
Taille et Part du Marché des Engrais Organiques Enrichis en Phosphore
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.96 Milliards de dollars |
| Taille du Marché (2032) | 4.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.92 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Engrais Organiques Enrichis en Phosphore par Mordor Intelligence
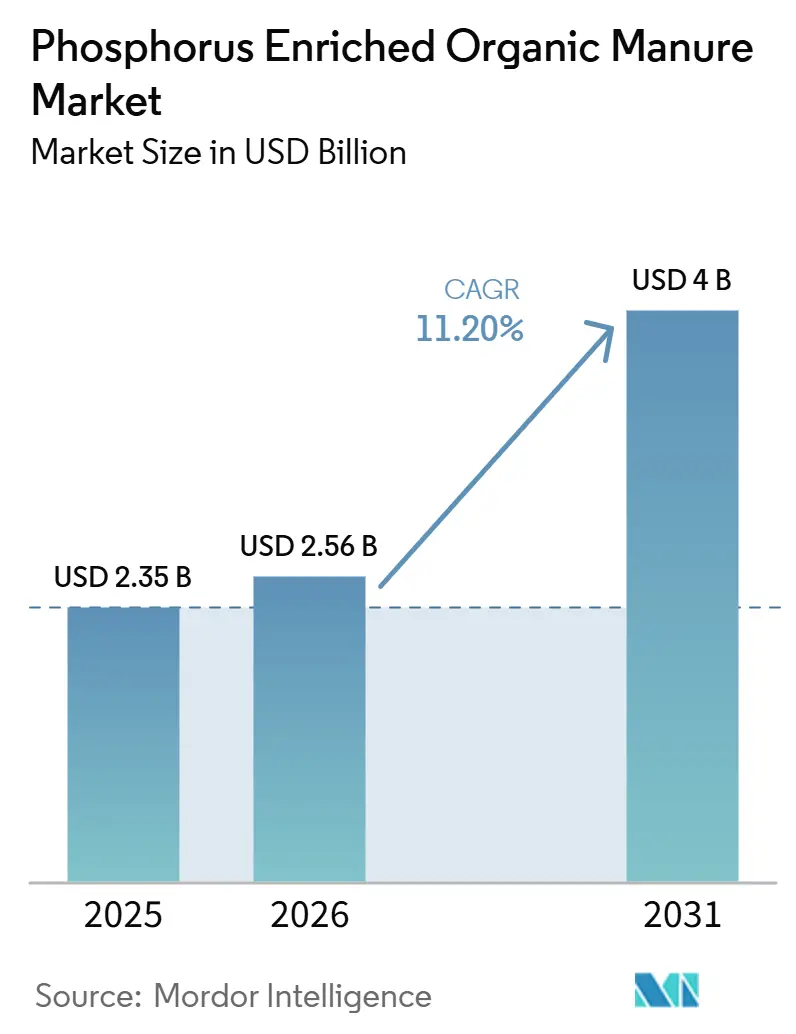
Le marché des engrais organiques enrichis en phosphore était évalué à 2,65 milliards USD en 2026 et devrait croître de 2,96 milliards USD en 2027 à 4,75 milliards USD d'ici 2032, à un CAGR de 9,92 % de 2027 à 2032. Le soutien croissant des politiques publiques qui orientent le fumier d'élevage et les boues municipales vers des engrais certifiés redirige les capitaux autrefois réservés aux usines de phosphate synthétique. Le positionnement concurrentiel évolue à mesure que les transformateurs combinent l'extraction du phosphore avec la production de biogaz, réduisant ainsi le coût nivelé de la récupération. La région Asie-Pacifique continue de jouer un rôle moteur dans les revenus, soutenue par des subventions publiques qui contribuent à combler l'écart de prix avec le phosphate diammonique. Parallèlement, l'Afrique présente le potentiel de croissance le plus élevé, portée par l'expansion des programmes de santé des sols financés par des donateurs. En Europe, au Japon et en Corée du Sud, les risques d'approvisionnement liés au déclin des réserves de roche phosphatée de haute qualité incitent à l'adoption de modèles circulaires de gestion des nutriments, la récupération du phosphore à partir des boues étant désormais obligatoire dans ces régions.
Points Clés du Rapport
- Par forme, les produits granulaires représentaient 43,0 % de la part du marché des engrais organiques enrichis en phosphore en 2026, tandis que les formulations liquides devraient croître à un CAGR de 13,4 % de 2027 à 2032, ce qui en fait le segment de forme à la croissance la plus rapide.
- Par source, les produits dérivés du fumier animal représentaient 48,0 % de la taille du marché des engrais organiques enrichis en phosphore en 2026, tandis que le compost d'origine végétale devrait croître à un CAGR de 14,1 % de 2027 à 2032, ce qui en fait le segment source à la croissance la plus rapide.
- Par application, l'amendement des sols représentait le principal segment d'application en 2026, avec 55,0 % de la part du marché des engrais organiques enrichis en phosphore. Le traitement foliaire devrait croître au rythme le plus rapide, avec un CAGR de 14,8 % de 2027 à 2032.
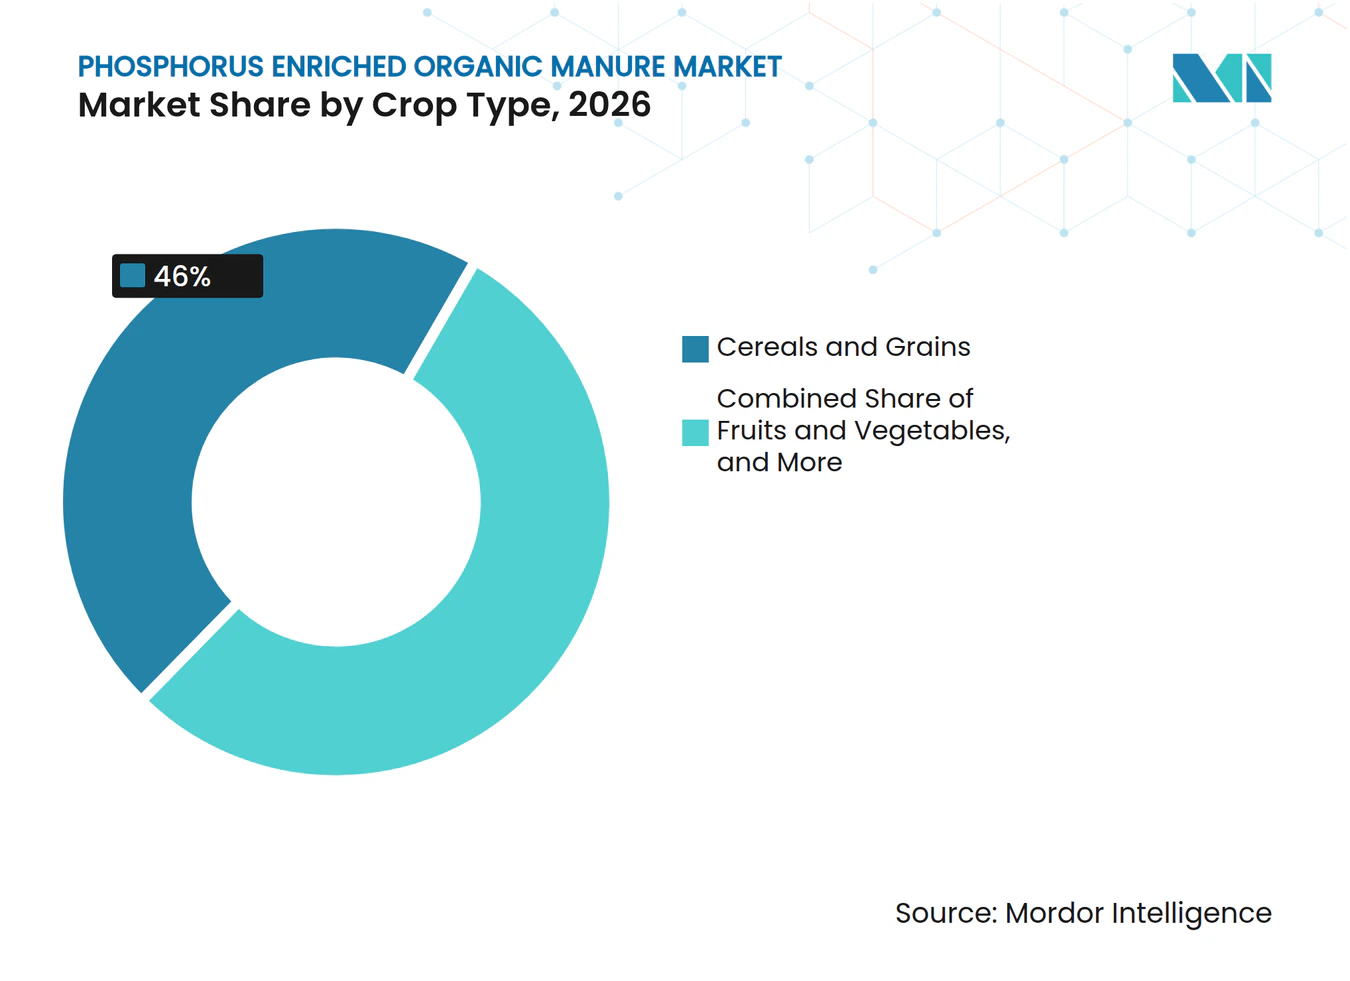
- Par type de culture, les céréales et les grains détenaient la plus grande part du marché des engrais organiques enrichis en phosphore en 2026, à 46,0 %. Les fruits et légumes devraient enregistrer le CAGR le plus élevé parmi tous les types de cultures, à 15,2 % de 2027 à 2032.
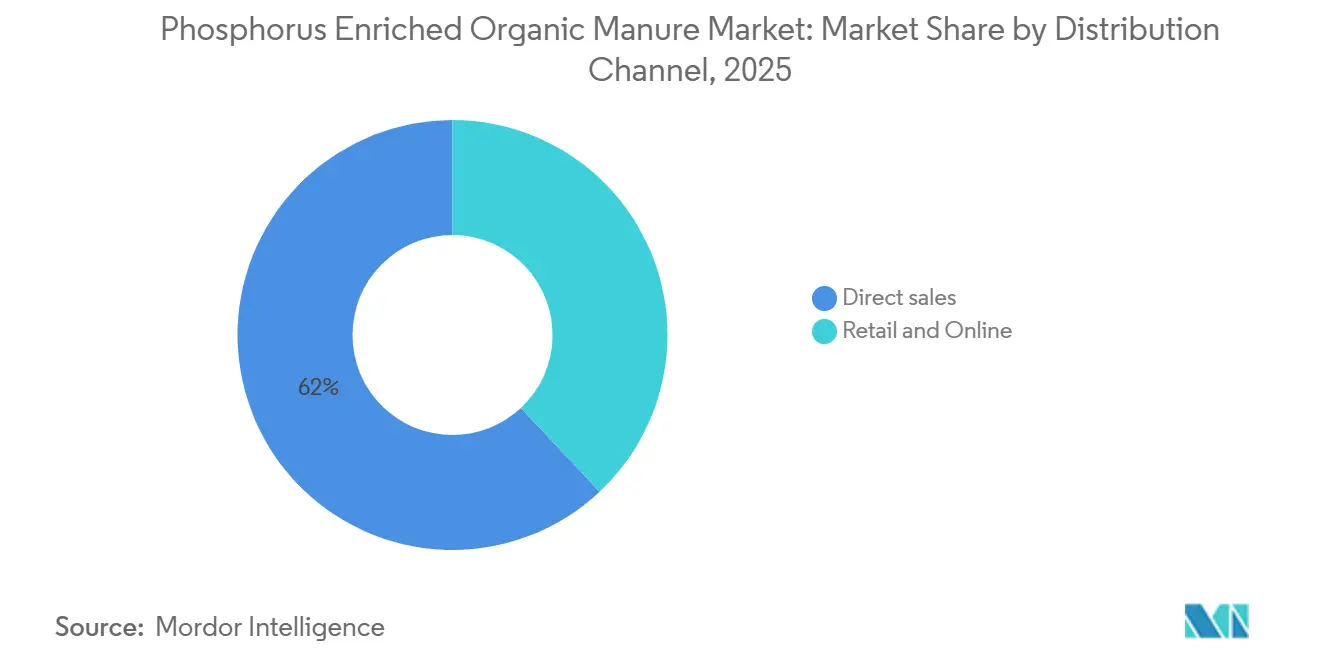
- Par canal de distribution, les ventes directes représentaient la plus grande part du marché des engrais organiques enrichis en phosphore en 2026, à 62,0 %. Les canaux en ligne et de détail devraient enregistrer la croissance la plus rapide, à un CAGR de 18,5 % de 2027 à 2032.
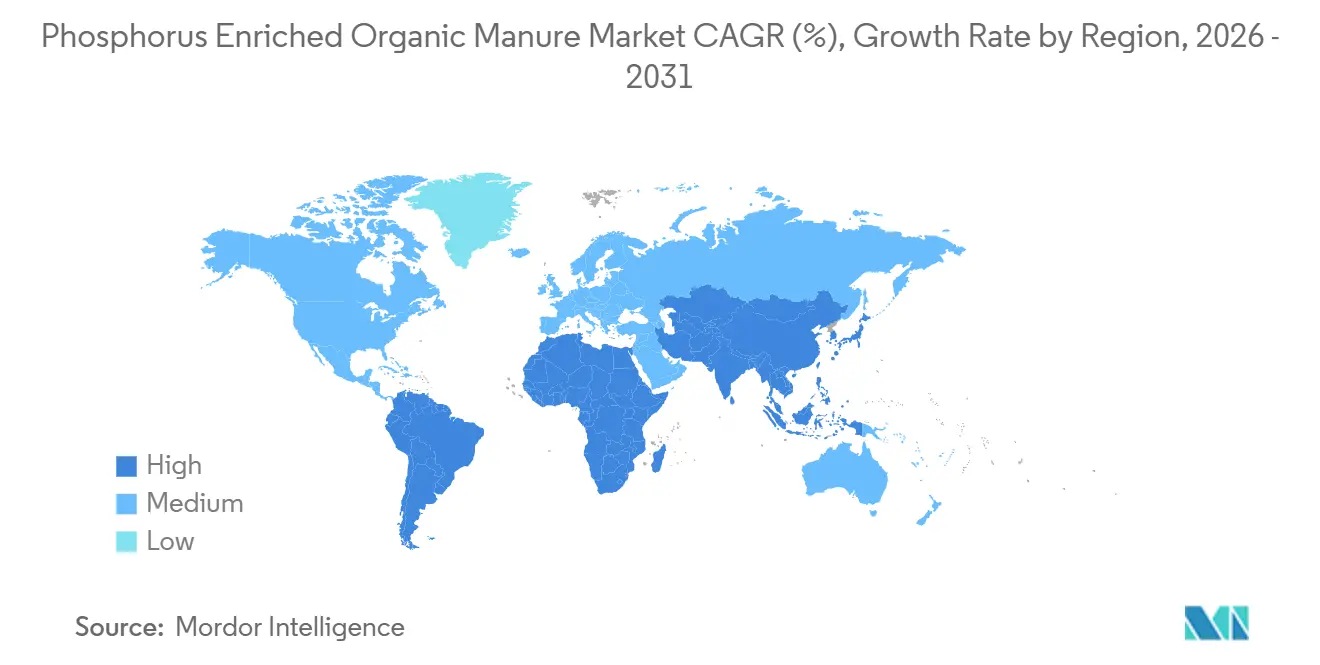
- Par géographie, l'Asie-Pacifique a dominé le marché des engrais organiques enrichis en phosphore en 2026, représentant 42,0 % des revenus du marché. L'Afrique devrait être la région à la croissance la plus rapide, avec un CAGR de 11,0 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante des Pratiques d'Agriculture Durable | +2.8% | Mondial, avec la plus forte adoption dans l'Union Européenne, les États-Unis et les zones biologiques d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Subventions Gouvernementales et Politiques de Soutien aux Engrais Organiques | +2.1% | Inde, Chine, Afrique subsaharienne et Amérique du Sud | Court terme (≤ 2 ans) |
| Déclin des Réserves de Roche Phosphatée Stimulant le Recyclage du Phosphore | +1.9% | Régions dépendantes des importations en Europe et en Asie du Nord-Est | Long terme (≥ 4 ans) |
| Intégration du Traitement du Fumier avec des Projets de Valorisation Énergétique des Déchets d'Élevage | +1.3% | Zones d'élevage en Amérique du Nord, en Europe, au Brésil et en Chine | Moyen terme (2-4 ans) |
| Émergence de Granulés Enrichis en Phosphore Mélangés au Biochar | +0.8% | Pacifique Nord-Ouest, Scandinavie et Australie | Long terme (≥ 4 ans) |
| Traçabilité par Chaîne de Blocs Stimulant la Tarification Premium | +0.6% | Europe occidentale, Californie et Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de Pratiques Agricoles Durables
Les protocoles régénératifs qui privilégient la matière organique des sols placent les engrais organiques enrichis en phosphore au cœur de la nutrition des cultures conventionnelles. L'Institut de Recherche de l'Agriculture Biologique a signalé 98,9 millions d'hectares sous gestion biologique certifiée en 2024, une superficie qui interdit le superphosphate synthétique[1]. Le programme indien de Promotion des Nutriments Alternatifs pour la Gestion de l'Agriculture avec Récompenses, lancé en 2023, rembourse les États qui orientent les agriculteurs vers des intrants biologiques, réduisant ainsi l'écart de prix au niveau du village. Le Quatorzième Plan Quinquennal de la Chine oblige les provinces à traiter 80 % du fumier d'élevage d'ici 2025, en subventionnant la moitié du coût des équipements de compostage et de granulation. Étant donné que les audits de certification biologique durent trois ans, les agriculteurs qui entament une conversion à partir de pipelines de demande multi-saisons sont largement protégés des prix au comptant. Ces facteurs structurels consolident les accords d'achat, stabilisant les flux de trésorerie pour les transformateurs du marché des engrais organiques enrichis en phosphore.
Subventions Gouvernementales et Politiques de Soutien aux Engrais Biologiques
Les programmes fiscaux directs compriment les primes de prix historiques par rapport aux phosphates synthétiques. En décembre 2024, le Département de l'Agriculture des États-Unis (USDA) a accordé 116 millions USD à 41 projets de transformation du fumier en engrais, réduisant les délais de remboursement de huit à moins de cinq ans[2]. La Politique Nationale d'Agriculture Biologique du Kenya de 2024 a réduit de moitié les délais de certification à six mois, permettant aux transformateurs locaux de concurrencer les mélanges importés. Les amendements à la Loi sur les Engrais d'Afrique du Sud de 2024 imposent l'étiquetage du phosphore, exposent les composts à faible teneur et favorisent les fournisseurs conformes. Le Plan National d'Agriculture Biologique du Brésil de 2024 offre des prêts à faible taux d'intérêt pour les usines qui traitent la bagasse de canne à sucre et la litière de volaille, des résidus abondants à São Paulo et au Paraná. Ces mesures élargissent collectivement la base de clientèle adressable sur le marché des engrais organiques enrichis en phosphore.
Déclin des Réserves de Roche Phosphatée Stimulant le Recyclage du Phosphore
La dépendance mondiale à l'égard de gisements rocheux finis reconfigure le fumier en tant qu'actif nutritif stratégique. Le Maroc contrôle environ 70 % des réserves connues de haute qualité, ce qui a conduit le Japon et la Corée du Sud à légiférer sur la récupération du phosphore à partir des boues d'épuration[3]. Ostara Nutrient Recovery Technologies a étendu ses usines de cristallisation en 2024, produisant du Crystal Green à des coûts compétitifs par rapport au triple superphosphate. Le Fonds d'Investissement dans le Fumier d'Agrifirm aux Pays-Bas monétise l'excédent de phosphore en exportant des engrais granulaires, transformant des passifs d'élimination en sources de revenus. Ces initiatives renforcent la sécurité à long terme sur le marché des engrais organiques enrichis en phosphore.
Intégration du Traitement du Fumier avec les Projets de Valorisation Énergétique des Déchets d'Élevage
L'intégration de la digestion anaérobie avec la séparation des nutriments permet de capturer à la fois la valeur énergétique et la valeur fertilisante d'une seule matière première. Par exemple, les installations de valorisation mécanique et biologique dans le Wisconsin et l'Indiana traitent le fumier laitier pour produire de l'électricité et récupérer du digestat riche en phosphore, améliorant considérablement l'économie des projets par rapport au compostage autonome. Les laboratoires vivants TRAILS4SOIL de l'Union Européenne ont démontré que le fumier digéré fournit une part substantielle du phosphore biodisponible apporté par le triple superphosphate tout en contribuant également au carbone stable. En 2024-2025, Synagro a étendu le traitement des boues biologiques sur 30 sites aux États-Unis, convertissant les boues municipales en engrais granulés. De plus, les réglementations sur l'eau mises à jour au Royaume-Uni en 2025 imposent désormais des plans de gestion des nutriments dans les zones vulnérables, soutenant l'adoption de produits de digestat standardisés. Ces développements renforcent collectivement la fiabilité de l'approvisionnement sur le marché des engrais organiques enrichis en phosphore.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Plus Élevé par Rapport aux Engrais Chimiques Conventionnels | -1.7% | Mondial, en particulier en Afrique subsaharienne et en Asie du Sud | Court terme (≤ 2 ans) |
| Durée de Conservation Limitée et Défis de Stockage | -1.0% | Zones tropicales humides en Asie du Sud-Est, en Amérique centrale et en Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Risques de Contamination par les Métaux Lourds Provenant de Certains Flux de Déchets | -0.8% | Bassins industriels en Europe de l'Est, en Chine et en Inde | Moyen terme (2-4 ans) |
| Absence de Normes Mondiales pour l'Étiquetage de la Teneur en Nutriments | -0.6% | Marchés émergents dans le monde entier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Plus Élevé par Rapport aux Engrais Chimiques Conventionnels
Les engrais organiques coûtent généralement 1,5 à 2,5 fois plus cher par kilogramme de phosphore disponible que le phosphate diammonique, un écart qui pèse sur les marges des petits exploitants. Les engrais peuvent représenter 40 % des coûts de production dans certaines parties de l'Afrique subsaharienne, obligeant les agriculteurs à privilégier la réponse immédiate en termes de rendement plutôt que la santé des sols. Le Centre International de Développement des Engrais mélange de la roche phosphatée locale avec du compost dans le cadre de son programme Soil Values pour réduire le coût livré, mais les bénéfices ne s'accumulent qu'après deux ou trois saisons. Les régimes de crédit coopératif en Inde soulagent une partie de la pression, mais comportent des risques de défaut qui plafonnent les volumes de prêts. Tant que les transformateurs n'auront pas augmenté leur capacité, la prime continuera de peser sur l'adoption sur le marché des engrais organiques enrichis en phosphore.
Durée de Conservation Limitée et Défis de Stockage
L'humidité et l'activité microbienne dégradent le fumier non granulé en quelques mois, nécessitant un stockage réfrigéré ou couvert dans les climats humides. Les produits liquides subissent des pertes d'azote et une précipitation du phosphore lors du transport, limitant leur rayon de distribution dans des régions comme l'Asie du Sud-Est et l'Afrique de l'Ouest. Les formes granulaires présentent de meilleures performances, mais subissent tout de même des pertes significatives de phosphore au fil du temps dans des conditions de forte humidité, contrairement aux alternatives synthétiques qui présentent des pertes minimales. Bien que les revêtements de granulés puissent prolonger considérablement la durée de conservation, ils entraînent également des prix à la consommation plus élevés. Ces défis logistiques augmentent les risques de stocks tout au long de la chaîne de valeur du marché des engrais organiques enrichis en phosphore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Forme :
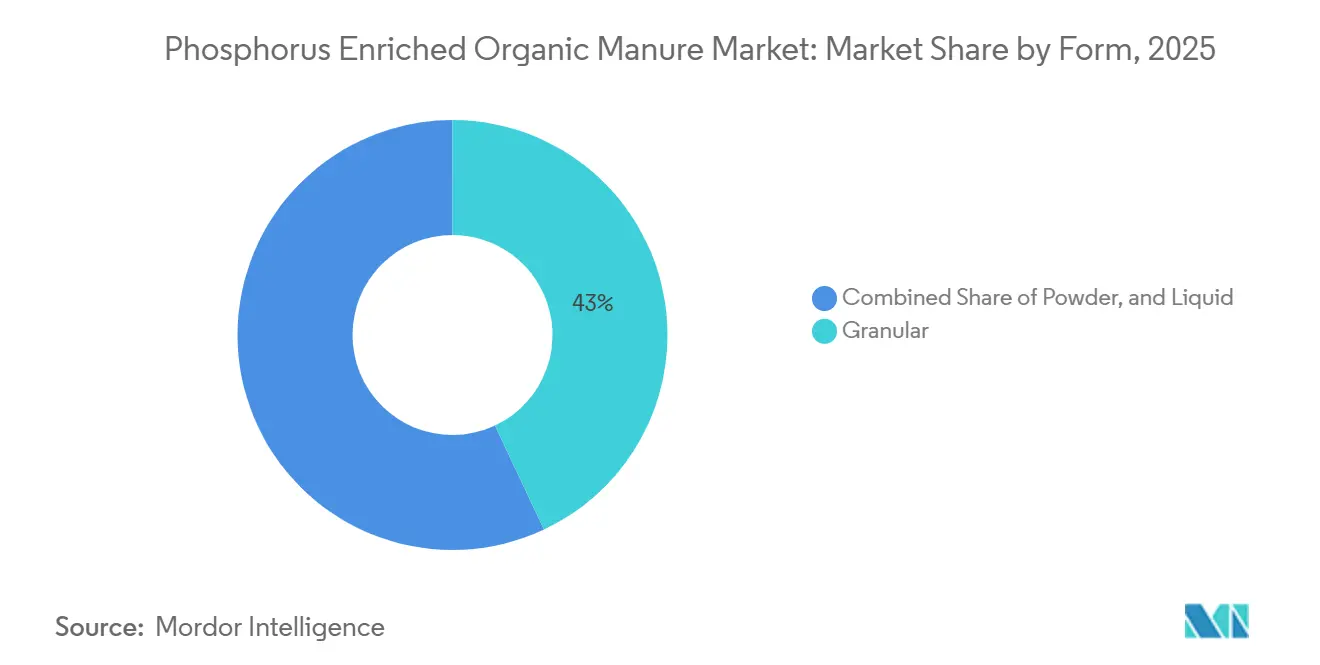
Dominance du Granulaire Portée par l'Infrastructure CoopérativeLes produits granulaires représentaient 43,0 % de la part du marché des engrais organiques enrichis en phosphore en 2026, la part la plus importante, car les entrepôts de stockage à température ambiante en Inde et en Chine ne peuvent pas gérer les liquides sensibles à la température. Ces solides s'intègrent aux épandeurs à la volée existants des agriculteurs, évitant ainsi de nouveaux investissements en capital. Les intrants en poudre occupent des niches d'enrobage des semences, mais présentent des inconvénients liés à la poussière et à une densité nutritive plus faible. L'approvisionnement en granulés bénéficie également de coûts de transport unitaires inférieurs à ceux des mélanges liquides à forte teneur en eau. À mesure que les conseils via smartphone répandent l'utilisation des techniques à débit variable, l'intérêt pour un calibrage uniforme des granulés augmente.
Les formulations liquides devraient croître à un CAGR de 13,4 % de 2027 à 2032, le plus rapide parmi toutes les formes, à mesure que les systèmes de fertirrigation pénètrent l'horticulture à haute valeur ajoutée. Les lignes de goutte-à-goutte délivrent le phosphore dissous directement aux zones racinaires, améliorant l'efficacité d'utilisation de 30 % dans les sols calcaires. Les laboratoires vivants de l'Union européenne ont montré que les liquides offrent une absorption 15 % plus rapide dans la culture de la laitue et des épinards. Le lancement en 2024 par Coromandel International du Gromor Super Phosphate illustre comment les formats hybrides boue-granulé facilitent la transition des solides vers les liquides. Ces dynamiques diversifient progressivement le marché des engrais organiques enrichis en phosphore.



Par Source :
La Dominance des Matières Premières Issues du Fumier Animal Face à l'Accélération des Sources VégétalesLes produits dérivés du fumier animal représentaient 48,0 % de la part du marché des engrais organiques enrichis en phosphore en 2026, capturant la plus grande part en raison de la disponibilité immédiate des matières premières provenant des systèmes d'élevage intensif. Les exploitations laitières, porcines et avicoles collectent déjà les déchets dans des fosses, réduisant ainsi les coûts de collecte. La teneur en nutriments est prévisible, ce qui facilite l'étiquetage standardisé exigé par les détaillants. Les boues municipales ajoutent un tonnage supplémentaire là où les risques de contamination industrielle sont maîtrisés. Cette abondance de matières premières soutient le leadership actuel en matière de prix.
Le compost d'origine végétale devrait croître à un CAGR de 14,1 % de 2027 à 2032, le plus rapide parmi toutes les sources, à mesure que les villes détournent les déchets verts des décharges. Les inoculants microbiens qui solubilisent le phosphore doublent les niveaux extractibles sans ajout de roche, augmentant ainsi la densité nutritive. Les projets pilotes du Centre international de développement des engrais en Éthiopie démontrent que le compost de coques de café peut compenser les importations de phosphate diammonique. Le minéral Polysulphate d'ICL Group a obtenu le statut biologique en 2025, offrant une alternative sans fumier aux producteurs soucieux des agents pathogènes. La diversification des sources renforce la résilience du marché des engrais organiques enrichis en phosphore.
Par Application :
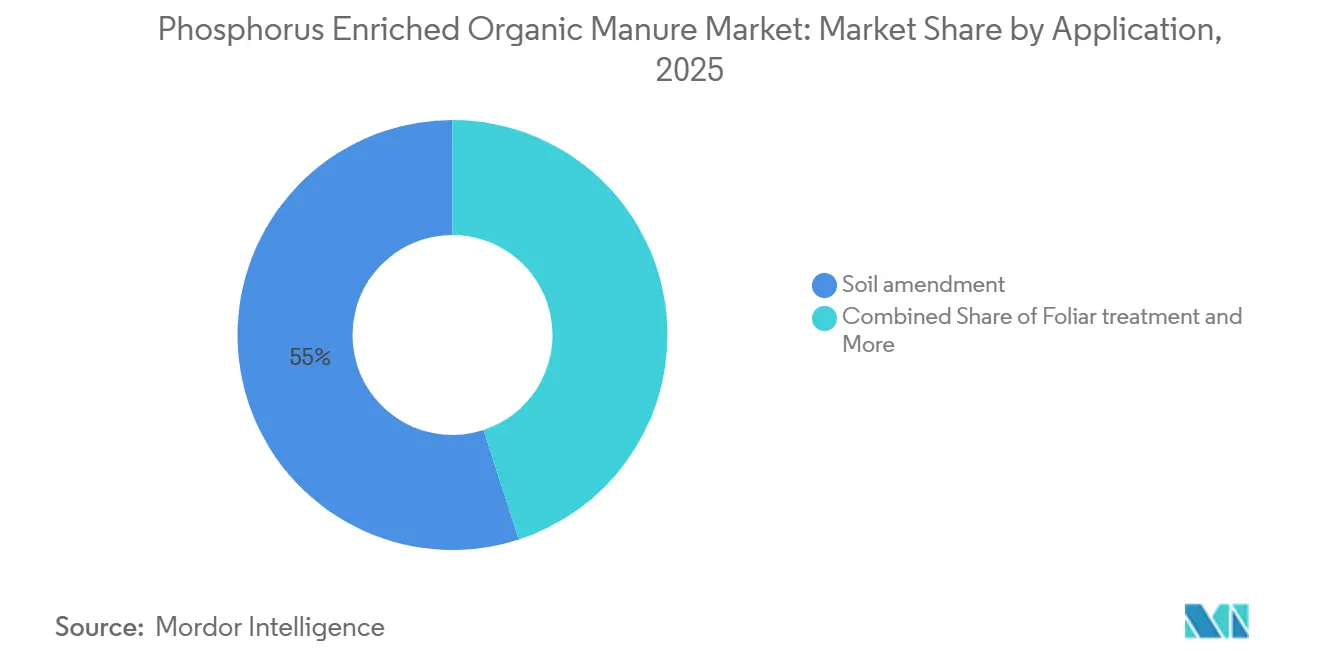
La Primauté de l'Amendement du Sol Remise en Question par les Gains d'Efficacité du Traitement FoliaireL'amendement des sols représentait 55,0 % de la part du marché des engrais organiques enrichis en phosphore en 2026, car l'épandage et l'incorporation renforcent la matière organique tout en apportant des nutriments. Les agriculteurs apprécient le double avantage de l'apport de carbone que les synthétiques ne peuvent pas égaler. De nombreux organismes de certification encouragent les stratégies axées sur le sol en premier lieu, renforçant la demande. La familiarité avec les équipements et la manutention en vrac ancrent davantage la croissance. Ce canal reste fondamental pour le marché des engrais organiques enrichis en phosphore.
Le traitement foliaire devrait croître à un CAGR de 14,8 % de 2027 à 2032, le plus rapide parmi toutes les applications. Des recherches menées en Espagne ont montré une efficacité d'utilisation 40 % plus élevée sur les cultures de tomates par rapport à l'application au sol. Les révisions réglementaires de février 2026 autorisent désormais les pulvérisations foliaires de struvite dans l'Union européenne, élargissant les enregistrements de produits. Les transformateurs qui maîtrisent l'ingénierie des particules captureront des marges premium.

Par Type de Culture :
La Dominance des Céréales et Grains Compensée par les Incitations à la Marge des Fruits et LégumesLes céréales et les grains représentaient 46,0 % de la taille du marché des engrais organiques enrichis en phosphore en 2026, ce qui en fait le plus grand segment de consommateurs du marché des engrais organiques enrichis en phosphore. Les plantations de riz, de blé et de maïs en Asie dépendent d'un apport stable en phosphore pour soutenir les variétés à haut rendement. Les canaux coopératifs associent le fumier granulaire aux semences et au crédit, maintenant un taux d'adoption élevé parmi les producteurs de cultures vivrières. Les co-bénéfices en carbone du sol s'inscrivent également dans les programmes régénératifs de la Corn Belt aux États-Unis. La stabilité des rendements reste la principale motivation.
Les fruits et légumes devraient croître à un CAGR de 15,2 % de 2027 à 2032, le plus rapide parmi tous les types de cultures, car les primes de prix biologiques compensent les coûts d'intrants plus élevés. La laitue, les baies et les tomates de serre en Californie et en Europe occidentale obtiennent des prix à la ferme nettement plus élevés que leurs homologues conventionnels. Les systèmes de fertirrigation de précision optimisent l'apport en nutriments pendant les périodes de forte demande, comme la nouaison, pour maximiser les rendements. En 2024, Yara International a lancé YaraMila Bio pour répondre à ce segment de marché spécialisé. La consommation croissante soucieuse de la santé continue de stimuler la croissance dans ce domaine.
Par Canal de Distribution :
La Primauté des Ventes Directes Sous Pression des Plateformes NumériquesLes ventes directes représentaient 62,0 % de la part du marché des engrais organiques enrichis en phosphore en 2026, la principale voie du marché des engrais organiques enrichis en phosphore en raison des services de crédit et de vulgarisation intégrés. Les sociétés villageoises en Inde et les coopératives d'approvisionnement en Chine lient les ventes d'engrais à la commercialisation des cultures, créant ainsi une fidélité. Les expéditions de granulés en vrac s'adaptent également aux embranchements ferroviaires gérés par ces entités. Leur pouvoir de négociation garantit un approvisionnement stable pour les petits exploitants. Le capital de confiance reste difficile à reproduire pour les nouveaux entrants.
Les canaux en ligne et de détail devraient croître à un CAGR de 18,5 % de 2027 à 2032, le plus rapide parmi tous les canaux de distribution. Les plateformes numériques divulguent les prix et les évaluations en temps réel, ajoutant une transparence que les petits exploitants apprécient. L'initiative norvégienne de données sur les sols de 2025 diffuse des conseils sur le phosphore via des applications au Ghana et au Kenya, incitant les agriculteurs à se tourner vers le commerce électronique. La coentreprise californienne de Limoneira et Agromin en 2026 combinera les commandes en ligne avec le retrait en bordure de trottoir dans les jardineries. Cette évolution diversifie le risque lié aux circuits de commercialisation dans le marché des engrais organiques enrichis en phosphore.
Analyse Géographique
Marché des Engrais Organiques Enrichis en Phosphore en APAC
L'Asie-Pacifique représentait 42,0 % des revenus du marché des engrais organiques enrichis en phosphore en 2026. Le programme de récompenses indien de 2024 rembourse les États qui substituent les synthétiques, réduisant le coût livré aux coopératives. La directive chinoise visant à recycler une part significative du fumier d'élevage d'ici 2025 soutient la création de nouvelles usines de granulés grâce à d'importantes subventions en capital. Les ventes de nutriments spéciaux de Coromandel International ont augmenté en 2025 dans les zones rizicoles et sucrières. Le Japon et la Corée du Sud appliquent des règles de récupération du phosphore, ancrant une demande stable pour la struvite.
Marché des Engrais Organiques Enrichis en Phosphore en Afrique
L'Afrique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 11,0 % de 2027 à 2032. La politique biologique du Kenya de 2024 a réduit le délai de certification à six mois, libérant la capacité de traitement locale. Les règles d'étiquetage sud-africaines de 2024 exposent les composts de qualité inférieure, augmentant la part des fournisseurs conformes. OCP Group a financé des centres de mélange au Kenya, en Éthiopie et au Nigeria en 2024 pour associer la roche marocaine aux rsidus locaux. Le programme Soil Values du Centre international de développement des engrais couvre deux millions d'agriculteurs sahéliens, élargissant l'empreinte du marché des engrais organiques enrichis en phosphore.
Marché des Engrais Organiques Enrichis en Phosphore en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe devraient connaître des CAGR significatifs sur le marché des engrais organiques enrichis en phosphore. Selon le Département de l'Agriculture des États-Unis (USDA), les subventions de 2024 devraient réduire les délais de remboursement du traitement du fumier à moins de cinq ans, accélérant ainsi les ajouts de capacité. Ces subventions sont susceptibles d'encourager les agriculteurs et les producteurs à adopter des technologies avancées de traitement du fumier, stimulant davantage la croissance du marché. En 2026, l'Union Européenne devrait lever les plafonds d'application pour le fumier traité, ce qui devrait augmenter le volume du marché. Ce changement réglementaire devrait offrir une plus grande flexibilité aux agriculteurs dans l'utilisation du fumier traité, renforçant son adoption dans la région. De plus, des consultations au Royaume-Uni visent à rationaliser les enregistrements d'ici 2027, ce qui pourrait simplifier les processus de conformité et soutenir l'expansion du marché.
Paysage Concurrentiel
Concentration du Marché
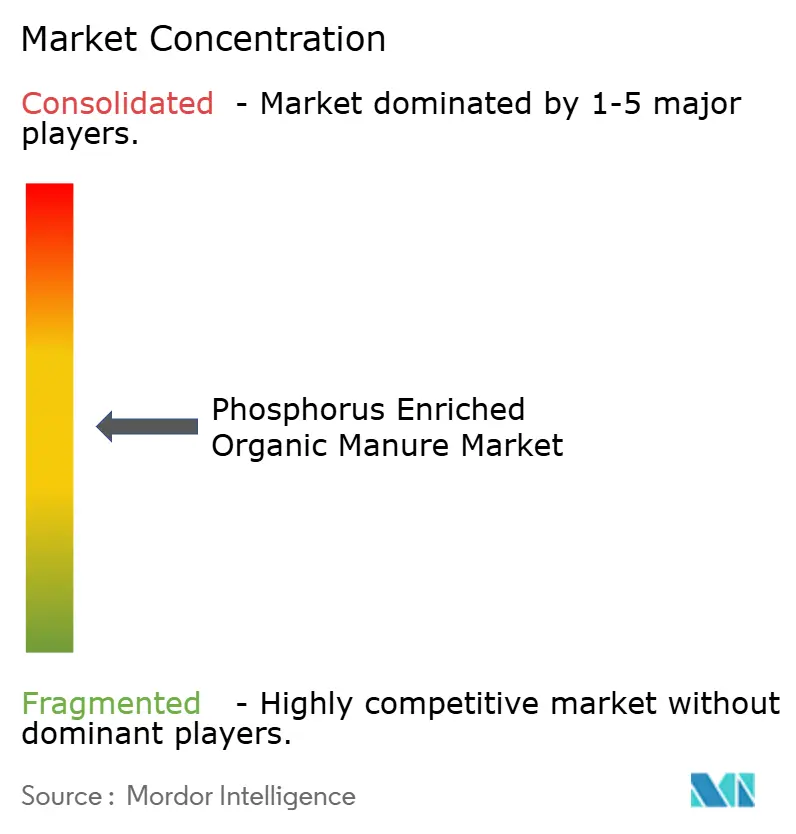
Le marché des engrais organiques enrichis en phosphore était modérément consolidé en 2026. Coromandel International Limited a dominé le secteur, en utilisant ses usines élargies d'Andhra Pradesh pour sécuriser un approvisionnement stable en fumier de volaille et desservir les zones rizicoles et sucrières. ICL Group Ltd. a suivi de près et a tiré parti de sa gamme de produits Polysulphate, certifiée dans l'Union européenne et en Amérique du Nord en 2025, pour accéder aux programmes régénératifs qui valorisent le phosphore à libération lente. Les deux leaders associent des produits de marque à des services de soutien agronomique qui fidélisent les producteurs sur plusieurs saisons et défendent leur pouvoir de fixation des prix.
OCP Group se concentre sur le mélange de roche phosphatée marocaine avec des résidus compostés localement au Kenya, en Éthiopie et au Nigeria, un modèle qui réduit les coûts de fret et s'aligne sur les projets de santé des sols financés par des donateurs. Yara International ASA a élargi sa gamme YaraMila Bio en 2025 pour servir l'horticulture à haute marge et a positionné des outils de conseil numérique pour stimuler les ventes répétées. The Mosaic Company a développé sa division biosciences pour commercialiser des inoculants microbiens qui augmentent la solubilisation du phosphore, se différenciant sur la performance biologique plutôt que sur la teneur en nutriments en vrac. Ces trois entreprises mettent l'accent sur des formulations spécifiques aux régions et des partenariats avec des coopératives pour approfondir leur pénétration au-delà de leurs bases traditionnelles d'engrais synthétiques.
Au sein du groupe, les ajouts de capacité, les dépôts de brevets et les acquisitions ciblées signalent un programme de croissance agressif qui élargira le marché global. Les investissements dans l'intégration de la valorisation énergétique des déchets réduisent les coûts de production et génèrent de nouveaux flux de revenus provenant du biogaz, améliorant ainsi l'économie des projets de récupération des nutriments. Les projets pilotes de traçabilité par chaîne de blocs et le respect plus strict des exigences de tests de métaux lourds positionnent les leaders pour capter des segments à prix premium liés à la certification biologique. À mesure que les gouvernements renforcent les règles de durabilité et offrent des subventions pour les nutriments circulaires, ces entreprises sont bien placées pour accélérer l'adoption et élargir la demande jusqu'en 2032.
Leaders du Secteur des Engrais Organiques Enrichis en Phosphore
-
Coromandel International Limited
-
ICL Group Ltd.
-
OCP Group
-
Yara International ASA
-
The Mosaic Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Engrais Organiques Enrichis en Phosphore Entreprises couvertes dans ce rapport
- Coromandel International Limited
- ICL Group Ltd.
- OCP Group
- Yara International ASA
- The Mosaic Company
- Fertoz Limited
- Perfect Blend, LLC
- Sustane Natural Fertilizer, Inc.
- AgroLiquid
- Midwestern BioAg, Inc.
- Rovensa Group
- Lallemand Plant Care
- Italpollina S.p.A
- Symborg S.L.
- Rizobacter Argentina S.A.
Développements industriels récents dans Marché des Engrais Organiques Enrichis en Phosphore
- Avril 2026 : Limoneira Company et Agromin ont formé une coentreprise de compostage dans le comté de Ventura qui traitera les déchets d'agrumes et le fumier laitier en amendements enrichis en phosphore. La capacité ajoutée augmentera l'offre régionale d'intrants biologiques certifiés, soutenant une croissance plus rapide du marché parmi les producteurs horticoles de Californie.
- Mars 2026 : Le projet Biorefine de l'Union Européenne (UE) a démontré une récupération de struvite compétitive en termes de coûts à partir de lisier de porc au Danemark, en Espagne et en Pologne. La preuve de parité commerciale réduit les coûts des matières premières et devrait accélérer l'adoption de produits phosphorés recyclés en Europe.
- Mai 2025 : SOILCO a acquis Martins Fertilizers pour étendre la distribution de compost organique dans tout le Queensland et la Nouvelle-Galles du Sud. La consolidation améliore l'échelle de production et l'efficacité logistique, permettant une tarification plus compétitive qui devrait stimuler la demande sur le marché australien.
Portée du Rapport Mondial sur le Marché des Engrais Organiques Enrichis en Phosphore
L'engrais organique enrichi en phosphore est un engrais riche en nutriments et respectueux de l'environnement, créé par le compostage de roche phosphatée de haute qualité avec des matières organiques telles que le fumier ou le compost. Le rapport sur le marché des engrais organiques enrichis en phosphore est segmenté par forme (granulaire, poudre, liquide), source (dérivé du fumier animal, compost d'origine végétale, dérivé des déchets municipaux), application (amendement des sols, traitement foliaire, enrobage des semences), type de culture (céréales et grains, fruits et légumes, oléagineux et légumineuses), canal de distribution (ventes directes/coopératives, détail et en ligne) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Granulaire |
| Poudre |
| Liquide |
| Dérivé du Fumier Animal |
| Compost à Base Végétale |
| Dérivé des Déchets Municipaux |
| Amendement du Sol |
| Traitement Foliaire |
| Enrobage des Semences |
| Céréales et Grains |
| Fruits et Légumes |
| Oléagineux et Légumineuses |
| Ventes Directes |
| Vente au Détail et En Ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Kenya | |
| Reste de l'Afrique |
| Par Forme | Granulaire | |
| Poudre | ||
| Liquide | ||
| Par Source | Dérivé du Fumier Animal | |
| Compost à Base Végétale | ||
| Dérivé des Déchets Municipaux | ||
| Par Application | Amendement du Sol | |
| Traitement Foliaire | ||
| Enrobage des Semences | ||
| Par Type de Culture | Céréales et Grains | |
| Fruits et Légumes | ||
| Oléagineux et Légumineuses | ||
| Par Canal de Distribution | Ventes Directes | |
| Vente au Détail et En Ligne | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Kenya | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des engrais organiques enrichis en phosphore ?
Le marché des engrais organiques enrichis en phosphore était évalué à 2,65 milliards USD en 2026 et devrait atteindre 4,75 milliards USD d'ici 2032.
À quel rythme le marché des engrais organiques enrichis en phosphore devrait-il croître ?
Le marché devrait croître à un CAGR de 9,92 % de 2027 à 2032.
Quelle forme détient la plus grande part de marché ?
Les produits granulaires représentaient la plus grande part du marché des engrais organiques enrichis en phosphore en 2026, à 43,0 %.
Quel segment de culture devrait connaître la croissance la plus rapide ?
Les fruits et légumes devraient connaître la croissance la plus rapide, à un CAGR de 15,2 % de 2027 à 2032.
Quelle région présente les meilleures perspectives de croissance ?
L'Afrique devrait mener avec un CAGR de 13,0 % jusqu'en 2031, portée par les programmes de santé des sols financés par des donateurs et les nouveaux investissements dans les centres de mélange.
Qui sont les acteurs clés qui façonnent la dynamique concurrentielle ?
Des entreprises dont Coromandel International Limited, ICL Group Ltd., OCP Group, Yara International ASA et The Mosaic Company détenaient collectivement 42 % de la part des revenus en 2025 et stimulent l'innovation technologique sur le marché, selon Mordor Intelligence.