
Tamaño y Participación del Mercado de Abono Orgánico Enriquecido con Fósforo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.92 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Abono Orgánico Enriquecido con Fósforo por Mordor Intelligence
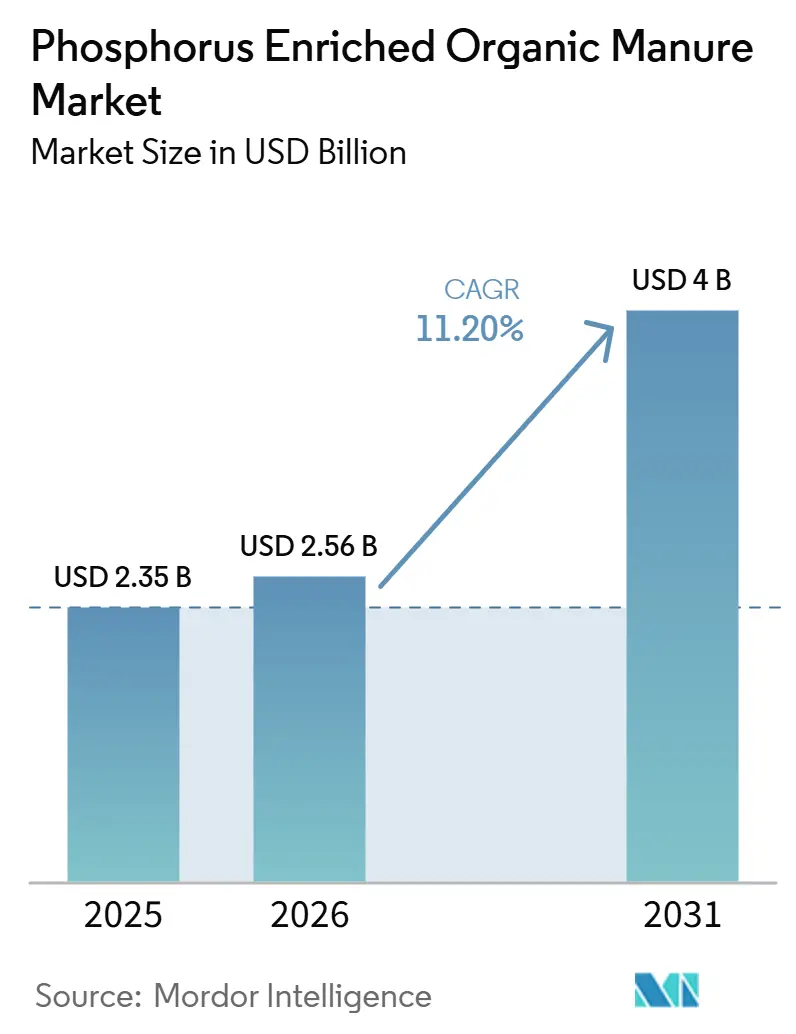
El mercado de abono orgánico enriquecido con fósforo fue valorado en 2,65 mil millones de USD en 2026 y se prevé que crezca desde 2,96 mil millones de USD en 2027 hasta 4,75 mil millones de USD en 2032, a una CAGR del 9,92% entre 2027 y 2032. El creciente apoyo de políticas públicas que canalizan el estiércol ganadero y los biosólidos municipales hacia fertilizantes certificados está redirigiendo el capital que antes se destinaba a plantas de fosfato sintético. El posicionamiento competitivo está evolucionando a medida que los procesadores combinan la extracción de fósforo con la generación de biogás, reduciendo el costo nivelado de recuperación. La región de Asia-Pacífico continúa siendo un motor clave de ingresos, respaldada por subsidios públicos que ayudan a cerrar la brecha de precios con el fosfato diamónico. Mientras tanto, África exhibe el mayor potencial de crecimiento, impulsado por la expansión de programas de salud del suelo financiados por donantes. En Europa, Japón y Corea del Sur, los riesgos de suministro asociados con el agotamiento de las reservas de roca fosfórica de alta calidad están impulsando la adopción de modelos circulares de nutrientes, siendo la recuperación de fósforo a partir de lodos ahora obligatoria en estas regiones.
Conclusiones Clave del Informe
- Por forma, los productos granulares representaron el 43,0% de la participación del mercado de abono orgánico enriquecido con fósforo en 2026, mientras que se prevé que las formulaciones líquidas crezcan a una CAGR del 13,4% entre 2027 y 2032, convirtiéndolas en el segmento de forma de más rápido crecimiento.
- Por fuente, los productos derivados del estiércol animal representaron el 48,0% del tamaño del mercado de abono orgánico enriquecido con fósforo en 2026, mientras que se prevé que el compost de origen vegetal crezca a una CAGR del 14,1% entre 2027 y 2032, convirtiéndolo en el segmento de fuente de más rápido crecimiento.
- Por aplicación, la enmienda del suelo representó el segmento de aplicación líder en 2026, con el 55,0% de la participación del mercado de abono orgánico enriquecido con fósforo. Se prevé que el tratamiento foliar crezca a la tasa más rápida, con una CAGR del 14,8% entre 2027 y 2032.
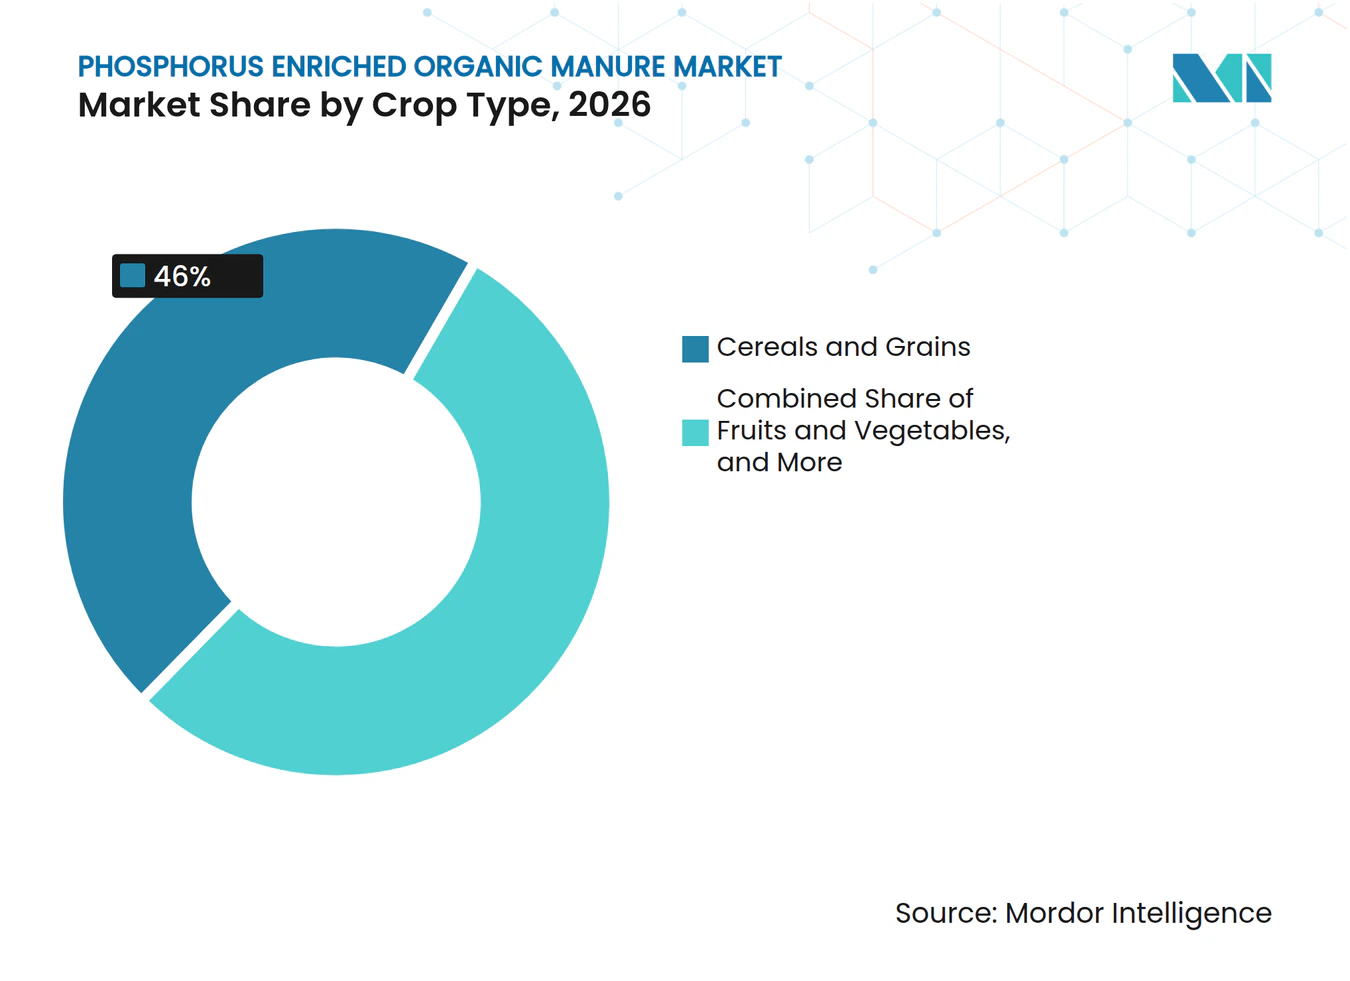
- Por tipo de cultivo, los cereales y granos mantuvieron la mayor participación del mercado de abono orgánico enriquecido con fósforo en 2026, con el 46,0%. Se proyecta que las frutas y verduras registren la CAGR más alta entre todos los tipos de cultivo, del 15,2% entre 2027 y 2032.
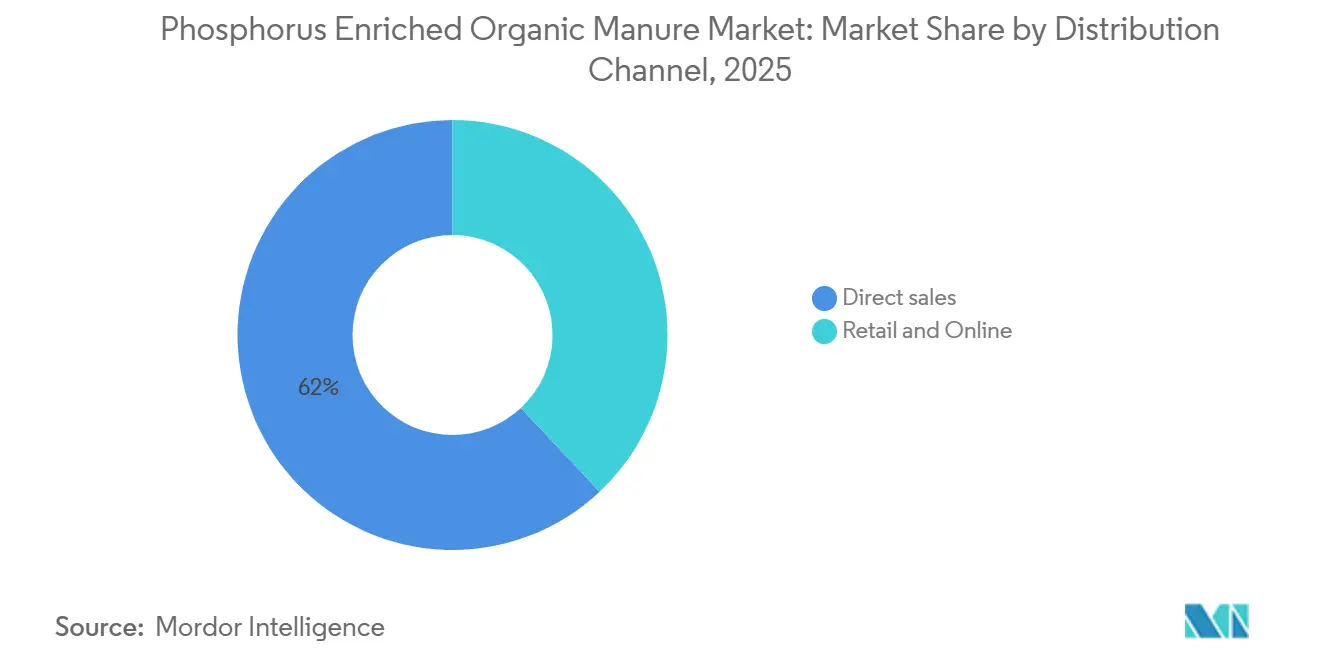
- Por canal de distribución, las ventas directas representaron la mayor participación del mercado de abono orgánico enriquecido con fósforo en 2026, con el 62,0%. Se prevé que los canales en línea y minoristas registren el crecimiento más rápido, con una CAGR del 18,5% entre 2027 y 2032.
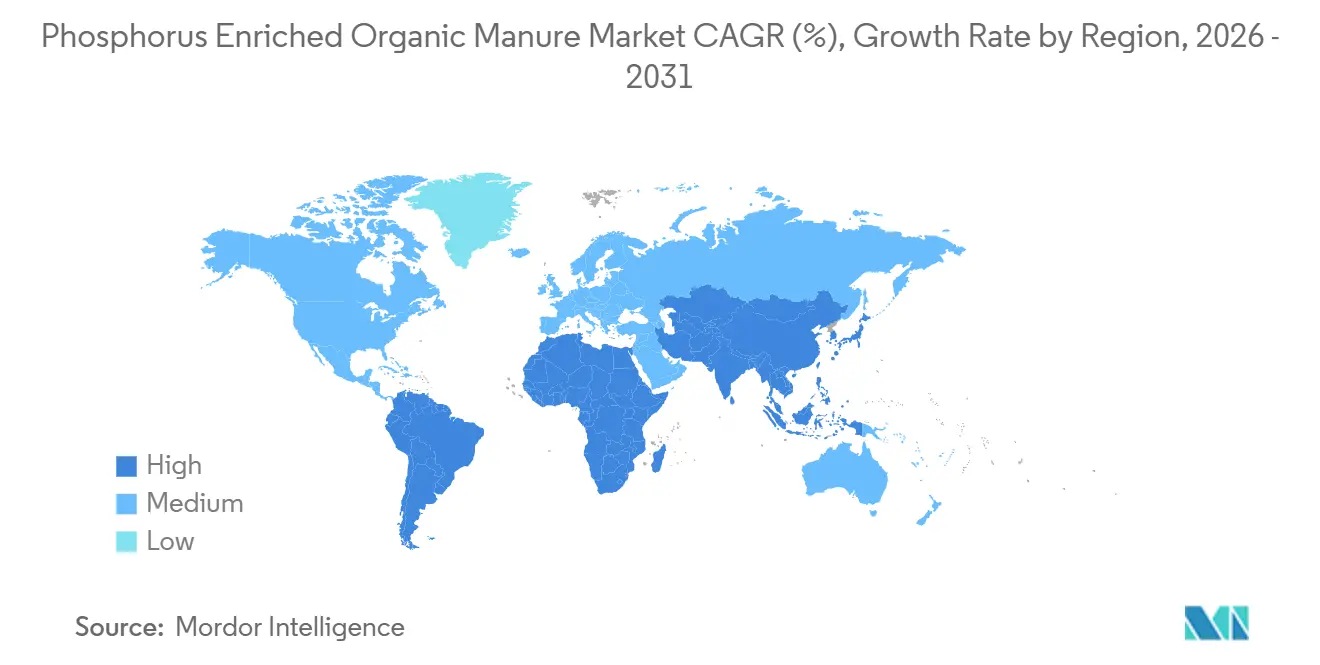
- Por geografía, Asia-Pacífico lideró el mercado de abono orgánico enriquecido con fósforo en 2026, representando el 42,0% de los ingresos del mercado. Se proyecta que África sea la región de más rápido crecimiento, con una CAGR del 11,0% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Prácticas de Agricultura Sostenible | +2.8% | Global, con la mayor adopción en la Unión Europea, los Estados Unidos y las zonas orgánicas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Subsidios Gubernamentales y Políticas de Apoyo para Fertilizantes Orgánicos | +2.1% | India, China, África Subsahariana y América del Sur | Corto plazo (≤ 2 años) |
| Agotamiento de las Reservas de Roca Fosfórica que Impulsa el Reciclaje de Fósforo | +1.9% | Regiones dependientes de importaciones en Europa y el noreste de Asia | Largo plazo (≥ 4 años) |
| Integración del Procesamiento de Estiércol con Proyectos de Conversión de Residuos Ganaderos en Energía | +1.3% | Cinturones ganaderos de América del Norte, Europa, Brasil y China | Mediano plazo (2-4 años) |
| Surgimiento de Pellets de Fósforo Enriquecido Mezclados con Biocarbón | +0.8% | Noroeste del Pacífico, Escandinavia y Australia | Largo plazo (≥ 4 años) |
| Trazabilidad Basada en Cadena de Bloques que Impulsa Precios Premium | +0.6% | Europa Occidental, California y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Prácticas Agrícolas Sostenibles
Los protocolos regenerativos que priorizan la materia orgánica del suelo están colocando el abono orgánico enriquecido con fósforo en el centro de la nutrición convencional de cultivos. El Instituto de Investigación de Agricultura Orgánica reportó 98,9 millones de hectáreas bajo gestión orgánica certificada en 2024, una superficie que prohíbe el superfosfato sintético[1]. El esquema de Recompensas de Remuneración para la Promoción de Nutrientes Alternativos para la Gestión Agrícola de India, lanzado en 2023, reembolsa a los estados que orientan a los agricultores hacia insumos orgánicos, reduciendo así la brecha de precios a nivel de aldea. El Decimocuarto Plan Quinquenal de China obliga a las provincias a procesar el 80% del estiércol ganadero para 2025, subsidiando la mitad del costo de los equipos de compostaje y peletización. Dado que las auditorías de certificación orgánica duran tres años, los agricultores que inician la conversión a partir de múltiples temporadas de demanda están en gran medida protegidos de los precios al contado. Estos factores estructurales consolidan los acuerdos de compra, estabilizando los flujos de caja para los procesadores en el mercado de abono orgánico enriquecido con fósforo.
Subsidios Gubernamentales y Políticas de Apoyo para Fertilizantes Orgánicos
Los programas fiscales directos están comprimiendo las primas históricas de precios sobre los fosfatos sintéticos. En diciembre de 2024, el Departamento de Agricultura de los Estados Unidos (USDA) otorgó 116 millones USD a 41 proyectos de conversión de estiércol en fertilizante, reduciendo los períodos de recuperación de la inversión de ocho a menos de cinco años[2]. La Política Nacional de Agricultura Orgánica de Kenia de 2024 redujo a la mitad los plazos de certificación a seis meses, permitiendo a los procesadores locales competir con las mezclas importadas. Las enmiendas a la Ley de Fertilizantes de Sudáfrica de 2024 exigen el etiquetado de fósforo, exponen el compost de bajo análisis y favorecen a los proveedores que cumplen con la normativa. El Plan Nacional de Agricultura Orgánica de Brasil de 2024 ofrece préstamos a bajo interés para plantas que procesan bagazo de caña de azúcar y cama de aves de corral, residuos abundantes en São Paulo y Paraná. Estas medidas amplían colectivamente la base de clientes potenciales en el mercado de abono orgánico enriquecido con fósforo.
Agotamiento de las Reservas de Roca Fosfórica que Impulsa el Reciclaje de Fósforo
La dependencia global de depósitos de roca finitos está reconfigurando el estiércol como un activo estratégico de nutrientes. Marruecos controla alrededor del 70% de las reservas conocidas de alta calidad, lo que ha llevado a Japón y Corea del Sur a legislar la recuperación de fósforo a partir de lodos de aguas residuales[3]. Ostara Nutrient Recovery Technologies amplió sus plantas de cristalización en 2024, produciendo Crystal Green a costos competitivos con los del triple superfosfato. El Fondo de Inversión en Estiércol de Agrifirm de los Países Bajos monetiza el exceso de fósforo exportando fertilizante granular, convirtiendo los pasivos de eliminación en fuentes de ingresos. Tales iniciativas refuerzan la seguridad a largo plazo en el mercado de abono orgánico enriquecido con fósforo.
Integración del Procesamiento de Estiércol con Proyectos de Conversión de Residuos Ganaderos en Energía
La integración de la digestión anaeróbica con la separación de nutrientes permite capturar tanto el valor energético como el valor fertilizante de una sola materia prima. Por ejemplo, las instalaciones de recuperación de valor de materiales en Wisconsin e Indiana procesan estiércol de ganado lechero para generar electricidad y recuperar digestato rico en fósforo, mejorando significativamente la economía del proyecto en comparación con el compostaje independiente. Los laboratorios vivientes TRAILS4SOIL de la Unión Europea demostraron que el estiércol digerido suministra una parte sustancial del fósforo disponible para las plantas que aporta el triple superfosfato, contribuyendo también con carbono estable. En 2024-2025, Synagro amplió el procesamiento de biosólidos en 30 sitios en los Estados Unidos, convirtiendo los lodos municipales en fertilizante peletizado. Además, las regulaciones hídricas actualizadas en el Reino Unido en 2025 ahora exigen planes de gestión de nutrientes en zonas vulnerables, apoyando la adopción de productos de digestato estandarizados. Estos desarrollos fortalecen colectivamente la confiabilidad del suministro en el mercado de abono orgánico enriquecido con fósforo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo en Comparación con los Fertilizantes Químicos Convencionales | -1.7% | Global, especialmente en África Subsahariana y el sur de Asia | Corto plazo (≤ 2 años) |
| Vida Útil Limitada y Desafíos de Almacenamiento | -1.0% | Cinturones tropicales húmedos en el sudeste asiático, América Central y África Occidental | Corto plazo (≤ 2 años) |
| Riesgos de Contaminación por Metales Pesados Provenientes de Algunas Corrientes de Residuos | -0.8% | Cuencas industriales en Europa del Este, China e India | Mediano plazo (2-4 años) |
| Falta de Estándares Globales para el Etiquetado del Contenido de Nutrientes | -0.6% | Mercados emergentes en todo el mundo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo en Comparación con los Fertilizantes Químicos Convencionales
El abono orgánico generalmente cuesta entre 1,5 y 2,5 veces más por kilogramo de fósforo disponible que el fosfato diamónico, una diferencia que reduce los márgenes de los pequeños agricultores. Los fertilizantes pueden representar el 40% de los costos de producción en partes del África Subsahariana, lo que obliga a los agricultores a priorizar la respuesta inmediata en rendimiento sobre la salud del suelo. El Centro Internacional de Desarrollo de Fertilizantes mezcla roca fosfórica local con compost bajo su programa Soil Values para reducir el costo de entrega, aunque los beneficios se acumulan solo después de dos o tres temporadas. Los esquemas de crédito cooperativo de India alivian algo de presión, pero conllevan riesgos de incumplimiento que limitan los volúmenes de préstamos. Hasta que los procesadores escalen sus operaciones, la prima seguirá pesando sobre la adopción en el mercado de abono orgánico enriquecido con fósforo.
Vida Útil Limitada y Desafíos de Almacenamiento
La humedad y la actividad microbiana degradan el estiércol no peletizado en pocos meses, requiriendo almacenamiento refrigerado o cubierto en climas húmedos. Los productos líquidos enfrentan pérdida de nitrógeno y precipitación de fósforo durante el tránsito, lo que limita su rango de distribución en regiones como el sudeste asiático y África Occidental. Las formas granulares muestran mejor desempeño, pero aún experimentan pérdidas significativas de fósforo con el tiempo en condiciones de alta humedad, a diferencia de las alternativas sintéticas, que tienen pérdidas mínimas. Si bien los recubrimientos de pellets pueden extender significativamente la vida útil, también generan precios más altos para el consumidor. Estos desafíos logísticos aumentan los riesgos de inventario en toda la cadena de valor del mercado de abono orgánico enriquecido con fósforo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
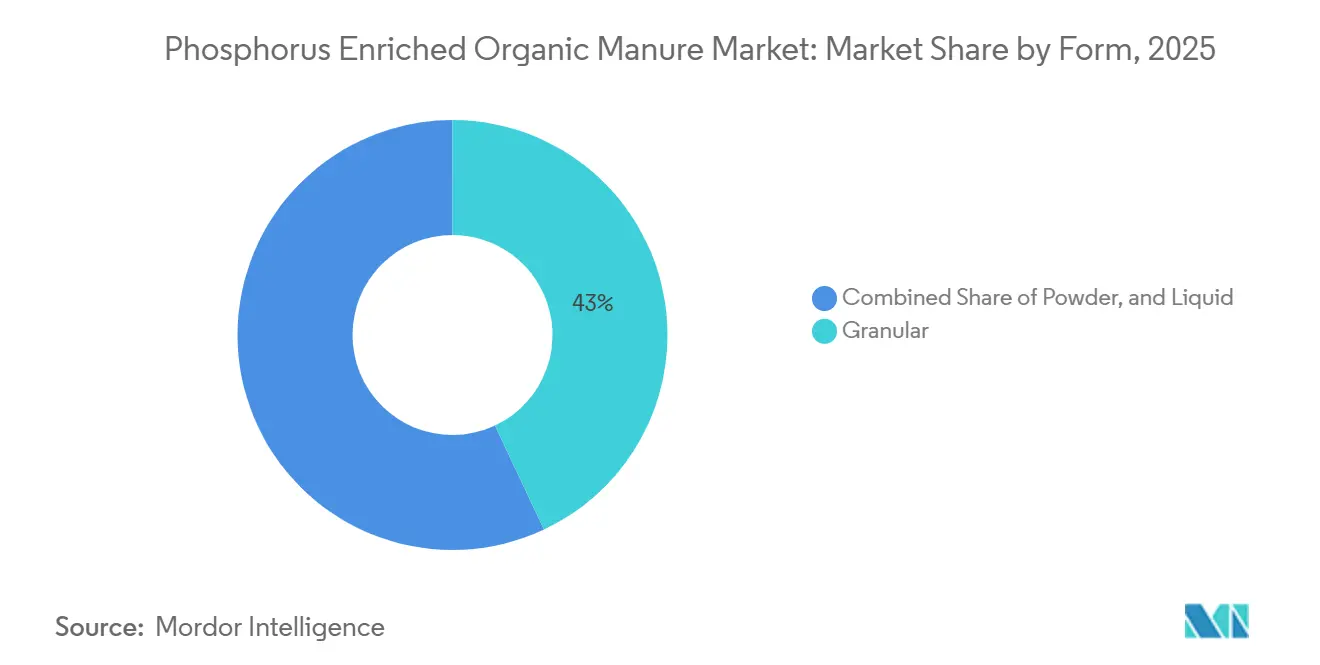
Dominio Granular Impulsado por la Infraestructura CooperativaLos productos granulares representaron el 43,0% de la participación del mercado de abono orgánico enriquecido con fósforo en 2026, la mayor participación, debido a que los almacenes de temperatura ambiente en India y China no pueden manejar líquidos sensibles a la temperatura. Estos sólidos se integran con las sembradoras de difusión existentes de los agricultores, evitando nuevas inversiones de capital. Los insumos en polvo cubren nichos de recubrimiento de semillas, pero incurren en penalizaciones por polvo y menor densidad de nutrientes. El suministro granular también se beneficia de menores costos de flete por unidad en comparación con las mezclas líquidas de alto contenido de agua. A medida que los avisos por teléfono inteligente difunden el uso de técnicas de tasa variable, el interés en el tamaño uniforme de los pellets está aumentando.
Se prevé que las formulaciones líquidas crezcan a una CAGR del 13,4% entre 2027 y 2032, la más rápida entre todas las formas, a medida que los sistemas de fertigación penetran en la horticultura de alto valor. Las líneas de goteo suministran fósforo disuelto directamente a las zonas radiculares, mejorando la eficiencia de uso en un 30% en suelos calcáreos. Los laboratorios vivos de la Unión Europea mostraron que los líquidos proporcionan una absorción un 15% más rápida en el cultivo de lechuga y espinaca. El lanzamiento en 2024 de Gromor Super Phosphate por parte de Coromandel International ilustra cómo los formatos híbridos de suspensión-gránulo sirven de puente en la transición de sólidos a líquidos. Estas dinámicas diversifican de manera constante el mercado de abono orgánico enriquecido con fósforo.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente:
El Dominio de la Materia Prima de Estiércol Animal Enfrenta la Aceleración de Origen VegetalLos productos derivados del estiércol animal representaron el 48,0% de la participación del mercado de abono orgánico enriquecido con fósforo en 2026, capturando la mayor participación debido a la disponibilidad de materia prima proveniente de sistemas ganaderos confinados. Las operaciones de producción lechera, porcina y avícola ya capturan los residuos en fosas, reduciendo los costos de recolección. El contenido de nutrientes es predecible, lo que respalda el etiquetado estandarizado que exigen los minoristas. Los biosólidos municipales añaden tonelaje incremental donde se gestionan los riesgos de contaminación industrial. Esta abundancia de materia prima sustenta el liderazgo actual en precios.
Se prevé que el compost de origen vegetal crezca a una CAGR del 14,1% entre 2027 y 2032, la más rápida entre todas las fuentes, a medida que las ciudades desvían los residuos verdes de los vertederos. Los inoculantes microbianos que solubilizan el fósforo duplican los niveles extraíbles sin adiciones de roca, aumentando así la densidad de nutrientes. Los proyectos piloto del Centro Internacional de Desarrollo de Fertilizantes en Etiopía demuestran que el compost de cáscara de café puede compensar las importaciones de fosfato diamónico. El mineral Polysulphate de ICL Group obtuvo la certificación orgánica en 2025, ofreciendo una alternativa libre de estiércol para los productores preocupados por los patógenos. La diversificación de fuentes mejora la resiliencia en el mercado de abono orgánico enriquecido con fósforo.
Por Aplicación:
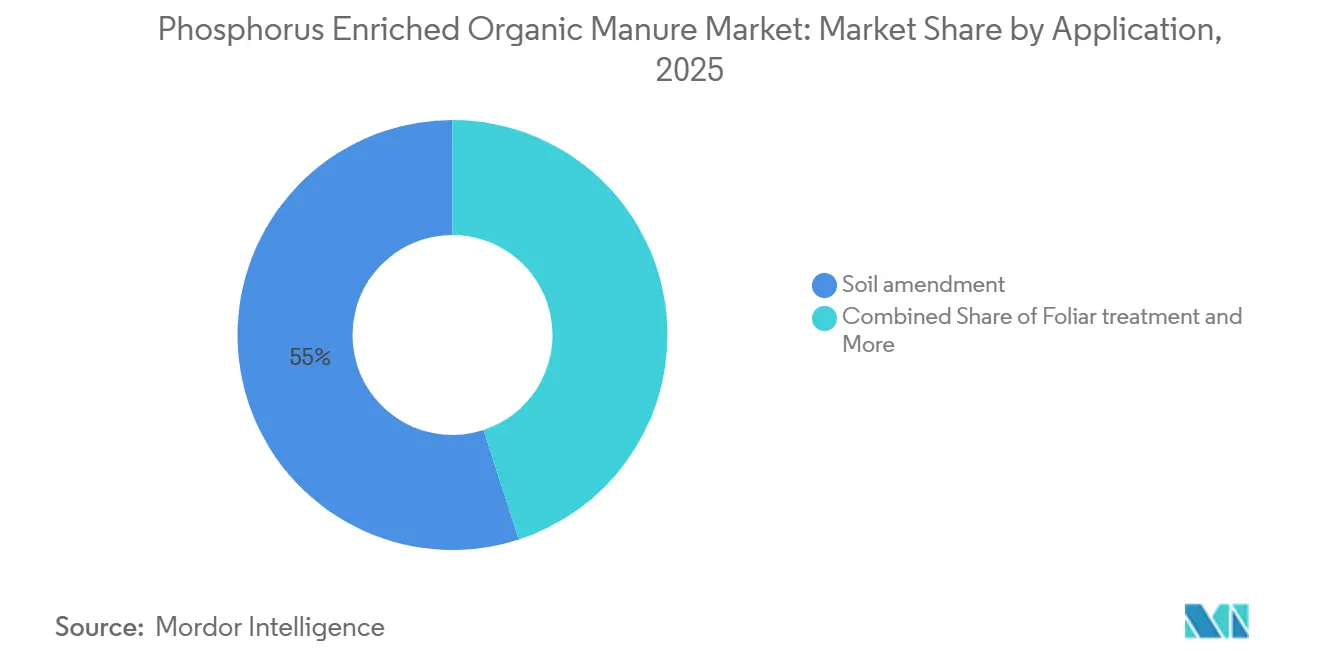
La Primacía de la Enmienda del Suelo Desafiada por las Ganancias en Eficiencia del Tratamiento FoliarLa enmienda del suelo representó el 55,0% de la participación del mercado de abono orgánico enriquecido con fósforo en 2026, ya que la aplicación superficial e incorporación fortalecen la materia orgánica al tiempo que suministran nutrientes. Los agricultores valoran el doble beneficio de la adición de carbono que los productos sintéticos no pueden igualar. Muchos organismos de certificación fomentan estrategias centradas en el suelo, reforzando la demanda. La familiaridad con los equipos y el manejo a granel anclan aún más el crecimiento. Este canal sigue siendo fundamental para el mercado de abono orgánico enriquecido con fósforo.
Se prevé que el tratamiento foliar crezca a una CAGR del 14,8% entre 2027 y 2032, la más rápida entre todas las aplicaciones. Investigaciones realizadas en España mostraron una eficiencia de uso un 40% mayor en cultivos de tomate en comparación con la aplicación al suelo. Las revisiones regulatorias de febrero de 2026 ahora permiten los pulverizados foliares de estruvita en la Unión Europea, ampliando los registros de productos. Los procesadores que dominen la ingeniería de partículas capturarán márgenes premium.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Cultivo:
El Dominio de Cereales y Granos Compensado por los Incentivos de Margen en Frutas y VerdurasLos cereales y granos representaron el 46,0% del tamaño del mercado de abono orgánico enriquecido con fósforo en 2026, convirtiéndolos en el segmento de consumo más grande del mercado de abono orgánico enriquecido con fósforo. Las siembras de arroz, trigo y maíz en Asia dependen del fósforo estable para sustentar variedades de alto rendimiento. Los canales cooperativos agrupan el abono granular con semillas y crédito, manteniendo alta la adopción entre los productores de cultivos básicos. Los cobeneficios del carbono en el suelo también se ajustan a los programas regenerativos en el Cinturón del Maíz de los Estados Unidos. La estabilidad del rendimiento sigue siendo el principal motivador.
Se prevé que las frutas y verduras crezcan a una CAGR del 15,2% entre 2027 y 2032, la más rápida entre todos los tipos de cultivo, porque las primas de precios orgánicos amortiguan los mayores costos de insumos. La lechuga, las bayas y los tomates de invernadero en California y Europa Occidental obtienen precios en finca significativamente más altos en comparación con sus contrapartes convencionales. Los sistemas de fertigación de precisión optimizan el suministro de nutrientes durante los períodos de mayor demanda, como el cuajado de frutos, para maximizar los rendimientos. En 2024, Yara International introdujo YaraMila Bio para atender este segmento de mercado especializado. El creciente consumo orientado a la salud continúa impulsando el crecimiento en esta área.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
La Primacía de las Ventas Directas Bajo Presión de las Plataformas DigitalesLas ventas directas representaron el 62,0% de la participación del mercado de abono orgánico enriquecido con fósforo en 2026, la mayor ruta en el mercado de abono orgánico enriquecido con fósforo, debido a los servicios integrados de crédito y extensión agrícola. Las sociedades rurales de India y las cooperativas de suministro de China vinculan las ventas de fertilizantes a la comercialización de cultivos, generando lealtad. Los envíos granulares a granel también se adaptan a los desvíos ferroviarios gestionados por estas entidades. Su poder de negociación asegura un suministro estable para los pequeños agricultores. El capital de confianza sigue siendo difícil de replicar para los nuevos participantes.
Se prevé que los canales en línea y minoristas crezcan a una CAGR del 18,5% entre 2027 y 2032, la más rápida entre todos los canales de distribución. Las plataformas digitales revelan precios y calificaciones en tiempo real, añadiendo transparencia que los pequeños agricultores valoran. La iniciativa de datos de suelos de Noruega en 2025 impulsa el asesoramiento sobre fósforo basado en aplicaciones en Ghana y Kenia, orientando a los agricultores hacia el comercio electrónico. La empresa conjunta en California de Limoneira y Agromin en 2026 combinará pedidos en línea con recogida en tiendas de jardinería. El cambio diversifica el riesgo de la ruta al mercado en el mercado de abono orgánico enriquecido con fósforo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Abono Orgánico Enriquecido con Fósforo en APAC
Asia-Pacífico representó el 42,0% de los ingresos del mercado de abono orgánico enriquecido con fósforo en 2026. El programa de recompensas de India en 2024 reembolsa a los estados que sustituyen los productos sintéticos, reduciendo el costo de entrega a las cooperativas. La directiva de China para reciclar una proporción significativa del estiércol ganadero para 2025 apoya el establecimiento de nuevas plantas de pellets mediante sustanciales subsidios de capital. Las ventas de nutrientes especiales de Coromandel International aumentaron en 2025 en los cinturones de arroz y caña de azúcar. Japón y Corea del Sur aplican normas de recuperación de fósforo, lo que ancla una demanda constante de estruvita.
Mercado de Abono Orgánico Enriquecido con Fósforo en África
Se prevé que África sea el mercado regional de más rápido crecimiento, con una CAGR del 11,0% entre 2027 y 2032. La política orgánica de Kenia en 2024 redujo el tiempo de certificación a seis meses, desbloqueando la capacidad de procesamiento local. Las normas de etiquetado de Sudáfrica en 2024 exponen el compost de calidad inferior, impulsando la participación de los proveedores que cumplen con los requisitos. OCP Group financió centros de mezcla en Kenia, Etiopía y Nigeria en 2024 para combinar roca marroquí con residuos locales. El programa Soil Values del Centro Internacional de Desarrollo de Fertilizantes cubre a dos millones de agricultores del Sahel, ampliando la huella del mercado de abono orgánico enriquecido con fósforo.
Mercado de Abono Orgánico Enriquecido con Fósforo en América del Norte y Europa
Se proyecta que América del Norte y Europa experimenten CAGRs significativas en el mercado de abono orgánico enriquecido con fósforo. Según el Departamento de Agricultura de los Estados Unidos (USDA), se proyecta que las subvenciones de 2024 reduzcan los períodos de recuperación del procesamiento de estiércol a menos de cinco años, acelerando así las adiciones de capacidad. Es probable que estas subvenciones alienten a los agricultores y productores a adoptar tecnologías avanzadas de procesamiento de estiércol, impulsando aún más el crecimiento del mercado. En 2026, la Unión Europea levantará los límites de aplicación para el estiércol procesado, lo que se anticipa que aumentará el volumen del mercado. Se espera que este cambio regulatorio proporcione mayor flexibilidad a los agricultores en la utilización del estiércol procesado, mejorando su adopción en toda la región. Además, las consultas en el Reino Unido tienen como objetivo agilizar los registros para 2027, lo que podría simplificar los procesos de cumplimiento y apoyar la expansión del mercado.
Panorama Competitivo
Concentración del Mercado
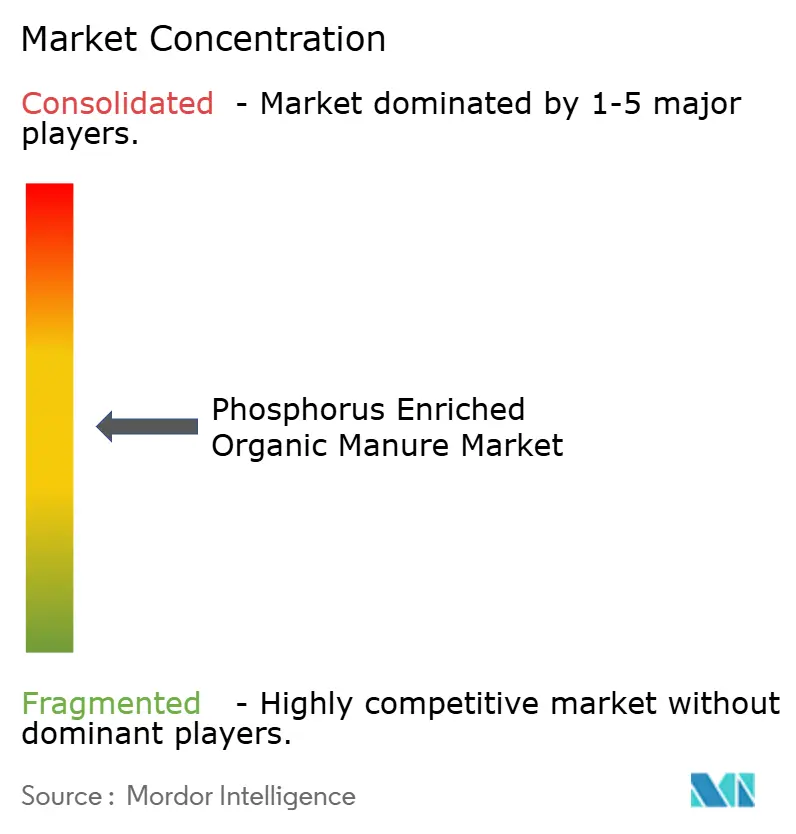
El mercado de abono orgánico enriquecido con fósforo estaba moderadamente consolidado en 2026. Coromandel International Limited lideró el sector, utilizando sus ampliadas plantas en Andhra Pradesh para asegurar un suministro constante de materia prima de estiércol avícola y atender los cinturones de arroz y caña de azúcar. ICL Group Ltd. le siguió de cerca y aprovechó su línea de productos Polysulphate, certificada en la Unión Europea y América del Norte en 2025, para acceder a programas regenerativos que valoran el fósforo de liberación lenta. Ambos líderes combinan productos de marca con servicios de apoyo agronómico que vinculan a los productores en contratos de múltiples temporadas y defienden el poder de fijación de precios.
OCP Group se concentra en mezclar roca fosfórica marroquí con residuos compostados localmente en Kenia, Etiopía y Nigeria, un modelo que reduce los costos de flete y se alinea con proyectos de salud del suelo financiados por donantes. Yara International ASA amplió su gama YaraMila Bio en 2025 para atender la horticultura de alto margen y posicionó herramientas de asesoramiento digital para impulsar las ventas recurrentes. The Mosaic Company escaló su división de biociencias para comercializar inoculantes microbianos que aumentan la solubilización del fósforo, diferenciándose en el rendimiento biológico en lugar del contenido de nutrientes a granel. Estas tres empresas enfatizan formulaciones específicas por región y asociaciones con cooperativas para profundizar la penetración más allá de sus bases tradicionales de fertilizantes sintéticos.
En el conjunto del grupo, las ampliaciones de capacidad, las solicitudes de patentes y las adquisiciones específicas señalan una agenda de crecimiento agresiva que ampliará el mercado en su conjunto. Las inversiones en la integración de residuos en energía reducen los costos de producción y generan nuevas fuentes de ingresos a partir del biogás, mejorando la economía de los proyectos de recuperación de nutrientes. Los proyectos piloto de trazabilidad mediante cadena de bloques y el cumplimiento más estricto de los requisitos de pruebas de metales pesados posicionan a los líderes para capturar segmentos de precio premium vinculados a la certificación orgánica. A medida que los gobiernos endurecen las normas de sostenibilidad y ofrecen subsidios para nutrientes circulares, estas empresas están bien posicionadas para acelerar la adopción y ampliar la demanda hasta 2032.
Líderes de la Industria de Abono Orgánico Enriquecido con Fósforo
-
Coromandel International Limited
-
ICL Group Ltd.
-
OCP Group
-
Yara International ASA
-
The Mosaic Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Abono Orgánico Enriquecido con Fósforo Empresas cubiertas en este informe
- Coromandel International Limited
- ICL Group Ltd.
- OCP Group
- Yara International ASA
- The Mosaic Company
- Fertoz Limited
- Perfect Blend, LLC
- Sustane Natural Fertilizer, Inc.
- AgroLiquid
- Midwestern BioAg, Inc.
- Rovensa Group
- Lallemand Plant Care
- Italpollina S.p.A
- Symborg S.L.
- Rizobacter Argentina S.A.
Desarrollos recientes de la industria en Mercado de Abono Orgánico Enriquecido con Fósforo
- Abril de 2026: Limoneira Company y Agromin formaron una empresa conjunta de compostaje en el condado de Ventura que procesará residuos de cítricos y estiércol de ganado lechero en enmiendas enriquecidas con fósforo. La capacidad adicional elevará el suministro regional de insumos orgánicos certificados, apoyando un crecimiento más rápido del mercado entre los productores hortícolas de California.
- Marzo de 2026: El proyecto Biorefine de la Unión Europea (UE) demostró la recuperación de estruvita a costos competitivos a partir de purines de cerdo en Dinamarca, España y Polonia. La prueba de paridad comercial reduce los costos de materias primas y se anticipa que acelerará la adopción de productos de fósforo reciclado en toda Europa.
- Mayo de 2025: SOILCO adquirió Martins Fertilizers para expandir la distribución de compost orgánico en Queensland y Nueva Gales del Sur. La consolidación mejora la escala de producción y la eficiencia logística, permitiendo precios más competitivos que deberían estimular la demanda en el mercado australiano.
Alcance del Informe Global del Mercado de Abono Orgánico Enriquecido con Fósforo
El abono orgánico enriquecido con fósforo es un fertilizante rico en nutrientes y respetuoso con el medio ambiente, creado mediante el compostaje de roca fosfórica de alta calidad con materiales orgánicos como estiércol o compost. El Informe del Mercado de Abono Orgánico Enriquecido con Fósforo está segmentado por Forma (Granular, Polvo, Líquido), Fuente (Derivado de Estiércol Animal, Compost de Origen Vegetal, Derivado de Residuos Municipales), Aplicación (Enmienda del Suelo, Tratamiento Foliar, Recubrimiento de Semillas), Tipo de Cultivo (Cereales y Granos, Frutas y Verduras, Oleaginosas y Legumbres), Canal de Distribución (Ventas Directas/Cooperativas, Minorista y En Línea) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Granular |
| Polvo |
| Líquido |
| Derivado de Estiércol Animal |
| Compost de Origen Vegetal |
| Derivado de Residuos Municipales |
| Enmienda del Suelo |
| Tratamiento Foliar |
| Recubrimiento de Semillas |
| Cereales y Granos |
| Frutas y Verduras |
| Oleaginosas y Legumbres |
| Ventas Directas |
| Minorista y En Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Kenia | |
| Resto de África |
| Por Forma | Granular | |
| Polvo | ||
| Líquido | ||
| Por Fuente | Derivado de Estiércol Animal | |
| Compost de Origen Vegetal | ||
| Derivado de Residuos Municipales | ||
| Por Aplicación | Enmienda del Suelo | |
| Tratamiento Foliar | ||
| Recubrimiento de Semillas | ||
| Por Tipo de Cultivo | Cereales y Granos | |
| Frutas y Verduras | ||
| Oleaginosas y Legumbres | ||
| Por Canal de Distribución | Ventas Directas | |
| Minorista y En Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de abono orgánico enriquecido con fósforo?
El mercado de abono orgánico enriquecido con fósforo fue valorado en 2,65 mil millones de USD en 2026 y se prevé que alcance 4,75 mil millones de USD en 2032.
¿A qué velocidad se proyecta que crezca el mercado de abono orgánico enriquecido con fósforo?
Se prevé que el mercado crezca a una CAGR del 9,92% entre 2027 y 2032.
¿Qué forma tiene la mayor participación de mercado?
Los productos granulares representaron la mayor participación del mercado de abono orgánico enriquecido con fósforo en 2026, con el 43,0%.
¿Qué segmento de cultivo se prevé que crezca más rápido?
Se prevé que las frutas y verduras crezcan más rápido, con una CAGR del 15,2% entre 2027 y 2032.
¿Qué región muestra las perspectivas de crecimiento más sólidas?
Se prevé que África lidere con una CAGR del 13,0% hasta 2031, impulsada por programas de salud del suelo financiados por donantes y nuevas inversiones en mezcla.
¿Quiénes son los actores clave que dan forma a la dinámica competitiva?
Empresas como Coromandel International Limited, ICL Group Ltd., OCP Group, Yara International ASA y The Mosaic Company en conjunto tuvieron una participación de ingresos del 42% en 2025 e impulsan la innovación tecnológica en el mercado, según cita Mordor Intelligence.