
Marktgröße und Marktanteil für phosphorangereicherten organischen Dünger
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.96 Milliarden US-Dollar |
| Marktgröße (2032) | 4.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.92 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für phosphorangereicherten organischen Dünger von Mordor Intelligence
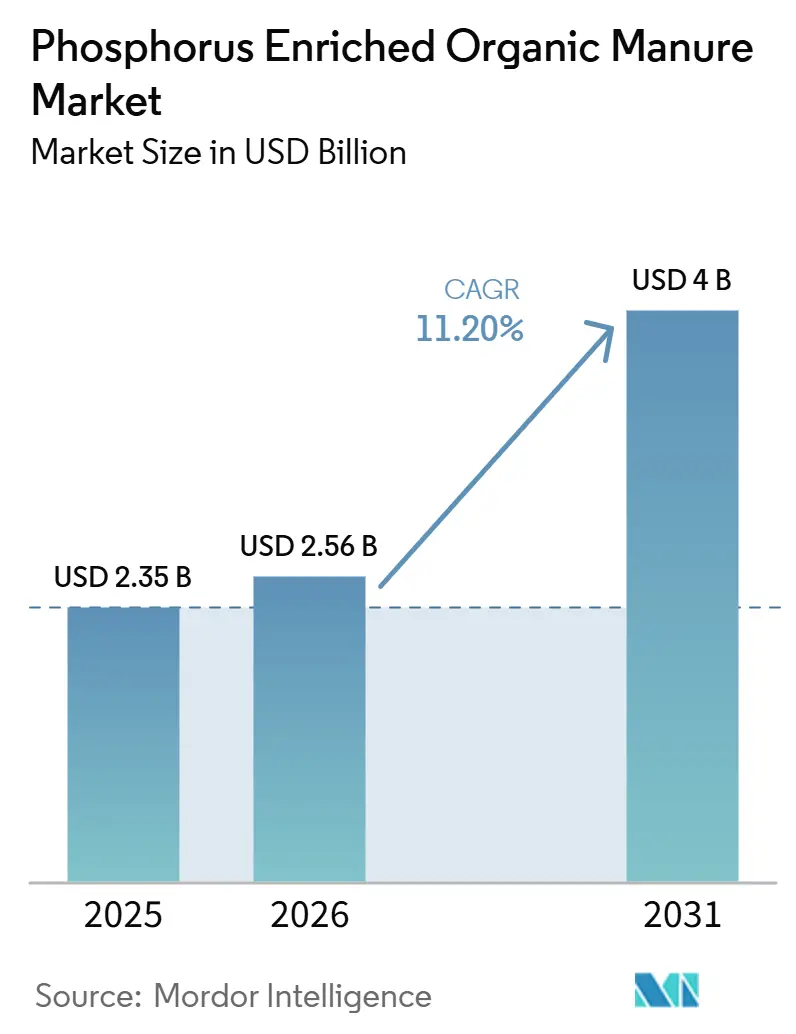
Der Markt für Phosphor-angereichertes organisches Düngemittel wurde im Jahr 2026 auf 2,65 Milliarden USD bewertet und soll von 2,96 Milliarden USD im Jahr 2027 auf 4,75 Milliarden USD bis 2032 wachsen, mit einer CAGR von 9,92 % von 2027 bis 2032. Die zunehmende politische Unterstützung, die Tiermist und kommunale Klärschlämme in zertifizierte Düngemittel umlenkt, leitet Kapital um, das einst für synthetische Phosphatanlagen reserviert war. Die Wettbewerbspositionierung entwickelt sich weiter, da Verarbeiter die Phosphorgewinnung mit der Biogaserzeugung kombinieren und so die Gestehungskosten der Rückgewinnung senken. Die Region Asien-Pazifik bleibt ein wichtiger Umsatztreiber, unterstützt durch öffentliche Subventionen, die dazu beitragen, die Preislücke zu Diammoniumphosphat zu schließen. Afrika weist derweil das höchste Wachstumspotenzial auf, angetrieben durch die Ausweitung von geberfinanzierten Bodengesundheitsprogrammen. In Europa, Japan und Südkorea veranlassen Versorgungsrisiken im Zusammenhang mit schwindenden Reserven an hochwertigem Phosphatgestein die Einführung zirkulärer Nährstoffmodelle, wobei die Phosphorrückgewinnung aus Klärschlamm in diesen Regionen mittlerweile verpflichtend ist.
Wichtigste Erkenntnisse des Berichts
- Nach Form entfielen 2026 43,0 % des Marktanteils für Phosphor-angereichertes organisches Düngemittel auf Granulatprodukte, während flüssige Formulierungen voraussichtlich mit einer CAGR von 13,4 % von 2027 bis 2032 wachsen werden und damit das am schnellsten wachsende Formsegment darstellen.
- Nach Quelle entfielen 2026 48,0 % der Marktgröße für Phosphor-angereichertes organisches Düngemittel auf Produkte aus Tiermist, während pflanzenbasierter Kompost voraussichtlich mit einer CAGR von 14,1 % von 2027 bis 2032 wachsen wird und damit das am schnellsten wachsende Quellsegment darstellt.
- Nach Anwendung stellte die Bodenverbesserung 2026 das führende Anwendungssegment dar und entfiel auf 55,0 % des Marktanteils für Phosphor-angereichertes organisches Düngemittel. Die Blattbehandlung soll mit der schnellsten Rate wachsen, mit einer CAGR von 14,8 % von 2027 bis 2032.
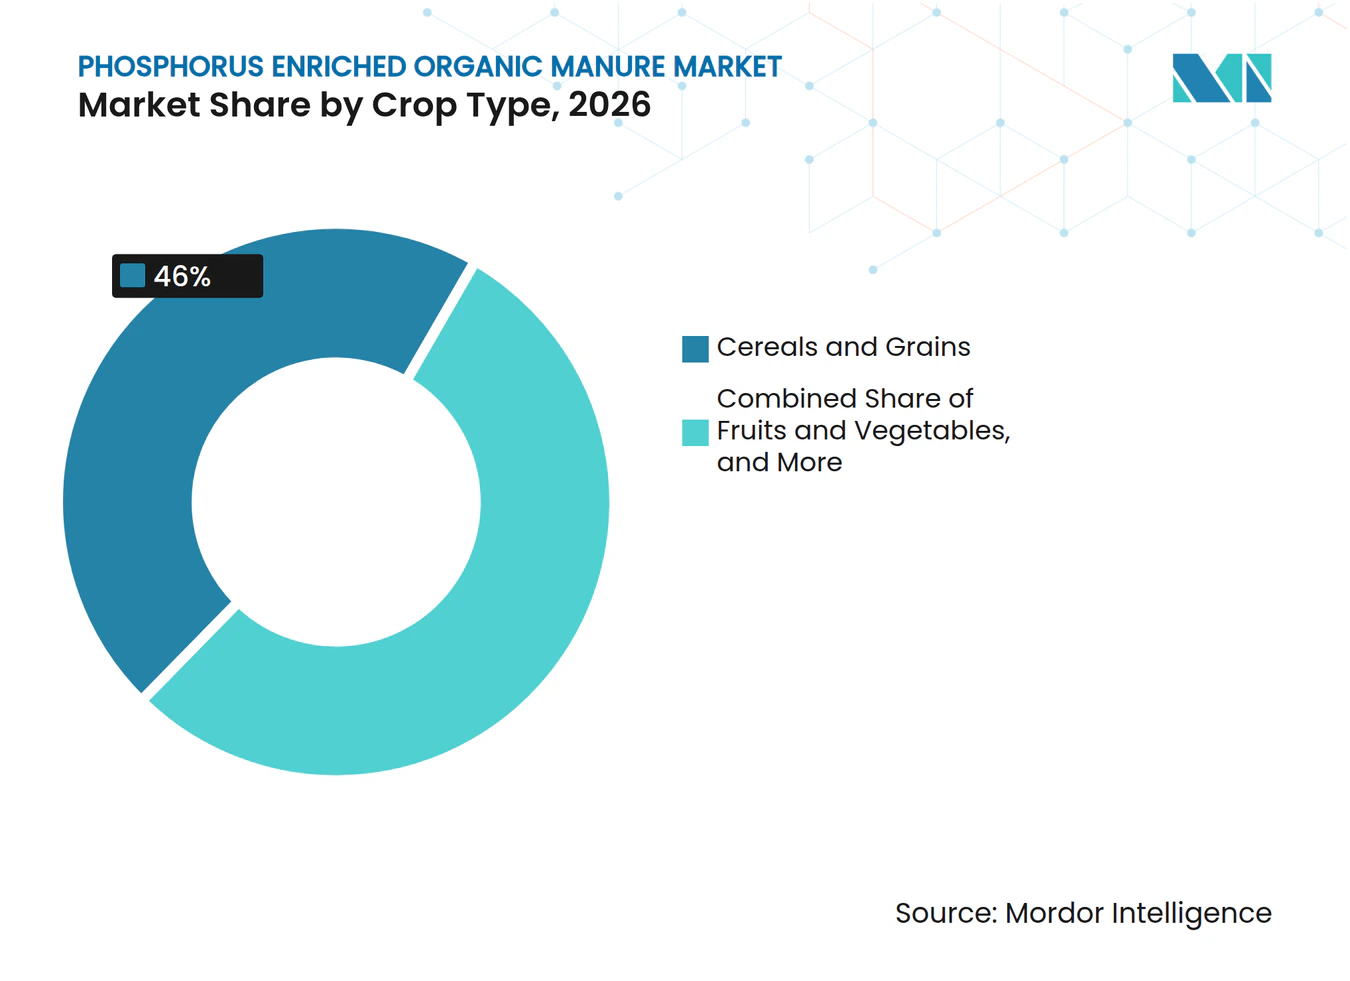
- Nach Kulturpflanzenart hielten Getreide und Körner 2026 mit 46,0 % den größten Anteil am Markt für Phosphor-angereichertes organisches Düngemittel. Obst und Gemüse sollen unter allen Kulturpflanzenarten die höchste CAGR verzeichnen, mit 15,2 % von 2027 bis 2032.
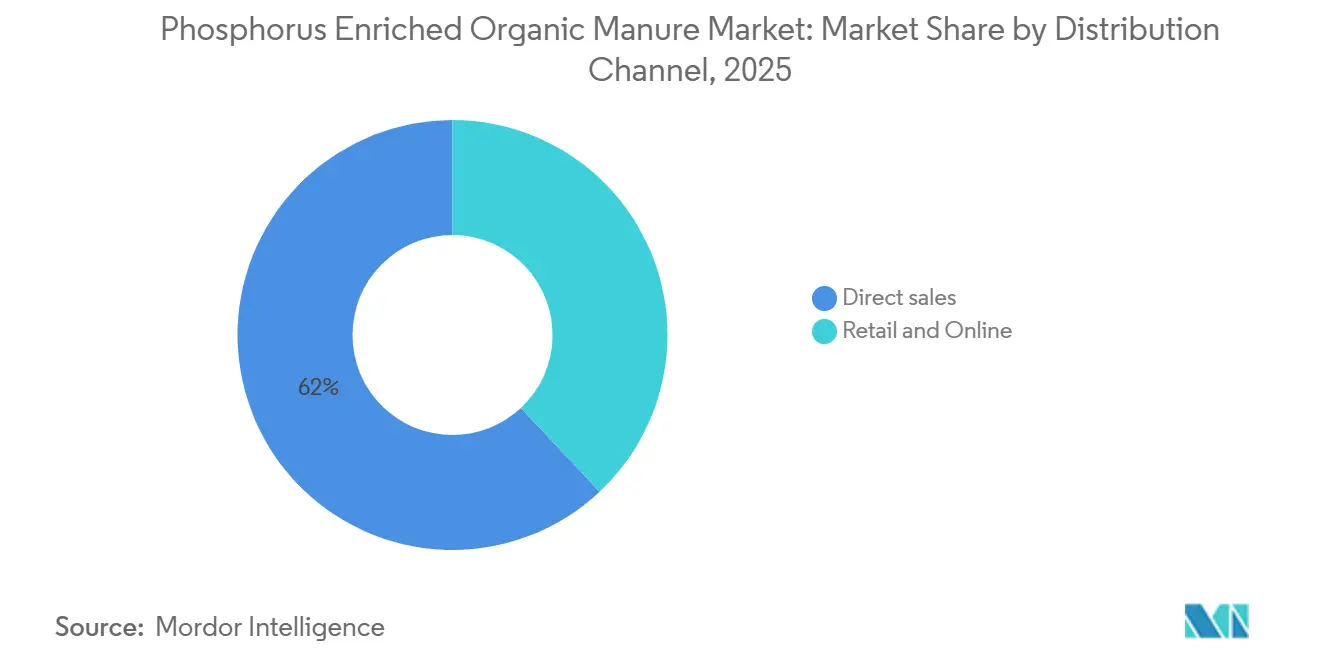
- Nach Vertriebskanal stellte der Direktvertrieb 2026 mit 62,0 % den größten Anteil am Markt für Phosphor-angereichertes organisches Düngemittel dar. Online- und Einzelhandelskanäle sollen mit einer CAGR von 18,5 % von 2027 bis 2032 das schnellste Wachstum verzeichnen.
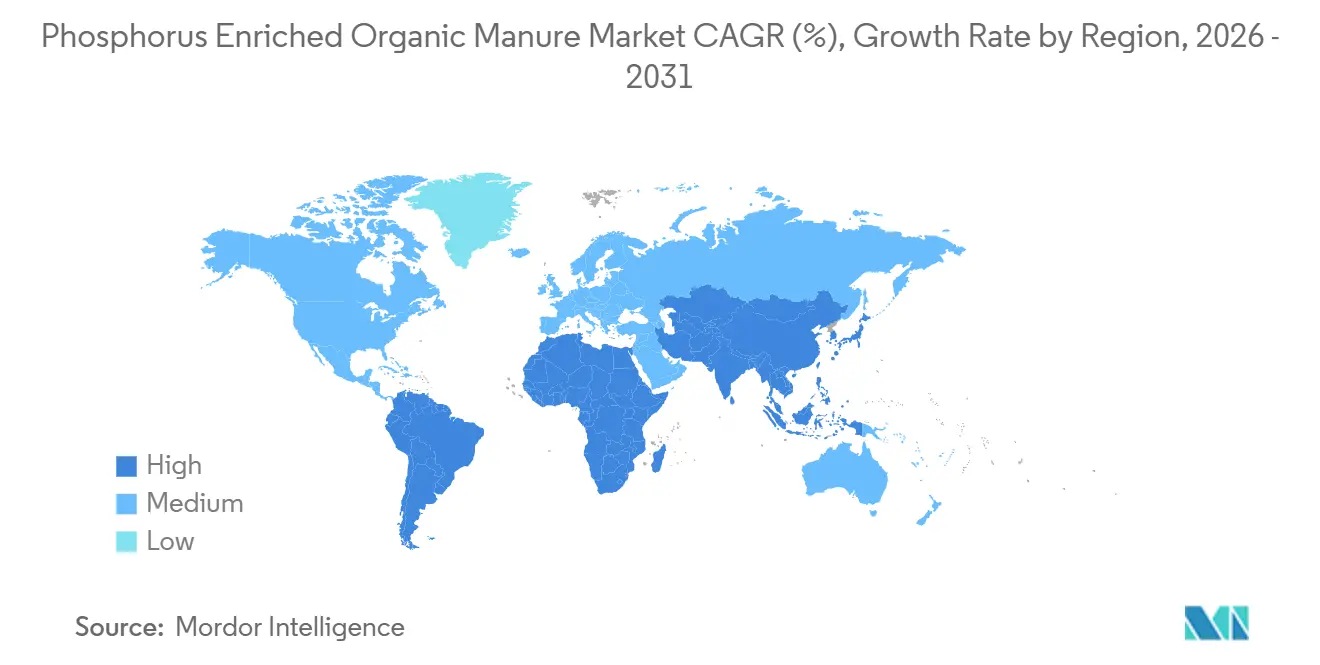
- Nach Geografie führte Asien-Pazifik den Markt für Phosphor-angereichertes organisches Düngemittel im Jahr 2026 an und entfiel auf 42,0 % des Marktumsatzes. Afrika soll die am schnellsten wachsende Region sein, mit einer CAGR von 11,0 % von 2027 bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung nachhaltiger Landwirtschaftspraktiken | +2.8% | Global, mit der stärksten Verbreitung in der Europäischen Union, den Vereinigten Staaten und den Bio-Zonen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen und unterstützende Maßnahmen für organische Düngemittel | +2.1% | Indien, China, Afrika südlich der Sahara und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Schwindende Phosphatgestein-Reserven treiben die Phosphorrückgewinnung voran | +1.9% | Importabhängige Regionen in Europa und Nordostasien | Langfristig (≥ 4 Jahre) |
| Integration der Mistverarbeitung mit Tierhaltungsabfall-zu-Energie-Projekten | +1.3% | Nordamerika, Europa, Brasilien und chinesische Viehzuchtgürtel | Mittelfristig (2–4 Jahre) |
| Entstehung von Biokohle-gemischten Phosphor-angereicherten Pellets | +0.8% | Pazifischer Nordwesten, Skandinavien und Australien | Langfristig (≥ 4 Jahre) |
| Blockchain-basierte Rückverfolgbarkeit steigert Premiumpreise | +0.6% | Westeuropa, Kalifornien und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung nachhaltiger Landwirtschaftspraktiken
Regenerative Protokolle, die organische Bodensubstanz priorisieren, rücken phosphorangereicherten Dünger in den Mittelpunkt der konventionellen Pflanzenernährung. Das Forschungsinstitut für biologischen Landbau meldete 98,9 Millionen Hektar unter zertifizierter ökologischer Bewirtschaftung im Jahr 2024, eine Anbaufläche, die synthetisches Superphosphat verbietet[1]. Indiens 2023 gestartetes Programm zur Förderung alternativer Nährstoffe für das Agrarmanagement mit Vergütungsanreizen erstattet Bundesstaaten, die Landwirte auf organische Betriebsmittel umstellen, und verringert so die Preislücke auf Dorfebene. Chinas Vierzehnter Fünfjahresplan verpflichtet Provinzen, bis 2025 80 % des Viehdungs zu verarbeiten, und subventioniert die Hälfte der Kosten für Kompostierungs- und Pelletierungsanlagen. Da Öko-Zertifizierungsprüfungen drei Jahre dauern, sind Landwirte, die mit der Umstellung beginnen, durch mehrjährige Nachfragepipelines weitgehend vor Spotpreisen geschützt. Diese strukturellen Faktoren sichern Abnahmeverträge und stabilisieren die Cashflows für Verarbeiter im Markt für phosphorangereicherten organischen Dünger.
Staatliche Subventionen und unterstützende Maßnahmen für organische Düngemittel
Direkte Fiskalprogramme komprimieren historische Preisaufschläge gegenüber synthetischen Phosphaten. Im Dezember 2024 vergab das Landwirtschaftsministerium der Vereinigten Staaten (USDA) 116 Millionen USD an 41 Projekte zur Umwandlung von Dung in Düngemittel und verkürzte die Amortisationszeiten von acht auf unter fünf Jahre[2]. Kenias nationale Richtlinie für ökologischen Landbau 2024 halbierte die Zertifizierungsfristen auf sechs Monate und ermöglicht es lokalen Verarbeitern, importierte Mischungen herauszufordern. Die Änderungen des südafrikanischen Düngemittelgesetzes von 2024 schreiben die Phosphorkennzeichnung vor, decken Kompost mit geringem Nährstoffgehalt auf und begünstigen konforme Lieferanten. Brasiliens nationaler Plan für ökologischen Landbau 2024 bietet zinsgünstige Darlehen für Anlagen, die Zuckerrohrtrester und Geflügelstreu verarbeiten – reichlich vorhandene Reststoffe in São Paulo und Paraná. Diese Maßnahmen erweitern insgesamt die adressierbare Kundenbasis im Markt für phosphorangereicherten organischen Dünger.
Schwindende Phosphatgestein-Reserven treiben die Phosphorrückgewinnung voran
Die globale Abhängigkeit von endlichen Gesteinslagerstätten macht Dung zu einem strategischen Nährstoffgut. Marokko kontrolliert rund 70 % der bekannten hochwertigen Reserven, was Japan und Südkorea dazu veranlasst hat, die Phosphorrückgewinnung aus Klärschlamm gesetzlich zu verankern[3]. Ostara Nutrient Recovery Technologies erweiterte seine Kristallisationsanlagen im Jahr 2024 und produziert Crystal Green zu Kosten, die mit denen von Tripelsuperphosphat wettbewerbsfähig sind. Der Agrifirm Manure Investment Fund der Niederlande monetarisiert überschüssigen Phosphor durch den Export von Granulat-Düngemitteln und wandelt Entsorgungsverbindlichkeiten in Einnahmequellen um. Solche Initiativen stärken die langfristige Versorgungssicherheit im Markt für phosphorangereicherten organischen Dünger.
Integration der Dungverarbeitung mit Projekten zur Energiegewinnung aus Viehabfällen
Die Integration von Biogasanlagen mit Nährstofftrennung ermöglicht die gleichzeitige Gewinnung von Energie und Düngemittelwert aus einem einzigen Ausgangsstoff. So verarbeiten beispielsweise MVR-Anlagen in Wisconsin und Indiana Milchviehdung zur Stromerzeugung und gewinnen phosphorreichen Gärrückstand zurück, was die Projektökonomie im Vergleich zur eigenständigen Kompostierung erheblich verbessert. Die Living Labs des TRAILS4SOIL-Projekts der Europäischen Union zeigten, dass vergärter Dung einen wesentlichen Anteil des pflanzenverfügbaren Phosphors liefert, der durch Tripelsuperphosphat bereitgestellt wird, und gleichzeitig stabilen Kohlenstoff beiträgt. In den Jahren 2024–2025 erweiterte Synagro die Klärschlammverarbeitung an 30 Standorten in den Vereinigten Staaten und wandelte kommunalen Schlamm in pelletierten Dünger um. Darüber hinaus schreiben aktualisierte Wasservorschriften im Vereinigten Königreich aus dem Jahr 2025 nun Nährstoffmanagementpläne in gefährdeten Zonen vor und unterstützen die Einführung standardisierter Gärrückstandsprodukte. Diese Entwicklungen stärken insgesamt die Versorgungszuverlässigkeit im Markt für phosphorangereicherten organischen Dünger.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten im Vergleich zu herkömmlichen chemischen Düngemitteln | -1.7% | Global, insbesondere in Afrika südlich der Sahara und Südasien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Haltbarkeit und Lagerungsherausforderungen | -1.0% | Feuchte tropische Gürtel in Südostasien, Mittelamerika und Westafrika | Kurzfristig (≤ 2 Jahre) |
| Risiken der Schwermetallkontamination aus bestimmten Abfallströmen | -0.8% | Industrielle Einzugsgebiete in Osteuropa, China und Indien | Mittelfristig (2–4 Jahre) |
| Fehlende globale Standards für die Kennzeichnung des Nährstoffgehalts | -0.6% | Schwellenmärkte weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten im Vergleich zu konventionellen chemischen Düngemitteln
Organischer Dünger kostet typischerweise das 1,5- bis 2,5-Fache pro Kilogramm verfügbaren Phosphors im Vergleich zu Diammoniumphosphat – ein Unterschied, der die Margen von Kleinbauern belastet. Düngemittel können in Teilen Afrikas südlich der Sahara bis zu 40 % der Produktionskosten ausmachen, was Landwirte dazu zwingt, unmittelbaren Ertragszuwachs gegenüber der Bodengesundheit zu priorisieren. Das Internationale Zentrum für Düngemittelentwicklung mischt lokales Rohphosphat mit Kompost im Rahmen seines Soil-Values-Programms, um die Lieferkosten zu senken, doch die Vorteile stellen sich erst nach zwei oder drei Saisons ein. Indiens genossenschaftliche Kreditprogramme lindern den Druck etwas, sind jedoch mit Ausfallrisiken verbunden, die das Kreditvolumen begrenzen. Solange Verarbeiter nicht skalieren, wird der Aufpreis die Akzeptanz im Markt für phosphorangereicherten organischen Dünger weiterhin belasten.
Begrenzte Haltbarkeit und Lagerungsherausforderungen
Feuchtigkeit und mikrobielle Aktivität bauen nicht pelletierten Dünger innerhalb weniger Monate ab, was in feuchten Klimazonen eine gekühlte oder überdachte Lagerung erfordert. Flüssigprodukte sind während des Transports mit Stickstoffverlusten und Phosphorausfällungen konfrontiert, was ihre Vertriebsreichweite in Regionen wie Südostasien und Westafrika einschränkt. Granulatformen zeigen eine bessere Leistung, erleiden jedoch unter Hochfeuchtigkeitsbedingungen im Laufe der Zeit noch erhebliche Phosphorverluste, anders als synthetische Alternativen mit minimalen Verlusten. Während Pelletbeschichtungen die Haltbarkeit erheblich verlängern können, führen sie auch zu höheren Verbraucherpreisen. Diese logistischen Herausforderungen erhöhen die Lagerrisiken entlang der gesamten Wertschöpfungskette im Markt für phosphorangereicherten organischen Dünger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
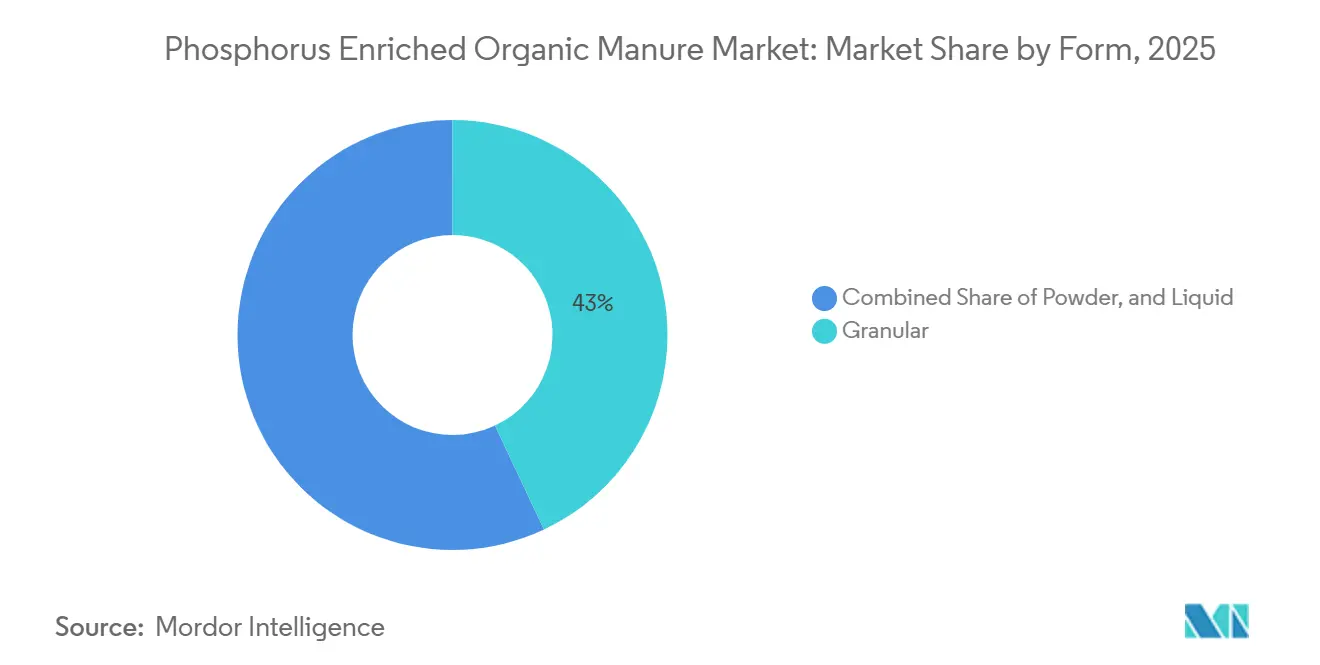
Dominanz von Granulat durch genossenschaftliche InfrastrukturGranulatprodukte entfielen 2026 mit 43,0 % auf den größten Anteil am Markt für Phosphor-angereichertes organisches Düngemittel, da Umgebungstemperatur-Lagerhäuser in Indien und China keine temperaturempfindlichen Flüssigkeiten handhaben können. Diese Feststoffe lassen sich in die vorhandenen Breitstreugeräte der Landwirte integrieren und vermeiden neue Kapitalausgaben. Pulverförmige Inputs füllen Nischen bei der Saatgutbeschichtung, verursachen jedoch Staub und Nachteile bei der Nährstoffdichte. Das Granulatangebot profitiert auch von niedrigeren Frachtkosten pro Einheit im Vergleich zu wasserreichen Flüssigmischungen. Da Smartphone-Beratungen die Nutzung von Techniken mit variabler Ausbringungsrate verbreiten, steigt das Interesse an einheitlicher Pelletgröße.
Flüssige Formulierungen sollen von 2027 bis 2032 mit einer CAGR von 13,4 % wachsen, dem schnellsten unter allen Formen, da Fertigationssysteme in den hochwertigen Gartenbau vordringen. Tropfleitungen liefern gelösten Phosphor direkt in die Wurzelzonen und verbessern die Nutzungseffizienz in kalkhaltigen Böden um 30 %. Lebende Labore der Europäischen Union zeigten, dass Flüssigkeiten beim Anbau von Salat und Spinat eine um 15 % schnellere Aufnahme ermöglichen. Die Einführung des Gromor Super Phosphate durch Coromandel International im Jahr 2024 veranschaulicht, wie hybride Aufschlämmungs-Granulat-Formate den Übergang von Feststoffen zu Flüssigkeiten überbrücken. Diese Dynamiken diversifizieren den Markt für Phosphor-angereichertes organisches Düngemittel stetig.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Dominanz von Tierdung als Ausgangsstoff steht pflanzlicher Beschleunigung gegenüberAus Tiermist gewonnene Produkte entfielen 2026 mit 48,0 % auf den größten Anteil am Markt für Phosphor-angereichertes organisches Düngemittel, da aus Intensivtierhaltungssystemen leicht verfügbare Rohstoffe vorhanden sind. Milch-, Schweine- und Geflügelbetriebe erfassen Abfälle bereits in Gruben, was die Sammelkosten senkt. Der Nährstoffgehalt ist vorhersehbar und unterstützt eine standardisierte Kennzeichnung, die der Einzelhandel fordert. Kommunale Klärschlämme liefern zusätzliche Tonnagen, wo Risiken industrieller Kontamination gemanagt werden. Dieser Rohstoffreichtum untermauert die aktuelle Preisführerschaft.
Pflanzenbasierter Kompost soll von 2027 bis 2032 mit einer CAGR von 14,1 % wachsen, dem schnellsten unter allen Quellen, da Städte Grünabfälle von Deponien umleiten. Mikrobielle Impfstoffe, die Phosphor solubilisieren, verdoppeln die extrahierbaren Mengen ohne Gesteinsbeimischungen und erhöhen so die Nährstoffdichte. Pilotprojekte des International Fertilizer Development Center in Äthiopien zeigen, dass Kaffeeschalenkompost Importe von Diammoniumphosphat ersetzen kann. ICL Groups Polysulphate-Mineral erhielt 2025 den Biostatus und bietet eine mistfreie Alternative für Anbauer, die Krankheitserreger scheuen. Diversifizierte Beschaffung stärkt die Widerstandsfähigkeit im Markt für Phosphor-angereichertes organisches Düngemittel.
Nach Anwendung:
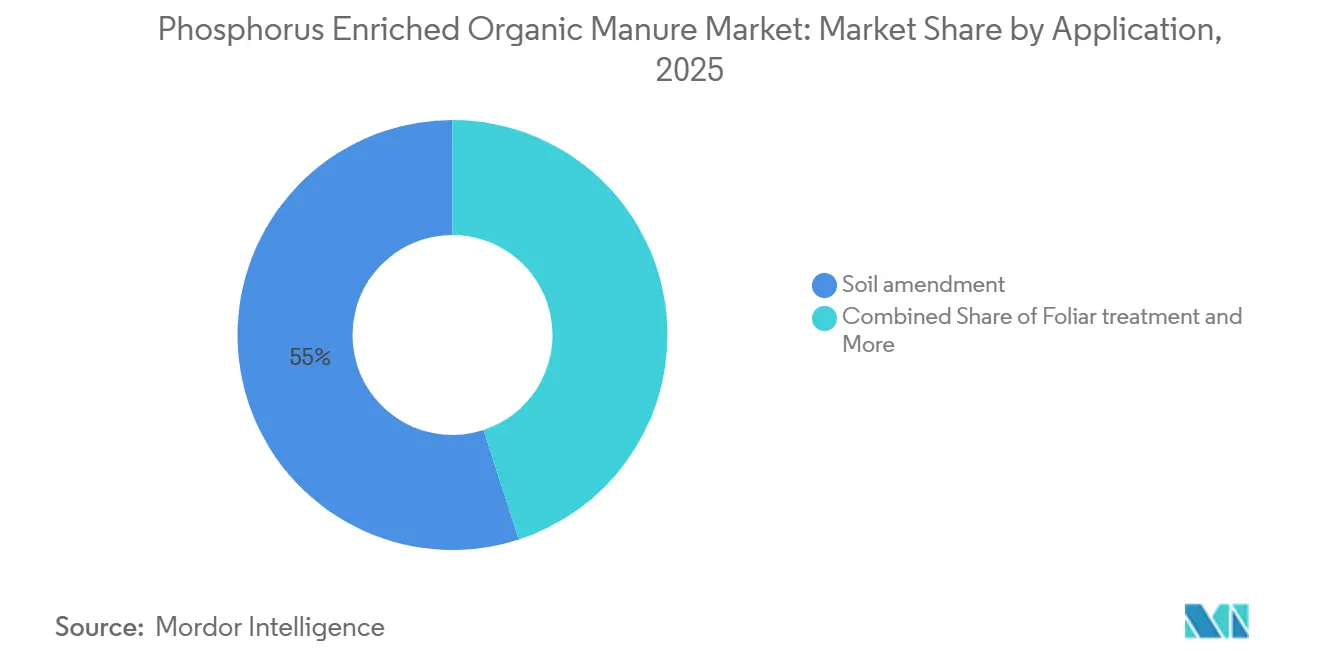
Vorherrschaft der Bodenverbesserung durch Effizienzgewinne bei der Blattbehandlung herausgefordertDie Bodenverbesserung entfiel 2026 mit 55,0 % auf den größten Anteil am Markt für Phosphor-angereichertes organisches Düngemittel, da das Ausbringen und Einarbeiten die organische Substanz stärkt und gleichzeitig Nährstoffe liefert. Landwirte schätzen den doppelten Nutzen der Kohlenstoffzufuhr, den synthetische Düngemittel nicht bieten können. Viele Zertifizierungsstellen fördern Boden-zuerst-Strategien und stärken so die Nachfrage. Vertrautheit mit Geräten und Schüttguthandhabung verankern das Wachstum zusätzlich. Dieser Kanal bleibt grundlegend für den Markt für Phosphor-angereichertes organisches Düngemittel.
Die Blattbehandlung soll von 2027 bis 2032 mit einer CAGR von 14,8 % wachsen, dem schnellsten unter allen Anwendungen. Forschungen in Spanien zeigten eine um 40 % höhere Nutzungseffizienz bei Tomatenkulturen im Vergleich zur Bodenapplikation. Regulatorische Überarbeitungen im Februar 2026 erlauben nun Struvit-Blattsprays in der Europäischen Union und erweitern die Produktzulassungen. Verarbeiter, die die Partikelentwicklung beherrschen, werden Premiummarginen erzielen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzentyp:
Dominanz von Getreide und Körnern durch Margeninanreize bei Obst und Gemüse ausgeglichenGetreide und Körner entfielen 2026 mit 46,0 % auf den größten Anteil an der Marktgröße für Phosphor-angereichertes organisches Düngemittel und sind damit das größte Verbrauchersegment im Markt für Phosphor-angereichertes organisches Düngemittel. Reis-, Weizen- und Maisanbauflächen in Asien sind auf stabilen Phosphor angewiesen, um ertragstarke Sorten zu unterstützen. Genossenschaftliche Kanäle bündeln Granulatdünger mit Saatgut und Krediten und halten die Akzeptanz unter Grundnahrungsmittelerzeugern hoch. Vorteile für den Bodenkohlenstoff passen auch zu regenerativen Programmen im US-amerikanischen Corn Belt. Ertragsstabilität bleibt die zentrale Motivation.
Obst und Gemüse sollen von 2027 bis 2032 mit einer CAGR von 15,2 % wachsen, dem schnellsten unter allen Kulturpflanzenarten, da Bio-Preisaufschläge höhere Inputkosten abfedern. Salat, Beeren und Gewächshaustomaten in Kalifornien und Westeuropa erzielen deutlich höhere Erzeugerpreise im Vergleich zu konventionellen Gegenstücken. Präzisions-Fertigationssysteme optimieren die Nährstoffzufuhr in Spitzenbedarfsphasen, wie dem Fruchtansatz, um die Erträge zu maximieren. Im Jahr 2024 führte Yara International YaraMila Bio ein, um dieses spezialisierte Marktsegment zu bedienen. Der zunehmend gesundheitsbewusste Konsum treibt das Wachstum in diesem Bereich weiter voran.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Vorherrschaft des Direktverkaufs unter Druck durch digitale PlattformenDer Direktvertrieb entfiel 2026 mit 62,0 % auf den größten Anteil am Markt für Phosphor-angereichertes organisches Düngemittel und ist der wichtigste Vertriebsweg im Markt für Phosphor-angereichertes organisches Düngemittel aufgrund eingebetteter Kredit- und Beratungsdienstleistungen. Indiens Dorfgesellschaften und Chinas Versorgungsgenossenschaften verknüpfen Düngemittelverkäufe mit der Vermarktung von Erntegut und schaffen so Kundenbindung. Schüttgranulat-Sendungen passen auch zu Gleisanschlüssen, die von diesen Einrichtungen verwaltet werden. Ihre Verhandlungsmacht sichert eine stabile Versorgung für Kleinbauern. Das Vertrauenskapital bleibt für Neueinsteiger schwer zu replizieren.
Online- und Einzelhandelskanäle sollen von 2027 bis 2032 mit einer CAGR von 18,5 % wachsen, dem schnellsten unter allen Vertriebskanälen. Digitale Plattformen zeigen Live-Preise und Bewertungen an und schaffen Transparenz, die Kleinbauern schätzen. Norwegens Bodendateninitiative 2025 verbreitet app-basierte Phosphorberatung in Ghana und Kenia und lenkt Landwirte in Richtung E-Commerce. Das gemeinsame Unternehmen von Limoneira und Agromin in Kalifornien im Jahr 2026 wird Online-Bestellungen mit Abholung an Gartenmärkten verbinden. Der Wandel diversifiziert das Vertriebswegemanagement-Risiko im Markt für Phosphor-angereichertes organisches Düngemittel.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für phosphorangereicherten organischen Dünger
Asien-Pazifik entfiel 2026 mit 42,0 % auf den größten Anteil am Umsatz des Marktes für Phosphor-angereichertes organisches Düngemittel. Indiens Belohnungsprogramm von 2024 erstattet Bundesstaaten, die synthetische Düngemittel ersetzen, und senkt die Lieferkosten an Genossenschaften. Chinas Direktive zur Wiederverwertung eines erheblichen Anteils des Tiermists bis 2025 unterstützt die Errichtung neuer Pelletanlagen durch erhebliche Kapitalsubventionen. Die Umsätze von Coromandel International mit Spezialnährstoffen stiegen 2025 in Reis- und Zuckerrohrgebieten. Japan und Südkorea setzen Phosphorrückgewinnungsregeln durch und verankern eine stetige Nachfrage nach Struvit.
Afrika-Markt für phosphorangereicherten organischen Dünger
Afrika soll mit einer CAGR von 11,0 % von 2027 bis 2032 der am schnellsten wachsende regionale Markt sein. Kenias Biopolitik von 2024 verkürzte die Zertifizierungszeit auf sechs Monate und erschloss lokale Verarbeitungskapazitäten. Südafrikas Kennzeichnungsregeln von 2024 decken minderwertigen Kompost auf und stärken den Anteil konformer Lieferanten. OCP Group finanzierte 2024 Mischzentren in Kenia, Äthiopien und Nigeria, um marokkanisches Gestein mit lokalen Reststoffen zu kombinieren. Das Soil Values-Programm des International Fertilizer Development Center erreicht zwei Millionen Sahelzone-Landwirte und erweitert den Fußabdruck des Marktes für Phosphor-angereichertes organisches Düngemittel.
Nordamerika- und Europa-Markt für phosphorangereicherten organischen Dünger
Nordamerika und Europa werden voraussichtlich signifikante CAGRs im Markt für phosphorangereicherten organischen Dünger verzeichnen. Laut dem Landwirtschaftsministerium der Vereinigten Staaten (USDA) werden die Fördermittel 2024 voraussichtlich die Amortisationszeiten für die Dungverarbeitung auf unter fünf Jahre verkürzen und so Kapazitätserweiterungen beschleunigen. Diese Fördermittel werden voraussichtlich Landwirte und Erzeuger dazu ermutigen, fortschrittliche Dungverarbeitungstechnologien einzuführen und das Marktwachstum weiter anzukurbeln. Im Jahr 2026 wird die Europäische Union die Ausbringungsobergrenzen für verarbeiteten Dünger anheben, was das Marktvolumen voraussichtlich steigern wird. Diese regulatorische Änderung soll Landwirten mehr Flexibilität bei der Nutzung von verarbeitetem Dünger bieten und dessen Akzeptanz in der Region fördern. Darüber hinaus zielen Konsultationen im Vereinigten Königreich darauf ab, Zulassungen bis 2027 zu vereinfachen, was Compliance-Prozesse erleichtern und die Marktexpansion unterstützen könnte.
Wettbewerbslandschaft
Marktkonzentration
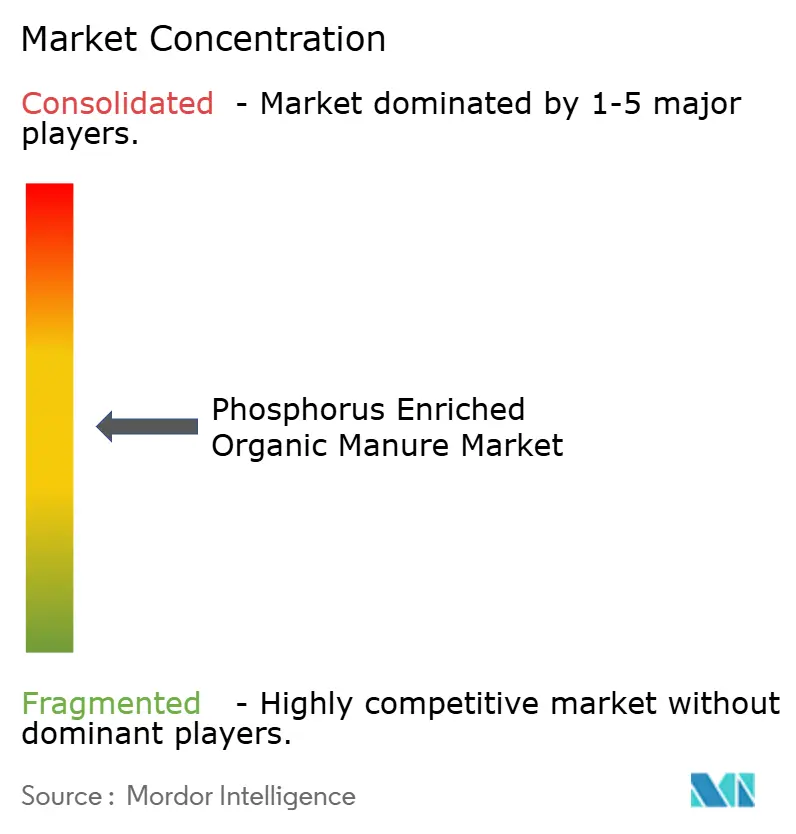
Der Markt für Phosphor-angereichertes organisches Düngemittel war 2026 mäßig konsolidiert. Coromandel International Limited führte das Feld an und nutzte seine erweiterten Anlagen in Andhra Pradesh, um eine stetige Geflügelmist-Rohstoffversorgung zu sichern und die Reis- und Zuckerrohrgebiete zu bedienen. ICL Group Ltd. folgte dicht dahinter und nutzte seine Polysulphate-Produktlinie, die 2025 in der Europäischen Union und Nordamerika zertifiziert wurde, um regenerative Programme zu erschließen, die langsam freigesetzten Phosphor schätzen. Beide Marktführer kombinieren Markenprodukte mit agronomischen Unterstützungsdienstleistungen, die Anbauer an Mehrjahresverträge binden und die Preismacht verteidigen.
OCP Group konzentriert sich auf die Mischung von marokkanischem Rohphosphat mit lokal kompostierten Reststoffen in Kenia, Äthiopien und Nigeria – ein Modell, das Frachtkosten senkt und mit geberfinanzierten Bodengesundheitsprojekten übereinstimmt. Yara International ASA erweiterte seine YaraMila-Bio-Reihe im Jahr 2025, um den hochmargigen Gartenbau zu bedienen, und positionierte digitale Beratungstools zur Steigerung von Wiederholungskäufen. The Mosaic Company skalierte seine Biowissenschaftsabteilung, um mikrobielle Impfstoffe zu vermarkten, die die Phosphorsolubilisierung erhöhen, und differenziert sich durch biologische Leistung statt durch Massenährstoffgehalt. Diese drei Unternehmen setzen auf regionsspezifische Formulierungen und Partnerschaften mit Genossenschaften, um die Durchdringung über ihre traditionellen Synthetikdünger-Basen hinaus zu vertiefen.
Innerhalb der Gruppe signalisieren Kapazitätserweiterungen, Patentanmeldungen und gezielte Akquisitionen eine aggressive Wachstumsstrategie, die den Gesamtmarkt ausweiten wird. Investitionen in die Integration von Abfall-zu-Energie reduzieren die Produktionskosten und generieren neue Einnahmequellen aus Biogas, was die Projektökonomie der Nährstoffrückgewinnung verbessert. Blockchain-Rückverfolgbarkeitspiloten und strengere Einhaltung von Anforderungen an Schwermetalltests positionieren die Marktführer, um Premiumpreissegmente zu erschließen, die mit der Bio-Zertifizierung verbunden sind. Da Regierungen Nachhaltigkeitsregeln verschärfen und Subventionen für zirkuläre Nährstoffe anbieten, sind diese Unternehmen gut positioniert, um die Akzeptanz zu beschleunigen und die Nachfrage bis 2032 auszuweiten.
Marktführer im Bereich phosphorangereicherten organischen Dünger
-
Coromandel International Limited
-
ICL Group Ltd.
-
OCP Group
-
Yara International ASA
-
The Mosaic Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für phosphorangereicherten organischen Dünger Unternehmen in diesem Bericht
- Coromandel International Limited
- ICL Group Ltd.
- OCP Group
- Yara International ASA
- The Mosaic Company
- Fertoz Limited
- Perfect Blend, LLC
- Sustane Natural Fertilizer, Inc.
- AgroLiquid
- Midwestern BioAg, Inc.
- Rovensa Group
- Lallemand Plant Care
- Italpollina S.p.A
- Symborg S.L.
- Rizobacter Argentina S.A.
Neueste Industrielle Entwicklungen in Markt für phosphorangereicherten organischen Dünger
- April 2026: Limoneira Company und Agromin gründeten ein Kompostierungs-Gemeinschaftsunternehmen im Ventura County, das Zitrusabfälle und Milchviehdung zu phosphorangereicherten Bodenverbesserungsmitteln verarbeiten wird. Die zusätzliche Kapazität wird das regionale Angebot an zertifizierten Bio-Betriebsmitteln erhöhen und ein schnelleres Marktwachstum bei kalifornischen Gartenbauerzeugnissen unterstützen.
- März 2026: Das EU-Biorefine-Projekt demonstrierte eine kostenkonkurrenzfähige Struvit-Rückgewinnung aus Schweinegülle in Dänemark, Spanien und Polen. Der Nachweis der kommerziellen Parität senkt die Rohstoffkosten und soll die Einführung von recycelten Phosphorprodukten in ganz Europa beschleunigen.
- Mai 2025: SOILCO übernahm Martins Fertilizers, um den Vertrieb von organischem Kompost in Queensland und New South Wales auszuweiten. Die Konsolidierung verbessert den Produktionsmaßstab und die Logistikeffizienz und ermöglicht schärfere Preisgestaltung, die die Nachfrage auf dem australischen Markt ankurbeln sollte.
Globaler Berichtsumfang für den Markt für phosphorangereicherten organischen Dünger
Phosphor-angereichertes organisches Düngemittel ist ein nährstoffreiches, umweltfreundliches Düngemittel, das durch Kompostierung von hochwertigem Rohphosphat mit organischen Materialien wie Mist oder Kompost hergestellt wird. Der Bericht über den Markt für Phosphor-angereichertes organisches Düngemittel ist segmentiert nach Form (Granulat, Pulver, Flüssig), Quelle (aus Tiermist gewonnen, pflanzenbasierter Kompost, aus kommunalem Abfall gewonnen), Anwendung (Bodenverbesserung, Blattbehandlung, Saatgutbeschichtung), Kulturpflanzenart (Getreide und Körner, Obst und Gemüse, Ölsaaten und Hülsenfrüchte), Vertriebskanal (Direkt-/Genossenschaftsvertrieb, Einzel- und Onlinehandel) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Granulat |
| Pulver |
| Flüssig |
| Aus Tierdung gewonnen |
| Pflanzenbasierter Kompost |
| Aus kommunalem Abfall gewonnen |
| Bodenverbesserung |
| Blattbehandlung |
| Saatgutbeschichtung |
| Getreide und Körner |
| Obst und Gemüse |
| Ölsaaten und Hülsenfrüchte |
| Direktverkauf |
| Einzelhandel und Online |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Übriges Afrika |
| Nach Form | Granulat | |
| Pulver | ||
| Flüssig | ||
| Nach Quelle | Aus Tierdung gewonnen | |
| Pflanzenbasierter Kompost | ||
| Aus kommunalem Abfall gewonnen | ||
| Nach Anwendung | Bodenverbesserung | |
| Blattbehandlung | ||
| Saatgutbeschichtung | ||
| Nach Kulturpflanzentyp | Getreide und Körner | |
| Obst und Gemüse | ||
| Ölsaaten und Hülsenfrüchte | ||
| Nach Vertriebskanal | Direktverkauf | |
| Einzelhandel und Online | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Phosphor-angereichertes organisches Düngemittel?
Der Markt für Phosphor-angereichertes organisches Düngemittel wurde im Jahr 2026 auf 2,65 Milliarden USD bewertet und soll bis 2032 4,75 Milliarden USD erreichen.
Wie schnell soll der Markt für Phosphor-angereichertes organisches Düngemittel wachsen?
Der Markt soll von 2027 bis 2032 mit einer CAGR von 9,92 % wachsen.
Welche Form hält den größten Marktanteil?
Granulatprodukte entfielen 2026 mit 43,0 % auf den größten Anteil am Markt für Phosphor-angereichertes organisches Düngemittel.
Welches Kultursegment soll am schnellsten wachsen?
Obst und Gemüse sollen mit einer CAGR von 15,2 % von 2027 bis 2032 am schnellsten wachsen.
Welche Region zeigt die stärksten Wachstumsaussichten?
Afrika wird voraussichtlich mit einer CAGR von 13,0 % bis 2031 führen, angetrieben durch geberfinanzierte Bodengesundheitsprogramme und neue Mischinvestitionen.
Wer sind die wichtigsten Akteure, die die Wettbewerbsdynamik prägen?
Unternehmen wie Coromandel International Limited, ICL Group Ltd., OCP Group, Yara International ASA und The Mosaic Company hielten 2025 gemeinsam einen Umsatzanteil von 42 % und treiben technologische Innovationen im Markt voran, so Mordor Intelligence.