
フィリピン農薬市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
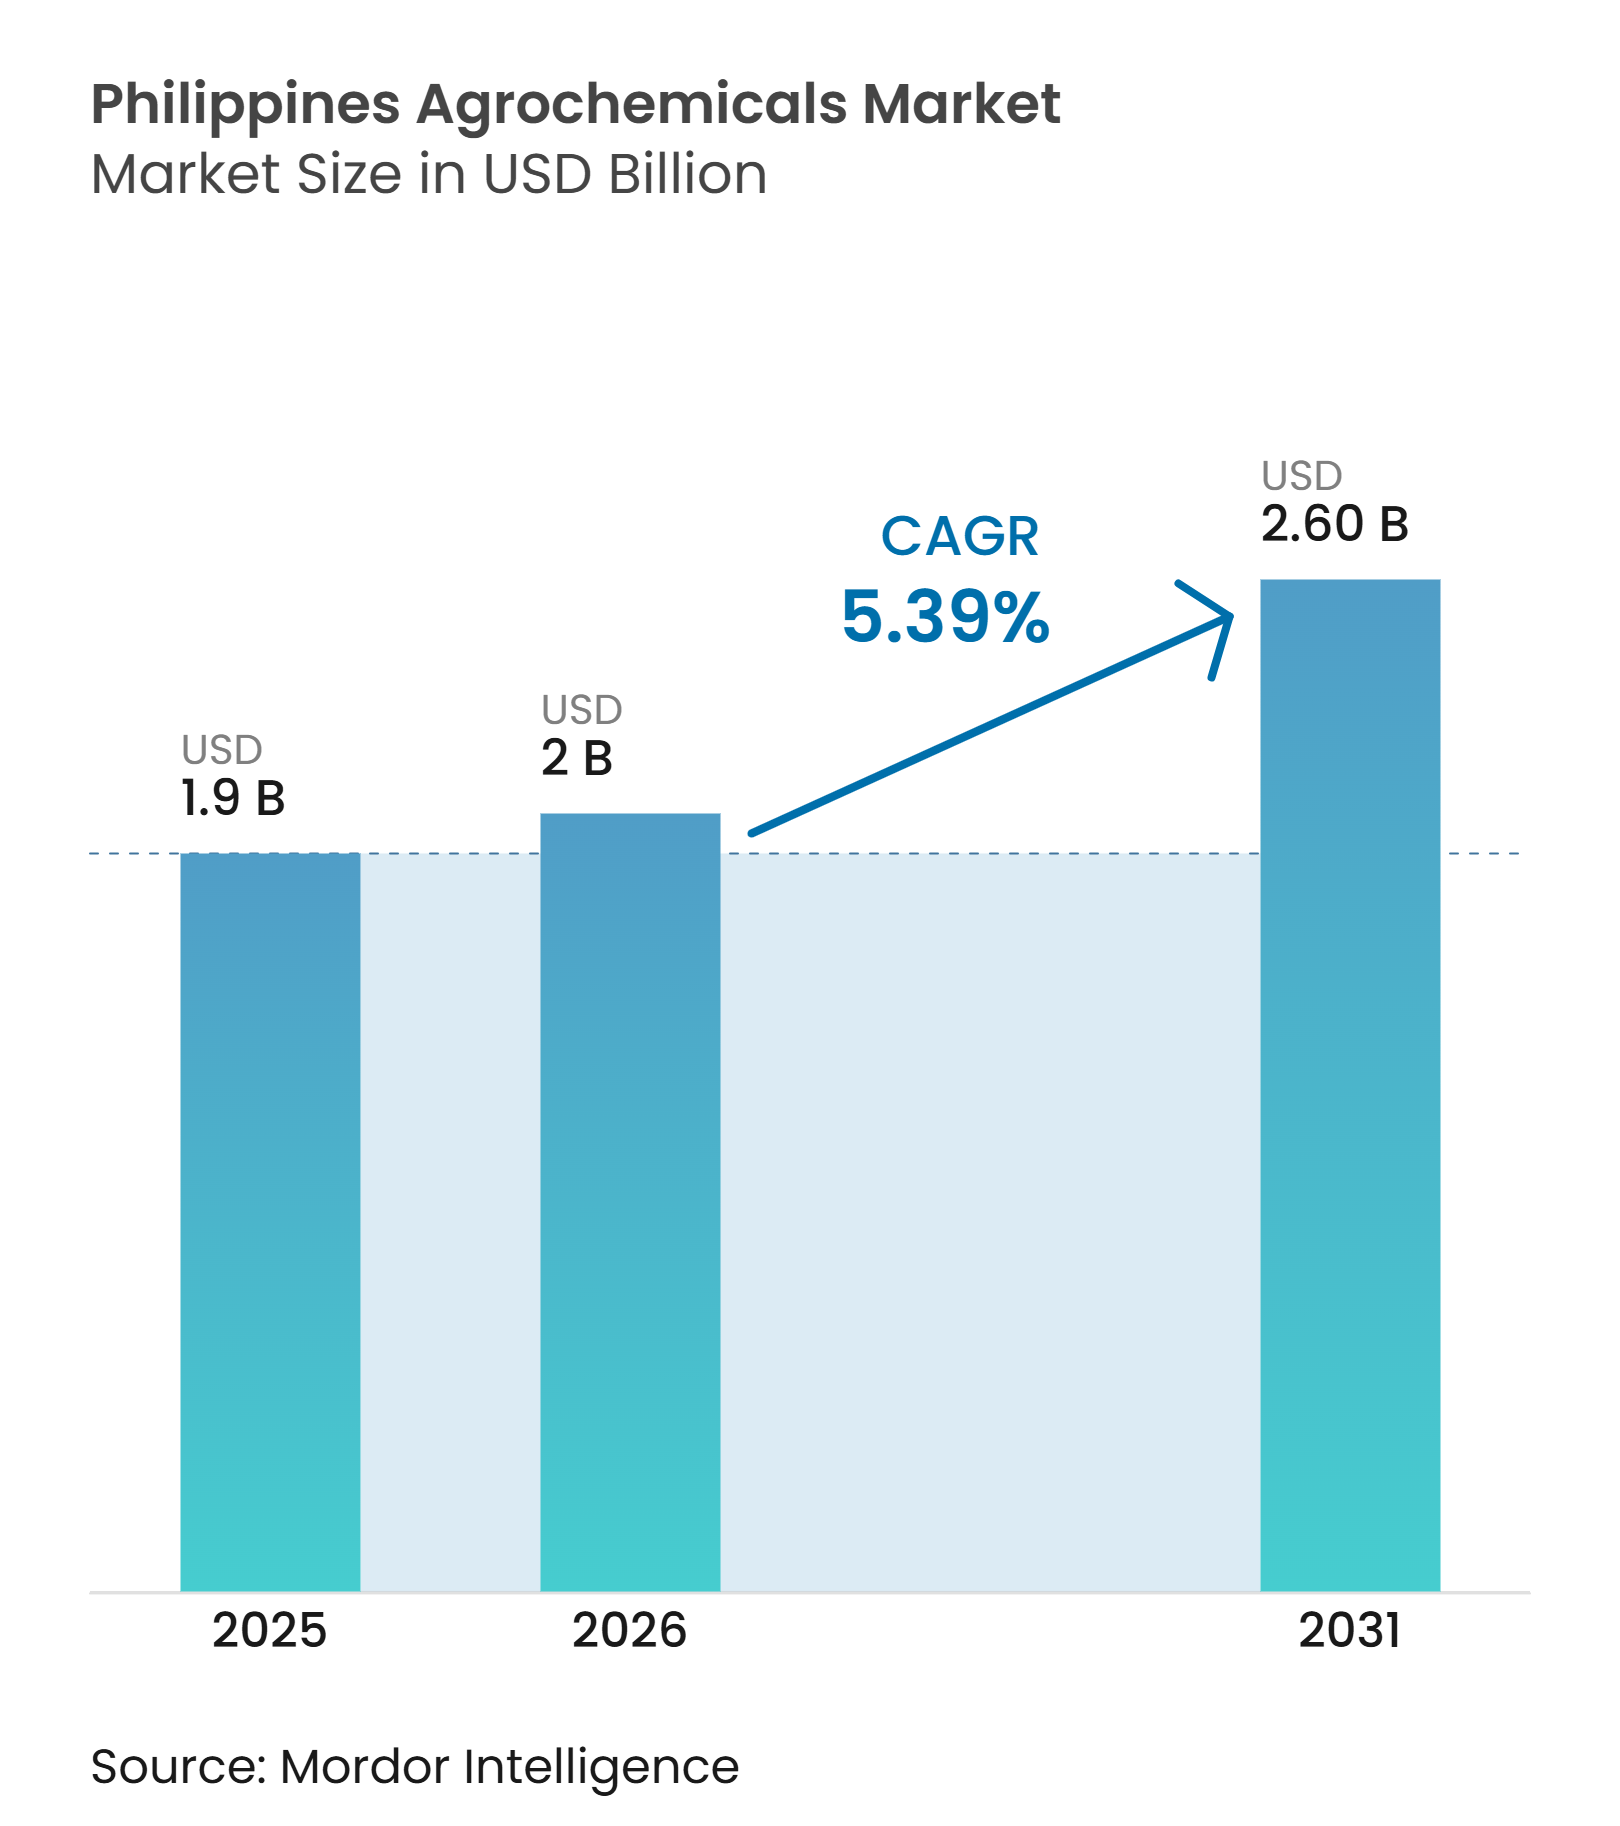
| 基準年の市場規模 (2025) | 1.9 十億米ドル |
| 市場規模 (2026) | 2 十億米ドル |
| 市場規模 (2031) | 2.60 十億米ドル |
| 成長率 (2026 - 2031) | 5.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピン農薬市場分析
フィリピン農薬市場の規模は2025年に19.0億米ドルと評価され、2026年の20.0億米ドルから2031年には26.0億米ドルに達すると推定されており、予測期間2026年から2031年にかけてCAGR 5.39%で成長する見込みです。市場は食料安全保障プログラム、米・トウモロコシ生産、および困難な栽培条件下での作物保護需要に支えられています。コメ競争力強化基金2.0(RCEF 2.0)は2031年まで継続され、害虫管理および土壌健全性対策と米生産性プログラムを連携させています。稲作の継続的な拡大は、肥料および作物保護製品に対する幅広い需要基盤を支えています。バナナ、パイナップル、マンゴー、野菜の輸出プログラムも、登録済みかつ残留基準適合の農業資材の重要性を高めています。輸入依存と小規模農家の資金調達の制限が引き続き高価格製品の購入を制約しており、費用対効果の高い作物保護ソリューションおよび公的支援プログラムの重要性が増しています。
レポートの主要ポイント
- 製品タイプ別では、肥料が最大セグメントであり、2025年のフィリピン農薬市場シェアの64.0%を占めました。一方、植物成長調整剤は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 9.8%で拡大すると予測されています。
- 作物タイプ別では、穀物・シリアル最大セグメントであり、2025年のフィリピン農薬市場規模の55.0%を占めました。一方、果物・野菜は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 8.6%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主食作物の集約化と食料安全保障要件 | +2.0% | 全国的、特に中央ルソン、カガヤン・バレー、バンサモロ・ムスリム・ミンダナオ自治地域(BARMM)での成果 | 中期(2〜4年) |
| 精密農業と可変施用の拡大 | +0.6% | カガヤン・バレー、中央ルソン、カラバルソン、ビコール地方 — 灌漑低地 | 長期(4年以上) |
| 米、トウモロコシ、バナナおよび園芸作物における病害虫・病原体圧力の上昇 | +1.5% | 全国的、特にカガヤン・バレー、西ビサヤ、ダバオ地方での関連性が高い | 短期(2年以内) |
| 緩効性・バランス施肥製品の採用 | +0.5% | 全国的、イロコス地方、カガヤン・バレー、中央ルソン、中部ビサヤ、サンボアンガ半島、BARMMにわたるABFS展開 | 中期(2〜4年) |
| 輸出適合果物・野菜への需要拡大 | +0.4% | ダバオ地方、イロコス地方、高付加価値野菜回廊 | 中期(2〜4年) |
| ドローンを活用した農薬散布の商業化 | +0.6% | カガヤン・バレー、中央ルソン、カラバルソン、ビコール地方 — 灌漑低地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主食作物の集約化と食料安全保障要件
米とトウモロコシの生産は、フィリピン農薬市場における主要な数量基盤であり続けており、政府は生産性向上と食料安全保障強化に注力しています。フィリピン農業省(DA)によると、2025年上半期のパライ(籾米)生産量は908万メトリックトンに達し、2024年同期比6.4%増となった一方、パライの作付面積は2.7%増加して212万ヘクタールとなりました[1]。稲作の拡大と高い生産目標は、複数の作付けサイクルにわたって収量を守ろうとする農家の肥料、除草剤、殺菌剤、殺虫剤への継続的な需要を支えています。二期乾季作付けプログラムや2031年までのコメ競争力強化基金(RCEF)延長を含む政府施策は、種子、土壌健全性、機械化、害虫管理を米生産性プログラムにさらに統合しています。これにより農薬サプライヤー、特に地域の作物要件、農家支援プログラム、調達メカニズムに製品を適合させられる企業にとって重要な需要チャネルが生まれ、フィリピン農薬市場の継続的な成長を支えています。
精密農業と可変施用の拡大
フィリピン農薬市場では、規制当局と農業機関が精密散布のための枠組みを整備するにつれ、ドローンを活用した農薬散布が普及しつつあります。2024年10月、肥料農薬庁(FPA)は覚書通達第2024-25号を発行し、遠隔操縦航空機システム(RPAS)を使用した農業用農薬散布に関する強化規則を制定しました。この規制枠組みは、農家とサービス提供者に対して空中農薬散布のより明確な要件を提供し、パイロットプロジェクトからより体系的な商業利用への移行を支援します。2024年4月に国際稲研究所(IRRI)とフィリピン稲研究所(DA-PhilRice)が開始したDrones4Riceプロジェクトは、稲作における種子、肥料、農薬のドローン散布に関する標準化されたプトコルを開発しています。ドローン散布は農業資材の投入精度を向上させ、労働力要件を削減し、特に灌漑稲作において作物保護製品のより効率的な使用を支援できます。訓練を受けたオペレーター、規制プロトコル、サービス提供者がより利用しやすくなるにつれ、ドローン散布はフィリピン農薬市場において差別化された製剤、補助剤、作物保護製品の追加チャネルを生み出すと予測されています。
米、トウモロコシ、バナナおよび園芸作物における病害虫・病原体圧力の上昇
フィリピン農薬市場では、病害虫の発生が作付けシーズンを通じて作物保護製品への需要を持続させています。農業省(DA)によると、2025年雨季にカガヤン・バレーの37市町村・182バランガイにわたる3,338.38ヘクタールのトウモロコシがアワヨトウに被害を受け、2024〜2025年乾季の2,515.16ヘクタールへの被害に続く事態となりました[2]。アワヨトウの繰り返す発生は、トウモロコシ生産における殺虫剤、生物的防除剤、総合的病害虫管理プログラムへの需要を強化しています。稲作においても病害虫の圧力が続いており、DAは2025年にイネコブノメイガ、イネカメムシ、アワヨトウ、いもち病に関する地域モニタリングと農家研修を実施しています。気象関連の作物被害も予防的作物保護の必要性をさらに高めており、DAは2025年7月の台風および季節風による農業被害を11億2,000万フィリピンペソ(1,947万米ドル)と報告し、主に水田を中心とした43,741ヘクタールの農地に影響が及んでいます。これらの繰り返す生物的・気象的リスクは、農家が予防的・対応的な作物保護プログラムを維持することを促し、フィリピン農薬市場全体にわたる持続的な需要を支えています。
輸出適合果物・野菜への需要拡大
輸出志向の果物・野菜サプライチェーンでは、農家が登録済みの作物保護製品を使用し、輸出先市場の残留基準を遵守することが求められます。2025年1月、日本はフィリピン産生鮮バナナ輸入品のフィプロニル残留物の監視を継続しており、バナナ輸出業者の間で農薬散布の管理とトレーサビリティの重要性が高まっています。植物産業局(BPI)は2024年にバナナやパイナップルを含む農産物に対して82,855件の輸出証明書を発行するとともに、日本向けハスアボカド、マレーシア向け生鮮ドリアン、レバノン向けマンゴーの新市場開拓を支援しました。マンゴー、パイナップル、高付加価値野菜にも同様の要件が適用され、市場アクセスを維持するために国際食品安全基準への準拠が不可欠です。BPIはフィリピン農産物の植物検疫および輸出手続きを監督しており、輸出業者は生産・取扱い慣行を輸出先国の要件に適合させることが求められます。これらの条件は、残留基準を満たしながら作物の収量と品質を保護する登録済み殺菌剤・殺虫剤への需要を支えています。フィリピンの果物輸出が新市場へ拡大することで、輸出志向の農家の間で適合した作物保護慣行とトレーサブルな農業資材使用の重要性がさらに高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入肥料・有効成分への高い依存 | -0.8% | 全国的、特にミンダナオと東ビサヤでの圧力が大きい | 短期(2年以内) |
| 製品登録・表示・残留適合要件の厳格化 | -0.4% | 全国的、特にダバオ地方、イロコス地方、コルディリェラ行政地域(CAR)での圧力が高い | 中期(2〜4年) |
| 小規模農家の信用制約と農業資材の価格負担圧力 | -0.6% | 全国的、特に天水農業・高地農業地域 | 中期(2〜4年) |
| 流通の断片化と技術指導カバレッジの限界 | -0.3% | 離島、高地ミンダナオ、国家灌漑庁(NIA)の管轄外地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品登録・表示・残留適合要件の厳格化
農薬登録、製品表示、残留適合に関する規制要件の強化により、フィリピン農薬市場への参入コストと複雑性が高まっています。肥料農薬庁(FPA)はサプライヤーに対して製品登録を支援するための有効性・残留データの提出を求めており、評価手続きの更新により完全な技術文書と科学的根拠に基づく主張の重要性が増しています。2025年5月、FPAは米国農務省(USDA)とCropLife Asiaの支援を受けて生物的有効性・残留データ評価に関する業務マニュアルを公開し、製品の有効性・残留データ評価のためのより体系的な手続きを提供しました。更新された枠組みは新製品の準備・審査要件を長期化させる可能性があり、小規模サプライヤーのコンプライアンスコストを増加させます。製品ラベルも適切な使用説明を提供し、FPA要件に準拠する必要があり、特に輸出先市場が追加の残留基準を課す輸出志向作物に使用される製品については重要です。その結果、確立された規制能力、包括的な技術文書、適合したラベルを持つサプライヤーが、フィリピン農薬市場でのアクセスを維持するうえで有利な立場にあります。
小規模農家の信用制約と農業資材の価格負担圧力
小規模農家の資金調達制約は、フィリピン農薬市場における高付加価値農業資材の採用を引き続き制限しています。気候金融グローバル・イノベーション・ラボの2025年分析によると、フィリピンの農場の98%以上が7ヘクタール未満であり、小規模農家の30%未満しか正式な信用へのアクセスがなく、農業資金調達ギャップは推定70億米ドルに上ります。資金調達へのアクセスが限られているため、特に農業資材価格が上昇したり補助金の支給が遅延したりした場合、農家は特殊肥料、バイオスティミュラント、植物成長調整剤を購入する能力が制限されます。農業信用政策評議会(ACPC)は2024年に、肥料・農薬の購入が農業ローンの主要な最終用途であったと報告しており、信用の利用可能性と農業資材需要の直接的な関係を浮き彫りにしています。天水農業・高地農業地域の農家は農業資材の初期コストに特に敏感であり、価格負担が制約となった場合には散布を削減または遅延させる可能性があります。その結果、プレミアム農薬製品のサプライヤーは、小規模農家の採用を促進するために明確な収量・生産性上の利点を示し、手頃な資金調達または流通オプションを提供する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
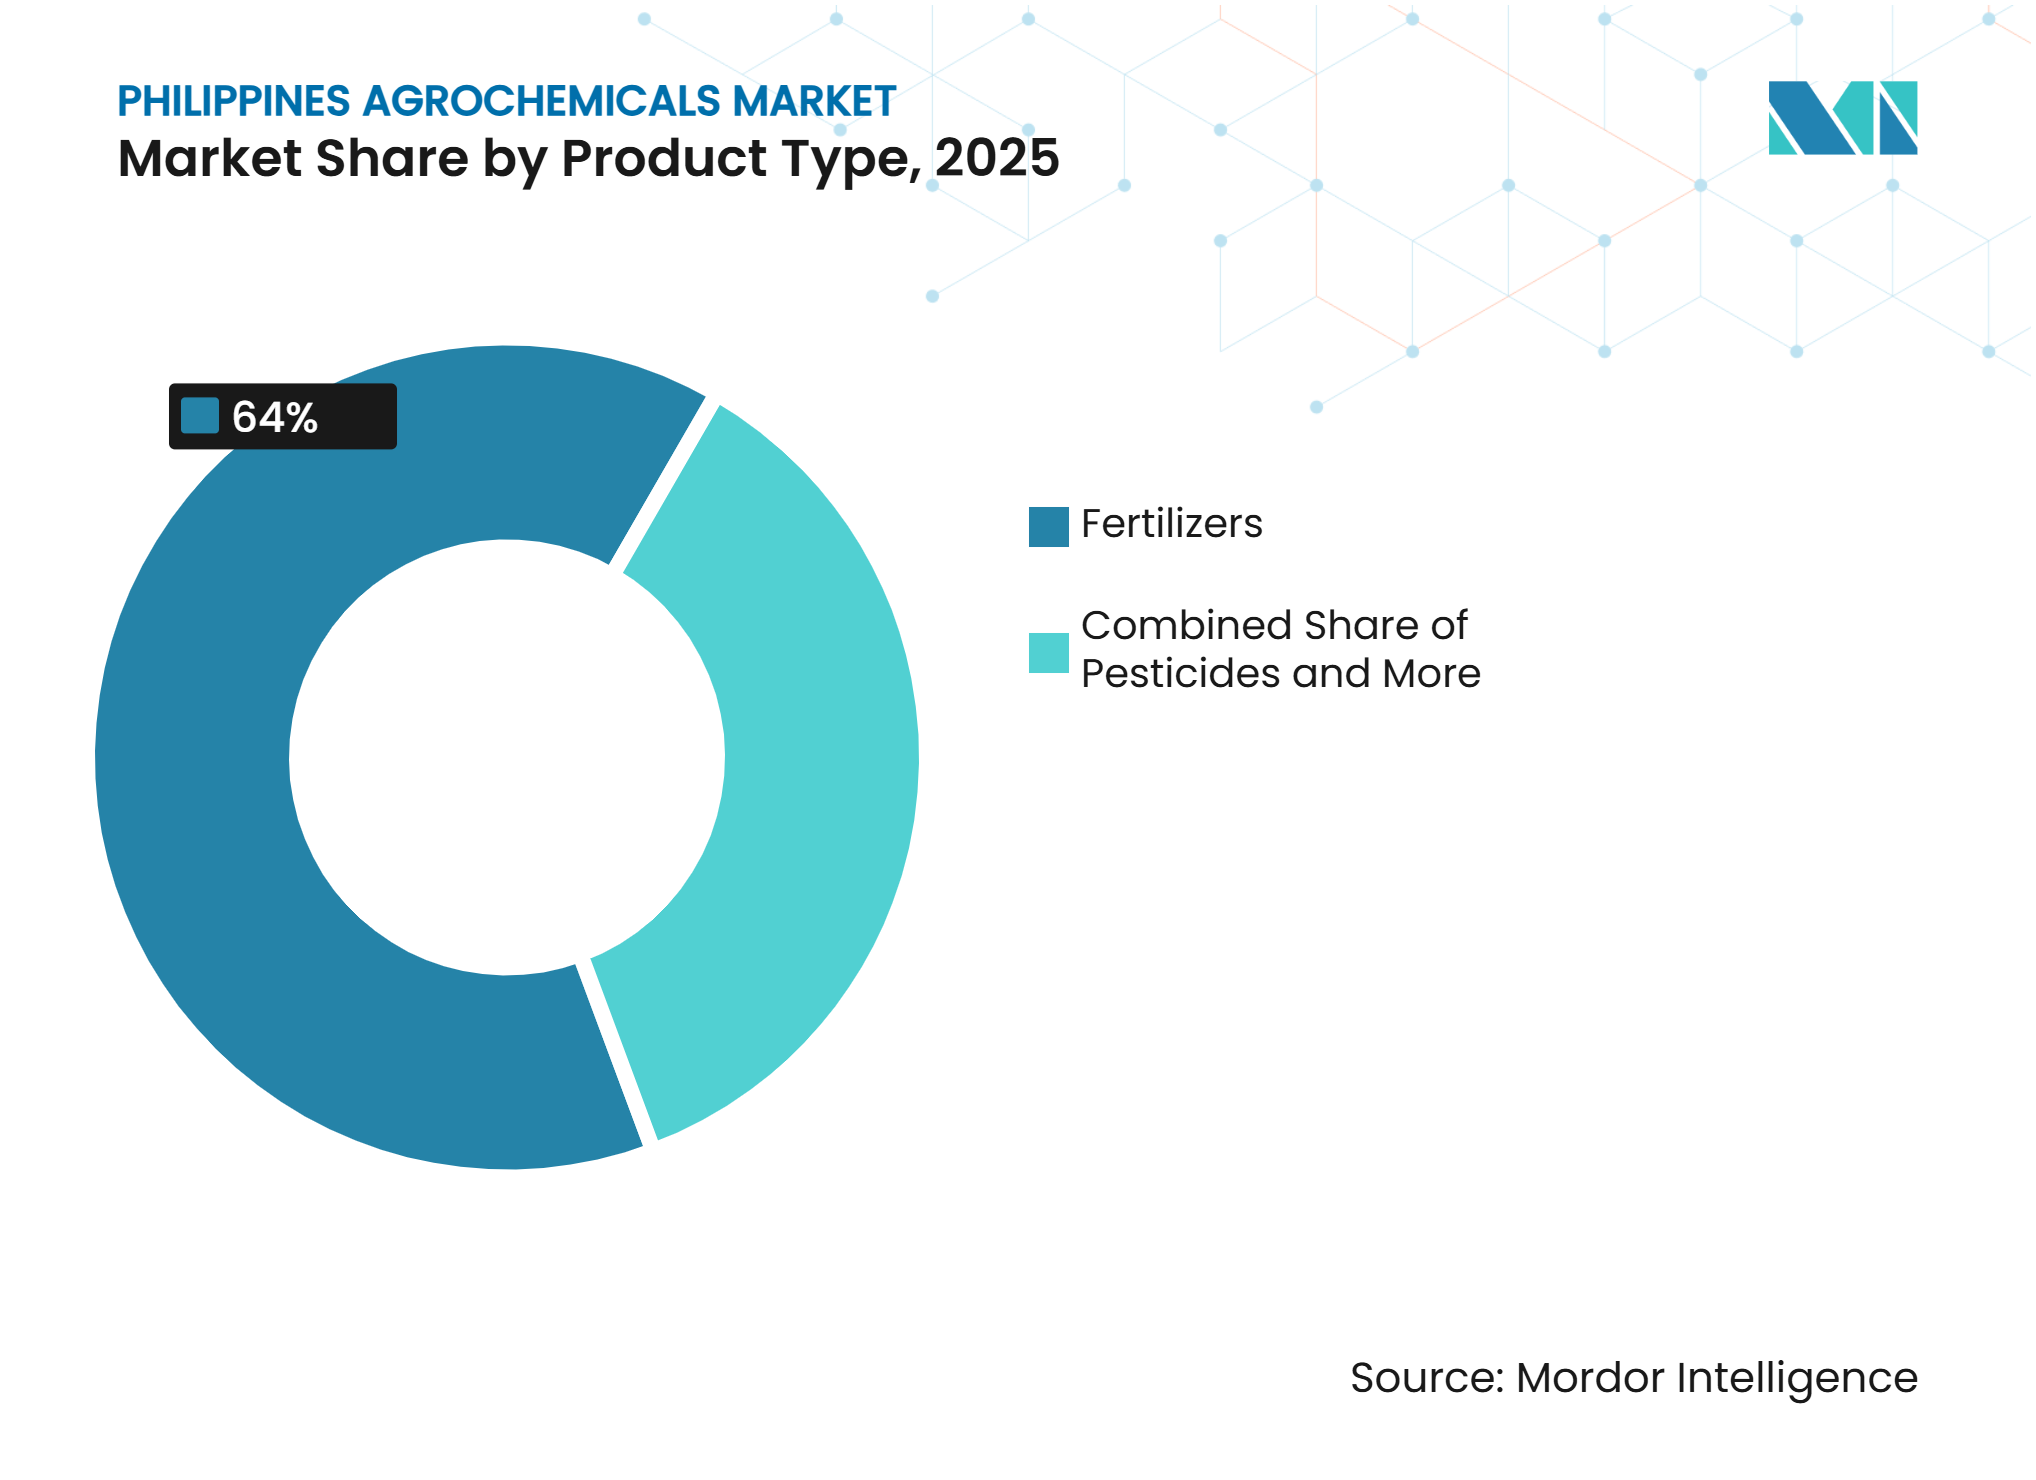
肥料が需要をリード、特殊農業資材が加速肥料は2025年のフィリピン農薬市場シェアの64.0%を占め、最大の製品セグメントとなっています。需要は、特に主要稲作地域における米肥料補助金とフィールドプログラムに支えられています。窒素肥料、主に尿素と硫酸アンモニウムが国内で使用される主要肥料製品であり続けており、土壌マッピングと栄養素評価が作物固有の欠乏を特定するにつれてリン酸肥料とカリ肥の関連性が高まっています。市場は数量主導の肥料使用からよりバランスのとれた土壌特異的な施用へと徐々に移行しており、効率的な栄養素管理のための技術的推奨事項と信頼性の高い製品供給を組み合わせられるサプライヤーの重要性が増しています。
植物成長調整剤は最も成長が速い製品セグメントであり、2026年から2031年にかけてCAGR 9.8%で拡大すると予測されています。需要は、作物固有の成長と果実発育管理が商業的収益を向上させるマンゴー、バナナ、パイナップルなどの高付加価値作物での使用に支えられています。パクロブトラゾールはマンゴー生産に使用され、エテフォンはパイナップルの熟成プログラムを支援しています。2025年のフィリピン科学誌の研究では、高付加価値作物と観賞植物の生産・繁殖のためのナノ製剤化植物成長調整剤が評価され、改良された施用技術への継続的な研究が示されています。このセグメントは作物固有の施用専門知識と実証された経済的利点に依存しており、的を絞った推奨事項とパフォーマンスの証拠を提供できるサプライヤーに機会をもたらしています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
作物タイプ別:
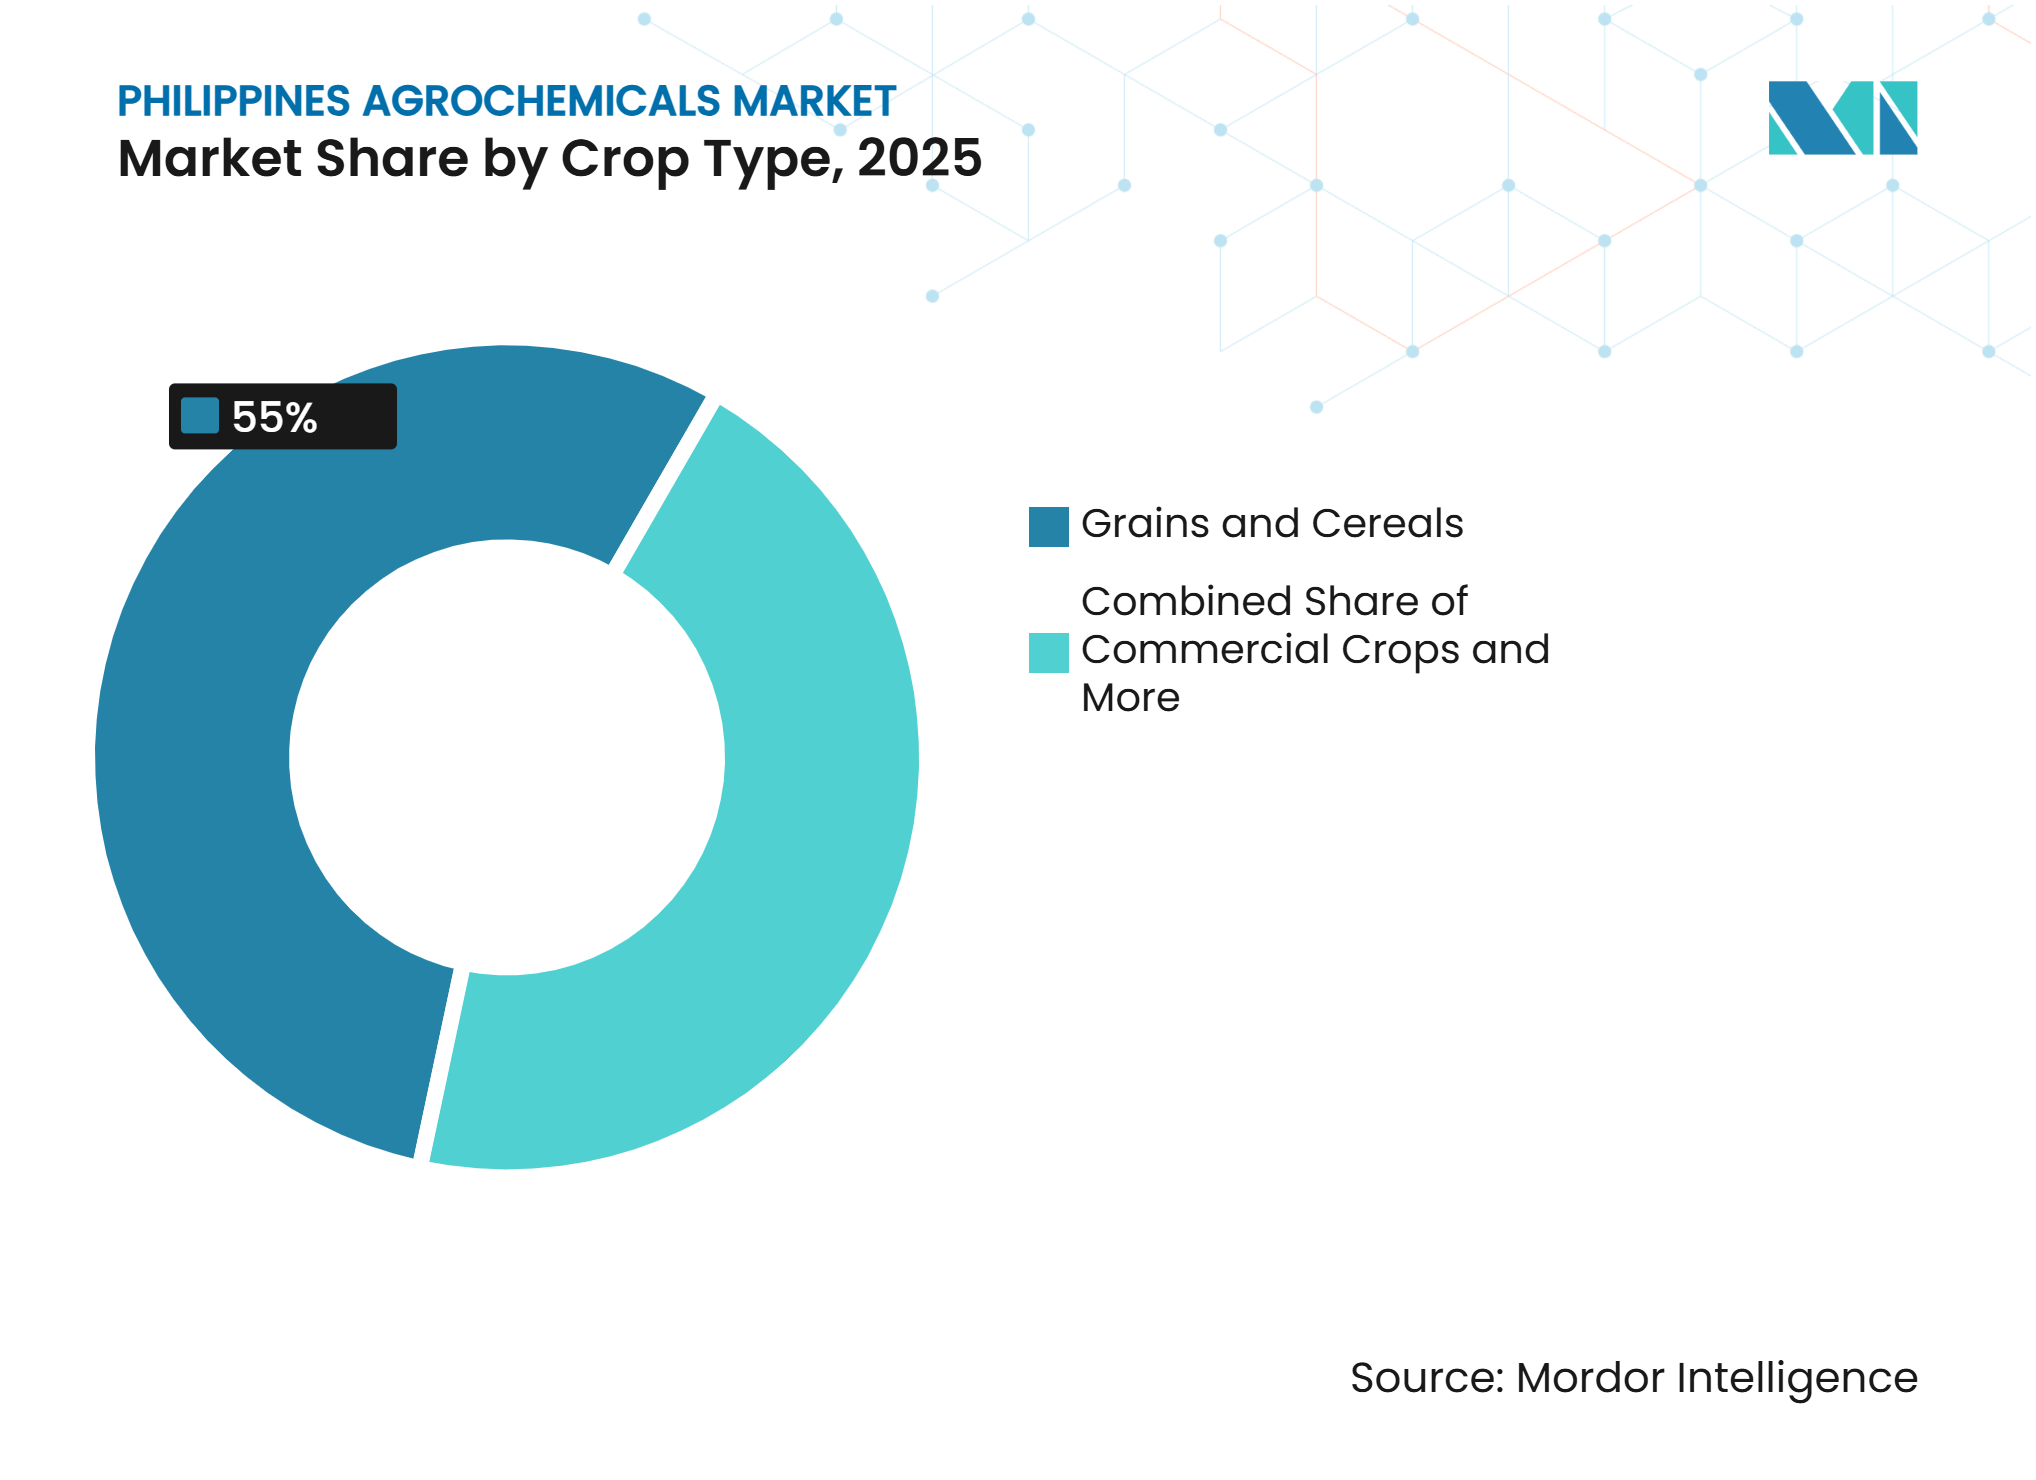
穀物が需要をリード、輸出園芸が価値を加速穀物・シリアルは2025年のフィリピン農薬市場規模の55.0%を占め、最大の作物タイプセグメントとなっています。米とトウモロコシは栽培面積の相当部分を占め、2031年まで米生産性施策を支援するコメ競争力強化基金(RCEF)2.0を含む強力な政府支援の恩恵を受けています。米国農務省農業海外サービス(USDA FAS)は、2025〜2026年の精米生産量を1,225万メトリックトン、トウモロコシ生産量を820〜830万メトリックトンと予測しています[3]。これらの作物は作付けシーズンを通じて肥料、除草剤、殺虫剤、殺菌剤の繰り返し施用を必要とします。米プログラムは栄養素管理、雑草防除、病害予防を重視し、トウモロコシ生産ではアワヨトウが発生する地域での的を絞った害虫管理が求められます。このセグメントの規模、政府支援の農業資材プログラム、確立された流通ネットワークにより、従来の肥料と作物保護製品がフィリピン農薬市場の中心であり続けています。
果物・野菜は最も成長が速い作物タイプセグメントであり、2026年から2031年にかけてCAGR 8.6%で拡大すると予測されています。需要は、バナナ、パイナップル、その他の高付加価値作物を中心に日本、韓国、中国、米国向けの輸出志向サプライチェーンに支えられています。輸出生産者は収量の安定性と収穫後品質を支援するためにバイオスティミュラントと特殊殺菌剤を使用しており、製品選択はバイヤーの仕様、残留要件、トレーサビリティ基準によってますます影響を受けています。サトウキビ、シ、タバコなどの商業作物は特殊除草剤と熟成製品への追加需要をもたらし、豆類、油糧種子、芝生、観賞植物はより小規模な用途を占めています。作物要件の多様性は、幅広い製品ポートフォリオに依存するのではなく作物固有の農業資材プログラムを開発するサプライヤーに機会をもたらし、フィリピン農薬市場内での高付加価値機会を支えています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ルソンはフィリピン農薬市場で最大のシェアを占めており、ヌエバ・エシハ、パンパンガ、ブラカン、タルラックにおける広範な稲作に支えられています。これらの州は複数の作付けサイクルにわたって窒素肥料、除草剤、殺虫剤、殺菌剤への持続的な需要を生み出しています。カガヤン・バレーはDrones4Riceのデモンストレーションがドローン対応農業資材散布慣行を支援することで、精密散布の重要地域としても台頭しています。コルディリェラ行政地域は輸出志向の野菜生産を通じて追加需要をもたらしており、残留適合の殺菌剤・殺虫剤プログラムが重要です。商業農場、農業資材販売店、農業支援プログラムの集積により、サプライヤーは国内最大の農業需要基盤への幅広いアクセスを得ています。
ミンダナオは最も成長が速い地理的市場であり、商業農業の拡大、輸出志向のバナナ生産、土壌・作物管理への機関投資の増加に支えられています。ダバオのバナナセクターは年間100万メトリックトン以上を日本に供給しており、殺菌剤、殺線虫剤、残留適合殺虫剤を必要としています。2025年2月、バンサモロ農業・水産・農地改革省(MAFAR-BARMM)は農業省土壌水管理局(DA-BSWM)と連携し、マギンダナオ・デル・スールおよびマギンダナオ・デル・ノルテで国家土壌健全性プログラムを拡大しました。BASFも2025年7月にアグサン・デル・スールで150名の農家を対象に製品説明会を実施し、カラガとBARMM全体での商業的関与の拡大を示しています。これらの動向は、これまで十分なサービスが提供されていなかった農業地域において、体系的な施肥、作物保護技術、技術支援へのアクセスを拡大しています。
ビサヤはより細分化された需要基盤を持ち、西ビサヤはネグロス・オクシデンタルのサトウキビ生産を軸とし、中部ビサヤはトウモロコシと多様化農業に支えられています。サトウキビ栽培は植物成長調整剤と除草剤への需要を生み出し、DAの農業バランス施肥戦略(ABFS)活動はセブでの栄養素管理指導を拡大しています。東ビサヤは繰り返す台風と島間物流のために流通上の課題が大きく、小規模農家の農業資材アクセスに一時的なギャップが生じる可能性があります。作物と農業インフラ条件の地域的多様性は、地域の生産システムに合わせた流通、製品推奨、技術支援を提供できるサプライヤーに機会をもたらしています。
競合環境
市場集中度
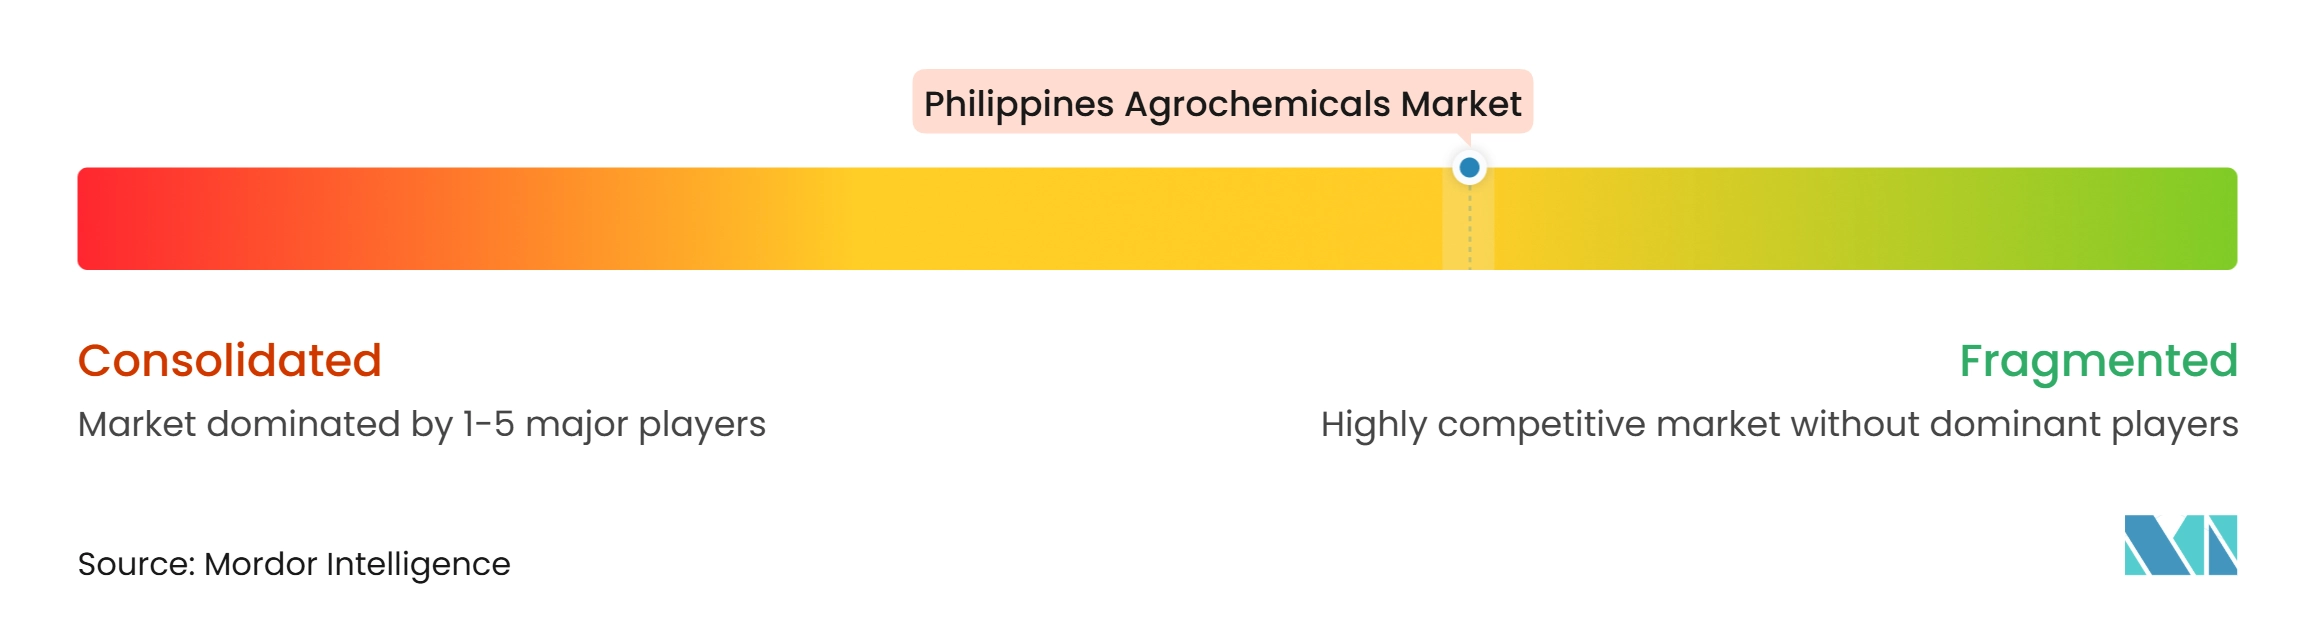
フィリピン農薬市場は中程度に断片化されており、Syngenta Group Co., Ltd.、Bayer AG、BASF SE、Corteva, Inc.、FMC Corporationなどの主要企業が参入しています。これら企業は肥料、従来型作物保護製品、生物農薬、特殊製剤にわたって競合しており、競争上のポジショニングは登録製品ポートフォリオの幅、有効成分能力、製剤技術、規制専門知識、作物固有の技術支援によって形成されています。主要参加者は新製品登録、ポートフォリオ拡大、作物固有のソリューション、政府・研究機関との協力を通じてポジションを強化し続けています。地域・国内サプライヤーも差別化された特殊製剤、特定の病害虫・病害・栄養素管理要件に向けた的を絞ったソリューションを通じて競合しています。
製品革新とポートフォリオ拡大は引き続き主要な競争戦略です。FMC Corporationは2025年にDodhylex除草剤とTremisia殺菌剤の条件付き承認を取得し、2026年にはKeenali、Benevia Evo、Tuventaでフィリピンのポートフォリオを拡大し、複数の作物保護カテゴリーにわたるプレゼンスを強化しました。Bayer AGは2024年8月に農業省農業研究局(DA-BAR)と作物科学研究、能力構築、持続可能性施策、直播稲(DSR)の拡大を対象とする覚書を締結しました。BASF SEは2025年4月にTriplex 360 SCを発売し、2025年10月にはブキドノンでConvey Complete 310 SCを導入し、フィリピンの生産システム向けの作物固有ソリューションの継続的な開発を示しています。
競合環境は、生物的作物保護、バイオスティミュラント、精密散布技術、残留適合ソリューションを通じても進化しています。肥料農薬庁(FPA)によるデジタル規制施策は新製品の登録と商業化を支援し、新規有効成分と製剤を導入するサプライヤーにとって規制能力の重要性を高めています。差別化された製品技術と有効性データ、規制専門知識、農学研究、作物固有の技術支援を組み合わせた企業は、市場ポジションを強化するうえで有利な立場にあります。したがって、競争優位性はスケールや流通リーチだけでなく、革新、登録能力、製品有効性、進化する作物保護要件に合わせたソリューションにますます依存するようになっています。
フィリピン農薬産業のリーダー企業
-
Bayer CropScience, Inc.(Bayer AG)
-
BASF Philippines, Inc.(BASF SE)
-
Corteva Asia Pacific Inc.(Corteva, Inc.)
-
FMC Agro Philippines, Inc.(FMC Corporation)
-
Syngenta Philippines, Inc.(Syngenta Group Co., Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン農薬市場 このレポートでカバーされる企業
- Syngenta Philippines, Inc. (Syngenta Group Co., Ltd.)
- Bayer CropScience, Inc. (Bayer AG)
- BASF Philippines, Inc. (BASF SE)
- Corteva Asia Pacific Inc. (Corteva, Inc.)
- FMC Agro Philippines, Inc. (FMC Corporation)
- UPL Philippines, Inc. (UPL Limited)
- Sumitomo Chemical Philippines, Inc. (Sumitomo Chemical Co., Ltd.)
- Nufarm Philippines, Inc. (Nufarm Limited)
- Jardine Distribution, Inc. (Jardine Engineering Corporation)
- C.B. Andrew Asia, Inc.
- LEADS Agricultural Products Corporation
- International Veterinary & Agrochemical (IVA), Inc.
- Philippine Phosphate Fertilizer Corporation
最近の産業開発事情 フィリピン農薬市場
- 2026年6月:FMC Agro Philippines, Inc.は、Keenali除草剤、Tremisia殺菌剤、Benevia Evo殺虫剤、Tuventa殺虫剤の商業的供給開始を確認し、2025年に肥料農薬庁(FPA)から条件付き承認を取得した後、フィリピンにおける複数カテゴリーの作物保護ポートフォリオを拡大しました。
- 202510月:BASF Philippines, Inc.はブキドノンでConvey Complete 310 SCトウモロコシ除草剤を発売し、速効的な枯殺と残効活性によりオヒシバ(Eleusine indica)を標的とし、フィリピン北部ミンダナオの高地トウモロコシ除草剤セグメントへのBASFの正式参入を示しました。
- 2025年4月:BASF Philippines, Inc.はTriplex 75 ECを発売しました。これは75 g/Lのプロフォキシジムを含む浸透移行性稲作用除草剤であり、Leptochloa、Echinochloa、Ischaemum属の効果的な防除を提供し、稲作における雑草管理を支援します。
フィリピン農薬市場レポートの調査範囲
農薬とは、農業において作物を保護し、作物の成長を改善し、植物の発育を調整し、病害虫、病害、雑草を管理するために使用される化学物質です。殺虫剤、除草剤、殺菌剤、殺線虫剤、植物成長調整剤(PGR)、その他の作物保護化学物質などの製品が含まれます。本調査の目的上、生物農薬、バイオペスティサイド、有機製品は農薬の範囲から除外されています。
フィリピン農薬市場レポートは、製品タイプ別(肥料、農薬、その他)および作物タイプ別(穀物・シリアル、豆類・油糧種子、果物・野菜、商業作物、その他)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| 肥料 | 窒素肥料 |
| リン酸肥料 | |
| カリ肥料 | |
| その他の肥料 | |
| 農薬 | 除草剤 |
| 殺虫剤 | |
| 殺菌剤 | |
| の他の農薬 | |
| 補助剤 | |
| 植物成長調整剤 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 果物・野菜 |
| 商業作物 |
| 芝生・観賞植物 |
| 製品タイプ別 | 肥料 | 窒素肥料 |
| リン酸肥料 | ||
| カリ肥料 | ||
| その他の肥料 | ||
| 農薬 | 除草剤 | |
| 殺虫剤 | ||
| 殺菌剤 | ||
| の他の農薬 | ||
| 補助剤 | ||
| 植物成長調整剤 | ||
| 作物タイプ別 | 穀物・シリアル | |
| 豆類・油糧種子 | ||
| 果物・野菜 | ||
| 商業作物 | ||
| 芝生・観賞植物 | ||
レポートで回答される主要な質問
フィリピン農薬市場の規模はどのくらいですか?
フィリピン農薬市場は2025年に19.0億米ドルと評価され、2026年は20.0億米ドルであり、2026年から2031年にかけてCAGR 5.39%で2031年までに26億米ドルに達すると予測されています。
フィリピン農薬において最大のシェアを持つ製品タイプはどれですか?
肥料は2025年に64.0%の最大シェアを占め、米セクターの補助金プログラムとバランス施肥施策に支えられています。
最も急速に拡大している作物タイプはどれですか?
果物・野菜は、輸出サプライチェーンが適合した作物保護プログラムを必要とするため、2026年から2031年にかけてCAGR 8.6%で拡大すると予測されています。
フィリピンにおける農薬サプライヤーの主な制約は何ですか?
主な制約は、農業資材の輸入依存、製品登録要件、小規模農家の信用制限、および島嶼間の断片化した流通です。