
Tamaño y Participación del Mercado de Agroquímicos de Filipinas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
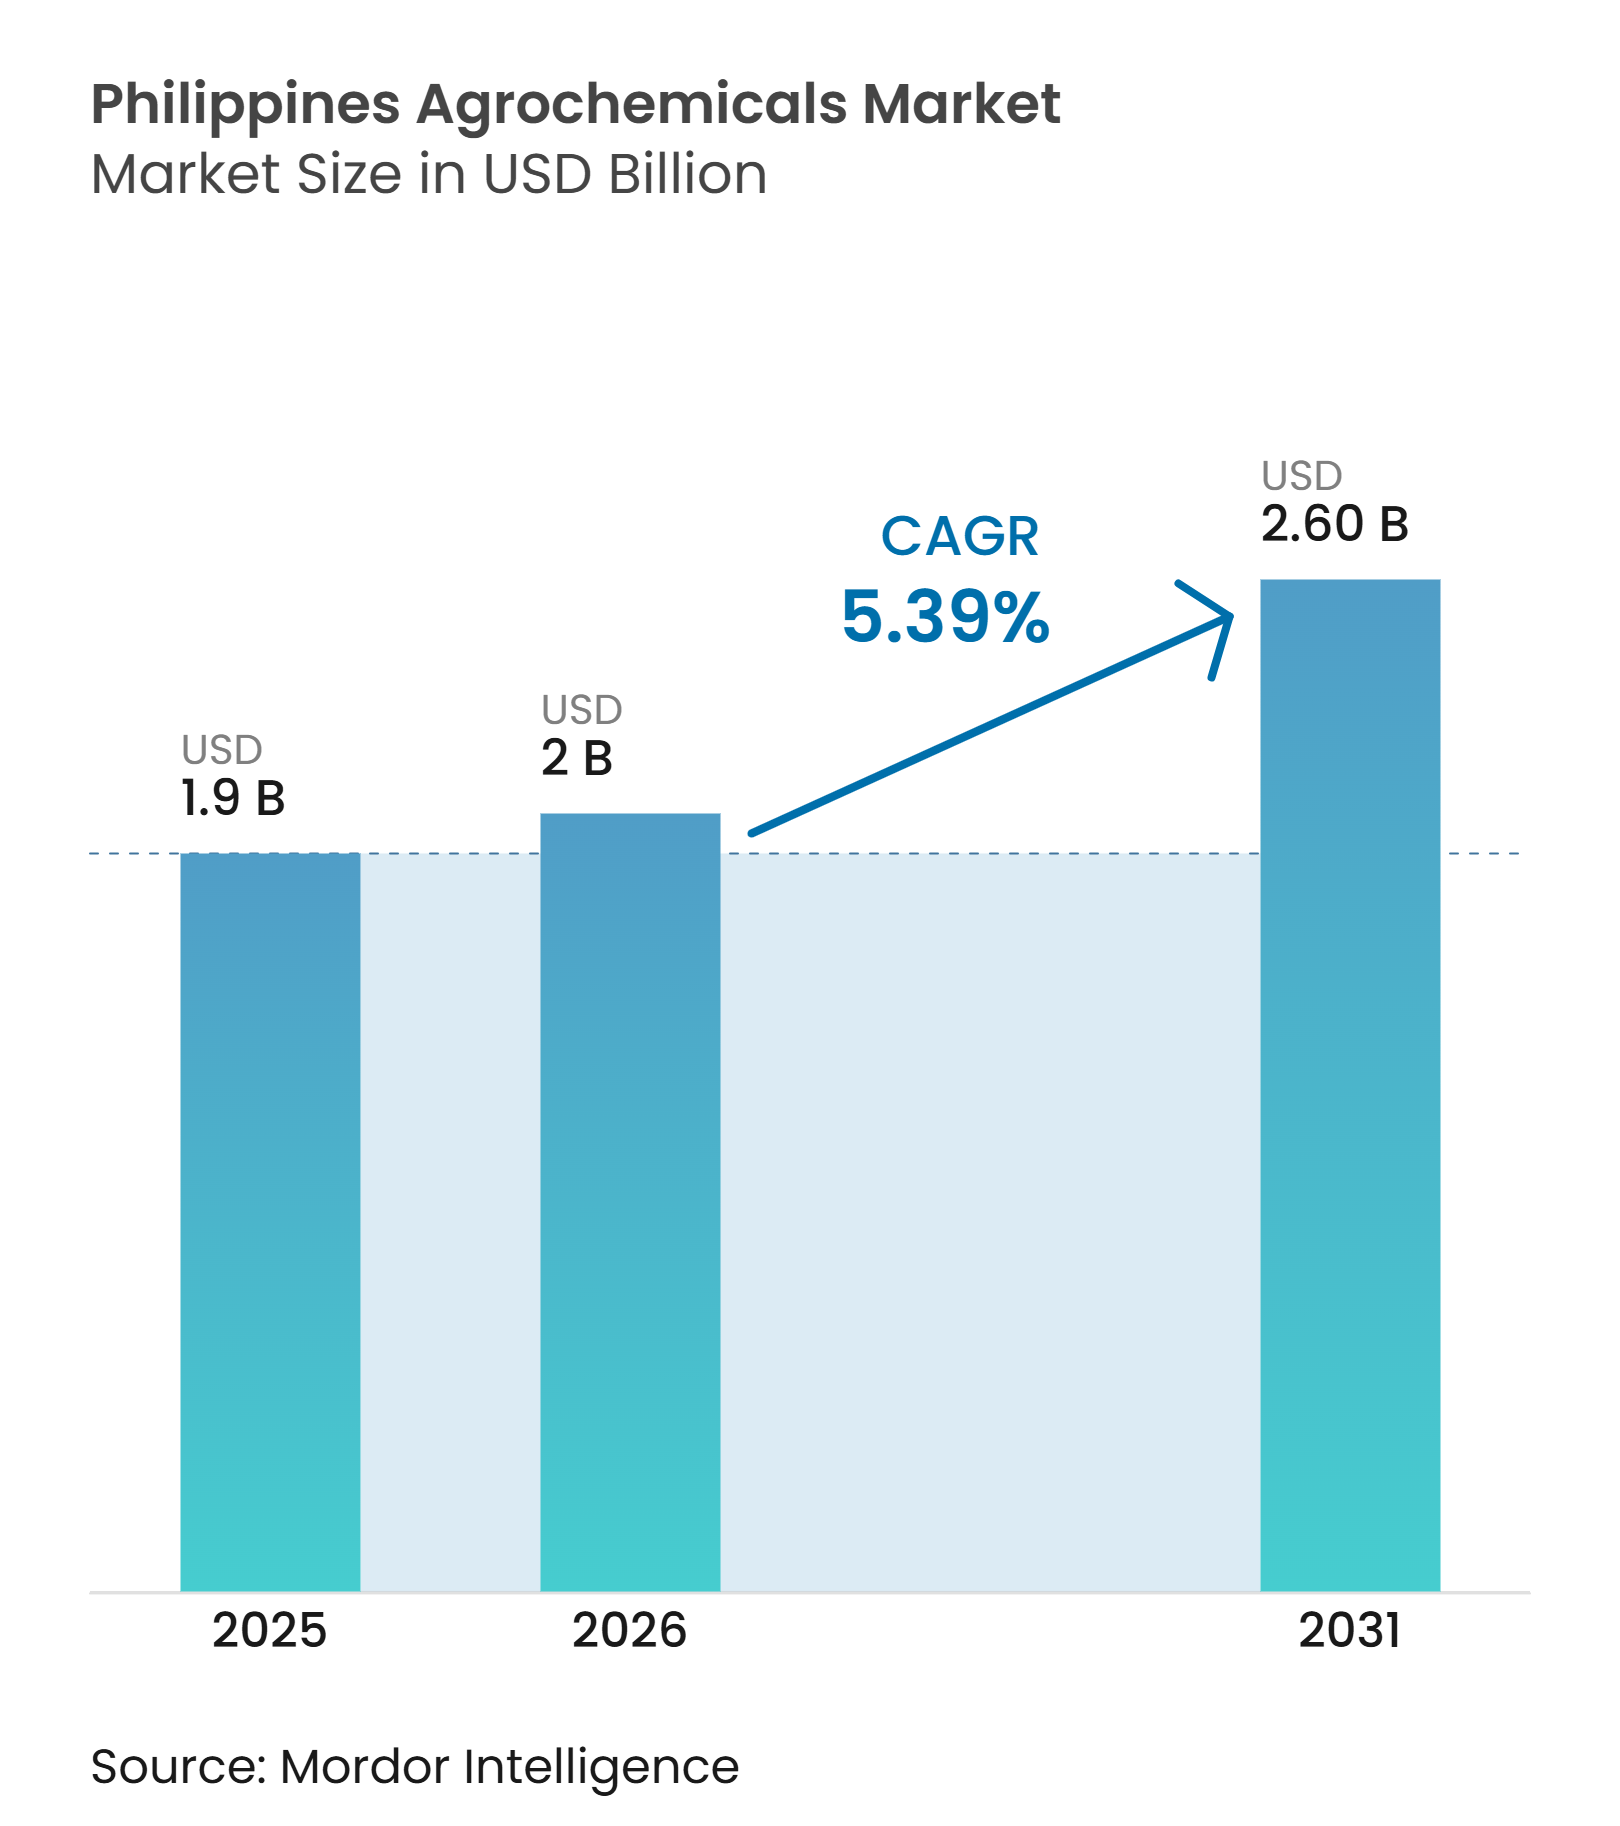
| Tamaño del mercado en el año base (2025) | 1.9 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agroquímicos de Filipinas por Mordor Intelligence
El tamaño del mercado de agroquímicos de Filipinas fue valorado en 1,90 mil millones de USD en 2025 y se estima que crecerá desde 2,00 mil millones de USD en 2026 hasta alcanzar los 2,60 mil millones de USD en 2031, a una CAGR del 5,39% durante el período de pronóstico 2026-2031. El mercado está respaldado por programas de seguridad alimentaria, producción de arroz y maíz, y la demanda de protección de cultivos en condiciones de cultivo difíciles. El Fondo de Mejora de la Competitividad del Arroz 2.0 (RCEF 2.0) se extiende hasta 2031, vinculando los programas de productividad arrocera con medidas de gestión de plagas y salud del suelo. La expansión continua del cultivo de arroz está sustentando una amplia base de demanda de fertilizantes y productos de protección de cultivos. Los programas de exportación de plátanos, piñas, mangos y verduras también han incrementado la importancia de los insumos registrados y conformes con los límites de residuos. La dependencia de las importaciones y el financiamiento limitado para los pequeños agricultores continúan restringiendo las compras de productos de mayor precio, aumentando la importancia de soluciones de protección de cultivos rentables y programas de apoyo público.
Conclusiones Clave del Informe
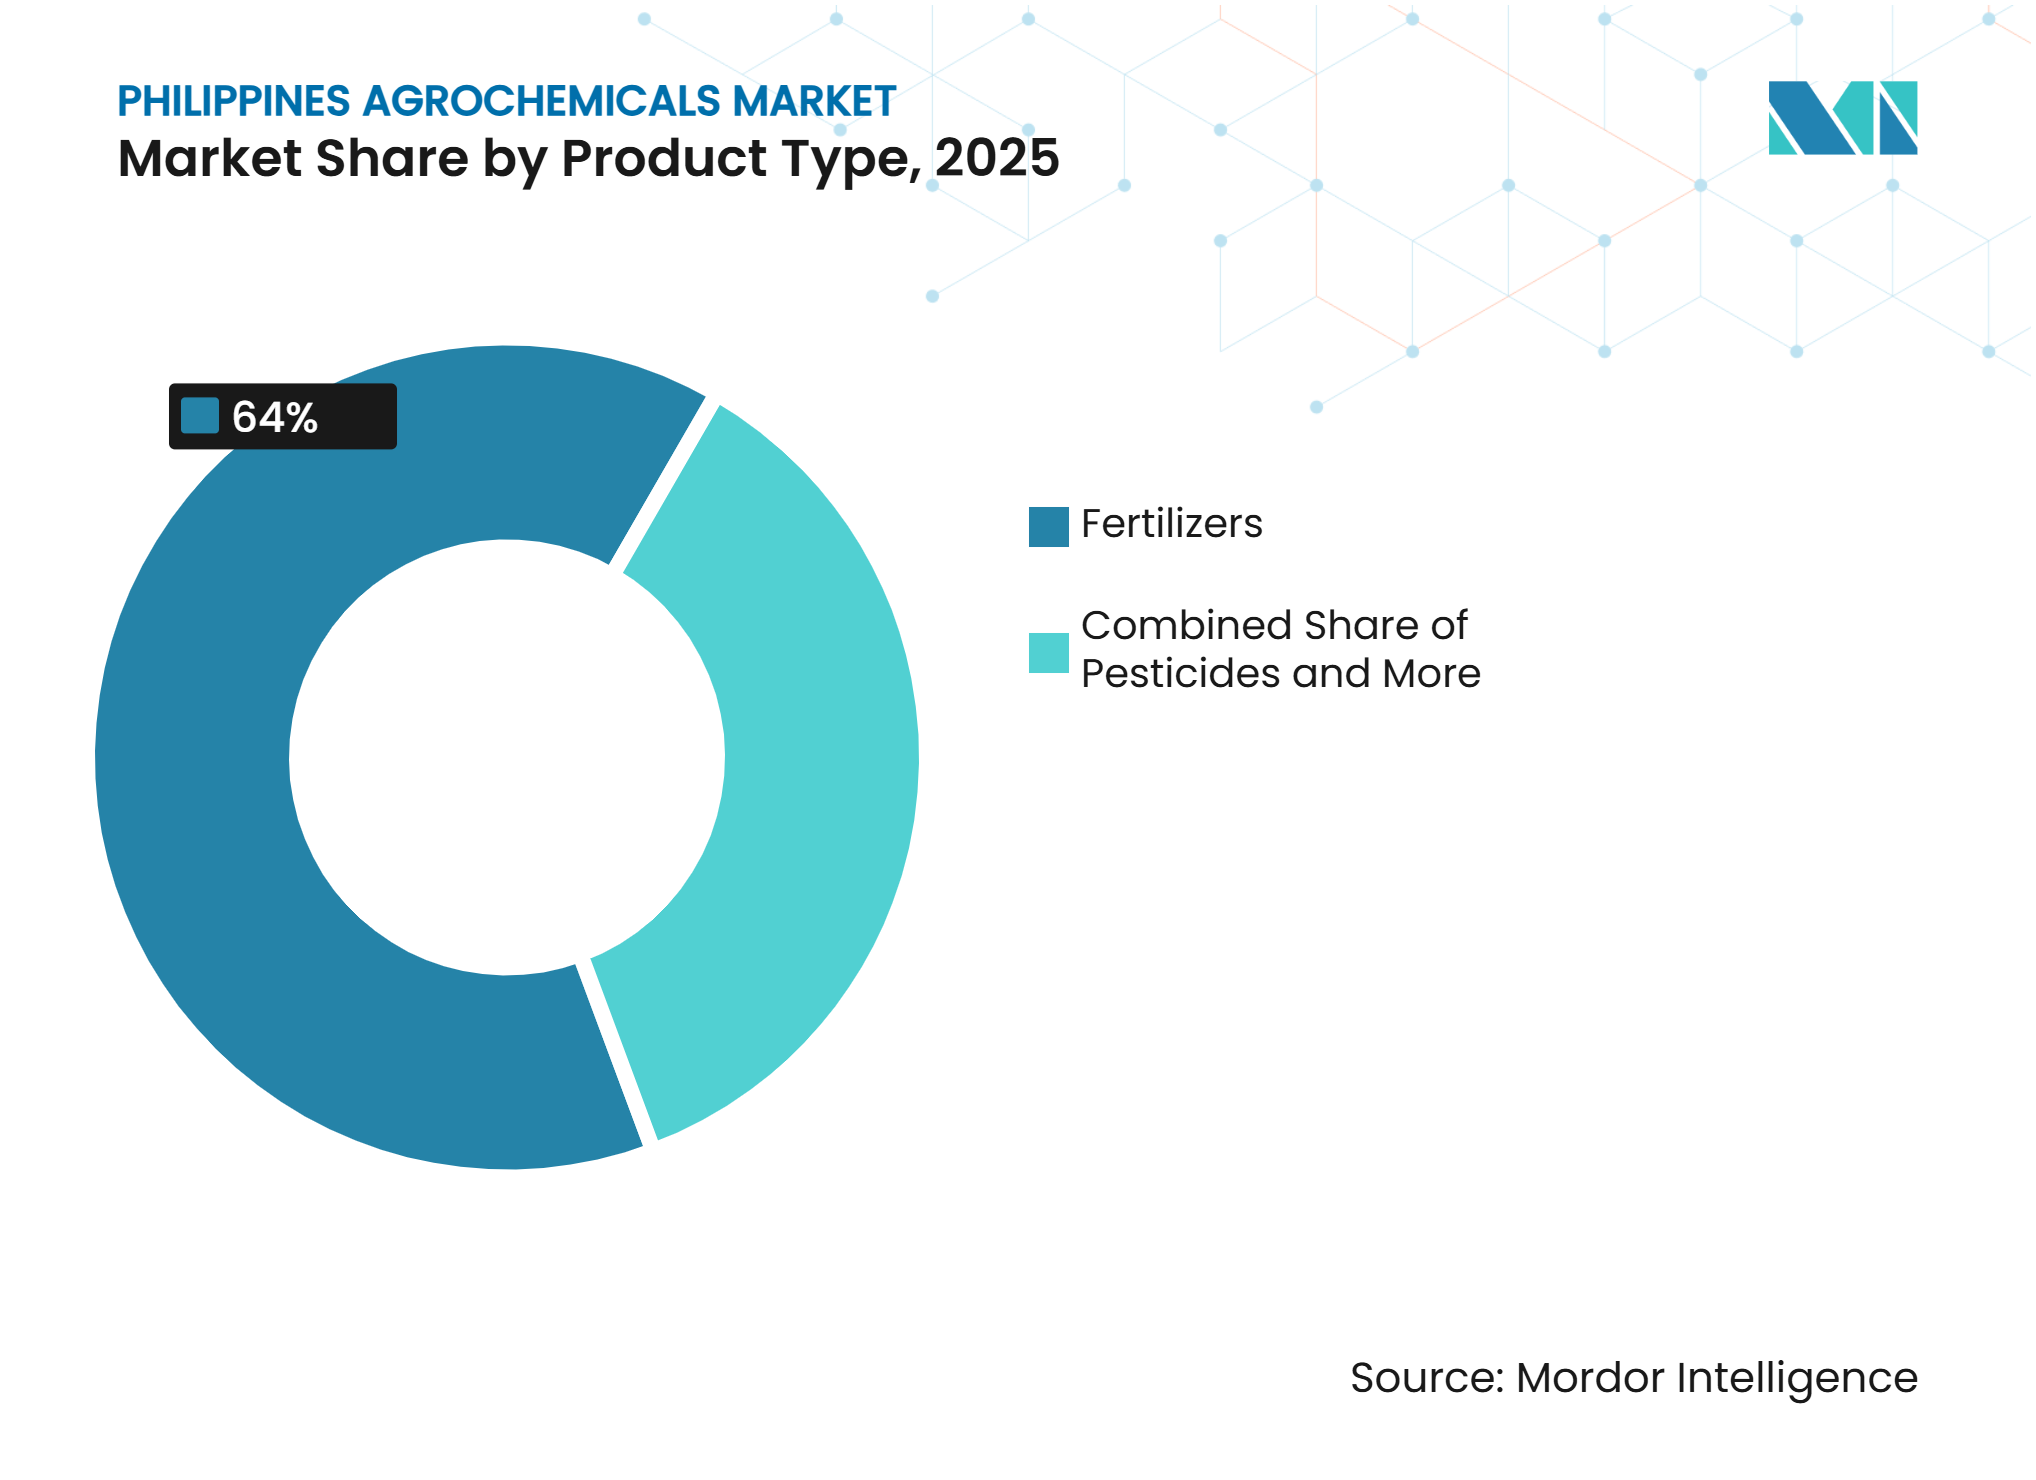
- Por tipo de producto, los fertilizantes fueron el segmento más grande y representaron el 64,0% de la participación del mercado de agroquímicos de Filipinas en 2025, mientras que los reguladores del crecimiento vegetal son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 9,8% entre 2026 y 2031.
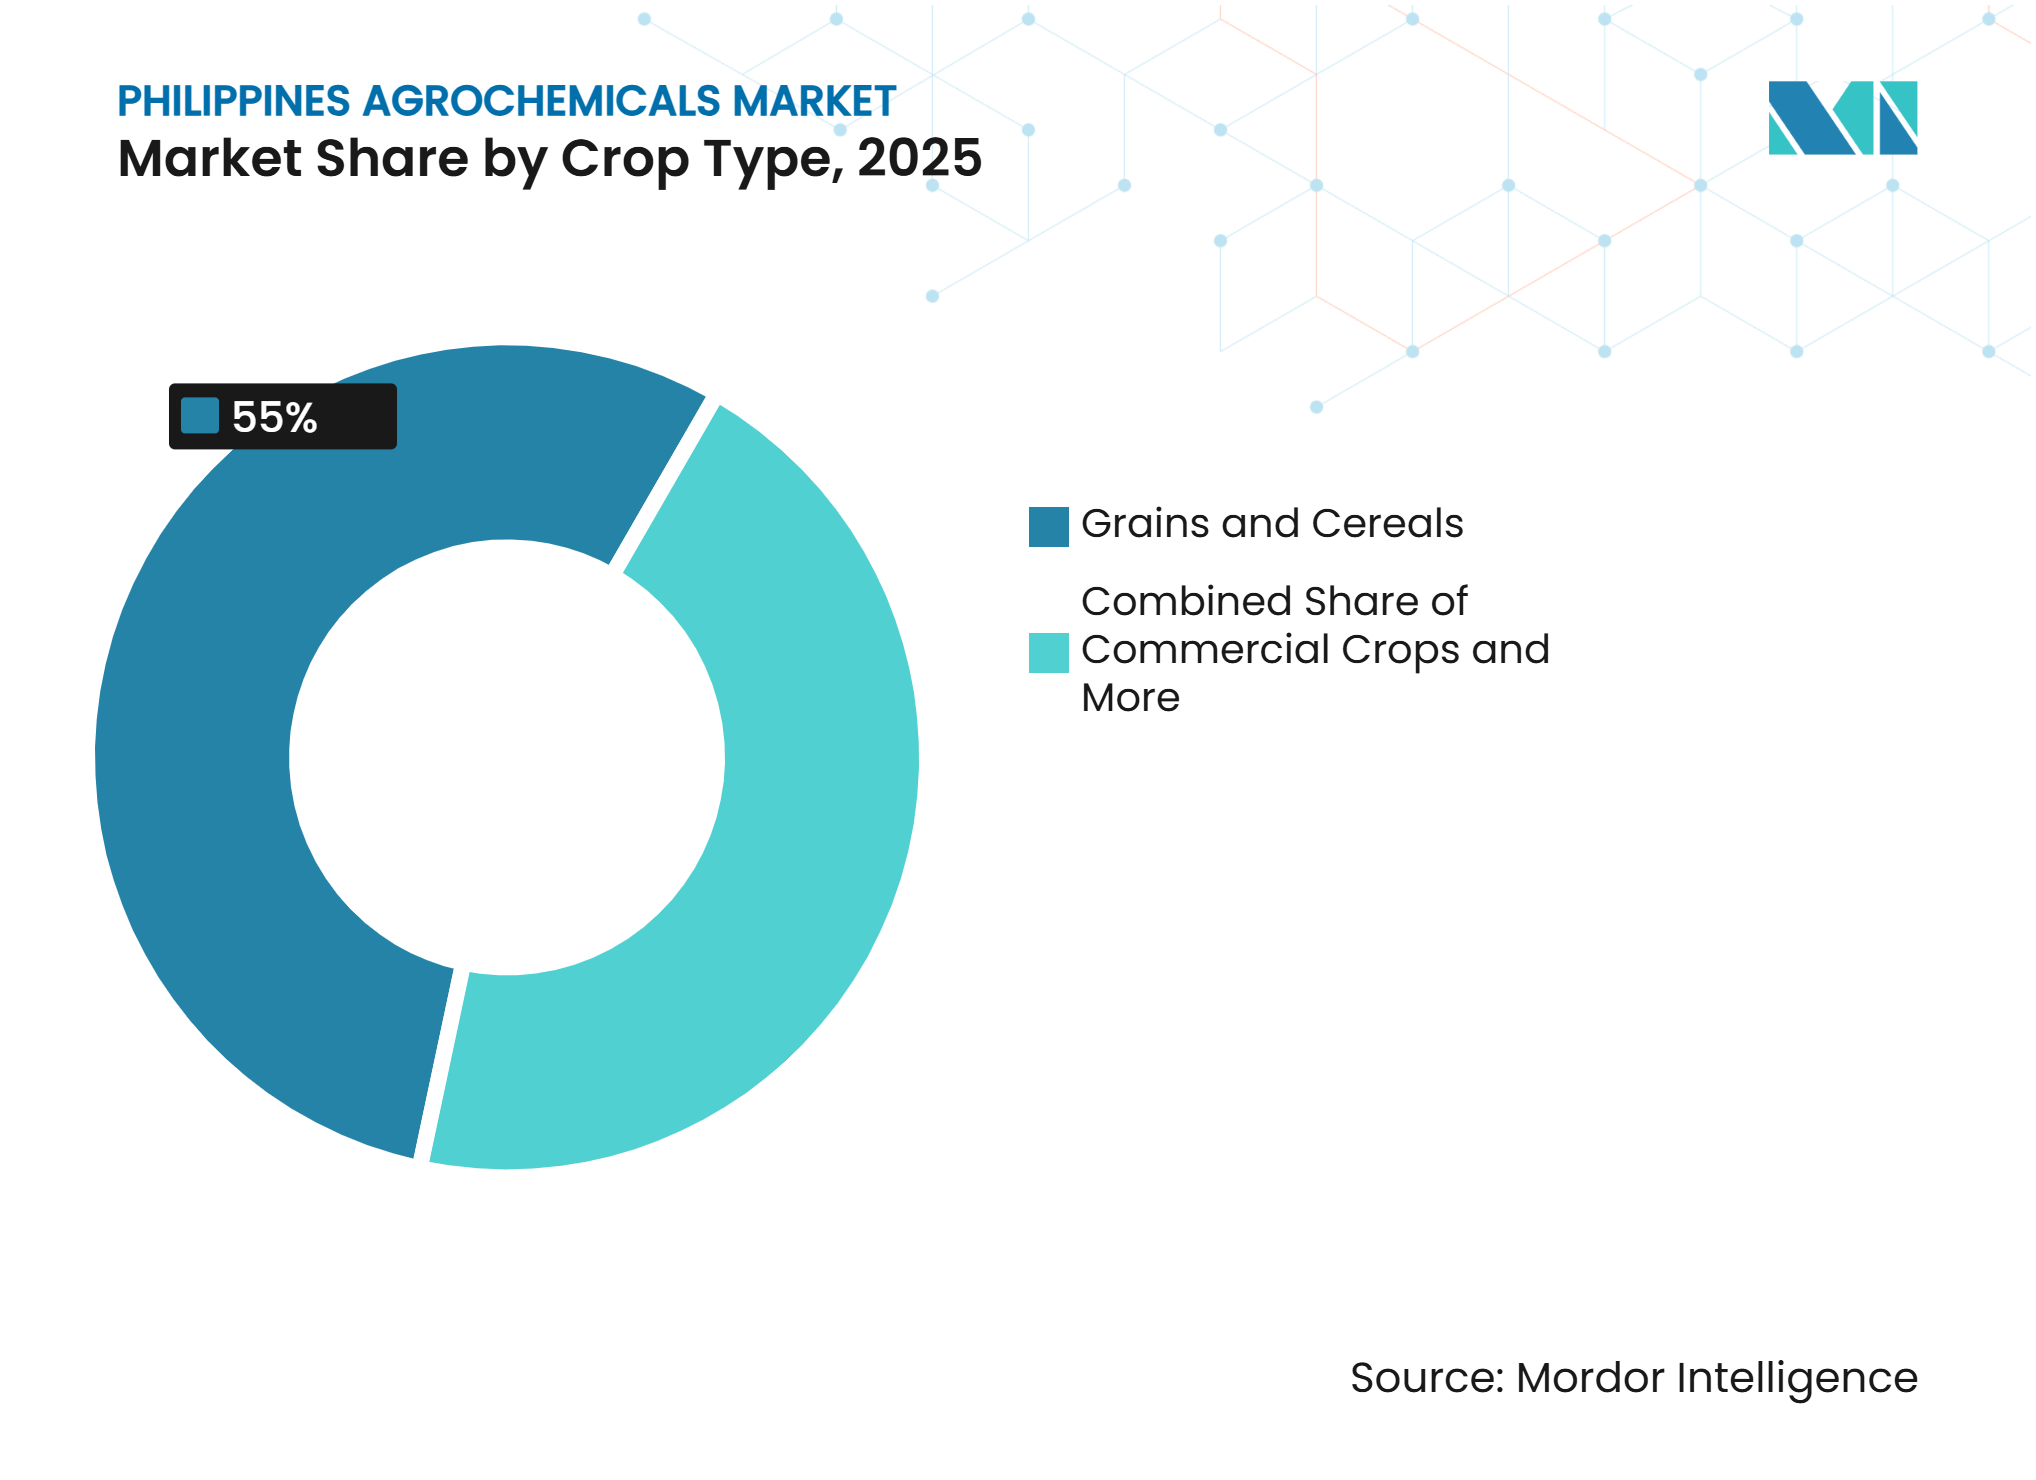
- Por tipo de cultivo, los granos y cereales son el segmento más grande y representaron el 55,0% del tamaño del mercado de agroquímicos de Filipinas en 2025, mientras que las frutas y verduras son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 8,6% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de Cultivos Básicos y Requisitos de Seguridad Alimentaria | +2.0% | Nacional, con avances en Luzón Central, Valle de Cagayán y la Región Autónoma Bangsamoro en Mindanao Musulmán (BARMM) | Mediano plazo (2-4 años) |
| Expansión de la Agricultura de Precisión y la Aplicación de Tasa Variable | +0.6% | Valle de Cagayán, Luzón Central, CALABARZON y Región de Bicol — tierras bajas irrigadas | Largo plazo (≥ 4 años) |
| Aumento de la Presión de Plagas y Patógenos en Arroz, Maíz, Plátano y Cultivos Hortícolas | +1.5% | Nacional, con mayor relevancia en el Valle de Cagayán, Visayas Occidental y la Región de Davao | Corto plazo (≤ 2 años) |
| Adopción de Productos de Fertilización Controlada y Equilibrada | +0.5% | Nacional, despliegue del ABFS en la Región de Ilocos, Valle de Cagayán, Luzón Central, Visayas Central, Península de Zamboanga y BARMM | Mediano plazo (2-4 años) |
| Creciente Demanda de Frutas y Verduras Conformes para la Exportación | +0.4% | Región de Davao, Región de Ilocos y corredores de vegetales de alto valor | Mediano plazo (2-4 años) |
| Comercialización de la Aplicación de Pesticidas mediante Drones | +0.6% | Valle de Cagayán, Luzón Central, CALABARZON y Región de Bicol — tierras bajas irrigadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de Cultivos Básicos y Requisitos de Seguridad Alimentaria
La producción de arroz y maíz sigue siendo la principal base de volumen del mercado de agroquímicos de Filipinas, con esfuerzos gubernamentales centrados en aumentar la productividad y fortalecer la seguridad alimentaria. Según el Departamento de Agricultura de Filipinas (DA), la producción de palay en el primer semestre de 2025 alcanzó 9,08 millones de toneladas métricas, un 6,4% más que en el mismo período de 2024, mientras que el área sembrada con palay aumentó un 2,7% hasta 2,12 millones de hectáreas[1]. La expansión del cultivo de arroz y los mayores objetivos de producción sustentan una demanda recurrente de fertilizantes, herbicidas, fungicidas e insecticidas, ya que los agricultores buscan proteger los rendimientos a lo largo de múltiples ciclos de cultivo. Las iniciativas gubernamentales, incluidos los programas de doble cultivo en época seca y la extensión del Fondo de Mejora de la Competitividad del Arroz (RCEF) hasta 2031, integran aún más semillas, salud del suelo, mecanización y gestión de plagas en los programas de productividad arrocera. Esto crea un importante canal de demanda para los proveedores de agroquímicos, en particular aquellos capaces de alinear sus productos con los requisitos locales de los cultivos, los programas de apoyo a los agricultores y los mecanismos de adquisición, respaldando el crecimiento continuo del mercado de agroquímicos de Filipinas.
Expansión de la Agricultura de Precisión y la Aplicación de Tasa Variable
La aplicación de pesticidas mediante drones está ganando terreno en el mercado de agroquímicos de Filipinas a medida que los reguladores y las instituciones agrícolas establecen marcos para la aplicación de precisión. En octubre de 2024, la Autoridad de Fertilizantes y Pesticidas (FPA) emitió la Circular Memorándum N.° 2024-25, estableciendo normas mejoradas para la aplicación de pesticidas agrícolas mediante Sistemas de Aeronaves Pilotadas de Forma Remota (RPAS). El marco regulatorio proporciona a los agricultores y proveedores de servicios requisitos más claros para la aplicación aérea de pesticidas y apoya la transición de proyectos piloto hacia un uso comercial más estructurado. El Proyecto Drones4Rice, lanzado por el Instituto Internacional de Investigación del Arroz (IRRI) y el Instituto Filipino de Investigación del Arroz (DA-PhilRice) en abril de 2024, está desarrollando protocolos estandarizados para la aplicación mediante drones de semillas, fertilizantes y pesticidas en la producción arrocera. La aplicación con drones puede mejorar la precisión en la colocación de insumos, reducir los requisitos de mano de obra y apoyar un uso más eficiente de los productos de protección de cultivos, especialmente en la producción de arroz irrigado. A medida que los operadores capacitados, los protocolos regulatorios y los proveedores de servicios se vuelvan más disponibles, se prevé que la aplicación mediante drones cree un canal adicional para formulaciones diferenciadas, adyuvantes y productos de protección de cultivos en el mercado de agroquímicos de Filipinas.
Aumento de la Presión de Plagas y Patógenos en Arroz, Maíz, Plátano y Cultivos Hortícolas
Los brotes de plagas y enfermedades sostienen la demanda de productos de protección de cultivos a lo largo de las temporadas agrícolas en el mercado de agroquímicos de Filipinas. Según el Departamento de Agricultura (DA), el gusano cogollero afectó 3.338,38 hectáreas de maíz en 37 municipios y 182 barangays del Valle de Cagayán durante la temporada húmeda de 2025, tras la infestación de 2.515,16 hectáreas durante la temporada seca 2024-2025[2]. La incidencia recurrente del gusano cogollero refuerza la demanda de insecticidas, agentes de control biológico y programas de manejo integrado de plagas en la producción de maíz. La producción de arroz también enfrenta una presión continua de plagas y enfermedades, con el DA realizando monitoreo regional y capacitación de agricultores para el enrollador de hojas del arroz, el chinche del arroz, el gusano cogollero y el tizón del arroz durante 2025. Las pérdidas de cultivos relacionadas con el clima aumentan aún más la necesidad de protección preventiva de cultivos, con el DA reportando daños agrícolas por PHP 1,12 mil millones (USD 19,47 millones) causados por tormentas tropicales y lluvias monzónicas en julio de 2025, afectando 43.741 hectáreas de tierras agrícolas, principalmente arrozales. Estos riesgos biológicos y climáticos recurrentes alientan a los agricultores a mantener programas preventivos y reactivos de protección de cultivos, sustentando una demanda sostenida en el mercado de agroquímicos de Filipinas.
Creciente Demanda de Frutas y Verduras Conformes para la Exportación
Las cadenas de suministro de frutas y verduras orientadas a la exportación requieren que los agricultores utilicen productos de protección de cultivos registrados y cumplan con los estándares de residuos de los mercados de destino. Japón continuó monitoreando los residuos de fipronil en las importaciones de plátanos frescos procedentes de Filipinas en enero de 2025, aumentando la importancia de la aplicación controlada de pesticidas y la trazabilidad entre los exportadores de plátanos. La Oficina de Industria Vegetal (BPI) emitió 82.855 certificados de exportación en 2024 para productos agrícolas, incluidos plátanos y piñas, al tiempo que apoyó la apertura de nuevos mercados para aguacates Hass en Japón, durián fresco en Malasia y mangos en Líbano. Requisitos similares se aplican a los mangos, piñas y verduras de alto valor, donde el cumplimiento de las normas internacionales de inocuidad alimentaria es esencial para mantener el acceso a los mercados. La BPI supervisa los procedimientos de cuarentena vegetal y exportación de productos agrícolas filipinos, requiriendo que los exportadores alineen sus prácticas de producción y manejo con los requisitos del país de destino. Estas condiciones sustentan la demanda de fungicidas e insecticidas registrados que cumplan con los requisitos de residuos y al mismo tiempo protejan el rendimiento y la calidad de los cultivos. La expansión de las exportaciones de frutas filipinas hacia nuevos mercados está, por tanto, aumentando la importancia de las prácticas de protección de cultivos conformes y el uso de insumos trazables entre los agricultores orientados a la exportación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Dependencia de Fertilizantes e Ingredientes Activos Importados | -0.8% | Nacional, con mayor presión en Mindanao y Visayas Oriental | Corto plazo (≤ 2 años) |
| Endurecimiento de los Requisitos de Registro de Productos, Etiquetado y Conformidad con Residuos | -0.4% | Nacional, con mayor presión en la Región de Davao, la Región de Ilocos y la Región Administrativa de Cordillera (CAR) | Mediano plazo (2-4 años) |
| Restricciones Crediticias para Pequeños Agricultores y Presión sobre la Asequibilidad de Insumos | -0.6% | Nacional, especialmente en zonas agrícolas de secano y tierras altas | Mediano plazo (2-4 años) |
| Distribución Fragmentada y Cobertura Limitada de Asesoramiento Técnico | -0.3% | Islas remotas, tierras altas de Mindanao y zonas fuera del alcance de la Administración Nacional de Irrigación (NIA) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Requisitos de Registro de Productos, Etiquetado y Conformidad con Residuos
El aumento de los requisitos regulatorios para el registro de pesticidas, el etiquetado de productos y la conformidad con los residuos está elevando el costo y la complejidad de la entrada al mercado de agroquímicos de Filipinas. La Autoridad de Fertilizantes y Pesticidas (FPA) exige a los proveedores que presenten datos de eficacia y residuos para respaldar el registro de productos, mientras que los procedimientos de evaluación actualizados aumentan la importancia de los expedientes técnicos completos y las afirmaciones respaldadas científicamente. En mayo de 2025, la FPA lanzó Manuales de Trabajo sobre Evaluación de Datos de Bioeficacia y Residuos con el apoyo del Departamento de Agricultura de los Estados Unidos (USDA) y CropLife Asia, proporcionando procedimientos más estructurados para evaluar la eficacia de los productos y los datos de residuos. El marco actualizado puede prolongar los requisitos de preparación y revisión para nuevos productos, al tiempo que aumenta los costos de cumplimiento para los proveedores más pequeños. Las etiquetas de los productos también deben proporcionar instrucciones de uso adecuadas y cumplir con los requisitos de la FPA, especialmente para los productos utilizados en cultivos orientados a la exportación donde los mercados de destino imponen límites de residuos adicionales. En consecuencia, los proveedores con capacidades regulatorias establecidas, documentación técnica completa y etiquetado conforme están mejor posicionados para mantener el acceso al mercado de agroquímicos de Filipinas.
Restricciones Crediticias para Pequeños Agricultores y Presión sobre la Asequibilidad de Insumos
Las restricciones de financiamiento para los pequeños agricultores continúan limitando la adopción de insumos agrícolas de mayor valor en el mercado de agroquímicos de Filipinas. Según el análisis de 2025 del Laboratorio Global de Innovación para el Financiamiento Climático, más del 98% de las granjas filipinas tienen menos de 7 hectáreas, mientras que menos del 30% de los pequeños agricultores tienen acceso a crédito formal, lo que contribuye a una brecha de financiamiento agrícola estimada en 7 mil millones de USD. El acceso limitado al financiamiento restringe la capacidad de los agricultores para adquirir fertilizantes especializados, bioestimulantes y reguladores del crecimiento vegetal, especialmente cuando los precios de los insumos aumentan o los desembolsos de subsidios se retrasan. El Consejo de Política de Crédito Agrícola (ACPC) informó en 2024 que las compras de fertilizantes y pesticidas fueron el principal uso final de los préstamos agrícolas, destacando la relación directa entre la disponibilidad de crédito y la demanda de insumos agrícolas. Los agricultores en zonas de secano y tierras altas siguen siendo particularmente sensibles a los costos iniciales de los insumos y pueden reducir o retrasar las aplicaciones cuando la asequibilidad se convierte en una restricción. En consecuencia, los proveedores de productos agroquímicos premium necesitan demostrar claros beneficios en rendimiento o productividad y ofrecer opciones de financiamiento o distribución asequibles para mejorar la adopción entre los pequeños agricultores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Fertilizantes Lideran la Demanda, los Insumos Especializados se AceleranLos fertilizantes representaron el 64,0% de la participación del mercado de agroquímicos de Filipinas en 2025, convirtiéndolos en el segmento de productos más grande. La demanda está respaldada por subsidios de fertilizantes para el arroz y programas de campo, especialmente en las principales zonas productoras de arroz. Los fertilizantes nitrogenados, principalmente urea y sulfato de amonio, siguen siendo los productos fertilizantes dominantes utilizados en el país, mientras que los fertilizantes fosfatados y potásicos están ganando relevancia a medida que el mapeo de suelos y las evaluaciones de nutrientes identifican deficiencias específicas de los cultivos. El mercado está evolucionando gradualmente desde un uso de fertilizantes impulsado por el volumen hacia una aplicación más equilibrada y específica del suelo, aumentando la importancia de los proveedores que pueden combinar una disponibilidad confiable de productos con recomendaciones técnicas para una gestión eficiente de nutrientes.
Los reguladores del crecimiento vegetal son el segmento de productos de más rápido crecimiento, con una previsión de expansión a una CAGR del 9,8% entre 2026 y 2031. La demanda está respaldada por su uso en cultivos de alto valor como mangos, plátanos y piñas, donde la gestión específica del crecimiento del cultivo y el desarrollo de los frutos puede mejorar los rendimientos comerciales. El paclobutrazol se utiliza en la producción de mango, mientras que el etephon apoya los programas de maduración de la piña. Un estudio de 2025 de la Revista Filipina de Ciencias evaluó reguladores del crecimiento vegetal nanoformulados para la producción y propagación de cultivos de alto valor y plantas ornamentales, indicando una investigación continua sobre tecnologías de aplicación mejoradas. El segmento sigue dependiendo de la experiencia en aplicación específica del cultivo y los beneficios económicos demostrados, creando oportunidades para los proveedores que pueden proporcionar recomendaciones específicas y evidencia de rendimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Los Granos Lideran la Demanda, la Horticultura de Exportación Acelera el ValorLos granos y cereales representaron el 55,0% del tamaño del mercado de agroquímicos de Filipinas en 2025, convirtiéndolos en el segmento de tipo de cultivo más grande. El arroz y el maíz representan una parte sustancial del área cultivada y se benefician de un fuerte apoyo gubernamental, incluido el Fondo de Mejora de la Competitividad del Arroz (RCEF) 2.0, que apoya las iniciativas de productividad arrocera hasta 2031. El Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS) proyectó la producción de arroz molido en 12,25 millones de toneladas métricas y la producción de maíz en 8,2-8,3 millones de toneladas métricas para 2025-2026[3]. Estos cultivos requieren aplicaciones recurrentes de fertilizantes, herbicidas, insecticidas y fungicidas a lo largo de las temporadas de siembra. Los programas de arroz enfatizan la gestión de nutrientes, el control de malezas y la prevención de enfermedades, mientras que la producción de maíz requiere un manejo específico de insectos donde ocurre el gusano cogollero. La escala del segmento, los programas de insumos respaldados por el gobierno y la red de distribución establecida mantienen a los fertilizantes convencionales y los productos de protección de cultivos como elementos centrales del mercado de agroquímicos de Filipinas.
Las frutas y verduras son el segmento de tipo de cultivo de más rápido crecimiento, con una previsión de expansión a una CAGR del 8,6% entre 2026 y 2031. La demanda está respaldada por cadenas de suministro orientadas a la exportación que sirven a Japón, Corea del Sur, China y los Estados Unidos, especialmente para plátanos, piñas y otros cultivos de alto valor. Los productores de exportación utilizan bioestimulantes y fungicidas especializados para apoyar la consistencia del rendimiento y la calidad poscosecha, mientras que la selección de productos está cada vez más influenciada por las especificaciones de los compradores, los requisitos de residuos y los estándares de trazabilidad. Los cultivos comerciales como la caña de azúcar, el coco y el tabaco proporcionan demanda adicional de herbicidas especializados y productos de maduración, mientras que las legumbres, oleaginosas, césped y plantas ornamentales representan aplicaciones menores. La diversidad de los requisitos de los cultivos crea oportunidades para que los proveedores desarrollen programas de insumos específicos para cada cultivo en lugar de depender de amplias carteras de productos, apoyando oportunidades de mayor valor dentro del mercado de agroquímicos de Filipinas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Luzón tuvo la mayor participación del mercado de agroquímicos de Filipinas, respaldada por la extensa producción de arroz en Nueva Écija, Pampanga, Bulacán y Tarlac. Estas provincias generan una demanda sostenida de fertilizantes nitrogenados, herbicidas, insecticidas y fungicidas a lo largo de múltiples ciclos de cultivo. El Valle de Cagayán también ha emergido como una zona importante para la aplicación de precisión, con demostraciones del proyecto Drones4Rice que apoyan prácticas de aplicación de insumos compatibles con drones. La Región Administrativa de Cordillera contribuye con demanda adicional a través de su producción de verduras orientada a la exportación, donde los programas de fungicidas e insecticidas conformes con los residuos son importantes. La concentración de granjas comerciales, distribuidores de insumos y programas de apoyo agrícola brinda a los proveedores un amplio acceso a la mayor base de demanda agrícola del país.
Mindanao es el mercado geográfico de más rápido crecimiento, respaldado por la expansión de la agricultura comercial, la producción de plátanos orientada a la exportación y la creciente inversión institucional en la gestión del suelo y los cultivos. El sector bananero de Davao suministra más de 1 millón de toneladas métricas anuales a Japón y requiere fungicidas, nematicidas e insecticidas conformes con los residuos. En febrero de 2025, el Ministerio de Agricultura, Pesca y Reforma Agraria de BARMM (MAFAR-BARMM) se asoció con el Departamento de Agricultura - Oficina de Gestión de Suelos y Aguas (DA-BSWM) para extender el Programa Nacional de Salud del Suelo en Maguindanao del Sur y Maguindanao del Norte. BASF también realizó una orientación de productos para 150 agricultores en Agusan del Sur en julio de 2025, lo que indica un creciente compromiso comercial en Caraga y BARMM. Estos desarrollos están ampliando el acceso a la fertilización estructurada, las tecnologías de protección de cultivos y el apoyo técnico en zonas agrícolas anteriormente desatendidas.
Visayas tiene una base de demanda más segmentada, con Visayas Occidental anclada por la producción de caña de azúcar en Negros Occidental y Visayas Central respaldada por el maíz y la agricultura diversificada. El cultivo de caña de azúcar genera demanda de reguladores del crecimiento vegetal y herbicidas, mientras que las actividades de la Estrategia de Fertilización Equilibrada Agrícola (ABFS) del DA han ampliado la orientación en gestión de nutrientes en Cebú. Visayas Oriental enfrenta mayores desafíos de distribución debido a los tifones recurrentes y la logística interinsular, lo que puede crear brechas temporales en el acceso a insumos para los pequeños agricultores. La diversidad regional de cultivos y condiciones de infraestructura crea oportunidades para los proveedores que pueden adaptar la distribución, las recomendaciones de productos y el apoyo técnico a los sistemas de producción locales.
Panorama Competitivo
Concentración del Mercado
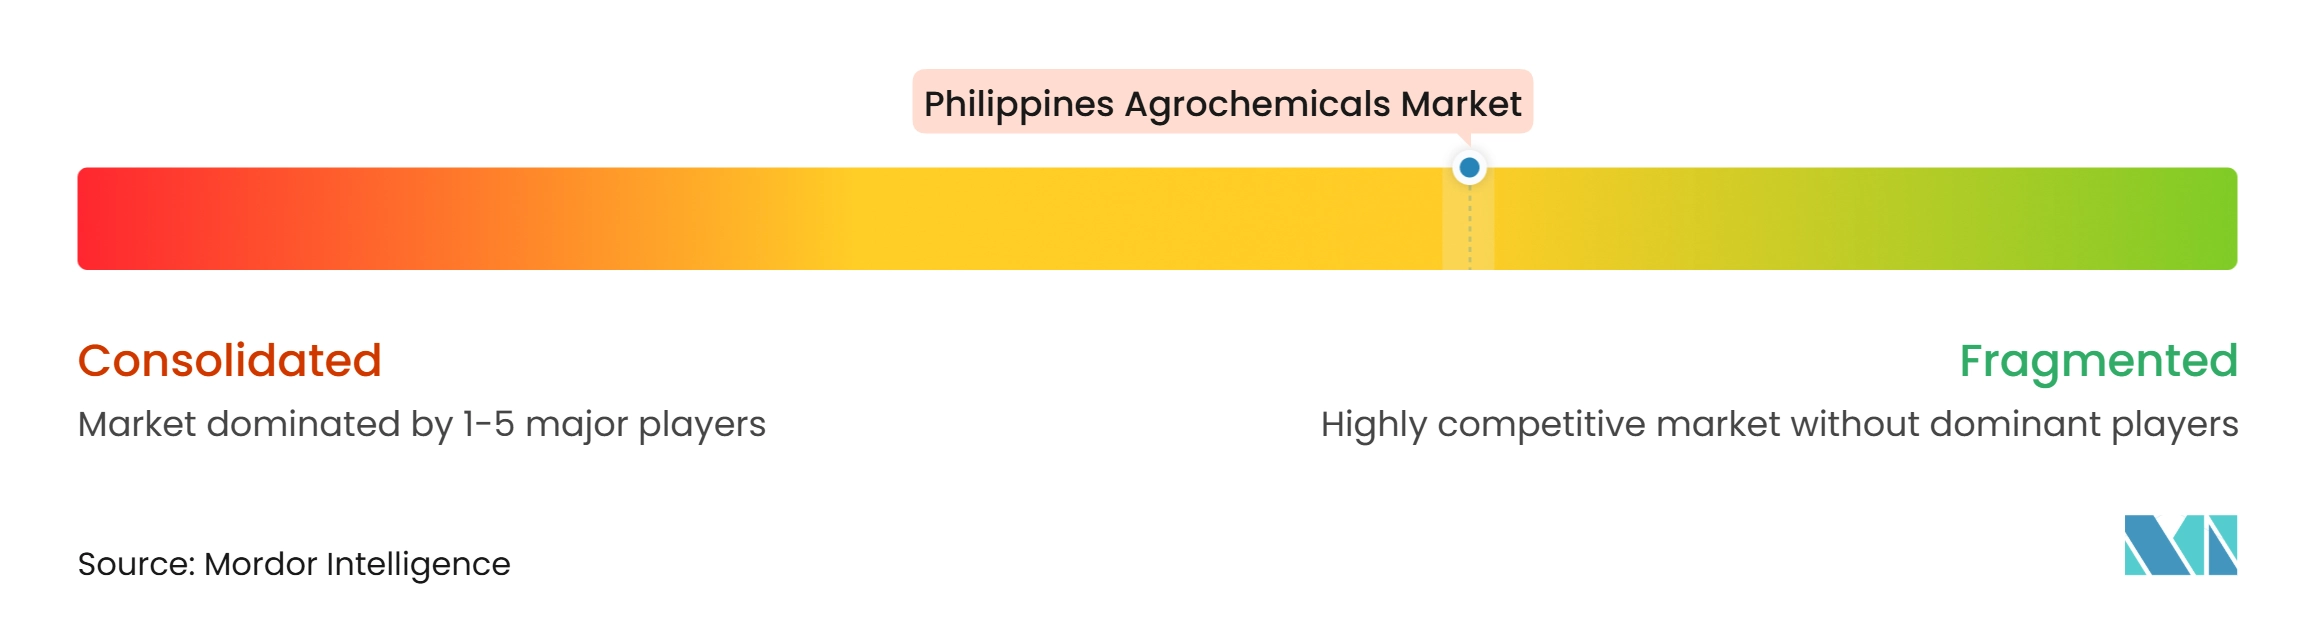
El mercado de agroquímicos de Filipinas está moderadamente fragmentado, con empresas líderes que incluyen Syngenta Group Co., Ltd., Bayer AG, BASF SE, Corteva, Inc. y FMC Corporation. Estas empresas compiten en fertilizantes, productos convencionales de protección de cultivos, biológicos y formulaciones especializadas, con un posicionamiento competitivo determinado por la amplitud de la cartera de productos registrados, las capacidades de ingredientes activos, las tecnologías de formulación, la experiencia regulatoria y el soporte técnico específico para cada cultivo. Los participantes líderes continúan fortaleciendo sus posiciones mediante nuevos registros de productos, expansión de carteras, soluciones específicas para cultivos y colaboraciones con instituciones gubernamentales y de investigación. Los proveedores regionales y locales también compiten a través de formulaciones especializadas diferenciadas y soluciones específicas para requisitos particulares de gestión de plagas, enfermedades y nutrientes.
La innovación de productos y la expansión de carteras siguen siendo estrategias competitivas clave. FMC Corporation recibió aprobaciones condicionales para el herbicida Dodhylex y el fungicida Tremisia en 2025 y amplió su cartera en Filipinas en 2026 con Keenali, Benevia Evo y Tuventa, fortaleciendo su presencia en múltiples categorías de protección de cultivos. Bayer AG firmó un Memorándum de Entendimiento con el Departamento de Agricultura - Oficina de Investigación Agrícola (DA-BAR) en agosto de 2024 que abarca investigación en ciencias de los cultivos, desarrollo de capacidades, iniciativas de sostenibilidad y la ampliación del Arroz de Siembra Directa (DSR). BASF SE lanzó Triplex 360 SC en abril de 2025 e introdujo Convey Complete 310 SC en Bukidnon en octubre de 2025, demostrando el desarrollo continuo de soluciones específicas para cultivos en los sistemas de producción filipinos.
El panorama competitivo también está evolucionando a través de la protección biológica de cultivos, los bioestimulantes, las tecnologías de aplicación de precisión y las soluciones conformes con los residuos. Las iniciativas regulatorias digitales de la Autoridad de Fertilizantes y Pesticidas (FPA) pueden apoyar el registro y la comercialización de nuevos productos, aumentando la importancia de las capacidades regulatorias para los proveedores que introducen nuevos ingredientes activos y formulaciones. Las empresas que combinan tecnologías de productos diferenciadas con datos de eficacia, experiencia regulatoria, investigación agronómica y soporte técnico específico para cultivos están mejor posicionadas para fortalecer sus posiciones en el mercado. La ventaja competitiva depende, por tanto, cada vez más de la innovación, las capacidades de registro, la eficacia de los productos y las soluciones adaptadas a los requisitos cambiantes de protección de cultivos, en lugar de depender únicamente de la escala o el alcance de la distribución.
Líderes de la Industria de Agroquímicos de Filipinas
-
Bayer CropScience, Inc. (Bayer AG)
-
BASF Philippines, Inc. (BASF SE)
-
Corteva Asia Pacific Inc. (Corteva, Inc.)
-
FMC Agro Philippines, Inc. (FMC Corporation)
-
Syngenta Philippines, Inc. (Syngenta Group Co., Ltd.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agroquímicos de Filipinas Empresas cubiertas en este informe
- Syngenta Philippines, Inc. (Syngenta Group Co., Ltd.)
- Bayer CropScience, Inc. (Bayer AG)
- BASF Philippines, Inc. (BASF SE)
- Corteva Asia Pacific Inc. (Corteva, Inc.)
- FMC Agro Philippines, Inc. (FMC Corporation)
- UPL Philippines, Inc. (UPL Limited)
- Sumitomo Chemical Philippines, Inc. (Sumitomo Chemical Co., Ltd.)
- Nufarm Philippines, Inc. (Nufarm Limited)
- Jardine Distribution, Inc. (Jardine Engineering Corporation)
- C.B. Andrew Asia, Inc.
- LEADS Agricultural Products Corporation
- International Veterinary & Agrochemical (IVA), Inc.
- Philippine Phosphate Fertilizer Corporation
Desarrollos recientes de la industria en Mercado de Agroquímicos de Filipinas
- Junio de 2026: FMC Agro Philippines, Inc. confirmó la disponibilidad comercial del herbicida Keenali, el fungicida Tremisia, el insecticida Benevia Evo y el insecticida Tuventa, ampliando su cartera de protección de cultivos de múltiples categorías en Filipinas tras las aprobaciones condicionales de la Autoridad de Fertilizantes y Pesticidas (FPA) en 2025.
- Octubre de 2025: BASF Philippines, Inc. lanzó el herbicida para maíz Convey Complete 310 SC en Bukidnon, dirigido a Eleusine indica con acción rápida de quemado y actividad residual, marcando la entrada formal de BASF en el segmento de herbicidas para maíz de tierras altas en el norte de Mindanao, Filipinas.
- Abril de 2025: BASF Philippines, Inc. lanzó Triplex 75 EC, un herbicida sistémico para arroz que contiene 75 g/L de profoxidim, proporcionando un control eficaz de las especies Leptochloa, Echinochloa e Ischaemum y apoyando el manejo de malezas en la producción de arroz.
Alcance del Informe del Mercado de Agroquímicos de Filipinas
Los agroquímicos son sustancias químicas utilizadas en la agricultura para proteger los cultivos, mejorar su crecimiento, regular el desarrollo de las plantas y gestionar plagas, enfermedades y malezas. Incluyen productos como insecticidas, herbicidas, fungicidas, nematicidas, reguladores del crecimiento vegetal (PGR) y otros productos químicos de protección de cultivos. Para los fines de este estudio, los biológicos, biopesticidas y productos orgánicos quedan excluidos del alcance de los agroquímicos.
El Informe del Mercado de Agroquímicos de Filipinas está Segmentado por Tipo de Producto (Fertilizantes, Pesticidas y Más), y por Tipo de Cultivo (Granos y Cereales, Legumbres y Oleaginosas, Frutas y Verduras, Cultivos Comerciales y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
Resumen de la segmentación
| Fertilizantes | Nitrogenados |
| Fosfatados | |
| Potásicos | |
| Otros Fertilizantes | |
| Pesticidas | Herbicidas |
| Insecticidas | |
| Fungicidas | |
| Otros Pesticidas | |
| Adyuvantes | |
| Reguladores del Crecimiento Vegetal |
| Granos y Cereales |
| Legumbres y Oleaginosas |
| Frutas y Verduras |
| Cultivos Comerciales |
| Césped y Plantas Ornamentales |
| Por Tipo de Producto | Fertilizantes | Nitrogenados |
| Fosfatados | ||
| Potásicos | ||
| Otros Fertilizantes | ||
| Pesticidas | Herbicidas | |
| Insecticidas | ||
| Fungicidas | ||
| Otros Pesticidas | ||
| Adyuvantes | ||
| Reguladores del Crecimiento Vegetal | ||
| Por Tipo de Cultivo | Granos y Cereales | |
| Legumbres y Oleaginosas | ||
| Frutas y Verduras | ||
| Cultivos Comerciales | ||
| Césped y Plantas Ornamentales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de agroquímicos de Filipinas?
El mercado de agroquímicos de Filipinas fue valorado en 1,90 mil millones de USD en 2025, es de 2,00 mil millones de USD en 2026 y se prevé que alcance los 2,6 mil millones de USD en 2031 a una CAGR del 5,39% entre 2026 y 2031.
¿Qué tipo de producto tiene la mayor participación en los agroquímicos de Filipinas?
Los fertilizantes tuvieron la mayor participación con el 64,0% en 2025, respaldados por programas de subsidios del sector arrocero e iniciativas de fertilización equilibrada.
¿Qué tipo de cultivo se está expandiendo más rápidamente?
Se prevé que las frutas y verduras se expandan a una CAGR del 8,6% entre 2026 y 2031, ya que las cadenas de suministro de exportación requieren programas de protección de cultivos conformes.
¿Cuáles son las principales restricciones para los proveedores de agroquímicos en Filipinas?
Las principales restricciones son la dependencia de las importaciones de insumos, los requisitos de registro de productos, el crédito limitado para los pequeños agricultores y la distribución fragmentada entre las islas.