
Marktgröße und Marktanteile für Agrochemikalien auf den Philippinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
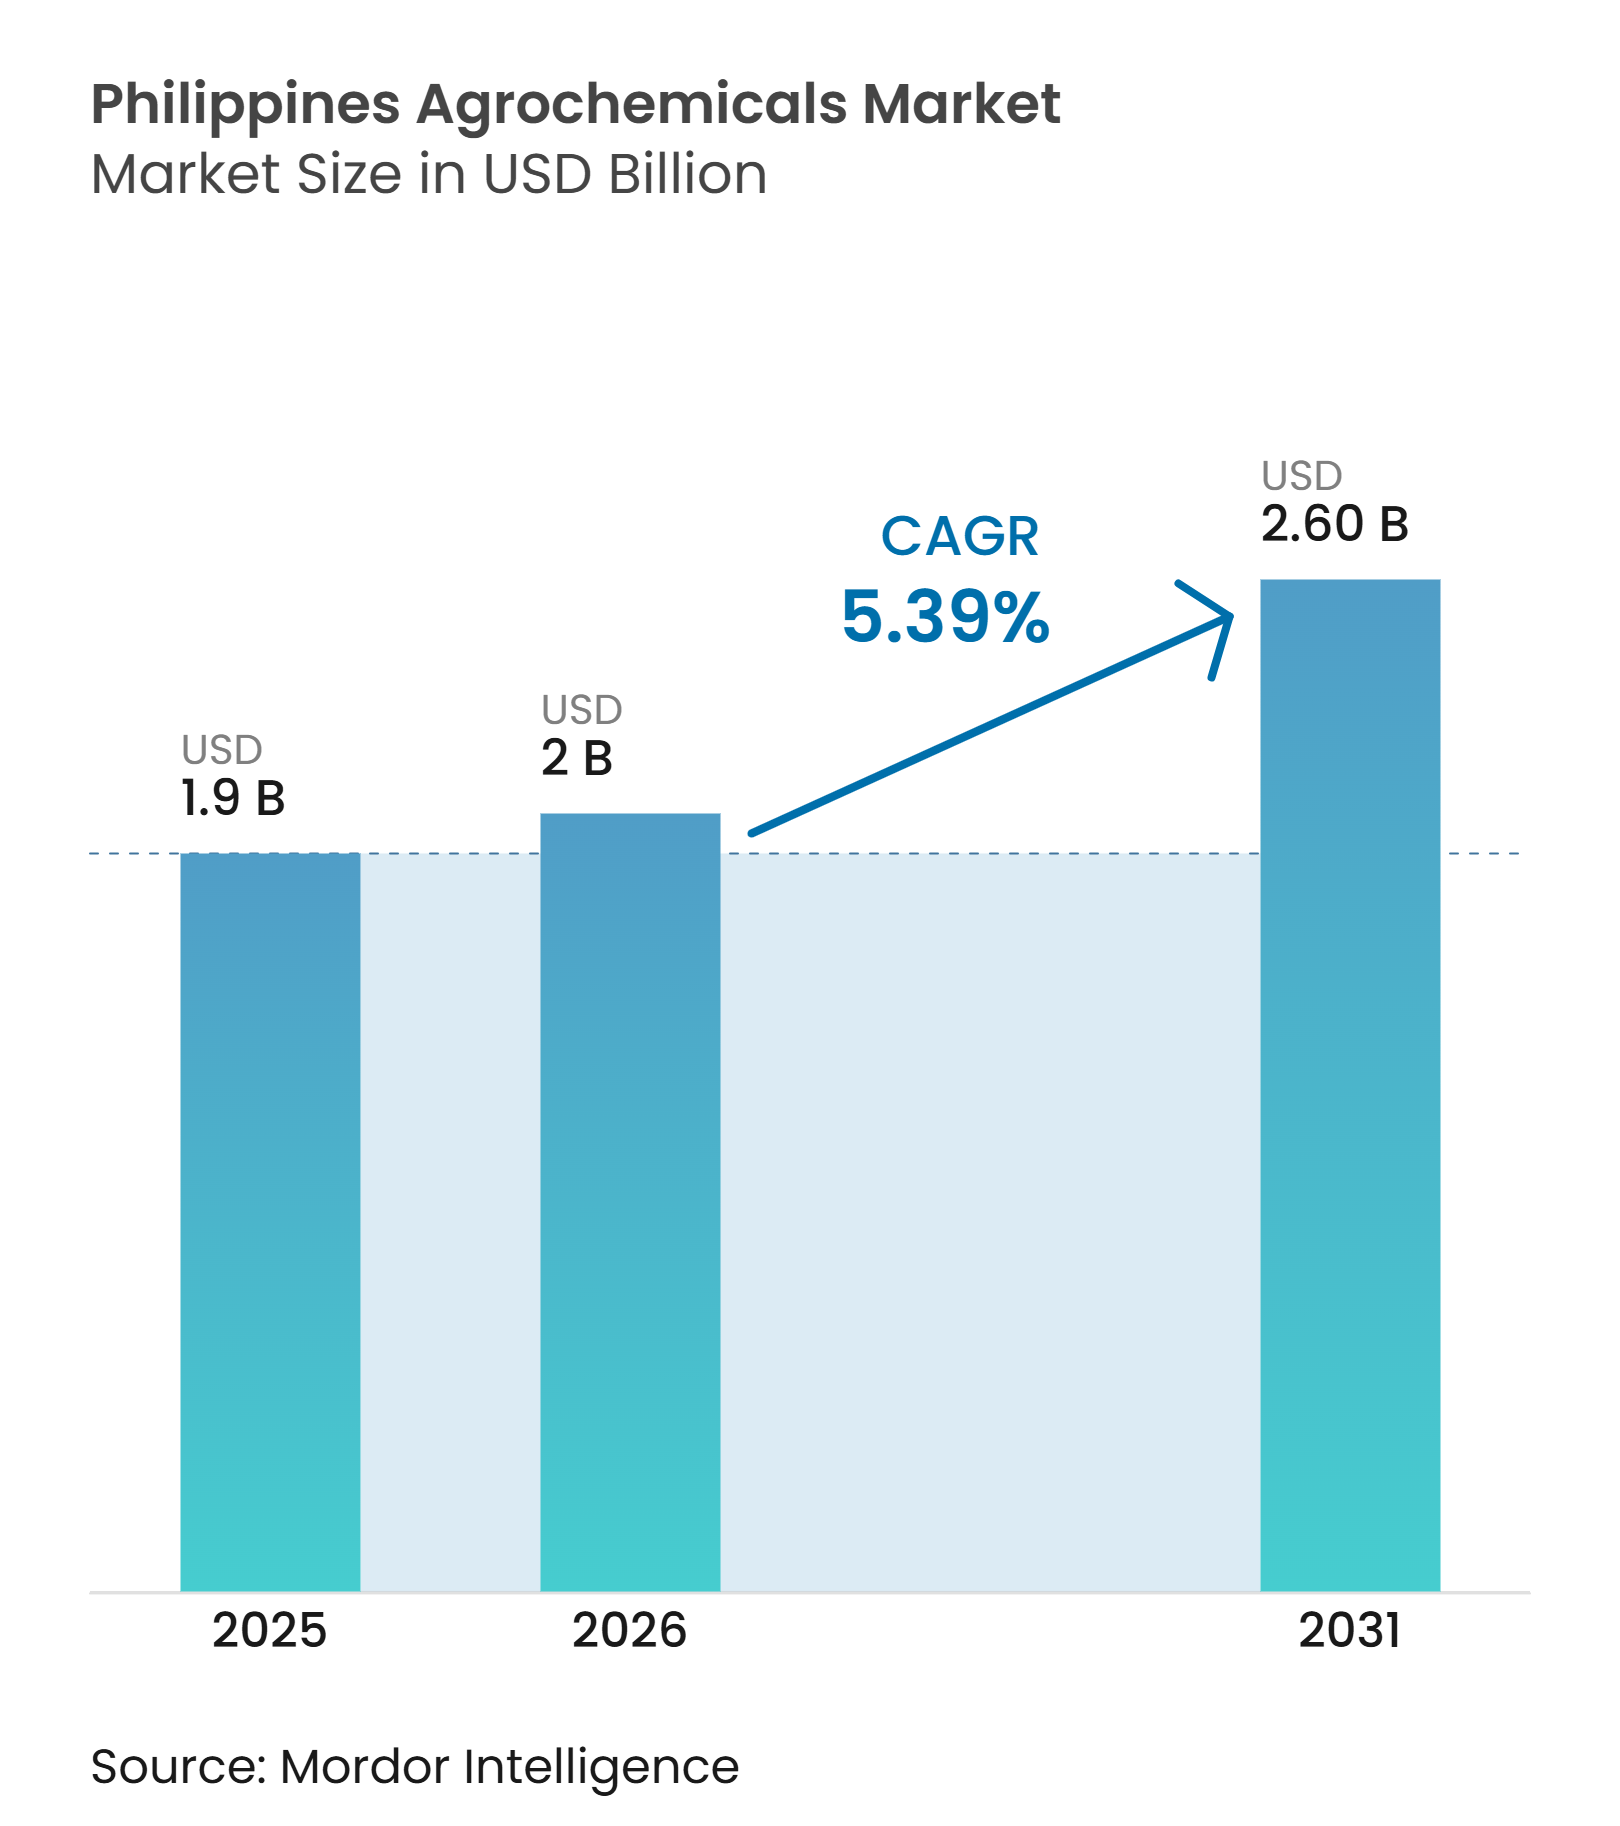
| Marktgröße im Basisjahr (2025) | 1.9 Milliarden US-Dollar |
| Marktgröße (2026) | 2 Milliarden US-Dollar |
| Marktgröße (2031) | 2.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.39 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Agrochemikalien auf den Philippinen von Mordor Intelligence
Der Markt für Agrochemikalien auf den Philippinen wurde im Jahr 2025 auf 1,90 Milliarden USD geschätzt und wird voraussichtlich von 2,00 Milliarden USD im Jahr 2026 auf 2,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,39 % während des Prognosezeitraums 2026 bis 2031. Der Markt wird durch Ernährungssicherheitsprogramme, Reis- und Maisproduktion sowie die Nachfrage nach Pflanzenschutz unter schwierigen Anbaubedingungen gestützt. Der Rice Competitiveness Enhancement Fund 2.0 (RCEF 2.0) läuft bis 2031 und verknüpft Reisproduktivitätsprogramme mit Schädlingsbekämpfungs- und Bodengesundheitsmaßnahmen. Die anhaltende Ausweitung des Reisanbaus unterstützt eine breite Nachfragebasis für Düngemittel und Pflanzenschutzmittel. Exportprogramme für Bananen, Ananas, Mangos und Gemüse haben zudem die Bedeutung registrierter und rückstandskonformer Betriebsmittel erhöht. Die Importabhängigkeit und die begrenzte Finanzierung für Kleinbauern schränken weiterhin den Kauf höherpreisiger Produkte ein und erhöhen die Bedeutung kosteneffizienter Pflanzenschutzlösungen und öffentlicher Förderprogramme.
Wichtigste Erkenntnisse des Berichts
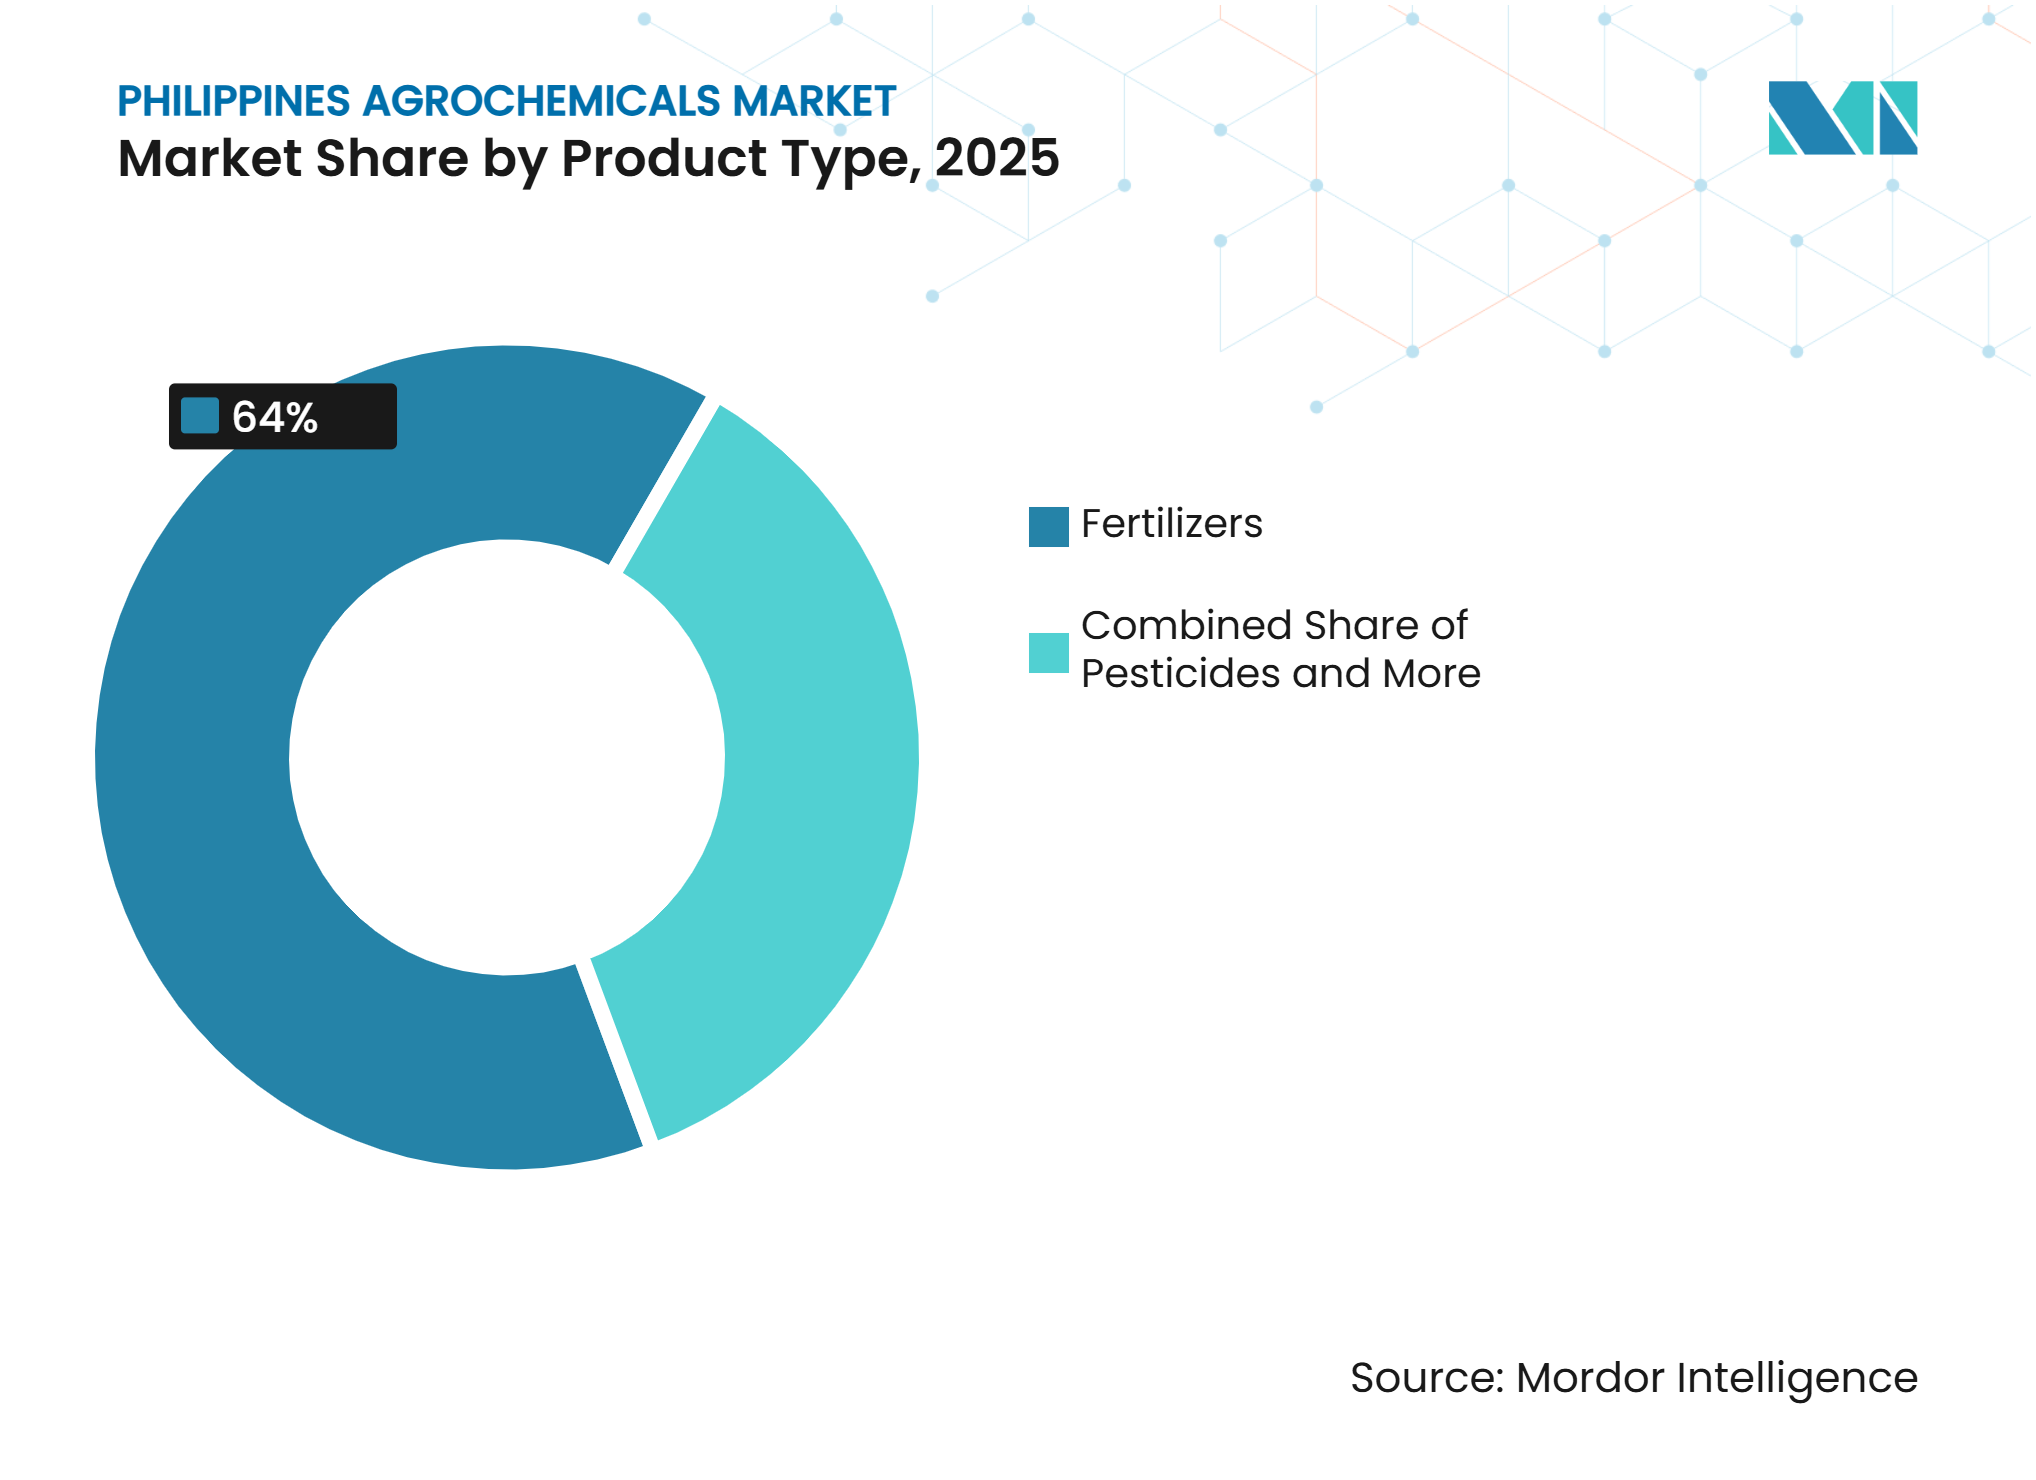
- Nach Produkttyp waren Düngemittel das größte Segment und hielten im Jahr 2025 einen Anteil von 64,0 % am Markt für Agrochemikalien auf den Philippinen, während Pflanzenwachstumsregulatoren das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,8 % expandieren werden.
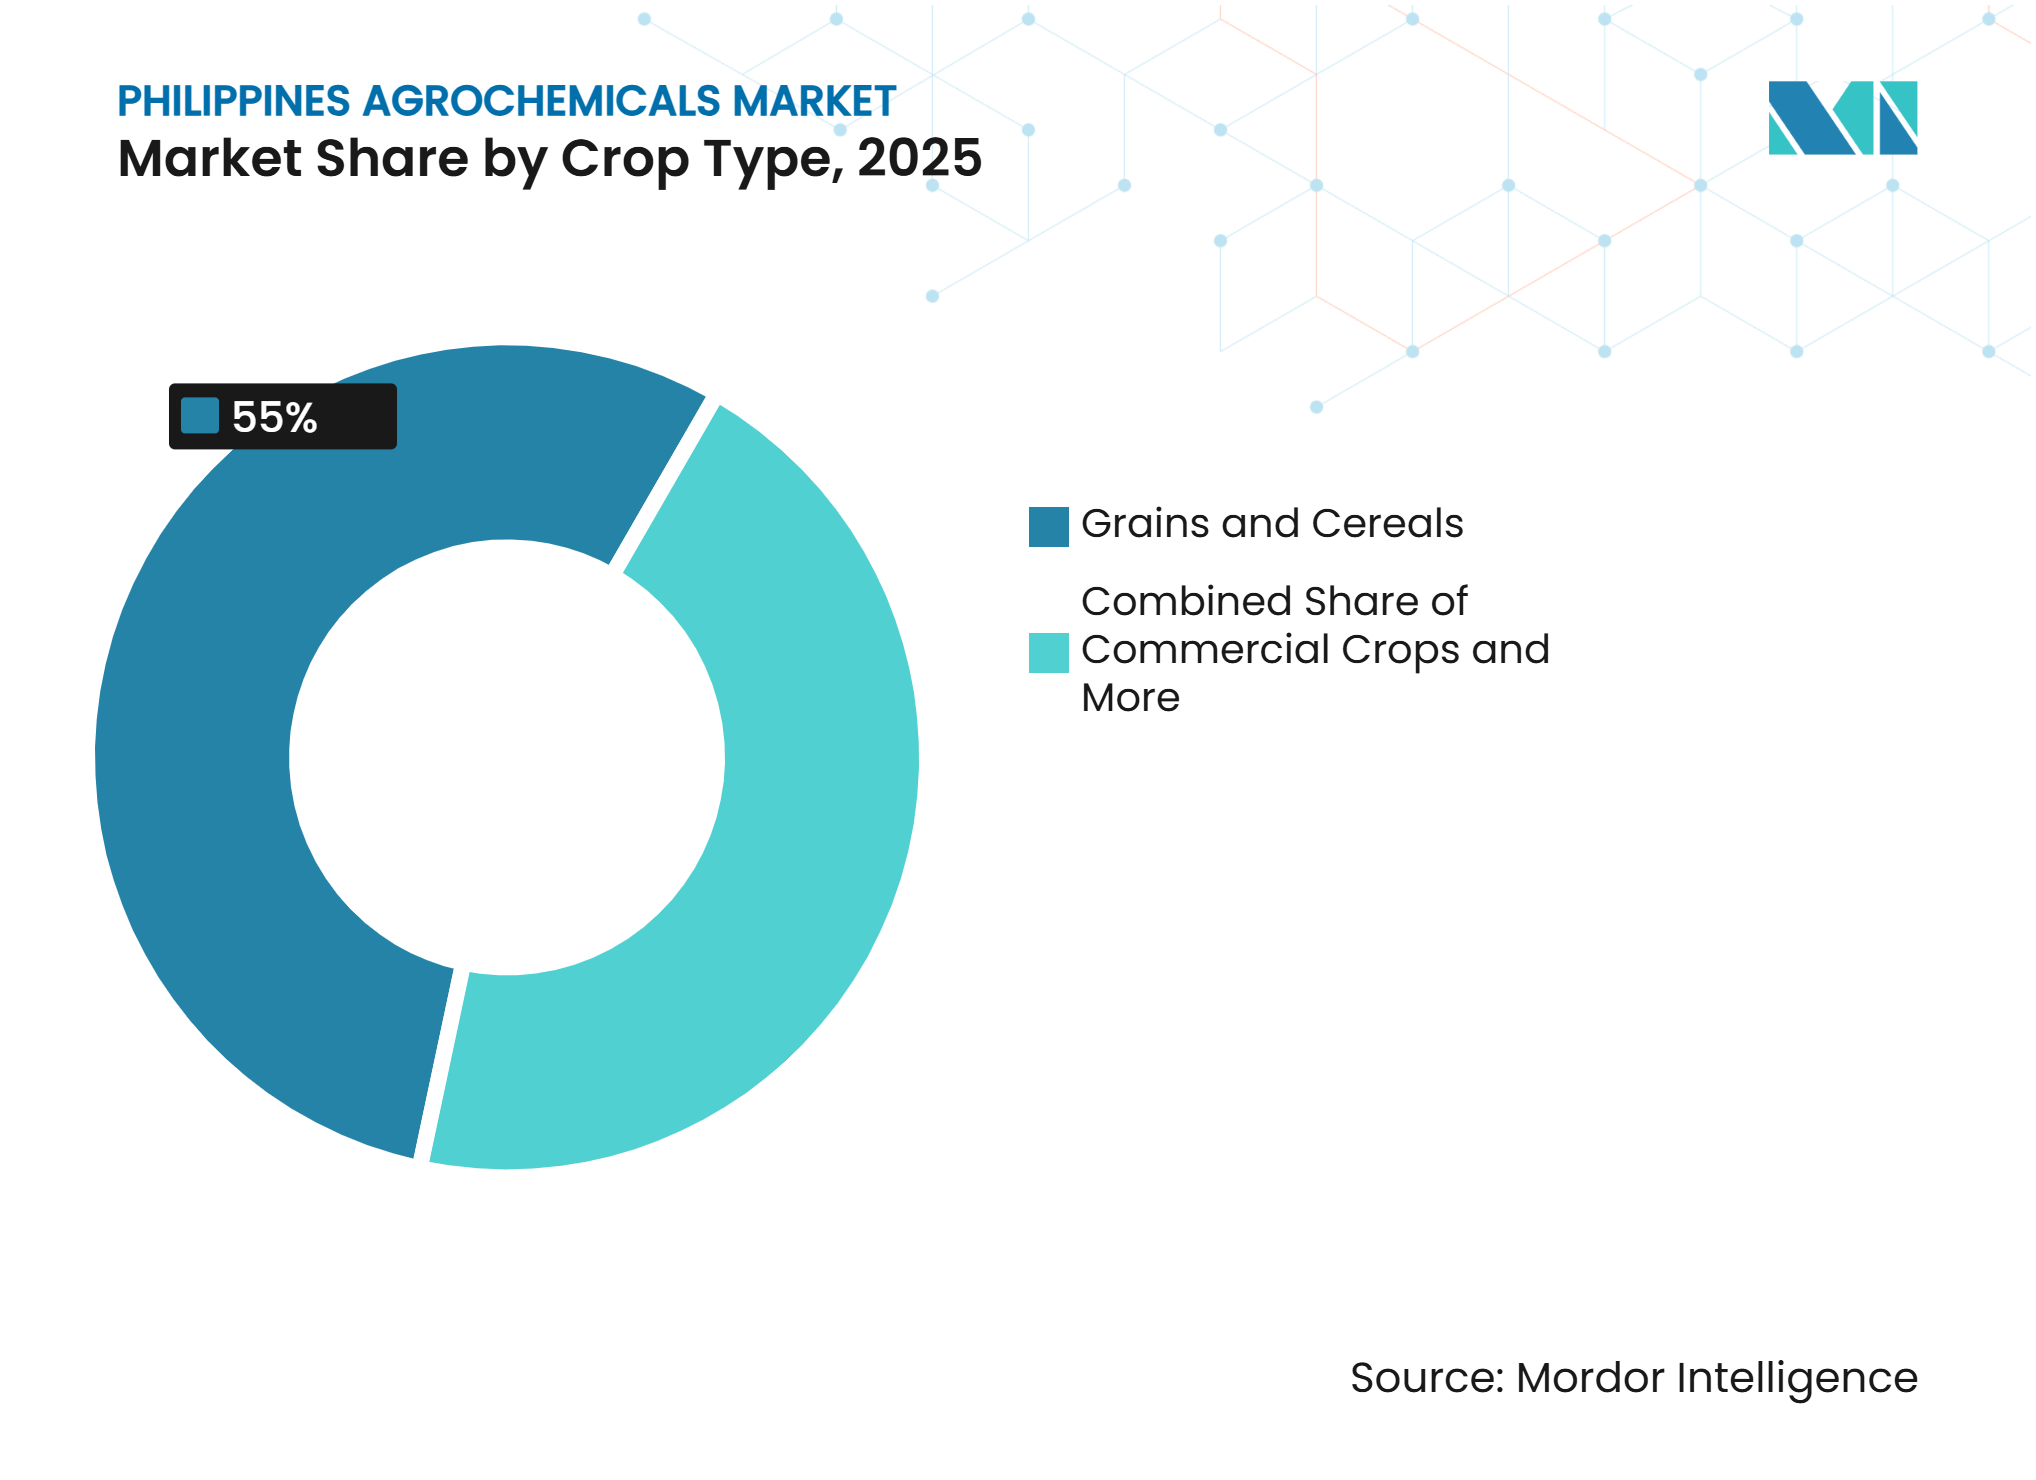
- Nach Kulturpflanzentyp sind Getreide und Zerealien das größte Segment und hielten im Jahr 2025 einen Anteil von 55,0 % an der Marktgröße für Agrochemikalien auf den Philippinen, während Obst und Gemüse das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,6 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensivierung von Grundnahrungsmittelkulturen und Anforderungen an die Ernährungssicherheit | +2.0% | National, mit Zuwächsen in Zentralluzon, Cagayan Valley und der Bangsamoro Autonomen Region in Muslim Mindanao (BARMM) | Mittelfristig (2–4 Jahre) |
| Ausweitung der Präzisionslandwirtschaft und der variablen Ausbringung | +0.6% | Cagayan Valley, Zentralluzon, CALABARZON und Bikolregion – bewässerte Tieflagen | Langfristig (≥ 4 Jahre) |
| Zunehmender Schädlings- und Erregerdruck bei Reis, Mais, Bananen und Gartenbaukulturen | +1.5% | National, mit höherer Relevanz in Cagayan Valley, Westlichen Visayas und der Region Davao | Kurzfristig (≤ 2 Jahre) |
| Einführung von Produkten mit kontrollierter Freisetzung und ausgewogener Düngung | +0.5% | National, ABFS-Einführung in der Ilocos-Region, Cagayan Valley, Zentralluzon, Zentralen Visayas, der Halbinsel Zamboanga und BARMM | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach exportkonformem Obst und Gemüse | +0.4% | Region Davao, Ilocos-Region und Hochwertige Gemüsekorridore | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung der drohnengestützten Pestizidausbringung | +0.6% | Cagayan Valley, Zentralluzon, CALABARZON und Bikolregion – bewässerte Tieflagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensivierung von Grundnahrungsmittelkulturen und Anforderungen an die Ernährungssicherheit
Reis- und Maisproduktion bleiben die wichtigste Volumenbasis für den Markt für Agrochemikalien auf den Philippinen, wobei staatliche Bemühungen auf die Steigerung der Produktivität und die Stärkung der Ernährungssicherheit ausgerichtet sind. Laut dem Landwirtschaftsministerium der Philippinen (DA) erreichte die Palay-Produktion im ersten Halbjahr 2025 9,08 Millionen Metrische Tonnen, ein Anstieg von 6,4 % gegenüber dem gleichen Zeitraum 2024, während die mit Palay bepflanzte Fläche um 2,7 % auf 2,12 Millionen Hektar zunahm[1]. Die Ausweitung des Reisanbaus und höhere Produktionsziele unterstützen die wiederkehrende Nachfrage nach Düngemitteln, Herbiziden, Fungiziden und Insektiziden, da die Anbauer ihre Erträge über mehrere Anbauzyklen hinweg schützen möchten. Staatliche Initiativen, darunter Doppel-Trockenanbau-Programme und die Verlängerung des Rice Competitiveness Enhancement Fund (RCEF) bis 2031, integrieren Saatgut, Bodengesundheit, Mechanisierung und Schädlingsbekämpfung weiter in Reisproduktivitätsprogramme. Dies schafft einen wichtigen Nachfragekanal für Agrochemikalienlieferanten, insbesondere für jene, die Produkte auf lokale Kulturpflanzenanforderungen, Landwirtschaftsunterstützungsprogramme und Beschaffungsmechanismen abstimmen können, und unterstützt das anhaltende Wachstum im Markt für Agrochemikalien auf den Philippinen.
Ausweitung der Präzisionslandwirtschaft und der variablen Ausbringung
Die drohnengestützte Pestizidausbringung gewinnt im Markt für Agrochemikalien auf den Philippinen an Bedeutung, da Regulierungsbehörden und landwirtschaftliche Institutionen Rahmenbedingungen für die Präzisionsausbringung etablieren. Im Oktober 2024 erließ die Düngemittel- und Pestizidaufsichtsbehörde (FPA) das Rundschreiben Nr. 2024-25, das verbesserte Vorschriften für die landwirtschaftliche Pestizidausbringung mittels ferngesteuerter Luftfahrtsysteme (RPAS) festlegt. Der Regulierungsrahmen bietet Anbauern und Dienstleistern klarere Anforderungen für die Luftpestizidausbringung und unterstützt den Übergang von Pilotprojekten hin zu einem strukturierteren kommerziellen Einsatz. Das Drones4Rice-Projekt, das im April 2024 vom Internationalen Reisforschungsinstitut (IRRI) und dem Philippinischen Reisforschungsinstitut (DA-PhilRice) ins Leben gerufen wurde, entwickelt standardisierte Protokolle für die drohnengestützte Ausbringung von Saatgut, Düngemitteln und Pestiziden in der Reisproduktion. Die Drohnenausbringung kann die Präzision der Betriebsmittelplatzierung verbessern, den Arbeitskräftebedarf reduzieren und eine effizientere Nutzung von Pflanzenschutzmitteln unterstützen, insbesondere in der bewässerten Reisproduktion. Da ausgebildete Bediener, Regulierungsprotokolle und Dienstleister zunehmend verfügbar werden, wird erwartet, dass die drohnengestützte Ausbringung einen zusätzlichen Kanal für differenzierte Formulierungen, Adjuvanzien und Pflanzenschutzmittel im Markt für Agrochemikalien auf den Philippinen schafft.
Zunehmender Schädlings- und Erregerdruck bei Reis, Mais, Bananen und Gartenbaukulturen
Schädlings- und Krankheitsausbrüche halten die Nachfrage nach Pflanzenschutzmitteln über alle Anbausaisons hinweg im Markt für Agrochemikalien auf den Philippinen aufrecht. Laut dem Landwirtschaftsministerium (DA) befiel der Herbst-Heerwurm während der Nasszeit 2025 3.338,38 Hektar Mais in 37 Gemeinden und 182 Barangays in Cagayan Valley, nachdem er in der Trockenzeit 2024–2025 2.515,16 Hektar befallen hatte[2]. Das wiederkehrende Auftreten des Herbst-Heerwurms verstärkt die Nachfrage nach Insektiziden, biologischen Bekämpfungsmitteln und integrierten Schädlingsbekämpfungsprogrammen in der Maisproduktion. Auch die Reisproduktion steht weiterhin unter Schädlings- und Krankheitsdruck, wobei das DA im Jahr 2025 regionale Überwachungs- und Schulungsmaßnahmen für Reisblattroller, Reiswanze, Heerwurm und Reisbrand durchführte. Witterungsbedingte Ernteverluste erhöhen den Bedarf an vorbeugenden Pflanzenschutzmaßnahmen zusätzlich; das DA meldete im Juli 2025 landwirtschaftliche Schäden in Höhe von 1,12 Milliarden PHP (19,47 Millionen USD) durch tropische Stürme und Monsunregen, die 43.741 Hektar Ackerland, hauptsächlich Reisfelder, betrafen. Diese wiederkehrenden biologischen und witterungsbedingten Risiken veranlassen Anbauer, präventive und reaktive Pflanzenschutzprogramme aufrechtzuerhalten, was die anhaltende Nachfrage im Markt für Agrochemikalien auf den Philippinen stützt.
Wachsende Nachfrage nach exportkonformem Obst und Gemüse
Exportorientierte Obst- und Gemüselieferketten erfordern, dass Anbauer registrierte Pflanzenschutzmittel verwenden und die Rückstandsstandards der Zielmärkte einhalten. Japan überwachte im Januar 2025 weiterhin Fipronil-Rückstände in frischen Bananeneinfuhren aus den Philippinen, was die Bedeutung einer kontrollierten Pestizidausbringung und Rückverfolgbarkeit bei Bananenexporteuren erhöhte. Das Pflanzenschutzamt (BPI) stellte im Jahr 2024 82.855 Exportzertifikate für landwirtschaftliche Erzeugnisse einschließlich Bananen und Ananas aus und unterstützte gleichzeitig die Erschließung neuer Märkte für Hass-Avocados in Japan, frische Durianfrüchte in Malaysia und Mangos im Libanon. Ähnliche Anforderungen gelten für Mangos, Ananas und hochwertige Gemüsesorten, bei denen die Einhaltung internationaler Lebensmittelsicherheitsstandards für die Aufrechterhaltung des Marktzugangs unerlässlich ist. Das BPI überwacht Pflanzenquarantäne- und Exportverfahren für philippinische Agrarerzeugnisse und verpflichtet Exporteure, ihre Produktions- und Handhabungspraktiken an die Anforderungen der Zielländer anzupassen. Diese Bedingungen unterstützen die Nachfrage nach registrierten Fungiziden und Insektiziden, die Rückstandsanforderungen erfüllen und gleichzeitig Ertragsqualität und -menge schützen. Die Ausweitung philippinischer Obstexporte in neue Märkte erhöht daher die Bedeutung konformer Pflanzenschutzpraktiken und rückverfolgbarer Betriebsmitteleinsätze bei exportorientierten Anbauern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Abhängigkeit von importierten Düngemitteln und Wirkstoffen | -0.8% | National, mit stärkerem Druck in Mindanao und den Östlichen Visayas | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Anforderungen an Produktregistrierung, Kennzeichnung und Rückstandskonformität | -0.4% | National, mit höherem Druck in der Region Davao, der Ilocos-Region und der Cordillera-Verwaltungsregion (CAR) | Mittelfristig (2–4 Jahre) |
| Kreditbeschränkungen für Kleinbauern und Druck auf die Betriebsmittelerschwinglichkeit | -0.6% | National, insbesondere in Regenfeldbau- und Hochlandanbaugebieten | Mittelfristig (2–4 Jahre) |
| Fragmentierter Vertrieb und begrenzte technische Beratungsabdeckung | -0.3% | Abgelegene Inseln, Hochland-Mindanao und Gebiete außerhalb der Reichweite der Nationalen Bewässerungsverwaltung (NIA) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Anforderungen an Produktregistrierung, Kennzeichnung und Rückstandskonformität
Zunehmende regulatorische Anforderungen an die Pestizidregistrierung, Produktkennzeichnung und Rückstandskonformität erhöhen die Kosten und Komplexität des Markteintritts im Markt für Agrochemikalien auf den Philippinen. Die Düngemittel- und Pestizidaufsichtsbehörde (FPA) verlangt von Lieferanten die Vorlage von Wirksamkeits- und Rückstandsdaten zur Unterstützung der Produktregistrierung, während aktualisierte Bewertungsverfahren die Bedeutung vollständiger technischer Dossiers und wissenschaftlich fundierter Angaben erhöhen. Im Mai 2025 veröffentlichte die FPA mit Unterstützung des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) und CropLife Asia Arbeitshandbücher zur Bewertung von Biowirksamkeits- und Rückstandsdaten, die strukturiertere Verfahren zur Bewertung von Produktwirksamkeit und Rückstandsdaten bereitstellen. Der aktualisierte Rahmen kann die Vorbereitungs- und Prüfungsanforderungen für neue Produkte verlängern und gleichzeitig die Compliance-Kosten für kleinere Lieferanten erhöhen. Produktetiketten müssen außerdem geeignete Anwendungshinweise enthalten und den FPA-Anforderungen entsprechen, insbesondere für Produkte, die bei exportorientierten Kulturen eingesetzt werden, bei denen Zielmärkte zusätzliche Rückstandsgrenzen vorschreiben. Folglich sind Lieferanten mit etablierten Regulierungskapazitäten, umfassender technischer Dokumentation und konformer Kennzeichnung besser positioniert, um den Marktzugang im Markt für Agrochemikalien auf den Philippinen aufrechtzuerhalten.
Kreditbeschränkungen für Kleinbauern und Druck auf die Betriebsmittelerschwinglichkeit
Finanzierungsbeschränkungen für Kleinbauern schränken weiterhin die Einführung höherwertiger landwirtschaftlicher Betriebsmittel im Markt für Agrochemikalien auf den Philippinen ein. Laut der Analyse des Global Innovation Lab for Climate Finance aus dem Jahr 2025 sind mehr als 98 % der philippinischen Betriebe kleiner als 7 Hektar, während weniger als 30 % der Kleinbauern Zugang zu formalem Kredit haben, was zu einer geschätzten landwirtschaftlichen Finanzierungslücke von 7 Milliarden USD beiträgt. Begrenzter Zugang zu Finanzierungen schränkt die Fähigkeit der Anbauer ein, Spezialdünger, Biostimulanzien und Pflanzenwachstumsregulatoren zu kaufen, insbesondere wenn die Betriebsmittelpreise steigen oder Subventionsauszahlungen verzögert werden. Der Agrarkreditpolitikrat (ACPC) berichtete im Jahr 2024, dass Düngemittel- und Pestizidkäufe die führende Endverwendung von Agrarkrediten waren, was die direkte Beziehung zwischen Kreditverfügbarkeit und Nachfrage nach landwirtschaftlichen Betriebsmitteln unterstreicht. Landwirte in Regenfeldbau- und Hochlandgebieten reagieren besonders empfindlich auf Vorabkosten für Betriebsmittel und können Anwendungen reduzieren oder verzögern, wenn die Erschwinglichkeit zur Einschränkung wird. Folglich müssen Lieferanten von Premium-Agrochemikalien klare Ertrags- oder Produktivitätsvorteile nachweisen und erschwingliche Finanzierungs- oder Vertriebsoptionen anbieten, um die Einführung bei Kleinbauern zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Düngemittel führen die Nachfrage an, Spezialbetriebsmittel beschleunigen sichDüngemittel machten im Jahr 2025 64,0 % des Marktanteils für Agrochemikalien auf den Philippinen aus und sind damit das größte Produktsegment. Die Nachfrage wird durch Reisdüngemittelsubventionen und Feldprogramme gestützt, insbesondere in den wichtigsten Reisanbaugebieten. Stickstoffdünger, hauptsächlich Harnstoff und Ammoniumsulfat, bleiben die dominierenden Düngemittelprodukte im Land, während Phosphat- und Kalidünger an Bedeutung gewinnen, da Bodenkartierungen und Nährstoffbewertungen kulturpflanzenspezifische Mängel identifizieren. Der Markt verlagert sich allmählich von einem volumengetriebenen Düngemitteleinsatz hin zu einer ausgewogeneren und bodenspezifischen Ausbringung, was die Bedeutung von Lieferanten erhöht, die zuverlässige Produktverfügbarkeit mit technischen Empfehlungen für ein effizientes Nährstoffmanagement verbinden können.
Pflanzenwachstumsregulatoren sind das am schnellsten wachsende Produktsegment und werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,8 % expandieren. Die Nachfrage wird durch ihren Einsatz bei hochwertigen Kulturen wie Mangos, Bananen und Ananas gestützt, bei denen ein kulturpflanzenspezifisches Wachstums- und Fruchtentwicklungsmanagement die kommerziellen Erträge verbessern kann. Paclobutrazol wird in der Mangoproduktion eingesetzt, während Ethephon Ananasreifeprogramme unterstützt. Eine Studie im Philippine Journal of Science aus dem Jahr 2025 bewertete nanoformulierte Pflanzenwachstumsregulatoren für die Produktion und Vermehrung hochwertiger Kulturen und Zierpflanzen, was auf laufende Forschung zu verbesserten Ausbringungstechnologien hinweist. Das Segment bleibt von kulturpflanzenspezifischem Anwendungs-Know-how und nachgewiesenen wirtschaftlichen Vorteilen abhängig, was Chancen für Lieferanten schafft, die gezielte Empfehlungen und Leistungsnachweise liefern können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzentyp:
Getreide führt die Nachfrage an, Exporthortikulturen beschleunigen den WertGetreide und Zerealien machten im Jahr 2025 55,0 % der Marktgröße für Agrochemikalien auf den Philippinen aus und sind damit das größte Kulturpflanzensegment. Reis und Mais repräsentieren einen erheblichen Anteil der Anbaufläche und profitieren von starker staatlicher Unterstützung, einschließlich des Rice Competitiveness Enhancement Fund (RCEF) 2.0, der Reisproduktivitätsinitiativen bis 2031 unterstützt. Der Auslandsdienst des Landwirtschaftsministeriums der Vereinigten Staaten (USDA FAS) prognostizierte eine Reisproduktion (geschält) von 12,25 Millionen Metrischen Tonnen und eine Maisproduktion von 8,2–8,3 Millionen Metrischen Tonnen für 2025–2026[3]. Diese Kulturen erfordern wiederkehrende Anwendungen von Düngemitteln, Herbiziden, Insektiziden und Fungiziden über die Anbausaisons hinweg. Reisprogramme betonen Nährstoffmanagement, Unkrautkontrolle und Krankheitsprävention, während die Maisproduktion ein gezieltes Insektenmanagement erfordert, wo der Herbst-Heerwurm auftritt. Die Größe des Segments, staatlich unterstützte Betriebsmittelprogramme und das etablierte Vertriebsnetz halten konventionelle Düngemittel und Pflanzenschutzmittel im Mittelpunkt des Marktes für Agrochemikalien auf den Philippinen.
Obst und Gemüse ist das am schnellsten wachsende Kulturpflanzensegment und wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,6 % expandieren. Die Nachfrage wird durch exportorientierte Lieferketten gestützt, die Japan, Südkorea, China und die Vereinigten Staaten beliefern, insbesondere für Bananen, Ananas und andere hochwertige Kulturen. Exportproduzenten verwenden Biostimulanzien und Spezialfungizide, um Ertragskonsistenz und Nachernte-Qualität zu unterstützen, während die Produktauswahl zunehmend von Käuferspezifikationen, Rückstandsanforderungen und Rückverfolgbarkeitsstandards beeinflusst wird. Handelskulturen wie Zuckerrohr, Kokosnuss und Tabak bieten zusätzliche Nachfrage nach Spezial-Herbiziden und Reifeprodukten, während Hülsenfrüchte, Ölsaaten, Rasenflächen und Zierpflanzen kleinere Anwendungen darstellen. Die Vielfalt der Kulturpflanzenanforderungen schafft Chancen für Lieferanten, kulturpflanzenspezifische Betriebsmittelprogramme zu entwickeln, anstatt sich auf breite Produktportfolios zu verlassen, was höherwertige Möglichkeiten im Markt für Agrochemikalien auf den Philippinen unterstützt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Luzon hielt den größten Anteil am Markt für Agrochemikalien auf den Philippinen, gestützt durch umfangreiche Reisproduktion in Nueva Ecija, Pampanga, Bulacan und Tarlac. Diese Provinzen erzeugen eine anhaltende Nachfrage nach Stickstoffdüngern, Herbiziden, Insektiziden und Fungiziden über mehrere Anbauzyklen hinweg. Cagayan Valley hat sich auch als wichtiges Gebiet für die Präzisionsausbringung etabliert, wobei Drones4Rice-Demonstrationen drohnenkompatible Betriebsmittelausbringungspraktiken unterstützen. Die Cordillera-Verwaltungsregion trägt durch ihre exportorientierte Gemüseproduktion zusätzliche Nachfrage bei, wo rückstandskonforme Fungizid- und Insektizidprogramme wichtig sind. Die Konzentration von Handelsbetrieben, Betriebsmittelhändlern und landwirtschaftlichen Unterstützungsprogrammen verschafft Lieferanten breiten Zugang zur größten landwirtschaftlichen Nachfragebasis des Landes.
Mindanao ist der am schnellsten wachsende geografische Markt, gestützt durch die Ausweitung der kommerziellen Landwirtschaft, exportorientierte Bananenproduktion und zunehmende institutionelle Investitionen in Boden- und Kulturpflanzenmanagement. Der Davao-Bananensektor liefert jährlich mehr als 1 Million Metrische Tonnen nach Japan und benötigt Fungizide, Nematizide und rückstandskonforme Insektizide. Im Februar 2025 kooperierte das Ministerium für Landwirtschaft, Fischerei und Agrarreform BARMM (MAFAR-BARMM) mit dem Büro für Boden- und Wasserwirtschaft des Landwirtschaftsministeriums (DA-BSWM), um das Nationale Bodengesundheitsprogramm in Maguindanao del Sur und Maguindanao del Norte auszuweiten. BASF führte im Juli 2025 auch eine Produktorientierung für 150 Landwirte in Agusan del Sur durch, was auf ein wachsendes kommerzielles Engagement in Caraga und BARMM hinweist. Diese Entwicklungen erweitern den Zugang zu strukturierter Düngung, Pflanzenschutztechnologien und technischer Unterstützung in bisher unterversorgten Agrargebieten.
Die Visayas haben eine stärker segmentierte Nachfragebasis, wobei die Westlichen Visayas durch Zuckerrohrproduktion in Negros Occidental verankert sind und die Zentralen Visayas durch Mais- und diversifizierten Anbau gestützt werden. Der Zuckerrohranbau erzeugt Nachfrage nach Pflanzenwachstumsregulatoren und Herbiziden, während die Aktivitäten der Ausgewogenen Düngungsstrategie für die Landwirtschaft (ABFS) des DA die Nährstoffmanagementberatung in Cebu ausgeweitet haben. Die Östlichen Visayas stehen aufgrund wiederkehrender Taifune und der Insellogistik vor größeren Vertriebsherausforderungen, die vorübergehende Betriebsmittelzugangslücken für Kleinbauern schaffen können. Die regionale Vielfalt der Kulturen und Infrastrukturbedingungen schafft Chancen für Lieferanten, die Vertrieb, Produktempfehlungen und technische Unterstützung auf lokale Produktionssysteme abstimmen können.
Wettbewerbslandschaft
Marktkonzentration
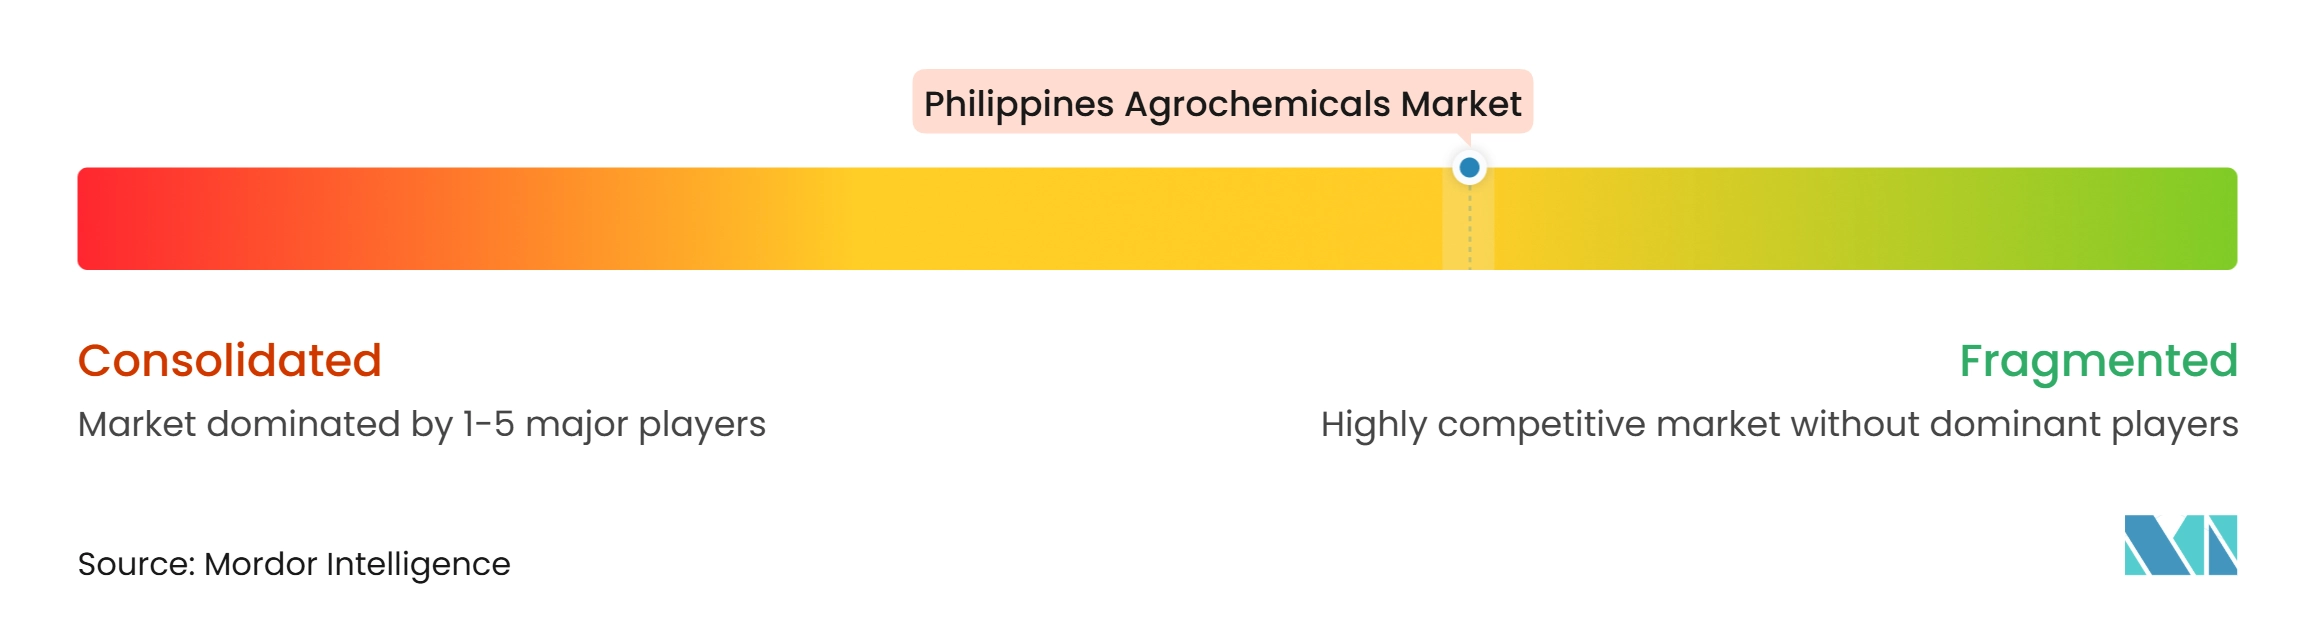
Der Markt für Agrochemikalien auf den Philippinen ist mäßig fragmentiert, mit führenden Unternehmen wie Syngenta Group Co., Ltd., Bayer AG, BASF SE, Corteva, Inc. und FMC Corporation. Diese Unternehmen konkurrieren in den Bereichen Düngemittel, konventionelle Pflanzenschutzmittel, biologische Mittel und Spezialformulierungen, wobei die Wettbewerbspositionierung durch die Breite des registrierten Produktportfolios, Wirkstoffkapazitäten, Formulierungstechnologien, Regulierungsexpertise und kulturpflanzenspezifischen technischen Support geprägt wird. Führende Marktteilnehmer stärken ihre Positionen weiterhin durch neue Produktregistrierungen, Portfolioerweiterungen, kulturpflanzenspezifische Lösungen und Kooperationen mit staatlichen und Forschungsinstitutionen. Regionale und lokale Lieferanten konkurrieren ebenfalls durch differenzierte Spezialformulierungen und gezielte Lösungen für spezifische Schädlings-, Krankheits- und Nährstoffmanagementanforderungen.
Produktinnovation und Portfolioerweiterung bleiben wichtige Wettbewerbsstrategien. FMC Corporation erhielt 2025 bedingte Zulassungen für das Herbizid Dodhylex und das Fungizid Tremisia und erweiterte sein Philippinen-Portfolio 2026 mit Keenali, Benevia Evo und Tuventa, was seine Präsenz in mehreren Pflanzenschutzkategorien stärkt. Bayer AG unterzeichnete im August 2024 ein Memorandum of Understanding mit dem Büro für Agrarforschung des Landwirtschaftsministeriums (DA-BAR), das Kulturpflanzenwissenschaftsforschung, Kapazitätsaufbau, Nachhaltigkeitsinitiativen und die Skalierung von Direktgesätem Reis (DSR) abdeckt. BASF SE brachte im April 2025 Triplex 360 SC auf den Markt und führte im Oktober 2025 Convey Complete 310 SC in Bukidnon ein, was die kontinuierliche Entwicklung kulturpflanzenspezifischer Lösungen für philippinische Produktionssysteme demonstriert.
Die Wettbewerbslandschaft entwickelt sich auch durch biologischen Pflanzenschutz, Biostimulanzien, Präzisionsausbringungstechnologien und rückstandskonforme Lösungen weiter. Digitale Regulierungsinitiativen der Düngemittel- und Pestizidaufsichtsbehörde (FPA) können die Registrierung und Vermarktung neuer Produkte unterstützen und erhöhen die Bedeutung von Regulierungskapazitäten für Lieferanten, die neuartige Wirkstoffe und Formulierungen einführen. Unternehmen, die differenzierte Produkttechnologien mit Wirksamkeitsdaten, Regulierungsexpertise, agronomischer Forschung und kulturpflanzenspezifischem technischen Support kombinieren, sind besser positioniert, ihre Marktpositionen zu stärken. Wettbewerbsvorteile hängen daher zunehmend von Innovation, Registrierungskapazitäten, Produktwirksamkeit und auf sich entwickelnde Pflanzenschutzanforderungen zugeschnittenen Lösungen ab, anstatt allein auf Größe oder Vertriebsreichweite.
Branchenführer für Agrochemikalien auf den Philippinen
-
Bayer CropScience, Inc. (Bayer AG)
-
BASF Philippines, Inc. (BASF SE)
-
Corteva Asia Pacific Inc. (Corteva, Inc.)
-
FMC Agro Philippines, Inc. (FMC Corporation)
-
Syngenta Philippines, Inc. (Syngenta Group Co., Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Agrochemikalien auf den Philippinen Unternehmen in diesem Bericht
- Syngenta Philippines, Inc. (Syngenta Group Co., Ltd.)
- Bayer CropScience, Inc. (Bayer AG)
- BASF Philippines, Inc. (BASF SE)
- Corteva Asia Pacific Inc. (Corteva, Inc.)
- FMC Agro Philippines, Inc. (FMC Corporation)
- UPL Philippines, Inc. (UPL Limited)
- Sumitomo Chemical Philippines, Inc. (Sumitomo Chemical Co., Ltd.)
- Nufarm Philippines, Inc. (Nufarm Limited)
- Jardine Distribution, Inc. (Jardine Engineering Corporation)
- C.B. Andrew Asia, Inc.
- LEADS Agricultural Products Corporation
- International Veterinary & Agrochemical (IVA), Inc.
- Philippine Phosphate Fertilizer Corporation
Neueste Industrielle Entwicklungen in Markt für Agrochemikalien auf den Philippinen
- Juni 2026: FMC Agro Philippines, Inc. bestätigte die kommerzielle Verfügbarkeit des Herbizids Keenali, des Fungizids Tremisia, des Insektizids Benevia Evo und des Insektizids Tuventa und erweiterte damit sein Mehrfachkategorie-Pflanzenschutzportfolio auf den Philippinen nach bedingten Zulassungen durch die Düngemittel- und Pestizidaufsichtsbehörde (FPA) im Jahr 2025.
- Oktober 2025: BASF Philippines, Inc. brachte das Maisherbizid Convey Complete 310 SC in Bukidnon auf den Markt, das auf Eleusine indica mit schneller Abtötungswirkung und Residualaktivität abzielt, und markierte damit den formellen Eintritt von BASF in das Hochland-Maisherbizidsegment in Nord-Mindanao, Philippinen.
- April 2025: BASF Philippines, Inc. brachte Triplex 75 EC auf den Markt, ein systemisches Reisherbizid mit 75 g/L Profoxydim, das eine wirksame Bekämpfung von Leptochloa-, Echinochloa- und Ischaemum-Arten bietet und das Unkrautmanagement in der Reisproduktion unterstützt.
Berichtsumfang für den Markt für Agrochemikalien auf den Philippinen
Agrochemikalien sind chemische Substanzen, die in der Landwirtschaft eingesetzt werden, um Kulturen zu schützen, das Kulturpflanzenwachstum zu verbessern, die Pflanzenentwicklung zu regulieren sowie Schädlinge, Krankheiten und Unkräuter zu bekämpfen. Sie umfassen Produkte wie Insektizide, Herbizide, Fungizide, Nematizide, Pflanzenwachstumsregulatoren (PGR) und andere Pflanzenschutzchemikalien. Für die Zwecke dieser Studie sind biologische Mittel, Biopestizide und organische Produkte vom Agrochemikalienumfang ausgeschlossen.
Der Bericht über den Markt für Agrochemikalien auf den Philippinen ist nach Produkttyp (Düngemittel, Pestizide und weitere) sowie nach Kulturpflanzentyp (Getreide und Zerealien, Hülsenfrüchte und Ölsaaten, Obst und Gemüse, Handelskulturen und weitere) segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Düngemittel | Stickstoffhaltige |
| Phosphathaltige | |
| Kalihaltige | |
| Sonstige Düngemittel | |
| Pestizide | Herbizide |
| Insektizide | |
| Fungizide | |
| Sonstige Pestizide | |
| Adjuvanzien | |
| Pflanzenwachstumsregulatoren |
| Getreide und Zerealien |
| Hülsenfrüchte und Ölsaaten |
| Obst und Gemüse |
| Handelskulturen |
| Rasenflächen und Zierpflanzen |
| Nach Produkttyp | Düngemittel | Stickstoffhaltige |
| Phosphathaltige | ||
| Kalihaltige | ||
| Sonstige Düngemittel | ||
| Pestizide | Herbizide | |
| Insektizide | ||
| Fungizide | ||
| Sonstige Pestizide | ||
| Adjuvanzien | ||
| Pflanzenwachstumsregulatoren | ||
| Nach Kulturpflanzentyp | Getreide und Zerealien | |
| Hülsenfrüchte und Ölsaaten | ||
| Obst und Gemüse | ||
| Handelskulturen | ||
| Rasenflächen und Zierpflanzen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Agrochemikalien auf den Philippinen?
Der Markt für Agrochemikalien auf den Philippinen wurde im Jahr 2025 auf 1,90 Milliarden USD geschätzt, beträgt im Jahr 2026 2,00 Milliarden USD und wird bis 2031 voraussichtlich 2,6 Milliarden USD bei einer CAGR von 5,39 % zwischen 2026 und 2031 erreichen.
Welcher Produkttyp hat den größten Anteil bei Agrochemikalien auf den Philippinen?
Düngemittel hielten im Jahr 2025 mit 64,0 % den größten Anteil, gestützt durch Subventionsprogramme im Reissektor und Initiativen zur ausgewogenen Düngung.
Welcher Kulturpflanzentyp wächst am schnellsten?
Obst und Gemüse werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,6 % expandieren, da Exportlieferketten konforme Pflanzenschutzprogramme erfordern.
Was sind die wichtigsten Einschränkungen für Agrochemikalienlieferanten auf den Philippinen?
Wesentliche Einschränkungen sind die Importabhängigkeit bei Betriebsmitteln, Produktregistrierungsanforderungen, begrenzter Kleinbauernkredit und fragmentierter Vertrieb über die Inseln.