
医薬品グレード塩化ナトリウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 696.18 百万米ドル |
| 市場規模 (2031) | 946.68 百万米ドル |
| 成長率 (2026 - 2031) | 6.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品グレード塩化ナトリウム市場分析
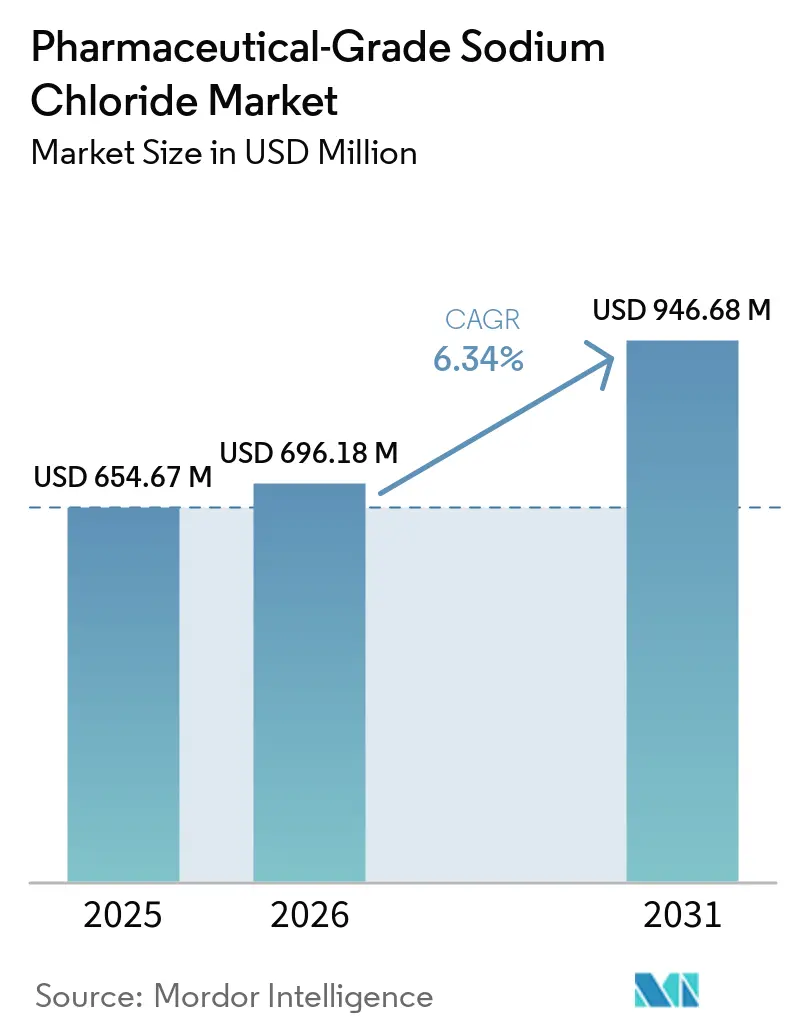
医薬品グレード塩化ナトリウム市場規模は2025年に654.67 ミリオン 米ドルと評価され、2026年の696.18 ミリオン 米ドルから2031年には946.68 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.34%です。医薬品グレード塩化ナトリウム市場は、無菌静脈内療法、腎代替療法、および非経口医薬品製造からの需要に支えられています。塩化ナトリウムは透析濃縮液における有効医薬品成分として、また注射剤、バイオロジクス、ワクチン製剤における添加剤として機能しており、高容量需要と厳格な純度要件を結びつけています。近年の静脈内(IV)輸液の供給混乱により、病院や医薬品メーカーはサプライヤーの冗長性、地域生産、および緩衝在庫をより重視するようになっています。医薬品グレード塩化ナトリウム市場はバイオロジクスおよび透析設備への投資からも恩恵を受けていますが、エネルギー使用量、コンプライアンスコスト、および価格重視の病院入札が標準グレードのマージンを制限しています。バイオロジクス、高容量血液透析濾過、および非経口腫瘍治療向けの高仕様材料が、将来の価値創出においてより大きなシェアを占めると予想されています。
主要レポートのポイント
- グレード別では、API-NaClが2025年の医薬品グレード塩化ナトリウム市場シェアの63.45%を占め、HD-NaClは2031年にかけてCAGR 6.95%で成長すると予測されています。
- 製品形態別では、液体が2025年の医薬品グレード塩化ナトリウム市場シェアの60.13%を占め、2031年にかけてCAGR 6.83%で成長すると予測されています。
- 用途別では、透析が2025年の医薬品グレード塩化ナトリウム市場シェアの39.07%を占め、2031年にかけてCAGR 7.16%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の医薬品グレード塩化ナトリウム市場シェアの36.72%を占め、2031年にかけてCAGR 7.04%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の医薬品グレード塩化ナトリウム市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 無菌IVおよび注射療法への需要増加 | +1.8% | 北米、欧州、アジア太平洋中核地域で最も強く、世界全体 | 短期(2年以内) |
| 透析および腎臓ケア設備の拡大 | +1.5% | アジア太平洋中核地域(中国、インド、ASEAN);中東・アフリカおよび南米への波及 | 中期(2~4年) |
| バイオロジクス、ワクチン、および非経口製造の成長 | +1.2% | 世界全体;シンガポール、韓国、アイルランド、インドに集中 | 中期(2~4年) |
| アジア太平洋および新興市場におけるヘルスケアインフラの拡大 | +1.0% | アジア太平洋(インド、ASEAN、その他アジア太平洋);中東・アフリカへの波及 | 長期(4年以上) |
| 認証済み・トレーサブル・複数薬局方対応原料へのシフト | +0.6% | 世界全体;GDP連動の規制向上がある市場で最も強い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
無菌IVおよび注射療法への需要増加
無菌IVおよび注射療法は、医薬品グレード塩化ナトリウムの最大の需要チャネルであり続けています。等張0.9%生理食塩水は、多くの病院投与型非経口薬の希釈剤、容量拡張剤、およびキャリア溶液として使用されています。2026年に発表された小児臨床ガイダンスでは、低張性代替品ではなく等張0.9%生理食塩水を入院患者ケアにおける維持輸液として推奨しており、入院ケアにおける生理食塩水の臨床的役割を強化しています。2024年から2025年にかけての嵐による供給混乱は、プロバイダーが単一生産拠点への依存を減らそとしたことで調達慣行を変化させました。B. Braun Medical Inc.は5年間で10億米ドルを超える米国生産能力への投資を発表し、BaxterはNorth Cove施設での在庫正常化を2025年5月に報告しました。これらの投資は、より大きな安全在庫とデュアルソーシング体制を支援し、即時の臨床消費を超えた購買需要を追加しています。
バイオロジクス、ワクチン、および非経口製造の成長
医薬品グレード塩化ナトリウムは、注射用バイオロジクスにおける等張化剤およびバッファー成分として使用されています。発表された添加剤マッピングにより、高濃度モノクローナル抗体製剤の18%に塩化ナトリウムが含まれていることが判明しました。WuXi Biologicsは2026年6月、シンガポールの医薬品受託研究・開発・製造機関(CRDMO)ハブにおける医薬品製造施設の上棟式を完了しました。この施設は同社のグローバルネットワークに120,000リットルの製造能力を追加します。シンガポールはまた、AstraZeneca、WuXi Biologics、Pfizerから抗体薬物複合体、医薬品受託開発・製造、および有効医薬品成分の能力に関するコミットメントを受けました。
アジア太平洋および新興市場におけるヘルスケアインフラの拡大
医薬品製造と治療能力の複合的な整備が、アジア太平洋における医薬品グレード塩化ナトリウム市場を支えています。各国がバイオロジクス、ジェネリック医薬品、透析ケアにおける専門的役割を発展させるにつれ、同地域の医薬品パイプラインは拡大しています。テランガーナ州は2025年12月、インド初のシングルユース・バイオプロセス設計・スケールアップ施設としてTelangana Bio 1を開設しました。この施設は、製剤時に医薬品製造管理および品質管理基準(GMP)グレードの塩化ナトリウムを必要とする国内バイオロジクス能力を拡大します。シンガポールはバイオロジクス投資を引き続き誘致しており、ベトナムは重要なジェネリック医薬品生産拠点であり続け、フィリピンは透析能力を拡大しています。この能力の分散により、需要が単一の用途に集中するのではなく、API-NaCl、HD-NaCl、および病院使用グレード全体にわたって需要が増加しています。
認証済み・トレーサブル・複数薬局方対応原料へのシフト
医薬品メーカーは、塩化ナトリウムサプライヤーに対して一貫した品質、文書化、およびトレーサビリティの実証をますます求めています。USPは、注射剤、腹膜透析液、血液透析液、または血液濾過液に使用される塩化ナトリウムに対して使用目的の表示を義務付けています[1]米国薬局方、「塩化ナトリウムモノグラフ」、米国薬局方、usp.org。米国薬局方(USP)、欧州薬局方(Ph. Eur.)、日本薬局方(JP)、韓国薬局方(KP)、およびインド薬局方(IP)の要件を満たすサプライヤーは、より幅広い規制対象顧客にサービスを提供できます。Sanal Saltは、欧州薬局方(Ph. Eur.)、USP、日本薬局方(JP)、KP、およびIPの要件を満たすAPI医薬品グレードを掲載しています。文書化の負担により、デリケートな注射剤および透析用途に適格となれるサプライヤーの数が減少します。また、確立された品質システムと検証済み生産ラインが医薬品グレード塩化ナトリウム市場においてより価値を持つようになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約型精製・滅菌の経済性 | -0.7% | 世界全体;欧州および北米で最も深刻 | 長期(4年以上) |
| 薬局方コンプライアンスおよび監査コストの負担 | -0.5% | 世界全体;規制市場に参入する新興市場生産者への影響が不均衡 | 中期(2~4年) |
| 病院入札と低マージンの価格圧力 | -0.4% | 世界全体;集中調達システム(英国NHS、EU加盟国、インドおよび中国の国民健康当局)で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型精製・滅菌の経済性
真空蒸発は、米国薬局方および欧州薬局方の品質要件を満たす塩化ナトリウムを製造するために使用される主要な方法です。このプロセスは、食品グレードまたは工業用塩の結晶化よりも多くのエネルギーと設備を必要とします。機械式蒸気再圧縮は、従来の多重効用蒸発器と比較して運転コストを削減できますが、医薬品製造には依然として特殊な材料、制御された表面仕上げ、および延長された結晶化時間が必要です。これらの要件は、低エンドトキシンレベルと再現性のある材料品質を支援することを目的としています。資本負担は、すでに検証済みの高仕様蒸発ラインを運営している生産者に有利に働きます。新規サプライヤーは、医薬品グレード塩化ナトリウム市場で競争できるようになる前に、これらのコストを吸収しなければなりません。
薬局方コンプライアンスおよび監査コストの負担
複数薬局方コンプライアンスは、生産者がUSP、Ph. Eur.、JP、およびその他の関連薬局方にわたる仕様を維持することを要求します。USP塩化ナトリウムモノグラフは薬局方討議グループの調和プロセスのステージ6に達し、USP 39-NF 34第2補遺を通じて公式となりました。21連邦規則集(CFR)第210条および第211条に基づく米国現行医薬品製造管理基準規則は、無菌製品の重要な管理を含む医薬品製造および包装に適用されます[2]連邦規則集電子版、「医薬品の製造、加工、包装、または保管における現行医薬品製造管理基準」、eCFR、ecfr.gov。顧客監査、分析パッケージ、および品質証明書により、サプライヤーの適格化が12~18ヶ月延長される可能性があります。そのため、小規模な地域サプライヤーは、供給不足が新たな需要を生み出した際に迅速に対応することが困難な場合があります。このリードタイムは確立されたサプライヤーを保護しますが、短期的な供給の柔軟性を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:API-NaClが市場価値を支え、HD-NaClが透析需要とともに前進
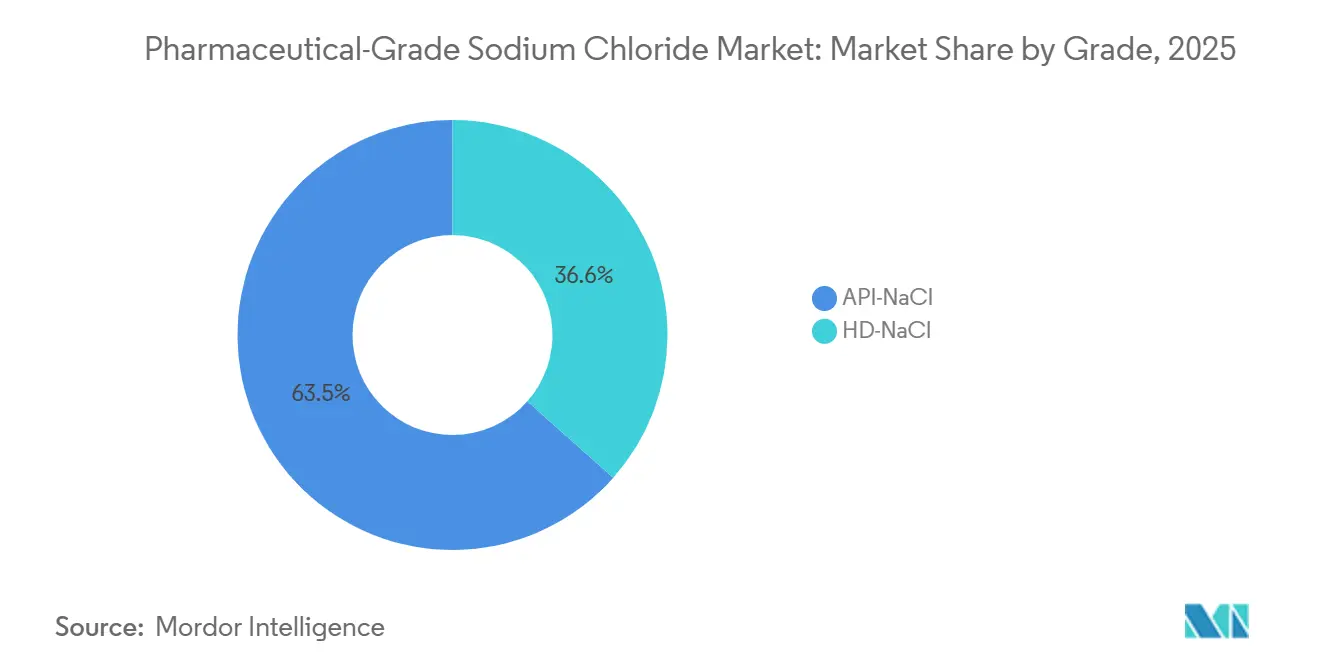
API-NaClは2025年の医薬品グレード塩化ナトリウム市場シェアの63.45%を占めました。その地位は、無菌注射液、バイオロジクス製剤バッファー、およびワクチン希釈剤への使用を反映しています。注射剤、腹膜透析液、血液透析液、または血液濾過液に使用される塩化ナトリウムは、USPモノグラフに基づき使用目的の表示が必要です。これらの要件は、実証された純度と文書化を持つ材料への需要を支えています。Sanal Saltは、99%超の純度とPh. Eur.、USP、JP、KP、およびIPの要件への適合を持つAPIグレード製品を掲載しています。Morton Salt, Inc.はUSP塩化ナトリウムを製造する複数の米国工場を運営しており、顧客に追加の供給継続性オプションを供しています。したがって、API-NaClセグメントは技術的需要と適格化障壁の両方から恩恵を受けています。
HD-NaClは2031年にかけてCAGR 6.95%で成長すると予測されています。このグレードの医薬品グレード塩化ナトリウム市場規模は、中国、インド、およびASEAN諸国における透析能力の追加によって支えられています。標準的な血液透析から高容量血液透析濾過への移行により、透析液の品質要件が高まっています。Fresenius Medical CareのCAREsystem 5008Xは、米国市場におけるこの治療移行を支援しています。Tata Chemicalsは英国ミドルウィッチにMedi-Salt施設を稼働させ、2027年度下半期に欧州薬局方(EP)およびUSP医薬品塩の販売を目標としています。このプロジェクトは、確立された化学品メーカーが適格化と認証に必要な投資を行えば、このグレードに参入できることを示しています。需要の成長は、一貫したスケールで透析品質要件を満たすことができるサプライヤーに有利に働くでしょう。


製品形態別:液体が規模と成長ペースをリード
液体は2025年の医薬品グレード塩化ナトリウム市場シェアの60.13%を占め、2031年にかけてCAGR 6.83%で成長すると予測されています。病院およびIV輸液メーカーは、濃縮生理食塩水または医薬品グレードのバルクブラインとして液体塩化ナトリウムを使用しています。これらの形態は、固体原料に必要な溶解および品質管理ステップなしに無菌充填ラインに投入できます。IV輸液に関する英国国民保健サービスのフレームワークは、液体塩化ナトリウム調達の制度的規模を示しています。すぐに使用できる形態は、信頼性が高く標準化された材料を必要とする病院薬局業務にも適しています。この運用上の適合性により、液体製品は医薬品グレード塩化ナトリウム市場の中心であり続けています。
固体塩化ナトリウムは、調剤薬局、固形経口剤形の製造、および乾式混合を必要とするプロセスに使用されます。バイオロジクスメーカーは、医薬品受託開発・製造機関においてバッファーを調製するために固体API-NaCl顆粒を使用する場合があります。これらの顧客は、制御された水分含量とバッチレベルの柔軟性を重視します。Morton Saltは2024年に医薬品塩事業においてトレーサビリティ、文書化、および超高純度GMP慣行を改善しました。このような投資は、固体材料を使用する製剤顧客のニーズに対応しています。インドおよび韓国における受託製造の拡大は、乾燥顆粒グレードへの漸進的な需要を提供するはずです。成長は、高容量非経口充填よりも複雑な製剤活動により密接に結びついています。
用途別:透析が収益と成長の両方を牽引
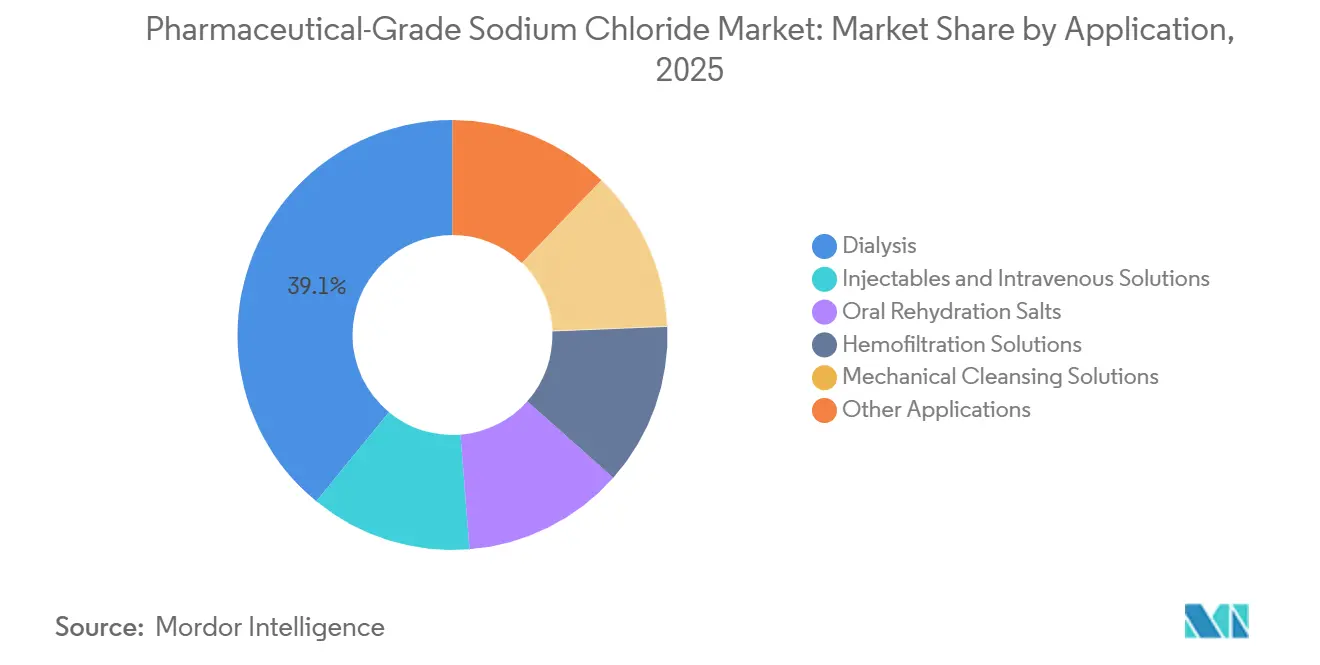
透析は2025年の医薬品グレード塩化ナトリウム市場シェアの39.07%を占め、2031年にかけてCAGR 7.16%で成長すると予測されています。典型的な血液透析セッションでは120リットルの透析液を使用し、塩化ナトリウム成分はHDグレードの仕様を満たす必要があります。この容量と純度の組み合わせにより、透析は消費量において最も要求の高い用途となっています。慢性腎臓病率の上昇と透析アクセスの向上がこの地位を支えています。ISO 23500-1:2025は、血液透析および関連療法に使用される輸液の調製および品質管理要件を定めています。高容量血液透析濾過は超純粋透析液への需要をさらに強化しています。この用途は、検証済みHD-NaCl能力を持つサプライヤーにとって引き続き重要です。
注射剤および静脈内輸液は別の主要な使用分野を形成しており、供給混乱に対して非常に敏感です。注射用生理食塩水は必須医薬品であるため、入手可能性が逼迫しても需要はほとんど変化しません。経口補水塩は低中所得市場で相当量を生み出しますが、より強い価格制約に直面しています。血液濾過液は、特にアジア太平洋全域の民間病院ネットワークにおける集中治療能力の拡大から恩恵を受けています。機械的洗浄液およびその他の用途には、創傷洗浄および診断準備プロトコルが含まれます。これらの用途は安定しており、施設ケアにおける繰り返しの需要を支えています。それらの多様な品質ニーズにより、生産者は標準化された顧客と専門化された顧客の両方にサービスを提供できます。
注記: 個々のセグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
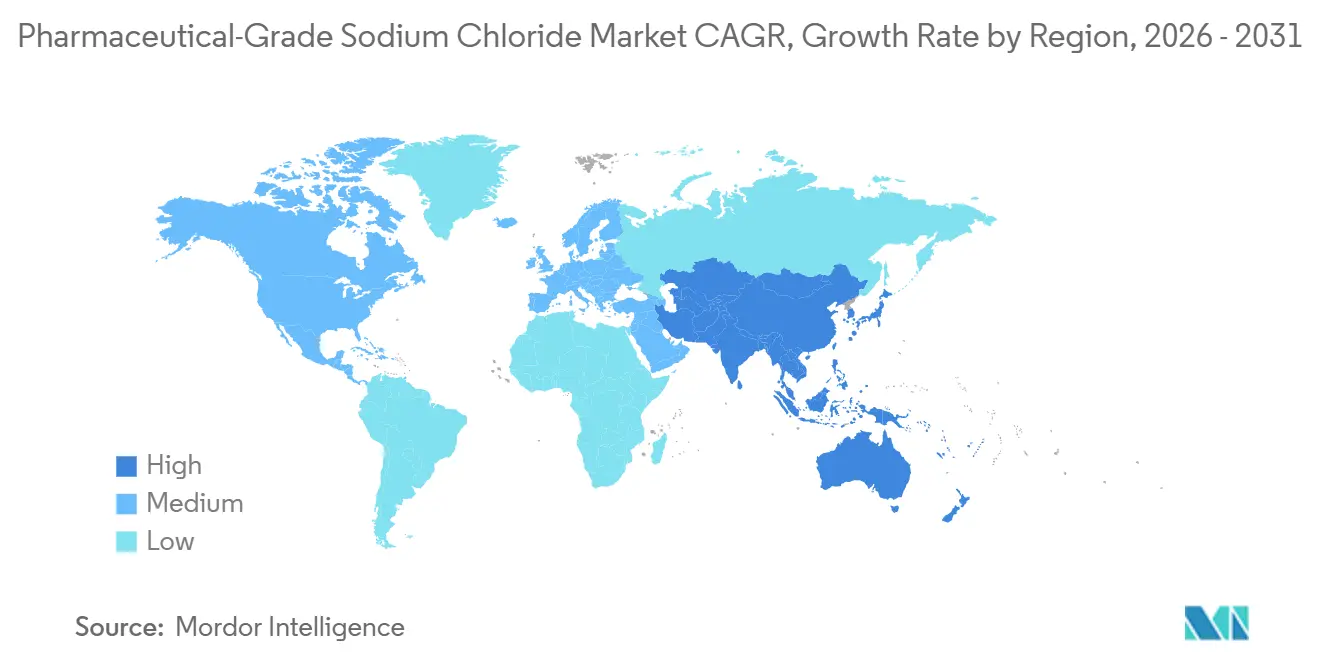
アジア太平洋は2025年の医薬品グレード塩化ナトリウム市場シェアの36.72%を占め、2031年にかけてCAGR 7.04%で成長すると予測されています。同地域は注射用医薬品製造の成長、透析能力の拡大、およびワクチン投資を組み合わせています。インドでは毎年220,000人の新規末期腎疾患患者が追加されており、透析材料の需要が増加しています。フィリピン情報局は、200台の透析機器を備えた国立腎臓・移植研究所施設の計画を報告しており、東南アジア最大の透析センターになると予想されています。WuXi Biologicsのシンガポール能力拡大は、製剤グレード塩への需要をさらに支えています。したがって、同地域の医薬品グレード塩化ナトリウム市場は製造需要と臨床需要の両方にまたがっています。
北米と欧州は、高純度および複数薬局方対応グレードの成熟した需要センターを代表しています。米国市場は、大規模な病院IV療法ユーザーとバイオロジクスメーカーの基盤に依存しています。カナダはまた、下流精製業者に岩塩原料を供給しています。Compass Mineralsは、2026年に米国・メキシコ・カナダ協定に基づきカナダの塩生産が特定の米国関税から免除されていると述べました。ドイツは密度の高い病院ネットワークと、K+S AktiengesellschaftおよびSüdwestdeutsche Salzwerke AGを含む強力な生産者基盤を持っています。K+S Aktiengesellschaftは、ドイツの輸液の3本に1本が同社のポートフォリオからの高純度塩を含んでいると述べました。
南米と中東・アフリカは、需要が発展途上の未開拓地域であり続けています。ブラジルとアルゼンチンは、公的透析アクセスプログラムが安定した臨床需要を生み出すため、重要な南米市場です。Salinen Austria Aktiengesellschaftは、透析、衛生製品、および医薬品向けの高純度医薬品塩の多くが南米とアジアに輸出されていると述べました。サウジアラビアはヘルスケア投資と医薬品製造開発を通じて需要を支えています。中東・アフリカの残りの地域は、病院建設と透析アクセスの拡大に依存しています。官民パートナーシップはこれらの地域での治療の利用可能性を改善できます。地域需要は、信頼性の高い輸入品、地域流通、および適合した技術サポートを提供できるサプライヤーを優先する可能性が高いです。

市場ランドスケープ
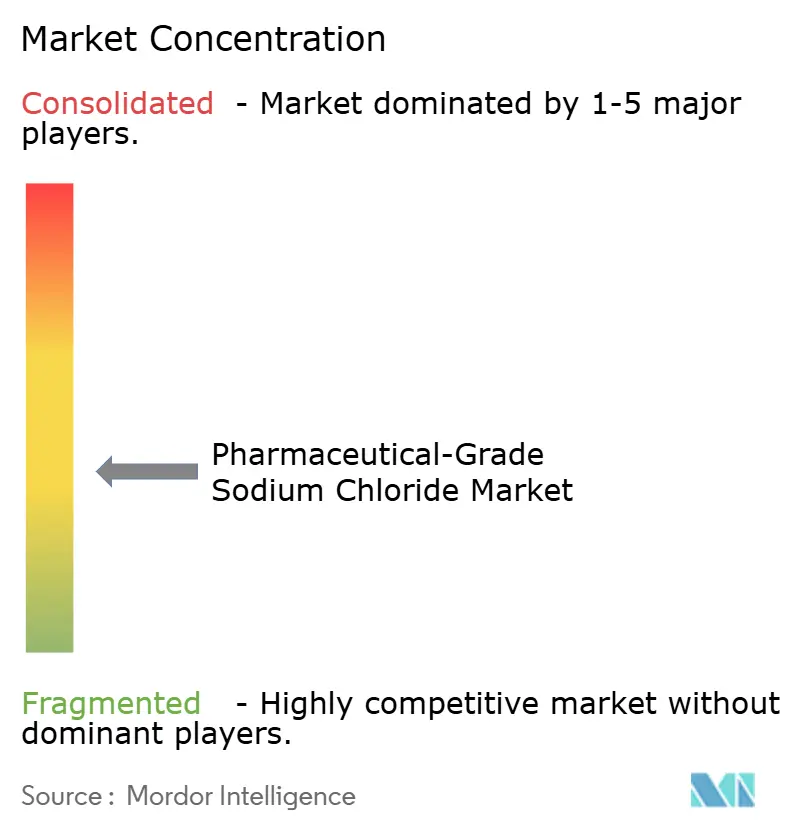
医薬品グレード塩化ナトリウム市場は中程度に集中しており、上位5社にはK+S Aktiengesellschaft、Südwestdeutsche Salzwerke AG、Dominion Salt、Morton Salt, Inc.、Salinen Austria Aktiengesellschaftが含まれます。複数薬局方認証は、顧客が検証済みの品質、トレーサビリティ、および供給信頼性を要求するため、参入障壁を生み出しています。K+S Aktiengesellschaftは5,000以上の用途向けに高純度塩を提供しており、2026年第1四半期に医薬品用途がIndustry+セグメント収益の4%に貢献したと報告しました。規制対象用途における長い事業歴が同社のプレミアム製品ポジションを強化しています。この構造により、適格化能力が原材料アクセスと同様に重要となっています。
K+S Aktiengesellschaftは2024年12月、APISAL NaCl GMP、塩化カリウム99.9% Ph. Eur.およびUSP、ならびにHD-NaClグレードのリーチを拡大するため、Brenntag Specialties Pharmaとグローバル流通パートナーシップを締結しました。この合意は、自社商業インフラへの投資なしに地理的カバレッジを拡大するために専門流通を活用しました。Salinen Austria Aktiengesellschaftは、Ebensee生産の拡大と医薬品・錠剤塩への注力強化のために5年間で2億ユーロ(約2億1,700万米ドル)を投資しています。Tata Chemicals Limitedはミドルウィッチにおけるメディ・ソルト施設を稼働させ、2027年度下半期からEPおよびUSP医薬品塩の販売を計画しています。これらの投資は、サプライヤーが幅広い塩ポートフォリオから高付加価値の規制対象用途へと移行していることを示しています。したがって、競争戦略は設備投資、品質認証、および市場参入パートナーシップを組み合わせています。
機会は、連続バイオ医薬品製造向けの超高仕様API-NaClグレードと輸入依存市場向けの地域供給に集中しています。多角化した化学品メーカーは、適格化要件を満たすことができれば、既存のブライン設備を活用して医薬品グレードに参入できます。機械式蒸気再圧縮とオスロ結晶化などの技術は、制御された結晶およびエンドトキシンプロファイルを支援しながら効率を改善できます。K+S Aktiengesellschaftは2026年6月、ポーランドのヤニコウォとドイツのシュタースフルトにあるQemeticaの塩事業の買収を発表しました。この買収により中央欧州の塩資産基盤が強化されます。競争環境は、価格だけでなく、コンプライアンス能力、設備の立地、および信頼性の高い納品によって形成され続けています。
医薬品グレード塩化ナトリウム業界リーダー
K+S Aktiengesellschaft
Südwestdeutsche Salzwerke AG
Dominion Salt
Morton Salt, Inc.
Salinen Austria Aktiengesellschaft
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Tata Chemicals Limitedは英国ミドルウィッチにおけるメディ・ソルト施設の稼働を確認し、2027年度下半期にEPおよびUSP医薬品塩の販売を開始する計画を発表しました。この施設はTata Chemicals Limitedの医薬品および血液透析用途向け高純度医薬品塩の供給能力を強化します。
- 2026年6月:K+S AktiengesellschaftはポーランドのヤニコウォとドイツのシュタースフルトにあるQemeticaの蒸発塩生産拠点を買収しました。この買収によりK+S Aktiengesellschaftの欧州医薬品グレード塩化ナトリウム基盤が拡大されます。


世界の医薬品グレード塩化ナトリウム市場レポートの範囲
医薬品グレード塩化ナトリウムは、医薬品製剤および医療用途の厳格な品質要件を満たすために製造された高度に精製された塩化ナトリウムです。一貫した化学品質が不可欠な製品に対して、制御された純度と組成を提供します。
医薬品グレード塩化ナトリウム市場は、グレード、製品形態、用途、および地域別にセグメント化されています。グレード別では、市場はAPI-NaClとHD-NaClにセグメント化されています。製品形態別では、市場は液体と固体にセグメント化されています。用途別では、市場は透析、注射剤および静脈内輸液、経口補水塩、血液濾過液、機械的洗浄液、およびその他の用途にセグメント化されています。レポートはまた、主要地域にわたる15カ国における医薬品グレード塩化ナトリウムの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| API-NaCl |
| HD-NaCl |
| 液体 |
| 固体 |
| 透析 |
| 注射剤および静脈内輸液 |
| 経口補水塩 |
| 血液濾過液 |
| 機械的洗浄液 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | API-NaCl | |
| HD-NaCl | ||
| 製品形態別 | 液体 | |
| 固体 | ||
| 用途別 | 透析 | |
| 注射剤および静脈内輸液 | ||
| 経口補水塩 | ||
| 血液濾過液 | ||
| 機械的洗浄液 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
医薬品グレード塩化ナトリウム市場の規模はどのくらいですか?
医薬品グレード塩化ナトリウム市場規模は2025年に654.67 ミリオン 米ドルと評価され、2026年の696.18 ミリオン 米ドルから2031年には946.68 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.34%です。
医薬品グレード塩化ナトリウムの需要を促進しているものは何ですか?
無菌IV療法、透析、バイオロジクス生産、ワクチン製造、および非経口製剤が需要を支えています。
2025年に最大のシェアを保持したグレードはどれですか?
API-NaClは無菌注射剤、バイオロジクスバッファー、およびワクチン希釈剤に使用されているため、2025年の市場シェアの63.45%を占めました。
2031年にかけて最も速く成長すると予測されている用途はどれですか?
透析は2031年にかけてCAGR 7.16%で成長すると予測されています。
最終更新日:



