
Taille et part du marché du chlorure de sodium pharmaceutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 696.18 Millions de dollars américains |
| Taille du Marché (2031) | 946.68 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chlorure de sodium pharmaceutique par Mordor Intelligence
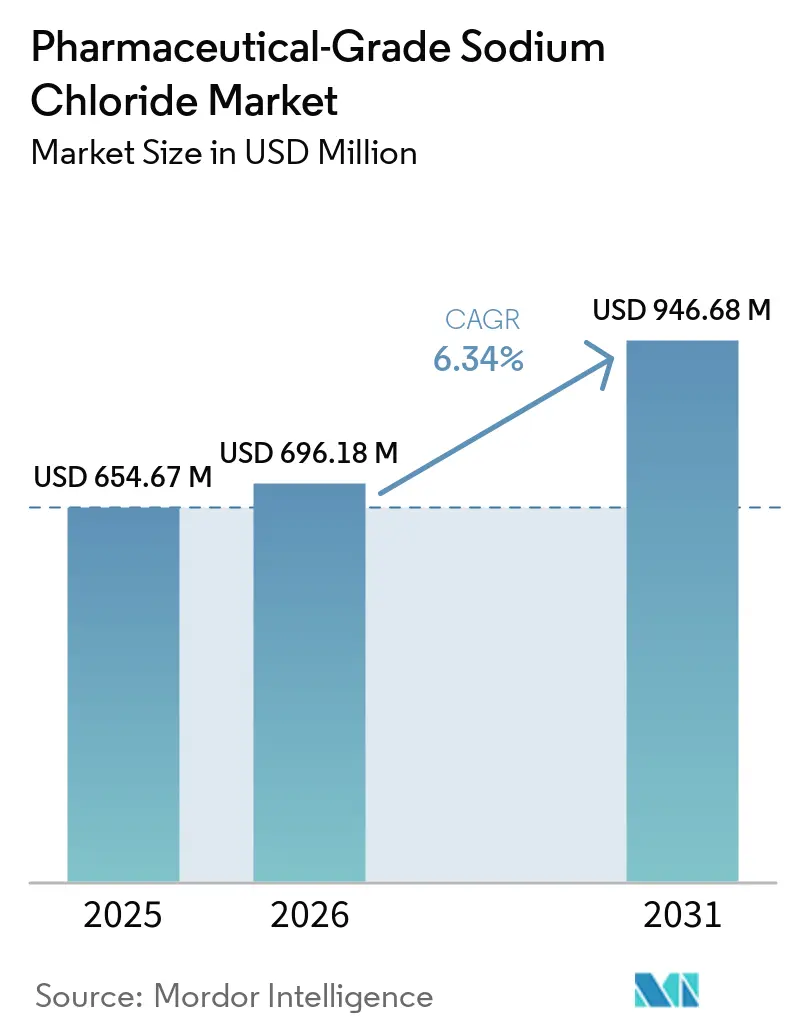
La taille du marché du chlorure de sodium pharmaceutique était évaluée à 654,67 millions USD en 2025 et devrait croître de 696,18 millions USD en 2026 pour atteindre 946,68 millions USD d'ici 2031, à un CAGR de 6,34 % durant la période de prévision (2026-2031). Le marché du chlorure de sodium pharmaceutique est soutenu par la demande provenant de la thérapie intraveineuse stérile, de la thérapie de remplacement rénal et de la fabrication de médicaments parentéraux. Le chlorure de sodium sert de principe actif pharmaceutique dans les concentrés de dialyse et d'excipient dans les formulations injectables, biologiques et vaccinales, ce qui relie une demande à fort volume à des exigences de pureté strictes. Les récentes perturbations des fluides intraveineux (IV) ont conduit les hôpitaux et les fabricants de médicaments à accorder davantage d'importance à la redondance des fournisseurs, à la production régionale et aux stocks tampons. Le marché du chlorure de sodium pharmaceutique bénéficie également des investissements dans les biologiques et la capacité de dialyse, bien que la consommation d'énergie, les coûts de conformité et les appels d'offres hospitaliers axés sur les prix limitent les marges dans les grades standard. Les matériaux à spécifications plus élevées pour les biologiques, l'hémodiafiltration à haut volume et les traitements oncologiques parentéraux devraient représenter une part plus importante de la création de valeur future.
Points clés du rapport
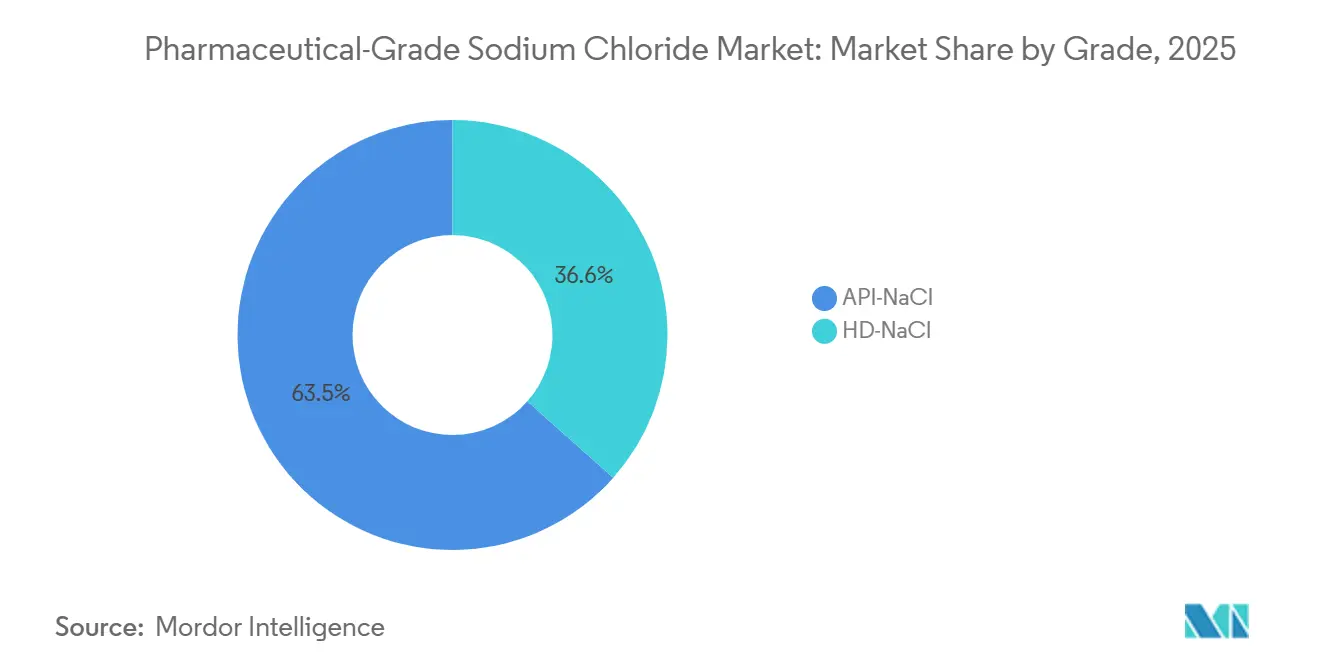
- Par grade, l'API-NaCl détenait 63,45 % de la part du marché du chlorure de sodium pharmaceutique en 2025, tandis que le HD-NaCl devrait progresser à un CAGR de 6,95 % jusqu'en 2031.
- Par forme de produit, le liquide détenait 60,13 % de la part du marché du chlorure de sodium pharmaceutique en 2025 et devrait progresser à un CAGR de 6,83 % jusqu'en 2031.
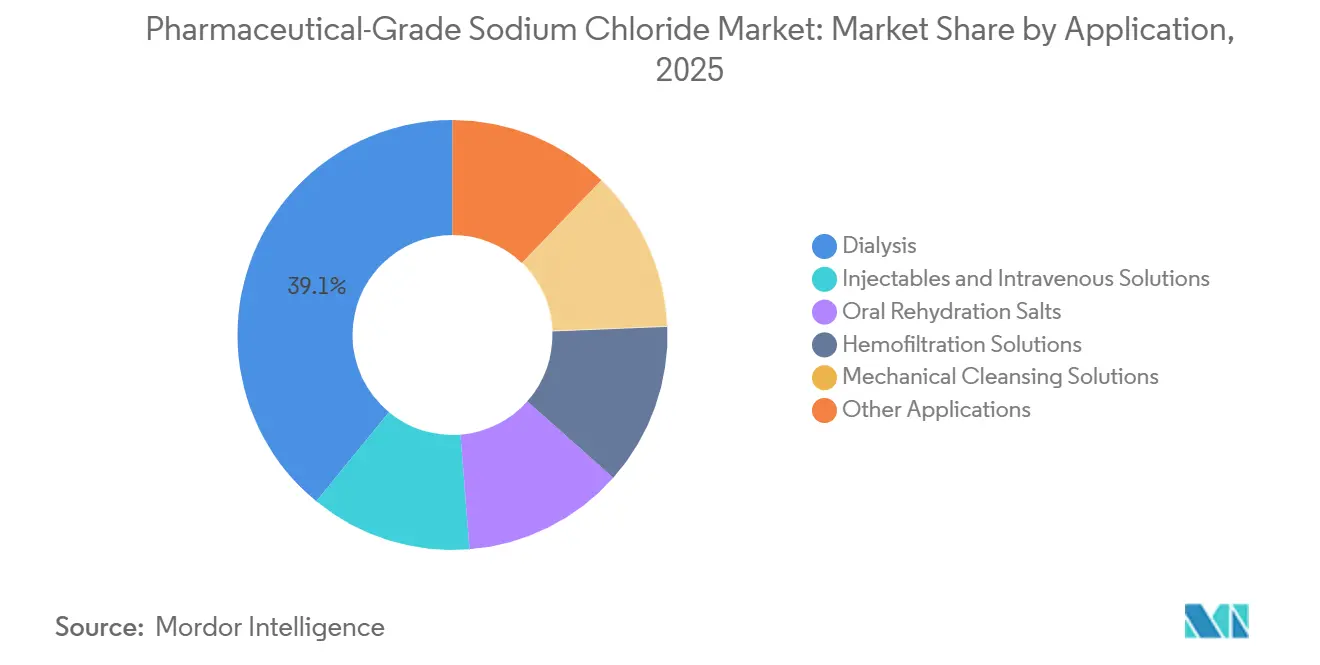
- Par application, la dialyse détenait 39,07 % de la part du marché du chlorure de sodium pharmaceutique en 2025 et devrait progresser à un CAGR de 7,16 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 36,72 % de la part du marché du chlorure de sodium pharmaceutique en 2025 et devrait progresser à un CAGR de 7,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du chlorure de sodium pharmaceutique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de thérapies IV stériles et injectables | +1.8% | Mondial, avec la plus grande intensité en Amérique du Nord, en Europe et dans le cœur de l'APAC | Court terme (≤ 2 ans) |
| Expansion de la capacité de dialyse et de soins rénaux | +1.5% | Cœur de l'APAC (Chine, Inde, ASEAN) ; débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2–4 ans) |
| Croissance de la fabrication de biologiques, de vaccins et de médicaments parentéraux | +1.2% | Mondial ; concentré à Singapour, en Corée du Sud, en Irlande et en Inde | Moyen terme (2–4 ans) |
| Expansion des infrastructures de santé en Asie-Pacifique et dans les marchés émergents | +1.0% | APAC (Inde, ASEAN, reste de l'APAC) ; débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Évolution vers des intrants certifiés, traçables et multi-compendiums | +0.6% | Mondial ; plus fort dans les marchés avec une amélioration réglementaire liée au PIB | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de thérapies IV stériles et injectables
La thérapie IV stérile et injectable reste le plus grand canal de demande pour le chlorure de sodium pharmaceutique. La solution saline isotonique à 0,9 % est utilisée comme diluant, expanseur de volume et solution vectrice pour de nombreux médicaments parentéraux administrés en milieu hospitalier. Les recommandations cliniques pédiatriques publiées en 2026 ont spécifié la solution saline normale isotonique à 0,9 % comme fluide d'entretien préféré plutôt que les alternatives hypotoniques, renforçant ainsi le rôle clinique de la solution saline dans les soins aux patients hospitalisés. La perturbation liée aux tempêtes de 2024-2025 a modifié les pratiques d'approvisionnement, les prestataires cherchant à réduire leur dépendance à l'égard de sites de production uniques. B. Braun Medical Inc. a annoncé un investissement dépassant 1 milliard USD sur 5 ans dans la capacité de production aux États-Unis, tandis que Baxter a signalé une normalisation des stocks dans son installation de North Cove en mai 2025. Ces investissements soutiennent des stocks de sécurité plus importants et des arrangements de double approvisionnement, qui ajoutent une demande d'achat au-delà de la consommation clinique immédiate.
Croissance de la fabrication de biologiques, de vaccins et de médicaments parentéraux
Le chlorure de sodium pharmaceutique est utilisé comme agent de tonicité et composant tampon dans les biologiques injectables. Une cartographie des excipients publiée a révélé la présence de chlorure de sodium dans 18 % des formulations d'anticorps monoclonaux à haute concentration. WuXi Biologics a achevé le gros œuvre de son installation de produits finis au hub d'Organisation de recherche, développement et fabrication sous contrat (CRDMO) de Singapour en juin 2026. L'installation ajoute 120 000 litres de capacité de fabrication au réseau mondial de l'entreprise. Singapour a également reçu des engagements pour des capacités de conjugués anticorps-médicament, de développement et fabrication sous contrat, et de principe actif pharmaceutique de la part d'AstraZeneca, WuXi Biologics et Pfizer.
Expansion des infrastructures de santé en Asie-Pacifique et dans les marchés émergents
Le développement combiné des capacités de fabrication de médicaments et de traitement soutient le marché du chlorure de sodium pharmaceutique en Asie-Pacifique. Le pipeline pharmaceutique de la région s'est élargi à mesure que les pays développent des rôles spécialisés dans les biologiques, les génériques et les soins de dialyse. Le Telangana a inauguré Telangana Bio 1 en décembre 2025 en tant que première installation indienne de conception et de mise à l'échelle de bioprocédés à usage unique. L'installation élargit les capacités nationales en matière de biologiques qui nécessitent du chlorure de sodium de grade Bonnes Pratiques de Fabrication (BPF) lors de la formulation. Singapour continue d'attirer des investissements dans les biologiques, tandis que le Vietnam reste un important site de production de génériques et que les Philippines développent leur capacité de dialyse. Cette distribution des capacités accroît la demande pour les grades API-NaCl, HD-NaCl et à usage hospitalier plutôt que de concentrer la demande dans une seule application.
Évolution vers des intrants certifiés, traçables et multi-compendiums
Les fabricants de médicaments exigent de plus en plus que les fournisseurs de chlorure de sodium démontrent une qualité, une documentation et une traçabilité constantes. La Pharmacopée américaine (USP) exige un étiquetage d'usage prévu pour le chlorure de sodium utilisé dans les formes pharmaceutiques injectables, les solutions de dialyse péritonéale, les solutions d'hémodialyse ou les solutions d'hémofiltration[1]Pharmacopée américaine, "Monographie du chlorure de sodium," Pharmacopée américaine, usp.org. Les fournisseurs qui satisfont aux exigences de la Pharmacopée américaine (USP), de la Pharmacopée européenne (Ph. Eur.), de la Pharmacopée japonaise (JP), de la Pharmacopée coréenne (KP) et de la Pharmacopée indienne (IP) peuvent servir un groupe plus large de clients réglementés. Sanal Salt répertorie des grades pharmaceutiques API conformes aux exigences de la Pharmacopée européenne (Ph. Eur.), de l'USP, de la Pharmacopée japonaise (JP), de la KP et de l'IP. La charge documentaire réduit le nombre de fournisseurs pouvant se qualifier pour les applications sensibles d'injectables et de dialyse. Elle rend également les systèmes qualité établis et les lignes de production validées plus précieux sur le marché du chlorure de sodium pharmaceutique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Économie de la purification et de la stérilisation à forte intensité énergétique | -0.7% | Mondial ; plus aigu en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Conformité aux pharmacopées et charge des coûts d'audit | -0.5% | Mondial ; impact disproportionné sur les producteurs des marchés émergents entrant dans les marchés réglementés | Moyen terme (2–4 ans) |
| Pression sur les prix et faibles marges dans les appels d'offres hospitaliers | -0.4% | Mondial ; plus prononcé dans les systèmes d'approvisionnement centralisés (NHS britannique, États membres de l'UE, autorités sanitaires nationales en Inde et en Chine) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Économie de la purification et de la stérilisation à forte intensité énergétique
L'évaporation sous vide est la principale voie utilisée pour produire du chlorure de sodium répondant aux exigences de qualité de la Pharmacopée américaine (USP) et de la Pharmacopée européenne (Ph. Eur.). Le procédé nécessite plus d'énergie et d'équipements que la cristallisation du sel alimentaire ou industriel. La recompression mécanique de vapeur peut réduire les coûts d'exploitation par rapport aux évaporateurs à effets multiples traditionnels, mais la production pharmaceutique nécessite toujours des matériaux spécialisés, des finitions de surface contrôlées et des temps de cristallisation prolongés. Ces exigences visent à maintenir de faibles niveaux d'endotoxines et une qualité de matériau reproductible. La charge en capital favorise les producteurs qui exploitent déjà des lignes d'évaporation à haute spécification validées. Les nouveaux fournisseurs doivent absorber ces coûts avant de pouvoir concurrencer sur le marché du chlorure de sodium pharmaceutique.
Conformité aux pharmacopées et charge des coûts d'audit
La conformité multi-compendiums exige que les producteurs maintiennent des spécifications conformes à l'USP, à la Ph. Eur., à la JP et à d'autres pharmacopées pertinentes. La monographie USP du chlorure de sodium a atteint l'étape 6 du processus d'harmonisation du Groupe de discussion sur les pharmacopées et est devenue officielle via le deuxième supplément de l'USP 39-NF 34. Les règles américaines de bonnes pratiques de fabrication actuelles en vertu des parties 210 et 211 du titre 21 du Code of Federal Regulations (CFR) s'appliquent à la fabrication et au conditionnement pharmaceutiques, y compris les contrôles critiques pour les produits stériles[2]Code of Federal Regulations électronique, "Bonnes pratiques de fabrication actuelles dans la fabrication, le traitement, le conditionnement ou la détention de médicaments," eCFR, ecfr.gov. Les audits clients, les dossiers analytiques et les certificats d'analyse peuvent prolonger la qualification des fournisseurs de 12 à 18 mois. Les fournisseurs régionaux de plus petite taille peuvent donc avoir du mal à répondre rapidement lorsqu'une pénurie d'approvisionnement crée une nouvelle demande. Ce délai protège les fournisseurs établis mais limite la flexibilité d'approvisionnement à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : l'API-NaCl ancre la valeur du marché et le HD-NaCl progresse avec la demande de dialyse
L'API-NaCl détenait 63,45 % de la part du marché du chlorure de sodium pharmaceutique en 2025. Sa position reflète son utilisation dans les solutions injectables stériles, les tampons de formulation de biologiques et les diluants de vaccins. Le chlorure de sodium destiné aux formes pharmaceutiques injectables, aux solutions de dialyse péritonéale, aux solutions d'hémodialyse ou aux solutions d'hémofiltration doit porter un étiquetage d'usage prévu conformément à la monographie USP. Ces exigences soutiennent la demande de matériaux avec une pureté et une documentation éprouvées. Sanal Salt répertorie des produits de grade API avec une pureté supérieure à 99 % et une conformité aux exigences de la Ph. Eur., de l'USP, de la JP, de la KP et de l'IP. Morton Salt, Inc. exploite plusieurs usines aux États-Unis produisant du chlorure de sodium USP, ce qui offre aux clients une option supplémentaire de continuité d'approvisionnement. Le segment API-NaCl bénéficie donc à la fois de la demande technique et des barrières à la qualification.
Le HD-NaCl devrait progresser à un CAGR de 6,95 % jusqu'en 2031. La taille du marché du chlorure de sodium pharmaceutique pour ce grade est soutenue par les ajouts de capacité de dialyse en Chine, en Inde et dans les pays de l'ASEAN. Le passage de l'hémodialyse standard vers l'hémodiafiltration à haut volume élève les exigences de qualité du dialysat. Le système CAREsystem 5008X de Fresenius Medical Care soutient cette transition de traitement sur le marché américain. Tata Chemicals Limited a mis en service son installation Medi-Salt à Middlewich, au Royaume-Uni, et a ciblé les ventes de sel pharmaceutique conformes à la Pharmacopée européenne (EP) et à l'USP au cours du second semestre de l'exercice fiscal 2027. Le projet montre que des producteurs chimiques établis peuvent entrer dans ce grade après avoir réalisé les investissements requis en matière de qualification et de certification. La croissance de la demande favorisera les fournisseurs capables de répondre aux exigences de qualité de la dialyse à une échelle constante.


Par forme de produit : le liquide domine en volume et en rythme de croissance
Le liquide détenait 60,13 % de la part du marché du chlorure de sodium pharmaceutique en 2025 et devrait progresser à un CAGR de 6,83 % jusqu'en 2031. Les hôpitaux et les fabricants de fluides IV utilisent le chlorure de sodium liquide sous forme de solution saline concentrée ou de saumure pharmaceutique en vrac. Ces formats peuvent entrer dans les lignes de remplissage stérile sans les étapes de dissolution et de contrôle qualité requises pour les intrants solides. Le cadre du Service national de santé (NHS) pour les fluides IV illustre l'échelle institutionnelle de l'approvisionnement en chlorure de sodium liquide. Les formats prêts à l'emploi conviennent également aux opérations de pharmacie hospitalière qui ont besoin de matériaux fiables et standardisés. Cette adéquation opérationnelle maintient les produits liquides au cœur du marché du chlorure de sodium pharmaceutique.
Le chlorure de sodium solide sert aux pharmacies de préparation, à la production de formes pharmaceutiques solides orales et aux procédés nécessitant un mélange à sec. Les fabricants de biologiques peuvent utiliser des granules d'API-NaCl solides pour préparer des tampons dans des organisations de développement et de fabrication sous contrat. Ces clients valorisent la teneur en humidité contrôlée et la flexibilité au niveau des lots. Morton Salt a amélioré la traçabilité, la documentation et les pratiques BPF de très haute pureté dans ses opérations de sel pharmaceutique en 2024. Ces investissements répondent aux besoins des clients en formulation utilisant des matériaux solides. L'expansion de la fabrication sous contrat en Inde et en Corée du Sud devrait fournir une demande incrémentale pour les grades en granules secs. La croissance reste plus étroitement liée à l'activité de formulation complexe qu'au remplissage parentéral à haut volume.
Par application : la dialyse stimule à la fois les revenus et la croissance
La dialyse détenait 39,07 % de la part du marché du chlorure de sodium pharmaceutique en 2025 et devrait progresser à un CAGR de 7,16 % jusqu'en 2031. Une séance typique d'hémodialyse utilise 120 litres de dialysat, et le composant chlorure de sodium doit répondre aux spécifications du grade HD. Cette combinaison de volume et de pureté fait de la dialyse l'application la plus exigeante en termes de quantité consommée. La hausse des taux de maladie rénale chronique et l'amélioration de l'accès à la dialyse soutiennent cette position. La norme ISO 23500-1:2025 fixe les exigences de préparation et de gestion de la qualité pour les fluides utilisés en hémodialyse et thérapies apparentées. L'hémodiafiltration à haut volume renforce encore la demande de dialysat ultrapure. L'application restera importante pour les fournisseurs disposant de capacités HD-NaCl validées.
Les injectables et les solutions intraveineuses constituent un autre domaine d'utilisation majeur et sont très sensibles aux perturbations d'approvisionnement. La solution saline injectable est un médicament essentiel, de sorte que la demande varie peu lorsque la disponibilité se resserre. Les sels de réhydratation orale génèrent des volumes substantiels dans les marchés à revenus intermédiaires inférieurs, mais font face à des contraintes de prix plus fortes. Les solutions d'hémofiltration bénéficient de la croissance des capacités de soins intensifs, notamment dans les réseaux d'hôpitaux privés en Asie-Pacifique. Les solutions de nettoyage mécanique et autres usages comprennent l'irrigation des plaies et les protocoles de préparation diagnostique. Ces applications sont stables et soutiennent une demande récurrente dans les soins institutionnels. Leurs besoins de qualité variés permettent aux producteurs de servir à la fois des exigences clients standardisées et spécialisées.

Analyse géographique
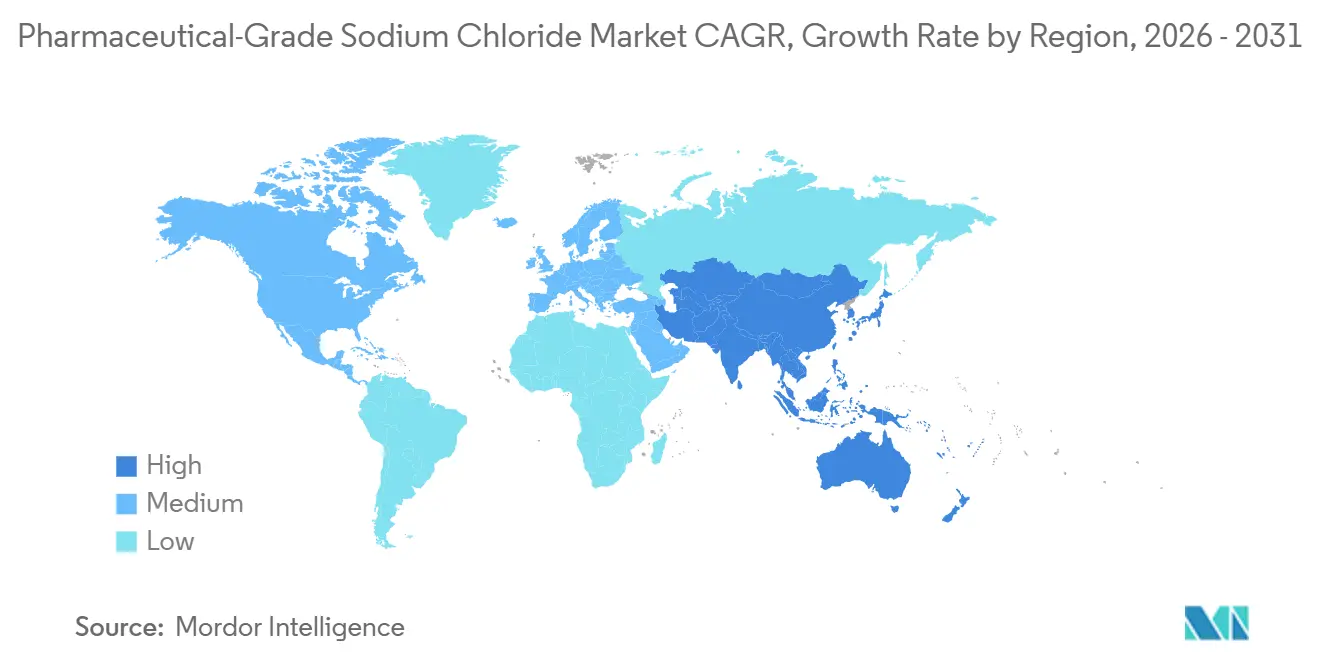
L'Asie-Pacifique détenait 36,72 % de la part du marché du chlorure de sodium pharmaceutique en 2025 et devrait progresser à un CAGR de 7,04 % jusqu'en 2031. La région combine la croissance de la fabrication de médicaments injectables, l'expansion de la capacité de dialyse et les investissements dans les vaccins. L'Inde enregistre 220 000 nouveaux patients atteints d'insuffisance rénale terminale chaque année, ce qui accroît le besoin en matériaux de dialyse. L'Agence d'information des Philippines a signalé des plans pour une installation de l'Institut national du rein et de la transplantation dotée de 200 machines de dialyse, qui devrait devenir le plus grand centre de dialyse d'Asie du Sud-Est. L'expansion de la capacité de WuXi Biologics à Singapour soutient davantage la demande de sel de grade formulation. Le marché du chlorure de sodium pharmaceutique dans la région couvre donc à la fois la demande manufacturière et clinique.
L'Amérique du Nord et l'Europe représentent des centres de demande matures pour les grades de haute pureté et multi-compendiums. Le marché américain s'appuie sur une large base d'utilisateurs de thérapies IV hospitalières et de fabricants de biologiques. Le Canada fournit également du sel gemme comme matière première aux raffineurs en aval. Compass Minerals a déclaré que la production canadienne de sel restait exemptée de certains droits de douane américains en vertu de l'Accord États-Unis-Mexique-Canada en 2026. L'Allemagne dispose d'un réseau hospitalier dense et d'une solide base de producteurs comprenant K+S Aktiengesellschaft et Südwestdeutsche Salzwerke AG. K+S Aktiengesellschaft a déclaré qu'1 perfusion sur 3 en Allemagne contient des sels de haute pureté issus de son portefeuille.
L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des régions sous-pénétrées avec une demande en développement. Le Brésil et l'Argentine sont d'importants marchés sud-américains car les programmes publics d'accès à la dialyse créent un besoin clinique stable. Salinen Austria Aktiengesellschaft a déclaré qu'une grande partie de son sel pharmaceutique de haute pureté pour la dialyse, les produits d'hygiène et les médicaments est exportée vers l'Amérique du Sud et l'Asie. L'Arabie saoudite soutient la demande grâce aux investissements dans la santé et au développement de la fabrication pharmaceutique. Le reste du Moyen-Orient et de l'Afrique dépend de la construction hospitalière et d'un accès plus large à la dialyse. Les partenariats public-privé peuvent améliorer la disponibilité des traitements dans ces zones. La demande régionale favorisera probablement les fournisseurs capables d'assurer des importations fiables, une distribution locale et un support technique conforme.

Paysage concurrentiel
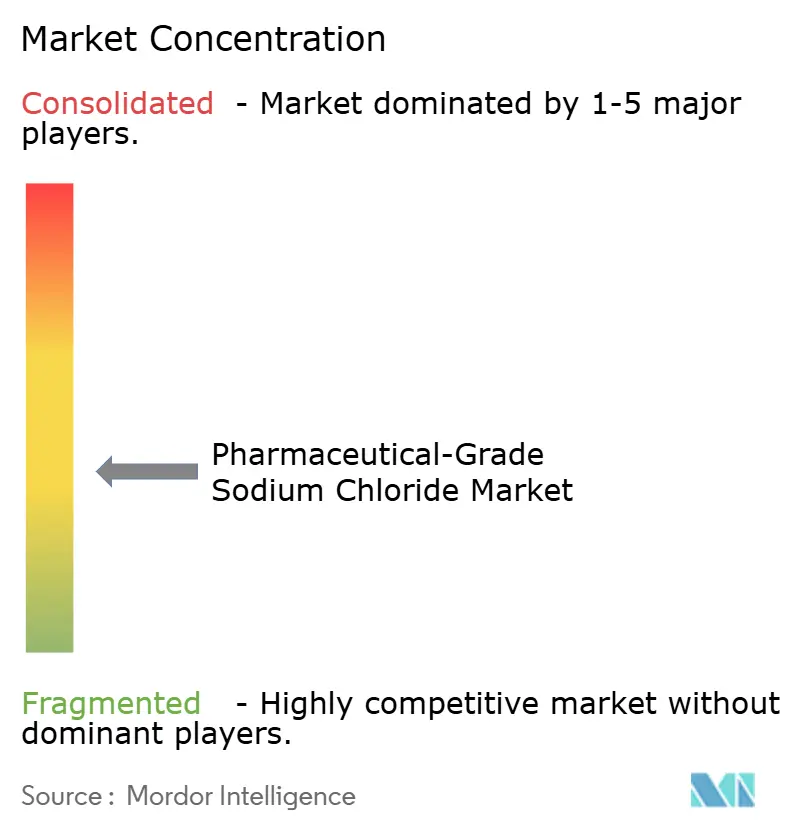
Le marché du chlorure de sodium pharmaceutique est modérément concentré, les cinq premiers acteurs étant K+S Aktiengesellschaft, Südwestdeutsche Salzwerke AG, Dominion Salt, Morton Salt, Inc. et Salinen Austria Aktiengesellschaft. La certification multi-compendiums crée une barrière car les clients exigent une qualité validée, une traçabilité et une fiabilité d'approvisionnement. K+S Aktiengesellschaft propose des sels de haute pureté pour plus de 5 000 applications et a indiqué que les usages pharmaceutiques ont contribué à hauteur de 4 % du chiffre d'affaires du segment Industry+ au premier trimestre 2026. De longs historiques d'exploitation dans des applications réglementées renforcent la position de produit premium de l'entreprise. Cette structure rend la capacité de qualification aussi importante que l'accès aux matières premières.
K+S Aktiengesellschaft a conclu un partenariat de distribution mondiale avec Brenntag Specialties Pharma en décembre 2024 pour étendre la portée des grades APISAL NaCl GMP, chlorure de potassium 99,9 % Ph. Eur. et USP, et HD-NaCl. L'accord a utilisé une distribution spécialisée pour élargir la couverture géographique sans investissement équivalent dans une infrastructure commerciale propre. Salinen Austria Aktiengesellschaft investit 200 millions EUR (environ 217 millions USD) sur 5 ans pour développer la production d'Ebensee et renforcer son orientation vers le sel pharmaceutique et le sel pour comprimés. Tata Chemicals Limited a mis en service l'installation Medi-Salt à Middlewich et prévoit des ventes de sel pharmaceutique EP et USP à partir du second semestre de l'exercice fiscal 2027. Ces investissements montrent comment les fournisseurs passent de larges portefeuilles de sel vers des applications réglementées à plus haute valeur ajoutée. Les stratégies concurrentielles combinent donc investissement en capacité, certification qualité et partenariats de mise sur le marché.
Les opportunités sont concentrées dans les grades API-NaCl à ultra-haute spécification pour la fabrication biopharmaceutique en continu et l'approvisionnement régional pour les marchés dépendants des importations. Les producteurs chimiques diversifiés peuvent utiliser l'infrastructure de saumure existante pour entrer dans les grades pharmaceutiques s'ils peuvent satisfaire aux exigences de qualification. Des technologies telles que la recompression mécanique de vapeur et la cristallisation Oslo peuvent améliorer l'efficacité tout en soutenant des profils de cristaux et d'endotoxines contrôlés. K+S Aktiengesellschaft a annoncé l'acquisition du secteur sel de Qemetica à Janikowo, en Pologne, et à Stassfurt, en Allemagne, en juin 2026. L'acquisition renforce sa base d'actifs salins en Europe centrale. L'environnement concurrentiel reste façonné par la capacité de conformité, la localisation des capacités et la fiabilité des livraisons plutôt que par le seul prix.
Leaders du secteur du chlorure de sodium pharmaceutique
K+S Aktiengesellschaft
Südwestdeutsche Salzwerke AG
Dominion Salt
Morton Salt, Inc.
Salinen Austria Aktiengesellschaft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Tata Chemicals Limited a confirmé la mise en service de son installation Medi-Salt à Middlewich, au Royaume-Uni, avec des plans pour commencer les ventes de sel pharmaceutique EP et USP au second semestre de l'exercice fiscal 2027. L'installation renforce la capacité de Tata Chemicals Limited à fournir du sel pharmaceutique de haute pureté pour les applications pharmaceutiques et d'hémodialyse.
- Juin 2026 : K+S Aktiengesellschaft a acquis les sites de production de sel évaporé de Qemetica à Janikowo, en Pologne, et à Stassfurt, en Allemagne. L'acquisition élargit la base européenne de chlorure de sodium pharmaceutique de K+S Aktiengesellschaft.


Portée du rapport mondial sur le marché du chlorure de sodium pharmaceutique
Le chlorure de sodium pharmaceutique est du chlorure de sodium hautement purifié, fabriqué pour répondre à des exigences de qualité strictes pour les formulations pharmaceutiques et les applications médicales. Il fournit une pureté et une composition contrôlées pour les produits où une qualité chimique constante est essentielle.
Le marché du chlorure de sodium pharmaceutique est segmenté par grade, forme de produit, application et géographie. Par grade, le marché est segmenté en API-NaCl et HD-NaCl. Par forme de produit, le marché est segmenté en liquide et solide. Par application, le marché est segmenté en dialyse, injectables et solutions intraveineuses, sels de réhydratation orale, solutions d'hémofiltration, solutions de nettoyage mécanique et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le chlorure de sodium pharmaceutique dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| API-NaCl |
| HD-NaCl |
| Liquide |
| Solide |
| Dialyse |
| Injectables et solutions intraveineuses |
| Sels de réhydratation orale |
| Solutions d'hémofiltration |
| Solutions de nettoyage mécanique |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | API-NaCl | |
| HD-NaCl | ||
| Par forme de produit | Liquide | |
| Solide | ||
| Par application | Dialyse | |
| Injectables et solutions intraveineuses | ||
| Sels de réhydratation orale | ||
| Solutions d'hémofiltration | ||
| Solutions de nettoyage mécanique | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du chlorure de sodium pharmaceutique ?
La taille du marché du chlorure de sodium pharmaceutique était évaluée à 654,67 millions USD en 2025 et devrait croître de 696,18 millions USD en 2026 pour atteindre 946,68 millions USD d'ici 2031, à un CAGR de 6,34 % durant la période de prévision (2026-2031).
Qu'est-ce qui stimule la demande de chlorure de sodium pharmaceutique ?
La thérapie IV stérile, la dialyse, la production de biologiques, la fabrication de vaccins et la formulation parentérale soutiennent la demande.
Quel grade détenait la plus grande part en 2025 ?
L'API-NaCl détenait 63,45 % de la part de marché en 2025 car il est utilisé dans les injectables stériles, les tampons de biologiques et les diluants de vaccins.
Quelle application devrait progresser le plus rapidement jusqu'en 2031 ?
La dialyse devrait progresser à un CAGR de 7,16 % jusqu'en 2031.
Dernière mise à jour de la page le:



