
Marktgröße und Marktanteil für pharmazeutisches Natriumchlorid
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 696.18 Millionen US-Dollar |
| Marktgröße (2031) | 946.68 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pharmazeutisches Natriumchlorid von Mordor Intelligence
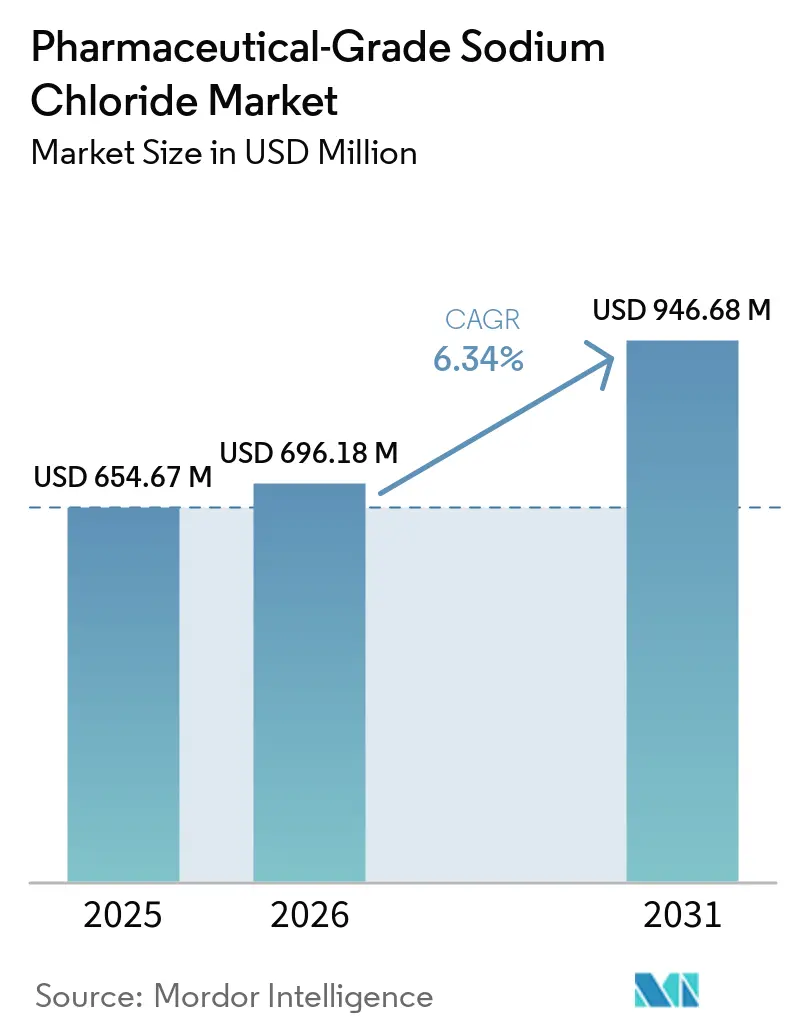
Die Marktgröße für pharmazeutisches Natriumchlorid wurde im Jahr 2025 auf 654,67 Millionen USD geschätzt und soll von 696,18 Millionen USD im Jahr 2026 auf 946,68 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2026–2031). Der Markt für pharmazeutisches Natriumchlorid wird durch die Nachfrage aus der sterilen intravenösen Therapie, der Nierenersatztherapie und der Herstellung parenteraler Arzneimittel gestützt. Natriumchlorid dient als aktiver pharmazeutischer Wirkstoff in Dialysekonzentraten und als Hilfsstoff in Injektions-, Biologika- und Impfstoffformulierungen, was eine hohe Nachfrage mit strengen Reinheitsanforderungen verbindet. Jüngste Störungen bei intravenösen (IV) Flüssigkeiten haben dazu geführt, dass Krankenhäuser und Arzneimittelhersteller der Lieferantenredundanz, der regionalen Produktion und den Pufferbeständen mehr Gewicht beimessen. Der Markt für pharmazeutisches Natriumchlorid profitiert auch von Investitionen in Biologika und Dialysekapazitäten, obwohl Energieverbrauch, Compliance-Kosten und preisfokussierte Krankenhausausschreibungen die Margen bei Standardqualitäten begrenzen. Höherspezifizierte Materialien für Biologika, hochvolumige Hämodiafiltration und parenterale Onkologiebehandlungen dürften künftig einen größeren Anteil an der Wertschöpfung ausmachen.
Wichtigste Erkenntnisse des Berichts
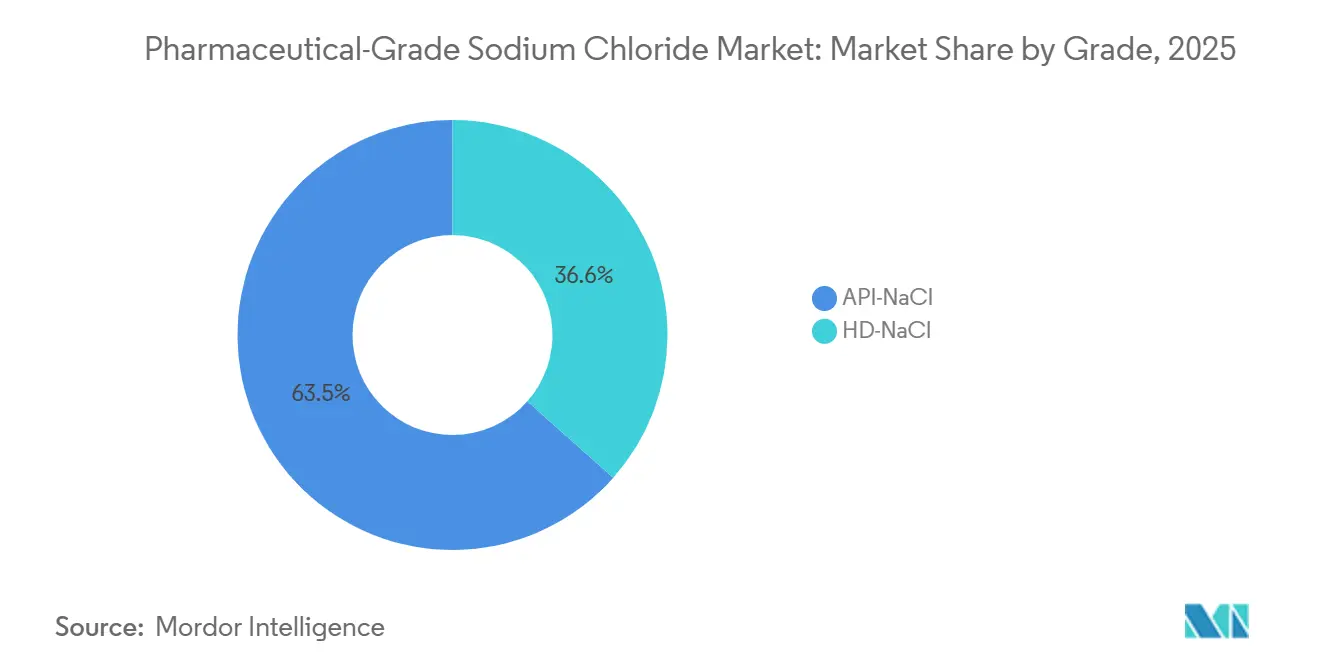
- Nach Qualitätsstufe hielt API-NaCl im Jahr 2025 einen Marktanteil von 63,45 % am Markt für pharmazeutisches Natriumchlorid, während HD-NaCl bis 2031 voraussichtlich mit einer CAGR von 6,95 % wachsen wird.
- Nach Produktform hielt die flüssige Form im Jahr 2025 einen Marktanteil von 60,13 % am Markt für pharmazeutisches Natriumchlorid und soll bis 2031 mit einer CAGR von 6,83 % wachsen.
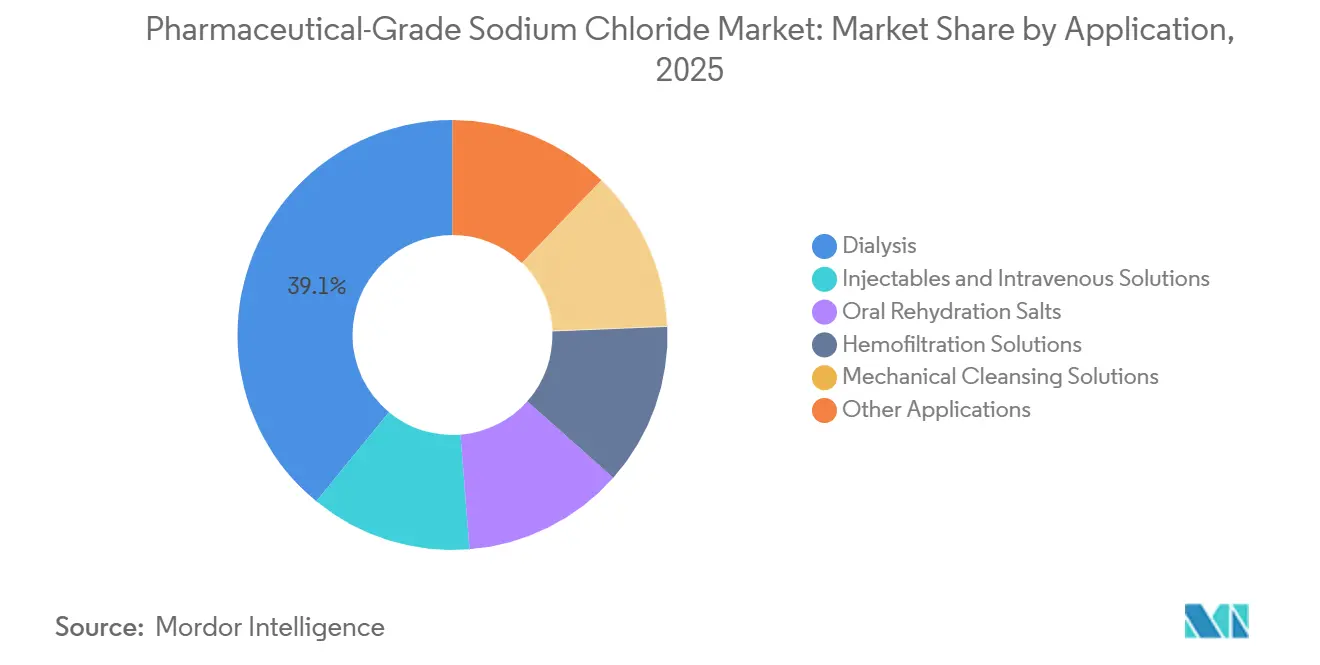
- Nach Anwendung hielt Dialyse im Jahr 2025 einen Marktanteil von 39,07 % am Markt für pharmazeutisches Natriumchlorid und soll bis 2031 mit einer CAGR von 7,16 % wachsen.
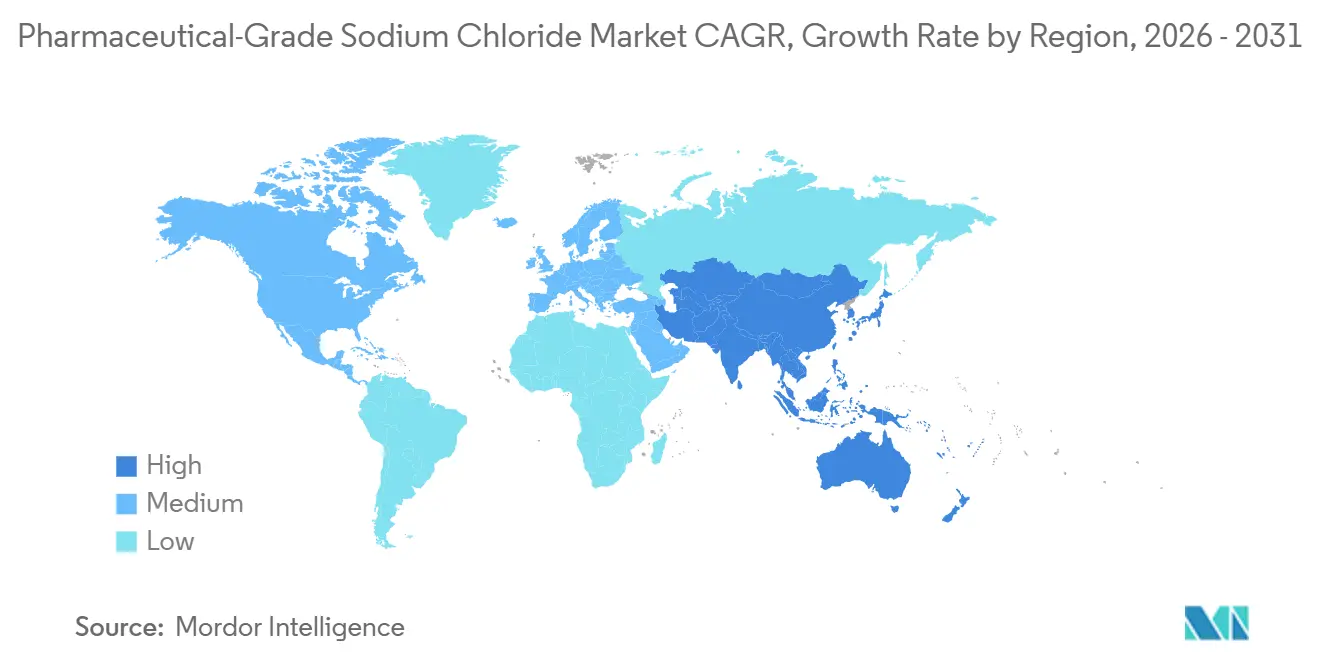
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 36,72 % am Markt für pharmazeutisches Natriumchlorid und soll bis 2031 mit einer CAGR von 7,04 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für pharmazeutisches Natriumchlorid
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach sterilen IV- und Injektionstherapien | +1.8% | Global, mit größter Intensität in Nordamerika, Europa und dem APAC-Kernraum | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Dialyse- und Nierenversorgungskapazitäten | +1.5% | APAC-Kernraum (China, Indien, ASEAN); Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum in der Biologika-, Impfstoff- und parenteralen Herstellung | +1.2% | Global; konzentriert in Singapur, Südkorea, Irland und Indien | Mittelfristig (2–4 Jahre) |
| Ausbau der Gesundheitsinfrastruktur in Asien-Pazifik und Schwellenmärkten | +1.0% | APAC (Indien, ASEAN, übriges Asien-Pazifik); Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu zertifizierten, rückverfolgbaren und multi-kompendiumkonformen Einsatzstoffen | +0.6% | Global; am stärksten in Märkten mit BIP-geknüpftem regulatorischem Aufstieg | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach sterilen IV- und Injektionstherapien
Sterile IV- und Injektionstherapien bleiben der größte Nachfragekanal für pharmazeutisches Natriumchlorid. Isotonische 0,9%ige Kochsalzlösung wird als Verdünnungsmittel, Volumenexpander und Trägerlösung für viele im Krankenhaus verabreichte parenterale Arzneimittel eingesetzt. Im Jahr 2026 veröffentlichte pädiatrische klinische Leitlinien spezifizierten isotonische 0,9%ige Kochsalzlösung als bevorzugte Erhaltungsflüssigkeit gegenüber hypotonischen Alternativen und stärkten damit die klinische Rolle von Kochsalzlösung in der stationären Versorgung. Die sturmbedingten Störungen in den Jahren 2024–2025 veränderten die Beschaffungspraktiken, da Anbieter ihre Abhängigkeit von einzelnen Produktionsstandorten reduzieren wollten. B. Braun Medical Inc. kündigte eine Investition von mehr als 1 Milliarde USD über 5 Jahre in die US-amerikanische Produktionskapazität an, während Baxter im Mai 2025 die Normalisierung der Lagerbestände in seinem Werk North Cove meldete. Diese Investitionen unterstützen größere Sicherheitsbestände und Dual-Sourcing-Vereinbarungen, die über den unmittelbaren klinischen Verbrauch hinaus Kaufnachfrage erzeugen.
Wachstum in der Biologika-, Impfstoff- und parenteralen Herstellung
Pharmazeutisches Natriumchlorid wird als Tonizitätsmittel und Pufferkomponente in injizierbaren Biologika eingesetzt. Eine veröffentlichte Hilfsstoffkartierung ergab Natriumchlorid in 18 % der hochkonzentrierten monoklonalen Antikörperformulierungen. WuXi Biologics schloss im Juni 2026 das Richtfest seiner Arzneimittelproduktionsanlage am Singapore Contract Research, Development and Manufacturing Organization (CRDMO) Hub ab. Die Anlage fügt dem globalen Netzwerk des Unternehmens 120.000 Liter Produktionskapazität hinzu. Singapur erhielt außerdem Zusagen für Antikörper-Wirkstoff-Konjugat-, Auftragsforschungs- und -herstellungs- sowie Wirkstoffkapazitäten von AstraZeneca, WuXi Biologics und Pfizer.
Ausbau der Gesundheitsinfrastruktur in Asien-Pazifik und Schwellenmärkten
Der kombinierte Ausbau von Arzneimittelherstellungs- und Behandlungskapazitäten stützt den Markt für pharmazeutisches Natriumchlorid in Asien-Pazifik. Die pharmazeutische Pipeline der Region hat sich ausgeweitet, da die Länder spezialisierte Rollen in den Bereichen Biologika, Generika und Dialyseversorgung entwickeln. Telangana eröffnete im Dezember 2025 Telangana Bio 1 als Indiens erste Einrichtung für Einweg-Bioprozessdesign und Scale-up. Die Einrichtung erweitert die inländischen Biologikakapazitäten, die während der Formulierung pharmazeutisches Natriumchlorid in GMP-Qualität (Gute Herstellungspraxis) erfordern. Singapur zieht weiterhin Biologikainvestitionen an, während Vietnam ein bedeutender Standort für die Generikaproduktion bleibt und die Philippinen ihre Dialysekapazitäten ausbauen. Diese Verteilung der Kapazitäten erhöht die Nachfrage nach API-NaCl, HD-NaCl und Krankenhausqualitäten, anstatt die Nachfrage auf eine einzige Anwendung zu konzentrieren.
Verlagerung hin zu zertifizierten, rückverfolgbaren und multi-kompendiumkonformen Einsatzstoffen
Arzneimittelhersteller verlangen zunehmend, dass Natriumchloridlieferanten konsistente Qualität, Dokumentation und Rückverfolgbarkeit nachweisen. Die USP verlangt eine Kennzeichnung des beabsichtigten Verwendungszwecks für Natriumchlorid, das in injizierbaren Darreichungsformen, Peritonealdialyselösungen, Hämodialyselösungen oder Hämofiltrationslösungen verwendet wird[1]United States Pharmacopeia, „Natriumchlorid-Monographie”, United States Pharmacopeia, usp.org. Lieferanten, die die Anforderungen der United States Pharmacopeia, des Europäischen Arzneibuchs, des Japanischen Arzneibuchs, des Koreanischen Arzneibuchs und des Indischen Arzneibuchs erfüllen, können eine breitere Gruppe regulierter Kunden bedienen. Sanal Salt listet API-Pharmaqualitäten auf, die die Anforderungen des Europäischen Arzneibuchs (Ph. Eur.), der USP, des Japanischen Arzneibuchs (JP), des KP und des IP erfüllen. Die Dokumentationsanforderungen reduzieren die Anzahl der Lieferanten, die sich für sensible Injektions- und Dialyseanwendungen qualifizieren können. Außerdem machen sie etablierte Qualitätssysteme und validierte Produktionslinien im Markt für pharmazeutisches Natriumchlorid wertvoller.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Reinigungs- und Sterilisierungsökonomie | -0.7% | Global; am stärksten ausgeprägt in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Arzneibuch-Compliance und Auditkosten | -0.5% | Global; unverhältnismäßige Auswirkungen auf Produzenten in Schwellenmärkten, die in regulierte Märkte eintreten | Mittelfristig (2–4 Jahre) |
| Krankenhausausschreibungen und Preisdruck bei niedrigen Margen | -0.4% | Global; am stärksten ausgeprägt in zentralisierten Beschaffungssystemen (britischer NHS, EU-Mitgliedstaaten, nationale Gesundheitsbehörden in Indien und China) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Reinigungs- und Sterilisierungsökonomie
Vakuumverdampfung ist das wichtigste Verfahren zur Herstellung von Natriumchlorid, das die Qualitätsanforderungen der United States Pharmacopeia und des Europäischen Arzneibuchs erfüllt. Das Verfahren erfordert mehr Energie und Ausrüstung als die Kristallisation von Lebens- oder Industriesalz. Mechanische Brüdenverdichtung kann die Betriebskosten im Vergleich zu herkömmlichen Mehrstufenverdampfern senken, aber die pharmazeutische Produktion erfordert nach wie vor spezialisierte Materialien, kontrollierte Oberflächengüten und verlängerte Kristallisationszeiten. Diese Anforderungen sollen niedrige Endotoxinwerte und eine reproduzierbare Materialqualität unterstützen. Die Kapitalbelastung begünstigt Produzenten, die bereits validierte hochspezifizierte Verdampfungslinien betreiben. Neue Lieferanten müssen diese Kosten absorbieren, bevor sie im Markt für pharmazeutisches Natriumchlorid wettbewerbsfähig sein können.
Arzneibuch-Compliance und Auditkosten
Die Multi-Kompendium-Compliance erfordert, dass Produzenten Spezifikationen gemäß USP, Ph. Eur., JP und anderen relevanten Arzneibüchern einhalten. Die USP-Natriumchlorid-Monographie erreichte Stufe 6 im Harmonisierungsprozess der Pharmacopoeial Discussion Group und wurde durch das zweite Supplement zu USP 39-NF 34 offiziell. Die US-amerikanischen Regeln zur guten Herstellungspraxis gemäß 21 Code of Federal Regulations (CFR) Teile 210 und 211 gelten für die pharmazeutische Herstellung und Verpackung, einschließlich kritischer Kontrollen für sterile Produkte[2]Electronic Code of Federal Regulations, „Gute Herstellungspraxis bei der Herstellung, Verarbeitung, Verpackung oder Lagerung von Arzneimitteln”, eCFR, ecfr.gov. Kundenaudits, Analysepakete und Analysenzertifikate können die Lieferantenqualifizierung um 12–18 Monate verlängern. Kleinere regionale Lieferanten können daher Schwierigkeiten haben, schnell zu reagieren, wenn ein Versorgungsengpass neue Nachfrage erzeugt. Diese Vorlaufzeit schützt etablierte Lieferanten, schränkt aber die kurzfristige Versorgungsflexibilität ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe: API-NaCl verankert den Marktwert und HD-NaCl wächst mit der Dialysenachfrage
API-NaCl hielt im Jahr 2025 einen Marktanteil von 63,45 % am Markt für pharmazeutisches Natriumchlorid. Seine Position spiegelt den Einsatz in sterilen Injektionslösungen, Biologika-Formulierungspuffern und Impfstoffverdünnungsmitteln wider. Natriumchlorid für injizierbare Darreichungsformen, Peritonealdialyselösungen, Hämodialyselösungen oder Hämofiltrationslösungen muss gemäß der USP-Monographie eine Kennzeichnung des beabsichtigten Verwendungszwecks tragen. Diese Anforderungen stützen die Nachfrage nach Materialien mit nachgewiesener Reinheit und Dokumentation. Sanal Salt listet API-Qualitätsprodukte mit einer Reinheit von mehr als 99 % und Konformität mit Ph. Eur., USP, JP, KP und IP auf. Morton Salt, Inc. betreibt mehrere US-amerikanische Werke, die USP-Natriumchlorid produzieren, was Kunden eine zusätzliche Option zur Versorgungskontinuität bietet. Das API-NaCl-Segment profitiert daher sowohl von technischer Nachfrage als auch von Qualifizierungsbarrieren.
HD-NaCl soll bis 2031 mit einer CAGR von 6,95 % wachsen. Die Marktgröße für pharmazeutisches Natriumchlorid in dieser Qualitätsstufe wird durch Dialysekapazitätserweiterungen in China, Indien und ASEAN-Ländern gestützt. Der Übergang von der Standard-Hämodialyse zur hochvolumigen Hämodiafiltration erhöht die Qualitätsanforderungen an das Dialysat. Das 5008X CAREsystem von Fresenius Medical Care unterstützt diesen Behandlungsübergang auf dem US-Markt. Tata Chemicals Limited nahm seine Medi-Salt-Anlage in Middlewich, Vereinigtes Königreich, in Betrieb und zielte auf Verkäufe von pharmazeutischem Salz gemäß Europäischem Arzneibuch (EP) und USP in der zweiten Hälfte des Geschäftsjahres 2027 ab. Das Projekt zeigt, dass etablierte Chemieproduzenten nach den erforderlichen Investitionen in Qualifizierung und Zertifizierung in die Qualitätsstufe eintreten können. Das Nachfragewachstum wird Lieferanten begünstigen, die Dialysequalitätsanforderungen in einem konsistenten Maßstab erfüllen können.


Nach Produktform: Flüssig führt in Umfang und Wachstumstempo
Die flüssige Form hielt im Jahr 2025 einen Marktanteil von 60,13 % am Markt für pharmazeutisches Natriumchlorid und soll bis 2031 mit einer CAGR von 6,83 % wachsen. Krankenhäuser und IV-Flüssigkeitshersteller verwenden flüssiges Natriumchlorid als konzentrierte Kochsalzlösung oder pharmazeutische Bulk-Sole. Diese Formate können in sterile Abfüllanlagen eingespeist werden, ohne die Auflösungs- und Qualitätskontrollschritte, die für feste Einsatzstoffe erforderlich sind. Der NHS-Rahmen für IV-Flüssigkeiten veranschaulicht den institutionellen Umfang der Beschaffung von flüssigem Natriumchlorid. Gebrauchsfertige Formate eignen sich auch für den Betrieb von Krankenhausapotheken, die zuverlässige, standardisierte Materialien benötigen. Diese betriebliche Eignung hält flüssige Produkte im Mittelpunkt des Marktes für pharmazeutisches Natriumchlorid.
Festes Natriumchlorid dient Rezepturapotheken, der Herstellung fester oraler Darreichungsformen und Prozessen, die Trockenmischung erfordern. Biologikahersteller können feste API-NaCl-Granulate zur Puffervorbereitung bei Auftragsforschungs- und -herstellungsorganisationen verwenden. Diese Kunden legen Wert auf kontrollierten Feuchtigkeitsgehalt und Flexibilität auf Chargenebene. Morton Salt verbesserte 2024 die Rückverfolgbarkeit, Dokumentation und ultrahochreinen GMP-Praktiken in seinen pharmazeutischen Salzoperationen. Solche Investitionen adressieren die Bedürfnisse von Formulierungskunden, die festes Material verwenden. Die Expansion der Auftragsherstellung in Indien und Südkorea sollte eine inkrementelle Nachfrage nach Trockengranulat-Qualitäten erzeugen. Das Wachstum ist enger mit komplexer Formulierungsaktivität als mit hochvolumiger parenteraler Abfüllung verbunden.
Nach Anwendung: Dialyse treibt sowohl Umsatz als auch Wachstum
Dialyse hielt im Jahr 2025 einen Marktanteil von 39,07 % am Markt für pharmazeutisches Natriumchlorid und soll bis 2031 mit einer CAGR von 7,16 % wachsen. Eine typische Hämodialysesitzung verwendet 120 Liter Dialysat, und die Natriumchloridkomponente muss HD-Qualitätsspezifikationen erfüllen. Diese Kombination aus Volumen und Reinheit macht Dialyse zur anspruchsvollsten Anwendung nach verbrauchter Menge. Steigende Raten chronischer Nierenerkrankungen und verbesserter Dialysezugang stützen diese Position. ISO 23500-1:2025 legt Anforderungen an die Aufbereitung und das Qualitätsmanagement für Flüssigkeiten fest, die bei der Hämodialyse und verwandten Therapien verwendet werden. Hochvolumige Hämodiafiltration verstärkt die Nachfrage nach ultrareinem Dialysat zusätzlich. Die Anwendung wird für Lieferanten mit validierten HD-NaCl-Kapazitäten wichtig bleiben.
Injektionslösungen und intravenöse Lösungen bilden einen weiteren wichtigen Anwendungsbereich und sind sehr empfindlich gegenüber Versorgungsunterbrechungen. Injizierbare Kochsalzlösung ist ein unentbehrliches Arzneimittel, sodass sich die Nachfrage kaum ändert, wenn die Verfügbarkeit sinkt. Orale Rehydrationssalze erzeugen erhebliche Mengen in Ländern mit niedrigem bis mittlerem Einkommen, sehen sich jedoch stärkerem Preisdruck ausgesetzt. Hämofiltrationslösungen profitieren von wachsenden Intensivpflegekapazitäten, insbesondere in privaten Krankenhausnetzwerken in Asien-Pazifik. Mechanische Reinigungslösungen und andere Verwendungen umfassen Wundspülung und diagnostische Vorbereitungsprotokolle. Diese Anwendungen sind stabil und unterstützen eine wiederkehrende Nachfrage in der institutionellen Versorgung. Ihre unterschiedlichen Qualitätsanforderungen ermöglichen es Produzenten, sowohl standardisierte als auch spezialisierte Kundenanforderungen zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 36,72 % am Markt für pharmazeutisches Natriumchlorid und soll bis 2031 mit einer CAGR von 7,04 % wachsen. Die Region kombiniert Wachstum in der Herstellung injizierbarer Arzneimittel, Ausbau der Dialysekapazitäten und Impfstoffinvestitionen. Indien verzeichnet jährlich 220.000 neue Patienten mit terminaler Niereninsuffizienz, was den Bedarf an Dialysematerialien erhöht. Die Philippinische Informationsbehörde meldete Pläne für eine Einrichtung des Nationalen Nieren- und Transplantationsinstituts mit 200 Dialysemaschinen, die voraussichtlich Südostasiens größtes Dialysezentrum werden soll. Die Kapazitätserweiterung von WuXi Biologics in Singapur stützt die Nachfrage nach Formulierungsqualitätssalz zusätzlich. Der Markt für pharmazeutisches Natriumchlorid in der Region umfasst daher sowohl Herstellungs- als auch klinische Nachfrage.
Nordamerika und Europa sind reife Nachfragezentren für hochreine und multi-kompendiumkonforme Qualitäten. Der US-amerikanische Markt stützt sich auf eine große Basis von Krankenhäusern, die IV-Therapie nutzen, sowie auf Biologikahersteller. Kanada liefert auch Steinsalz-Rohstoff an nachgelagerte Raffinerien. Compass Minerals erklärte, dass die kanadische Salzproduktion im Jahr 2026 gemäß dem Abkommen zwischen den Vereinigten Staaten, Mexiko und Kanada von bestimmten US-amerikanischen Zöllen ausgenommen blieb. Deutschland verfügt über ein dichtes Krankenhausnetz und eine starke Produzentenbasis, zu der K+S Aktiengesellschaft und Südwestdeutsche Salzwerke AG gehören. K+S Aktiengesellschaft erklärte, dass jede 3. Infusion in Deutschland hochreines Salz aus seinem Portfolio enthält.
Südamerika sowie der Nahe Osten und Afrika bleiben unterversorgte Regionen mit wachsender Nachfrage. Brasilien und Argentinien sind wichtige südamerikanische Märkte, da öffentliche Dialysezugangsprogramme einen stabilen klinischen Bedarf erzeugen. Salinen Austria Aktiengesellschaft erklärte, dass ein Großteil ihres hochreinen pharmazeutischen Salzes für Dialyse, Hygieneprodukte und Arzneimittel nach Südamerika und Asien exportiert wird. Saudi-Arabien stützt die Nachfrage durch Gesundheitsinvestitionen und die Entwicklung der pharmazeutischen Herstellung. Der Rest des Nahen Ostens und Afrikas ist auf den Krankenhausbau und einen breiteren Dialysezugang angewiesen. Öffentlich-private Partnerschaften können die Behandlungsverfügbarkeit in diesen Gebieten verbessern. Die regionale Nachfrage wird voraussichtlich Lieferanten begünstigen, die zuverlässige Importe, lokale Distribution und konformen technischen Support bieten können.

Wettbewerbslandschaft
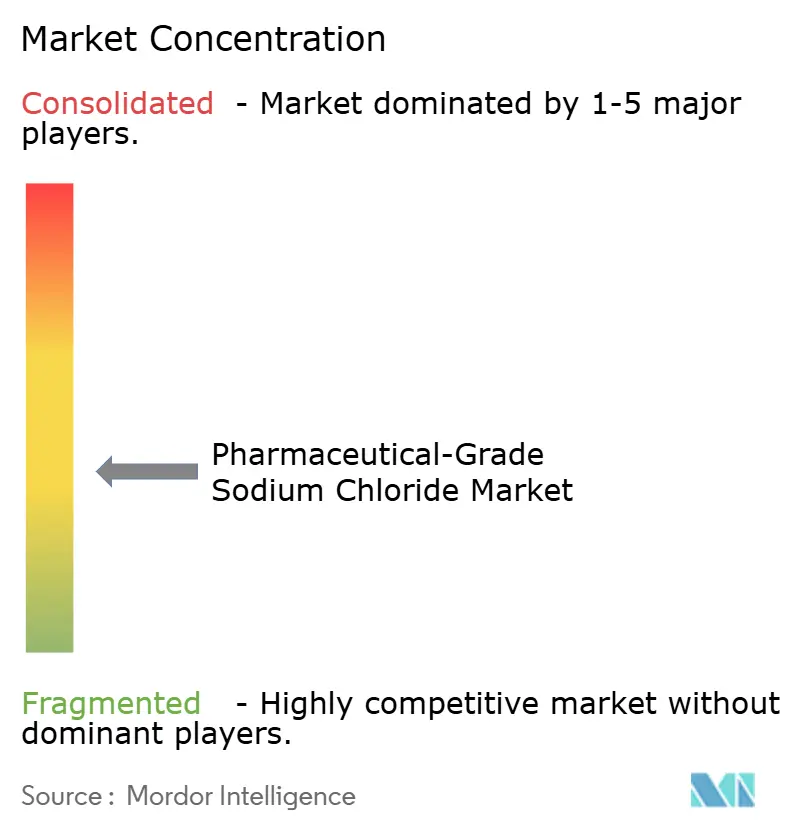
Der Markt für pharmazeutisches Natriumchlorid ist mäßig konzentriert, wobei die fünf größten Akteure K+S Aktiengesellschaft, Südwestdeutsche Salzwerke AG, Dominion Salt, Morton Salt, Inc. und Salinen Austria Aktiengesellschaft umfassen. Die Multi-Kompendium-Zertifizierung schafft eine Markteintrittsbarriere, da Kunden validierte Qualität, Rückverfolgbarkeit und Versorgungszuverlässigkeit verlangen. K+S Aktiengesellschaft bietet hochreines Salz für mehr als 5.000 Anwendungen an und berichtete, dass pharmazeutische Verwendungen im ersten Quartal 2026 4 % des Umsatzes des Segments Industry+ ausmachten. Lange Betriebsgeschichten in regulierten Anwendungen stärken die Premiumproduktposition des Unternehmens. Diese Struktur macht die Qualifizierungsfähigkeit ebenso wichtig wie den Zugang zu Rohstoffen.
K+S Aktiengesellschaft schloss im Dezember 2024 eine globale Distributionspartnerschaft mit Brenntag Specialties Pharma, um die Reichweite von APISAL NaCl GMP, Kaliumchlorid 99,9 % Ph. Eur. und USP sowie HD-NaCl-Qualitäten zu erweitern. Die Vereinbarung nutzte spezialisierte Distribution, um die geografische Abdeckung zu erweitern, ohne in eigene kommerzielle Infrastruktur zu investieren. Salinen Austria Aktiengesellschaft investiert 200 Millionen EUR (ca. 217 Millionen USD) über 5 Jahre, um die Produktion in Ebensee auszubauen und den Fokus auf pharmazeutisches Salz und Tablettensalz zu verstärken. Tata Chemicals Limited nahm die Medi-Salt-Anlage in Middlewich in Betrieb und plant EP- und USP-Pharmasalzverkäufe ab der zweiten Hälfte des Geschäftsjahres 2027. Diese Investitionen zeigen, wie Lieferanten von breiten Salzportfolios zu höherwertigen regulierten Anwendungen übergehen. Wettbewerbsstrategien kombinieren daher Kapazitätsinvestitionen, Qualitätszertifizierung und Vertriebspartnerschaften.
Chancen konzentrieren sich auf ultrahochspezifizierte API-NaCl-Qualitäten für die kontinuierliche biopharmazeutische Herstellung und regionale Versorgung für importabhängige Märkte. Diversifizierte Chemieproduzenten können vorhandene Sole-Infrastruktur nutzen, um in pharmazeutische Qualitäten einzutreten, sofern sie die Qualifizierungsanforderungen erfüllen können. Technologien wie mechanische Brüdenverdichtung und Oslo-Kristallisation können die Effizienz verbessern und gleichzeitig kontrollierte Kristall- und Endotoxinprofile unterstützen. K+S Aktiengesellschaft kündigte im Juni 2026 die Übernahme des Salzgeschäfts von Qemetica in Janikowo, Polen, und Stassfurt, Deutschland, an. Die Übernahme stärkt seine mitteleuropäische Salzanlagenbasis. Das Wettbewerbsumfeld wird weiterhin durch Compliance-Fähigkeit, Kapazitätsstandort und zuverlässige Lieferung geprägt, nicht allein durch den Preis.
Marktführer im Bereich pharmazeutisches Natriumchlorid
K+S Aktiengesellschaft
Südwestdeutsche Salzwerke AG
Dominion Salt
Morton Salt, Inc.
Salinen Austria Aktiengesellschaft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Tata Chemicals Limited bestätigte die Inbetriebnahme seiner Medi-Salt-Anlage in Middlewich, Vereinigtes Königreich, mit Plänen, ab der zweiten Hälfte des Geschäftsjahres 2027 mit dem Verkauf von EP- und USP-Pharmasalz zu beginnen. Die Anlage stärkt die Kapazität von Tata Chemicals Limited zur Lieferung von hochreinem pharmazeutischem Salz für Pharma- und Hämodialyseanwendungen.
- Juni 2026: K+S Aktiengesellschaft erwarb die Verdampfungssalzproduktionsstandorte von Qemetica in Janikowo, Polen, und Stassfurt, Deutschland. Die Übernahme erweitert die europäische Basis für pharmazeutisches Natriumchlorid von K+S Aktiengesellschaft.


Berichtsumfang des globalen Marktes für pharmazeutisches Natriumchlorid
Pharmazeutisches Natriumchlorid ist hochgereinigtes Natriumchlorid, das hergestellt wird, um strenge Qualitätsanforderungen für pharmazeutische Formulierungen und medizinische Anwendungen zu erfüllen. Es bietet kontrollierte Reinheit und Zusammensetzung für Produkte, bei denen eine konsistente chemische Qualität unerlässlich ist.
Der Markt für pharmazeutisches Natriumchlorid ist nach Qualitätsstufe, Produktform, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in API-NaCl und HD-NaCl segmentiert. Nach Produktform ist der Markt in flüssig und fest segmentiert. Nach Anwendung ist der Markt in Dialyse, Injektionslösungen und intravenöse Lösungen, orale Rehydrationssalze, Hämofiltrationslösungen, mechanische Reinigungslösungen und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für pharmazeutisches Natriumchlorid in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| API-NaCl |
| HD-NaCl |
| Flüssig |
| Fest |
| Dialyse |
| Injektionslösungen und intravenöse Lösungen |
| Orale Rehydrationssalze |
| Hämofiltrationslösungen |
| Mechanische Reinigungslösungen |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | API-NaCl | |
| HD-NaCl | ||
| Nach Produktform | Flüssig | |
| Fest | ||
| Nach Anwendung | Dialyse | |
| Injektionslösungen und intravenöse Lösungen | ||
| Orale Rehydrationssalze | ||
| Hämofiltrationslösungen | ||
| Mechanische Reinigungslösungen | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für pharmazeutisches Natriumchlorid?
Die Marktgröße für pharmazeutisches Natriumchlorid wurde im Jahr 2025 auf 654,67 Millionen USD geschätzt und soll von 696,18 Millionen USD im Jahr 2026 auf 946,68 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2026–2031).
Was treibt die Nachfrage nach pharmazeutischem Natriumchlorid an?
Sterile IV-Therapie, Dialyse, Biologikaproduktion, Impfstoffherstellung und parenterale Formulierung stützen die Nachfrage.
Welche Qualitätsstufe hielt 2025 den größten Marktanteil?
API-NaCl hielt im Jahr 2025 einen Marktanteil von 63,45 %, da es in sterilen Injektionslösungen, Biologika-Puffern und Impfstoffverdünnungsmitteln eingesetzt wird.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Dialyse soll bis 2031 mit einer CAGR von 7,16 % wachsen.
Seite zuletzt aktualisiert am:



