
小児用電解質溶液市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
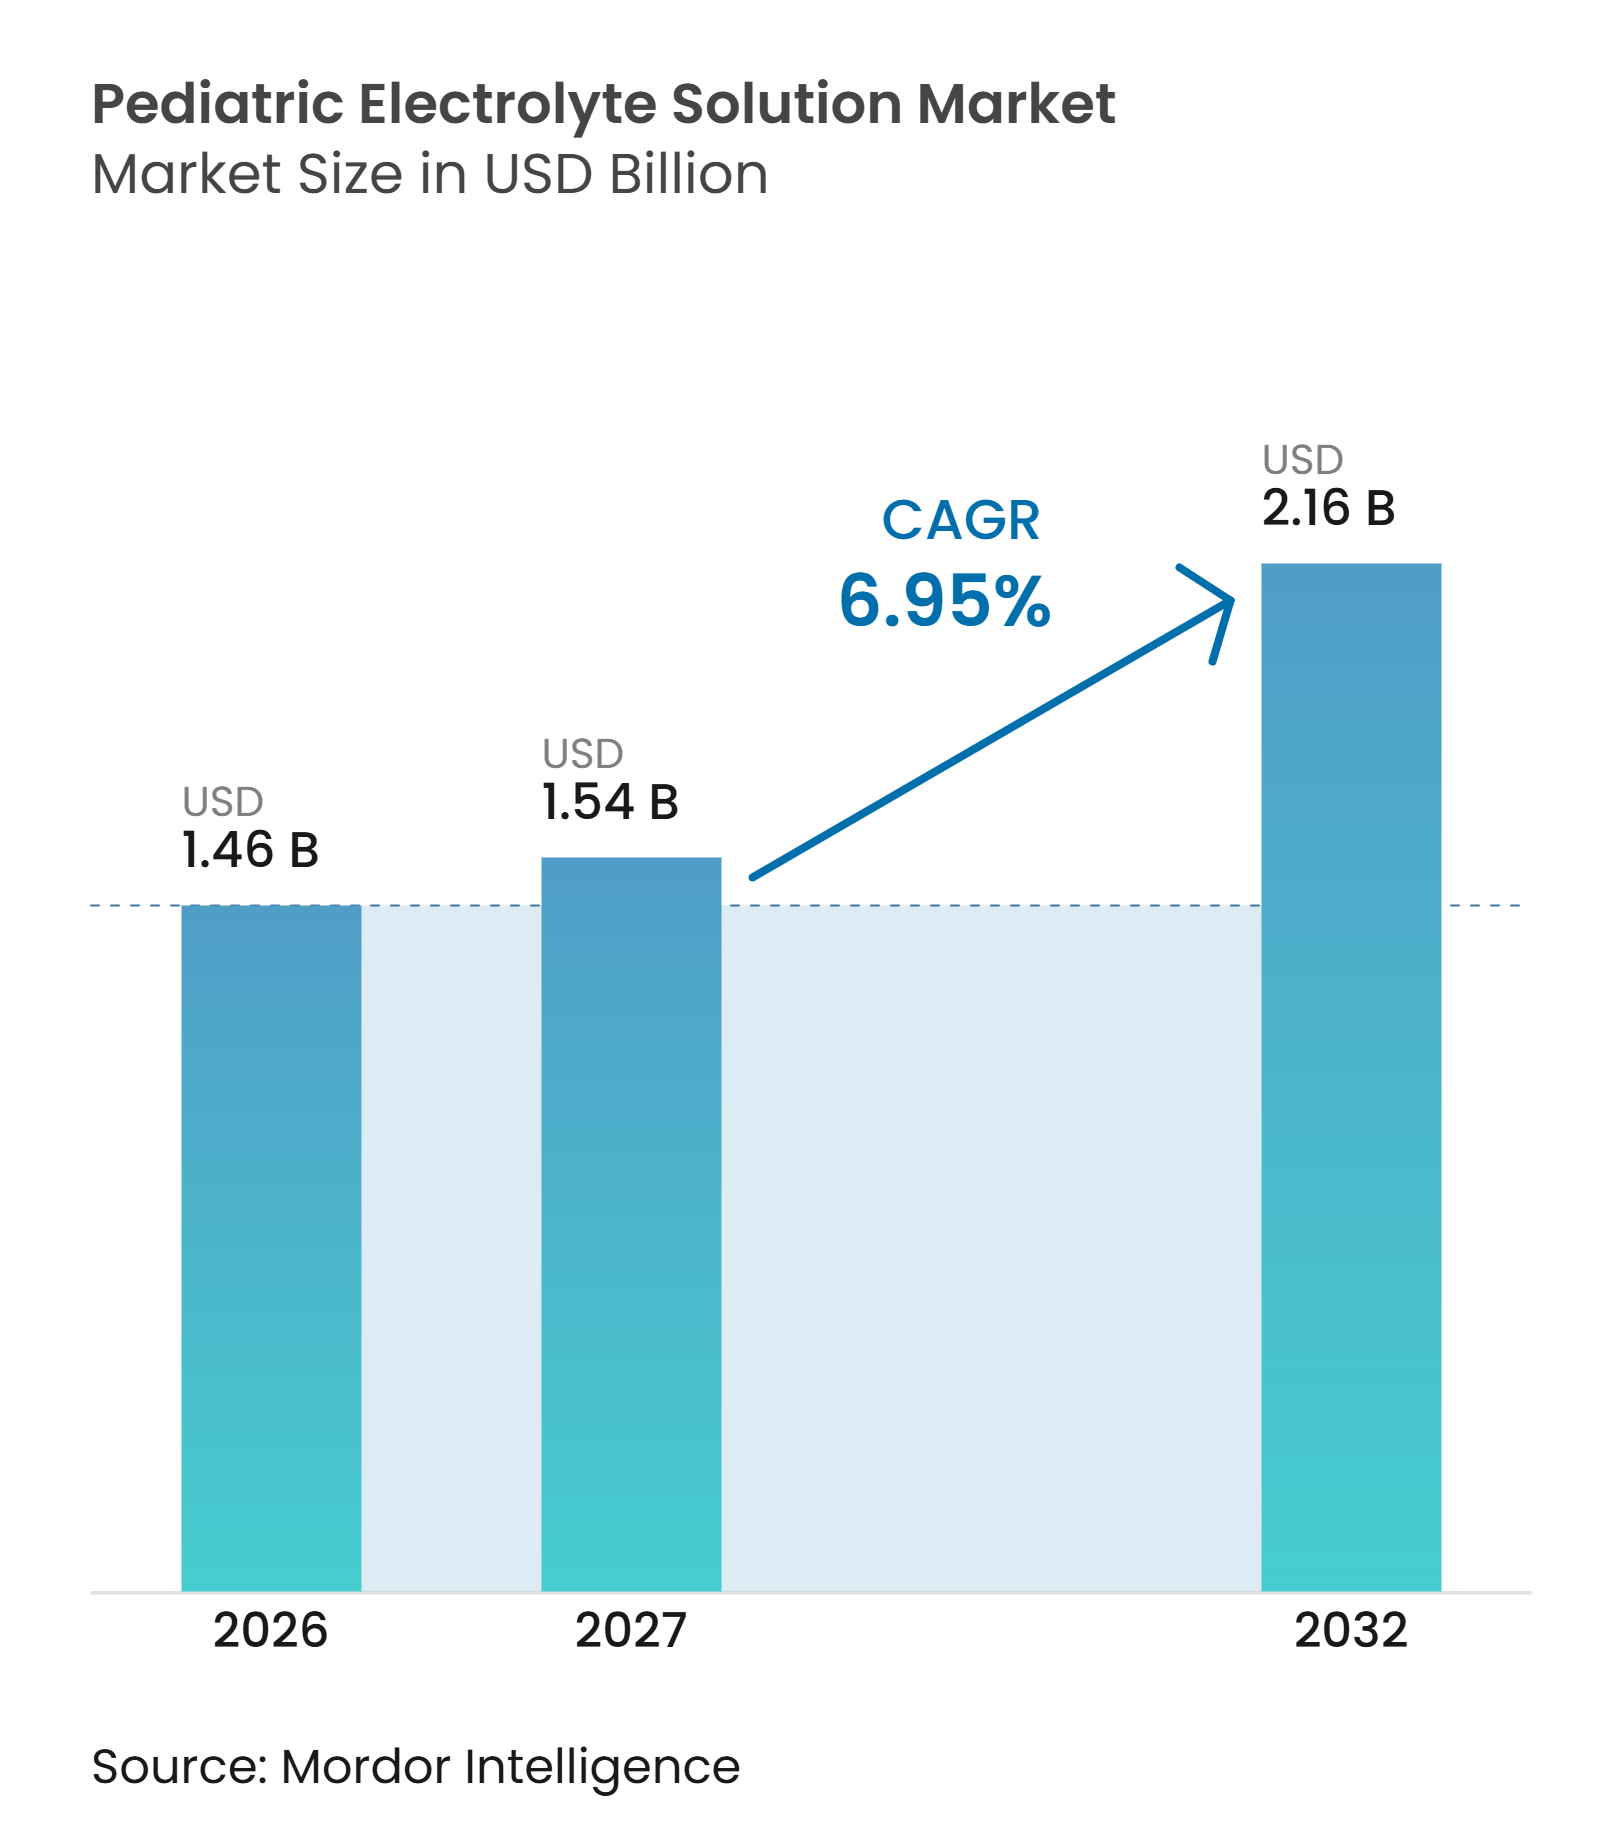
| 市場規模 (2027) | 1.54 十億米ドル |
| 市場規模 (2032) | 2.16 十億米ドル |
| 成長率 (2027 - 2032) | 6.95 % |
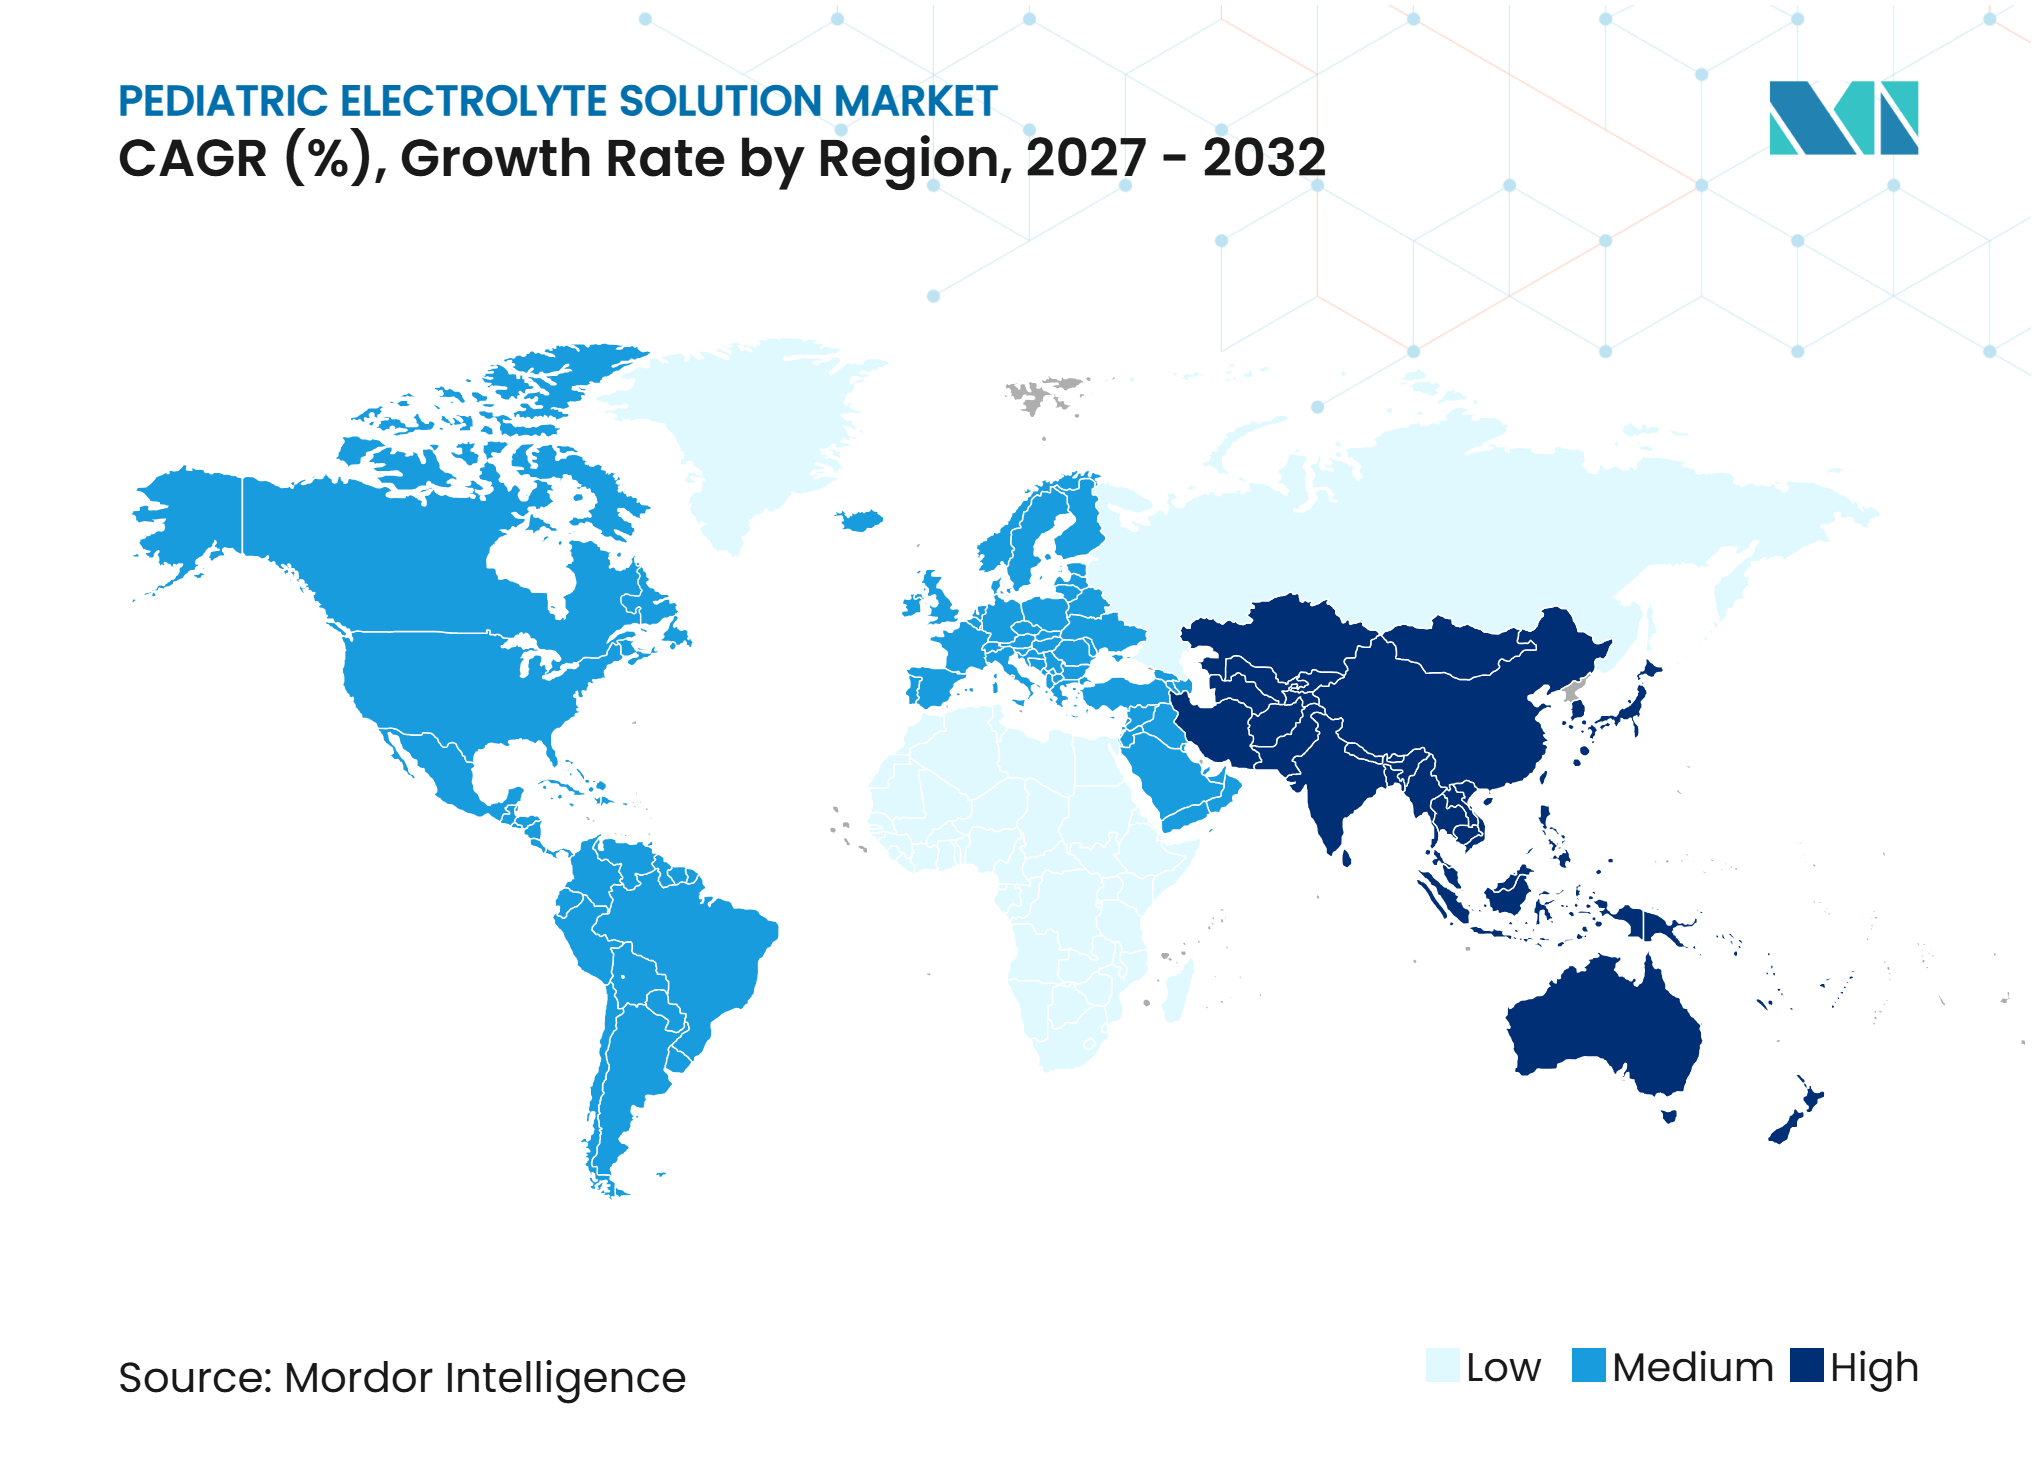
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小児用電解質溶液市場分析
小児用電解質溶液市場規模は、2026年の1.46 ビリオン 米ドルおよび2027年の1.54 ビリオン 米ドルから2032年までに2.16 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.95%のCAGRを記録すると予測されています。
経口補水療法は、世界保健機関が下痢による脱水症の主要治療法として位置づけていることから、需要の中心であり続けています。この状態は世界中の子どもたちに影響を与え続けています。小児用電解質溶液市場は、低浸透圧経口補水塩の公共調達と、利便性の高い製品に対する小売需要によって支えられています。飲料タイプ製品、低糖分オプション、子ども向けフレーバーにより、介護者が選択できる幅が広がっています。下痢の予防・治療プログラムが薬局およびデジタル小売へのアクセスとともに拡大している地域で成長が最も顕著です。競争は治療用途と日常的な水分補給を区別する製品へと移行しており、サプライヤーは機関購入者にサービスを提供するために信頼性の高い品質システムも必要としています。
レポートの主要ポイント
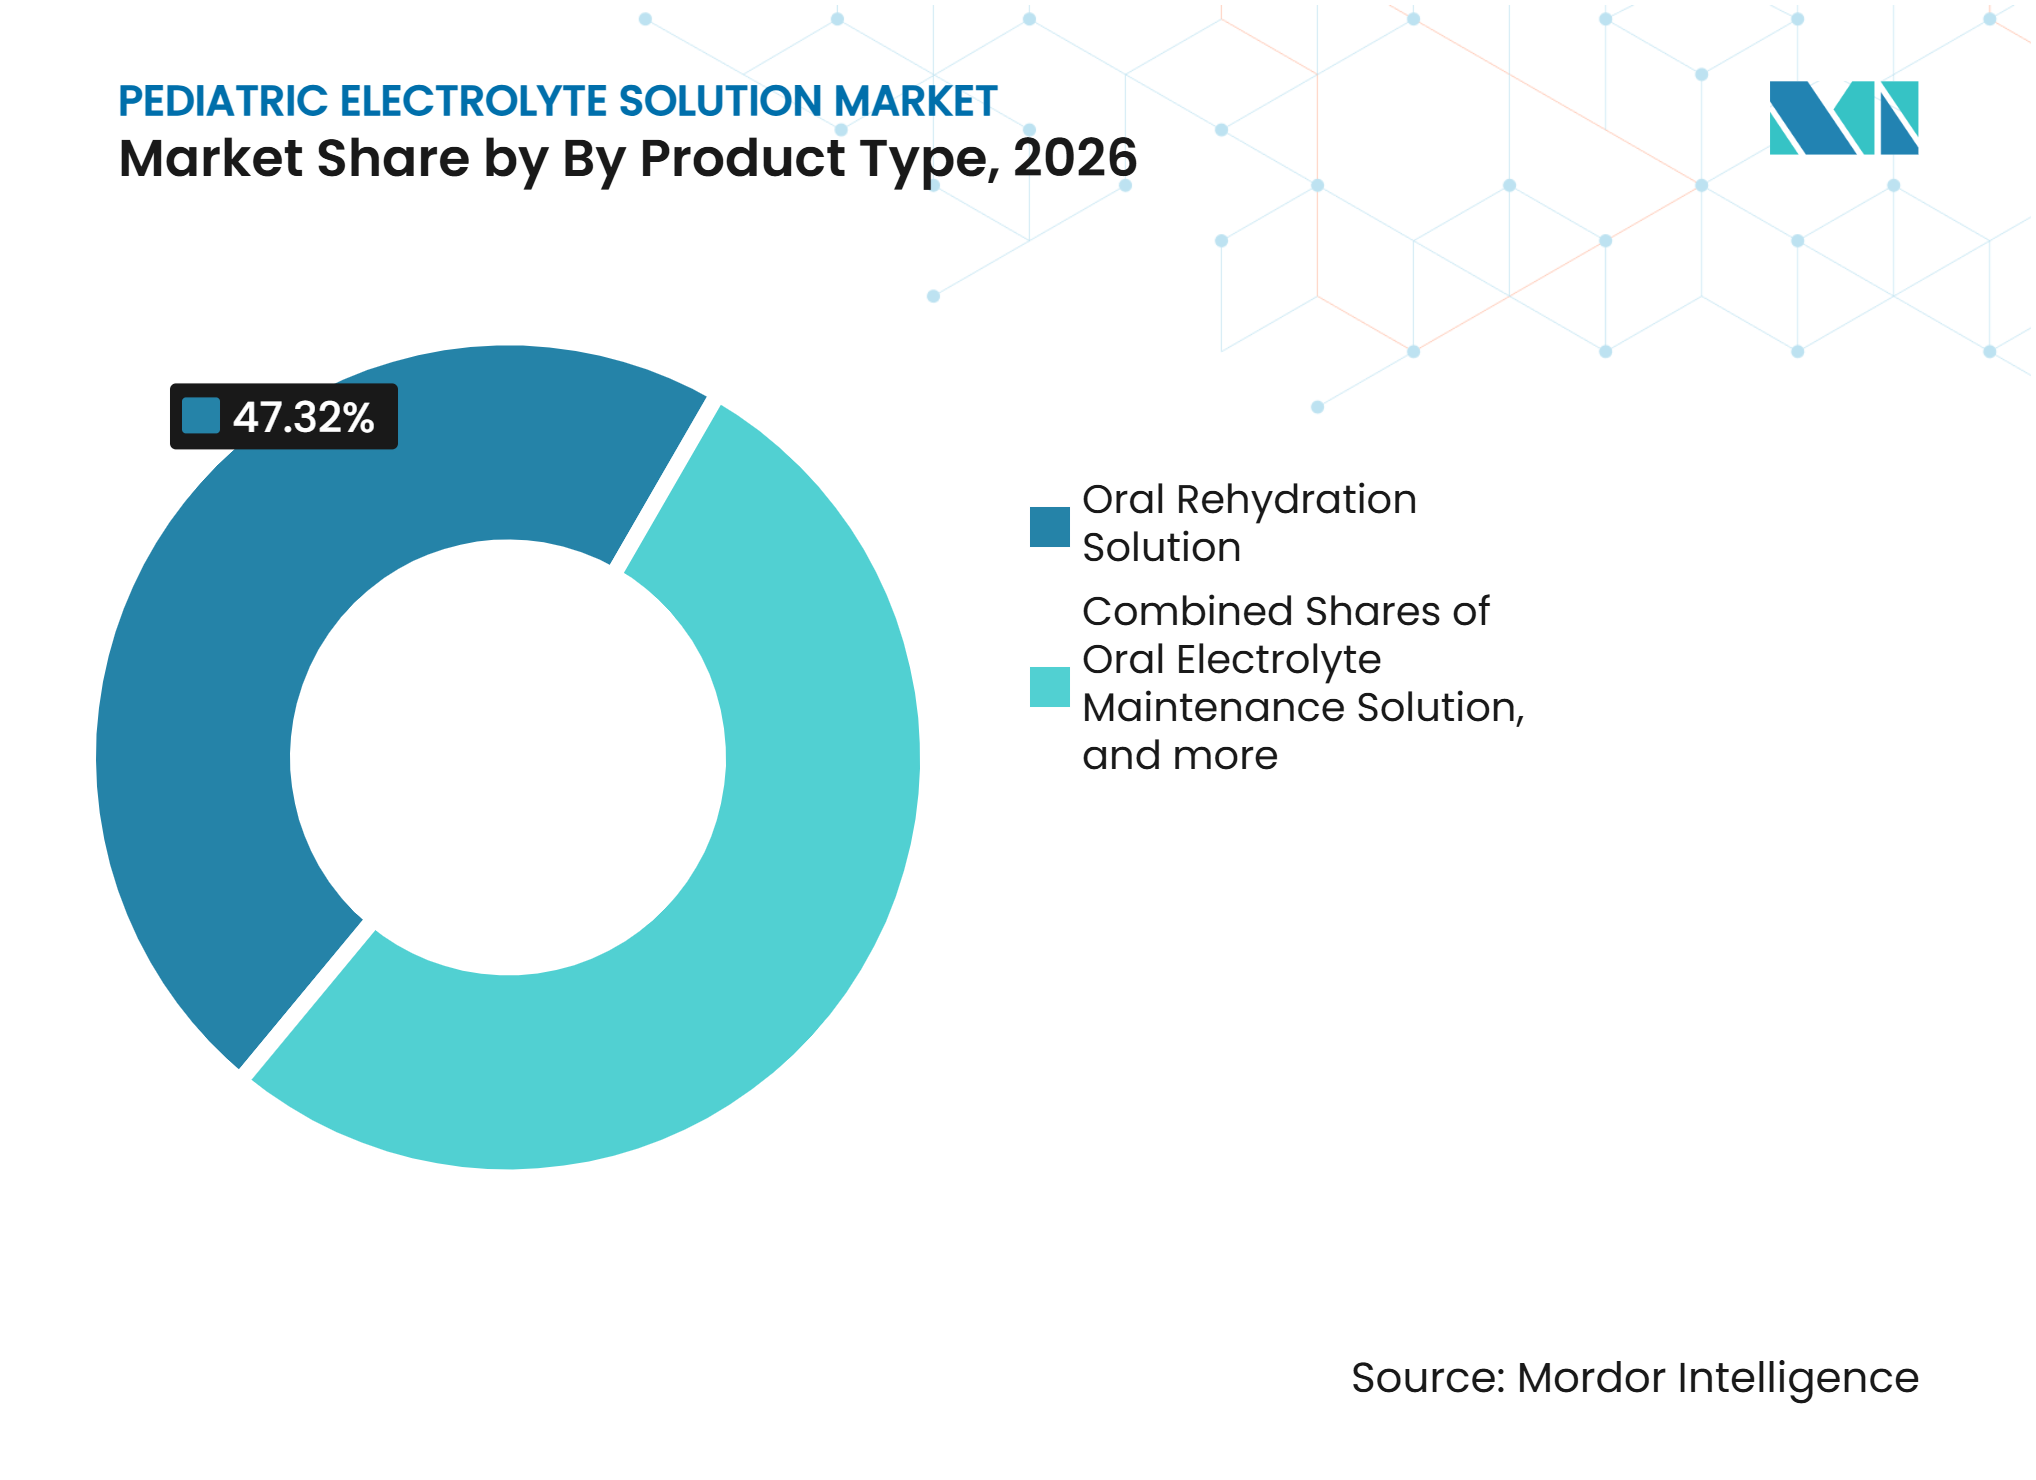
- 製品タイプ別では、経口補水液が2026年に47.32%の収益シェアを占め、特定小児疾患向け電解質補充液は2032年までに7.62%のCAGRで拡大すると予測されています。
- 形態別では、飲料タイプが2026年に51.65%の収益シェアを占め、発泡錠は2032年までに7.92%のCAGRで拡大すると予測されています。
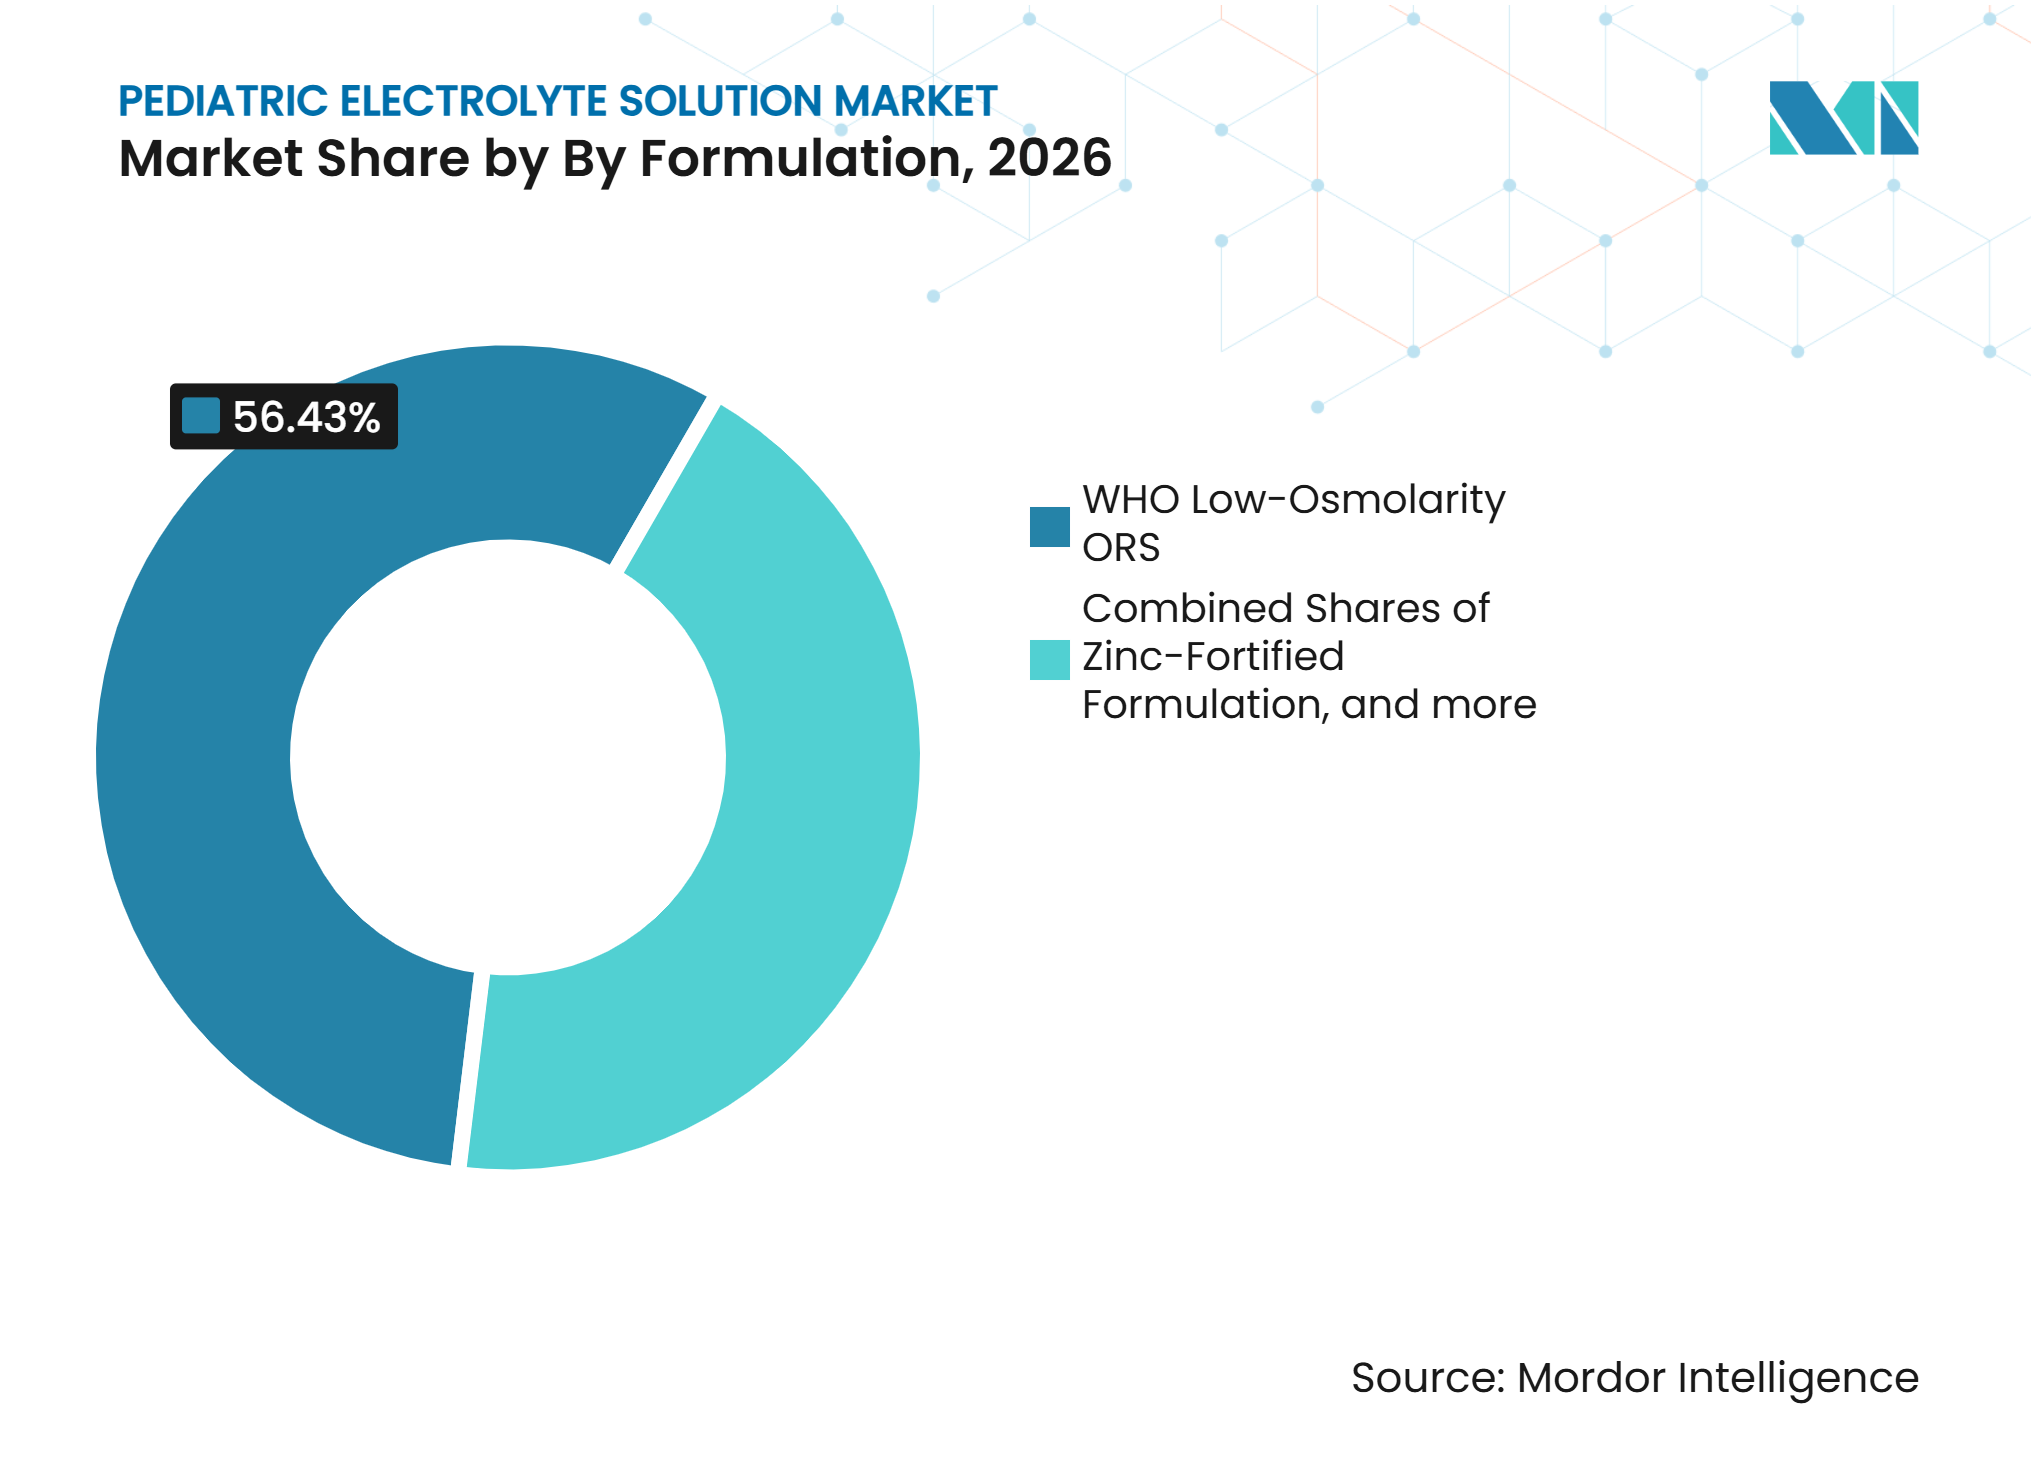
- 製剤別では、WHO低浸透圧ORSが2026年に56.43%の収益シェアを占め、低糖分・無糖製剤は2032年までに7.45%のCAGRで拡大すると予測されています。
- 年齢層別では、12か月までの乳児が2026年に38.72%の収益シェアを占め、1〜3歳の幼児は2032年までに7.39%のCAGRで拡大すると予測されています。
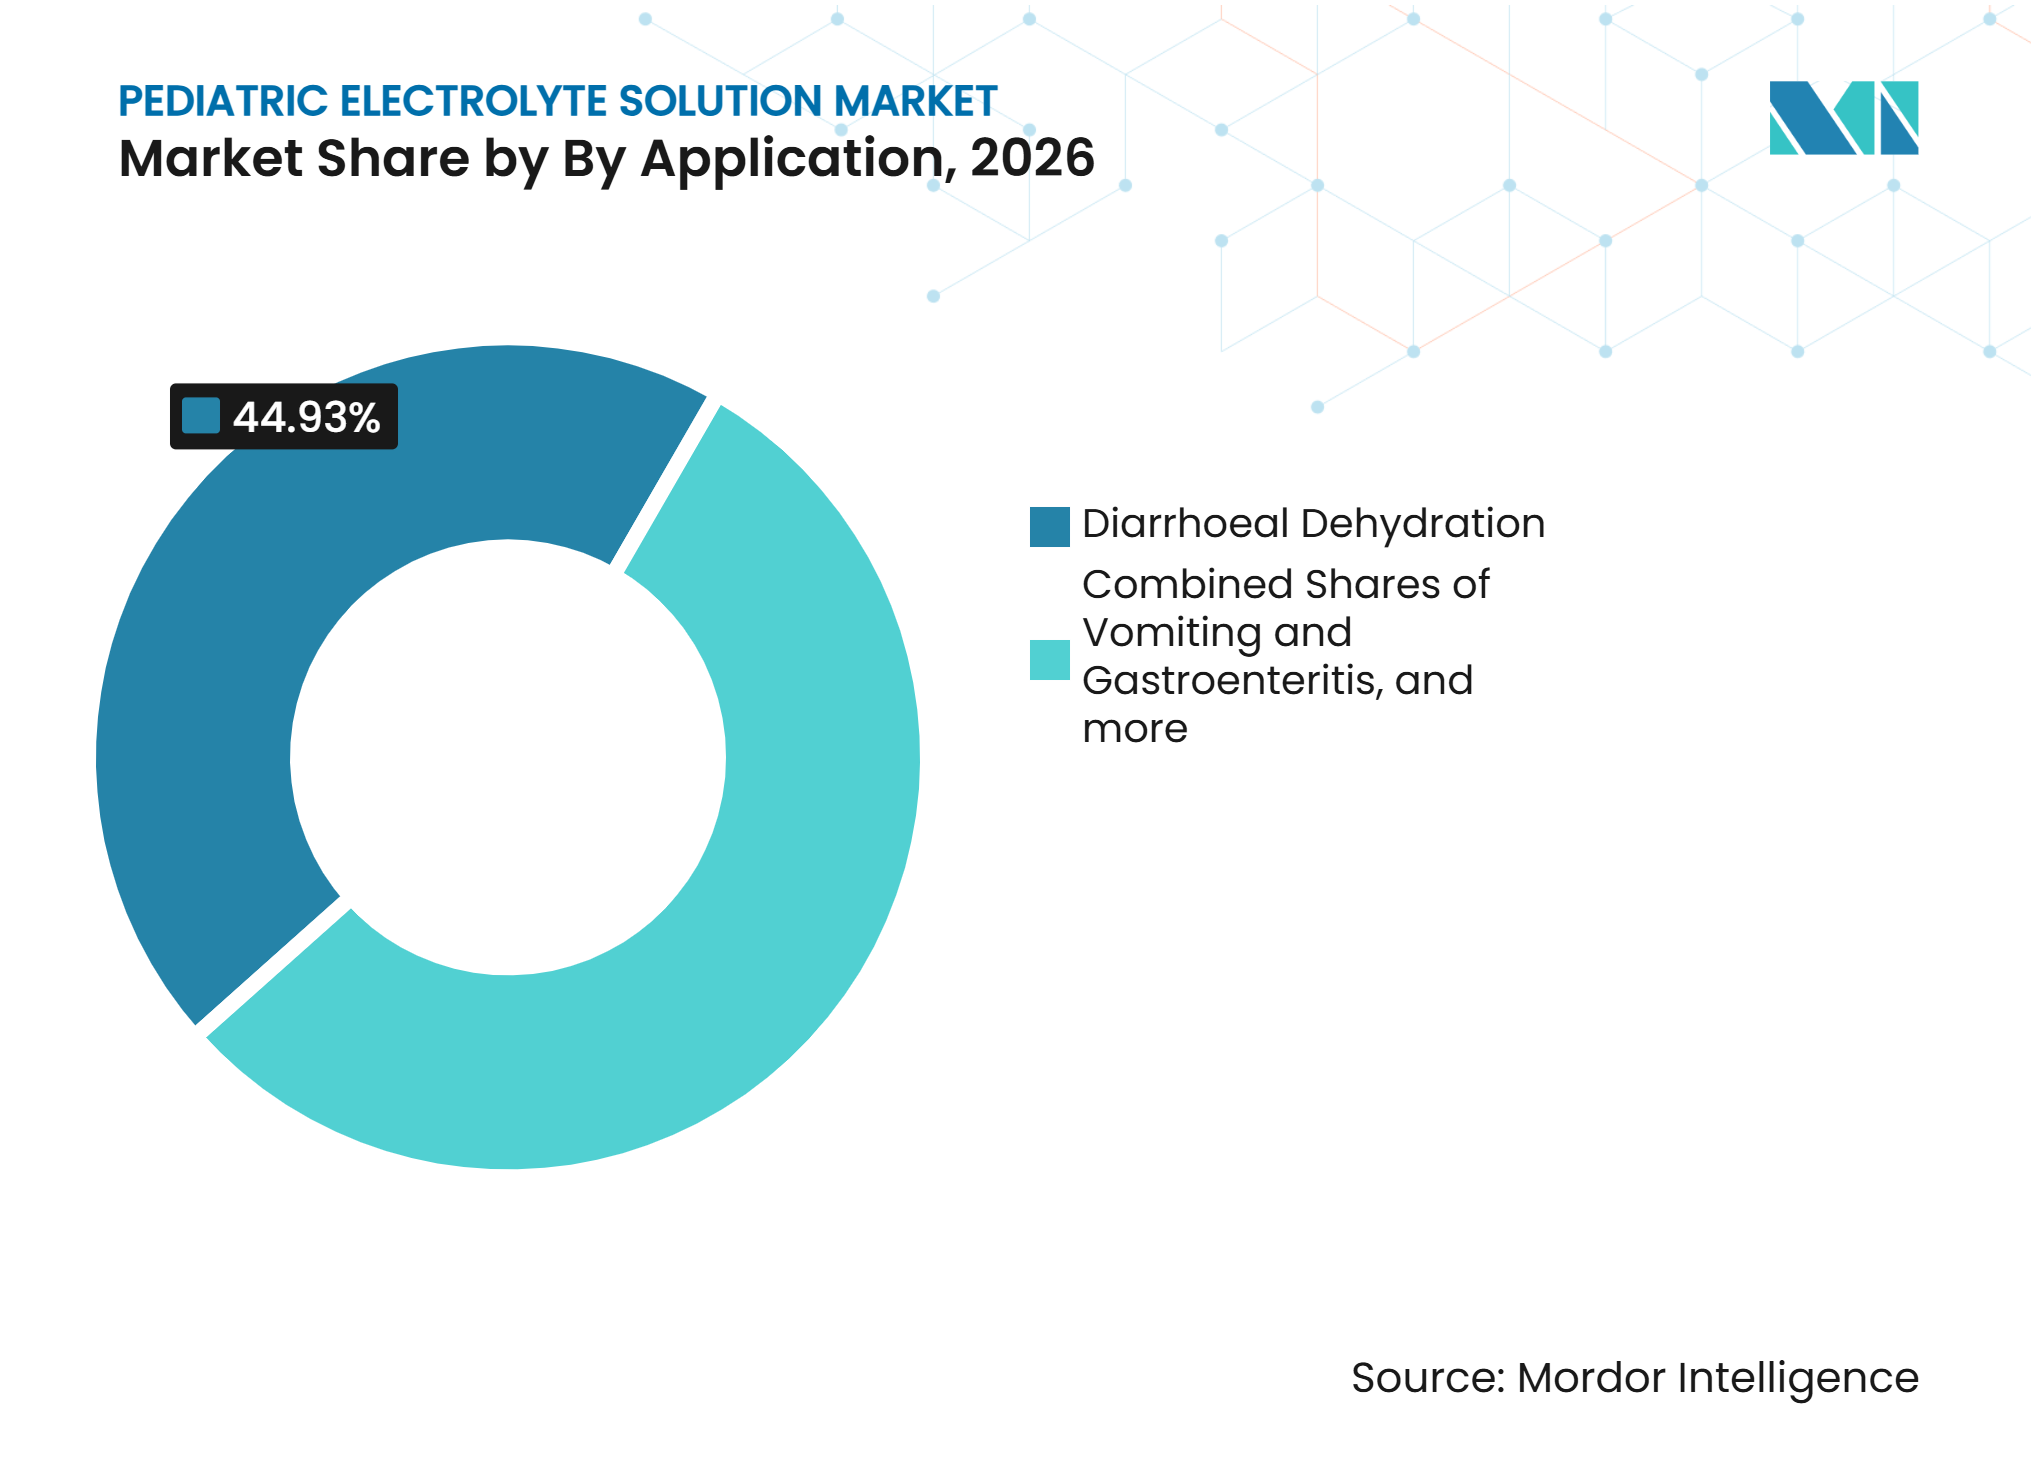
- 用途別では、下痢性脱水が2026年に44.93%の収益シェアを占め、熱中症関連脱水は2032年までに8.52%のCAGRで拡大すると予測されています。
- 包装別では、単回使用ボトルが2026年に42.82%の収益シェアを占め、サシェおよびスティックパックは2032年までに8.23%のCAGRで拡大すると予測されています。
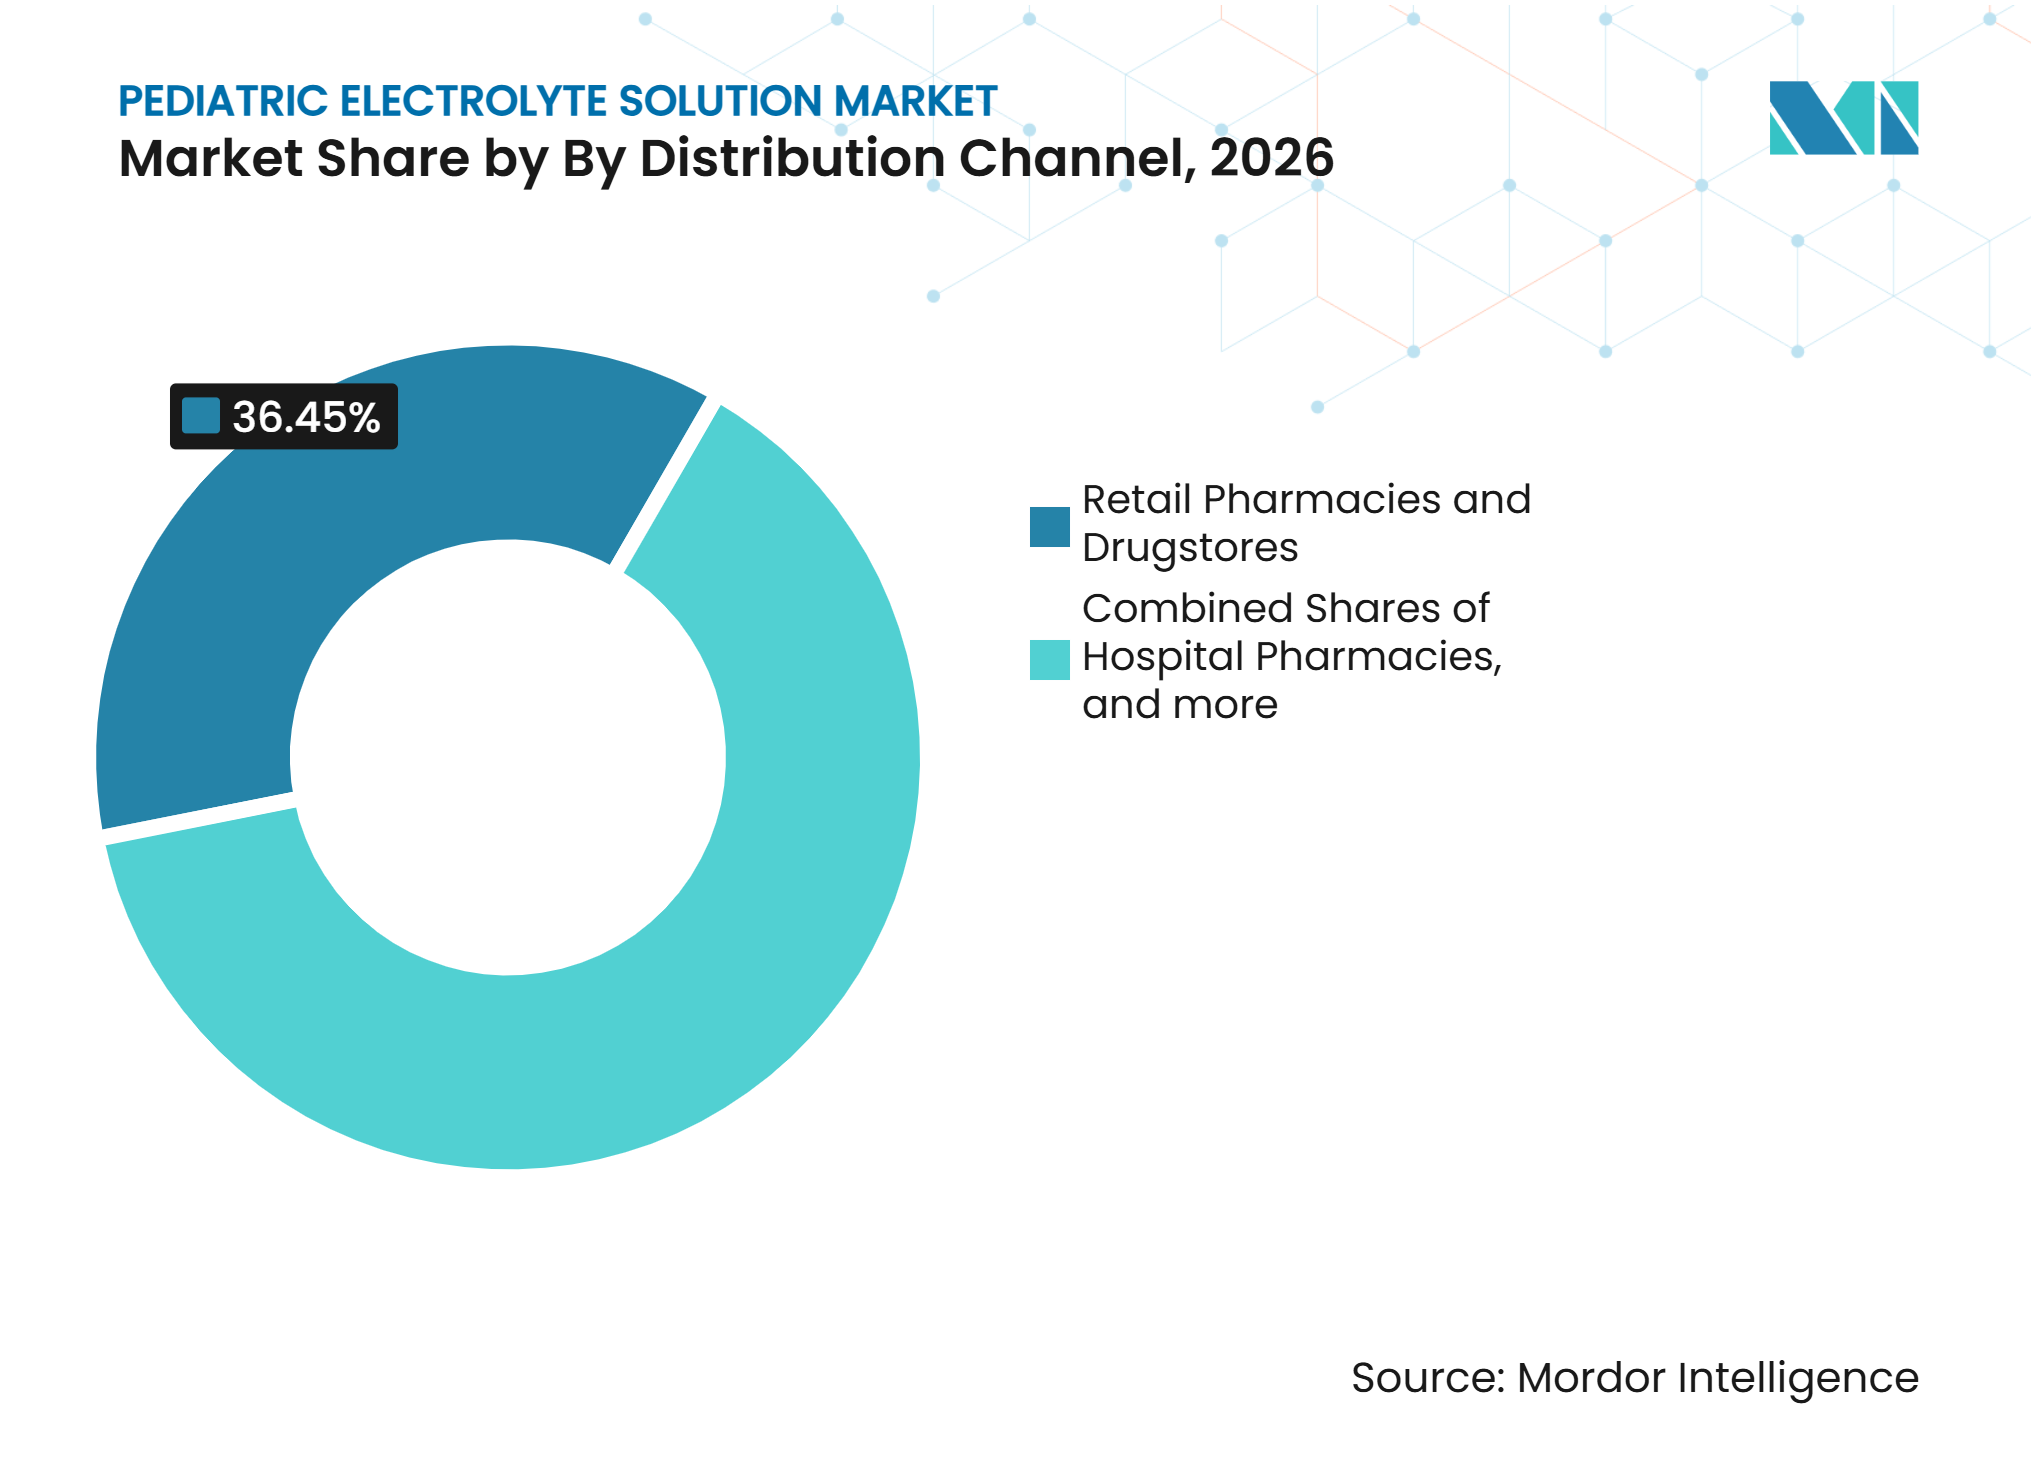
- 流通チャネル別では、小売薬局およびドラッグストアが2026年に36.45%の収益シェアを占め、オンライン小売は2032年までに8.41%のCAGRで拡大すると予測されています
- 地域別では、北米が2026年に40.21%の収益シェアを占め、アジア太平洋地域は2032年までに8.96%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小児下痢性疾患および脱水負担の増加 | +2.00% | 世界全体、特にサブサハラアフリカおよび南アジアで深刻 | 長期(4年以上) |
| WHO準拠の経口補水療法の普及 | +1.50% | 世界全体、アジア太平洋、中東・アフリカ、南米での政策重点 | 中期(2〜4年) |
| 介護者の意識向上と在宅小児ケアの成長 | +1.00% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| 飲料タイプおよび子ども向けフォーマットの拡大 | +0.80% | 北米、欧州、プレミアムアジア太平洋市場 | 短期(2年以内) |
| 高負担国における現地製造と機関調達 | +0.80% | 中東・アフリカ、南アジア、サブサハラアフリカ | 長期(4年以上) |
| 低糖分・クリーンラベルおよびより美味しい製剤への需要 | +0.70% | 北米、欧州、高所得アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
小児下痢性疾患および脱水負担の増加
下痢性疾患は、水・衛生・衛生管理の進歩にもかかわらず、重要な小児保健上の懸念事項であり続けています。5歳未満の下痢による死亡率は、高所得地域と比較してサブサハラアフリカで依然として大幅に高い状況です。[1] 小児用電解質溶液市場は、安全な水へのアクセスが不十分で、住居の過密状態や小児栄養不良に直面している国々において、持続的な需要基盤を有しています。このパターンは、公共プログラムと通常の小売チャネルの両方を通じて流通できる製品に有利に働きます。
WHO準拠の経口補水療法の普及
WHO準拠の低浸透圧ORSは、公共購入者と臨床医に共通の治療基準を提供します。UNICEFは2024年に56か国に2,920万袋のORSサシェを供給し、1,460万件の小児下痢エピソードを治療するのに十分な量を確保しました。[2] UNICEFはまた、2025年に164か国の子どもたちのために5.677 ビリオン 米ドルの物資を調達し、ORSをより広範な必須物資システムの中に位置づけました。[3]ORSと亜鉛の共同包装は、農村部の医療施設における調剤行動を改善し、統合的な下痢治療のより広範な普及を支援できます。[4] 小児用電解質溶液市場は、国家処方集や入札がこれらの治療基準を採用する際に恩恵を受けます。このような調達は、現地製造能力を支援し、時間をかけて輸入製品への依存を低減することにもつながります。
介護者の意識向上と在宅小児ケアの成長
介護者は、臨床相談を待つのではなく、自宅で補水を開始することが増えています。2025年2月、KenvueとPopulation Services International Indiaは、ウッタル・プラデーシュ州とビハール州の10地区で5歳未満の子ども500万人にリーチすることを目的としたプログラムを開始しました。このプログラムは、製品の入手可能性とORSの使用に関する教育を組み合わせています。このアプローチは、治療が遅れがちなコミュニティにおける経口補水への親しみを高めることができます。2025年の臨床レビューでは、確立されたエビデンスにもかかわらず、高所得・低所得の両方の環境でORSの普及率が依然として低いことが指摘されました。小児用電解質溶液市場は、介護者が治療用製品と一般的な飲料を区別し、薬局やオンライン小売を通じて適切な製品を見つけられるようになれば、成長の余地があります。
飲料タイプおよび子ども向けフォーマットの拡大
飲料タイプの液体製品は、粉末に伴う混合ミスのリスクを低減します。Kenvueは2025年1月にインドでORSLブランドの飲料タイプ形式のWHO ORSを発売し、同社はこの製品がWHO浸透圧要件を満たすよう設計されたと述べています。子ども向けフォーマットは、病気中の経口補水をより受け入れやすくすることもできます。Otsuka Pharmaceutical Factoryは日本の子ども向けにOS-1ゼリーアップルフレーバーを導入し、経口補水ラインにゼリーオプションを追加しました。小児用電解質溶液市場では、旅行、学校環境、コールドチェーンアクセスのない地域向けの携帯用錠剤、粉末、サシェへの関心も高まっています。低糖分・クリーンラベルのポジショニングは、日常的な水分補給ニーズのための製品を求める介護者にさらなる選択肢を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ORS・亜鉛併用治療カバレッジの低さ | -1.80% | サブサハラアフリカ、南アジア、世界の低SDI国 | 長期(4年以上) |
| 静脈内輸液および非生理的飲料との競合 | -1.50% | 世界全体、南アジアおよび高所得市場で深刻 | 中期(2〜4年) |
| 製剤品質のばらつきと偽造品 | -0.70% | 南アジア、中東・アフリカ、サブサハラアフリカ | 中期(2〜4年) |
| サプライヤーの低マージンと不安定な機関調達 | -0.60% | 中東・アフリカ、南アジア、サブサハラアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ORS・亜鉛併用治療カバレッジの低さ
治療ガイダンスと実際の使用との間のギャップが、高負担国における需要を制限しています。55か国を対象とした子どもの健康タスクフォースのレビューでは、ORS・亜鉛共同包装品が国家必須医薬品リストに掲載されていたのはわずか7か国でした。併用治療カバレッジの低さは、製品の定期的な入手可能性を支援できる公共調達構造を制限しています。医療施設では、軽度から中等度の脱水に経口療法がより適切な場合でも、抗生物質や静脈内輸液を引き続き使用することがあります。標準以下または偽造の小児用医薬品は、市場に出回る製品に対する介護者の信頼をさらに損なう可能性があります。小児用電解質溶液市場は、臨床的ニーズを一貫した使用に転換するために、より良い臨床医教育、信頼性の高い供給、および信頼できる品質管理に依存しています。
静脈内輸液および非生理的飲料との競合
静脈内療法は、経口補水が適切な場合でも、臨床環境でORSを置き換えることがあります。WHOは、ORSが下痢関連脱水の主要治療法であり、静脈内輸液は重篤な症例に限定されると述べています。電解質飲料として販売されている製品が治療用ORSと混同される場合、小売での混乱が別の問題を引き起こします。誤ったラベル表示は、介護者が適切な電解質と糖分組成を持つ製品を識別することを困難にする可能性があります。機関購入者もまた、低マージンと資金調達の不確実性に直面しており、低所得環境でのサプライヤー計画を混乱させる可能性があります。小児用電解質溶液市場は、これらの制約に対処するために、一貫したラベル表示、品質保証、および調達の可視性を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
経口補水液が最も広い使用基盤を保持経口補水液は2026年の小児用電解質溶液市場シェアの47.32%を占めました。その地位は、軽度から中等度の脱水の治療における使用とWHOガイダンスとの整合性を反映しています。UNICEFの調達も、高負担国向けの大量購入を通じてこのセグメントを支援しています。経口電解質維持液は、特に確立された小売環境において、病後の体液回復を管理する介護者にサービスを提供します。ORS・亜鉛共同包装ソリューションは、下痢治療プロトコルに亜鉛が含まれる機関において特定の役割を担っています。
特定小児疾患向け電解質補充液は2032年までに7.62%のCAGRで成長すると予測されています。このセグメントは、電解質ニーズが通常の下痢管理とは異なる可能性がある腎臓科、腫瘍科、または術後ケアを受けている子どもたちに対応しています。その小さな量的基盤は、病院環境への高い集中度とより高価値な臨床応用によって相殺されています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
飲料タイプが使いやすさでリード飲料タイプは2026年の収益の51.65%を占めました。このフォーマットは調製済みの溶液を提供し、介護者が誤った水量を使用する可能性を低減します。この利点は、乳児や安全な水へのアクセスが限られている家庭にとって重要です。飲料タイプ製品は、小売薬局の棚や利便性重視の購買にも適しています。
発泡錠は2032年までに7.92%のCAGRで進展すると予測されています。錠剤は、子どもを連れて旅行する家族や、学校や緊急用備蓄キットにとってコンパクトな選択肢を提供します。その軽量さは、冷蔵液体が非現実的な物流においても輸送を支援します。ジェルや濃縮液などの他のフォーマットは、臨床用途と個人の好みによって形成されたより狭い役割を維持しています。
製剤別:
低浸透圧ORSが臨床標準として維持WHO低浸透圧ORSは2026年の収益の56.43%を占めました。この製剤は、長年の公衆衛生ガイダンスと調達慣行に結びついています。WHOとUNICEFは、小児下痢治療のために設計されているとして、公共部門の購入において低浸透圧製剤を支援してきました。
低糖分・無糖製剤は2032年までに7.45%のCAGRで成長すると予測されています。この成長は、成分ラベルを注意深く読み、添加糖分の少ない製品を求める介護者からの需要を反映しています。DripDropは2026年1月に15種類のビタミンと栄養素を含み人工甘味料を使用しないZero Sugar Plusを導入しました。Kenvueも2026年にインドで治療用ORSLラインと低糖分の日常水分補給ブランドeRZLを分離しました。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
乳児が最大の需要基盤を占める12か月までの乳児は2026年の収益の38.72%を占めました。年齢の低い子どもは体液貯蔵量が限られており、下痢、嘔吐、または発熱中に急速に脱水状態になる可能性があります。そのため、介護者と臨床医はこのグループに対してタイムリーな経口補水を優先することが多いです。乳児向けの製品には、明確な投与量の指示と信頼性の高い組成が必要です。乳児向けの需要は、薬局製品と病院用品の両方を支援します。
1〜3歳の幼児は2032年までに7.39%のCAGRで拡大すると予測されています。成長は、感染症回復、熱への暴露、活発な遊びの際の水分補給に対する介護者の関心の高まりを反映しています。年齢の高い子どもたちも、学校、旅行、スポーツ関連の使用を通じて需要に貢献しています。受け入れが実際の使用に影響するため、これらの年齢層にとってフレーバーと携帯用包装が重要になる場合があります。
用途別:
下痢性脱水が引き続き使用の中心下痢性脱水は2026年の収益の44.93%を占めました。この用途は、経口補水ガイダンスと公共調達との最も明確な関係を持っています。WHOは下痢を脱水の主要原因として特定し、ORSを中核的な治療法として支持しています。嘔吐、胃腸炎、発熱、感染関連の体液喪失は、電解質溶液の使用を広げます。これらの用途は、小売、病院、地域保健プログラムを通じた需要を支援します。
熱中症関連脱水は2032年までに8.52%のCAGRで成長すると予測されています。2025年のオンタリオ州の研究では、極端な暑さが小児救急外来への脱水による受診が35%増加し、熱中症関連の受診が211%増加することと関連していることが判明しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
包装別:
単回使用ボトルが小売需要をリード単回使用ボトルは2026年の収益の42.82%を占めました。このパッケージは飲料タイプの液体に適しており、介護者とって便利で計量済みのフォーマットを提供します。即時使用のために個別ボトルを購入できる薬局主導の小売市場で特に一般的です。
サシェおよびスティックパックは2032年までに8.23%のCAGRで進展すると予測されています。その小さなサイズと低い輸送重量は、公共プログラム、人道支援備蓄、およびラストマイル流通に適しています。FDC Limitedは2024〜25年度の年次報告書で、Electral水分補給ラインを拡張するためにフレーバー付きORS粉末を導入したと述べています。
流通チャネル別:
薬局が主要なアクセスポイントとして維持小売薬局およびドラッグストアは2026年の収益の36.45%を占めました。薬局は介護者に小児用製品へのアクセスを提供し、多くの国では購入時点でのアドバイスも提供しています。病院薬局は、標準化された臨床使用と機関供給手続きを支援しています。
オンライン小売は2032年までに8.41%のCAGRで成長すると予測されています。デジタル購買は、物理的な薬局から遠い家族のアクセスを改善できます。また、ブランドにマルチパック、サブスクリプション、製品使用に関する教育のための直接チャネルを提供します。このチャネルは、治療用ORSが汎用電解質飲料と混同されないよう、慎重な製品プレゼンテーションを必要とします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の小児用電解質溶液市場シェアの40.21%を占めました。この地域は、成熟した小売薬局ネットワーク、ブランド製品に対する介護者の親しみ、および飲料タイプフォーマットへの需要から恩恵を受けています。米国は、小児水分補給製品が広範な薬局流通と強い臨床医の認知度を持つため、地域需要の中心であり続けています。Dr. Brown'sは2026年5月にWalmartおよびWalmart.comでクリーンラベルの飲料タイプ電解質溶液を発売し、小売棚に新たな専門小児ブランドを追加しました。
アジア太平洋
アジア太平洋地域は2032年までに8.96%のCAGRで成長すると予測されています。インドと中国は、人口規模、下痢負担、およびケアアクセスの拡大により、大きな潜在需要をもたらしています。2025年1月、KenvueはインドでORSL飲料タイプWHO ORSを導入しました。東南アジア諸国は、都市化、医療の発展、および継続的な小児下痢ニーズを通じて需要を追加しています。低コストサシェとプレミアム飲料タイプ製品の両方への需要も、アジア太平洋地域の小児用電解質溶液市場規模を形成しています。
欧州、中東・アフリカ、および南米
欧州は成熟した薬局・病院チャネル構造を持ち、介護者は子ども向けフレーバーと人工添加物が少ない製品を求めることが多いです。中東・アフリカは、湾岸協力会議市場でのプレミアム需要と、サブサハラアフリカでの公共サシェ調達を組み合わせています。後者の環境では、小売購買力が限られている地域でのアクセスを支援するため、UNICEFの供給プログラムが特に重要です。南米には機関および小売需要があり、地域保健チャネルが家庭での治療知識を支援できます。小児用製品は介護者の信頼を必要とするため、品質とラベル表示の要件はこれらの市場全体で重要であり続けています。
競合環境
市場集中度
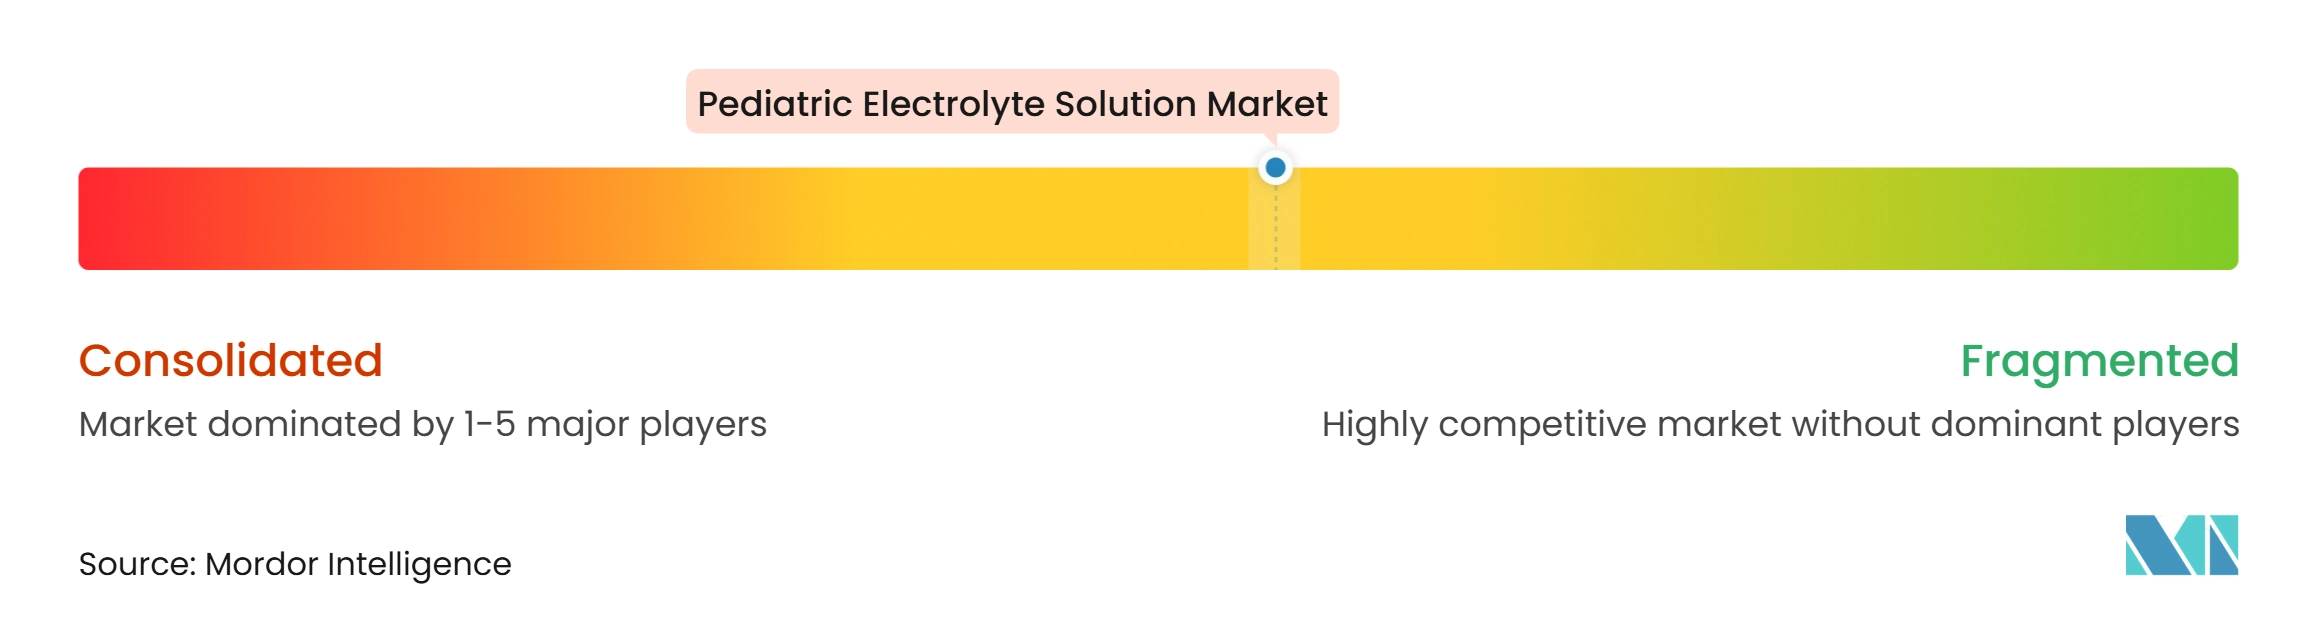
小児用電解質溶液市場は、最大のブランド小売地域全体で中程度の集中度を示しています。Abbott Laboratories、Kenvue、およびFDC Limitedは、確立された小児用または経口補水ブランドを通じて認知されたポジションを持っています。AbbottのPedialytは北米の小児水分補給において主要な存在であり、FDCのElectralはインドで長年の役割を担っています。多くの地域サプライヤーがアフリカおよび東南アジア全体の機関調達に参加しています。Otsuka Pharmaceutical Factoryは、OS-1シリーズと承認された病者用食品製品を通じて日本で独自の役割を担っています。
機関競争は小売競争とは異なります。公共購入者は品質システム、入札実績、供給信頼性、および認められた製剤への準拠を重視します。UNICEFのORS調達業務は、高負担国にサービスを提供するための一貫した供給能力の重要性を示しています。小規模ブランドは、クリーンラベル製品や特殊フォーマットなどの狭い製品ポジションを通じて競争できますが、大量入札では到達範囲が限られる場合があります。小児用電解質溶液産業は、広量の公共供給と差別化された消費者小売製品に分かれています。
小児用電解質溶液産業リーダー
-
Abbott Laboratories
-
FDC Limited
-
Otsuka Pharmaceutical Factory, Inc.
-
Reckitt Benckiser Group plc
-
Kenvue Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
小児用電解質溶液市場 このレポートでカバーされる企業
- Abbott Laboratories
- AdvaCare
- Bayer
- Cera Products, Inc.
- DripDrop Hydration Inc.
- FDC Limited
- Halewood Laboratories Pvt. Ltd.
- Hydration Pharmaceuticals Trust
- Kenvue Inc.
- KinderFarms, LLC
- Monico S.p.A.
- Nutriset SAS
- Otsuka Pharmaceutical Factory, Inc.
- Pfizer
- Pharmascience
- PiSA Pharmaceutical, S.A. de C.V.
- Prestige Consumer Healthcare
- Reckitt Benckiser Group
- Sanofi
- Shanghai Trifecta Pharma Co., Ltd.
- SOS Hydration
- Suero Oral Inc.
- The Hain Celestial Group, Inc.
最近の産業開発事情 小児用電解質溶液市場
- 2026年5月:米国で小児科医推奨のベビーボトルメーカーであるDr. Brown'sが、ヤシ水、海塩、亜鉛添加、4種類の主要電解質を含むスイカとオレンジフレーバーのクリーンラベル飲料タイプ製剤の電解質溶液をWalmartおよびWalmart.com限定で発売しました。
- 2026年1月:Kenvueはインドでデュアルブランド水分補給戦略を開始し、下痢性脱水向けのWHO処方ORSで飲料タイプと粉末フォーマットで提供されるORSLと、砂糖を8分の1に減らしビタミンCを添加した日常用電解質飲料eRZLにポートフォリオを分割しました。
世界の小児用電解質溶液市場レポートの範囲
小児用電解質溶液市場レポートは、経口補水液(ORS)、経口電解質維持液、特定小児疾患向け電解質補充液、ORS・亜鉛共同包装ソリューション、その他の製品タイプを含む製品タイプ別に市場をセグメント化しています。また、飲料タイプ液体、再溶解用粉末、発泡錠、その他の形態を含む形態別にも市場を分類しています。さらに、市場はWHO低浸透圧ORS、亜鉛強化製剤、米ベース製剤、低糖分・無糖製剤、その他の製剤を含む製剤別にセグメント化されています。年齢層別では、市場は乳児(12か月まで)、幼児(1〜3歳)、小児(4〜12歳)、その他に分類されています。
レポートはさらに、下痢性脱水、嘔吐・胃腸炎、発熱・感染関連体液喪失、熱中症関連脱水、その他の用途を含む用途別に市場をセグメント化しています。包装に基づき、市場は単回使用ボトル、複数回使用ボトル、サシェおよびスティックパック、その他に分類されています。さらに、市場は病院薬局、小売薬局およびドラッグストア、スーパーマーケットおよびハイパーマーケット、オンライン小売、政府・機関調達、その他を含む流通チャネル別にセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、これらの地域内の主要国全体の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| 経口補水液 |
| 経口電解質維持液 |
| 特定小児疾患向け電解質補充液 |
| ORS・亜鉛共同包装ソリューション |
| その他の製品タイプ |
| 飲料タイプ |
| 再溶解用粉末 |
| 発泡錠 |
| その他の形態 |
| WHO低浸透圧ORS |
| 亜鉛強化製剤 |
| 米ベース製剤 |
| 低糖分・無糖製剤 |
| その他 |
| 乳児(12か月まで) |
| 幼児(1〜3歳) |
| 小児(4〜12歳) |
| その他 |
| 下痢性脱水 |
| 嘔吐・胃腸炎 |
| 発熱・感染関連体液喪失 |
| 熱中症関連脱水 |
| その他 |
| 単回使用ボトル |
| 複数回使用ボトル |
| サシェおよびスティックパック |
| その他 |
| 病院薬局 |
| 小売薬局およびドラッグストア |
| スーパーマーケットおよびハイパーマーケット |
| オンライン小売 |
| 政府・機関調達 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 経口補水液 | |
| 経口電解質維持液 | ||
| 特定小児疾患向け電解質補充液 | ||
| ORS・亜鉛共同包装ソリューション | ||
| その他の製品タイプ | ||
| 形態別 | 飲料タイプ | |
| 再溶解用粉末 | ||
| 発泡錠 | ||
| その他の形態 | ||
| 製剤別 | WHO低浸透圧ORS | |
| 亜鉛強化製剤 | ||
| 米ベース製剤 | ||
| 低糖分・無糖製剤 | ||
| その他 | ||
| 年齢層別 | 乳児(12か月まで) | |
| 幼児(1〜3歳) | ||
| 小児(4〜12歳) | ||
| その他 | ||
| 用途別 | 下痢性脱水 | |
| 嘔吐・胃腸炎 | ||
| 発熱・感染関連体液喪失 | ||
| 熱中症関連脱水 | ||
| その他 | ||
| 包装別 | 単回使用ボトル | |
| 複数回使用ボトル | ||
| サシェおよびスティックパック | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局およびドラッグストア | ||
| スーパーマーケットおよびハイパーマーケット | ||
| オンライン小売 | ||
| 政府・機関調達 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの小児用電解質溶液セクターの予測値は?
2027年から2032年にかけて6.95%のCAGRで拡大し、2032年までに2.16 ビリオン 米ドルに達すると予測されています。小児用電解質溶液市場は、治療ニーズ、公共調達、および実用的な小児水分補給フォーマットに対する小売需要によって引き続き支えられています。
最大のシェアを持つ小児用電解質製品タイプはどれですか?
経口補水液が主要な製品タイプであり、2026年に47.32%の収益シェアを占めています。その確立されたポジションは、脱水管理における役割と公衆衛生治療プログラム内での使用を反映しています。
飲料タイプの小児水分補給製品が人気な理由は?
飲料タイプは2026年に51.65%の収益シェアで形態をリードしました。これは利便性が高く、粉末の混合ミスを避けられるためです。介護者が調製済み製品を必要とする場合や、正確な再溶解が困難な場合に特に有用です。
小児用電解質製品で最も急速に成長している用途はどれですか?
熱中症関連脱水が最も急速に成長している用途であり、2032年までに8.52%のCAGRを示しています。極端な暑さは小児の脱水および熱中症関連の救急外来受診の増加と関連しており、小児水分補給製品の適用範囲を広げています。
小児用電解質溶液で最も急速に成長している地域はどこですか?
アジア太平洋地域は2032年までに8.96%のCAGRで成長すると予測されており、高い治療ニーズと拡大するアクセスチャネルによって支えられています。
介護者が小児用電解質溶液を最もよく購入する場所はどこですか?
小売薬局およびドラッグストアが2026年に36.45%の収益シェアで流通をリードし、オンライン小売が最も急速に成長しています。薬局は製品アクセスと実用的なガイダンスを組み合わせているため重要であり続けており、オンライン小売業者は物理的な店舗から遠い家族の入手可能性を改善できます。