
Marktgröße und Marktanteil für pädiatrische Elektrolytlösungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
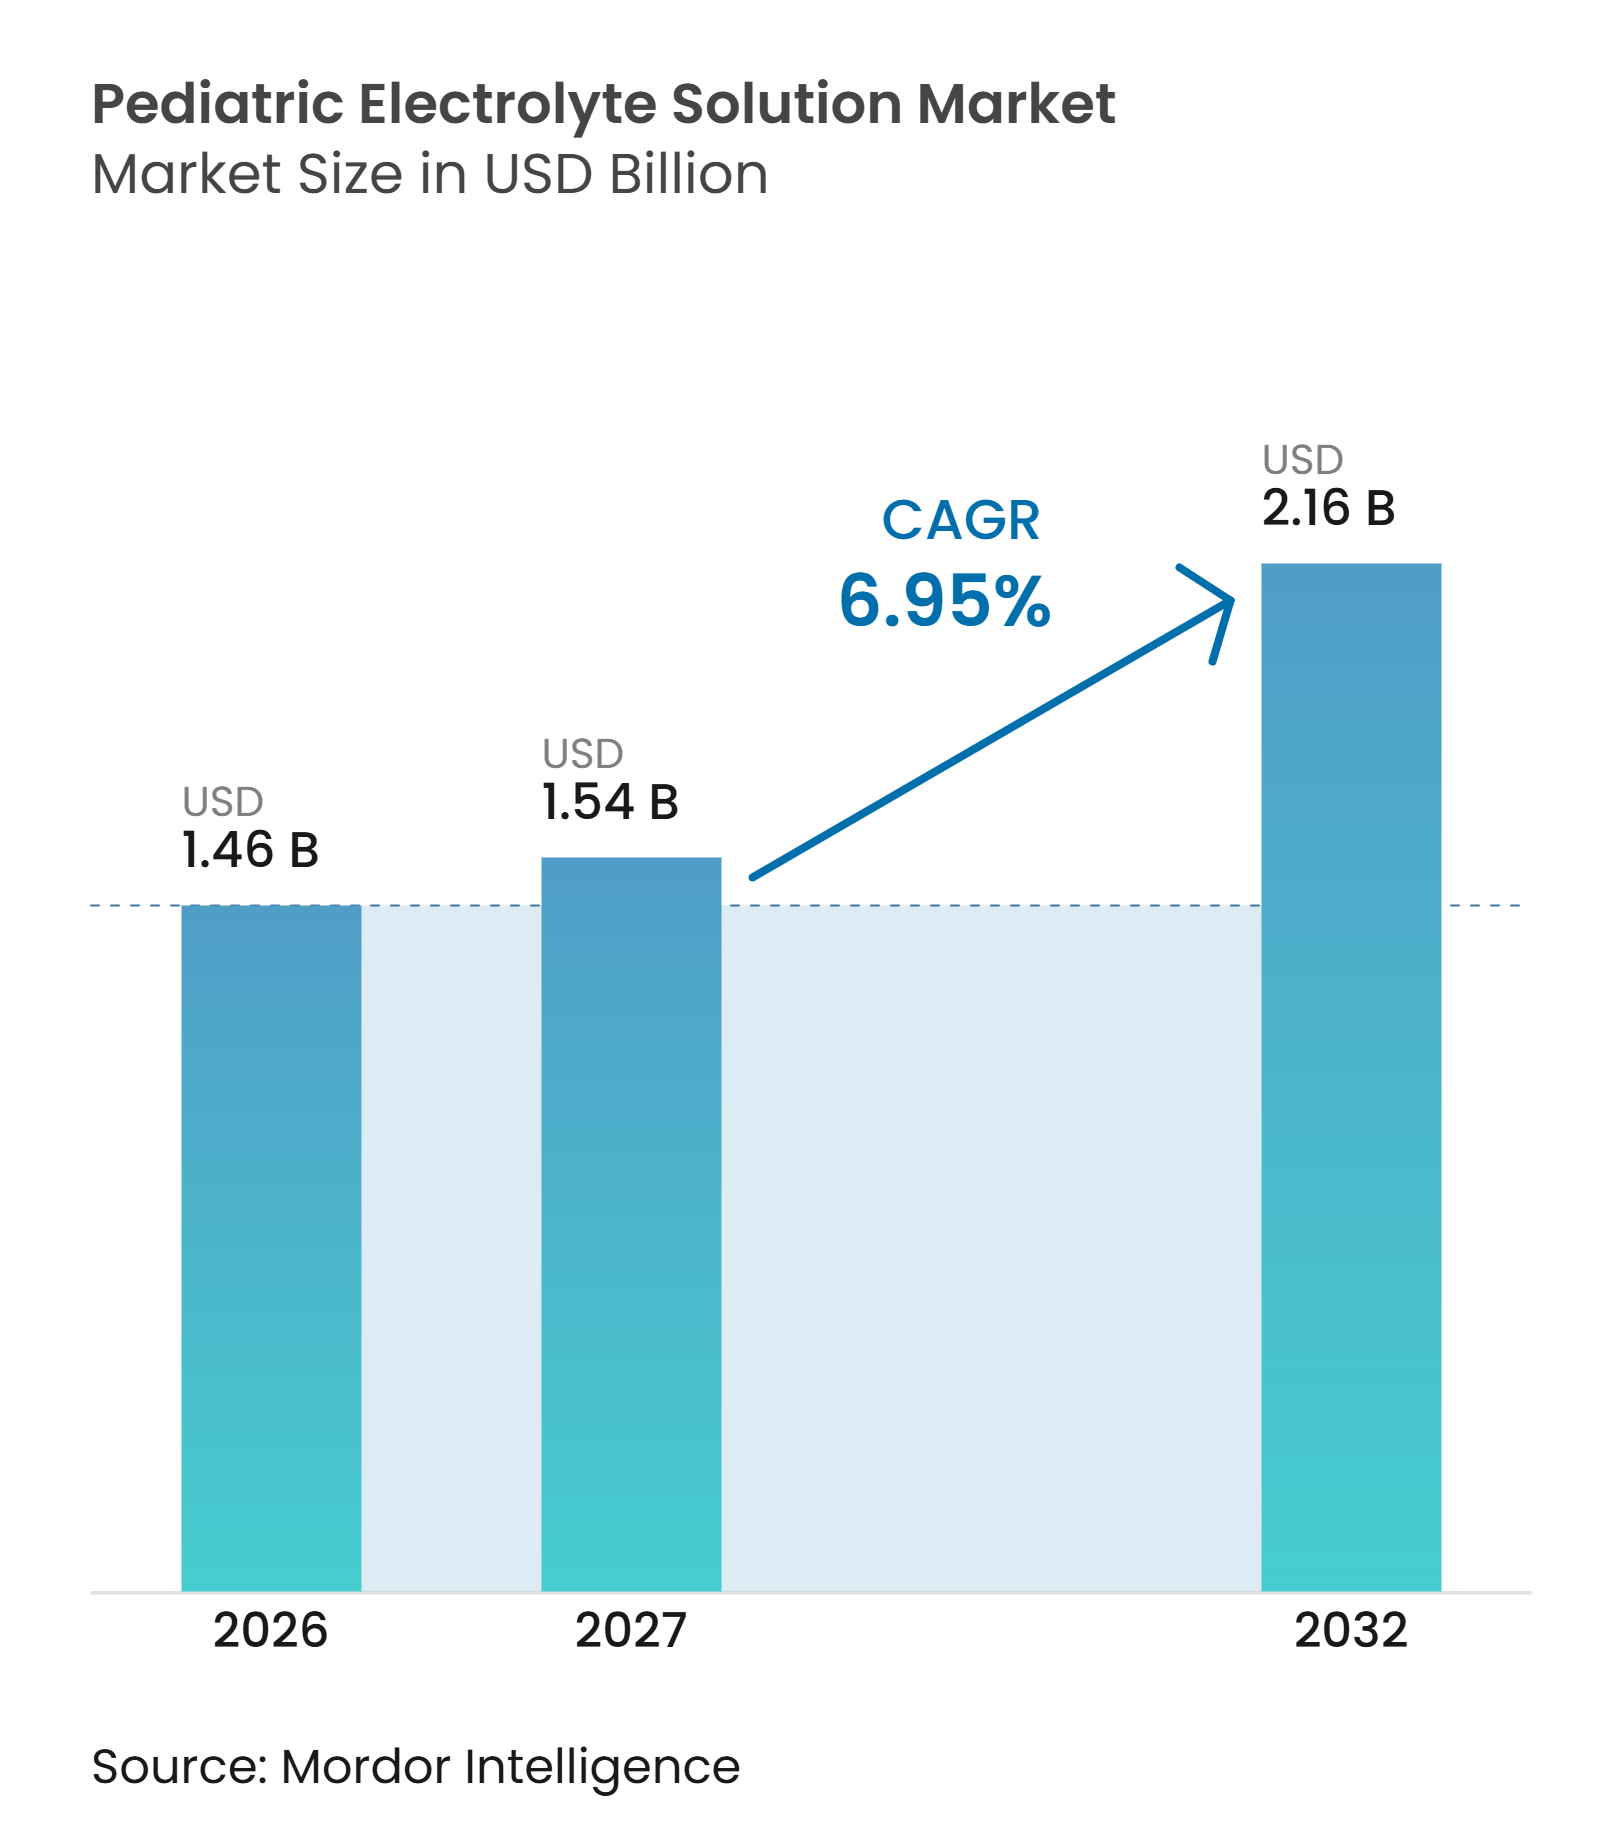
| Marktgröße (2027) | 1.54 Milliarden US-Dollar |
| Marktgröße (2032) | 2.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pädiatrische Elektrolytlösungen von Mordor Intelligence
Die Marktgröße für pädiatrische Elektrolytlösungen wird voraussichtlich von 1,46 Milliarden USD im Jahr 2026 und 1,54 Milliarden USD im Jahr 2027 auf 2,16 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,95 % verzeichnen.
Die orale Rehydrationstherapie bleibt zentral für die Nachfrage, da die Weltgesundheitsorganisation sie als primäre Behandlung von Dehydration infolge von Durchfall identifiziert – einem Zustand, der weltweit weiterhin Kinder betrifft. Der Markt für pädiatrische Elektrolytlösungen wird durch die öffentliche Beschaffung von Oralen Rehydrationssalzen mit niedriger Osmolarität sowie durch die Einzelhandelsnachfrage nach praktischen Produkten gestützt. Trinkfertige Produkte, zuckerreduzierte Optionen und kindergerechte Geschmacksrichtungen erweitern die Auswahl für Betreuungspersonen. Das Wachstum ist dort am stärksten, wo Programme zur Prävention und Behandlung von Durchfall gemeinsam mit dem Zugang zu Apotheken und digitalem Einzelhandel ausgebaut werden. Der Wettbewerb entwickelt sich hin zu Produkten, die therapeutischen Einsatz von der alltäglichen Hydration trennen, während Lieferanten zugleich zuverlässige Qualitätssysteme benötigen, um institutionelle Käufer zu bedienen.
Wichtigste Erkenntnisse des Berichts
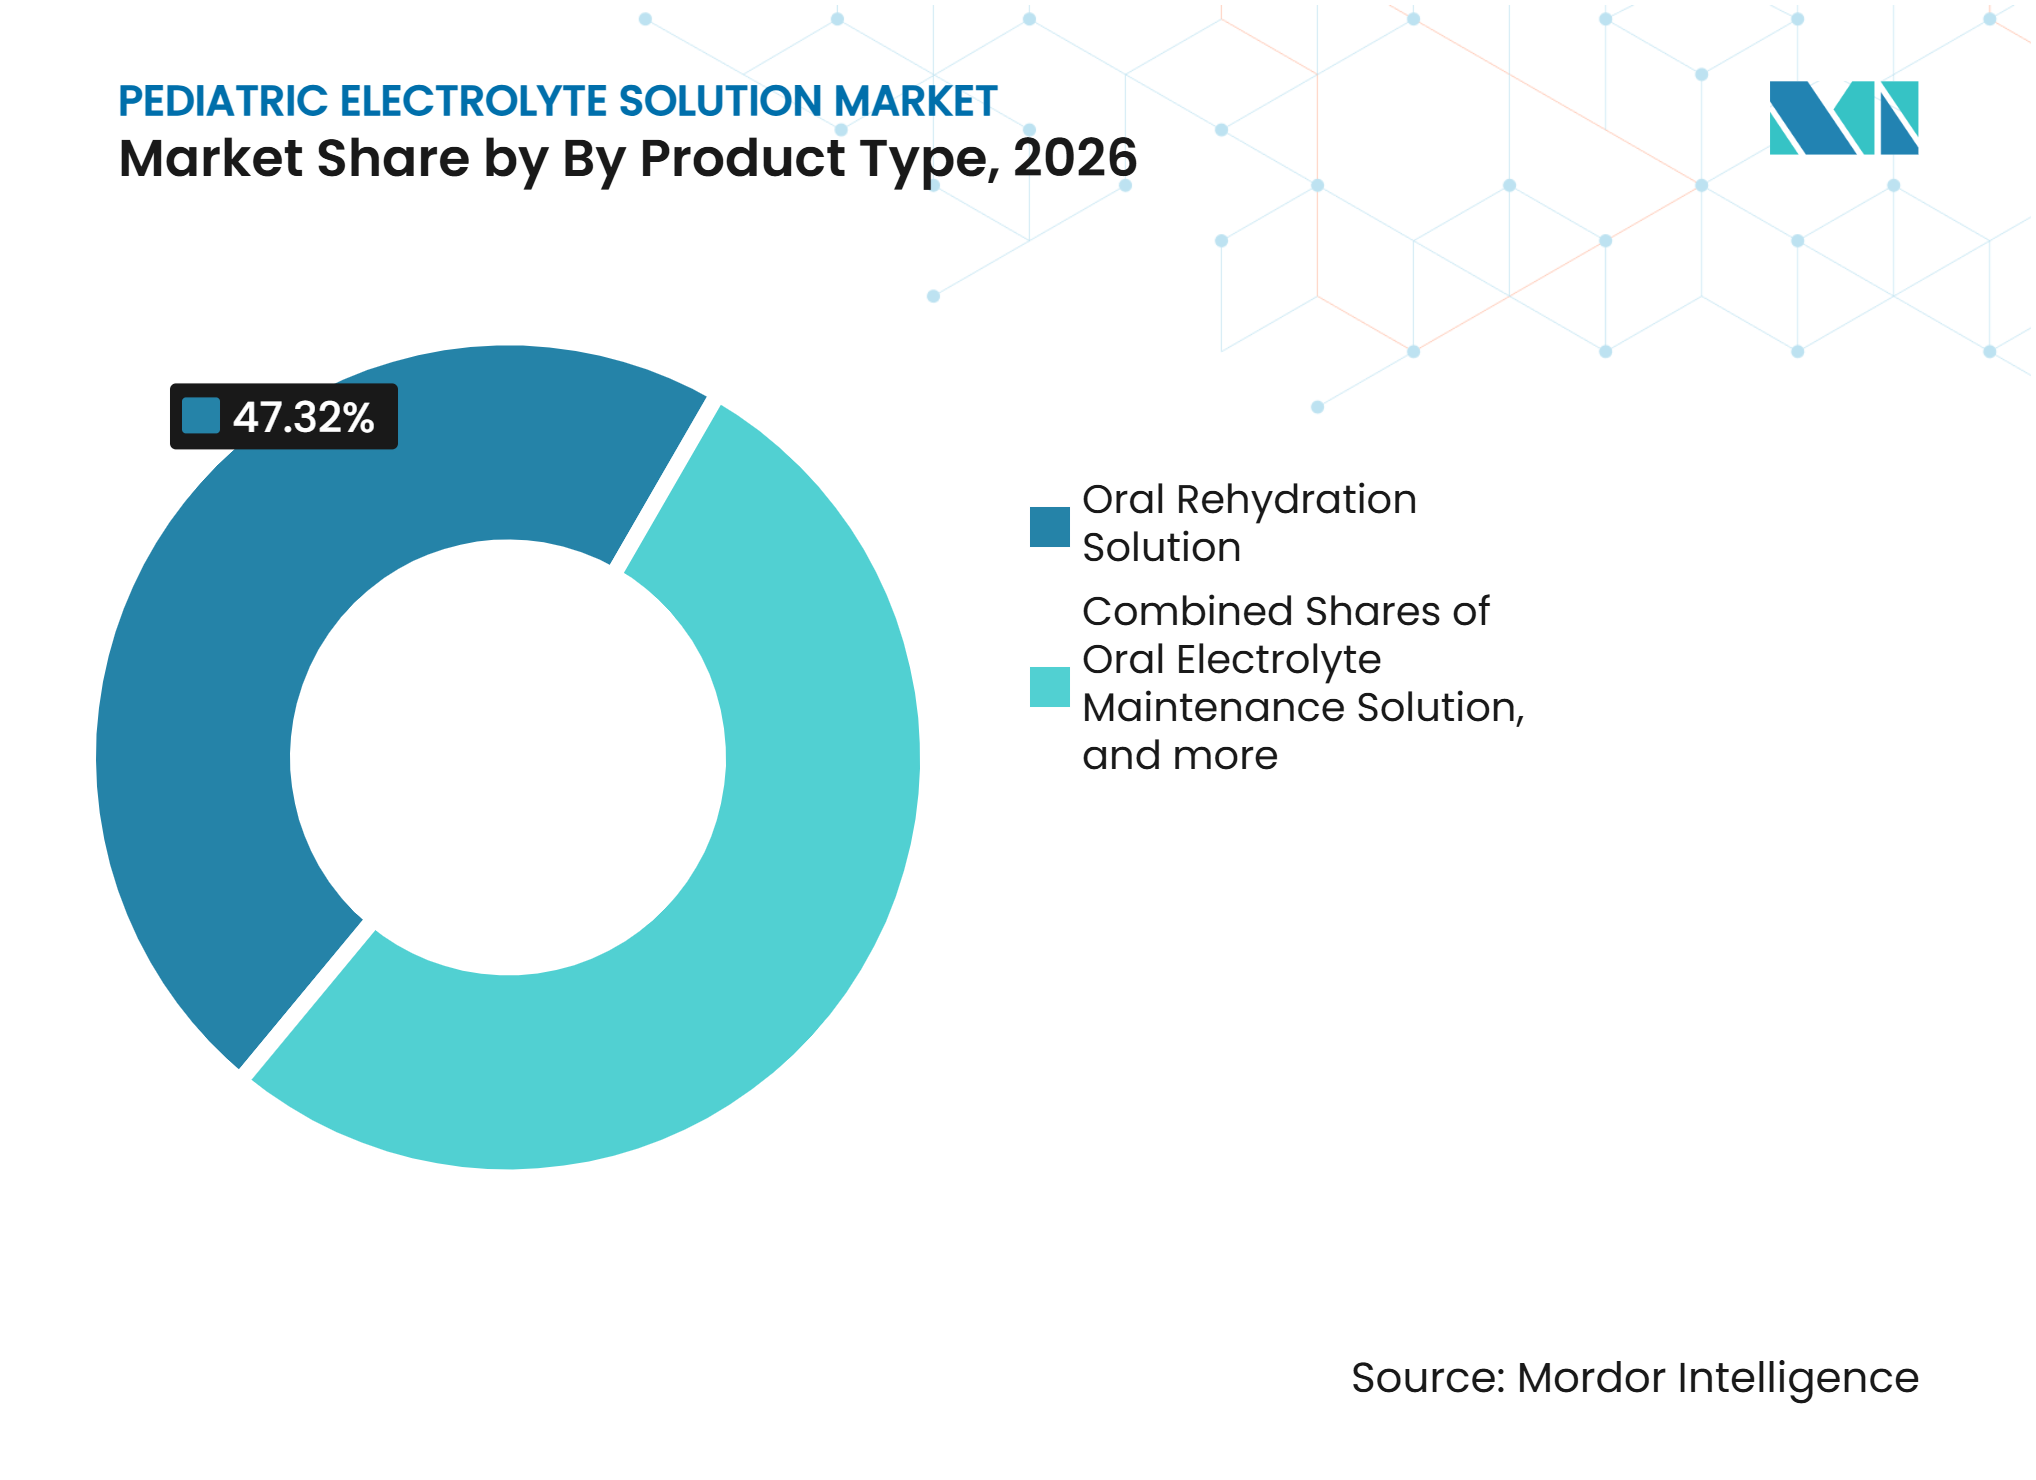
- Nach Produkttyp hielt Orale Rehydrationslösung im Jahr 2026 einen Umsatzanteil von 47,32 %, während Elektrolyt-Ersatzlösung für spezifische pädiatrische Erkrankungen bis 2032 voraussichtlich mit einer CAGR von 7,62 % wachsen wird.
- Nach Form hielt trinkfertige Flüssigkeit im Jahr 2026 einen Umsatzanteil von 51,65 %, während Brausetabletten bis 2032 voraussichtlich mit einer CAGR von 7,92 % wachsen werden.
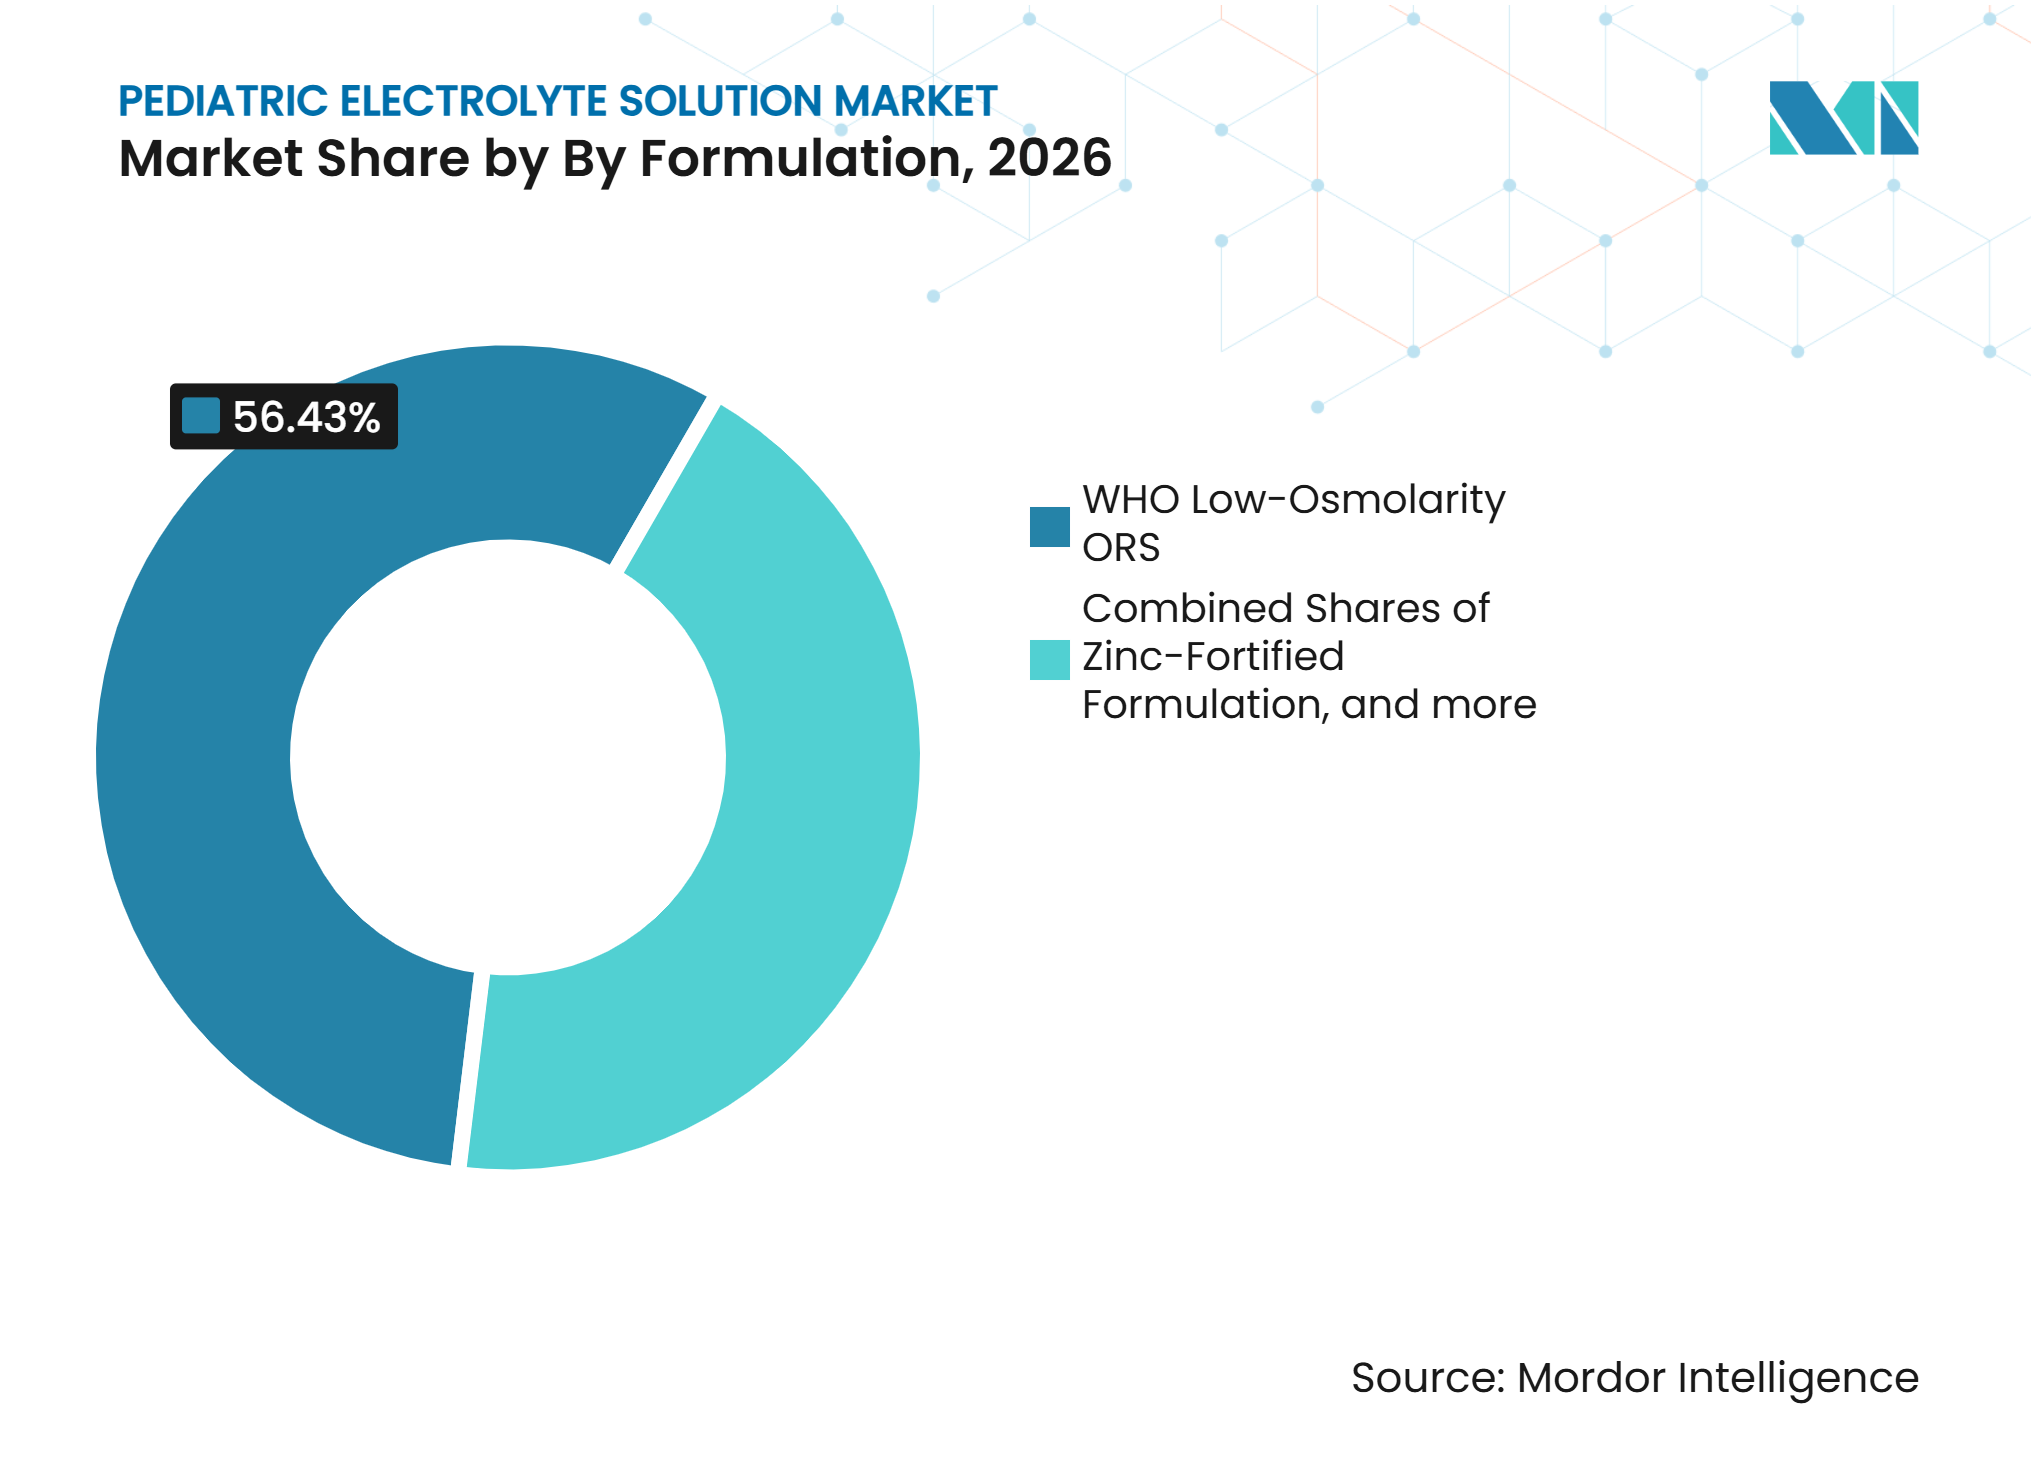
- Nach Formulierung hielt WHO-Niedrigosmolaritäts-ORS im Jahr 2026 einen Umsatzanteil von 56,43 %, während zuckerreduzierte/zuckerfreie Formulierungen bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
- Nach Altersgruppe hielten Säuglinge bis 12 Monate im Jahr 2026 einen Umsatzanteil von 38,72 %, während Kleinkinder im Alter von 1–3 Jahren bis 2032 voraussichtlich mit einer CAGR von 7,39 % wachsen werden.
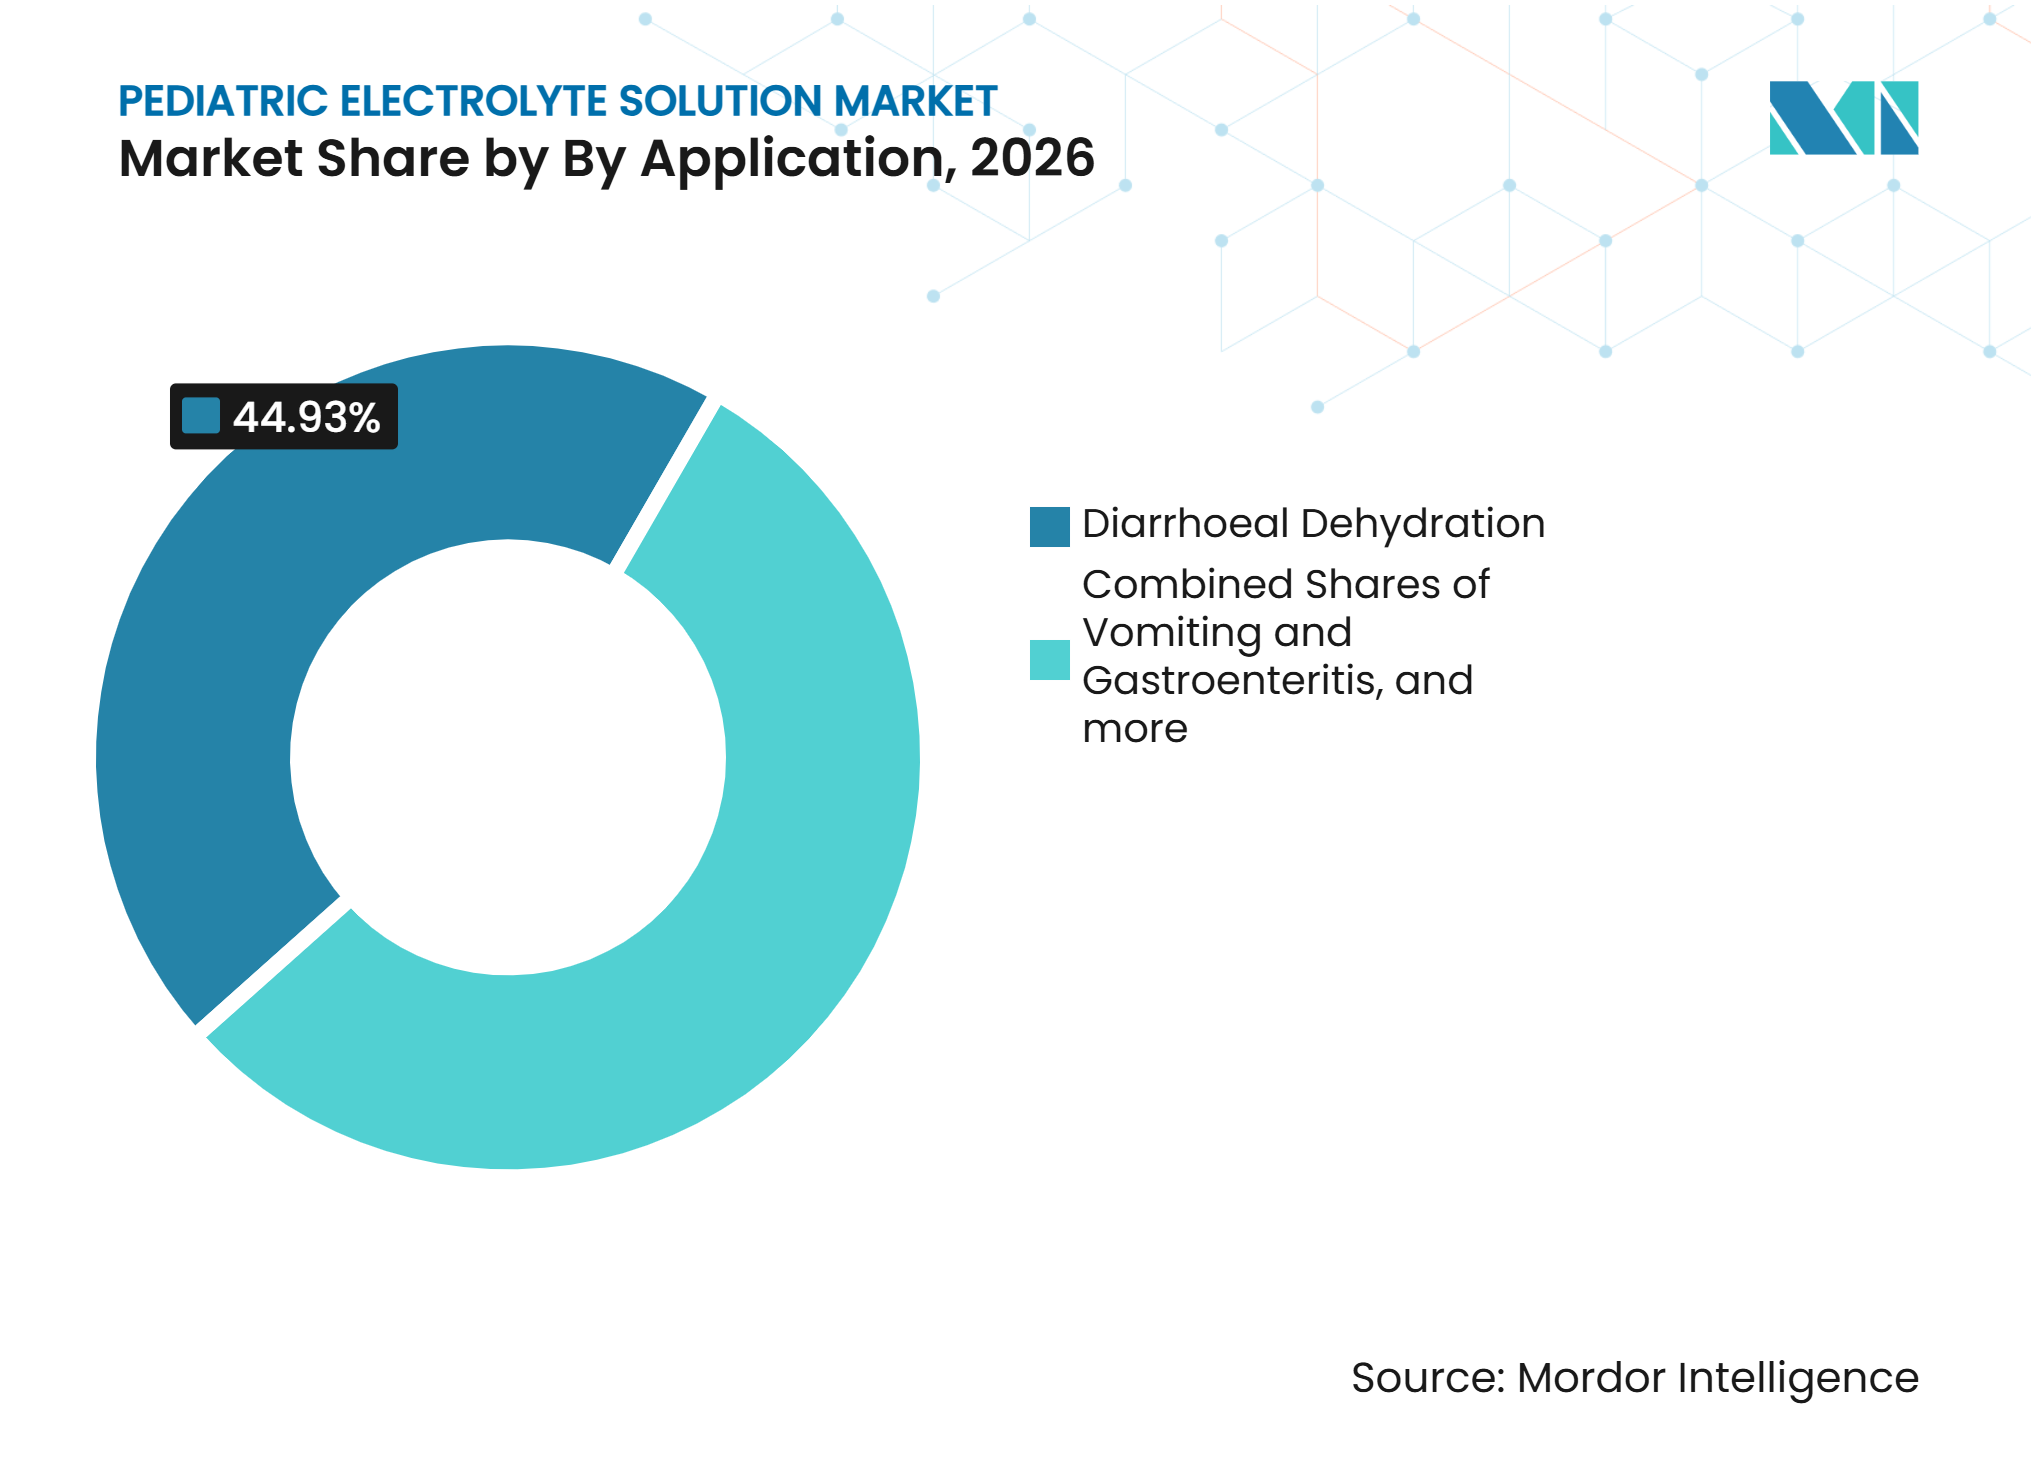
- Nach Anwendung hielt Dehydration durch Durchfall im Jahr 2026 einen Umsatzanteil von 44,93 %, während hitzebedingte Dehydration bis 2032 voraussichtlich mit einer CAGR von 8,52 % wachsen wird.
- Nach Verpackung hielten Einzelportionsflaschen im Jahr 2026 einen Umsatzanteil von 42,82 %, während Beutel und Stickpacks bis 2032 voraussichtlich mit einer CAGR von 8,23 % wachsen werden.
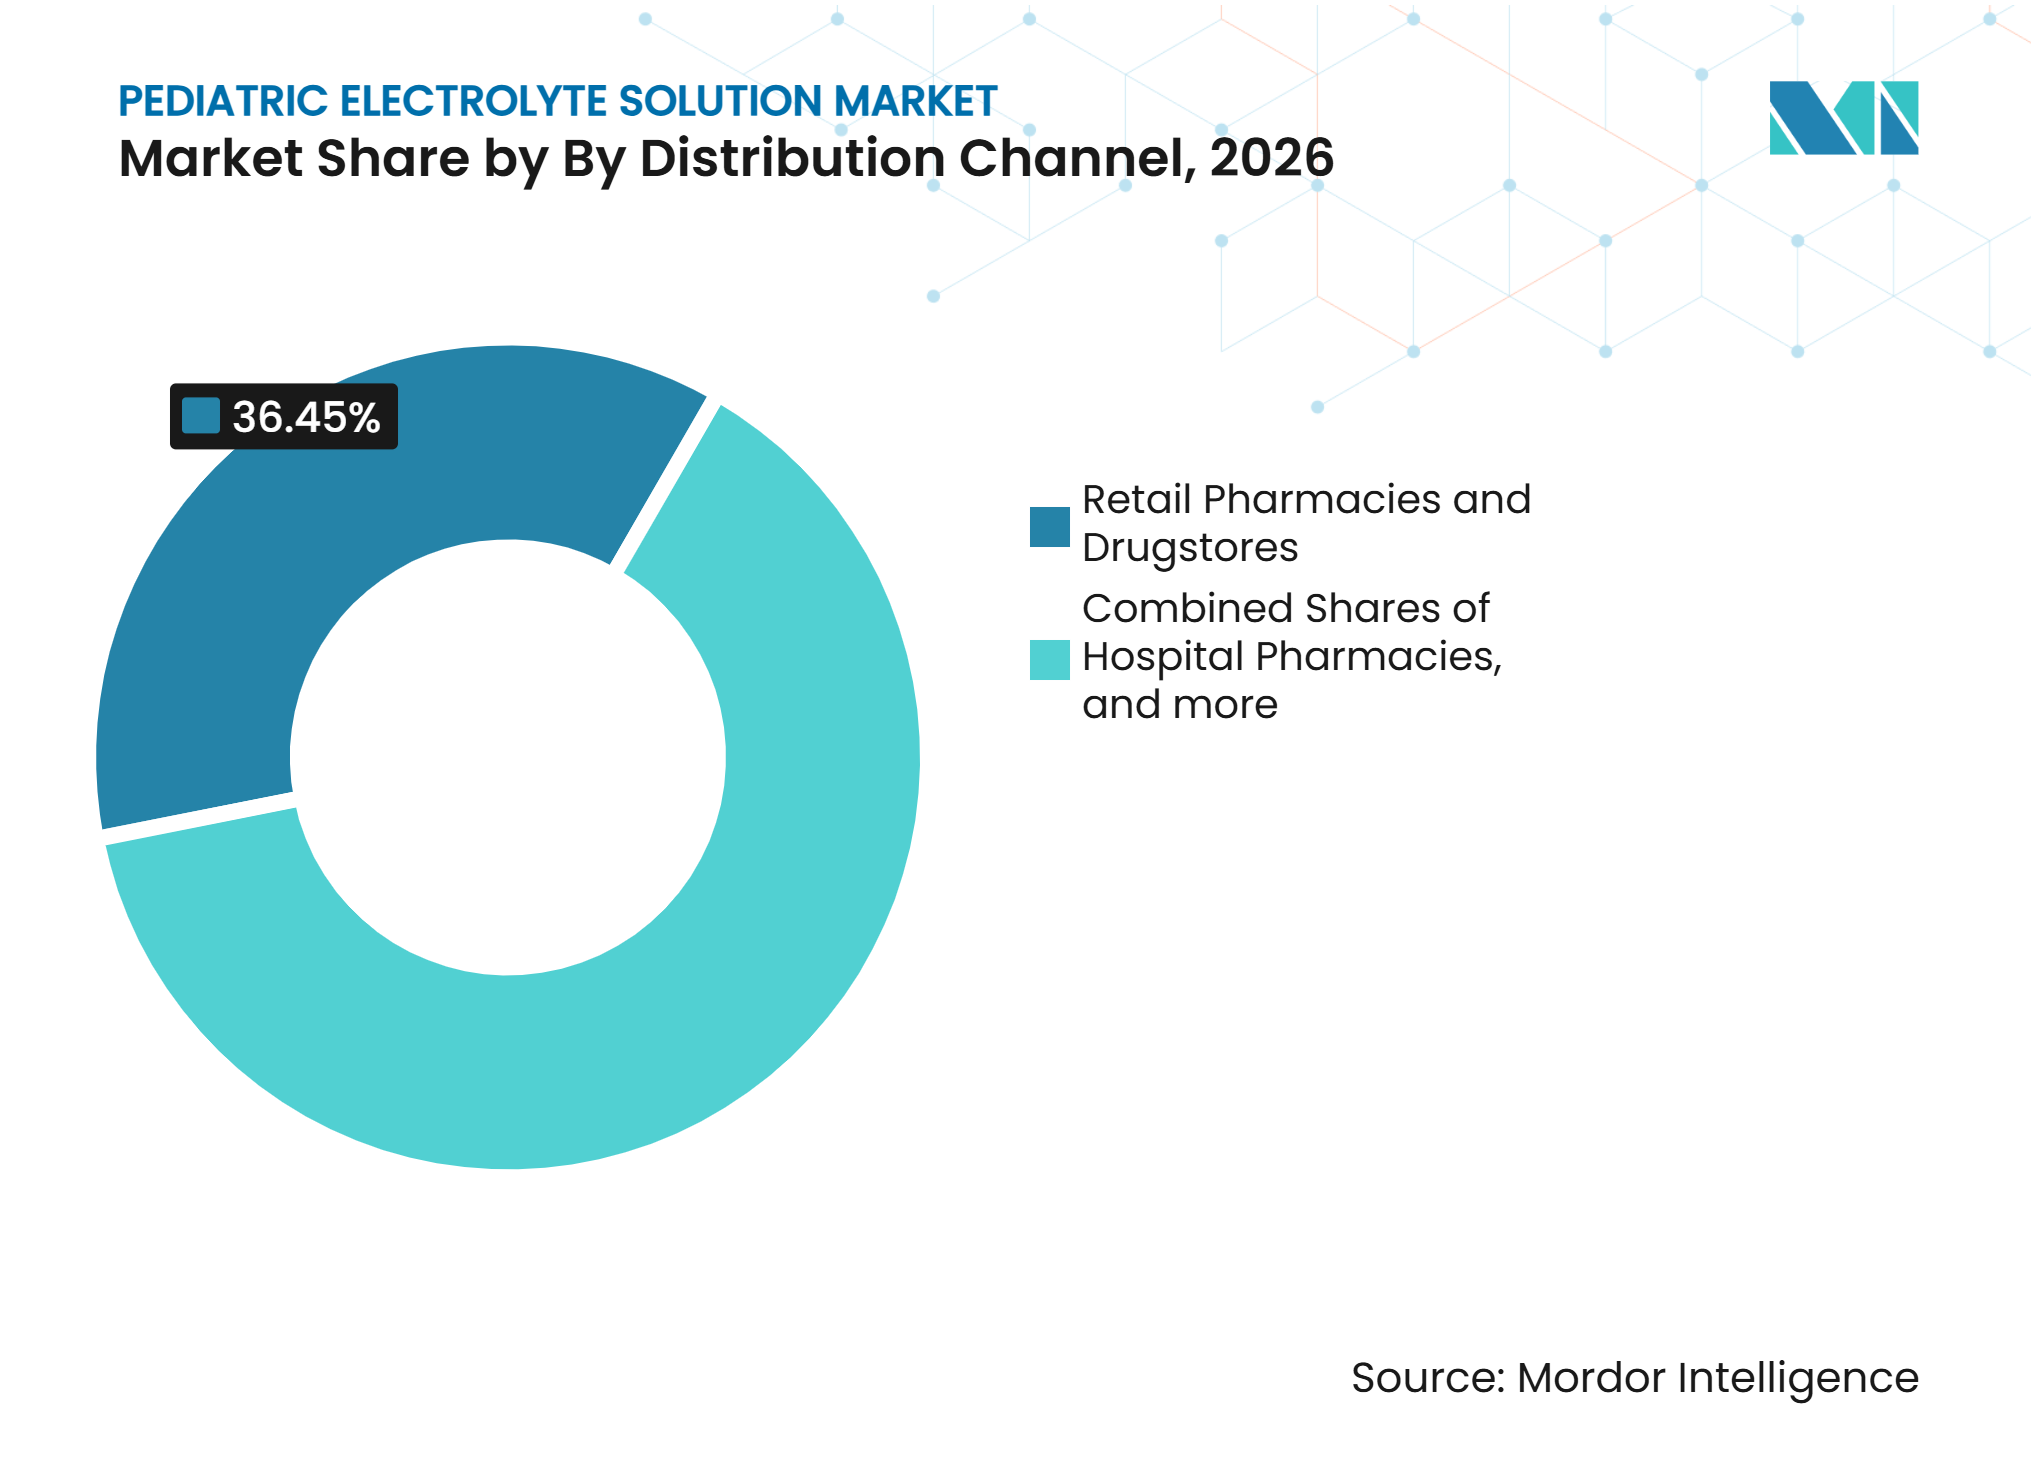
- Nach Vertriebskanal hielten Einzelhandelsapotheken und Drogerien im Jahr 2026 einen Umsatzanteil von 36,45 %, während der Online-Einzelhandel bis 2032 voraussichtlich mit einer CAGR von 8,41 % wachsen wird.
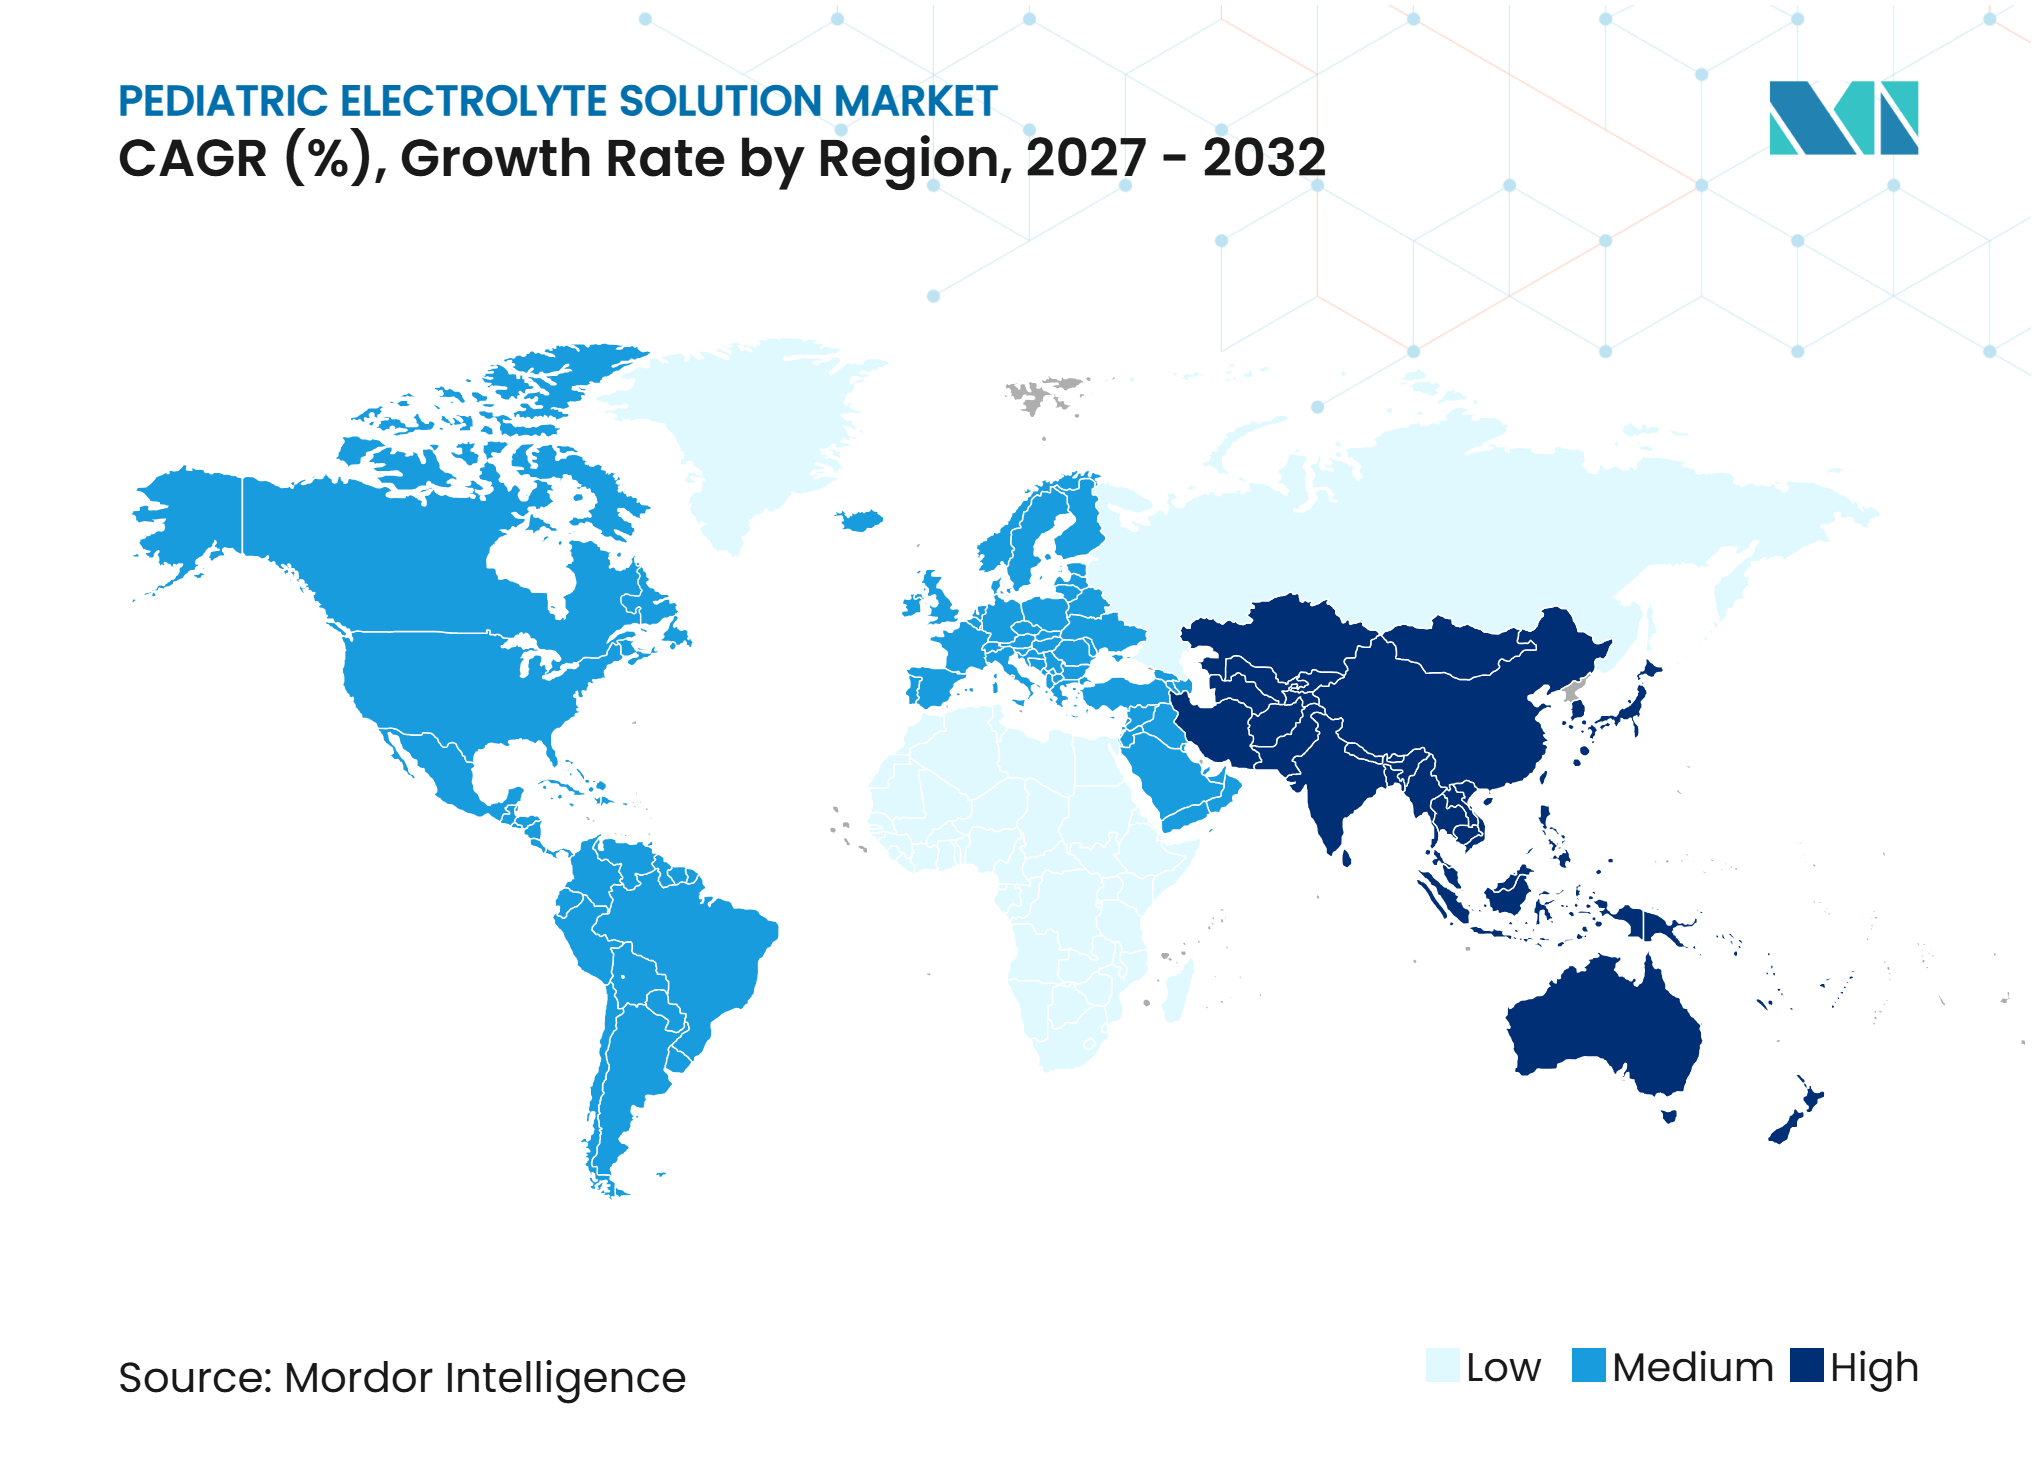
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 40,21 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Belastung durch pädiatrische Durchfallerkrankungen und Dehydration | +2.00% | Global, am stärksten ausgeprägt in Subsahara-Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Ausweitung der WHO-konformen oralen Rehydrationstherapie | +1.50% | Global, mit politischem Schwerpunkt in APAC, MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein bei Betreuungspersonen und häusliche pädiatrische Versorgung | +1.00% | Nordamerika, Europa und städtische Zentren in APAC | Mittelfristig (2–4 Jahre) |
| Ausweitung trinkfertiger und kindergerechter Formate | +0.80% | Nordamerika, Europa und Premium-APAC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Lokale Fertigung und institutionelle Beschaffung in Ländern mit hoher Krankheitslast | +0.80% | MEA, Südasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach zuckerreduzierten, Clean-Label- und besser schmeckenden Formulierungen | +0.70% | Nordamerika, Europa und einkommensstarke APAC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch pädiatrische Durchfallerkrankungen und Dehydration
Durchfallerkrankungen bleiben trotz Fortschritten bei Wasser, Sanitärversorgung und Hygiene ein wichtiges pädiatrisches Gesundheitsproblem. Die Sterblichkeit durch Durchfall bei Kindern unter 5 Jahren ist in Subsahara-Afrika nach wie vor deutlich höher als in einkommensstarken Regionen.[1] Der Markt für pädiatrische Elektrolytlösungen verfügt daher über eine dauerhaft stabile Nachfragebasis in Ländern, die mit unsicherem Wasserzugang, beengten Wohnverhältnissen und Unterernährung bei Kindern konfrontiert sind. Dieses Muster begünstigt Produkte, die sowohl über öffentliche Programme als auch über gewöhnliche Einzelhandelskanäle vertrieben werden können.
Ausweitung der WHO-konformen oralen Rehydrationstherapie
WHO-konforme Orale Rehydrationssalze mit niedriger Osmolarität geben öffentlichen Käufern und Klinikern einen gemeinsamen Behandlungsstandard. UNICEF lieferte 2024 29,2 Millionen ORS-Beutel an 56 Länder – ausreichend für die Behandlung von 14,6 Millionen Durchfallepisoden bei Kindern.[2] UNICEF beschaffte 2025 außerdem Versorgungsgüter im Wert von 5,677 Milliarden USD für Kinder in 164 Ländern und integrierte ORS damit in ein umfassenderes System für essentielle Versorgungsgüter.[3] Die gemeinsame Verpackung von ORS und Zink kann das Abgabeverhalten in ländlichen Gesundheitseinrichtungen verbessern und so eine breitere Akzeptanz der integrierten Durchfallbehandlung fördern.[4] Der Markt für pädiatrische Elektrolytlösungen profitiert davon, wenn nationale Arzneimittellisten und Ausschreibungen diese Behandlungsstandards verwenden. Eine solche Beschaffung kann im Laufe der Zeit auch die lokale Fertigungskapazität stärken und die Abhängigkeit von importierten Produkten verringern.
Wachsendes Bewusstsein bei Betreuungspersonen und häusliche pädiatrische Versorgung
Betreuungspersonen beginnen die Rehydration zunehmend zu Hause, anstatt auf eine klinische Konsultation zu warten. Im Februar 2025 starteten Kenvue und Population Services International India ein Programm, das darauf abzielt, 5 Millionen Kinder unter 5 Jahren in 10 Bezirken in Uttar Pradesh und Bihar zu erreichen. Das Programm verbindet Produktverfügbarkeit mit Aufklärung über den Einsatz von ORS. Dieser Ansatz kann die Vertrautheit mit der oralen Rehydration in Gemeinschaften verbessern, in denen die Behandlung häufig verzögert wird. Eine klinische Übersichtsarbeit aus dem Jahr 2025 stellte fest, dass die ORS-Akzeptanz trotz etablierter Evidenz sowohl in einkommensstarken als auch in einkommensschwachen Umgebungen gering bleibt. Der Markt für pädiatrische Elektrolytlösungen hat Wachstumspotenzial, wenn Betreuungspersonen therapeutische Produkte von gewöhnlichen Getränken unterscheiden können und geeignete Produkte in Apotheken oder im Online-Handel finden.
Ausweitung trinkfertiger und kindergerechter Formate
Trinkfertige Flüssigprodukte reduzieren das Risiko von Mischfehlern, die mit Pulvern verbunden sind. Kenvue führte im Januar 2025 WHO-ORS in einem trinkfertigen Format unter seiner Marke ORSL in Indien ein und erklärte, das Produkt sei so konzipiert, dass es die WHO-Osmolaritätsanforderungen erfüllt. Kindergerechte Formate können die orale Rehydration während einer Erkrankung ebenfalls leichter akzeptierbar machen. Otsuka Pharmaceutical Factory führte OS-1 Gelee Apfelgeschmack für Kinder in Japan ein und ergänzte damit sein Sortiment für orale Rehydration um eine Gelée-Option. Im Markt für pädiatrische Elektrolytlösungen besteht auch zunehmendes Interesse an tragbaren Tabletten, Pulvern und Beuteln für Reisen, schulische Umgebungen und Gebiete ohne Kühlkettenversorgung. Zuckerreduzierte und Clean-Label-Positionierung bietet Betreuungspersonen, die Produkte für den täglichen Hydrationsbedarf suchen, eine weitere Wahl.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Geringe kombinierte ORS- und Zink-Behandlungsabdeckung | -1.80% | Subsahara-Afrika, Südasien, Länder mit niedrigem SDI weltweit | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch intravenöse Flüssigkeiten und nicht-physiologische Getränke | -1.50% | Global, besonders ausgeprägt in Südasien und einkommensstarken Märkten | Mittelfristig (2–4 Jahre) |
| Qualitätsvariabilität bei Formulierungen und gefälschte Produkte | -0.70% | Südasien, MEA, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Geringe Lieferantenmargen und volatile institutionelle Beschaffung | -0.60% | MEA, Südasien, Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe kombinierte ORS- und Zink-Behandlungsabdeckung
Die Lücke zwischen Behandlungsleitlinien und tatsächlicher Anwendung begrenzt die Nachfrage in Ländern mit hoher Krankheitslast. Eine Überprüfung der Child Health Task Force in 55 Ländern ergab, dass nur 7 Länder ORS-Zink-Kombipackungen auf nationalen Listen unentbehrlicher Arzneimittel führten. Eine geringe kombinierte Behandlungsabdeckung schränkt die öffentlichen Beschaffungsstrukturen ein, die eine routinemäßige Produktverfügbarkeit unterstützen könnten. Gesundheitseinrichtungen könnten auch weiterhin Antibiotika oder intravenöse Flüssigkeiten einsetzen, wo eine orale Therapie bei leichter bis mittelschwerer Dehydration angemessener wäre. Minderwertige oder gefälschte pädiatrische Arzneimittel können das Vertrauen der Betreuungspersonen in die auf dem Markt erhältlichen Produkte weiter untergraben. Der Markt für pädiatrische Elektrolytlösungen ist auf bessere klinische Aufklärung, zuverlässige Versorgung und vertrauenswürdige Qualitätskontrollen angewiesen, um den klinischen Bedarf in eine konsistente Nutzung umzuwandeln.
Wettbewerb durch intravenöse Flüssigkeiten und nicht-physiologische Getränke
Intravenöse Therapie kann ORS in klinischen Umgebungen verdrängen, selbst wenn eine orale Rehydration angemessen wäre. Die WHO erklärt, dass ORS eine Schlüsselbehandlung bei durchfallbedingter Dehydration ist, während intravenöse Flüssigkeit schweren Fällen vorbehalten bleibt. Verwirrung im Einzelhandel stellt ein gesondertes Problem dar, wenn als Elektrolytgetränke vermarktete Produkte mit therapeutischen ORS verwechselt werden. Fehlerhafte Kennzeichnung kann es für Betreuungspersonen schwieriger machen, Produkte mit der richtigen Elektrolyt- und Zuckerzusammensetzung zu identifizieren. Institutionelle Käufer sehen sich zudem mit geringen Margen und Finanzierungsunsicherheiten konfrontiert, was die Lieferantenplanung in einkommensschwachen Umgebungen stören kann. Der Markt für pädiatrische Elektrolytlösungen erfordert eine konsistente Kennzeichnung, Qualitätssicherung und Beschaffungstransparenz, um diesen Einschränkungen zu begegnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Orale Rehydrationslösungen haben die breiteste NutzungsbasisOrale Rehydrationslösung machte 2026 einen Anteil von 47,32 % am Markt für pädiatrische Elektrolytlösungen aus. Ihre Position spiegelt ihren Einsatz bei der Behandlung leichter bis mittelschwerer Dehydration und ihre Übereinstimmung mit den WHO-Leitlinien wider. Die UNICEF-Beschaffung stützt das Segment durch Volumenkäufe für Länder mit hoher Krankheitslast. Orale Elektrolyt-Erhaltungslösungen dienen Betreuungspersonen bei der Flüssigkeitserholung nach Erkrankungen, insbesondere in etablierten Einzelhandelsumgebungen. ORS- und Zink-Kombipackungen haben eine spezifische institutionelle Rolle, wo Durchfallbehandlungsprotokolle Zink einschließen.
Elektrolyt-Ersatzlösung für spezifische pädiatrische Erkrankungen wird bis 2032 voraussichtlich mit einer CAGR von 7,62 % wachsen. Dieses Segment richtet sich an Kinder in nephrologischer, onkologischer oder postoperativer Versorgung, bei denen der Elektrolytbedarf von der routinemäßigen Durchfallbehandlung abweichen kann. Sein geringeres Volumen wird durch seine stärkere Konzentration in Krankenhausumgebungen und höherwertige klinische Anwendungen ausgeglichen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Trinkfertige Flüssigkeit führt durch einfache AnwendungTrinkfertige Flüssigkeit repräsentierte 2026 einen Umsatzanteil von 51,65 %. Das Format bietet eine fertig zubereitete Lösung und verringert die Wahrscheinlichkeit, dass eine Betreuungsperson eine falsche Wassermenge verwendet. Dieser Vorteil ist besonders wichtig für Säuglinge und Haushalte mit eingeschränktem Zugang zu sicherem Wasser. Trinkfertige Produkte passen auch in Apothekenregale und eignen sich für komfortzentriertes Einkaufen.
Brausetabletten werden bis 2032 voraussichtlich mit einer CAGR von 7,92 % wachsen. Tabletten bieten eine kompakte Option für Familien, die mit Kindern reisen, sowie für Schul- oder Notfallversorgungskits. Ihr geringes Gewicht unterstützt auch die Logistik, wo gekühlte Flüssigkeiten unpraktisch sind. Andere Formate wie Gele und Konzentrate behalten engere Rollen, die durch klinischen Einsatz und individuelle Präferenzen geprägt sind.
Nach Formulierung:
Niedrigosmolaritäts-ORS bleibt der klinische StandardWHO-Niedrigosmolaritäts-ORS hielt 2026 einen Umsatzanteil von 56,43 %. Die Formulierung ist mit langjährigen Leitlinien im Bereich der öffentlichen Gesundheit und der Beschaffungspraxis verbunden. WHO und UNICEF haben Formeln mit reduzierter Osmolarität bei Käufen im öffentlichen Sektor unterstützt, da sie für die pädiatrische Durchfallbehandlung konzipiert sind.
Zuckerreduzierte/zuckerfreie Formulierungen werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen. Dieses Wachstum spiegelt die Nachfrage von Betreuungspersonen wider, die Zutatenlisten sorgfältig lesen und Produkte mit weniger zugesetztem Zucker suchen. DripDrop führte im Januar 2026 Zero Sugar Plus mit 15 Vitaminen und Nährstoffen und ohne künstliche Süßungsmittel ein. Kenvue trennte 2026 in Indien auch seine therapeutische ORSL-Linie von seiner zuckerreduzierten eRZL-Marke für die tägliche Hydration.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Altersgruppe:
Säuglinge bilden die größte NachfragebasisSäuglinge bis 12 Monate machten 2026 einen Umsatzanteil von 38,72 % aus. Jüngere Kinder haben begrenzte Flüssigkeitsreserven und können bei Durchfall, Erbrechen oder Fieber schnell dehydrieren. Betreuungspersonen und Kliniker priorisieren daher häufig eine rechtzeitige orale Rehydration für diese Gruppe. Für Säuglinge bestimmte Produkte benötigen klare Dosierungsanweisungen und eine zuverlässige Zusammensetzung. Die säuglingsorientierte Nachfrage stützt sowohl Apothekenprodukte als auch Krankenhausversorgung.
Kleinkinder im Alter von 1–3 Jahren werden bis 2032 voraussichtlich mit einer CAGR von 7,39 % wachsen. Das Wachstum spiegelt die zunehmende Aufmerksamkeit der Betreuungspersonen für die Hydration während der Erholung von Infektionen, Hitzeexposition und aktivem Spielen wider. Ältere Kinder tragen ebenfalls zur Nachfrage durch Schule, Reisen und sportbezogene Nutzung bei. Geschmacksrichtungen und tragbare Verpackungen können für diese Altersgruppen wichtig sein, da die Akzeptanz die tatsächliche Nutzung beeinflusst.
Nach Anwendung:
Dehydration durch Durchfall bleibt der HauptanwendungsbereichDehydration durch Durchfall machte 2026 einen Umsatzanteil von 44,93 % aus. Diese Anwendung hat den deutlichsten Bezug zu den Leitlinien für orale Rehydration und zur öffentlichen Beschaffung. Die WHO identifiziert Durchfall als eine Hauptursache für Dehydration und unterstützt ORS als Kernbehandlung. Erbrechen, Gastroenteritis, Fieber und infektionsbedingte Flüssigkeitsverluste erweitern den Einsatz von Elektrolytlösungen. Diese Anwendungen stützen die Nachfrage über Einzelhandel, Krankenhäuser und kommunale Gesundheitsprogramme.
Hitzebedingte Dehydration wird bis 2032 voraussichtlich mit einer CAGR von 8,52 % wachsen. Eine Studie aus Ontario aus dem Jahr 2025 ergab, dass extreme Hitze mit einem Anstieg der pädiatrischen Notaufnahmebesuche wegen Dehydration um 35 % und einem Anstieg der Besuche wegen hitzebedingter Erkrankungen um 211 % verbunden war.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackung:
Einzelportionsflaschen führen die Einzelhandelsnachfrage anEinzelportionsflaschen machten 2026 einen Umsatzanteil von 42,82 % aus. Die Verpackung eignet sich für trinkfertige Flüssigkeiten und bietet Betreuungspersonen ein praktisches, abgemessenes Format. Sie ist besonders verbreitet in apothekengeführten Einzelhandelsmärkten, wo einzelne Flaschen für den sofortigen Gebrauch erworben werden können.
Beutel und Stickpacks werden bis 2032 voraussichtlich mit einer CAGR von 8,23 % wachsen. Ihre geringe Größe und ihr niedriges Transportgewicht machen sie geeignet für öffentliche Programme, humanitäre Vorräte und die Verteilung auf der letzten Meile. FDC Limited erklärte in seinem Jahresbericht 2024–25, dass es aromatisierte ORS-Pulver eingeführt hat, um die Elektral-Hydrationslinie zu erweitern.
Nach Vertriebskanal:
Apotheken bleiben der wichtigste ZugangspunktEinzelhandelsapotheken und Drogerien machten 2026 einen Umsatzanteil von 36,45 % aus. Apotheken geben Betreuungspersonen Zugang zu pädiatrischen Produkten und bieten in vielen Ländern Beratung am Kaufort. Krankenhausapotheken unterstützen den standardisierten klinischen Einsatz und institutionelle Versorgungsverfahren.
Der Online-Einzelhandel wird bis 2032 voraussichtlich mit einer CAGR von 8,41 % wachsen. Digitales Einkaufen kann den Zugang für Familien verbessern, die weit von einer stationären Apotheke entfernt sind. Es gibt Marken auch einen direkten Kanal für Mehrfachpackungen, Abonnements und Aufklärung über die Produktnutzung. Der Kanal erfordert eine sorgfältige Produktpräsentation, damit therapeutische ORS nicht mit Elektrolytgetränken für allgemeine Zwecke verwechselt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt 2026 einen Anteil von 40,21 % am Markt für pädiatrische Elektrolytlösungen. Die Region profitiert von reifen Einzelhandelsapothekennetzwerken, der Vertrautheit der Betreuungspersonen mit Markenprodukten und der Nachfrage nach trinkfertigen Formaten. Die Vereinigten Staaten bleiben zentral für die regionale Nachfrage, da pädiatrische Hydratationsprodukte eine breite Apothekenverteilung und eine starke klinische Anerkennung genießen. Dr. Brown's führte im Mai 2026 eine Clean-Label-Elektrolytlösung in trinkfertigem Format bei Walmart und Walmart.com ein und brachte damit eine neue spezialisierte pädiatrische Marke in die Einzelhandelsregale.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,96 % wachsen. Indien und China tragen aufgrund ihrer Bevölkerungsgröße, der Durchfallbelastung und des wachsenden Versorgungszugangs erhebliches Nachfragepotenzial bei. Im Januar 2025 führte Kenvue ORSL trinkfertiges WHO-ORS in Indien ein. Südostasiatische Länder tragen durch Urbanisierung, Gesundheitsentwicklung und anhaltenden pädiatrischen Durchfallbedarf zur Nachfrage bei. Der Bedarf an kostengünstigen Beuteln neben Premium-Trinkfertigprodukten prägt auch die Marktgröße für pädiatrische Elektrolytlösungen im asiatisch-pazifischen Raum.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über eine ausgereifte Apotheken- und Krankenhauskanal-Struktur, in der Betreuungspersonen häufig nach kindergerechten Geschmacksrichtungen und Produkten mit begrenzten künstlichen Zusatzstoffen suchen. Der Nahe Osten und Afrika kombinieren Premium-Nachfrage in den Märkten des Golfkooperationsrats mit öffentlicher Beutelbeschaffung in Subsahara-Afrika. UNICEF-Versorgungsprogramme sind im letztgenannten Umfeld besonders wichtig, da sie den Zugang dort unterstützen, wo die Kaufkraft im Einzelhandel begrenzt ist. Südamerika hat institutionelle und Einzelhandelsnachfrage, wobei kommunale Gesundheitskanäle das Wissen über die häusliche Behandlung unterstützen können. Qualitäts- und Kennzeichnungsanforderungen bleiben in diesen Märkten wichtig, da pädiatrische Produkte das Vertrauen der Betreuungspersonen erfordern.
Wettbewerbslandschaft
Marktkonzentration
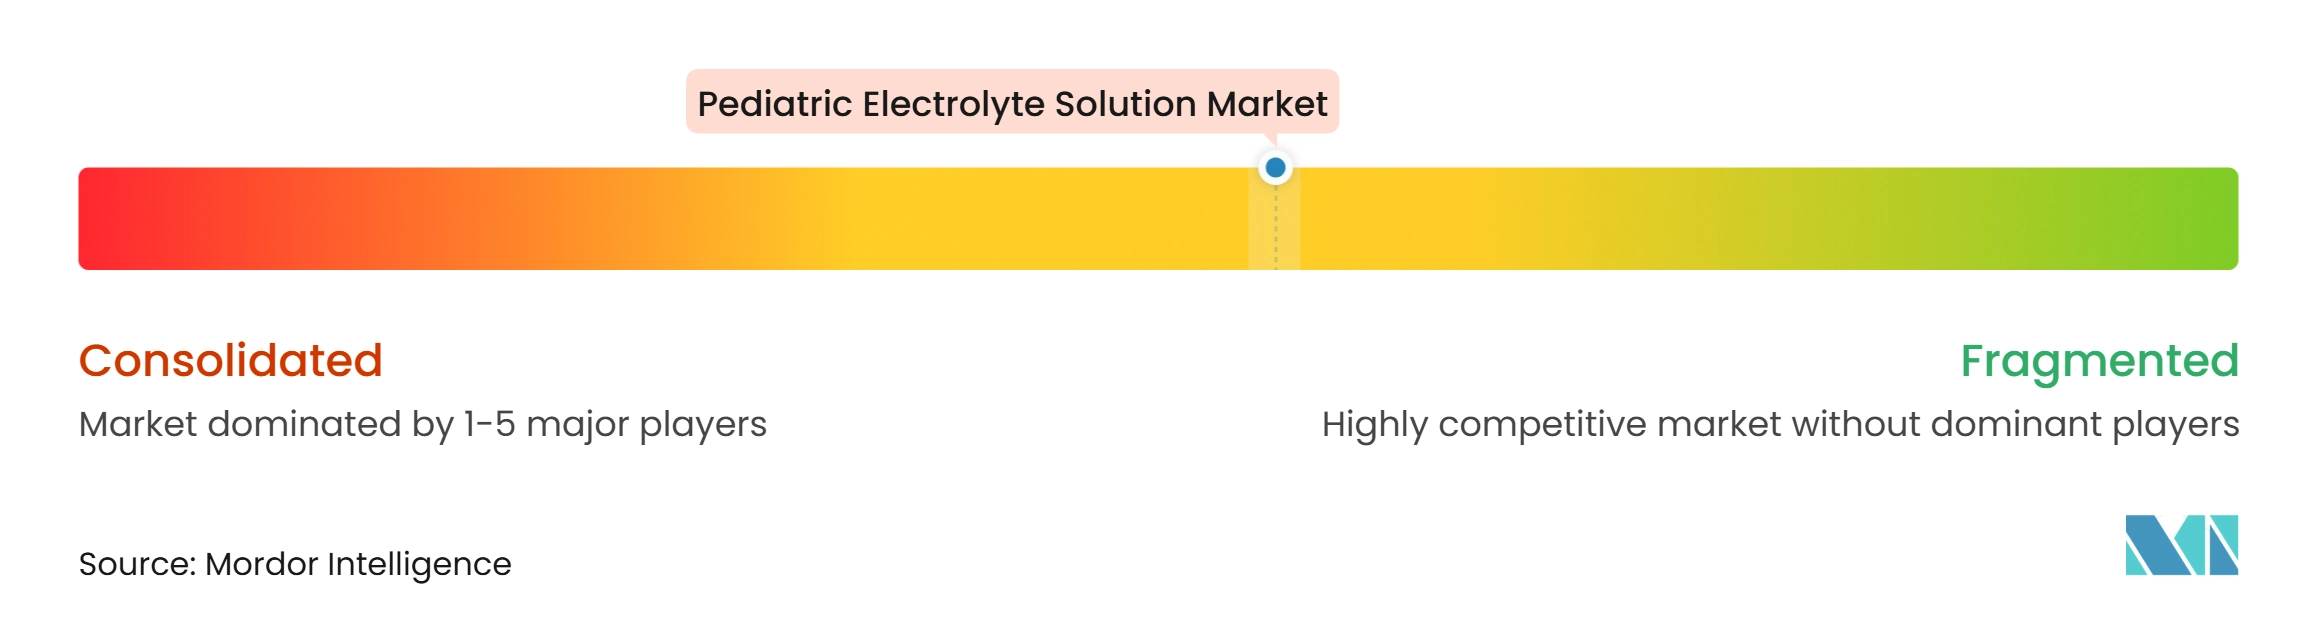
Der Markt für pädiatrische Elektrolytlösungen weist in seinen größten Markeneinzelhandelsregionen eine moderate Konzentration auf. Abbott Laboratories, Kenvue und FDC Limited haben durch etablierte pädiatrische oder orale Rehydrationsmarken erkennbare Positionen. Abbotts Pedialyte ist eine bedeutende Präsenz in der pädiatrischen Hydration in Nordamerika, während FDCs Electral eine langjährige Rolle in Indien hat. Viele lokale Lieferanten nehmen an der institutionellen Beschaffung in Afrika und Südostasien teil. Otsuka Pharmaceutical Factory hat in Japan durch seine OS-1-Linie und zugelassene Produkte für medizinische Ernährung eine besondere Rolle.
Institutioneller Wettbewerb unterscheidet sich vom Einzelhandelswettbewerb. Öffentliche Käufer legen Wert auf Qualitätssysteme, Ausschreibungsleistung, Versorgungszuverlässigkeit und die Einhaltung anerkannter Formulierungen. Die ORS-Beschaffungsarbeit von UNICEF veranschaulicht die Bedeutung einer konsistenten Versorgungskapazität für die Bedienung von Ländern mit hoher Krankheitslast. Kleinere Marken können durch enge Produktpositionen konkurrieren, etwa durch Clean-Label-Produkte oder Spezialformate, haben jedoch möglicherweise weniger Reichweite bei Ausschreibungen mit hohem Volumen. Die Branche für pädiatrische Elektrolytlösungen ist daher zwischen breiter öffentlicher Massenversorgung und differenzierten Konsumeinzelhändlerprodukten aufgeteilt.
Marktführer in der Branche für pädiatrische Elektrolytlösungen
-
Abbott Laboratories
-
FDC Limited
-
Otsuka Pharmaceutical Factory, Inc.
-
Reckitt Benckiser Group plc
-
Kenvue Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pädiatrische Elektrolytlösungen Unternehmen in diesem Bericht
- Abbott Laboratories
- AdvaCare
- Bayer
- Cera Products, Inc.
- DripDrop Hydration Inc.
- FDC Limited
- Halewood Laboratories Pvt. Ltd.
- Hydration Pharmaceuticals Trust
- Kenvue Inc.
- KinderFarms, LLC
- Monico S.p.A.
- Nutriset SAS
- Otsuka Pharmaceutical Factory, Inc.
- Pfizer
- Pharmascience
- PiSA Pharmaceutical, S.A. de C.V.
- Prestige Consumer Healthcare
- Reckitt Benckiser Group
- Sanofi
- Shanghai Trifecta Pharma Co., Ltd.
- SOS Hydration
- Suero Oral Inc.
- The Hain Celestial Group, Inc.
Neueste Industrielle Entwicklungen in Markt für pädiatrische Elektrolytlösungen
- Mai 2026: Dr. Brown's, Hersteller der in den Vereinigten Staaten von Kinderärzten empfohlenen Babyflasche, führte seine Elektrolytlösung ein – eine trinkfertige Clean-Label-Formel mit Kokoswasser, Meersalz, zugesetztem Zink und vier wichtigen Elektrolyten in Wassermelonen- und Orangengeschmack, exklusiv bei Walmart und Walmart.com.
- Januar 2026: Kenvue startete in Indien eine Zwei-Marken-Hydrationsstrategie und teilte sein Portfolio zwischen ORSL, einem WHO-Formel-ORS zur Behandlung von Dehydration durch Durchfall, erhältlich in trinkfertigen und Pulverformaten, und eRZL, einem neu formulierten Alltags-Elektrolytgetränk mit 8-mal weniger Zucker und zugesetztem Vitamin C, auf.
Berichtsumfang des globalen Marktes für pädiatrische Elektrolytlösungen
Der Marktbericht für pädiatrische Elektrolytlösungen segmentiert den Markt nach Produkttyp, einschließlich oraler Rehydrationslösungen (ORS), oraler Elektrolyt-Erhaltungslösungen, Elektrolyt-Ersatzlösungen für spezifische pädiatrische Erkrankungen, ORS- und Zink-Kombipackungen sowie anderer Produkttypen. Er kategorisiert den Markt auch nach Form und umfasst trinkfertige Flüssigkeiten, Pulver zur Rekonstitution, Brausetabletten und andere Formen. Darüber hinaus wird der Markt nach Formulierung segmentiert, bestehend aus WHO-Niedrigosmolaritäts-ORS, zinkangereicherten Formulierungen, reisbasierten Formulierungen, zuckerreduzierten/zuckerfreien Formulierungen und anderen Formulierungen. Nach Altersgruppe wird der Markt in Säuglinge (bis 12 Monate), Kleinkinder (1–3 Jahre), Kinder (4–12 Jahre) und andere unterteilt.
Der Bericht segmentiert den Markt weiter nach Anwendung, einschließlich Dehydration durch Durchfall, Erbrechen und Gastroenteritis, fieber- und infektionsbedingtem Flüssigkeitsverlust, hitzebedingter Dehydration und anderen Anwendungen. Auf Basis der Verpackung wird der Markt in Einzelportionsflaschen, Mehrportionsflaschen, Beutel und Stickpacks sowie andere kategorisiert. Zusätzlich wird der Markt nach Vertriebskanal segmentiert, einschließlich Krankenhausapotheken, Einzelhandelsapotheken und Drogerien, Supermärkten und Verbrauchermärkten, Online-Einzelhandel, staatlicher und institutioneller Beschaffung sowie anderen. Geografisch wird der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten & Afrika und Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzte Marktgröße und Trends in den wichtigsten Ländern dieser Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wert (USD) angegeben.
Segmentierungsübersicht
| Orale Rehydrationslösung |
| Orale Elektrolyt-Erhaltungslösung |
| Elektrolyt-Ersatzlösung für spezifische pädiatrische Erkrankungen |
| ORS- und Zink-Kombipackung |
| Andere Produkttypen |
| Trinkfertige Flüssigkeit |
| Pulver zur Rekonstitution |
| Brausetablette |
| Andere Formen |
| WHO-Niedrigosmolaritäts-ORS |
| Zinkangereicherte Formulierung |
| Reisbasierte Formulierung |
| Zuckerreduzierte/zuckerfreie Formulierung |
| Andere |
| Säuglinge (bis 12 Monate) |
| Kleinkinder (1–3 Jahre) |
| Kinder (4–12 Jahre) |
| Andere |
| Dehydration durch Durchfall |
| Erbrechen und Gastroenteritis |
| Fieber- und infektionsbedingter Flüssigkeitsverlust |
| Hitzebedingte Dehydration |
| Andere |
| Einzelportionsflaschen |
| Mehrportionsflaschen |
| Beutel und Stickpacks |
| Andere |
| Krankenhausapotheken |
| Einzelhandelsapotheken und Drogerien |
| Supermärkte und Verbrauchermärkte |
| Online-Einzelhandel |
| Staatliche und institutionelle Beschaffung |
| Andere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Orale Rehydrationslösung | |
| Orale Elektrolyt-Erhaltungslösung | ||
| Elektrolyt-Ersatzlösung für spezifische pädiatrische Erkrankungen | ||
| ORS- und Zink-Kombipackung | ||
| Andere Produkttypen | ||
| Nach Form | Trinkfertige Flüssigkeit | |
| Pulver zur Rekonstitution | ||
| Brausetablette | ||
| Andere Formen | ||
| Nach Formulierung | WHO-Niedrigosmolaritäts-ORS | |
| Zinkangereicherte Formulierung | ||
| Reisbasierte Formulierung | ||
| Zuckerreduzierte/zuckerfreie Formulierung | ||
| Andere | ||
| Nach Altersgruppe | Säuglinge (bis 12 Monate) | |
| Kleinkinder (1–3 Jahre) | ||
| Kinder (4–12 Jahre) | ||
| Andere | ||
| Nach Anwendung | Dehydration durch Durchfall | |
| Erbrechen und Gastroenteritis | ||
| Fieber- und infektionsbedingter Flüssigkeitsverlust | ||
| Hitzebedingte Dehydration | ||
| Andere | ||
| Nach Verpackung | Einzelportionsflaschen | |
| Mehrportionsflaschen | ||
| Beutel und Stickpacks | ||
| Andere | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken und Drogerien | ||
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandel | ||
| Staatliche und institutionelle Beschaffung | ||
| Andere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für pädiatrische Elektrolytlösungen bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 2,16 Milliarden USD erreicht und dabei von 2027 bis 2032 mit einer CAGR von 6,95 % wächst. Der Markt für pädiatrische Elektrolytlösungen wird weiterhin durch Behandlungsbedarf, öffentliche Beschaffung und Einzelhandelsnachfrage nach praktischen pädiatrischen Hydratationsformaten gestützt.
Welcher Produkttyp für pädiatrische Elektrolytlösungen hat den größten Marktanteil?
Orale Rehydrationslösung ist der führende Produkttyp mit einem Umsatzanteil von 47,32 % im Jahr 2026. Ihre etablierte Position spiegelt ihre Rolle bei der Behandlung von Dehydration und ihren Einsatz in öffentlichen Gesundheitsbehandlungsprogrammen wider.
Warum sind trinkfertige pädiatrische Hydratationsprodukte beliebt?
Trinkfertige Flüssigkeiten führten die Formen mit einem Umsatzanteil von 51,65 % im Jahr 2026 an, da sie praktisch sind und Fehler beim Mischen von Pulvern vermeiden. Sie sind besonders nützlich, wenn eine Betreuungsperson ein fertig zubereitetes Produkt benötigt und eine genaue Rekonstitution schwierig sein könnte.
Welcher Anwendungsfall wächst am schnellsten bei pädiatrischen Elektrolytprodukten?
Hitzebedingte Dehydration ist die am schnellsten wachsende Anwendung mit einer CAGR von 8,52 % bis 2032. Extreme Hitze wurde mit mehr pädiatrischen Dehydrationsfällen und hitzebedingten Notaufnahmebesuchen in Verbindung gebracht, was den Einsatzbereich für pädiatrische Hydratationsprodukte erweitert.
Welche Region wächst am schnellsten bei pädiatrischen Elektrolytlösungen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,96 % wachsen, gestützt durch hohen Behandlungsbedarf und wachsende Zugangskanäle.
Wo kaufen Betreuungspersonen am häufigsten pädiatrische Elektrolytlösungen?
Einzelhandelsapotheken und Drogerien führten den Vertrieb mit einem Umsatzanteil von 36,45 % im Jahr 2026 an, während der Online-Einzelhandel am schnellsten wächst. Apotheken bleiben wichtig, da sie Produktzugang mit praktischer Beratung verbinden, während Online-Händler die Verfügbarkeit für Familien weit entfernt von stationären Geschäften verbessern können.