
Taille et Part du Marché des Solutions Électrolytiques Pédiatriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.54 Milliards de dollars |
| Taille du Marché (2032) | 2.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Solutions Électrolytiques Pédiatriques par Mordor Intelligence
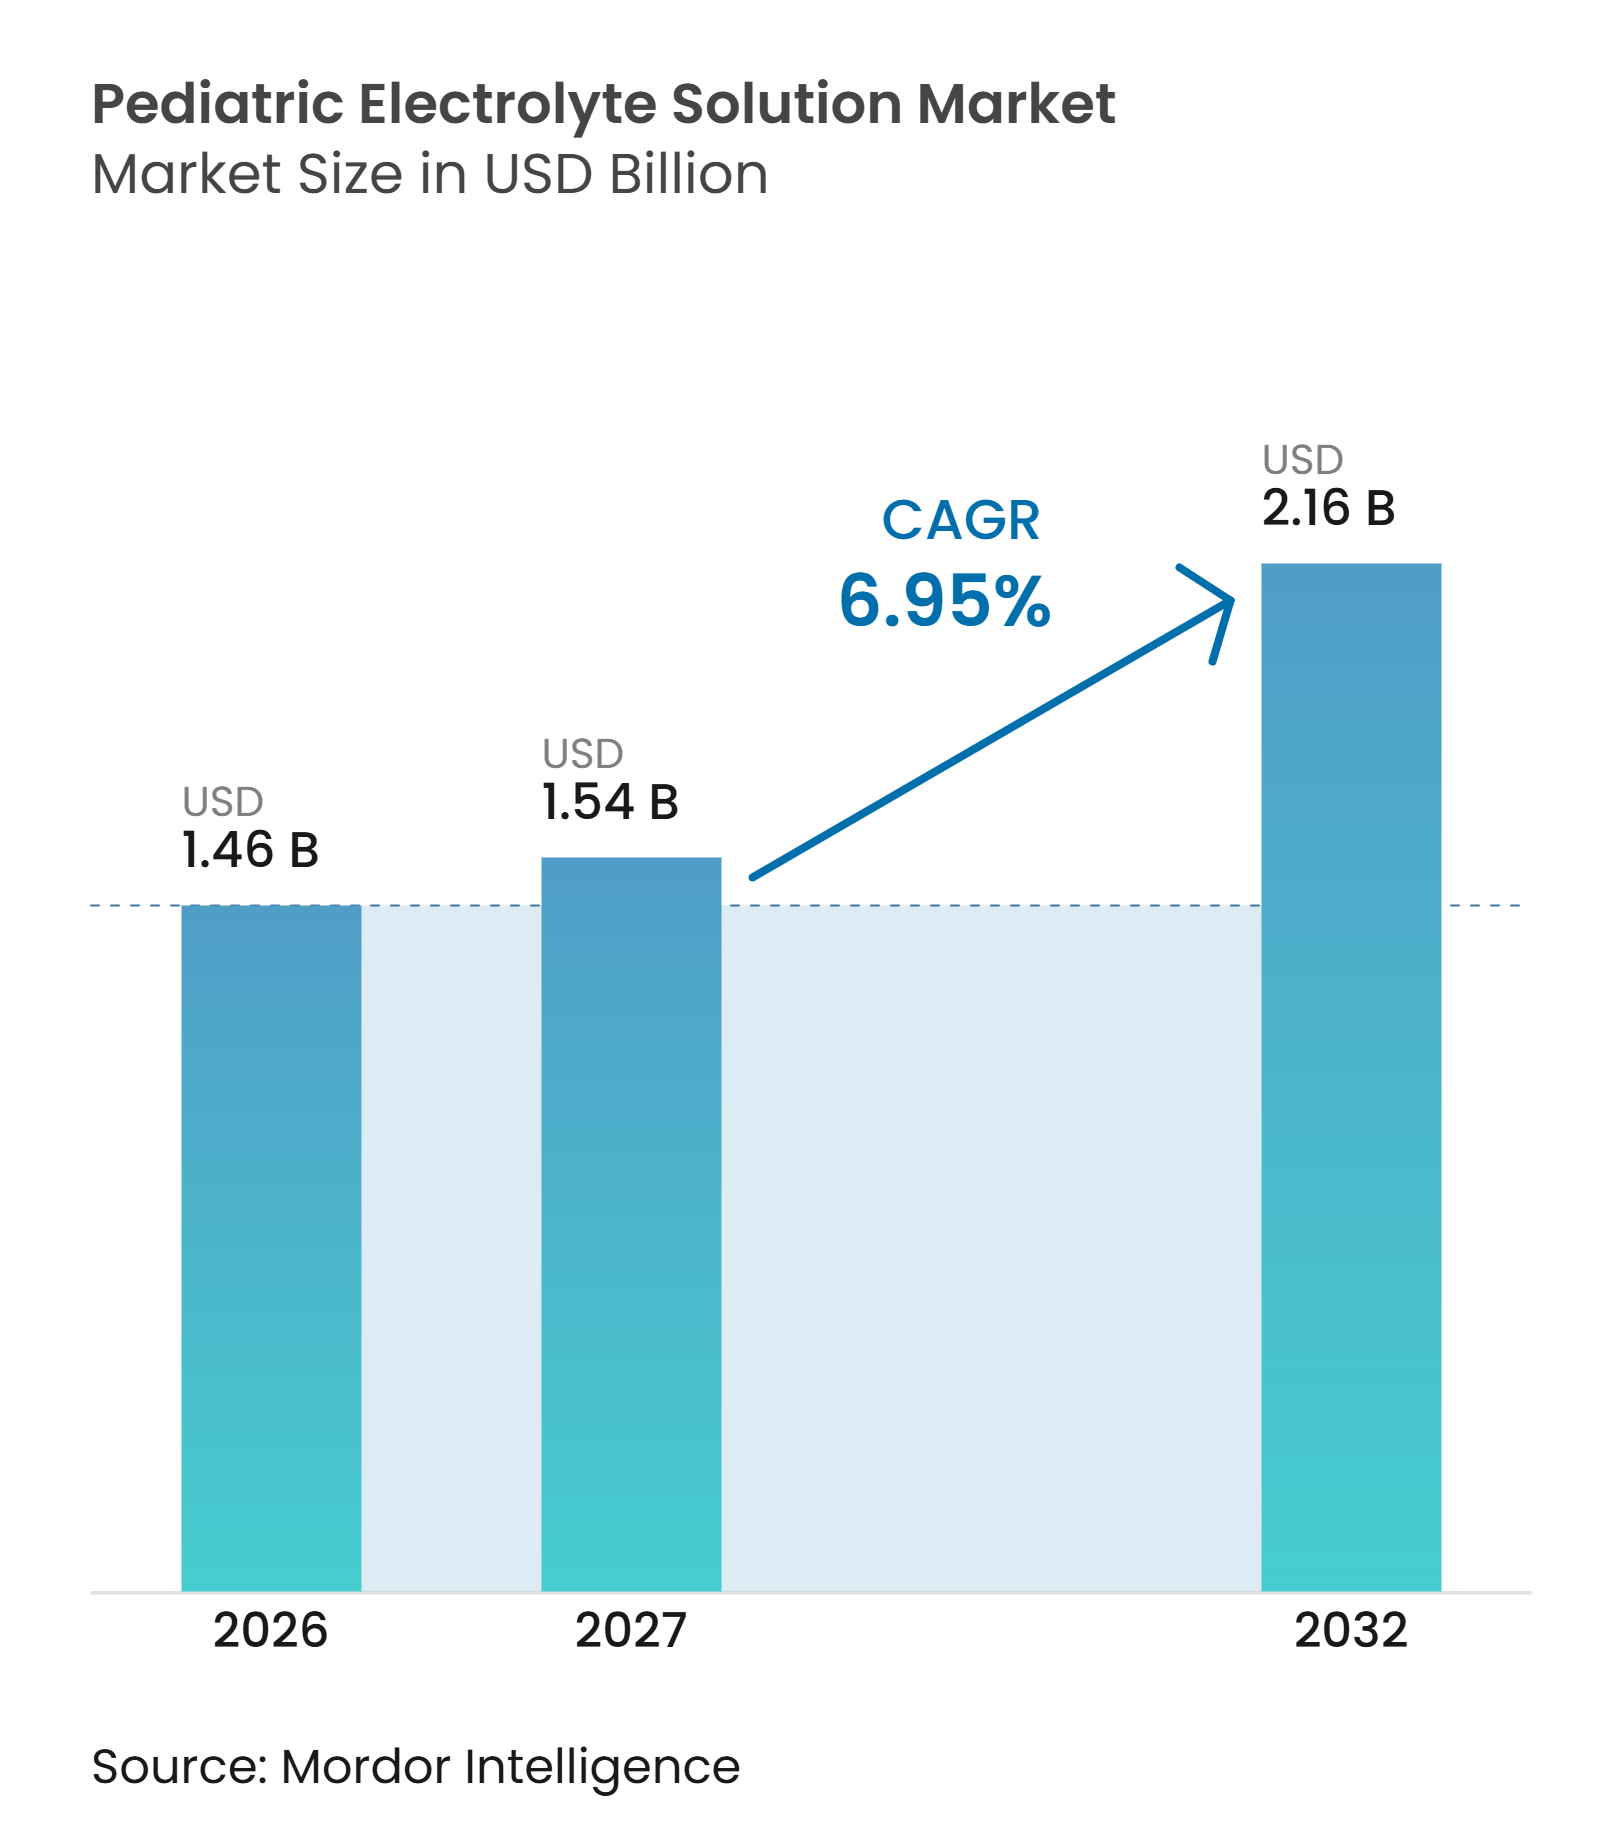
La taille du Marché des Solutions Électrolytiques Pédiatriques devrait s'étendre de 1,46 milliard USD en 2026 et 1,54 milliard USD en 2027 à 2,16 milliards USD d'ici 2032, enregistrant un CAGR de 6,95 % entre 2027 et 2032.
La thérapie de réhydratation orale reste au cœur de la demande car l'Organisation Mondiale de la Santé l'identifie comme le traitement principal de la déshydratation causée par la diarrhée, une affection qui continue de toucher les enfants dans le monde entier. Le marché des solutions électrolytiques pédiatriques est soutenu par les achats publics de sels de réhydratation orale à faible osmolarité et par la demande au détail de produits pratiques. Les produits prêts-à-boire, les options à faible teneur en sucre et les saveurs adaptées aux enfants élargissent le choix offert aux soignants. La croissance est la plus forte là où les programmes de prévention et de traitement de la diarrhée se développent parallèlement à l'accès aux pharmacies et au commerce de détail numérique. La concurrence s'oriente vers des produits qui distinguent l'usage thérapeutique de l'hydratation quotidienne, tandis que les fournisseurs doivent également disposer de systèmes de qualité fiables pour servir les acheteurs institutionnels.
Points Clés du Rapport
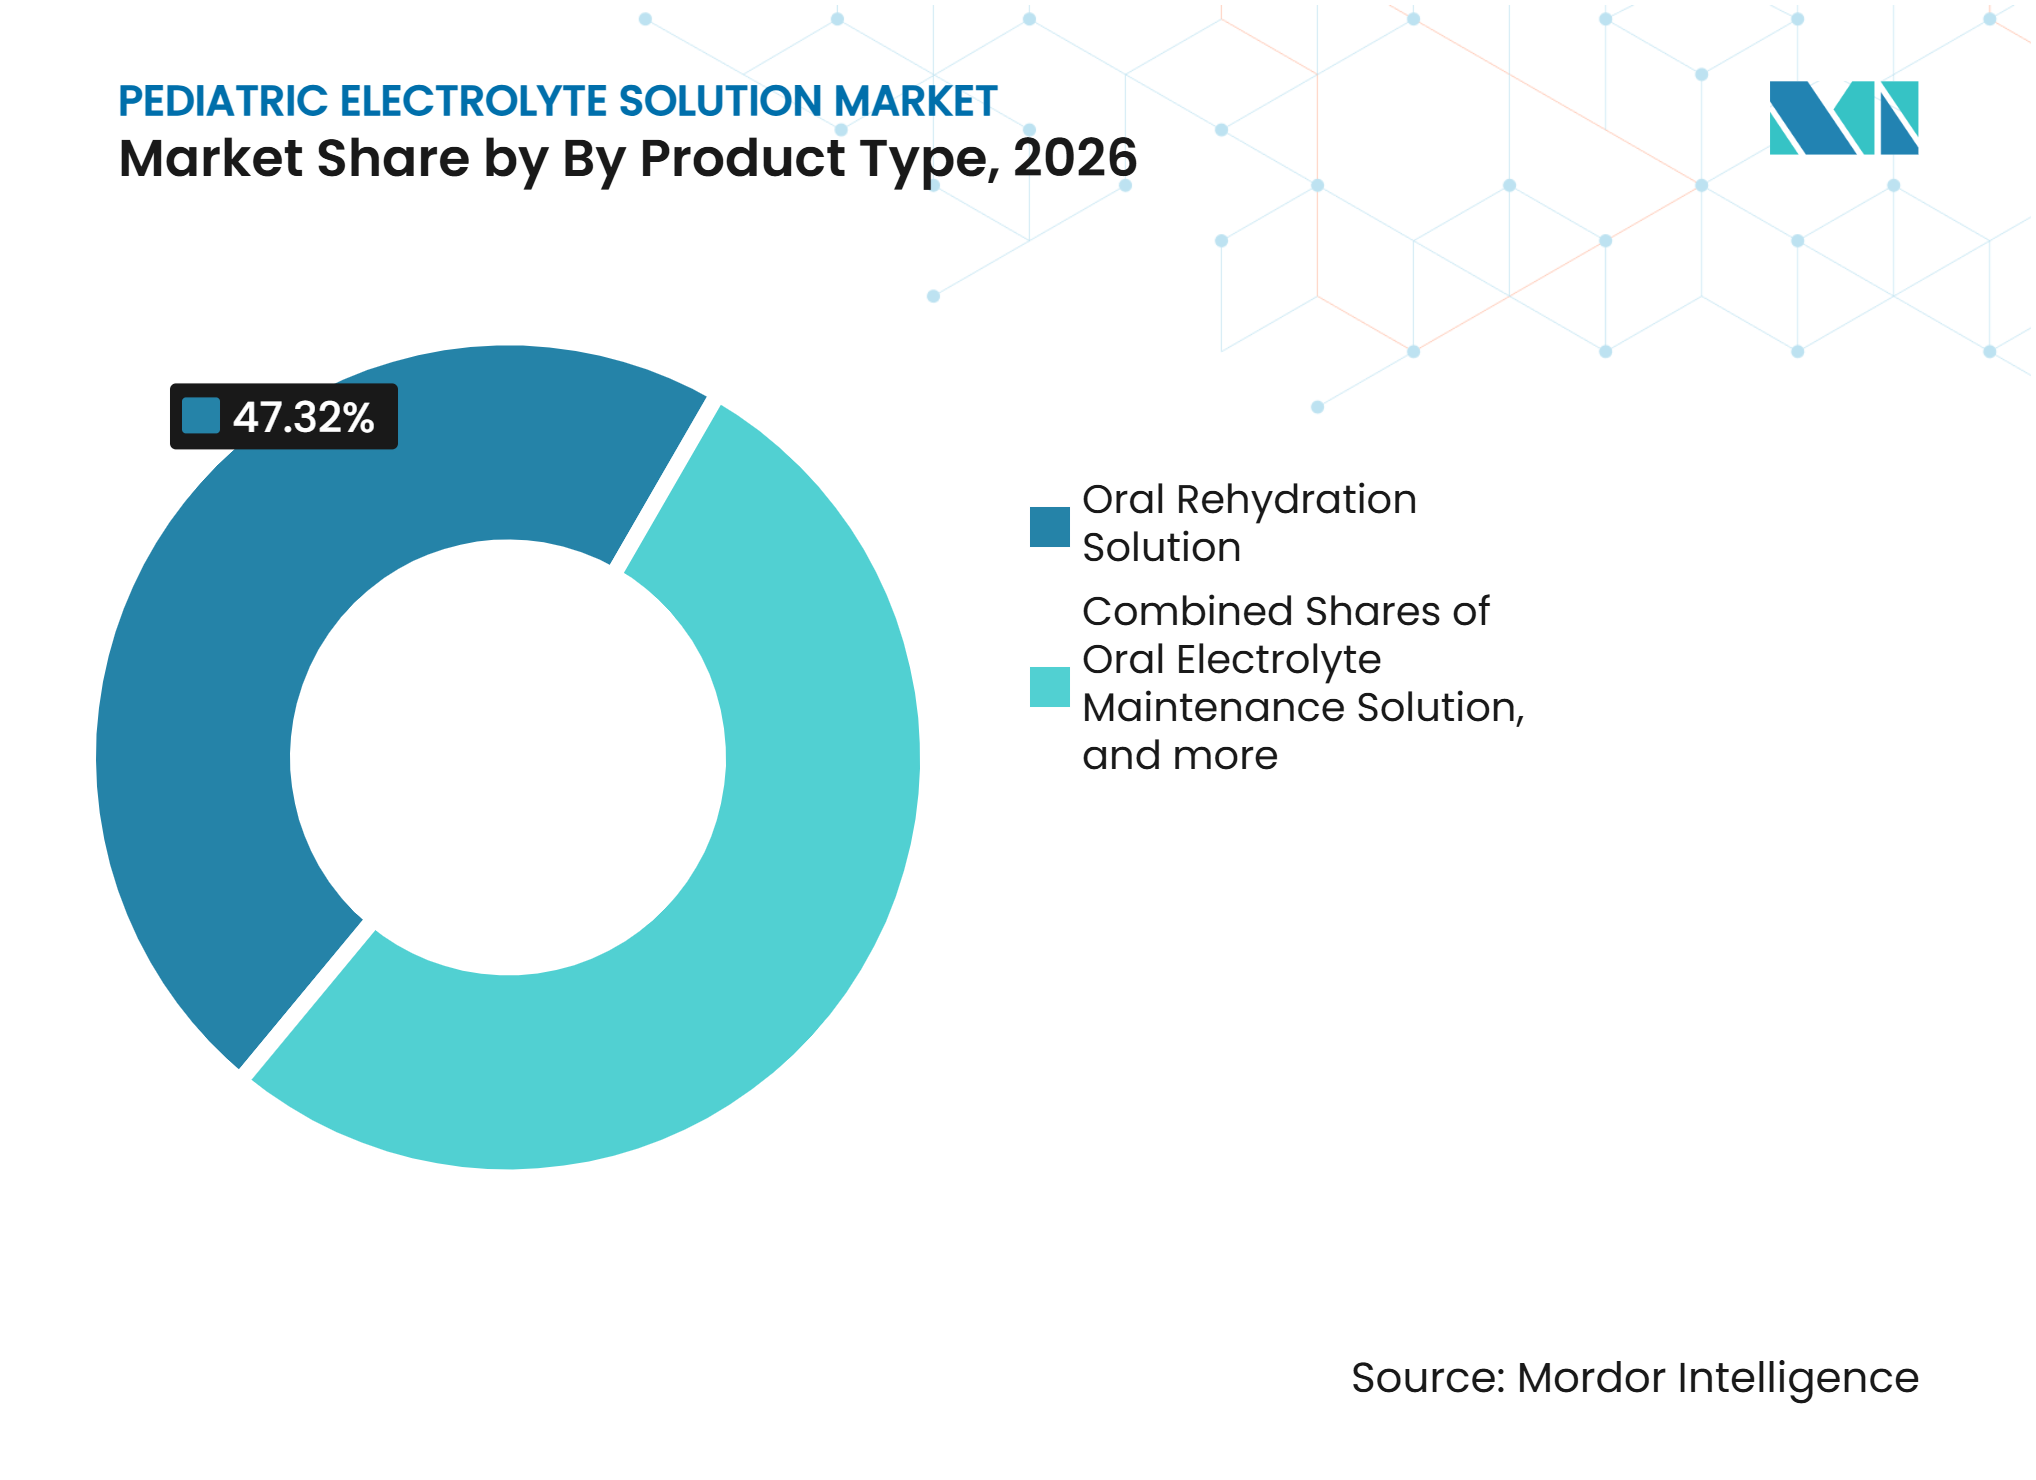
- Par type de produit, la Solution de Réhydratation Orale a détenu une part de revenus de 47,32 % en 2026, tandis que la Solution de Remplacement Électrolytique pour Conditions Pédiatriques Spécifiques devrait se développer à un CAGR de 7,62 % jusqu'en 2032.
- Par forme, le Liquide Prêt-à-Boire a détenu une part de revenus de 51,65 % en 2026, tandis que le Comprimé Effervescent devrait se développer à un CAGR de 7,92 % jusqu'en 2032.
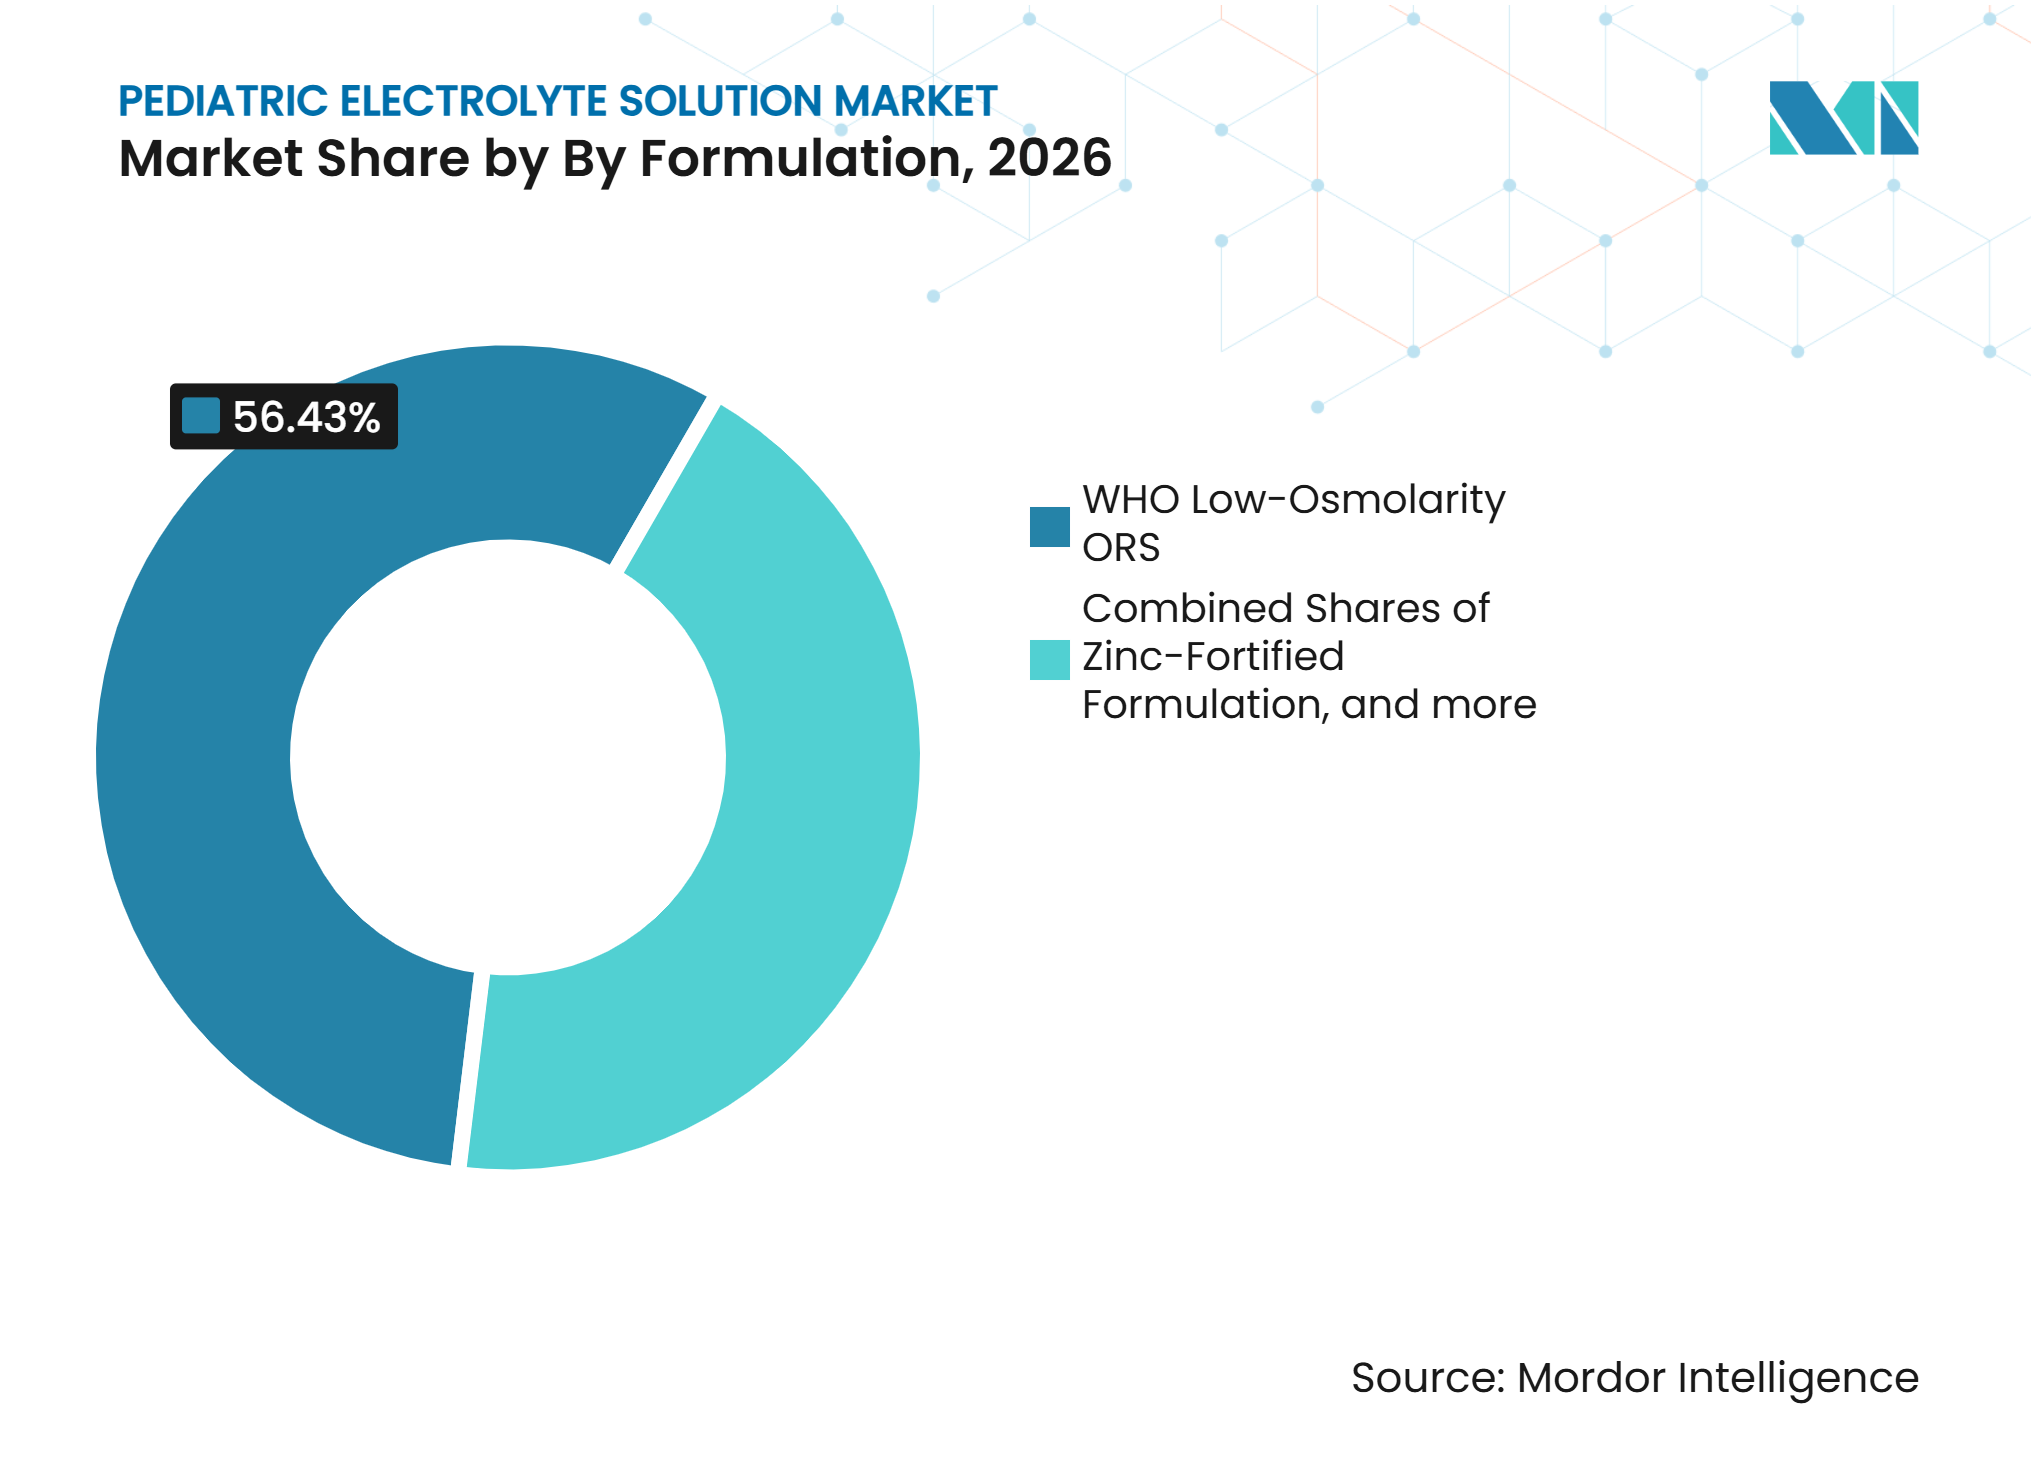
- Par formulation, le SRO à Faible Osmolarité de l'OMS a détenu une part de revenus de 56,43 % en 2026, tandis que la Formulation à Teneur Réduite en Sucre/Sans Sucre devrait se développer à un CAGR de 7,45 % jusqu'en 2032.
- Par groupe d'âge, les Nourrissons jusqu'à 12 mois ont détenu une part de revenus de 38,72 % en 2026, tandis que les Tout-petits âgés de 1 à 3 ans devraient se développer à un CAGR de 7,39 % jusqu'en 2032.
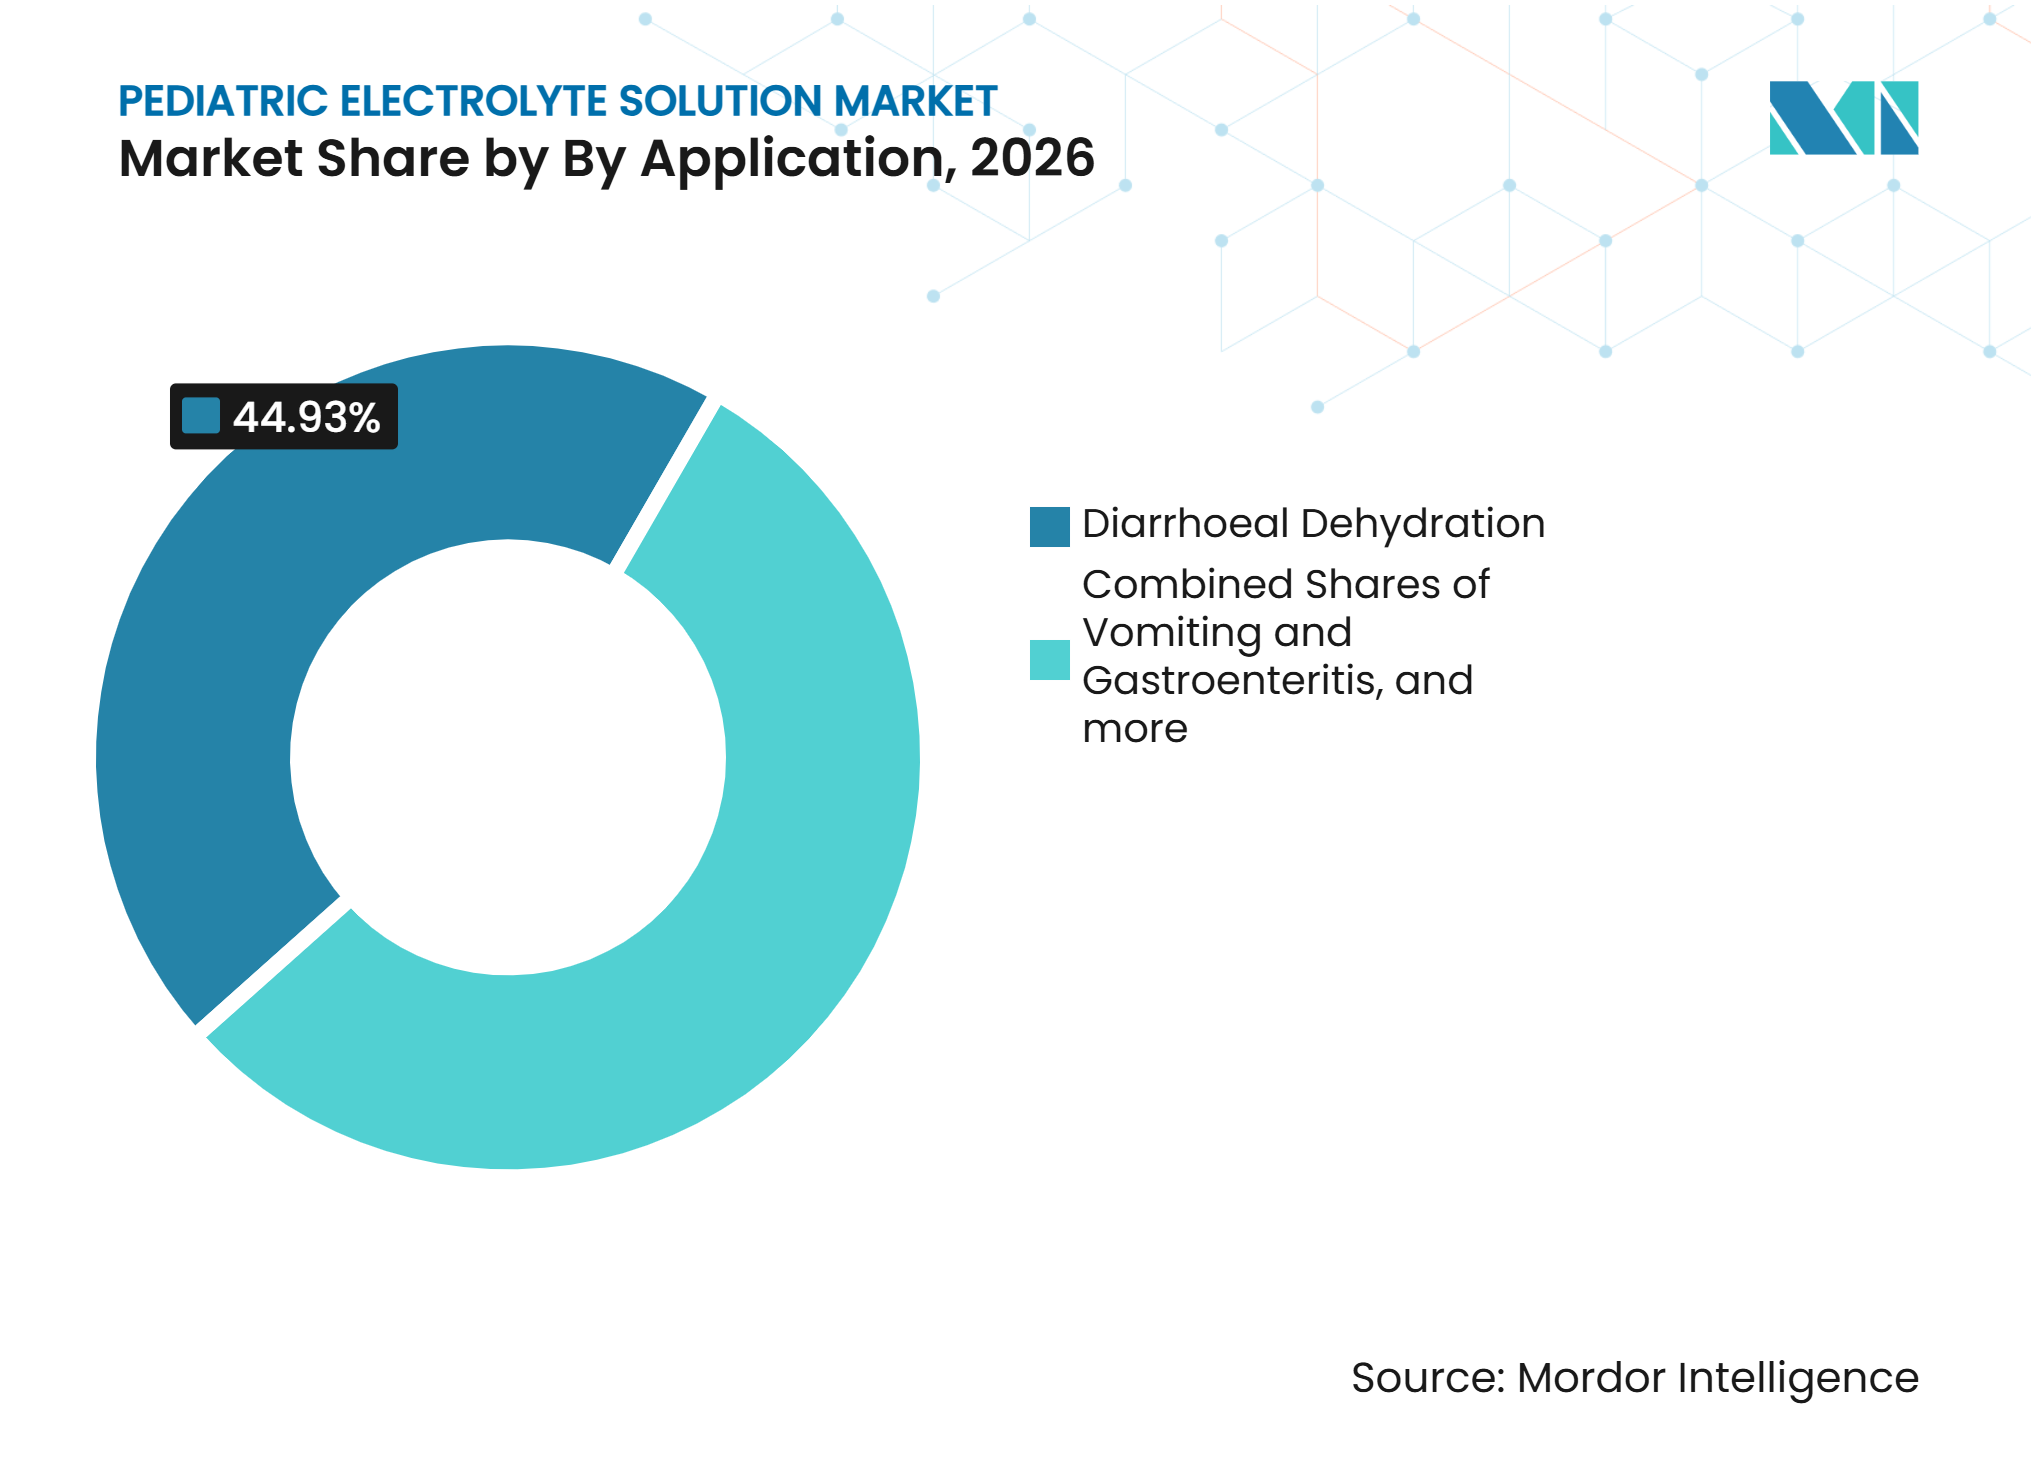
- Par application, la Déshydratation Diarrhéique a détenu une part de revenus de 44,93 % en 2026, tandis que la Déshydratation Liée à la Chaleur devrait se développer à un CAGR de 8,52 % jusqu'en 2032.
- Par emballage, les Bouteilles à Portion Individuelle ont détenu une part de revenus de 42,82 % en 2026, tandis que les Sachets et Sticks Doseurs devraient se développer à un CAGR de 8,23 % jusqu'en 2032.
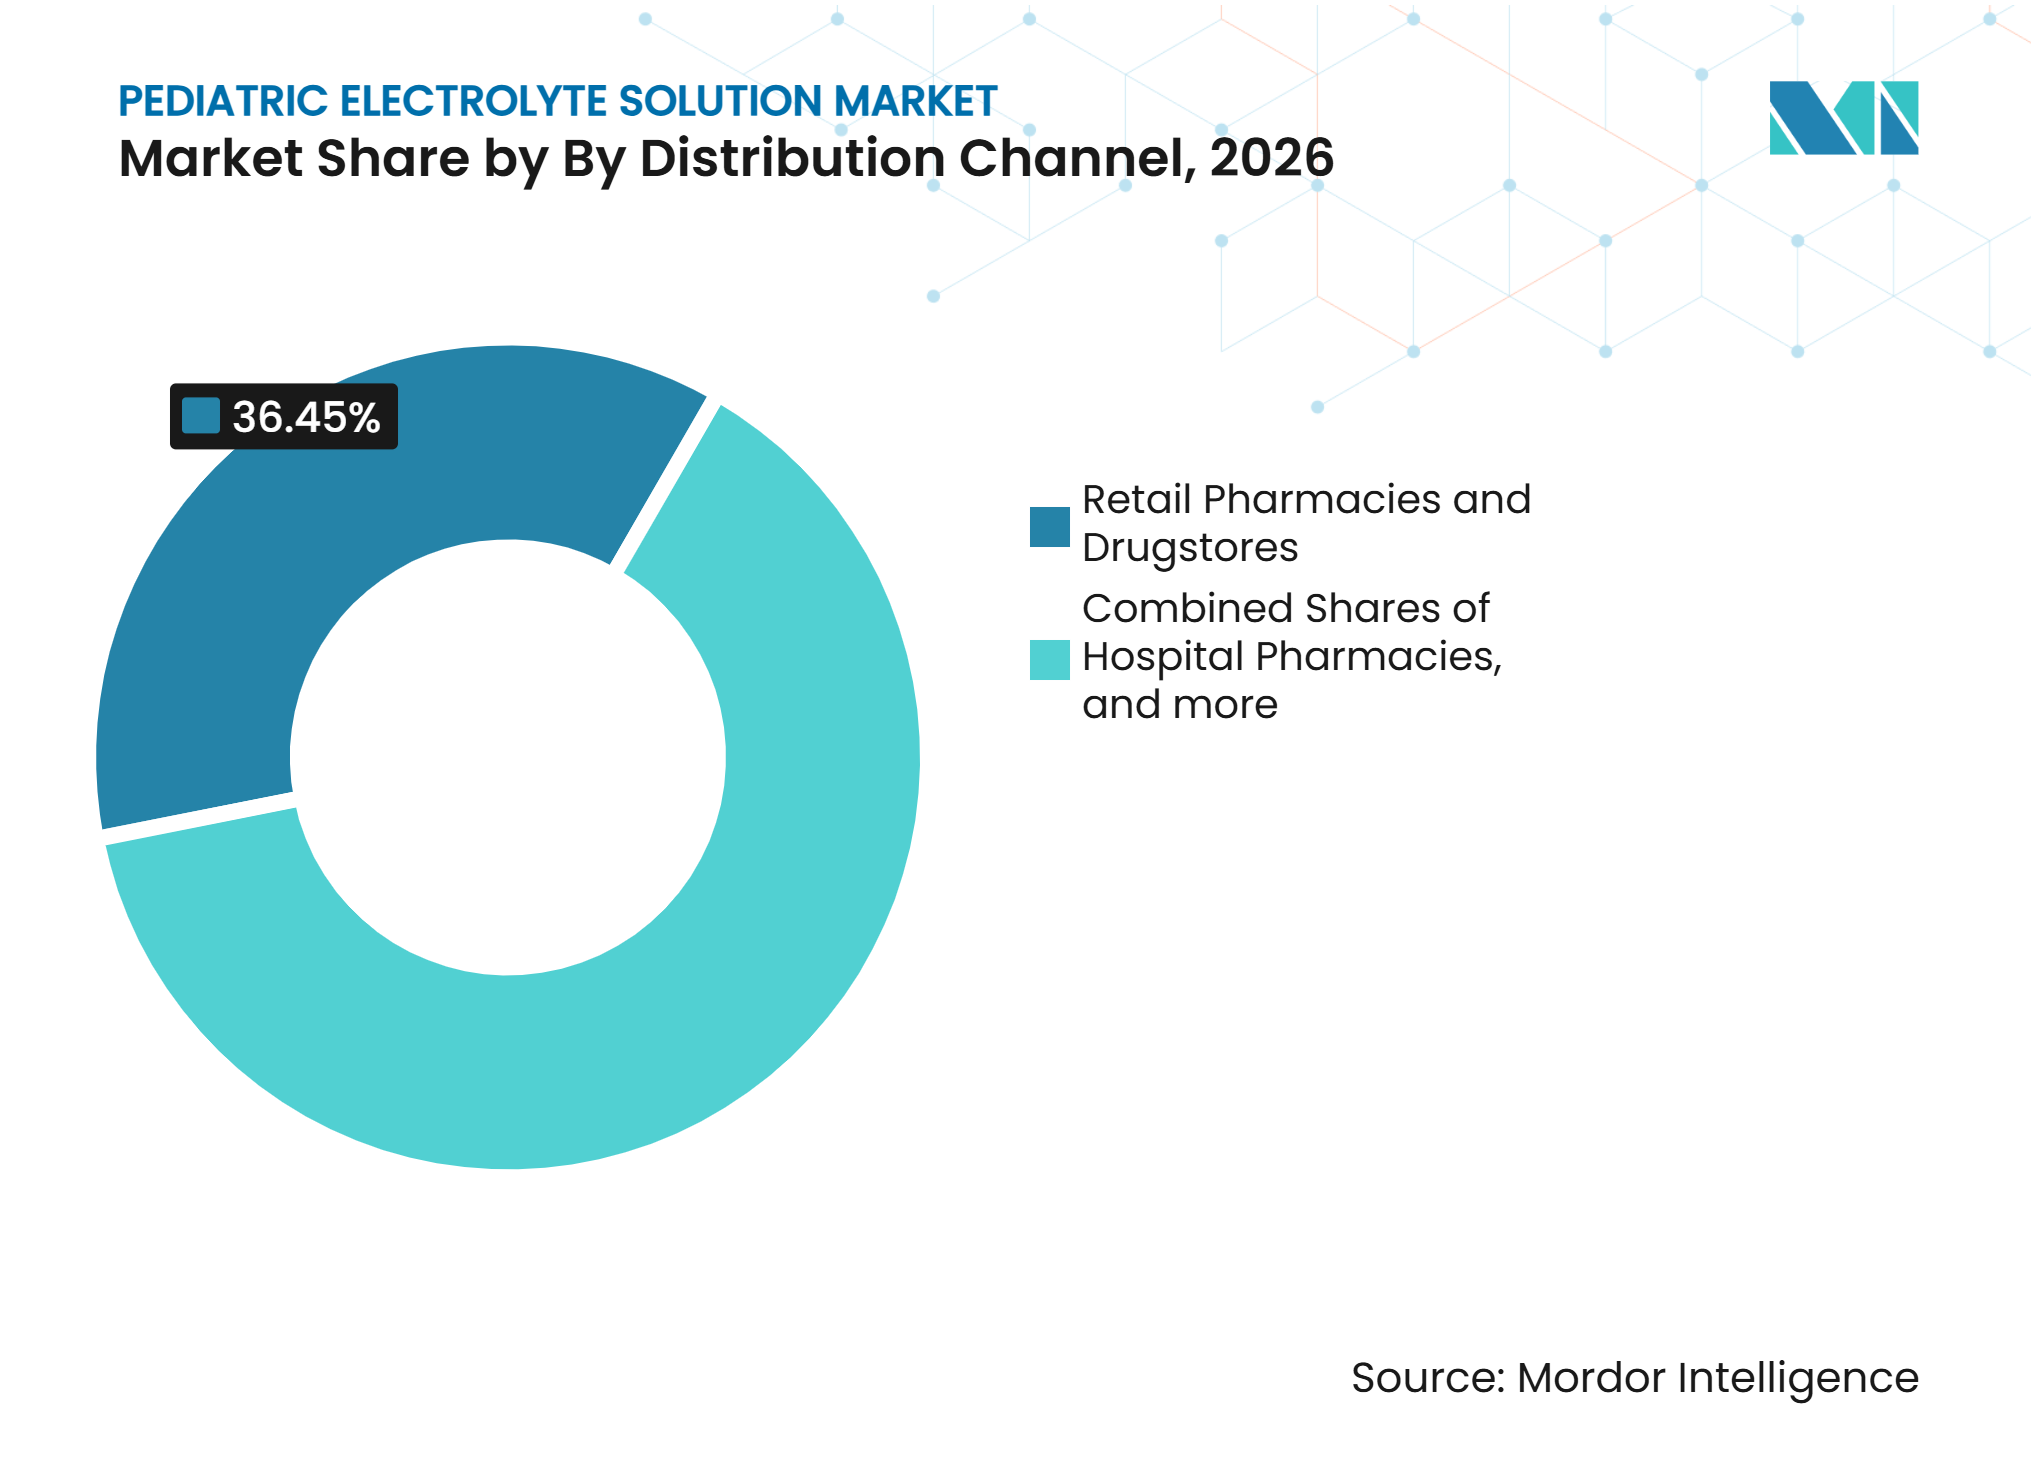
- Par canal de distribution, les Pharmacies de Détail et Drogueries ont détenu une part de revenus de 36,45 % en 2026, tandis que le Commerce en Ligne devrait se développer à un CAGR de 8,41 % jusqu'en 2032.
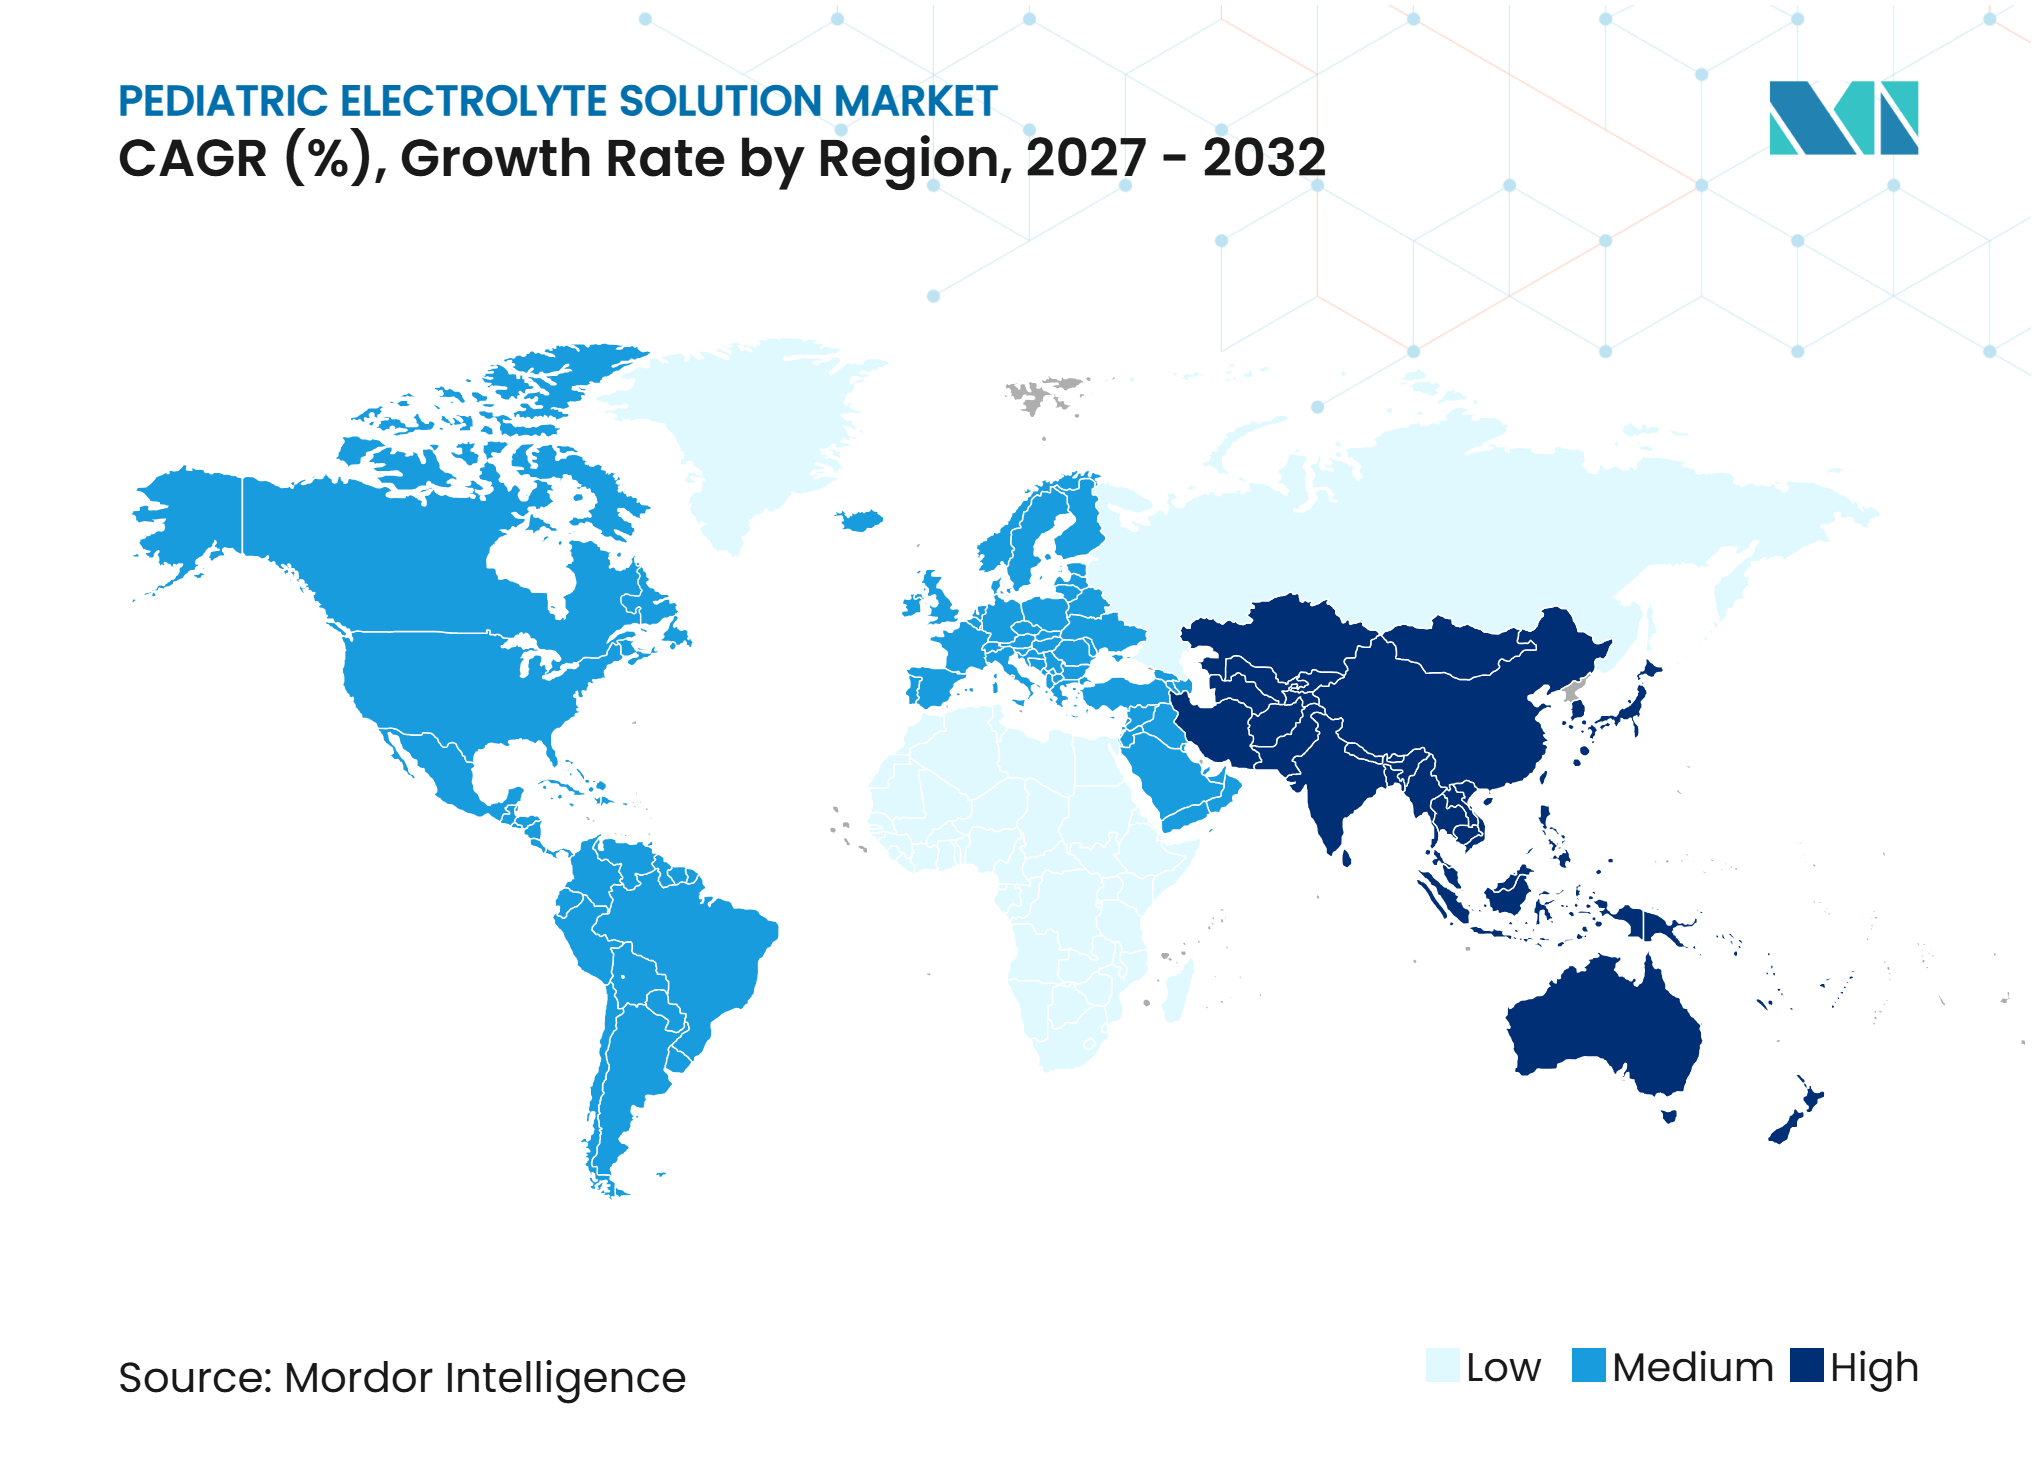
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 40,21 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation du Fardeau des Maladies Diarrhéiques Pédiatriques et de la Déshydratation | +2.00% | Mondial, le plus aigu en Afrique subsaharienne et en Asie du Sud | Long terme (≥ 4 ans) |
| Expansion de la Thérapie de Réhydratation Orale Alignée sur l'OMS | +1.50% | Mondial, avec un accent politique en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Croissance de la Sensibilisation des Soignants et des Soins Pédiatriques à Domicile | +1.00% | Amérique du Nord, Europe et centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Formats Prêts-à-Boire et Adaptés aux Enfants | +0.80% | Amérique du Nord, Europe et marchés premium d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Fabrication Locale et Approvisionnement Institutionnel dans les Pays à Fort Fardeau | +0.80% | Moyen-Orient et Afrique, Asie du Sud et Afrique subsaharienne | Long terme (≥ 4 ans) |
| Demande de Formulations à Faible Teneur en Sucre, à Étiquette Claire et au Meilleur Goût | +0.70% | Amérique du Nord, Europe et Asie-Pacifique à revenus élevés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation du Fardeau des Maladies Diarrhéiques Pédiatriques et de la Déshydratation
La maladie diarrhéique reste une préoccupation importante de santé pédiatrique malgré les progrès réalisés en matière d'eau, d'assainissement et d'hygiène. La mortalité diarrhéique chez les enfants de moins de 5 ans reste bien plus élevée en Afrique subsaharienne que dans les régions à revenus élevés.[1] Le marché des solutions électrolytiques pédiatriques dispose donc d'une base de besoins durable dans les pays confrontés à un accès insuffisant à l'eau potable, à la surpopulation des ménages et à la malnutrition infantile. Ce schéma favorise les produits pouvant être distribués par le biais de programmes publics ainsi que par les circuits de vente au détail ordinaires.
Expansion de la Thérapie de Réhydratation Orale Alignée sur l'OMS
Le SRO à faible osmolarité aligné sur l'OMS offre aux acheteurs publics et aux cliniciens une norme de traitement commune. L'UNICEF a fourni 29,2 millions de sachets de SRO à 56 pays en 2024, suffisamment pour traiter 14,6 millions d'épisodes de diarrhée infantile.[2] L'UNICEF a également acheté 5,677 milliards USD de fournitures pour les enfants dans 164 pays en 2025, intégrant le SRO dans un système plus large de fournitures essentielles.[3] Le co-conditionnement du SRO et du zinc peut améliorer les comportements de dispensation dans les établissements de santé ruraux, ce qui favorise une adoption plus large du traitement intégré de la diarrhée.[4] Le marché des solutions électrolytiques pédiatriques bénéficie lorsque les formulaires nationaux et les appels d'offres utilisent ces normes de traitement. De tels achats peuvent également soutenir la capacité de fabrication locale et réduire la dépendance aux produits importés au fil du temps.
Croissance de la Sensibilisation des Soignants et des Soins Pédiatriques à Domicile
Les soignants commencent de plus en plus la réhydratation à domicile plutôt que d'attendre une consultation clinique. En février 2025, Kenvue et Population Services International India ont lancé un programme destiné à atteindre 5 millions d'enfants de moins de 5 ans dans 10 districts de l'Uttar Pradesh et du Bihar. Le programme combine la disponibilité des produits avec une éducation sur l'utilisation du SRO. Cette approche peut améliorer la familiarité avec la réhydratation orale dans les communautés où le traitement est souvent retardé. Une revue clinique de 2025 a noté que l'adoption du SRO reste faible dans les contextes à revenus élevés comme à faibles revenus, malgré des preuves établies. Le marché des solutions électrolytiques pédiatriques a de la marge pour croître lorsque les soignants peuvent distinguer les produits thérapeutiques des boissons ordinaires et trouver des produits adaptés dans les pharmacies ou en ligne.
Expansion des Formats Prêts-à-Boire et Adaptés aux Enfants
Les produits liquides prêts-à-boire réduisent le risque d'erreurs de dilution associées aux poudres. Kenvue a lancé le SRO de l'OMS en format prêt-à-boire sous sa marque ORSL en Inde en janvier 2025, la société déclarant que le produit était conçu pour répondre aux exigences d'osmolarité de l'OMS. Les formats adaptés aux enfants peuvent également faciliter l'acceptation de la réhydratation orale pendant la maladie. Otsuka Pharmaceutical Factory a introduit OS-1 Jelly Saveur Pomme pour les enfants au Japon, ajoutant une option en gelée à sa gamme de réhydratation orale. Le marché des solutions électrolytiques pédiatriques voit également un intérêt croissant pour les comprimés portables, les poudres et les sachets pour les voyages, les milieux scolaires et les zones sans accès à la chaîne du froid. Le positionnement à faible teneur en sucre et à étiquette claire offre un choix supplémentaire aux soignants qui recherchent des produits pour les besoins d'hydratation quotidienne.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Faible Couverture Combinée du Traitement par SRO et Zinc | -1.80% | Afrique subsaharienne, Asie du Sud, pays à faible indice de développement socio-démographique dans le monde | Long terme (≥ 4 ans) |
| Concurrence des Fluides Intraveineux et des Boissons Non Physiologiques | -1.50% | Mondial, grave en Asie du Sud et sur les marchés à revenus élevés | Moyen terme (2-4 ans) |
| Variabilité de la Qualité des Formulations et Produits Contrefaits | -0.70% | Asie du Sud, Moyen-Orient et Afrique, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Faibles Marges des Fournisseurs et Approvisionnement Institutionnel Volatile | -0.60% | Moyen-Orient et Afrique, Asie du Sud, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faible Couverture Combinée du Traitement par SRO et Zinc
L'écart entre les recommandations de traitement et l'utilisation réelle limite la demande dans les pays à fort fardeau. Une revue du Groupe de Travail sur la Santé de l'Enfant portant sur 55 pays a révélé que seulement 7 d'entre eux avaient des co-packs SRO-zinc sur leurs listes nationales de médicaments essentiels. La faible couverture du co-traitement restreint les structures d'approvisionnement public qui pourraient soutenir la disponibilité régulière des produits. Les établissements de santé peuvent également continuer à utiliser des antibiotiques ou des fluides intraveineux là où la thérapie orale est plus appropriée pour la déshydratation légère à modérée. Les médicaments pédiatriques sous-standard ou falsifiés peuvent en outre affaiblir la confiance des soignants dans les produits disponibles sur le marché. Le marché des solutions électrolytiques pédiatriques dépend d'une meilleure formation des cliniciens, d'un approvisionnement fiable et de contrôles de qualité fiables pour convertir le besoin clinique en utilisation régulière.
Concurrence des Fluides Intraveineux et des Boissons Non Physiologiques
La thérapie intraveineuse peut supplanter le SRO dans les contextes cliniques même lorsque la réhydratation orale est appropriée. L'OMS indique que le SRO est un traitement clé de la déshydratation liée à la diarrhée, tandis que le fluide intraveineux est réservé aux cas graves. La confusion au niveau du commerce de détail pose un problème distinct lorsque des produits commercialisés comme boissons électrolytiques sont confondus avec le SRO thérapeutique. Un étiquetage trompeur peut rendre plus difficile pour les soignants l'identification des produits ayant la bonne composition en électrolytes et en sucre. Les acheteurs institutionnels font également face à de faibles marges et à une incertitude de financement, ce qui peut perturber la planification des fournisseurs dans les contextes à faibles revenus. Le marché des solutions électrolytiques pédiatriques nécessitera un étiquetage cohérent, une assurance qualité et une visibilité des approvisionnements pour faire face à ces contraintes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Solutions de Réhydratation Orale Détiennent la Base d'Utilisation la Plus LargeLa Solution de Réhydratation Orale représentait 47,32 % de la part du marché des solutions électrolytiques pédiatriques en 2026. Sa position reflète son utilisation dans le traitement de la déshydratation légère à modérée et son alignement avec les recommandations de l'OMS. Les achats de l'UNICEF soutiennent également le segment par des achats en volume pour les pays à fort fardeau. Les solutions orales de maintien électrolytique servent aux soignants qui gèrent la récupération hydrique après une maladie, notamment dans les circuits de vente au détail établis. Les solutions co-conditionnées SRO et zinc ont un rôle institutionnel spécifique là où les protocoles de traitement de la diarrhée incluent le zinc.
La Solution de Remplacement Électrolytique pour Conditions Pédiatriques Spécifiques devrait croître à un CAGR de 7,62 % jusqu'en 2032. Ce segment s'adresse aux enfants recevant des soins en néphrologie, oncologie ou chirurgie post-opératoire où les besoins en électrolytes peuvent différer de la prise en charge habituelle de la diarrhée. Son volume plus faible est compensé par sa plus grande concentration dans les établissements hospitaliers et les applications cliniques à plus haute valeur ajoutée.



Par Forme :
Le Liquide Prêt-à-Boire Domine par sa Facilité d'UtilisationLe Liquide Prêt-à-Boire représentait 51,65 % des revenus en 2026. Le format fournit une solution préparée et réduit le risque qu'un soignant utilise une mauvaise quantité d'eau. Cet avantage est important pour les nourrissons et pour les ménages ayant un accès limité à l'eau potable. Les produits prêts-à-boire s'adaptent également aux rayons des pharmacies de détail et aux achats orientés vers la commodité.
Le Comprimé Effervescent devrait progresser à un CAGR de 7,92 % jusqu'en 2032. Les comprimés offrent une option compacte pour les familles voyageant avec des enfants et pour les trousses de secours scolaires ou d'urgence. Leur faible poids facilite également la logistique là où les liquides réfrigérés sont peu pratiques. D'autres formats, tels que les gels et les concentrés, conservent des rôles plus restreints déterminés par l'usage clinique et les préférences individuelles.
Par Formulation :
Le SRO à Faible Osmolarité Reste la Norme CliniqueLe SRO à Faible Osmolarité de l'OMS détenait 56,43 % des revenus en 2026. La formulation est liée aux recommandations de santé publique de longue date et aux pratiques d'approvisionnement. L'OMS et l'UNICEF ont soutenu les formules à osmolarité réduite dans les achats du secteur public car elles sont conçues pour le traitement de la diarrhée pédiatrique.
La Formulation à Teneur Réduite en Sucre/Sans Sucre devrait croître à un CAGR de 7,45 % jusqu'en 2032. Cette croissance reflète la demande des soignants qui lisent attentivement les étiquettes des ingrédients et recherchent des produits avec moins de sucres ajoutés. DripDrop a lancé Zero Sugar Plus en janvier 2026, avec 15 vitamines et nutriments et sans édulcorants artificiels. Kenvue a également séparé sa gamme thérapeutique ORSL de sa marque d'hydratation quotidienne à faible teneur en sucre eRZL en Inde en 2026.

Par Groupe d'Âge :
Les Nourrissons Représentent la Plus Grande Base de DemandeLes Nourrissons jusqu'à 12 mois représentaient 38,72 % des revenus en 2026. Les jeunes enfants ont des réserves hydriques limitées et peuvent se déshydrater rapidement lors de diarrhées, de vomissements ou de fièvre. Les soignants et les cliniciens accordent donc souvent la priorité à une réhydratation orale rapide pour ce groupe. Les produits destinés aux nourrissons nécessitent des instructions de dosage claires et une composition fiable. La demande axée sur les nourrissons soutient à la fois les produits en pharmacie et les fournitures hospitalières.
Les Tout-petits âgés de 1 à 3 ans devraient se développer à un CAGR de 7,39 % jusqu'en 2032. La croissance reflète une plus grande attention des soignants à l'hydratation lors de la récupération après une infection, de l'exposition à la chaleur et des jeux actifs. Les enfants plus âgés contribuent également à la demande par le biais de l'école, des voyages et des usages liés au sport. Les saveurs et les emballages portables peuvent être importants pour ces groupes d'âge car l'acceptation influe sur l'utilisation réelle.
Par Application :
La Déshydratation Diarrhéique Continue d'Ancrer l'UtilisationLa déshydratation diarrhéique représentait 44,93 % des revenus en 2026. Cette application entretient la relation la plus claire avec les recommandations de réhydratation orale et les achats publics. L'OMS identifie la diarrhée comme une cause majeure de déshydratation et soutient le SRO comme traitement de base. Les vomissements, la gastro-entérite, la fièvre et les pertes hydriques liées aux infections élargissent l'utilisation des solutions électrolytiques. Ces applications soutiennent la demande dans les circuits de vente au détail, les hôpitaux et les programmes de santé communautaire.
La Déshydratation Liée à la Chaleur devrait croître à un CAGR de 8,52 % jusqu'en 2032. Une étude ontarienne de 2025 a révélé que la chaleur extrême était associée à une augmentation de 35 % des visites aux urgences pédiatriques pour déshydratation et à une augmentation de 211 % des visites pour maladies liées à la chaleur.
Par Emballage :
Les Bouteilles à Portion Individuelle Dominent la Demande au DétailLes Bouteilles à Portion Individuelle représentaient 42,82 % des revenus en 2026. L'emballage convient aux liquides prêts-à-boire et offre un format pratique et dosé pour les soignants. Il est particulièrement courant dans les marchés de vente au détail dominés par les pharmacies où des bouteilles individuelles peuvent être achetées pour une utilisation immédiate.
Les Sachets et Sticks Doseurs devraient progresser à un CAGR de 8,23 % jusqu'en 2032. Leur petite taille et leur faible poids de transport les rendent adaptés aux programmes publics, aux stocks humanitaires et à la livraison intermédiaire. FDC Limited a indiqué dans son rapport annuel 2024-25 qu'elle a introduit des poudres SRO aromatisées pour étendre la gamme d'hydratation Electral.
Par Canal de Distribution :
Les Pharmacies Restent le Principal Point d'AccèsLes Pharmacies de Détail et Drogueries représentaient 36,45 % des revenus en 2026. Les pharmacies donnent aux soignants accès aux produits pédiatriques et, dans de nombreux pays, fournissent des conseils au point d'achat. Les pharmacies hospitalières soutiennent l'utilisation clinique standardisée et les procédures d'approvisionnement institutionnel.
Le Commerce en Ligne devrait croître à un CAGR de 8,41 % jusqu'en 2032. Les achats numériques peuvent améliorer l'accès pour les familles éloignées d'une pharmacie physique. Ils offrent également aux marques un canal direct pour les multipacks, les abonnements et l'éducation sur l'utilisation des produits. Le canal nécessite une présentation soignée des produits afin que le SRO thérapeutique ne soit pas confondu avec les boissons électrolytiques à usage général.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 40,21 % de la part du marché des solutions électrolytiques pédiatriques en 2026. La région bénéficie de réseaux de pharmacies de détail matures, de la familiarité des soignants avec les produits de marque et de la demande pour les formats prêts-à-boire. Les États-Unis restent au cœur de la demande régionale car les produits d'hydratation pédiatrique bénéficient d'une large distribution en pharmacie et d'une forte reconnaissance par les cliniciens. Dr. Brown's a lancé une solution électrolytique prête-à-boire à étiquette claire chez Walmart et Walmart.com en mai 2026, ajoutant une nouvelle marque pédiatrique spécialisée aux rayons de vente au détail.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,96 % jusqu'en 2032. L'Inde et la Chine contribuent à une demande potentielle significative en raison de leur échelle démographique, de leur fardeau diarrhéique et de l'expansion de l'accès aux soins. En janvier 2025, Kenvue a introduit le SRO de l'OMS ORSL prêt-à-boire en Inde. Les pays d'Asie du Sud-Est ajoutent de la demande grâce à l'urbanisation, au développement des soins de santé et aux besoins continus en matière de diarrhée pédiatrique. Le besoin de sachets à faible coût aux côtés de produits prêts-à-boire premium façonne également la taille du marché des solutions électrolytiques pédiatriques en Asie-Pacifique.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose d'une structure mature de circuits pharmaceutiques et hospitaliers, où les soignants recherchent souvent des saveurs adaptées aux enfants et des produits avec peu d'additifs artificiels. Le Moyen-Orient et l'Afrique combinent une demande premium dans les marchés du Conseil de Coopération du Golfe avec des achats publics de sachets en Afrique subsaharienne. Les programmes d'approvisionnement de l'UNICEF sont particulièrement importants dans ce dernier contexte car ils soutiennent l'accès là où le pouvoir d'achat au détail est limité. L'Amérique du Sud dispose d'une demande institutionnelle et au détail, avec des circuits de santé communautaire capables de soutenir les connaissances en matière de traitement à domicile. Les exigences en matière de qualité et d'étiquetage restent importantes sur ces marchés car les produits pédiatriques nécessitent la confiance des soignants.
Paysage Concurrentiel
Concentration du Marché
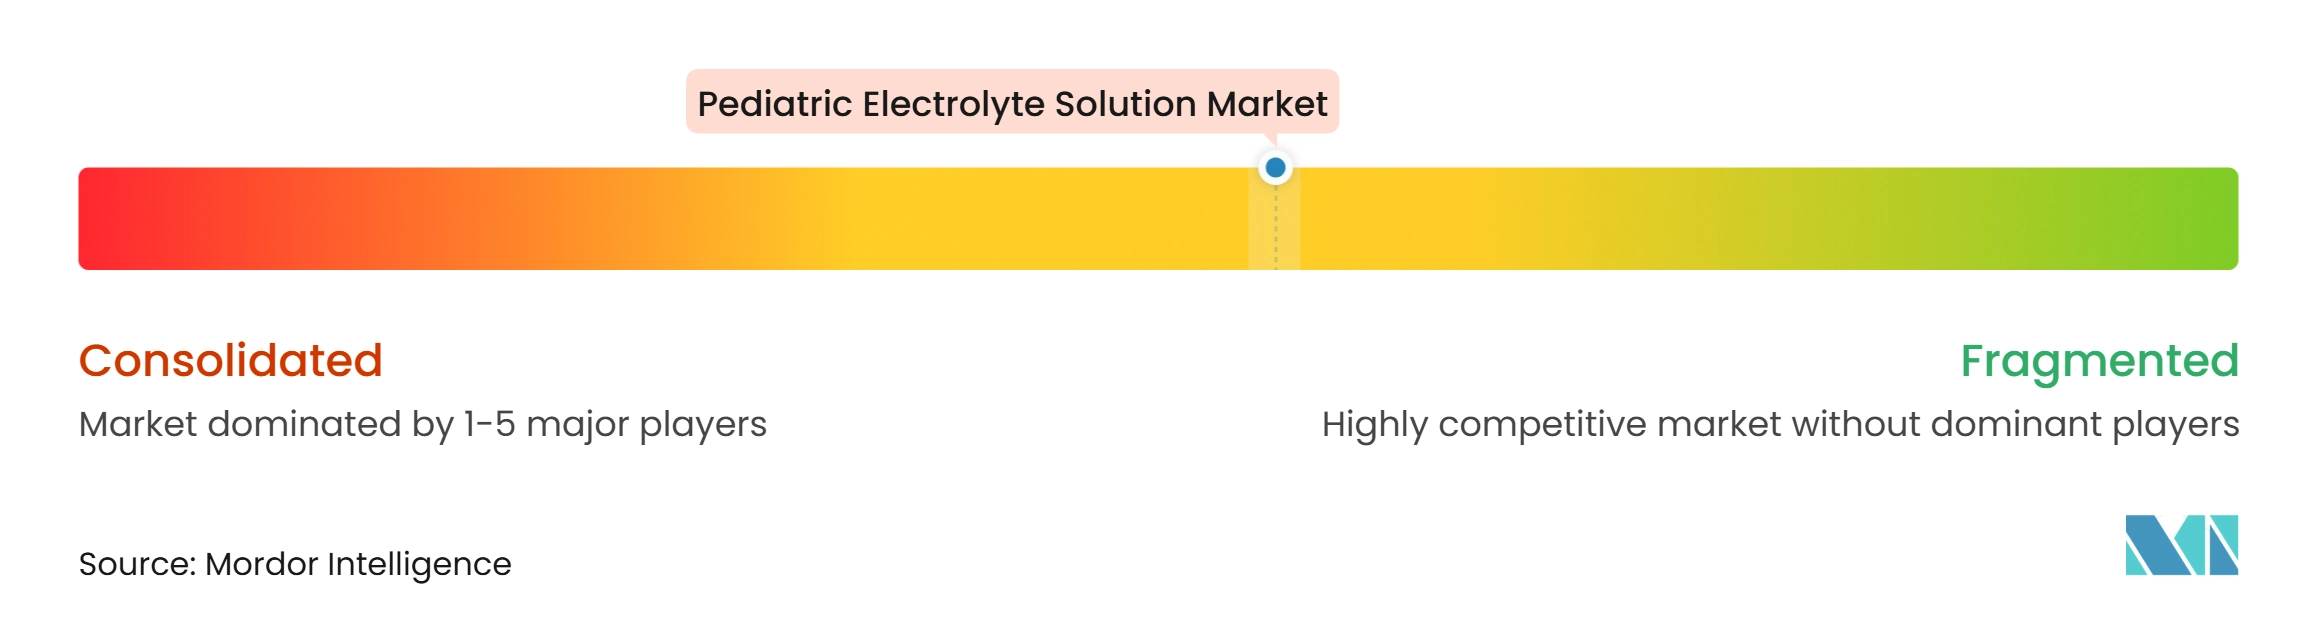
Le marché des solutions électrolytiques pédiatriques présente une concentration modérée dans ses plus grandes régions de vente au détail de marques. Abbott Laboratories, Kenvue et FDC Limited occupent des positions reconnues grâce à des marques pédiatriques ou de réhydratation orale établies. Pedialyte d'Abbott est une présence majeure dans l'hydratation pédiatrique en Amérique du Nord, tandis qu'Electral de FDC joue un rôle de longue date en Inde. De nombreux fournisseurs locaux participent aux appels d'offres institutionnels en Afrique et en Asie du Sud-Est. Otsuka Pharmaceutical Factory joue un rôle distinct au Japon grâce à sa gamme OS-1 et à ses produits alimentaires approuvés pour conditions médicales.
La concurrence institutionnelle diffère de la concurrence au détail. Les acheteurs publics accordent de l'importance aux systèmes de qualité, aux performances des appels d'offres, à la fiabilité de l'approvisionnement et à la conformité aux formulations reconnues. Le travail d'approvisionnement en SRO de l'UNICEF illustre l'importance d'une capacité d'approvisionnement constante pour servir les pays à fort fardeau. Les marques plus petites peuvent concurrencer grâce à des positionnements de produits étroits, tels que les produits à étiquette claire ou les formats spéciaux, mais elles peuvent avoir moins de portée dans les appels d'offres à fort volume. Le secteur des solutions électrolytiques pédiatriques est donc partagé entre l'approvisionnement public à grand volume et les produits de vente au détail grand public différenciés.
Leaders du Secteur des Solutions Électrolytiques Pédiatriques
-
Abbott Laboratories
-
FDC Limited
-
Otsuka Pharmaceutical Factory, Inc.
-
Reckitt Benckiser Group plc
-
Kenvue Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Solutions Électrolytiques Pédiatriques Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AdvaCare
- Bayer
- Cera Products, Inc.
- DripDrop Hydration Inc.
- FDC Limited
- Halewood Laboratories Pvt. Ltd.
- Hydration Pharmaceuticals Trust
- Kenvue Inc.
- KinderFarms, LLC
- Monico S.p.A.
- Nutriset SAS
- Otsuka Pharmaceutical Factory, Inc.
- Pfizer
- Pharmascience
- PiSA Pharmaceutical, S.A. de C.V.
- Prestige Consumer Healthcare
- Reckitt Benckiser Group
- Sanofi
- Shanghai Trifecta Pharma Co., Ltd.
- SOS Hydration
- Suero Oral Inc.
- The Hain Celestial Group, Inc.
Développements industriels récents dans Marché des Solutions Électrolytiques Pédiatriques
- Mai 2026 : Dr. Brown's, fabricant du biberon recommandé par les pédiatres aux États-Unis, a lancé sa Solution Électrolytique, une formule prête-à-boire à étiquette claire avec de l'eau de coco, du sel de mer, du zinc ajouté et quatre électrolytes clés en saveurs pastèque et orange, exclusivement chez Walmart et Walmart.com.
- Janvier 2026 : Kenvue a lancé une stratégie d'hydratation à double marque en Inde, divisant son portefeuille entre ORSL, SRO à formule OMS pour la déshydratation diarrhéique disponible en formats prêt-à-boire et poudre, et eRZL, une boisson électrolytique quotidienne reformulée avec 8 fois moins de sucre et de la vitamine C ajoutée.
Périmètre du Rapport sur le Marché Mondial des Solutions Électrolytiques Pédiatriques
Le rapport sur le marché des solutions électrolytiques pédiatriques segmente le marché par type de produit, notamment les solutions de réhydratation orale (SRO), les solutions orales de maintien électrolytique, les solutions de remplacement électrolytique pour conditions pédiatriques spécifiques, les solutions co-conditionnées SRO et zinc, et d'autres types de produits. Il catégorise également le marché par forme, couvrant les liquides prêts-à-boire, les poudres pour reconstitution, les comprimés effervescents et d'autres formes. En outre, le marché est segmenté par formulation, comprenant le SRO à faible osmolarité de l'OMS, les formulations enrichies en zinc, les formulations à base de riz, les formulations à teneur réduite en sucre/sans sucre et d'autres formulations. Par groupe d'âge, le marché est classé en nourrissons (jusqu'à 12 mois), tout-petits (1-3 ans), enfants (4-12 ans) et autres.
Le rapport segmente en outre le marché par application, notamment la déshydratation diarrhéique, les vomissements et la gastro-entérite, les pertes hydriques liées à la fièvre et aux infections, la déshydratation liée à la chaleur et d'autres applications. Sur la base de l'emballage, le marché est catégorisé en bouteilles à portion individuelle, bouteilles multi-portions, sachets et sticks doseurs, et autres. De plus, le marché est segmenté par canal de distribution, notamment les pharmacies hospitalières, les pharmacies de détail et drogueries, les supermarchés et hypermarchés, le commerce en ligne, les achats gouvernementaux et institutionnels, et autres. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également la taille estimée du marché et les tendances dans les principaux pays de ces régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solution de Réhydratation Orale |
| Solution Orale de Maintien Électrolytique |
| Solution de Remplacement Électrolytique pour Conditions Pédiatriques Spécifiques |
| Solution Co-conditionnée SRO et Zinc |
| Autres Types de Produits |
| Liquide Prêt-à-Boire |
| Poudre pour Reconstitution |
| Comprimé Effervescent |
| Autres Formes |
| SRO à Faible Osmolarité de l'OMS |
| Formulation Enrichie en Zinc |
| Formulation à Base de Riz |
| Formulation à Teneur Réduite en Sucre/Sans Sucre |
| Autres |
| Nourrissons (Jusqu'à 12 Mois) |
| Tout-petits (1-3 Ans) |
| Enfants (4-12 Ans) |
| Autres |
| Déshydratation Diarrhéique |
| Vomissements et Gastro-entérite |
| Pertes Hydriques Liées à la Fièvre et aux Infections |
| Déshydratation Liée à la Chaleur |
| Autres |
| Bouteilles à Portion Individuelle |
| Bouteilles Multi-portions |
| Sachets et Sticks Doseurs |
| Autres |
| Pharmacies Hospitalières |
| Pharmacies de Détail et Drogueries |
| Supermarchés et Hypermarchés |
| Commerce en Ligne |
| Achats Gouvernementaux et Institutionnels |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Solution de Réhydratation Orale | |
| Solution Orale de Maintien Électrolytique | ||
| Solution de Remplacement Électrolytique pour Conditions Pédiatriques Spécifiques | ||
| Solution Co-conditionnée SRO et Zinc | ||
| Autres Types de Produits | ||
| Par Forme | Liquide Prêt-à-Boire | |
| Poudre pour Reconstitution | ||
| Comprimé Effervescent | ||
| Autres Formes | ||
| Par Formulation | SRO à Faible Osmolarité de l'OMS | |
| Formulation Enrichie en Zinc | ||
| Formulation à Base de Riz | ||
| Formulation à Teneur Réduite en Sucre/Sans Sucre | ||
| Autres | ||
| Par Groupe d'Âge | Nourrissons (Jusqu'à 12 Mois) | |
| Tout-petits (1-3 Ans) | ||
| Enfants (4-12 Ans) | ||
| Autres | ||
| Par Application | Déshydratation Diarrhéique | |
| Vomissements et Gastro-entérite | ||
| Pertes Hydriques Liées à la Fièvre et aux Infections | ||
| Déshydratation Liée à la Chaleur | ||
| Autres | ||
| Par Emballage | Bouteilles à Portion Individuelle | |
| Bouteilles Multi-portions | ||
| Sachets et Sticks Doseurs | ||
| Autres | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail et Drogueries | ||
| Supermarchés et Hypermarchés | ||
| Commerce en Ligne | ||
| Achats Gouvernementaux et Institutionnels | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur des solutions électrolytiques pédiatriques d'ici 2032 ?
Il devrait atteindre 2,16 milliards USD d'ici 2032, avec une expansion à un CAGR de 6,95 % de 2027 à 2032. Le marché des solutions électrolytiques pédiatriques continue d'être soutenu par les besoins de traitement, les achats publics et la demande au détail de formats d'hydratation pédiatrique pratiques.
Quel type de produit électrolytique pédiatrique détient la plus grande part ?
La Solution de Réhydratation Orale est le type de produit leader, avec une part de revenus de 47,32 % en 2026. Sa position établie reflète son rôle dans la gestion de la déshydratation et son utilisation dans les programmes de traitement de santé publique.
Pourquoi les produits d'hydratation pédiatrique prêts-à-boire sont-ils populaires ?
Les liquides prêts-à-boire ont dominé les formes avec une part de revenus de 51,65 % en 2026 car ils sont pratiques et évitent les erreurs de dilution des poudres. Ils sont particulièrement utiles lorsqu'un soignant a besoin d'un produit préparé et lorsqu'une reconstitution précise pourrait être difficile.
Quel cas d'utilisation connaît la croissance la plus rapide pour les produits électrolytiques pédiatriques ?
La Déshydratation Liée à la Chaleur est l'application à la croissance la plus rapide, avec un CAGR de 8,52 % jusqu'en 2032. La chaleur extrême a été associée à davantage de déshydratation pédiatrique et à des visites aux urgences liées à la chaleur, ce qui élargit le contexte d'utilisation des produits d'hydratation pédiatrique.
Quelle région connaît la croissance la plus rapide pour les solutions électrolytiques pédiatriques ?
L'Asie-Pacifique devrait croître à un CAGR de 8,96 % jusqu'en 2032, soutenue par des besoins de traitement élevés et l'expansion des circuits d'accès.
Où les soignants achètent-ils le plus souvent des solutions électrolytiques pédiatriques ?
Les Pharmacies de Détail et Drogueries ont dominé la distribution avec une part de revenus de 36,45 % en 2026, tandis que le commerce en ligne connaît la croissance la plus rapide. Les pharmacies restent importantes car elles combinent l'accès aux produits avec des conseils pratiques, tandis que les détaillants en ligne peuvent améliorer la disponibilité pour les familles éloignées des magasins physiques.