
非経口薬品目視検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 271.84 百万米ドル |
| 市場規模 (2031) | 405.37 百万米ドル |
| 成長率 (2026 - 2031) | 8.32 % |
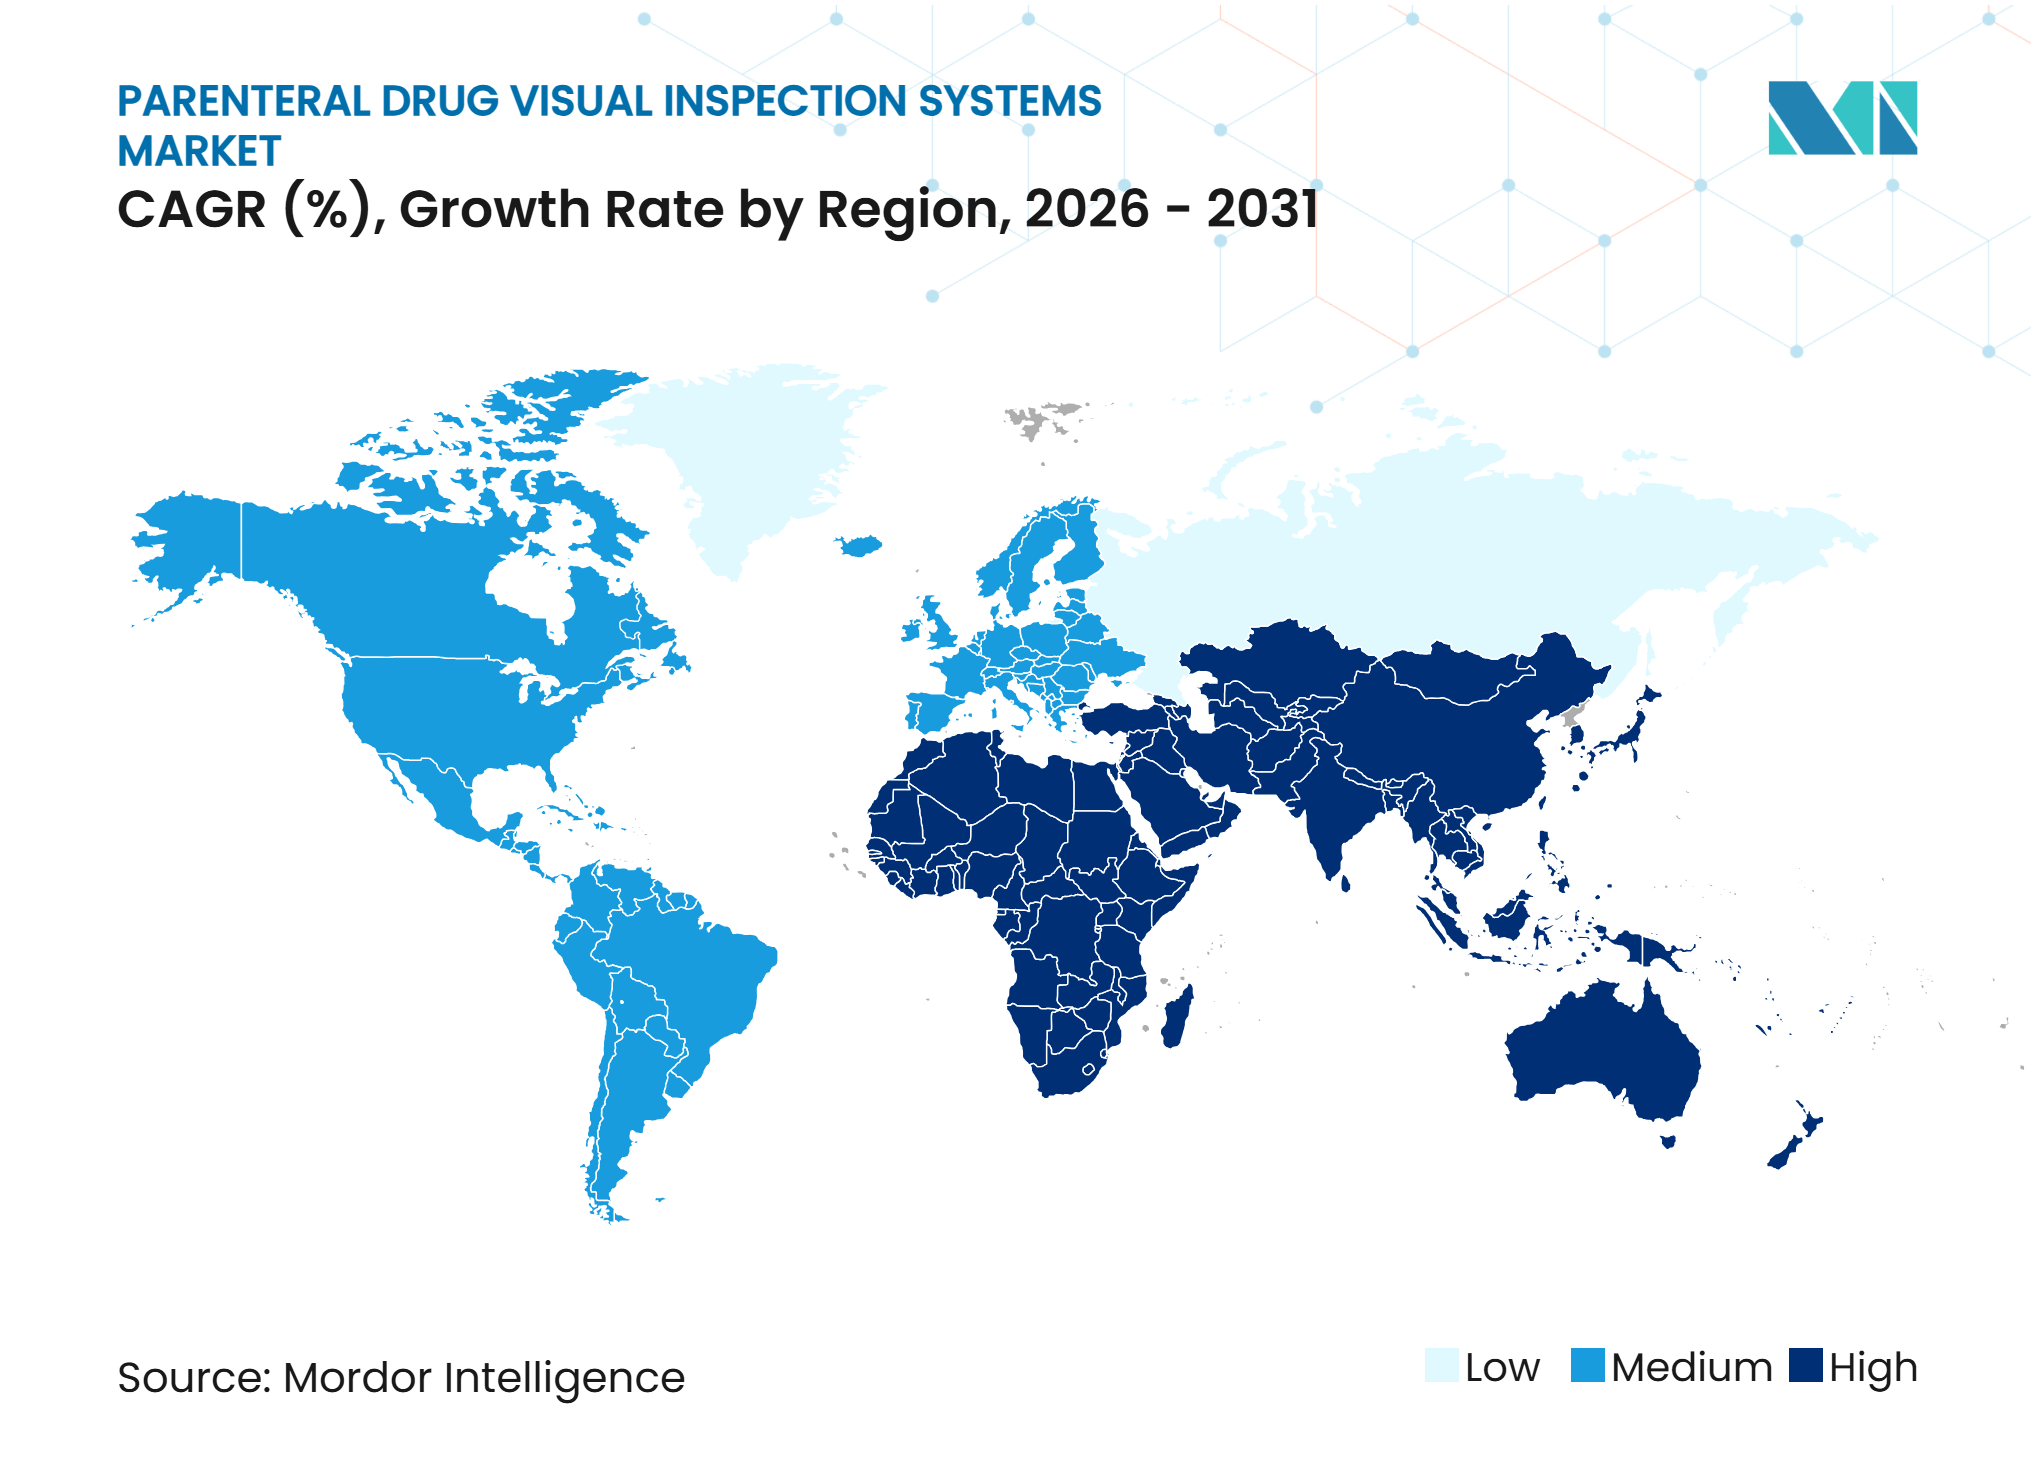
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非経口薬品目視検査システム市場分析
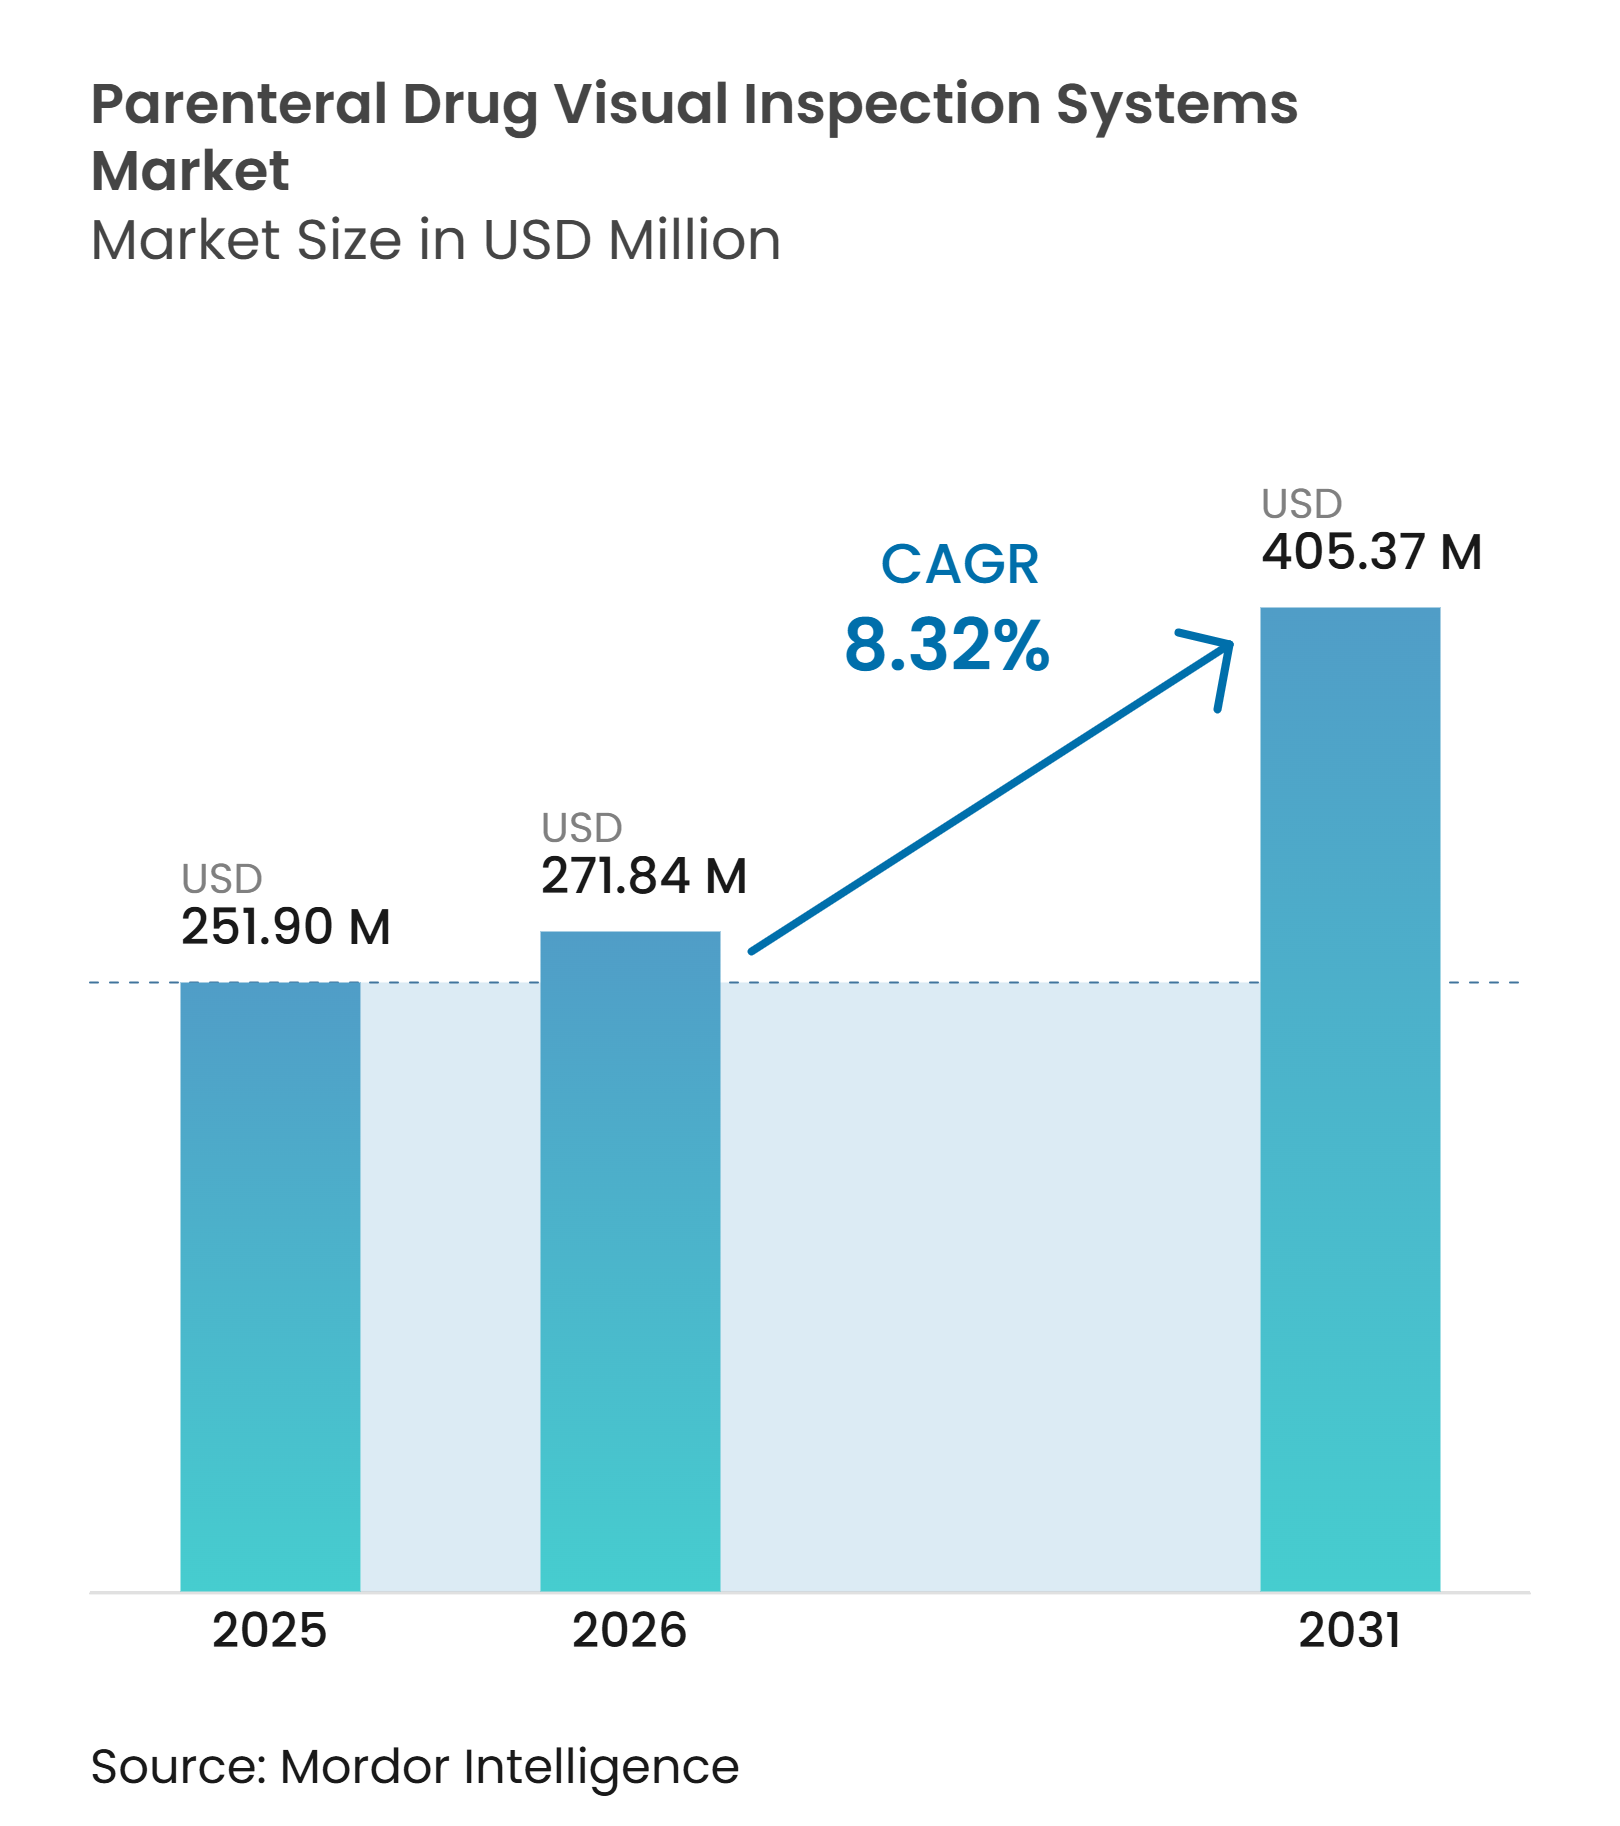
非経口薬品目視検査システムの市場規模は、2025年の2億5,190万米ドルから2026年には2億7,184万米ドルへ、さらに2031年には4億537万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.32%を記録すると予測されています。成長は、出荷前に信頼性の高いバッチレベルの品質管理を必要とするバイオロジクス、バイオシミラー、その他の注射用医薬品のパイプライン拡大と密接に結びついています。注射製品の100%目視検査に関する規制上の要件は、検証済み検査能力を任意の設備増強ではなく、直接的な製造要件として位置づけています。製薬企業およびCDMOは、無菌充填仕上げ能力の拡大、より複雑な製品への対応、より一貫した検査プロセスの追求に伴い、自動化プラットフォームへの移行を進めています。この動向は、不必要な運用上の複雑さを加えることなく、容器フォーマットの変更、難易度の高い医薬品製剤、頻繁なライン切り替え、文書化されたバリデーション要件に対応できるサプライヤーに有利に働きます。非経口薬品目視検査システム市場はまた、偽陽性排除の削減、複雑な欠陥のレビュー改善、複数の生産ラインにわたる検査データの有効活用を目的としたAIベースの分類ツールによっても再編されつつあります。
主要レポートのポイント
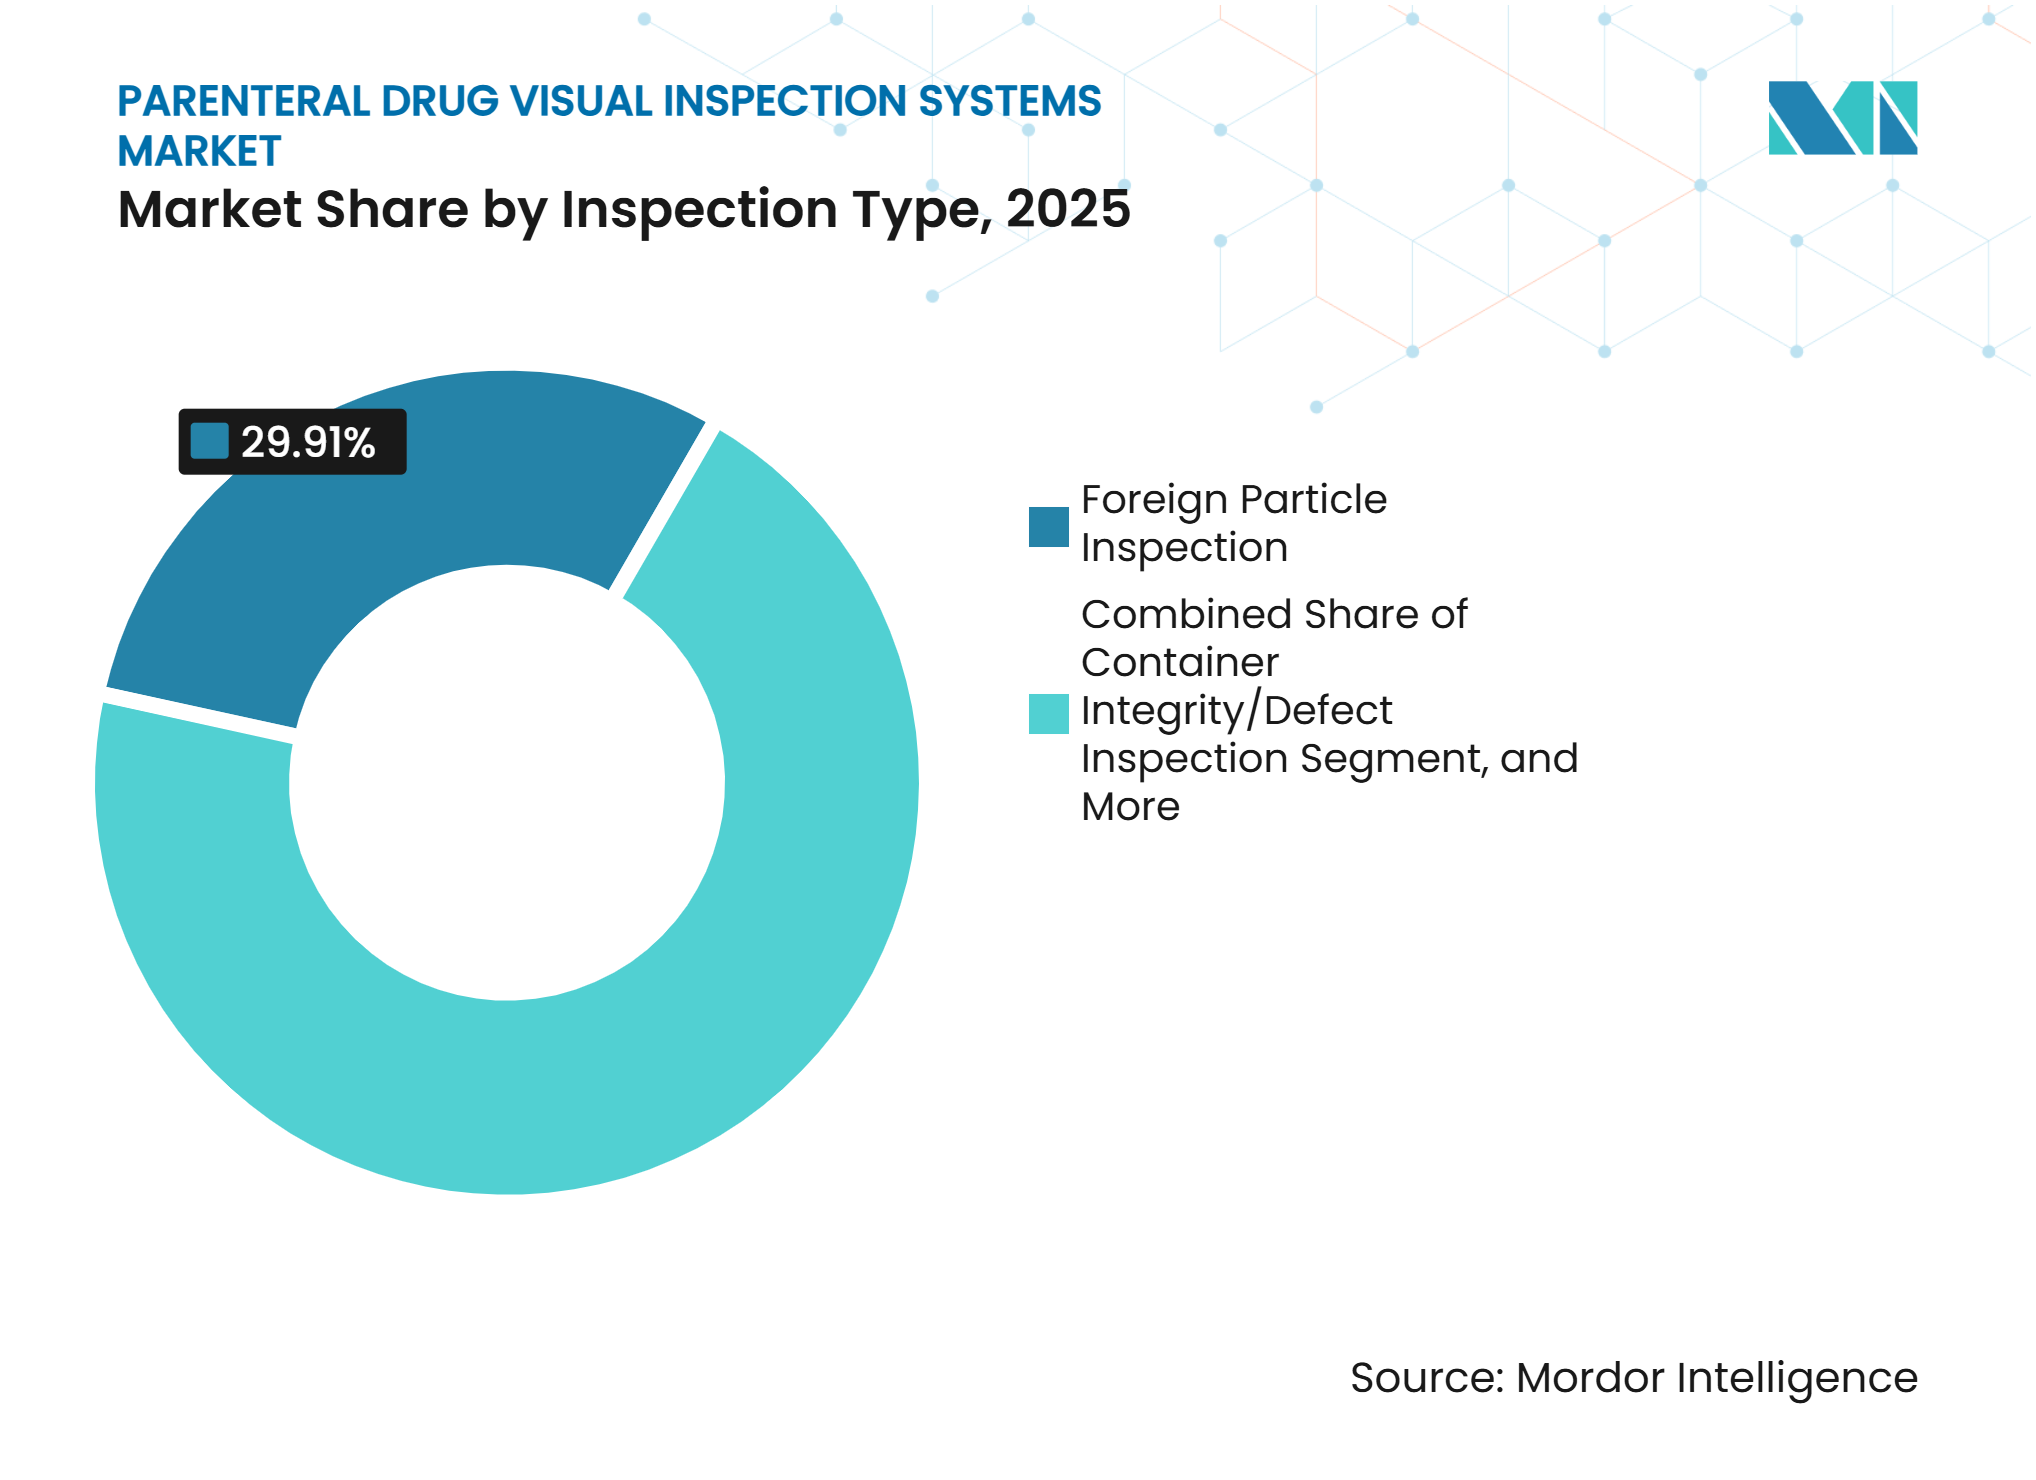
- 検査タイプ別では、異物粒子検査が2025年の非経口薬品目視検査システム市場シェアの29.91%を占め、2031年にかけてCAGR 9.18%で拡大する見込みです。
- 機械タイプ別では、全自動システム2025年の売上高の68.89%を占め、2031年にかけてCAGR 9.11%で成長する見込みです。
- 容器タイプ別では、バイアルが2025年の売上高の52.24%を占め、カートリッジは2031年にかけてCAGR 9.39%で成長する見込みです。
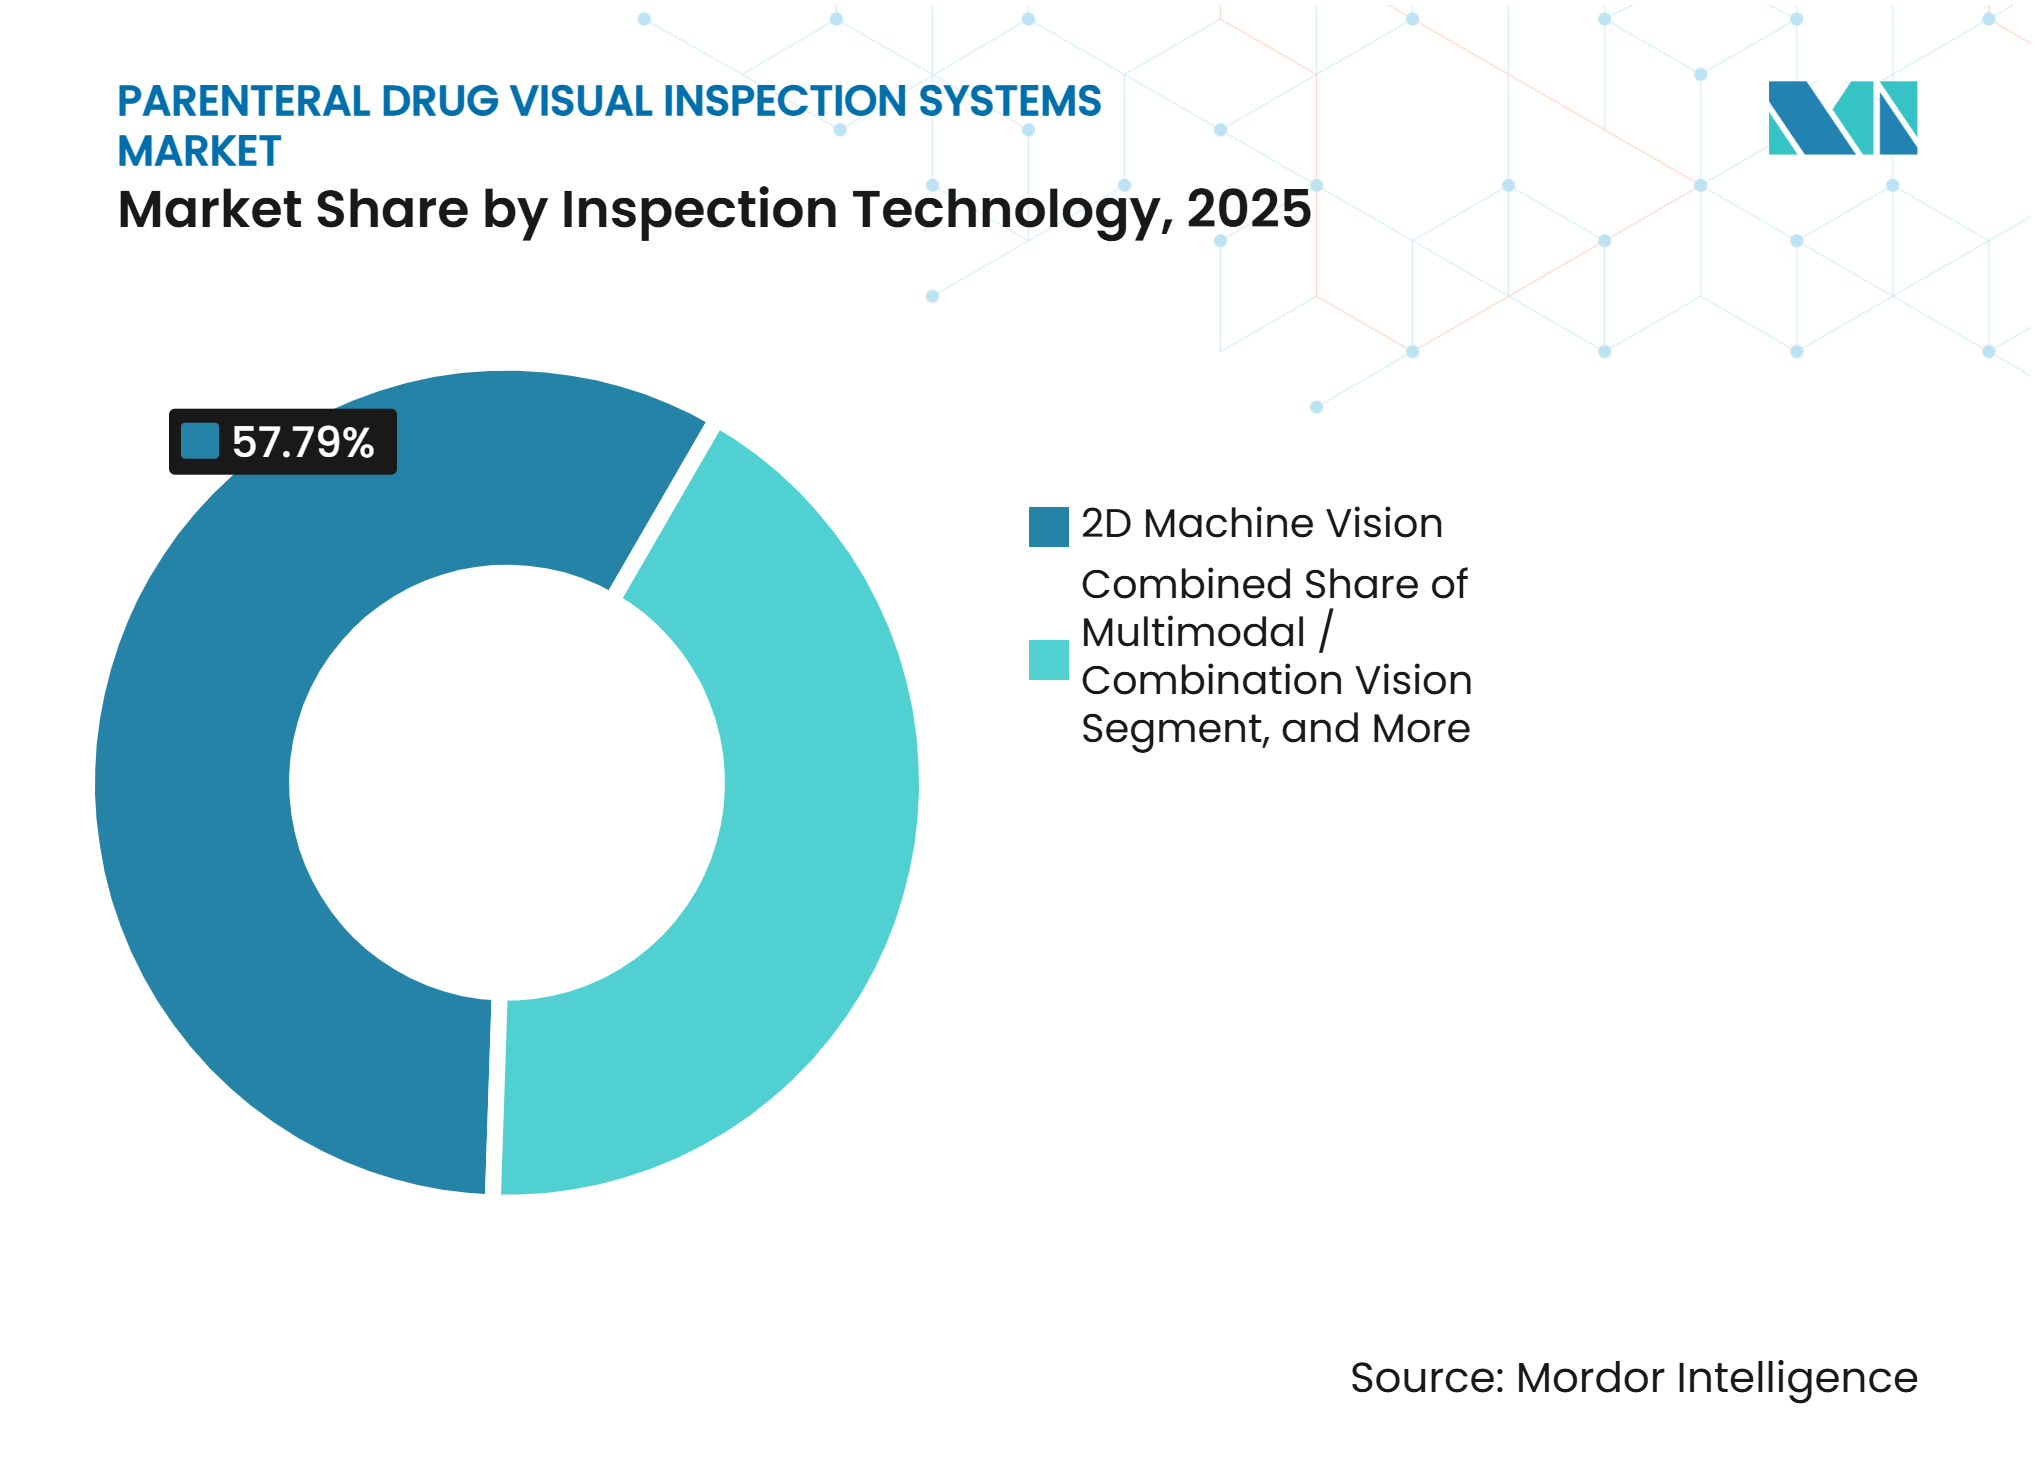
- 検査技術別では、2D機械視覚が2025年の売上高の57.79%を占め、AIおよびディープラーニング視覚は2031年にかけてCAGR 9.13%で成長する見込みです。
- エンドユーザー別では、製薬メーカーが2025年の売上高の48.71%を占め、バイオ医薬品メーカーは2031年にかけてCAGR 9.62%で成長する見込みです。
- 地域別では、北米が2025年の売上高の30.12%を占め、アジア太平洋地域は2031年にかけてCAGR 9.81%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスおよび複雑な注射用パイプラインの拡大 | +3.1% | グローバル、北米・欧州・アジア太平洋地域に集中 | 長期(4年以上) |
| 注射製品の100%検査に関する要件の厳格化 | +2.2% | グローバル、欧州および北米が主要、アジア太平洋地域および南米への波及あり | 中期(2〜4年) |
| 手動から自動・半自動検査への移行 | +1.5% | グローバル、北米および欧州での転換が速い | 短期(2年以内) |
| プレフィルドシリンジ、カートリッジ、コンビネーション製品の成長 | +0.9% | 北米および欧州、アジア太平洋地域への拡大あり | 中期(2〜4年) |
| AIによる欠陥分類と偽陽性排除の削減 | +0.7% | グローバル、欧州および北米での早期採用 | 長期(4年以上) |
| モジュール式検査および容器閉鎖完全性プラットフォームの採用 | +0.4% | 北米および欧州、日本および韓国での早期成果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよび複雑な注射用パイプラインの拡大
バイオロジクスおよび複雑な注射用製品の拡大は、各商業バッチが信頼性の高い容器レベルの品質管理を必要とするため、非経口薬品目視検査システム市場における需要の最も強力な促進要因であり続けています。FDAは2025年に46品目の新薬を承認し、2026年9月までに37品目の新薬を承認しており、専門的な無菌製造および検査を必要とする可能性のある製品の継続的な流れを提供しています。[1]これらの製品の多くは、皮下注射、プレフィルドシリンジ、または輸液フォーマットを使用しており、メーカーが出荷前に考慮しなければならない容器、製剤、および取り扱い上の要件をもたらします。これらのフォーマットは、各商業バッチの容器レベルでの目視検査を必要とし、検査性能を広範な無菌製造プロセスの一部としています。バイオロジクス製剤は、タンパク質凝集体、凍結乾燥フラグメント、および製品外観の変動が欠陥に類似したり、関連するシグナルを不明瞭にしたりする可能性があるため、困難な検査条件を生み出す可能性があります。より高感度で再現性があり、文書化された検査の必要性は、非経口薬品目視検査システム市場全体でバリデートされた自動化システムへの需要を支えています。
注射製品の100%検査に関する要件の厳格化
規制要件は、メーカーが出荷する製品に対して検査プロセスが適切であることを実証しなければならないため、非経口薬品目視検査システム市場における購買決定を引き続き形成しています。EU GMP附属書1は、非経口製品の100%目視検査を要求し、適切に管理された条件下で自動検査が少なくとも手動検査と同等の性能を発揮することを期待しています。このフレームワークはまた、各バッチ開始前のチャレンジテストを要求しており、日常的な検査業務を準備および適格性確認活動と密接に結びつけています。2025年に実施された115名の専門家を対象とした調査では、欠陥セットの適格性確認とチャレンジテストの頻度に継続的なギャップが見られ、これらは規制当局の精査において引き続き注目される領域です。これらのギャップは、確立された欠陥ライブラリ、文書化された検査性能、およびバリデーション作業への実践的なサポートを提供するサプライヤーの価値を高めます。バリデートされたシステムは、メーカーが設備を追加または交換する際の適格性確認の負担を軽減し、非経口薬品目視検査システム市場における商業的な魅力を強化します。
手動から自動・半自動システムへの移行
手動検査から自動・半自動機器への移行は、メーカーがバッチおよびシフトにわたってより一貫した判断を求めるため、非経口薬品目視検査システム市場における需要を促進しています。手動検査は、小規模CDMOや、より低い生産量が大規模な設備投資を直ちに支持しない市場では依然として一般的です。手動ラインでの偽陽性排除率は、製品の複雑さに応じて1%から45%の範囲であり、回避可能な製品レビューおよび再検査作業を生み出しています。Körberは、偽陽性排除および関連する再検査が製薬セクターに年間最大7億4,000万米ドルのコストをもたらすと推定しており、改善された分類の運用上のケースをより明確にしています。非経口薬品協会は、手動検査のオペレーター依存の範囲である92%から96%と比較して、自動検出性能が99%を超えることを一貫して報告しています。CDMOは、容器タイプ、充填量、およびクライアント分子の変更が、ラインが次の製品に移行する前に追加のバリデーションを必要とする可能性があるため、依然として適応性の高い機器を必要としています。
プレフィルドシリンジ、カートリッジ、コンビネーション製品の成長
プレフィルドシリンジ、カートリッジ、およびコンビネーション製品は、非経口薬品目視検査システム市場における検査機器に課される技術的要件を高めています。この変化は、GLP-1医薬品、在宅投与、および高粘度バイオロジクス製剤と関連しており、これらはより便利な投与フォーマット向けに設計されることが多いです。GRAMは、最大4本の検査ラインに対応する能力を持つ15万平方フィートのシリンジおよびカートリッジ充填センターを発表し、これらの容器向けにCDMO能力がどのように構成されているかを示しています。Incog BioPharmaは2026年初頭にインディアナ州フィッシャーズのサイト拡張を開始し、2億米ドルの投資と大規模な注射用製造ハブの計画を発表しました。カートリッジには、専用の検査ステーション、慎重な取り扱い、および製品固有の適格性確認を必要とするゴムストッパー、金属製保持リング、デュアルチャンバー設計が含まれる場合があります。これらの特徴は適格性確認のタイムラインを延長する可能性があり、より複雑な一次容器にわたる実践的な経験を持つサプライヤーに有利に働きます。
阻害要因の影響析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資およびバリデーションコスト | -1.9% | グローバル、新興市場および小規模CDMOで最も顕著 | 短期(2年以内) |
| 既存の無菌製造ラインとの複雑な統合 | -1.2% | グローバル、欧州および北米のレガシーサイトで最も摩擦が大きい | 中期(2〜4年) |
| AIトレーニング用の代表的な欠陥データの入手可能性の制限 | -0.5% | グローバル、小ロットおよびニッチなバイオロジクスセグメントで特に深刻 | 長期(4年以上) |
| モデルドリフト、データ整合性、および不明確なAIバリデーション要件 | -0.3% | 欧州および北米、規制上の期待がより高度な地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資およびバリデーションコスト
高い設備投資およびバリデーションの必要性は、非経口薬品目視検査システム市場における小規模メーカーおよびCDMOによる採用を遅らせる可能性があります。自動検査ラインには、機器、設置、試運転、および広範な製造計画に組み込まれなければならない管理された適格性確認プロセスが必要です。商業的な決定はハードウェアの購入を超えており、各製品および容器フォーマットは検査性能が適切であることを示す文書化された証拠を必要とします。チャレンジセットの準備にはまた、関連する製品フォーマットの代表的な欠陥サンプルが必要であり、日常的な使用前に相当な開発作業が伴う場合があります。共有検査プラットフォームは、異なる視覚的特性を持つ新しいクライアント分子、容器タイプ、または製剤を追加する際にこの作業を繰り返す場合があります。これらのコストは、生産量、顧客需要、または将来の製品ポートフォリオが不確実な場合に、モジュール式または柔軟なプラットフォームをより魅力的にします。
既存の無菌製造ラインとの複雑な統合
確立された無菌ラインとの統合は、非経口薬品目視検査システム市場における既存の検査システムの交換を遅らせる可能性があります。材料および表面は、洗浄剤、滅菌手順、および分類された製造環境の清潔度要件と適合性を保たなければなりません。非経口薬品協会は、各機器がすでに確立されている場合でも、マルチベンダー統合には検査機器、充填システム、およびアイソレーター間のカスタムインターフェースが必要になる場合があると指摘しています。これらのプロジェクトはまた、施設の変更管理プロセスを引き起こし、周辺機器に影響を与え、ラインが日常的な生産に戻る前にさらなるバリデーション活動を生み出す可能性があります。同じ情報源は、カスタム統合が平均して設置タイムラインを3〜9ヶ月延長したと報告しており、これが投資決定のタイミングに影響を与える可能性があります。確立された無菌機器環境全体で効果的に統合するサプライヤーは、レガシーサイトで優位性を持つ可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査タイプ別:
異物粒子検出がより広い欠陥セット全体の需要を支える異物粒子検査は、2025年の検査タイプ別非経口薬品目視検査システム市場規模の29.91%を占め、注射用医薬品全体での微粒子汚染管理要件を反映しています。USP 790、USP 1790、および欧州薬局方2.9.20は、注射製品における目視検査および微粒子物質に関する期待を設定しています。異物粒子は歴史的に、非経口セクターにおける深刻なリコールおよび患者安全事象と関連付けられてきました。したがって、メーカーは引き続き高感度粒検出を検査決定の中心に置いています。このカテゴリは、ラインが外観欠陥および容器完全性も検査する場合でも重要であり続けます。
外観検査は、製品の受け入れに影響を与える可能性のある傷、欠け、およびその他の目に見える容器欠陥をカバーします。容器完全性検査は、保管または使用中の閉鎖性能および製品保護を損なう可能性のある欠陥をカバーします。複雑なバイオロジクスマトリックスには、プレフィルドシリンジからのタンパク質凝集体、凍結乾燥ケークフラグメント、およびシリコーンオイル液滴が含まれる場合があり、これらは重大な欠陥に類似する可能性があります。検査プラットフォームは、再現性のある判断プロセスを維持しながら、これらの製剤関連の擬似欠陥を安全上重要な粒子から区別しなければなりません。非経口薬品目視検査システム産業は、したがって、粒子感度と注射製品の変化する視覚的挙動への実践的なアプローチを組み合わせたシステムを必要としています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
機械タイプ別:
全自動システムがリードし、柔軟なプラットフォームが普及全自動システムは2025年の非経口薬品目視検査システム市場の68.89%を占め、この機械タイプに明確なリードをもたらしています。その地位は、大量非経口充填仕上げ業務の運用ニーズと一貫した検査条件への需要を反映しています。自動化機器は、検査プロセス中の個々のオペレーターの判断への依存を低減します。また、規制された製造環境で期待される文書化と再現性をサポートすることもできます。強いシェアは、自動化が大規模な商業生産サイトでの初期評価を超えて進んでいることを示しています。
ハイミックス・ローボリュームプラットフォームは、多様なクライアント製品を管理するCDMOおよび臨床段階のメーカーにとってより関連性が高まっています。これらのユーザーは、従来の自動化システムが単一フォーマットの高速生産向けに構築されていたため、以前は半自動機器に頼ることが多かったです。Körberは2026年5月に、シリンジ、バイアル、およびカートリッジを含むハイミックス・ローボリュームアプリケーション向けにALVAを発表しました。このプラットフォームは、検査品質を犠牲にすることなく頻繁な製品切り替えを可能にするよう設計されており、アウトソーシング製造における実際のニーズに対応しています。半自動システムは、より低い初期コストとオペレーター支援による判断が小規模メーカーや規制環境が成熟していない地域により適している場合に役割を保持しています。
容器タイプ別:
バイアルが主要フォーマットを維持しながらカートリッジが成長バイアルは2025年の容器タイプ別非経口薬品目視検査システム市場規模の52.24%を占め、主要な一次容器フォーマットとなっています。バイアルはバイオロジクス、低分子注射剤、および凍結乾燥製品全体で使用されており、広範で耐久性のある用途基盤を提供しています。バイアル検査はまた、バリデートされた2D視覚アプリケーションの長年確立された基盤を持っています。メーカーは依然として、異なる製品プレゼンテーションにわたってこれらの容器の粒子、外観欠陥、および閉鎖関連の問題を特定する必要があります。バイアル充填の規模と多様性は、このフォーマット向けに設計されたシステムへの継続的な需要を支えています。
カートリッジは、GLP-1デリバリーシステム、インスリン療法、およびバイオロジクスコンビネーション製品に支えられ、2026年から2031年にかけてCAGR 9.39%で拡大する見込みです。カートリッジは、従来のバイアルとは異なる光学的および機械的な検査上の課題を生み出します。カートリッジには、各生産ランで慎重な取り扱いと専用の検査を必要とするいくつかのコンポーネントが含まれる場合があります。メーカーは、投与を簡素化し患者のアドヒアランスをサポートするために、特定の注射製品をバイアルからカートリッジに移行しています。アンプルは、新製品開発がより強い閉鎖完全性を持つクリンプシール容器に移行しているため、より小さく縮小する役割を持っています。
検査技術別:
2D視覚がリードしながらAIベース視覚が拡大2D機械視覚は2025年の検査技術別非経口薬品目視検査システム市場の57.79%を占めました。この技術は、製薬製造サイト全体でのバイアルおよびアンプル検査における数十年にわたるバリデートされた使用から恩恵を受けています。確立された薬局方の期待と一致しており、相当な設置基盤を持っています。これらの要因は、明確に定義された欠陥パターンを持つアプリケーションにおける2D視覚の主導的な役割を維持しています。交換決定にはバリデーション作業も必要であり、実績のある2Dプラットフォームからの移行を遅らせる可能性があります。
2D視覚は、容器が曲面、反射性、または不透明な場合、および製品の視覚的変動性が高い場合に信頼性が低下する可能性があります。また、高粘度バイオロジクスにおける擬似欠陥と重要な粒子を分離するのに苦労する場合もあります。AIおよびディープラーニング視覚は、Antares Visionが2025年6月にAI-GOを発表し、Cognexが2026年5月にOneVisionを一般提供したことで、2031年まで最も成長の速い検査技術になると予想されています。[2] EU GMP附属書22のドラフトガイダンスは、AIモデルのトレーニングおよびバリデーションが管理されたGMP条件下で独立したテストデータセットを使用すべきであると述べています。代表的な欠陥データの入手可能性は、より速い採用に対する実際的な制約として残っています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
製薬メーカーがリードしながらバイオファーマが速く成長製薬メーカーは2025年のエンドユーザー別非経口薬品目視検査システム市場をリードしました。その地位は、注射用ポートフォリオの規模と自動検査機器を適格性確認および運用する能力を反映しています。大規模な製薬工場は、確立された品質および製造構造の中で複雑な検査システムを運用することができます。バイアル、シリンジ、およびその他の注射製品の範囲は、新規設置および交換プロジェクトへの需要を支えています。このグループは、無菌製造能力および関連する検査管理への投資の中心であり続けています。
バイオ医薬品メーカーは2031年にかけてCAGR 9.62%で成長する見込みです。高粘度モノクローナル抗体、組換えタンパク質、および懸濁液ベースのワクチンは、専門的な検査条件を必要とする場合があります。シリコーンオイル液滴、タンパク質凝集体、および不透明懸濁液向けにシステムを適格性確認するサプライヤーは、これらのメーカーとの関係を強化することができます。CDMOおよびCMOは、注射用充填仕上げのアウトソーシングが拡大するにつれて、第三の主要なエンドユーザーグループを形成しています。Simtra BioPharma、GRAM、およびPCI Pharma Servicesは2025年および2026年にシリンジおよびカートリッジ能力の追加を発表し、アウトソーシング製造ネットワーク全体で専用の検査能力への需要を生み出しています。
地域分析
北米は2025年の非経口薬品目視検査システム市場シェアの30.12%を占め、規制された製薬およびバイオ医薬品製造サイトの高密度な集中に支えられています。この地域は、相当なバイオロジクス充填仕上げ能力と、コンプライアンス、品質システム、および製造機器の定期的な交換またはアップグレードへの資本集約的なアプローチを組み合わせています。21 CFR第210条および第211条に基づく米国の要件は、製薬サイトにおける製造管理の一貫したベースラインを作り出し、FDAの目視粒子ガイダンスは注射製品の欠陥に関連するリスクに注目を集めています。FDAのガイダンスは、品質および患者安全性に影響を与える可能性のある目視欠陥について注射製品を検査する必要性を強化し、メーカーに内部検査プログラムの明確な参照点を提供しています。
欧州は非経口薬品目視検査システム市場において2番目に大きな地理的地域であり、ドイツ、イタリア、英国、フランス、スペインが主要な製造センターです。この地域は製薬検査エンジニアリングにおける深い産業経験を持ち、いくつかの確立された専門機器サプライヤーを擁しています。Vetterは、2026年第2四半期から建設が計画され、2031年に操業が予定されているドイツ・ザールラントの4億8,000万ユーロ(5億2,000万米ドル)の生産施設を発表し、将来の持続的な機器需要を示しています。[3]EU GMP附属書1の要件は、各国の所轄当局による定期的な査察を通じて施行されています。この環境は、定義された欠陥セット全体でバリデートされた性能を実証できるシステムへの需要を支えています。
アジア太平洋地域は2026年から2031年にかけてCAGR 9.81%で拡大する見込みであり、非経口薬品目視検査システム市場において最も成長の速い地理的エリアとなっています。中国の医薬品生産は、バイオ医薬品イノベーションを促進する政策に支えられ、2025年の3.6%増加に続き2026年には6.6%成長しています。インドの医薬品生産は、バイオファーマSHAKTIプログラムのサポートを受け、2026年に5%増加する見込みです。南米、中東、およびアフリカは、ジェネリック医薬品メーカーが規制された輸出市場に対応するために施設を近代化している、より小さいが成長している市場です。
競合ランドスケープ
市場集中度
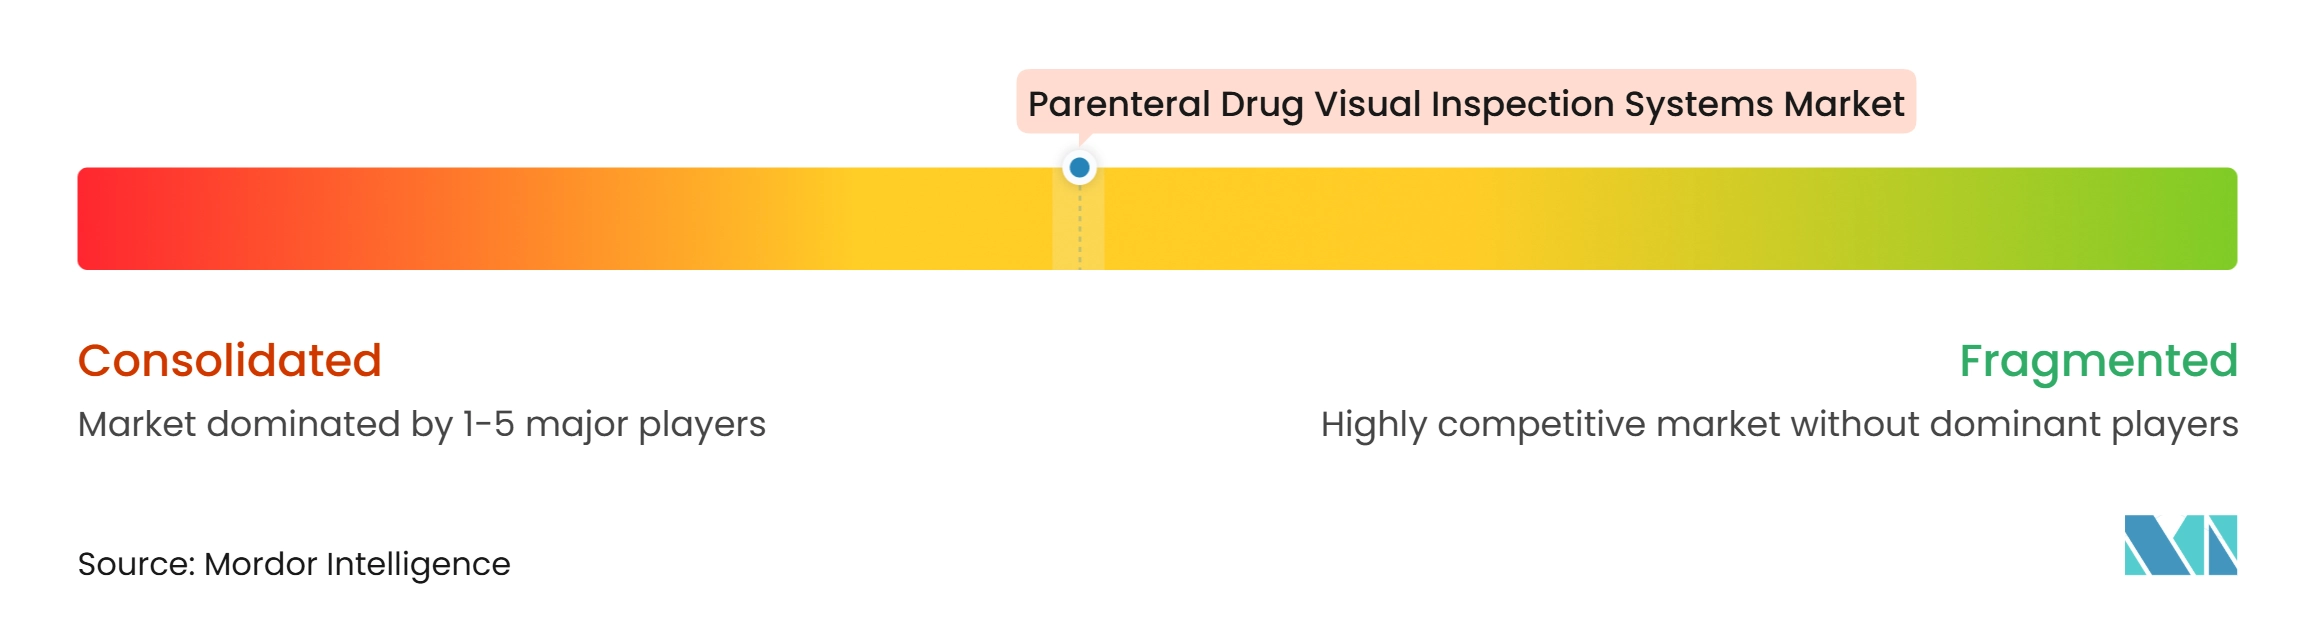
非経口薬品目視検査システム市場は適度に集中しており、欧州の専門企業が製薬グレードの視覚検査エンジニアリングにおいて強固な地位を占めています。イタリアおよびドイツの企業は、容器取り扱い、光学系、ソフトウェア、およびバリデーションサポートが連携して機能しなければならない規制された非経口および包装アプリケーションにおける豊富な経験から恩恵を受けています。Antares Vision、Brevetti CEA、およびSyntegonは製薬生産環境向けの検査ソリューションに密接に焦点を当て、無菌製造ニーズを中心に構築された製品ラインを持っています。これらは検査感度、容器取り扱い、バリデーションサポート、スループット、および無菌充填仕上げラインとの統合で競合しています。
より広範な機械視覚プロバイダーも非経口薬品目視検査システム市場において明確な役割を持っています。Cognex CorporationおよびKeyence Corporationは、ライフサイエンス以外の広範な産業用視覚ビジネスを維持しながら製薬顧客にサービスを提供しています。Cognexは2025年6月のベータ版発売後、2026年5月にOneVisionを一般提供し、AIベースの検査開発のための協調環境を拡大しました。同社はその後、要求の厳しい検査作業における高容量AIエッジ処理のために2026年4月にIn-Sight 6900ビジョンコントローラーを発表しました。
KörberおよびMarchesini Groupは、統合ラインの一部として検査を含む、より広範な自動化および包装ソリューションを通じて競合しています。Körberは2026年5月にデュッセルドルフのinterpack 2026でシリンジ、バイアル、およびカートリッジのハイミックス・ローボリューム検査向けにALVAを発表し、Brevetti CEAは接触なし・ウォームスクリューなしの取り扱いシステムを使用して毎分最大600本のシリンジを処理できる全自動シリンジ検査機K15 DRを披露ました。[4] Crane NXTは2026年4月にAntares Visionの4億1,820万米ドル(3億6,150万ユーロ)の完全買収を完了し、目視検査をより広範な検出、認証、およびトレーサビリティポートフォリオに接続しました。競争は、したがって、専門的な検査能力、AI開発、および充填仕上げ業務との実践的な統合を中心に展開しています。
非経口薬品目視検査システム産業リーダー
-
Antares Vision S.p.A.
-
Stevanato Group S.p.A.
-
Körber AG
-
Syntegon Technology GmbH
-
Brevetti CEA S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
非経口薬品目視検査システム市場 このレポートでカバーされる企業
- Antares Vision S.p.A.
- Stevanato Group S.p.A.
- Körber AG
- Syntegon Technology GmbH
- Brevetti CEA S.p.A.
- Mettler-Toledo International Inc.
- Cognex Corporation
- Omron Corporation
- Optel Group
- Jekson Vision Pvt. Ltd.
- WIPOTEC GmbH
- Marchesini Group S.p.A.
- Thermo Fisher Scientific Inc.
- Keyence Corporation
- Minebea Intec GmbH
- Loma Systems
- ATS Corporation
- Dabrico Inc.
- Sensum d.o.o.
最近の産業開発事情 非経口薬品目視検査システム市場
- 2026年5月:Körberは、デュッセルドルフのinterpack 2026において、シリンジ、バイアル、およびカートリッジを含むハイミックス・ローボリューム製薬アプリケーション向けに特別に設計された全自動検査機ALVAを発表しました。このプラットフォームは、迅速なフォーマット変更と小規模臨床バッチの信頼性の高い検査を可能にし、CDMOおよびパーソナライズド療法・先端治療医薬品のメーカーを直接ターゲットとしています。
- 2026年5月:Brevetti CEAはinterpack 2026においてK15 DRを披露しました。これは、接触なし・ウォームスクリューなしの取り扱いシステムを使用して、ガラスおよびプラスチックフォーマットの両方で毎分最大600本のシリンジを処理できる全自動シリンジ検査機です。このプラットフォームは、デネスティング、検査、およびリネスティングを単一のコンパクトユニット内に統合し、成長するプレフィルドシリンジおよびコンビネーション製品セグメントをターゲットとしています。
- 2026年4月:Crane NXTは、Antares Vision S.p.A.の2フェーズにわたる3億6,150万ユーロ(4億1,820万米ドル)の完全買収を完了し、Antares VisionをEuronext Milan取引所から上場廃止し、新しい検出・トレーサビリティ技術セグメントに統合しました。
- 2026年2月:Syntegonは、毎分最大600バイアルの出力に対応する目視検査とリーク検出を組み合わせたAIM9検査プラットフォームを発表しました。
グローバル非経口薬品目視検査システム市場レポートの範囲
非経口薬品目視検査システム市場は、流通前に目視可能な微粒子物質、容器欠陥、充填量の不一致、およびその他の品質関連問題について非経口薬品製品を検査するために使用される自動および手動システムで構成されています。
非経口薬品目視検査システム市場レポートは、検査タイプ(異物粒子検査、外観欠陥検査、容器完全性・欠陥検査、充填量検査、閉鎖・シール検査、ラベルおよび印刷検査)、機械タイプ(全自動システム、半自動システム、手動検査システム)、容器タイプ(バイアル、アンプル、プレフィルドシリンジ、カートリッジ、ボトル、その他の容器タイプ)、検査技術(2D機械視覚、3D機械視覚、AI・ディープラーニング視覚、マルチモーダル・コンビネーション視覚、その他の検査技術)、エンドユーザー(製薬メーカー、バイオ医薬品メーカー、CMO・CDMO、受託試験・検査機関)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 異物粒子検査 |
| 外観欠陥検査 |
| 容器完全性・欠陥検査 |
| 充填量検査 |
| 閉鎖・シール検査 |
| ラベルおよび印刷検査 |
| 全自動システム |
| 半自動システム |
| 手動検査システム |
| バイアル |
| アンプル |
| プレフィルドシリンジ |
| カートリッジ |
| ボトル |
| その他の容器タイプ |
| 2D機械視覚 |
| 3D機械視覚 |
| AI・ディープラーニング視覚 |
| マルチモーダル・コンビネーション視覚 |
| その他の検査技術 |
| 製薬メーカー |
| バイオ医薬品メーカー |
| CMO・CDMO |
| 受託試験・検査機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| 検査タイプ別 | 異物粒子検査 | |
| 外観欠陥検査 | ||
| 容器完全性・欠陥検査 | ||
| 充填量検査 | ||
| 閉鎖・シール検査 | ||
| ラベルおよび印刷検査 | ||
| 機械タイプ別 | 全自動システム | |
| 半自動システム | ||
| 手動検査システム | ||
| 容器タイプ別 | バイアル | |
| アンプル | ||
| プレフィルドシリンジ | ||
| カートリッジ | ||
| ボトル | ||
| その他の容器タイプ | ||
| 検査技術別 | 2D機械視覚 | |
| 3D機械視覚 | ||
| AI・ディープラーニング視覚 | ||
| マルチモーダル・コンビネーション視覚 | ||
| その他の検査技術 | ||
| エンドユーザー別 | 製薬メーカー | |
| バイオ医薬品メーカー | ||
| CMO・CDMO | ||
| 受託試験・検査機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
非経口薬品目視検査システム市場の規模はどのくらいですか?
市場は2025年に2億5,190万米ドルと評価され、2026年には2億7,184万米ドルとなり、2026年から2031年にかけてCAGR 8.32%で2031年までに4億537万米ドルに達する見込みです。
非経口薬品目視検査システムの需要を促進しているものは何ですか?
バイオロジクスの成長、より厳格な100%検査要件、自動検査の採用、およびシリンジとカートリッジの使用増加が主要な需要要因です。これらの力は、複雑な注射製品の条件を管理するバリデートされたシステムの必要性を高めています。
非経口薬品目視検査においてどの機械タイプがリードしていますか?
全自動システムは、大量規制充填仕上げ業務に適しているため、2025年の売上高の68.89%でリードしています。一貫した検査条件を提供し、規制された製造環境で期待される文書化をサポートします。
目視検査システムにおいて最も速く成長している容器タイプはどれですか?
カートリッジは、GLP-1デリバリーシステム、インスリン療法、およびバイオロジクスコンビネーション製品に支えられ、2031年にかけてCAGR 9.39%で成長する見込みです。そのコンポーネント設計は、専用の検査ステーションと製品固有のバリデーションを必要とする場合があります。
2031年まで最も速く成長する見込みの地域はどこですか?
アジア太平洋地域は、製造拡大、規制の近代化、およびバイオロジクス投資に支えられ、2026年から2031年にかけてCAGR 9.81%で成長する見込みです。中国とインドは、この地域の医薬品生産成長への重要な貢献者です。
注射製品検査においてAIが使用される理由は何ですか?
AIベースの視覚は、複雑な欠陥を分類し、擬似欠陥を安全上重要な粒子から分離するのに役立ちます。反射性容器、高粘度バイオロジクス、および従来の2D視覚に実際的な制限がある製品に特に関連しています。