
Marktgröße und Marktanteil für parenterale Arzneimittel-Sichtprüfsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 271.84 Millionen US-Dollar |
| Marktgröße (2031) | 405.37 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.32 % |
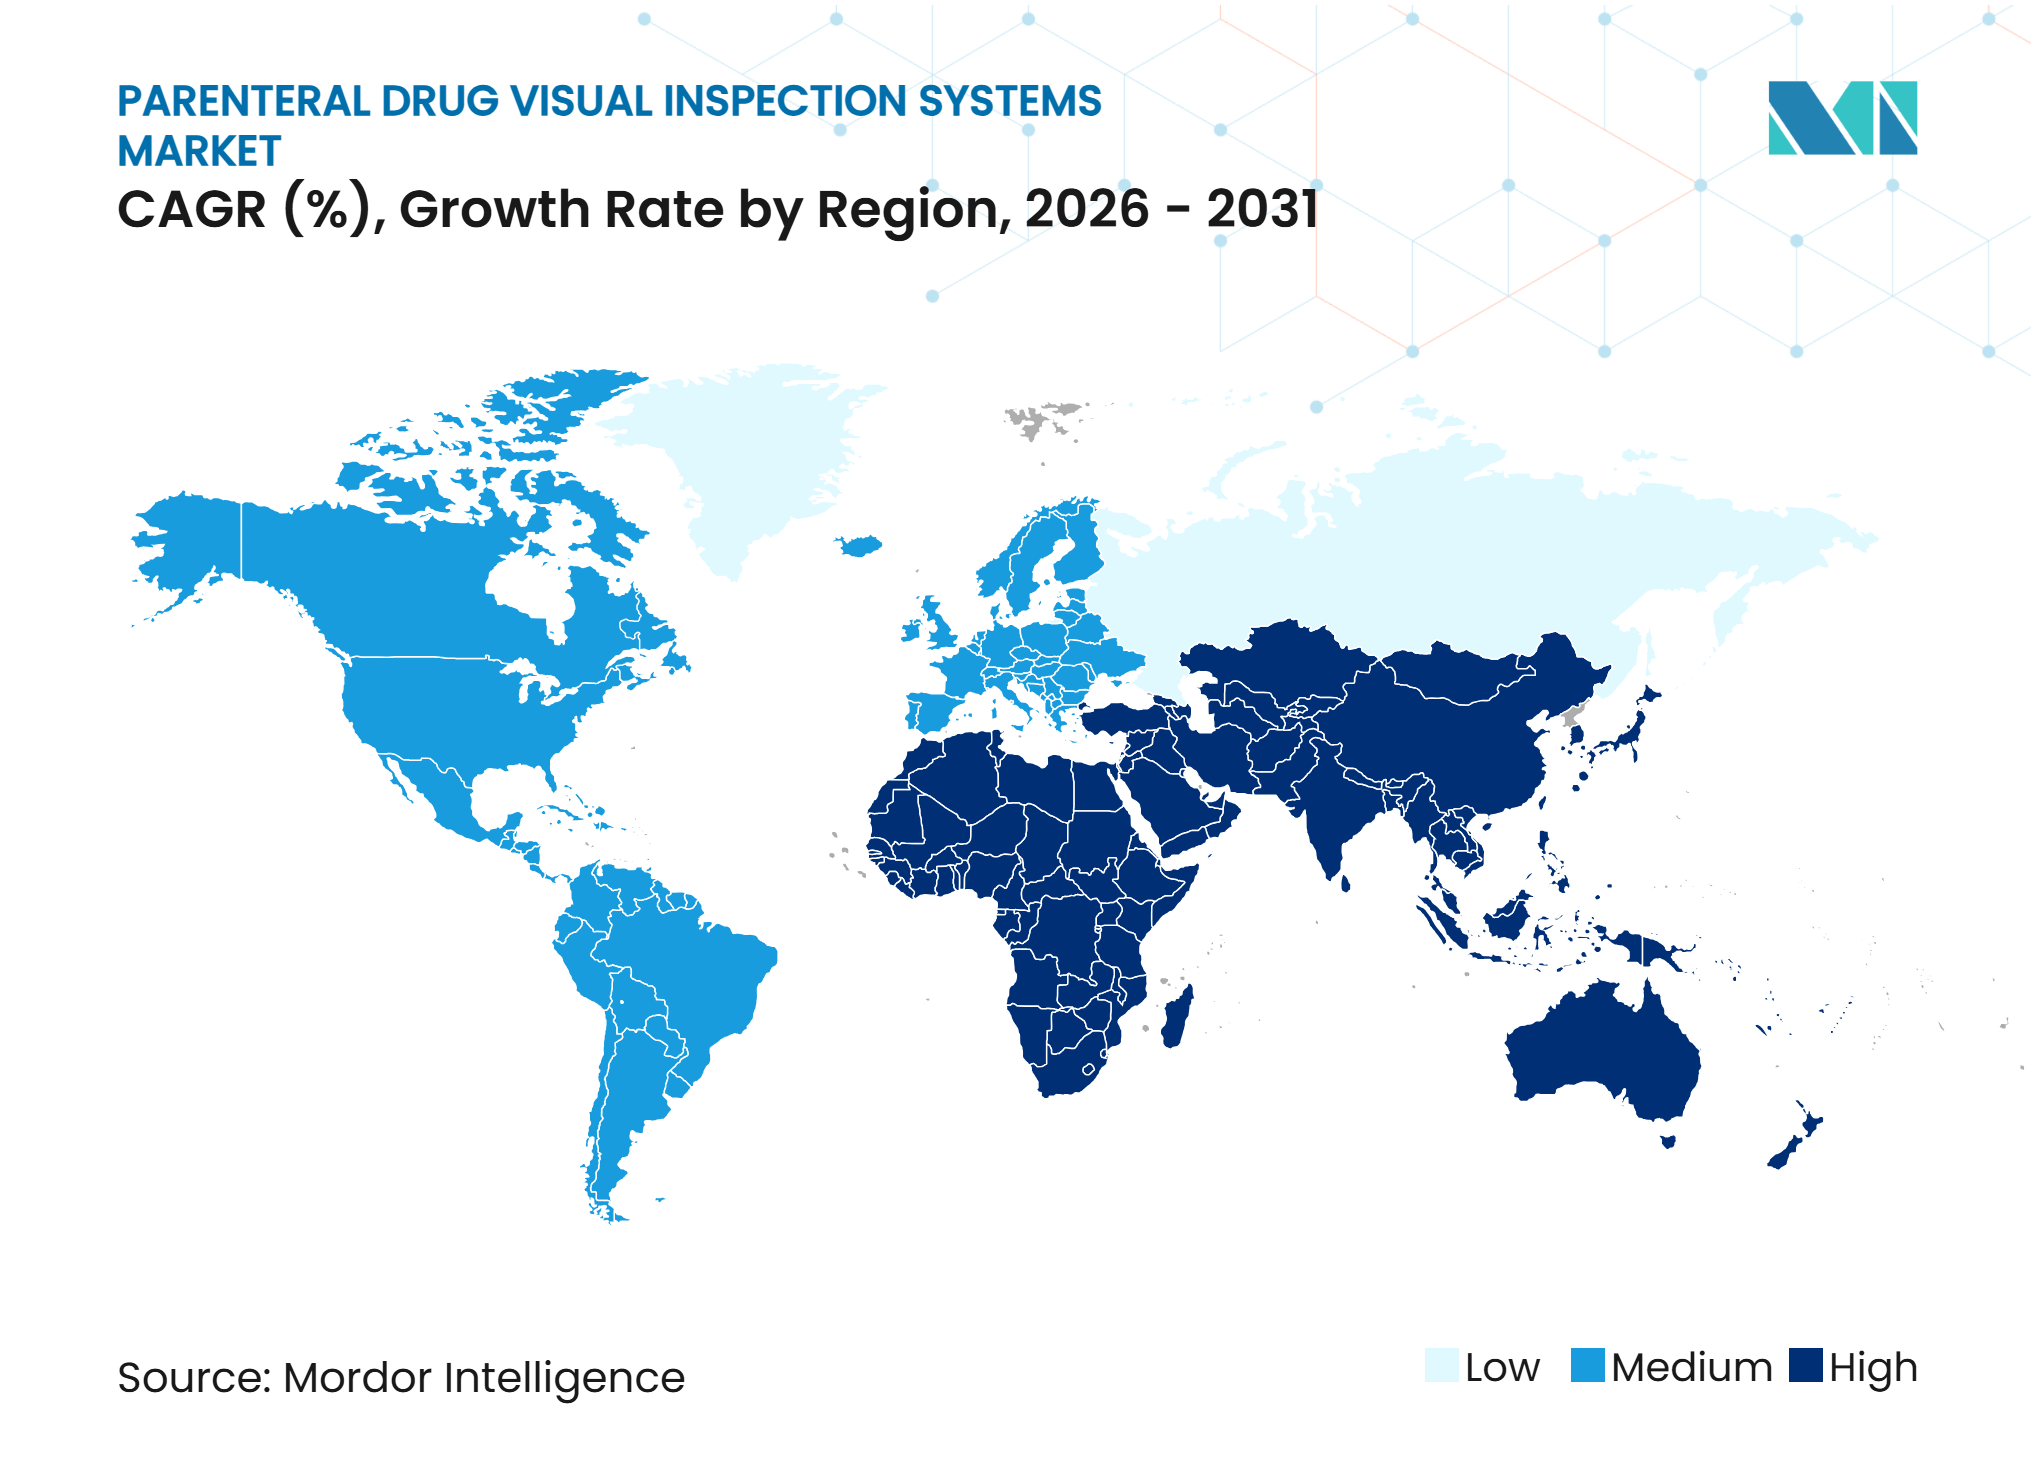
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für parenterale Arzneimittel-Sichtprüfsysteme von Mordor Intelligence
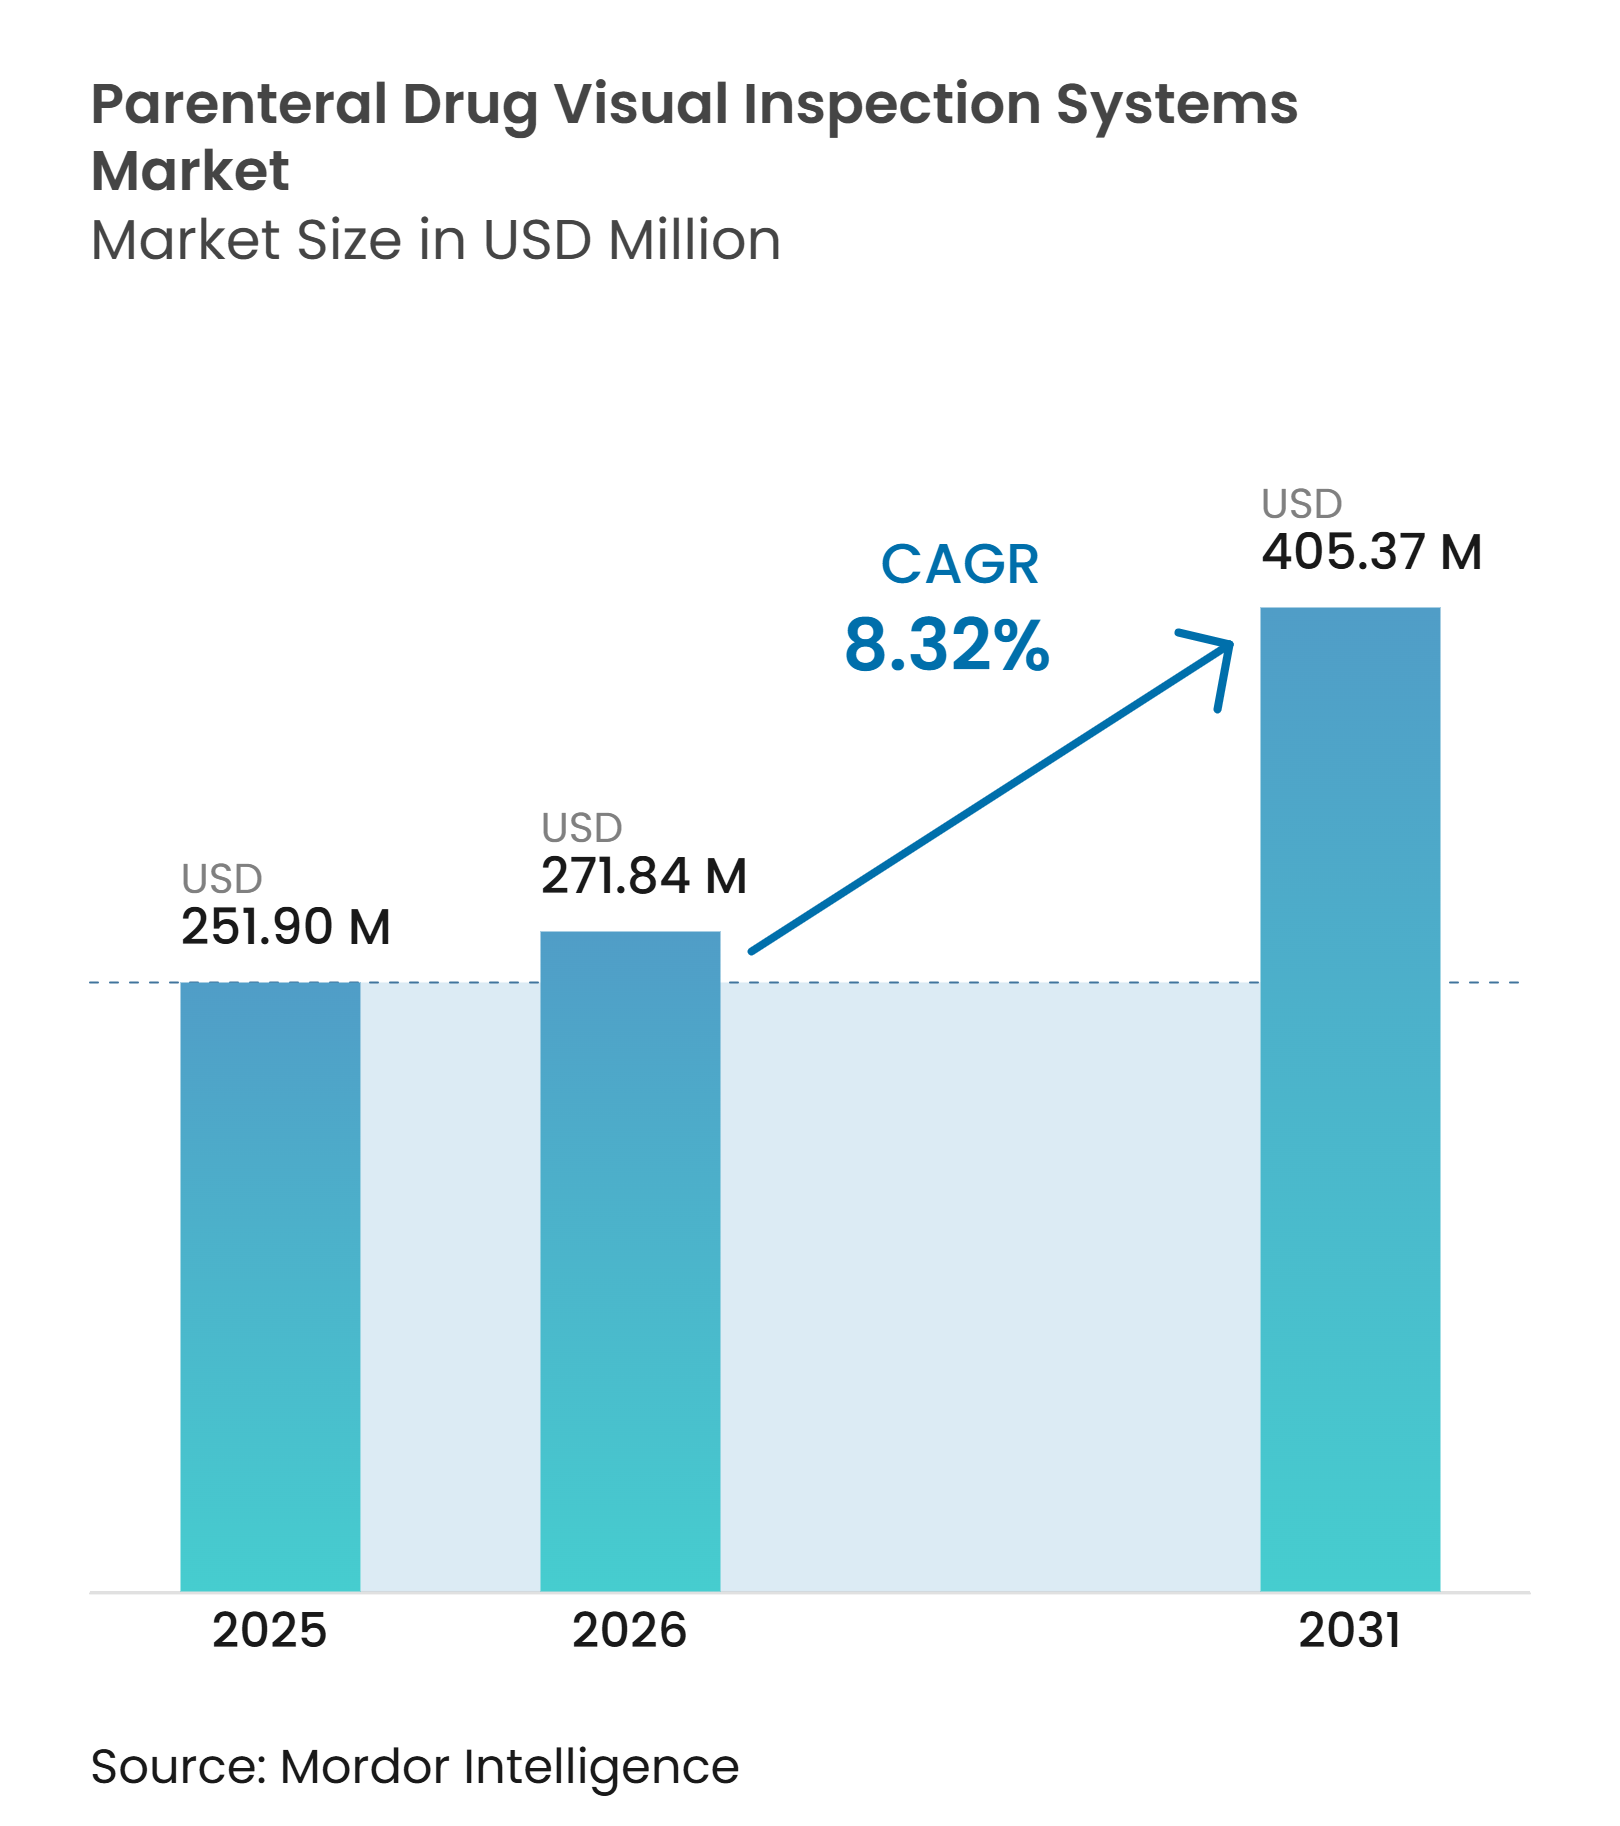
Die Marktgröße für parenterale Arzneimittel-Sichtprüfsysteme wird voraussichtlich von 251,90 Millionen USD im Jahr 2025 auf 271,84 Millionen USD im Jahr 2026 und bis 2031 auf 405,37 Millionen USD anwachsen, was einer CAGR von 8,32 % von 2026 bis 2031 entspricht. Das Wachstum ist mit einer größeren Pipeline an Biologika, Biosimilars und anderen injizierbaren Arzneimitteln verbunden, die vor der Freigabe zuverlässige Qualitätskontrollen auf Chargenebene erfordern. Die regulatorischen Anforderungen an eine 100-prozentige Sichtprüfung haben die validierte Prüfkapazität zu einer direkten Fertigungsanforderung gemacht und nicht mehr zu einer optionalen Linienaufrüstung. Pharmaunternehmen und CDMOs verlagern sich ebenfalls auf automatisierte Plattformen, da sie ihre Kapazitäten für die sterile Abfüllung und Endverarbeitung ausbauen, komplexere Produkte aufnehmen und einen konsistenteren Prüfprozess anstreben. Diese Verlagerung begünstigt Anbieter, die wechselnde Behälterformate, anspruchsvolle Arzneimittelformulierungen, häufige Linienumrüstungen und dokumentierte Validierungsanforderungen unterstützen können, ohne unnötige betriebliche Komplexität hinzuzufügen. Der Markt für parenterale Arzneimittel-Sichtprüfsysteme wird auch durch KI-basierte Klassifizierungstools neu gestaltet, die darauf abzielen, Falschausschüsse zu reduzieren, die Überprüfung komplexer Defekte zu verbessern und Prüfdaten über mehrere Produktionslinien hinweg nutzbarer zu machen.
Wichtigste Erkenntnisse des Berichts
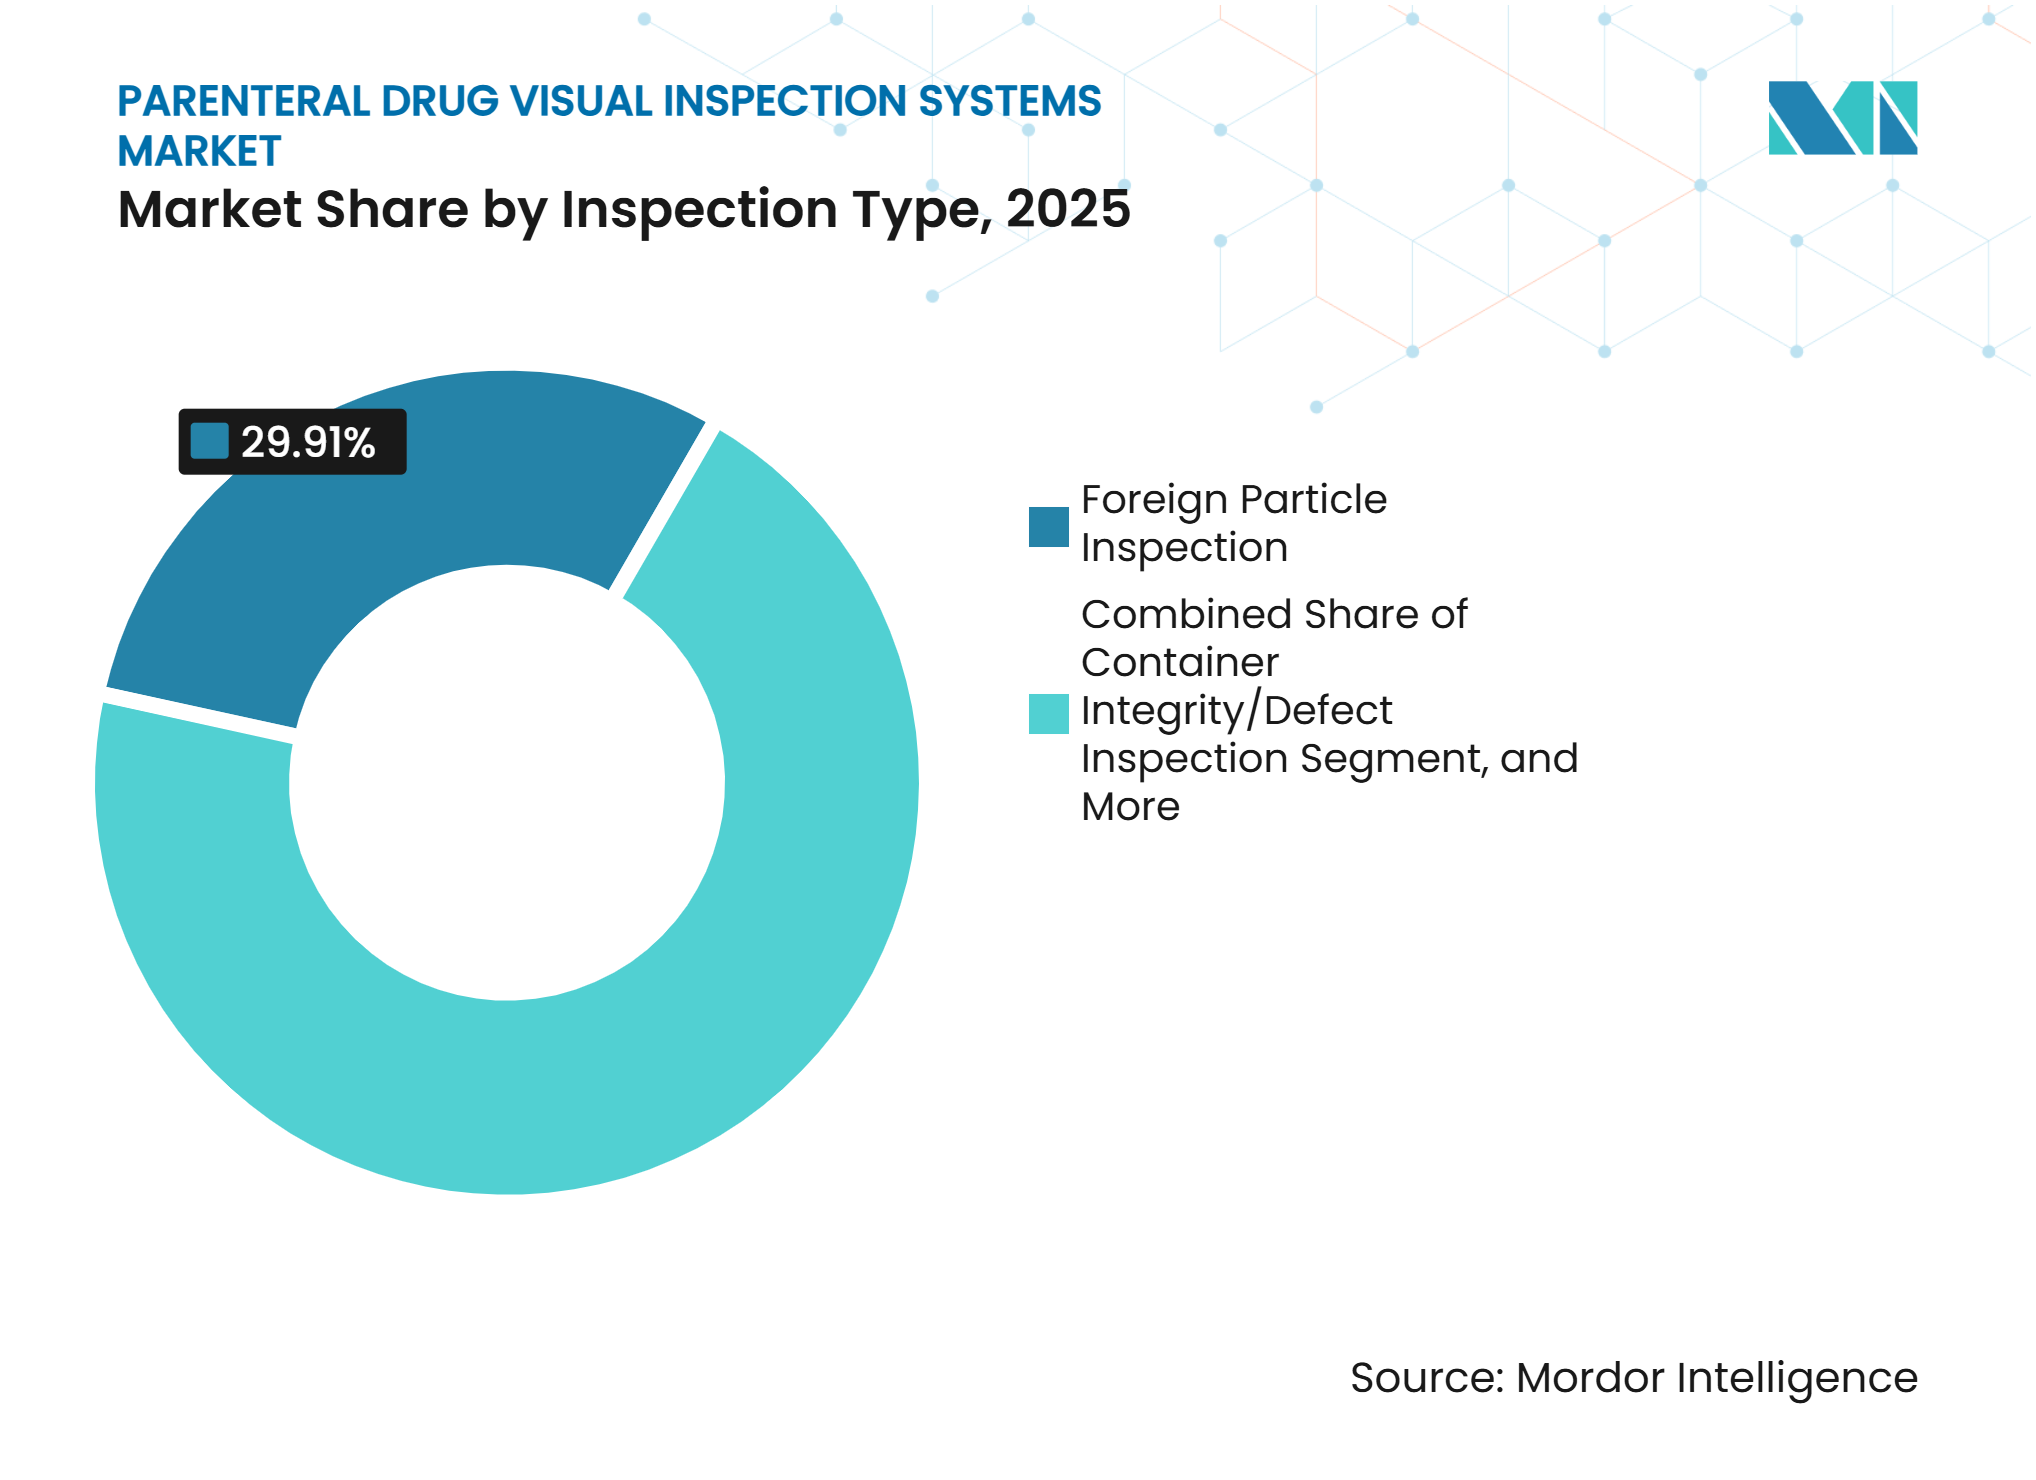
- Nach Prüfungsart hielt die Fremdpartikelprüfung im Jahr 2025 einen Marktanteil von 29,91 % am Markt für parenterale Arzneimittel-Sichtprüfsysteme und wird voraussichtlich bis 2031 mit einer CAGR von 9,18 % wachsen.
- Nach Maschinentyp hielten vollautomatische Systeme im Jahr 2025 einen Umsatzanteil von 68,89 % und werden voraussichtlich bis 2031 mit einer CAGR von 9,11 % wachsen.
- Nach Behältertyp entfielen im Jahr 2025 52,24 % des Umsatzes auf Fläschchen, während Kartuschen voraussichtlich bis 2031 mit einer CAGR von 9,39 % wachsen werden.
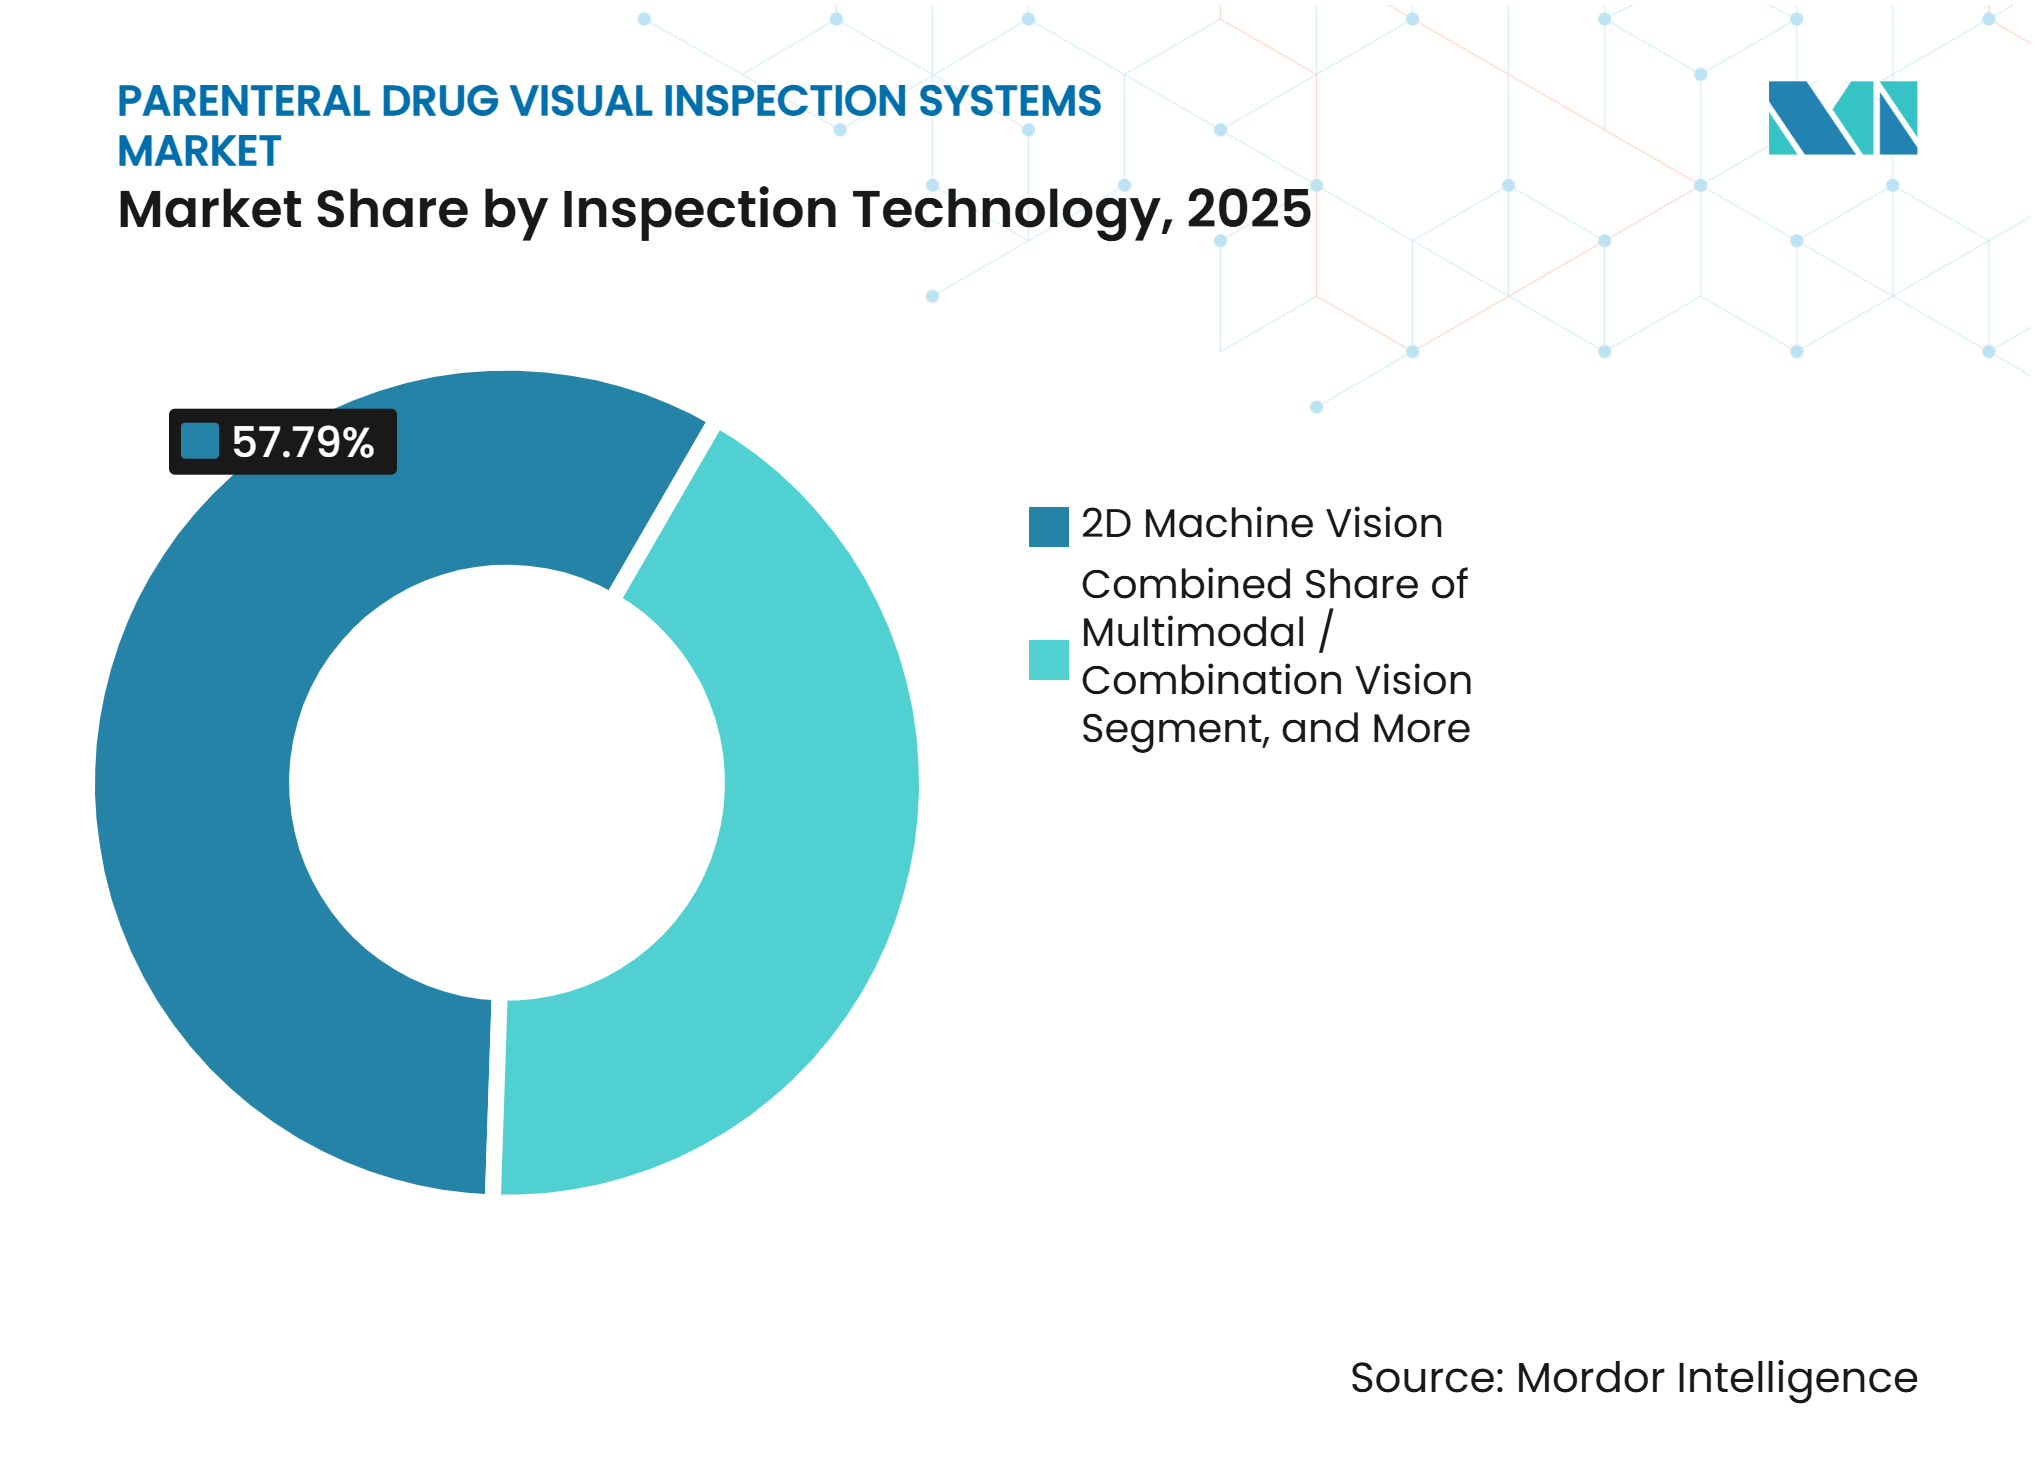
- Nach Prüftechnologie hielt das 2D-Maschinensehen im Jahr 2025 einen Umsatzanteil von 57,79 %, während KI- und Deep-Learning-Bildverarbeitung voraussichtlich bis 2031 mit einer CAGR von 9,13 % wachsen wird.
- Nach Endnutzer hielten Pharmahersteller im Jahr 2025 einen Umsatzanteil von 48,71 %, während Biopharmazeutikahersteller voraussichtlich bis 2031 mit einer CAGR von 9,62 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 30,12 %, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einer CAGR von 9,81 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Biologika- und komplexen injizierbaren Pipelines | +3.1% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verschärfung der Anforderungen an die 100-prozentige Prüfung injizierbarer Produkte | +2.2% | Global, vorrangig in Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Verlagerung von der manuellen zur automatisierten und halbautomatisierten Prüfung | +1.5% | Global, mit schnellerer Umstellung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum von vorgefüllten Spritzen, Kartuschen und Kombinationsprodukten | +0.9% | Nordamerika und Europa, mit Ausweitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Defektklassifizierung und Reduzierung von Falschausschüssen | +0.7% | Global, mit früher Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung modularer Prüf- und Behälterverschlussintegritätsplattformen | +0.4% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Biologika- und komplexen injizierbaren Pipelines
Die Ausweitung von Biologika und komplexen injizierbaren Produkten bleibt der stärkste Nachfragetreiber für den Markt für parenterale Arzneimittel-Sichtprüfsysteme, da jede kommerzielle Charge eine zuverlässige Qualitätskontrolle auf Behälterebene erfordert. Die FDA genehmigte im Jahr 2025 46 neuartige Arzneimittel und bis September 2026 37 neuartige Arzneimittel, was einen kontinuierlichen Strom von Produkten liefert, die möglicherweise eine spezialisierte sterile Herstellung und Prüfung erfordern.[1] Viele dieser Produkte verwenden subkutane Injektion, vorgefüllte Spritzen oder Infusionsformate, die Behälter-, Formulierungs- und Handhabungsanforderungen mit sich bringen, die Hersteller vor der Freigabe berücksichtigen müssen. Diese Formate erfordern eine Sichtprüfung auf Behälterebene für jede kommerzielle Charge, wodurch die Prüfleistung Teil des übergeordneten sterilen Produktionsprozesses wird. Biologische Formulierungen können schwierige Prüfbedingungen schaffen, da Proteinaggregate, lyophilisierte Fragmente und ein variables Produktaussehen Defekten ähneln oder relevante Signale verdecken können. Der daraus resultierende Bedarf an einer empfindlicheren, wiederholbaren und dokumentierten Prüfung unterstützt die Nachfrage nach validierten automatisierten Systemen im gesamten Markt für parenterale Arzneimittel-Sichtprüfsysteme.
Verschärfung der Anforderungen an die 100-prozentige Prüfung injizierbarer Produkte
Regulatorische Anforderungen prägen weiterhin die Kaufentscheidungen im Markt für parenterale Arzneimittel-Sichtprüfsysteme, da Hersteller nachweisen müssen, dass ihre Prüfprozesse für die von ihnen freigegebenen Produkte geeignet sind. EU-GMP-Anhang 1 schreibt eine 100-prozentige Sichtprüfung parenteraler Produkte vor und erwartet, dass die automatisierte Prüfung unter angemessen kontrollierten Bedingungen mindestens so gut abschneidet wie die manuelle Prüfung. Das Regelwerk erfordert auch Challenge-Tests vor Beginn jeder Charge, wodurch der routinemäßige Prüfbetrieb eng mit Vorbereitungs- und Qualifizierungsaktivitäten verknüpft ist. Eine Umfrage aus dem Jahr 2025 unter 115 Fachleuten ergab anhaltende Lücken bei der Qualifizierung von Defektsätzen und der Häufigkeit von Challenge-Tests, die bei regulatorischen Prüfungen weiterhin Aufmerksamkeit erfordern. Diese Lücken erhöhen den Wert von Anbietern, die etablierte Defektbibliotheken, dokumentierte Prüfleistungen und praktische Unterstützung bei Validierungsarbeiten anbieten. Ein validiertes System kann den Qualifizierungsaufwand reduzieren, wenn Hersteller Geräte hinzufügen oder ersetzen, und stärkt dadurch seine kommerzielle Attraktivität im Markt für parenterale Arzneimittel-Sichtprüfsysteme.
Verlagerung von der manuellen zur automatisierten und halbautomatisierten Prüfung
Die Verlagerung von der manuellen Prüfung zu automatisierten und halbautomatisierten Geräten treibt die Nachfrage im Markt für parenterale Arzneimittel-Sichtprüfsysteme an, da Hersteller konsistentere Entscheidungen über Chargen und Schichten hinweg anstreben. Die manuelle Prüfung bleibt bei kleineren CDMOs und in Märkten verbreitet, in denen geringere Produktionsvolumina eine größere Kapitalinvestition nicht unmittelbar rechtfertigen. Die Falschausschussraten bei manuellen Linien lagen je nach Produktkomplexität zwischen 1 % und 45 %, was zu vermeidbarem Produktüberprüfungs- und Nachprüfungsaufwand führt. Körber schätzte, dass Falschausschüsse und damit verbundene Nachprüfungen den Pharmasektor jährlich bis zu 740 Millionen USD kosten, was den betrieblichen Nutzen einer verbesserten Klassifizierung deutlicher macht. Die Parenteral Drug Association berichtete von einer konsistenten automatisierten Erkennungsleistung von über 99 %, verglichen mit einem bedienerabhängigen Bereich von 92 % bis 96 % bei der manuellen Prüfung. CDMOs benötigen weiterhin anpassungsfähige Geräte, da Änderungen des Behältertyps, des Füllvolumens und des Kundenmoleküls andernfalls eine zusätzliche Validierung erfordern können, bevor eine Linie zum nächsten Produkt übergehen kann.
Wachstum von vorgefüllten Spritzen, Kartuschen und Kombinationsprodukten
Vorgefüllte Spritzen, Kartuschen und Kombinationsprodukte erhöhen die technischen Anforderungen an Prüfgeräte im Markt für parenterale Arzneimittel-Sichtprüfsysteme. Die Veränderung ist mit GLP-1-Arzneimitteln, der Heimverabreichung und hochviskosen biologischen Formulierungen verbunden, die häufig für bequemere Verabreichungsformate konzipiert sind. GRAM kündigte ein 150.000 Quadratfuß großes Spritzen- und Kartuschen-Abfüllzentrum mit Kapazität für bis zu 4 Prüflinien an, was zeigt, wie CDMO-Kapazitäten für diese Behälter konfiguriert werden. Incog BioPharma begann Anfang 2026 mit der Erweiterung seines Standorts in Fishers, Indiana, mit einer Investition von 200 Millionen USD und Plänen für einen größeren Produktionshub für injizierbare Arzneimittel. Kartuschen können Gummistopfen, Metallhalteringe und Zweikammerdesigns enthalten, die dedizierte Prüfstationen, sorgfältige Handhabung und produktspezifische Qualifizierung erfordern. Diese Merkmale können Qualifizierungszeiträume verlängern und begünstigen Anbieter mit praktischer Erfahrung bei komplexeren Primärbehältern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Validierungskosten | -1.9% | Global, am ausgeprägtesten in Schwellenmärkten und kleineren CDMOs | Kurzfristig (≤ 2 Jahre) |
| Komplexe Integration in bestehende aseptische Fertigungslinien | -1.2% | Global, mit den größten Reibungsverlusten an etablierten europäischen und nordamerikanischen Standorten | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit repräsentativer Defektdaten für das KI-Training | -0.5% | Global, besonders ausgeprägt in Kleinchargen- und Nischen-Biologika-Segmenten | Langfristig (≥ 4 Jahre) |
| Modell-Drift, Datenintegrität und unklare KI-Validierungserwartungen | -0.3% | Europa und Nordamerika, wo die regulatorischen Erwartungen weiter fortgeschritten sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Validierungskosten
Hohe Investitionskosten und Validierungsanforderungen können die Einführung durch kleinere Hersteller und CDMOs im Markt für parenterale Arzneimittel-Sichtprüfsysteme verzögern. Eine automatisierte Prüflinie erfordert Geräte, Installation, Inbetriebnahme und einen kontrollierten Qualifizierungsprozess, der in die übergeordnete Fertigungsplanung einbezogen werden muss. Die kommerzielle Entscheidung geht über den Kauf von Hardware hinaus, da jedes Produkt und jedes Behälterformat dokumentierte Nachweise erfordert, dass die Prüfleistung angemessen ist. Die Vorbereitung von Challenge-Sets erfordert auch repräsentative Defektmuster für das jeweilige Produktformat und kann erhebliche Entwicklungsarbeit vor der routinemäßigen Nutzung beinhalten. Gemeinsam genutzte Prüfplattformen müssen diese Arbeit möglicherweise wiederholen, wenn sie ein neues Kundenmolekül, einen neuen Behältertyp oder eine Formulierung mit unterschiedlichen visuellen Eigenschaften hinzufügen. Diese Kosten machen modulare oder flexible Plattformen attraktiver, wenn Produktionsvolumina, Kundennachfrage oder zukünftige Produktportfolios ungewiss sind.
Komplexe Integration in bestehende aseptische Fertigungslinien
Die Integration in etablierte aseptische Linien kann den Austausch bestehender Prüfsysteme im Markt für parenterale Arzneimittel-Sichtprüfsysteme verlangsamen. Materialien und Oberflächen müssen mit Reinigungsmitteln, Sterilisationsverfahren und den Sauberkeitsanforderungen klassifizierter Fertigungsumgebungen kompatibel bleiben. Die Parenteral Drug Association stellte fest, dass die Integration mehrerer Anbieter möglicherweise benutzerdefinierte Schnittstellen zwischen Prüfmaschinen, Abfüllanlagen und Isolatoren erfordert, selbst wenn jedes Gerät bereits etabliert ist. Diese Projekte können auch Änderungskontrollprozesse in der Anlage auslösen, benachbarte Geräte beeinflussen und weitere Validierungsaktivitäten erzeugen, bevor die Linie zur Routineproduktion zurückkehrt. Dieselbe Quelle berichtete, dass die benutzerdefinierte Integration die Installationszeiträume im Durchschnitt um 3 bis 9 Monate verlängerte, was den Zeitpunkt von Investitionsentscheidungen beeinflussen kann. Anbieter, die sich effektiv in etablierte aseptische Geräteumgebungen integrieren, können daher an etablierten Standorten einen Vorteil haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prüfungsart:
Fremdpartikelerkennung unterstützt die Nachfrage über ein breiteres DefektspektrumDie Fremdpartikelprüfung machte im Jahr 2025 29,91 % der Marktgröße für parenterale Arzneimittel-Sichtprüfsysteme nach Prüfungsart aus, was die Anforderungen an die Kontrolle partikulärer Verunreinigungen bei injizierbaren Arzneimitteln widerspiegelt. USP 790, USP 1790 und das Europäische Arzneibuch 2.9.20 legen Erwartungen an die Sichtprüfung und partikuläre Verunreinigungen in injizierbaren Produkten fest. Fremdpartikel wurden historisch mit schwerwiegenden Rückrufen und Patientensicherheitsereignissen im parenteralen Sektor in Verbindung gebracht. Hersteller stellen daher weiterhin die hochempfindliche Partikelerkennung in den Mittelpunkt ihrer Prüfentscheidungen. Diese Kategorie bleibt wichtig, auch wenn eine Linie auch kosmetische Defekte und Behälterintegrität prüft.
Die kosmetische Prüfung umfasst Kratzer, Absplitterungen und andere sichtbare Behälterdefekte, die die Produktakzeptanz beeinflussen können. Die Behälterintegritätsprüfung umfasst Defekte, die die Verschlussleistung und den Produktschutz während der Lagerung oder Verwendung beeinträchtigen können. Komplexe biologische Matrices können Proteinaggregate, lyophilisierte Kuchenfragmente und Silikonöltröpfchen aus vorgefüllten Spritzen enthalten, die kritischen Defekten ähneln können. Prüfplattformen müssen diese formulierungsbedingten Pseudodefekte von sicherheitskritischen Partikeln unterscheiden und dabei einen wiederholbaren Entscheidungsprozess aufrechterhalten. Die Branche der parenteralen Arzneimittel-Sichtprüfsysteme erfordert daher Systeme, die Partikelempfindlichkeit mit einem praktischen Ansatz für das sich verändernde visuelle Verhalten injizierbarer Produkte kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Maschinentyp:
Vollautomatische Systeme führen, während flexible Plattformen an Bedeutung gewinnenVollautomatische Systeme machten im Jahr 2025 68,89 % des Marktes für parenterale Arzneimittel-Sichtprüfsysteme aus und verschafften diesem Maschinentyp eine klare Führungsposition. Ihre Stellung spiegelt den betrieblichen Bedarf von Hochvolumen-Abfüll- und Endverarbeitungsbetrieben für parenterale Produkte und die Nachfrage nach konsistenten Prüfbedingungen wider. Automatisierte Maschinen reduzieren die Abhängigkeit von individuellen Bedienerentscheidungen während des Prüfprozesses. Sie können auch die Dokumentation und Wiederholbarkeit unterstützen, die in regulierten Fertigungsumgebungen erwartet werden. Der hohe Anteil zeigt, dass die Automatisierung an größeren kommerziellen Produktionsstandorten über die frühe Evaluierungsphase hinausgegangen ist.
Plattformen für hohe Produktmix-Varianz und geringe Volumina werden für CDMOs und Hersteller in der klinischen Phase, die verschiedene Kundenprodukte verwalten, immer relevanter. Diese Nutzer verließen sich bisher häufiger auf halbautomatisierte Geräte, da konventionelle automatisierte Systeme für die Einformat-Hochgeschwindigkeitsproduktion konzipiert waren. Körber stellte im Mai 2026 ALVA für Hochmix-Niedrigvolumen-Anwendungen mit Spritzen, Fläschchen und Kartuschen vor. Die Plattform wurde für häufige Produktumrüstungen ohne Einbußen bei der Prüfqualität konzipiert und adressiert einen praktischen Bedarf in der Auftragsfertigung. Halbautomatische Systeme behalten eine Rolle, bei der niedrigere Einstiegskosten und bedienerunterstützte Entscheidungen kleineren Herstellern oder weniger reifen regulatorischen Umgebungen besser entsprechen.
Nach Behältertyp:
Fläschchen bleiben das führende Format, während Kartuschen wachsenFläschchen hielten im Jahr 2025 52,24 % der Marktgröße für parenterale Arzneimittel-Sichtprüfsysteme nach Behältertyp und sind damit das führende Primärbehälterformat. Sie werden bei Biologika, injizierbaren Kleinmolekülprodukten und lyophilisierten Produkten eingesetzt, was Fläschchen eine breite und dauerhafte Anwendungsbasis verschafft. Die Fläschchenprüfung verfügt auch über eine langjährig etablierte Grundlage validierter 2D-Bildverarbeitungsanwendungen. Hersteller müssen weiterhin Partikel, kosmetische Defekte und verschlussbezogene Probleme in diesen Behältern über verschiedene Produktpräsentationen hinweg identifizieren. Das Ausmaß und die Vielfalt der Fläschchenabfüllung unterstützen die anhaltende Nachfrage nach Systemen, die auf dieses Format ausgelegt sind.
Kartuschen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,39 % wachsen, unterstützt durch GLP-1-Verabreichungssysteme, Insulintherapien und biologische Kombinationsprodukte. Sie schaffen optische und mechanische Prüfherausforderungen, die sich von denen konventioneller Fläschchen unterscheiden. Kartuschen können mehrere Komponenten enthalten, die bei jedem Produktionslauf sorgfältige Handhabung und dedizierte Prüfung erfordern. Hersteller verlagern bestimmte injizierbare Produkte von Fläschchen auf Kartuschen, um die Verabreichung zu vereinfachen und die Patientenadhärenz zu unterstützen. Ampullen spielen eine kleinere und schrumpfende Rolle, da die Entwicklung neuer Produkte auf crimpdicht verschlossene Behälter mit stärkerer Verschlussintegrität ausgerichtet ist.
Nach Prüftechnologie:
2D-Bildverarbeitung führt, während KI-basierte Bildverarbeitung expandiertDas 2D-Maschinensehen machte im Jahr 2025 57,79 % des Marktes für parenterale Arzneimittel-Sichtprüfsysteme nach Prüftechnologie aus. Die Technologie profitiert von jahrzehntelangem validiertem Einsatz bei der Fläschchen- und Ampullenprüfung in pharmazeutischen Fertigungsstätten. Sie entspricht den etablierten pharmakopöischen Erwartungen und verfügt über eine erhebliche installierte Basis. Diese Faktoren erhalten die führende Rolle des 2D-Maschinensehens in Anwendungen mit klar definierten Defektmustern. Ersatzentscheidungen erfordern auch Validierungsarbeit, was den Übergang von bewährten 2D-Plattformen verlangsamen kann.
Das 2D-Maschinensehen kann bei gebogenen, reflektierenden oder undurchsichtigen Behältern und bei Produkten mit hoher visueller Variabilität weniger zuverlässig sein. Es kann auch Schwierigkeiten haben, Pseudodefekte von kritischen Partikeln in hochviskosen Biologika zu trennen. KI- und Deep-Learning-Bildverarbeitung wird voraussichtlich bis 2031 die am schnellsten wachsende Prüftechnologie sein, wobei Antares Vision im Juni 2025 AI-GO einführte und Cognex OneVision im Mai 2026 allgemein verfügbar machte.[2] Der Entwurf der EU-GMP-Leitlinie Anhang 22 besagt, dass das Training und die Validierung von KI-Modellen unabhängige Testdatensätze unter kontrollierten GMP-Bedingungen verwenden sollten. Die Verfügbarkeit repräsentativer Defektdaten bleibt eine praktische Einschränkung für eine schnellere Einführung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Pharmahersteller führen, während Biopharmazeutikahersteller schneller wachsenPharmahersteller führten den Markt für parenterale Arzneimittel-Sichtprüfsysteme nach Endnutzer im Jahr 2025 an. Ihre Stellung spiegelt den Umfang ihrer injizierbaren Portfolios und ihre Fähigkeit wider, automatisierte Prüfgeräte zu qualifizieren und zu betreiben. Große Pharmabetriebe können komplexe Prüfsysteme innerhalb etablierter Qualitäts- und Fertigungsstrukturen betreiben. Ihre Bandbreite an Fläschchen, Spritzen und anderen injizierbaren Produkten unterstützt die Nachfrage nach Neuinstallationen und Ersatzprojekten. Diese Gruppe bleibt zentral für Investitionen in sterile Fertigungskapazitäten und damit verbundene Prüfkontrollen.
Biopharmazeutikahersteller werden voraussichtlich bis 2031 mit einer CAGR von 9,62 % wachsen. Hochviskose monoklonale Antikörper, rekombinante Proteine und suspensionsbasierte Impfstoffe können spezialisierte Prüfbedingungen erfordern. Anbieter, die Systeme für Silikonöltröpfchen, Proteinaggregate und undurchsichtige Suspensionen qualifizieren, können ihre Position bei diesen Herstellern stärken. CDMOs und CMOs bilden eine dritte wichtige Endnutzergruppe, da die Auslagerung der injizierbaren Abfüllung und Endverarbeitung zunimmt. Simtra BioPharma, GRAM und PCI Pharma Services kündigten im Jahr 2025 und 2026 Kapazitätserweiterungen für Spritzen und Kartuschen an, was die Nachfrage nach dedizierter Prüfkapazität in ausgelagerten Fertigungsnetzwerken schafft.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 30,12 % am Markt für parenterale Arzneimittel-Sichtprüfsysteme, unterstützt durch eine dichte Konzentration regulierter pharmazeutischer und biopharmazeutischer Fertigungsstätten. Die Region kombiniert erhebliche Biologika-Abfüll- und Endverarbeitungskapazitäten mit einem kapitalintensiven Ansatz für Compliance, Qualitätssysteme und den regelmäßigen Austausch oder die Aufrüstung von Fertigungsgeräten. Die US-amerikanischen Anforderungen gemäß 21 CFR Teile 210 und 211 schaffen eine konsistente Grundlage für Fertigungskontrollen an pharmazeutischen Standorten, während die FDA-Leitlinie zu sichtbaren Partikeln die Aufmerksamkeit auf die Risiken im Zusammenhang mit Defekten injizierbarer Produkte lenkt. Die FDA-Leitlinie verstärkt die Notwendigkeit, injizierbare Produkte auf sichtbare Defekte zu prüfen, die die Qualität und Patientensicherheit beeinträchtigen könnten, und bietet Herstellern einen klaren Referenzpunkt für ihre internen Prüfprogramme.
Europa ist die zweitgrößte geografische Region im Markt für parenterale Arzneimittel-Sichtprüfsysteme, mit Deutschland, Italien, dem Vereinigten Königreich, Frankreich und Spanien als wichtigen Fertigungszentren. Die Region verfügt über umfangreiche industrielle Erfahrung im pharmazeutischen Prüfmaschinenbau und beherbergt mehrere etablierte spezialisierte Geräteanbieter. Vetter kündigte eine 480 Millionen EUR (520 Millionen USD) große Produktionsanlage im Saarland, Deutschland, an, mit geplantem Baubeginn im zweiten Quartal 2026 und erwartetem Betriebsbeginn im Jahr 2031, was auf einen anhaltenden zukünftigen Gerätebedarf hindeutet.[3] Die Anforderungen des EU-GMP-Anhangs 1 werden durch regelmäßige Inspektionen durch nationale zuständige Behörden durchgesetzt. Dieses Umfeld unterstützt die Nachfrage nach Systemen, die eine validierte Leistung über definierte Defektsätze hinweg nachweisen können.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,81 % wachsen und ist damit das am schnellsten wachsende geografische Gebiet im Markt für parenterale Arzneimittel-Sichtprüfsysteme. Chinas pharmazeutische Produktion wächst im Jahr 2026 um 6,6 % nach einem Anstieg von 3,6 % im Jahr 2025, unterstützt durch Maßnahmen zur Förderung biopharmazeutischer Innovationen. Indiens pharmazeutische Produktion wird für 2026 um 5 % prognostiziert, unterstützt durch das Biopharma-SHAKTI-Programm. Südamerika, der Nahe Osten und Afrika sind kleinere, aber wachsende Märkte, in denen Generikahersteller Anlagen modernisieren, um regulierte Exportmärkte zu bedienen.
Wettbewerbslandschaft
Marktkonzentration
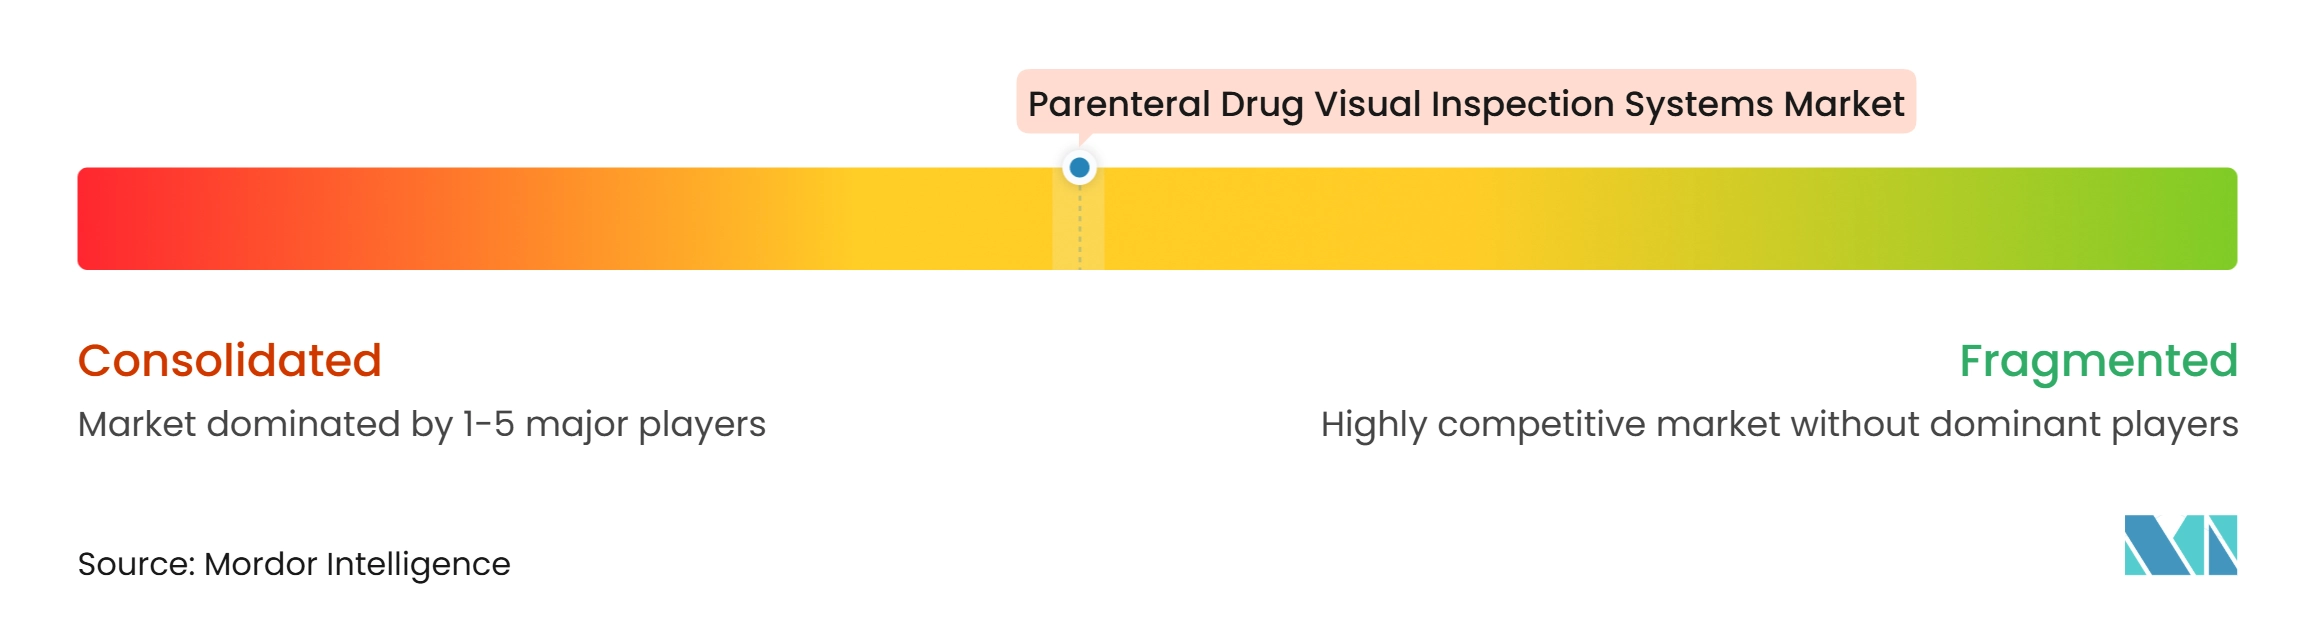
Der Markt für parenterale Arzneimittel-Sichtprüfsysteme ist mäßig konsolidiert, wobei europäische Spezialisten starke Positionen im pharmazeutischen Sichtprüfmaschinenbau innehaben. Italienische und deutsche Unternehmen profitieren von umfangreicher Erfahrung in regulierten parenteralen und Verpackungsanwendungen, bei denen Behälterhandhabung, Optik, Software und Validierungsunterstützung zusammenwirken müssen. Antares Vision, Brevetti CEA und Syntegon konzentrieren sich eng auf Prüflösungen für pharmazeutische Produktionsumgebungen und verfügen über Produktpaletten, die auf sterile Fertigungsanforderungen ausgerichtet sind. Sie konkurrieren in Bezug auf Prüfempfindlichkeit, Behälterhandhabung, Validierungsunterstützung, Durchsatz und Integration in sterile Abfüll- und Endverarbeitungslinien.
Breitere Maschinensehen-Anbieter spielen ebenfalls eine klare Rolle im Markt für parenterale Arzneimittel-Sichtprüfsysteme. Cognex Corporation und Keyence Corporation bedienen pharmazeutische Kunden und behalten gleichzeitig umfangreiche industrielle Bildverarbeitungsgeschäfte außerhalb der Biowissenschaften. Cognex machte OneVision im Mai 2026 nach seinem Beta-Start im Juni 2025 allgemein verfügbar und erweiterte damit seine kollaborative Umgebung für die KI-basierte Prüfentwicklung. Das Unternehmen führte dann im April 2026 den In-Sight 6900 Vision Controller für die KI-Edge-Verarbeitung mit hoher Kapazität bei anspruchsvollen Prüfaufgaben ein.
Körber und Marchesini Group konkurrieren durch breitere Automatisierungs- und Verpackungsangebote, die die Prüfung als Teil einer integrierten Linie umfassen. Körber stellte im Mai 2026 ALVA für die Hochmix-Niedrigvolumen-Prüfung von Spritzen, Fläschchen und Kartuschen vor, während Brevetti CEA die K15 DR für die automatisierte Spritzenprüfung mit bis zu 600 Spritzen pro Minute präsentierte.[4] Crane NXT schloss im April 2026 die Übernahme von Antares Vision für 361,5 Millionen EUR (418,2 Millionen USD) in 2 Phasen ab, delistete Antares Vision von der Euronext Mailand und integrierte es in ein neues Segment für Erkennungs- und Rückverfolgbarkeitstechnologien. Der Wettbewerb konzentriert sich daher auf spezialisierte Prüfkompetenz, KI-Entwicklung und die praktische Integration in Abfüll- und Endverarbeitungsbetriebe.
Marktführer der Branche für parenterale Arzneimittel-Sichtprüfsysteme
-
Antares Vision S.p.A.
-
Stevanato Group S.p.A.
-
Körber AG
-
Syntegon Technology GmbH
-
Brevetti CEA S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für parenterale Arzneimittel-Sichtprüfsysteme Unternehmen in diesem Bericht
- Antares Vision S.p.A.
- Stevanato Group S.p.A.
- Körber AG
- Syntegon Technology GmbH
- Brevetti CEA S.p.A.
- Mettler-Toledo International Inc.
- Cognex Corporation
- Omron Corporation
- Optel Group
- Jekson Vision Pvt. Ltd.
- WIPOTEC GmbH
- Marchesini Group S.p.A.
- Thermo Fisher Scientific Inc.
- Keyence Corporation
- Minebea Intec GmbH
- Loma Systems
- ATS Corporation
- Dabrico Inc.
- Sensum d.o.o.
Neueste Industrielle Entwicklungen in Markt für parenterale Arzneimittel-Sichtprüfsysteme
- Mai 2026: Körber stellte auf der Interpack 2026 in Düsseldorf ALVA vor, eine vollautomatische Prüfmaschine, die speziell für pharmazeutische Hochmix-Niedrigvolumen-Anwendungen einschließlich Spritzen, Fläschchen und Kartuschen entwickelt wurde. Die Plattform ermöglicht schnelle Formatwechsel und eine zuverlässige Prüfung kleiner klinischer Chargen und richtet sich direkt an CDMOs sowie Hersteller personalisierter Therapien und neuartiger Therapiearzneimittel.
- Mai 2026: Brevetti CEA präsentierte auf der Interpack 2026 die K15 DR, eine vollautomatische Spritzenprüfmaschine, die mit einem kontaktfreien, schneckenwellenfreien Handhabungssystem bis zu 600 Spritzen pro Minute sowohl für Glas- als auch für Kunststoffformate verarbeiten kann. Die Plattform integriert Entstapelung, Prüfung und Wiederbestapelung in einer einzigen kompakten Einheit und richtet sich an das wachsende Segment der vorgefüllten Spritzen und Kombinationsprodukte.
- April 2026: Crane NXT schloss die vollständige Übernahme von Antares Vision S.p.A. für 361,5 Millionen EUR (418,2 Millionen USD) in 2 Phasen ab, delistete Antares Vision von der Euronext Mailand und integrierte es in ein neues Segment für Erkennungs- und Rückverfolgbarkeitstechnologien.
- Februar 2026: Syntegon führte die AIM9-Prüfplattform ein, die Sichtprüfung und Leckageerkennung für Durchsätze von bis zu 600 Fläschchen pro Minute kombiniert.
Globaler Berichtsumfang des Marktes für parenterale Arzneimittel-Sichtprüfsysteme
Der Markt für parenterale Arzneimittel-Sichtprüfsysteme umfasst automatisierte und manuelle Systeme zur Prüfung parenteraler Arzneimittelprodukte auf sichtbare Partikelverunreinigungen, Behälterdefekte, Füllstandsinkonsistenzen und andere qualitätsbezogene Probleme vor der Verteilung.
Der Marktbericht für parenterale Arzneimittel-Sichtprüfsysteme ist segmentiert nach Prüfungsart (Fremdpartikelprüfung, Kosmetische Defektprüfung, Behälterintegrität/Defektprüfung, Füllstandsprüfung, Verschluss- und Siegelprüfung sowie Etiketten- und Druckprüfung), Maschinentyp (Vollautomatische Systeme, Halbautomatische Systeme und Manuelle Prüfsysteme), Behältertyp (Fläschchen, Ampullen, Vorgefüllte Spritzen, Kartuschen, Flaschen und Sonstige Behältertypen), Prüftechnologie (2D-Maschinensehen, 3D-Maschinensehen, KI/Deep-Learning-Bildverarbeitung, Multimodales/Kombiniertes Bildverarbeitungssystem und Sonstige Prüftechnologien), Endnutzer (Pharmahersteller, Biopharmazeutikahersteller, CMOs/CDMOs und Auftragstest-/Prüforganisationen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fremdpartikelprüfung |
| Kosmetische Defektprüfung |
| Behälterintegrität/Defektprüfung |
| Füllstandsprüfung |
| Verschluss- und Siegelprüfung |
| Etiketten- und Druckprüfung |
| Vollautomatische Systeme |
| Halbautomatische Systeme |
| Manuelle Prüfsysteme |
| Fläschchen |
| Ampullen |
| Vorgefüllte Spritzen |
| Kartuschen |
| Flaschen |
| Sonstige Behältertypen |
| 2D-Maschinensehen |
| 3D-Maschinensehen |
| KI/Deep-Learning-Bildverarbeitung |
| Multimodales/Kombiniertes Bildverarbeitungssystem |
| Sonstige Prüftechnologien |
| Pharmahersteller |
| Biopharmazeutikahersteller |
| CMOs/CDMOs |
| Auftragstest-/Prüforganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Prüfungsart | Fremdpartikelprüfung | |
| Kosmetische Defektprüfung | ||
| Behälterintegrität/Defektprüfung | ||
| Füllstandsprüfung | ||
| Verschluss- und Siegelprüfung | ||
| Etiketten- und Druckprüfung | ||
| Nach Maschinentyp | Vollautomatische Systeme | |
| Halbautomatische Systeme | ||
| Manuelle Prüfsysteme | ||
| Nach Behältertyp | Fläschchen | |
| Ampullen | ||
| Vorgefüllte Spritzen | ||
| Kartuschen | ||
| Flaschen | ||
| Sonstige Behältertypen | ||
| Nach Prüftechnologie | 2D-Maschinensehen | |
| 3D-Maschinensehen | ||
| KI/Deep-Learning-Bildverarbeitung | ||
| Multimodales/Kombiniertes Bildverarbeitungssystem | ||
| Sonstige Prüftechnologien | ||
| Nach Endnutzer | Pharmahersteller | |
| Biopharmazeutikahersteller | ||
| CMOs/CDMOs | ||
| Auftragstest-/Prüforganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für parenterale Arzneimittel-Sichtprüfsysteme?
Der Markt wurde im Jahr 2025 auf 251,90 Millionen USD geschätzt, beläuft sich im Jahr 2026 auf 271,84 Millionen USD und wird bis 2031 voraussichtlich 405,37 Millionen USD bei einer CAGR von 8,32 % von 2026 bis 2031 erreichen.
Was treibt die Nachfrage nach parenteralen Arzneimittel-Sichtprüfsystemen an?
Wachstum bei Biologika, strengere 100-prozentige Prüfanforderungen, Einführung automatisierter Prüfung und zunehmende Verwendung von Spritzen und Kartuschen sind wichtige Nachfragefaktoren. Diese Kräfte erhöhen den Bedarf an validierten Systemen, die komplexe Bedingungen injizierbarer Produkte bewältigen.
Welcher Maschinentyp führt bei der Sichtprüfung parenteraler Arzneimittel?
Vollautomatische Systeme führten im Jahr 2025 mit einem Umsatzanteil von 68,89 %, da sie für Hochvolumen-regulierte Abfüll- und Endverarbeitungsbetriebe geeignet sind. Sie bieten konsistente Prüfbedingungen und unterstützen die in regulierten Fertigungsumgebungen erwartete Dokumentation.
Welcher Behältertyp wächst am schnellsten bei Sichtprüfsystemen?
Kartuschen werden voraussichtlich bis 2031 mit einer CAGR von 9,39 % wachsen, unterstützt durch GLP-1-Verabreichungssysteme, Insulintherapien und biologische Kombinationsprodukte. Ihr Komponentendesign kann dedizierte Prüfstationen und produktspezifische Validierung erfordern.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,81 % wachsen, unterstützt durch Fertigungsausbau, regulatorische Modernisierung und Biologika-Investitionen. China und Indien sind wichtige Beitragsleister zum pharmazeutischen Produktionswachstum der Region.
Warum wird KI bei der Prüfung injizierbarer Produkte eingesetzt?
KI-basierte Bildverarbeitung kann helfen, komplexe Defekte zu klassifizieren und Pseudodefekte von sicherheitskritischen Partikeln zu trennen. Sie ist besonders relevant für reflektierende Behälter, hochviskose Biologika und Produkte, bei denen konventionelles 2D-Maschinensehen praktische Einschränkungen hat.