
Taille et part du marché des systèmes d'inspection visuelle des médicaments parentéraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 271.84 Millions de dollars américains |
| Taille du Marché (2031) | 405.37 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection visuelle des médicaments parentéraux par Mordor Intelligence
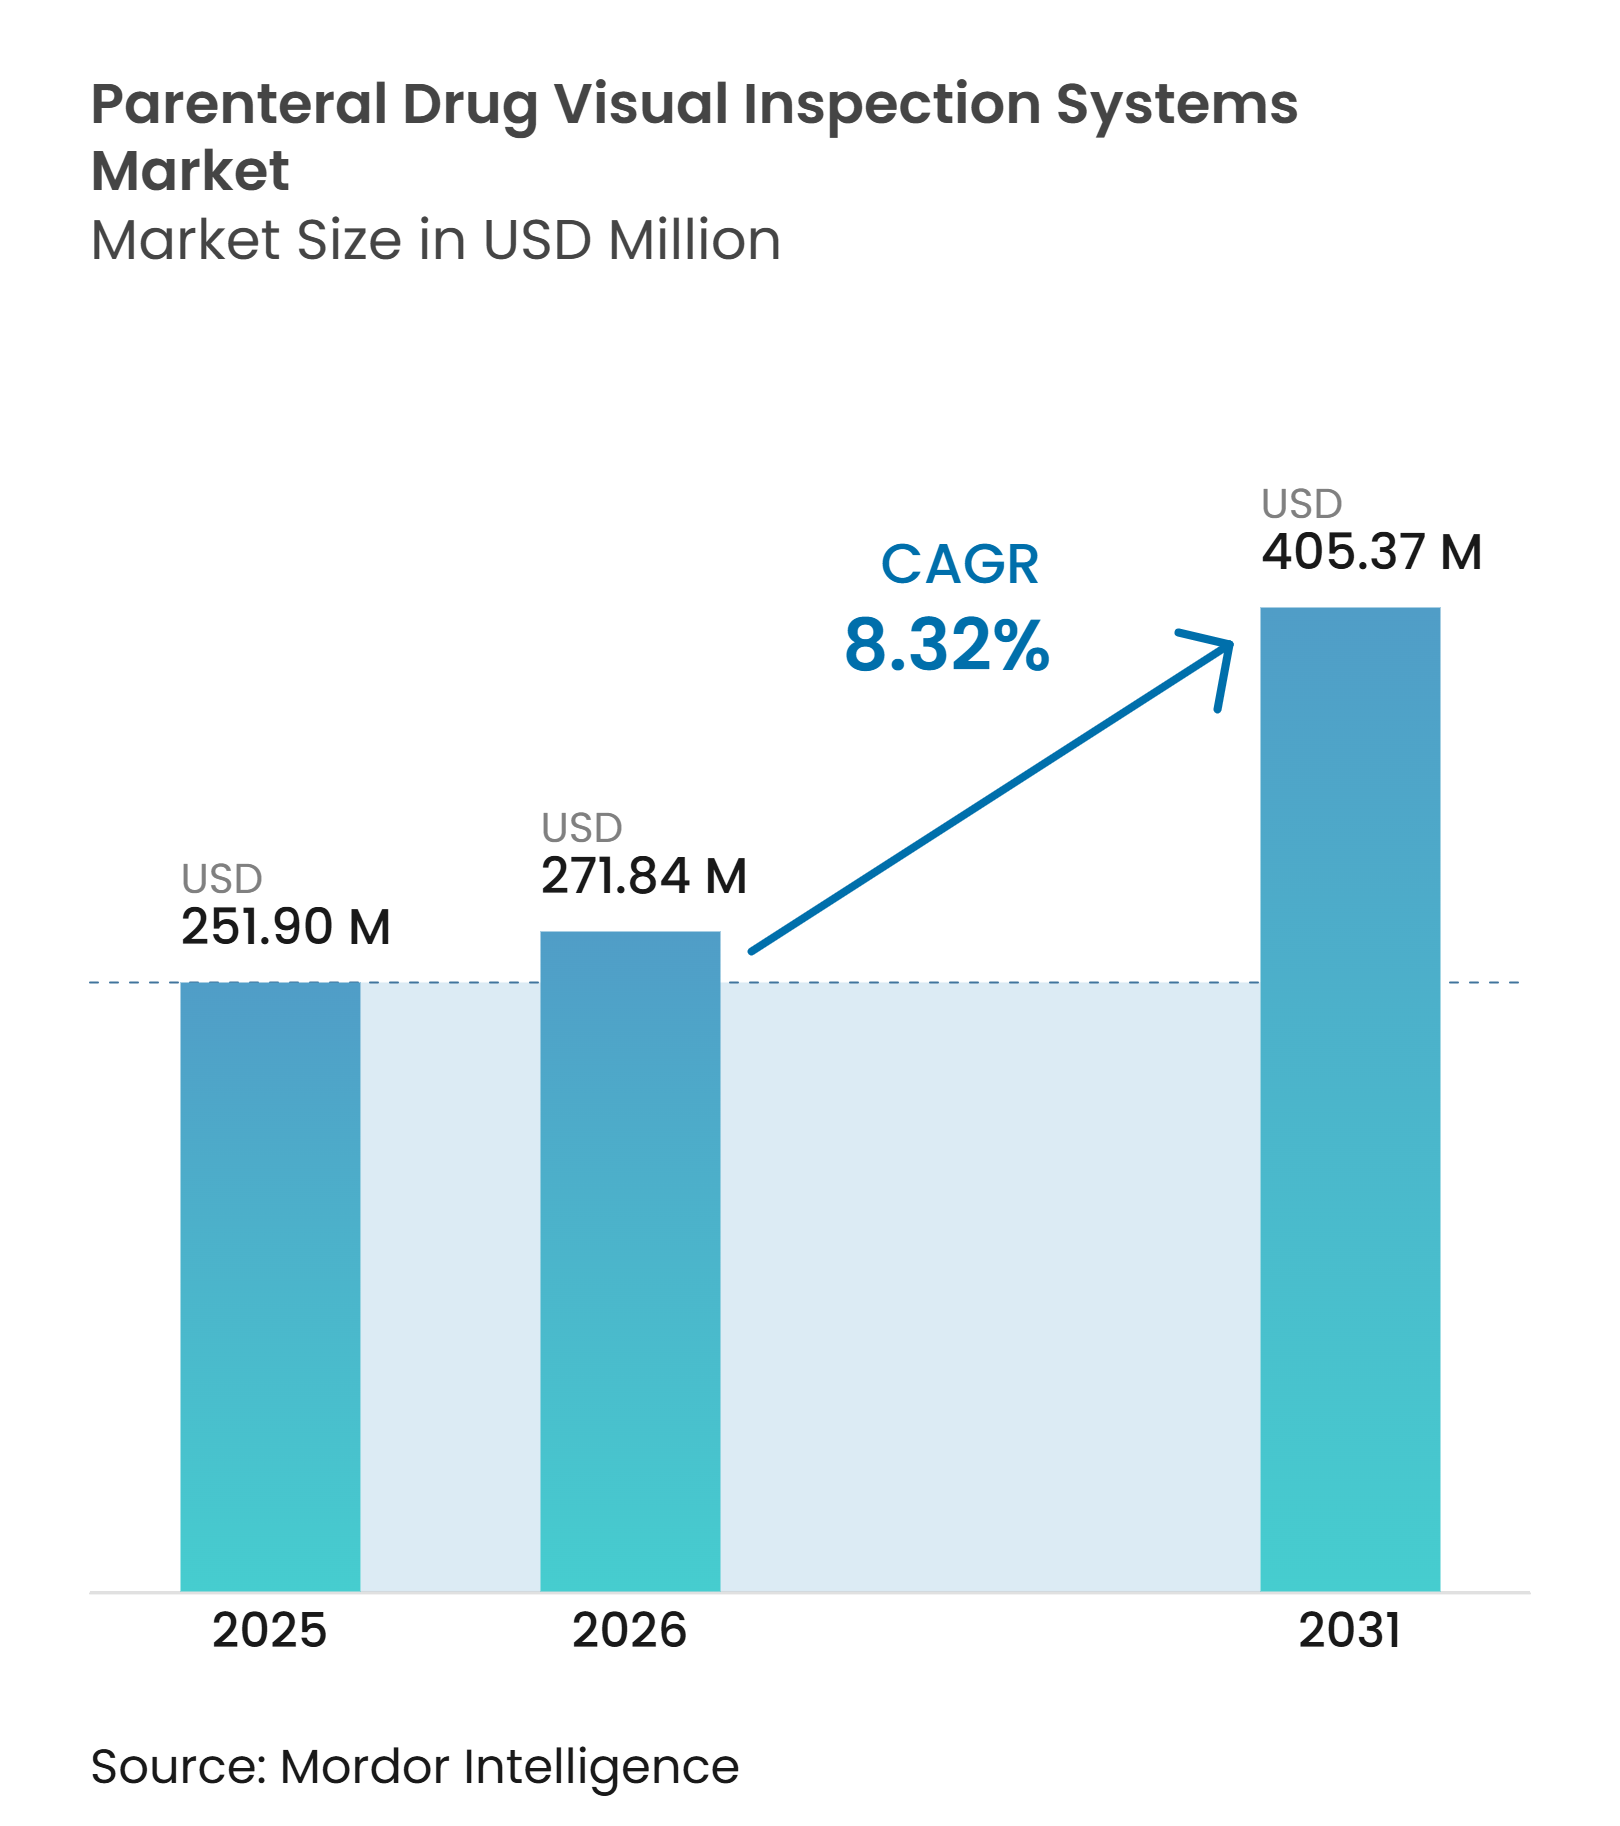
La taille du marché des systèmes d'inspection visuelle des médicaments parentéraux devrait s'étendre de 251,90 millions USD en 2025 à 271,84 millions USD en 2026, puis à 405,37 millions USD d'ici 2031, enregistrant un CAGR de 8,32 % de 2026 à 2031. La croissance est liée à un pipeline plus important de produits biologiques, de biosimilaires et d'autres médicaments injectables nécessitant des contrôles de qualité fiables au niveau des lots avant leur mise sur le marché. Les exigences réglementaires relatives à l'inspection visuelle à 100 % ont fait de la capacité d'inspection validée une exigence de fabrication directe, plutôt qu'une mise à niveau de ligne discrétionnaire. Les entreprises pharmaceutiques et les CDMO se tournent également vers des plateformes automatisées à mesure qu'elles développent leur capacité de remplissage-finition stérile, accueillent des produits plus complexes et recherchent un processus d'inspection plus cohérent. Cette évolution favorise les fournisseurs capables de prendre en charge des formats de contenants variables, des formulations médicamenteuses complexes, des changements de ligne fréquents et des exigences de validation documentées sans ajouter de complexité opérationnelle inutile. Le marché des systèmes d'inspection visuelle des médicaments parentéraux est également reconfiguré par des outils de classification basés sur l'IA destinés à réduire les rejets erronés, à améliorer l'examen des défauts complexes et à rendre les données d'inspection plus utiles sur plusieurs lignes de production.
Points clés du rapport
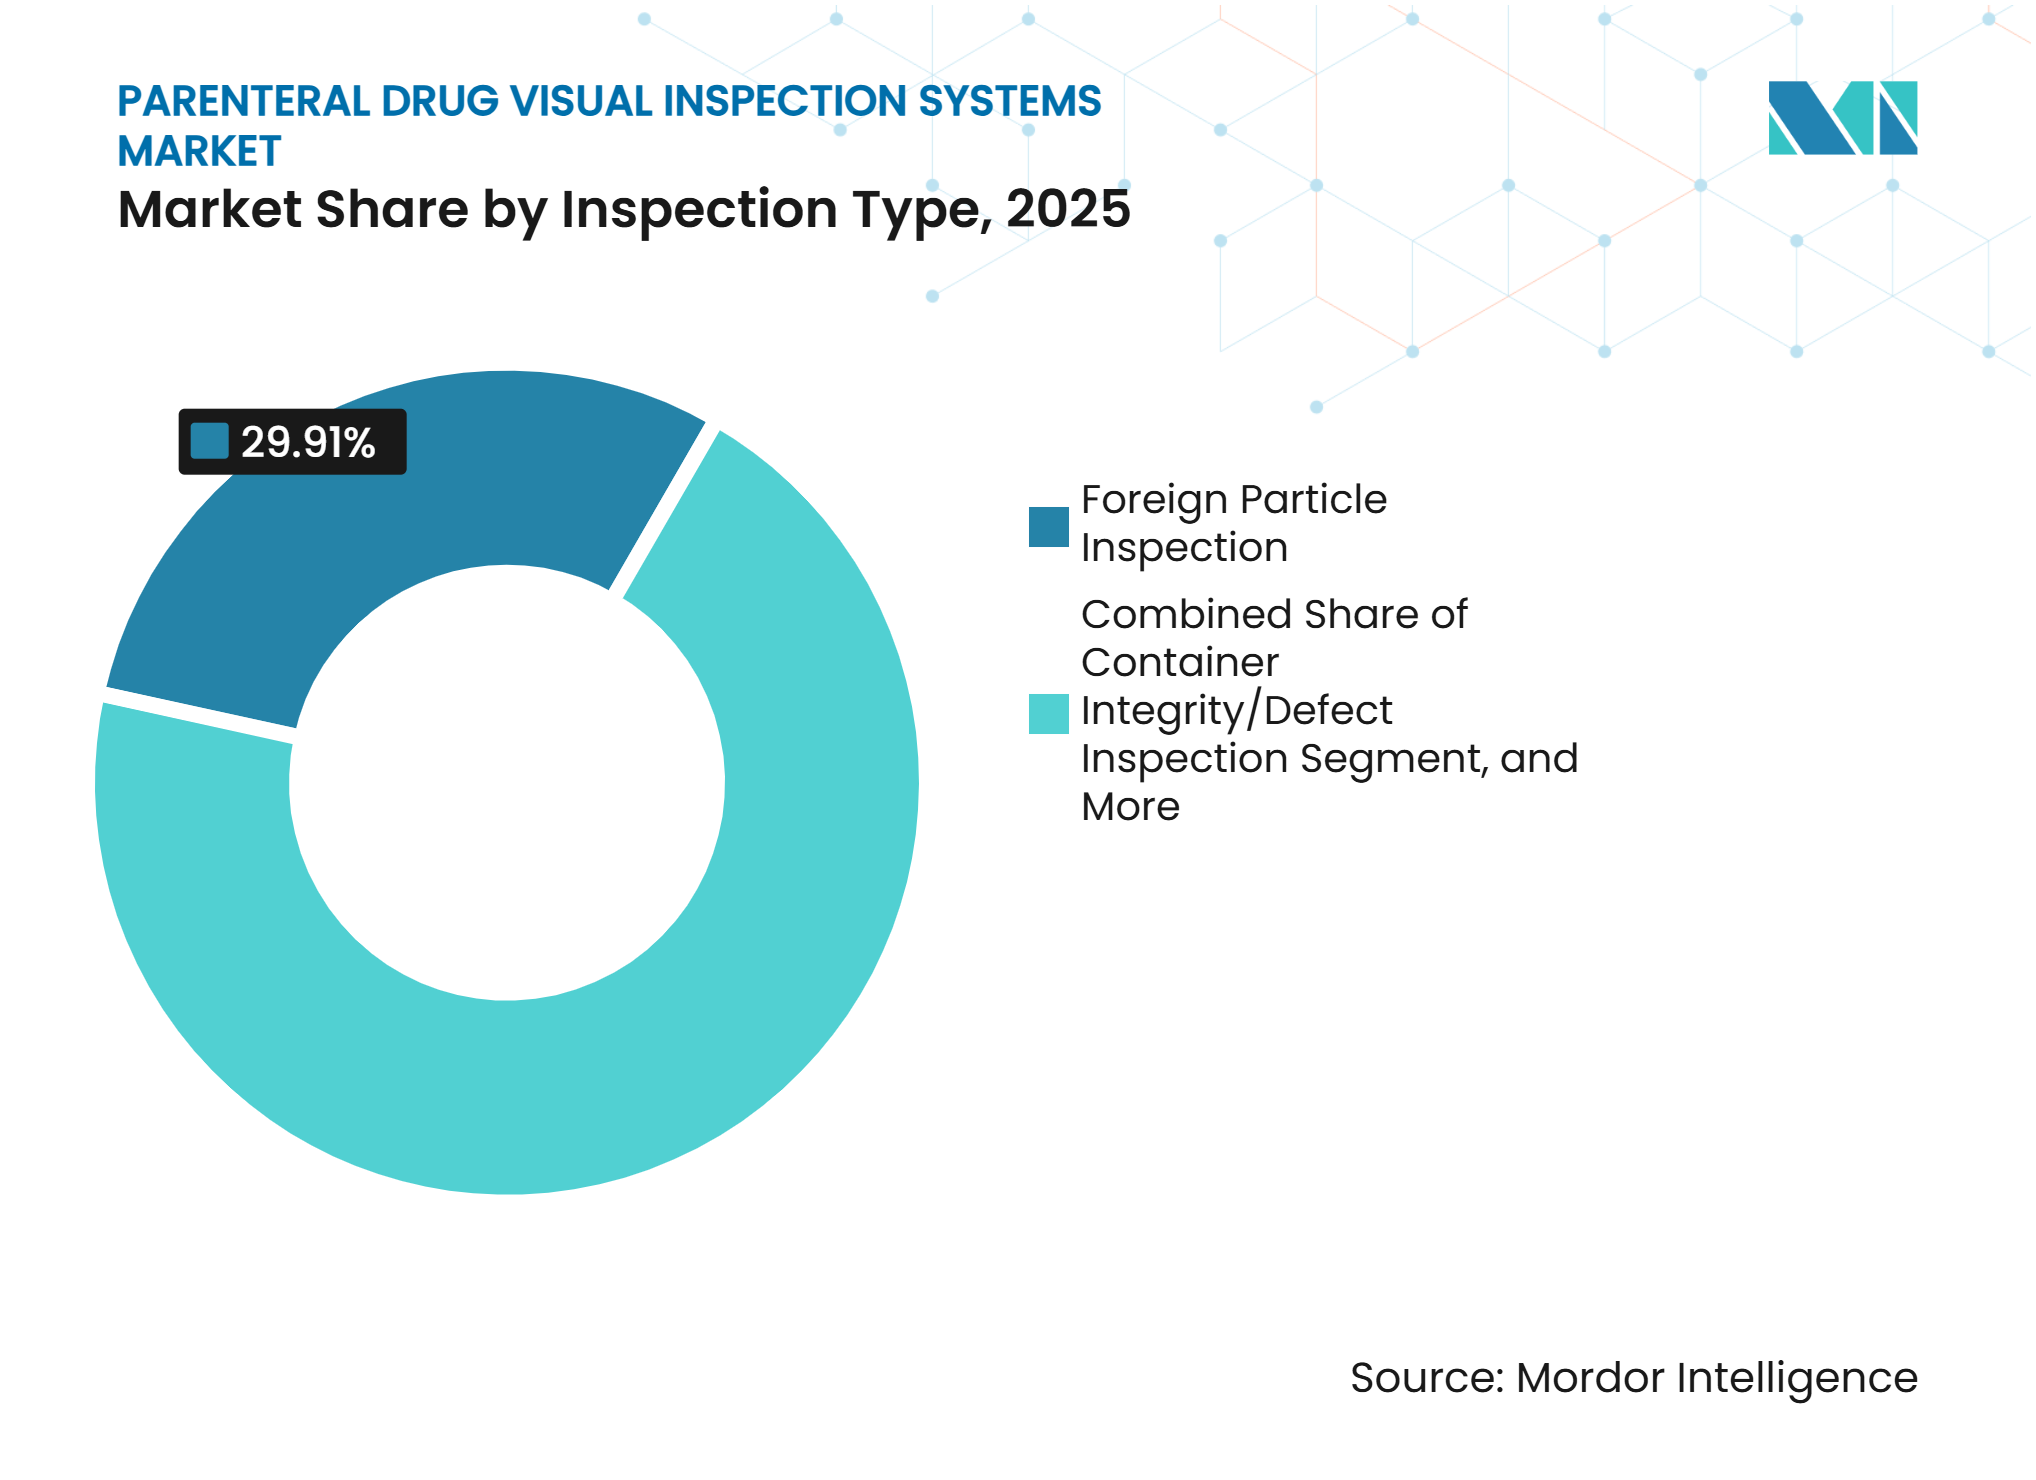
- Par type d'inspection, l'inspection des particules étrangères détenait 29,91 % de la part du marché des systèmes d'inspection visuelle des médicaments parentéraux en 2025 et devrait progresser à un CAGR de 9,18 % jusqu'en 2031.
- Par type de machine, les systèmes entièrement automatisés détenaient 68,89 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 9,11 % jusqu'en 2031.
- Par type de contenant, les flacons représentaient 52,24 % du chiffre d'affaires en 2025, tandis que les cartouches devraient croître à un CAGR de 9,39 % jusqu'en 2031.
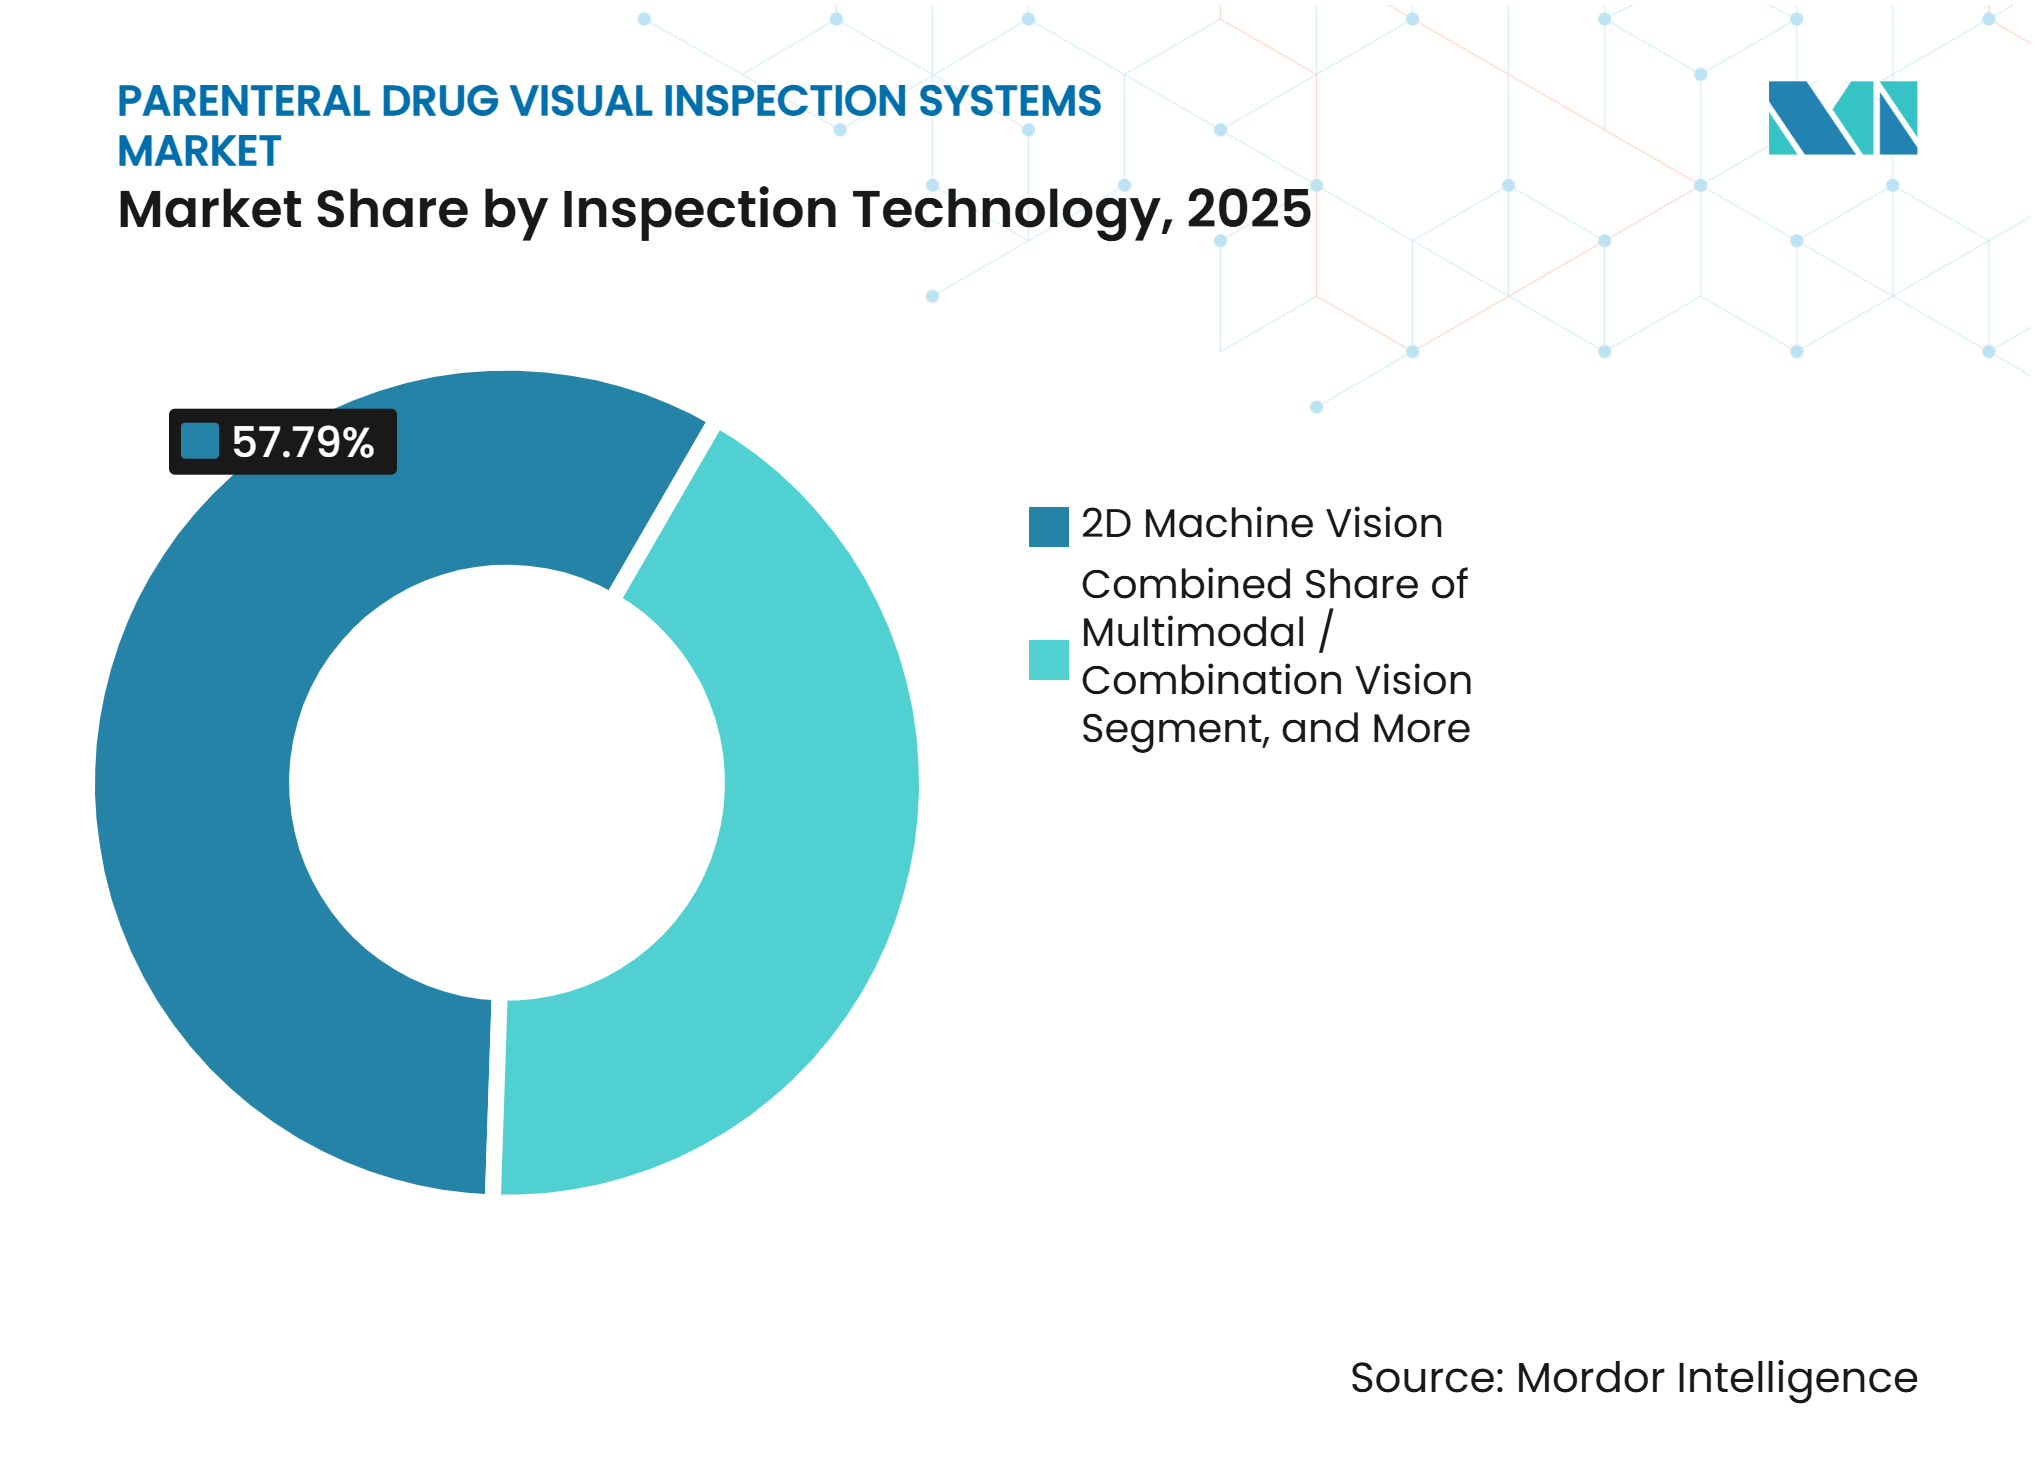
- Par technologie d'inspection, la vision artificielle 2D détenait 57,79 % du chiffre d'affaires en 2025, tandis que la vision par IA et apprentissage profond devrait croître à un CAGR de 9,13 % jusqu'en 2031.
- Par utilisateur final, les fabricants pharmaceutiques détenaient 48,71 % du chiffre d'affaires en 2025, tandis que les fabricants biopharmaceutiques devraient croître à un CAGR de 9,62 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 30,12 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des pipelines de produits biologiques et d'injectables complexes | +3.1% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Renforcement des exigences relatives à l'inspection à 100 % des produits injectables | +2.2% | Mondial, principalement en Europe et en Amérique du Nord, avec des répercussions en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Passage de l'inspection manuelle à l'inspection automatisée et semi-automatisée | +1.5% | Mondial, avec une conversion plus rapide en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Croissance des seringues préremplies, des cartouches et des produits combinés | +0.9% | Amérique du Nord et Europe, avec expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Classification des défauts et réduction des rejets erronés par l'IA | +0.7% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption de plateformes d'inspection modulaires et d'intégrité de fermeture des contenants | +0.4% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des pipelines de produits biologiques et d'injectables complexes
L'expansion des produits biologiques et des injectables complexes demeure le principal moteur de la demande sur le marché des systèmes d'inspection visuelle des médicaments parentéraux, chaque lot commercial nécessitant un contrôle qualité fiable au niveau du contenant. La FDA a approuvé 46 nouveaux médicaments en 2025 et 37 nouveaux médicaments jusqu'en septembre 2026, assurant un flux continu de produits pouvant nécessiter une fabrication stérile spécialisée et une inspection.[1] Beaucoup de ces produits utilisent des formats d'injection sous-cutanée, de seringue préremplie ou de perfusion, qui introduisent des exigences en matière de contenant, de formulation et de manipulation que les fabricants doivent prendre en compte avant la mise sur le marché. Ces formats nécessitent une inspection visuelle au niveau du contenant pour chaque lot commercial, faisant de la performance d'inspection une partie intégrante du processus de production stérile. Les formulations biologiques peuvent créer des conditions d'inspection difficiles, car les agrégats de protéines, les fragments lyophilisés et l'aspect variable du produit peuvent ressembler à des défauts ou masquer des signaux pertinents. Le besoin qui en résulte d'une inspection plus sensible, reproductible et documentée soutient la demande de systèmes automatisés validés sur l'ensemble du marché des systèmes d'inspection visuelle des médicaments parentéraux.
Renforcement des exigences relatives à l'inspection à 100 % des produits injectables
Les exigences réglementaires continuent de façonner les décisions d'achat sur le marché des systèmes d'inspection visuelle des médicaments parentéraux, les fabricants devant démontrer que leurs processus d'inspection sont adaptés aux produits qu'ils mettent sur le marché. L'Annexe 1 des BPF européennes exige une inspection visuelle à 100 % des produits parentéraux et s'attend à ce que l'inspection automatisée soit au moins aussi performante que l'inspection manuelle dans des conditions dûment contrôlées. Le cadre exige également des tests de défi avant le début de chaque lot, ce qui lie étroitement les opérations d'inspection de routine aux activités de préparation et de qualification. Une enquête menée en 2025 auprès de 115 professionnels a révélé des lacunes persistantes dans la qualification des ensembles de défauts et la fréquence des tests de défi, qui restent des points d'attention lors des contrôles réglementaires. Ces lacunes accroissent la valeur des fournisseurs qui proposent des bibliothèques de défauts établies, des performances d'inspection documentées et un soutien pratique aux travaux de validation. Un système validé peut réduire la charge de qualification lorsque les fabricants ajoutent ou remplacent des équipements, renforçant ainsi son attrait commercial sur le marché des systèmes d'inspection visuelle des médicaments parentéraux.
Passage de l'inspection manuelle aux systèmes automatisés et semi-automatisés
Le passage de l'inspection manuelle aux équipements automatisés et semi-automatisés stimule la demande sur le marché des systèmes d'inspection visuelle des médicaments parentéraux, les fabricants recherchant des décisions plus cohérentes d'un lot à l'autre et d'un poste à l'autre. L'inspection manuelle reste courante dans les petits CDMO et sur les marchés où les volumes de production plus faibles ne justifient pas immédiatement un investissement en capital important. Les taux de rejets erronés sur les lignes manuelles variaient de 1 % à 45 %, selon la complexité du produit, générant des travaux de révision et de réinspection évitables. Körber a estimé que les rejets erronés et les réinspections associées coûtaient au secteur pharmaceutique jusqu'à 740 millions USD par an, rendant plus visible l'argument opérationnel en faveur d'une meilleure classification. La Parenteral Drug Association a rapporté des performances de détection automatisée constamment supérieures à 99 %, contre une plage de 92 % à 96 % dépendant de l'opérateur pour l'inspection manuelle. Les CDMO ont toujours besoin d'équipements adaptables, car les changements de type de contenant, de volume de remplissage et de molécule client peuvent autrement nécessiter une validation supplémentaire avant qu'une ligne puisse passer au produit suivant.
Croissance des seringues préremplies, des cartouches et des produits combinés
Les seringues préremplies, les cartouches et les produits combinés augmentent les exigences techniques imposées aux équipements d'inspection sur le marché des systèmes d'inspection visuelle des médicaments parentéraux. Ce changement est lié aux médicaments GLP-1, à l'administration à domicile et aux formulations biologiques à haute viscosité, souvent conçues pour des formats d'administration plus pratiques. GRAM a annoncé un centre de remplissage de seringues et de cartouches de 150 000 pieds carrés avec une capacité allant jusqu'à 4 lignes d'inspection, illustrant la façon dont la capacité des CDMO est configurée pour ces contenants. Incog BioPharma a lancé une expansion de son site de Fishers, Indiana, début 2026, avec un investissement de 200 millions USD et des plans pour un hub de fabrication injectable plus important. Les cartouches peuvent inclure des bouchons en caoutchouc, des bagues de retenue métalliques et des conceptions à double chambre nécessitant des postes d'inspection dédiés, une manipulation soigneuse et une qualification spécifique au produit. Ces caractéristiques peuvent allonger les délais de qualification et favoriser les fournisseurs ayant une expérience pratique avec des contenants primaires plus complexes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et coûts de validation | -1.9% | Mondial, plus prononcé sur les marchés émergents et dans les petits CDMO | Court terme (≤ 2 ans) |
| Intégration complexe avec les lignes de fabrication aseptique existantes | -1.2% | Mondial, avec les frictions les plus importantes sur les sites européens et nord-américains existants | Moyen terme (2-4 ans) |
| Disponibilité limitée de données représentatives sur les défauts pour l'entraînement de l'IA | -0.5% | Mondial, particulièrement aigu dans les segments biologiques de petits lots et de niche | Long terme (≥ 4 ans) |
| Dérive des modèles, intégrité des données et attentes floues en matière de validation de l'IA | -0.3% | Europe et Amérique du Nord, où les attentes réglementaires sont plus avancées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et coûts de validation
Les dépenses d'investissement élevées et les besoins en validation peuvent retarder l'adoption par les fabricants plus petits et les CDMO sur le marché des systèmes d'inspection visuelle des médicaments parentéraux. Une ligne d'inspection automatisée nécessite des équipements, une installation, une mise en service et un processus de qualification contrôlé qui doit être intégré dans la planification de fabrication globale. La décision commerciale va au-delà de l'achat de matériel, car chaque produit et format de contenant nécessite des preuves documentées que les performances d'inspection sont appropriées. La préparation des ensembles de défi nécessite également des échantillons de défauts représentatifs pour le format de produit concerné et peut impliquer un travail de développement important avant une utilisation en routine. Les plateformes d'inspection partagées peuvent répéter ce travail lors de l'ajout d'une nouvelle molécule client, d'un nouveau type de contenant ou d'une formulation aux caractéristiques visuelles distinctes. Ces coûts rendent les plateformes modulaires ou flexibles plus attractives lorsque les volumes de production, la demande des clients ou les futurs portefeuilles de produits sont incertains.
Intégration complexe avec les lignes de fabrication aseptique existantes
L'intégration avec des lignes aseptiques établies peut ralentir le remplacement des systèmes d'inspection existants sur le marché des systèmes d'inspection visuelle des médicaments parentéraux. Les matériaux et les surfaces doivent rester compatibles avec les agents de nettoyage, les procédures de stérilisation et les exigences de propreté des environnements de fabrication classifiés. La Parenteral Drug Association a noté que l'intégration multi-fournisseurs peut nécessiter des interfaces personnalisées entre les machines d'inspection, les systèmes de remplissage et les isolateurs, même lorsque chaque équipement est déjà établi. Ces projets peuvent également déclencher des processus de contrôle des modifications d'installation, affecter les équipements environnants et créer des activités de validation supplémentaires avant que la ligne ne reprenne sa production en routine. La même source a rapporté que l'intégration personnalisée prolongeait les délais d'installation de 3 à 9 mois en moyenne, ce qui peut influencer le calendrier des décisions d'investissement. Les fournisseurs qui s'intègrent efficacement dans des environnements d'équipements aseptiques établis peuvent donc avoir un avantage sur les sites existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'inspection :
la détection des particules étrangères soutient la demande sur un ensemble de défauts plus largeL'inspection des particules étrangères représentait 29,91 % de la taille du marché des systèmes d'inspection visuelle des médicaments parentéraux par type d'inspection en 2025, reflétant les exigences de contrôle de la contamination particulaire dans les médicaments injectables. L'USP 790, l'USP 1790 et la Pharmacopée européenne 2.9.20 définissent les attentes en matière d'inspection visuelle et de matières particulaires dans les produits injectables. Les particules étrangères ont historiquement été associées à des rappels graves et à des événements de sécurité des patients dans le secteur parentéral. Les fabricants continuent donc de placer la détection de particules à haute sensibilité au cœur de leurs décisions d'inspection. Cette catégorie reste importante même lorsqu'une ligne inspecte également les défauts cosmétiques et l'intégrité des contenants.
L'inspection cosmétique couvre les rayures, les éclats et autres défauts visibles du contenant pouvant affecter l'acceptation du produit. L'inspection de l'intégrité du contenant couvre les défauts susceptibles de compromettre les performances de fermeture et la protection du produit pendant le stockage ou l'utilisation. Les matrices biologiques complexes peuvent contenir des agrégats de protéines, des fragments de gâteau lyophilisé et des gouttelettes d'huile de silicone provenant de seringues préremplies, qui peuvent ressembler à des défauts critiques. Les plateformes d'inspection doivent distinguer ces pseudo-défauts liés à la formulation des particules critiques pour la sécurité, tout en maintenant un processus de décision reproductible. Le secteur des systèmes d'inspection visuelle des médicaments parentéraux nécessite donc des systèmes combinant sensibilité aux particules et une approche pratique face au comportement visuel changeant des produits injectables.



Par type de machine :
les systèmes entièrement automatisés sont en tête tandis que les plateformes flexibles gagnent du terrainLes systèmes entièrement automatisés représentaient 68,89 % du marché des systèmes d'inspection visuelle des médicaments parentéraux en 2025, donnant à ce type de machine une nette avance. Leur position reflète les besoins opérationnels des opérations de remplissage-finition parentéral à haut volume et la demande de conditions d'inspection cohérentes. Les machines automatisées réduisent la dépendance aux décisions individuelles des opérateurs pendant le processus d'inspection. Elles peuvent également soutenir la documentation et la reproductibilité attendues dans les environnements de fabrication réglementés. La forte part indique que l'automatisation a dépassé le stade de l'évaluation précoce sur les grands sites de production commerciale.
Les plateformes à haute diversité et faible volume deviennent de plus en plus pertinentes pour les CDMO et les fabricants en phase clinique qui gèrent des produits clients variés. Ces utilisateurs s'appuyaient auparavant davantage sur des équipements semi-automatisés, car les systèmes automatisés conventionnels étaient conçus pour une production à format unique et à haute cadence. Körber a présenté ALVA en mai 2026 pour les applications à haute diversité et faible volume impliquant des seringues, des flacons et des cartouches. La plateforme a été conçue pour des changements de format fréquents sans sacrifier la qualité d'inspection, répondant à un besoin pratique dans la fabrication externalisée. Les systèmes semi-automatisés conservent un rôle lorsque des coûts d'entrée plus faibles et des décisions assistées par l'opérateur conviennent mieux aux fabricants plus petits ou aux environnements réglementaires moins matures.
Par type de contenant :
les flacons restent le format dominant tandis que les cartouches progressentLes flacons détenaient 52,24 % de la taille du marché des systèmes d'inspection visuelle des médicaments parentéraux par type de contenant en 2025, en faisant le principal format de contenant primaire. Ils sont utilisés dans les produits biologiques, les injectables à petites molécules et les produits lyophilisés, ce qui confère aux flacons une base d'application large et durable. L'inspection des flacons bénéficie également d'une longue tradition d'applications de vision 2D validées. Les fabricants doivent toujours identifier les particules, les défauts cosmétiques et les problèmes liés à la fermeture dans ces contenants pour différentes présentations de produits. L'échelle et la variété du remplissage de flacons soutiennent une demande continue pour les systèmes conçus autour de ce format.
Les cartouches devraient progresser à un CAGR de 9,39 % de 2026 à 2031, soutenues par les systèmes d'administration GLP-1, les thérapies à l'insuline et les produits combinés biologiques. Elles créent des défis d'inspection optiques et mécaniques différents de ceux des flacons conventionnels. Les cartouches peuvent contenir plusieurs composants nécessitant une manipulation soigneuse et une inspection dédiée à chaque cycle de production. Les fabricants transfèrent certains produits injectables des flacons vers les cartouches pour simplifier l'administration et favoriser l'observance des patients. Les ampoules ont un rôle plus restreint et en contraction, car le développement de nouveaux produits s'oriente vers des contenants à fermeture sertie offrant une meilleure intégrité de fermeture.
Par technologie d'inspection :
la vision 2D est en tête tandis que la vision basée sur l'IA se développeLa vision artificielle 2D représentait 57,79 % du marché des systèmes d'inspection visuelle des médicaments parentéraux par technologie d'inspection en 2025. La technologie bénéficie de décennies d'utilisation validée dans l'inspection de flacons et d'ampoules sur les sites de fabrication pharmaceutique. Elle s'aligne sur les attentes pharmacopéiales établies et dispose d'une base installée substantielle. Ces facteurs préservent le rôle dominant de la vision 2D dans les applications aux schémas de défauts clairement définis. Les décisions de remplacement nécessitent également des travaux de validation, ce qui peut ralentir la transition depuis les plateformes 2D éprouvées.
La vision 2D peut être moins fiable lorsque les contenants sont courbés, réfléchissants ou opaques, et lorsque les produits présentent une grande variabilité visuelle. Elle peut également avoir du mal à séparer les pseudo-défauts des particules critiques dans les produits biologiques à haute viscosité. La vision par IA et apprentissage profond devrait être la technologie d'inspection à la croissance la plus rapide jusqu'en 2031, avec le lancement d'AI-GO par Antares Vision en juin 2025 et la mise à disposition générale de OneVision par Cognex en mai 2026.[2] Le projet de guide de l'Annexe 22 des BPF européennes stipule que l'entraînement et la validation des modèles d'IA doivent utiliser des ensembles de données de test indépendants dans des conditions BPF contrôlées. La disponibilité de données représentatives sur les défauts reste une contrainte pratique à une adoption plus rapide.

Par utilisateur final :
les fabricants pharmaceutiques sont en tête tandis que la biopharmacie croît plus rapidementLes fabricants pharmaceutiques étaient en tête du marché des systèmes d'inspection visuelle des médicaments parentéraux par utilisateur final en 2025. Leur position reflète l'ampleur de leurs portefeuilles injectables et leur capacité à qualifier et à exploiter des équipements d'inspection automatisés. Les grandes usines pharmaceutiques peuvent faire fonctionner des systèmes d'inspection complexes dans le cadre de structures de qualité et de fabrication établies. Leur gamme de flacons, de seringues et d'autres produits injectables soutient la demande de nouvelles installations et de projets de remplacement. Ce groupe reste central dans les investissements en capacité de fabrication stérile et dans les contrôles d'inspection associés.
Les fabricants biopharmaceutiques devraient croître à un CAGR de 9,62 % jusqu'en 2031. Les anticorps monoclonaux à haute viscosité, les protéines recombinantes et les vaccins à base de suspension peuvent nécessiter des conditions d'inspection spécialisées. Les fournisseurs qui qualifient des systèmes pour les gouttelettes d'huile de silicone, les agrégats de protéines et les suspensions opaques peuvent renforcer leur position auprès de ces fabricants. Les CDMO et les CMO constituent un troisième groupe majeur d'utilisateurs finaux à mesure que l'externalisation du remplissage-finition injectable se développe. Simtra BioPharma, GRAM et PCI Pharma Services ont annoncé des ajouts de capacité pour seringues et cartouches en 2025 et 2026, créant une demande de capacité d'inspection dédiée dans les réseaux de fabrication externalisée.
Analyse géographique
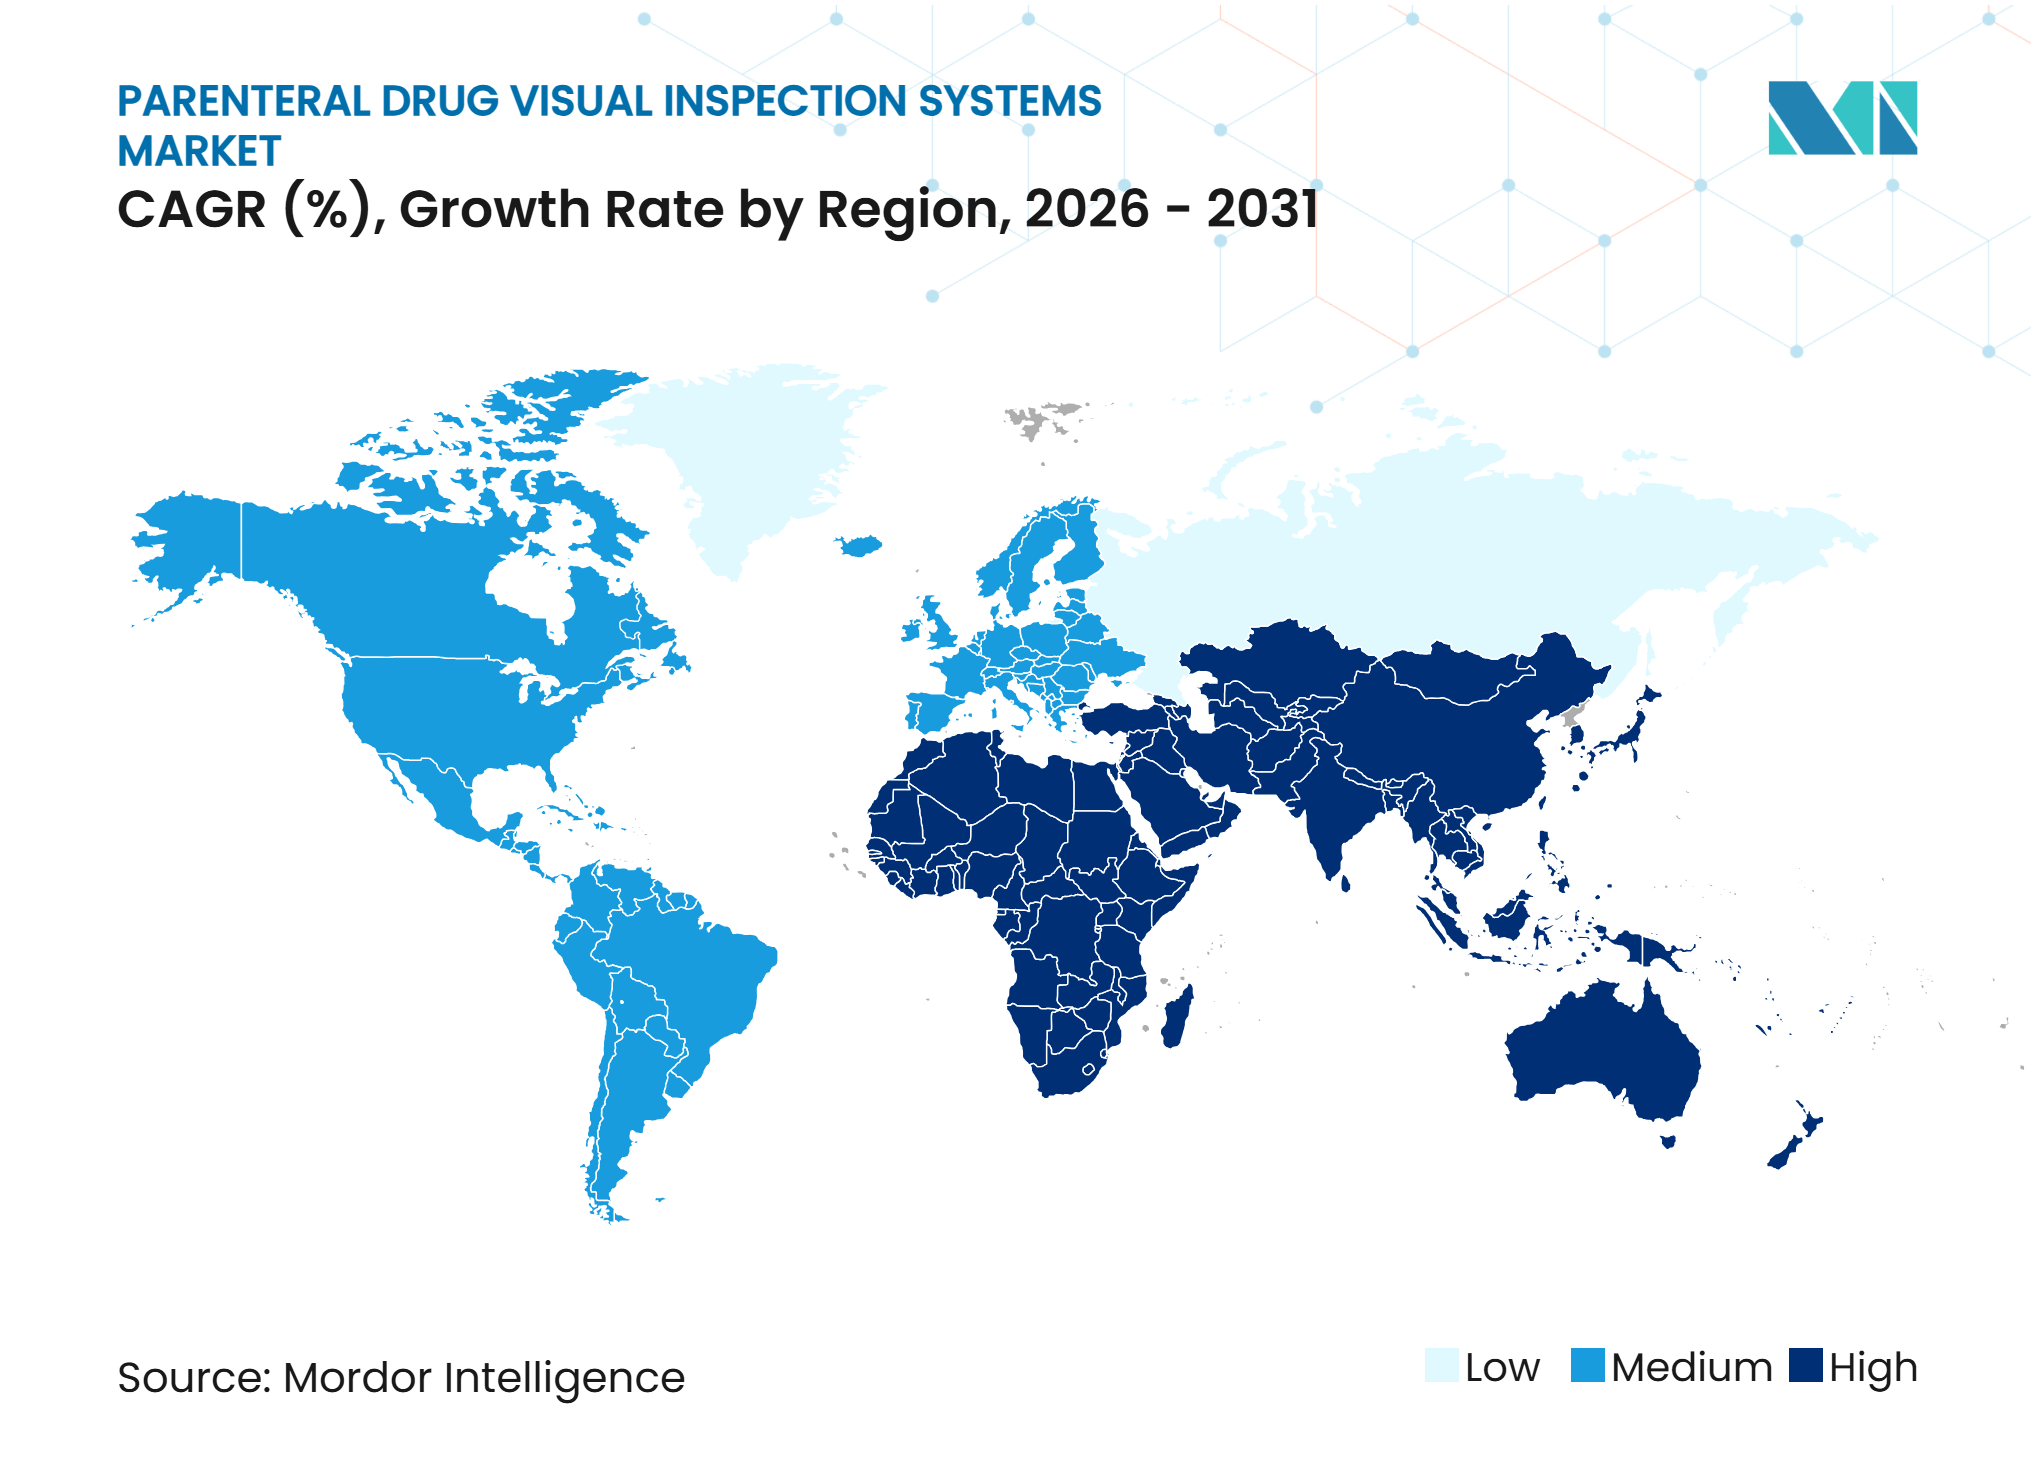
L'Amérique du Nord détenait 30,12 % de la part du marché des systèmes d'inspection visuelle des médicaments parentéraux en 2025, soutenue par une forte concentration de sites de fabrication pharmaceutique et biopharmaceutique réglementés. La région combine une capacité substantielle de remplissage-finition de produits biologiques avec une approche capitalistique de la conformité, des systèmes qualité et du remplacement ou de la mise à niveau réguliers des équipements de fabrication. Les exigences américaines en vertu des 21 CFR Parties 210 et 211 créent une base cohérente pour les contrôles de fabrication sur les sites pharmaceutiques, tandis que les orientations de la FDA sur les particules visibles attirent l'attention sur les risques associés aux défauts des produits injectables. Les orientations de la FDA renforcent la nécessité d'inspecter les produits injectables pour détecter les défauts visibles susceptibles d'affecter la qualité et la sécurité des patients, et fournissent aux fabricants un point de référence clair pour leurs programmes d'inspection internes.
L'Europe est la deuxième région géographique en importance sur le marché des systèmes d'inspection visuelle des médicaments parentéraux, avec l'Allemagne, l'Italie, le Royaume-Uni, la France et l'Espagne comme principaux centres de fabrication. La région dispose d'une expérience industrielle approfondie en ingénierie d'inspection pharmaceutique et abrite plusieurs fournisseurs spécialisés établis. Vetter a annoncé une installation de production de 480 millions EUR (520 millions USD) en Sarre, en Allemagne, avec une construction prévue à partir du deuxième trimestre 2026 et des opérations attendues en 2031, signalant une demande future soutenue en équipements.[3] Les exigences de l'Annexe 1 des BPF européennes sont appliquées par des inspections régulières des autorités nationales compétentes. Cet environnement soutient la demande de systèmes capables de démontrer des performances validées sur des ensembles de défauts définis.
L'Asie-Pacifique devrait progresser à un CAGR de 9,81 % de 2026 à 2031, ce qui en fait la zone géographique à la croissance la plus rapide sur le marché des systèmes d'inspection visuelle des médicaments parentéraux. La production pharmaceutique chinoise croît à 6,6 % en 2026 après une augmentation de 3,6 % en 2025, soutenue par des politiques favorisant l'innovation biopharmaceutique. La production pharmaceutique indienne devrait augmenter de 5 % en 2026, avec le soutien du programme Biopharma SHAKTI. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés plus petits mais en croissance, où les fabricants de génériques modernisent leurs installations pour servir les marchés d'exportation réglementés.
Paysage concurrentiel
Concentration du Marché
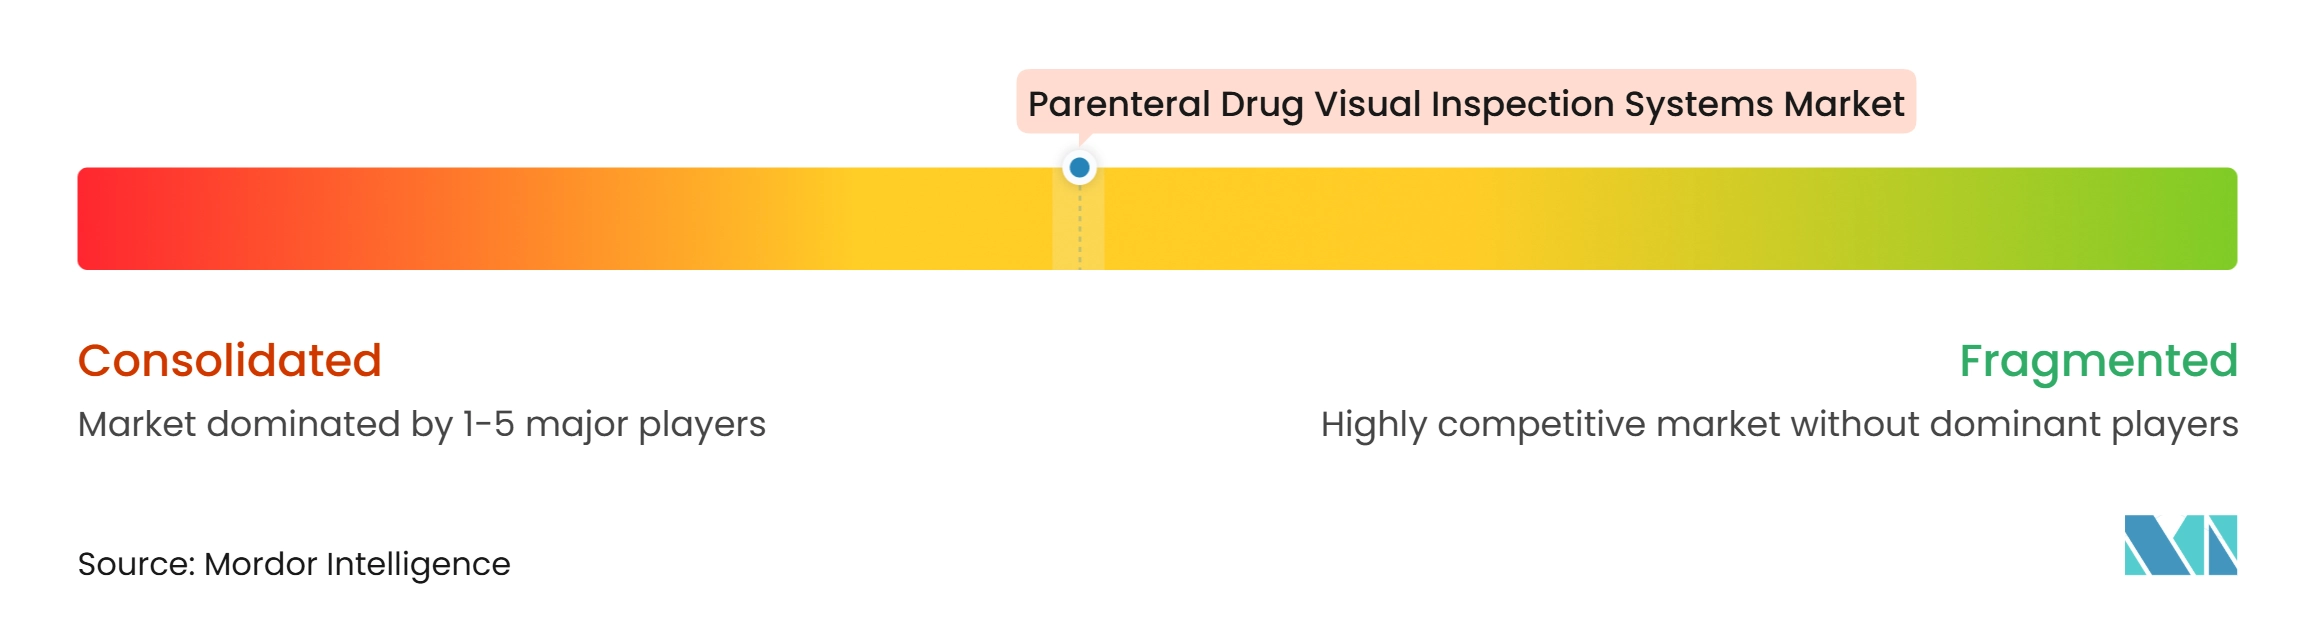
Le marché des systèmes d'inspection visuelle des médicaments parentéraux est modérément consolidé, les spécialistes européens occupant des positions solides dans l'ingénierie d'inspection visuelle de qualité pharmaceutique. Les entreprises italiennes et allemandes bénéficient d'une vaste expérience dans les applications parentérales et d'emballage réglementées, où la manipulation des contenants, l'optique, les logiciels et le support à la validation doivent fonctionner ensemble. Antares Vision, Brevetti CEA et Syntegon se concentrent étroitement sur les solutions d'inspection pour les environnements de production pharmaceutique et disposent de gammes de produits construites autour des besoins de la fabrication stérile. Ils se concurrencent sur la sensibilité d'inspection, la manipulation des contenants, le support à la validation, le débit et l'intégration avec les lignes de remplissage-finition stérile.
Les fournisseurs de vision artificielle industrielle ont également un rôle clair sur le marché des systèmes d'inspection visuelle des médicaments parentéraux. Cognex Corporation et Keyence Corporation servent des clients pharmaceutiques tout en conservant d'importantes activités de vision industrielle en dehors des sciences de la vie. Cognex a mis OneVision à disposition générale en mai 2026 après son lancement en version bêta en juin 2025, élargissant son environnement collaboratif pour le développement d'inspection basée sur l'IA. La société a ensuite lancé le contrôleur de vision In-Sight 6900 en avril 2026 pour le traitement IA en périphérie à haute capacité dans les travaux d'inspection exigeants.
Körber et Marchesini Group se concurrencent à travers des offres d'automatisation et d'emballage plus larges qui incluent l'inspection dans le cadre d'une ligne intégrée. Körber a dévoilé ALVA en mai 2026 pour l'inspection à haute diversité et faible volume de seringues, flacons et cartouches, tandis que Brevetti CEA a présenté le K15 DR pour l'inspection automatisée de seringues à une cadence allant jusqu'à 600 seringues par minute.[4] Crane NXT a finalisé son acquisition d'Antares Vision pour 418,2 millions USD en avril 2026, associant l'inspection visuelle à un portefeuille plus large de détection, d'authentification et de traçabilité. La concurrence se concentre donc sur la capacité d'inspection spécialisée, le développement de l'IA et l'intégration pratique avec les opérations de remplissage-finition.
Leaders du secteur des systèmes d'inspection visuelle des médicaments parentéraux
-
Antares Vision S.p.A.
-
Stevanato Group S.p.A.
-
Körber AG
-
Syntegon Technology GmbH
-
Brevetti CEA S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'inspection visuelle des médicaments parentéraux Entreprises couvertes dans ce rapport
- Antares Vision S.p.A.
- Stevanato Group S.p.A.
- Körber AG
- Syntegon Technology GmbH
- Brevetti CEA S.p.A.
- Mettler-Toledo International Inc.
- Cognex Corporation
- Omron Corporation
- Optel Group
- Jekson Vision Pvt. Ltd.
- WIPOTEC GmbH
- Marchesini Group S.p.A.
- Thermo Fisher Scientific Inc.
- Keyence Corporation
- Minebea Intec GmbH
- Loma Systems
- ATS Corporation
- Dabrico Inc.
- Sensum d.o.o.
Développements industriels récents dans Marché des systèmes d'inspection visuelle des médicaments parentéraux
- Mai 2026 : Körber a dévoilé ALVA, une machine d'inspection entièrement automatique spécialement conçue pour les applications pharmaceutiques à haute diversité et faible volume, notamment les seringues, les flacons et les cartouches, lors d'interpack 2026 à Düsseldorf. La plateforme permet des changements de format rapides et une inspection fiable des petits lots à l'échelle clinique, ciblant directement les CDMO et les fabricants de thérapies personnalisées et de médicaments de thérapie innovante.
- Mai 2026 : Brevetti CEA a présenté le K15 DR à interpack 2026, une machine d'inspection de seringues entièrement automatisée capable de traiter jusqu'à 600 seringues par minute pour les formats en verre et en plastique, grâce à un système de manipulation sans contact et sans vis sans fin. La plateforme intègre le dénidage, l'inspection et le renidage au sein d'une unité compacte unique, ciblant le segment croissant des seringues préremplies et des produits combinés.
- Avril 2026 : Crane NXT a finalisé l'acquisition complète d'Antares Vision S.p.A. pour 361,5 millions EUR (418,2 millions USD) en 2 phases, retirant Antares Vision de la bourse Euronext Milan et l'intégrant dans un nouveau segment Détection et Technologies de Traçabilité.
- Février 2026 : Syntegon a lancé la plateforme d'inspection AIM9, combinant inspection visuelle et détection de fuites pour des cadences allant jusqu'à 600 flacons par minute.
Périmètre du rapport mondial sur le marché des systèmes d'inspection visuelle des médicaments parentéraux
Le marché des systèmes d'inspection visuelle des médicaments parentéraux comprend les systèmes automatisés et manuels utilisés pour inspecter les produits médicamenteux parentéraux afin de détecter les matières particulaires visibles, les défauts des contenants, les incohérences de niveau de remplissage et d'autres problèmes liés à la qualité avant la distribution.
Le rapport sur le marché des systèmes d'inspection visuelle des médicaments parentéraux est segmenté par type d'inspection (inspection des particules étrangères, inspection des défauts cosmétiques, inspection de l'intégrité/des défauts des contenants, inspection du niveau de remplissage, inspection de la fermeture et du scellage, et inspection des étiquettes et de l'impression), type de machine (systèmes entièrement automatisés, systèmes semi-automatisés et systèmes d'inspection manuelle), type de contenant (flacons, ampoules, seringues préremplies, cartouches, bouteilles et autres types de contenants), technologie d'inspection (vision artificielle 2D, vision artificielle 3D, vision par IA/apprentissage profond, vision multimodale/combinée et autres technologies d'inspection), utilisateur final (fabricants pharmaceutiques, fabricants biopharmaceutiques, CMO/CDMO et organisations de tests/inspection sous contrat), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Inspection des particules étrangères |
| Inspection des défauts cosmétiques |
| Inspection de l'intégrité/des défauts des contenants |
| Inspection du niveau de remplissage |
| Inspection de la fermeture et du scellage |
| Inspection des étiquettes et de l'impression |
| Systèmes entièrement automatisés |
| Systèmes semi-automatisés |
| Systèmes d'inspection manuelle |
| Flacons |
| Ampoules |
| Seringues préremplies |
| Cartouches |
| Bouteilles |
| Autres types de contenants |
| Vision artificielle 2D |
| Vision artificielle 3D |
| Vision par IA/apprentissage profond |
| Vision multimodale/combinée |
| Autres technologies d'inspection |
| Fabricants pharmaceutiques |
| Fabricants biopharmaceutiques |
| CMO/CDMO |
| Organisations de tests/inspection sous contrat |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type d'inspection | Inspection des particules étrangères | |
| Inspection des défauts cosmétiques | ||
| Inspection de l'intégrité/des défauts des contenants | ||
| Inspection du niveau de remplissage | ||
| Inspection de la fermeture et du scellage | ||
| Inspection des étiquettes et de l'impression | ||
| Par type de machine | Systèmes entièrement automatisés | |
| Systèmes semi-automatisés | ||
| Systèmes d'inspection manuelle | ||
| Par type de contenant | Flacons | |
| Ampoules | ||
| Seringues préremplies | ||
| Cartouches | ||
| Bouteilles | ||
| Autres types de contenants | ||
| Par technologie d'inspection | Vision artificielle 2D | |
| Vision artificielle 3D | ||
| Vision par IA/apprentissage profond | ||
| Vision multimodale/combinée | ||
| Autres technologies d'inspection | ||
| Par utilisateur final | Fabricants pharmaceutiques | |
| Fabricants biopharmaceutiques | ||
| CMO/CDMO | ||
| Organisations de tests/inspection sous contrat | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection visuelle des médicaments parentéraux ?
Le marché était évalué à 251,90 millions USD en 2025, s'établit à 271,84 millions USD en 2026 et devrait atteindre 405,37 millions USD d'ici 2031 à un CAGR de 8,32 % de 2026 à 2031.
Quels sont les facteurs qui stimulent la demande de systèmes d'inspection visuelle des médicaments parentéraux ?
La croissance des produits biologiques, le renforcement des exigences d'inspection à 100 %, l'adoption de l'inspection automatisée et l'utilisation croissante de seringues et de cartouches sont des facteurs clés de la demande. Ces forces accroissent le besoin de systèmes validés capables de gérer des conditions complexes de produits injectables.
Quel type de machine est en tête de l'inspection visuelle des médicaments parentéraux ?
Les systèmes entièrement automatisés étaient en tête avec 68,89 % du chiffre d'affaires en 2025, car ils conviennent aux opérations de remplissage-finition réglementées à haut volume. Ils offrent des conditions d'inspection cohérentes et soutiennent la documentation attendue dans les environnements de fabrication réglementés.
Quel type de contenant connaît la croissance la plus rapide pour les systèmes d'inspection visuelle ?
Les cartouches devraient croître à un CAGR de 9,39 % jusqu'en 2031, soutenues par les systèmes d'administration GLP-1, les thérapies à l'insuline et les produits combinés biologiques. Leur conception peut nécessiter des postes d'inspection dédiés et une validation spécifique au produit.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 9,81 % de 2026 à 2031, soutenue par l'expansion de la fabrication, la modernisation réglementaire et les investissements dans les produits biologiques. La Chine et l'Inde sont des contributeurs importants à la croissance de la production pharmaceutique de la région.
Pourquoi l'IA est-elle utilisée dans l'inspection des produits injectables ?
La vision basée sur l'IA peut aider à classifier les défauts complexes et à séparer les pseudo-défauts des particules critiques pour la sécurité. Elle est particulièrement pertinente pour les contenants réfléchissants, les produits biologiques à haute viscosité et les produits pour lesquels la vision 2D conventionnelle présente des limites pratiques.