
有機レオロジー改質剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
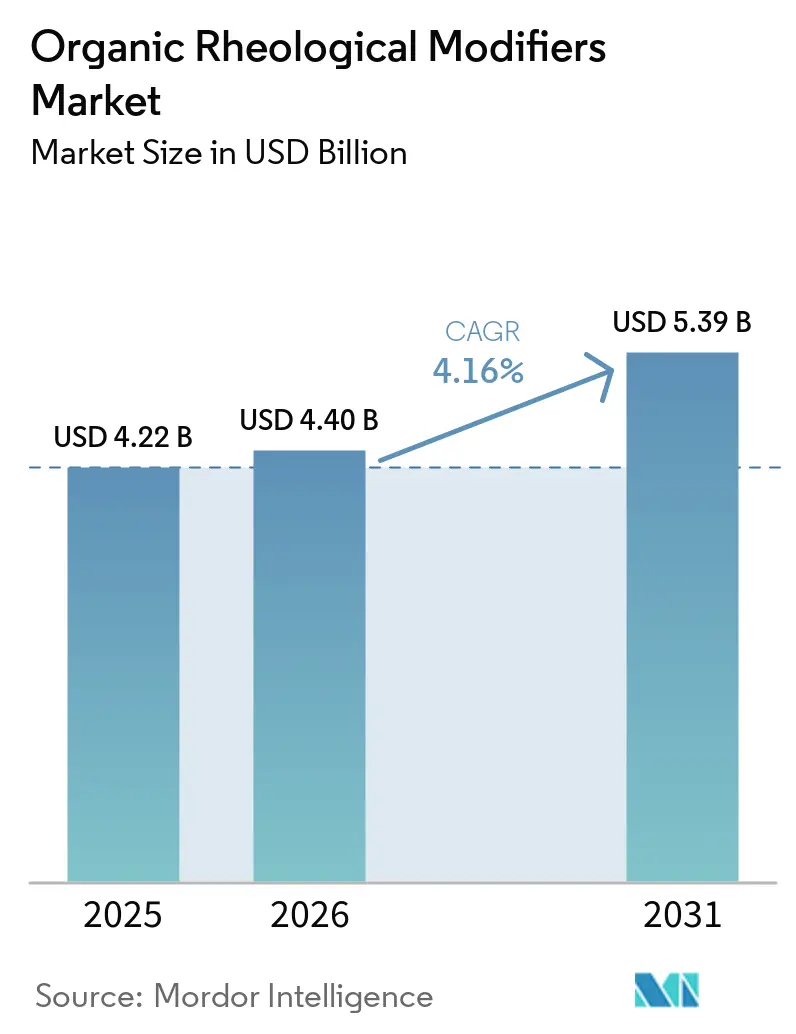
| 市場規模 (2026) | 4.40 十億米ドル |
| 市場規模 (2031) | 5.39 十億米ドル |
| Growth Rate (2026 - 2031) | 4.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる有機レオロジー改質剤市場分析
有機レオロジー改質剤市場規模は2025年に42.2億米ドルと評価され、2026年の44.0億米ドルから2031年には53.9億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.16%です。有機レオロジー改質剤市場は、溶剤系配合から水系・バイオベース系への移行により恩恵を受けています。揮発性有機化合物(VOC)に対する規制強化により、水系塗料における粘度、流動性、たれ防止性を付与する添加剤の需要が高まっています。2026年2月に公表され2032年まで有効な改訂欧州連合エコラベル基準(塗料・ワニス向け)は、揮発性有機化合物および半揮発性有機化合物の上限をより厳に設定しました。同基準では水性エアゾールスプレー塗料の製品グループも新設され、低VOC添加剤システムへの需要を後押ししています。サプライヤーはバイオベース原料、認証済み炭素会計、高性能水系コーティング向け製品で対応しています。
レポートの主要ポイント
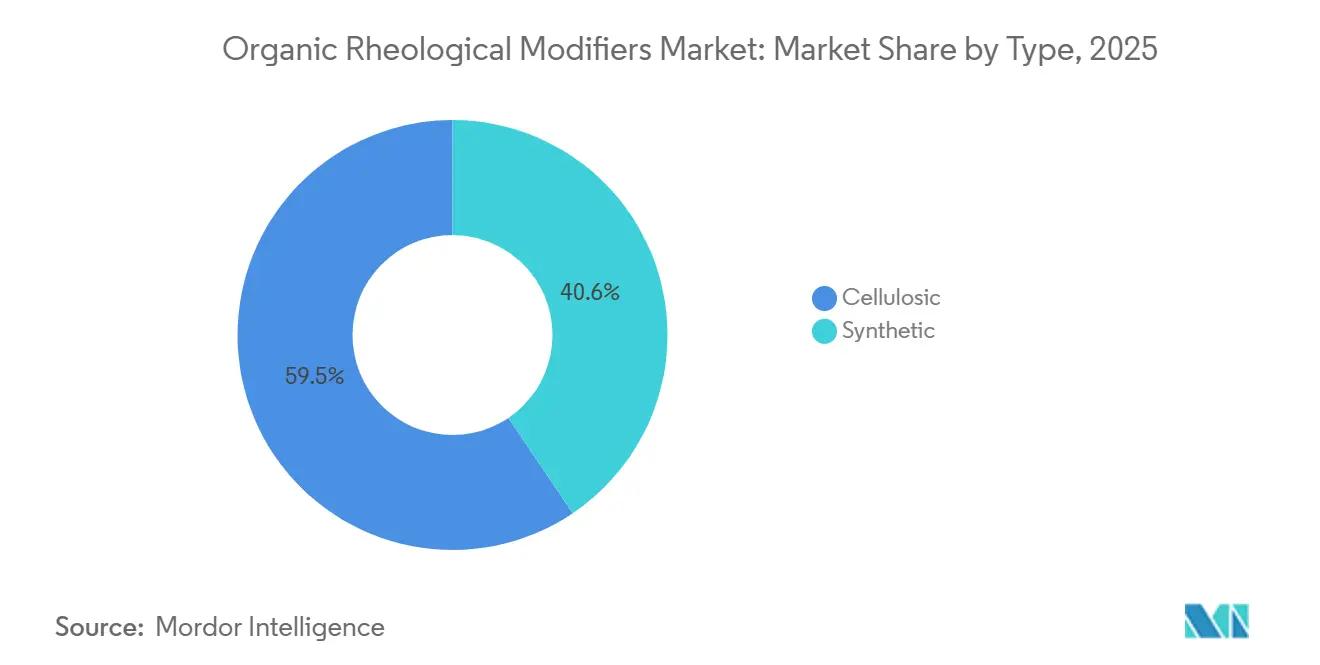
- タイプ別では、セルロース系が2025年の有機レオロジー改質剤市場シェアの59.45%を占め、合成は2031年にかけてCAGR 4.67%で成長する見込みです。
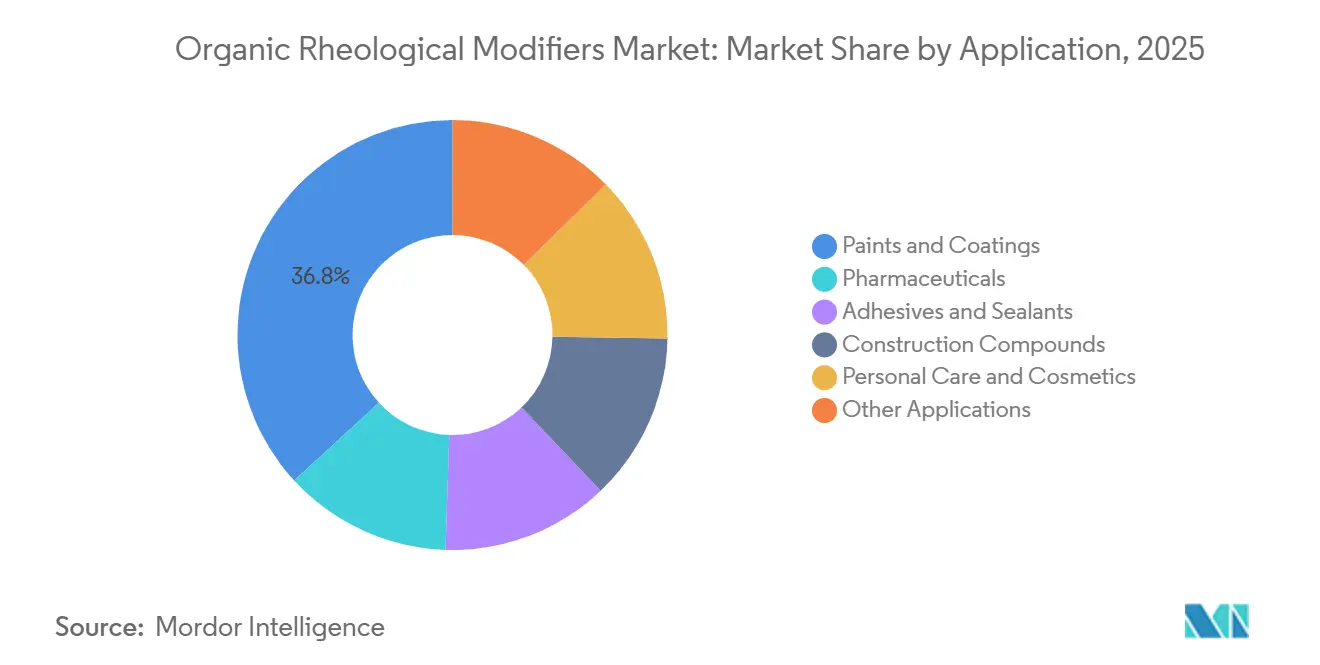
- 用途別では、塗料・コーティングが2025年の有機レオロジー改質剤市場シェアの36.84%を占め、2031年にかけてCAGR 5.05%で成長する見込みです。
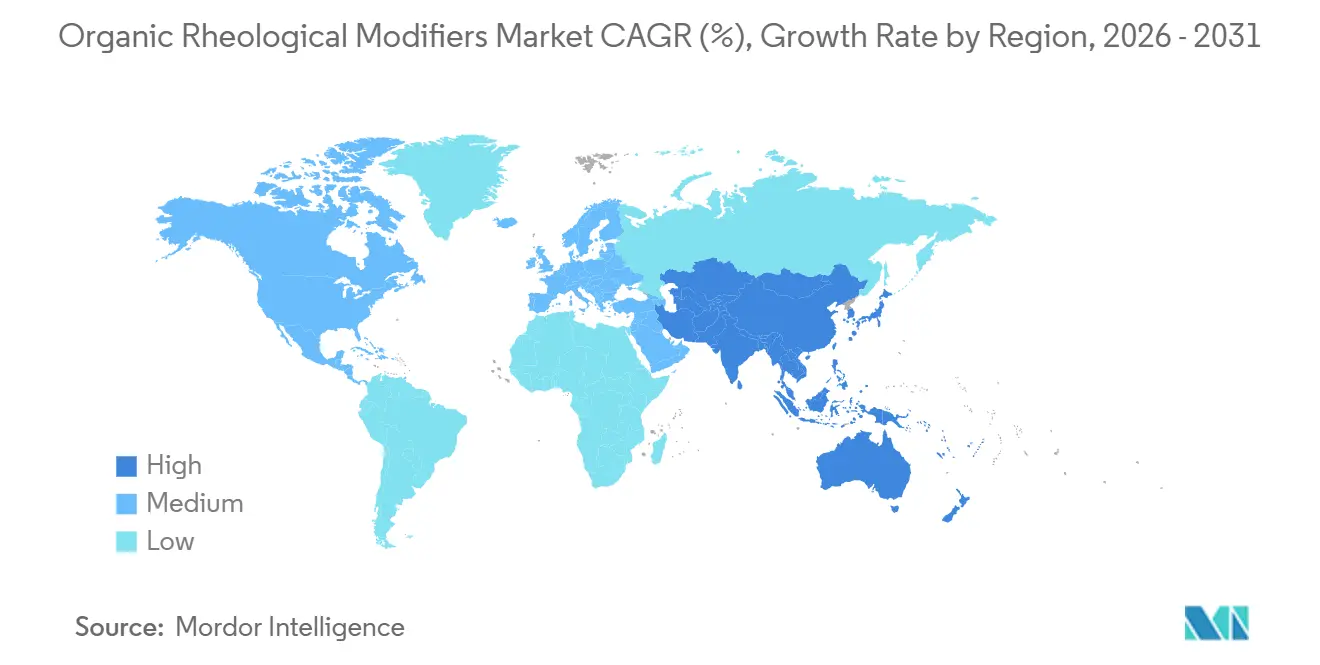
- 地域別では、アジア太平洋が2025年の有機レオロジー改質剤市場シェアの40.26%を占め、2031年にかけてCAGR 5.78%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水系・低VOC配合の採用 | +1.5% | グローバル | 短期(2年以内) |
| バイオベースおよび生分解性改質剤への需要 | +0.9% | グローバル | 中期(2~4年) |
| 建設・建築用コーティングおよびインフラの成長 | +0.8% | APACが中核、MEAへの波及 | 中期(2~4年) |
| パーソナルケアおよび医薬品配合の複雑化の進展 | +0.5% | 北米・欧州連合 | 長期(4年以上) |
| マイクロプラスチック規制による再配合需要 | +0.4% | 欧州連合が中核、北米への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水系・低VOC配合の採用
水系・低VOCコーティングシステムは、有機レオロジー改質剤市場における需要の中心的な源泉です。米国環境保護庁は2025年1月にエアゾールコーティング向け国家揮発性有機化合物排出基準を改訂しました。カリフォルニア州南海岸大気質管理地区規則1113は、ほとんどの建築用コーティングについて揮発性有機化合物を1リットルあたり50グラム未満に制限しており、配合業者は別々の配合を維持することを避けるためにこのアプローチをより広く適用するようになっています。中国は特定の内装塗料に1リットルあたり50グラムの上限を設定し、1リットルあたり420グラムを超える製品には4%の消費税を適用しました。有機レオロジー改質剤の揮発性有機化合物含有量はほぼゼロであり、水系システムでは同等の溶剤系システムと比較して、塗布性およびたれ防止性を達成するために1.5倍から2倍の添加剤配合量が必要です。
バイオベースおよび生分解性改質剤への需要
バイオベースおよび生分解性化学品への需要は、従来の性能要件を超えて有機レオロジー改質剤市場を拡大しています。2025年6月、BASFはドイツのルートヴィヒスハーフェンおよび英国のブラッドフォードにおけるRheovisシリーズのバイオベース移行を完了しました[1]BASF、「BASFのRheovisシリーズがバイオベースエチルアクリレート(EA)に移行」、BASF、basf.com。同シリーズは、米国材料試験協会(ASTM)D6866-18に基づく炭素14試験で追跡可能な最大35%のバイオジェニック含有量と、組成および性能仕様を変更することなく最大30%の製品カーボンフットプリント削減を達成しました。2025年4月、Arkemaはフランスのカーリングにおいて、Rheotech、Thixol、Viscoatexブランドで販売される欧州アクリル系増粘剤ラインをバイオ由来エチルアクリートに転換しました。これらの製品は、国際標準化機構(ISO)14040、ISO 14044、ISO 14067の方法に基づき、最大30%のバイオベース含有量と最大25%の製品カーボンフットプリント削減を実現しました。Nouryonは2026年2月に洗濯洗剤用途向けの完全バイオベースかつ生分解性のカルボキシメチルセルロースを発売し、有機レオロジー改質剤市場におけるバイオセルロース系材料の役割を強化しました。
建設・建築用コーティングおよびインフラの成長
建設、建築用コーティング、およびインフラ活動は、有機レオロジー改質剤市場全体の需要を支えています。ヒドロキシエチルセルロース(HEC)およびヒドロキシプロピルメチルセルロース(HPMC)は、セメント系モルタルにおける保水剤および作業性向上剤として機能します。これらの機能は、塗布特性に影響を与えることなく無機添加剤で代替することはできません。インドの国家インフラパイプラインには7,400件以上のプロジェクトが含まれており、東南アジアの都市回廊開発はコンクリート混和剤およびタイル接着剤への需要を支えました。中国の住宅投資は2025年12月までに前年比17%減少しましたが、改修および内装リフォームは引き続き改質剤の使用を支えました。プレハブ建設および高性能乾式モルタルの成長も、有機レオロジー改質剤市場におけるセルロース系および合成製品への需要を維持しました。
パーソナルケアおよび医薬品配合の複雑化の進展
パーソナルケアおよび医薬品配合の複雑化の進展は、有機レオロジー改質剤市場に高付加価値の需要をもたらしています。米国食品医薬品局の半固形局所投与剤形に関するクオリティ・バイ・デザイン(QbD)フレームワークは、見かけ粘度を重要品質特性として特定しています。同フレームワークは、規制当局への申請において温度およびせん断速度範囲にわたる詳細なレオロジー特性評価を要求しています。2026年の米国薬学会(AAPS)オープン論文は、レオロジーに基づく指標が局所配合開発のクオリティ・バイ・デザインの基盤であると述べています。パーソナルケアでは、弾力のあるジェル、スライム状のプライマーテクスチャー、クッションクリームが、多糖類ネットワークとアクリル系共増粘剤を組み合わせたマルチポリマーシステムを必要とします。Nouryonは2024年9月に、経済協力開発機構(OECD)301Bに基づき容易に生分解可能で再生可能炭素指数が90%を超える、遺伝子組み換えでないジャガイモ由来の改質剤であるStructure Silkスターチを発売しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然原料間の性能ばらつき | -0.7% | グローバル | 長期(4年以上) |
| バイオベースおよびスペシャリティ化学品のコストプレミアム | -0.5% | 北米・欧州連合 | 中期(2~4年) |
| 天然ポリマーの温度・電解質感受性 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然原料間の性能ばらつき
天然原料間の性能ばらつきは、有機レオロジー改質剤市場における品質重視用途での使用を制限しています。セルロースエーテルの性能は、コットンリンターまたは木材パルプの分子量分布の変化によって影響を受けます。季節条件、処理化学、および地域調達はすべてその分布に影響を与える可能性があります。医薬品製造では、医薬品規制調和国際会議(ICH)Q9リスク管理ガイドラインが重要材料特性の文書化された管理を要求しており、規格外のHECまたはHPMCバッチは廃棄および再処理につながる可能性があります。2025年の研究では、高分子量の改質剤は界面でより緩やかに拡散し、より高い安定性を提供することが示されており、一貫した分子量管理の重要性が強調されています。厳密に規格化された配合グレード材料は工業グレードに対して15%から25%のプレミアムを要求しましたが、中小規模の配合業者は規格固定の供給契約を確保する能力が限られていました。
バイオベースおよびスペシャリティ化学品のコストプレミアム
バイオベースおよびスペシャリティ化学品の高コストプレミアムは、価格感応度の高い用途における障壁であり続けています。バイオベースと化石由来の有機レオロジー改質剤は、同等の性能グレードで15%から30%のコスト差を示しました。バイオ由来エチルアクリレート、バイオセルロース原料、および酵素的誘導体化は、原材料、品質保証、および認証コストを増加させます。REDcert²、国際持続可能性・炭素認証プラス(ISCC Plus)、米国農務省バイオプリファードなどの認証は、コモディティ価格水準では吸収が困難な要件を追加します。東南アジアおよび南米の中堅コーティングメーカーにとって、20%から25%のプレミアムが付いたバイオ含有量の疎水変性アルカリ可溶性エマルション(HASE)または疎水変性エトキシル化ウレタン(HEUR)改質剤は、小売価格に転嫁することが困難な場合があります。バイオベースアクリル酸およびエチルアクリレートの供給基盤が狭いことも、有機レオロジー改質剤市場における近期のコスト削減を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
水系コーティングに支えられたセルロース系需要セルロース系は2025年の有機レオロジー改質剤市場規模の59.45%を占めました。このセグメントは、水系塗料、乾式モルタル、および医薬品半固形配合におけるHEC、HPMC、カルボキシメチルセルロース(CMC)、メチルヒドロキシエチルセルロース(MHEC)のコスト競争力に支えられました。これらの材料はセメント系システムにおいて保水性と粘度構築の両方を提供します。合成会合型増粘剤は、同等のコストでこの組み合わせを完全に再現することはできません。Nouryonは2025年3月の欧州コーティングショーでBermocoll EHM MAXを発表し、同等のセルロースエーテルと比較して最大10%高い効率と、飛散抵抗性およびたれ防止性の改善を実現すると述べました。
有機レオロジー改質剤産業は、塗料および建設用接着剤配合においてバイオ由来および生分解性ポリマー基準に合致するセルロース系材料から恩恵を受けています。この位置付けは欧州連合エコラベル要件への適合を支援します。合成材料も有機レオロジー改質剤市場の成長部分を担っており、特に高級水系建築用コーティング、自動車補修塗装、および工業用コーティングにおいて重要です。合成セグメントは2031年にかけてCAGR 4.67%で成長する見込みです。BASFは2026年1月に、水系木工・建築用コーティング向けのアルキルフェノールエトキシレートフリーかつ溶剤フリーのポリウレタン増粘剤であるRheovis PU 1294を発売しました。BASFはまた2026年7月に、REDcert²認証バイオマスバランスグレードであるRheovis PU 1333 MBおよびRheovis HS 1169 MBでRheovisポートフォリオを拡張し、認証済み上流原料とHEURおよびHASE化学品を連携させました。


用途別:
塗料・コーティングが市場シェアと成長の両方をリード塗料・コーティングは2025年の有機レオロジー改質剤市場規模の36.84%を占めました。この用途は2031年にかけてCAGR 5.05%で成長する見込みです。水系建築用・工業用塗料は安定した塗布特性のためにレオロジー添加剤を必要とします。完成水系塗料1リットルあたりの改質剤配合量は、同等の溶剤系配合と比較して30%から50%高くなりました。接着剤・シーラントは、湿気硬化型ポリウレタンおよび二液型エポキシシステムにおける流動制御およびたれ防止のために有機改質剤を使用しました。建設用コンパウンドは乾式モルタルにHECおよびHPMCを使用し、建設活動およびモルタル消費量と連動し続けました。
有機レオロジー改質剤産業はまた、配合要件が高付加価値を支えるパーソナルケア、化粧品、および医薬品用途にも対応しています。欧州連合REACH規則2023/2055は、化粧品配合業者を合成ポリマーマイクロ粒子から可溶性またはバイオ由来の代替品へと誘導しています[2]欧州委員会、「欧州委員会規則(EU)2023/2055 製品に意図的に添加されるマイクロプラスチックの制限」、欧州委員会、single-market-economy.ec.europa.eu。Elementis PLCは2025年のIn-Cosmetics Globalにおいて、有機変性ヘクトライトクレーと100%天然活性化システムを使用したBENTONE ULTIMATEシリーズを発表しました。医薬品プログラムは改質剤の選択と特性評価を製品品質フレームワークに組み込んでいます。この要件は、有機レオロジー改質剤市場における定義された粘度挙動の重要性を高めています。

地域分析
アジア太平洋地域の有機レオロジー改質剤市場
アジア太平洋地域は2025年に市場シェアの40.26%を占め、2031年にかけて5.78%のCAGRで成長すると予測されている。生態環境省(MEE)による省レベルの規制執行が、水性塗料への移行を後押しした。中国の双炭素目標もまた、工業用および装飾用塗料向けのセルロース系およびHEUR改質剤の調達増加につながった。インドのインフラプログラムおよび都市住宅活動の活発化により、乾式モルタルの消費量が増加した。HPMCおよびMHECは、これらの配合における主要な作業性向上剤として引き続き使用された。
ASEAN、北米および欧州の有機レオロジー改質剤市場
ベトナム、インドネシア、フィリピンを含む東南アジア諸国では、建築用塗料およびパーソナルケア製品の製造が拡大した。これにより、生産拠点の多様化を目指す地域および国際サプライヤーによる投資が促進された。Elementis PLCは2024年7月に中国へのNiSAT技術の生産拡大を実施した。同社はアジアの建築用塗料向けにRHEOLATE HX、IF、およびCVSシリーズ素材を現地化し、揮発性有機化合物、イソチアゾリン、スズ、およびアルキルフェノールエトキシレートを含まないグレードとして提供した。北米および欧州は、2025年における有機レオロジー改質剤市場規模の残余部分の大半を占めた。両地域では高い仕様要件が求められており、バイオベース改質剤グレードへの移行が加速していた。
南北アメリカおよびEMEAの有機レオロジー改質剤市場
北米では、2025年1月の環境保護による規制更新およびカリフォルニア州規則1113の閾値が、建築用および工業用塗料における水性再配合を強化した。欧州では、改訂された欧州連合エコラベル基準、化学品の登録・評価・認可・制限(REACH)の開示要件、および計画中のデジタル製品パスポートが、バイオ認証グレードの早期採用を促進した。BASFは2025年6月にRheovisバイオベースエチルアクリレートへの移行を完了し、Arkemaは2025年4月にバイオベースのRheotech、Thixol、およびViscoatex製品を発表した。南米はブラジルの建設回復および高級スキンケア・ヘアケア需要を通じて引き続き重要な市場であった。アルゼンチンは経済的不安定により、輸入依存型改質剤の採用が制限された。中東およびアフリカは、サウジアラビアのビジョン2030インフラ活動、建設用コンパウンド需要、防水ニーズ、およびハラール認証パーソナルケア開発により支えられた。

競合環境
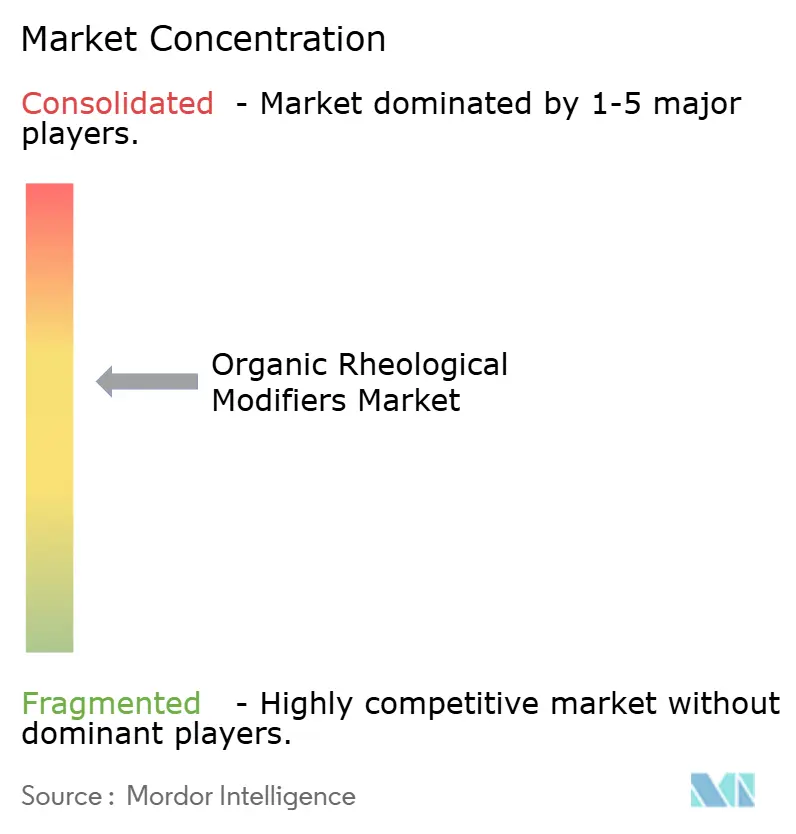
有機レオロジー改質剤市場は中程度の集中度を示しており、上位5社はBASF、Dow、Ashland、Arkema、Clariantです。これらの企業の地位は、プレミアムおよび規制対象用途における切り替えコストによって支えられています。各社はアプリケーション固有の性能、バイオベース認証、および製造拠点を通じて競争しています。中国、インド、東欧の地域メーカーは、コモディティセルロース系および低仕様HASE製品において価格競争力で競合しています。これにより、仕様主導のスペシャリティ製品と価格主導グレードの間に明確な差異が生まれています。
有機レオロジー改質剤市場では、サプライヤーが原料認証と製品カーボンフットプリント開示を強化しています。BASFは2026年7月にREDcert²認証バイオマスバランスRheovis製品(Rheovis PU 1333 MBおよびRheovis HS 1169 MBを含む)を発売しました。この発売には建築用コーティング向けDispex AA 4145 MBも含まれています。Arkemaは2025年4月に欧州アクリル系増粘剤ラインをバイオ由来エチルアクリレートに転換しました。Elementis PLCは2024年7月にアジアの建築用コーティングセクター向けの供給を現地化するため、中国でのNiSAT生産を拡大しました。これらの取り組みは製品性能と調達要件の両方に対応しています。
ロット間の分子量一貫性が文書化された医薬品グレードのセルロース系改質剤は、製品差別化の重要な領域であり続けています。アルキルフェノールエトキシレートフリーの合成会合型増粘剤も、アジアの建築用コーティングにおける明確なニーズに対応しています。中国国内のスペシャリティ化学品メーカーは、地域コーティング顧客向けのHASEおよびHEUR能力を拡大しています。小規模なバオスペシャリティ企業は、従来のセルロース誘導体に代わる酵素的・発酵由来の代替品を開発しています。Lamberti S.p.A.、Lubrizol、Croda International Plc、Evonik Industries AGは、技術サービスに支えられたスペシャリティパーソナルケアおよび医薬品グレードに注力しています。ALTANA AGのBYKブランド、Dow、Wacker Chemie AG、Cargill, Incorporatedは、工業用コーティング、建設、セルロース系製品、バイオポリマー原料、キサンタンガム、スペシャリティスターチにわたって参加しています。有機レオロジー改質剤市場は、グローバルスペシャリティサプライヤー、地域メーカー、および上流バイオベース原料プロバイダーを組み合わせた構造となっています。
有機レオロジー改質剤産業のリーダー企業
BASF
Dow
Ashland
Arkema
CLARIANT
- *免責事項:主要選手の並び順不同
有機レオロジー改質剤市場
- ALTANA AG
- Arkema
- Ashland
- BASF
- Cargill Incorporated
- CLARIANT
- Croda International Plc
- Dow
- Elementis PLC
- Evonik Industries AG
- Lamberti S.p.A.
- Lubrizol
- Nouryon
- Syensqo
- Wacker Chemie AG

Recent Industry Developments in 有機レオロジー改質剤市場
- 2026年4月:Lubrizolは、油性システム向けの生分解性レオロジー改質剤であるOilkemia 7Sポリマーを発売しました。同製品は高い増粘効率、懸濁性、透明性、および長期安定性を提供します。この発売により、特に美容・パーソナルケア用途において、油性配合向け有機レオロジー改質剤のポートフォリオが拡充されました。
- 2026年3月:CLARIANTは、農薬、種子コーティング、懸濁肥料向けに、pH、温度、塩分条件が変化しても安定したチキソトロピー性能を提供するアタパルジャイトベースのレオロジー改質剤Tonnegel 50を発売しました。この発売により、一貫した粘度とコーティング性能を必要とする農業用配合におけるレオロジー改質剤の使用が強化されました。


世界の有機レオロジー改質剤市場レポートの調査範囲
有機レオロジー改質剤は、液体および半固形配合の流動挙動、粘度、安定性、および塗布特性を制御するために使用される添加剤です。これらはせん断、沈降、展延、および保管条件に対する配合の応答に影響を与えることで、加工および製品性能の最適化を支援します。
有機レオロジー改質剤市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、市場はセルロース系と合成に区分されています。用途別では、市場は塗料・コーティング、接着剤・シーラント、建設用コンパウンド、パーソナルケア・化粧品、医薬品、その他の用途に区分されています。レポートはまた、主要地域の15カ国における有機レオロジー改質剤の市場規模と予測も対象としています。各セグメントの市場規模と予測は金額ベース(米ドル)で行われています。
| セルロース系 |
| 合成 |
| 塗料・コーティング |
| 接着剤・シーラント |
| 建設用コンパウンド |
| パーソナルケア・化粧品 |
| 医薬品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | セルロース系 | |
| 合成 | ||
| 用途別 | 塗料・コーティング | |
| 接着剤・シーラント | ||
| 建設用コンパウンド | ||
| パーソナルケア・化粧品 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
有機レオロジー改質剤市場の規模はどのくらいですか?
有機レオロジー改質剤市場は2026年に44.0億米ドルであり、2031年までに53.9億米ドルに達する見込みです。
有機レオロジー改質剤の需要を牽引しているものは何ですか?
水系コーティング、低VOC規制、バイオベース材料需要、建設活動、およびパーソナルケア・医薬品配合の複雑化が需要を支えています。
2025年に市場シェアをリードしたタイプはどれですか?
セルロース系が2025年に59.45%のシェアを占め、水系塗料、乾式モルタル、半固形医薬品製品での使用に支えられました。
2031年にかけて最も速く成長する見込みの用途はどれですか?
塗料・コーティングは2031年にかけてCAGR 5.05%で成長する見込みです。
最終更新日:



