
Marktgröße und Marktanteile für organische rheologische Modifikatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.40 Milliarden US-Dollar |
| Marktgröße (2031) | 5.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für organische rheologische Modifikatoren von Mordor Intelligence
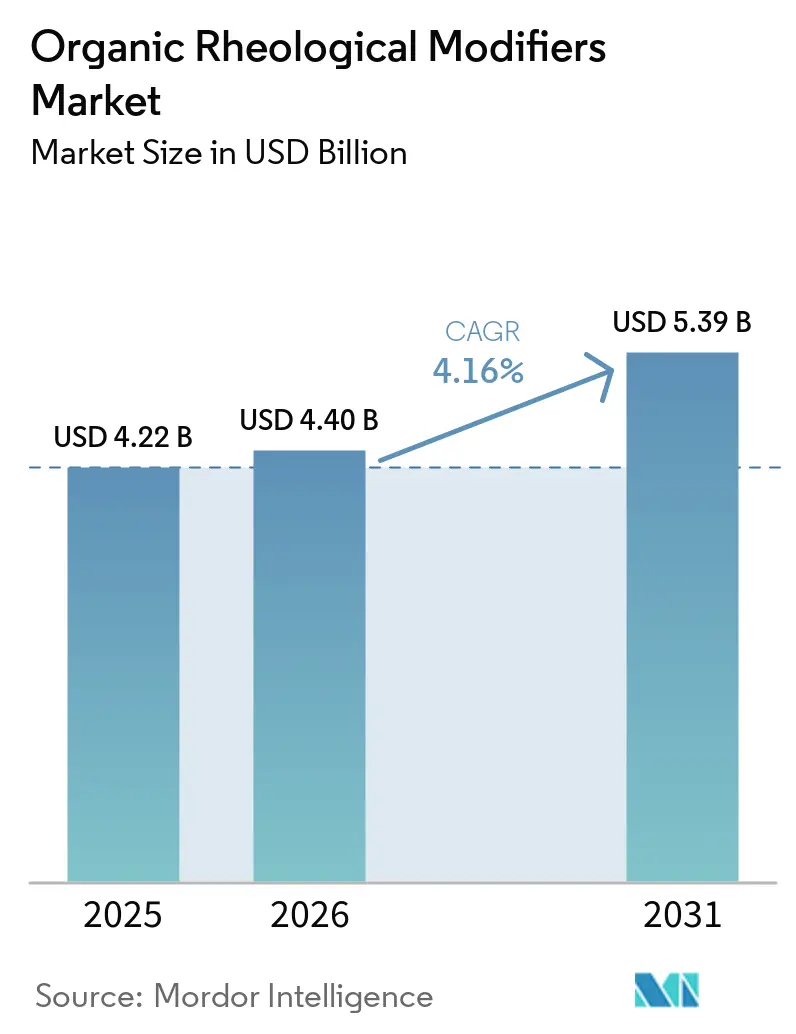
Die Marktgröße für organische rheologische Modifikatoren wurde im Jahr 2025 auf 4,22 Milliarden USD geschätzt und wird voraussichtlich von 4,40 Milliarden USD im Jahr 2026 auf 5,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,16 % während des Prognosezeitraums (2026–2031). Der Markt für organische rheologische Modifikatoren profitiert vom Wandel weg von lösemittelhaltigen Formulierungen hin zu wasserbasierenden und biobasierten Systemen. Strengere Kontrollen flüchtiger organischer Verbindungen (VOC) erhöhen den Bedarf an Additiven, die Viskosität, Fließverhalten und Ablaufbeständigkeit in wasserbasierenden Farben gewährleisten. Die überarbeiteten EU-Umweltzeichen-Kriterien für Farben und Lacke, veröffentlicht im Februar 2026 und gültig bis 2032, legen strengere Grenzwerte für flüchtige und schwerflüchtige organische Verbindungen fest. Die Kriterien führten auch eine Produktgruppe für wasserbasierte Aerosol-Sprühfarben ein, was die Nachfrage nach VOC-armen Additivsystemen unterstützt. Lieferanten reagieren durch biobasierte Rohstoffe, zertifizierte CO₂-Bilanzierung und Produkte, die für leistungsstarke wasserbasierte Beschichtungen entwickelt wurden.
Wichtigste Erkenntnisse des Berichts
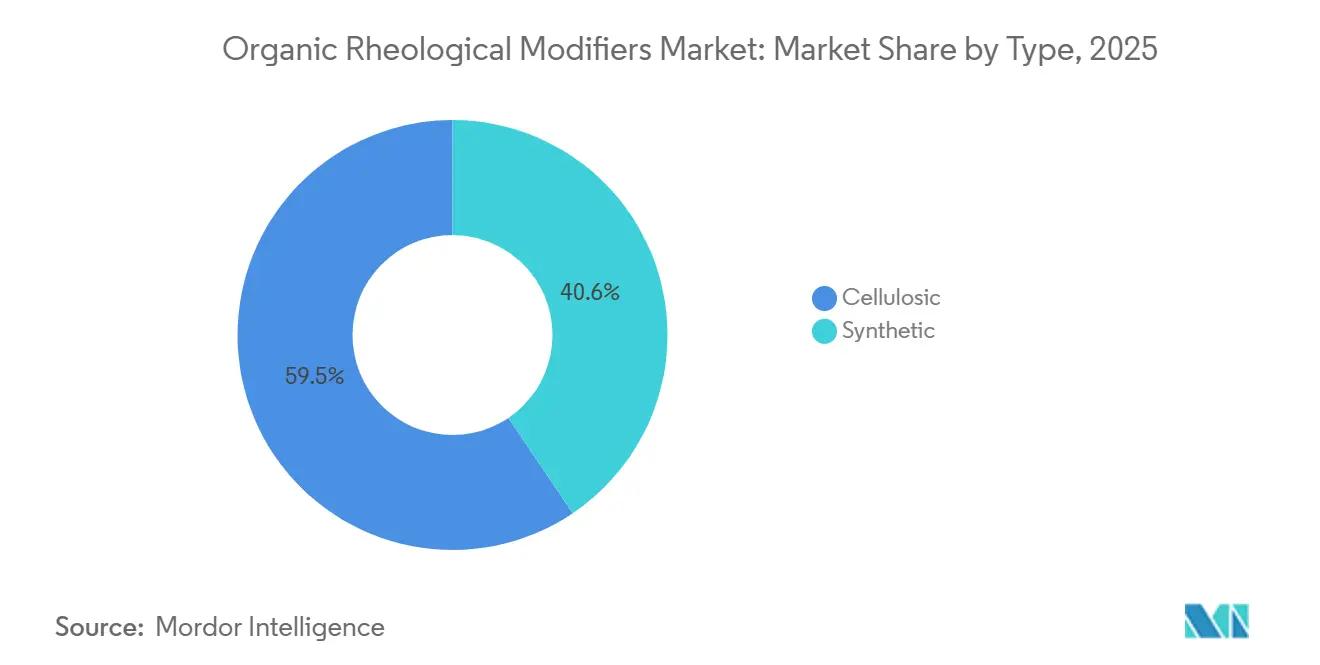
- Nach Typ hielt Cellulosisch im Jahr 2025 einen Marktanteil von 59,45 % am Markt für organische rheologische Modifikatoren, während Synthetisch bis 2031 voraussichtlich mit einer CAGR von 4,67 % wachsen wird.
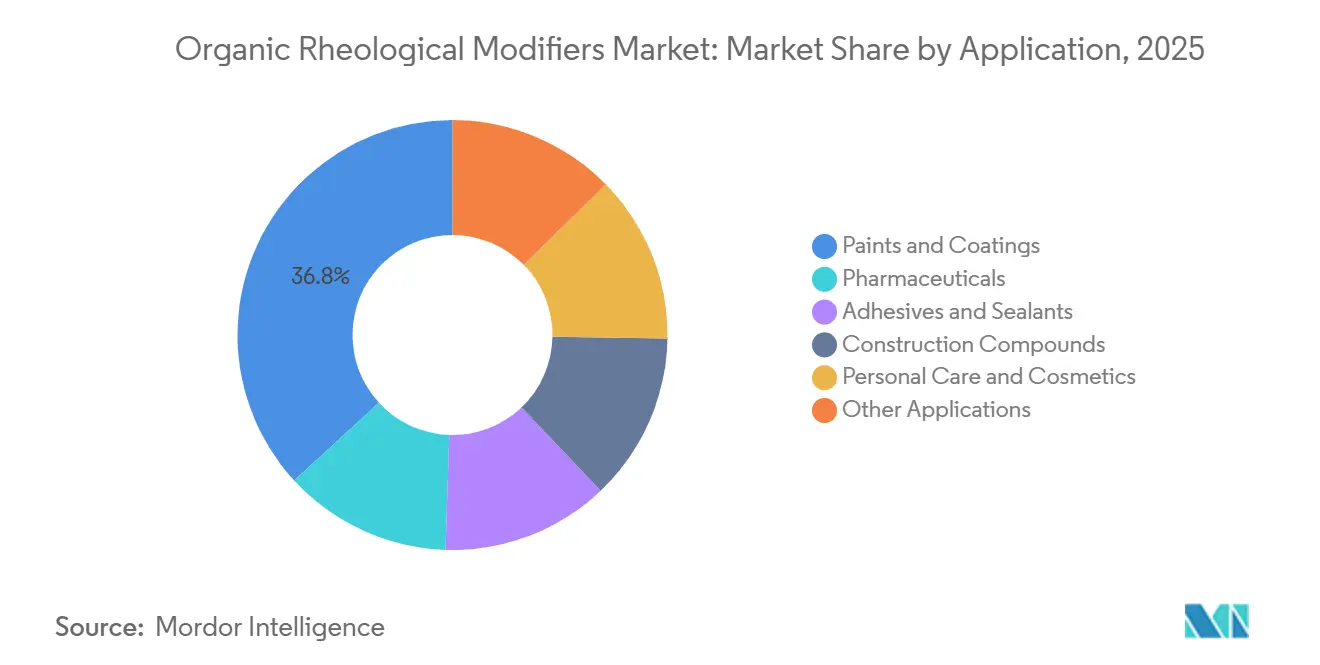
- Nach Anwendung hielten Farben und Lacke im Jahr 2025 einen Marktanteil von 36,84 % am Markt für organische rheologische Modifikatoren und werden bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 40,26 % am Markt für organische rheologische Modifikatoren und wird bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme wasserbasierender und VOC-armer Formulierungen | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach biobasierten und biologisch abbaubaren Modifikatoren | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum im Bau-, Architekturfarben- und Infrastrukturbereich | +0.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität bei Körperpflege- und Pharmaformulierungen | +0.5% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Reformulierungsbedarf durch Mikroplastikbeschränkungen | +0.4% | EU als Kern, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme wasserbasierender und VOC-armer Formulierungen
Wasserbasierte und VOC-arme Beschichtungssysteme sind eine zentrale Nachfragequelle für den Markt für organische rheologische Modifikatoren. Die US-amerikanische Umweltschutzbehörde aktualisierte im Januar 2025 die nationalen Emissionsstandards für flüchtige organische Verbindungen bei Aerosol-Beschichtungen. Die Regel 1113 des California South Coast Air Quality Management District begrenzte die meisten Architekturfarben auf unter 50 Gramm pro Liter flüchtige organische Verbindungen, und Formulierer wenden diesen Ansatz zunehmend breiter an, um die Pflege separater Formeln zu vermeiden. China setzte eine Grenze von 50 Gramm pro Liter für ausgewählte Innenfarben fest und erhob eine Verbrauchsteuer von 4 % auf Produkte, die 420 Gramm pro Liter überschritten. Organische rheologische Modifikatoren haben einen vernachlässigbaren Gehalt an flüchtigen organischen Verbindungen, und wasserbasierte Systeme erfordern 1,5- bis 2-mal höhere Additivmengen als vergleichbare lösemittelhaltige Systeme, um Applikations- und Ablaufeigenschaften zu erzielen.
Nachfrage nach biobasierten und biologisch abbaubaren Modifikatoren
Die Nachfrage nach biobasierten und biologisch abbaubaren Chemikalien erweitert den Markt für organische rheologische Modifikatoren über konventionelle Leistungsanforderungen hinaus. Im Juni 2025 schloss BASF die Umstellung seiner Rheovis-Reihe in Ludwigshafen, Deutschland, und Bradford, Vereinigtes Königreich[1]BASF, "Übergang der Rheovis-Reihe von BASF zu biobasiertem Ethylacrylat (EA)," BASF, basf.com ab. Die Reihe erreichte bis zu 35 % biogenen Gehalt, nachweisbar durch Kohlenstoff-14-Tests gemäß American Society for Testing and Materials (ASTM) D6866-18, sowie einen bis zu 30 % niedrigeren Produkt-CO₂-Fußabdruck bei unveränderter Zusammensetzung und Leistungsspezifikation. Im April 2025 stellte Arkema seine europäische Acrylverdickerlinie, die unter den Marken Rheotech, Thixol und Viscoatex vertrieben wird, auf biobasiertes Ethylacrylat aus Carling, Frankreich, um. Die Produkte boten bis zu 30 % biobasierten Gehalt und einen bis zu 25 % niedrigeren Produkt-CO₂-Fußabdruck gemäß den Methoden der Internationalen Organisation für Normung (ISO) 14040, ISO 14044 und ISO 14067. Nouryon brachte im Februar 2026 eine vollständig biobasierte und biologisch abbaubare Carboxymethylcellulose für Waschmittelanwendungen auf den Markt und stärkte damit die Rolle biocellulosischer Materialien im Markt für organische rheologische Modifikatoren.
Wachstum im Bau-, Architekturfarben- und Infrastrukturbereich
Bau-, Architekturfarben- und Infrastrukturaktivitäten stützen die Nachfrage im gesamten Markt für organische rheologische Modifikatoren. Hydroxyethylcellulose (HEC) und Hydroxypropylmethylcellulose (HPMC) wirken als Wasserrückhalte- und Verarbeitbarkeitsmittel in zementgebundenen Mörteln. Ihre Funktionen können nicht durch anorganische Additive ersetzt werden, ohne die Applikationseigenschaften zu beeinträchtigen. Indiens Nationales Infrastrukturprogramm umfasste mehr als 7.400 Projekte, während die Entwicklung städtischer Korridore in Südostasien die Nachfrage nach Betonzusatzmitteln und Fliesenkleber stützte. Chinas Wohnungsbauinvestitionen gingen bis Dezember 2025 um 17 % im Jahresvergleich zurück, doch Renovierungen und Innenausbau stützten weiterhin den Einsatz von Modifikatoren. Das Wachstum im Bereich Fertigbau und leistungsstarke Trockenmischungsmörtel hielt auch die Nachfrage nach cellulosischen und synthetischen Produkten im Markt für organische rheologische Modifikatoren aufrecht.
Zunehmende Komplexität bei Körperpflege- und Pharmaformulierungen
Die zunehmende Komplexität bei Körperpflege- und Pharmaformulierungen fügt dem Markt für organische rheologische Modifikatoren eine höherwertige Nachfrage hinzu. Der Quality-by-Design-Rahmen (QbD) der US-amerikanischen Behörde für Lebens- und Arzneimittel für halbfeste topische Darreichungsformen identifiziert die scheinbare Viskosität als kritisches Qualitätsmerkmal. Er erfordert eine detaillierte rheologische Charakterisierung über Temperatur- und Scherratenbereiche in regulatorischen Einreichungen. Ein Artikel der American Association of Pharmaceutical Scientists (AAPS) Open aus dem Jahr 2026 beschreibt rheologiebasierte Indizes als grundlegend für Quality by Design bei der Entwicklung topischer Formulierungen. In der Körperpflege erfordern federnde Gele, schleimige Primer-Texturen und Cushion-Cremes Mehrpolymersysteme, die Polysaccharidnetzwerke mit acrylischen Co-Verdickern kombinieren. Nouryon führte im September 2024 Structure Silk Stärke ein, einen nicht gentechnisch veränderten, aus Kartoffeln gewonnenen Modifikator, der gemäß Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) 301B leicht biologisch abbaubar war und einen erneuerbaren Kohlenstoffindex von über 90 % aufwies.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungsvariabilität bei natürlichen Rohstoffen | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Kostenaufschläge für biobasierte und Spezialchemikalien | -0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Temperatur- und Elektrolytempfindlichkeit bei natürlichen Polymeren | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungsvariabilität bei natürlichen Rohstoffen
Leistungsvariabilität bei natürlichen Rohstoffen schränkt den Einsatz in qualitätssensiblen Anwendungen im Markt für organische rheologische Modifikatoren ein. Die Leistung von Celluloseethern wird durch Veränderungen in der Molekulargewichtsverteilung von Baumwoll-Linters oder Holzzellstoff beeinflusst. Saisonale Bedingungen, Verarbeitungschemie und regionale Beschaffung können diese Verteilung beeinflussen. In der Pharmaproduktion erfordern die Risikomanagement-Leitlinien des Internationalen Rates für Harmonisierung Q9 eine dokumentierte Kontrolle kritischer Materialeigenschaften, und eine außerhalb der Spezifikation liegende HEC- oder HPMC-Charge kann zu Ablehnung und Nachbearbeitung führen. Eine Studie aus dem Jahr 2025 ergab, dass Modifikatoren mit höherem Molekulargewicht langsamer an Grenzflächen diffundierten und eine höhere Stabilität boten, was die Bedeutung einer konsistenten Molekulargewichtskontrolle unterstreicht. Eng spezifizierte Formulierungsqualitätsmaterialien erzielten einen Aufschlag von 15 % bis 25 % gegenüber Industriequalitäten, obwohl kleinere Formulierer nur begrenzte Möglichkeiten hatten, spezifikationsgebundene Liefervereinbarungen zu sichern.
Hohe Kostenaufschläge für biobasierte und Spezialchemikalien
Hohe Kostenaufschläge für biobasierte und Spezialchemikalien bleiben eine Hürde für preissensible Anwendungen. Biobasierte und fossil gewonnene organische rheologische Modifikatoren wiesen eine Kostenlücke von 15 % bis 30 % für vergleichbare Leistungsqualitäten auf. Biobasiertes Ethylacrylat, biocellulosische Rohstoffe und enzymatische Derivatisierung erhöhen die Kosten für Rohstoffe, Qualitätssicherung und Zertifizierung. Zertifizierungen wie REDcert², International Sustainability and Carbon Certification Plus (ISCC Plus) und das BioPreferred-Programm des US-amerikanischen Landwirtschaftsministeriums stellen Anforderungen, die bei Rohstoffpreisen schwer zu absorbieren sind. Für mittelständische Beschichtungshersteller in Südostasien und Südamerika kann ein biobasierter Hydrophob modifizierter Alkali-löslicher Emulsions-Modifikator (HASE) oder Hydrophob modifizierter ethoxylierter Urethan-Modifikator (HEUR) mit einem Aufschlag von 20 % bis 25 % schwer über den Einzelhandelspreis weiterzugeben sein. Die enge Versorgungsbasis für biobasierte Acrylsäure und Ethylacrylat schränkt auch kurzfristige Kostensenkungen im Markt für organische rheologische Modifikatoren ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Cellulosische Nachfrage durch wasserbasierte Beschichtungen gestütztCellulosisch hielt im Jahr 2025 59,45 % der Marktgröße für organische rheologische Modifikatoren. Das Segment wurde durch die Kostenposition von HEC, HPMC, Carboxymethylcellulose (CMC) und Methylhydroxyethylcellulose (MHEC) in wasserbasierenden Farben, Trockenmischungsmörteln und pharmazeutischen halbfesten Formulierungen gestützt. Diese Materialien bieten sowohl Wasserrückhaltung als auch Viskositätsaufbau in zementgebundenen Systemen. Synthetische Assoziativverdicker können diese Kombination nicht vollständig zu vergleichbaren Kosten replizieren. Nouryon präsentierte Bermocoll EHM MAX auf der European Coatings Show im März 2025 und erklärte, dass es eine bis zu 10 % höhere Effizienz als vergleichbare Celluloseether sowie verbesserte Spritzbeständigkeit und Ablaufkontrolle biete.
Die Branche der organischen rheologischen Modifikatoren profitiert von cellulosischen Materialien, die den Kriterien für biobasierte und biologisch abbaubare Polymere in Farb- und Baukleber-Formulierungen entsprechen. Diese Position unterstützt die Einhaltung der EU-Umweltzeichen-Anforderungen. Synthetische Materialien bedienen ebenfalls einen wachsenden Teil des Marktes für organische rheologische Modifikatoren, insbesondere bei hochwertigen wasserbasierenden Architekturfarben, Autoreparaturlacken und Industriebeschichtungen. Das synthetische Segment wird bis 2031 voraussichtlich mit einer CAGR von 4,67 % wachsen. BASF brachte im Januar 2026 Rheovis PU 1294 als alkylphenolethoxylat- und lösemittelfreien Polyurethanverdicker für wasserbasierte Holz- und Architekturfarben auf den Markt. BASF erweiterte sein Rheovis-Portfolio im Juli 2026 auch um REDcert²-zertifizierte biomassebilanzierte Qualitäten, Rheovis PU 1333 MB und Rheovis HS 1169 MB, die zertifizierte vorgelagerte Rohstoffe mit HEUR- und HASE-Chemikalien verknüpfen.


Nach Anwendung:
Farben und Lacke führen sowohl bei Marktanteil als auch beim WachstumFarben und Lacke hielten im Jahr 2025 36,84 % der Marktgröße für organische rheologische Modifikatoren. Die Anwendung wird bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen. Wasserbasierte Architektur- und Industriefarben erfordern rheologische Additive für stabile Applikationseigenschaften. Die Additivmenge pro Liter fertiger wasserbasierender Farbe war 30 % bis 50 % höher als bei vergleichbaren lösemittelhaltigen Formulierungen. Klebstoffe und Dichtstoffe verwendeten organische Modifikatoren zur Fließkontrolle und Ablaufbeständigkeit in feuchtigkeitshärtenden Polyurethan- und Zweikomponenten-Epoxidsystemen. Baukompositionen verwendeten HEC und HPMC in Trockenmischungsmörteln und blieben an Bauaktivitäten und Mörtelverbrauch gebunden.
Die Branche der organischen rheologischen Modifikatoren bedient auch Körperpflege-, Kosmetik- und Pharmaanwendungen, bei denen Formulierungsanforderungen höhere Werte unterstützen. Die EU-REACH-Verordnung 2023/2055 hat Kosmetikformulierungen von synthetischen Polymermikropartikeln weg und hin zu löslichen oder biobasierten Alternativen gelenkt[2]Europäische Kommission, "Verordnung (EU) 2023/2055 der Kommission zur Beschränkung von absichtlich zugesetzten Mikroplastikpartikeln in Produkten," Europäische Kommission, single-market-economy.ec.europa.eu. Elementis PLC stellte auf der In-Cosmetics Global 2025 die BENTONE ULTIMATE-Serie vor, die organisch modifizierten Hektoritton und ein 100 % natürliches Aktivierungssystem verwendet. Pharmaprogramme integrieren die Auswahl und Charakterisierung von Modifikatoren in Produktqualitätsrahmen. Diese Anforderung erhöht die Bedeutung eines definierten Viskositätsverhaltens im Markt für organische rheologische Modifikatoren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für organische rheologische Modifikatoren
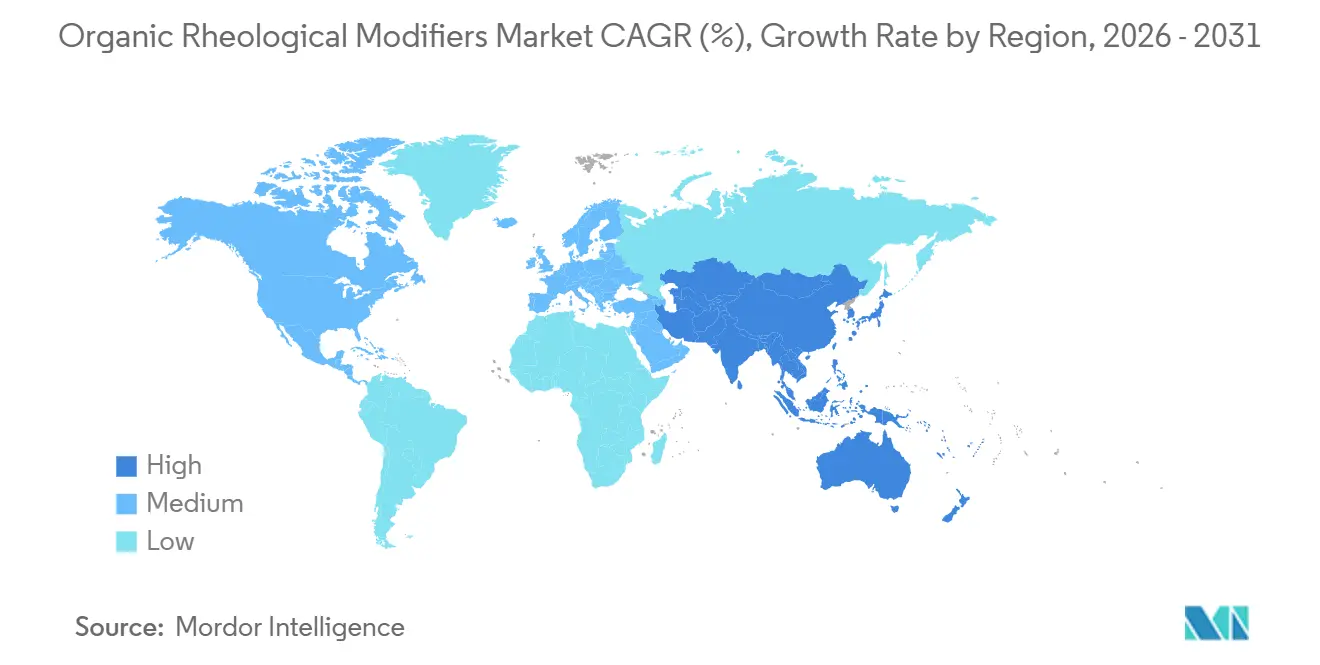
Asien-Pazifik hielt 2025 einen Marktanteil von 40,26 % und wird voraussichtlich bis 2031 mit einem CAGR von 5,78 % wachsen. Die provinzielle Durchsetzung durch das Ministerium für Ökologie und Umwelt (MEE) unterstützte den Übergang zu wasserbasierenden Beschichtungen. Chinas Dual-Carbon-Ziele steigerten zudem die Beschaffung von cellulosischen und HEUR-Modifikatoren für industrielle und dekorative Beschichtungen. Indiens Infrastrukturprogramme und die städtische Wohnbautätigkeit erhöhten den Verbrauch von Trockenmischungsmörtel. HPMC und MHEC blieben die wichtigsten Verarbeitungshilfsmittel in diesen Formulierungen.
ASEAN-, Nordamerika- und Europa-Markt für organische rheologische Modifikatoren
Südostasiatische Länder, darunter Vietnam, Indonesien und die Philippinen, weiteten die Herstellung von Architekturfarben und Körperpflegeprodukten aus. Dies förderte Investitionen regionaler und internationaler Anbieter, die diversifizierte Produktionsstandorte anstrebten. Elementis PLC erweiterte im Juli 2024 die NiSAT-Technologieproduktion nach China. Das Unternehmen lokalisierte die Materialien der RHEOLATE HX-, IF- und CVS-Serie für asiatische Architekturfarben, wobei die Qualitäten als frei von flüchtigen organischen Verbindungen, Isothiazolin, Zinn und Alkylphenolethoxylaten beschrieben werden. Nordamerika und Europa machten 2025 den größten Teil der verbleibenden Marktgröße für organische rheologische Modifikatoren aus. Beide Regionen wiesen hohe Spezifikationsanforderungen und einen schnelleren Wandel hin zu biobasierten Modifikatorqualitäten auf.
Markt für organische rheologische Modifikatoren in Nord- und Südamerika sowie EMEA
In Nordamerika stärkte die Aktualisierung der Environmental Protection Agency vom Januar 2025 und der Schwellenwert der California Rule 1113 die wasserbasierte Neuformulierung in Architektur- und Industriebeschichtungen. In Europa förderten die überarbeiteten EU-Ecolabel-Kriterien, die Offenlegungsanforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) sowie der geplante Digitale Produktpass eine frühere Einführung biozertifizierter Qualitäten. BASF schloss im Juni 2025 den Übergang zu biobasiertem Ethylacrylat für Rheovis ab, und Arkema führte im April 2025 biobasierte Rheotech-, Thixol- und Viscoatex-Produkte ein. Südamerika blieb durch Brasiliens Bauwirtschaftserholung sowie die Nachfrage nach hochwertiger Haut- und Haarpflege relevant. Argentinien war mit makroökonomischer Volatilität konfrontiert, die die Einführung importabhängiger Modifikatoren einschränkte. Der Nahe Osten und Afrika profitierten von der Infrastrukturaktivität im Rahmen von Saudi-Arabiens Vision 2030, der Nachfrage nach Baukompositionen, Abdichtungsbedarf und der Entwicklung halal-zertifizierter Körperpflegeprodukte.

Wettbewerbslandschaft
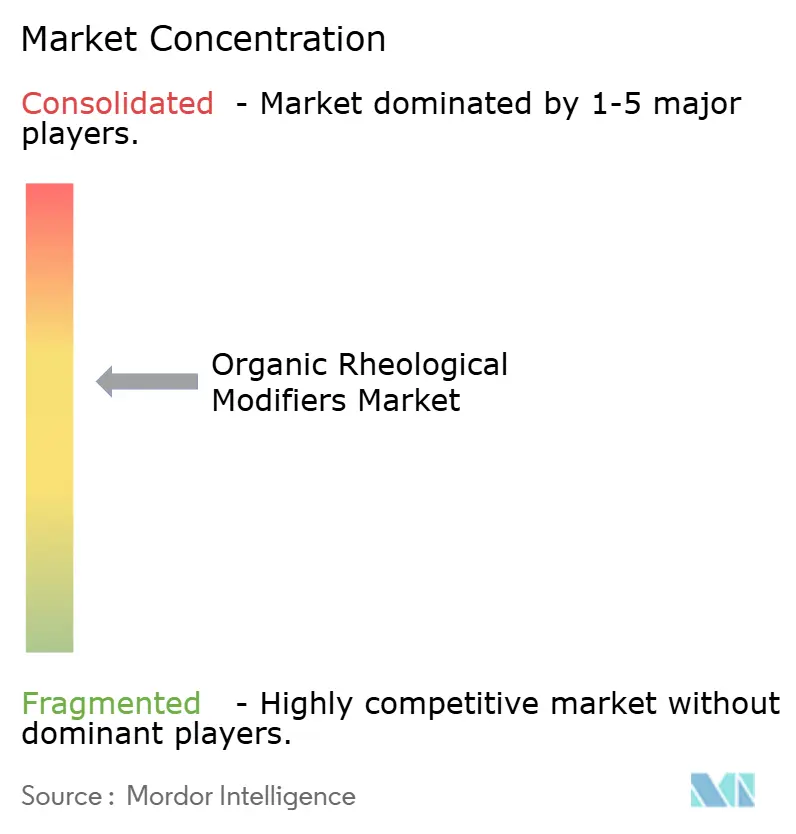
Der Markt für organische rheologische Modifikatoren ist mäßig konzentriert, wobei die fünf größten Akteure BASF, Dow, Ashland, Arkema und Clariant umfassen. Ihre Positionen werden durch Wechselkosten in Premium- und regulierten Anwendungen gestützt. Sie konkurrieren durch anwendungsspezifische Leistung, biobasierte Nachweise und Fertigungsreichweite. Regionale Hersteller in China, Indien und Osteuropa konkurrieren über den Preis bei cellulosischen Massenprodukten und HASE-Produkten mit niedrigen Spezifikationen. Dies schafft einen klaren Unterschied zwischen spezifikationsgetriebenen Spezialprodukten und preisgeführten Qualitäten.
Im Markt für organische rheologische Modifikatoren haben Lieferanten die Rohstoffzertifizierungen und die Offenlegung des Produkt-CO₂-Fußabdrucks gestärkt. BASF brachte im Juli 2026 REDcert²-zertifizierte biomassebilanzierte Rheovis-Produkte auf den Markt, darunter Rheovis PU 1333 MB und Rheovis HS 1169 MB. Die Markteinführung umfasst auch Dispex AA 4145 MB für Architekturfarben. Arkema stellte seine europäische Acrylverdickerlinie im April 2025 auf biobasiertes Ethylacrylat um. Elementis PLC erweiterte im Juli 2024 die NiSAT-Produktion in China, um die Versorgung für den asiatischen Architekturfarbenbereich zu lokalisieren. Diese Maßnahmen adressieren sowohl Produktleistung als auch Beschaffungsanforderungen.
Pharmazeutische cellulosische Modifikatoren mit dokumentierter Charge-zu-Charge-Molekulargewichtskonsistenz bleiben ein wichtiger Bereich für die Produktdifferenzierung. Alkylphenolethoxylat-freie synthetische Assoziativverdicker adressieren auch einen definierten Bedarf in asiatischen Architekturfarben. Inländische chinesische Spezialchemikalienhersteller erweitern die HASE- und HEUR-Kapazität für lokale Beschichtungskunden. Kleinere Bio-Spezialunternehmen entwickeln enzymatische und fermentationsbasierte Alternativen zu konventionellen Cellulosederivaten. Lamberti S.p.A., Lubrizol, Croda International Plc und Evonik Industries AG konzentrieren sich auf Spezialqualitäten für Körperpflege und Pharmazeutika, unterstützt durch technischen Service. Die BYK-Marke von ALTANA AG, Dow, Wacker Chemie AG und Cargill, Incorporated sind in Industriebeschichtungen, Bau, cellulosbasierten Produkten, Biopolymer-Rohstoffen, Xanthangummi und Spezialstärken tätig. Der Markt für organische rheologische Modifikatoren kombiniert daher globale Speziallieferanten mit regionalen Herstellern und vorgelagerten biobasierten Zulieferern.
Marktführer der Branche für organische rheologische Modifikatoren
-
BASF
-
Dow
-
Ashland
-
Arkema
-
CLARIANT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für organische rheologische Modifikatoren
- ALTANA AG
- Arkema
- Ashland
- BASF
- Cargill Incorporated
- CLARIANT
- Croda International Plc
- Dow
- Elementis PLC
- Evonik Industries AG
- Lamberti S.p.A.
- Lubrizol
- Nouryon
- Syensqo
- Wacker Chemie AG

Recent Industry Developments in Markt für organische rheologische Modifikatoren
- April 2026: Lubrizol brachte das Polymer Oilkemia 7S auf den Markt, einen biologisch abbaubaren Rheologiemodifikator für ölbasierte Systeme, der hohe Verdickungseffizienz, Suspension, Klarheit und Langzeitstabilität bietet. Die Markteinführung erweiterte das Portfolio organischer rheologischer Modifikatoren für ölbasierte Formulierungen, insbesondere in Schönheits- und Körperpflegeanwendungen.
- März 2026: CLARIANT brachte Tonnegel 50 auf den Markt, einen attapulgitbasierten Rheologiemodifikator, der eine stabile thixotrope Leistung bei variierenden pH-, Temperatur- und Salzbedingungen für Pestizide, Saatgutbeschichtungen und Suspensionsdünger bietet. Die Markteinführung stärkte den Einsatz von Rheologiemodifikatoren in landwirtschaftlichen Formulierungen, die eine konsistente Viskosität und Beschichtungsleistung erfordern.


Berichtsumfang des globalen Marktes für organische rheologische Modifikatoren
Organische rheologische Modifikatoren sind Additive, die zur Steuerung des Fließverhaltens, der Viskosität, der Stabilität und der Applikationseigenschaften von flüssigen und halbfesten Formulierungen eingesetzt werden. Sie helfen, die Verarbeitung und Produktleistung zu optimieren, indem sie beeinflussen, wie Formulierungen auf Scherung, Sedimentation, Ausbreitung und Lagerbedingungen reagieren.
Der Markt für organische rheologische Modifikatoren ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in cellulosisch und synthetisch unterteilt. Nach Anwendung ist der Markt in Farben und Lacke, Klebstoffe und Dichtstoffe, Baukompositionen, Körperpflege und Kosmetik, Pharmazeutika und sonstige Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für organische rheologische Modifikatoren in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Cellulosisch |
| Synthetisch |
| Farben und Lacke |
| Klebstoffe und Dichtstoffe |
| Baukompositionen |
| Körperpflege und Kosmetik |
| Pharmazeutika |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Cellulosisch | |
| Synthetisch | ||
| Nach Anwendung | Farben und Lacke | |
| Klebstoffe und Dichtstoffe | ||
| Baukompositionen | ||
| Körperpflege und Kosmetik | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für organische rheologische Modifikatoren?
Der Markt für organische rheologische Modifikatoren hat im Jahr 2026 einen Wert von 4,40 Milliarden USD und wird bis 2031 voraussichtlich 5,39 Milliarden USD erreichen.
Was treibt die Nachfrage nach organischen rheologischen Modifikatoren an?
Wasserbasierte Beschichtungen, VOC-Vorschriften, Nachfrage nach biobasierten Materialien, Bauaktivitäten sowie zunehmend komplexere Körperpflege- und Pharmaformulierungen stützen die Nachfrage.
Welcher Typ führte den Marktanteil im Jahr 2025 an?
Cellulosisch hielt im Jahr 2025 einen Anteil von 59,45 %, gestützt durch den Einsatz in wasserbasierenden Farben, Trockenmischungsmörteln und halbfesten Pharmaprodukten.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Farben und Lacke werden bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen.
Seite zuletzt aktualisiert am:



