
Taille et part du marché des modificateurs rhéologiques organiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.40 Milliards de dollars |
| Taille du Marché (2031) | 5.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.16 % |
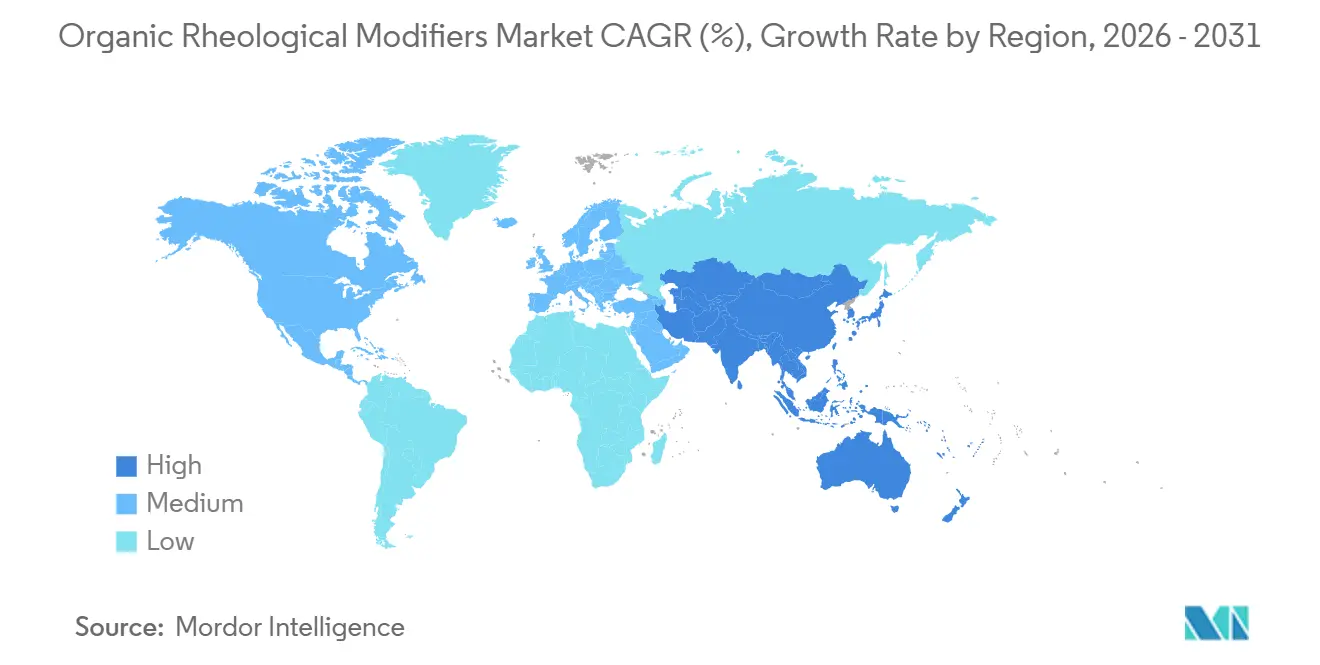
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
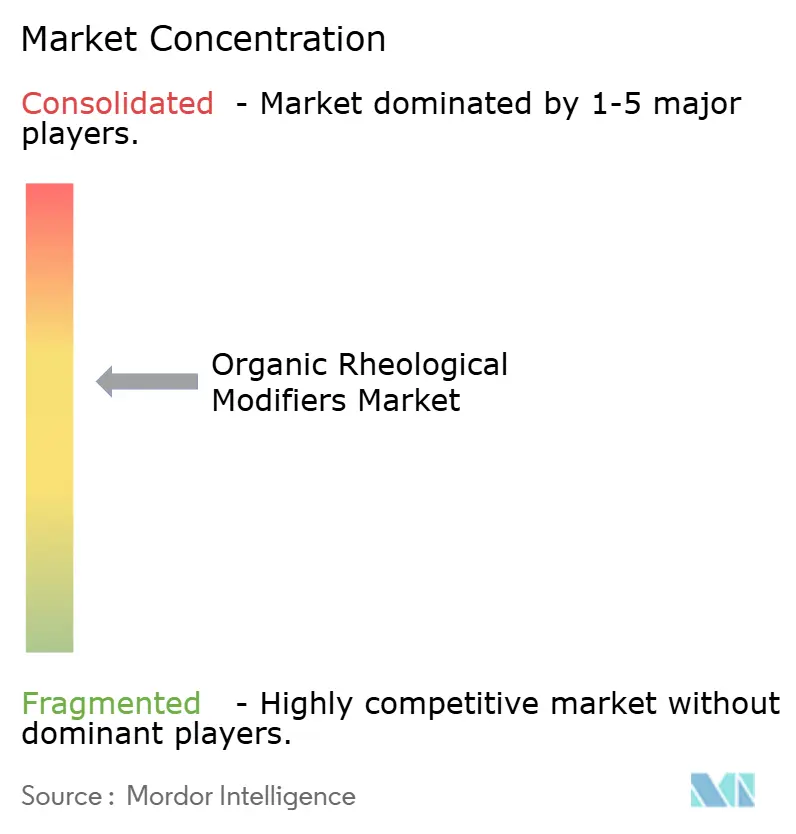
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modificateurs rhéologiques organiques par Mordor Intelligence
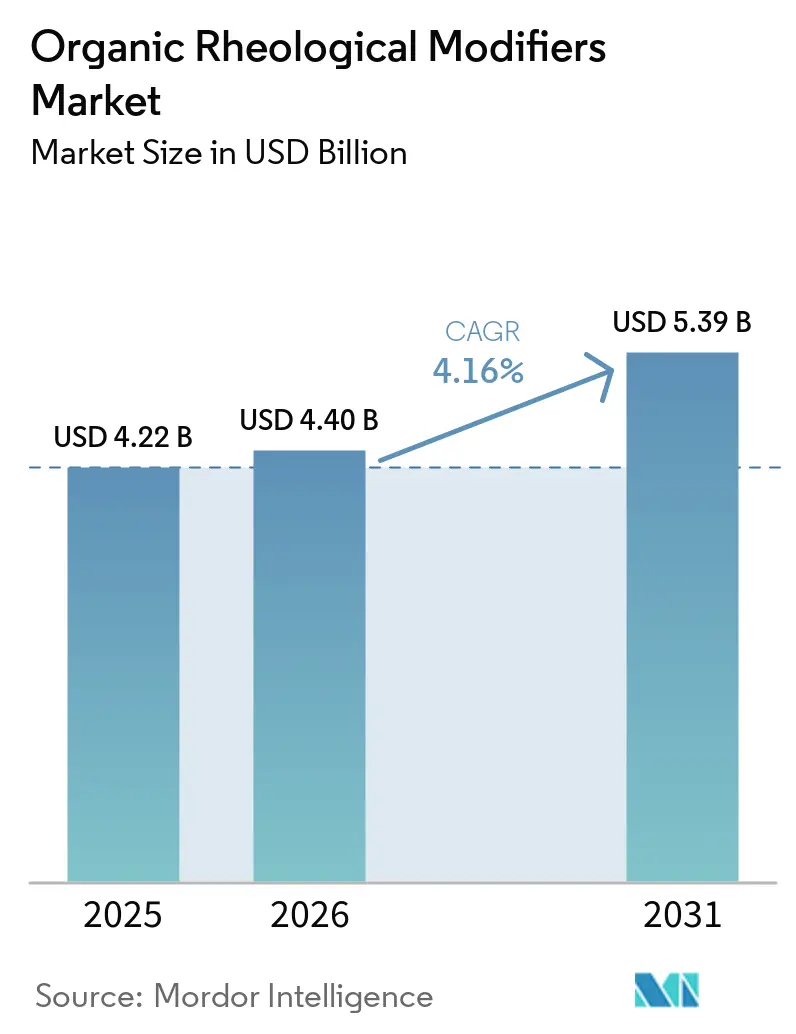
La taille du marché des modificateurs rhéologiques organiques était évaluée à 4,22 milliards USD en 2025 et devrait croître de 4,40 milliards USD en 2026 pour atteindre 5,39 milliards USD d'ici 2031, à un CAGR de 4,16 % durant la période de prévision (2026-2031). Le marché des modificateurs rhéologiques organiques bénéficie du passage des formulations à base de solvants vers des systèmes à base d'eau et biosourcés. Des contrôles plus stricts sur les composés organiques volatils (COV) accroissent le besoin d'additifs assurant la viscosité, l'écoulement et la résistance à l'affaissement dans les peintures à base d'eau. Les critères révisés de l'Écolabel européen de l'Union européenne pour les peintures et vernis, publiés en février 2026 et valables jusqu'en 2032, fixent des limites plus strictes en matière de composés organiques volatils et de composés organiques semi-volatils. Les critères ont également introduit un groupe de produits pour les peintures en aérosol à base d'eau, ce qui soutient la demande de systèmes d'additifs à faible teneur en COV. Les fournisseurs répondent à cette tendance par des matières premières biosourcées, une comptabilité carbone certifiée et des produits conçus pour les revêtements à base d'eau haute performance.
Principaux enseignements du rapport
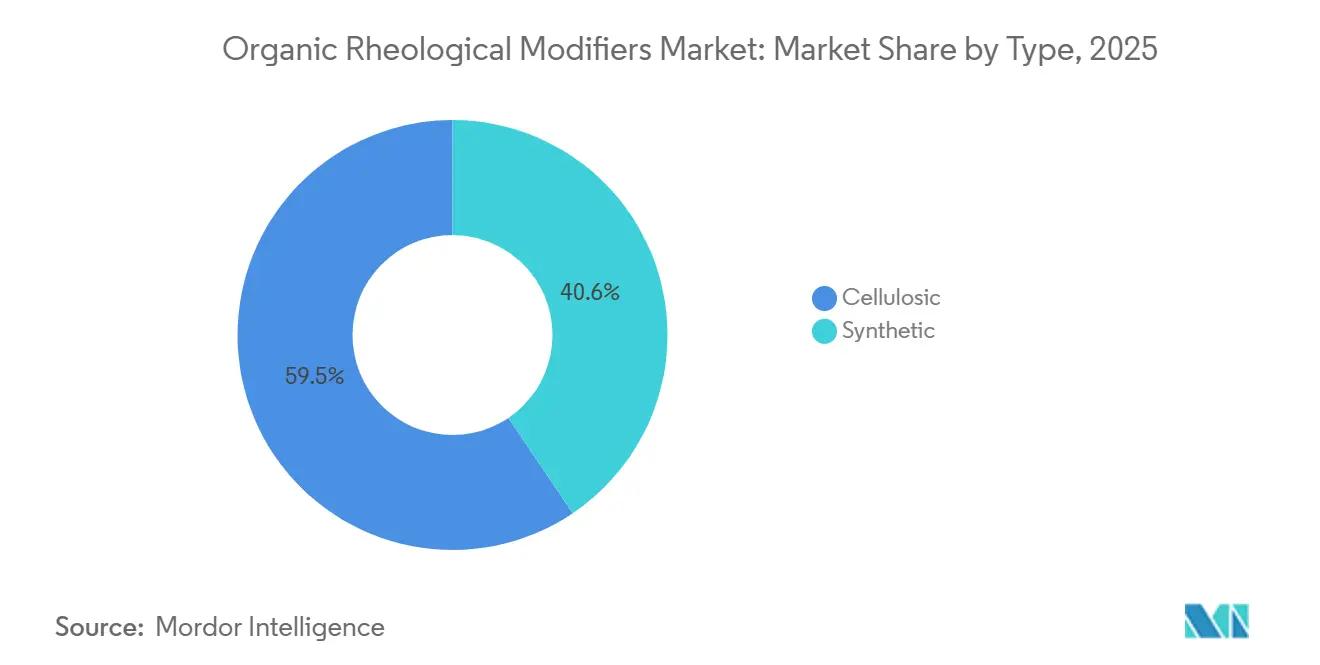
- Par type, le cellulosique détenait 59,45 % de la part du marché des modificateurs rhéologiques organiques en 2025, tandis que le synthétique devrait progresser à un CAGR de 4,67 % jusqu'en 2031.
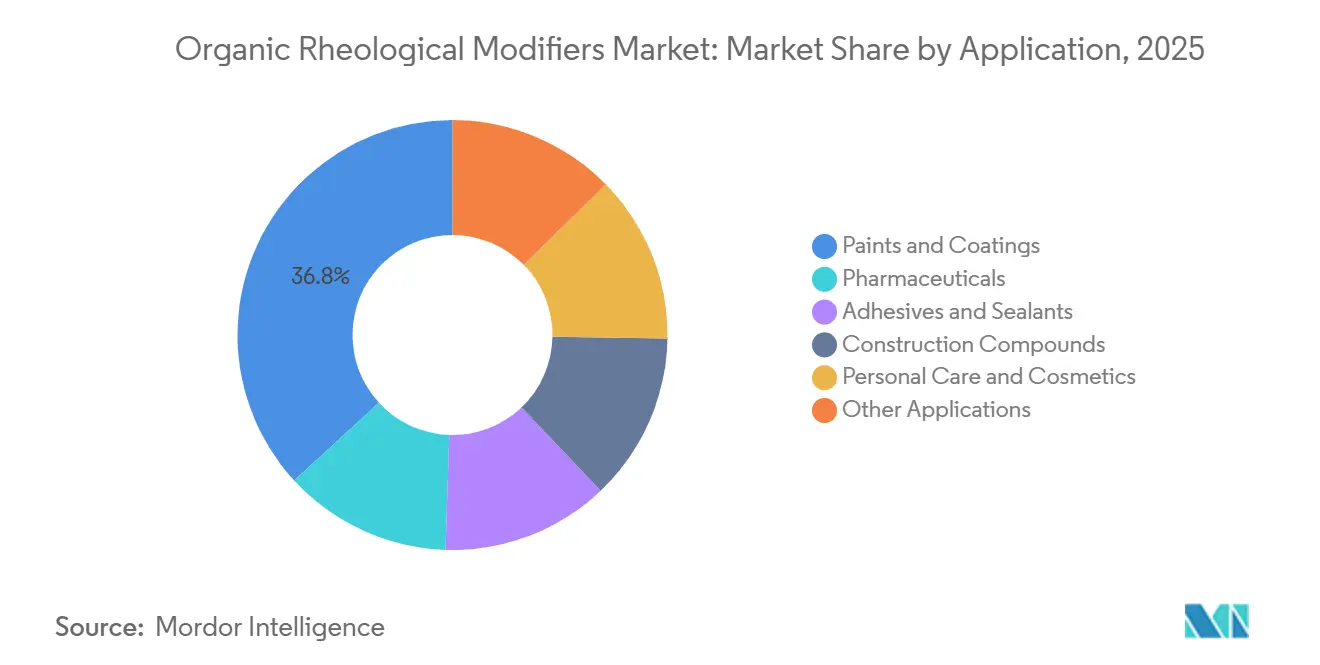
- Par application, les peintures et revêtements détenaient 36,84 % de la part du marché des modificateurs rhéologiques organiques en 2025 et devraient progresser à un CAGR de 5,05 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,26 % de la part du marché des modificateurs rhéologiques organiques en 2025 et devrait progresser à un CAGR de 5,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des formulations à base d'eau et à faible teneur en COV | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Demande de modificateurs biosourcés et biodégradables | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Croissance de la construction, des revêtements architecturaux et des infrastructures | +0.8% | Cœur APAC, extension vers MEA | Moyen terme (2–4 ans) |
| Complexité croissante des formulations pour les soins personnels et pharmaceutiques | +0.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Demande de reformulation liée aux restrictions sur les microplastiques | +0.4% | Cœur UE, extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption des formulations à base d'eau et à faible teneur en COV
Les systèmes de revêtement à base d'eau et à faible teneur en COV constituent une source centrale de demande pour le marché des modificateurs rhéologiques organiques. L'Agence de protection de l'environnement des États-Unis a mis à jour les normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol en janvier 2025. La règle 1113 du District de gestion de la qualité de l'air du sud de la Californie a plafonné la plupart des revêtements architecturaux en dessous de 50 grammes par litre de composés organiques volatils, et les formulateurs appliquent de plus en plus cette approche de manière plus large pour éviter de maintenir des formules séparées. La Chine a fixé une limite de 50 grammes par litre pour certaines peintures d'intérieur sélectionnées et a appliqué une taxe à la consommation de 4 % aux produits dépassant 420 grammes par litre. Les modificateurs rhéologiques organiques ont une teneur négligeable en composés organiques volatils, et les systèmes à base d'eau nécessitent des chargements en additifs 1,5 à 2 fois plus élevés que les systèmes à base de solvants comparables pour atteindre les propriétés d'application et de résistance à l'affaissement.
Demande de modificateurs biosourcés et biodégradables
La demande de chimies biosourcées et biodégradables élargit le marché des modificateurs rhéologiques organiques au-delà des exigences de performance conventionnelles. En juin 2025, BASF a achevé la transition de sa gamme Rheovis à Ludwigshafen, en Allemagne, et à Bradford, au Royaume-Uni[1]BASF, "La gamme Rheovis de BASF passe à l'acrylate d'éthyle biosourcé (EA)," BASF, basf.com. La gamme a atteint jusqu'à 35 % de contenu biogénique traçable par des tests au carbone 14 selon la norme D6866-18 de l'American Society for Testing and Materials (ASTM) et jusqu'à 30 % d'empreinte carbone produit inférieure, avec une composition et des spécifications de performance inchangées. En avril 2025, Arkema a converti sa ligne d'épaississants acryliques européens, commercialisés sous les marques Rheotech, Thixol et Viscoatex, à l'acrylate d'éthyle biosourcé provenant de Carling, en France. Les produits offraient jusqu'à 30 % de contenu biosourcé et jusqu'à 25 % d'empreinte carbone produit inférieure selon les méthodes de l'Organisation internationale de normalisation (ISO) 14040, ISO 14044 et ISO 14067. Nouryon a lancé une carboxyméthylcellulose entièrement biosourcée et biodégradable en février 2026 pour les applications de détergents à lessive, renforçant le rôle des matériaux bio-cellulosiques sur le marché des modificateurs rhéologiques organiques.
Croissance de la construction, des revêtements architecturaux et des infrastructures
La construction, les revêtements architecturaux et l'activité d'infrastructure soutiennent la demande sur l'ensemble du marché des modificateurs rhéologiques organiques. L'hydroxyéthylcellulose (HEC) et l'hydroxypropylméthylcellulose (HPMC) agissent comme agents de rétention d'eau et d'ouvrabilité dans les mortiers à base de ciment. Leurs fonctions ne peuvent pas être remplacées par des additifs inorganiques sans affecter les propriétés d'application. Le Programme national d'infrastructure de l'Inde comprenait plus de 7 400 projets, tandis que le développement de corridors urbains en Asie du Sud-Est soutenait la demande d'adjuvants pour béton et d'adhésifs pour carrelage. L'investissement résidentiel en Chine a diminué de 17 % d'une année sur l'autre jusqu'en décembre 2025, mais la rénovation et le réaménagement intérieur ont continué à soutenir l'utilisation des modificateurs. La croissance de la construction préfabriquée et des mortiers secs haute performance a également maintenu la demande de produits cellulosiques et synthétiques sur le marché des modificateurs rhéologiques organiques.
Complexité croissante des formulations pour les soins personnels et pharmaceutiques
La complexité croissante des formulations pour les soins personnels et pharmaceutiques ajoute une demande à plus haute valeur ajoutée au marché des modificateurs rhéologiques organiques. Le cadre Quality by Design (QbD) de la Food and Drug Administration des États-Unis pour les formes posologiques topiques semi-solides identifie la viscosité apparente comme un attribut qualité critique. Il exige une caractérisation rhéologique détaillée sur des plages de température et de taux de cisaillement dans les dossiers réglementaires. Un article de 2026 de l'American Association of Pharmaceutical Scientists (AAPS) Open décrit les indices basés sur la rhéologie comme fondamentaux pour le Quality by Design dans le développement de formulations topiques. Dans les soins personnels, les gels rebondissants, les textures de primer semblables à du slime et les crèmes coussin nécessitent des systèmes multi-polymères combinant des réseaux de polysaccharides avec des co-épaississants acryliques. Nouryon a introduit l'amidon Structure Silk en septembre 2024, un modificateur dérivé de pomme de terre non génétiquement modifiée, facilement biodégradable selon la norme 301B de l'Organisation de coopération et de développement économiques (OCDE) et présentant un indice de carbone renouvelable supérieur à 90 %.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des performances selon les matières premières naturelles | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Prime de coût élevée pour les chimies biosourcées et de spécialité | -0.5% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Sensibilité à la température et aux électrolytes dans les polymères naturels | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des performances selon les matières premières naturelles
La variabilité des performances selon les matières premières naturelles limite l'utilisation dans les applications sensibles à la qualité au sein du marché des modificateurs rhéologiques organiques. Les performances des éthers de cellulose sont affectées par les variations de la distribution des masses moléculaires des linters de coton ou de la pâte de bois. Les conditions saisonnières, la chimie de traitement et l'approvisionnement régional peuvent toutes affecter cette distribution. Dans la production pharmaceutique, les lignes directrices de gestion des risques Q9 du Conseil international d'harmonisation exigent un contrôle documenté des attributs critiques des matériaux, et un lot de HEC ou de HPMC hors spécification peut entraîner un rejet et un retraitement. Une étude de 2025 a révélé que les modificateurs de masse moléculaire plus élevée diffusaient plus lentement aux interfaces et offraient une plus grande stabilité, ce qui souligne l'importance d'un contrôle cohérent de la masse moléculaire. Les matériaux de qualité pharmaceutique étroitement spécifiés commandaient une prime de 15 % à 25 % par rapport aux grades industriels, bien que les formulateurs de plus petite taille aient une capacité limitée à sécuriser des accords d'approvisionnement à spécifications verrouillées.
Prime de coût élevée pour les chimies biosourcées et de spécialité
Les primes de coût élevées pour les chimies biosourcées et de spécialité restent un obstacle pour les applications sensibles aux prix. Les modificateurs rhéologiques organiques biosourcés et d'origine fossile présentaient un écart de coût de 15 % à 30 % pour des grades de performance comparables. L'acrylate d'éthyle biosourcé, les matières premières bio-cellulosiques et la dérivation enzymatique ajoutent des coûts de matières premières, d'assurance qualité et de certification. Des certifications telles que REDcert², la certification internationale de durabilité et de carbone Plus (ISCC Plus) et le programme BioPreferred du Département de l'agriculture des États-Unis ajoutent des exigences difficiles à absorber aux prix des produits de base. Pour les producteurs de revêtements de milieu de gamme en Asie du Sud-Est et en Amérique du Sud, un modificateur d'émulsion soluble dans les alcalis hydrophobiquement modifiée (HASE) ou d'uréthane éthoxylé hydrophobiquement modifié (HEUR) à contenu bio avec une prime de 20 % à 25 % peut être difficile à récupérer par la tarification au détail. La base d'approvisionnement étroite en acide acrylique et en acrylate d'éthyle biosourcés contraint également les réductions de coûts à court terme sur le marché des modificateurs rhéologiques organiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la demande cellulosique soutenue par les revêtements à base d'eauLe cellulosique détenait 59,45 % de la taille du marché des modificateurs rhéologiques organiques en 2025. Le segment était soutenu par la position de coût de la HEC, de la HPMC, de la carboxyméthylcellulose (CMC) et de la méthylhydroxyéthylcellulose (MHEC) dans les peintures à base d'eau, les mortiers secs et les formulations pharmaceutiques semi-solides. Ces matériaux assurent à la fois la rétention d'eau et la construction de viscosité dans les systèmes cimentaires. Les épaississants associatifs synthétiques ne peuvent pas reproduire entièrement cette combinaison à un coût comparable. Nouryon a présenté Bermocoll EHM MAX au Salon européen des revêtements en mars 2025, indiquant qu'il offrait jusqu'à 10 % d'efficacité supérieure aux éthers de cellulose comparables et améliorait la résistance aux éclaboussures et le contrôle de l'affaissement.
Le secteur des modificateurs rhéologiques organiques bénéficie de matériaux cellulosiques qui s'alignent sur les critères de polymères biosourcés et biodégradables dans les formulations de peintures et d'adhésifs de construction. Cette position soutient la conformité aux exigences de l'Écolabel de l'Union européenne. Les matériaux synthétiques servent également une part croissante du marché des modificateurs rhéologiques organiques, notamment dans les revêtements architecturaux à base d'eau haut de gamme, la retouche automobile et les revêtements industriels. Le segment synthtique devrait progresser à un CAGR de 4,67 % jusqu'en 2031. BASF a lancé Rheovis PU 1294 en janvier 2026 en tant qu'épaississant polyuréthane exempt d'éthoxylates d'alkylphénol et sans solvant pour les revêtements de bois et architecturaux à base d'eau. BASF a également étendu son portefeuille Rheovis en juillet 2026 avec des grades à biomasse équilibrée certifiés REDcert², Rheovis PU 1333 MB et Rheovis HS 1169 MB, reliant des matières premières certifiées en amont aux chimies HEUR et HASE.


Par application :
les peintures et revêtements dominent à la fois la part de marché et la croissanceLes peintures et revêtements détenaient 36,84 % de la taille du marché des modificateurs rhéologiques organiques en 2025. L'application devrait progresser à un CAGR de 5,05 % jusqu'en 2031. Les peintures architecturales et industrielles à base d'eau nécessitent des additifs rhéologiques pour des propriétés d'application stables. Le chargement en modificateurs par litre de peinture à base d'eau finie était 30 % à 50 % plus élevé que dans les formulations à base de solvants comparables. Les adhésifs et mastics utilisaient des modificateurs organiques pour le contrôle de l'écoulement et la résistance à l'affaissement dans les systèmes polyuréthane à durcissement humide et époxy bicomposant. Les composés de construction utilisaient la HEC et la HPMC dans les mortiers secs et restaient liés à l'activité de construction et à la consommation de mortier.
Le secteur des modificateurs rhéologiques organiques sert également les applications de soins personnels, de cosmétiques et pharmaceutiques, où les exigences de formulation soutiennent une valeur plus élevée. Le règlement REACH 2023/2055 de l'Union européenne a orienté les formulateurs de cosmétiques à l'écart des microparticules de polymères synthétiques vers des alternatives solubles ou biosourcées[2]Commission européenne, "Règlement de la Commission (UE) 2023/2055 Restriction des microplastiques intentionnellement ajoutés aux produits," Commission européenne, single-market-economy.ec.europa.eu. Elementis PLC a introduit la série BENTONE ULTIMATE à In-Cosmetics Global 2025, utilisant de l'hectorite organiquement modifiée et un système d'activation 100 % naturel. Les programmes pharmaceutiques intègrent la sélection et la caractérisation des modificateurs dans les cadres de qualité des produits. Cette exigence accroît l'importance d'un comportement de viscosité défini sur le marché des modificateurs rhéologiques organiques.

Analyse géographique
Marché des modificateurs rhéologiques organiques en Asie-Pacifique
L'Asie-Pacifique détenait 40,26 % de la part de marché en 2025 et devrait progresser à un CAGR de 5,78 % jusqu'en 2031. L'application provinciale par le ministère de l'Écologie et de l'Environnement (MEE) a soutenu la transition vers les revêtements à base d'eau. Les objectifs double carbone de la Chine ont également accru les achats de modificateurs cellulosiques et HEUR pour les revêtements industriels et décoratifs. Les programmes d'infrastructure de l'Inde et l'activité de logement urbain ont augmenté la consommation de mortier sec en sac. L'HPMC et le MHEC sont restés les principaux adjuvants de maniabilité dans ces formulations.
Marché des modificateurs rhéologiques organiques en ASEAN, en Amérique du Nord et en Europe
Les pays d'Asie du Sud-Est, notamment le Vietnam, l'Indonésie et les Philippines, ont développé la fabrication de revêtements architecturaux et de produits de soins personnels. Cela a soutenu les investissements des fournisseurs régionaux et internationaux cherchant à diversifier leurs empreintes de production. Elementis PLC a étendu la production de la technologie NiSAT en Chine en juillet 2024. La société a localisé les matériaux des séries RHEOLATE HX, IF et CVS pour les revêtements architecturaux asiatiques, avec des grades décrits comme exempts de composés organiques volatils, d'isothiazoline, d'étain et d'éthoxylates d'alkylphénol. L'Amérique du Nord et l'Europe représentaient la majeure partie de la taille restante du marché des modificateurs rhéologiques organiques en 2025. Les deux régions présentaient des exigences de spécification élevées et une transition plus rapide vers des grades de modificateurs biosourcés.
Marché des modificateurs rhéologiques organiques dans les Amériques et en EMEA
En Amérique du Nord, la mise à jour de l'Agence de protection de l'environnement de janvier 2025 et le seuil de la règle 1113 de Californie ont renforcé la reformulation à base d'eau dans les revêtements architecturaux et industriels. En Europe, les critères révisés du label écologique de l'Union européenne, les exigences de divulgation du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et le passeport numérique de produit prévu ont encouragé l'adoption anticipée de grades certifiés biosourcés. BASF a achevé sa transition vers l'acrylate d'éthyle biosourcé Rheovis en juin 2025, et Arkema a introduit des produits Rheotech, Thixol et Viscoatex biosourcés en avril 2025. L'Amérique du Sud est restée pertinente grâce à la reprise de la construction au Brésil et à la demande en soins de la peau et soins capillaires haut de gamme. L'Argentine a fait face à une volatilité macroéconomique qui a limité l'adoption de modificateurs dépendants des importations. Le Moyen-Orient et l'Afrique ont bénéficié du soutien de l'activité d'infrastructure Vision 2030 de l'Arabie saoudite, de la demande en composés de construction, des besoins en imperméabilisation et du développement de produits de soins personnels certifiés halal.

Paysage concurrentiel
Le marché des modificateurs rhéologiques organiques est modérément concentré, les cinq premiers acteurs étant BASF, Dow, Ashland, Arkema et Clariant. Leurs positions sont soutenues par des coûts de changement dans les applications premium et réglementées. Ils se font concurrence par des performances spécifiques aux applications, des références biosourcées et une présence manufacturière. Les producteurs régionaux en Chine, en Inde et en Europe de l'Est se font concurrence sur les prix dans les produits cellulosiques de base et les produits HASE à faibles spécifications. Cela crée une différence nette entre les produits de spécialité axés sur les spécifications et les grades axés sur les prix.
Le marché des modificateurs rhéologiques organiques a vu les fournisseurs renforcer les certifications de matières premières et les divulgations d'empreinte carbone des produits. BASF a lancé des produits Rheovis à biomasse équilibrée certifiés REDcert² en juillet 2026, notamment Rheovis PU 1333 MB et Rheovis HS 1169 MB. Le lancement comprend également Dispex AA 4145 MB pour les revêtements architecturaux. Arkema a converti sa ligne d'épaississants acryliques européens à l'acrylate d'éthyle biosourcé en avril 2025. Elementis PLC a étendu la production NiSAT en Chine en juillet 2024 pour localiser l'approvisionnement pour le secteur des revêtements architecturaux asiatiques. Ces actions répondent à la fois aux exigences de performance des produits et d'approvisionnement.
Les modificateurs cellulosiques de qualité pharmaceutique avec une cohérence documentée de la masse moléculaire lot par lot restent un domaine important de différenciation des produits. Les épaississants associatifs synthétiques exempts d'éthoxylates d'alkylphénol répondent également à un besoin défini dans les revêtements architecturaux asiatiques. Les producteurs chinois nationaux de produits chimiques de spécialité développent leur capacité HASE et HEUR pour les clients locaux de revêtements. Des entreprises de bio-spécialité plus petites développent des alternatives enzymatiques et dérivées par fermentation aux dérivés cellulosiques conventionnels. Lamberti S.p.A., Lubrizol, Croda International Plc et Evonik Industries AG se concentrent sur les grades de spécialité pour les soins personnels et pharmaceutiques soutenus par un service technique. La marque BYK d'ALTANA AG, Dow, Wacker Chemie AG et Cargill, Incorporated participent dans les revêtements industriels, la construction, les produits à base de cellulose, les matières premières biopolymères, la gomme xanthane et les amidons de spécialité. Le marché des modificateurs rhéologiques organiques combine donc des fournisseurs de spécialité mondiaux avec des producteurs régionaux et des fournisseurs d'ingrédients biosourcés en amont.
Leaders du secteur des modificateurs rhéologiques organiques
BASF
Dow
Ashland
Arkema
CLARIANT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modificateurs rhéologiques organiques
- ALTANA AG
- Arkema
- Ashland
- BASF
- Cargill Incorporated
- CLARIANT
- Croda International Plc
- Dow
- Elementis PLC
- Evonik Industries AG
- Lamberti S.p.A.
- Lubrizol
- Nouryon
- Syensqo
- Wacker Chemie AG

Recent Industry Developments in Marché des modificateurs rhéologiques organiques
- Avril 2026 : Lubrizol a lancé le polymère Oilkemia 7S, un modificateur rhéologique biodégradable pour les systèmes à base d'huile offrant une haute efficacité d'épaississement, une suspension, une clarté et une stabilité à long terme. Ce lancement a élargi le portefeuille de modificateurs rhéologiques organiques pour les formulations à base d'huile, notamment dans les applications de beauté et de soins personnels.
- Mars 2026 : CLARIANT a lancé Tonnegel 50, un modificateur rhéologique à base d'attapulgite offrant des performances thixotropes stables dans des conditions variables de pH, de température et de teneur en sel pour les pesticides, les enrobages de semences et les engrais en suspension. Ce lancement a renforcé l'utilisation des modificateurs rhéologiques dans les formulations agricoles nécessitant une viscosité constante et des performances d'enrobage.


Périmètre du rapport sur le marché mondial des modificateurs rhéologiques organiques
Les modificateurs rhéologiques organiques sont des additifs utilisés pour contrôler le comportement d'écoulement, la viscosité, la stabilité et les caractéristiques d'application des formulations liquides et semi-solides. Ils aident à optimiser le traitement et les performances des produits en influençant la façon dont les formulations répondent au cisaillement, à la sédimentation, à l'étalement et aux conditions de stockage.
Le marché des modificateurs rhéologiques organiques est segmenté par type, application et géographie. Par type, le marché est segmenté en cellulosique et synthétique. Par application, le marché est segmenté en peintures et revêtements, adhésifs et mastics, composés de construction, soins personnels et cosmétiques, produits pharmaceutiques et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les modificateurs rhéologiques organiques dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Cellulosique |
| Synthétique |
| Peintures et revêtements |
| Adhésifs et mastics |
| Composés de construction |
| Soins personnels et cosmétiques |
| Produits pharmaceutiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Cellulosique | |
| Synthétique | ||
| Par application | Peintures et revêtements | |
| Adhésifs et mastics | ||
| Composés de construction | ||
| Soins personnels et cosmétiques | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des modificateurs rhéologiques organiques ?
Le marché des modificateurs rhéologiques organiques s'élève à 4,40 milliards USD en 2026 et devrait atteindre 5,39 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de modificateurs rhéologiques organiques ?
Les revêtements à base d'eau, les réglementations à faible teneur en COV, la demande de matériaux biosourcés, l'activité de construction et des formulations de soins personnels et pharmaceutiques plus complexes soutiennent la demande.
Quel type a dominé la part de marché en 2025 ?
Le cellulosique détenait une part de 59,45 % en 2025, soutenu par son utilisation dans les peintures à base d'eau, les mortiers secs et les produits pharmaceutiques semi-solides.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les peintures et revêtements devraient progresser à un CAGR de 5,05 % jusqu'en 2031.
Dernière mise à jour de la page le:



