
オンデマンド輸送市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
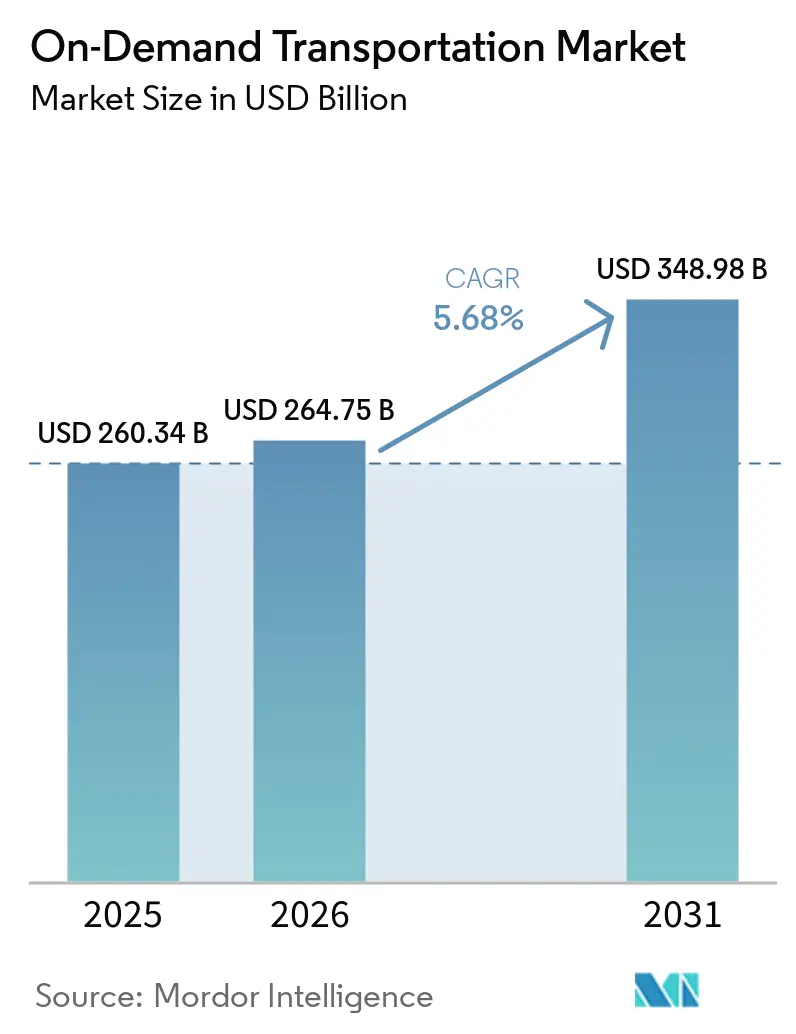
| 市場規模 (2026) | 264.75 十億米ドル |
| 市場規模 (2031) | 348.98 十億米ドル |
| 成長率 (2026 - 2031) | 5.68 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンデマンド輸送市場分析
オンデマンド輸送市場は2025年に2,600.34億米ドル(260.34 ビリオン 米ドル)と評価され、2026年の264.75 ビリオン 米ドルから2031年には348.98 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.68%です。同市場は現在、ライドヘイリング、カープーリング、マイクロモビリティ、オンデマンドタクシーサービス、および都市モビリティにおける自動運転車のパイロット事業を包含しています。成長は、車両所有からサービスベースのアクセスへのシフトによって牽引されており、特に駐車コストの上昇、渋滞、および運営費の増大に直面する都市において顕著です。モバイルアプリが予約プロセスを支配し、顧客アクセス、価格設定、サービスバンドルに対するプラットフォームの制御を強化しています。大手グローバルオペレーターはテクノロジーと資本を活用して競争し、地域プラットフォームは価格設定、二輪車オプション、および規制されたフリートモデルに注力しています。2031年までの課題には、労働者分類の問題、都市の許可制限、価格規制、および保険の複雑性が含まれます。これらの要因は利益率に影響を与えますが、市場全体の需要を減少させるものではありません。
レポートの主要ポイント
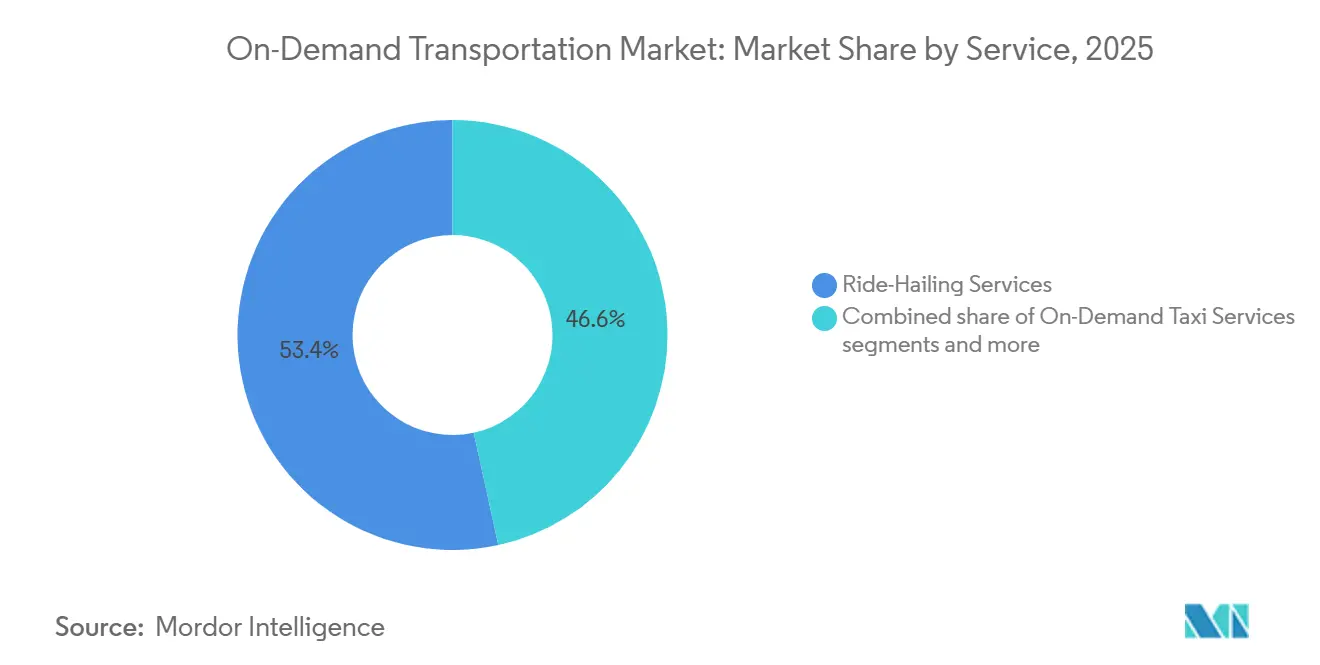
- サービス別では、ライドヘイリングサービスが2025年のオンデマンド輸送市場において53.42%のシェアを占め、マイクロモビリティサービスは2031年までに最高のCAGR 6.46%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025年のオンデマンド輸送市場において70.13%のシェアを占め、二輪車は2031年までに最高のCAGR 6.84%で成長すると予測されています。
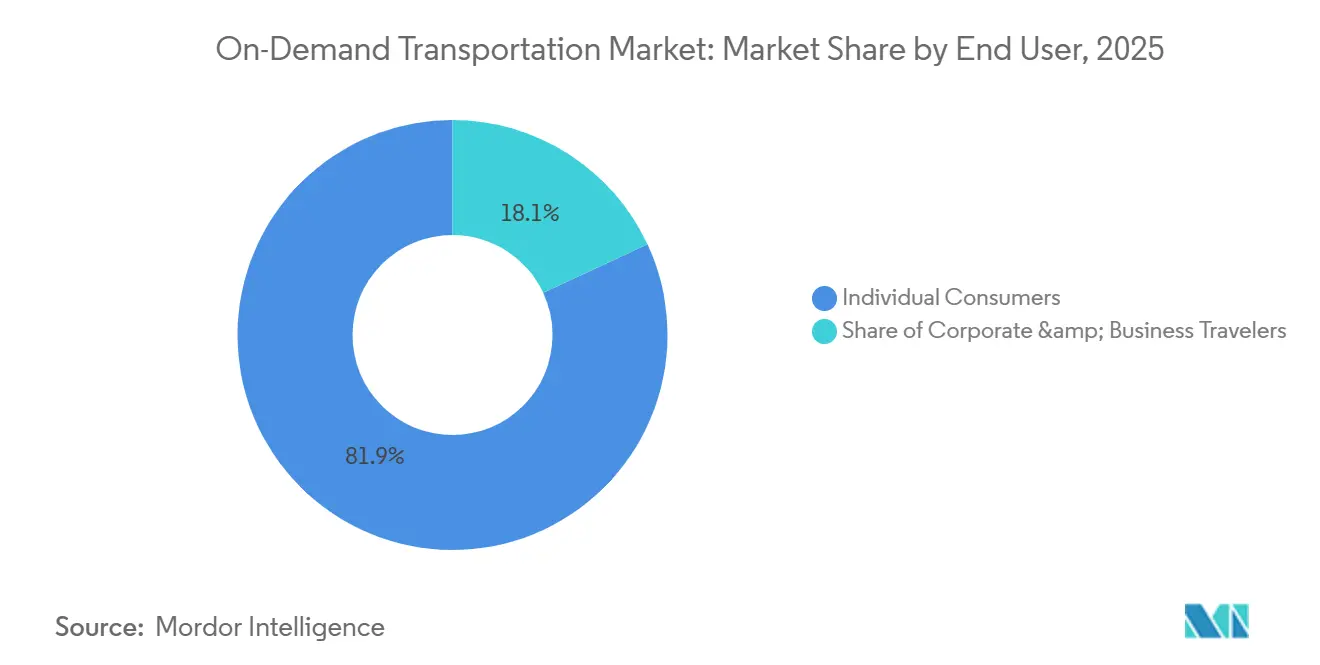
- エンドユーザー別では、個人消費者が2025年のオンデマンド輸送市場において81.93%を占め、法人・ビジネス旅行者は2031年までに最高のCAGR 7.02%で成長すると予測されています。
- 予約プラットフォーム別では、モバイルアプリケーションベースの予約が2025年のオンデマンド輸送市場において85.31%のシェアを獲得し、2031年までに最高のCAGR 7.56%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のオンデマンド輸送場において38.74%を占め、中東・アフリカ地域は2031年までに最高のCAGR 6.97%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオンデマンド輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部の渋滞激化と駐車スペース不足 | +1.4% | アジア太平洋地域のメガシティおよび北米の主要都市に最も集中するグローバル規模 | 長期(4年以上) |
| スマートフォンベースの予約とデジタル決済 | +1.2% | 南米、アフリカ、東南アジアの新興市場、中東・アフリカへの波及効果あり | 中期(2〜4年) |
| 自家用車所有コストの上昇 | +1.0% | 北米および西欧、インド都市部およびブラジルでの早期普及 | 中期(2〜4年) |
| AIベースのフリート最適化と動的ディスパッチ | +0.8% | アジア太平洋地域のスーパーアプリエコシステムで最速展開のグローバル規模 | 短期(2年以内) |
| スーパーアプリと統合モビリティプラットフォームの成長 | +0.7% | アジア太平洋地域を中核とし、中東・アフリカおよびラテンアメリカへ拡大 | 長期(4年以上) |
| スーパーアプリ統合モビリティプラットフォームの成長 | +0.5% | 欧州連合、北米、GCC、およびアジア太平洋地域の新興都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市部の渋滞激化と駐車スペース不足
都市部の渋滞は、主要都市における運転の時間コストが増大するにつれて、オンデマンド輸送市場の成長を引き続き牽引しています。公式データによると、米国における通勤者一人当たりの年間平均遅延時間はすべての都市規模において記録的な水準を維持しており、渋滞が歴史的な基準を上回る状態が継続していることを示しています。このトレンドは重要であり、通勤者は単なる運賃だけでなく、駐車の困難さ、待ち時間、燃料費、および生産性の損失などの要因も考慮するためです。これらの負担が増大するにつれて、オンデマンド輸送は都市内移動、短時間の会議、空港送迎、ファーストマイルおよびラストマイルの接続において実用的な選択肢となっています。需要は密集した都市中心部を超えて、フィーダー回廊にも拡大しており、旅行者は車両の完全所有にコミットすることなくアクセスを求めています。この広範な需要は、運賃力が続く場合でも、リピート利用を支えています[1]。
スマートフォンベースの予約とデジタル決済
スマートフォンベースの予約は、単なる利便性機能を超えて進化し、オンデマンド輸送市場の不可欠な要素となっています。モバイルプラットフォームは現在、乗車の検索、決済、サポート、ロイヤルティを単一のワークフローに統合し、初回利用者の障壁を低減しています。アプリベースの予約は大きな支持を獲得しており、モバイルインターフェースを通じて輸送を完全に管理する傾向の高まりを反映しています。各社はこれらのプラットフォームの強化を続けており、GrabはGrabXを通じてAI駆動のアプリ内体験を導入し、UberはGO-GETにおいてAI支援の予約よび旅行ユーティリティを組み込んでいます[2]。これらの進歩は、ユーザー維持率、クロスセルの機会、およびサービスへの親しみやすさに影響を与えることで市場を形成しています。さらに、大規模プラットフォームに対して、乗車と旅行、決済、その他の日常サービスをバンドルする上でより大きな制御力を提供しています。
自家用車所有コストの上昇
オンデマンド輸送市場は、自家用車の所有・運用コストの上昇に支えられて成長しています。報告書によると、米国における新車の年間平均所有費用は、保険、車両価格、および資金調達などの要因により増加しています。これらのコスト上昇は、消費者の意思決定を単純な運賃比較から、より広い家計予算の考慮へとシフトさせています。年間走行距離が少ない個人にとって、総コストを考慮した場合、アプリベースの輸送サービスは車両所有に対するより実行可能な代替手段となりつつあります。駐車の困難さと渋滞がすでに車両所有の魅力を低下させている都市部では、このトレンドがさらに増幅されています。自家用車の費用が高止まりする中、より多くの消費者が日常の通勤、臨時の移動、および夜間の外出にシェア型輸送オプションを利用するようになっています。
AIベースのフリート最適化と動的ディスパッチ
AIベースのディスパッチシステムは、アイドル時間を削減し、より迅速な乗車マッチングを可能にすることで、オンデマンド輸送市場の効率性を向上させています。米国連邦交通局は、オンデマンド交通におけるリアルタイムディスパッチシステムがデータレイテンシを削減し、機械学習ツールがディスパッチ決定を自動化することで、1回の乗車当たりの測定可能なコスト削減をもたらしたことを強調しました。これらの原則は、乗車配分、ルート最適化、および供給ポジショニングにも同様に適用されます。モビリティアプリはAI駆動の旅行調整および検索機能をますます組み込んでおり、AIを追加機能ではなく輸送業務の中核とし捉えるシフトを反映しています。このトレンドは、過去の需要パターンを用いてディスパッチプロセスを精緻化することで、オペレーターの競争優位性を高めます。時間の経過とともに、これは新規参入者がサービス品質を同等にすることを困難にし、特に需要が高く効率的な運営が重要な人口密集都市部においてその傾向が顕著です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライバーの分類と労働規制上の課題 | -0.6% | 米国、欧州連合、インドネシア、中国、オーストラリアに即時の影響があるグローバル規模 | 短期(2年以内) |
| 都市レベルの許認可と運営上の制限 | -0.4% | 欧州、アジア太平洋地域、および北米の一部主要都市 | 中期(2〜4年) |
| 価格規制と収益性への圧力 | -0.5% | インドネシア、南米、および強力な国家介入がある新興市場 | 短期(2年以内) |
| 保険と乗客責任の複雑性 | -0.3% | 米国、欧州連合、およびオーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドライバーの分類と労働規制上の課題
労働者の分類は、基礎となるコスト構造に直接影響するめ、オンデマンド輸送市場にとって依然として重大な課題です。米国労働省は、独立請負業者の分析に関する新たな規則制定を提案することで不確実性をもたらし、プラットフォームベースのビジネスにおける労働者分類を審査対象として維持しています[3]。労働規制の変更は賃金以上のものに影響を与え、プラットフォームはスケジューリング、福利厚生、透明性、および紛争解決に関する追加要件に直面する可能性があります。オンデマンド輸送市場は、その業務が複数の国や主要都市にまたがり、労働規制が管轄区域によって大きく異なるため、特に脆弱です。このばらつきはコンプライアンスの標準化を複雑にし、異なる市場間でサービス供給を拡大するコストを増大させます。さらに、ドライバーへのインセンティブ、消費者向け割引、およびテクノロジー投資を同時に効果的にバランスさせるプラットフォームの能力を制限します。
都市レベルの許認可と運営上の制限
都市レベルの許認可規制は、厳しく規制された都市部におけるオンデマンド輸送市場の成長を制限しています。香港では、補助立法によりライドヘイリングの許認可フレームワークが導入され、許可証の上限が設けられ、タクシーおよびライドヘイリングオペレーターに対して統一された運転試験が義務付けられました。これらの規制は明確性をもたらしますが、プラットフォームが需要に応じて供給を迅速に拡大できる速度に厳しい制限を課しています。許可証に上限がある市場では、既存のオペレーターがより安定した供給ポジションの恩恵を受ける一方、新規参入者は十分なドライバー密度を達成するためにより高いコストに直面します。その結果、国内の需要トレンドが良好な場合でも、オンデマンド輸送市場は一貫性のない地域規制に対して脆弱なままです。時間の経過とともに、このような制限は競争をオープンな市場拡大から規制コンプライアンス、パートナーシップ、および認可フリートとの協力に焦点を当てた戦略へとシフトさせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:ライドヘイリングがリードし、マイクロモビリティが短距離都市移動を再形成
ライドヘイリングサービスは2025年のオンデマンド輸送市場シェアの53.42%を占め、サービス収益への主要な貢献者となっています。このセグメントが支配的なのは、通勤、空港送迎、出張、夜間の外出など、多様な日常ニーズに応えるためです。Uberは2025年に135.67 ビリオン 回の乗車を記録し、ライド主導プラットフォームのスケール経済を支える強い需要を反映しています。ライドシェアリングおよびカープーリングサービスも、特に燃料費と通勤距離が重要な考慮事項となる地域で重要性を増しています。オンデマンドタクシーサービスは、認可フリートとアプリプラットフォームが共存する規制された都市において引き続き関連性を持ち、デジタルの利便性を維持しながら正式なタクシー規制を維持しています。
マイクロモビリティは2026年ら2031年にかけてCAGR 6.46%で成長すると予測されており、迅速なアクセス、低コスト、および容易な駐車を伴う短距離都市移動への需要によって牽引されています。NACTOは2025年に1.5 ビリオン 回のシェアード自転車およびスクーター乗車を報告し、その内訳は5,800万回の電動スクーター乗車と8,200万回のステーションベースのバイクシェア乗車でした。欧州では、2025年に3.53 ビリオン 回のシェアード電動スクーター乗車と1.36 ビリオン 回のシェアード電動自転車乗車が記録され、100万回の乗車当たりの負傷リスクは2021年と比較して低下しました[4]。これらのトレンドは、移動距離とユースケースによるセグメント化への市場のシフトを浮き彫りにし、シェアード低排出モードを都市交通システム統合する都市モビリティ計画と整合しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


車両タイプ別:乗用車がリードするが、二輪車の経済性が次の成長フェーズを形成
乗用車は2025年のグローバル収益の70.13%を占め、オンデマンド輸送市場において最大の車両クラスとしての地位を維持しています。これは、ライドヘイリング、都市交通、空港移動、および法人予約に対応できる汎用性によるものです。このセグメントの高級サービスは利用が増加しており、Lyftは2026年初頭にBlack、Black SUV、およびXXLサービスの成長を報告しています。UberによるBlacklaneの買収計画は、ショーファー主導の高収益サービスへの注力を浮き彫りにしています。バンおよびシャトルは、回復しつつある出張予算とモビリティプログラムの採用に支えられ、グループ輸送において引き続き関連性を持っています。他の車両タイプが成長しているにもかかわらず、乗用車は収益貢献においてリードを維持しています。
二輪車は2031年までにCAGR 6.84%で成長すると予測されており、オンデマンド輸送市場において最も成長の速い車両タイプとなっています。二輪車は、短距離移動の需要が高いインドやその他のアジア市場において、渋滞した都市部のコストと速度の課題に効果的に対応しています。二輪車はドライバーにとって参入コストが低く、密集した地域でのルートの柔軟性が高いという利点があります。電動化とクリーンフリートへのコンプライアンスが重要性を増す中、大規模プラットフォームは二輪車の展開と資金調達を標準化するためにより有利な立場にあります。乗用車が収益を支配する一方で、二輪車は市場の次の成長フェーズの中核を担っています。
エンドユーザー別:個人消費者が需要支え、法人モビリティが収益を多様化
個人消費者は2025年のエンドユーザー収益の81.93%を占め、オンデマンド輸送市場の主要な需要基盤となっています。その重要性は、通勤、用事、レジャー旅行、および臨時の乗車を含む移動の頻度と多様性にあります。このグループは、車両所有とアクセスベースのモビリティのコスト比較に対して非常に敏感です。所有コストが高止まりする中、オンデマンド輸送は日常的な車の使用を必要としない都市居住者にとって実用的な選択肢となっています。消費者需要はまた、予測可能な日常の使用パターンによって促進されるアプリの維持、サブスクリプション特典、および機能の採用を支えています。業界は、法人需要がマージンの観点からより魅力的になる中でも、個人ライダーに依存し続けています。
法人・ビジネス旅行者は2031年までにCAGR 7.02%で成長すると予測されており、管理された地上輸送支出の回復を反映しています。SAP Concurは2026年6月に、CFOの82%が自社の出張予算が増加すると予想し、97%がビジネス旅行を成長に不可欠と見なしていると報告しまた。Element Arvalは、フリートマネージャーの94%が少なくとも1つの従業員モビリティソリューションを導入または計画していると指摘しました。法人プログラムは、監査可能性、安全配慮義務、一元化された請求、およびスケジュールされたアクセスを優先し、グループ転送フォーマットおよびAPI統合型旅行ツールへの需要を促進しています。企業が予算を回復しながら出張の監視を強化するにつれて、法人利用は予測期間中に最もダイナミックなエンドユーザーセグメントであり続けると予想されます。
予約プラットフォーム別:モバイルアプリが全市場層にわたって構造的なリードを確立
モバイルアプリケーションベースの予約は2025年の収益の85.31%を占め、2031年までにCAGR 7.56%で成長すると予測されています。れは消費者の購買行動における重要性を反映しており、アプリファーストの予約に代わる実行可能な代替手段は存在しません。オンデマンド輸送市場は、乗車リクエスト、本人確認、サポート、ストアドバリュー、リワード、およびマルチサービスアクセスのためにアプリに依存しています。GrabのGrabX 2026ローンチでは、グループライドの調整や旅行サポートツールなどのAI機能が導入され、UberのGO-GET 2026イベントではAI駆動の予約および検索機能が追加されました。これらの動向は、モバイル予約への継続的な投資を示しており、予測期間中に市場におけるその地位をさらに強化すると予想されます。
ウェブベースおよび電話ベースの予約チャネルは、より限定的ではあるものの不可欠な役割を果たしています。ウェブツールは、法人調達、トラベルデスクのワークフロー、および報告とポリシー管理を必要とする事前予約輸送に有用です。電話予約は、高齢ユーザー、デジタルリテラシーの低いライダー、およびアクセシビリティを優先する規制環境において引き続き関連性を持っています。これらのチネルは、アプリ中心のコアを取り巻くサポート層として存続するでしょう。収益トレンドはスマートフォンベースのアクセスを支持しており、プラットフォームは従来の予約フォーマットを拡大するよりも、モバイルベースのパーソナライゼーションとマルチモーダルな調整に注力する可能性が高いです。
地域分析
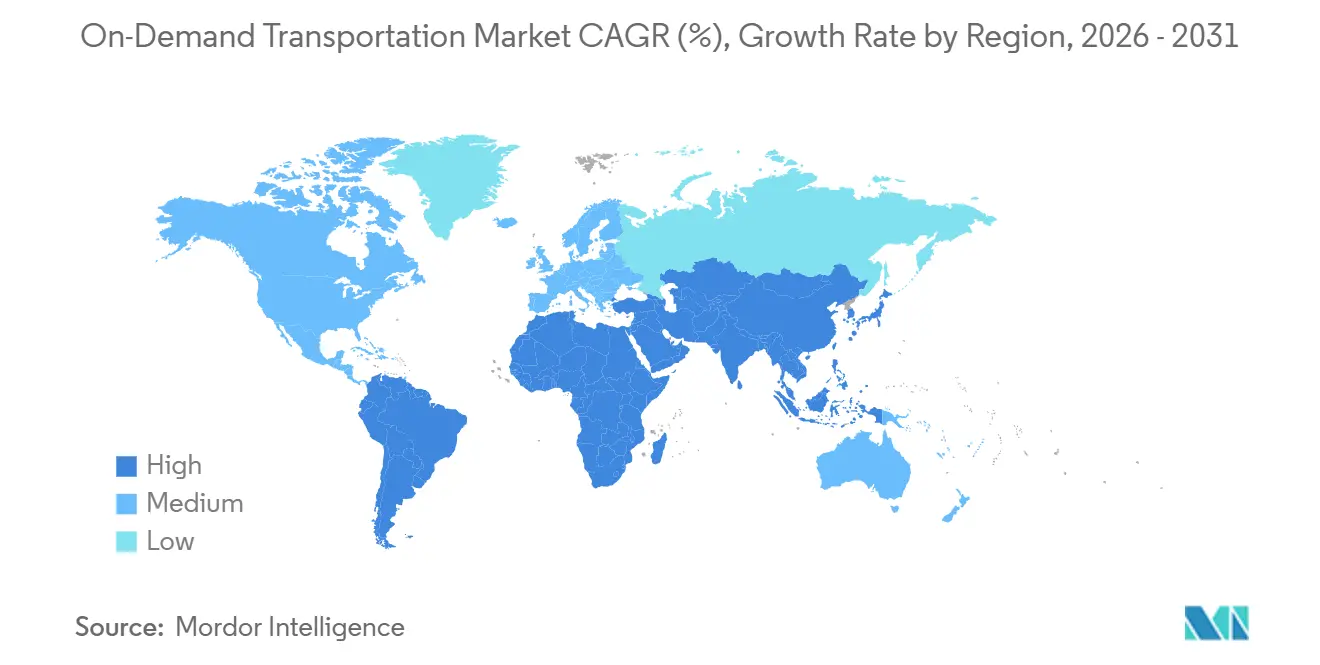
アジア太平洋地域は2025年のグローバル収益の38.74%を占め、オンデマンド輸送市場において最大の地域ブロックとしての地位を維持しています。都市の規模、高いモバイル普及率、ライドヘイリング、自転車ベースのアクセス、およびスーパーアプリ利用の組み合わせがこの優位性を牽引しています。インドは、価格に敏感な都市需要、短距離移動の頻度、および高いサービス利用を支える二輪車の関連性により重要な役割を果たしています。同地域の消費者は、モビリティ、決済、および日常サービスに単一のアプリを使用することを好み、維持率を高め、より広いサービス範囲を提供しています。アジア太平洋地域は、特定のニッチ分野での成長が他地域で速い場合でも、グローバル需要の中心であり続けると予想されます。
北米と欧州は、収益規律、公共統合、および規制されたサービス拡大を重視しています。UberとLyftは2025年に強力な財務結果を報告し、ユニットエコノミクスとキャッシュ創出の優先へのシフトを反映しています。北米では、マイクロモビリティと公共連携型の需要が引き続き活発であり、NACTOの乗車データとマサチューセッツ州のマイクロトランジットおよびラストマイルアクセスへの資金提供によって支えられています。欧州は持続可能な都市モビリティ計画を通じて政策を正式化しており、2025年および2026年のLyftの買収によりプラットフォームの統合が進んでいます。これらの地域は、マイクロトランジットや法人モビリティソリューションなどの新しいフォーマットを受け入れながら、市場の成熟を示しています。
中東・アフリカ地域は2031年までにCAGR 6.97%で成長すると予測されており、GCC都市における都市化、デジタル普及、および政府主導のモビリティ近代化によって牽引されています。南米は、価格感度、インフラのギャップ、および長い通勤時間より、シェアードおよびアプリベースの輸送を支持する拡大機会を提供しています。両地域は手頃な価格、アクセシビリティ、およびルート効率に注力しており、ライドヘイリング、シェアードモビリティ、および軽量車両フォーマットの機会を創出しています。地域のリーダーシップと成長は分散しており、2031年までの市場拡大に向けた複数の経路を提供しています。

競合環境
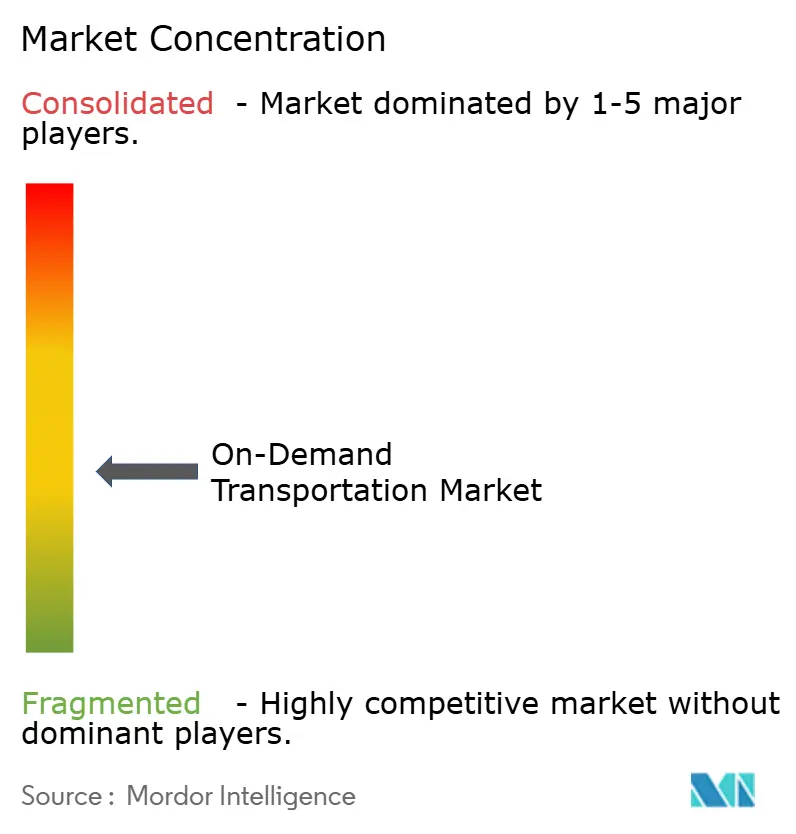
オンデマンド輸送市場は依然として断片化しており、少数の大規模プラットフォームがテクノロジートレンドと資本配分に影響を与えています。Uber、Lyft、Grab、Didi、Olaなどの企業が戦略的な議論を形成しており、その強みは地域、車両ミックス、およびサービスによって異なります。Uber業績はグローバルオペレーターのスケール優位性を浮き彫りにし、Lyftの収益性は成熟市場における財務指標の重要性の高まりを強調しています。市場の焦点は、ボリューム成長からサービスの多様性、規律ある拡大、および運営効率へとシフトしており、より広範なモビリティサービスへの関心を高めています。
最近の戦略的取り組みは、各社がモビリティにおける役割を拡大していることを示しています。Uberの買収とパートナーシップ(ショーファーサービス、ホテル予約、配送事業への参入を含む)は、地理的拡大と統合サービスへの注力を反映しています。Grabの配送および金融サービスへの買収は、モビリティ主導の需要を中心とした戦略を示しています。Lyftは欧州でのプレゼンスを強化し、サービス提供を拡充しています。これらの行動は、ライダー数よりもプラットフォームの深さとサービス拡大に向けた競争のシフトを浮き彫りにしています。
Bolt、inDrive、Olaなどの地域プレイヤーは、独自の地域条件を持つ市場において依然として重要です。Uberの自律型モビリティおよび関連技術への投資に関する開示は、長期戦略におけるイノベーションの重要性を強調しています。将来の競争は、自動化、バンドル型旅行、および法人モビリティへと拡大すると予想されます。小規模プレイヤーはニッチ市場で成功する可能性が高い一方、スケール、データ能力、規制対応力、およびサービス提供などの要因が、地理的プレゼンスよりも市場リーダーシップを牽引すると予想されます。
オンデマンド輸送業界のリーダー企業
-
Uber Technologies Inc.
-
Didi Chuxing Technology Co.
-
Lyft, Inc.
-
Grab Holdings Limited
-
Ola Cabs (ANI Technologies Pvt Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:UberはGO-GET 2026イベントにてExpedia Groupとのパートナーシップを発表し、70万件以上の物件のアプリ内ホテル予約とUber Oneメンバーへのクレジットを提供します。Uberの乗車は2026年6月からExpediaアプリに統合される予定で、国際展開も計画されています。
- 2026年3月:Grabは、規制当局の承認を条件として、Delivery HeroのfoodPanda台湾配送事業を600 ミリオン 米ドルで、現金・負債なしの条件で買収します。2026年下半期に完了が見込まれるこの取引は、Grabの2026年収益ガイダンスである4.04 ビリオン 米ドルから4.10 ビリオン 米ドルにプラスの影響を与えると予測されています。
- 2026年3月:Uberは、Uber Eliteラグジュアリー旅行イニシアチブを支援するため、60カ国以上の500都市以上で運営するショーファーサービスのBlacklaneを買収します。この取引は2026年末までに完了する見込みです。
- 2026年2月:Uberは、食品、食料品、小売、および水の配送を含むGetirのトルコにおける配送ポートフォリオを買収することに合意しました。Mubadala Investment Companyの支援を受けたこの取引は、トルコ市場におけるUberのプレゼンスを強化し、スーパーアプリの配送能力を拡大します。


グローバルオンデマンド輸送市場レポートの調査範囲
| ライドヘイリングサービス |
| ライドシェアリング・カープーリングサービス |
| オンデマンドタクシーサービス |
| マイクロモビリティサービス(電動スクーターおよびバイクシェアリング) |
| 乗用車 |
| 二輪車 |
| バン・シャトル |
| マイクロモビリティ車両 |
| 個人消費者 |
| 法人・ビジネス旅行者 |
| モバイルアプリケーションベースの予約 |
| ウェブベースの予約 |
| 電話ベースの予約 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋地域 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービス別 | ライドヘイリングサービス | |
| ライドシェアリング・カープーリングサービス | ||
| オンデマンドタクシーサービス | ||
| マイクロモビリティサービス(電動スクーターおよびバイクシェアリング) | ||
| 車両タイプ別 | 乗用車 | |
| 二輪車 | ||
| バン・シャトル | ||
| マイクロモビリティ車両 | ||
| エンドユーザー別 | 個人消費者 | |
| 法人・ビジネス旅行者 | ||
| 予約プラットフォーム別 | モバイルアプリケーションベースの予約 | |
| ウェブベースの予約 | ||
| 電話ベースの予約 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋地域 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのオンデマンド輸送セクターの予測値は?
オンデマンド輸送市場は、2026年の264.75 ビリオン 米ドルから2031年には348.98 ビリオン 米ドルに達すると予測されており、アプリベースおよびシェアード都市モビリティソリューションへの継続的な需要を反映しています。
現在、収益創出をリードしているサービスカテゴリーはどれですか?
ライドヘイリングサービスは2025年の総収の53.42%を占め、最大のサービスブロックとなっており、マイクロモビリティが最も速い成長見通しを示しています。
2031年までに最も速く成長している車両フォーマットはどれですか?
二輪車は2031年までに最高のCAGR 6.84%を記録すると予想されており、密集した都市回廊におけるコストと速度の優位性によって支えられています。
なぜモバイルアプリはこのセクターにおいて重要なのですか?
モバイルアプリケーションベースの予約は2025年の収益の85.31%を占め、CAGR 7.56%で最も速く成長している予約フォーマットでもあり、アプリ主導のアクセスが顧客の購買行動の中核を担っていることを示しています。
最大の収益シェアを持つ地域はどこですか?
アジア太平洋地域は2025年のグローバル収益の38.74%を占め、都市密度、高いスマートフォン普及率、ライドヘイリングおよび二輪車モビリティへの強い需要によって牽引されています。
2031年までの成長に影響を与える主なリスクは何ですか?
主な制約は、労働者分類の圧力、都市の許可制限、価格介入、および保険の複雑性であり、これら全体的な需要よりもマージンと運営の柔軟性に影響を与えます。


 お客様のデータは安全であり、販売や共有は一切行われません。
