
Tamaño y Participación del Mercado de Transporte bajo Demanda
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
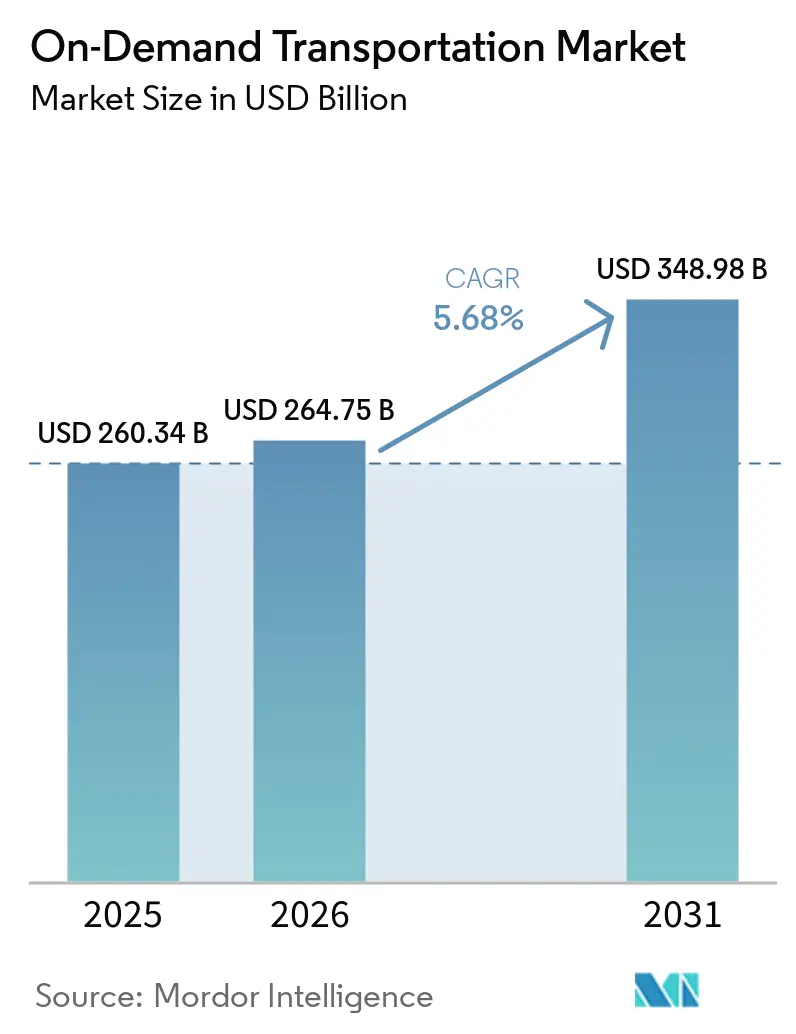
| Tamaño del Mercado (2026) | 264.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 348.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte bajo Demanda por Mordor Intelligence
El mercado de transporte bajo demanda fue valorado en 260,34 mil millones de USD en 2025 y se estima que crecerá desde 264,75 mil millones de USD en 2026 hasta alcanzar los 348,98 mil millones de USD en 2031, a una CAGR del 5,68% durante el período de pronóstico (2026–2031). El mercado abarca actualmente servicios de viajes por aplicación, carpooling, micromovilidad, servicios de taxi bajo demanda y proyectos piloto de vehículos autónomos dentro de la movilidad urbana. El crecimiento está impulsado por un cambio desde la propiedad de vehículos hacia el acceso basado en servicios, particularmente en ciudades que enfrentan costos crecientes de estacionamiento, congestión y gastos operativos. Las aplicaciones móviles dominan el proceso de reserva, mejorando el control de la plataforma sobre el acceso de clientes, los precios y la agrupación de servicios. Los grandes operadores globales aprovechan la tecnología y el capital para competir, mientras que las plataformas regionales se centran en precios, opciones de motocicletas y modelos de flota regulados. Los desafíos hasta 2031 incluyen problemas de clasificación laboral, restricciones de permisos municipales, regulaciones de precios y complejidades de seguros. Estos factores afectan los márgenes de beneficio, pero no reducen la demanda general del mercado.
Conclusiones Clave del Informe
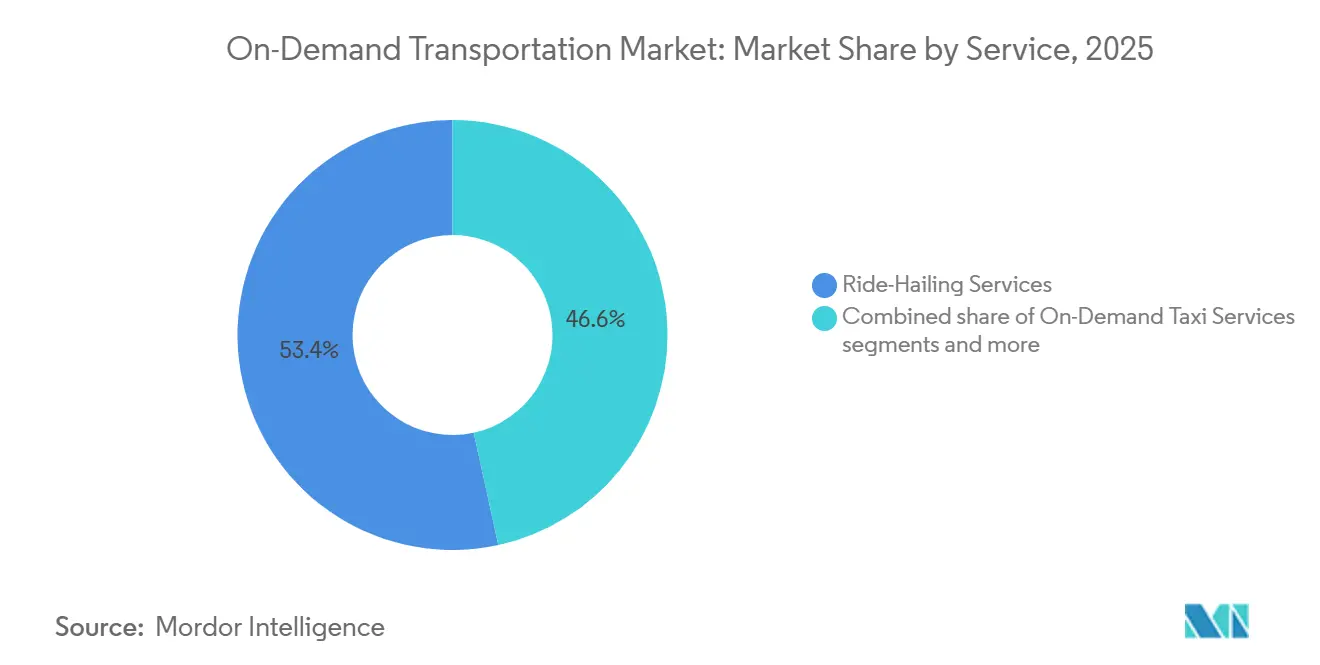
- Por servicio, los servicios de viajes por aplicación representaron el 53,42% de la participación del Mercado de Transporte bajo Demanda en 2025, mientras que se proyecta que los servicios de micromovilidad crecerán a la CAGR más alta del 6,46% para 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 70,13% de la participación del Mercado de Transporte bajo Demanda en 2025, mientras que se proyecta que las motocicletas crecerán a la CAGR más alta del 6,84% para 2031.
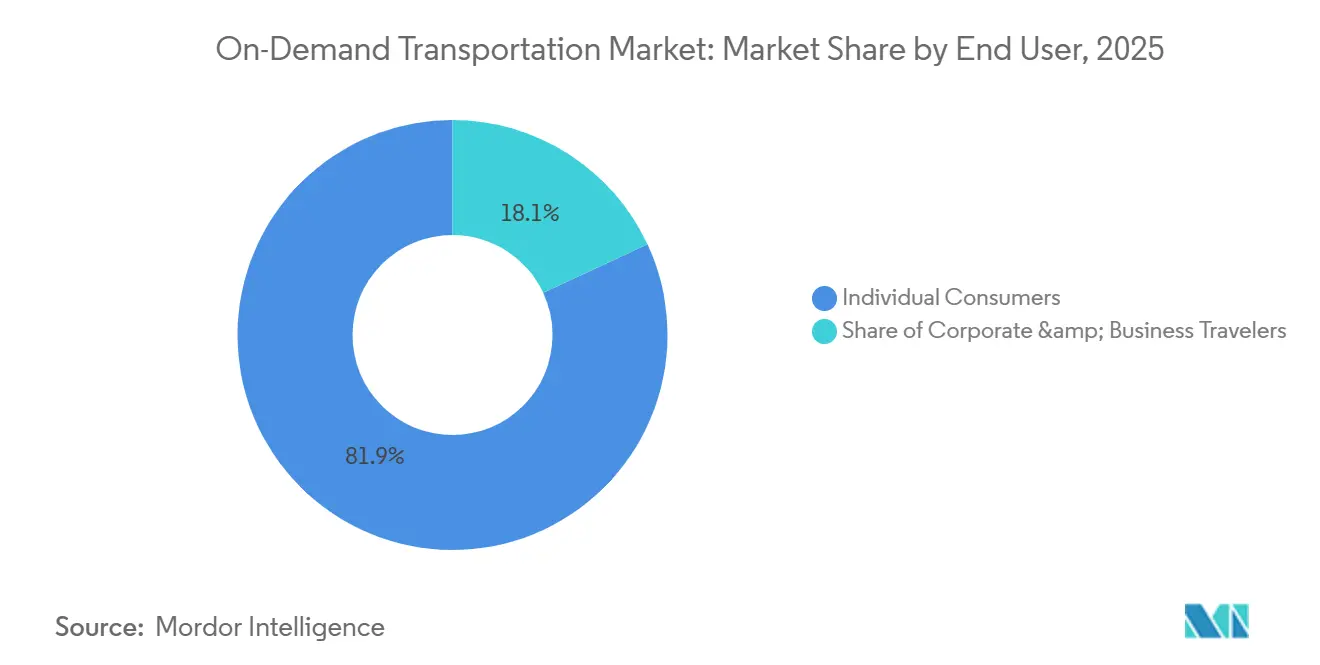
- Por usuario final, los consumidores individuales representaron el 81,93% del Mercado de Transporte bajo Demanda en 2025, mientras que se proyecta que los viajeros corporativos y de negocios crecerán a la CAGR más alta del 7,02% para 2031.
- Por plataforma de reserva, las reservas basadas en aplicaciones móviles capturaron el 85,31% de la participación del Mercado de Transporte bajo Demanda en 2025 y también se proyecta que crecerán a la CAGR más alta del 7,56% para 2031.
- Por geografía, Asia-Pacífico representó el 38,74% del Mercado de Transporte bajo Demanda en 2025, mientras que se proyecta que Oriente Medio y África crecerán a la CAGR más alta del 6,97% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Transporte bajo Demanda
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Congestión Urbana y Escasez de Estacionamiento | +1.4% | Global, con mayor concentración en megaciudades de Asia-Pacífico y áreas metropolitanas de América del Norte | Largo plazo (≥ 4 años) |
| Reservas por Teléfono Inteligente y Pagos Digitales | +1.2% | Mercados emergentes en América del Sur, África y el Sudeste Asiático, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Aumento del Costo de la Propiedad de Vehículos Privados | +1.0% | América del Norte y Europa Occidental, con adopción temprana en la India urbana y Brasil | Mediano plazo (2-4 años) |
| Optimización de Flotas Basada en Inteligencia Artificial y Despacho Dinámico | +0.8% | Global, con el despliegue más rápido en los ecosistemas de superaplicaciones de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de las Superaplicaciones y Plataformas de Movilidad Integrada | +0.7% | Núcleo de Asia-Pacífico, expandiéndose a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Crecimiento de las Superaplicaciones y Plataformas de Movilidad Integrada | +0.5% | Unión Europea, América del Norte, GCC y ciudades emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Congestión Urbana y Escasez de Estacionamiento
La congestión urbana continúa impulsando el crecimiento del mercado de transporte bajo demanda a medida que aumenta el costo en tiempo de conducir en las principales ciudades. Los datos oficiales indican que los retrasos anuales promedio por viajero en los Estados Unidos se han mantenido en niveles récord en todas las ciudades, lo que demuestra que la congestión ha persistido por encima de las normas históricas en lugar de disminuir. Esta tendencia es significativa porque los viajeros consideran no solo las tarifas de los viajes, sino también factores como los desafíos de estacionamiento, los tiempos de espera, los gastos de combustible y la pérdida de productividad. A medida que estas cargas aumentan, el transporte bajo demanda se convierte en una opción práctica para los desplazamientos urbanos, reuniones cortas, traslados al aeropuerto y la conectividad de primera y última milla. La demanda también se está expandiendo más allá de los centros urbanos densos hacia corredores de alimentación, donde los viajeros buscan acceso sin comprometerse con la propiedad total de un vehículo. Esta demanda de base amplia respalda el uso repetido, incluso cuando persisten las presiones sobre las tarifas[1].
Reservas por Teléfono Inteligente y Pagos Digitales
Las reservas basadas en teléfonos inteligentes se han convertido en un aspecto esencial del mercado de transporte bajo demanda, evolucionando más allá de una función de conveniencia. Las plataformas móviles ahora integran el descubrimiento de viajes, los pagos, el soporte y la fidelización en un único flujo de trabajo, reduciendo las barreras para los nuevos usuarios. Las reservas basadas en aplicaciones han ganado un impulso significativo, lo que refleja la creciente preferencia por gestionar el transporte íntegramente a través de interfaces móviles. Las empresas continúan mejorando estas plataformas, con Grab introduciendo experiencias dentro de la aplicación impulsadas por inteligencia artificial a través de GrabX y Uber incorporando reservas y utilidades de viaje con soporte de inteligencia artificial en GO-GET[2]. Estos avances están dando forma al mercado al influir en la retención de usuarios, las oportunidades de venta cruzada y la familiaridad con el servicio. Además, proporcionan a las plataformas más grandes un mayor control sobre la agrupación de viajes con viajes, pagos y otros servicios diarios.
Aumento del Costo de la Propiedad de Vehículos Privados
El mercado de transporte bajo demanda está creciendo, respaldado por los crecientes costos de poseer y operar vehículos privados. Los informes indican que el gasto anual promedio de poseer un vehículo nuevo en los Estados Unidos ha aumentado debido a factores como los seguros, el precio de los vehículos y la financiación. Estos mayores costos desplazan las decisiones de los consumidores desde simples comparaciones de tarifas hacia consideraciones más amplias del presupuesto familiar. Para las personas que conducen menos kilómetros al año, los servicios de transporte basados en aplicaciones se están convirtiendo en una alternativa más viable a la propiedad de vehículos cuando se consideran los costos totales. Las áreas urbanas, donde los desafíos de estacionamiento y la congestión ya reducen el atractivo de poseer un automóvil, amplifican aún más esta tendencia. A medida que los gastos de los vehículos privados se mantienen elevados, más consumidores recurren a opciones de transporte compartido para los desplazamientos diarios, viajes ocasionales y desplazamientos nocturnos.
Optimización de Flotas Basada en Inteligencia Artificial y Despacho Dinámico
Los sistemas de despacho basados en inteligencia artificial están mejorando la eficiencia en el mercado de transporte bajo demanda al reducir el tiempo de inactividad y permitir una asignación de viajes más rápida. La Administración Federal de Tránsito de los Estados Unidos destacó que los sistemas de despacho en tiempo real en el transporte bajo demanda redujeron la latencia de datos y permitieron que las herramientas de aprendizaje automático automatizaran las decisiones de despacho, lo que resultó en ahorros de costos medibles por viaje. Estos principios son igualmente aplicables a la asignación de viajes, la optimización de rutas y el posicionamiento de la oferta. Las aplicaciones de movilidad han incorporado cada vez más la coordinación de viajes y las funciones de búsqueda impulsadas por inteligencia artificial, lo que refleja un cambio hacia la consideración de la inteligencia artificial como parte integral de las operaciones de transporte en lugar de una función adicional. Esta tendencia mejora la ventaja competitiva de los operadores al permitirles perfeccionar los procesos de despacho utilizando patrones históricos de demanda. Con el tiempo, esto crea desafíos para los nuevos participantes para igualar la calidad del servicio, particularmente en áreas urbanas densamente pobladas donde la demanda es alta y las operaciones eficientes son críticas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desafíos de Clasificación de Conductores y Regulación Laboral | -0.6% | Global, con exposición inmediata en los Estados Unidos, la Unión Europea, Indonesia, China y Australia | Corto plazo (≤ 2 años) |
| Licencias a Nivel Municipal y Restricciones Operativas | -0.4% | Europa, Asia-Pacífico y determinadas áreas metropolitanas de América del Norte | Mediano plazo (2-4 años) |
| Regulación de Precios y Presión sobre la Rentabilidad | -0.5% | Indonesia, América del Sur y mercados emergentes con fuerte intervención estatal | Corto plazo (≤ 2 años) |
| Complejidad de Seguros y Responsabilidad Civil de Pasajeros | -0.3% | Estados Unidos, la Unión Europea y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Clasificación de Conductores y Regulación Laboral
La clasificación laboral sigue siendo un desafío significativo para el mercado de transporte bajo demanda, ya que afecta directamente a la estructura de costos subyacente. El Departamento de Trabajo de los Estados Unidos introdujo incertidumbre al proponer una nueva reglamentación sobre el análisis de contratistas independientes, manteniendo la clasificación de trabajadores bajo revisión para las empresas basadas en plataformas[3]. Los cambios en las regulaciones laborales influyen en más que los salarios, ya que las plataformas también pueden enfrentar requisitos adicionales relacionados con la programación, los beneficios, la transparencia y la resolución de disputas. El mercado de transporte bajo demanda es particularmente vulnerable porque sus operaciones abarcan múltiples países y grandes ciudades, donde las regulaciones laborales varían ampliamente según la jurisdicción. Esta variación complica la estandarización del cumplimiento y aumenta el costo de escalar la oferta de servicios en diferentes mercados. Además, restringe la capacidad de las plataformas para equilibrar eficazmente los incentivos para conductores, los descuentos para consumidores y las inversiones en tecnología de manera simultánea.
Licencias a Nivel Municipal y Restricciones Operativas
Las regulaciones de licencias a nivel municipal limitan el crecimiento del mercado de transporte bajo demanda en áreas urbanas estrictamente reguladas. En Hong Kong, la legislación subsidiaria introdujo un marco de licencias para los servicios de viajes por aplicación, limitando los permisos y exigiendo una prueba de conducción unificada para los operadores de taxis y servicios de viajes por aplicación. Estas regulaciones brindan claridad, pero imponen límites estrictos sobre la rapidez con que las plataformas pueden escalar la oferta para satisfacer la demanda. En los mercados con permisos limitados, los operadores existentes se benefician de una posición de oferta más segura, mientras que los nuevos participantes enfrentan mayores costos para lograr una densidad de conductores suficiente. Como resultado, el mercado de transporte bajo demanda sigue siendo vulnerable a regulaciones locales inconsistentes, incluso cuando las tendencias de demanda nacionales son favorables. Con el tiempo, tales restricciones desplazan la competencia desde la expansión del mercado abierto hacia estrategias centradas en el cumplimiento normativo, las asociaciones y las colaboraciones de flotas con licencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: Los Viajes por Aplicación Lideran Mientras la Micromovilidad Remodela los Viajes Urbanos de Corta Distancia
Los servicios de viajes por aplicación representaron el 53,42% de la participación del mercado de transporte bajo demanda en 2025, convirtiéndose en un contribuyente importante a los ingresos por servicios. Este segmento domina porque satisface diversas necesidades diarias, incluidos los desplazamientos, los traslados al aeropuerto, los viajes de negocios y los viajes nocturnos. Uber registró 13.567 millones de viajes en 2025, lo que refleja una fuerte demanda que respalda las economías de escala de las plataformas lideradas por viajes. Los servicios de viajes compartidos y carpooling también están ganando importancia, especialmente donde los costos de combustible y la duración del desplazamiento son consideraciones clave. Los servicios de taxi bajo demanda siguen siendo relevantes en las ciudades reguladas, donde las flotas con licencia y las plataformas de aplicaciones coexisten, permitiendo la conveniencia digital mientras se mantienen los controles formales de taxi.
Se proyecta que la micromovilidad crecerá a una CAGR del 6,46% de 2026 a 2031, impulsada por la demanda de viajes urbanos cortos con acceso rápido, menores costos y estacionamiento más fácil. La Asociación Nacional de Funcionarios de Transporte de Ciudades (NACTO) reportó 150 millones de viajes en bicicleta y patinete compartidos en 2025, incluidos 58 millones de viajes en patinete eléctrico y 82 millones de viajes en bicicleta compartida con estación. En Europa, 2025 registró 353 millones de viajes en patinete eléctrico compartido y 136 millones de viajes en bicicleta eléctrica compartida, con un menor riesgo de lesiones por millón de viajes en comparación con 2021[4]. Estas tendencias destacan el cambio del mercado hacia la segmentación por distancia de viaje y caso de uso, alineándose con los planes de movilidad urbana que integran modos compartidos y de bajas emisiones en los sistemas de transporte de las ciudades.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Vehículo: Los Automóviles de Pasajeros Lideran, pero la Economía de las Motocicletas Define la Próxima Fase de Crecimiento
Los automóviles de pasajeros representaron el 70,13% de los ingresos globales en 2025, manteniendo su posición como la clase de vehículo más grande en el mercado de transporte bajo demanda. Esto se debe a su versatilidad, que les permite atender viajes por aplicación, transporte urbano, viajes al aeropuerto y reservas empresariales. Los servicios de gama alta del segmento registraron un mayor uso, con Lyft reportando crecimiento en los servicios Black, Black SUV y XXL a principios de 2026. La adquisición planificada de Blacklane por parte de Uber destaca el enfoque en los servicios con chófer y de mayor rendimiento. Las furgonetas y los autobuses lanzadera siguen siendo relevantes para el transporte grupal, respaldados por la recuperación de los presupuestos de viajes de negocios y la adopción de programas de movilidad. A pesar del crecimiento en otros tipos de vehículos, los automóviles de pasajeros continúan liderando en contribución de ingresos.
Se proyecta que las motocicletas crecerán a una CAGR del 6,84% hasta 2031, convirtiéndolas en el tipo de vehículo de más rápido crecimiento en el mercado de transporte bajo demanda. Abordan eficazmente los desafíos de costo y velocidad en áreas urbanas congestionadas, particularmente en India y otros mercados asiáticos donde la demanda de viajes de corta distancia es alta. Las motocicletas ofrecen menores costos de entrada para los conductores y mayor flexibilidad de ruta en áreas densas. A medida que la electrificación y el cumplimiento de flotas limpias ganan importancia, las plataformas más grandes están mejor posicionadas para estandarizar el despliegue y la financiación de motocicletas. Si bien los automóviles de pasajeros dominan los ingresos, las motocicletas son fundamentales para la próxima fase de crecimiento del mercado.
Por Usuario Final: Los Consumidores Individuales Anclan la Demanda Mientras la Movilidad Corporativa Diversifica los Ingresos
Los consumidores individuales representaron el 81,93% de los ingresos por usuario final en 2025, convirtiéndolos en la base de demanda principal del mercado de transporte bajo demanda. Su importancia radica en la frecuencia y variedad de los viajes, incluidos los desplazamientos, los recados, los viajes de ocio y los viajes ocasionales. Este grupo es muy sensible a la comparación de costos entre la propiedad de vehículos y la movilidad basada en el acceso. Con los costos de propiedad manteniéndose elevados, el transporte bajo demanda se convierte en una opción práctica para los residentes urbanos que no requieren el uso diario de un automóvil. La demanda de los consumidores también respalda la retención de aplicaciones, los beneficios de suscripción y la adopción de funciones, impulsada por patrones de uso diario predecibles. La industria continúa dependiendo de los usuarios individuales, incluso cuando la demanda empresarial se vuelve más atractiva desde una perspectiva de margen.
Se proyecta que los viajeros corporativos y de negocios crecerán a una CAGR del 7,02% hasta 2031, lo que refleja una recuperación en el gasto gestionado de transporte terrestre. SAP Concur informó en junio de 2026 que el 82% de los directores financieros esperaban que el presupuesto de viajes de su empresa aumentara, con el 97% considerando los viajes de negocios como críticos para el crecimiento. Element Arval señaló que el 94% de los gestores de flotas habían implementado o planeaban al menos una solución de movilidad para empleados. Los programas empresariales priorizan la auditabilidad, el deber de cuidado, la facturación centralizada y el acceso programado, impulsando la demanda de formatos de traslado grupal y herramientas de viaje integradas por interfaz de programación de aplicaciones. A medida que las empresas mejoran la supervisión de los viajes mientras restauran los presupuestos, se espera que el uso corporativo siga siendo el segmento de usuario final más dinámico durante el período de pronóstico.
Por Plataforma de Reserva: Las Aplicaciones Móviles Consolidan una Ventaja Estructural en Todos los Niveles del Mercado
Las reservas basadas en aplicaciones móviles representaron el 85,31% de los ingresos en 2025 y se proyecta que crecerán a una CAGR del 7,56% hasta 2031. Esto refleja su importancia en el recorrido del consumidor, sin alternativas viables a la reserva con prioridad en la aplicación. El mercado de transporte bajo demanda depende de las aplicaciones para las solicitudes de viaje, la verificación de identidad, el soporte, el valor almacenado, las recompensas y el acceso a múltiples servicios. El lanzamiento de GrabX 2026 de Grab introdujo funciones de inteligencia artificial como la coordinación de viajes grupales y herramientas de soporte de viaje, mientras que el evento GO-GET 2026 de Uber añadió reservas y funciones de búsqueda impulsadas por inteligencia artificial. Estos desarrollos indican una inversión continua en la reserva móvil, que se espera que fortalezca su posición en el mercado durante el período de pronóstico.
Los canales de reserva basados en web y por teléfono desempeñan roles más limitados pero esenciales. Las herramientas web son útiles para la adquisición corporativa, los flujos de trabajo de las agencias de viajes y el transporte prerreservado que requiere informes y controles de políticas. La reserva por teléfono sigue siendo relevante para los usuarios mayores, los usuarios con baja alfabetización digital y los entornos regulatorios que priorizan la accesibilidad. Estos canales persistirán como capas de soporte alrededor del núcleo centrado en la aplicación. Las tendencias de ingresos favorecen el acceso basado en teléfonos inteligentes, y es probable que las plataformas se centren en la personalización basada en dispositivos móviles y la coordinación multimodal en lugar de expandir los formatos de reserva heredados.
Análisis Geográfico
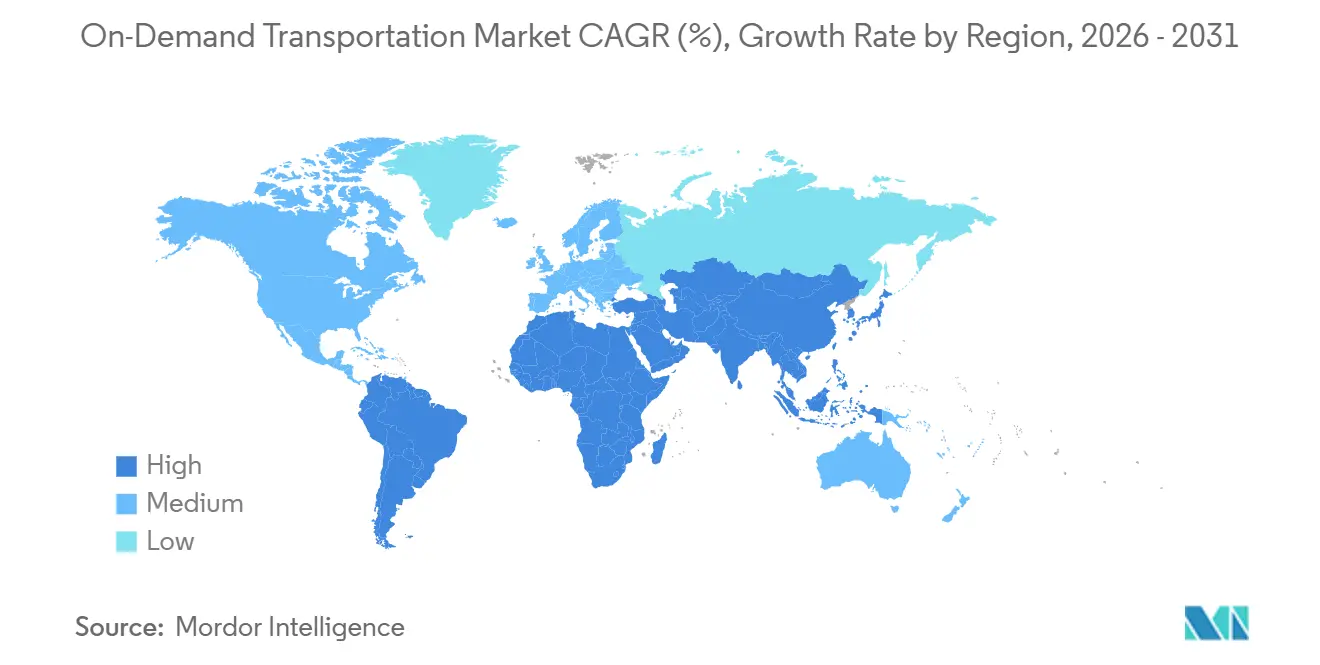
Asia-Pacífico representó el 38,74% de los ingresos globales en 2025, manteniendo su posición como el bloque regional más grande en el mercado de transporte bajo demanda. La escala urbana, la alta adopción de dispositivos móviles y una combinación de viajes por aplicación, acceso en bicicleta y uso de superaplicaciones impulsan este dominio. India desempeña un papel clave debido a la demanda urbana sensible al precio, la frecuencia de viajes cortos y la relevancia de las motocicletas, que respaldan un alto uso del servicio. Los consumidores de la región prefieren usar una sola aplicación para movilidad, pagos y servicios diarios, fomentando la retención y ofreciendo una gama de servicios más amplia. Se espera que Asia-Pacífico siga siendo central para la demanda global a pesar del crecimiento más rápido en nichos específicos en otros lugares.
América del Norte y Europa enfatizan la disciplina de rentabilidad, la integración pública y la expansión regulada de servicios. Uber y Lyft reportaron sólidos resultados financieros en 2025, lo que refleja un cambio hacia la priorización de la economía unitaria y la generación de efectivo. En América del Norte, la micromovilidad y la demanda vinculada al transporte público siguen siendo activas, respaldadas por los datos de viajes de NACTO y el financiamiento de Massachusetts para el microtransporte y el acceso de última milla. Europa está formalizando políticas a través de la planificación de movilidad urbana sostenible, mientras que la consolidación de plataformas ha aumentado con las adquisiciones de Lyft en 2025 y 2026. Estas regiones demuestran madurez del mercado al tiempo que acomodan nuevos formatos como el microtransporte y las soluciones de movilidad corporativa.
Se proyecta que Oriente Medio y África crecerán a una CAGR del 6,97% hasta 2031, impulsados por la urbanización, la adopción digital y la modernización de la movilidad respaldada por el gobierno en las ciudades del GCC. América del Sur ofrece oportunidades de expansión debido a la sensibilidad al precio, las brechas de infraestructura y los largos desplazamientos, favoreciendo el transporte compartido y basado en aplicaciones. Ambas regiones se centran en la asequibilidad, la accesibilidad y la eficiencia de las rutas, creando oportunidades para los viajes por aplicación, la movilidad compartida y los formatos de vehículos más ligeros. El liderazgo regional y el crecimiento siguen siendo distribuidos, ofreciendo múltiples caminos para la expansión del mercado hasta 2031.

Panorama Competitivo
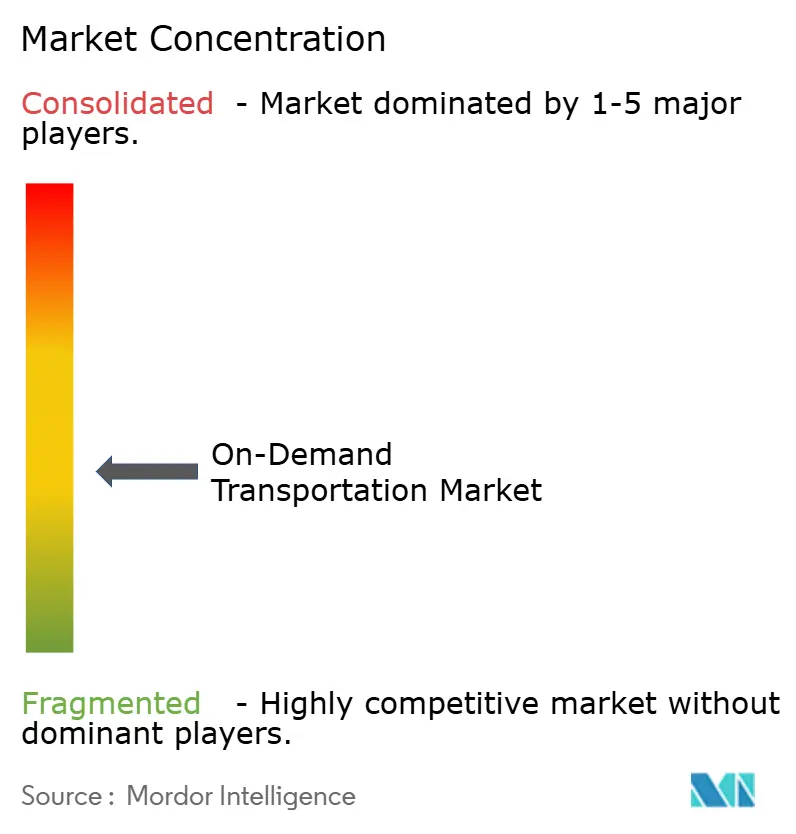
El mercado de transporte bajo demanda sigue siendo fragmentado, con algunas grandes plataformas que influyen en las tendencias tecnológicas y la asignación de capital. Empresas como Uber, Lyft, Grab, Didi y Ola dan forma a los debates estratégicos, con sus fortalezas variando según la geografía, la combinación de vehículos y los servicios. El desempeño de Uber destaca la ventaja de escala de los operadores globales, mientras que la rentabilidad de Lyft subraya la creciente importancia de los indicadores financieros en los mercados maduros. El enfoque del mercado ha pasado del crecimiento en volumen a la diversidad de servicios, la expansión disciplinada y la eficiencia operativa, impulsando el interés en servicios de movilidad más amplios.
Las iniciativas estratégicas recientes indican que las empresas están ampliando sus roles en la movilidad. Las adquisiciones y asociaciones de Uber, incluidos movimientos hacia servicios de chófer, reservas de hoteles y negocios de entrega, reflejan un enfoque en la expansión geográfica y los servicios integrados. Las adquisiciones de Grab en entrega y servicios financieros indican una estrategia centrada en la demanda impulsada por la movilidad. Lyft ha fortalecido su presencia en Europa y mejorado su oferta de servicios. Estas acciones destacan un cambio en la competencia hacia la profundidad de la plataforma y la expansión de servicios en lugar del número de usuarios.
Los actores regionales como Bolt, inDrive y Ola siguen siendo significativos en mercados con condiciones locales únicas. Las divulgaciones de Uber sobre inversiones en movilidad autónoma y tecnologías relacionadas enfatizan la importancia de la innovación en las estrategias a largo plazo. Se espera que la competencia futura se expanda hacia la automatización, los viajes agrupados y la movilidad empresarial. Es probable que los actores más pequeños tengan éxito en mercados de nicho, mientras que factores como la escala, las capacidades de datos, la preparación regulatoria y la oferta de servicios se espera que impulsen el liderazgo del mercado por encima de la presencia geográfica.
Líderes de la Industria de Transporte bajo Demanda
-
Uber Technologies Inc.
-
Didi Chuxing Technology Co.
-
Lyft, Inc.
-
Grab Holdings Limited
-
Ola Cabs (ANI Technologies Pvt Ltd.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Uber anunció una asociación con Expedia Group en su evento GO-GET 2026, ofreciendo reservas de hoteles dentro de la aplicación para más de 700.000 propiedades y créditos para los miembros de Uber One. Los viajes de Uber se integrarán en la aplicación de Expedia a partir de junio de 2026, con planes de expansión internacional.
- Marzo de 2026: Grab adquirirá el negocio de entrega de foodpanda de Delivery Hero en Taiwán por 600 millones de USD en una base libre de efectivo y libre de deuda, sujeto a aprobaciones regulatorias. Se proyecta que el acuerdo, que se espera cerrar en el segundo semestre de 2026, impacte positivamente en la orientación de ingresos de Grab para 2026 de 4,04 mil millones de USD a 4,10 mil millones de USD.
- Marzo de 2026: Uber adquirirá Blacklane, un servicio de chófer que opera en más de 500 ciudades en más de 60 países, para respaldar su iniciativa de viajes de lujo Uber Elite. Se espera que la transacción se cierre a finales de 2026.
- Febrero de 2026: Uber acordó adquirir la cartera de entrega de Getir en Türkiye, incluida la entrega de alimentos, comestibles, productos minoristas y agua. Respaldado por Mubadala Investment Company, el acuerdo fortalece la presencia de Uber en el mercado turco y amplía sus capacidades de entrega de superaplicación.


Alcance del Informe Global del Mercado de Transporte bajo Demanda
| Servicios de Viajes por Aplicación |
| Servicios de Viajes Compartidos / Carpooling |
| Servicios de Taxi bajo Demanda |
| Servicios de Micromovilidad (Patinetes Eléctricos y Bicicletas Compartidas) |
| Automóviles de Pasajeros |
| Motocicletas |
| Furgonetas y Autobuses Lanzadera |
| Vehículos de Micromovilidad |
| Consumidores Individuales |
| Viajeros Corporativos y de Negocios |
| Reserva Basada en Aplicación Móvil |
| Reserva Basada en Web |
| Reserva por Teléfono |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Servicio | Servicios de Viajes por Aplicación | |
| Servicios de Viajes Compartidos / Carpooling | ||
| Servicios de Taxi bajo Demanda | ||
| Servicios de Micromovilidad (Patinetes Eléctricos y Bicicletas Compartidas) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Motocicletas | ||
| Furgonetas y Autobuses Lanzadera | ||
| Vehículos de Micromovilidad | ||
| Por Usuario Final | Consumidores Individuales | |
| Viajeros Corporativos y de Negocios | ||
| Por Plataforma de Reserva | Reserva Basada en Aplicación Móvil | |
| Reserva Basada en Web | ||
| Reserva por Teléfono | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de transporte bajo demanda para 2031?
Se prevé que el mercado de transporte bajo demanda alcance los 348,98 mil millones de USD en 2031 desde los 264,75 mil millones de USD en 2026, lo que refleja una demanda continua de soluciones de movilidad urbana compartida y basada en aplicaciones.
¿Qué categoría de servicio lidera actualmente la generación de ingresos?
Los servicios de viajes por aplicación representaron el 53,42% de los ingresos totales en 2025, convirtiéndolos en el bloque de servicios más grande, incluso cuando la micromovilidad registró las perspectivas de crecimiento más rápidas.
¿Qué formato de vehículo crece más rápido hasta 2031?
Se espera que las motocicletas registren la CAGR más alta del 6,84% hasta 2031, respaldadas por su ventaja de costo y velocidad en corredores urbanos densos.
¿Por qué son tan importantes las aplicaciones móviles en este sector?
Las reservas basadas en aplicaciones móviles representaron el 85,31% de los ingresos en 2025 y también son el formato de reserva de más rápido crecimiento, con una CAGR del 7,56%, lo que indica que el acceso liderado por aplicaciones ancla ahora el recorrido del cliente.
¿Qué región tiene la mayor participación de ingresos?
Asia-Pacífico representó el 38,74% de los ingresos globales en 2025, impulsado por la densidad urbana, la alta adopción de teléfonos inteligentes y la fuerte demanda de viajes por aplicación y movilidad en motocicleta.
¿Cuáles son los principales riesgos que afectan el crecimiento hasta 2031?
Las principales restricciones son la presión sobre la clasificación laboral, los límites de permisos municipales, la intervención en los precios y la complejidad de los seguros, que afectan más a los márgenes y la flexibilidad operativa que a la demanda general.


 Sus datos están seguros y nunca se venden ni se comparten.
