
Taille et part du marché du transport à la demande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
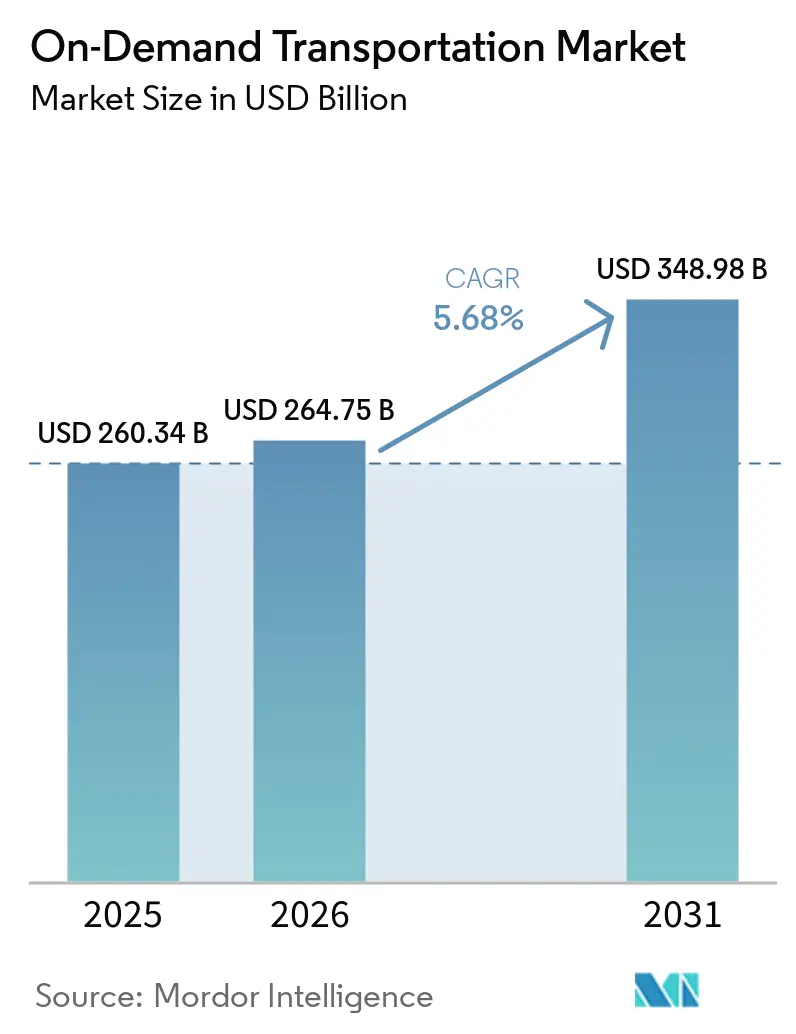
| Taille du Marché (2026) | 264.75 Milliards de dollars |
| Taille du Marché (2031) | 348.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.68 % |
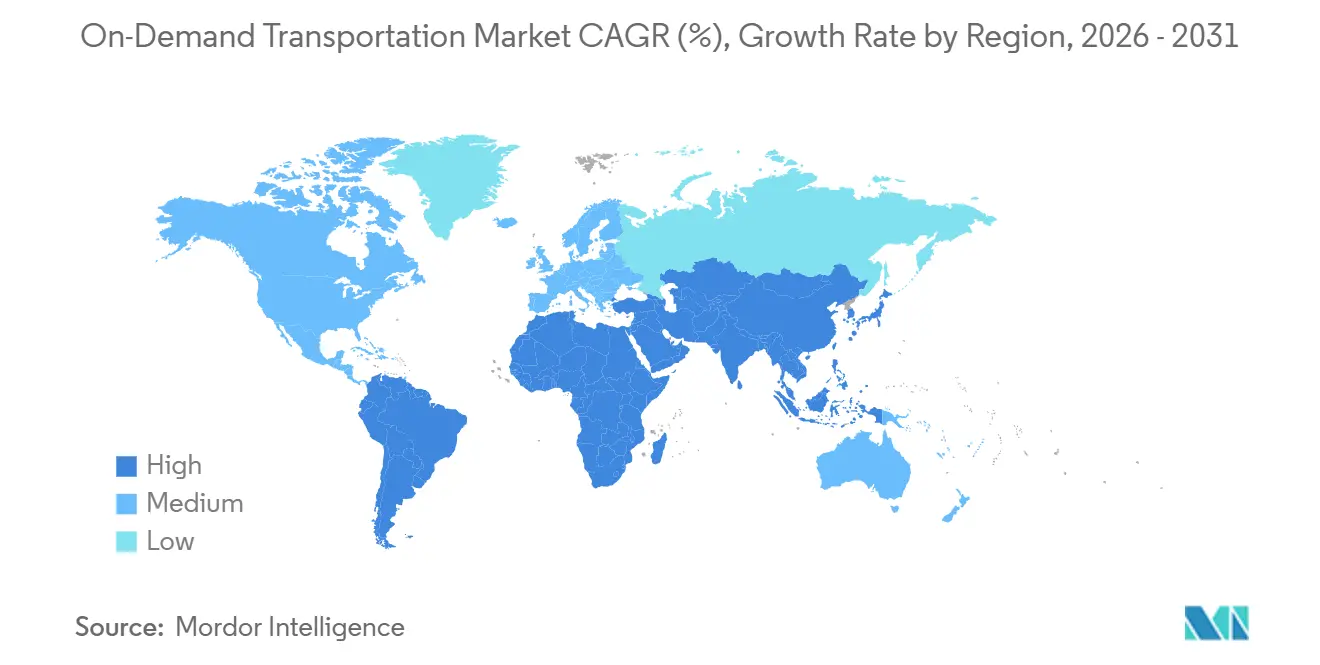
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
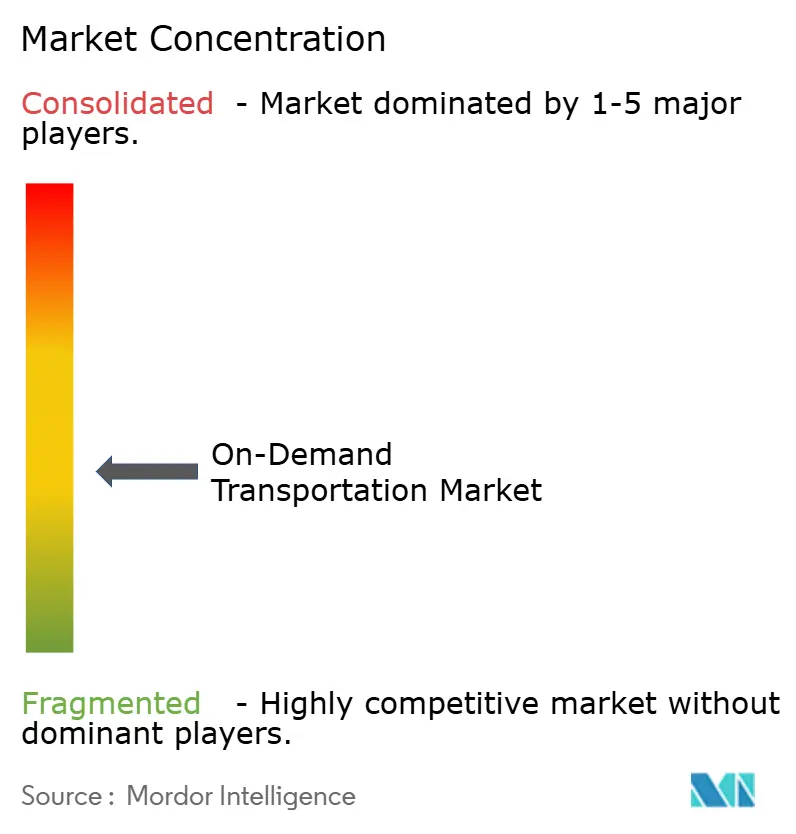
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport à la demande par Mordor Intelligence
Le marché du transport à la demande était évalué à 260,34 milliards USD en 2025 et devrait croître de 264,75 milliards USD en 2026 pour atteindre 348,98 milliards USD d'ici 2031, à un CAGR de 5,68 % durant la période de prévision (2026–2031). Le marché englobe désormais le covoiturage avec chauffeur, le covoiturage partagé, la micro-mobilité, les services de taxi à la demande et les projets pilotes de véhicules autonomes dans le cadre de la mobilité urbaine. La croissance est portée par un passage de la possession de véhicules à un accès basé sur les services, notamment dans les villes confrontées à la hausse des coûts de stationnement, à la congestion et aux dépenses d'exploitation. Les applications mobiles dominent le processus de réservation, renforçant le contrôle des plateformes sur l'accès aux clients, la tarification et le regroupement de services. Les grands opérateurs mondiaux s'appuient sur la technologie et le capital pour être compétitifs, tandis que les plateformes régionales misent sur la tarification, les options deux-roues et les modèles de flotte réglementés. Les défis à l'horizon 2031 incluent les problèmes de classification de la main-d'œuvre, les restrictions de permis municipaux, les réglementations tarifaires et les complexités en matière d'assurance. Ces facteurs affectent les marges bénéficiaires sans pour autant réduire la demande globale du marché.
Points clés du rapport
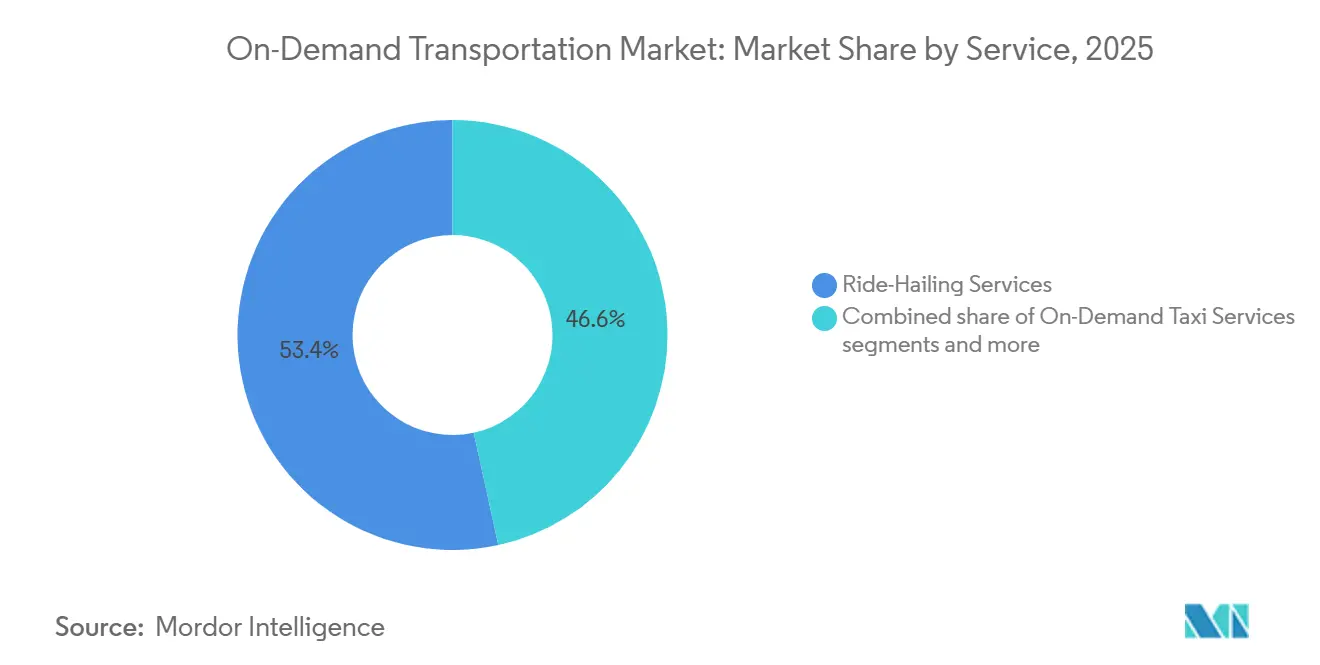
- Par service, les services de covoiturage avec chauffeur détenaient une part de 53,42 % du marché du transport à la demande en 2025, tandis que les services de micro-mobilité devraient enregistrer le CAGR le plus élevé, à 6,46 %, d'ici 2031.
- Par type de véhicule, les voitures particulières représentaient une part de 70,13 % du marché du transport à la demande en 2025, tandis que les deux-roues devraient enregistrer le CAGR le plus élevé, à 6,84 %, d'ici 2031.
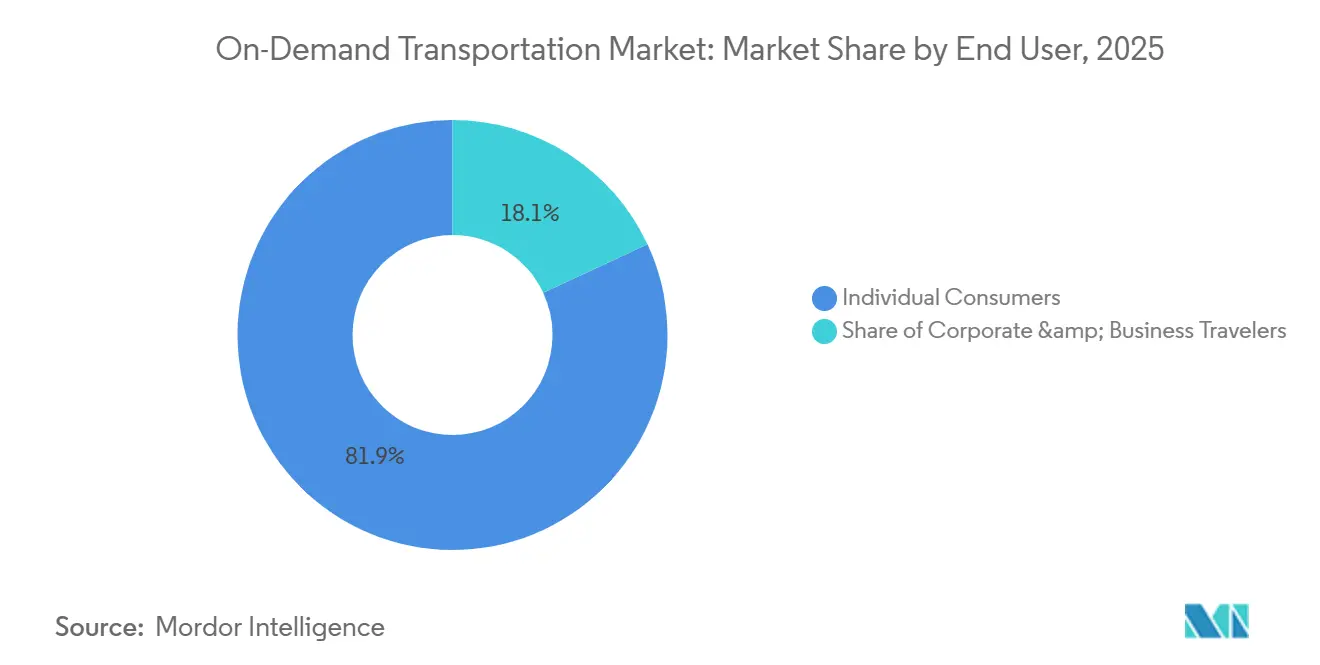
- Par utilisateur final, les consommateurs individuels représentaient 81,93 % du marché du transport à la demande en 2025, tandis que les voyageurs d'affaires et professionnels devraient enregistrer le CAGR le plus élevé, à 7,02 %, d'ici 2031.
- Par plateforme de réservation, la réservation via application mobile a capté une part de 85,31 % du marché du transport à la demande en 2025 et devrait également enregistrer le CAGR le plus élevé, à 7,56 %, d'ici 2031.
- Par géographie, l'Asie-Pacifique représentait 38,74 % du marché du transport à la demande en 2025, tandis que le Moyen-Orient et l'Afrique devraient enregistrer le CAGR le plus élevé, à 6,97 %, d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du transport à la demande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion urbaine croissante et rareté des places de stationnement | +1.4% | Mondial, avec la plus forte concentration dans les mégapoles d'Asie-Pacifique et les métropoles d'Amérique du Nord | Long terme (≥ 4 ans) |
| Réservation par smartphone et paiements numériques | +1.2% | Marchés émergents d'Amérique du Sud, d'Afrique et d'Asie du Sud-Est, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Coût croissant de la possession d'un véhicule particulier | +1.0% | Amérique du Nord et Europe occidentale, avec une adoption précoce dans les zones urbaines d'Inde et du Brésil | Moyen terme (2-4 ans) |
| Optimisation de flotte basée sur l'IA et répartition dynamique | +0.8% | Mondial, avec le déploiement le plus rapide dans les écosystèmes de super-applications d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Essor des super-applications et des plateformes de mobilité intégrée | +0.7% | Cœur de l'Asie-Pacifique, en expansion vers le Moyen-Orient, l'Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Essor des super-applications et des plateformes de mobilité intégrée | +0.5% | Union européenne, Amérique du Nord, GCC et villes émergentes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion urbaine croissante et rareté des places de stationnement
La congestion urbaine continue de stimuler la croissance du marché du transport à la demande, à mesure que le coût en temps de la conduite augmente dans les grandes villes. Les données officielles indiquent que les retards annuels moyens par navetteur aux États-Unis sont restés à des niveaux records dans toutes les tailles de villes, montrant que la congestion a persisté au-dessus des normes historiques plutôt que de diminuer. Cette tendance est significative car les navetteurs prennent en compte non seulement les tarifs de trajet, mais aussi des facteurs tels que les difficultés de stationnement, les temps d'attente, les dépenses de carburant et la perte de productivité. À mesure que ces contraintes s'alourdissent, le transport à la demande devient une option pratique pour les déplacements urbains, les réunions courtes, les transferts aéroportuaires et la connectivité du premier et dernier kilomètre. La demande s'étend également au-delà des centres urbains denses vers les corridors d'alimentation, où les voyageurs cherchent un accès sans s'engager dans la possession complète d'un véhicule. Cette demande généralisée soutient une utilisation répétée, même lorsque les pressions tarifaires persistent[1].
Réservation par smartphone et paiements numériques
La réservation par smartphone est devenue un aspect essentiel du marché du transport à la demande, évoluant au-delà d'une simple fonctionnalité de commodité. Les plateformes mobiles intègrent désormais la découverte de trajets, les paiements, l'assistance et la fidélisation dans un flux de travail unique, réduisant les obstacles pour les nouveaux utilisateurs. La réservation via application a gagné une traction significative, reflétant la préférence croissante pour la gestion des transports entièrement via des interfaces mobiles. Les entreprises continuent d'améliorer ces plateformes, Grab introduisant des expériences intégrées pilotées par l'IA via GrabX et Uber intégrant des fonctionnalités de réservation et d'assistance aux voyages assistées par l'IA lors de GO-GET[2]. Ces avancées façonnent le marché en influençant la fidélisation des utilisateurs, les opportunités de vente croisée et la familiarité avec les services. De plus, elles offrent aux grandes plateformes un meilleur contrôle sur le regroupement des trajets avec les voyages, les paiements et d'autres services quotidiens.
Coût croissant de la possession d'un véhicule particulier
Le marché du transport à la demande est en croissance, soutenu par la hausse des coûts de possession et d'exploitation des véhicules particuliers. Des rapports indiquent que la dépense annuelle moyenne liée à la possession d'un nouveau véhicule aux États-Unis a augmenté en raison de facteurs tels que l'assurance, le prix des véhicules et le financement. Ces coûts plus élevés font évoluer les décisions des consommateurs, passant de simples comparaisons tarifaires à des considérations budgétaires plus larges pour le ménage. Pour les personnes qui parcourent moins de kilomètres annuellement, les services de transport via application deviennent une alternative plus viable à la possession d'un véhicule lorsque les coûts totaux sont pris en compte. Les zones urbaines, où les difficultés de stationnement et la congestion réduisent déjà l'attrait de la possession d'une voiture, amplifient davantage cette tendance. Alors que les dépenses liées aux véhicules particuliers restent élevées, de plus en plus de consommateurs se tournent vers les options de transport partagé pour leurs trajets quotidiens, leurs déplacements occasionnels et leurs sorties en soirée.
Optimisation de flotte basée sur l'IA et répartition dynamique
Les systèmes de répartition basés sur l'IA améliorent l'efficacité du marché du transport à la demande en réduisant les temps d'inactivité et en permettant une mise en correspondance plus rapide des trajets. La Federal Transit Administration des États-Unis a souligné que les systèmes de répartition en temps réel dans les transports à la demande ont réduit la latence des données et permis aux outils d'apprentissage automatique d'automatiser les décisions de répartition, entraînant des économies de coûts mesurables par trajet. Ces principes s'appliquent également à l'allocation des trajets, à l'optimisation des itinéraires et au positionnement de l'offre. Les applications de mobilité ont de plus en plus intégré la coordination des voyages et les fonctions de recherche pilotées par l'IA, reflétant une évolution vers la considération de l'IA comme partie intégrante des opérations de transport plutôt qu'une fonctionnalité supplémentaire. Cette tendance renforce l'avantage concurrentiel des opérateurs en leur permettant d'affiner les processus de répartition à l'aide de modèles de demande historiques. Au fil du temps, cela crée des défis pour les nouveaux entrants souhaitant égaler la qualité de service, notamment dans les zones urbaines densément peuplées où la demande est élevée et où des opérations efficaces sont essentielles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défis liés à la classification des chauffeurs et à la réglementation du travail | -0.6% | Mondial, avec une exposition immédiate aux États-Unis, dans l'Union européenne, en Indonésie, en Chine et en Australie | Court terme (≤ 2 ans) |
| Licences municipales et restrictions opérationnelles | -0.4% | Europe, Asie-Pacifique et certaines métropoles d'Amérique du Nord | Moyen terme (2-4 ans) |
| Réglementation tarifaire et pression sur la rentabilité | -0.5% | Indonésie, Amérique du Sud et marchés émergents avec une forte intervention de l'État | Court terme (≤ 2 ans) |
| Complexité de l'assurance et de la responsabilité envers les passagers | -0.3% | États-Unis, Union européenne et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Défis liés à la classification des chauffeurs et à la réglementation du travail
La classification de la main-d'œuvre demeure un défi majeur pour le marché du transport à la demande, car elle a un impact direct sur la structure des coûts sous-jacente. Le Département du travail des États-Unis a introduit une incertitude en proposant une nouvelle réglementation sur l'analyse du statut de travailleur indépendant, maintenant la classification des travailleurs sous examen pour les entreprises basées sur des plateformes[3]. Les modifications des réglementations du travail influencent davantage que les salaires, car les plateformes peuvent également faire face à des exigences supplémentaires liées à la planification, aux avantages sociaux, à la transparence et à la résolution des litiges. Le marché du transport à la demande est particulièrement vulnérable car ses opérations s'étendent à plusieurs pays et grandes villes, où les réglementations du travail varient considérablement selon les juridictions. Cette variation complique la standardisation de la conformité et augmente le coût de l'expansion de l'offre de services sur différents marchés. De plus, elle limite la capacité des plateformes à équilibrer efficacement les incitations pour les chauffeurs, les remises aux consommateurs et les investissements technologiques simultanément.
Licences municipales et restrictions opérationnelles
Les réglementations en matière de licences municipales limitent la croissance du marché du transport à la demande dans les zones urbaines fortement réglementées. À Hong Kong, une législation subsidiaire a introduit un cadre de licences pour le covoiturage avec chauffeur, plafonnant les permis et exigeant un test de conduite unifié pour les opérateurs de taxis et de covoiturage avec chauffeur. Ces réglementations apportent de la clarté mais imposent des limites strictes sur la rapidité avec laquelle les plateformes peuvent augmenter leur offre pour répondre à la demande. Sur les marchés où les permis sont plafonnés, les opérateurs existants bénéficient d'une position d'offre plus sécurisée, tandis que les nouveaux entrants font face à des coûts plus élevés pour atteindre une densité de chauffeurs suffisante. En conséquence, le marché du transport à la demande reste vulnérable aux réglementations locales incohérentes, même lorsque les tendances nationales de la demande sont favorables. Au fil du temps, de telles restrictions font évoluer la concurrence d'une expansion de marché ouverte vers des stratégies axées sur la conformité réglementaire, les partenariats et les collaborations de flotte sous licence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le covoiturage avec chauffeur est en tête tandis que la micro-mobilité redéfinit les trajets urbains courte distance
Les services de covoiturage avec chauffeur détenaient 53,42 % de la part du marché du transport à la demande en 2025, en faisant un contributeur majeur aux revenus de services. Ce segment domine car il répond à des besoins quotidiens variés, notamment les trajets domicile-travail, les transferts aéroportuaires, les voyages d'affaires et les sorties en soirée. Uber a enregistré 13,567 milliards de trajets en 2025, reflétant une forte demande qui soutient les économies d'échelle des plateformes axées sur le covoiturage avec chauffeur. Les services de covoiturage partagé et de covoiturage gagnent également en importance, notamment là où les coûts de carburant et la longueur des trajets domicile-travail sont des considérations clés. Les services de taxi à la demande restent pertinents dans les villes réglementées, où les flottes sous licence et les plateformes d'application coexistent, permettant la commodité numérique tout en maintenant les contrôles formels des taxis.
La micro-mobilité devrait croître à un CAGR de 6,46 % de 2026 à 2031, portée par la demande de trajets urbains courts avec un accès rapide, des coûts réduits et un stationnement plus facile. La NACTO a signalé 150 millions de trajets en vélos et trottinettes partagés en 2025, dont 58 millions de trajets en trottinettes électriques et 82 millions de trajets en vélos en libre-service avec stations. En Europe, 2025 a vu 353 millions de trajets en trottinettes électriques partagées et 136 millions de trajets en vélos électriques partagés, avec un risque de blessure plus faible par million de trajets par rapport à 2021[4]. Ces tendances mettent en évidence l'évolution du marché vers une segmentation par distance de trajet et cas d'usage, en accord avec les plans de mobilité urbaine qui intègrent des modes partagés à faibles émissions dans les systèmes de transport urbain.


Par type de véhicule : les voitures particulières sont en tête, mais l'économie des deux-roues façonne la prochaine phase de croissance
Les voitures particulières représentaient 70,13 % des revenus mondiaux en 2025, maintenant leur position de plus grande catégorie de véhicules sur le marché du transport à la demande. Cela est dû à leur polyvalence, qui leur permet de répondre aux besoins du covoiturage avec chauffeur, du transport urbain, des voyages aéroportuaires et des réservations d'entreprise. Les services haut de gamme du segment ont connu une utilisation accrue, Lyft signalant une croissance des services Black, Black SUV et XXL début 2026. L'acquisition prévue de Blacklane par Uber met en évidence l'accent mis sur les services avec chauffeur et à rendement plus élevé. Les fourgonnettes et navettes restent pertinentes pour le transport de groupe, soutenues par la reprise des budgets de voyages d'affaires et l'adoption de programmes de mobilité. Malgré la croissance d'autres types de véhicules, les voitures particulières continuent de dominer en termes de contribution aux revenus.
Les deux-roues devraient croître à un CAGR de 6,84 % jusqu'en 2031, ce qui en fait le type de véhicule à la croissance la plus rapide sur le marché du transport à la demande. Ils répondent efficacement aux défis de coût et de vitesse dans les zones urbaines congestionnées, notamment en Inde et dans d'autres marchés asiatiques où la demande de déplacements courte distance est élevée. Les deux-roues offrent des coûts d'entrée plus faibles pour les chauffeurs et une plus grande flexibilité d'itinéraire dans les zones denses. À mesure que l'électrification et la conformité aux flottes propres gagnent en importance, les grandes plateformes sont mieux positionnées pour standardiser le déploiement et le financement des deux-roues. Bien que les voitures particulières dominent les revenus, les deux-roues sont au cœur de la prochaine phase de croissance du marché.
Par utilisateur final : les consommateurs individuels ancrent la demande tandis que la mobilité d'entreprise diversifie les revenus
Les consommateurs individuels représentaient 81,93 % des revenus par utilisateur final en 2025, constituant la base de demande principale du marché du transport à la demande. Leur importance réside dans la fréquence et la variété des trajets, notamment les trajets domicile-travail, les courses, les voyages de loisirs et les trajets occasionnels. Ce groupe est très sensible à la comparaison des coûts entre la possession d'un véhicule et la mobilité basée sur l'accès. Les coûts de possession restant élevés, le transport à la demande devient une option pratique pour les résidents urbains qui n'ont pas besoin d'utiliser une voiture quotidiennement. La demande des consommateurs soutient également la fidélisation aux applications, les avantages des abonnements et l'adoption de fonctionnalités, portée par des habitudes d'utilisation quotidienne prévisibles. Le secteur continue de s'appuyer sur les utilisateurs individuels, même si la demande des entreprises devient plus attrayante du point de vue des marges.
Les voyageurs d'affaires et professionnels devraient croître à un CAGR de 7,02 % jusqu'en 2031, reflétant une reprise des dépenses gérées en transport terrestre. SAP Concur a rapporté en juin 2026 que 82 % des directeurs financiers s'attendaient à ce que le budget de voyage de leur entreprise augmente, 97 % considérant les voyages d'affaires comme essentiels à la croissance. Element Arval a noté que 94 % des gestionnaires de flotte avaient mis en œuvre ou planifié au moins une solution de mobilité pour les employés. Les programmes d'entreprise privilégient l'auditabilité, le devoir de diligence, la facturation centralisée et l'accès planifié, stimulant la demande de formats de transfert de groupe et d'outils de voyage intégrés via API. À mesure que les entreprises renforcent la supervision des voyages tout en restaurant les budgets, l'utilisation par les entreprises devrait rester le segment d'utilisateurs finaux le plus dynamique durant la période de prévision.
Par plateforme de réservation : les applications mobiles consolident une avance structurelle sur tous les niveaux du marché
Les réservations via application mobile représentaient 85,31 % des revenus en 2025 et devraient croître à un CAGR de 7,56 % jusqu'en 2031. Cela reflète leur importance dans le parcours consommateur, sans alternative viable à la réservation axée sur l'application. Le marché du transport à la demande s'appuie sur les applications pour les demandes de trajet, la vérification d'identité, l'assistance, la valeur stockée, les récompenses et l'accès multi-services. Le lancement de GrabX 2026 par Grab a introduit des fonctionnalités d'IA telles que la coordination de trajets en groupe et des outils d'assistance aux voyages, tandis que l'événement GO-GET 2026 d'Uber a ajouté des fonctions de réservation et de recherche pilotées par l'IA. Ces développements indiquent un investissement continu dans la réservation mobile, qui devrait renforcer sa position sur le marché durant la période de prévision.
Les canaux de réservation web et téléphonique jouent des rôles plus restreints mais essentiels. Les outils web sont utiles pour les achats d'entreprise, les flux de travail des services de voyage et le transport pré-réservé nécessitant des rapports et des contrôles de politique. La réservation téléphonique reste pertinente pour les utilisateurs plus âgés, les utilisateurs à faible maîtrise du numérique et les environnements réglementaires privilégiant l'accessibilité. Ces canaux persisteront en tant que couches de support autour du cœur centré sur l'application. Les tendances de revenus favorisent l'accès par smartphone, et les plateformes sont susceptibles de se concentrer sur la personnalisation mobile et la coordination multimodale plutôt que sur l'expansion des formats de réservation traditionnels.
Analyse géographique
L'Asie-Pacifique représentait 38,74 % des revenus mondiaux en 2025, maintenant sa position de plus grand bloc régional sur le marché du transport à la demande. L'échelle urbaine, la forte adoption mobile et un mélange de covoiturage avec chauffeur, d'accès par vélo et d'utilisation de super-applications alimentent cette domination. L'Inde joue un rôle clé en raison de la demande urbaine sensible aux prix, de la fréquence des trajets courts et de la pertinence des deux-roues, qui soutiennent une utilisation élevée des services. Les consommateurs de la région préfèrent utiliser une seule application pour la mobilité, les paiements et les services quotidiens, favorisant la fidélisation et offrant une gamme de services plus large. L'Asie-Pacifique devrait rester centrale pour la demande mondiale malgré une croissance plus rapide dans des niches spécifiques ailleurs.
L'Amérique du Nord et l'Europe mettent l'accent sur la discipline en matière de rentabilité, l'intégration publique et l'expansion réglementée des services. Uber et Lyft ont annoncé de solides résultats financiers en 2025, reflétant une évolution vers la priorité accordée à l'économie unitaire et à la génération de trésorerie. En Amérique du Nord, la micro-mobilité et la demande liée aux transports publics restent actives, soutenues par les données de trajets de la NACTO et le financement du Massachusetts pour le microtransit et l'accès au dernier kilomètre. L'Europe formalise ses politiques à travers la planification de la mobilité urbaine durable, tandis que la consolidation des plateformes s'est accrue avec les acquisitions de Lyft en 2025 et 2026. Ces régions témoignent de la maturité du marché tout en accueillant de nouveaux formats tels que le microtransit et les solutions de mobilité d'entreprise.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,97 % jusqu'en 2031, portés par l'urbanisation, l'adoption numérique et la modernisation de la mobilité soutenue par les gouvernements dans les villes du GCC. L'Amérique du Sud offre des opportunités d'expansion en raison de la sensibilité aux prix, des lacunes infrastructurelles et des longs trajets domicile-travail, favorisant le transport partagé et basé sur les applications. Les deux régions se concentrent sur l'accessibilité financière, l'accessibilité géographique et l'efficacité des itinéraires, créant des opportunités pour le covoiturage avec chauffeur, la mobilité partagée et les formats de véhicules légers. Le leadership régional et la croissance restent distribués, offrant de multiples voies d'expansion du marché jusqu'en 2031.

Paysage concurrentiel
Le marché du transport à la demande reste fragmenté, avec quelques grandes plateformes influençant les tendances technologiques et l'allocation des capitaux. Des entreprises telles qu'Uber, Lyft, Grab, Didi et Ola façonnent les discussions stratégiques, leurs points forts variant selon la géographie, la composition des véhicules et les services. Les performances d'Uber mettent en évidence l'avantage d'échelle des opérateurs mondiaux, tandis que la rentabilité de Lyft souligne l'importance croissante des critères financiers sur les marchés matures. L'accent du marché s'est déplacé de la croissance des volumes vers la diversité des services, l'expansion disciplinée et l'efficacité opérationnelle, suscitant un intérêt pour des services de mobilité plus larges.
Les initiatives stratégiques récentes indiquent que les entreprises élargissent leur rôle dans la mobilité. Les acquisitions et partenariats d'Uber, notamment dans les services de chauffeur, les réservations hôtelières et les activités de livraison, reflètent un accent sur l'expansion géographique et les services intégrés. Les acquisitions de Grab dans la livraison et les services financiers indiquent une stratégie centrée sur la demande portée par la mobilité. Lyft a renforcé sa présence en Europe et amélioré ses offres de services. Ces actions mettent en évidence une évolution de la concurrence vers la profondeur des plateformes et l'expansion des services plutôt que vers le nombre d'utilisateurs.
Les acteurs régionaux tels que Bolt, inDrive et Ola restent significatifs sur les marchés présentant des conditions locales uniques. Les informations divulguées par Uber sur ses investissements dans la mobilité autonome et les technologies connexes soulignent l'importance de l'innovation dans les stratégies à long terme. La concurrence future devrait s'étendre à l'automatisation, aux voyages groupés et à la mobilité d'entreprise. Les acteurs plus petits sont susceptibles de réussir sur des marchés de niche, tandis que des facteurs tels que l'échelle, les capacités en données, la préparation réglementaire et les offres de services devraient déterminer le leadership du marché plutôt que la présence géographique.
Leaders du secteur du transport à la demande
-
Uber Technologies Inc.
-
Didi Chuxing Technology Co.
-
Lyft, Inc.
-
Grab Holdings Limited
-
Ola Cabs (ANI Technologies Pvt Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Uber a annoncé un partenariat avec Expedia Group lors de son événement GO-GET 2026, offrant des réservations hôtelières intégrées à l'application pour plus de 700 000 établissements et des crédits pour les membres Uber One. Les trajets Uber seront intégrés dans l'application Expedia à partir de juin 2026, avec des plans d'expansion internationale.
- Mars 2026 : Grab acquerra l'activité de livraison foodpanda de Delivery Hero à Taïwan pour 600 millions USD sur une base sans trésorerie ni dette, sous réserve des approbations réglementaires. La transaction, dont la clôture est prévue au second semestre 2026, devrait avoir un impact positif sur les prévisions de revenus 2026 de Grab, comprises entre 4,04 milliards USD et 4,10 milliards USD.
- Mars 2026 : Uber acquerra Blacklane, un service de chauffeur opérant dans plus de 500 villes dans plus de 60 pays, pour soutenir son initiative de voyage de luxe Uber Elite. La transaction devrait être finalisée d'ici fin 2026.
- Février 2026 : Uber a accepté d'acquérir le portefeuille de livraison de Getir en Türkiye, incluant la livraison de nourriture, d'épicerie, de produits de détail et d'eau. Soutenu par Mubadala Investment Company, l'accord renforce la présence d'Uber sur le marché turc et étend ses capacités de livraison en super-application.


Périmètre du rapport mondial sur le marché du transport à la demande
| Services de covoiturage avec chauffeur |
| Services de covoiturage partagé |
| Services de taxi à la demande |
| Services de micro-mobilité (trottinettes électriques et vélos en libre-service) |
| Voitures particulières |
| Deux-roues |
| Fourgonnettes et navettes |
| Véhicules de micro-mobilité |
| Consommateurs individuels |
| Voyageurs d'affaires et professionnels |
| Réservation via application mobile |
| Réservation via le web |
| Réservation par téléphone |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par service | Services de covoiturage avec chauffeur | |
| Services de covoiturage partagé | ||
| Services de taxi à la demande | ||
| Services de micro-mobilité (trottinettes électriques et vélos en libre-service) | ||
| Par type de véhicule | Voitures particulières | |
| Deux-roues | ||
| Fourgonnettes et navettes | ||
| Véhicules de micro-mobilité | ||
| Par utilisateur final | Consommateurs individuels | |
| Voyageurs d'affaires et professionnels | ||
| Par plateforme de réservation | Réservation via application mobile | |
| Réservation via le web | ||
| Réservation par téléphone | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur du transport à la demande d'ici 2031 ?
Le marché du transport à la demande devrait atteindre 348,98 milliards USD d'ici 2031, contre 264,75 milliards USD en 2026, reflétant une demande soutenue pour des solutions de mobilité urbaine partagée et basée sur les applications.
Quelle catégorie de service génère actuellement le plus de revenus ?
Les services de covoiturage avec chauffeur représentaient 53,42 % du chiffre d'affaires total en 2025, ce qui en fait le plus grand bloc de services, même si la micro-mobilité affiche les perspectives de croissance les plus rapides.
Quel format de véhicule connaît la croissance la plus rapide jusqu'en 2031 ?
Les deux-roues devraient enregistrer le CAGR le plus élevé, à 6,84 %, jusqu'en 2031, soutenus par leur avantage en termes de coût et de vitesse dans les corridors urbains denses.
Pourquoi les applications mobiles sont-elles si importantes dans ce secteur ?
La réservation via application mobile représentait 85,31 % des revenus en 2025 et constitue également le format de réservation à la croissance la plus rapide, avec un CAGR de 7,56 %, indiquant que l'accès via application ancre désormais le parcours client.
Quelle région détient la plus grande part de revenus ?
L'Asie-Pacifique représentait 38,74 % des revenus mondiaux en 2025, portée par la densité urbaine, la forte adoption des smartphones et une demande soutenue pour le covoiturage avec chauffeur et la mobilité deux-roues.
Quels sont les principaux risques affectant la croissance jusqu'en 2031 ?
Les principales contraintes sont la pression liée à la classification de la main-d'œuvre, les limites de permis municipaux, l'intervention tarifaire et la complexité de l'assurance, qui affectent davantage les marges et la flexibilité opérationnelle que la demande globale.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
