
油田用界面活性剤市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.38 十億米ドル |
| 市場規模 (2032) | 4.19 十億米ドル |
| 成長率 (2027 - 2032) | 4.34 % |
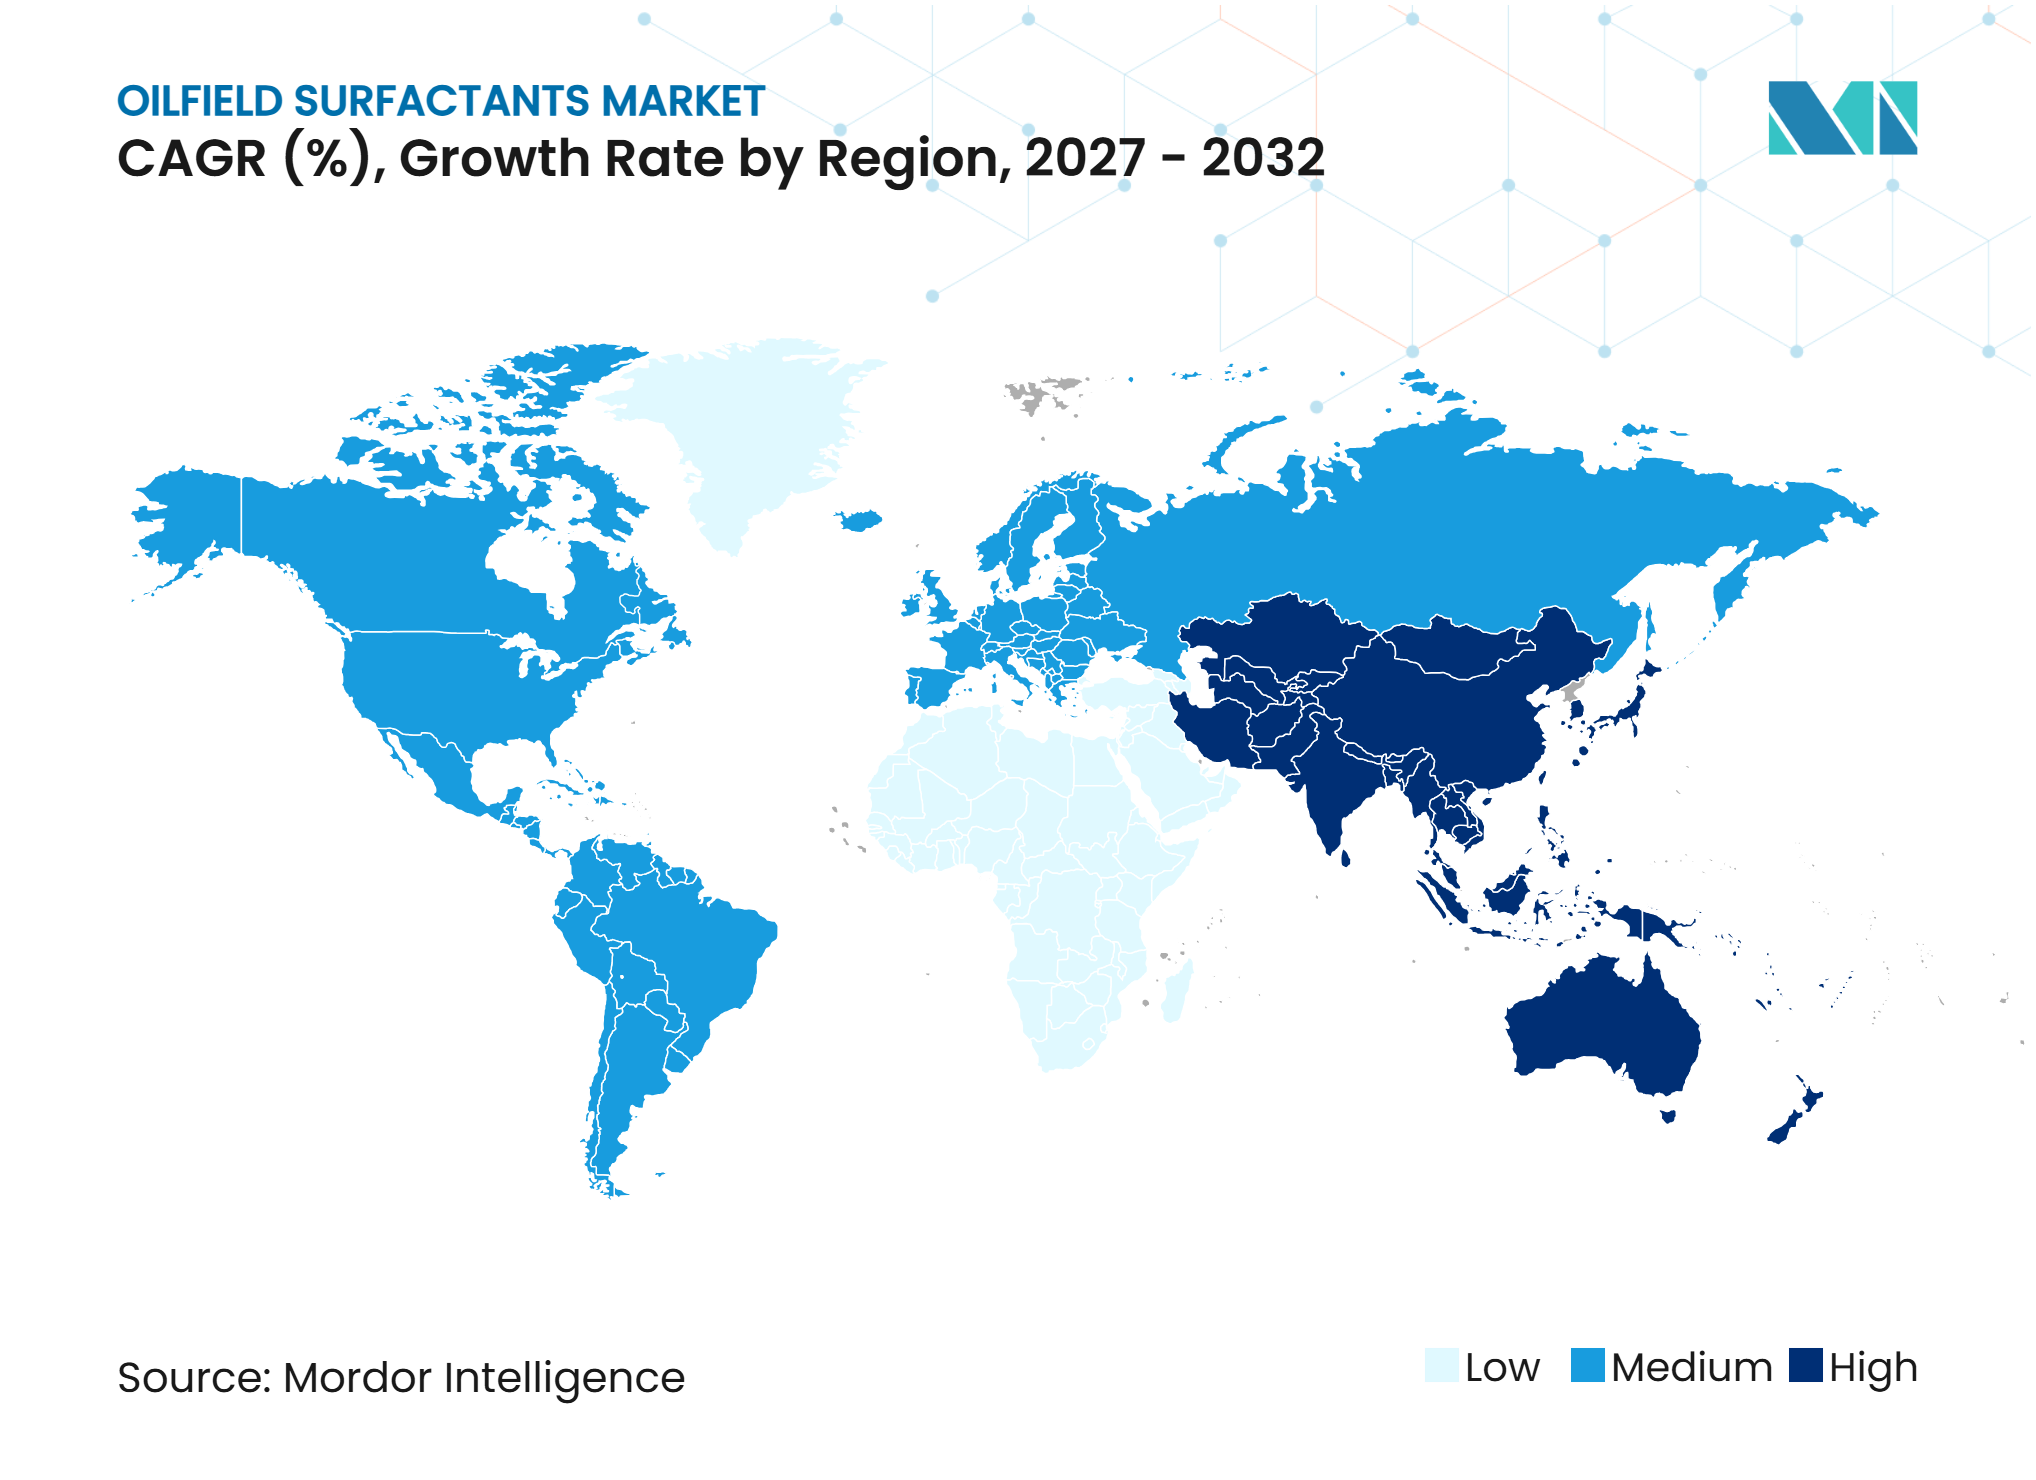
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる油田用界面活性剤市場分析
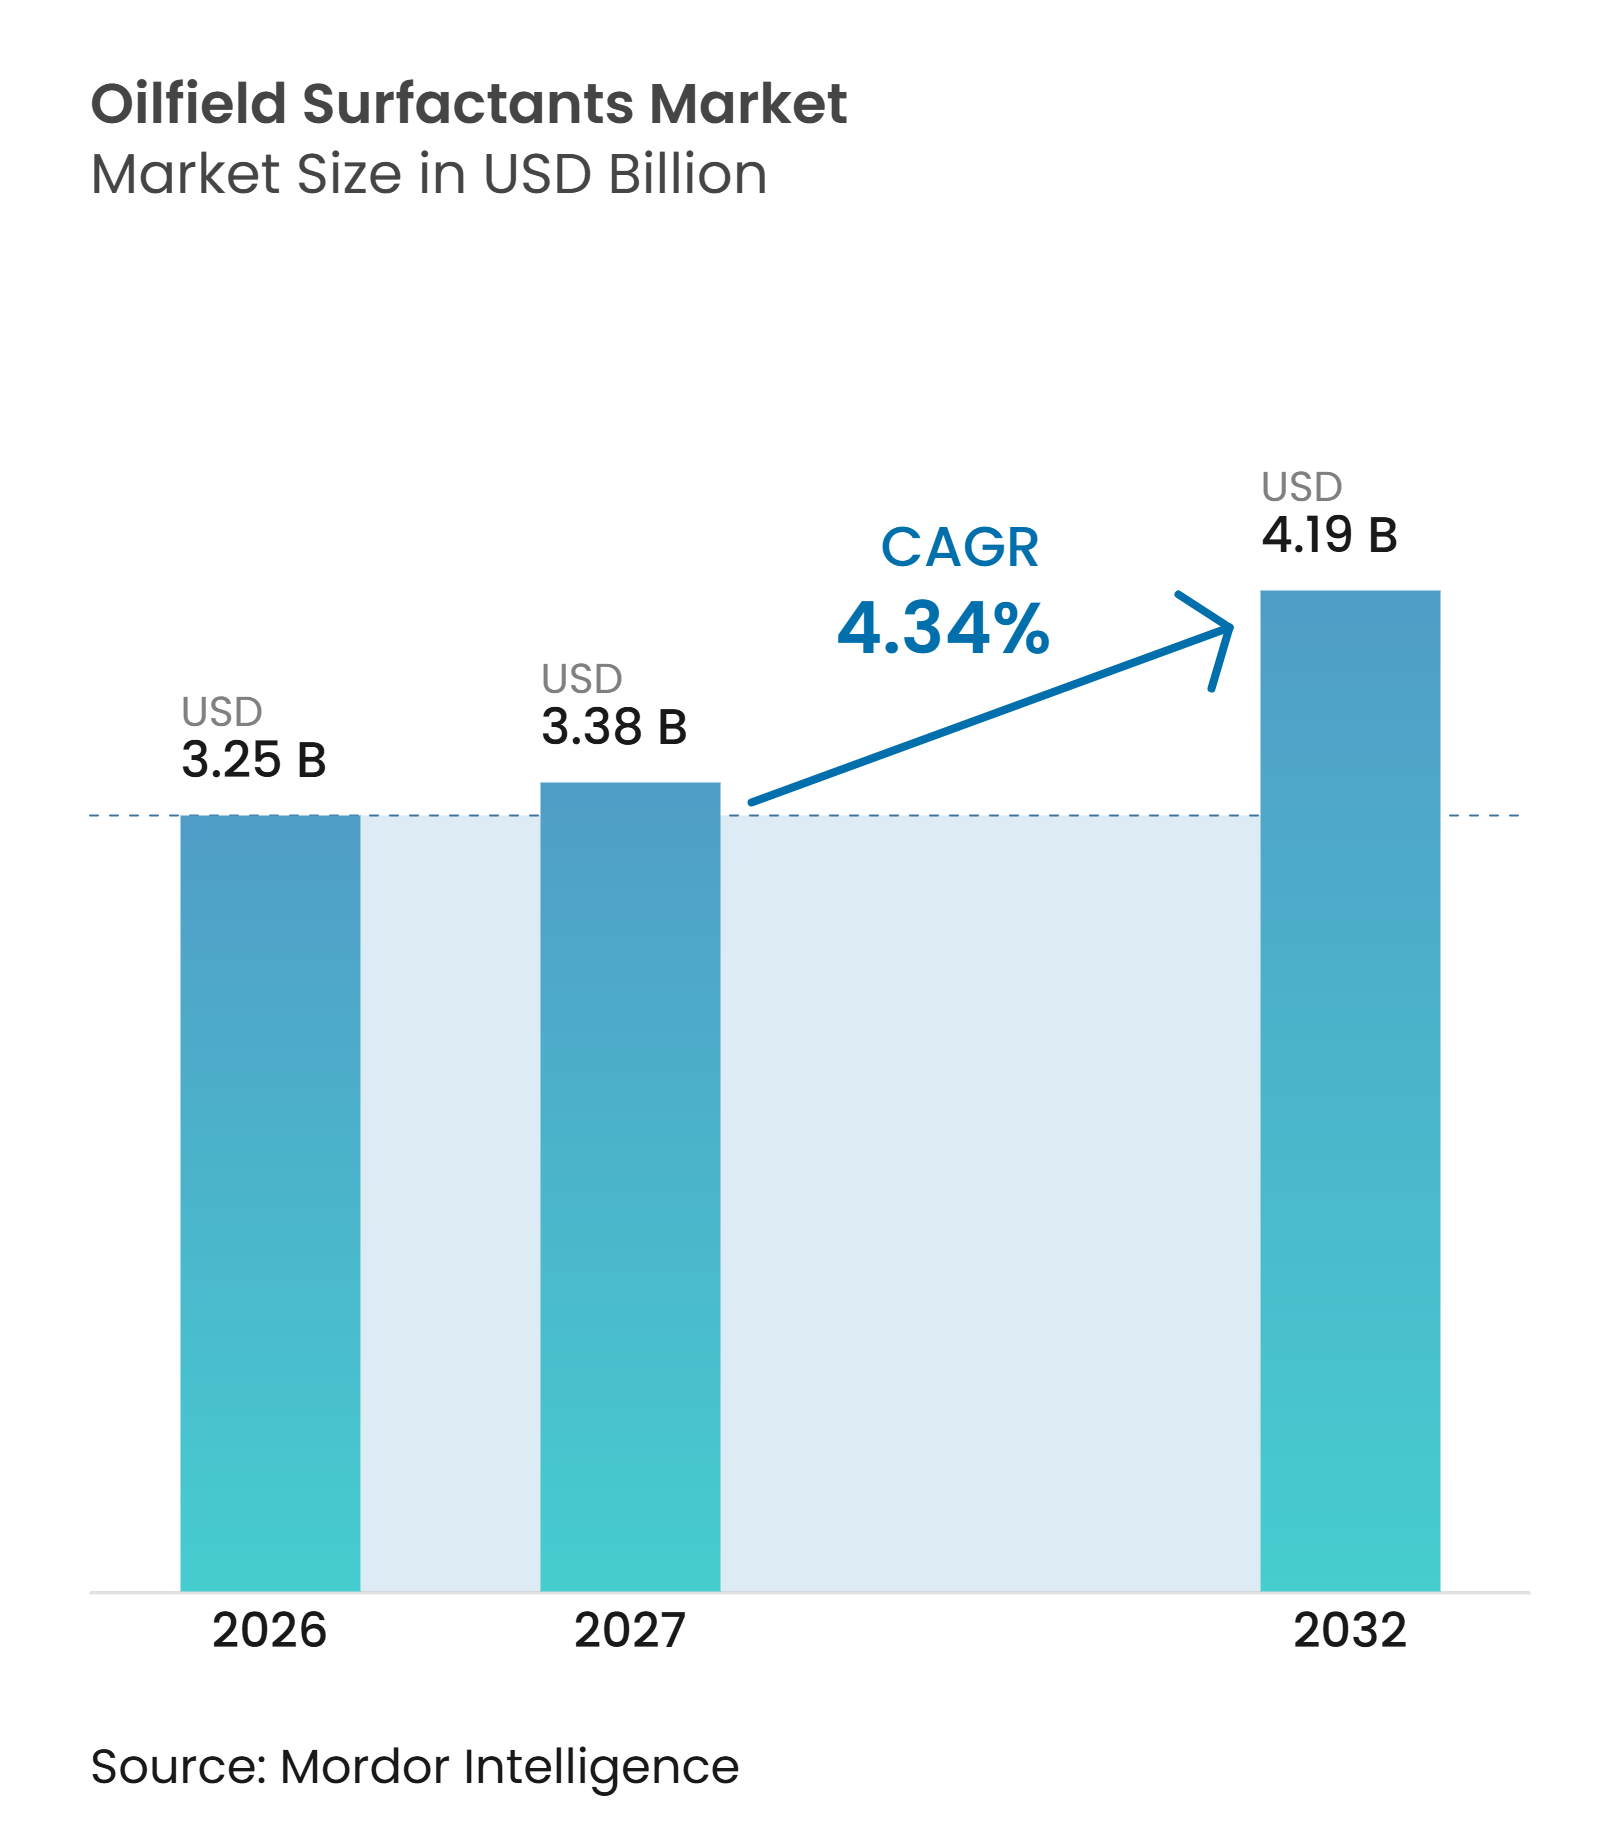
油田用界面活性剤市場規模は2026年に3.25 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 4.34%で、2027年の3.38 ビリオン 米ドルから2032年には4.19 ビリオン 米ドルへと成長すると推定されます。油田用界面活性剤市場は、生産を維持するために化学的介入を必要とする成熟貯留層に支えられており、非在来型坑井および深海プロジェクトはより専門的な生産化学を必要としています。化学的石油増進回収(化学的EOR)は、完成した坑井数だけでなく、回収された増分バレルの価値を測定するプログラムへと界面活性剤支出をシフトさせています。世界の石油供給量は2025年9月に108 MMb/dに達し、非OPEC+生産者は2025年に1.6 MMb/dを追加し、生産化学品を消費する上流活動の広範な基盤を維持しました。サプライヤーは、より長期の回収プログラムを支援するために、統合サービス提供、用途別配合、および製造能力で対応しました。市場はまた、油価が低下した際に短期的な予算圧力に直面しますが、成熟油田の作業および複雑な沖合生産は、化学プログラムを生産継続性に結びつけています。
主要レポートのポイント
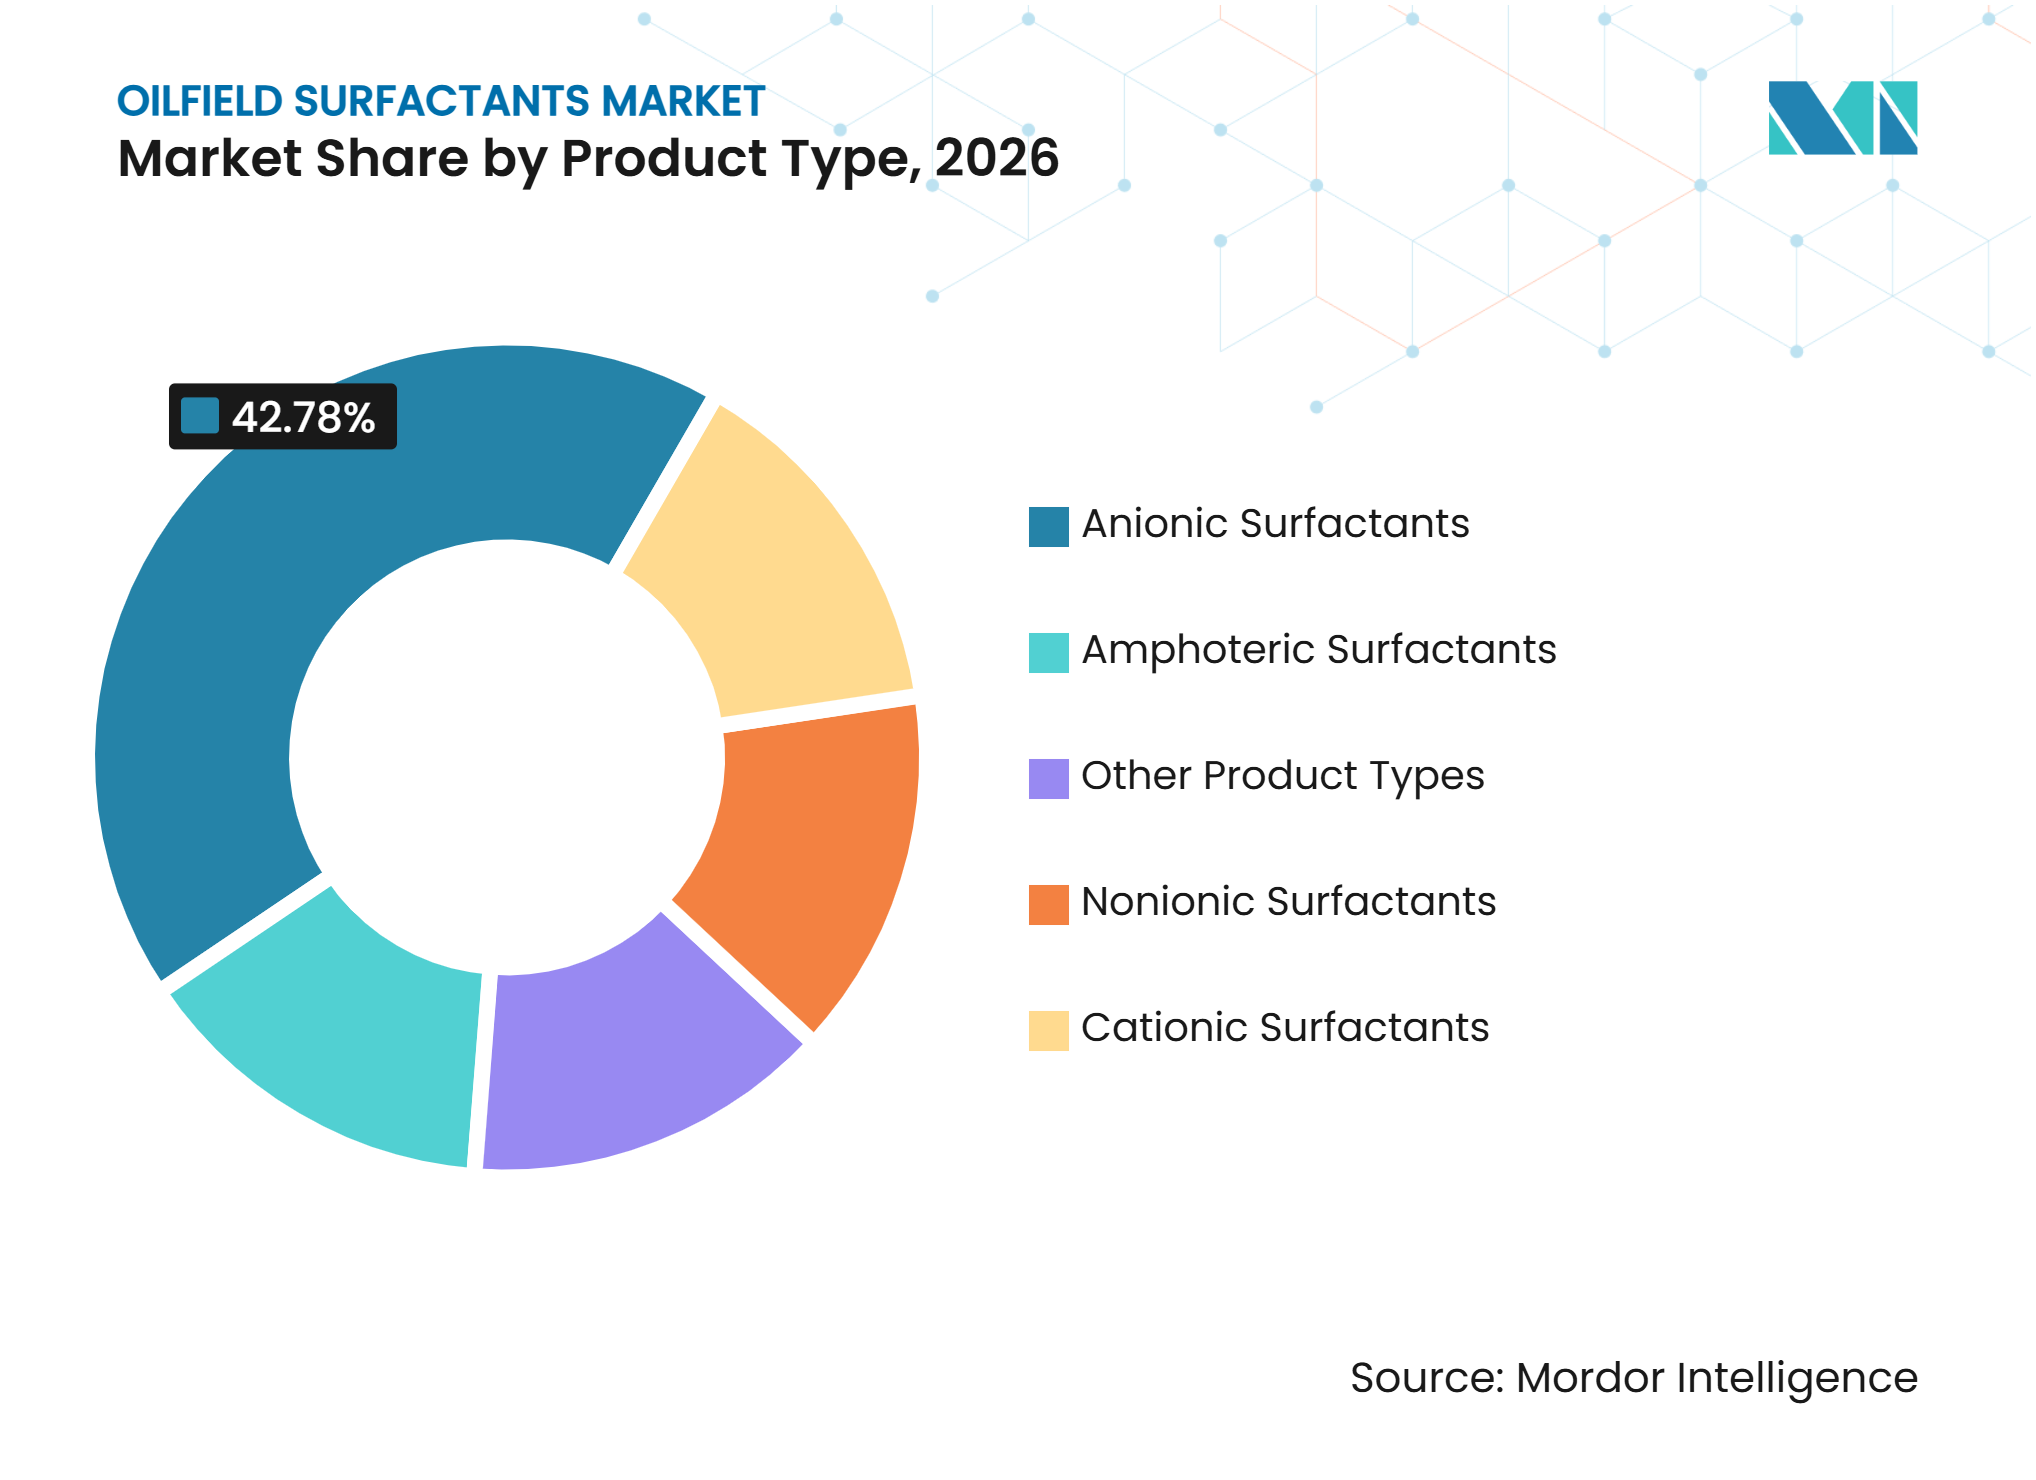
- 製品タイプ別では、アニオン界面活性剤が2026年の市場シェアの42.78%を占め、このセグメントは2032年までCAGR 4.89%で成長すると予測されます。
- 原料別では、合成界面活性剤が2026年の市場シェアの70.23%を占め、バイオベース界面活性剤は2032年までCAGR 5.12%で拡大すると予測されます。
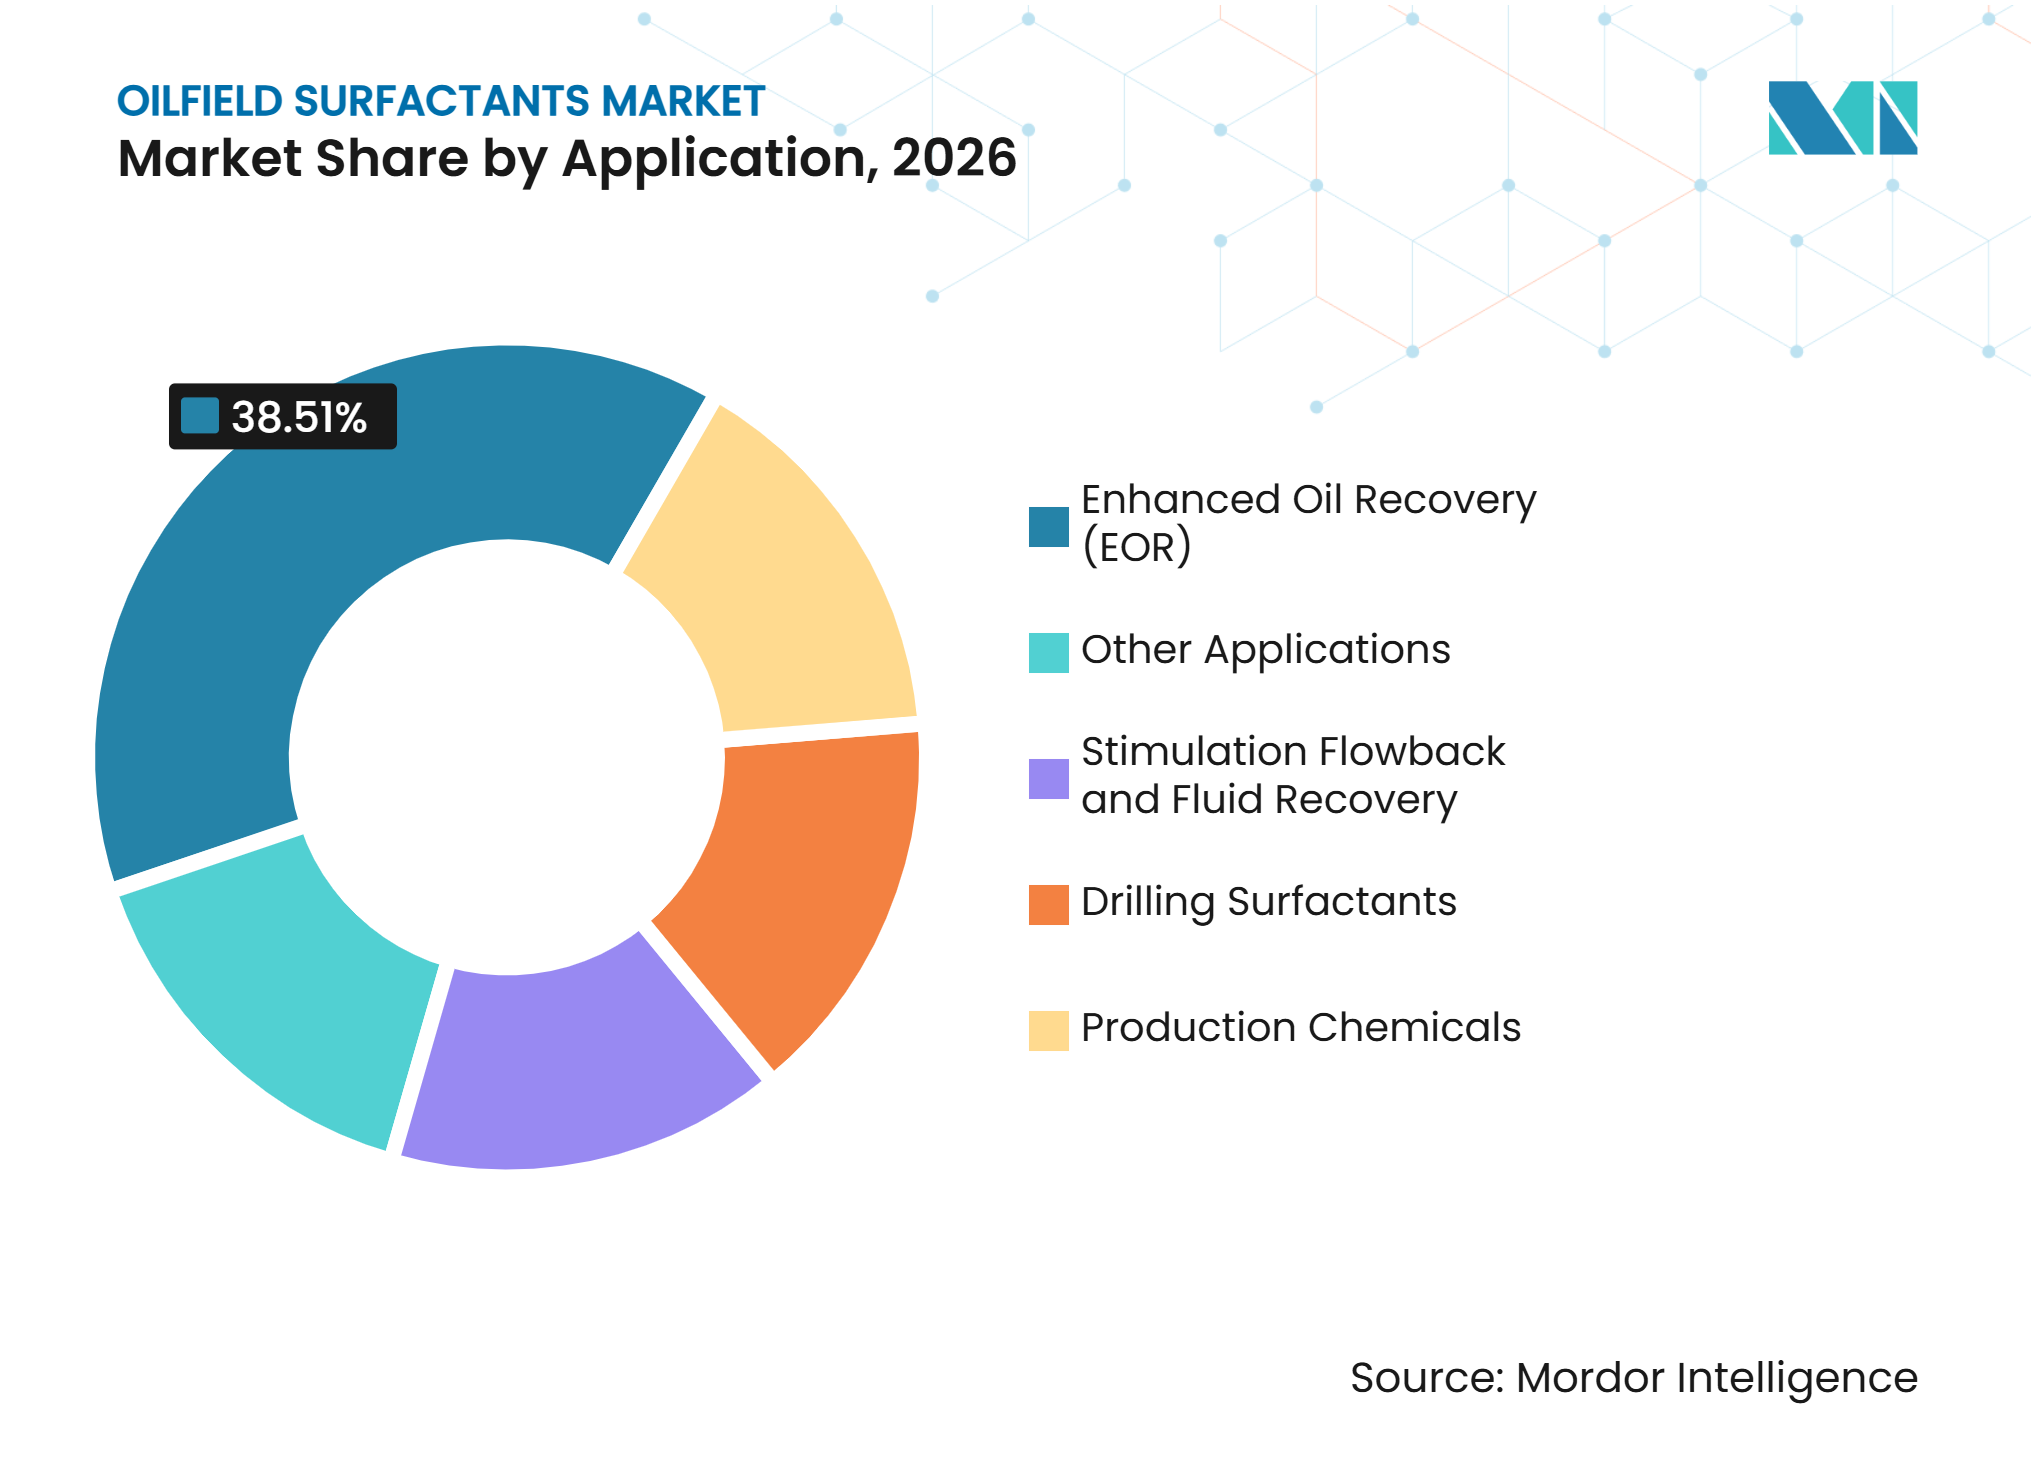
- 用途別では、EORが2026年の市場シェアの38.51%を占め、2032年までCAGR 5.47%で拡大すると予測されます。
- 地域別では、北米が2026年の市場シェアの36.83%を占め、アジア太平洋は2032年までCAGR 5.33%を記録すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 成熟油田の回収および化学的EOR需要 | +2.0% | 世界 | 中期(2~4年) |
| シェール層の刺激および非在来型生産 | +0.8% | 北米 | 短期(2年以内) |
| バイオベースおよび低毒性配合の採用 | +0.6% | 世界 | 長期(4年以上) |
| 深海および沖合生産化学 | +0.5% | 世界 | 中期(2~4年) |
| リアルタイム化学薬品投与およびデジタル最適化 | +0.4% | 世界 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
成熟油田の回収および化学的EOR需要
化学的石油増進回収(EOR)は、パイロット活動からより大規模な貯留層スケールのプログラムへと進展しました。BASFは2025年にインドのダヘジにEOR界面活性剤プラントを稼働させ、65%の石油回収率を目標とするアルカリ・界面活性剤・ポリマープロジェクトに供給しています。石油技術者協会の論文は、インドの西部陸上盆地における界面活性剤・ポリマーフラッディングから7%の増分石油増加を報告しました。これらの結果は、界面活性剤の購入を埋蔵量回収計画に結びつけ、個々の掘削キャンペーンを超えて契約期間を延長できます。製品のばらつきが商業的EORプログラムの経済的価値を制限する可能性があるため、一貫したバッチ品質が購買要因となりつつあります。オペレーターが化学的性能を短期的な運営費用ではなく油田回収計画の一部として扱う場合、油田用界面活性剤市場は恩恵を受けます。
シェール層の刺激および非在来型生産
非在来型坑井は、坑井完成および生産の両段階において界面活性剤需要を牽引しています。2025年のパーミアン盆地の研究では、100 ppm(百万分率)未満の界面活性剤添加がガスリフト坑井において10%から38%の石油生産量増加をもたらすことが判明しました。このユースケースは、坑井完成化学を置き換えることなく、坑井の生産寿命にわたって化学需要を追加します。混合電荷界面活性剤システムは、スリックウォーター流体の粘度制御、摩擦圧力低減、および表面張力低下を実現し、個別の添加剤パッケージの必要性を低減します。Stepanは2025年に米国3施設でアルファオレフィンスルホネート能力を25%拡大し、持続的な需要に対するサプライヤーの準備を反映しました[1]。油田用界面活性剤市場は、既存の非在来型坑井からの生産を改善する処理から恩恵を受けます。
バイオベースおよび低毒性配合の採用
バイオベース配合は、オペレーターが低毒性オプションと生産目標を支援する現場性能を必要とする場合に関連性が高まっています。Locus FSは、SUSTAIN SF101処理がパーミアンデラウェア盆地の同等坑井において石油生産量を20%増加させ、ガス産出量を15%増加させ、水油比を23%低下させたと報告しました。AGAE Technologiesは2025年にアジアでラムノリピドの工業規模生産を開始し、年間1,000メートルトンを超える能力を持ちます。科学的レビューでは、バイオ界面活性剤を使用した実験室コアフラッディング試験において31%から44%の追加石油回収が報告されました。制御されたコアでの結果が自動的に貯留層条件に変換されるわけではないため、現場性能が中心的な試験となります。この区別が、バイオベース能力が構築される一方で、油田用界面活性剤市場が主に合成製品に依存し続ける理由を説明しています。
深海および沖合生産化学
深海開発は、ハイドレートリスク、アスファルテンおよびパラフィン堆積、ならびに高圧・高温条件下でのフローアシュアランスに対処する製品を必要とします。Innospecは2025年にAPI 17TR5およびAPI 17TR6規格に認定された3種のLaZuli海底化学品を導入しました。これらの規格は、どのサプライヤーが海底仕様契約に参入できるかを決定します。SLBは、CLEAN SWEEPおよびフォームベースのダイバーターがナイジェリアの深海資産において1日あたり6,000バレル以上の生産増加をもたらしたと報告しました。SLBはまた、アラスカでの4年間のBrightWater展開から110万バレルの増分石油を報告しました。油田用界面活性剤市場は、認定された化学品が生産を保護し長期プロジェクトサイクルを支援できる沖合プロジェクトにおいて一貫した機会を持っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油価格の変動および上流資本規律 | -0.5% | 世界 | 短期(2年以内) |
| 環境コンプライアンスおよび化学品開示コスト | -0.3% | 北米およびEU | 中期(2~4年) |
| バイオ界面活性剤のスケールアップおよび貯留層性能の同等性 | -0.2% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格の変動および上流資本規律
多くのオペレーターが生産増進プログラムを裁量的なものと見なしているため、油価の動きは化学品予算に影響を与えます。国際エネルギー機関は、貿易緊張と需要不確実性の中で2025年4月から5月にかけて油価が4年ぶりの安値に達したと報告しました。中堅独立系オペレーターは、バランスシートが価格変動に対してより敏感であるため、統合型生産者よりも化学品支出を大幅に削減できます。石油増進回収(EOR)および坑井完成活動の承認が延期された場合、油田用界面活性剤市場は影響を受けます。デジタル投与システムは、化学品使用の生産価値をリアルタイムで実証することにより、このリスクを制限できます。Weatherfordは、精密キャピラリー注入が従来のバッチ処理と比較して化学品使用量を65%削減し、バレルあたりの運営コストを52%削減したと報告しました[2]。より優れた投与効率は、資本支出が制約されている場合でも、オペレーターが効果的なプログラムを維持するのに役立ちます。
環境コンプライアンスおよび化学品開示コスト
開示および環境要件は、化学品サプライヤーの再配合、試験、および文書化のコストを増加させます。コロラド州のエネルギー・炭素管理委員会(ECMC)は2025年にメーカーレベルの化学品開示を義務付け、2025年7月27日までに169か所にわたる4,942件の化学品エントリーが記録されました。米国環境保護庁の国家汚染物質排出削減システム(NPDES)許可フレームワークは、メキシコ湾の操業におけるノニルフェノールエトキシレート界面活性剤の使用を制限し、代替を促進しますが適格性確認作業を必要とします。欧州化学品庁は2025年6月25日に候補リストに新物質を追加し、欧州で使用される上流化学品に影響を与える可能性のあるペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に関するより広範な規制が適用されます。これらのコンプライアンス要因は、大規模なポートフォリオ全体に開発コストを分散できない小規模な配合業者にとってより大きな負担を生み出します。その結果、油田用界面活性剤市場は、準拠した製品ラインを維持するリソースを持つサプライーの間でより集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アニオン化学が回収と刺激を支援アニオン界面活性剤は2026年の油田用界面活性剤市場シェアの42.78%を占め、2032年までCAGR 4.89%で成長すると予測されます。そのコストパフォーマンスバランスは、化学的石油増進回収(EOR)フラッディングおよび大量フラクチャリングプログラムを支援します。その電荷特性は界面張力を低減し、貯留層岩に保持された炭化水素を移動させるのに役立ち、大規模で繰り返し可能な性能を必要とする回収プログラムに適しています。ノニオン界面活性剤は通常、混合システムにおける性能改質剤として機能し、濡れ性変化および高塩分・高温貯留層条件への耐性を支援します。
カチオン材料は、2025年11月に付与されたSLB特許に含まれる単相遅延酸システムを含む特定の酸処理ニーズに対応します。両性材料は、可変電荷挙動が実用的価値を持つ腐食抑制および特殊脱乳化に使用されます。混合電荷システムは、スリックウォーター流体の粘度制御、摩擦低減、および表面張力低下を提供し、現場作業員が扱う添加剤パッケージの数を削減します。アニオン・両性ブレンドは、アニオン製品の確立された役割を置き換えることなく機能性を追加できます。2025年10月、Evonikは原油システムの界面張力を低減するワックス分散剤の米国特許を取得しました。油田用界面活性剤市場は、アニオン需要の大きな基盤を維持しながら多機能配合へと移行しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
原料別:
合成供給がスケールを維持しながらバイオベース能力が拡大合成界面活性剤は2026年の合計の70.23%を占めました。その地位は確立されたサプライチェーンと長期にわたる信頼性の高い使用実績に基づいています。貯留層エンジニアは、化学的障害が生産稼働時間に影響を与える可能性がある成熟油田および沖合資産でこれらの製品を使用します。これらは温度、塩分レベル、およびpHレベルの範囲にわたって性能を発揮します。合成アニオンおよびノニオン材料に関する技術文献は、オペレーターに幅広い用途知識の基盤を提供します。Sasol、Stepan、Nouryon、およびDowは、大規模な回収プロジェクトを支援するために統合製造ネットワークを通じて供給を調整できます。
バイオベース界面活性剤は2032年までCAGR 5.12%で成長すると予測され、合成セグメントを上回ります。AGAE Technologiesは2025年にアジアでラムノリピド施設を開設し、バイオ界面活性剤のより大きな供給基盤を創出しました。Locus FSは2025年にバイオ製造成長を支援するために4,000万米ドル以上の総資金調達を報告しました。実験室試験は31%から44%の追加石油回収の可能性を示していますが、実際の現場条件下での貯留層性能が商業的閾値となります。油田用界面活性剤市場は、バイオベース代替品がより大きな現場実績を確立する一方で、実証済み合成製品を使用し続けるでしょう。
用途別:
EORが最大の需要基盤と最速の成長を兼ね備えるEORは2026年の合計の38.51%を占め、2032年までCAGR 5.47%で成長すると予測されており、予測において最大かつ最も急成長している用途となっています。大規模なアルカリ・界面活性剤・ポリマー(ASP)プロジェクトは、処理が貯留層スイープおよび回収目標に結びついているため、大量の界面活性剤を必要とします。BASFのAspiroポートフォリオはEOR用途を支援しており、ダヘジのプロジェクトでは65%の目標回収率を設定しています。CNPCは、大港油田での界面活性剤・CO2・ポリマー試験が回収率を2.4%改善したと報告しました。Sinopecの勝利油田の2025年から2026年のテンダーは12,000トンの石油スルホネートEOR界面活性剤をカバーし、単一のパイロットプログラムではなく繰り返しの購入を示しています。
刺激、フローバック、および流体回収は、特に北米の非在来型坑井において次の主要な需要グループを形成します。これらの活動は、流体挙動と生産条件を管理するためにアルファオレフィンスルホネートおよび混合電荷システムを使用します。掘削用途は量が少ないですが、乳化安定性と潤滑のための特殊製品を必要とします。SLBは2025年に直接乳化掘削流体に使用されるアニオンエーテル界面活性剤パッケージの特許を取得しました。腐食抑制剤、スケール抑制剤、および脱乳化剤を含む生産化学品は、安定した需要基盤を提供します。精密注入は生産上の利点を損なうことなく化学品使用量を削減できるため、供給方法は製品配合と同様に商業的に重要です。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米:確立された生産活動が幅広い化学需要を支援
北米は2026年の油田用界面活性剤市場シェアの36.83%を占めました。この地域は、パーミアン盆地の刺激活動と米国中部大陸およびカナダの成熟油田EOR需要を組み合わせています。Stepanは2025年第2四半期に油田用界面活性剤の二桁成長を報告し、米国3拠点でアルファオレフィンスルホネート能力を25%拡大しました。Nouryonは2025年6月にヒューストンイノベーションセンターを開設し、脱乳化、腐食・スケール制御、および刺激のための油田ソリューションを開発しています。パーミアンの研究では、100 ppm未満の添加がガスリフト坑井において石油生産量を10%から38%増加させ、化学品使用を生産維持管理に拡大できることが判明しました。
アジア太平洋:国主導のEORプログラムが地域成長を牽引
アジア太平洋は2032年までCAGR 5.33%で成長すると予測されており、予測における最高の地域成長率です。中国とインドは、孤立したパイロットプロジェクトよりも大規模で持続的な国営石油会社の回収プログラムを通じて需要を支援しています。Sinopecの勝利油田は2025年から2026年に12,000トンの石油スルホネートのテンダーを発行し、PetroChina(中国石油天然気)の長慶テンダーには水注入坑井向けのジェミニ界面活性剤が含まれていました。BASFのダヘジプラントはインドおよび中国の活動に関連するASPプロジェクトに対応しています。インドの西部陸上盆地の研究では、界面活性剤・ポリマーフラッディングから7%の増分石油増加が報告され、地域の意思決定者にさらなる回収支出を支援する現場証拠を提供しました。
欧州、南米、中東・アフリカ:異なる操業ニーズが需要を形成
欧州の北海油田の成熟度とEU REACH要件は、再配合およびハロゲンフリー製品への需要を支援します。ブラジルのプレソルト油田とアルゼンチンのバカ・ムエルタ開発は、南米においてフローアシュアランスおよび刺激製品への需要を生み出しています。中東・アフリカは成熟油田回収作業の国内能力を構築しており、Saudi Multichemはアラムコ貯留層向けのISO認定EORソリューションを運営しています。Saudi Aramcoの米国企業との34件の協定および覚書は、2025年5月時点で900億米ドルと評価されており、継続的な上流技術パートナーシップを示しています。
競合状況
市場集中度
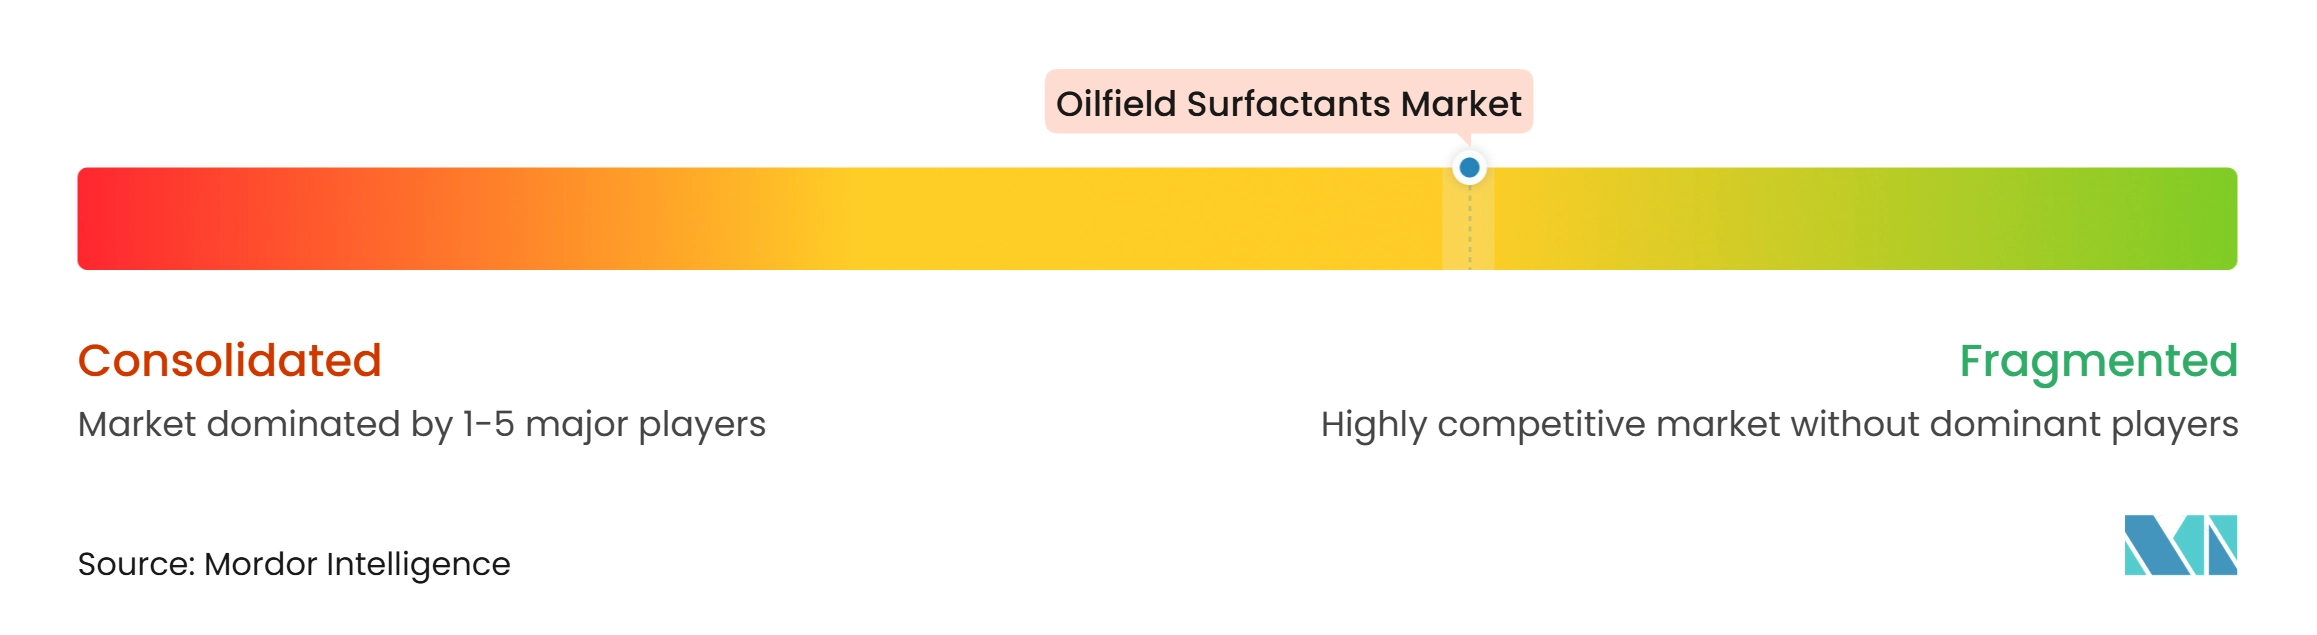
油田用界面活性剤市場は、大規模なサービスおよび化学品サプライヤーの間で適度に集中しており、地域および特殊用途セグメントは分散したままです。SLBは2025年7月にChampionXの買収を完了し、生産化学、フローアシュアランス、モニタリング、およびEOR能力を単一プラットフォームに統合しました。この取引により、大規模オペレーターは製品ごとではなく統合サービス契約を通じてサプライヤーを評価するようになりました。Halliburtonは2026年5月にMulti-Chem化学品事業をPraanaグループ傘下のSterling Specialty Chemicalsに売却しました。Syensqoは2026年1月に石油・ガス事業部門をSNFグループに1億3,500万ユーロで売却しました。
製品認定および用途別配合作業は、サプライヤーが市場ポジションを守るための重要な手段であり続けています。Clariantは2025年9月にPhasetreat Nan芳香族溶剤フリーナノエマルジョン脱乳化剤を導入し、ClariHubデジタルポータルを立ち上げ、製品差別化とデジタル顧客サポートを組み合わせました。深海用途では、API 17TR5およびAPI 17TR6認定が、適格製品と認定試験能力を持つ企業への参加を制限し、高仕様海底契約において確立されたサプライヤーに構造的優位性をもたらします。
バイオベース供給、EOR現場検証、および接続された化学品投与ツールにおいて機会が残っており、これらの新興分野全体で支配的な地位を確立したサプライヤーはいません。大企業は高産出回収プロジェクトに対応できる一方、専門配合業者は貯留層固有の性能と地域技術サービスで競争できます。油田用界面活性剤市場は、現場で実証された性能、規制対応、および生産資産の寿命全体にわたる信頼性の高いサポートを評価します。
油田用界面活性剤産業のリーダー
-
SLB
-
Halliburton
-
Baker Hughes Company
-
CLARIANT
-
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
油田用界面活性剤市場 このレポートでカバーされる企業
- Baker Hughes Company
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Halliburton
- Huntsman International LLC
- Innospec
- Lubrizol
- Nouryon
- Sasol
- SLB
- Solvay
- Stepan Company
最近の産業開発事情 油田用界面活性剤市場
- 2026年11月:SLBはアブダビのADIPECでChampionXナノ対応化学技術ポートフォリオを発表し、成熟坑井のスケール、腐食、パラフィン、および重質油回収に対処するために設計されたナノ材料と生産化学品を組み合わせました。延長放出ナノ対応スケールスクイーズ処理は、沖合油田用界面活性剤用途において従来の処理の2倍以上の処理寿命を実現しました。
- 2026年5月:Praanaグループは2026年5月4日にHalliburtonのMulti-Chem化学品事業を買収し、Sterling Specialty Chemicalsプラットフォーム内のSterling Multi-Chemとして統合しました。Multi-Chemは米国および中東全体で5つの製造施設を運営しており、サウジアラビアのジュバイルにあるDesert Roseプラントを含み、Praanaの特殊化学品ポートフォリオに油田用界面活性剤生産能力を追加しました。
世界の油田用界面活性剤市場レポートの範囲
油田用界面活性剤は、親水性(水を引き付ける)基と疎水性(水をはじく)基の両方を含む両親媒性有機化合物です。これらの化物は流体界面に吸着し、表面張力および界面張力を低減します。これらは、掘削、セメンチング、石油増進回収、および生産を含む複数の上流および下流の石油・ガス操業にわたって使用されます。
油田用界面活性剤市場は、製品タイプ、原料、用途、および地域別にセグメント化されています。製品タイプ別では、市場はアニオン界面活性剤、ノニオン界面活性剤、カチオン界面活性剤、両性界面活性剤、およびその他の製品タイプにセグメント化されています。原料別では、市場は合成界面活性剤およびバイオベース界面活性剤にセグメント化されています。用途別では、市場は石油増進回収(EOR)、刺激フローバックおよび流体回収、掘削用界面活性剤、生産化学品、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15か国にわたる油田用界面活性剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アニオン界面活性剤 |
| ノニオン界面活性剤 |
| カチオン界面活性剤 |
| 両性界面活性剤 |
| その他の製品タイプ |
| 合成界面活性剤 |
| バイオベース界面活性剤 |
| 石油増進回収(EOR) |
| 刺激フローバックおよび流体回収 |
| 掘削用界面活性剤 |
| 生産化学品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | アニオン界面活性剤 | |
| ノニオン界面活性剤 | ||
| カチオン界面活性剤 | ||
| 両性界面活性剤 | ||
| その他の製品タイプ | ||
| 原料別 | 合成界面活性剤 | |
| バイオベース界面活性剤 | ||
| 用途別 | 石油増進回収(EOR) | |
| 刺激フローバックおよび流体回収 | ||
| 掘削用界面活性剤 | ||
| 生産化学品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
油田用界面活性剤市場の現在の市場規模は?
油田用界面活性剤市場規模は2026年に3.25 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 4.34%で、2027年の3.38 ビリオン 米ドルから2032年には4.19 ビリオン 米ドルへと成長すると推定されます。
石油増進回収(EOR)が油田用界面活性剤サプライヤーにとって重要な理由は?
EORは2026年に38.51%のシェアを占め、CAGR 5.47%で油田用界面活性剤市場の最高成長率を持ち、大規模な化学的回収プログラムによって支えられています。
油田用界面活性剤で最も急成長している地域はどこですか?
アジア太平洋は、中国とインドの国営石油会社が化学的EORプログラムを拡大するにつれて、2032年までCAGR 5.33%で成長すると予測されています。
油田でのバイオベース界面活性剤のより広範な使用を制限するものは何ですか?
バイオベース界面活性剤は、セグメントがCAGR 5.12%で成長すると予測されているにもかかわらず、実際の貯留層条件下での信頼性の高い性能を実証する必要があります。