
Marktgröße und Marktanteil für Tenside in der Ölfeldchemie
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.38 Milliarden US-Dollar |
| Marktgröße (2032) | 4.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tenside in der Ölfeldchemie von Mordor Intelligence
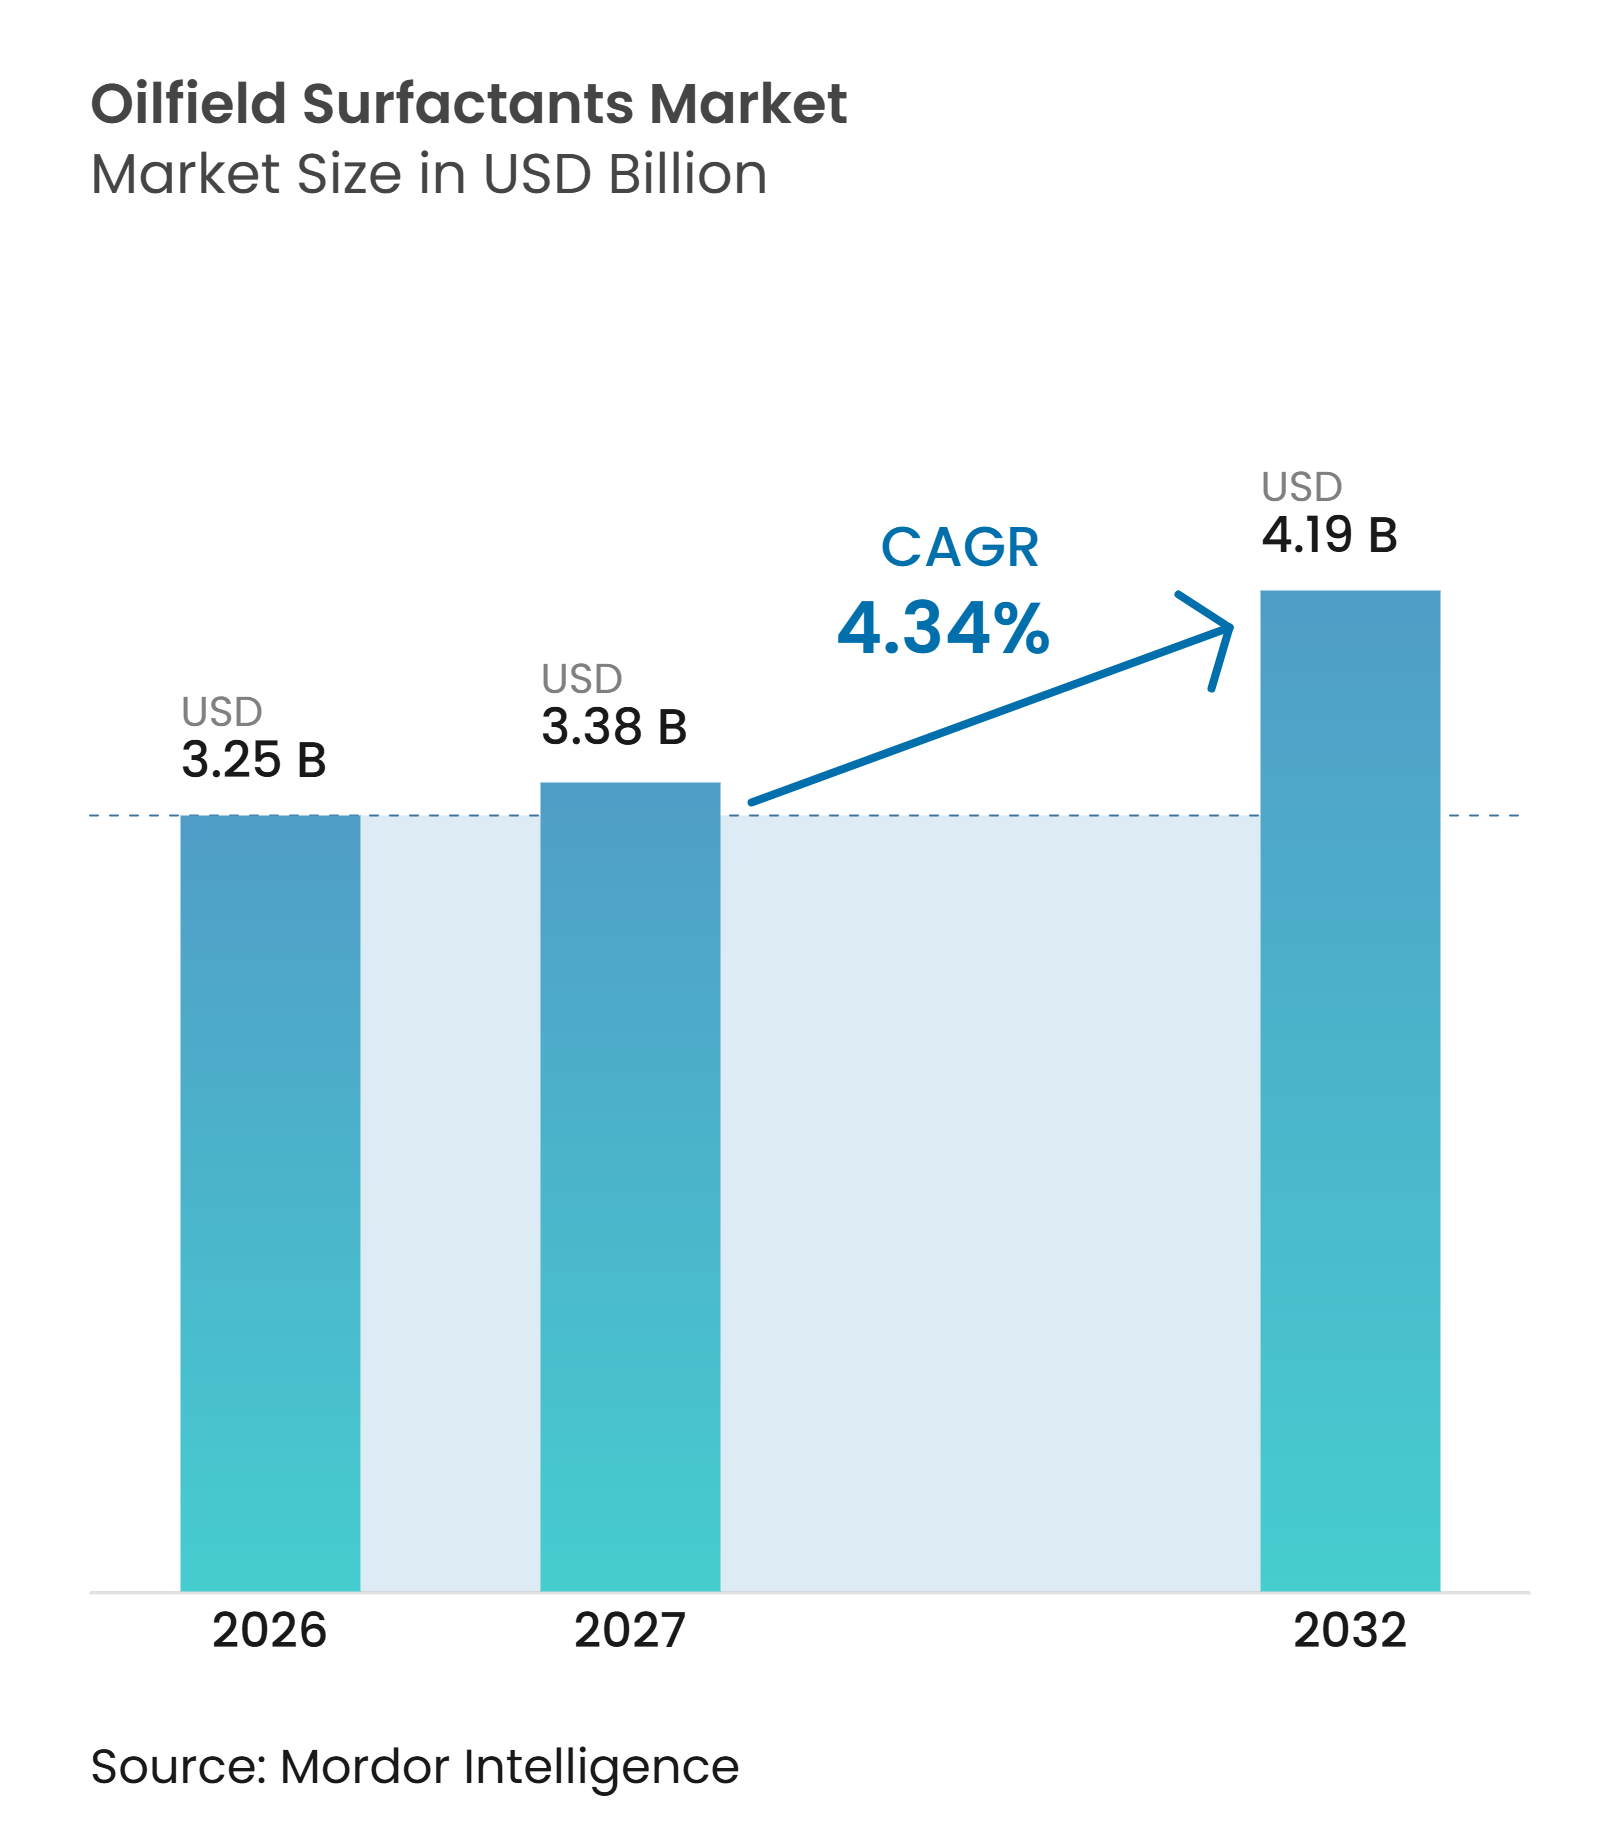
Die Marktgröße für Tenside in der Ölfeldchemie wurde im Jahr 2026 auf 3,25 Milliarden USD geschätzt und wird voraussichtlich von 3,38 Milliarden USD im Jahr 2027 auf 4,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,34 % während des Prognosezeitraums (2027–2032). Der Markt für Tenside in der Ölfeldchemie wird durch reife Lagerstätten gestützt, die chemische Eingriffe zur Aufrechterhaltung der Produktion erfordern, während unkonventionelle Bohrungen und Tiefseeprojekte eine spezialisierte Produktionschemie verlangen. Die chemisch verbesserte Ölgewinnung (chemische EOR) verlagert die Ausgaben für Tenside hin zu Programmen, die den Wert der zusätzlich gewonnenen Barrel messen, anstatt nur die Anzahl der fertiggestellten Bohrungen zu berücksichtigen. Das globale Ölangebot erreichte im September 2025 108 MMb/d, und Nicht-OPEC+-Produzenten fügten im Jahr 2025 1,6 MMb/d hinzu, was eine breite Basis an vorgelagerten Aktivitäten aufrechterhalten hat, die Produktionschemikalien verbrauchten. Lieferanten reagierten mit integrierten Serviceangeboten, anwendungsspezifischen Formulierungen und Produktionskapazitäten zur Unterstützung längerer Gewinnungsprogramme. Der Markt steht auch unter kurzfristigem Budgetdruck, wenn die Ölpreise sinken, obwohl die Arbeit an reifen Feldern und die komplexe Offshore-Produktion chemische Programme an die Produktionskontinuität binden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen anionische Tenside im Jahr 2026 auf einen Marktanteil von 42,78 %, und dieses Segment wird voraussichtlich bis 2032 mit einer CAGR von 4,89 % wachsen.
- Nach Quelle entfielen synthetische Tenside im Jahr 2026 auf einen Marktanteil von 70,23 %, während biobasierte Tenside voraussichtlich bis 2032 mit einer CAGR von 5,12 % wachsen werden.
- Nach Anwendung entfiel EOR im Jahr 2026 auf einen Marktanteil von 38,51 % und wird voraussichtlich bis 2032 mit einer CAGR von 5,47 % wachsen.
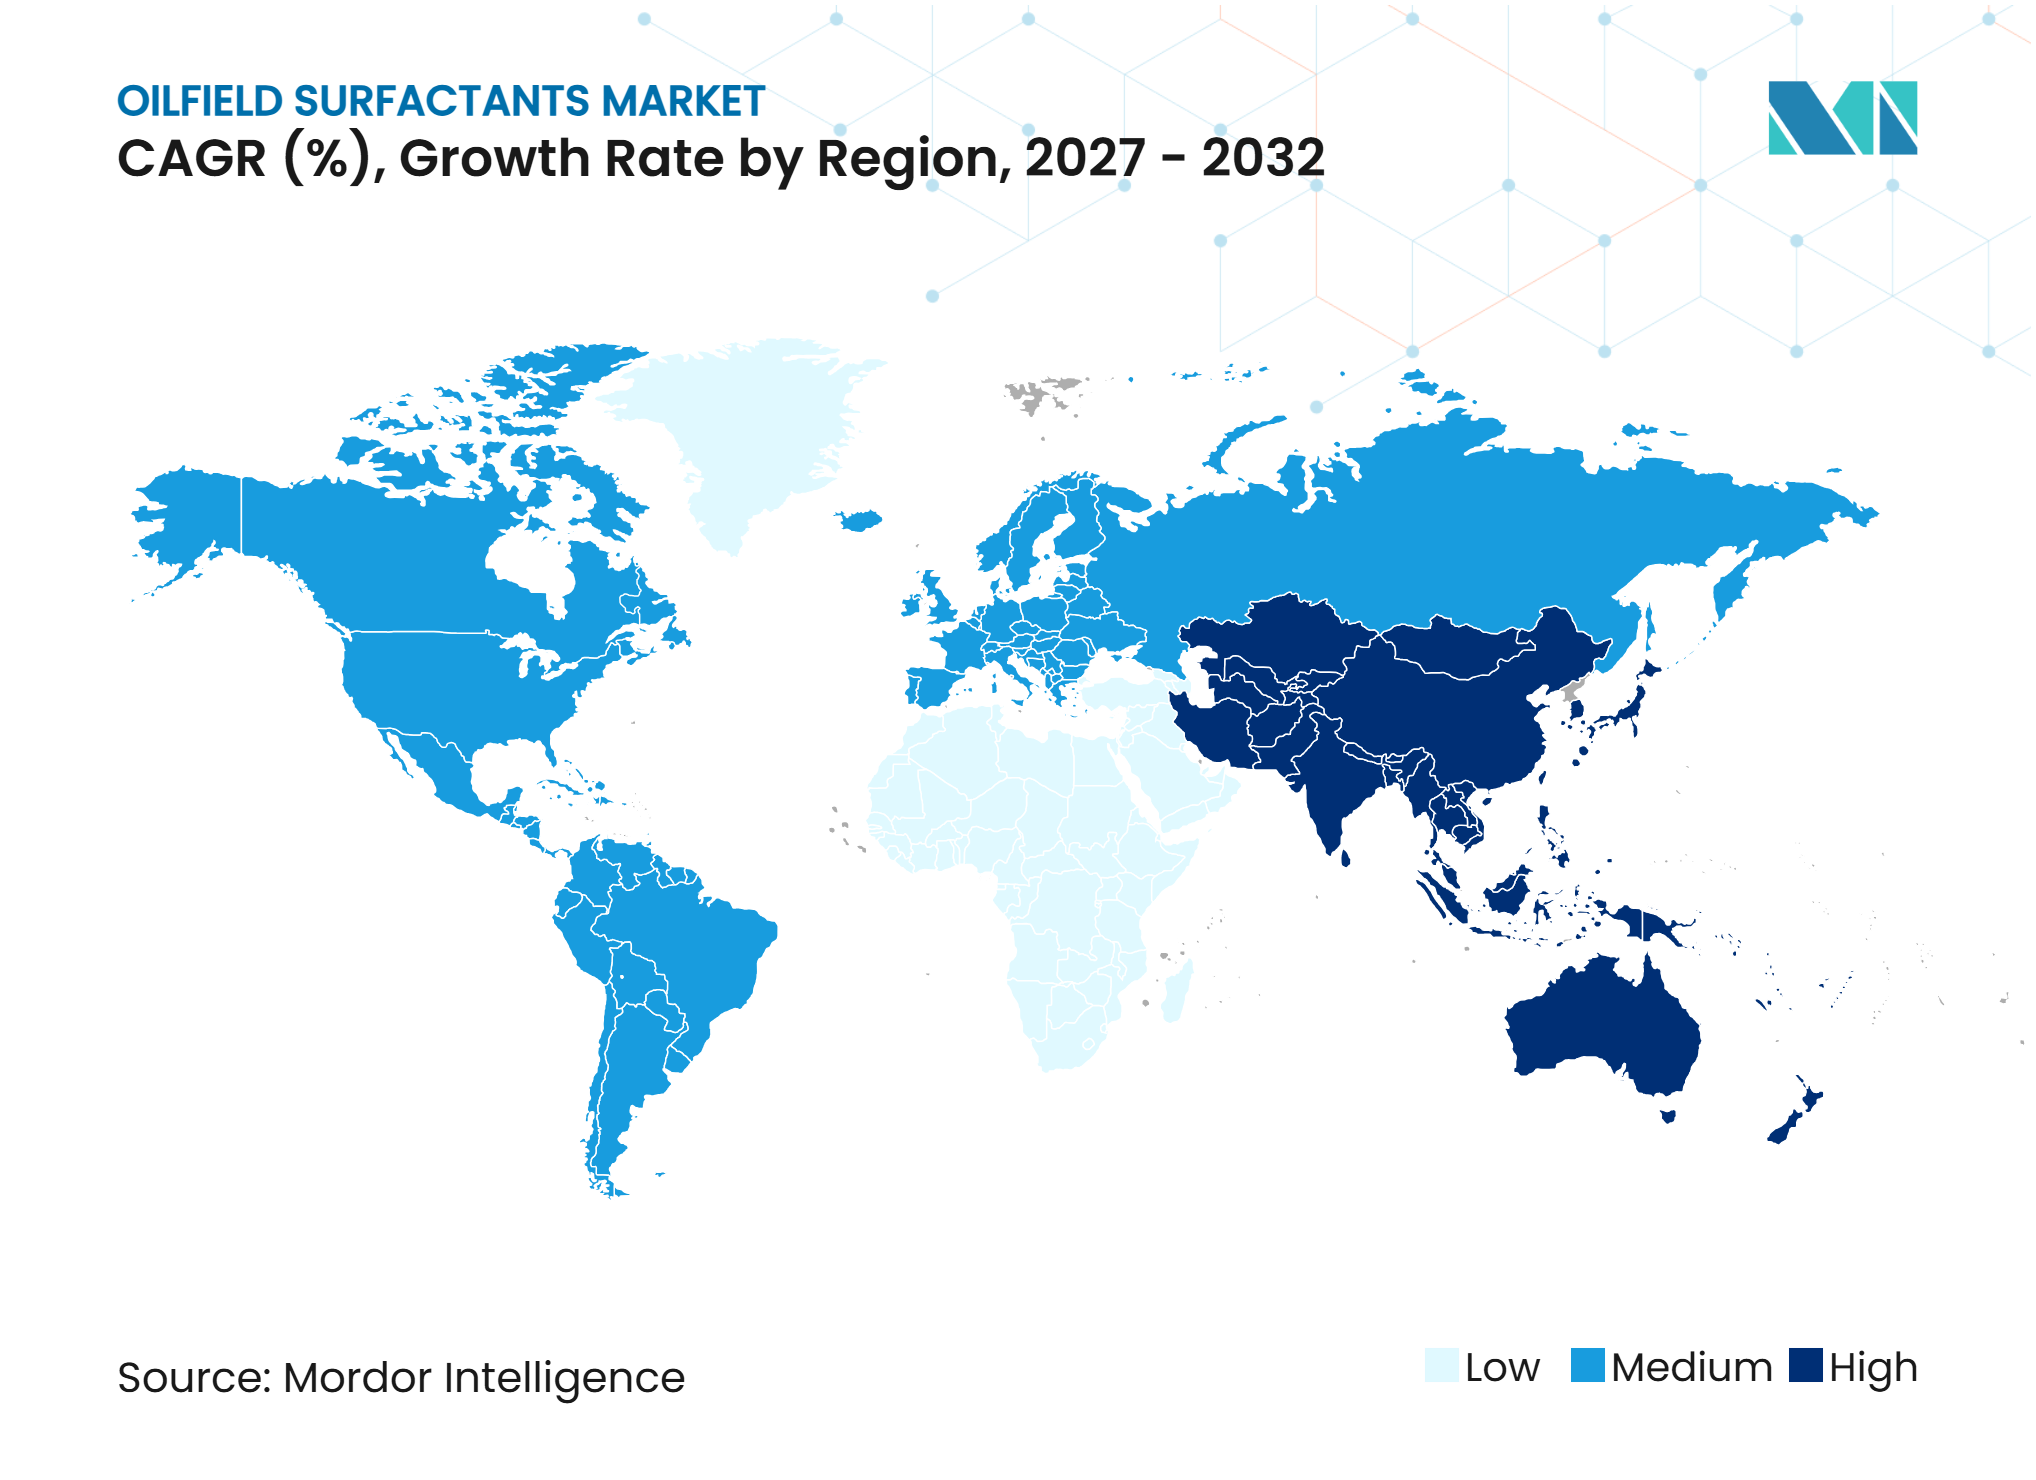
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,83 %, während für Asien-Pazifik bis 2032 eine CAGR von 5,33 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewinnung aus reifen Feldern und Nachfrage nach chemischer EOR | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Stimulation von Schieferformationen und unkonventionelle Produktion | +0.8% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung biobasierter und schadstoffarmer Formulierungen | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Produktionschemie in der Tiefsee und im Offshore-Bereich | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Echtzeitdosierung von Chemikalien und digitale Optimierung | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewinnung aus reifen Feldern und Nachfrage nach chemischer EOR
Die chemisch verbesserte Ölgewinnung (EOR) entwickelte sich von Pilotaktivitäten zu größeren lagerstättenweiten Programmen. BASF nahm im Jahr 2025 seine EOR-Tensidanlage in Dahej, Indien, in Betrieb, um ein Alkali-Tensid-Polymer-Projekt zu beliefern, das auf eine Ölgewinnungsrate von 65 % abzielt. Ein Bericht der Society of Petroleum Engineers meldete einen inkrementellen Ölgewinn von 7 % durch Tensid-Polymer-Flutung im westlichen Onshore-Becken Indiens. Diese Ergebnisse verknüpfen den Tensideinkauf mit Reservegewinnungsplänen und können Vertragslaufzeiten über einzelne Bohrkampagnen hinaus verlängern. Gleichbleibende Chargenqualität wird zu einem Einkaufsfaktor, da Produktvariationen den wirtschaftlichen Wert eines kommerziellen EOR-Programms einschränken können. Der Markt für Tenside in der Ölfeldchemie profitiert, wenn Betreiber die chemische Leistung als Teil der Feldgewinnungsplanung und nicht als kurzfristige Betriebsausgabe betrachten.
Stimulation von Schieferformationen und unkonventionelle Produktion
Unkonventionelle Bohrungen treiben die Tensidnachfrage sowohl während der Fertigstellung als auch der Produktion an. Eine Studie aus dem Permian Basin von 2025 ergab, dass Tensidzusätze unter 100 Teilen pro Million (ppm) Ölratensteigerungen von 10 % bis 38 % in Gashebeförderbohrungen erzielten. Dieser Anwendungsfall erhöht den Chemiebedarf über die produktive Lebensdauer einer Bohrung hinaus, ohne die Fertigstellungschemie zu ersetzen. Mischladungs-Tensidsysteme können die Viskosität kontrollieren, den Reibungsdruck reduzieren und die Oberflächenspannung in Slickwater-Fluiden senken, wodurch der Bedarf an separaten Additivpaketen verringert wird. Stepan erweiterte die Alpha-Olefin-Sulfonat-Kapazität im Jahr 2025 um 25 % an drei US-amerikanischen Standorten, was die Lieferantenvorbereitung auf eine anhaltende Nachfrage widerspiegelt[1]. Der Markt für Tenside in der Ölfeldchemie profitiert von Behandlungen, die die Produktion aus bestehenden unkonventionellen Bohrungen verbessern.
Einführung biobasierter und schadstoffarmer Formulierungen
Biobasierte Formulierungen werden dort relevant, wo Betreiber Optionen mit geringerer Toxizität und Feldleistung benötigen, die Produktionsziele unterstützen. Locus FS berichtete, dass seine SUSTAIN SF101-Behandlung die Ölproduktion um 20 % steigerte, die Gasproduktion um 15 % erhöhte und das Wasser-Öl-Verhältnis in vergleichbaren Bohrungen im Permian Delaware Basin um 23 % senkte. AGAE Technologies begann im Jahr 2025 mit der industriellen Rhamnolipid-Produktion in Asien mit einer Kapazität von über 1.000 Tonnen pro Jahr. Eine wissenschaftliche Übersicht berichtete von 31 % bis 44 % zusätzlicher Ölgewinnung in Laborkerndurchflutungstests mit Biotensiden. Die Feldleistung bleibt der zentrale Test, da Ergebnisse in kontrollierten Kernen nicht automatisch auf Lagerstättenbedingungen übertragbar sind. Diese Unterscheidung erklärt, warum der Markt für Tenside in der Ölfeldchemie weiterhin hauptsächlich auf synthetische Produkte setzt, während die biobasierte Kapazität aufgebaut wird.
Produktionschemie in der Tiefsee und im Offshore-Bereich
Tiefseeprojekte erfordern Produkte, die Hydratrisiken, Asphalthen- und Paraffinablagerungen sowie die Fließsicherheit unter Hochdruck- und Hochtemperaturbedingungen adressieren. Innospec führte im Jahr 2025 drei LaZuli-Unterseechemikalien ein, die nach API 17TR5- und API 17TR6-Standards zertifiziert sind. Diese Standards bestimmen, welche Lieferanten in Untersee-Spezifikationsverträge eintreten können. SLB berichtete, dass CLEAN SWEEP und schaumbasierte Umlenker die Produktion an einem nigerianischen Tiefsee-Asset um mehr als 6.000 Barrel pro Tag steigerten. SLB berichtete außerdem von 1,1 Millionen Barrel inkrementellem Öl aus einem vierjährigen BrightWater-Einsatz in Alaska. Der Markt für Tenside in der Ölfeldchemie hat eine beständige Chance in Offshore-Projekten, wo zertifizierte Chemie die Produktion schützen und lange Projektzyklen unterstützen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohölpreisvolatilität und Kapitaldisziplin im vorgelagerten Bereich | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Umweltkonformität und Kosten der chemischen Offenlegungspflicht | -0.3% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Hochskalierung von Biotensiden und Leistungsparität in Lagerstätten | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohölpreisvolatilität und Kapitaldisziplin im vorgelagerten Bereich
Ölpreisbewegungen beeinflussen Chemikalienbudgets, da viele Betreiber Programme zur Produktionssteigerung weiterhin als diskretionär betrachten. Die Internationale Energieagentur berichtete, dass die Ölpreise zwischen April und Mai 2025 inmitten von Handelsspannungen und Nachfrageunsicherheit ein Vierjahrestief erreichten. Mittelgroße unabhängige Betreiber können die Chemikalienausgaben stärker reduzieren als integrierte Produzenten, da ihre Bilanzen empfindlicher auf Preisänderungen reagieren. Der Markt für Tenside in der Ölfeldchemie ist gefährdet, wenn Genehmigungen für die verbesserte Ölgewinnung (EOR) und Fertigstellungsaktivitäten aufgeschoben werden. Digitale Dosiersysteme können dieses Risiko begrenzen, indem sie den Produktionswert des Chemieeinsatzes in Echtzeit nachweisen. Weatherford berichtete, dass die präzise Kapillarinjektion den Chemieverbrauch um 65 % und die Betriebskosten pro Barrel um 52 % im Vergleich zur konventionellen Chargenbehandlung reduzierte[2]. Eine bessere Dosiereffizienz kann Betreibern helfen, effektive Programme auch bei eingeschränkten Kapitalausgaben aufrechtzuerhalten.
Umweltkonformität und Kosten der chemischen Offenlegungspflicht
Offenlegungs- und Umweltanforderungen erhöhen die Kosten für Neuformulierung, Tests und Dokumentation für Chemikalienlieferanten. Die Energy and Carbon Management Commission (ECMC) von Colorado schrieb im Jahr 2025 eine Offenlegung von Chemikalien auf Herstellerebene vor, und bis zum 27. Juli 2025 wurden 4.942 Chemikalieneinträge an 169 Standorten erfasst. Das National Pollutant Discharge Elimination System (NPDES)-Genehmigungsrahmen der US-amerikanischen Umweltschutzbehörde schränkt die Verwendung von Nonylphenolethoxylat-Tensiden im Golf von Mexiko ein, was Substitutionen fördert, aber Qualifizierungsarbeiten erfordert. Die Europäische Chemikalienagentur fügte am 25. Juni 2025 neue Stoffe in ihre Kandidatenliste auf, während umfassendere Beschränkungen für per- und polyfluorierte Alkylsubstanzen (PFAS) die in Europa verwendete vorgelagerte Chemie beeinflussen können. Diese Compliance-Faktoren stellen eine größere Belastung für kleinere Formulierer dar, die Entwicklungskosten nicht über ein großes Portfolio verteilen können. Infolgedessen könnte der Markt für Tenside in der Ölfeldchemie stärker unter Lieferanten konzentriert werden, die über die Ressourcen verfügen, konforme Produktlinien aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
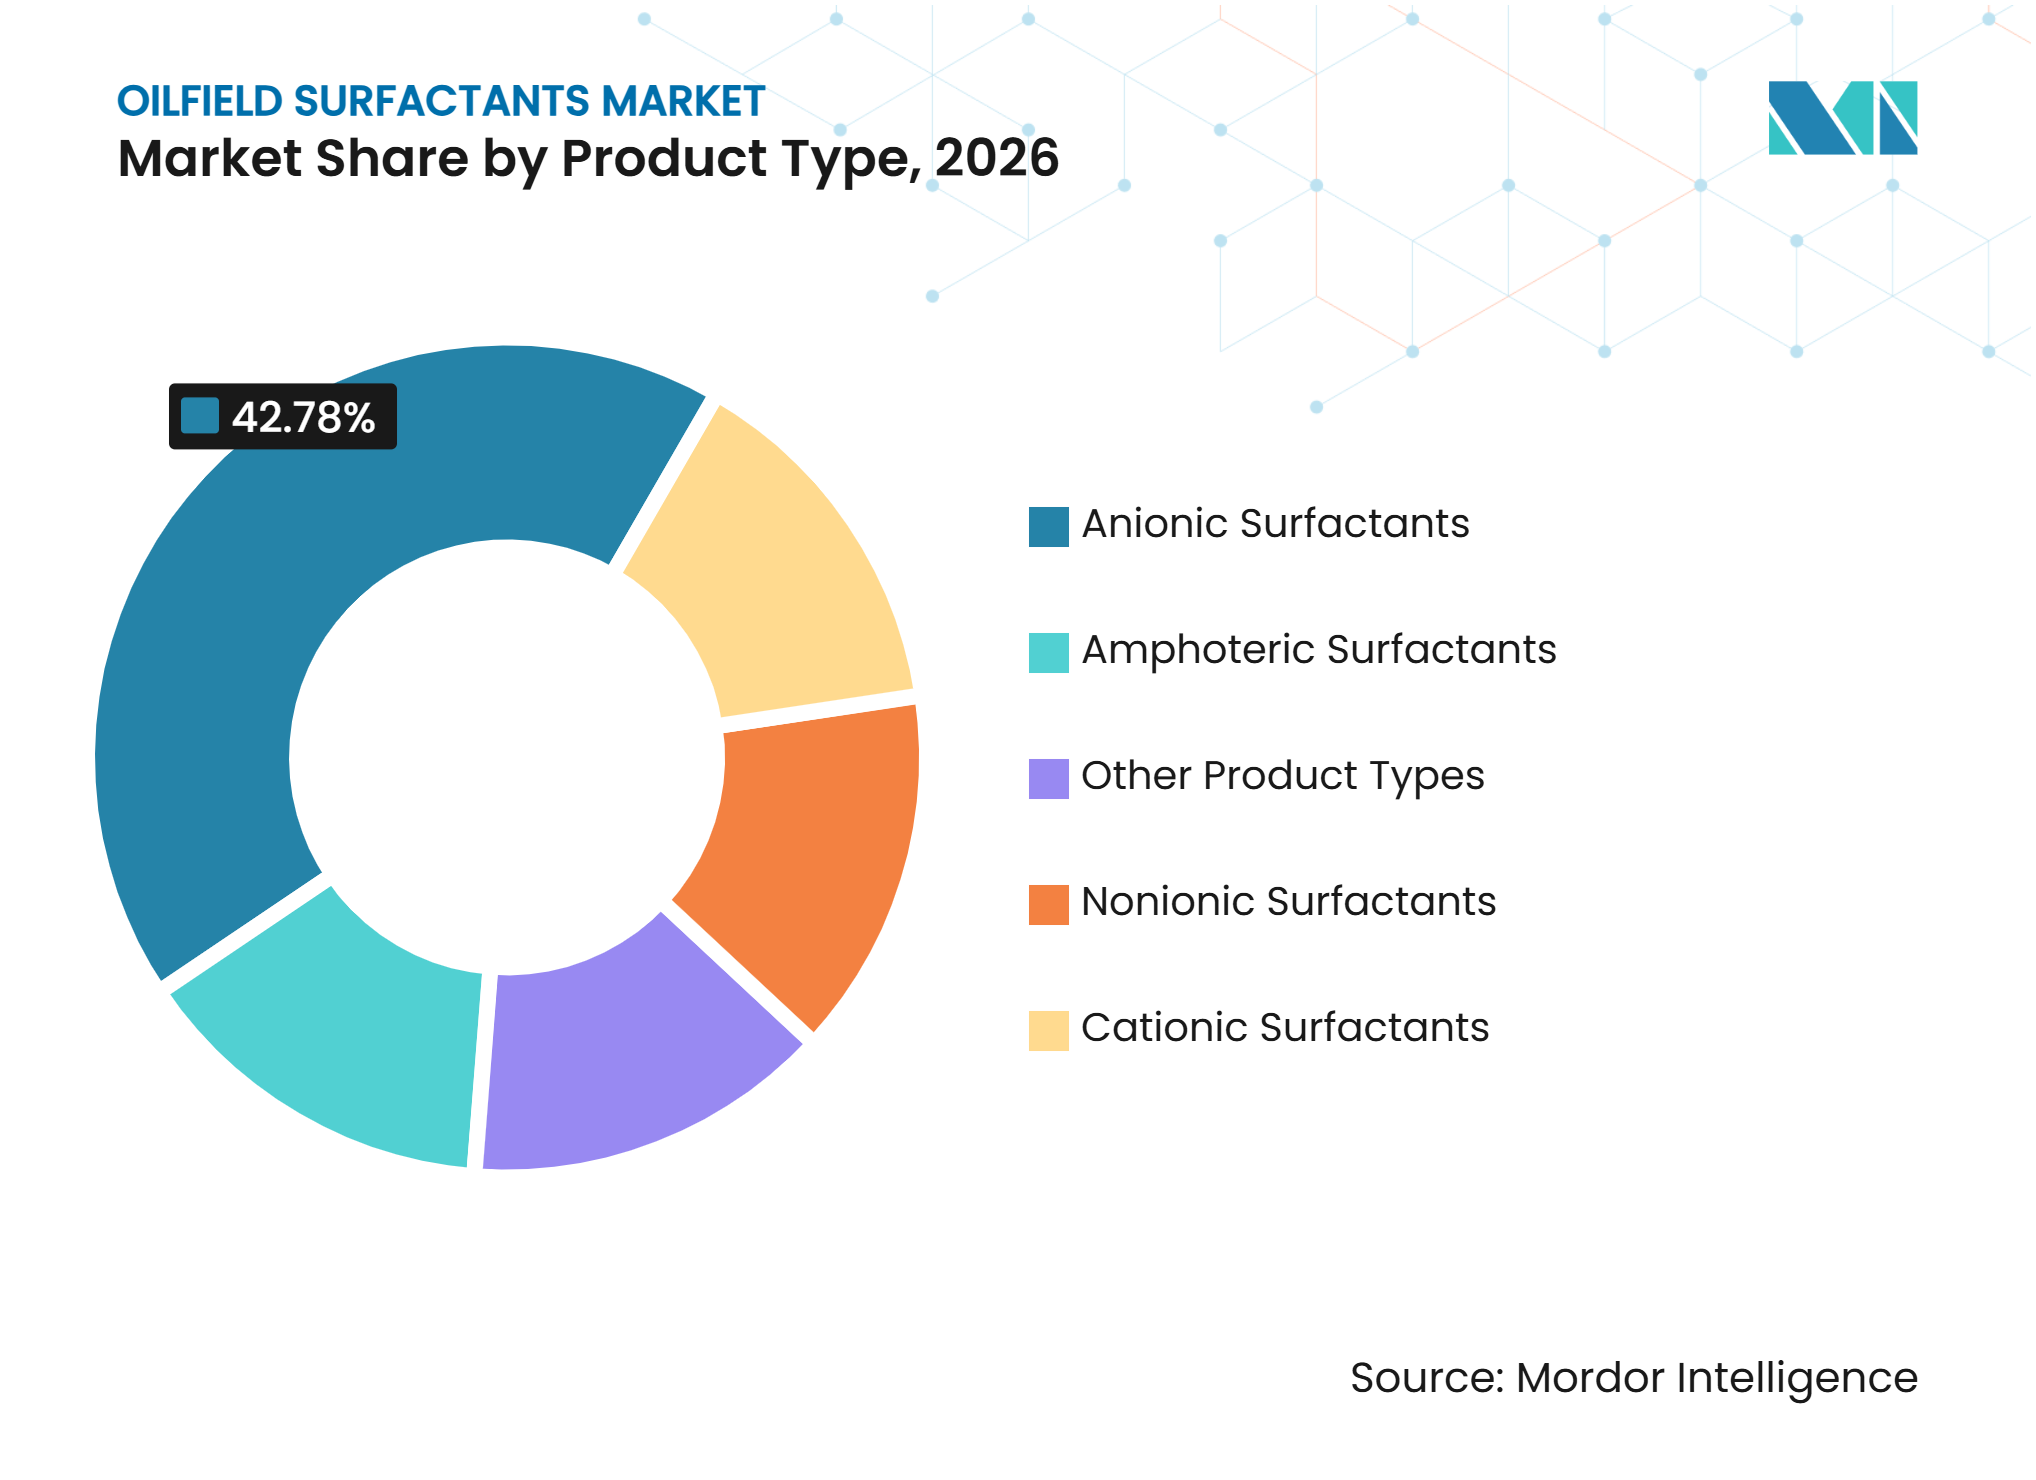
Anionische Chemie unterstützt Gewinnung und StimulationAnionische Tenside hielten im Jahr 2026 einen Marktanteil von 42,78 % am Markt für Tenside in der Ölfeldchemie und werden voraussichtlich bis 2032 mit einer CAGR von 4,89 % wachsen. Ihr Kosten-Leistungs-Verhältnis unterstützt chemische EOR-Flutung und großvolumige Frakturierungsprogramme. Ihre Ladungseigenschaften helfen, die Grenzflächenspannung zu reduzieren und im Lagerstättengestein zurückgehaltene Kohlenwasserstoffe zu mobilisieren, was sie für Gewinnungsprogramme geeignet macht, die eine wiederholbare Leistung im großen Maßstab erfordern. Nichtionische Tenside fungieren typischerweise als Leistungsmodifikatoren in gemischten Systemen und unterstützen die Benetzbarkeitsveränderung sowie die Toleranz gegenüber hochsalinen und hochtemperierten Lagerstättenbedingungen.
Kationische Materialien dienen spezifischen Säuerungsanforderungen, einschließlich eines einphasigen retardierten Säuresystems, das durch ein im November 2025 erteiltes SLB-Patent abgedeckt ist. Amphotere Materialien werden bei der Korrosionshemmung und der Spezialentmulgung eingesetzt, wo variables Ladungsverhalten einen praktischen Wert hat. Mischladungssysteme können Viskositätskontrolle, Reibungsreduzierung und Oberflächenspannungsreduzierung in Slickwater-Fluiden bieten und die Anzahl der Additivpakete reduzieren, die Feldteams handhaben müssen. Anionisch-amphotere Mischungen können daher Funktionalität hinzufügen, ohne die etablierte Rolle anionischer Produkte zu verdrängen. Im Oktober 2025 erhielt Evonik ein US-Patent für ein Wachsdispergiermittel, das die Grenzflächenspannung in Rohölsystemen reduziert. Der Markt für Tenside in der Ölfeldchemie entwickelt sich hin zu multifunktionalen Formulierungen, während eine große Basis anionischer Nachfrage erhalten bleibt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Synthetisches Angebot behält seine Größenordnung, während biobasierte Kapazitäten ausgebaut werdenSynthetische Tenside machten im Jahr 2026 70,23 % des Gesamtmarktes aus. Ihre Position beruht auf etablierten Lieferketten und einer langen Geschichte zuverlässiger Nutzung. Lagerstätteningenieure verwenden diese Produkte in reifen und Offshore-Assets, wo ein chemischer Ausfall die Produktionsverfügbarkeit beeinträchtigen kann. Sie funktionieren über ein breites Spektrum an Temperaturen, Salzgehalten und pH-Werten. Die technische Literatur zu synthetischen anionischen und nichtionischen Materialien gibt Betreibern eine breite Wissensbasis für Anwendungen. Sasol, Stepan, Nouryon und Dow können das Angebot über integrierte Fertigungsnetzwerke anpassen, um große Gewinnungsprojekte zu unterstützen.
Biobasierte Tenside werden voraussichtlich bis 2032 mit einer CAGR von 5,12 % wachsen, was über dem synthetischen Segment liegt. AGAE Technologies eröffnete im Jahr 2025 eine Rhamnolipid-Anlage in Asien und schuf damit eine größere Versorgungsbasis für Biotenside. Locus FS berichtete im Jahr 2025 von einer Gesamtfinanzierung von mehr als 40 Millionen USD zur Unterstützung des Bioproduktionswachstums. Labortests deuten auf das Potenzial für 31 % bis 44 % zusätzliche Ölgewinnung hin, aber die Lagerstättenleistung unter tatsächlichen Feldbedingungen bleibt die kommerzielle Schwelle. Der Markt für Tenside in der Ölfeldchemie wird weiterhin bewährte synthetische Produkte einsetzen, während biobasierte Alternativen größere Felderfahrungen aufbauen.
Nach Anwendung:
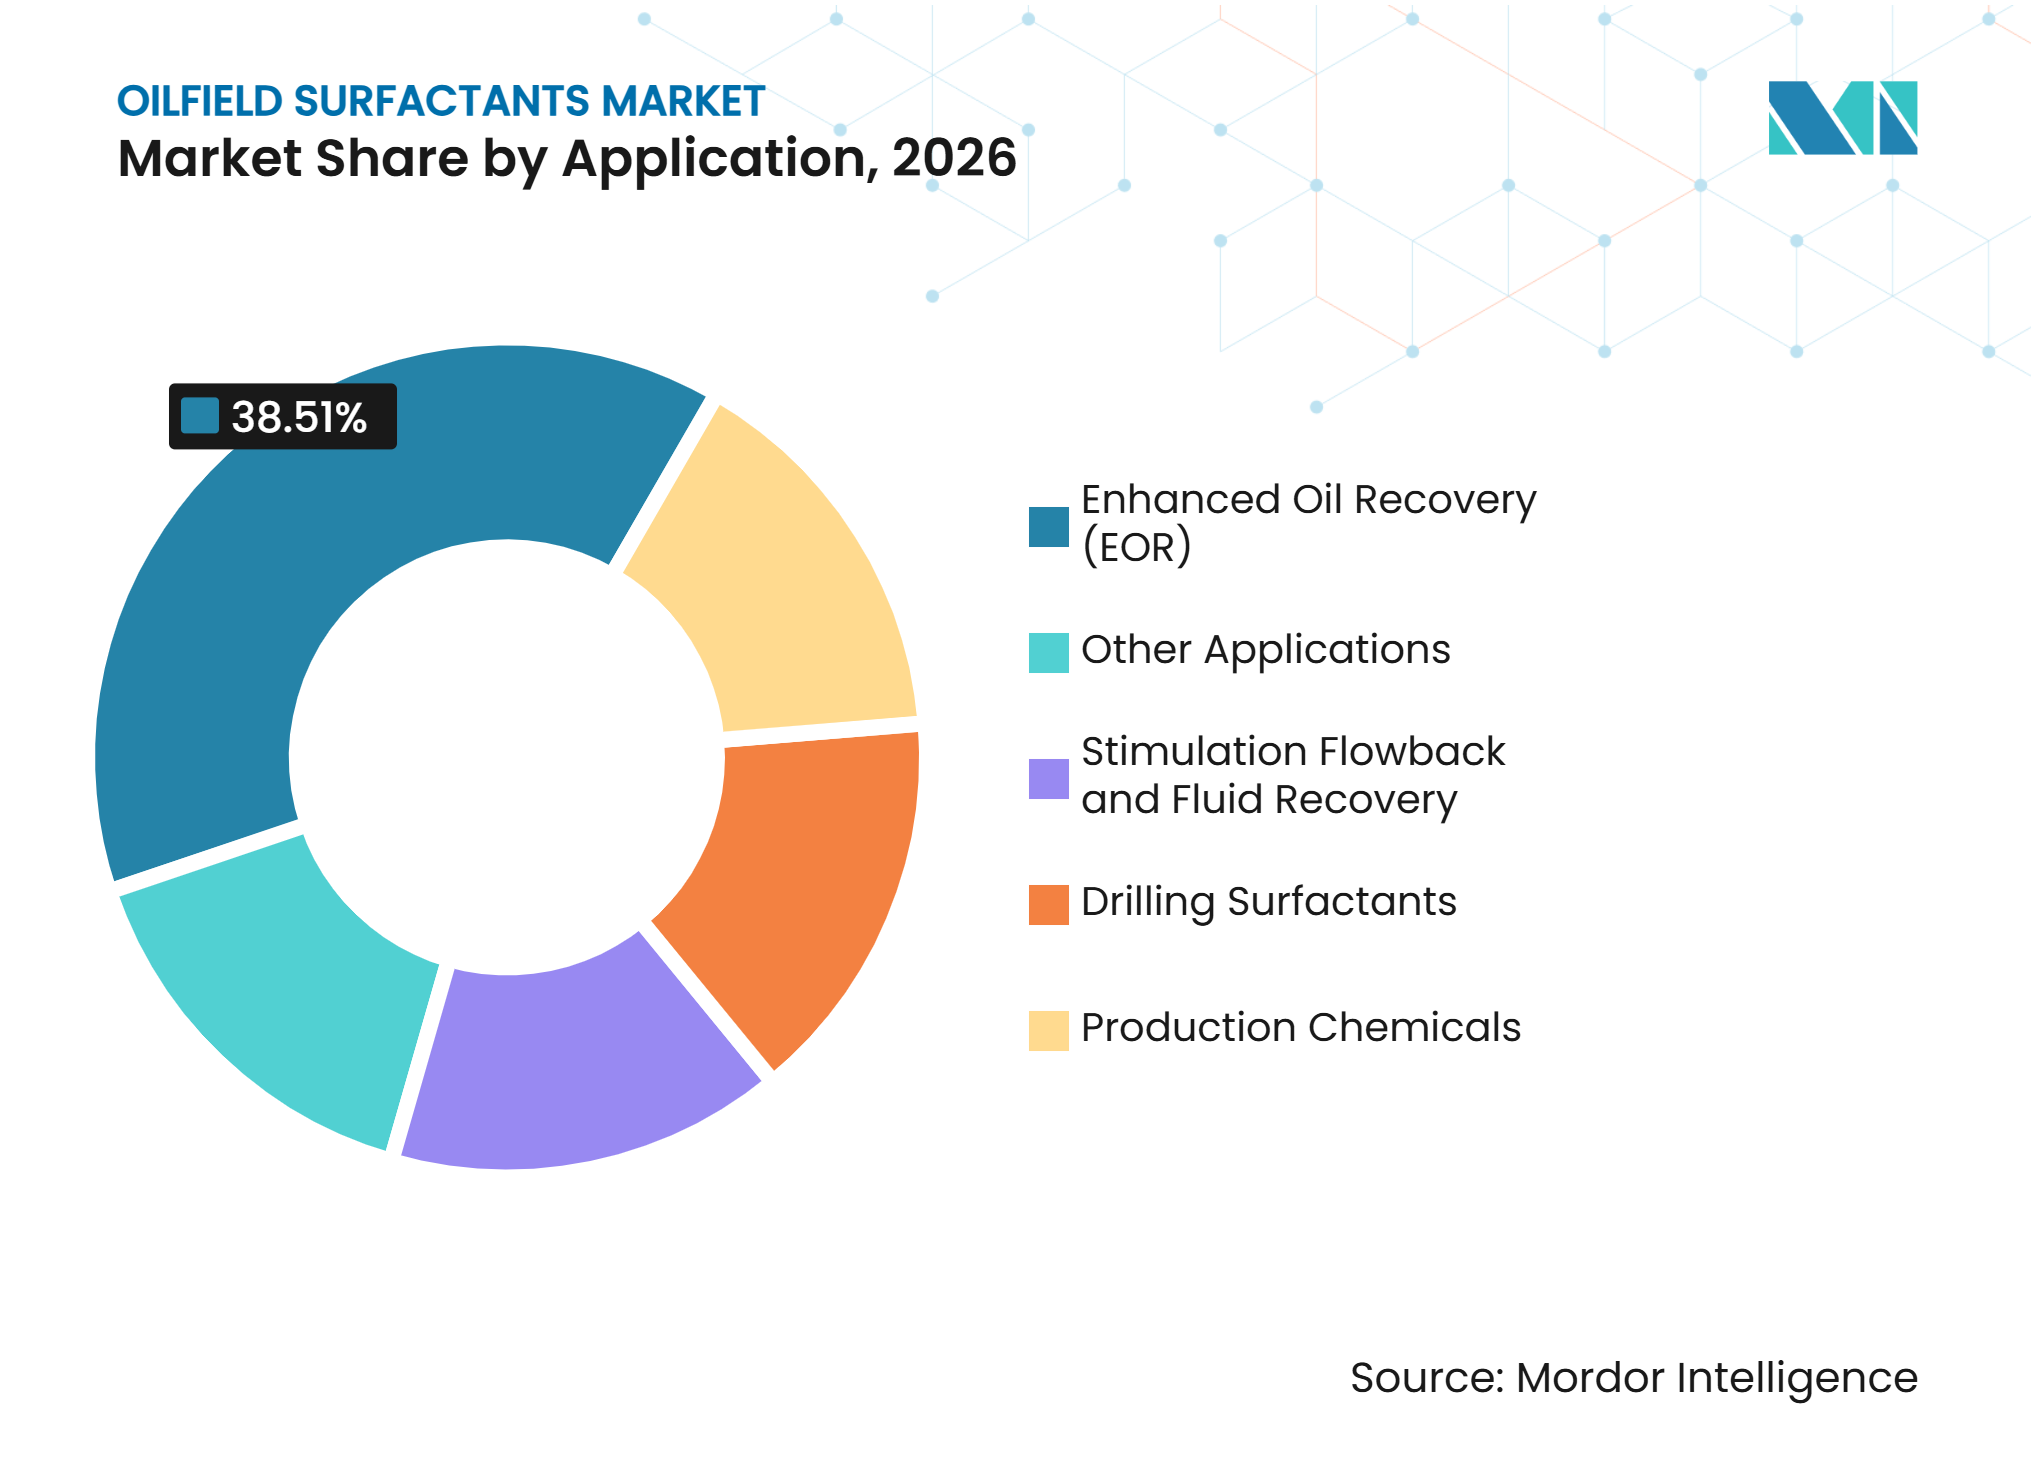
EOR kombiniert die größte Nachfragebasis mit dem schnellsten WachstumEOR machte im Jahr 2026 38,51 % des Gesamtmarktes aus und wird voraussichtlich bis 2032 mit einer CAGR von 5,47 % wachsen, was es zur größten und am schnellsten wachsenden Anwendung in der Prognose macht. Große Alkali-Tensid-Polymer (ASP)-Projekte erfordern erhebliche Tensidmengen, da die Behandlung an den Lagerstättendurchfluss und die Gewinnungsziele gebunden ist. BASFs Aspiro-Portfolio unterstützt EOR-Anwendungen, einschließlich eines Projekts in Dahej mit einer angestrebten Gewinnungsrate von 65 %. CNPC berichtete, dass ein Tensid-CO2-Polymer-Test im Dagang-Ölfeld die Gewinnung um 2,4 % verbesserte. Die Ausschreibung des Shengli-Ölfelds von Sinopec für 2025 bis 2026 umfasste 12.000 Tonnen Erdölsulfonat-EOR-Tensid, was auf wiederkehrende Einkäufe und nicht auf ein einzelnes Pilotprogramm hindeutet.
Stimulation, Rückfluss und Flüssigkeitsgewinnung bilden die nächste große Nachfragegruppe, insbesondere in nordamerikanischen unkonventionellen Bohrungen. Diese Aktivitäten verwenden Alpha-Olefin-Sulfonate und Mischladungssysteme zur Steuerung des Flüssigkeitsverhaltens und der Produktionsbedingungen. Bohranwendungen haben kleinere Mengen, erfordern aber spezialisierte Produkte für Emulsionsstabilität und Schmierung. SLB erhielt 2025 ein Patent für ein anionisches Ethertensidpaket, das in direkt emulgierten Bohrfluiden verwendet wird. Produktionschemikalien, einschließlich Korrosionsinhibitoren, Ablagerungsinhibitoren und Entmulgatoren, bieten eine stabile Nachfragebasis. Präzisionsinjektion kann den Chemieverbrauch reduzieren, ohne die Produktionsvorteile zu beeinträchtigen, was die Liefermethode kommerziell ebenso wichtig macht wie die Produktformulierung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika: Etablierte Produktionsaktivitäten stützen eine breite Chemikaliannachfrage
Nordamerika machte im Jahr 2026 36,83 % des Marktanteils für Tenside in der Ölfeldchemie aus. Die Region kombiniert Stimulationsaktivitäten im Permian Basin mit der Nachfrage nach EOR aus reifen Feldern im US-amerikanischen Mittleren Kontinent und Kanada. Stepan berichtete im zweiten Quartal 2025 von einem zweistelligen Wachstum bei Tensiden für die Ölfeldchemie und erweiterte die Alpha-Olefin-Sulfonat-Kapazität um 25 % an drei US-amerikanischen Standorten. Nouryon eröffnete im Juni 2025 sein Houston Innovation Center zur Entwicklung von Ölfeldlösungen für Entmulgung, Korrosions- und Ablagerungskontrolle sowie Stimulation. Eine Studie im Permian Basin ergab, dass Zusätze unter 100 ppm die Ölraten in Gashebeförderbohrungen um 10 % bis 38 % steigern können, was den Chemieeinsatz in die Produktionswartung ausweitet.
Asien-Pazifik: Staatlich geführte EOR-Programme treiben das regionale Wachstum an
Für Asien-Pazifik wird bis 2032 eine CAGR von 5,33 % prognostiziert, die höchste regionale Rate in der Prognose. China und Indien stützen die Nachfrage durch Gewinnungsprogramme staatlicher Ölgesellschaften, die größer und nachhaltiger sind als isolierte Pilotprojekte. Das Shengli-Ölfeld von Sinopec gab eine Ausschreibung über 12.000 Tonnen Erdölsulfonat für 2025 bis 2026 heraus, während die Changqing-Ausschreibung von PetroChina Gemini-Tenside für Wasserinjektionsbohrungen umfasste. BASFs Anlage in Dahej beliefert ASP-Projekte, die mit indischen und chinesischen Aktivitäten verbunden sind. Eine Studie im westlichen Onshore-Becken Indiens berichtete von einem inkrementellen Ölgewinn von 7 % durch Tensid-Polymer-Flutung und lieferte lokalen Entscheidungsträgern Feldbeweis zur Unterstützung weiterer Gewinnungsausgaben.
Europa, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Betriebsanforderungen prägen die Nachfrage
Die Reife der Nordseefelder in Europa und die EU-REACH-Anforderungen stützen die Nachfrage nach neu formulierten und halogenfreien Produkten. Brasiliens Pre-Salt-Felder und die Entwicklung von Argentiniens Vaca Muerta schaffen Nachfrage nach Fließsicherheits- und Stimulationsprodukten in Südamerika. Der Nahe Osten und Afrika bauen inländische Kapazitäten für die Gewinnungsarbeit an reifen Feldern auf, wobei Saudi Multichem ISO-zertifizierte EOR-Lösungen für Aramco-Lagerstätten betreibt. Die 34 Vereinbarungen und Absichtserklärungen von Saudi Aramco mit US-amerikanischen Unternehmen, die ab Mai 2025 auf 90 Milliarden USD bewertet wurden, deuten auf anhaltende Partnerschaften im Bereich vorgelagerter Technologien hin.
Wettbewerbslandschaft
Marktkonzentration
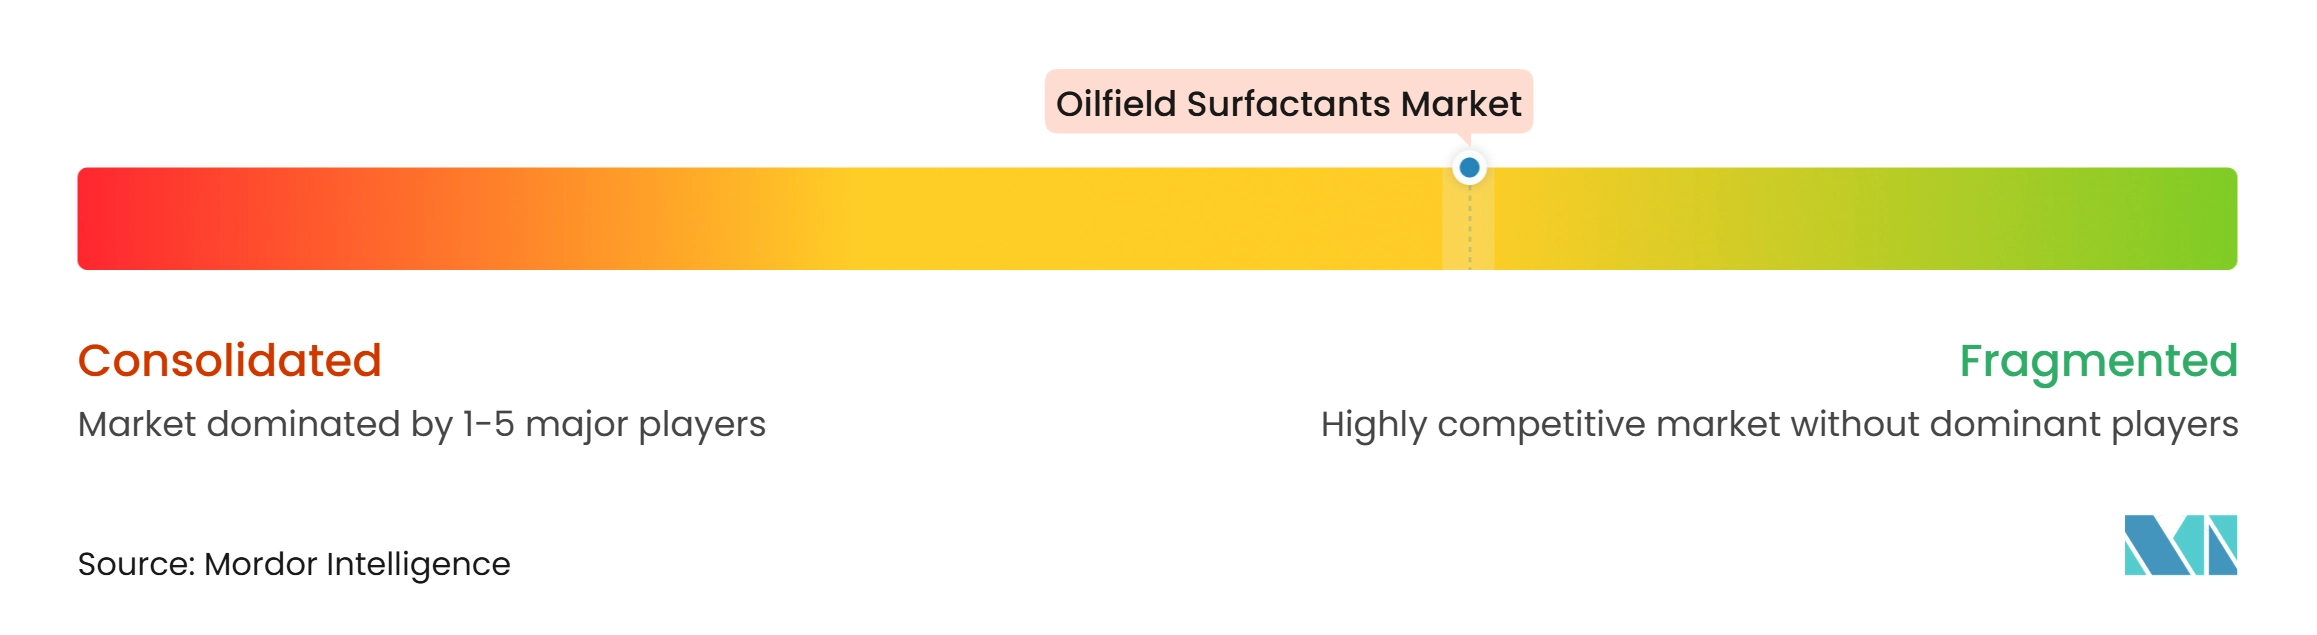
Der Markt für Tenside in der Ölfeldchemie ist unter großen Service- und Chemikalienlieferanten mäßig konsolidiert, während regionale und spezialisierte Anwendungssegmente fragmentiert bleiben. SLB schloss im Juli 2025 die Übernahme von ChampionX ab und vereinte Produktionschemie, Fließsicherheit, Überwachung und EOR-Fähigkeiten auf einer einzigen Plattform. Diese Transaktion veranlasste große Betreiber, Lieferanten über integrierte Serviceverträge statt auf Produktbasis zu bewerten. Halliburton veräußerte sein Multi-Chem-Chemikaliengeschäft im Mai 2026 an Sterling Specialty Chemicals unter der Praana Group. Syensqo verkaufte seine Öl- und Gas-Geschäftseinheit im Januar 2026 für 135 Millionen EUR an die SNF Group.
Produktzertifizierung und anwendungsspezifische Formulierungsarbeit bleiben wichtige Mittel für Lieferanten, um ihre Marktpositionen zu verteidigen. Clariant führte im September 2025 seinen aromatisch-lösungsmittelfreien Nano-Emulsions-Entmulgator Phasetreat Nan ein und startete das digitale Portal ClariHub, das Produktdifferenzierung mit digitalem Kundensupport verbindet. In Tiefseeanwendungen kann die API 17TR5- und API 17TR6-Zertifizierung die Teilnahme auf Unternehmen mit qualifizierten Produkten und akkreditierten Testkapazitäten beschränken, was etablierten Lieferanten in hochspezifizierten Untersee-Verträgen einen strukturellen Vorteil verschafft.
Chancen bestehen weiterhin in der biobasierten Versorgung, der EOR-Feldvalidierung und vernetzten chemischen Dosierwerkzeugen, wobei kein Lieferant eine dominante Position in diesen aufkommenden Bereichen etabliert hat. Größere Unternehmen können hochproduktive Gewinnungsprojekte bedienen, während spezialisierte Formulierer auf lagerstättenspezifische Leistung und lokalen technischen Service setzen können. Der Markt für Tenside in der Ölfeldchemie belohnt felderprobte Leistung, regulatorische Bereitschaft und zuverlässige Unterstützung über die gesamte Lebensdauer eines produzierenden Assets.
Marktführer in der Branche für Tenside in der Ölfeldchemie
-
SLB
-
Halliburton
-
Baker Hughes Company
-
CLARIANT
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tenside in der Ölfeldchemie Unternehmen in diesem Bericht
- Baker Hughes Company
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Halliburton
- Huntsman International LLC
- Innospec
- Lubrizol
- Nouryon
- Sasol
- SLB
- Solvay
- Stepan Company
Neueste Industrielle Entwicklungen in Markt für Tenside in der Ölfeldchemie
- November 2026: SLB stellte auf der ADIPEC in Abu Dhabi sein nano-gestütztes Chemietechnologieportfolio von ChampionX vor, das technisch entwickelte Nanomaterialien mit Produktionschemikalien kombiniert, um Ablagerungen, Korrosion, Paraffin und die Gewinnung von Schweröl in reifen Bohrungen zu adressieren. Die nano-gestützte Ablagerungsquetschbehandlung Extended Release lieferte in Offshore-Anwendungen für Tenside in der Ölfeldchemie mehr als die doppelte Behandlungslebensdauer im Vergleich zu konventionellen Behandlungen.
- Mai 2026: Die Praana Group übernahm am 4. Mai 2026 das Multi-Chem-Chemikaliengeschäft von Halliburton und integrierte es als Sterling Multi-Chem in die Sterling Specialty Chemicals-Plattform. Multi-Chem betreibt fünf Produktionsanlagen in den Vereinigten Staaten und im Nahen Osten, einschließlich der Desert Rose-Anlage in Jubail, Saudi-Arabien, und fügt damit Produktionskapazitäten für Tenside in der Ölfeldchemie zum Spezialchemikalienportfolio von Praana hinzu.
Umfang des globalen Marktberichts für Tenside in der Ölfeldchemie
Tenside in der Ölfeldchemie sind amphiphile organische Verbindungen, die sowohl hydrophile (wasseranziehende) als auch hydrophobe (wasserabweisende) Gruppen enthalten. Diese Verbindungen adsorbieren an Flüssigkeitsgrenzflächen, um die Oberflächen- und Grenzflächenspannung zu reduzieren. Sie werden in mehreren vor- und nachgelagerten Öl- und Gasoperationen eingesetzt, einschließlich Bohren, Zementieren, verbesserter Ölgewinnung und Produktion.
Der Markt für Tenside in der Ölfeldchemie ist nach Produkttyp, Quelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in anionische Tenside, nichtionische Tenside, kationische Tenside, amphotere Tenside und sonstige Produkttypen segmentiert. Nach Quelle ist der Markt in synthetische Tenside und biobasierte Tenside segmentiert. Nach Anwendung ist der Markt in verbesserte Ölgewinnung (EOR), Stimulation, Rückfluss und Flüssigkeitsgewinnung, Bohrtenside, Produktionschemikalien und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Tenside in der Ölfeldchemie in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Anionische Tenside |
| Nichtionische Tenside |
| Kationische Tenside |
| Amphotere Tenside |
| Sonstige Produkttypen |
| Synthetische Tenside |
| Biobasierte Tenside |
| Verbesserte Ölgewinnung (EOR) |
| Stimulation, Rückfluss und Flüssigkeitsgewinnung |
| Bohrtenside |
| Produktionschemikalien |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Anionische Tenside | |
| Nichtionische Tenside | ||
| Kationische Tenside | ||
| Amphotere Tenside | ||
| Sonstige Produkttypen | ||
| Nach Quelle | Synthetische Tenside | |
| Biobasierte Tenside | ||
| Nach Anwendung | Verbesserte Ölgewinnung (EOR) | |
| Stimulation, Rückfluss und Flüssigkeitsgewinnung | ||
| Bohrtenside | ||
| Produktionschemikalien | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Tenside in der Ölfeldchemie?
Die Marktgröße für Tenside in der Ölfeldchemie wurde im Jahr 2026 auf 3,25 Milliarden USD geschätzt und wird voraussichtlich von 3,38 Milliarden USD im Jahr 2027 auf 4,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,34 % während des Prognosezeitraums (2027–2032).
Warum ist die verbesserte Ölgewinnung (EOR) für Lieferanten von Tensiden in der Ölfeldchemie wichtig?
EOR macht im Jahr 2026 einen Anteil von 38,51 % aus und weist mit einer CAGR von 5,47 % die höchste Wachstumsrate im Markt für Tenside in der Ölfeldchemie auf, gestützt durch große chemische Gewinnungsprogramme.
Welche Region wächst am schnellsten im Bereich Tenside in der Ölfeldchemie?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 5,33 % wachsen, da staatliche Ölgesellschaften in China und Indien chemische EOR-Programme ausbauen.
Was schränkt den weiteren Einsatz biobasierter Tenside in Ölfeldern ein?
Biobasierte Tenside müssen eine zuverlässige Leistung unter tatsächlichen Lagerstättenbedingungen nachweisen, obwohl für das Segment eine CAGR von 5,12 % prognostiziert wird.