
Taille et part du marché des tensioactifs pour champs pétroliers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
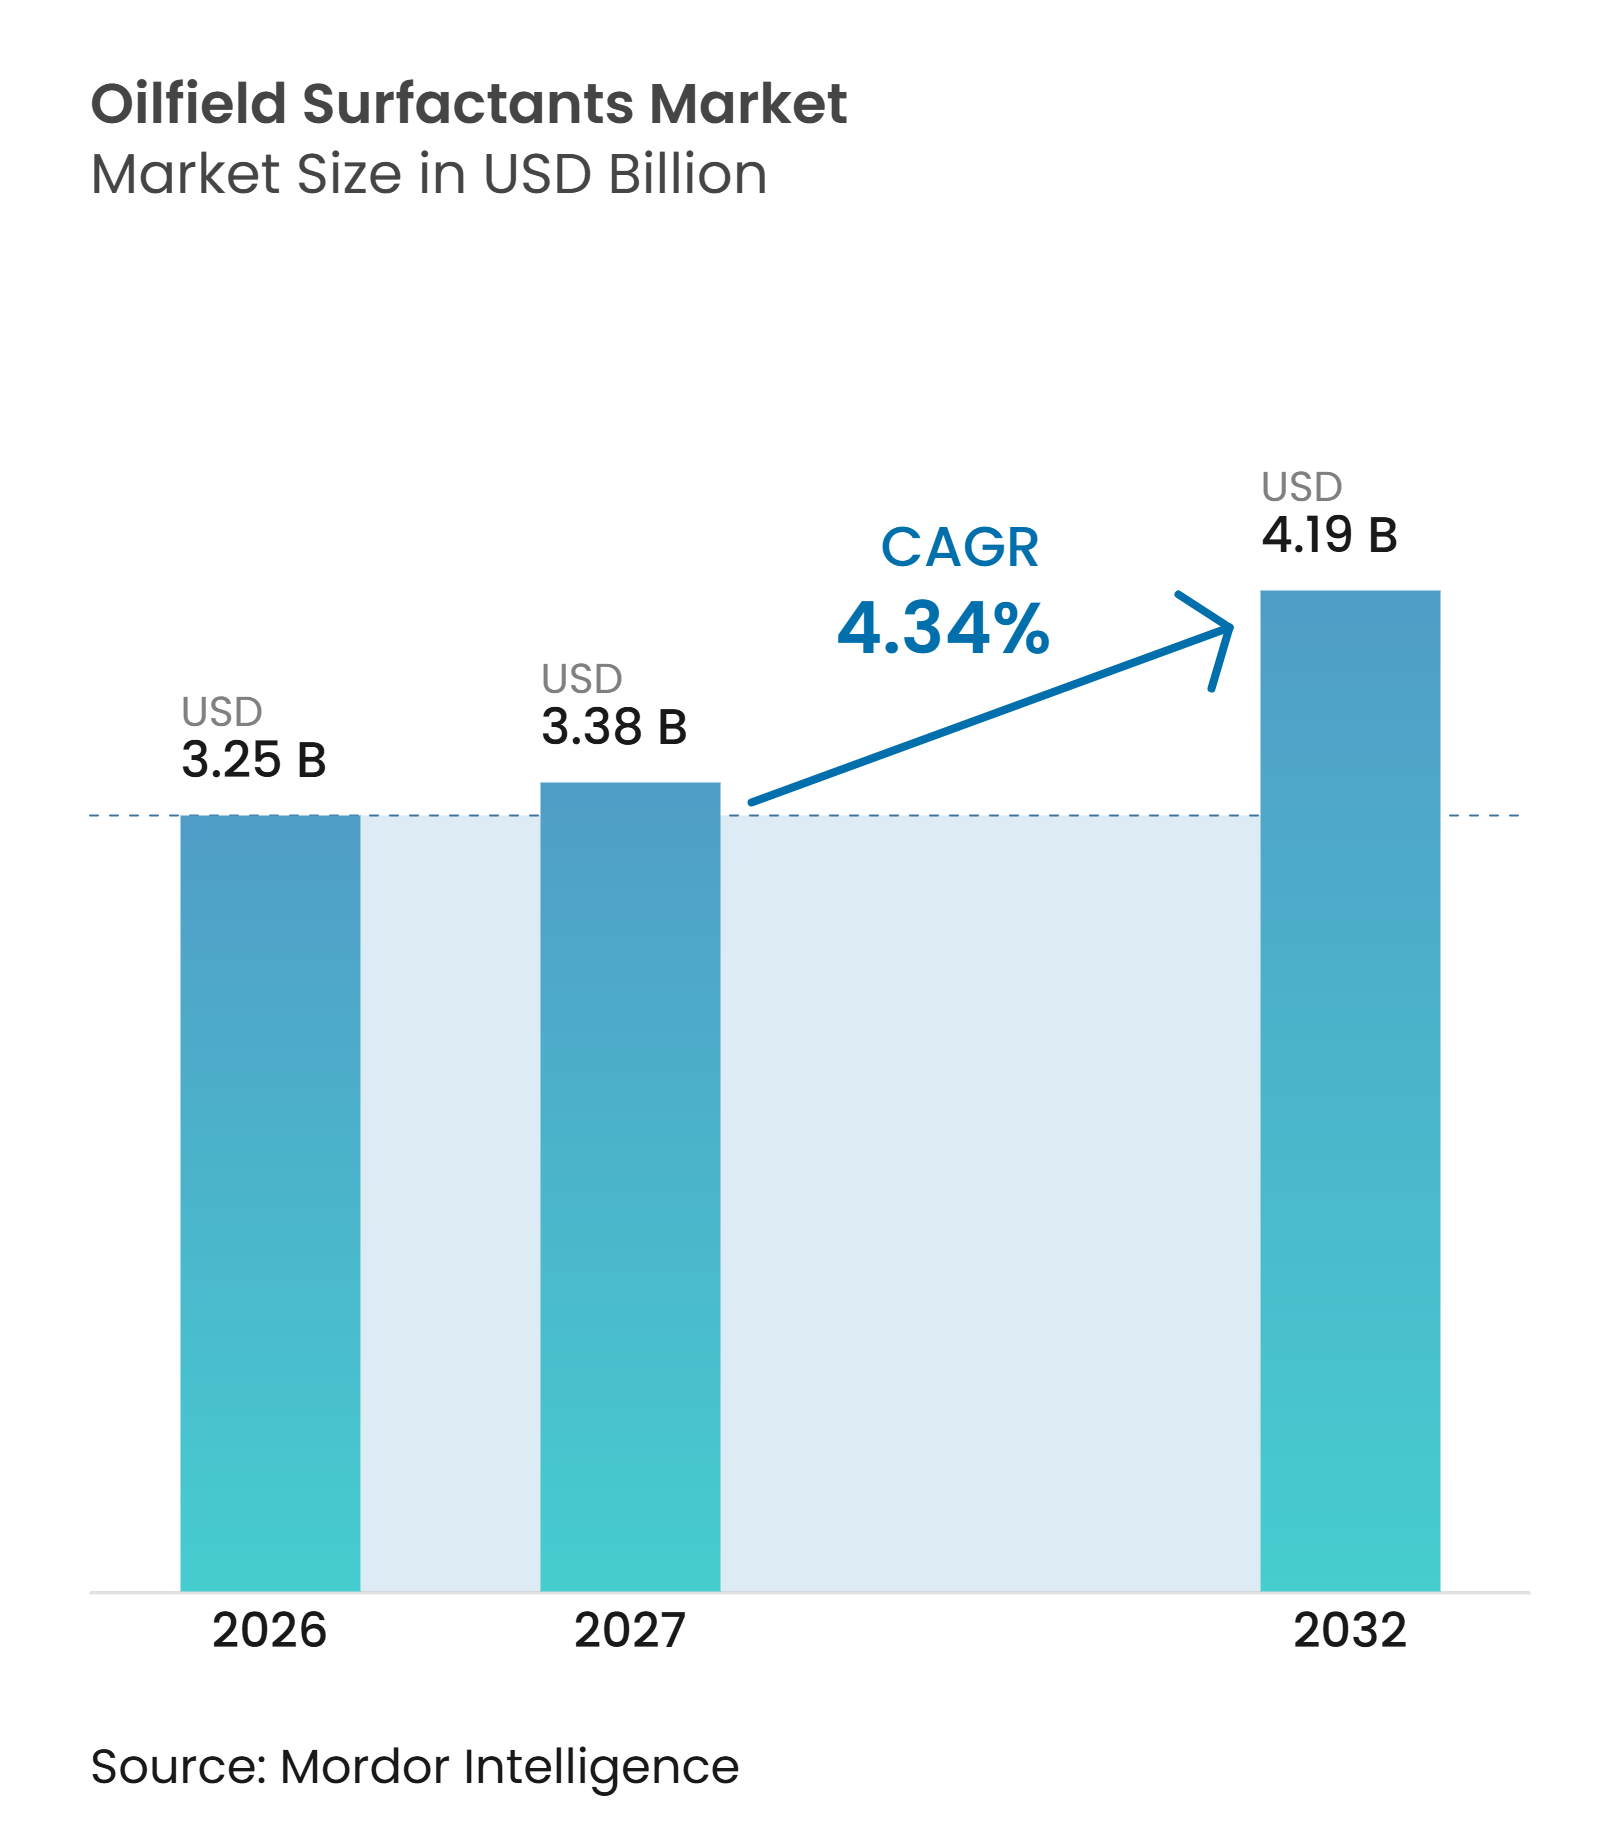
| Taille du Marché (2027) | 3.38 Milliards de dollars |
| Taille du Marché (2032) | 4.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.34 % |
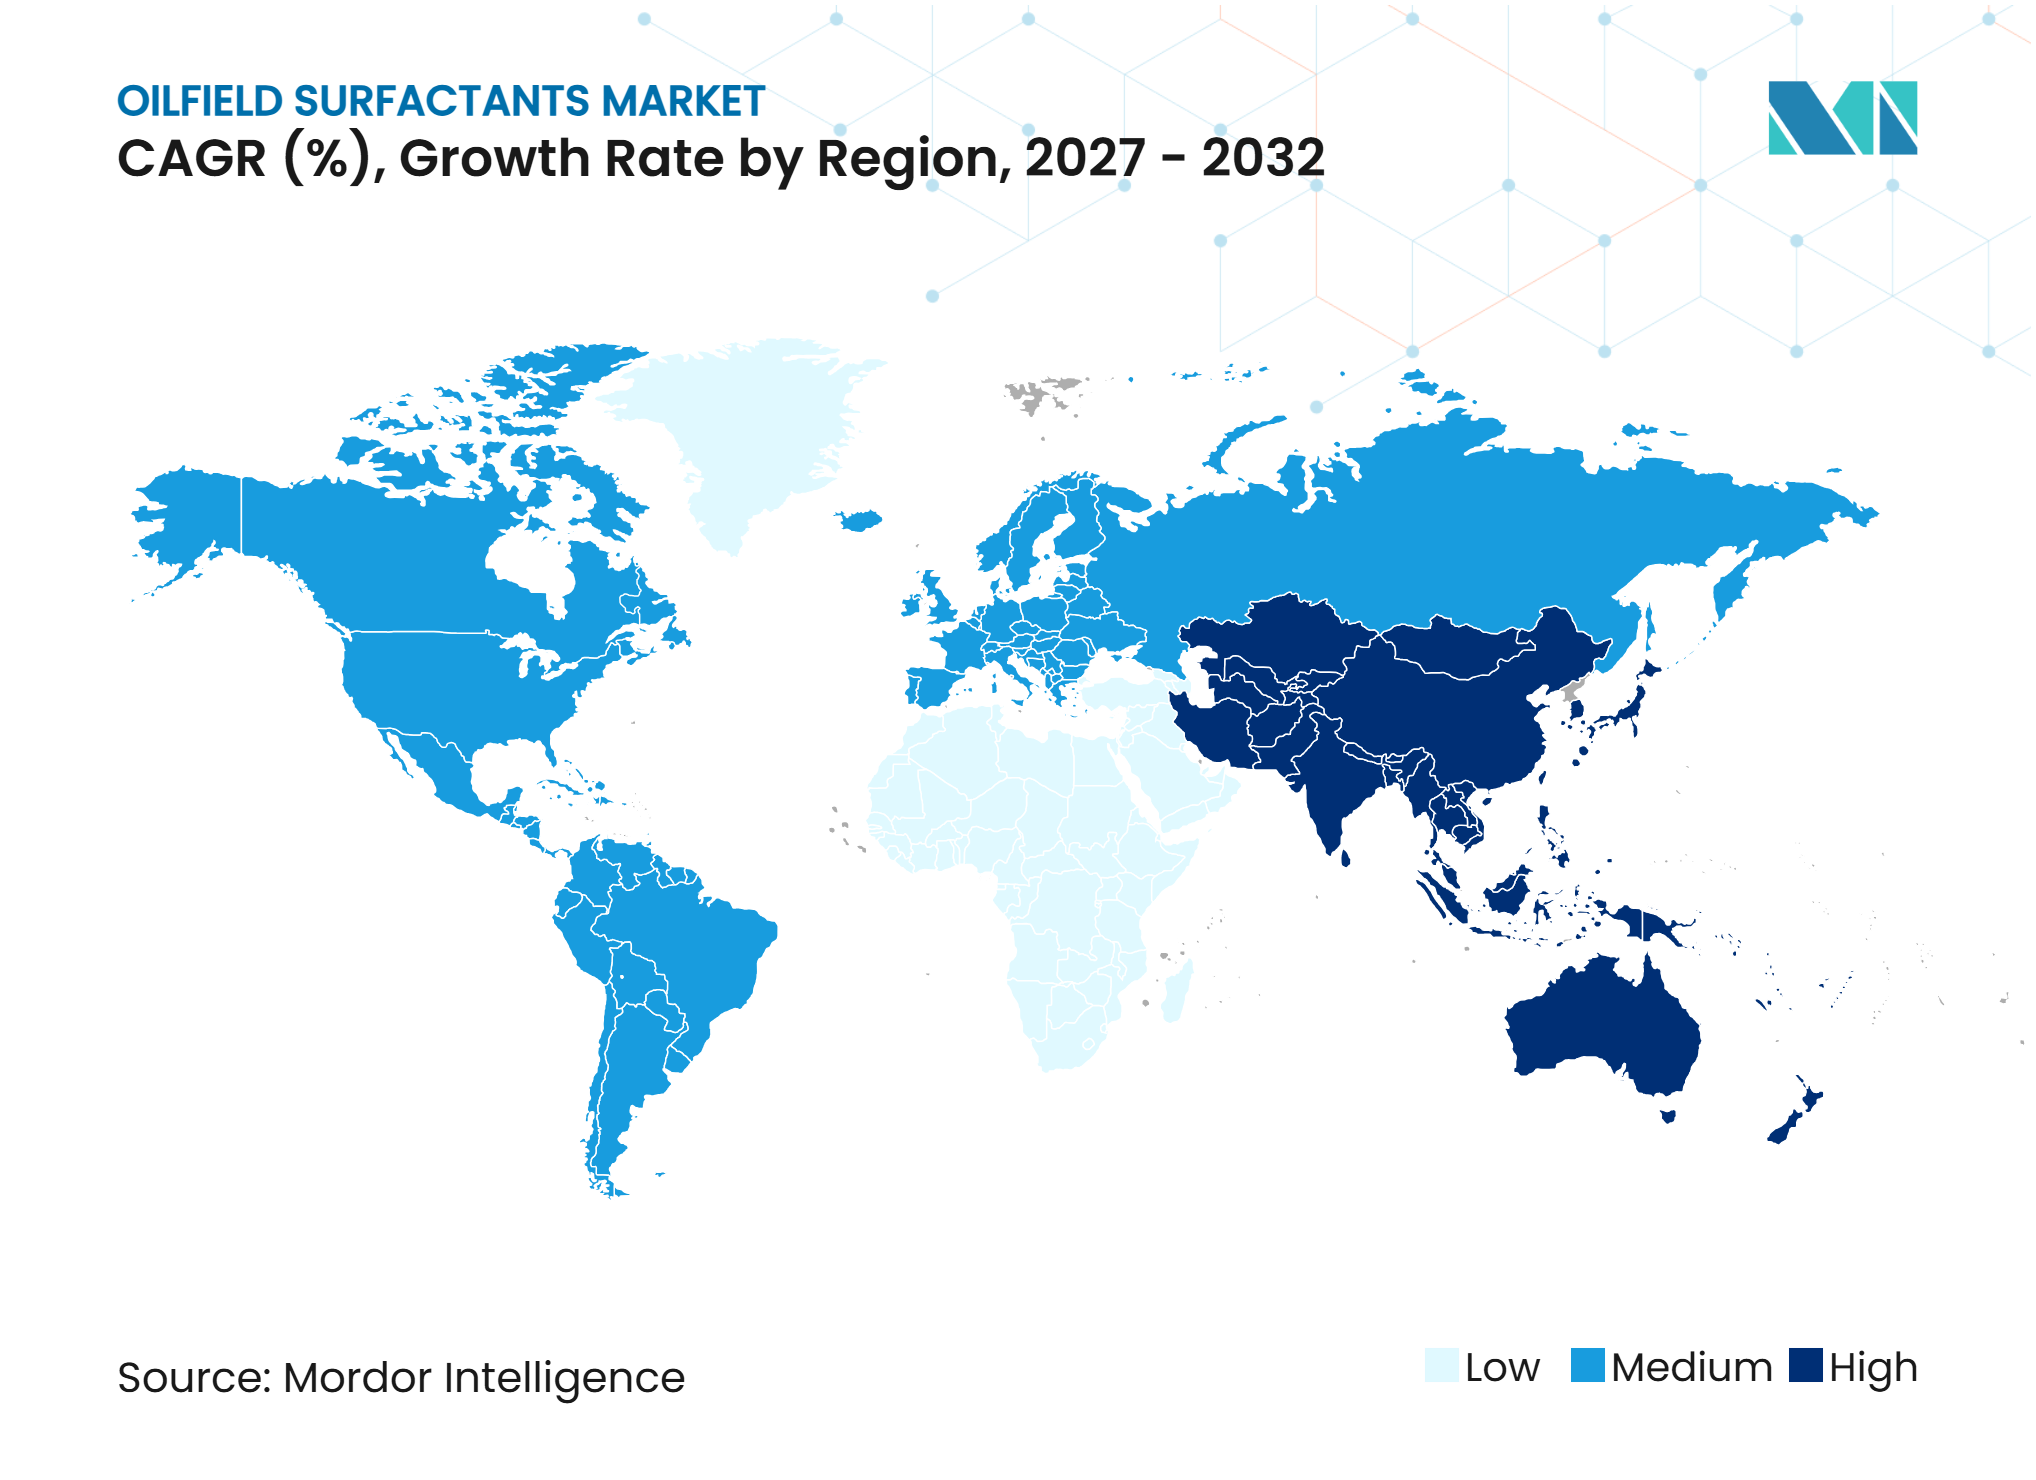
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tensioactifs pour champs pétroliers par Mordor Intelligence
La taille du marché des tensioactifs pour champs pétroliers était évaluée à 3,25 milliards USD en 2026 et devrait progresser de 3,38 milliards USD en 2027 à 4,19 milliards USD d'ici 2032, à un CAGR de 4,34 % durant la période de prévision (2027-2032). Le marché des tensioactifs pour champs pétroliers est soutenu par des réservoirs matures nécessitant une intervention chimique pour maintenir la production, tandis que les puits non conventionnels et les projets en eaux profondes exigent une chimie de production plus spécialisée. La récupération assistée du pétrole par voie chimique (EOR chimique) oriente les dépenses en tensioactifs vers des programmes mesurant la valeur des barils supplémentaires récupérés, plutôt que le seul nombre de puits complétés. L'offre mondiale de pétrole a atteint 108 MMb/j en septembre 2025, et les producteurs non membres de l'OPEP+ ont ajouté 1,6 MMb/j en 2025, maintenant une large base d'activité en amont consommatrice de produits chimiques de production. Les fournisseurs ont répondu par des offres de services intégrés, des formulations spécifiques aux applications et des capacités de fabrication pour soutenir des programmes de récupération plus longs. Le marché est également soumis à des pressions budgétaires à court terme lorsque les prix du pétrole s'affaiblissent, bien que les travaux sur les champs matures et la production offshore complexe maintiennent les programmes chimiques liés à la continuité de la production.
Principaux enseignements du rapport
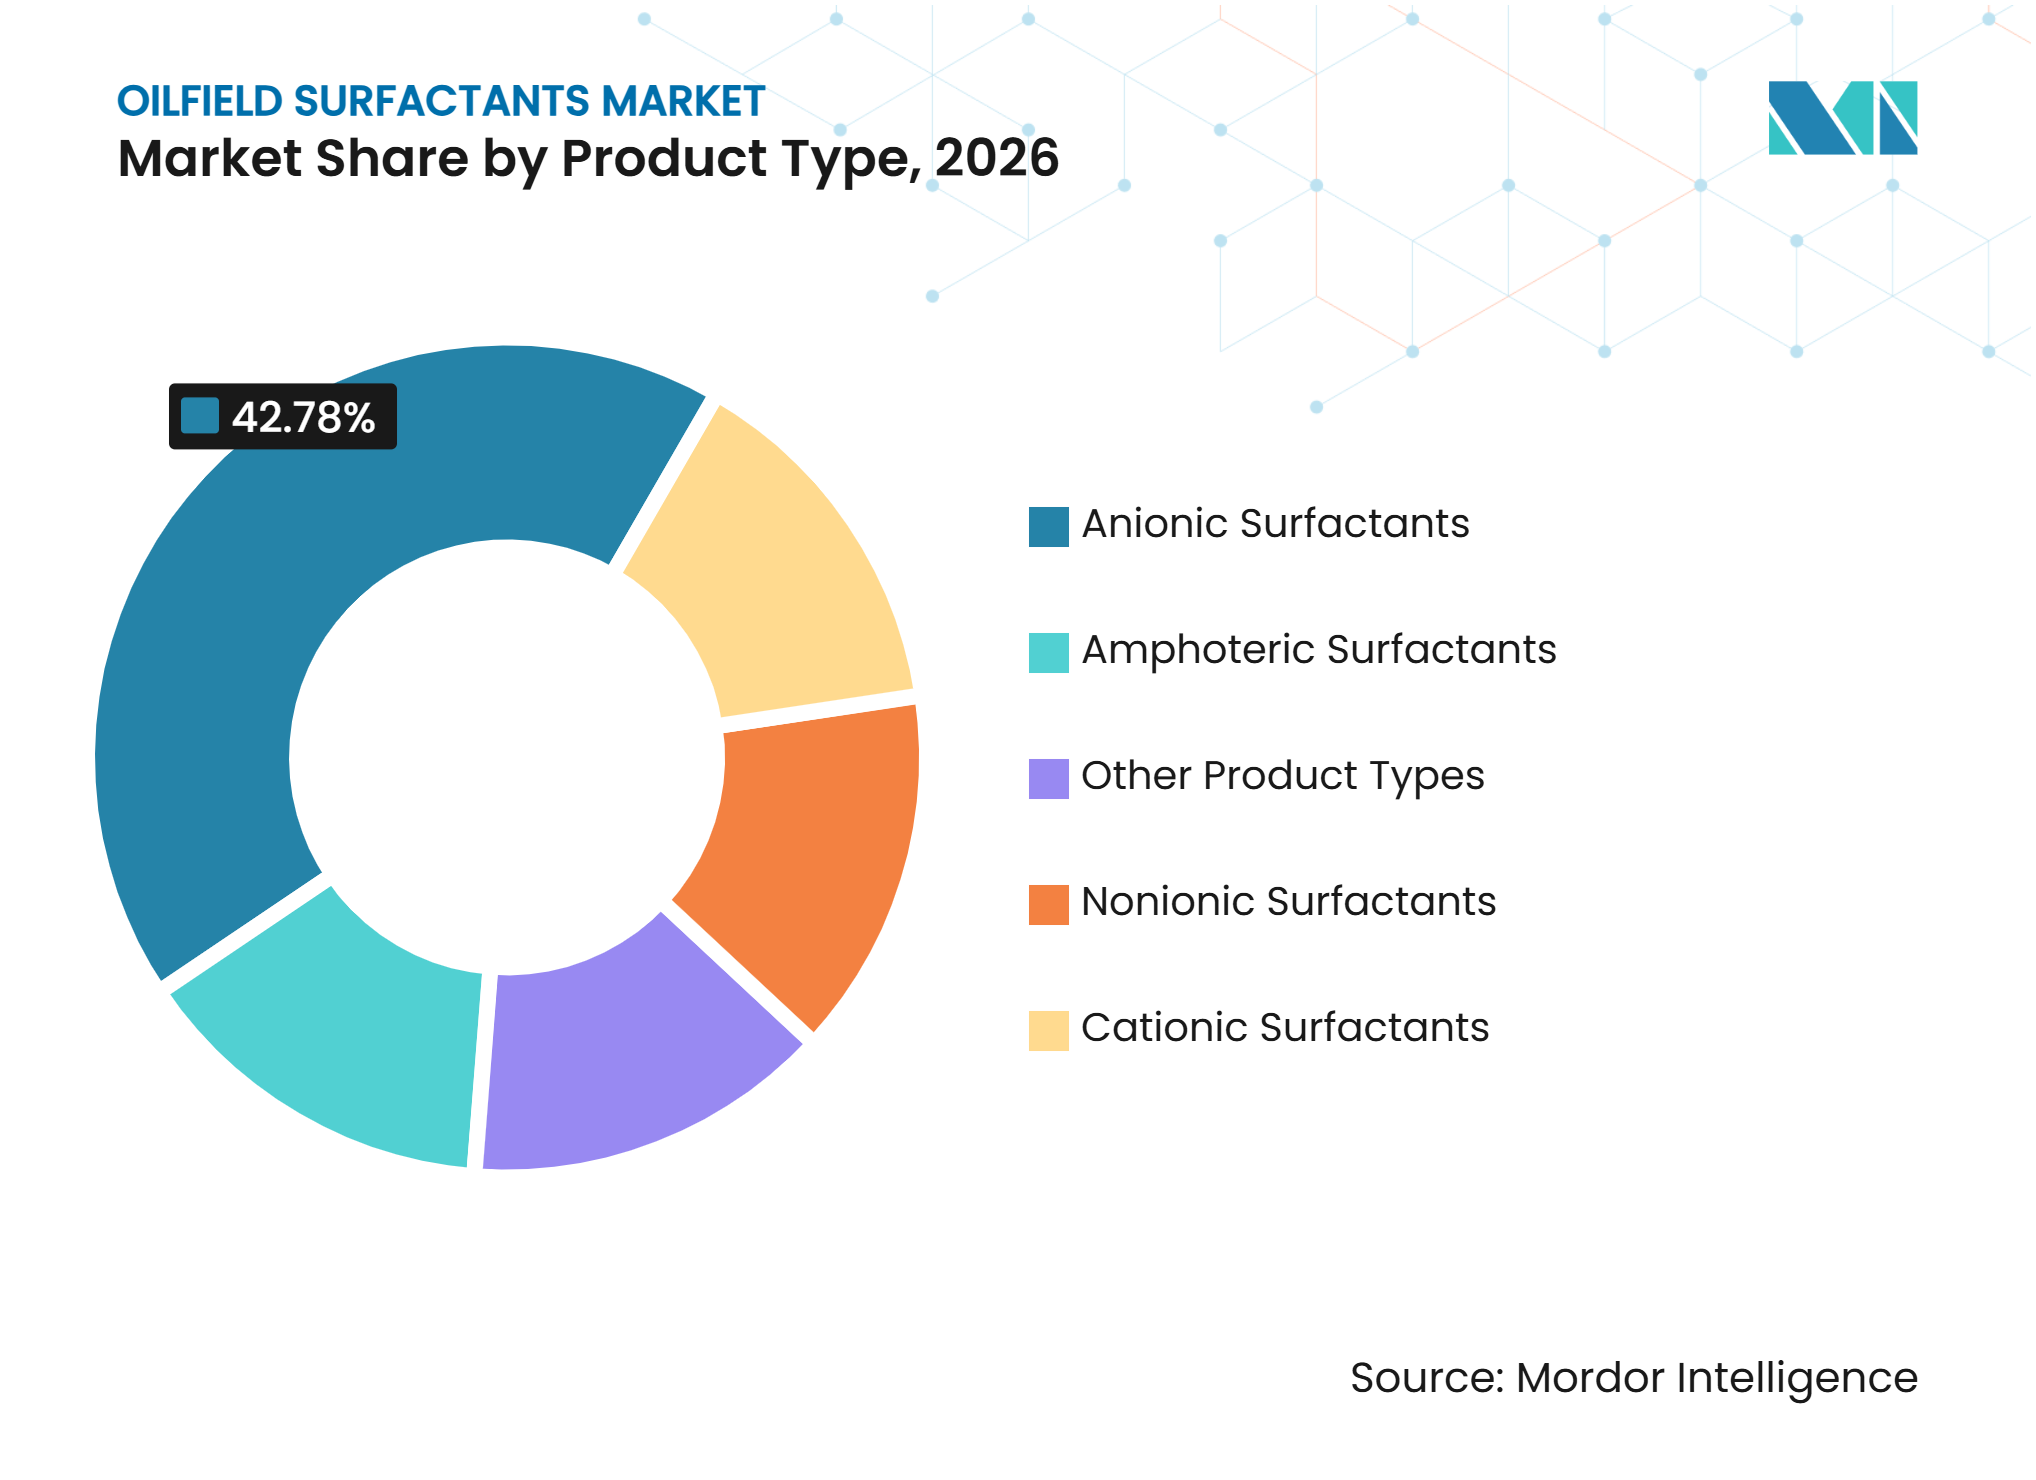
- Par type de produit, les tensioactifs anioniques représentaient 42,78 % de la part de marché en 2026, et ce segment devrait croître à un CAGR de 4,89 % jusqu'en 2032.
- Par source, les tensioactifs synthétiques représentaient 70,23 % de la part de marché en 2026, tandis que les tensioactifs biosourcés devraient progresser à un CAGR de 5,12 % jusqu'en 2032.
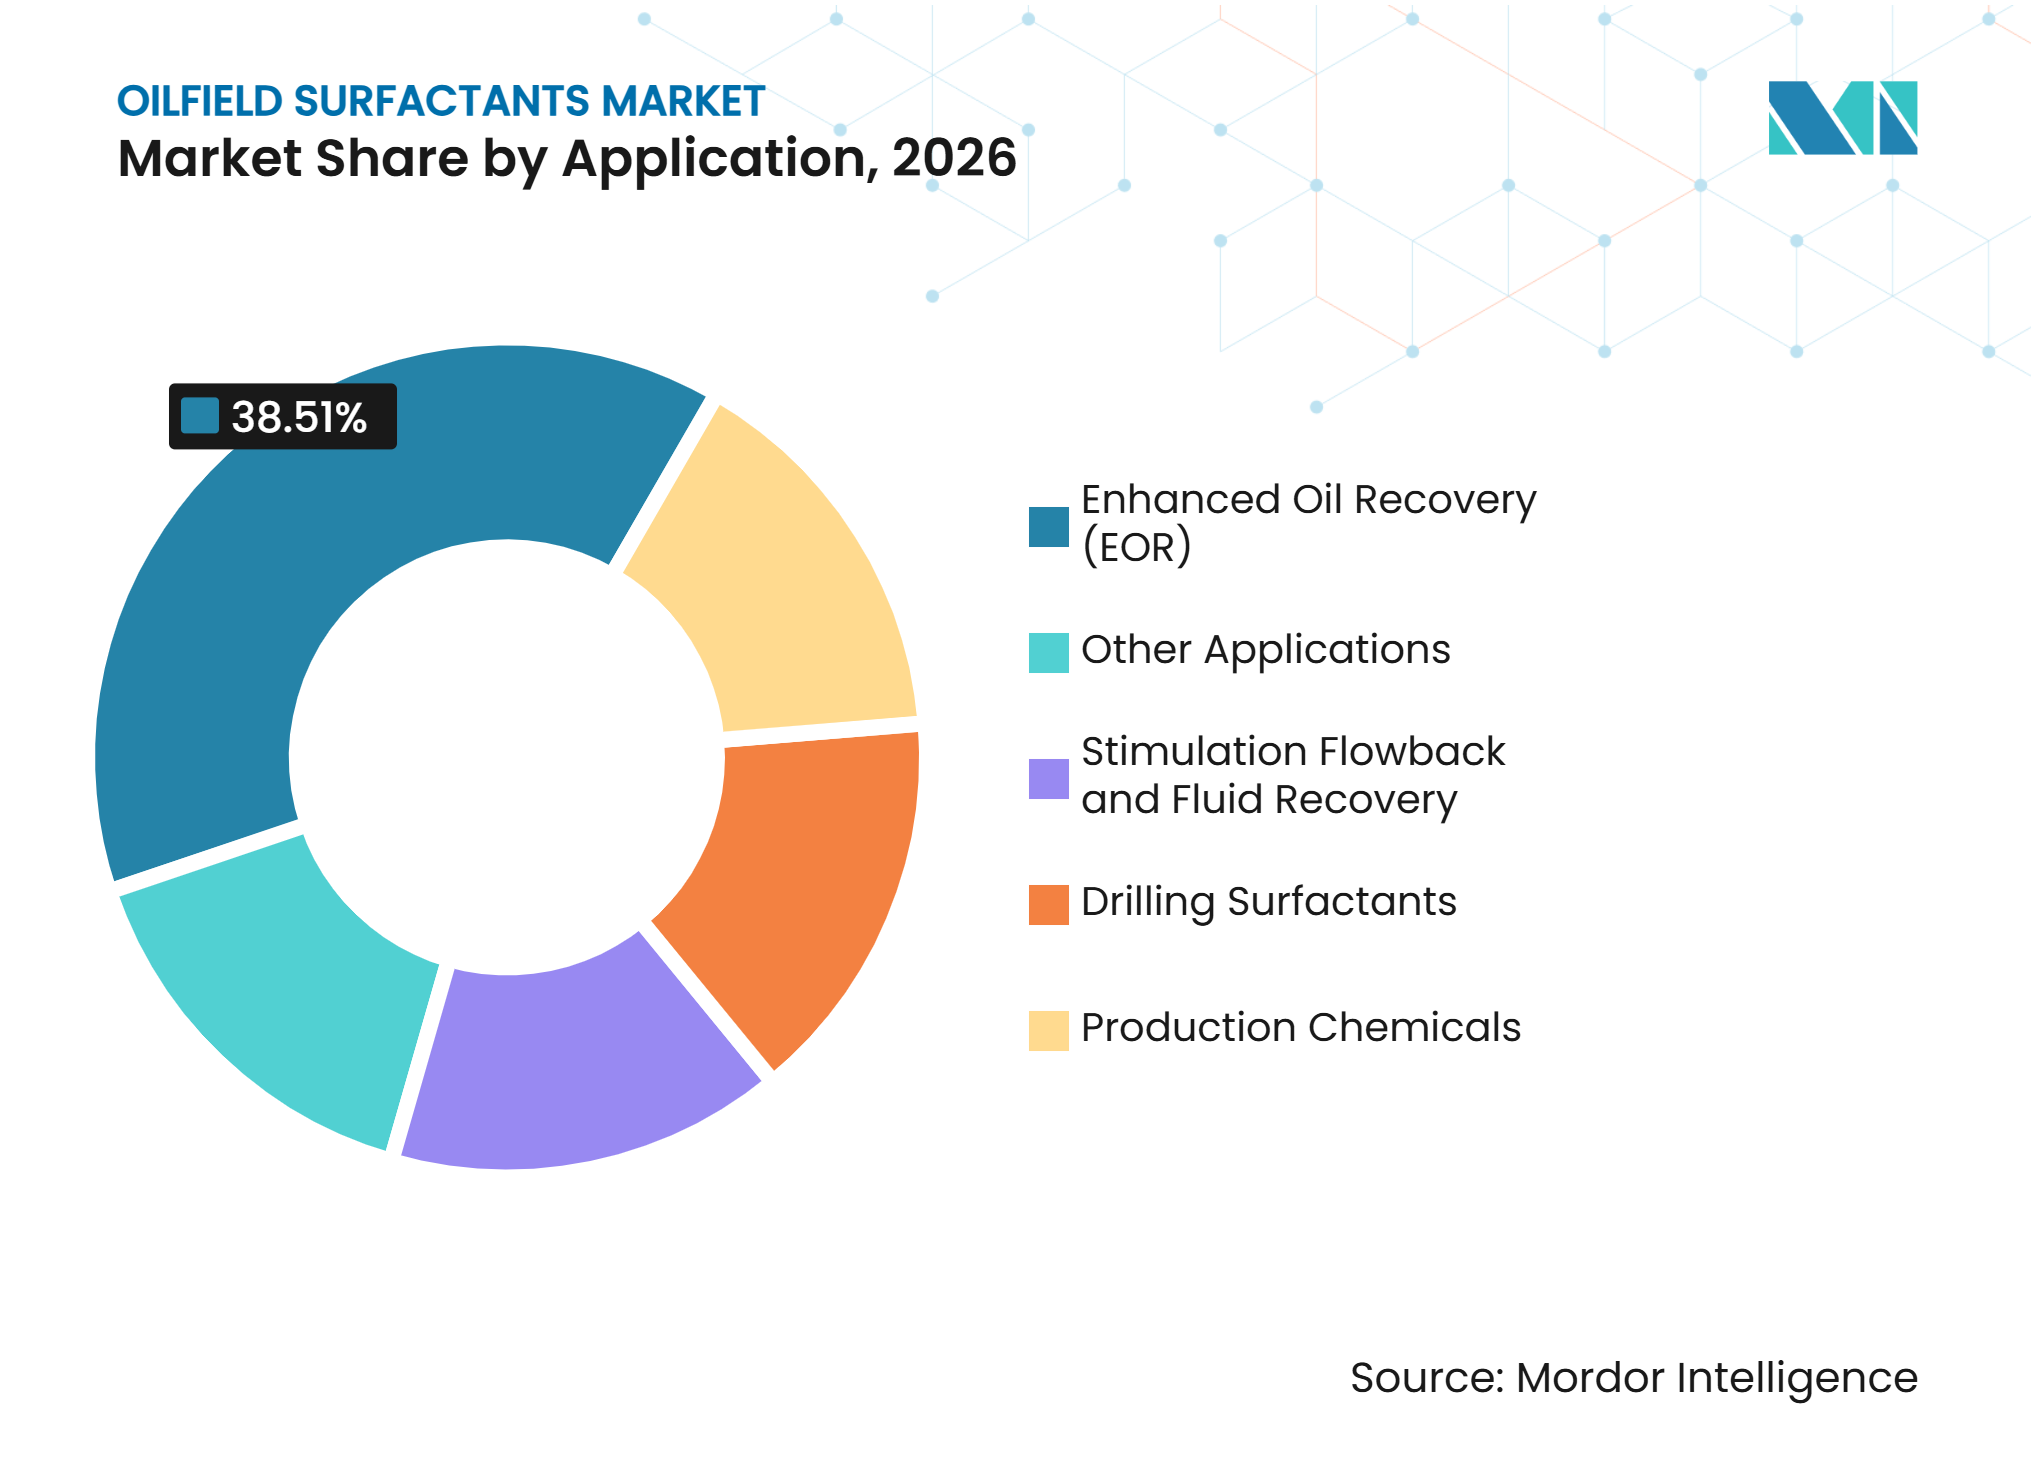
- Par application, l'EOR représentait 38,51 % de la part de marché en 2026 et devrait se développer à un CAGR de 5,47 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,83 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 5,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Récupération dans les champs matures et demande en EOR chimique | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Stimulation des schistes et production non conventionnelle | +0.8% | Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption de formulations biosourcées et à faible toxicité | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Chimie de production en eaux profondes et offshore | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Dosage chimique en temps réel et optimisation numérique | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Récupération dans les champs matures et demande en EOR chimique
La récupération assistée du pétrole par voie chimique (EOR) est passée d'une activité pilote à des programmes à l'échelle de réservoirs plus importants. BASF a démarré son usine de tensioactifs pour l'EOR à Dahej, en Inde, en 2025, pour approvisionner un projet alcali-tensioactif-polymère visant un taux de récupération du pétrole de 65 %. Un article de la Society of Petroleum Engineers a rapporté un gain de pétrole incrémental de 7 % grâce à l'injection de tensioactifs-polymères dans le bassin onshore occidental de l'Inde. Ces résultats lient les achats de tensioactifs aux plans de récupération des réserves et peuvent prolonger les périodes contractuelles au-delà des campagnes de forage individuelles. La qualité constante des lots devient un facteur d'achat, car les variations de produits peuvent limiter la valeur économique d'un programme EOR commercial. Le marché des tensioactifs pour champs pétroliers bénéficie lorsque les opérateurs traitent la performance chimique comme faisant partie de la planification de la récupération des champs plutôt que comme une dépense d'exploitation à court terme.
Stimulation des schistes et production non conventionnelle
Les puits non conventionnels stimulent la demande en tensioactifs aussi bien lors de la complétion que de la production. Une étude de 2025 dans le bassin permien a révélé que des ajouts de tensioactifs inférieurs à 100 parties par million (ppm) ont généré des gains de débit pétrolier de 10 % à 38 % dans des puits à extraction par gaz. Ce cas d'usage ajoute une demande chimique sur toute la durée de vie productive d'un puits sans remplacer la chimie de complétion. Les systèmes de tensioactifs à charge mixte peuvent contrôler la viscosité, réduire la pression de friction et abaisser la tension superficielle dans les fluides de type slickwater, réduisant ainsi le besoin de packages d'additifs séparés. Stepan a élargi sa capacité en alpha-oléfine sulfonate de 25 % sur trois sites américains en 2025, reflétant la préparation des fournisseurs à une demande soutenue[1]. Le marché des tensioactifs pour champs pétroliers bénéficie des traitements qui améliorent la production des puits non conventionnels existants.
Adoption de formulations biosourcées et à faible toxicité
Les formulations biosourcées deviennent pertinentes là où les opérateurs exigent des options à plus faible toxicité et des performances sur le terrain qui soutiennent les objectifs de production. Locus FS a rapporté que son traitement SUSTAIN SF101 a augmenté la production de pétrole de 20 %, accru la production de gaz de 15 % et réduit le ratio eau-pétrole de 23 % dans des puits comparables du bassin permien du Delaware. AGAE Technologies a lancé la production industrielle de rhamnolipides en Asie en 2025, avec une capacité dépassant 1 000 tonnes métriques par an. Une revue scientifique a rapporté une récupération supplémentaire de pétrole de 31 % à 44 % lors de tests de déplacement en carotte de laboratoire utilisant des biosurfactants. Les performances sur le terrain restent le test central, car les résultats obtenus sur des carottes contrôlées ne se traduisent pas automatiquement en conditions de réservoir. Cette distinction explique pourquoi le marché des tensioactifs pour champs pétroliers continue de s'appuyer principalement sur des produits synthétiques pendant que la capacité biosourcée se développe.
Chimie de production en eaux profondes et offshore
Les développements en eaux profondes nécessitent des produits qui traitent les risques d'hydrates, le dépôt d'asphaltènes et de paraffines, et l'assurance d'écoulement dans des conditions de haute pression et haute température. Innospec a introduit trois produits chimiques sous-marins LaZuli en 2025, certifiés selon les normes API 17TR5 et API 17TR6. Ces normes déterminent quels fournisseurs peuvent accéder aux contrats de spécification sous-marine. SLB a rapporté que CLEAN SWEEP et les déviateurs à base de mousse ont augmenté la production de plus de 6 000 barils par jour sur un actif en eaux profondes au Nigeria. SLB a également rapporté 1,1 million de barils de pétrole incrémental issus d'un déploiement BrightWater de quatre ans en Alaska. Le marché des tensioactifs pour champs pétroliers dispose d'une opportunité constante dans les projets offshore où une chimie certifiée peut protéger la production et soutenir de longs cycles de projet.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du brut et discipline des dépenses d'investissement en amont | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Conformité environnementale et coûts de divulgation chimique | -0.3% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Montée en puissance des biosurfactants et parité de performance en réservoir | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du brut et discipline des dépenses d'investissement en amont
Les fluctuations des prix du pétrole affectent les budgets chimiques, car de nombreux opérateurs considèrent encore les programmes d'amélioration de la production comme discrétionnaires. L'Agence internationale de l'énergie a rapporté que les prix du pétrole ont atteint un plus bas sur quatre ans entre avril et mai 2025, dans un contexte de tensions commerciales et d'incertitude sur la demande. Les opérateurs indépendants de taille intermédiaire peuvent réduire leurs dépenses chimiques plus fortement que les producteurs intégrés, car leurs bilans sont plus sensibles aux variations de prix. Le marché des tensioactifs pour champs pétroliers est exposé lorsque les approbations pour la récupération assistée du pétrole (EOR) et les activités de complétion sont reportées. Les systèmes de dosage numérique peuvent limiter cette exposition en démontrant en temps réel la valeur de production de l'utilisation chimique. Weatherford a rapporté que l'injection capillaire de précision a réduit l'utilisation de produits chimiques de 65 % et le coût d'exploitation par baril de 52 % par rapport au traitement par lots conventionnel[2]. Une meilleure efficacité de dosage peut aider les opérateurs à préserver des programmes efficaces même lorsque les dépenses d'investissement sont contraintes.
Conformité environnementale et coûts de divulgation chimique
Les exigences de divulgation et environnementales augmentent les coûts de reformulation, de test et de documentation pour les fournisseurs de produits chimiques. La Commission de gestion de l'énergie et du carbone du Colorado (ECMC) a exigé la divulgation des produits chimiques au niveau du fabricant en 2025, et au 27 juillet 2025, 4 942 entrées chimiques réparties sur 169 sites avaient été enregistrées. Le cadre de permis du Système national d'élimination des rejets de polluants (NPDES) de l'Agence de protection de l'environnement des États-Unis restreint l'utilisation des tensioactifs éthoxylates de nonylphénol dans les opérations du golfe du Mexique, encourageant la substitution mais nécessitant des travaux de qualification. L'Agence européenne des produits chimiques a ajouté de nouvelles substances à sa liste de substances candidates le 25 juin 2025, tandis que des restrictions plus larges sur les substances per- et polyfluoroalkylées (PFAS) peuvent affecter la chimie en amont utilisée en Europe. Ces facteurs de conformité créent une charge plus importante pour les formulateurs de plus petite taille qui ne peuvent pas répartir les coûts de développement sur un large portefeuille. En conséquence, le marché des tensioactifs pour champs pétroliers pourrait se concentrer davantage parmi les fournisseurs disposant des ressources nécessaires pour maintenir des gammes de produits conformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la chimie anionique soutient la récupération et la stimulationLes tensioactifs anioniques détenaient 42,78 % de la part du marché des tensioactifs pour champs pétroliers en 2026 et devraient croître à un CAGR de 4,89 % jusqu'en 2032. Leur rapport coût-performance soutient les programmes d'injection pour la récupération assistée du pétrole (EOR) chimique et les programmes de fracturation à grand volume. Leurs caractéristiques de charge contribuent à réduire la tension interfaciale et à mobiliser les hydrocarbures retenus dans la roche réservoir, les rendant adaptés aux programmes de récupération nécessitant des performances reproductibles à grande échelle. Les tensioactifs non ioniques agissent généralement comme modificateurs de performance dans les systèmes mélangés, soutenant l'altération de la mouillabilité et la tolérance aux conditions de réservoir à haute salinité et haute température.
Les matériaux cationiques répondent à des besoins spécifiques d'acidification, notamment un système d'acide retardé monophasique couvert par un brevet SLB accordé en novembre 2025. Les matériaux amphotères sont utilisés dans l'inhibition de la corrosion et la désémulsification spécialisée, où le comportement à charge variable a une valeur pratique. Les systèmes à charge mixte peuvent assurer le contrôle de la viscosité, la réduction du frottement et la réduction de la tension superficielle dans les fluides de type slickwater, réduisant le nombre de packages d'additifs que les équipes de terrain doivent gérer. Les mélanges anioniques-amphotères peuvent donc ajouter des fonctionnalités sans déplacer le rôle établi des produits anioniques. En octobre 2025, Evonik a reçu un brevet américain pour un dispersant de cire qui réduit la tension interfaciale dans les systèmes de pétrole brut. Le marché des tensioactifs pour champs pétroliers évolue vers des formulations multifonctionnelles tout en conservant une large base de demande anionique.



Par source :
l'offre synthétique conserve son échelle tandis que la capacité biosourcée se développeLes tensioactifs synthétiques représentaient 70,23 % du total en 2026. Leur position repose sur des chaînes d'approvisionnement établies et un long historique d'utilisation fiable. Les ingénieurs de réservoir utilisent ces produits dans des actifs matures et offshore où une défaillance chimique peut affecter la disponibilité de la production. Ils sont performants sur une gamme de températures, de niveaux de salinité et de pH. La littérature technique sur les matériaux anioniques et non ioniques synthétiques offre aux opérateurs une large base de connaissances applicatives. Sasol, Stepan, Nouryon et Dow peuvent ajuster l'offre via des réseaux de fabrication intégrés pour soutenir de grands projets de récupération.
Les tensioactifs biosourcés devraient croître à un CAGR de 5,12 % jusqu'en 2032, devançant le segment synthétique. AGAE Technologies a ouvert une installation de rhamnolipides en Asie en 2025, créant une base d'approvisionnement plus large pour les biosurfactants. Locus FS a rapporté plus de 40 millions USD de financement total en 2025 pour soutenir la croissance de la biofabrication. Les tests en laboratoire indiquent un potentiel de récupération supplémentaire de pétrole de 31 % à 44 %, mais les performances en réservoir dans des conditions de terrain réelles restent le seuil commercial. Le marché des tensioactifs pour champs pétroliers continuera d'utiliser des produits synthétiques éprouvés pendant que les alternatives biosourcées établissent de plus grands historiques de terrain.
Par application :
l'EOR combine la plus grande base de demande avec la croissance la plus rapideL'EOR représentait 38,51 % du total en 2026 et devrait croître à un CAGR de 5,47 % jusqu'en 2032, ce qui en fait à la fois l'application la plus importante et la plus dynamique de la période de prévision. Les grands projets alcali-tensioactif-polymère (ASP) nécessitent des quantités importantes de tensioactifs, car le traitement est lié au balayage du réservoir et aux objectifs de récupération. Le portefeuille Aspiro de BASF soutient les applications EOR, notamment un projet à Dahej avec un taux de récupération ciblé de 65 %. CNPC a rapporté qu'un test tensioactif-CO2-polymère dans le champ pétrolier de Dagang a amélioré la récupération de 2,4 %. L'appel d'offres du champ pétrolier de Shengli de Sinopec pour 2025 à 2026 portait sur 12 000 tonnes de tensioactif EOR à base de sulfonate de pétrole, indiquant des achats récurrents plutôt qu'un programme pilote unique.
La stimulation, le reflux et la récupération de fluides constituent le prochain groupe de demande majeur, en particulier dans les puits non conventionnels nord-américains. Ces activités utilisent des alpha-oléfines sulfonates et des systèmes à charge mixte pour gérer le comportement des fluides et les conditions de production. Les applications de forage impliquent des quantités plus faibles mais nécessitent des produits spécialisés pour la stabilité des émulsions et la lubrification. SLB a reçu en 2025 un brevet pour un package de tensioactifs éther anioniques utilisé dans les fluides de forage à émulsion directe. Les produits chimiques de production, notamment les inhibiteurs de corrosion, les inhibiteurs de tartre et les désémulsifiants, constituent une base de demande stable. L'injection de précision peut réduire l'utilisation de produits chimiques sans compromettre les avantages de production, rendant le mode de livraison aussi important commercialement que la formulation du produit.

Analyse géographique
Amérique du Nord : l'activité de production établie soutient une large demande chimique
L'Amérique du Nord représentait 36,83 % de la part du marché des tensioactifs pour champs pétroliers en 2026. La région combine l'activité de stimulation dans le bassin permien avec la demande en EOR dans les champs matures du centre des États-Unis et du Canada. Stepan a rapporté une croissance à deux chiffres pour les tensioactifs pour champs pétroliers au deuxième trimestre 2025 et a élargi sa capacité en alpha-oléfine sulfonate de 25 % sur trois sites américains. Nouryon a ouvert son Centre d'innovation de Houston en juin 2025 pour développer des solutions pour champs pétroliers en matière de désémulsification, de contrôle de la corrosion et du tartre, et de stimulation. Une étude dans le bassin permien a révélé que des ajouts inférieurs à 100 ppm pouvaient augmenter les débits pétroliers de 10 % à 38 % dans des puits à extraction par gaz, étendant l'utilisation chimique à la maintenance de la production.
Asie-Pacifique : les programmes EOR pilotés par l'État stimulent la croissance régionale
L'Asie-Pacifique devrait croître à un CAGR de 5,33 % jusqu'en 2032, le taux régional le plus élevé de la période de prévision. La Chine et l'Inde soutiennent la demande grâce à des programmes de récupération des compagnies pétrolières d'État qui sont plus importants et plus durables que des projets pilotes isolés. Le champ pétrolier de Shengli de Sinopec a lancé un appel d'offres de 12 000 tonnes de sulfonate de pétrole pour 2025 à 2026, tandis que l'appel d'offres de Changqing de PetroChina incluait des tensioactifs gémini pour les puits d'injection d'eau. L'usine de Dahej de BASF dessert des projets ASP liés à l'activité indienne et chinoise. Une étude dans le bassin onshore occidental de l'Inde a rapporté un gain de pétrole incrémental de 7 % grâce à l'injection de tensioactifs-polymères, fournissant aux décideurs locaux des preuves de terrain pour soutenir de nouvelles dépenses de récupération.
Europe, Amérique du Sud et Moyen-Orient et Afrique : des besoins opérationnels différents façonnent la demande
La maturité des champs de la mer du Nord en Europe et les exigences du règlement REACH de l'UE soutiennent la demande de produits reformulés et sans halogènes. Les champs pré-salifères du Brésil et le développement de Vaca Muerta en Argentine créent une demande de produits d'assurance d'écoulement et de stimulation en Amérique du Sud. Le Moyen-Orient et l'Afrique développent leurs capacités nationales pour les travaux de récupération dans les champs matures, Saudi Multichem exploitant des solutions EOR certifiées ISO pour les réservoirs d'Aramco. Les 34 accords et mémorandums de Saudi Aramco avec des entreprises américaines, évalués à 90 milliards USD en mai 2025, indiquent la poursuite des partenariats technologiques en amont.
Paysage concurrentiel
Concentration du Marché
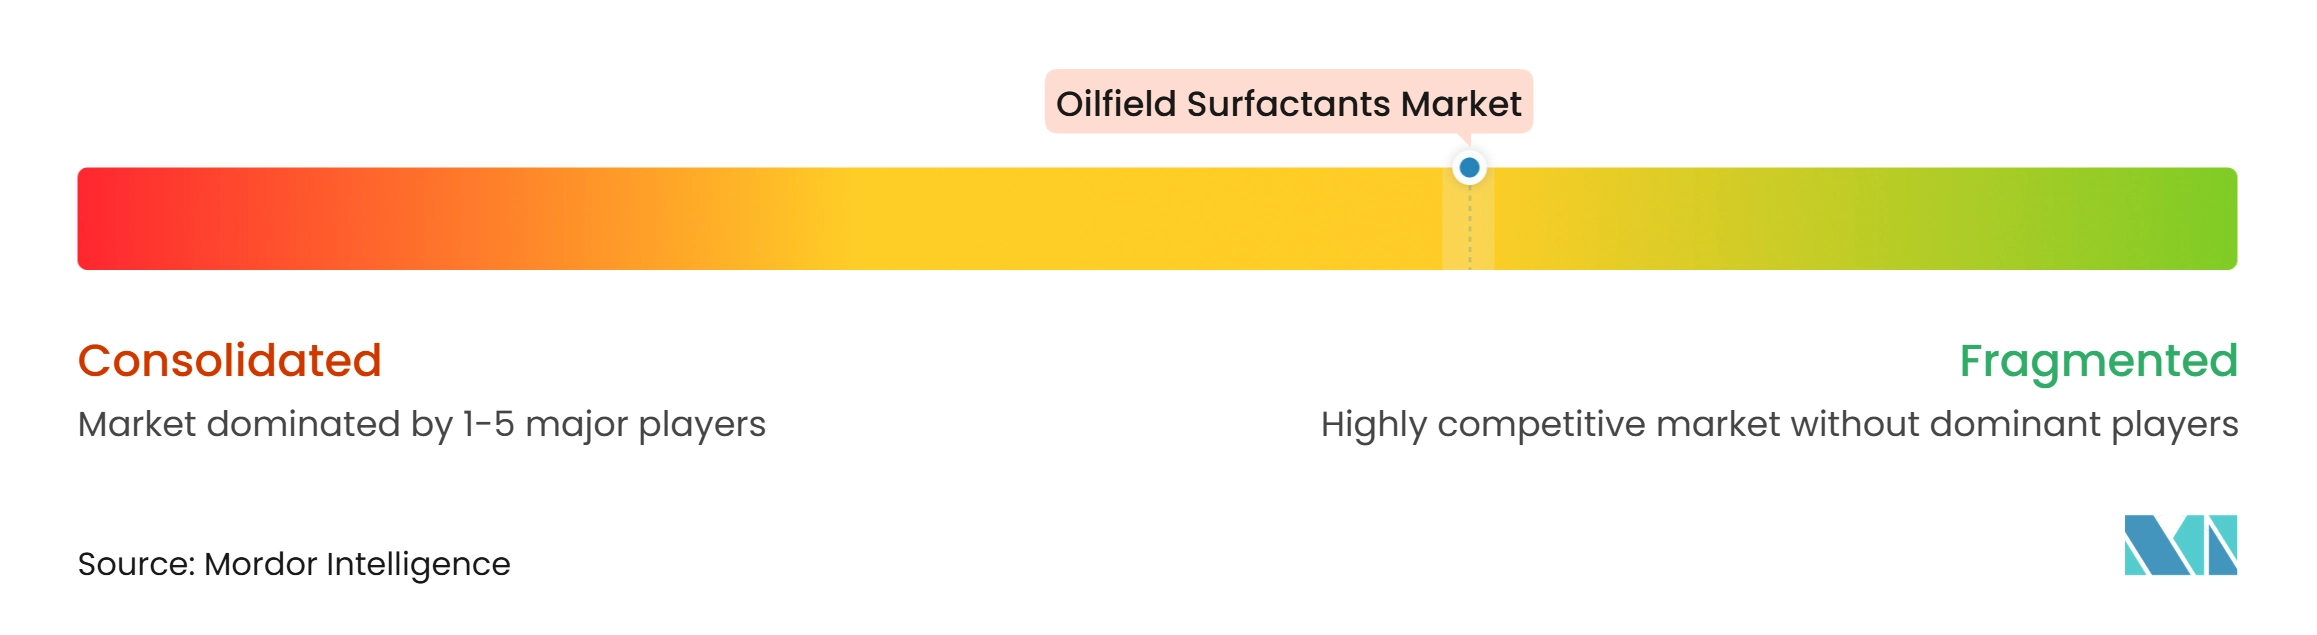
Le marché des tensioactifs pour champs pétroliers est modérément consolidé parmi les grands fournisseurs de services et de produits chimiques, tandis que les segments régionaux et d'application spécialisée restent fragmentés. SLB a finalisé l'acquisition de ChampionX en juillet 2025, combinant la chimie de production, l'assurance d'écoulement, la surveillance et les capacités EOR sur une seule plateforme. Cette transaction a incité les grands opérateurs à évaluer les fournisseurs via des contrats de services intégrés plutôt que produit par produit. Halliburton a cédé son activité chimique Multi-Chem à Sterling Specialty Chemicals sous Praana Group en mai 2026. Syensqo a vendu son unité commerciale Pétrole et Gaz à SNF Group pour 135 millions EUR en janvier 2026.
La certification des produits et les travaux de formulation spécifiques aux applications restent des moyens importants pour les fournisseurs de défendre leurs positions sur le marché. Clariant a introduit son désémulsifiant nano-émulsion sans solvant aromatique Phasetreat Nan et lancé le portail numérique ClariHub en septembre 2025, combinant différenciation produit et support client numérique. Dans les applications en eaux profondes, la certification API 17TR5 et API 17TR6 peut restreindre la participation aux entreprises disposant de produits qualifiés et de capacités de test accréditées, créant un avantage structurel pour les fournisseurs établis dans les contrats sous-marins à haute spécification.
Des opportunités subsistent dans l'approvisionnement biosourcé, la validation EOR sur le terrain et les outils connectés de dosage chimique, aucun fournisseur n'ayant établi de position dominante dans ces domaines émergents. Les grandes entreprises peuvent servir des projets de récupération à fort rendement, tandis que les formulateurs spécialisés peuvent se démarquer par des performances spécifiques au réservoir et un service technique local. Le marché des tensioactifs pour champs pétroliers récompense les performances éprouvées sur le terrain, la conformité réglementaire et un soutien fiable tout au long de la vie d'un actif producteur.
Leaders du secteur des tensioactifs pour champs pétroliers
-
SLB
-
Halliburton
-
Baker Hughes Company
-
CLARIANT
-
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tensioactifs pour champs pétroliers Entreprises couvertes dans ce rapport
- Baker Hughes Company
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Halliburton
- Huntsman International LLC
- Innospec
- Lubrizol
- Nouryon
- Sasol
- SLB
- Solvay
- Stepan Company
Développements industriels récents dans Marché des tensioactifs pour champs pétroliers
- Novembre 2026 : SLB a lancé son portefeuille de technologies chimiques nano-activées ChampionX à l'ADIPEC à Abu Dhabi, combinant des nanomatériaux ingéniérés avec des produits chimiques de production pour traiter le tartre, la corrosion, la paraffine et la récupération du pétrole lourd dans les puits matures. Le traitement de compression de tartre nano-activé à libération prolongée a délivré plus du double de la durée de traitement des traitements conventionnels dans les applications de tensioactifs pour champs pétroliers offshore.
- Mai 2026 : Praana Group a acquis l'activité chimique Multi-Chem de Halliburton le 4 mai 2026, l'intégrant sous le nom de Sterling Multi-Chem au sein de la plateforme Sterling Specialty Chemicals. Multi-Chem exploite cinq installations de fabrication aux États-Unis et au Moyen-Orient, notamment l'usine Desert Rose à Jubail, en Arabie Saoudite, ajoutant une capacité de production de tensioactifs pour champs pétroliers au portefeuille de produits chimiques de spécialité de Praana.
Périmètre du rapport mondial sur le marché des tensioactifs pour champs pétroliers
Les tensioactifs pour champs pétroliers sont des composés organiques amphiphiles contenant à la fois des groupes hydrophiles (attirant l'eau) et hydrophobes (repoussant l'eau). Ces composés s'adsorbent aux interfaces fluides pour réduire la tension superficielle et interfaciale. Ils sont utilisés dans de multiples opérations pétrolières et gazières en amont et en aval, notamment le forage, la cimentation, la récupération assistée du pétrole et la production.
Le marché des tensioactifs pour champs pétroliers est segmenté par type de produit, source, application et géographie. Par type de produit, le marché est segmenté en tensioactifs anioniques, tensioactifs non ioniques, tensioactifs cationiques, tensioactifs amphotères et autres types de produits. Par source, le marché est segmenté en tensioactifs synthétiques et tensioactifs biosourcés. Par application, le marché est segmenté en récupération assistée du pétrole (EOR), stimulation, reflux et récupération de fluides, tensioactifs de forage, produits chimiques de production et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les tensioactifs pour champs pétroliers dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Tensioactifs anioniques |
| Tensioactifs non ioniques |
| Tensioactifs cationiques |
| Tensioactifs amphotères |
| Autres types de produits |
| Tensioactifs synthétiques |
| Tensioactifs biosourcés |
| Récupération assistée du pétrole (EOR) |
| Stimulation, reflux et récupération de fluides |
| Tensioactifs de forage |
| Produits chimiques de production |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tensioactifs anioniques | |
| Tensioactifs non ioniques | ||
| Tensioactifs cationiques | ||
| Tensioactifs amphotères | ||
| Autres types de produits | ||
| Par source | Tensioactifs synthétiques | |
| Tensioactifs biosourcés | ||
| Par application | Récupération assistée du pétrole (EOR) | |
| Stimulation, reflux et récupération de fluides | ||
| Tensioactifs de forage | ||
| Produits chimiques de production | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tensioactifs pour champs pétroliers ?
La taille du marché des tensioactifs pour champs pétroliers était évaluée à 3,25 milliards USD en 2026 et devrait progresser de 3,38 milliards USD en 2027 à 4,19 milliards USD d'ici 2032, à un CAGR de 4,34 % durant la période de prévision (2027-2032).
Pourquoi la récupération assistée du pétrole (EOR) est-elle importante pour les fournisseurs de tensioactifs pour champs pétroliers ?
L'EOR représente une part de 38,51 % en 2026 et affiche le taux de croissance le plus élevé du marché des tensioactifs pour champs pétroliers à un CAGR de 5,47 %, soutenu par de grands programmes de récupération chimique.
Quelle région connaît la croissance la plus rapide pour les tensioactifs pour champs pétroliers ?
L'Asie-Pacifique devrait croître à un CAGR de 5,33 % jusqu'en 2032, les compagnies pétrolières d'État en Chine et en Inde développant leurs programmes d'EOR chimique.
Qu'est-ce qui limite l'utilisation plus large des tensioactifs biosourcés dans les champs pétroliers ?
Les tensioactifs biosourcés doivent démontrer des performances fiables dans les conditions réelles de réservoir, même si le segment devrait croître à un CAGR de 5,12 %.