
北米アーバンデザイン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
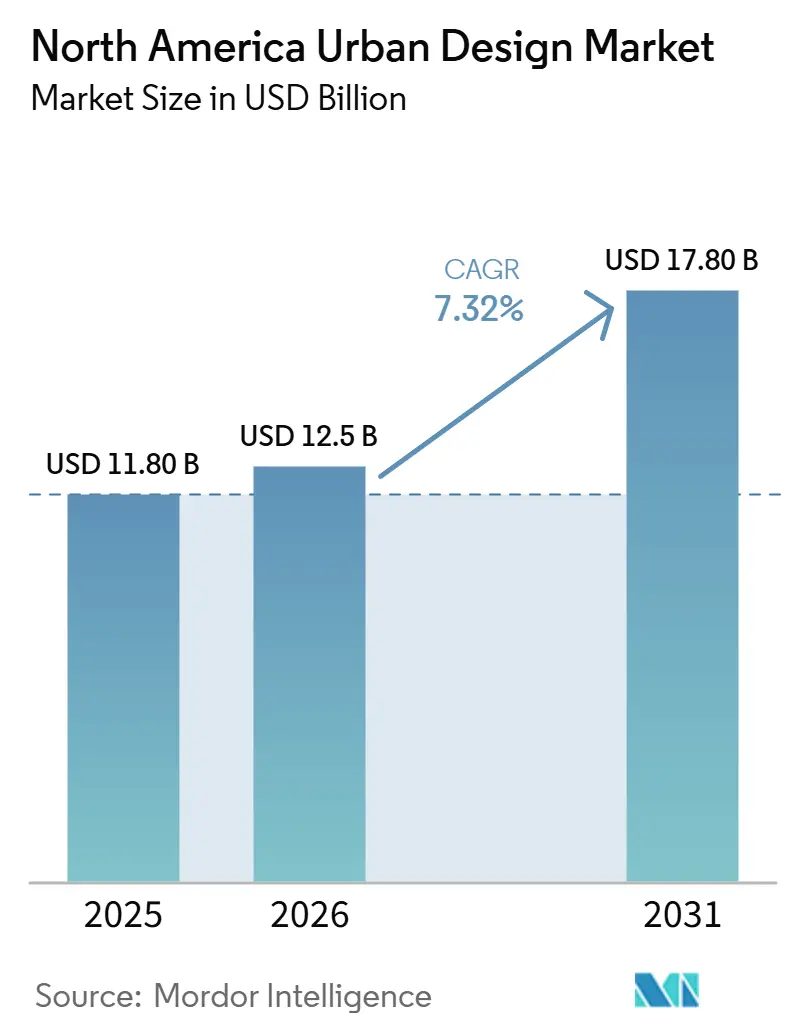
| 基準年の市場規模 (2025) | 11.80 十億米ドル |
| 市場規模 (2026) | 12.5 十億米ドル |
| 市場規模 (2031) | 17.80 十億米ドル |
| 成長率 (2026 - 2031) | 7.32 % |
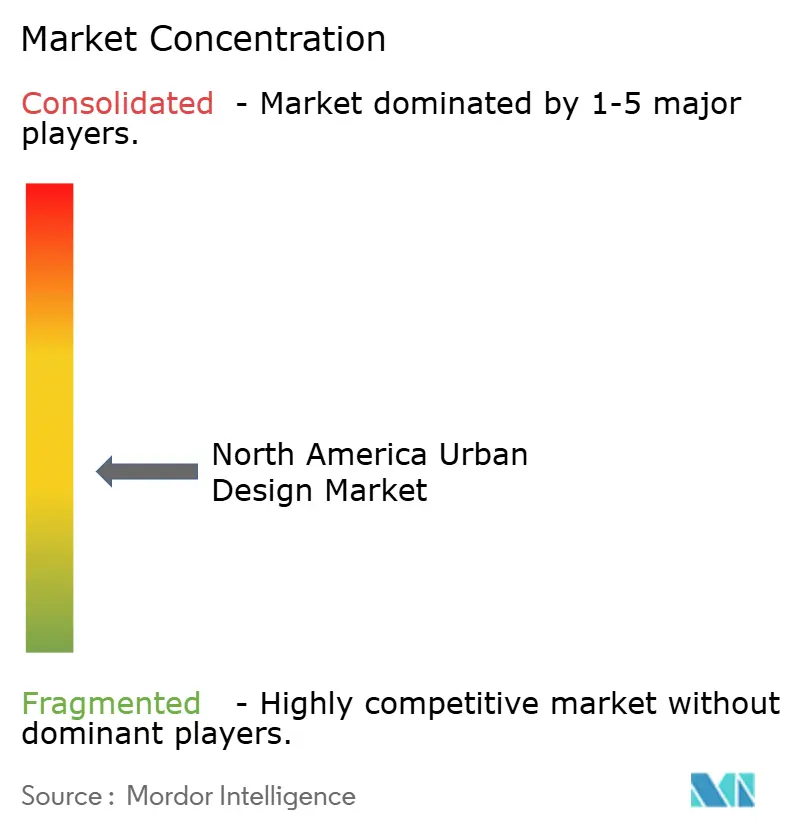
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米アーバンデザイン市場分析
北米アーバンデザイン市場規模は、2025年の118億米ドルから2026年には125億米ドルへと成長し、2026年から2031年にかけて7.32%のCAGRで2031年までに178億米ドルに達すると予測されています。住宅不足の長期化、既成市街地の再開発、ウォーカブルなコミュニティへの需要が、設計業務の安定的な流れを支えています。アーバンデザイン業務は建設調達の前段階から始まるため、企業は建設請負業者よりも早い段階でプロジェクトの可視性を得ることができます。公共インフラへのコミットメントが長期的な計画サイクルを支える一方、民間の複合用途プログラムが現在の需要の大部分を占めています。プランニング、パブリックレルムデザイン、承認支援を組み合わせた企業は、プロジェクトの初期段階を通じて業務を維持しやすい立場にあります。プロジェクトコストの上昇や承認の遅延が民間委託を先送りにする可能性がありますが、公的資金による交通、住宅、レジリエンスプログラムが北米アーバンデザイン市場に対する相殺的な業務源を提供しています。
主要レポートのポイント
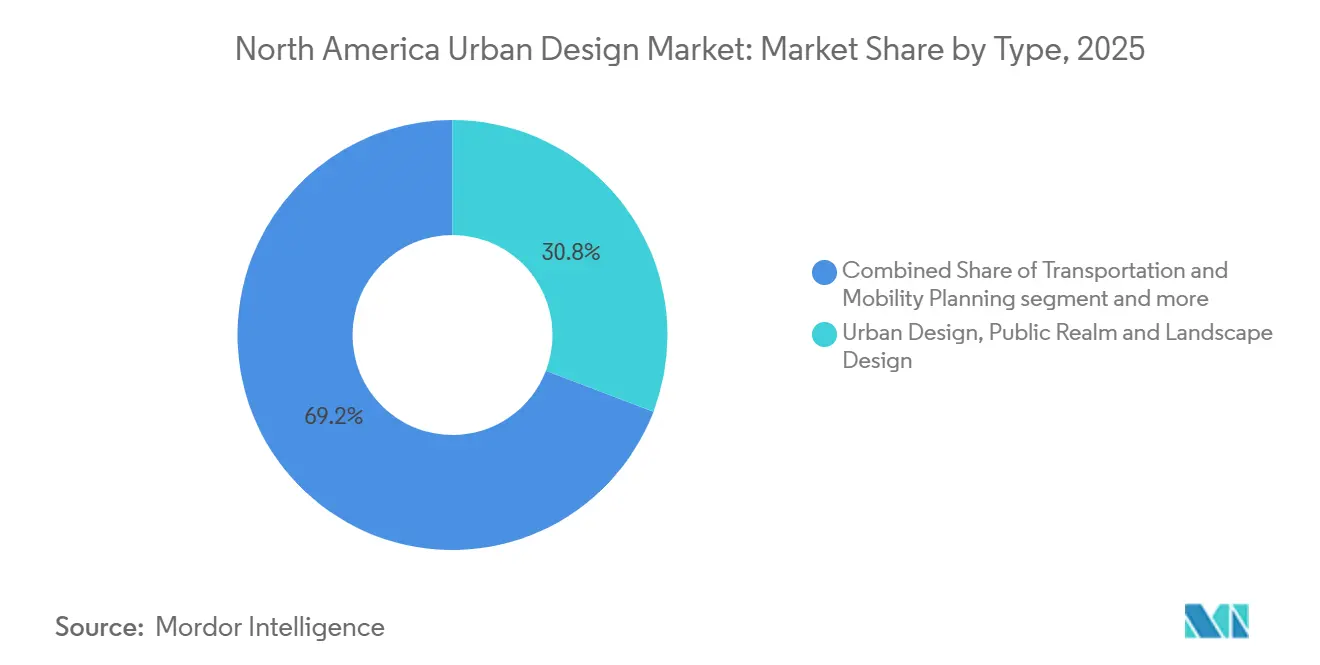
- タイプ別では、アーバンデザイン、パブリックレルム、ランドスケープデザインが2025年の北米アーバンデザイン市場シェアの30.8%を占めてトップとなり、ゾーニング、開発規制、実施アドバイザリーは2031年にかけて8.1%のCAGRで成長すると予測されています。
- セクター別では、複合用途・タウンシップ開発が2025年の北米アーバンデザイン市場規模の35.6%を占め、交通・インフラは2031年にかけて8.4%のCAGRで成長すると予測されています。
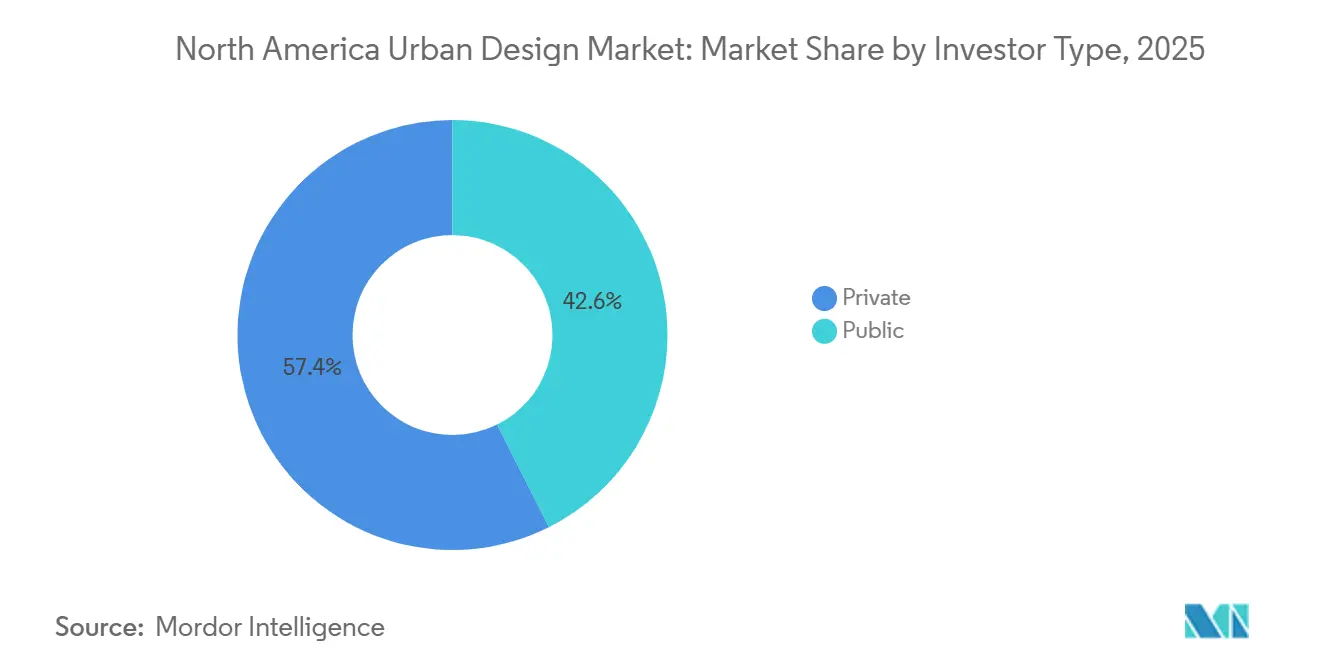
- 投資家タイプ別では、民間投資家が2025年の収益の57.4%を占め、公共委託は2031年にかけて8.9%のCAGRで成長すると予測されています。
- 国別では、米国が2025年に82.5%の収益シェアを保持し、メキシコは2031年にかけて10.6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅の手頃さとインフィル開発 | +2% | 特にカリフォルニア州、テキサス州、フロリダ州の米国、およびカナダの主要都市圏への影響 | 中期(2〜4年) |
| 連邦インフラおよび交通投資 | +1.7% | 米国、特にゲートウェイ都市および交通指向型開発回廊での活動が活発 | 中期(2〜4年) |
| 郊外の再整備と複合用途の高度化 | +1.4% | 米国の郊外都市圏およびカナダのオンタリオ州・ブリティッシュコロンビア州 | 中期(2〜4年) |
| 既存都市の気候適応 | +1% | 沿岸部の都市圏、米国西部の山火事回廊、ブリティッシュコロンビア州 | 長期(4年以上) |
| 規制改革と標準化住宅プラン | +0.9% | 米国およびカナダ、特にカリフォルニア州、フロリダ州、および社内設計能力が限られた自治体での早期適用 | 中期(2〜4年) |
| ウォーカブルで包括的なコミュニティへの需要 | +0.8% | 米国、カナダ、メキシコの主要都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅の手頃さとインフィル開発
住宅不足は、既成都市圏全体でプランニングおよびアーバンデザイン業務のパイプラインを拡大しています。住宅規制が厳しい都市では、より合理化されたルールを持つ都市と比べてプロジェクトの承認に2.5倍の時間がかかり、ピュー・チャリタブル・トラスツが2026年に報告したところによると、ワシントン州では承認の1ヶ月の遅延が1戸あたりの建設コストに1%、すなわち4,400米ドルを加算しました。コングレス・フォー・ザ・ニュー・アーバニズムが報告した調査では、カリフォルニア州の商業幹線道路沿いに近い将来43万戸の住宅用地の容量が確認され、長期的には130万戸の潜在性があるとされており、これらの用地は前進するためにランドユースプランニング、ゾーニング支援、パブリックレルム整備、実施計画が必要です。2026年5月に署名されたフロリダ州のインフィル再開発法は、都市インフィル用地の承認を合理化することを目的とした枠組みを追加し、カナダ住宅金融公社は2025年に社内設計能力が不足している自治体向けに50以上の標準化住宅プランを公開しました。2026年に発表された全米不動産業者協会の調査では、米国50大都市圏の住民の63%がウォーカブルなコミュニティに住むためにより多くの費用を支払うと回答し、89%が住宅選択において歩道やウォーカブルな公共空間を重要と考えていることが示されました。コングレス・フォー・ザ・ニュー・アーバニズムは、ウォーカブルな近隣の住宅が14.9%のプレミアムを示し、ウォーカブルなインフラへの5%の改善が歩行時間を32.1%増加させ、ウォーカビリティを強調した物件リストが2024年10月の0.6%から2025年10月には1.3%に増加したことを明らかにしました。
連邦インフラおよび交通投資
連邦交通プログラムは、北米アーバンデザイン市場に対して持続的な業務源を提供しています。幹線道路の変更、交通路線の延伸、マルチモーダルハブは、建設契約が発行される前にプランニング、設計調整、公共空間整備、協議を必要とします。この初期業務は、民間の投機的開発よりも資金調達済みプロジェクトをより明確に把握する機会を企業に提供します。提案されたBUILD America 250法は、2026年5月に下院交通・インフラ委員会で62対2の賛成多数で可決され、2027年から2031年度の地上交通プログラムに5,800億米ドルを授権するものです。この提案はIIJAに対してコア式プログラムを25%増加させるものであり、制定されれば回廊、駅周辺、パブリックレルムプランニングのプロジェクト基盤を拡大することになります。交通指向型開発はインフラ支出を住宅・商業プログラムと結びつけ、初期オプション分析から設計開発まで計画チームが関与し続けられるよう、動線計画、歩行者接続、オープンスペース、ランドユースルール、段階的実施計画を必要とします。
郊の再整備と複合用途の高度化
老朽化した小売・オフィス用地を複合用途地区として再配置する動きが増加しています。コングレス・フォー・ザ・ニュー・アーバニズムは、2025年初頭に進行中または完了した2,500件以上の郊外再整備プロジェクトを追跡しました。これらのプロジェクトには、新しい街路レイアウト、公共空間、開発フェーズ、ランドユース戦略を必要とする旧モール、グレイフィールドのオフィスパーク、老朽化した小売回廊が含まれます。ミシガン州スターリングハイツのレイクサイド・シティ・センターは、2024年後半に承認された110エーカーの旧モール用地の13億米ドルの再開発であり、その計画には5つの複合用途近隣にわたる2,000戸以上の住宅ユニットが含まれています。ケベック州のエスパス・カネバス再開発は、13億カナダドル(9億米ドル)のプログラムであり、用地の33%を公園と都市樹木キャノピーに割り当て、フェーズ1は2026年秋に完成予定です。これらの委託は、設計上の決定を承認要件とインフラシーケンシングに結びつけることができるチームを優遇し、専門的な実践は多くの郊外地域にわたってパブリックレルムとプレイスメイキングの専門知識を提供できます。
既存都市の気候適応
気候適応は、沿岸部および山火事リスクの高い都市圏でのプランニング業務の範囲を拡大しています。既存の近隣地区は、洪水、熱、水管理、避難経路、公共空間へのアクセスに対処する設計対応を必要としています。これらのニーズは、マイアミ、ニューヨーク、ヒューストン、米国西部の山火事回廊、ブリティッシュコロンビア州で特に重要です。適応業務は、独立したエンジニアリング対応ではなく、街路、公園、ウォーターフロント、開発基準の変更を必要とすることが多いです。レジリエンス要件をマスタープランと開発規制に転換できる企業は、最も早いプロジェクト段階でクライアントを支援でき、交通回廊、ウォーターフロントプロジェクト、複合用途地区は気候目標を住宅、モビリティ、パブリックレルムの優先事項と組み合わせることができます。需要は地理的に集中していますが、北米アーバンデザイン市場は同じアプローチを地域全体に適用できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期にわたる権利付与とゾーニング承認 | -1.5% | カリフォルニア州、ニューヨーク州、マサチューセッツ州を含む高コスト都市圏、全国的な影響あり | 短期(2年以内) |
| 高い土地・労働・建設コスト | -1.3% | 北米全体、特に沿岸部の都市圏とサンベルトの成長拠点での影響が大きい | 短期(2年以内) |
| 高密度化への地域住民の反対 | -0.7% | 米国およびカナダの郊外および内環状コミュニティ | 中期(2〜4年) |
| 自治体管轄区域にわたる分断されたガバナンス | -0.6% | 越境都市圏、三州地域、複数自治体の成長回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期にわたる権利付与とゾーニング承認
承認の遅延は、計画された開発のうち詳細設計・建設に移行する割合を低下させます。2026年に発表されたUCLAアンダーソンの研究では、長期的な承認タイムラインが事業の実現可能性を弱めることで新規住宅供給を減少させることが明らかになりました。複雑な都市用地では、NEPA審査、州の環境アセスメント、歴史的保存要件、地方のゾーニング承認が必要となり、設計業務から建設開始までの期間が18〜36ヶ月延長される場合があります。高密度化に関するコミュニティの懸念は郊外および内環状地区での不確実性を高め、アメリカン・エンタープライズ・インスティテュートの調査では、供給やコミュニティの変化に対する懐疑心がゾーニングの柔軟性への反対の主な理由であることが示されました。市、郡、または州の境界をまたぐプロジェクトは、別々の優先事項と審査プロセスを持つ機関間の調整を必要とする場合があります。したがって、北米アーバンデザイン市場は、計画された業務が資金調達済み案件に転換されるペースが遅くなるリスクにさらされています。
高い土地・労働・建設コスト
高い土地・労働・材料コストは、委託に進むことができる民間プロジェクトの数を減少させます。ENRビルディングコスト指数は2025年に4.2%上昇し、米国の鉄鋼価格は年末までに11.9%上昇しました。コストの上昇は、特に土地価値と建設活動が高い沿岸部の都市圏とサンベルト市場において、住宅および複合用途プロジェクトの限られたマージンを圧迫しています。労働力不足はスケジュールと賃金コストを引き上げることでこの圧力を強化しており、提供された調査では2026年に都市圏の61%が労働力不足と特定され、その割合は2027年に72%に達すると予想されています。また、建設賃金インフレが前年比5%であり、1,240億米ドルの生産損失を回避するために2026年までに499,000人の労働者が必要であることも示されました。定義された資金を持つ公共プログラムはある程度の保護を提供しますが、北米アーバンデザイン市場はクライアントが設計コンセプトを手頃な建設プログラムに転換できるかどうかに対して引き続き敏感です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
規制アドバイザリーが商業的差別化要因となるアーバンデザイン、パブリックレルム、ランドスケープデザインは2025年のセグメント収益の30.8%を占めました。このセグメントは、街路景観、公園、ウォーターフロント、駅周辺、公共アクセス可能なスペースへの都市投資から恩恵を受けています。また、計画承認を得るためにパブリックレルムの改善を提供しなければならない民間デベロッパーからの需要も取り込んでいます。この組み合わせにより、公共・民間クライアント双方にわたって需要が広範になっています。このセグメントは主要都市圏および郊外再開発地区で活発です。業務の多様性が、北米アーバンデザイン産業内で最大のタイプであり続けることを支えています。
ゾーニング、開発規制、実施アドバイザリーは2031年にかけて8.1%のCAGRで成長すると予測されています。2025年に採択されたカリフォルニア州AB 2243は、AB 2011を基盤として商業回廊沿いの複合用途住宅開発を可能にします。クライアントは法律と地方ルールを建設可能なコード、計画、承認戦略に転換する支援を必要としています。これにより、このセグメントは設計実行を超えた役割を担います。マスタープランニング、ランドユースプランニング、交通・モビリティプランニングは、大規模なインフラおよび複合用途プログラムに対応するため、引き続き業務量の柱となっています。その他カテゴリーには、カナダで注目度が高まっているニッチなアドバイザリーおよび先住民族の土地計画業務が含まれます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
セクター別:
複合用途プログラムがリードし、交通が勢いを増す複合用途・タウンシップ開発は2025年の北米アーバンデザイン市場規模の35.6%を占めました。このセグメントは、ウォーカブルで交通隣接型、所得多様型プロジェクトへの民間投資によって支えられています。単一用途物件が需要の弱まりに直面する際、複合用途プランニングは小売活動と住宅吸収を支援できます。また、街路、サービス、公園、住宅、商業空間への統合的なアプローチも必要とします。この複雑さがマスタープランナーとパブリックレルムチームに業務をもたらします。このセクターは北米アーバンデザイン市場における民間委託の中心的な源泉であり続けています。
Arcadisは、ユタ州ドレイパーのザ・ポイントのマスタープランナーを務めており、フェーズ1には250万平方フィートのオフィススペース、3,000戸の住宅ユニット、35万平方フィートの小売スペース、16エーカーの公園が含まれています。このプロジェクトは、大規模複合用途開発に必要な統合設計の範囲を示しています。交通・インフラは2031年にかけて8.4%のCAGRで成長すると予測されており、セクター全体で最も速い成長率です。交通駅周辺、マルチモーダルハブ、バス高速輸送回廊は建設開始前に設計業務を必要とします。公共・市民・公的機関開発は、市民施設、大学、医療キャンパスの調達を通じて安定した役割を維持しています。その他カテゴリーには、カナダでより強い成長を見せるニッチなアドバイザリーおよび気候レジリエンス業務が含まれます。
投資家タイプ別:
民間需要が規模を設定し、公共業務が安定性を加える民間投資家は2025年の北米アーバンデザイン市場の57.4%を占めました。大規模な複合用途、住宅、商業プログラムが民間クライアントに総需要における実質的な役割を与えています。民間委託は、土地値、プロジェクト規模、機関投資がより大きな設計予算を支える米国で最も集中しています。また、商業不動産状況の変化にもより敏感です。2024年から2025年にかけてのオフィス市場の低迷は、開発サイクルの弱体化が委託を減少させる可能性を示しました。民間クライアントへの依存度が高い企業は、プロジェクト延期のリスクにより大きくさらされています。
公共委託は2031年にかけて8.9%のCAGRで成長すると予測されています。連邦交通予算、自治体住宅プログラム、気候レジリエンスイニシアティブが、資金源が特定された複数年にわたるパイプラインを支えています。2026年のULIおよびPwCエマージング・トレンドレポートによると、公共およびインフラ関連業務はいくつかの民間不動産カテゴリーよりも安定性が高いとされています[1]。これらのプロジェクトは調達に時間がかかる場合がありますが、その資金構造は近い将来の不動産売却への依存を低減します。北米アーバンデザイン市場は、企業が民間委託と公共機関業務のバランスを取ることで恩恵を受けます。このバランスはまた、商業開発が低迷する時期においても設計実践を支えます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
米国北東部、南部および太平洋岸都市デザイン市場
米国は2025年に北米都市デザイン市場シアの82.5%を占めた。この地位は、米国不動産資本の規模と連邦インフラプログラムを反映している。北東メガリージョン、テキサス・トライアングル、および太平洋岸大都市圏は、交通指向型開発、インフィル住宅、および気候適応にわたる業務を創出している。これらの地域は、開発圧力と複雑な認可・インフラニーズを兼ね備えている。提案されているBUILD America 250地上交通認可(5,800億 ミリオン 米ドル)は、成立した場合、公共プロジェクトのパイプラインを拡大する可能性がある。ニューヨーク市の4.13 ビリオン 米ドル規模のジャマイカ地区計画は、2026年後半から段階的な公募が予定されており、主要な公共委託案件に求められる公共空間、インフラ、およびコミュニティデザイン業務の複合的な性格を示している。
オンタリオ州、ブリティッシュコロンビア州およびアルバータ州都市デザイン市場
カナダは絶対値では小規模であるが、住宅需要と公共インフラ活動が持続している。オンタリオ州の公共部門による主要インフラプロジェクトへの支出は2026年第1四半期に16%増加し、同国最大の都市圏におけるデザイン・エンジニアリングコンサルタントへの需要を支えている。カナダ住宅金融公社(Canada Mortgage and Housing Corporation)が2025年に公表した標準化住宅設計カタログは、内部設計能力が限られた自治体に実施ツールを提供している。ブリティッシュコロンビア州およびアルバータ州でも、郊外の再整備と複合用途開発を通じたマスタープランニング業務が生まれている。カナダの案件は、住宅、ランドスケープ、交通、および公共空間の目標を組み合わせることが多い。これにより、北米都市デザイン市場における多様なプロジェクト基盤が支えられている。
メキシコ都市デザイン市場
メキシコは2031年までに年平均成長率(CAGR)10.6%で拡大すると予測されており、地域内で最も高い国別成長率となっている。メキシコ政府は2026年2月、Plan de Inversión en Infraestructura para el Desarrollo con Bienestarを発表した。これは5.6 トリリオン メキシコペソ(3,150 ビリオン 米ドル)規模のプログラムであり、2030年までに1,500件以上のプロジェクトを対象としている。2026年のインフラ投資はGDPの2.5%に達する見込まれている。メキシコシティ、モンテレイ、グアダラハラにわたるFIFAワールドカップ2026関連投資は、モビリティ、水道、および公共空間整備に向けて230 ビリオン メキシコペソ(1.3 ビリオン 米ドル)超に上る。メキシコシティの2026年市インフラ予算は579 ビリオン メキシコペソ(3.3 ビリオン 米ドル)に達し、2025年比で31.2%増加した[2]。ニアショアリングも、北部国境回廊沿いにグリーンフィールドのマスタープランニング業務を生み出している。
競合環境
北米アーバンデザイン市場には、大規模な統合型エンジニアリング・建築企業の集約グループと、専門スタジオの分散グループが含まれています。大企業は連邦フレームワーク、主要交通契約、その他の多分野にわたる案件において優位性を持っています。事前資格要件、保証能力、幅広い技術チームが、主要な公共調達において中小企業のアクセスを制限する場合があります。その戦略は一般的に、公共機関との長期タスクオーダー契約を中心としています。これらの契約は収益の可視性を提供し、中小企業が主要フレームワークに参入することを困難にする可能性があります。北米アーバンデザイン市場の集中度スコアは、主要企業の合計市場シェアが提供されていないため、引用ブロックの後に記載されています。
2026年6月、HNTBとHOKのジョイントベンチャーがプラクティス・フォー・アーキテクチャー・アンド・アーバニズムと共同で、ニューヨーク・ペン・ステーションの改修設計チームとして選定されました[3]。この選定は、主要交通プロジェクトにおける確立された公共セクター経験と多分野にわたる能力の重要性を示しています。2026年5月、Jacobs Solutionsはナッシュビルおよびデイビッドソン郡から「チューズ・ハウ・ユー・ムーブ」プログラムの複数年契約を受注しました。このプログラムは、86マイルの歩道と約600の交通信号の近代化を含む50以上のプロジェクトタイプをカバーしています。2025年6月、Arcadisはオンタリオ州のQEWガーデン・シティ・スカイウェイ橋梁ツイニングプロジェクトの設計パートナーに指名され、土木、ユーティリティ、交通エンジニアリング設計をカバーしています。これらの動きは、主要企業が公共インフラ案件を活用して地域のプロジェクト基盤を強化する方法を示しています。
専門的および中規模企業は、地域の文脈、プレイスメイキング、コミュニティエンゲージメントがクライアントの要件の中心となる場合に競争します。パラメトリックデザイン、GISベースのゾーニング分析、コミュニティエンゲージメントのためのデジタルツールは、大規模と小規模の実践の間の生産性の差を縮小できます。ウォーカビリティ、サステナビリティ、公平性の成果を実証できる企業は、公共クライアントが厳しいコミュニティ審査に直面する際に競争力を持てます。LEEDネイバーフッド・ディベロップメントなどの認証はこのポジショニングを支援できます。最も強い機会は、設計業務と規制支援が一体的に提供される場合が多いです。創造的なプランニングと権利付与ガイダンスを組み合わせた企業は、承認プロセスを通じて関与し続け、複雑なゾーニング条件に直面するデベロッパーからリピート業務を確保できます。
北米アーバンデザイン産業リーダー
-
AECOM
-
Jacobs Solutions Inc.
-
WSP Global Inc.
-
Stantec Inc.
-
HDR, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米都市デザイン市場 このレポートでカバーされる企業
- AECOM
- Jacobs Solutions Inc.
- WSP Global Inc.
- Stantec Inc.
- HDR, Inc.
- Gensler
- HOK
- Perkins&Will
- Sasaki Associates, Inc.
- Arcadis N.V.
- Foster + Partners
- Skidmore, Owings & Merrill LLP
- Lendlease Group
- Related Companies, L.P.
- Brookfield Properties
最近の産業開発事情 北米都市デザイン市場
- 2026年6月:HNTBとHOKのジョイントベンチャーがプラクティス・フォー・アーキテクチャー・アンド・アーバニズム(PAU)と共同で、ペン・トランスフォーメーション・パートナーズ(ハルマー/スカンスカ)と並んでニューヨーク・ペン・ステーションの改修設計チームとして選定されました。建設は2027年に開始される予定であり、近年の米国史上最大のインターモーダル・アーバンデザイン委託の一つとなります。
- 2026年5月:Jacobs Solutionsがナッシュビルおよびデイビッドソン郡から「チューズ・ハウ・ユー・ムーブ」プログラムの複数年契約を受注しました。このプログラムは、86マイルの新規歩道と約600の交通信号の近代化を含む50以上のプロジェクトタイプをカバーしています。この受注は、都市規模の交通計画における都市モビリティとパブリックレルムデザインの統合が進んでいることを反映しています。
- 2026年3月:Stantecがカナダの北極圏超水平線レーダープロジェクトの多分野にわたるエンジニアリングおよび設計サービスを提供するコンソーシアムに選定され、2026年第1四半期に検証フェーズが開始されました。
北米アーバンデザイン市場レポートの範囲
セグメンテーション概要
| マスタープランニングおよびランドユースプランニング |
| アーバンデザイン、パブリックレルムおよびランドスケープデザイン |
| 交通・モビリティプランニング |
| ゾーニング、開発規制および実施アドバイザリー |
| その他 |
| 複合用途・タウンシップ開発 |
| 交通・インフラ |
| 公共・市民・公的機関開発 |
| その他 |
| 公共 |
| 民間 |
| 米国 |
| カナダ |
| メキシコ |
| タイプ別 | マスタープランニングおよびランドユースプランニング |
| アーバンデザイン、パブリックレルムおよびランドスケープデザイン | |
| 交通・モビリティプランニング | |
| ゾーニング、開発規制および実施アドバイザリー | |
| その他 | |
| セクター別 | 複合用途・タウンシップ開発 |
| 交通・インフラ | |
| 公共・市民・公的機関開発 | |
| その他 | |
| 投資家タイプ別 | 公共 |
| 民間 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
2031年における北米アーバンデザイン市場の予測値はいくらですか?
2026年から7.3%のCAGRで成長し、2031年までに178億米ドルに達すると予測されています。
北米で最も速く成長すると予測さているアーバンデザインサービスはどれですか?
ゾーニング、開発規制および実施アドバイザリーは2031年にかけて8.1%のCAGRで成長すると予測されています。
需要の最大シェアを占めるクライアントグループはどれですか?
民間投資家が2025年に57.4%の収益シェアで需要をリードし、複合用途、住宅、商業プログラムが牽引しています。
交通投資がアーバンデザイン企業にとって重要な理由は何ですか?
交通プロジェクトは建設開始前に駅周辺プランニング、パブリックレルムデザイン、動線計画、実施支援を必要とします。
2031年にかけて最も速く成長すると予測されている国はどこですか?
メキシコはインフラプログラムとワールドカップ関連の都市整備に支えられ、2031年にかけて10.6%のCAGRで成長すると予測されています。