
北米サンプポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
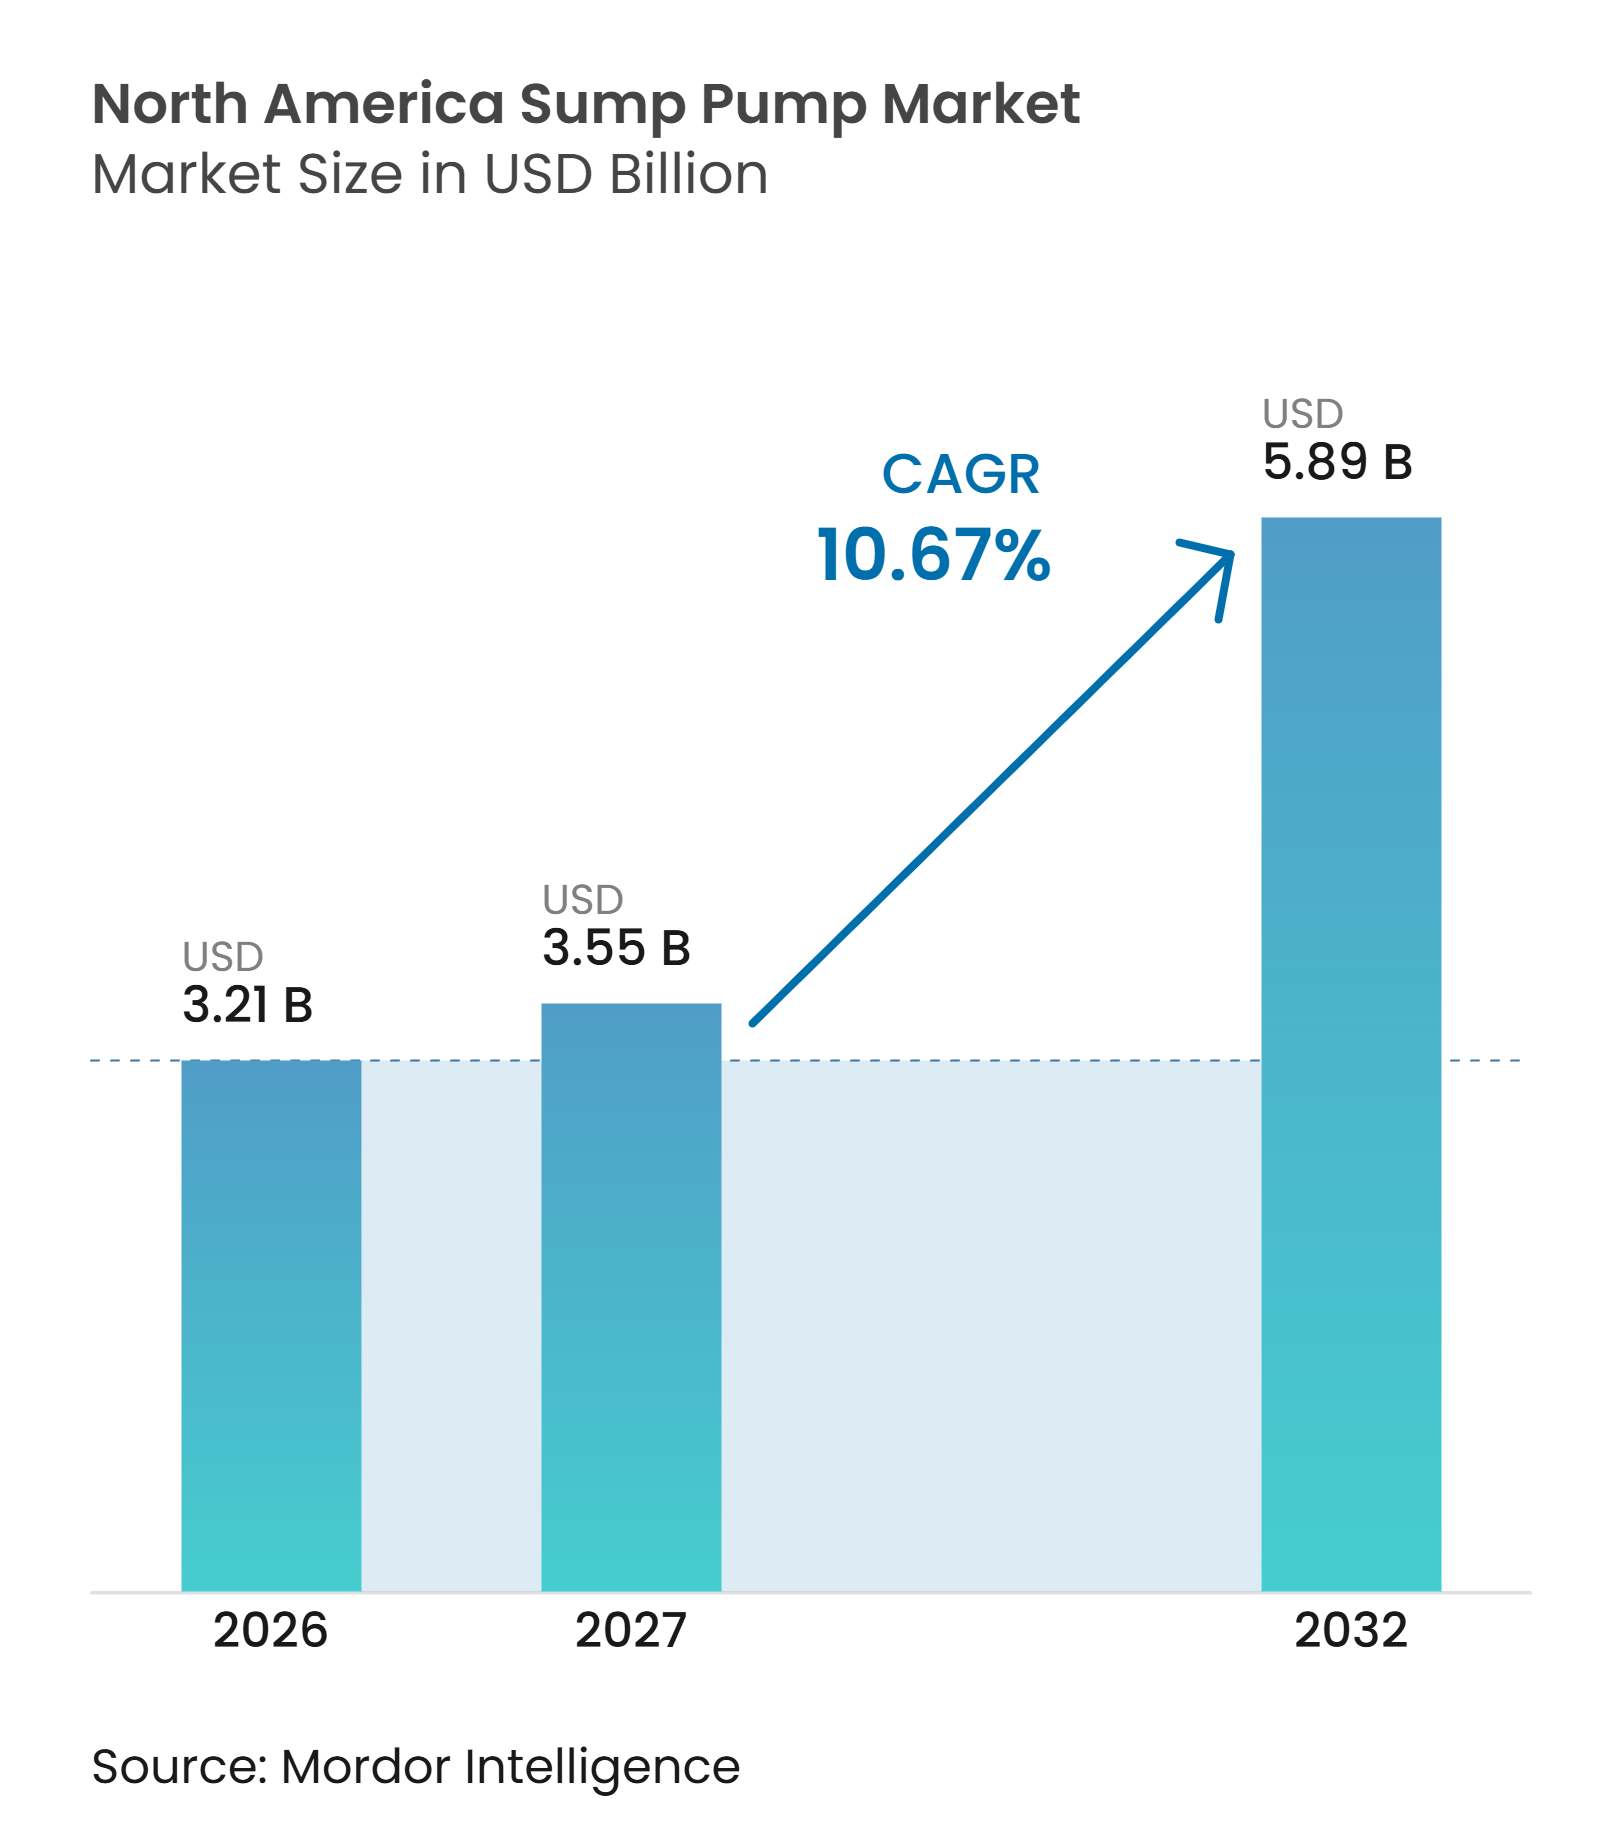
| 基準年の市場規模 (2026) | 3.21 十億米ドル |
| 市場規模 (2027) | 3.55 十億米ドル |
| 市場規模 (2032) | 5.89 十億米ドル |
| 成長率 (2027 - 2032) | 10.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米サンプポンプ市場分析
北米サンプポンプ市場規模は2026年に32.1億米ドルと評価され、2027年の35.5億米ドルから2032年には58.9億米ドルに達すると推定されており、予測期間(2027〜2032年)におけるCAGRは10.7%です。この予測は、定期的な住宅用交換需要、より厳しい商業用仕様、ならびに地域全体の排水能力とシステム信頼性に対応する公共工事活動の複合的な効果を反映しています。北米サンプポンプ市場は、洪水リスクの増大、老朽化した排水資産、および予防的な財産保護への幅広い転換によって支えられています。設備設置後はいずれ交換・アップグレード・補充が必要となるため、需要は単一の建設サイクルに依存していません。下水道および雨水管理のアップグレードに向けた公的資金は、地方自治体の調達基盤を強化する一方、保険損失は強靭性対策への注目を高めています。自治体プロジェクトはまた、住宅改修のタイミングだけでなく、下水道・雨水インフラに結びついた調達ニーズを通じて、サプライヤーを支援することができます。バッテリー対応システムおよびリモートモニタリングは、サンプポンプの役割を基本な排水にとどまらず広げています。これにより、製品に関する議論は基本的なポンプ購入から、バックアップ電源、監視、メンテナンスアクセス、および悪天候時のシステム停止による実際の影響を含む、より幅広い意思決定へと変化しています。北米サンプポンプ市場は、住宅用交換需要、商業用コンプライアンスニーズ、および産業施設における高容量要件からも恩恵を受けています。したがって、この市場にサービスを提供するサプライヤーは、製品性能とチャネルサポート、シンプルな施工要件、標準的な住宅用途からより要求の厳しい施設まで対応できる選択肢とのバランスを取る必要があります。これらの力は、信頼性の高いポンプ設備にバックアップ電源、制御装置、サービスサポートを組み合わせるサプライヤーに機会を生み出します。これにより購買は、単一の建設サイクルや単発の緊急購入ではなく、排水ニーズ、定期的な交換計画、および予測不可能になるサイト条件にも対応し続けるシステムへの選好と結びつきます。同時に、定期的な点検、適切なサイズの設備、および財産所有者が排水システムを予想される条件に対応できる状態に保つためのサポートの実用的な価値も強化されます。特に、対応が遅れた場合の影響が財産所有者や施設管理者に明白である場合はなおさらです。結果として生まれる機会は、新規設置から計画的な交換・改修工事まで及び、購買者は基本的な保護と、より長い稼働期間とより高い強靭性のために設計された構成のいずれかを選択できます。これらの購買経路はそれぞれ、信頼性の高い排水、より明確なサービス期待、および地下室・商業スペース・公共資産において稼働するに適したシステム設計という同じニーズによって形成されており、カテゴリーが多様な地域の排水条件と稼働環境にわたって実用的な保護ニーズに応えることを可能にしています。これには、継続的な準備態勢が必要な住宅、施設、および自治体サイトが含まれており、信頼性の高い排水は財産保護、稼働継続性、および長期的な強靭性計画に不可欠です。
主要レポートのポイント
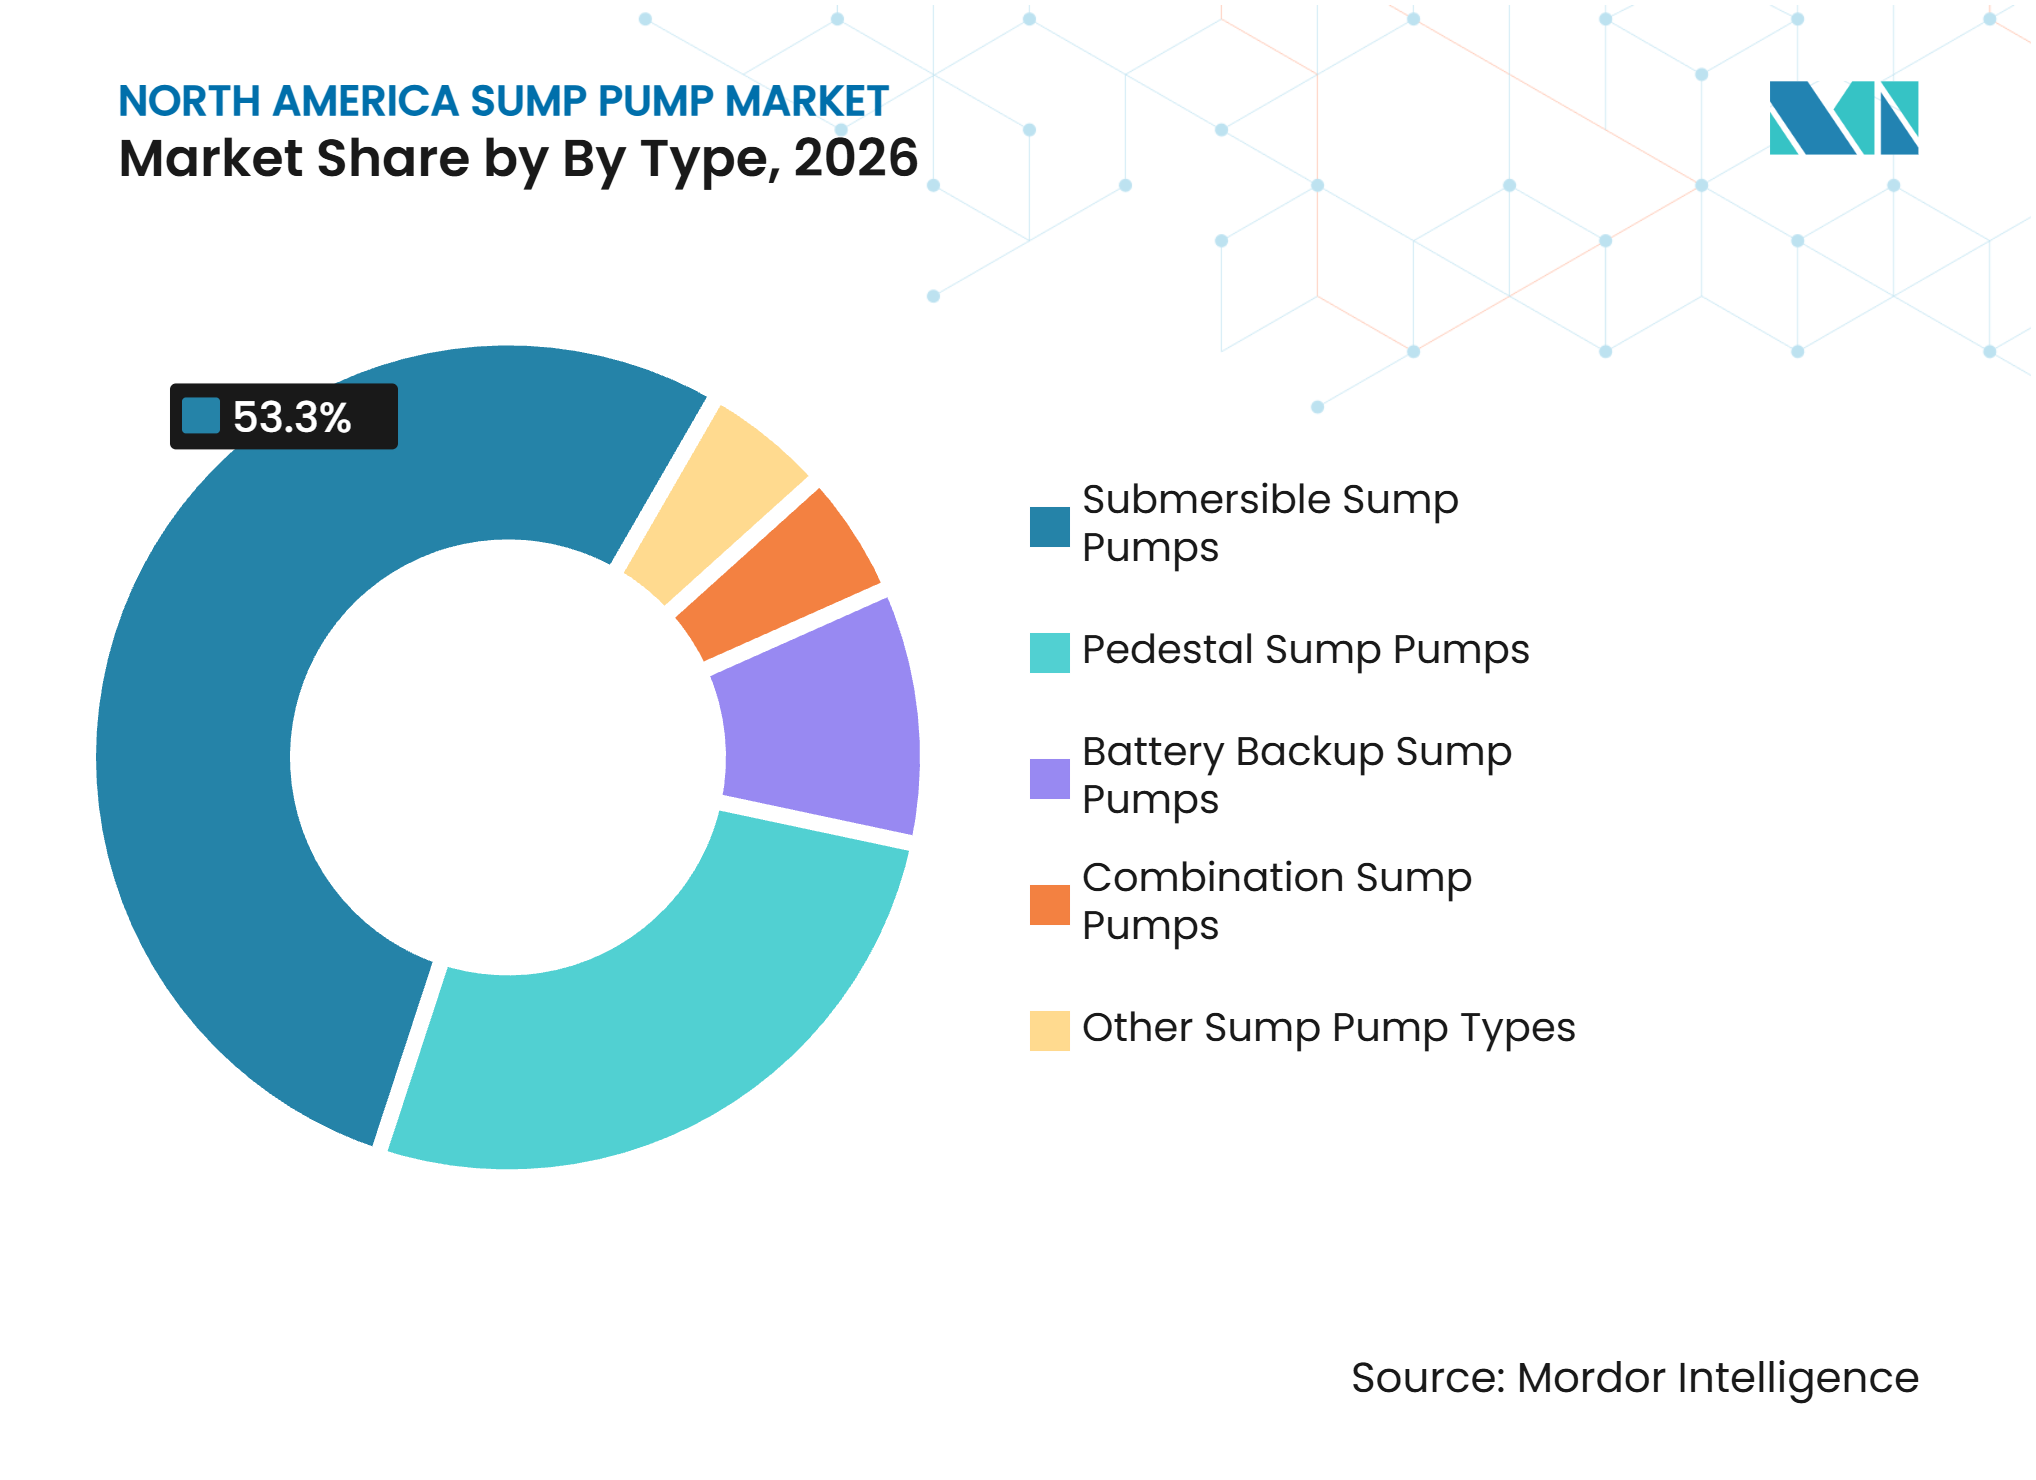
- タイプ別では、水中型サンプポンプが2026年に53.3%の売上高シェアをリードし、バッテリーバックアップ型サンプポンプは2032年までに11.7%のCAGRで拡大すると予測されています。
- 容量別では、中容量ユニットが2026年に45.1%の売上高シェアを保有し、高容量設備は2032年までに11.5%という最高の予測CAGRを記録しました。
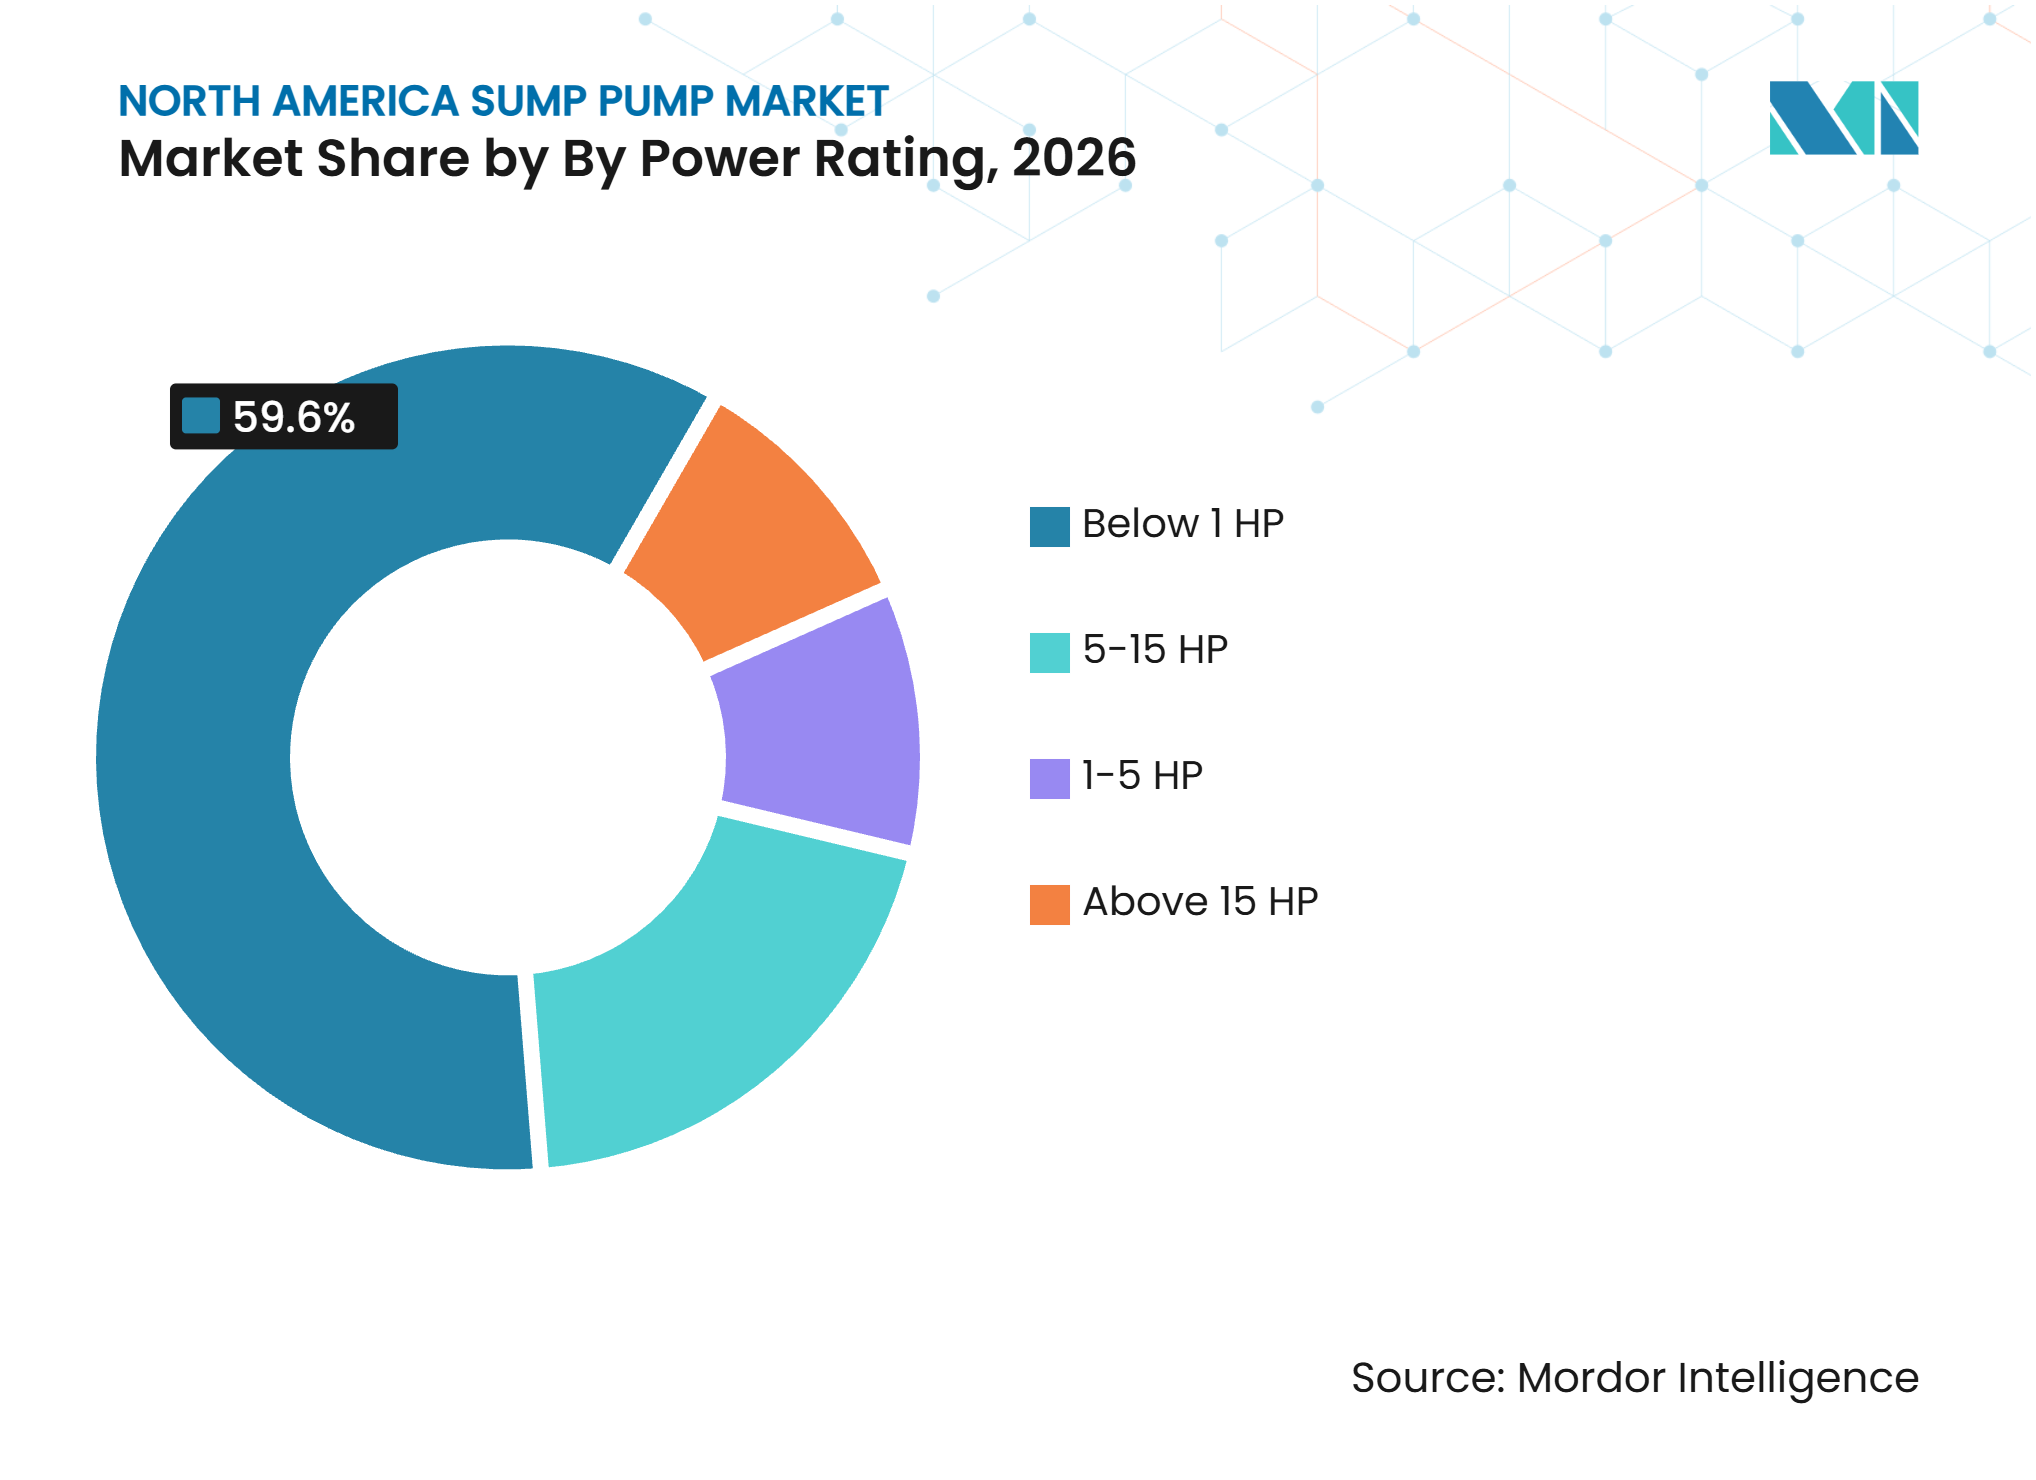
- 定格出力別では、1馬力(HP)未満のユニットが2026年に59.6%の売上高シェアを占め、1〜5HPモーターは2032年までに10.9%のCAGRで成長すると予測されています。
- エンドユーザー別では、住宅用設置が2026年に68.4%の売上高シェアを保有し、商業用途は2032年までに10.8%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年に72.5%の売上高シェアを保有し、メキシコは2032年までに11.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 洪水に強い住宅および地下室保護需要 | +2.8% | 米国中西部および北東部、カナダのオンタリオ州とブリティッシュコロンビア州 | 短期(≤2年) |
| スマートモニタリングよびリモート障害アラート | +1.9% | 米国全国、カナダの都市部センター | 中期(2〜4年) |
| 老朽化した雨水・下水インフラの更新 | +2.3% | 米国中部大西洋岸および五大湖地域、メキシコシティ | 長期(≥4年) |
| 商業・産業用排水要件 | +1.6% | 米国・メキシコ国境産業回廊 | 中期(2〜4年) |
| 極端な気象が引き起こす保険および建物強靭性支出 | +2.0% | 米国、カナダ全州 | 短期(≤2年) |
| 停電時のバッテリーバックアップ採用 | +1.7% | 米国のハリケーン多発地域および農村部、カナダの暴風雨被害を受けやすい州 | 短期(≤2年) |
| 情報源: Mordor Intelligence | |||
洪水に強い住宅および地下室保護需要
洪水リスクの増加により、北米サンプポンプ市場全域で信頼性の高い地下室排水の必要性が高まっています。LexisNexisレポートによると、米国住宅保険会社の気象関連水損害費用は2023年から2024年にかけて25.4%増加し、損害規模は29.6%拡大しました。同レポートでは2024年に91件の鉄砲水緊急事態が記録されており、地下室浸水が繰り返される地域での交換需要を裏付けています。洪水関連の保険金請求コストが増加すると、保険会社は財産レベルの対策を奨するようになります。カナダの壊滅的損失低減研究所(Institute for Catastrophic Loss Reduction)のガイダンスは、新築において少なくとも80アンペアアワーのバッテリーバックアップを備えた副次的ポンプシステムを推奨しています。このガイダンスは、建設業者や住宅所有者に対してより強靭な設置のための明確な基準を示すものであり、設備選択、設置品質、バックアップ能力、および物件の稼働期間中のサービスへの継続的な注意を支える関係性を持っています。これは新規設置だけでなく、継続的な運用が重要な場面でのバックアップ体制の交換決定、改修計画、および選択にも関連します。同時に、標準的な家庭用ニーズとより要求の厳しい商業・自治体要件との区別を維持します。[1]
老朽化した雨水・下水インフラ更新
自治体の更新プログラムは、北米サンプポンプ市場に対して別途の需要源を提供しています。米国環境保護庁(U.S. Environmental Protection Agency)は、2022年のクリーン流域ニーズ調査において、20年間にわたる下水道、雨水、および非点源投資ニーズとして6,301億米ドルを計上しました。同機関はまた、下水道越流と雨水再利用プロジェクトに対して2025会計年度と2026会計年度を合わせた8,000万米ドルの補助金を発表しました。これらのプログラムは、収集システムおよび関連ポンプ設備のアップグレードを支援します。自治体が数十年前に設置されたシステムを近代化するにあたり、老朽化したポンプステーションが交換されています。メキシコシティは2026年に318件の排水・ポンプステーションプロジェクトに対して33億6,000万メキシコペソを割り当てており、トラワックとグスタボ・A・マデーロでの改修工事が含まれています。これにより意思決定は、水害回避、システム可用性の維持、および特定サイトの条件へのポンプ能力の適合に焦点を当てることになります。これは、水管理の失敗が重大な影響をもらす可能性のある場所でのポンプ設計、バックアップ電源、排出性能、およびサービスアクセスに関するより広範な考慮を支え、製品の入手可能性、請負業者の知識、および明確なメンテナンスガイダンスを最終的な選択に関連させるものです。[2]
極端な気象が引き起こす保険および建物強靭性支出
保険損失は、北米サンプポンプ市場における洪水緩和設備への注目をより多く向けています。スイス・リー(Swiss Re)のデータによると、北米における2025年の自然災害による保険損失は900億米ドルに達し、そのうち米国が890億米ドルを占めました。カナダ保険局(Insurance Bureau of Canada)は、2025年のカナダにおける悪天候による保険損失が240億カナダドルを超えたと報告しています。また、2016年から2025年にかけての壊滅的気象損失が370億カナダドルに達したとも報しています。これらの状況は、損害が発生する前に財産をアップグレードするケースを強化します。建物強靭性プログラムは、予防コストと復旧コストの比較を容易にし、財産所有者が基本的な保護とより強靭な構成を比較検討する中で、設置業者と販売業者が仕様決定、交換、およびメンテナンスにおいて継続的な役割を果たすことを可能にします。したがって意思決定は、初期の設備コストを超え、大雨、より長い稼働サイクル、メンテナンスニーズ、および電力途絶を通じてシステムがどのように機能するかを含み、計画的な交換後や水管理の失敗後に認識できるメリットをもたらします。[3]
停電時のバッテリーバックアップ採用
バッテリーバックアップシステムは、北米サンプポンプ市場における強靭性の役割を拡大しています。ローレンス・バークレー国立研究所(Lawrence Berkeley National Laboratory)のデータによると、2025年の米国新規住宅用太陽光設置のうち37%がストレージとペアリングされており、2024年の25%から増加しています。カリフォルニア州以外では、同期間中の接続率が7%から17%に上昇しました。バッテリーストレージを採用した世帯は、停電時のバックアップポンプ設備の論理的な対象者となります。Pentairの特許は、ワイヤレスリモートモニタリング、停電アラート、および自動障害診断をカバーしています。これらの機能は、バックアップ保護を住宅エネルギー管理に向けたより広い動きと結びつけ、製品信頼性、実用的な設置要件、および各ポンプ構成の稼働限界に関する明確な説明の重要性を強化します。その結果、購買者は基本的な設置と、強靭性、監視、より高い容量、またはアプリケーションに適した稼働特性を追加した構成を比較でき、特に対応が遅れた場合の影響が財産所有者や施設管理者に明白である場合はなおさらです。[4]
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 設置および改修コスト | -1.4% | 米国のコスト意識が高い中西部および農村部南部、カナダ | 短期(≤2年) |
| モーター故障および高いトラブルシューティングコスト | -0.9% | 米国全国、カナダ | 中期(2〜4年) |
| 熟練サービス技術者の不足 | -0.7% | 米国の郊外および農村市場 | 長期(≥4年) |
| 排水・騒音・電気規格コンプライアンスの負担 | -0.5% | 米国の規格が厳格な北東部および太平洋岸 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
設置および改修コスト
設置および改修コストは、北米サンプポンプ市場の価格感応度が高い地域での購買を遅らせる可能性があります。資料によると、2026年の設置コストはポンプ、掘削工事、および労働条件によって600〜3,000米ドルの範囲となっています。バッテリーバックアップシステムは設置に400〜900米ドルを追加します。この差異は基本的な保護と完全なバックアップ構成を区別するものです。限られた予算を持つ世帯は、洪水リスクが明白であっても工事を先延ばしにすることがあります。設置を先延ばしにすると、損害が発生して交換が避けられなくなるまで財産が危険にさらされる可能性があります。したがって需要は初期設置に限定されず、既存のユニットが財産の水管理ニーズを満たさなくなった時にも発生します。これは、住宅所有者、施設、設置業者、公共事業部門の要件を、購買条件を同一にすることなく同じ交換・強靭性サイクルに取り込み、標準的な家庭用ニーズとより要求の厳しい商業・自治体要件との区別を維持します。
モーター故障および高いトラブルシューティングコスト
モーターおよびインペラーの問題は、北米サンプポンプ市場における繰り返しの所有コストを生み出しています。資料によると、コンポーネントレベルの修理コストは200〜450米ドル、労働込みの完全交換は400〜1,200米ドルとなっています。故障は、システムが持続的なストレス下で稼働している大雨の際に発生することがありますインペラーの劣化、コンデンサーの問題、フロートスイッチの詰まりが一般的なサービス問題として特定されました。技術者が少ない郊外や農村部では、診断の遅れがより困難になる可能性があります。バックアップシステムは中断を制限できますが、修理の負担は依然として新規設置の一部を思いとどまらせる可能性があります。これは設備需要を、水の侵入、電力の可用性、および施設利用が急速に変化しうる期間における信頼性の高い稼働の必要性と結びつけ、稼働環境、設備の信頼性、小さな排水問題が高コストな財産事故になる前に対応できるシステムの価値への注目を維持します。これにより製品の入手可能性、請負業者の知識、および明確なメンテナンスガイダンスが最終的な選択に関連するものとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
水中型ポンプがリード、バックアップシステムが拡大水中型ポンプは2026年に北米の売上高シェアの53.3%を占め、バッテリーバックアップ型サンプポンプは2032年までに11.7%のCAGRで成長すると予測されています。水中型ユニットの大きな設置基盤は、信頼性の高い交換需要を支えています。米国およびカナダの建設業者は、新築地下室でこれらのポンプを一般的に選択します。資料によると、期待耐用年数は7〜10年であり、定期購買サイクルの維持に役立っています。ペデスタル型ポンプは、水中型設計が適さないクロールスペースや浅いピットで役割を保持しており、設置、監視、交換のタイミング、およびポンプ故障の影響を含む総所有ニーズを考慮した意思決定に重みを加えます。北米サンプポンプ市場は引き続き住宅保護と大型排水アプリケーションの組み合わせを反映しており、サプライヤーがメンテナンス要件、稼働限界、および副次的保護の使用を、任意の付加機能としてではなく完全なポンプソリューションの一部として説明する理由を与えています。これにより、計画的な交換後や水管理の失敗後に認識できるメリットがもたらされます。
バッテリーバックアップは、嵐と停電が同時に発生した場合の保護を追加します。コンビネーションシステムは、より高価値の住宅リノベーションで関心を集めていますが、価格が広い普及を制限しています。壊滅的損失低減研究所(ICLR)のガイダンスは、カナダの新築に対して少なくとも80アンペアアワーのバッテリー定格と副次的ポンプ設備を推奨しています。Franklin Electricは、FBSE33サンプ・排水ポンプとFG100グラインダーポンプでFPSラインナップを拡充しました。この拡充されたラインナップは、サプライヤーが北米サンプポンプ産業内で隣接するサンプ、排水、および軽商業ニーズに対応できることを示しており、アプリケーションの適合性、予想される稼働負荷、および有資格サービスへのアクセスを購買決定の重要な要素にするものです。同時に、定期的な点検、適切なサイズの設備、および財産所有者が排水システムを予想される条件に対応できる状態に保つためのサポートの実用的な価値も強化されます。特に、対応が遅れた場合の影響が財産所有者や施設管理者に明白である場合はなおさらです。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
容量別:
中容量ユニットがリード、高容量需要が上昇中容量ユニットは2026年に北米サンプポンプ市場の45.1%を占め、高容量設備は2032年までに11.5%のCAGRで成長すると予測されています。中容量ユニットは、大型システムの追加コストなしに典型的な家庭用地下室要件に対応します。このバランスが標準的な住宅用途全体での地位を支えています。低容量ユニットは、クロールスペース、別荘、および予算制約のある購買者に対応します。高容量設備は、駐車場、データセンター、および製造施設における継続的な排水ニーズに対応し、住宅、商業、自治体設定全体にわたる新規プロジェクト活動および定期的なメンテナンスニーズによって形成された需要パターンを支えています北米サンプポンプ市場は引き続き住宅保護と大型排水アプリケーションの組み合わせを反映しており、継続的な運用が重要な場面でのバックアップ体制の新規設置だけでなく交換決定、改修計画、および選択にも関連します。同時に、標準的な家庭用ニーズとより要求の厳しい商業・自治体要件との区別を維持します。
商業・産業の購買者は、より長い稼働サイクル向けに設計された設備でサイズ不足のユニットを交換しています。高容量アプリケーションはより専門的な仕様を必要とすることが多いため、北米サンプポンプ産業はこの転換から恩恵を受けます。Xylemは2026年に Cornell PumpおよびRoper Pumpの14.6億米ドルでの買収を発表しました。この買収により、より幅広い排水アプリケーションで使用される自吸式およびスラリー処理機能が追加されます。米国・メキシコ国境沿いのニアショアリング活動も、物流・製造施設での需要を支えており、単一の建設サイクルや単発の緊急購入ではなく、排水ニーズ、定期的な交換計画、サイト条件が予測不可能になった場合でも稼働し続けるシステムへの選好と買を結びつけます。これは、水管理の失敗が重大な影響をもたらす可能性のある場所でのポンプ設計、バックアップ電源、排出性能、およびサービスアクセスに関するより広範な考慮を支え、製品の入手可能性、請負業者の知識、および明確なメンテナンスガイダンスを最終的な選択に関連させます。
定格出力別:
低出力ユニットが最大規模を維持、商業用定格が伸長1馬力(HP)未満のユニットは2026年に北米サンプポンプ市場シェアの59.6%を占め、1〜5HPの範囲は2032年までに10.9%のCAGRで拡大すると予測されています。ほとんどの家庭用地下室設置では、標準的な家庭用電源で1/3HPから1/2HPのモーターが使用されています。Zoeller、WAYNE、Liberty Pumpsはこの範囲にコア製品ラインを持っています。5年保証はこの住宅用ティアの競争オファーの一部です。大きな住宅用基盤は、低出力製品を総ユニット需要に対して重要な位置に保ち続けており、設備選択、設置品質、バックアップ能力、および物件の稼働期間中のサービスへの継続的な注意を支える関係性を持っています。北米サンプポンプ市場は引き続き住宅保護と大型排水アプリケーションの組み合わせを反映しており、意思決定は初期の設備コストを超え、大雨、より長い稼働サイクル、メンテナンスニーズ、および電力途絶を通じてシステムがどのように機能するかを含み、計画的な交換後や水管理の失敗後に認識できるメリットをもたらします。
商業施設管理者は排水容量要件を満たすことができる設備をますます必要としています。これは、旧来の家庭用グレードポンプがより高い定格の設備に交換されるにつれ、1〜5HPの範囲を支えています。WAYNEは2025年7月に1HP CDU1000ETを、毎時6,100ガロンの定格で発売しました。この製品は米国で組み立てられ、100万回以上のサイクルでテストされたスイッチを備えています。より高い出力帯は自治体のポンプステーションおよび建設排水に対応し、その需要を公共インフラ工事と結びつけ、特定サイトの条件へのポンプ能力の適合、水害回避、システム可用性の維持に意思決定の焦点を当てます。その結果、購買者は基本的な設置と、強靭性、監視、より高い容量、またはアプリケーションに適した稼働特性追加した構成を比較でき、特に対応が遅れた場合の影響が財産所有者や施設管理者に明白である場合はなおさらです。

エンドユーザー別:
住宅用ボリュームが持続、商業用需要が加速住宅用設置は2026年に北米サンプポンプ市場規模の68.4%を占め、商業用途は2032年までに10.8%のCAGRで成長すると予測されています。資料は、地下室を持つ4,000万世帯の米国家庭が積極的な地下水管理を必要としていると推定しています。この設置基盤は、新築住宅建設を超えた定期的な交換需要を生み出しています。住宅用購買者もまた、保険上の懸念や洪水防止ニーズに対応します。したがって北米サンプポンプ産業は、建設サイクルが変化しても幅広い家庭用需要基盤を維持しており、財産所有者が基本的な保護とより強靭な構成を比較検討する中で、設置業者販売業者が仕様決定、交換、メンテナンスにおいて継続的な役割を果たすことを可能にします。北米サンプポンプ市場は引き続き住宅保護と大型排水アプリケーションの組み合わせを反映しており、住宅所有者、施設、設置業者、公共事業部門の要件を、購買条件を同一にすることなく同じ交換・強靭性サイクルに取り込み、標準的な家庭用ニーズとより要求の厳しい商業・自治体要件との区別を維持します。
商業用成長は、病院、物流施設、駐車構造物、および地下交通資産における排水ニーズによって支えられています。地域の要件は、地下空間に対するポンプ容量、排水経路、およびバックアップ電源ニーズを定義することがあります。これらの要件は、消費者信頼感に依存しない交換サイクルを生み出す可能性があります。産業用ユーザーはより高価値なシステムを購入し、高容量・高出力設備の需要に影響を与えます。FEMAの引用された調査結果によると、小規模企業の40%が洪水後に再開しないとされており、これはより信頼性の高い保護への焦点を支持し、製品信頼性、実用的な設置要件、およ各ポンプ構成の稼働限界に関する明確な説明の重要性を強化します。稼働環境、設備の信頼性、および小さな排水問題が高コストな財産事故になる前に対応できるシステムの価値への注目を維持し、製品の入手可能性、請負業者の知識、および明確なメンテナンスガイダンスを最終的な選択に関連させます。
地域分析
米国は2026年に北米サンプポンプ市場シェアの72.5%を占めました。その地位は、広範な地下室建設、確立された小売・卸売チャネル、および洪水関連リスクに対する詳細な保険価格設定を反映しています。イリノイ州、オハイオ州、インディアナ州、およびミシガン州は、流出水、老朽化した下水道、および季節的な水の状況から定期的な需要があります。南東部の沿岸地域も、要件の進化に伴い商業用設置を支えています。LexisNexisのデータは、米国住宅保険会社の気象関連水損害費用が2023年から2024年にかけて25.4%上昇したと記録しており、需要は初期設置に限定されず、既存のユニットが財産の水管理ニーズを満たさなくなった時にも発生します。これにより、サプライヤーがメンテナンス要件、稼働限界、および副次的保護の使用を任意の付加機能としてではなく完全なポンプソリューションの一部として説明する理由が生まれ、計画的な交換後や水管理の失敗後に認識できるメリットをもたらします。
カナダは米国とメキシコ以外の地域価値の残りを占め、オンタリオ州とブリティッシュコロンビア州が州別ボリュームをリードしています。カナダ保険局(Insurance Bureau of Canada)は、2016年から2025年にかけての壊滅的気象損失が370億カナダドルに達したと報告しています。2025年の悪天候による損失額は240億カナダドルを超えました。バッテリーバックアップシステムに関する壊滅的損失低減研究所(ICLR)のガイダンスは、各州に対してより厳格な建築基準の参照点を提供しており、水の侵入、電力の可用性、および施設利用が急速に変化しうる期間における信頼性の高い稼働の必要性と設備需要を結びつけます。同時に、定期的な点検、適切なサイズの設備、および財産所有者が排水システムを予想される条件に対応できる状態に保つためのサポートの実用的な価値も強化されます。特に、対応が遅れた場合の影響が財産所有者や施設管理者に明白である場合はなおさらです。
メキシコは2032年までに11.1%のCAGRで最も成長が速い国になると予測されています。メキシコにおける北米サンプポンプ市場規模は、都市成長と自治体排水資産における交換ニーズによって支えられています。メキシコシティは2026年に318件の排水・ポンプステーションプロジェクトに対して33億6,000万メキシコペソを投入しました。このプログラムには、元の設計容量を超える流量を処理するステーションの改修工事が含まれています。米国・メキシコ国境沿いの産業拡張は、北部の製造・物流拠点における商業用排水ニーズを追加し、設置、監視、交換のタイミング、およびポンプ故障の影響を含む総所有ニーズを考慮した意思決定に重みを加えます。これは継続的な運用が重要な場面での新規設置だけでなく交換決定、改修計画、およびバックアップ体制の選択にも関連し、標準的な家庭用ニーズとより要求の厳しい商業・自治体要件との区別を維持します。
競合環境
市場集中度
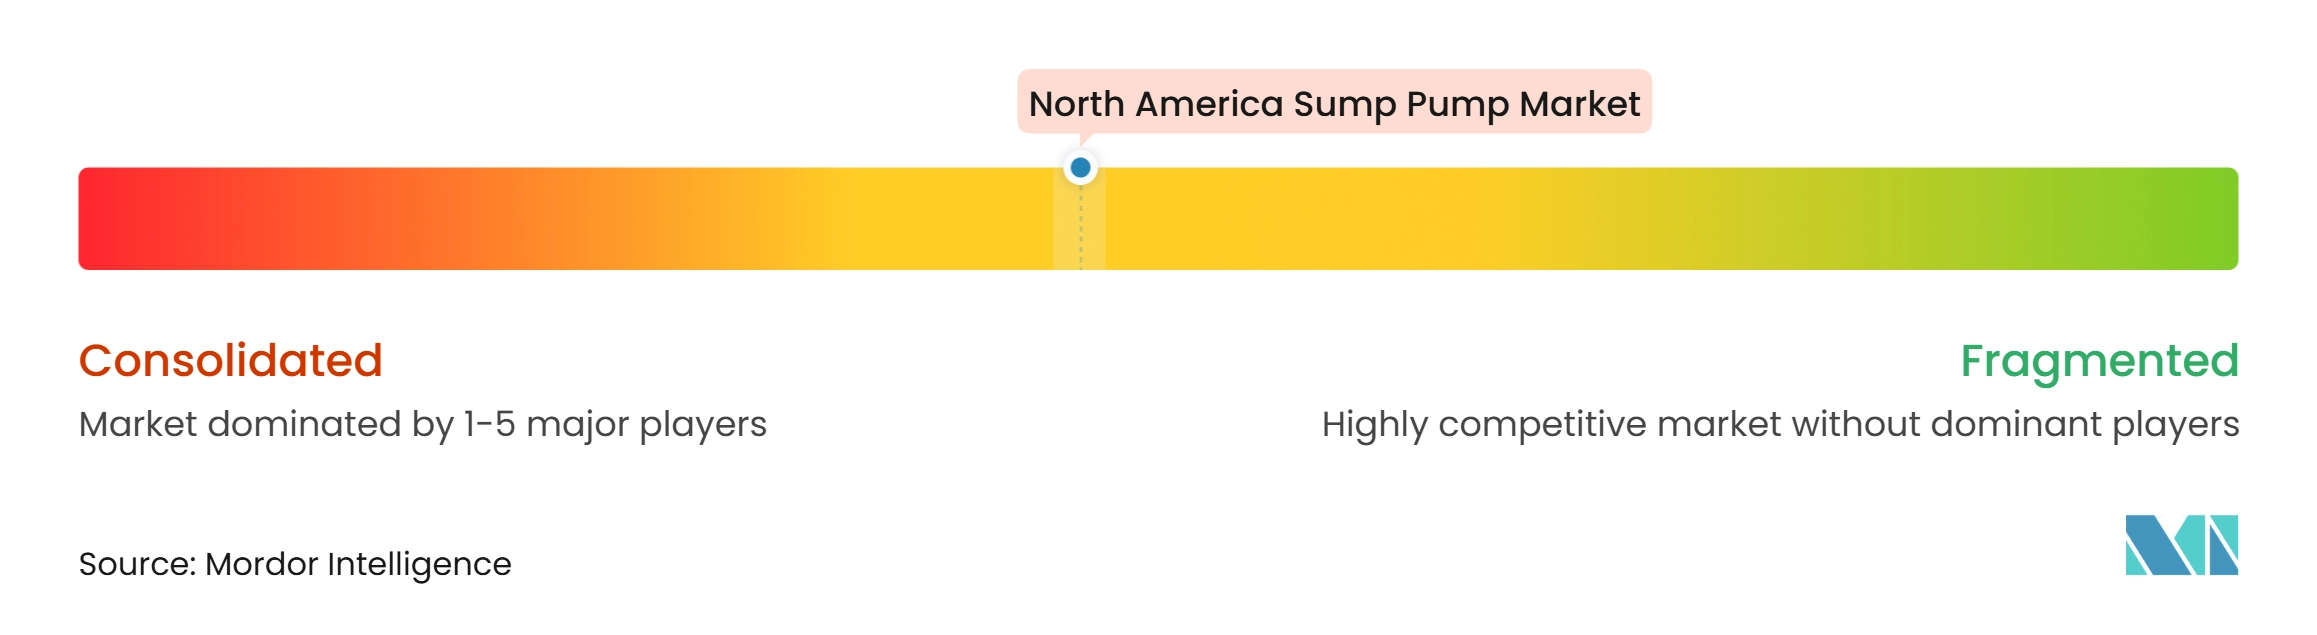
北米サンプポンプ市場は適度に集中しており、Xylem、Franklin Electric、Grundfos、Pentair、およびLiberty Pumpsが商業用およびプレミアム住宅用アプリケーションで活躍しています。Zoeller、WAYNE、およびSuperior Pumpは、設置業者との関係および小売での入手可能性を通じて住宅用チャネルで確立した地位を維持しています。大手サプライヤーは性能、信頼性、チャネルリーチ、および製品の幅広さで競合しています。そのポートフォリオは家庭用ポンプ、バックアップ設備、下水処理、およびより大型の排水アプリケーションをカバーしています。この組み合わせは、大企業がオファリングを拡大する中でも専門ブランドの余地を残しており、アプリケーションの適合性、予想される稼働負荷、および有資格サービスへのアクセスを購買決定の重要な要素にするものです。これにより、水管理の失敗が重大な影響をもたらす可能性のある場所でのポンプ設計、バックアップ電源、排出性能、およびサービスアクセスに関するより広範な考慮が支えられ、製品の入手可能性、請負業者の知識、および明確なメンナンスガイダンスを最終的な選択に関連させます。
Franklin Electricは2026年9月にCat Pumpsを3億5,000万米ドルの現金に加え最大5,000万米ドルのアーンアウトで買収しました。この取引により、商業・産業用フロー制御プラットフォームに高圧プランジャーおよびピストンポンプの機能が追加されます。Franklin Electricはまた、2025年2月にPumpEngを、2025年3月にBarnes de Colombiaを買収しました。これらのステップは、コアな水システム事業を超えて水圧能力を拡大し、住宅、商業、自治体設定全体にわたる新規プロジェクト活動および定期的なメンテナンスニーズによって形成された需要パターンを支えます。意思決定は初期の設備コストを超え、大雨、より長い稼働サイクル、メンテナンスニーズ、および電力途絶を通じてシステムがどのように機能するかを含み、計画的な交換後や水管理の失敗後に認識できるメリットをもたらします。
Xylemは2026年10月にCornell PumpおよびRoper Pumpを14.6億米ドルで買収する契約を発表しました。この取引により、建設、鉱業、食品・飲料、および自治体排水向けの自吸式・スラリー処ポンプが追加されます。Pentairのリモートモニタリング特許は、製品差別化においてアラートと診断の重要性を強調しています。SJEおよびGlentronicsを含む小規模サプライヤーは、制御装置と改修用モニタリングデバイスに注力しています。北米サンプポンプ市場は、既存の設備にモニタリングが追加された際に定期的なサービス機会を得ることができます。これにより購買は、単一の建設サイクルや単発の緊急購入ではなく、排水ニーズ、定期的な交換計画、サイト条件が予測不可能になった場合でも稼働し続けるシステムへの選好と結びつきます。その結果、購買者は基本的な設置と、強靭性、監視、より高い容量、またはアプリケーションに適した稼働特性を追加した構成を比較でき、特に対応が遅れた場合の影響が財産所有者や施設管理者に明白である場合はなおさらです。
北米サンプポンプ産業リーダー
-
Zoeller Pump Company
-
Pentair plc
-
Liberty Pumps Inc.
-
Wayne Water Systems
-
Xylem Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米サンプポンプ市場 このレポートでカバーされる企業
- Ashland Water Group, Inc.
- Crane Pumps & Systems, Inc.
- DAB Pumps S.p.A.
- Dover Corporation
- EBARA Pumps Americas Corporation
- Franklin Electric Co., Inc.
- Franklin Electric Co., Inc.
- Glentronics, Inc.
- Grundfos Holding A/S
- HOMA Pumpenfabrik GmbH
- KSB, Inc.
- Liberty Pumps, Inc.
- Pentair plc
- RIDGID
- SJE, Inc.
- Sulzer Ltd.
- Superior Pump
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- WAYNE Water Systems
- WILO USA LLC
- Xylem Inc.
- Zoeller Pump Company
最近の産業開発事情 北米サンプポンプ市場
- 2026年9月:Franklin Electric Co., Inc.は、Cat Pumps Corporationを3億5,000万米ドルの現金に加え最大5,000万米ドルのアーンアウトで買収を完了しました。この買収により、年間売上高1億1,500万米ドルを生み出す市場をリードする高圧プランジャーおよびピストンポンプが追加されます。この取引はFranklin Electricのコアな水システム事業を超えた商業・産業用フロー制御プットフォームを拡大します。
- 2026年4月:米国環境保護庁(U.S. Environmental Protection Agency)は、下水道越流・雨水再利用自治体補助金プログラムを通じて、2025会計年度と2026会計年度を合わせた8,000万米ドルの補助金を発表しました。この資金は雨水収集と下水インフラをアップグレードする地域社会を支援します。
- 2026年2月:Franklin Electricは2025年通年の純売上高として21億米ドルを報告し、2024年の20億米ドルと比較しました。同社は2026年の純売上高ガイダンスとして21.7〜22.4億米ドルを提示しました。
- 2026年1月:Pentairは米国でXcentric Impeller技術を搭載したXRWシリーズ排水ポンプを発売しました。詰まり防止インペラー設計は、商業・自治体のリフトステーションアプリケーションにおけるメンテナンスニーズに対応します。
北米サンプポンプ市場レポートの範囲
サンプポンプは、洪水、水害、および湿気関連の問題を防ぐために、サンプピット、地下室、クロールスペース、およびその他の低地に蓄積した水を収集・除去するために設計された電気機械式ポンプ装置です。これらのポンプは通常、電気で動作するかバッテリーバックアップシステムによって支援されており、水管理と排水を必要とする住宅、商業施設、産業施設、およびその他の構造物に一般的に設置されています。サンプポンプは、様々な設置要件、水量、および稼働条件に対応するために、水中型、ペデスタル型、バッテリーバックアップ型、およびコンビネーション型ポンプを含む異なる構成で利用可能です。これらは建物の基礎を乾燥した状態に保ち、地下水の浸透を管理し、大雨、地下水位の上昇、および洪水にさらされた地域での排水運用を支援します。
北米サンプポンプ市場は、タイプ、容量、定格出力、エンドユーザー、および地域別にセグメント化されています。タイプ別では、市場は水中型サンプポンプ、ペデスタル型サンプポンプ、バッテリーバックアップ型サンプポンプ、コンビネーション型サンプポンプ、およびその他のサンプポンプタイプにセグメント化されています。容量別では、市場は低容量、中容量、および高容量サンプポンプにセグメント化されています。定格出力別では、市場は1HP未満、1〜5HP、5〜15HP、および15HP超にセグメント化されています。エンドユーザー別では、市場は住宅、商業、および産業セクターにセグメント化されています。レポートはまた、米国、カナダ、メキシコの3か国にわたる北米サンプポンプ市場の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 水中型サンプポンプ |
| ペデスタル型サンプポンプ |
| バッテリーバックアップ型サンプポンプ |
| コンビネーション型サンプポンプ |
| その他のサンプポンプタイプ |
| 低容量 |
| 中容量 |
| 高容量 |
| 1HP未満 |
| 1〜5HP |
| 5〜15HP |
| 15HP超 |
| 住宅 |
| 商業 |
| 産業 |
| 米国 |
| カナダ |
| メキシコ |
| タイプ別 | 水中型サンプポンプ |
| ペデスタル型サンプポンプ | |
| バッテリーバックアップ型サンプポンプ | |
| コンビネーション型サンプポンプ | |
| その他のサンプポンプタイプ | |
| 容量別 | 低容量 |
| 中容量 | |
| 高容量 | |
| 定格出力別 | 1HP未満 |
| 1〜5HP | |
| 5〜15HP | |
| 15HP超 | |
| エンドユーザー別 | 住宅 |
| 商業 | |
| 産業 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答されている主要な質問
北米サンプポンプ市場の2032年時点での予測値はいくらですか?
北米サンプポンプ市場は2032年までに58.9億米ドルに達すると予測されており、2027年から10.67%のCAGRで成長します。
最も大きなシェアを持つサンプポンプのタイプはどれですか?
水中型サンプポンプは2026年に53.3%の売上高シェアを占め、最大のタイプセグメントとなっています。
最も成長が速い製品カテゴリーはどれですか?
バッテリーバックアップ型サンプポンプは2032年までに11.7%のCAGRで成長すると予測されています。
バッテリーバックアップシステムの使用が増加している理由は何ですか?
洪水リスク、停電、および家庭用バッテリーストレージの普及拡大が、バックアップポンプ構成への関心を高めています。
地域内で最も成長が速い国はどこですか?
メキシコは都市部の排水とインフラニーズに支えられ、2032年までに11.1%のCAGRで成長すると予測されています。
最大のエンドユーザーグループはどこですか?
住宅用設置は2026年に68.4%の売上高シェアを占めており、地域の地下室を持つ住宅の大規模な基盤によって支えられています。