
Nordamerika Tauchpumpenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
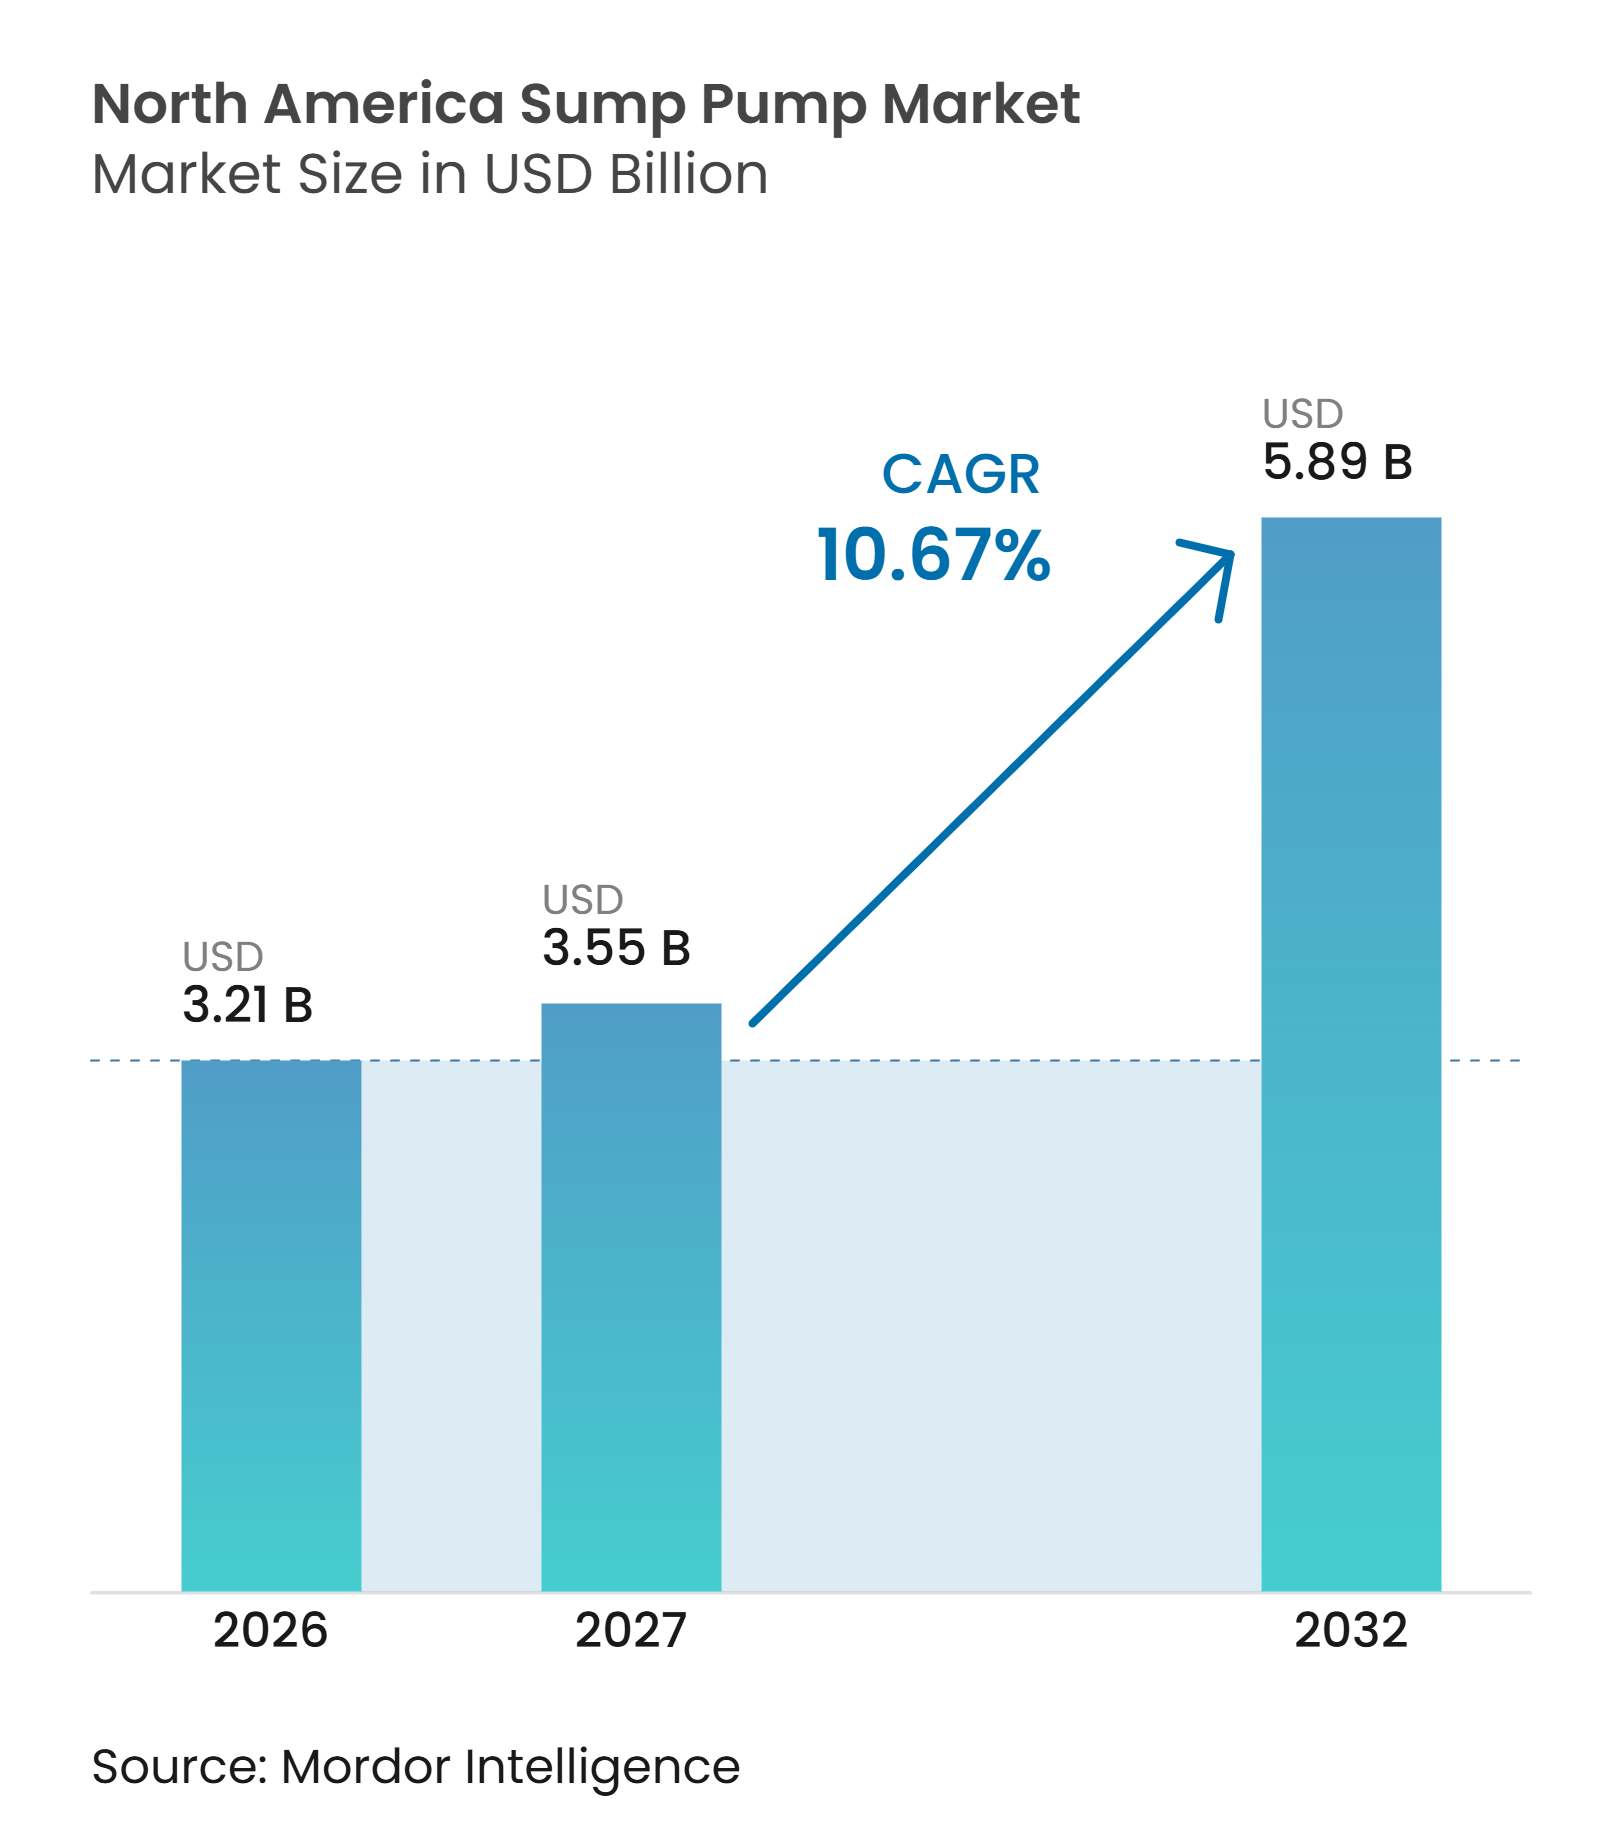
| Marktgröße im Basisjahr (2026) | 3.21 Milliarden US-Dollar |
| Marktgröße (2027) | 3.55 Milliarden US-Dollar |
| Marktgröße (2032) | 5.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.67 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Tauchpumpenmarkt Analyse von Mordor Intelligence
Die Größe des nordamerikanischen Tauchpumpenmarkts wurde im Jahr 2026 auf 3,21 Milliarden USD bewertet und wird voraussichtlich von 3,55 Milliarden USD im Jahr 2027 auf 5,89 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,7% während des Prognosezeitraums (2027–2032). Die Prognose spiegelt den kombinierten Effekt aus wiederkehrendem Wohnungsersatzbedarf, anspruchsvolleren gewerblichen Spezifikationen und öffentlichen Baumaßnahmen wider, die die Entwässerungskapazität und Systemzuverlässigkeit in der gesamten Region verbessern. Der nordamerikanische Tauchpumpenmarkt wird durch zunehmendes Hochwasserrisiko, alternde Entwässerungsanlagen und einen breiteren Wandel hin zu vorbeugenden Eigentumsschutzmaßnahmen gestützt. Die Nachfrage ist nicht von einem einzigen Bauzyklus abhängig, da installierte Geräte ersetzt, aufgerüstet oder ergänzt werden müssen, wenn sich Wasserbedingungen, Nutzungsart oder Schutzanforderungen ändern. Öffentliche Mittel für Abwasser- und Regenwasseraufrüstungen stärken die kommunale Beschaffungsbasis, während Versicherungsschäden die Aufmerksamkeit auf Resilienzmaßnahmen lenken. Kommunale Projekte können Lieferanten auch durch Beschaffungsbedarfe unterstützen, die an die Abwasser- und Regenwasserinfrastruktur gebunden sind, und nicht nur an den Zeitpunkt von Haushaltsrenovierungsentscheidungen. Batteriebetriebene Systeme und Fernüberwachung erweitern die Rolle einer Tauchpumpe über die einfache Wasserentfernung hinaus. Dies verändert das Produktgespräch von einem einfachen Pumpenkauf zu einer umfassenderen Entscheidung, die Notstromversorgung, Überwachung, Wartungszugang und die praktischen Folgen eines Systemausfalls bei extremem Wetter umfasst. Der nordamerikanische Tauchpumpenmarkt profitiert auch von der Nachfrage nach Wohnungsersatz, gewerblichen Compliance-Anforderungen und höheren Kapazitätsanforderungen an Industriestandorten. Lieferanten, die den Markt bedienen, müssen daher Produktleistung mit Kanalunterstützung, unkomplizierten Installationsanforderungen und Optionen in Einklang bringen, die sowohl für den standardmäßigen Wohngebrauch als auch für anspruchsvollere Einrichtungen geeignet sind. Diese Kräfte schaffen Chancen für Lieferanten, die zuverlässige Pumpenausrüstung mit Notstromversorgung, Steuerungen und Serviceunterstützung kombinieren, was den Kauf an Entwässerungsbedarf, routinemäßige Ersatzplanung und die Präferenz für Systeme knüpft, die auch dann funktionieren, wenn die Standortbedingungen unberechenbarer werden, anstatt an einen Bauzyklus oder einen einzelnen Notfallkauf, während gleichzeitig der praktische Wert regelmäßiger Inspektion, korrekt dimensionierter Ausrüstung und Unterstützung gestärkt wird, die Eigentümern hilft, ein Entwässerungssystem für die zu erwartenden Bedingungen betriebsbereit zu halten, insbesondere dort, wo die Folgen verzögerter Maßnahmen für den Eigentümer oder Facility Manager sichtbar sind. Die daraus resultierende Chance erstreckt sich von Neuinstallationen bis hin zu geplanten Ersatz- und Nachrüstarbeiten, bei denen Käufer zwischen Basisschutz und Konfigurationen für längere Betriebszeiten und höhere Resilienz wählen können, wobei jeder dieser Kaufwege durch denselben Bedarf an zuverlässiger Wasserentfernung, klaren Serviceerwartungen und einem für den Keller, den Gewerberaum oder das öffentliche Gut geeigneten Systemdesign geprägt ist, sodass die Kategorie einen praktischen Schutzbedarf über verschiedene lokale Entwässerungsbedingungen und Betriebsumgebungen hinweg erfüllen kann, einschließlich Wohnhäuser, Einrichtungen und kommunale Standorte, die kontinuierliche Betriebsbereitschaft erfordern, wo zuverlässige Entwässerung integraler Bestandteil des Eigentumsschutzes, der Betriebskontinuität und der langfristigen Resilienzplanung ist.
Wichtigste Erkenntnisse des Berichts
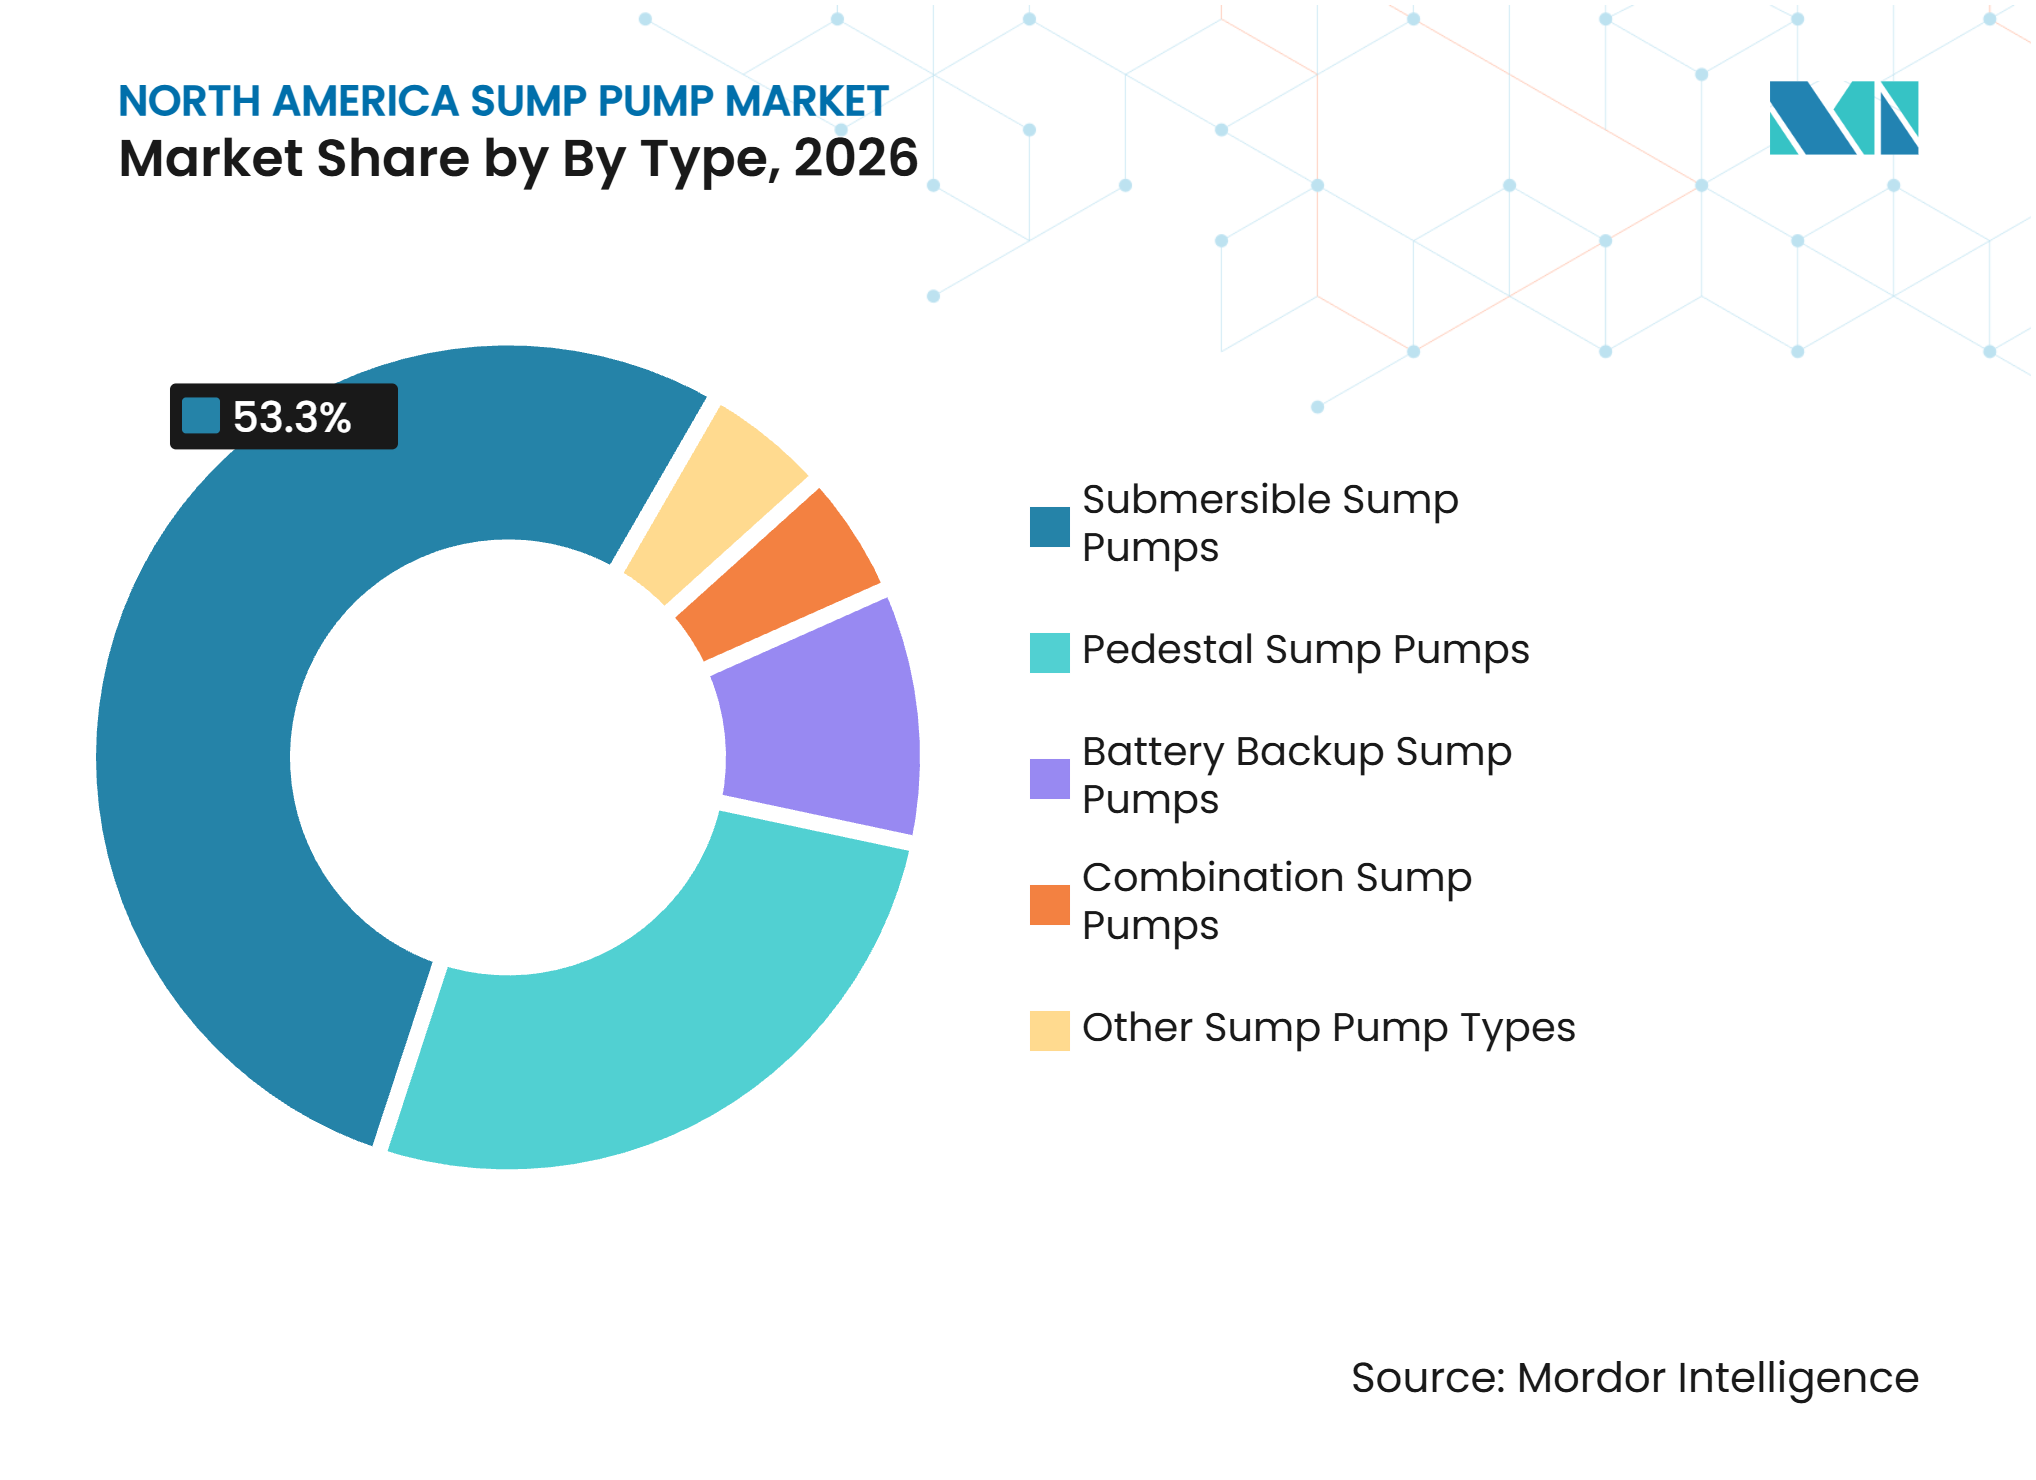
- Nach Typ führten Tauchmotorpumpen mit einem Umsatzanteil von 53,3% im Jahr 2026, während Batterie-Backup-Tauchpumpen bis 2032 voraussichtlich mit einem CAGR von 11,7% wachsen werden.
- Nach Kapazität hielten Einheiten mittlerer Kapazität im Jahr 2026 einen Umsatzanteil von 45,1%, während Hochkapazitätsgeräte mit dem höchsten prognostizierten CAGR von 11,5% bis 2032 verzeichnet wurden.
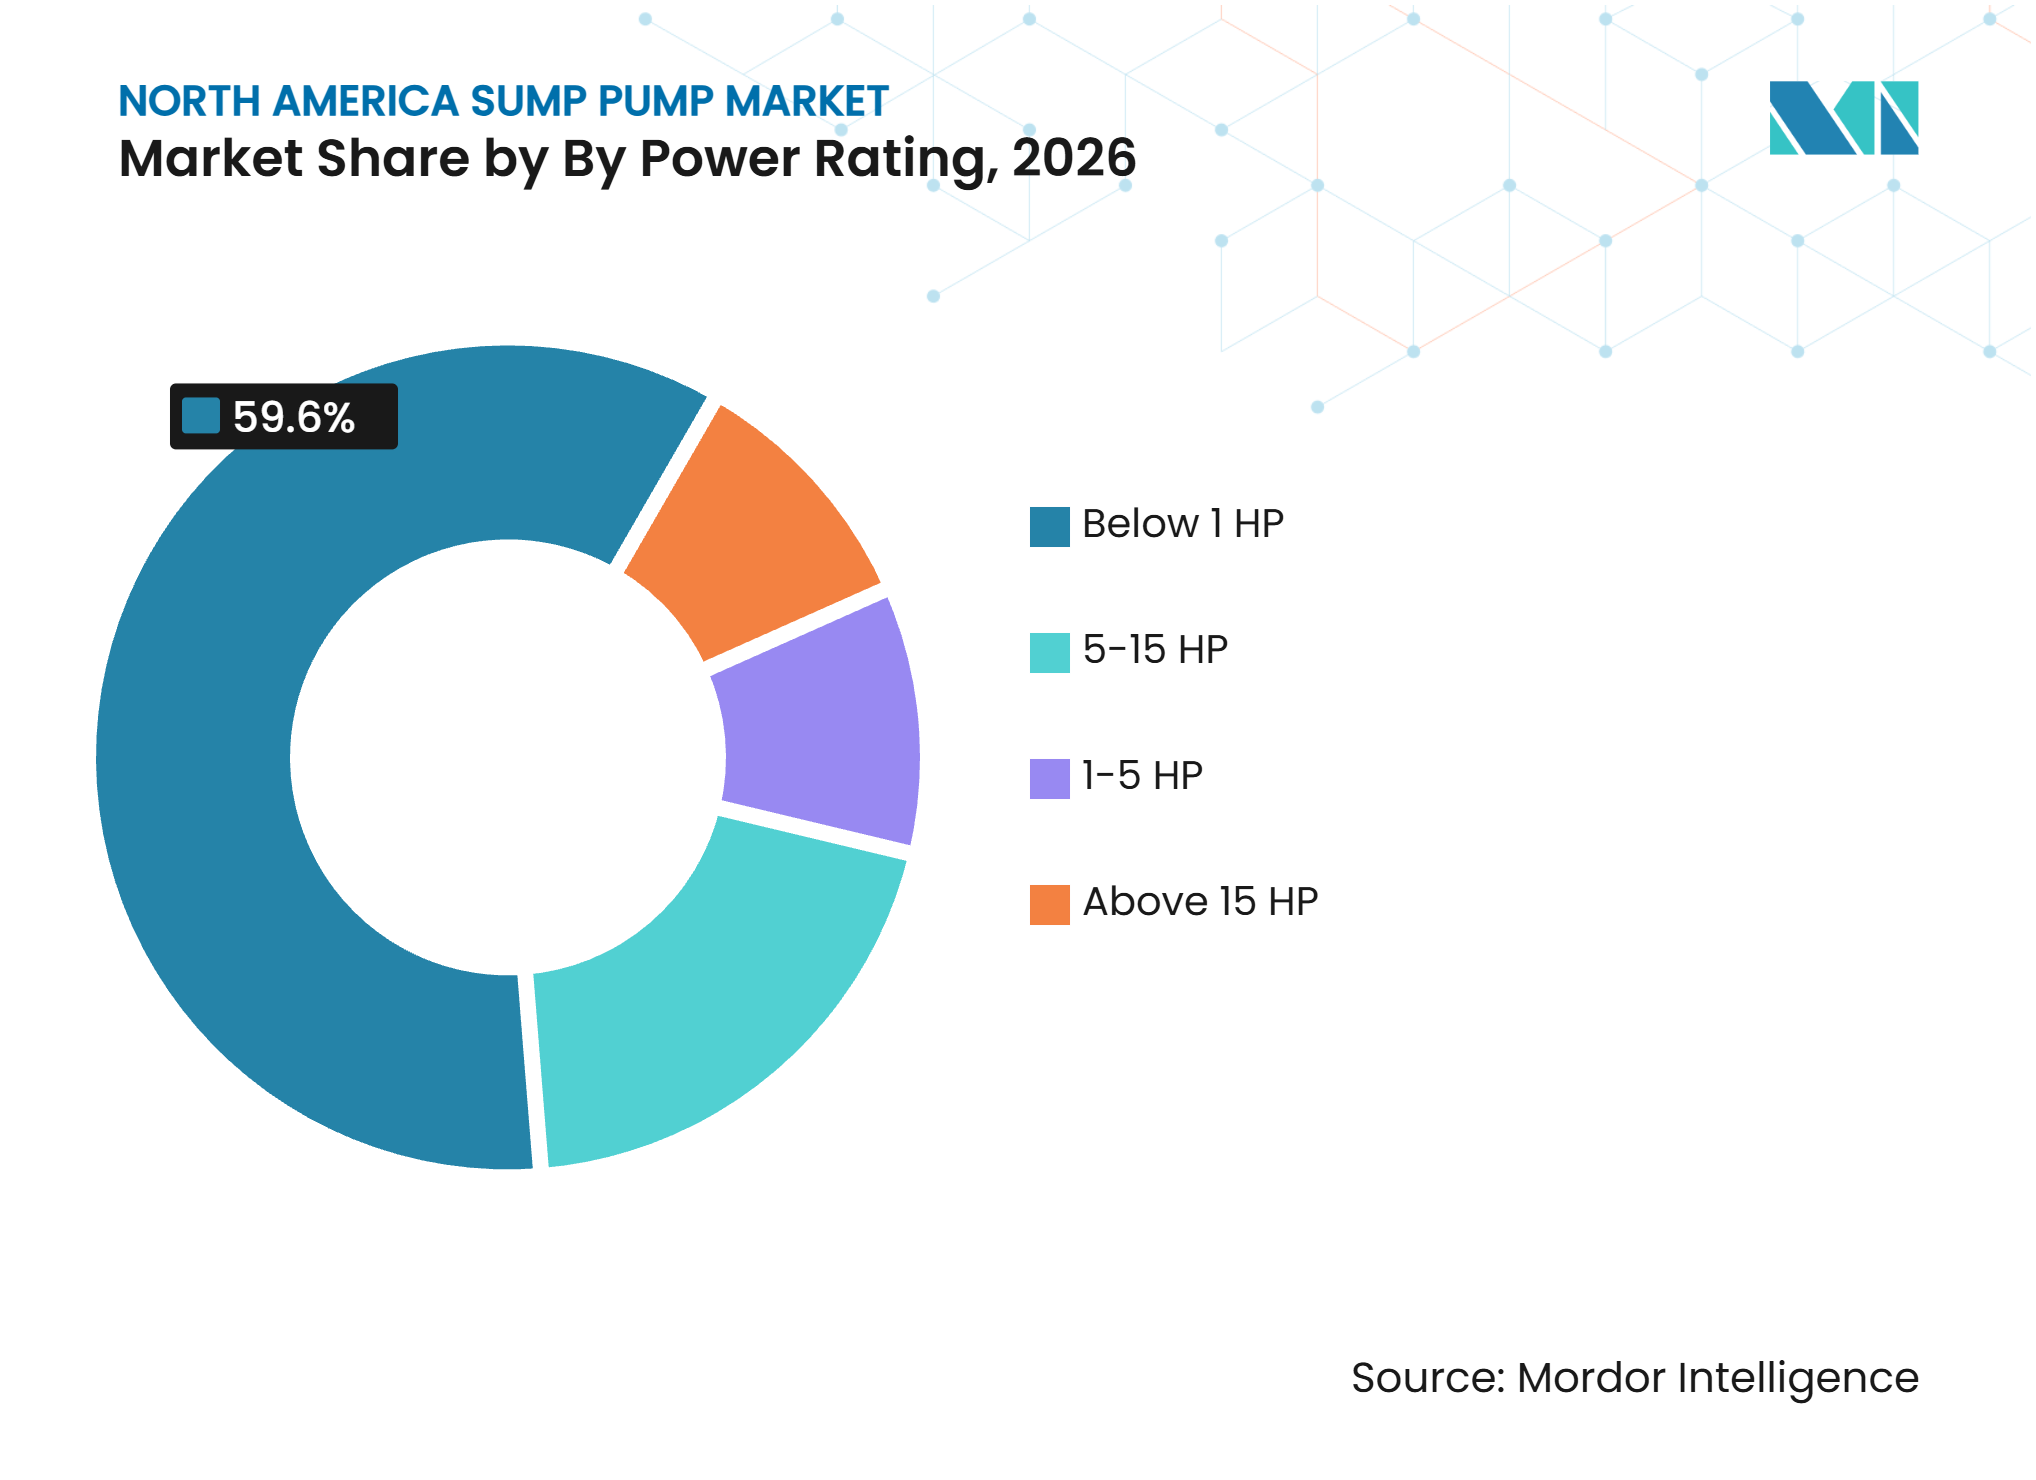
- Nach Leistungsklasse entfielen auf Einheiten unter 1 Pferdestärke (PS) im Jahr 2026 59,6% des Umsatzanteils, während Motoren mit 1–5 PS bis 2032 voraussichtlich mit einem CAGR von 10,9% wachsen werden.
- Nach Endnutzer hielten Wohninstallationen im Jahr 2026 einen Umsatzanteil von 68,4%, während gewerbliche Anwendungen bis 2032 voraussichtlich mit einem CAGR von 10,8% wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 72,5%, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 11,1% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Nachfrage nach hochwasserresistentem Wohnungsbau und Kellerschutz | +2.8% | Mittlerer Westen und Nordosten der Vereinigten Staaten, Ontario und British Columbia in Kanada | Kurzfristig (≤ 2 Jahre) |
| Intelligente Überwachung und Fernwarnungen bei Ausfällen | +1.9% | Vereinigte Staaten landesweit, städtische Zentren Kanadas | Mittelfristig (2–4 Jahre) |
| Ersatz alternder Regen- und Abwasserinfrastruktur | +2.3% | Mittelatlantik und Große Seen der Vereinigten Staaten, Mexiko-Stadt | Langfristig (≥ 4 Jahre) |
| Gewerbliche und industrielle Entwässerungsanforderungen | +1.6% | Vereinigte Staaten, industrieller Grenzkorridor Mexiko | Mittelfristig (2–4 Jahre) |
| Versicherungs- und Gebäuderesilienzausgaben durch Extremwetter | +2.0% | Vereinigte Staaten, Kanada alle Provinzen | Kurzfristig (≤ 2 Jahre) |
| Einführung von Batterie-Backup-Systemen bei Netzausfällen | +1.7% | Hurrikan-gefährdete und ländliche Gebiete der Vereinigten Staaten, sturmgefährdete Provinzen Kanadas | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach hochwasserresistentem Wohnungsbau und Kellerschutz
Die zunehmende Hochwasserexposition erhöht den Bedarf an zuverlässiger Kellerentwässerung im nordamerikanischen Tauchpumpenmarkt. Die witterungsbedingten Wasserschadenskosten für US-amerikanische Hausversicherer stiegen laut dem bereitgestellten LexisNexis-Bericht von 2023 auf 2024 um 25,4%, und der Schadenschweregrad erhöhte sich um 29,6%. Derselbe Bericht verzeichnete 91 Sturzflutnotfälle im Jahr 2024, was den Ersatzbedarf in Gebieten mit wiederholter Kellerüberschwemmung unterstützt. Versicherer können Maßnahmen auf Grundstücksebene fördern, wenn hochwasserbedingte Schäden kostspieliger werden. Kanadische Leitlinien des Institute for Catastrophic Loss Reduction empfehlen sekundäre Pumpensysteme und Batterie-Backups von mindestens 80 Amperestunden für Neubauten. Die Leitlinien geben Bauherren und Hausbesitzern einen definierten Maßstab für widerstandsfähigere Installationen, eine Beziehung, die die kontinuierliche Aufmerksamkeit auf Geräteauswahl, Installationsqualität, Backup-Kapazität und Wartung über die Betriebslebensdauer der Immobilie unterstützt, was nicht nur für eine Neuinstallation, sondern auch für Ersatzentscheidungen, Nachrüstplanung und die Auswahl von Backup-Arrangements relevant ist, bei denen ein kontinuierlicher Betrieb wichtig ist, während die Unterscheidung zwischen standardmäßigen Haushaltsanforderungen und anspruchsvolleren gewerblichen oder kommunalen Anforderungen erhalten bleibt.[1]
Ersatz alternder Regen- und Abwasserinfrastruktur
Kommunale Ersatzprogramme stellen eine separate Nachfragequelle für den nordamerikanischen Tauchpumpenmarkt dar. Die U.S. Environmental Protection Agency dokumentierte in ihrer Clean Watersheds Needs Survey 2022 einen Investitionsbedarf von 630,1 Milliarden USD für Abwasser-, Regenwasser- und Nichtpunktquellen über 20 Jahre. Die Behörde kündigte außerdem 80 Millionen USD an kombinierten Zuschüssen für die Haushaltsjahre 2025 und 2026 für Kanalüberlauf- und Regenwasserwiederverwendungsprojekte an. Diese Programme unterstützen Aufrüstungen von Sammelsystemen und zugehörigen Pumpengeräten. Ältere Pumpstationen werden ersetzt, da Kommunen Systeme modernisieren, die vor mehreren Jahrzehnten installiert wurden. Mexiko-Stadt stellte 3.360 Millionen MXN für 318 Entwässerungs- und Pumpstationsprojekte im Jahr 2026 bereit, einschließlich Sanierungsarbeiten in Tláhuac und Gustavo A. Madero, wobei die Entscheidung darauf ausgerichtet ist, Wasserschäden zu vermeiden, die Systemverfügbarkeit aufrechtzuerhalten und die Pumpenkapazität an die Bedingungen an einem bestimmten Standort anzupassen, was eine umfassendere Betrachtung von Pumpendesign, Notstromversorgung, Förderleistung und Servicezugang an Standorten unterstützt, an denen Wassermanagementausfälle erhebliche Folgen haben können, und dies macht Produktverfügbarkeit, Fachkenntnisse der Auftragnehmer und klare Wartungsanleitungen für die endgültige Entscheidung relevant.[2]
Versicherungs- und Gebäuderesilienzausgaben durch Extremwetter
Versicherungsschäden lenken im nordamerikanischen Tauchpumpenmarkt mehr Aufmerksamkeit auf Hochwasserschutzausrüstung. Bereitgestellte Swiss Re-Zahlen beziffern die versicherten Naturkatastrophenschäden in Nordamerika im Jahr 2025 auf 90 Milliarden USD, davon 89 Milliarden USD in den Vereinigten Staaten. Das Insurance Bureau of Canada meldete mehr als 2,4 Milliarden CAD an versicherten Schäden durch schwere Wetterereignisse in Kanada im Jahr 2025. Es meldete außerdem 37 Milliarden CAD an katastrophalen Wetterschäden von 2016 bis 2025. Diese Bedingungen stärken das Argument für Immobilienaufrüstungen vor einem Schadensereignis. Gebäuderesilienzprogramme können die Kosten der Prävention leichter mit den Kosten der Schadensbehebung vergleichbar machen, was Installateuren und Händlern eine fortlaufende Rolle bei Spezifikation, Ersatz und Wartung gibt, während Eigentümer Basisschutz gegen eine widerstandsfähigere Konfiguration abwägen, sodass die Entscheidung über die anfänglichen Gerätekosten hinausgeht und die Art und Weise einschließt, wie das System bei starkem Regen, längeren Betriebszyklen, Wartungsbedarf und Unterbrechungen der Netzversorgung funktionieren wird, mit Vorteilen, die sowohl durch geplanten Ersatz als auch nach einem Wassermanagementausfall erkannt werden können.[3]
Einführung von Batterie-Backup-Systemen bei Netzausfällen
Batterie-Backup-Systeme erweitern die Resilienzrolle des nordamerikanischen Tauchpumpenmarkts. Bereitgestellte Daten des Lawrence Berkeley National Laboratory zeigten, dass im Jahr 2025 37% der neuen US-amerikanischen Wohngebäude-Solarinstallationen mit Speichern kombiniert wurden, verglichen mit 25% im Jahr 2024. Außerhalb Kaliforniens stieg die Kopplungsrate im gleichen Zeitraum von 7% auf 17%. Haushalte, die Batteriespeicher einführen, sind ein logisches Zielpublikum für Backup-Pumpenausrüstung bei Stromunterbrechungen. Pentairs zitiertes Patent umfasst drahtlose Fernüberwachung, Stromausfallwarnungen und automatisierte Fehlerdiagnose. Diese Funktionen verbinden den Backup-Schutz mit der breiteren Bewegung hin zum Energiemanagement in Wohngebäuden und unterstreichen die Bedeutung von Produktzuverlässigkeit, praktischen Installationsanforderungen und einer klaren Erläuterung der Betriebsgrenzen für jede Pumpenkonfiguration, sodass Käufer eine Basisinstallation mit Konfigurationen vergleichen können, die Resilienz, Überwachung, höhere Kapazität oder geeignetere Betriebseigenschaften für die Anwendung hinzufügen, insbesondere dort, wo die Folgen verzögerter Maßnahmen für den Eigentümer oder Facility Manager sichtbar sind.[4]
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Installations- und Nachrüstkosten | -1.4% | Kostensensitiver Mittlerer Westen und ländlicher Süden der Vereinigten Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Motorausfälle und hohe Fehlerdiagnosekosten | -0.9% | Vereinigte Staaten landesweit, Kanada | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Servicetechnikern | -0.7% | Vorstädtische und ländliche Märkte der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Belastung durch Einhaltung von Ablauf-, Lärm- und Elektrovorschriften | -0.5% | Norodosten und Pazifikküste der Vereinigten Staaten mit strengen Vorschriften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Installations- und Nachrüstkosten
Installations- und Nachrüstkosten können Käufe in preissensiblen Teilen des nordamerikanischen Tauchpumpenmarkts verzögern. Der bereitgestellte Entwurf bezifferte die Installationskosten 2026 auf 600 bis 3.000 USD, abhängig von der Pumpe, Aushubarbeiten und Arbeitsbedingungen. Batterie-Backup-Systeme erhöhen eine Installation laut Quellmaterial um 400 bis 900 USD. Dieser Unterschied trennt Basisschutz von einer vollständigen Backup-Konfiguration. Haushalte mit begrenztem Budget können die Arbeit aufschieben, selbst wenn ihre Hochwasserexposition offensichtlich ist. Aufgeschobene Installation kann eine Immobilie exponiert lassen, bis Schäden einen Ersatz unvermeidlich machen, sodass die Nachfrage nicht auf die Erstinstallation beschränkt ist und auch entstehen kann, wenn eine vorhandene Einheit die Wassermanagementanforderungen der Immobilie nicht mehr erfüllt, was die Anforderungen von Hausbesitzern, Einrichtungen, Installateuren und öffentlichen Bauabteilungen in denselben Ersatz- und Resilienzkreislauf bringt, ohne ihre Kaufbedingungen identisch zu machen, während die Unterscheidung zwischen standardmäßigen Haushaltsanforderungen und anspruchsvolleren gewerblichen oder kommunalen Anforderungen erhalten bleibt.
Motorausfälle und hohe Fehlerdiagnosekosten
Motor- und Laufradprobleme verursachen wiederkehrende Betriebskosten für den nordamerikanischen Tauchpumpenmarkt. Der bereitgestellte Entwurf bezifferte die Reparaturkosten auf Komponentenebene auf 200 bis 450 USD und den vollständigen Ersatz mit Arbeitskosten auf 400 bis 1.200 USD. Ausfälle können bei starkem Regen auftreten, wenn ein System unter anhaltendem Stress betrieben wird. Laufradverschleiß, Kondensatorprobleme und Schwimmerschalterklemmen wurden als häufige Serviceprobleme identifiziert. Verzögerungen bei der Diagnose können in vorstädtischen und ländlichen Gebieten mit weniger verfügbaren Technikern schwieriger sein. Backup-Systeme können Unterbrechungen begrenzen, aber Reparaturbelastungen können dennoch einige Neuinstallationen abschrecken, was die Geräteanforderungen mit dem Bedarf an zuverlässigem Betrieb in Zeiten verknüpft, in denen Wassereinbruch, Stromverfügbarkeit und Einrichtungsnutzung sich schnell ändern können, wobei die Aufmerksamkeit auf die Betriebsumgebung, die Zuverlässigkeit der Ausrüstung und den Wert eines Systems gelenkt wird, das reagieren kann, bevor ein kleines Entwässerungsproblem zu einem kostspieligen Immobilienereignis wird, und dies macht Produktverfügbarkeit, Fachkenntnisse der Auftragnehmer und klare Wartungsanleitungen für die endgültige Entscheidung relevant.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Tauchmotorpumpen führen, während Backup-Systeme expandierenTauchmotorpumpen hielten im Jahr 2026 einen regionalen Umsatzanteil von 53,3%, und Batterie-Backup-Tauchpumpen werden bis 2032 voraussichtlich mit einem CAGR von 11,7% wachsen. Die große installierte Basis von Tauchmotorpumpen unterstützt eine zuverlässige Ersatznachfrage. US-amerikanische und kanadische Bauherren wählen diese Pumpen häufig für neue Kellergebäude. Ihre erwartete Nutzungsdauer von 7–10 Jahren hilft, einen Wiederholungskaufzyklus im bereitgestellten Entwurf aufrechtzuerhalten. Standsäulenpumpen behalten eine Rolle in Kriechkellern und flachen Gruben, wo ein Tauchmotordesign weniger geeignet ist, und verleihen Entscheidungen Gewicht, die den gesamten Eigentumsbedarf berücksichtigen, einschließlich Installation, Überwachung, Ersatzzeitpunkt und die Folgen eines Pumpenausfalls. Der nordamerikanische Tauchpumpenmarkt spiegelt weiterhin eine Mischung aus Wohnungsschutz und größeren Entwässerungsanwendungen wider, und dies gibt Lieferanten einen Grund, Wartungsanforderungen, Betriebsgrenzen und die Verwendung von Sekundärschutz als Teil einer vollständigen Pumpenlösung zu erläutern, anstatt als optionalen Nachgedanken, mit Vorteilen, die sowohl durch geplanten Ersatz als auch nach einem Wassermanagementausfall erkannt werden können.
Batterie-Backups bieten Schutz, wenn Stürme und Stromausfälle gleichzeitig auftreten. Kombinationssysteme gewinnen bei höherwertigen Wohnrenovierungen an Interesse, obwohl ihr Preis eine breitere Nutzung einschränkt. Die Leitlinien des INSTITUTE FOR CATASTROPHIC LOSS REDUCTION (ICLR) empfehlen Batteriekapazitäten von mindestens 80 Amperestunden und sekundäre Pumpenanordnungen für kanadische Neubauten. Franklin Electric erweiterte seine FPS-Produktlinie um die FBSE33 Tauch- und Abwasserpumpe sowie die FG100 Zerkleinerungspumpe. Die erweiterte Produktlinie zeigt, wie Lieferanten angrenzende Tauch-, Abwasser- und leichte Gewerbeanforderungen innerhalb der nordamerikanischen Tauchpumpenbranche ansprechen können, was die Anwendungseignung, die erwartete Betriebslast und den Zugang zu qualifiziertem Service zu wichtigen Teilen der Kaufentscheidung macht, während gleichzeitig der praktische Wert regelmäßiger Inspektion, korrekt dimensionierter Ausrüstung und Unterstützung gestärkt wird, die Eigentümern hilft, ein Entwässerungssystem für die zu erwartenden Bedingungen betriebsbereit zu halten, insbesondere dort, wo die Folgen verzögerter Maßnahmen für den Eigentümer oder Facility Manager sichtbar sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kapazität:
Einheiten mittlerer Kapazität führen, während die Nachfrage nach Hochkapazität steigtEinheiten mittlerer Kapazität hielten im Jahr 2026 einen Anteil von 45,1% am nordamerikanischen Tauchpumpenmarkt, während Hochkapazitätsgeräte bis 2032 voraussichtlich mit einem CAGR von 11,5% wachsen werden. Einheiten mittlerer Kapazität erfüllen typische Kelleranforderungen von Haushalten ohne die zusätzlichen Kosten größerer Systeme. Dieses Gleichgewicht unterstützt ihre Position in standardmäßigen Wohnanwendungen. Niedrigkapazitätseinheiten dienen Kriechkellern, Ferienimmobilien und budgetbewussten Käufern. Hochkapazitätsgeräte decken den kontinuierlichen Entwässerungsbedarf in Parkhäusern, Rechenzentren und Produktionsstätten ab und unterstützen ein Nachfragemuster, das durch wiederkehrende Wartungsanforderungen sowie neue Projektaktivitäten in Wohn-, Gewerbe- und kommunalen Umgebungen geprägt ist. Der nordamerikanische Tauchpumpenmarkt spiegelt weiterhin eine Mischung aus Wohnungsschutz und größeren Entwässerungsanwendungen wider, was es nicht nur für eine Neuinstallation, sondern auch für Ersatzentscheidungen, Nachrüstplanung und die Auswahl von Backup-Arrangements relevant macht, bei denen ein kontinuierlicher Betrieb wichtig ist, während die Unterscheidung zwischen standardmäßigen Haushaltsanforderungen und anspruchsvolleren gewerblichen oder kommunalen Anforderungen erhalten bleibt.
Gewerbliche und industrielle Käufer ersetzen unterdimensionierte Einheiten durch Geräte, die für längere Betriebszyklen ausgelegt sind. Die nordamerikanische Tauchpumpenbranche profitiert von diesem Wandel, da Hochkapazitätsanwendungen häufig spezialisiertere Spezifikationen erfordern. Xylem gab im Jahr 2026 die Übernahme von Cornell Pump und Roper Pump für 1,46 Milliarden USD bekannt. Die Übernahme fügt selbstansaugende und Schlammpumpenkapazitäten hinzu, die in breiteren Entwässerungsanwendungen eingesetzt werden. Nearshoring-Aktivitäten entlang der US-mexikanischen Grenze unterstützen auch die Nachfrage in Logistik- und Produktionseinrichtungen, was den Kauf an Entwässerungsbedarf, routinemäßige Ersatzplanung und die Präferenz für Systeme knüpft, die auch dann funktionieren, wenn die Standortbedingungen unberechenbarer werden, anstatt an einen Bauzyklus oder einen einzelnen Notfallkauf, was eine umfassendere Betrachtung von Pumpendesign, Notstromversorgung, Förderleistung und Servicezugang an Standorten unterstützt, an denen Wassermanagementausfälle erhebliche Folgen haben können, und dies macht Produktverfügbarkeit, Fachkenntnisse der Auftragnehmer und klare Wartungsanleitungen für die endgültige Entscheidung relevant.
Nach Leistungsklasse:
Niedrigleistungseinheiten bleiben die größten, während gewerbliche Leistungsklassen zunehmenEinheiten unter 1 Pferdestärke (PS) hielten im Jahr 2026 einen Marktanteil von 59,6% am nordamerikanischen Tauchpumpenmarkt, während der Bereich 1–5 PS bis 2032 voraussichtlich mit einem CAGR von 10,9% wachsen wird. Die meisten Kellerinstallationen in Wohngebäuden verwenden 1/3-PS- bis 1/2-PS-Motoren mit normalem Haushaltsstrom. Zoeller, WAYNE und Liberty Pumps haben Kernproduktlinien in diesem Bereich. Fünfjährige Garantien sind Teil des Wettbewerbsangebots in diesem Wohnsegment. Die große Wohnbasis hält Niedrigleistungsprodukte für die Gesamteinheitsnachfrage wichtig, eine Beziehung, die die kontinuierliche Aufmerksamkeit auf Geräteauswahl, Installationsqualität, Backup-Kapazität und Wartung über die Betriebslebensdauer der Immobilie unterstützt. Der nordamerikanische Tauchpumpenmarkt spiegelt weiterhin eine Mischung aus Wohnungsschutz und größeren Entwässerungsanwendungen wider, sodass die Entscheidung über die anfänglichen Gerätekosten hinausgeht und die Art und Weise einschließt, wie das System bei starkem Regen, längeren Betriebszyklen, Wartungsbedarf und Unterbrechungen der Netzversorgung funktionieren wird, mit Vorteilen, die sowohl durch geplanten Ersatz als auch nach einem Wassermanagementausfall erkannt werden können.
Gewerbliche Facility Manager benötigen zunehmend Geräte, die Förderkapazitätsanforderungen erfüllen können. Dies unterstützt den 1–5-PS-Bereich, da ältere Haushaltspumpen durch besser bewertete Geräte ersetzt werden. WAYNE veröffentlichte im Juli 2025 die 1-PS CDU1000ET mit einer angegebenen Förderleistung von 6.100 Gallonen pro Stunde. Das Produkt wird in den Vereinigten Staaten montiert und verfügt über einen Schalter, der für mehr als 1 Million Zyklen getestet wurde. Höhere Leistungsbänder dienen kommunalen Stationen und der Bauentwässerung und verknüpfen ihre Nachfrage mit öffentlichen Infrastrukturarbeiten, wobei die Entscheidung darauf ausgerichtet ist, Wasserschäden zu vermeiden, die Systemverfügbarkeit aufrechtzuerhalten und die Pumpenkapazität an die Bedingungen an einem bestimmten Standort anzupassen, sodass Käufer eine Basisinstallation mit Konfigurationen vergleichen können, die Resilienz, Überwachung, höhere Kapazität oder geeignetere Betriebseigenschaften für die Anwendung hinzufügen, insbesondere dort, wo die Folgen verzögerter Maßnahmen für den Eigentümer oder Facility Manager sichtbar sind.

Nach Endnutzer:
Wohnvolumen bleibt bestehen, während die gewerbliche Nachfrage zunimmtWohninstallationen machten im Jahr 2026 68,4% der Größe des nordamerikanischen Tauchpumpenmarkts aus, während gewerbliche Anwendungen bis 2032 voraussichtlich mit einem CAGR von 10,8% wachsen werden. Der bereitgestellte Entwurf schätzte, dass 40 Millionen US-amerikanische Haushalte mit Kellern ein aktives Grundwassermanagement benötigen. Diese installierte Basis schafft wiederkehrende Ersatznachfrage über den Neuwohnungsbau hinaus. Wohnkäufer reagieren auch auf Versicherungsbedenken und Hochwasserschutzbedürfnisse. Die nordamerikanische Tauchpumpenbranche hält daher eine breite Haushaltsnachfragebasis aufrecht, selbst wenn sich Bauzyklen ändern, was Installateuren und Händlern eine fortlaufende Rolle bei Spezifikation, Ersatz und Wartung gibt, während Eigentümer Basisschutz gegen eine widerstandsfähigere Konfiguration abwägen. Der nordamerikanische Tauchpumpenmarkt spiegelt weiterhin eine Mischung aus Wohnungsschutz und größeren Entwässerungsanwendungen wider, was die Anforderungen von Hausbesitzern, Einrichtungen, Installateuren und öffentlichen Bauabteilungen in denselben Ersatz- und Resilienzkreislauf bringt, ohne ihre Kaufbedingungen identisch zu machen, während die Unterscheidung zwischen standardmäßigen Haushaltsanforderungen und anspruchsvolleren gewerblichen oder kommunalen Anforderungen erhalten bleibt.
Das gewerbliche Wachstum wird durch Entwässerungsanforderungen in Krankenhäusern, Logistikeinrichtungen, Parkhäusern und unterirdischen Verkehrsanlagen unterstützt. Lokale Anforderungen können Pumpenkapazität, Ablaufführung und Notstromversorgungsbedarf für unterirdische Räume definieren. Diese Anforderungen können einen Ersatzzyklus schaffen, der weniger vom Verbrauchervertrauen abhängig ist. Industrielle Nutzer kaufen höherwertige Systeme und beeinflussen die Nachfrage nach Hochkapazitäts- und Hochleistungsgeräten. FEMAs zitierter Befund, dass 40% der kleinen Unternehmen nach einer Überschwemmung nicht wieder öffnen, unterstützt den Fokus auf zuverlässigeren Schutz und unterstreicht die Bedeutung von Produktzuverlässigkeit, praktischen Installationsanforderungen und einer klaren Erläuterung der Betriebsgrenzen für jede Pumpenkonfiguration, wobei die Aufmerksamkeit auf die Betriebsumgebung, die Zuverlässigkeit der Ausrüstung und den Wert eines Systems gelenkt wird, das reagieren kann, bevor ein kleines Entwässerungsproblem zu einem kostspieligen Immobilienereignis wird, und dies macht Produktverfügbarkeit, Fachkenntnisse der Auftragnehmer und klare Wartungsanleitungen für die endgültige Entscheidung relevant.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 72,5% am nordamerikanischen Tauchpumpenmarkt. Ihre Position spiegelt den weit verbreiteten Kellerbau, etablierte Einzel- und Großhandelskanäle sowie detaillierte Versicherungspreise für hochwasserbedingte Risiken wider. Illinois, Ohio, Indiana und Michigan haben wiederkehrende Nachfrage durch Abfluss, alternde Kanalisation und saisonale Wasserbedingungen. Küstengebiete im Südosten unterstützen auch gewerbliche Installationen, da sich die Anforderungen weiterentwickeln. Die bereitgestellten LexisNexis-Daten verzeichneten einen Anstieg der witterungsbedingten Wasserschadenskosten für US-amerikanische Hausversicherer von 2023 auf 2024 um 25,4%, sodass die Nachfrage nicht auf die Erstinstallation beschränkt ist und auch entstehen kann, wenn eine vorhandene Einheit die Wassermanagementanforderungen der Immobilie nicht mehr erfüllt, und dies gibt Lieferanten einen Grund, Wartungsanforderungen, Betriebsgrenzen und die Verwendung von Sekundärschutz als Teil einer vollständigen Pumpenlösung zu erläutern, anstatt als optionalen Nachgedanken, mit Vorteilen, die sowohl durch geplanten Ersatz als auch nach einem Wassermanagementausfall erkannt werden können.
Kanada macht den verbleibenden regionalen Wert außerhalb der Vereinigten Staaten und Mexikos aus, wobei Ontario und British Columbia die provinziellen Volumina anführen. Das Insurance Bureau of Canada meldete 37 Milliarden CAD an katastrophalen Wetterschäden von 2016 bis 2025. Sein Schwerwetterschadenwert für 2025 überstieg 2,4 Milliarden CAD. Die Leitlinien des INSTITUTE FOR CATASTROPHIC LOSS REDUCTION (ICLR) zu batteriebetriebenen Systemen geben den Provinzen einen Referenzpunkt für strengere Baustandards, was die Geräteanforderungen mit dem Bedarf an zuverlässigem Betrieb in Zeiten verknüpft, in denen Wassereinbruch, Stromverfügbarkeit und Einrichtungsnutzung sich schnell ändern können, während gleichzeitig der praktische Wert regelmäßiger Inspektion, korrekt dimensionierter Ausrüstung und Unterstützung gestärkt wird, die Eigentümern hilft, ein Entwässerungssystem für die zu erwartenden Bedingungen betriebsbereit zu halten, insbesondere dort, wo die Folgen verzögerter Maßnahmen für den Eigentümer oder Facility Manager sichtbar sind.
Mexiko wird bis 2032 voraussichtlich das am schnellsten wachsende Land mit einem CAGR von 11,1% sein. Die Größe des nordamerikanischen Tauchpumpenmarkts in Mexiko wird durch Stadtwachstum und Ersatzbedarf in kommunalen Entwässerungsanlagen unterstützt. Mexiko-Stadt verpflichtete sich im Jahr 2026 zu 3.360 Millionen MXN für 318 Entwässerungs- und Pumpstationsprojekte. Das Programm umfasst Sanierungsarbeiten an Stationen, die Durchflüsse über ihre ursprüngliche Auslegungskapazität hinaus bewältigen. Die industrielle Expansion entlang der US-mexikanischen Grenze fügt gewerbliche Entwässerungsanforderungen in nördlichen Produktions- und Logistikstandorten hinzu, was Entscheidungen Gewicht verleiht, die den gesamten Eigentumsbedarf berücksichtigen, einschließlich Installation, Überwachung, Ersatzzeitpunkt und die Folgen eines Pumpenausfalls, was es nicht nur für eine Neuinstallation, sondern auch für Ersatzentscheidungen, Nachrüstplanung und die Auswahl von Backup-Arrangements relevant macht, bei denen ein kontinuierlicher Betrieb wichtig ist, während die Unterscheidung zwischen standardmäßigen Haushaltsanforderungen und anspruchsvolleren gewerblichen oder kommunalen Anforderungen erhalten bleibt.
Wettbewerbslandschaft
Marktkonzentration
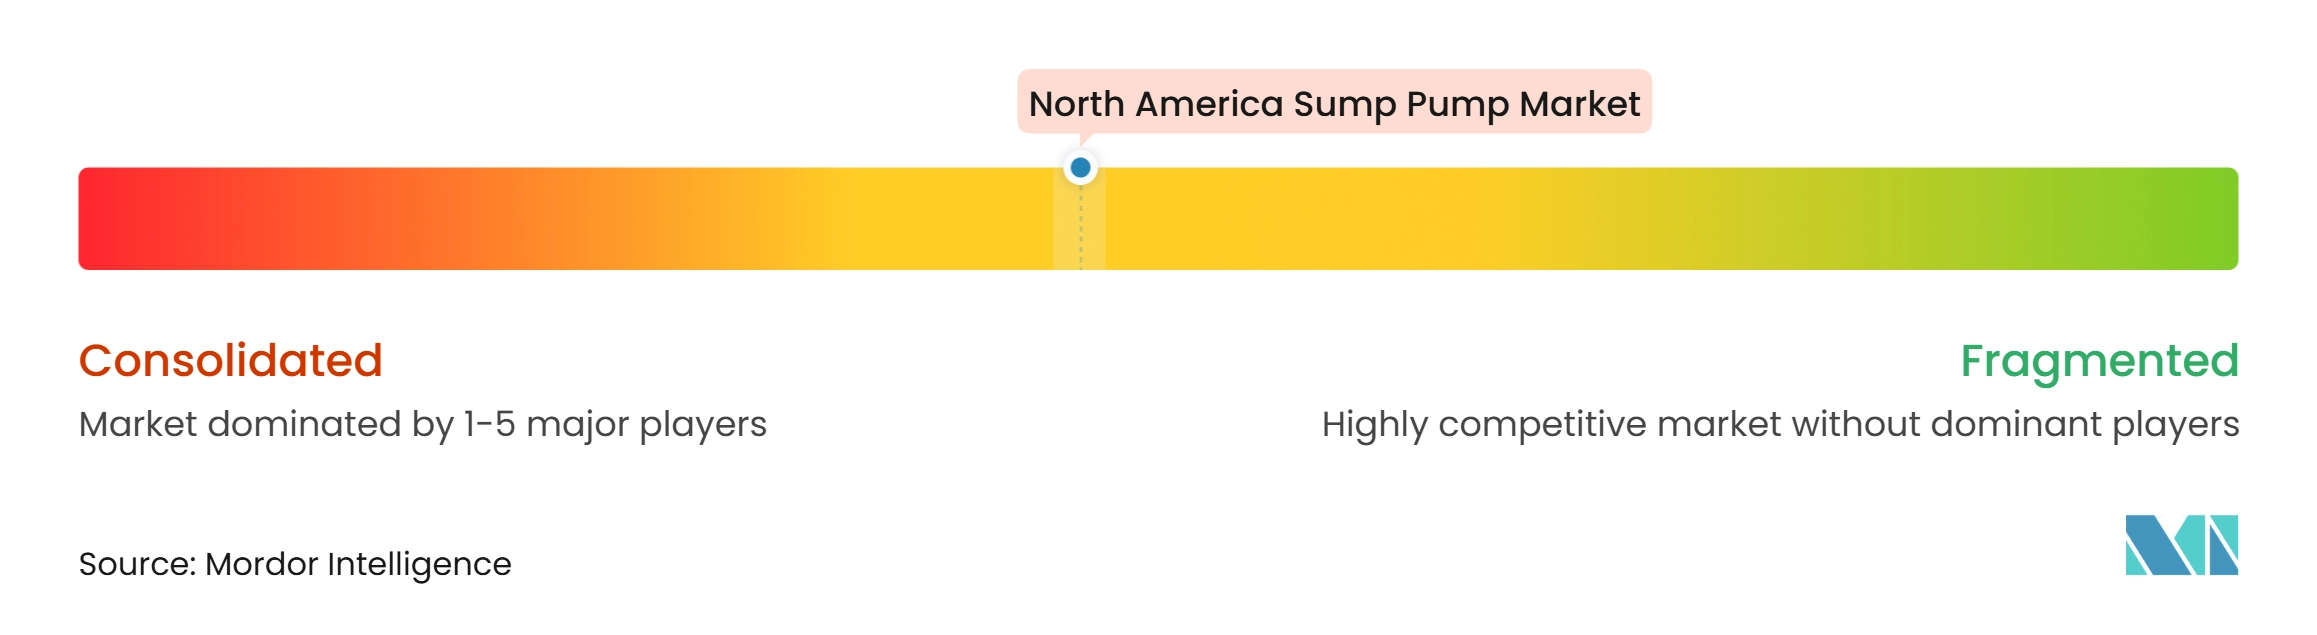
Der nordamerikanische Tauchpumpenmarkt ist mäßig konzentriert, mit Xylem, Franklin Electric, Grundfos, Pentair und Liberty Pumps, die in gewerblichen und hochwertigen Wohnanwendungen aktiv sind. Zoeller, WAYNE und Superior Pump halten etablierte Positionen im Wohnkanal durch Installateurbeziehungen und Einzelhandelsverfügbarkeit. Die führenden Lieferanten konkurrieren durch Leistung, Zuverlässigkeit, Kanalreichweite und Produktbreite. Ihre Portfolios umfassen Haushaltspumpen, Backup-Arrangements, Abwasserbehandlung und größere Entwässerungsanwendungen. Diese Mischung lässt Raum für spezialisierte Marken, auch wenn große Unternehmen ihr Angebot erweitern, was die Anwendungseignung, die erwartete Betriebslast und den Zugang zu qualifiziertem Service zu wichtigen Teilen der Kaufentscheidung macht, was eine umfassendere Betrachtung von Pumpendesign, Notstromversorgung, Förderleistung und Servicezugang an Standorten unterstützt, an denen Wassermanagementausfälle erhebliche Folgen haben können, und dies macht Produktverfügbarkeit, Fachkenntnisse der Auftragnehmer und klare Wartungsanleitungen für die endgültige Entscheidung relevant.
Franklin Electric schloss im September 2026 die Übernahme von Cat Pumps für 350 Millionen USD in bar zuzüglich eines potenziellen Earnouts von 50 Millionen USD ab. Die Transaktion fügt Hochdruck-Kolben- und Plungerpumpenkapazitäten zu seiner gewerblichen und industriellen Strömungssteuerungsplattform hinzu. Franklin Electric erwarb außerdem PumpEng im Februar 2025 und Barnes de Colombia im März 2025. Diese Schritte erweitern seine hydraulischen Kapazitäten über sein Kerngeschäft mit Wassersystemen hinaus und unterstützen ein Nachfragemuster, das durch wiederkehrende Wartungsanforderungen sowie neue Projektaktivitäten in Wohn-, Gewerbe- und kommunalen Umgebungen geprägt ist, sodass die Entscheidung über die anfänglichen Gerätekosten hinausgeht und die Art und Weise einschließt, wie das System bei starkem Regen, längeren Betriebszyklen, Wartungsbedarf und Unterbrechungen der Netzversorgung funktionieren wird, mit Vorteilen, die sowohl durch geplanten Ersatz als auch nach einem Wassermanagementausfall erkannt werden können.
Xylem gab im Oktober 2026 eine Vereinbarung zur Übernahme von Cornell Pump und Roper Pump für 1,46 Milliarden USD bekannt. Der Deal fügt selbstansaugende und Schlammpumpen für Bau, Bergbau, Lebensmittel und Getränke sowie kommunale Entwässerung hinzu. Pentairs Patent zur Fernüberwachung unterstreicht die Bedeutung von Warnungen und Diagnosen bei der Produktdifferenzierung. Kleinere Lieferanten, darunter SJE und Glentronics, konzentrieren sich auf Steuerungen und Nachrüstüberwachungsgeräte. Der nordamerikanische Tauchpumpenmarkt kann wiederkehrende Servicemöglichkeiten gewinnen, wenn Überwachung zu vorhandenen Geräten hinzugefügt wird, was den Kauf an Entwässerungsbedarf, routinemäßige Ersatzplanung und die Präferenz für Systeme knüpft, die auch dann funktionieren, wenn die Standortbedingungen unberechenbarer werden, anstatt an einen Bauzyklus oder einen einzelnen Notfallkauf, sodass Käufer eine Basisinstallation mit Konfigurationen vergleichen können, die Resilienz, Überwachung, höhere Kapazität oder geeignetere Betriebseigenschaften für die Anwendung hinzufügen, insbesondere dort, wo die Folgen verzögerter Maßnahmen für den Eigentümer oder Facility Manager sichtbar sind.
Marktführer der nordamerikanischen Tauchpumpenbranche
-
Zoeller Pump Company
-
Pentair plc
-
Liberty Pumps Inc.
-
Wayne Water Systems
-
Xylem Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Sumpfpumpen-Markt Unternehmen in diesem Bericht
- Ashland Water Group, Inc.
- Crane Pumps & Systems, Inc.
- DAB Pumps S.p.A.
- Dover Corporation
- EBARA Pumps Americas Corporation
- Franklin Electric Co., Inc.
- Franklin Electric Co., Inc.
- Glentronics, Inc.
- Grundfos Holding A/S
- HOMA Pumpenfabrik GmbH
- KSB, Inc.
- Liberty Pumps, Inc.
- Pentair plc
- RIDGID
- SJE, Inc.
- Sulzer Ltd.
- Superior Pump
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- WAYNE Water Systems
- WILO USA LLC
- Xylem Inc.
- Zoeller Pump Company
Neueste Industrielle Entwicklungen in Nordamerika Sumpfpumpen-Markt
- September 2026: Franklin Electric Co., Inc. schloss die Übernahme der Cat Pumps Corporation für 350 Millionen USD in bar zuzüglich eines potenziellen Earnouts von 50 Millionen USD ab und fügte marktführende Hochdruck-Kolben- und Plungerpumpen hinzu, die 115 Millionen USD Jahresumsatz generieren. Der Deal erweitert Franklin Electrics gewerbliche und industrielle Strömungssteuerungsplattform über sein Kerngeschäft mit Wassersystemen hinaus.
- April 2026: Die U.S. Environmental Protection Agency kündigte 80 Millionen USD an kombinierten Zuschüssen für die Haushaltsjahre 2025 und 2026 durch das Sewer Overflow and Stormwater Reuse Municipal Grant-Programm an. Die Mittel unterstützen Gemeinden bei der Aufrüstung der Regenwassersammlung und Kanalinfrastruktur.
- Februar 2026: Franklin Electric meldete einen Jahresgesamtumsatz 2025 von 2,1 Milliarden USD, verglichen mit 2 Milliarden USD im Jahr 2024. Das Unternehmen gab eine Umsatzprognose für 2026 von 2,17 Milliarden USD bis 2,24 Milliarden USD heraus.
- Januar 2026: Pentair führte die XRW-Serie Abwasserpumpen mit Xcentric Impeller-Technologie in den Vereinigten Staaten ein. Das verstopfungsresistente Laufraddesign adressiert Wartungsanforderungen in gewerblichen und kommunalen Hebewerksanwendungen.
Berichtsumfang des nordamerikanischen Tauchpumpenmarkts
Tauchpumpen sind elektromechanische Pumpengeräte, die dazu dienen, angesammeltes Wasser aus Pumpensümpfen, Kellern, Kriechkellern und anderen tiefliegenden Bereichen zu sammeln und zu entfernen, um Überschwemmungen, Wasserschäden und feuchtigkeitsbedingte Probleme zu verhindern. Diese Pumpen werden typischerweise durch Strom betrieben oder durch Batterie-Backup-Systeme unterstützt und werden häufig in Wohngebäuden, Gewerbeimmobilien, Industrieanlagen und anderen Strukturen installiert, die Wassermanagement und Entwässerung erfordern. Tauchpumpen sind in verschiedenen Konfigurationen erhältlich, darunter Tauchmotorpumpen, Standsäulenpumpen, Batterie-Backup-Pumpen und Kombipumpen, um unterschiedlichen Installationsanforderungen, Wassermengen und Betriebsbedingungen gerecht zu werden. Sie helfen, trockene Gebäudefundamente zu erhalten, Grundwasserinfiltration zu bewältigen und Entwässerungsbetriebe in Gebieten zu unterstützen, die starkem Regen, steigendem Grundwasserspiegel und Überschwemmungen ausgesetzt sind.
Der nordamerikanische Tauchpumpenmarkt ist nach Typ, Kapazität, Leistungsklasse, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in Tauchmotorpumpen, Standsäulenpumpen, Batterie-Backup-Tauchpumpen, Kombinations-Tauchpumpen und sonstige Tauchpumpentypen segmentiert. Nach Kapazität ist der Markt in Niedrigkapazitäts-, Mittelkapazitäts- und Hochkapazitätstauchpumpen segmentiert. Nach Leistungsklasse ist der Markt in unter 1 PS, 1–5 PS, 5–15 PS und über 15 PS segmentiert. Nach Endnutzer ist der Markt in Wohn-, Gewerbe- und Industriesektoren segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den nordamerikanischen Tauchpumpenmarkt in drei Ländern: den Vereinigten Staaten, Kanada und Mexiko. Für jedes Segment werden Marktgrößen und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Tauchmotorpumpen |
| Standsäulenpumpen |
| Batterie-Backup-Tauchpumpen |
| Kombinations-Tauchpumpen |
| Sonstige Tauchpumpentypen |
| Niedrige Kapazität |
| Mittlere Kapazität |
| Hohe Kapazität |
| Unter 1 PS |
| 1–5 PS |
| 5–15 PS |
| Über 15 PS |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Typ | Tauchmotorpumpen |
| Standsäulenpumpen | |
| Batterie-Backup-Tauchpumpen | |
| Kombinations-Tauchpumpen | |
| Sonstige Tauchpumpentypen | |
| Nach Kapazität | Niedrige Kapazität |
| Mittlere Kapazität | |
| Hohe Kapazität | |
| Nach Leistungsklasse | Unter 1 PS |
| 1–5 PS | |
| 5–15 PS | |
| Über 15 PS | |
| Nach Endnutzer | Wohnbereich |
| Gewerbe | |
| Industrie | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Tauchpumpenmarkt bis 2032 erreichen?
Der nordamerikanische Tauchpumpenmarkt wird bis 2032 voraussichtlich 5,89 Milliarden USD erreichen und von 2027 an mit einem CAGR von 10,67% wachsen.
Welcher Tauchpumpentyp hat den größten Marktanteil?
Tauchmotorpumpen hielten im Jahr 2026 einen Umsatzanteil von 53,3% und sind damit das größte Typsegment.
Welche Produktkategorie wächst am schnellsten?
Batterie-Backup-Tauchpumpen werden bis 2032 voraussichtlich mit einem CAGR von 11,7% wachsen.
Warum gewinnen Batterie-Backup-Systeme an Bedeutung?
Hochwasserrisiko, Netzausfälle und eine stärkere Einführung von Haushaltsbatteriespeichern steigern das Interesse an Backup-Pumpenkonfigurationen.
Welches Land wächst in der Region am schnellsten?
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 11,1% wachsen, unterstützt durch städtische Entwässerungs- und Infrastrukturanforderungen.
Was ist die größte Endnutzergruppe?
Wohninstallationen hielten im Jahr 2026 einen Umsatzanteil von 68,4%, unterstützt durch die große Basis von Häusern mit Kellern in der Region.