
Taille et part du marché des pompes de puisard en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
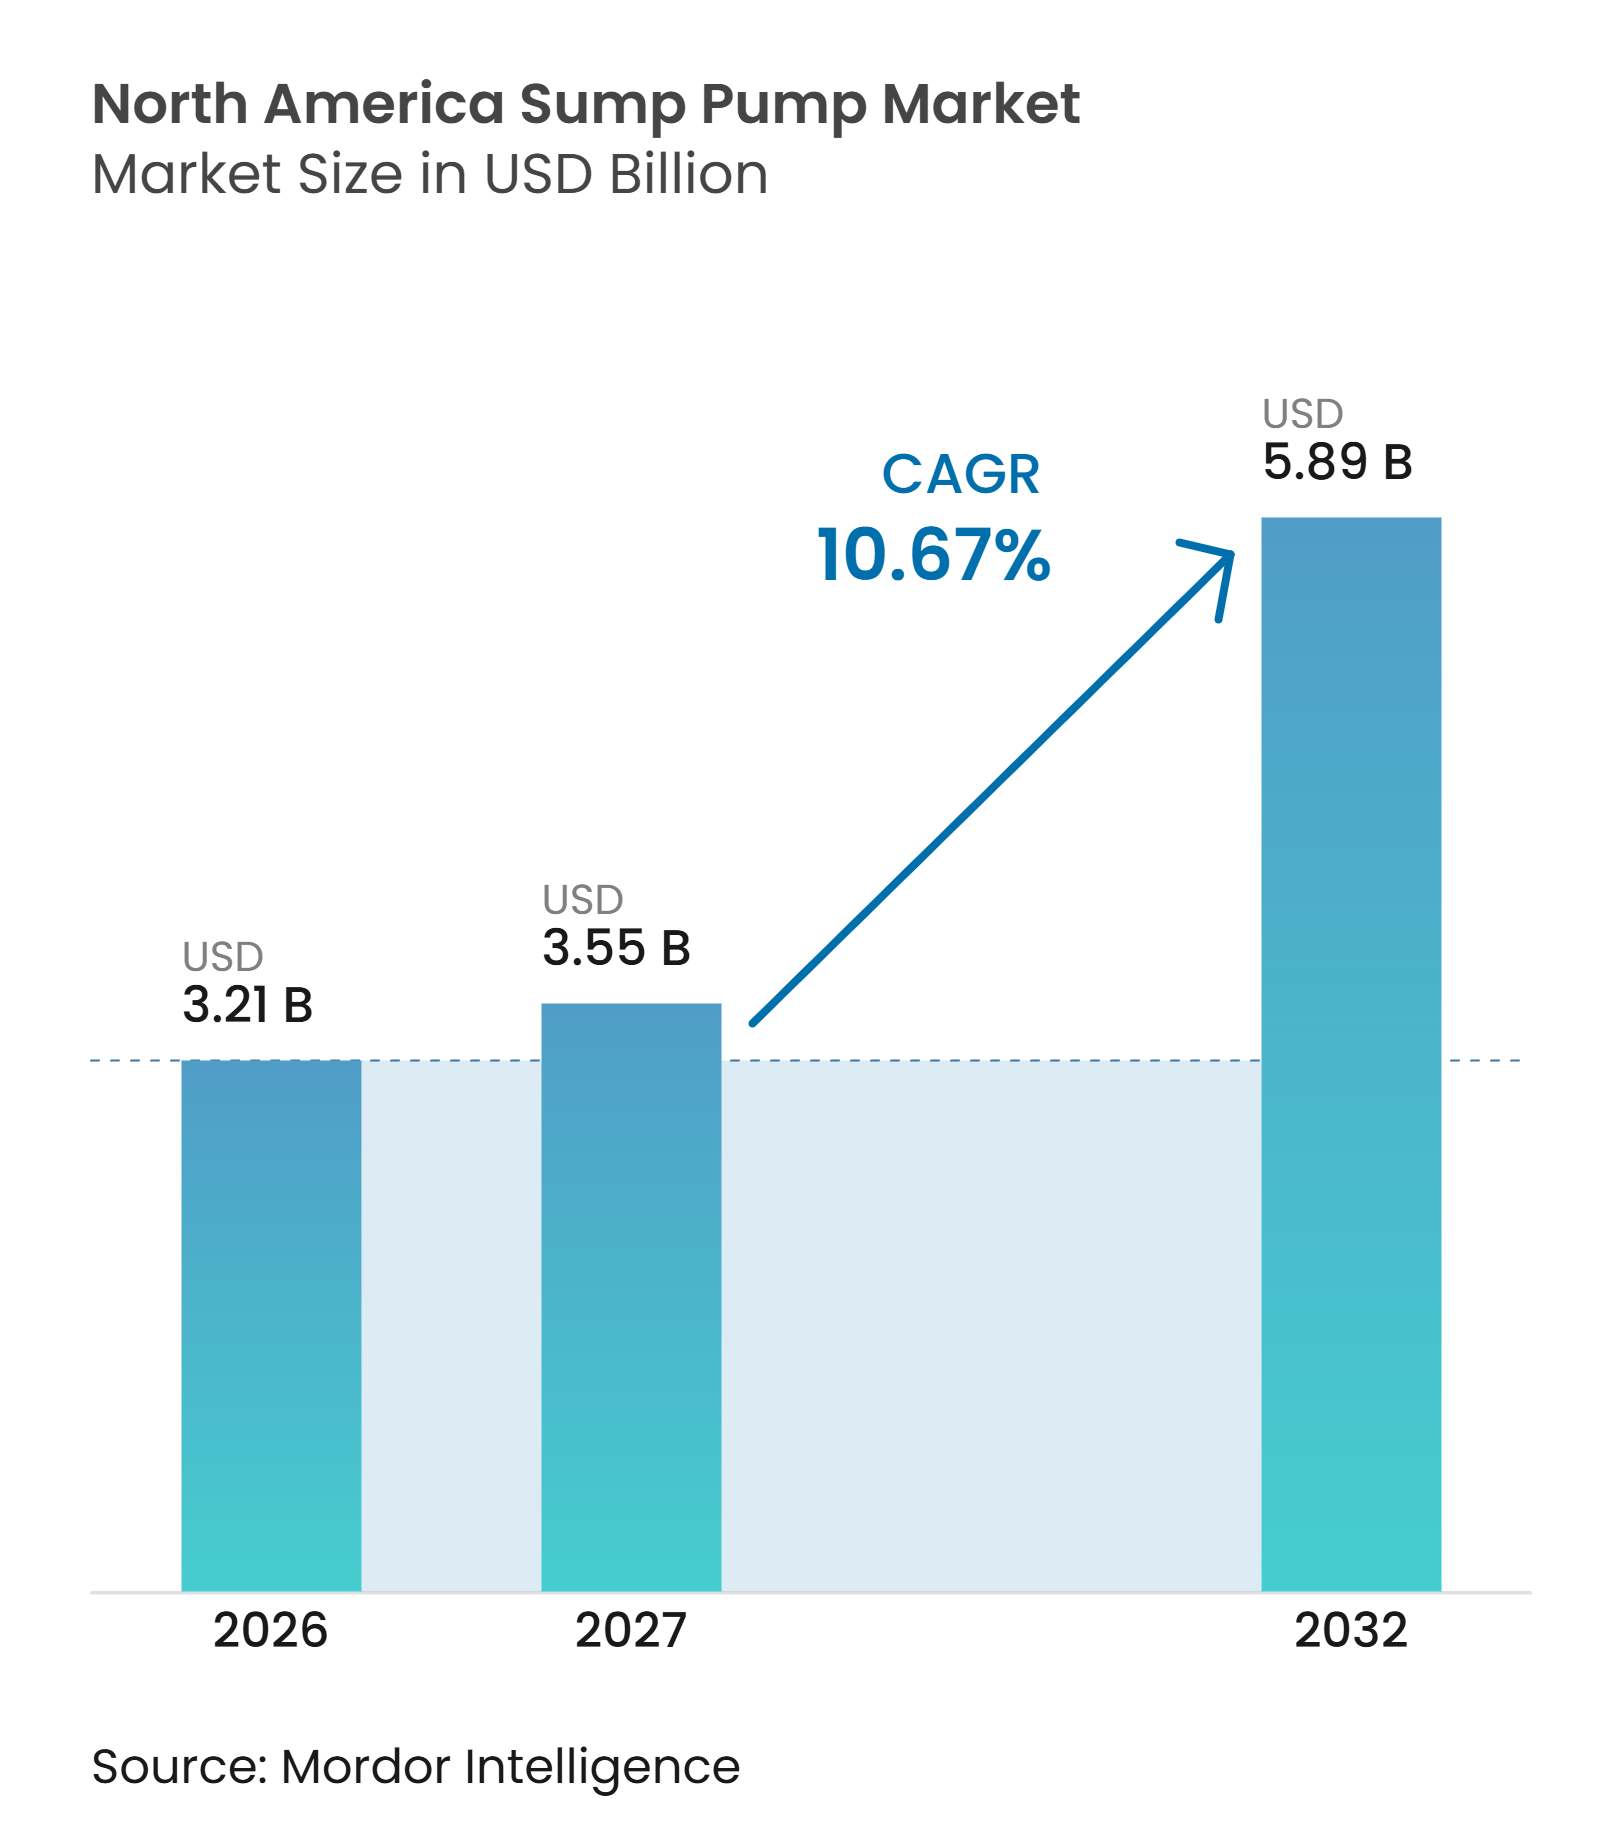
| Taille du marché de l'année de base (2026) | 3.21 Milliards de dollars |
| Taille du Marché (2027) | 3.55 Milliards de dollars |
| Taille du Marché (2032) | 5.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.67 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes de puisard en Amérique du Nord par Mordor Intelligence
La taille du marché des pompes de puisard en Amérique du Nord était évaluée à 3,21 milliards USD en 2026 et devrait croître de 3,55 milliards USD en 2027 pour atteindre 5,89 milliards USD d'ici 2032, à un CAGR de 10,7 % durant la période de prévision (2027-2032). Les prévisions reflètent l'effet combiné du remplacement résidentiel récurrent, de spécifications commerciales plus exigeantes et de l'activité de travaux publics qui répond aux besoins en capacité de drainage et en fiabilité des systèmes dans toute la région. Le marché des pompes de puisard en Amérique du Nord est soutenu par une exposition croissante aux inondations, le vieillissement des infrastructures de drainage et une tendance plus large vers la protection préventive des propriétés. La demande ne dépend pas d'un seul cycle de construction, car les équipements installés doivent être remplacés, mis à niveau ou complétés lorsque les conditions hydrauliques, l'utilisation de la propriété ou les attentes en matière de protection évoluent. Le financement public pour les mises à niveau des eaux usées et des eaux pluviales renforce la base d'approvisionnement municipal, tandis que les pertes assurées accroissent l'attention portée aux mesures de résilience. Les projets municipaux peuvent également soutenir les fournisseurs grâce à des besoins d'approvisionnement liés aux infrastructures d'eaux usées et d'eaux pluviales, plutôt qu'au seul calendrier des décisions de rénovation résidentielle. Les systèmes à batterie de secours et la surveillance à distance élargissent le rôle d'une pompe de puisard au-delà du simple pompage de l'eau. Cela fait évoluer la conversation sur le produit d'un simple achat de pompe vers une décision plus large impliquant l'alimentation de secours, la surveillance, l'accès à la maintenance et les conséquences pratiques d'une panne de système lors d'intempéries sévères. Le marché des pompes de puisard en Amérique du Nord bénéficie également de la demande de remplacement résidentiel, des besoins de conformité commerciale et des exigences de capacité plus élevée sur les sites industriels. Les fournisseurs qui desservent ce marché doivent donc équilibrer les performances des produits avec le soutien aux canaux de distribution, des exigences d'installation simples et des options adaptées à la fois à l'usage résidentiel standard et aux installations plus exigeantes. Ces forces créent des opportunités pour les fournisseurs qui combinent des équipements de pompage fiables avec une alimentation de secours, des systèmes de contrôle et un support de service, ce qui maintient les achats liés aux besoins de drainage, à la planification de remplacement de routine et à la préférence pour des systèmes qui continuent de fonctionner lorsque les conditions du site deviennent moins prévisibles, plutôt qu'à un seul cycle de construction ou à un achat d'urgence unique, tout en renforçant la valeur pratique des inspections de routine, des équipements correctement dimensionnés et du support qui aide les propriétaires à maintenir un système de drainage prêt pour les conditions qu'il est censé gérer, en particulier lorsque les conséquences d'une action retardée sont visibles pour le propriétaire ou le gestionnaire de l'installation. L'opportunité qui en résulte s'étend des nouvelles installations aux travaux de remplacement planifié et de rénovation, où les acheteurs peuvent choisir une protection de base ou des configurations conçues pour des périodes de fonctionnement plus longues et une plus grande résilience, chacun de ces parcours d'achat étant façonné par le même besoin d'évacuation fiable de l'eau, d'attentes de service plus claires et d'une conception de système adaptée au sous-sol, à l'espace commercial ou à l'actif public où il fonctionnera, permettant à la catégorie de répondre à un besoin de protection pratique dans des conditions de drainage locales variées et des environnements d'exploitation divers, y compris les habitations, les installations et les sites municipaux qui nécessitent une disponibilité permanente, où un drainage fiable est essentiel à la protection des propriétés, à la continuité opérationnelle et à la planification de la résilience à long terme.
Points clés du rapport
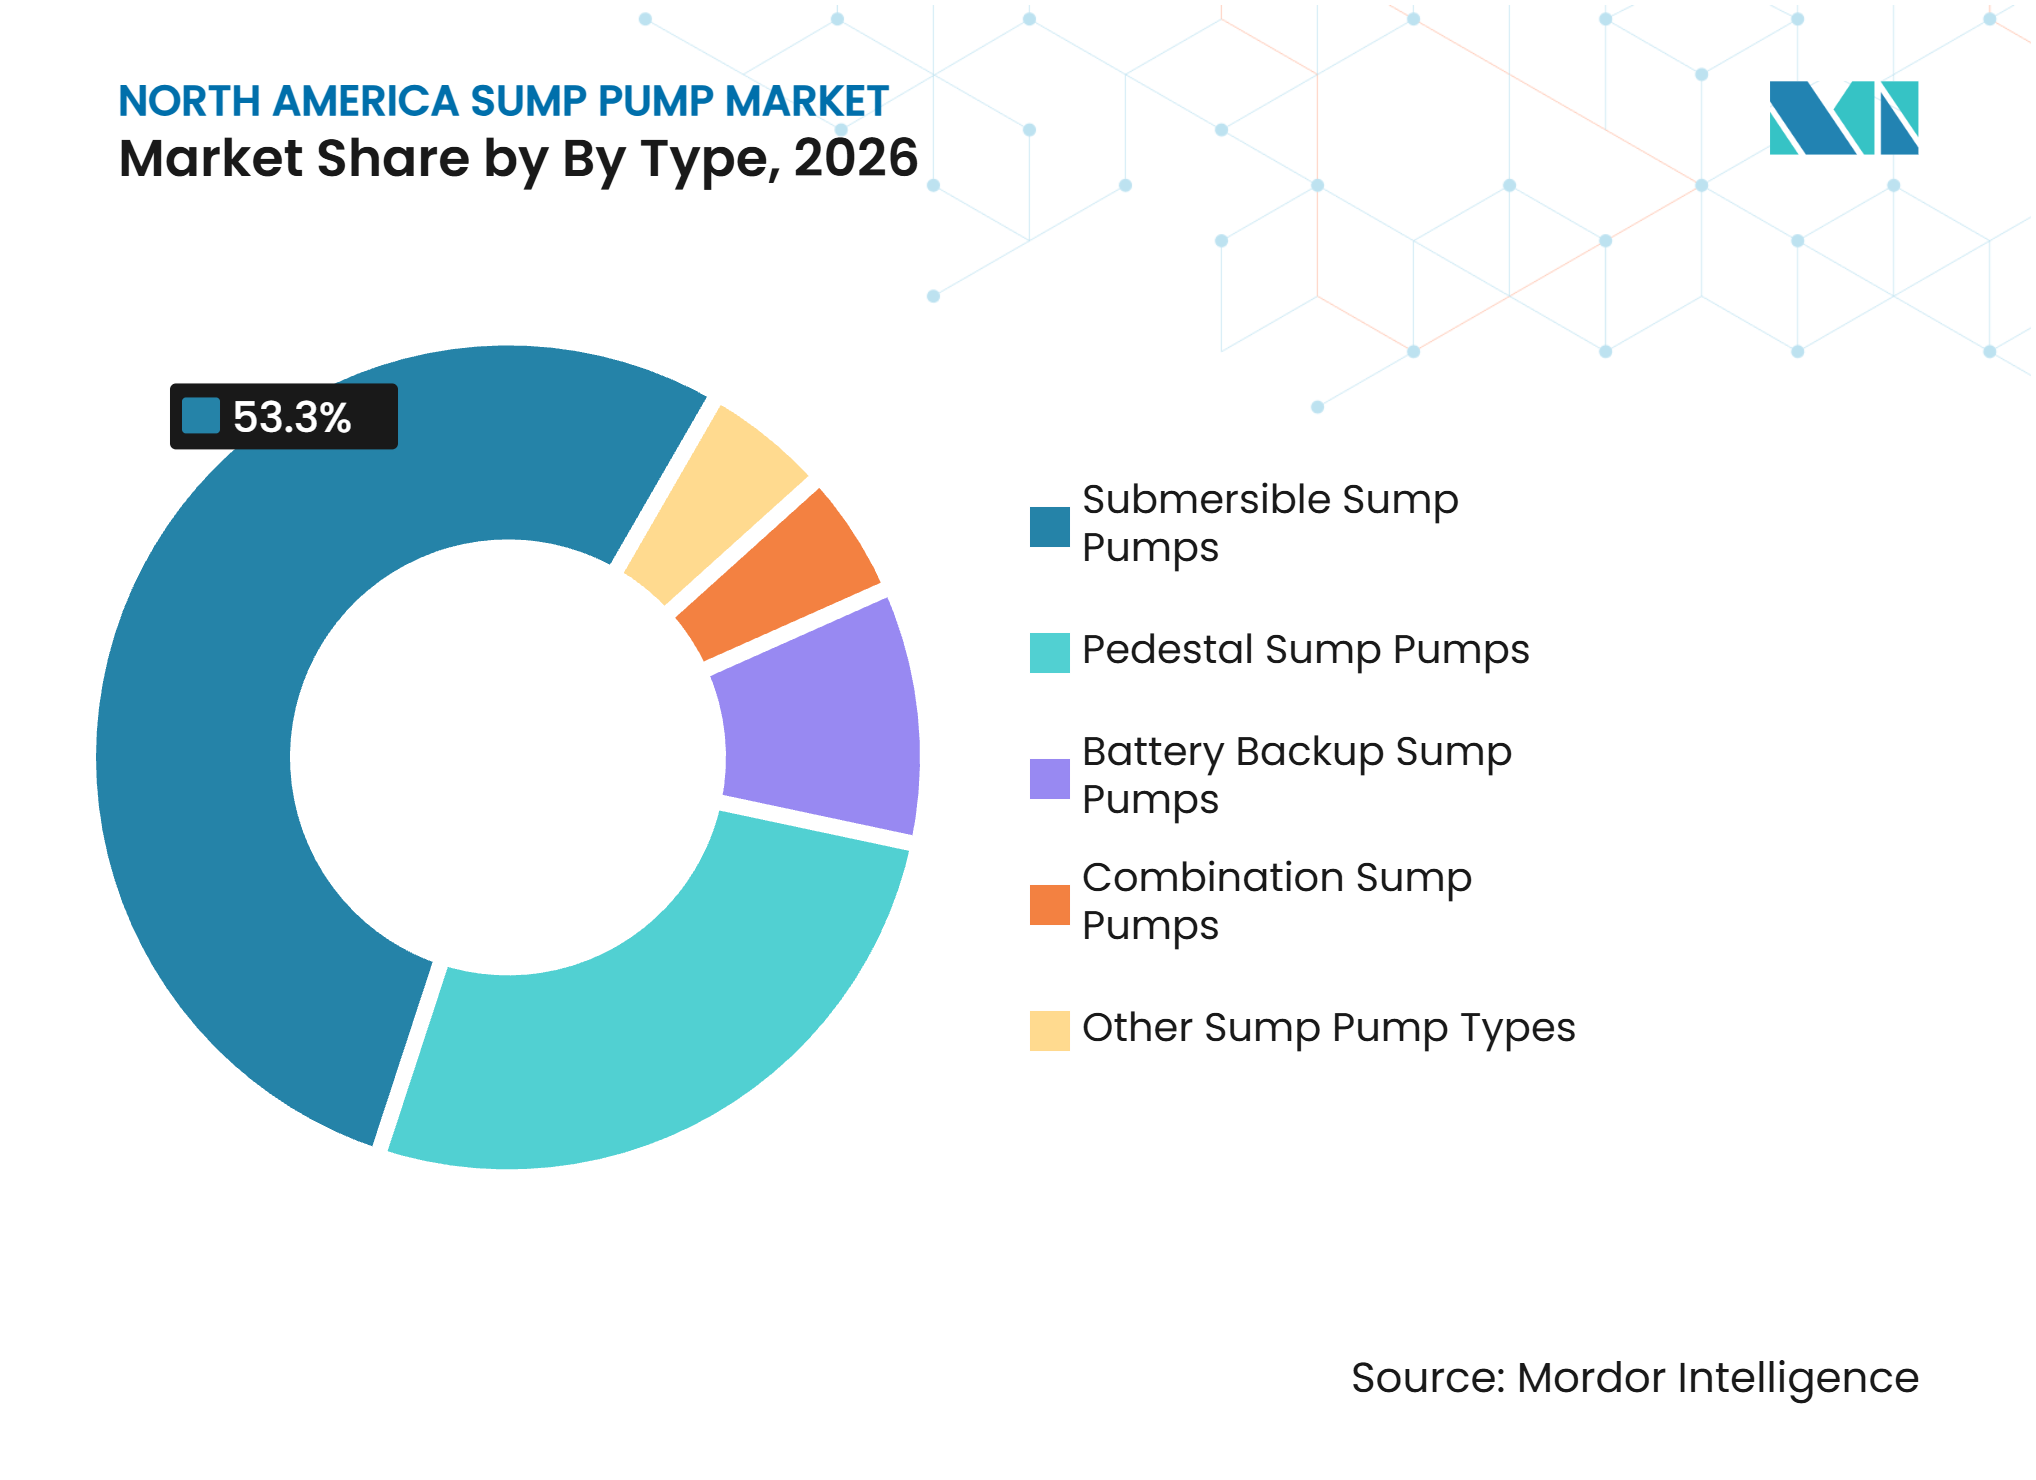
- Par type, les pompes de puisard submersibles ont dominé avec une part de revenus de 53,3 % en 2026, tandis que les pompes de puisard à batterie de secours devraient se développer à un CAGR de 11,7 % jusqu'en 2032.
- Par capacité, les unités de capacité moyenne ont détenu une part de revenus de 45,1 % en 2026, tandis que les équipements de haute capacité ont enregistré le CAGR projeté le plus élevé à 11,5 % jusqu'en 2032.
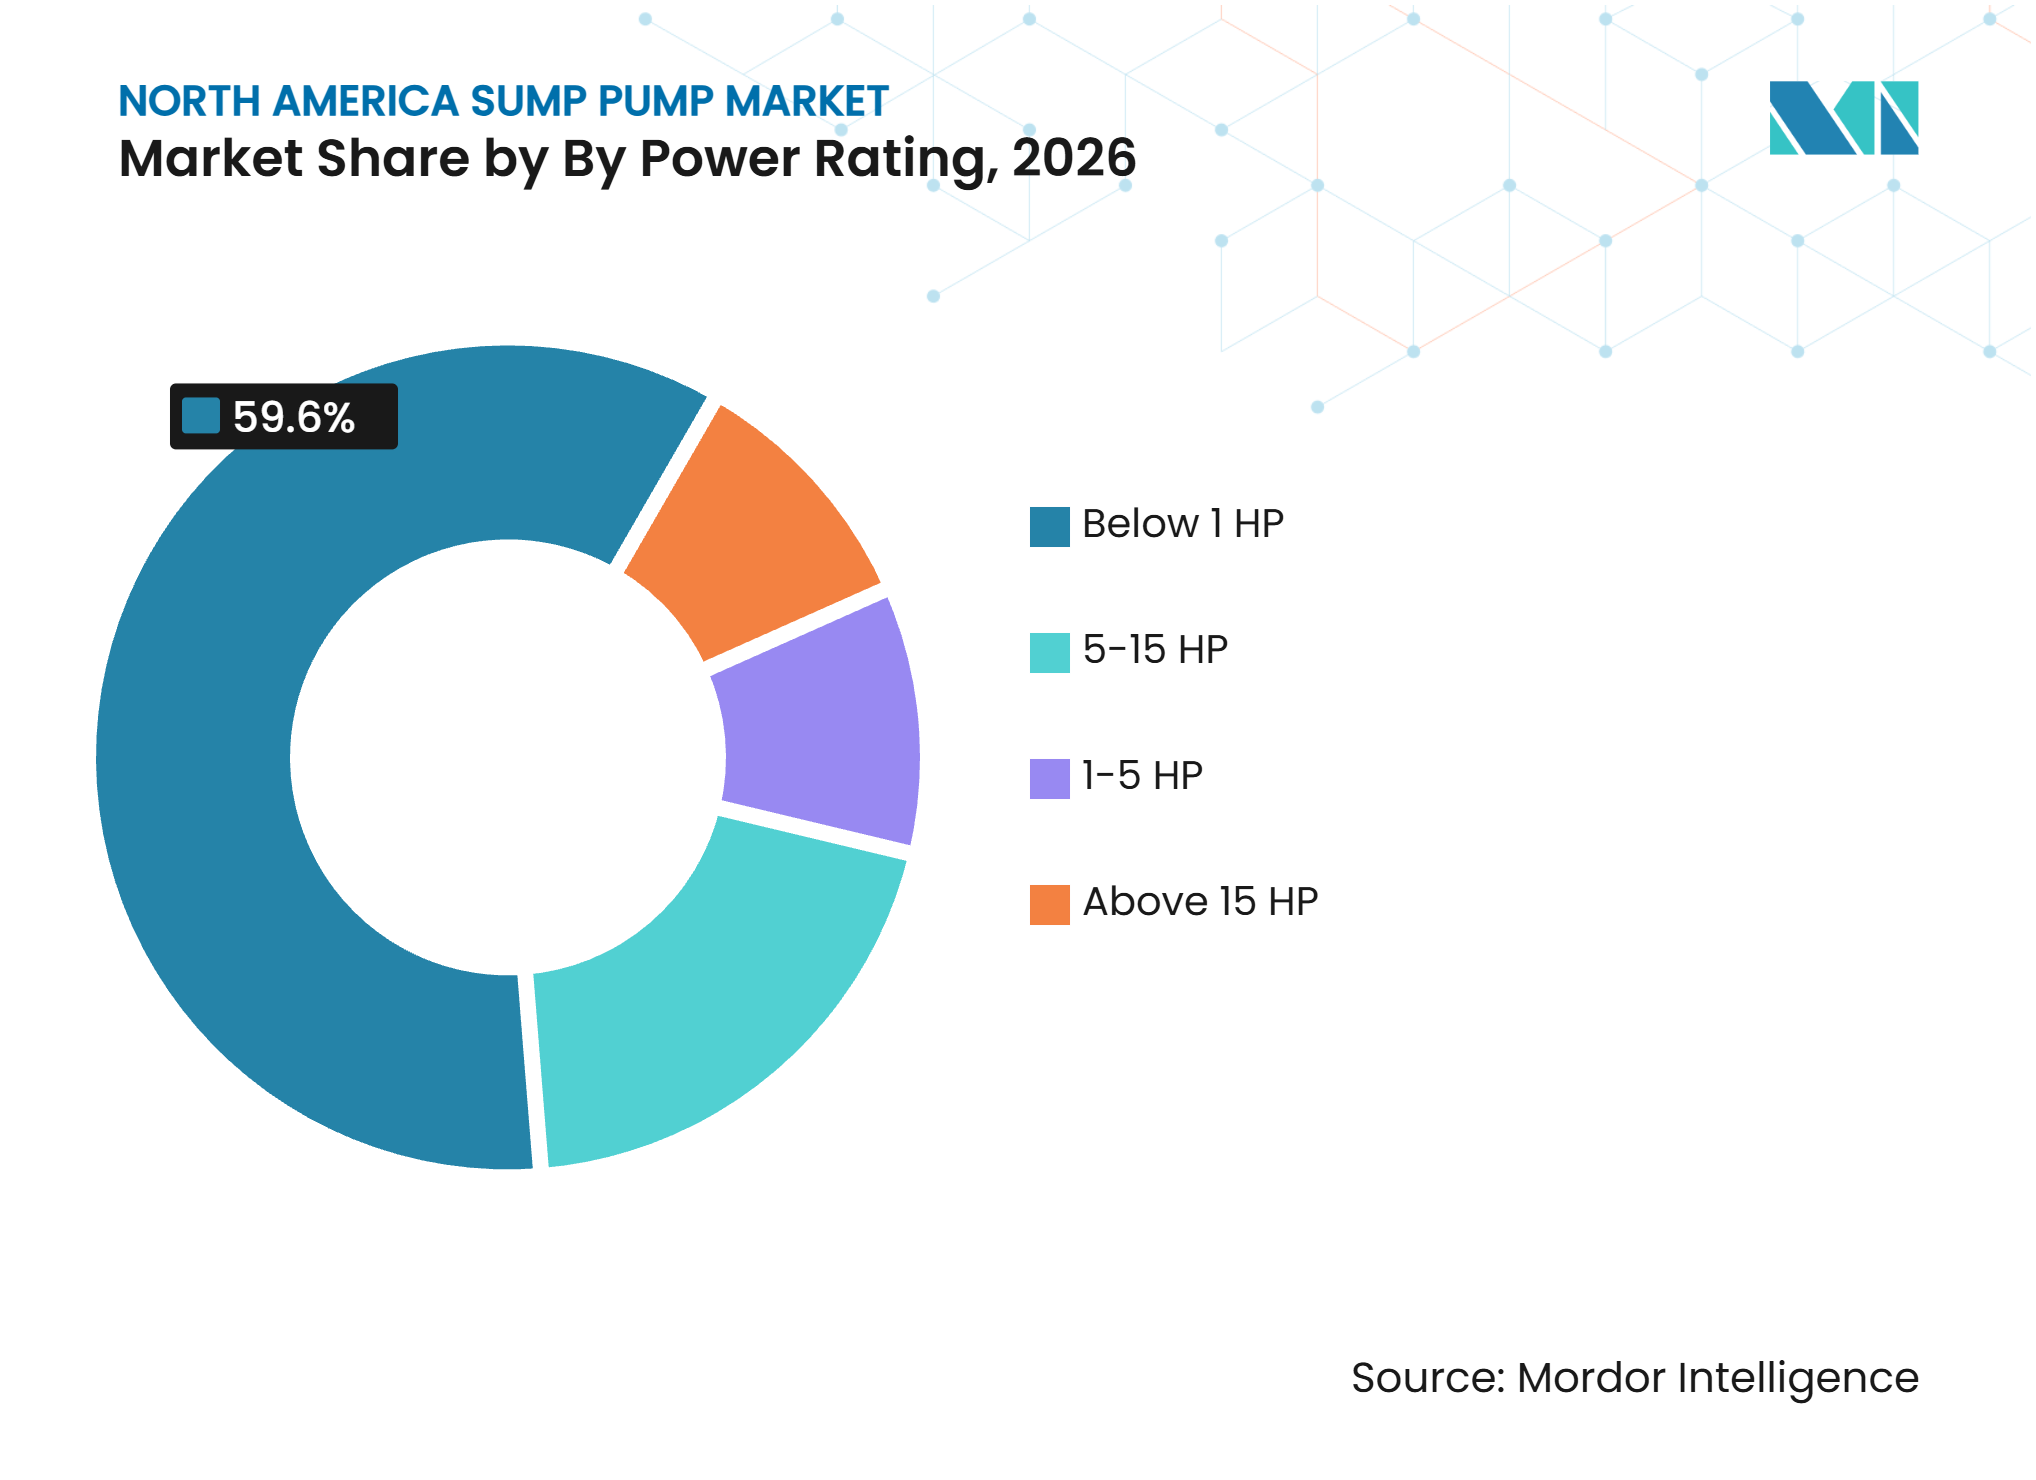
- Par puissance nominale, les unités inférieures à 1 cheval-vapeur (CV) ont représenté une part de revenus de 59,6 % en 2026, tandis que les moteurs de 1 à 5 CV devraient croître à un CAGR de 10,9 % jusqu'en 2032.
- Par utilisateur final, les installations résidentielles ont détenu une part de revenus de 68,4 % en 2026, tandis que les applications commerciales devraient se développer à un CAGR de 10,8 % jusqu'en 2032.
- Par géographie, les États-Unis ont détenu une part de revenus de 72,5 % en 2026, tandis que le Mexique devrait croître à un CAGR de 11,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande en logements résistants aux inondations et en protection des sous-sols | +2.8% | Midwest et Nord-Est des États-Unis, Ontario et Colombie-Britannique au Canada | Court terme (≤ 2 ans) |
| Surveillance intelligente et alertes à distance en cas de défaillance | +1.9% | États-Unis à l'échelle nationale, centres urbains du Canada | Moyen terme (2-4 ans) |
| Remplacement des infrastructures vieillissantes d'eaux pluviales et d'eaux usées | +2.3% | Mid-Atlantique et Grands Lacs aux États-Unis, Mexico | Long terme (≥ 4 ans) |
| Besoins en assèchement commercial et industriel | +1.6% | États-Unis, corridor industriel frontalier États-Unis-Mexique | Moyen terme (2-4 ans) |
| Dépenses d'assurance et de résilience des bâtiments liées aux conditions météorologiques extrêmes | +2.0% | États-Unis, Canada toutes provinces | Court terme (≤ 2 ans) |
| Adoption des batteries de secours lors des pannes de réseau électrique | +1.7% | Zones sujettes aux ouragans et zones rurales aux États-Unis, provinces exposées aux tempêtes au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande en logements résistants aux inondations et en protection des sous-sols
L'exposition aux inondations accroît le besoin d'un drainage fiable des sous-sols sur le marché des pompes de puisard en Amérique du Nord. Le coût des sinistres liés aux dégâts des eaux pour les assureurs résidentiels américains a augmenté de 25,4 % de 2023 à 2024, et la gravité des sinistres a progressé de 29,6 %, selon le rapport LexisNexis fourni. Le même rapport a recensé 91 urgences liées aux crues soudaines en 2024, ce qui soutient la demande de remplacement dans les zones à inondations répétées des sous-sols. Les assureurs peuvent encourager des mesures au niveau de la propriété lorsque les sinistres liés aux inondations deviennent plus coûteux. Les recommandations canadiennes de l'Institut pour la réduction des pertes catastrophiques préconisent des systèmes de pompage secondaires et des batteries de secours d'au moins 80 ampères-heures pour les nouvelles constructions. Ces recommandations donnent aux constructeurs et aux propriétaires un référentiel défini pour des installations plus résilientes, une relation qui soutient une attention continue à la sélection des équipements, à la qualité d'installation, à la capacité de secours et à l'entretien tout au long de la durée de vie opérationnelle de la propriété, la rendant pertinente non seulement pour une nouvelle installation mais aussi pour les décisions de remplacement, la planification de rénovation et la sélection de dispositifs de secours là où un fonctionnement continu est important, tout en préservant la distinction entre les besoins résidentiels standard et les exigences commerciales ou municipales plus contraignantes.[1]
Remplacement des infrastructures vieillissantes d'eaux pluviales et d'eaux usées
Les programmes de remplacement municipaux constituent une source de demande distincte pour le marché des pompes de puisard en Amérique du Nord. L'Agence de protection de l'environnement des États-Unis a documenté 630,1 milliards USD de besoins d'investissement en matière d'eaux usées, d'eaux pluviales et de sources non ponctuelles sur 20 ans dans son enquête sur les besoins en bassins versants propres de 2022. L'agence a également annoncé 80 millions USD de subventions combinées pour les exercices fiscaux 2025 et 2026 pour des projets de réutilisation des débordements d'égouts et des eaux pluviales. Ces programmes soutiennent la modernisation des réseaux de collecte et des équipements de pompage associés. Les anciennes stations de pompage sont remplacées à mesure que les municipalités modernisent les systèmes installés il y a plusieurs décennies. Mexico a alloué 3 360 millions MXN à 318 projets de drainage et de stations de pompage en 2026, incluant des travaux de réhabilitation à Tláhuac et Gustavo A. Madero, maintenant la décision axée sur l'évitement des dommages causés par l'eau, le maintien de la disponibilité du système et l'adéquation de la capacité de pompage aux conditions d'un site spécifique, ce qui soutient une considération plus large de la conception des pompes, de l'alimentation de secours, des performances de refoulement et de l'accès au service dans les endroits où les défaillances de la gestion de l'eau peuvent avoir des conséquences matérielles, et cela rend la disponibilité des produits, les connaissances des entrepreneurs et des conseils de maintenance clairs pertinents pour le choix final.[2]
Dépenses d'assurance et de résilience des bâtiments liées aux conditions météorologiques extrêmes
Les pertes assurées orientent davantage l'attention vers les équipements d'atténuation des inondations sur le marché des pompes de puisard en Amérique du Nord. Les chiffres de Swiss Re fournis indiquent des pertes assurées dues aux catastrophes naturelles en Amérique du Nord à hauteur de 90 milliards USD en 2025, dont 89 milliards USD aux États-Unis. Le Bureau d'assurance du Canada a signalé plus de 2,4 milliards CAD de pertes assurées dues aux intempéries sévères au Canada en 2025. Il a également signalé 37 milliards CAD de pertes dues aux catastrophes météorologiques de 2016 à 2025. Ces conditions renforcent l'argument en faveur de la mise à niveau des propriétés avant qu'un événement dommageable ne survienne. Les programmes de résilience des bâtiments peuvent faciliter la comparaison entre le coût de la prévention et le coût de la récupération, ce qui donne aux installateurs et aux distributeurs un rôle continu dans la spécification, le remplacement et la maintenance à mesure que les propriétaires évaluent la protection de base par rapport à une configuration plus résiliente, de sorte que la décision va au-delà du coût initial de l'équipement et inclut la façon dont le système fonctionnera lors de fortes pluies, de cycles de fonctionnement plus longs, de besoins de maintenance et d'interruptions de l'alimentation électrique, avec des avantages qui peuvent être reconnus grâce à un remplacement planifié ainsi qu'après une défaillance de la gestion de l'eau.[3]
Adoption des batteries de secours lors des pannes de réseau électrique
Les systèmes à batterie de secours élargissent le rôle de résilience du marché des pompes de puisard en Amérique du Nord. Les données du Lawrence Berkeley National Laboratory fournies ont montré que le stockage était associé à 37 % des nouvelles installations solaires résidentielles aux États-Unis en 2025, contre 25 % en 2024. En dehors de la Californie, le taux d'association est passé de 7 % à 17 % sur la même période. Les ménages adoptant le stockage par batterie constituent un public logique pour les équipements de pompage de secours lors d'une interruption de courant. Le brevet cité de Pentair couvre la surveillance à distance sans fil, les alertes de panne de courant et les diagnostics automatisés de défaillance. Ces fonctions relient la protection de secours au mouvement plus large vers la gestion de l'énergie résidentielle, renforçant l'importance de la fiabilité des produits, des exigences d'installation pratiques et d'une explication claire des limites de fonctionnement pour chaque configuration de pompage, avec pour résultat que les acheteurs peuvent comparer une installation de base avec des configurations qui ajoutent de la résilience, de la surveillance, une capacité plus élevée ou des caractéristiques de fonctionnement plus adaptées à l'application, en particulier lorsque les conséquences d'une action retardée sont visibles pour le propriétaire ou le gestionnaire de l'installation.[4]
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût d'installation et de rénovation | -1.4% | Midwest sensible aux coûts et Sud rural aux États-Unis, Canada | Court terme (≤ 2 ans) |
| Défaillances de moteur et coûts élevés de dépannage | -0.9% | États-Unis à l'échelle nationale, Canada | Moyen terme (2-4 ans) |
| Pénuries de techniciens de service qualifiés | -0.7% | Marchés suburbains et ruraux aux États-Unis | Long terme (≥ 4 ans) |
| Charge de conformité aux codes de refoulement, de bruit et d'électricité | -0.5% | Nord-Est et côte Pacifique aux États-Unis, zones à réglementation stricte | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation et de rénovation
Les coûts d'installation et de rénovation peuvent retarder les achats dans les segments sensibles aux prix du marché des pompes de puisard en Amérique du Nord. Le projet fourni a situé les coûts d'installation 2026 entre 600 USD et 3 000 USD, selon la pompe, les travaux d'excavation et les conditions de main-d'œuvre. Les systèmes à batterie de secours ajoutent entre 400 USD et 900 USD à une installation selon le document source. Cette différence sépare la protection de base d'une configuration de secours complète. Les ménages aux budgets limités peuvent différer les travaux même lorsque leur exposition aux inondations est évidente. L'installation différée peut laisser une propriété exposée jusqu'à ce que les dommages rendent le remplacement inévitable, de sorte que la demande ne se limite pas à l'installation initiale et peut également survenir lorsqu'une unité existante ne répond plus aux besoins de gestion de l'eau de la propriété, ce qui réunit les exigences des propriétaires, des installations, des installateurs et des services de travaux publics dans le même cycle de remplacement et de résilience sans rendre leurs conditions d'achat identiques, tout en préservant la distinction entre les besoins résidentiels standard et les exigences commerciales ou municipales plus contraignantes.
Défaillances de moteur et coûts élevés de dépannage
Les problèmes de moteur et de roue à aubes créent des coûts de possession récurrents pour le marché des pompes de puisard en Amérique du Nord. Le projet fourni a situé les coûts de réparation au niveau des composants entre 200 USD et 450 USD et le remplacement complet avec main-d'œuvre entre 400 USD et 1 200 USD. Les défaillances peuvent survenir lors de fortes pluies, lorsqu'un système fonctionne sous une contrainte prolongée. La dégradation de la roue à aubes, les problèmes de condensateur et le blocage du flotteur ont été identifiés comme des problèmes de service courants. Les délais de diagnostic peuvent être plus difficiles dans les zones suburbaines et rurales où les techniciens disponibles sont moins nombreux. Les systèmes de secours peuvent limiter les perturbations, mais les charges de réparation peuvent tout de même décourager certaines nouvelles installations, ce qui lie la demande d'équipements au besoin d'un fonctionnement fiable pendant les périodes où l'intrusion d'eau, la disponibilité de l'alimentation électrique et l'utilisation des installations peuvent changer rapidement, maintenant l'attention sur l'environnement d'exploitation, la fiabilité de l'équipement et la valeur d'un système capable de réagir avant qu'un petit problème de drainage ne devienne un événement coûteux pour la propriété, et cela rend la disponibilité des produits, les connaissances des entrepreneurs et des conseils de maintenance clairs pertinents pour le choix final.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les pompes submersibles dominent tandis que les systèmes de secours se développentLes pompes submersibles ont détenu 53,3 % de la part de revenus régionale en 2026, et les pompes de puisard à batterie de secours devraient croître à un CAGR de 11,7 % jusqu'en 2032. La grande base installée d'unités submersibles soutient une demande de remplacement fiable. Les constructeurs américains et canadiens sélectionnent couramment ces pompes pour les nouvelles constructions de sous-sols. Leur durée de vie attendue de 7 à 10 ans contribue à maintenir un cycle d'achat répété selon le projet fourni. Les pompes sur socle conservent un rôle dans les vides sanitaires et les puisards peu profonds où une conception submersible est moins adaptée, ajoutant du poids aux décisions qui tiennent compte des besoins totaux de possession, notamment l'installation, la surveillance, le calendrier de remplacement et les conséquences d'une défaillance de la pompe. Le marché des pompes de puisard en Amérique du Nord continue de refléter un mélange de protection résidentielle et d'applications de drainage plus importantes, ce qui donne aux fournisseurs une raison d'expliquer les exigences de maintenance, les limites de fonctionnement et l'utilisation d'une protection secondaire dans le cadre d'une solution de pompage complète plutôt que comme un complément optionnel, avec des avantages qui peuvent être reconnus grâce à un remplacement planifié ainsi qu'après une défaillance de la gestion de l'eau.
Les batteries de secours offrent une protection lorsque les tempêtes et les pannes de courant surviennent simultanément. Les systèmes combinés suscitent un intérêt croissant dans les rénovations résidentielles haut de gamme, bien que leur prix limite une utilisation plus large. Les recommandations de l'INSTITUT POUR LA RÉDUCTION DES PERTES CATASTROPHIQUES (ICLR) préconisent des batteries d'au moins 80 ampères-heures et des dispositifs de pompage secondaires pour les nouvelles constructions canadiennes. Franklin Electric a élargi sa gamme FPS avec la pompe de puisard et d'effluents FBSE33 et la pompe broyeuse FG100. La gamme élargie montre comment les fournisseurs peuvent répondre aux besoins adjacents de puisard, d'effluents et de commerce léger au sein du secteur des pompes de puisard en Amérique du Nord, ce qui rend l'adéquation de l'application, la charge de fonctionnement prévue et l'accès à un service qualifié des éléments importants de la décision d'achat, tout en renforçant la valeur pratique des inspections de routine, des équipements correctement dimensionnés et du support qui aide les propriétaires à maintenir un système de drainage prêt pour les conditions qu'il est censé gérer, en particulier lorsque les conséquences d'une action retardée sont visibles pour le propriétaire ou le gestionnaire de l'installation.



Par capacité :
les unités de capacité moyenne dominent tandis que la demande en haute capacité augmenteLes unités de capacité moyenne ont détenu 45,1 % du marché des pompes de puisard en Amérique du Nord en 2026, tandis que les équipements de haute capacité devraient progresser à un CAGR de 11,5 % jusqu'en 2032. Les unités de capacité moyenne répondent aux exigences typiques des sous-sols résidentiels sans le coût supplémentaire des systèmes plus grands. Cet équilibre soutient leur position dans les applications résidentielles standard. Les unités de faible capacité servent les vides sanitaires, les propriétés de vacances et les acheteurs aux budgets limités. Les équipements de haute capacité répondent aux besoins d'assèchement continu dans les parkings, les centres de données et les sites de fabrication, soutenant un schéma de demande façonné par des besoins de maintenance récurrents ainsi que par de nouvelles activités de projet dans les environnements résidentiels, commerciaux et municipaux. Le marché des pompes de puisard en Amérique du Nord continue de refléter un mélange de protection résidentielle et d'applications de drainage plus importantes, le rendant pertinent non seulement pour une nouvelle installation mais aussi pour les décisions de remplacement, la planification de rénovation et la sélection de dispositifs de secours là où un fonctionnement continu est important, tout en préservant la distinction entre les besoins résidentiels standard et les exigences commerciales ou municipales plus contraignantes.
Les acheteurs commerciaux et industriels remplacent les unités sous-dimensionnées par des équipements conçus pour des cycles de fonctionnement plus longs. Le secteur des pompes de puisard en Amérique du Nord bénéficie de ce changement car les applications de haute capacité nécessitent souvent des spécifications plus spécialisées. Xylem a annoncé son acquisition de Cornell Pump et Roper Pump pour 1,46 milliard USD en 2026. L'acquisition ajoute des capacités d'auto-amorçage et de gestion des boues utilisées dans des applications d'assèchement plus larges. L'activité de délocalisation à proximité le long de la frontière États-Unis-Mexique soutient également la demande dans les installations logistiques et de fabrication, ce qui maintient les achats liés aux besoins de drainage, à la planification de remplacement de routine et à la préférence pour des systèmes qui continuent de fonctionner lorsque les conditions du site deviennent moins prévisibles, plutôt qu'à un seul cycle de construction ou à un achat d'urgence unique, ce qui soutient une considération plus large de la conception des pompes, de l'alimentation de secours, des performances de refoulement et de l'accès au service dans les endroits où les défaillances de la gestion de l'eau peuvent avoir des conséquences matérielles, et cela rend la disponibilité des produits, les connaissances des entrepreneurs et des conseils de maintenance clairs pertinents pour le choix final.
Par puissance nominale :
les unités de faible puissance restent les plus importantes tandis que les puissances commerciales progressentLes unités inférieures à 1 cheval-vapeur (CV) ont détenu 59,6 % de la part du marché des pompes de puisard en Amérique du Nord en 2026, tandis que la gamme 1–5 CV devrait se développer à un CAGR de 10,9 % jusqu'en 2032. La plupart des installations de sous-sols résidentiels utilisent des moteurs de 1/3 CV à 1/2 CV sur le courant résidentiel standard. Zoeller, WAYNE et Liberty Pumps ont des gammes de produits principales dans cette plage. Des garanties de cinq ans font partie de l'offre concurrentielle dans ce segment résidentiel. La grande base résidentielle maintient l'importance des produits de faible puissance pour la demande totale en unités, une relation qui soutient une attention continue à la sélection des équipements, à la qualité d'installation, à la capacité de secours et à l'entretien tout au long de la durée de vie opérationnelle de la propriété. Le marché des pompes de puisard en Amérique du Nord continue de refléter un mélange de protection résidentielle et d'applications de drainage plus importantes, de sorte que la décision va au-delà du coût initial de l'équipement et inclut la façon dont le système fonctionnera lors de fortes pluies, de cycles de fonctionnement plus longs, de besoins de maintenance et d'interruptions de l'alimentation électrique, avec des avantages qui peuvent être reconnus grâce à un remplacement planifié ainsi qu'après une défaillance de la gestion de l'eau.
Les gestionnaires d'installations commerciales ont de plus en plus besoin d'équipements capables de répondre aux exigences de capacité de refoulement. Cela soutient la gamme 1–5 CV à mesure que les pompes de qualité résidentielle héritées sont remplacées par des équipements mieux dimensionnés. WAYNE a lancé le CDU1000ET de 1 CV en juillet 2025 avec un débit déclaré de 6 100 gallons par heure. Le produit est assemblé aux États-Unis et dispose d'un interrupteur testé pour plus d'un million de cycles. Les gammes de puissance supérieures servent les stations municipales et l'assèchement de chantier, liant leur demande aux travaux d'infrastructure publique, maintenant la décision axée sur l'évitement des dommages causés par l'eau, le maintien de la disponibilité du système et l'adéquation de la capacité de pompage aux conditions d'un site spécifique, avec pour résultat que les acheteurs peuvent comparer une installation de base avec des configurations qui ajoutent de la résilience, de la surveillance, une capacité plus élevée ou des caractéristiques de fonctionnement plus adaptées à l'application, en particulier lorsque les conséquences d'une action retardée sont visibles pour le propriétaire ou le gestionnaire de l'installation.

Par utilisateur final :
le volume résidentiel persiste tandis que la demande commerciale s'accélèreLes installations résidentielles ont représenté 68,4 % de la taille du marché des pompes de puisard en Amérique du Nord en 2026, tandis que les applications commerciales devraient croître à un CAGR de 10,8 % jusqu'en 2032. Le projet fourni estimait que 40 millions de ménages américains disposant de sous-sols nécessitent une gestion active des eaux souterraines. Cette base installée crée une demande de remplacement récurrente au-delà de la construction de nouveaux logements. Les acheteurs résidentiels répondent également aux préoccupations d'assurance et aux besoins de prévention des inondations. Le secteur des pompes de puisard en Amérique du Nord maintient donc une large base de demande résidentielle même lorsque les cycles de construction changent, ce qui donne aux installateurs et aux distributeurs un rôle continu dans la spécification, le remplacement et la maintenance à mesure que les propriétaires évaluent la protection de base par rapport à une configuration plus résiliente. Le marché des pompes de puisard en Amérique du Nord continue de refléter un mélange de protection résidentielle et d'applications de drainage plus importantes, ce qui réunit les exigences des propriétaires, des installations, des installateurs et des services de travaux publics dans le même cycle de remplacement et de résilience sans rendre leurs conditions d'achat identiques, tout en préservant la distinction entre les besoins résidentiels standard et les exigences commerciales ou municipales plus contraignantes.
La croissance commerciale est soutenue par les besoins d'assèchement dans les hôpitaux, les installations logistiques, les parkings et les actifs de transport souterrain. Les exigences locales peuvent définir la capacité de la pompe, le routage du refoulement et les besoins en alimentation de secours pour les espaces en sous-sol. Ces exigences peuvent créer un cycle de remplacement moins dépendant de la confiance des consommateurs. Les utilisateurs industriels achètent des systèmes de plus grande valeur et influencent la demande d'équipements de haute capacité et de haute puissance. La conclusion de la FEMA citée selon laquelle 40 % des petites entreprises ne rouvrent pas après une inondation soutient l'accent mis sur une protection plus fiable, renforçant l'importance de la fiabilité des produits, des exigences d'installation pratiques et d'une explication claire des limites de fonctionnement pour chaque configuration de pompage, maintenant l'attention sur l'environnement d'exploitation, la fiabilité de l'équipement et la valeur d'un système capable de réagir avant qu'un petit problème de drainage ne devienne un événement coûteux pour la propriété, et cela rend la disponibilité des produits, les connaissances des entrepreneurs et des conseils de maintenance clairs pertinents pour le choix final.
Analyse géographique
Les États-Unis ont détenu 72,5 % de la part du marché des pompes de puisard en Amérique du Nord en 2026. Leur position reflète la construction généralisée de sous-sols, des canaux de distribution au détail et en gros bien établis et une tarification d'assurance détaillée pour les risques liés aux inondations. L'Illinois, l'Ohio, l'Indiana et le Michigan ont une demande récurrente liée au ruissellement, au vieillissement des égouts et aux conditions hydrauliques saisonnières. Les zones côtières du Sud-Est soutiennent également les installations commerciales à mesure que les exigences évoluent. Les données LexisNexis fournies ont enregistré une hausse de 25,4 % du coût des sinistres liés aux dégâts des eaux pour les assureurs résidentiels américains de 2023 à 2024, de sorte que la demande ne se limite pas à l'installation initiale et peut également survenir lorsqu'une unité existante ne répond plus aux besoins de gestion de l'eau de la propriété, et cela donne aux fournisseurs une raison d'expliquer les exigences de maintenance, les limites de fonctionnement et l'utilisation d'une protection secondaire dans le cadre d'une solution de pompage complète plutôt que comme un complément optionnel, avec des avantages qui peuvent être reconnus grâce à un remplacement planifié ainsi qu'après une défaillance de la gestion de l'eau.
Le Canada représente la valeur régionale restante en dehors des États-Unis et du Mexique, l'Ontario et la Colombie-Britannique étant en tête des volumes provinciaux. Le Bureau d'assurance du Canada a signalé 37 milliards CAD de pertes dues aux catastrophes météorologiques de 2016 à 2025. Sa perte due aux intempéries sévères en 2025 a dépassé 2,4 milliards CAD. Les recommandations de l'INSTITUT POUR LA RÉDUCTION DES PERTES CATASTROPHIQUES (ICLR) sur les systèmes à batterie de secours donnent aux provinces un point de référence pour des normes de construction plus strictes, ce qui lie la demande d'équipements au besoin d'un fonctionnement fiable pendant les périodes où l'intrusion d'eau, la disponibilité de l'alimentation électrique et l'utilisation des installations peuvent changer rapidement, tout en renforçant la valeur pratique des inspections de routine, des équipements correctement dimensionnés et du support qui aide les propriétaires à maintenir un système de drainage prêt pour les conditions qu'il est censé gérer, en particulier lorsque les conséquences d'une action retardée sont visibles pour le propriétaire ou le gestionnaire de l'installation.
Le Mexique devrait être le pays à la croissance la plus rapide avec un CAGR de 11,1 % jusqu'en 2032. La taille du marché des pompes de puisard en Amérique du Nord au Mexique est soutenue par la croissance urbaine et les besoins de remplacement dans les actifs de drainage municipal. Mexico s'est engagée à consacrer 3 360 millions MXN à 318 projets de drainage et de stations de pompage en 2026. Le programme comprend des travaux de réhabilitation dans des stations traitant des débits dépassant leur capacité de conception initiale. L'expansion industrielle le long de la frontière États-Unis-Mexique ajoute des besoins d'assèchement commercial dans les sites de fabrication et de logistique du nord, ajoutant du poids aux décisions qui tiennent compte des besoins totaux de possession, notamment l'installation, la surveillance, le calendrier de remplacement et les conséquences d'une défaillance de la pompe, le rendant pertinent non seulement pour une nouvelle installation mais aussi pour les décisions de remplacement, la planification de rénovation et la sélection de dispositifs de secours là où un fonctionnement continu est important, tout en préservant la distinction entre les besoins résidentiels standard et les exigences commerciales ou municipales plus contraignantes.
Paysage concurrentiel
Concentration du Marché
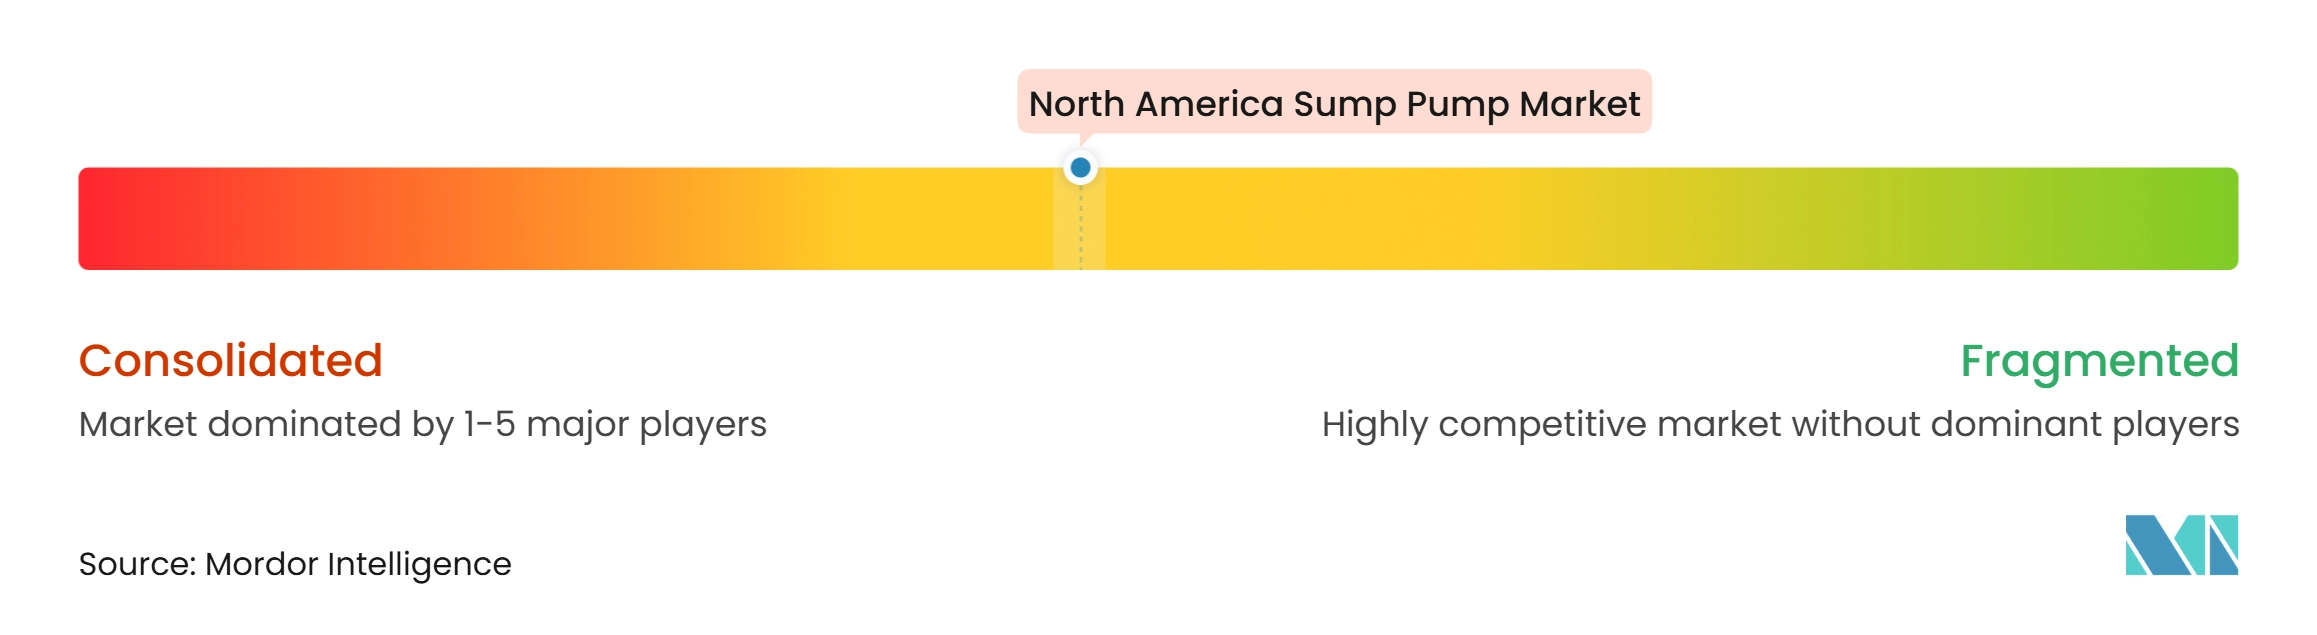
Le marché des pompes de puisard en Amérique du Nord est modérément concentré, avec Xylem, Franklin Electric, Grundfos, Pentair et Liberty Pumps actifs dans les applications commerciales et résidentielles haut de gamme. Zoeller, WAYNE et Superior Pump maintiennent des positions établies dans le canal résidentiel grâce aux relations avec les installateurs et à la disponibilité en détail. Les principaux fournisseurs se font concurrence sur les performances, la fiabilité, la portée des canaux de distribution et l'étendue des produits. Leurs portefeuilles couvrent le pompage résidentiel, les dispositifs de secours, la gestion des eaux usées et les applications d'assèchement plus importantes. Ce mélange laisse de la place aux marques spécialisées même lorsque les grandes entreprises élargissent leurs offres, ce qui rend l'adéquation de l'application, la charge de fonctionnement prévue et l'accès à un service qualifié des éléments importants de la décision d'achat, ce qui soutient une considération plus large de la conception des pompes, de l'alimentation de secours, des performances de refoulement et de l'accès au service dans les endroits où les défaillances de la gestion de l'eau peuvent avoir des conséquences matérielles, et cela rend la disponibilité des produits, les connaissances des entrepreneurs et des conseils de maintenance clairs pertinents pour le choix final.
Franklin Electric a finalisé l'acquisition de Cat Pumps en septembre 2026 pour 350 millions USD en espèces plus un potentiel de 50 millions USD de complément de prix. La transaction ajoute des capacités de pompes à plongeur et à piston haute pression à sa plateforme de contrôle de débit commercial et industriel. Franklin Electric a également acquis PumpEng en février 2025 et Barnes de Colombia en mars 2025. Ces étapes élargissent sa capacité hydraulique au-delà de son activité principale de systèmes hydrauliques, soutenant un schéma de demande façonné par des besoins de maintenance récurrents ainsi que par de nouvelles activités de projet dans les environnements résidentiels, commerciaux et municipaux, de sorte que la décision va au-delà du coût initial de l'équipement et inclut la façon dont le système fonctionnera lors de fortes pluies, de cycles de fonctionnement plus longs, de besoins de maintenance et d'interruptions de l'alimentation électrique, avec des avantages qui peuvent être reconnus grâce à un remplacement planifié ainsi qu'après une défaillance de la gestion de l'eau.
Xylem a annoncé un accord en octobre 2026 pour acquérir Cornell Pump et Roper Pump pour 1,46 milliard USD. L'accord ajoute des pompes auto-amorçantes et de gestion des boues pour la construction, les mines, l'alimentation et les boissons et l'assèchement municipal. Le brevet de surveillance à distance de Pentair souligne l'importance des alertes et des diagnostics dans la différenciation des produits. Les fournisseurs plus petits, notamment SJE et Glentronics, se concentrent sur les systèmes de contrôle et les dispositifs de surveillance de rénovation. Le marché des pompes de puisard en Amérique du Nord peut générer des opportunités de service récurrentes lorsque la surveillance est ajoutée aux équipements existants, ce qui maintient les achats liés aux besoins de drainage, à la planification de remplacement de routine et à la préférence pour des systèmes qui continuent de fonctionner lorsque les conditions du site deviennent moins prévisibles, plutôt qu'à un seul cycle de construction ou à un achat d'urgence unique, avec pour résultat que les acheteurs peuvent comparer une installation de base avec des configurations qui ajoutent de la résilience, de la surveillance, une capacité plus élevée ou des caractéristiques de fonctionnement plus adaptées à l'application, en particulier lorsque les conséquences d'une action retardée sont visibles pour le propriétaire ou le gestionnaire de l'installation.
Leaders du secteur des pompes de puisard en Amérique du Nord
-
Zoeller Pump Company
-
Pentair plc
-
Liberty Pumps Inc.
-
Wayne Water Systems
-
Xylem Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes de puisard en Amérique du Nord Entreprises couvertes dans ce rapport
- Ashland Water Group, Inc.
- Crane Pumps & Systems, Inc.
- DAB Pumps S.p.A.
- Dover Corporation
- EBARA Pumps Americas Corporation
- Franklin Electric Co., Inc.
- Franklin Electric Co., Inc.
- Glentronics, Inc.
- Grundfos Holding A/S
- HOMA Pumpenfabrik GmbH
- KSB, Inc.
- Liberty Pumps, Inc.
- Pentair plc
- RIDGID
- SJE, Inc.
- Sulzer Ltd.
- Superior Pump
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- WAYNE Water Systems
- WILO USA LLC
- Xylem Inc.
- Zoeller Pump Company
Développements industriels récents dans Marché des pompes de puisard en Amérique du Nord
- Septembre 2026 : Franklin Electric Co., Inc. a finalisé l'acquisition de Cat Pumps Corporation pour 350 millions USD en espèces plus un potentiel de 50 millions USD de complément de prix, ajoutant des pompes à plongeur et à piston haute pression leaders du marché générant 115 millions USD de revenus annuels. L'accord élargit la plateforme de contrôle de débit commercial et industriel de Franklin Electric au-delà de son activité principale de systèmes hydrauliques.
- Avril 2026 : L'Agence de protection de l'environnement des États-Unis a annoncé 80 millions USD de subventions combinées pour les exercices fiscaux 2025 et 2026 dans le cadre du programme de subventions municipales pour la réutilisation des débordements d'égouts et des eaux pluviales. Les fonds soutiennent les collectivités qui modernisent la collecte des eaux pluviales et les infrastructures d'égouts.
- Février 2026 : Franklin Electric a déclaré des ventes nettes annuelles 2025 de 2,1 milliards USD, contre 2 milliards USD en 2024. La société a fourni des prévisions de ventes nettes 2026 de 2,17 milliards USD à 2,24 milliards USD.
- Janvier 2026 : Pentair a lancé les pompes à eaux usées de la série XRW avec la technologie d'impulseur Xcentric aux États-Unis. La conception de l'impulseur résistant aux obstructions répond aux besoins de maintenance dans les applications de stations de relevage commerciales et municipales.
Périmètre du rapport sur le marché des pompes de puisard en Amérique du Nord
Les pompes de puisard sont des dispositifs de pompage électromécaniques conçus pour collecter et évacuer l'eau accumulée des puisards, des sous-sols, des vides sanitaires et d'autres zones basses afin de prévenir les inondations, les dommages causés par l'eau et les problèmes liés à l'humidité. Ces pompes sont généralement alimentées par l'électricité ou soutenues par des systèmes à batterie de secours et sont couramment installées dans les bâtiments résidentiels, les propriétés commerciales, les installations industrielles et d'autres structures nécessitant la gestion de l'eau et le drainage. Les pompes de puisard sont disponibles dans différentes configurations, notamment submersible, sur socle, à batterie de secours et combinée, pour s'adapter à des exigences d'installation variées, des volumes d'eau différents et des conditions de fonctionnement diverses. Elles contribuent à maintenir des fondations de bâtiments sèches, à gérer l'infiltration des eaux souterraines et à soutenir les opérations de drainage dans les zones exposées aux fortes pluies, à la montée des nappes phréatiques et aux inondations.
Le marché des pompes de puisard en Amérique du Nord est segmenté par type, capacité, puissance nominale, utilisateur final et géographie. Par type, le marché est segmenté en pompes de puisard submersibles, pompes de puisard sur socle, pompes de puisard à batterie de secours, pompes de puisard combinées et autres types de pompes de puisard. Par capacité, le marché est segmenté en pompes de puisard de faible capacité, de capacité moyenne et de haute capacité. Par puissance nominale, le marché est segmenté en inférieur à 1 CV, 1–5 CV, 5–15 CV et supérieur à 15 CV. Par utilisateur final, le marché est segmenté en secteurs résidentiel, commercial et industriel. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes de puisard en Amérique du Nord dans trois pays : les États-Unis, le Canada et le Mexique. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes de puisard submersibles |
| Pompes de puisard sur socle |
| Pompes de puisard à batterie de secours |
| Pompes de puisard combinées |
| Autres types de pompes de puisard |
| Faible capacité |
| Capacité moyenne |
| Haute capacité |
| Inférieur à 1 CV |
| 1-5 CV |
| 5-15 CV |
| Supérieur à 15 CV |
| Résidentiel |
| Commercial |
| Industriel |
| États-Unis |
| Canada |
| Mexique |
| Par type | Pompes de puisard submersibles |
| Pompes de puisard sur socle | |
| Pompes de puisard à batterie de secours | |
| Pompes de puisard combinées | |
| Autres types de pompes de puisard | |
| Par capacité | Faible capacité |
| Capacité moyenne | |
| Haute capacité | |
| Par puissance nominale | Inférieur à 1 CV |
| 1-5 CV | |
| 5-15 CV | |
| Supérieur à 15 CV | |
| Par utilisateur final | Résidentiel |
| Commercial | |
| Industriel | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des pompes de puisard en Amérique du Nord d'ici 2032 ?
Le marché des pompes de puisard en Amérique du Nord devrait atteindre 5,89 milliards USD d'ici 2032, avec un CAGR de 10,67 % à partir de 2027.
Quel type de pompe de puisard détient la plus grande part ?
Les pompes de puisard submersibles ont détenu une part de revenus de 53,3 % en 2026, ce qui en fait le plus grand segment par type.
Quelle catégorie de produit connaît la croissance la plus rapide ?
Les pompes de puisard à batterie de secours devraient croître à un CAGR de 11,7 % jusqu'en 2032.
Pourquoi les systèmes à batterie de secours gagnent-ils en utilisation ?
Le risque d'inondation, les pannes de réseau électrique et l'adoption croissante du stockage par batterie résidentiel accroissent l'intérêt pour les configurations de pompage de secours.
Quel pays connaît la croissance la plus rapide dans la région ?
Le Mexique devrait croître à un CAGR de 11,1 % jusqu'en 2032, soutenu par les besoins en drainage urbain et en infrastructures.
Quel est le plus grand groupe d'utilisateurs finaux ?
Les installations résidentielles ont détenu une part de revenus de 68,4 % en 2026, soutenues par la grande base de maisons avec sous-sols dans la région.