
北米油圧プレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
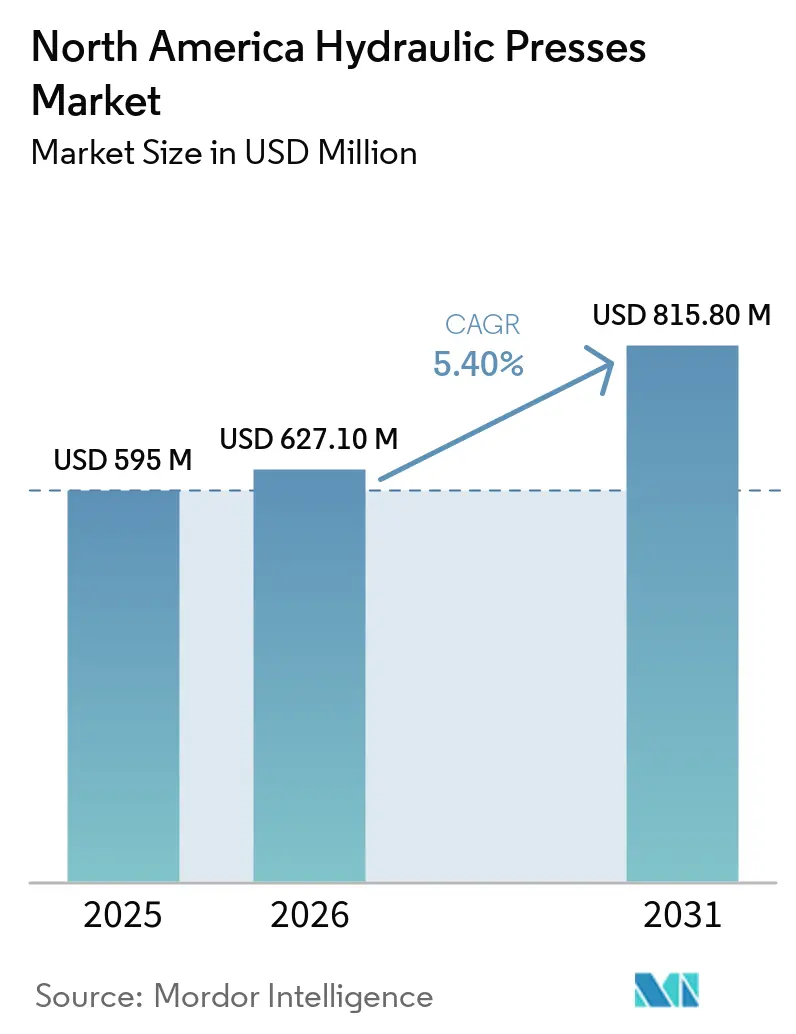
| 基準年の市場規模 (2025) | 595 百万米ドル |
| 市場規模 (2026) | 627.10 百万米ドル |
| 市場規模 (2031) | 815.80 百万米ドル |
| 成長率 (2026 - 2031) | 5.40 % |
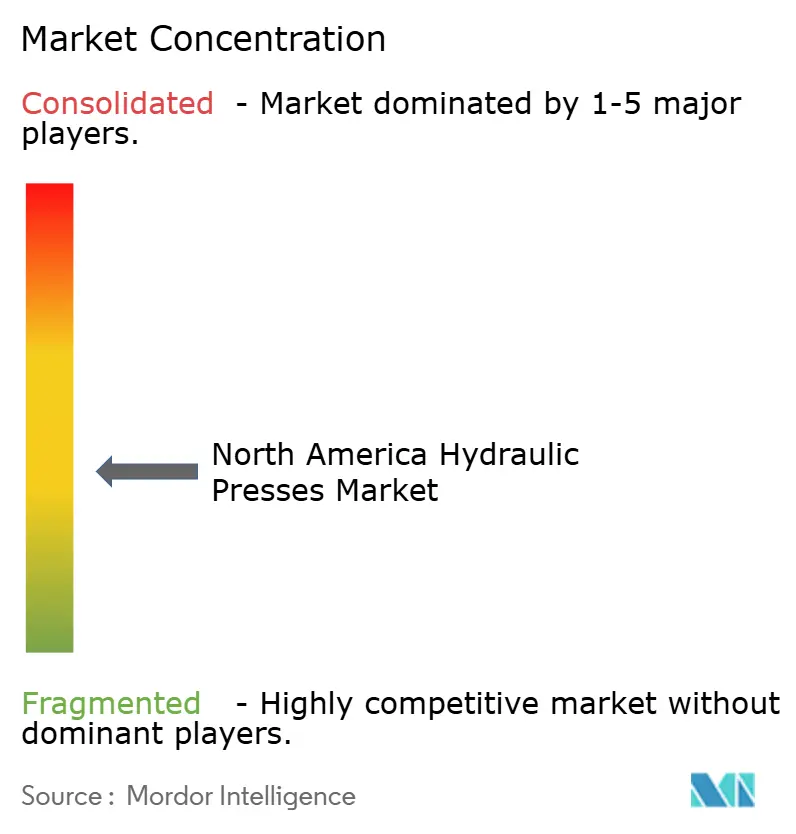
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米油圧プレス市場分析
北米油圧プレス市場規模は2025年に595 ミリオン 米ドルと評価され、2026年の627.10 ミリオン 米ドルから2031年には815.80 ミリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは5.40%です。
需要は、自動車、航空宇宙、エネルギー、先端材料用途向けに信頼性の高い成形装置を必要とする生産者を中心に、米国、メキシコ、カナダにおける新たな製造能力の拡大によって支えられています。車両の電動化は、バッテリーエンクロージャー、構造レール、衝突管理部品にアルミニウムや高強度鋼が多用されることから、プレスへの要求仕様を変化させています。メーカーはまた、規制された生産向けの設備を選定する際に、力監視、プロセス記録、接続型制御をより重視するようになっています。大手サプライヤーは統合自動化と幅広い技術ポートフォリオによって競争力を発揮できる一方、地元メーカーはプレスショップのオペレーターにとって設置、再構築、サービス対応が重要であることから引き続き存在感を保っています。鋼材コスト、油圧部品の価格、関税、技術者不足は、計画された製造投資が堅調であっても購買決定を遅らせる可能性があります。
主要レポートのポイント
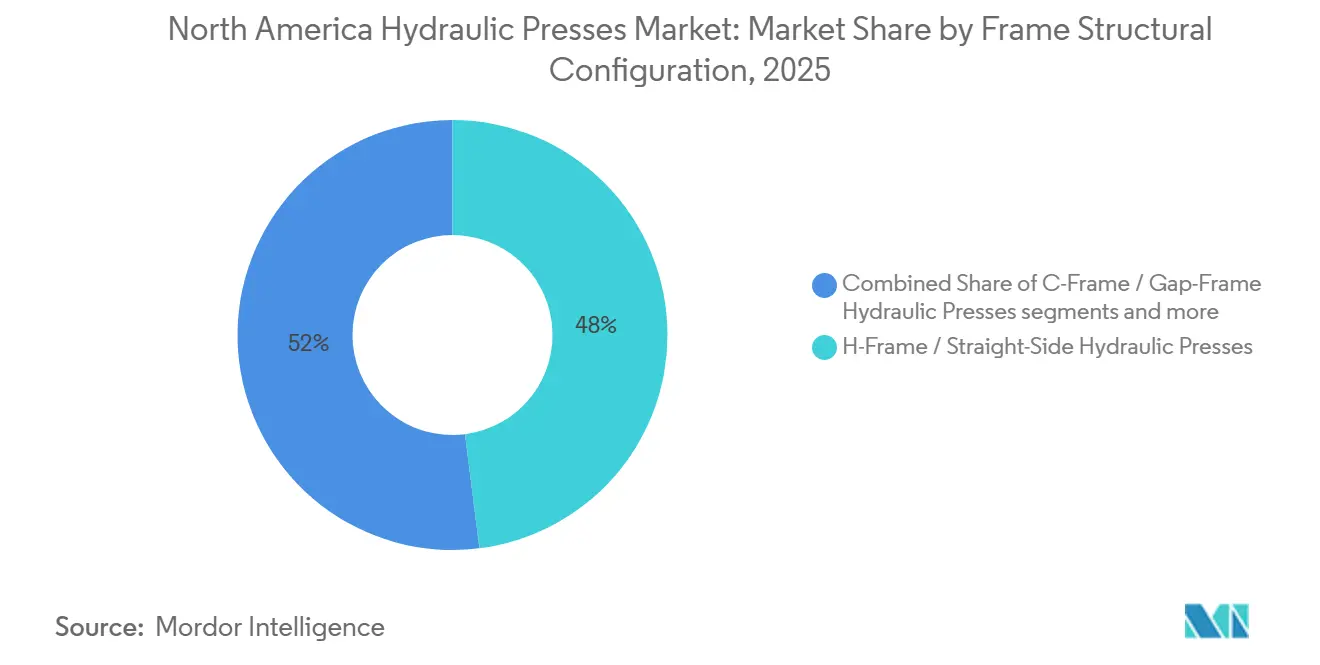
- フレームおよび構構成別では、Hフレームおよびストレートサイドプレスが2025年の売上高の48%を占め、Cフレームおよびギャップフレームプレスは2031年までのCAGRが8.2%と最も高い予測成長率を記録した。
- トン数およびプレス力別では、101〜500トンクラスが2025年の北米油圧プレス市場規模の48.3%を占め、2,000トン超のプレスは2031年までに6.8%のCAGRで成長すると予測されている。
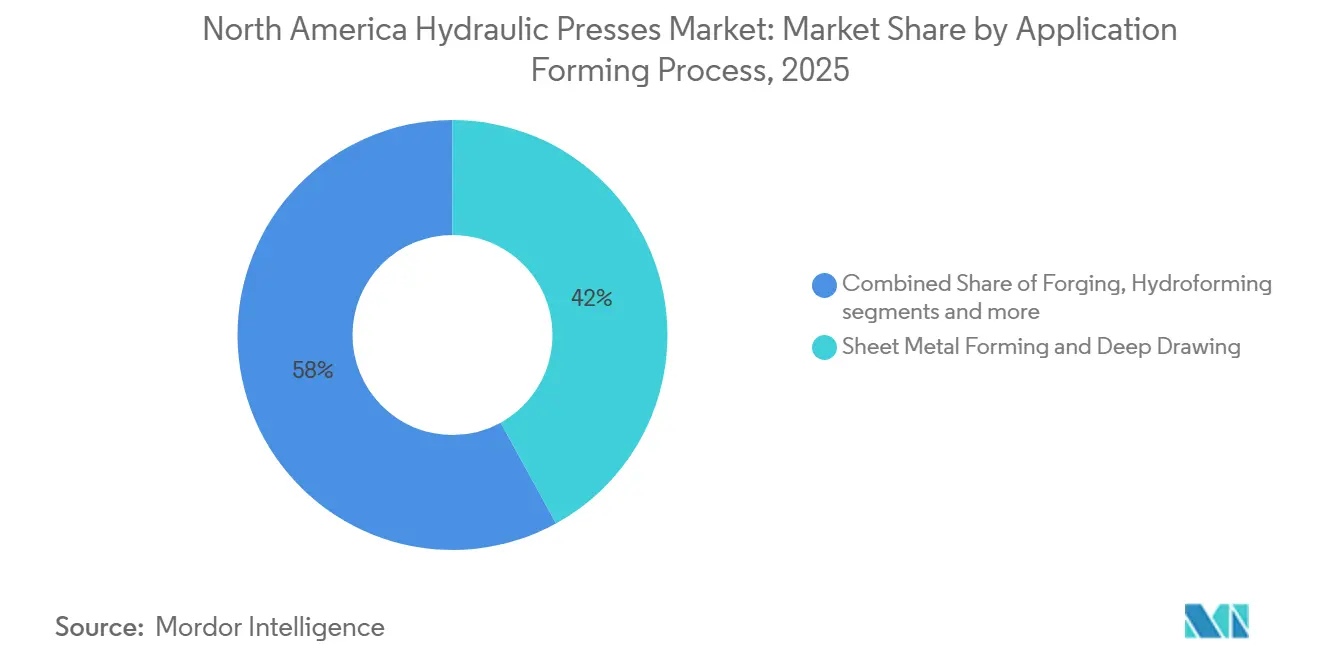
- 用途および成形プロセス別では、板金成形および深絞り加工が2025年の北米油圧プレス市場シェアの42%を維持し、圧縮成形は2031年までに8.4%のCAGRで拡大すると予測されている。
- 最終用途産業別では、自動車および輸送が2025年の売上高の50%を占め、電気・電子機器製造は2031年までに8%のCAGRで成長すると予測されている。
- 地域別では、米国が2025年の売上高の80%を占め、メキシコは2031年までの地域別CAGRが7%と最も高い成長率を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 自動車の 軽量化と先端材料成形 | +1.7% | 米国、カナダ、メキシコの 自動車ハブ | 中期 (2~4年) |
| リショアリングと 国内製造能力の拡大 | +1.3% | 米国(カナダにも 二次的な関連性あり) | 短期 (2年以下) |
| 自動化、 ロボティクス、スマートプレスの統合 | +1% | 北米(米国と カナダが主導) | 長期 (4年以上) |
| 航空宇宙・防衛における 高力成形需要 | +0.7% | 米国 | 長期 (4年以上) |
| 設置済みプレスベースからの 改修需要と地域サービス要件 | +0.4% | 米国とカナダ(メキシコへの 波及効果あり) | 短期 (2年以下) |
| エネルギー効率規制と サーボ油圧プレスアップグレードへの需要 | +0.2% | 米国と カナダ | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化と先端材料成形
北米油圧プレス市場は、ボディ構造やバッテリーシステムにアルミニウム、超高強度鋼、その他の材料を使用する車両プログラムから恩恵を受けています。バッテリートレイ、サイドシル、衝突管理部品は、成形時に制御された力とドウェルタイムを必要とします。Novelisは、アルミニウム製バッテリーエンクロージャーが同等の鋼製設計と比較して重量を最大50%削減でき、単位当たりのエネルギー密度を30%向上させると述べています。油圧システムは、プログラムされたラム速度、全ストロークトン数、制御されたドウェルを使用してこれらの要件をサポートできます。ミシガン州、オンタリオ州、コアウイラ州のTier 1およびTier 2サプライヤーは、1,200 MPaの先進高強度鋼グレードを加工するために旧来のラインを更新しています。したがって、北米油圧プレス市場は、バッテリーパックエンジニアとプレスショップの工具チームの両方が関与する仕様に直面することが増えており、これにより調達期間が延びる一方で設備要件が高まる可能性があります。
リショアリングと国内製造能力の拡大
新工場への投資が北米の生産拠点における成形装置の需要を高めています。リショアリング・イニシアティブは、調査対象の完成品メーカーの63%が2026年または2027年にリショアリングまたは国内拡張のための米国設備投資を計画していると報告しました。[1] John Deereは、10年間で200 ビリオン 米ドルの米国製造コミットメントの一環として、ノースカロライナ州カーナーズビルに70 ミリオン 米ドルの掘削機工場を発表しました。拡大する完成品メーカーに供給する契約メーカーは、最終的な車両または設備の生産が本格化する前にプレス能力を必要とする場合があります。この流れにより、設備発注前の段階から新工場計画が北米油圧プレス市場に関連するものとなっています。また、構造スタンピングおよび鍛造ラインで使用されるHフレームおよび四柱式システムへの需要も支えています。
自動化、ロボティクス、スマートプレスの統合
北米油圧プレス市場の購買者は、定格力と並んで接続性、繰り返し精度、保守機能をますます重視するようになっています。Bosch Rexrothは、サーボ油圧プラットフォームが固定容量システムと比較して30%から55%のエネルギー節約を実現しながら、サブミリメートルの繰り返し精度をサポートできると報告しています。Sutherland Pressesは、60トンから6,000トンのサーボ油圧および機械式プレス向けにカテゴリー3 PL-d安全機能を備えたI-PRESS®制御システムを導入しました。自動化されたマテリアルハンドリング、ロボットローディング、ダイ内センシングはプレスプロジェクトに高いコストを加える可能性があります。これらの要素はまた、自動化セルが設置された後に顧客が設備プロバイダーを変更することを難しくします。改修自動化は、プレス全体を交換せずに生産管理を改善したいオペレーターに別の選択肢を提供します。
航空宇宙・防衛における高力成形需要
航空宇宙・防衛分野の業務は、チタンおよび高性能合金を成形できる高力プレスへの需要を支えています。米国国防総省は、航空機、造船、その他の装備プログラムへの資金を含む2026会計年度予算において、調達費として205.20 ビリオン 米ドルを要求しました。[2] 米国議会調査局は、一部の戦闘機構造向けチタン鍛造品の素材歩留まり比率が5:1から7:1であると指摘しました。[3] Beckwood Press Companyは、チタン航空宇宙部品向けに100トン熱間成形プレスおよび500トン熱間成形改修の2025年受注を受けました。飛行安全上重要な業務にはプロセス記録も必要であり、これによりアナログ設備は認定された航空宇宙・防衛サプライチェーンには適さなくなります。このニーズは、旧来のプレスが依然として十分な物理的成形能力を持っている場合でもアップグレードを支援する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い初期投資と 長い設備回収期間 | -1.2% | 北米(米国の中規模メーカーで 最も顕著) | 長期 (4年以上) |
| 油圧部品、鋼材、 エネルギーコストの変動 | -0.9% | 北米 | 短期 (2年以下) |
| 関税、貿易政策、 国境を越えたサプライチェーンの不確実性 | -0.7% | 米国、カナダ、 メキシコ | 短期 (2年以下) |
| 熟練労働力不足と 技術者確保の制約 | -0.5% | 米国(カナダにも 二次的な関連性あり) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期投資と長い設備回収期間
高い資本要件は、中小規模の加工業者による購入を制限する可能性があります。自動化、工具、設置を含むカスタム高トン数システムは、数百万ドルのコミットメントと7年から12年の回収期間を必要とする場合があります。NISTは、資本コストの予測可能性と設備回収期間を米国メーカーにとって重要な競争力上の制約として特定しました。購買者が新しいラインのオペレーターと保守担当者を確保できない場合、人員配置の懸念がこの問題を悪化させる可能性があります。リース、部品単価払い契約、公的設備融資は初期障壁を低減できますが、多くの中規模企業ではその利用は依然として限定的です。したがって、北米油圧プレス市場は強力なプロジェクトパイプラインを持ちながらも、一部の計画投資が確定受注になるまでに時間がかかる場合があります。
油圧部品、鋼材、エネルギーコストの変動
フレーム、プラテン、タイロッドが厚鋼板と油圧部品に依存しているため、インプットコストはプレスメーカーに影響を与えます。ホワイトハウスは2025年2月に鉄鋼輸入品への25%関税を復活させ、アルミニウム関税を25%に引き上げました。全米製造業者協会は、米国メーカーが約2,970 ビリオン 米ドルの輸入機械に依存していると報告し、重層的な関税が設備投資コストを増加させる可能性があると警告しました。カナダ議会は、2026年4月のセクション232改正が工具・金型製品を含む派生品の全関税評価額を含むと報告しました。メーカーはより高く予測困難なインプットを管理しながら、購買者は機械価格の上昇に抵抗しています。この圧力は、材料コストをヘッジする能力が限られた小規模サプライヤーにとって特に困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム/構造構成別:
Hフレームが大量成形をリード、ギャップフレームが柔軟なセルをサポートHフレームおよびストレートサイドプレスは2025年の北米油圧プレス市場シェアの48%を占めました。そのギブガイド式ラム構造は、偏心荷重下での平行度維持に役立ちます。これにより、この構成は一定の寸法精度を必要とする大量自動車スタンピングおよび航空宇宙構造部品に適しています。ANDRITZ Schulerは2026年1月にHFA plus+精密打ち抜きプレスシリーズを発売し、3,200から15,500 kNの力定格とサーボ制御油圧ポンプドライブを搭載しました。同社は新しいドライブが二桁台のエネルギー効率改善を実現すると述べています。Hフレームの規模はまた、より長い設備ライフサイクルにわたって再構築と制御アップグレードをより経済的にします。
Cフレームおよびギャップフレームプレスは最も成長の速い構成であり、2026年から2031年にかけて8.2%のCAGRを記録します。オープンスロート設計により3方向からのアクセスが可能で、手作業およびロボットローディング製造セルをサポートします。小さなフットプリントは、電子機器、医療機器、小ロット自動車サプライヤーの施設に適しています。バッテリーセル部品の組み立て、コネクタのステーキング、センサーハウジングの成形が、20から150トン範囲のCフレームプレスへの需要を追加しています。四柱式および二柱式構成は、複合材成形、粉末圧縮、ゴム成形に引き続き関連性があります。ベンチトッププレスは研究およびプロトタイプ作業に使用され、特殊システムは等温および超塑性航空宇宙成形をカバーします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
トン数/プレス力別:
中間容量クラスが最大の売上高を提供し、超大型プレスが拡大101~500トンクラスは2025年のセグメント売上高の48.3%を占めました。この容量範囲は、板金スタンピング、深絞り、曲げ加工、一般加工に対応します。自動車Tier 1およびTier 2サプライヤーが使用する多くのアルミニウムおよび先進高強度鋼用途を処理できます。この範囲は北米油圧プレス市場全体で新しいスタンピングラインの一般的な仕様です。国内メーカーと欧州インテグレーターの両方がこの範囲の設備を提供しており、競争が活発で価格が比較的透明に保たれています。幅広い顧客基盤は、単一の最終用途セクターが減速した場合でも需要を安定させるのに役立ちます。
2,000トン超のプレスは最も成長の速いトン数セグメントであり、2031年にかけて6.8%のCAGRが予測されています。航空宇宙・防衛の顧客は、1サイクルで成形される大型チタンおよびアルミニウム構造にこれらのシステムを使用します。このアプローチにより、機体および艦艇プラットフォームのファスナー数と組み立て時間を削減できます。戦闘機、造船、極超音速システムのプログラムは2,000から30,000トンの要をサポートします。501~1,000トンおよび1,001~2,000トンクラスは鍛造および重構造成形をサポートします。100トン以下のプレスはベンチ組み立て、コイニング、少量プロトタイプ作業に引き続き有用であり、安全要件はすべての力クラスにわたって試運転および設置コストに影響します。
用途/成形プロセス別:
板金成形が最大のベースを持ち、圧縮成形が進展板金成形および深絞りは2025年の用途別売上高において北米油圧プレス市場規模の42%を維持しました。この用途は車両ボディパネル、電気自動車構造部品、家電パネルをサポートします。先進高強度鋼は、これらの部品の多くに必要なプレス力とダイの複雑さの両方を増加させます。Cleveland-Cliffsは、テーラードウェルドブランクで先進高強度鋼とより成形しやすい低強度鋼を組み合わせた一体型鋼製バッテリートレイを説明しました。この取り組みは、深絞りがバッテリーパックの形状に適応している様子を示しています。この用途は複数の車両および耐久消費財プログラムにわたって引き続き関連性があるため、大きな設置ベースを持っています。
圧縮成形は最も成長の速い用途セグメントであり、2026年から2031年にかけて8.4%のCAGRを記録します。自動車構造、航空宇宙内装パネル、電気エンクロージャーの複合材プログラムから恩恵を受けています。ANDRITZ Schulerは、シートモールディングコンパウンド、ガラスマット熱可塑性プラスチック、バルクモールディングコンパウンド、高圧樹脂トランスファー成形向けの自動化油圧システムを供給しています。これらの用途には急速な閉鎖とアクティブRAM平行度が必要です。鍛造はドライブトレインおよび防衛部品に引き続き重要であり、ハイドロフォーミングは複雑な管状シャーシ部品とバッテリートレイに使用されます。粉末圧縮は先進セラミックスと焼結金属をサポートし、組み立てまたは圧入は電子機器およびバッテリーモジュール生産から恩恵を受けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
自動車が最大のユーザーであり続け、電気・電子の生産が増加自動車・輸送は2025年の最終用途別売上高の50%を占めました。ボディパネルスタンピング、シャーシレール成形、サスペンション鍛造、ドライブトレインコイニングはすべてプレス作業を必要とします。内燃機関車両からバッテリー電気自動車への移行は、バッテリーエンクロージャー、構造アンダーボディ部品、衝突管理システムへの要件を追加します。これらの部品は、以前の車両プラットフォームで使用されていた部品を超えた需要を生み出します。サプライヤーが生産ネットワークを地域化するにつれて、メキシコはプレス集約型Tier 1業務の二次的なハブになりつつあります。したがって、自動車需要は北米油圧プレス産業の中心であり続けると予想されますが、プログラムのタイミングが個々のサプライヤーへの受注に影響する可能性があります。
気・電子製造は最も成長の速い最終用途セグメントであり、2031年にかけて8%のCAGRを記録します。半導体パッケージング、充電インフラ、電力変圧器、データセンター電力設備はすべて成形金属部品を必要とします。日立は2025年9月に、バージニア州サウスボストンに4億5,700万米ドルの電力変圧器施設を含む10 ビリオン 米ドルの米国製造投資プログラムを発表しました。このような施設では、積層コア、バスバー、磁気コア部品にプレスを使用できます。航空宇宙・防衛は高付加価値合金成形のために戦略的に重要であり続けます。産業機械、プラスチックおよび複合材、建設機械、エネルギーシステム、鉄道、海洋、粉末冶金が北米油圧プレス市場全体にわたって専門的な需要を追加します。
地域分析
米国油圧プレス市場
米国は2025年に地域需要の80%を占めた。同国の既設設備は、中西部の自動車回廊、南東部の航空宇宙クラスター、およびテキサス州のエネルギー機器ベルトにわたって展開されている。この既設設備は、新規施設のみに依存しない再建・改修活動を支えている。2026会計年度の米国防衛調達要求額である2,052 ビリオン 米ドルは、航空宇宙サプライチェーンにおけるチタン熱間成形およびアルミニウム超塑性成形の仕様を支援するものである。John Deereのノースカロライナ州新設掘削機工場、Volvo Construction Equipmentの米国拡張、およびHitachiの米国エネルギー投資はいずれも、構造成形設備を必要とし得る製造プロジェクトを追加するものである。
メキシコ油圧プレス市場
メキシコは2026年から2031年にかけて地域別で最も速い7%のCAGRを記録すると予測されている。自動車のニアショアリングおよび地域コンテンツ要件が、北米圧プレス市場におけるメキシコの役割を強化している。需要は、自動車の完成車メーカーおよびティア1サプライヤー向けのスタンピング、深絞り加工、プレスフィット作業に集中している。チワワ州、ヌエボレオン州、およびバヒオ地域は、これらの作業における重要な拠点であり続けている。新規設備の導入には依然として安定した電力、土木工事、および熟練したオペレーターが必要であり、計画投資を稼働能力へと転換するペースが遅れる可能性がある。
カナダ油圧プレス市場
カナダのプレス需要は的には小規模であるが、航空宇宙複合材成形および重プレスエンジニアリングにおいて引き続き重要な位置を占めている。Macrodyne Technologies Inc.は2025年に生産システム全体にわたってTRÜ Servo™プラットフォームを導入した。ケベック州およびオンタリオ州の航空宇宙メーカーは、チタンおよび複合材プリプレグ向けの熱間成形およびラバーパッド設備を必要としている。Eagle Press & Equipment Co. Ltd.は、カスタマイズされた四柱式システムを通じて複合材圧縮成形の顧客にサービスを提供している。これらの用途は、地域内の他の場所で見られる高量自動車活動とは異なる専門的な受注を支えている。カナダのサプライヤーはまた、設備または工具類を米国顧客に供給する際に貿易上のエクスポージャーに直面している。
競争環境
北米油圧プレス市場は中程度の市場集中度を示しており、国内専門メーカーが欧州の技術インテグレーターおよび一部のアジア系参入者と競合しています。サプライヤーは用途知識、地域サービス、カスタマイズ、デジタル制御を通じて競争しています。ANDRITZ Schulerは大型自動化ライン能力と国際的な規模で競争しています。Macrodyne Technologiesはカスタム高トン数エンジニアリングとサーボ技術に注力しています。Beckwood Press Companyは精密航空宇宙用途に対応し、改修活動を拡大しています。Greenerd、French Oil Mill Machinery、HPM North America、Sutherland Pressesは地域サービスサポートで特定の用途に対応しています。これらの企業は北米油圧プレス市場で競争しており、販売後の対応が元の機械仕様と同様に重要な場合があります。
ANDRITZ Schulerは2026年1月にHFA plus+シリーズを発売し、精密打ち抜き設備にサーボ制御油圧ポンプドライブとインダストリー4.0インターフェースを追加しました。MacrodyneのTRÜ Servo™プラットフォームは直接サーボ駆動メカニズムを使用し、関連する用途では油圧オイルを排除します。Beckwoodの2025年航空宇宙熱間成形改修では、チタン部品の温度均一性とプロセス制御を改善するために加熱プラテンを使用しました。これらの動きは、サプライヤーがエネルギー性能、制御、改修サービスを使用してオファーを差別化していることを示しています。旧来のアナログプレスは構造的に健全であり続ける可能性がありますが、ユーザーは依然として制御、データ、安全アップグレードを必要とする場合があります。これにより、完全な交換を必要とせずに設置済みシステムを近代化できるサプライヤーに余地が生まれます。
北米油圧プレス市場はまた、社内制御の専門知識を持たない小規模プレスショップ向けの近代化パッケージにも機会があります。このようなパッケージは、接続性、エネルギー管理、リモート診断、サービスサポートを組み合わせることができます。輸出、航空宇宙、防衛の顧客にサービスを提供するサプライヤーにとって、油圧システム安全および機能安全要件への準拠は重要です。必要な文書と安全統合を設備とともに提供するサプライヤーは、購買者の実装作業を削減できます。この能力は、基本的なプレスフレームだけよりも複製が難しい場合があります。したがって、競争上の成功は設備性能と、設置、資格認定、保守、改修をサポートする能力に依存します。
北米油圧プレス産業リーダー
-
ANDRITZ Schuler
-
Macrodyne Technologies Inc.
-
Beckwood Press Company
-
Greenerd Press & Machine Company, Inc.
-
French Oil Mill Machinery Co.
- 注:主要企業の掲載順は順位を示すものではありません。
北米油圧プレス市場 このレポートでカバーされる企業
- ANDRITZ Schuler
- Macrodyne Technologies Inc.
- Beckwood Press Company
- Greenerd Press & Machine Company, Inc.
- French Oil Mill Machinery Co.
- Enerpac Tool Group Corp.
- Pacific Press Technologies
- HPM North America
- Neff Press
- Dake Corp.
- Betenbender Manufacturing, Inc.
- Multipress, Inc.
- Sutherland Presses
- Eagle Press & Equipment Co. Ltd.
- AIDA Engineering, Ltd.
- Komatsu Ltd.
- JIER Machine-Tool Group Co., Ltd.
- Fagor Arrasate
- Siempelkamp
- LASCO Umformtechnik GmbH
最近の産業開発事情 北米油圧プレス市場
- 2026年7月:TRUMPFは、金属切断および成形製品のグローバルリーダーであるMate Precision Technologiesを買収する契約を締結しました。このパートナーシップにより、TRUMPFの複数メーカーの機械にわたるパンチングおよびベンディングツールポートフォリオが拡大し、米国、カナダ、メキシコにおける同社の商業的地位が強化されます。
- 2026年1月:ANDRITZ Schulerは、Feintoolと共同開発したHFA plus+精密打ち抜きプレスシリーズを発売しました。プレス力は3,200から15,500 kNをカバーし、毎分最大85ストロークを達成します。新しいサーボ制御油圧ポンプドライブは前モデルと比較してエネルギー効率を二桁台のパーセンテージで改善し、統合されたインダストリ4.0インターフェースを含みます。2台の8,800 kNシステムが2025年初頭にFeintoolの米国事業向けに導入されました。
- 2026年1月:John Deereは、10年間で200 ビリオン 米ドルの米国製造投資プログラムの一環として、ノースカロライナ州カーナーズビルに70 ミリオン 米ドルの掘削機工場の計画を発表しました。このプロジェクトは次世代掘削機の生産を日本から米国に移転し、高トン数構造成形装置への需要を生み出します。
北米油圧プレス市場レポートの範囲
北米油圧プレス市場レポートは、フレーム別(Cフレーム/ギャップフレーム油圧プレス、Hフレーム/ストレートサイド/ギブガイド式油圧プレス、その他)、トン数別(100トン以下、101~500トン、その他)、用途別(鍛造、ハイドロフォーミング、その他)、最終用途産業別(自動車・輸送、電気・電子、その他)、地域別(米国、カナダ、メキシコ)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| Cフレーム/ギャップフレーム油圧プレス |
| Hフレーム/ストレートサイド/ギブガイド式油圧プレス |
| 四柱式油圧プレス |
| 二柱式油圧プレス |
| ベンチトップ/ワークショップ油圧プレス |
| その他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げ加工および矯正 |
| パンチング、ブランキングおよびコイニング |
| 圧縮成形 |
| 粉末圧縮 |
| ハイドロフォーミング |
| 組み立て、圧入および一般プレス加工 |
| その他の特殊用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械および一般製造 |
| 電気・電子 |
| プラスチック、ゴムおよび複合材 |
| 建設・重機 |
| エネルギーおよび電力設備 |
| 鉄道・海洋 |
| 粉末冶金、セラミックスおよび先端材料 |
| その他の最終用途産業 |
| 米国 |
| カナダ |
| メキシコ |
| フレーム/構造構成別 | Cフレーム/ギャップフレーム油圧プレス |
| Hフレーム/ストレートサイド/ギブガイド式油圧プレス | |
| 四柱式油圧プレス | |
| 二柱式油圧プレス | |
| ベンチトップ/ワークショップ油圧プレス | |
| その他の特殊油圧プレス構成 | |
| トン数/プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途/成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げ加工および矯正 | |
| パンチング、ブランキングおよびコイニング | |
| 圧縮成形 | |
| 粉末圧縮 | |
| ハイドロフォーミング | |
| 組み立て、圧入および一般プレス加工 | |
| その他の特殊用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械および一般製造 | |
| 電気・電子 | |
| プラスチック、ゴムおよび複合材 | |
| 建設・重機 | |
| エネルギーおよび電力設備 | |
| 鉄道・海洋 | |
| 粉末冶金、セラミックスおよび先端材料 | |
| その他の最終用途産業 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米油圧プレス市場の2031年の予測値は?
北米油圧プレス市場は2026年から5.40%のCAGRで成長し、2031年までに815.80 ミリオン 米ドルに達すると予測されています。
北米で最大の売上高シェアを持つ油圧プレス構成はどれですか?
Hフレームおよびストレートサイドプレスは2025年の売上高の48%を占め、自動車スタンピングおよび航空宇宙構造成形によって支えられています。
2031年にかけて最も速く成長すると予測される用途はどれですか?
圧縮成形は8.4%のCAGRで成長すると予測されており、自動車、航空宇宙、電気エンクロージャーに使用される複合材部品によって支えられています。
油圧プレス需要の最大シェアを占める最終用途セクターはどれですか?
自動車・輸送は2025年の売上高の50%を占めており、ボディパネル、シャーシ部品、ドライブトレイン部品にプレスを使用しているためです。
電気自動車生産において油圧プレスが重要な理由は何ですか?
北米油圧プレス市場において、アルミニウム製バッテリーエンクロージャー、高強度鋼部品、構造衝突部品に必要な力制御とドウェル能力を提供します。
地域需要で最も速く成長すると予想される国はどこですか?
メキシコは自動車のニアショアリングがスタンピング、深絞り加工、およびプレスフィット作業を拡大させることにより、2031年までに7%のCAGRで成長すると予測されている。