
Marktgröße und Marktanteil für hydraulische Pressen in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
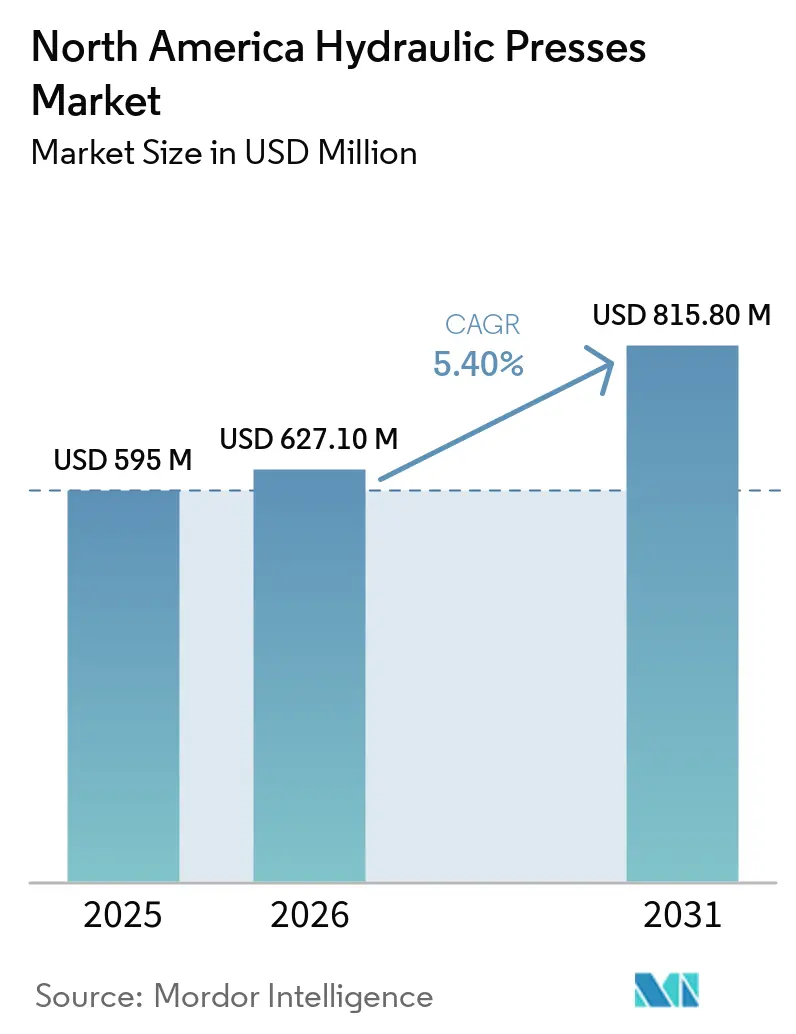
| Marktgröße im Basisjahr (2025) | 595 Millionen US-Dollar |
| Marktgröße (2026) | 627.10 Millionen US-Dollar |
| Marktgröße (2031) | 815.80 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.40 % |
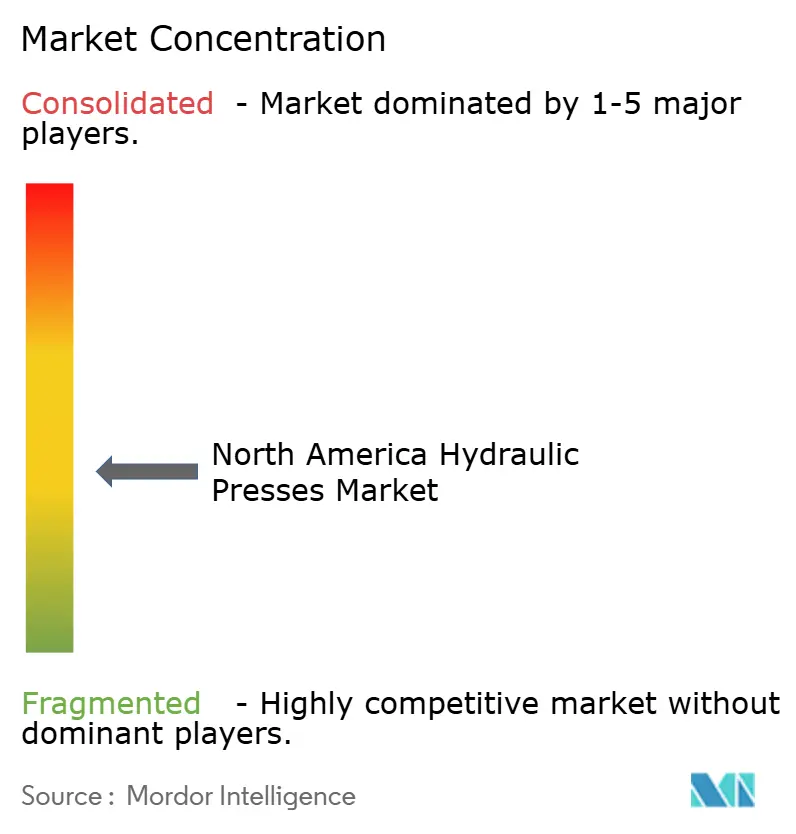
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hydraulische Pressen in Nordamerika von Mordor Intelligence
Die Marktgröße für hydraulische Pressen in Nordamerika wurde im Jahr 2025 auf 595 Millionen USD geschätzt und soll von 627,10 Millionen USD im Jahr 2026 auf 815,80 Millionen USD bis 2031 wachsen, bei einem CAGR von 5,40 % während des Prognosezeitraums (2026–2031).
Die Nachfrage wird durch neue Fertigungskapazitäten in den Vereinigten Staaten, Mexiko und Kanada gestützt, insbesondere dort, wo Hersteller zuverlässige Umformmaschinen für Automobil-, Luft- und Raumfahrt-, Energie- und Hochleistungswerkstoffe benötigen. Die Elektrifizierung von Fahrzeugen verändert die Pressanforderungen, da Batteriegehäuse, Strukturträger und Crashmanagement-Teile häufig aus Aluminium und hochfestem Stahl bestehen. Hersteller legen bei der Auswahl von Anlagen für die regulierte Produktion zunehmend Wert auf Kraftüberwachung, Prozessaufzeichnungen und vernetzte Steuerungen. Größere Lieferanten können durch integrierte Automatisierung und breitere Technologieportfolios wettbewerbsfähig sein, während lokale Hersteller relevant bleiben, da Installation, Umbau und Servicereaktion für Pressenwerkstattbetreiber wichtig sind. Stahlkosten, Preise für Hydraulikkomponenten, Zölle und Fachkräftemangel können Kaufentscheidungen verzögern, selbst wenn geplante Fertigungsinvestitionen weiterhin stark sind.
Wichtigste Erkenntnisse des Berichts
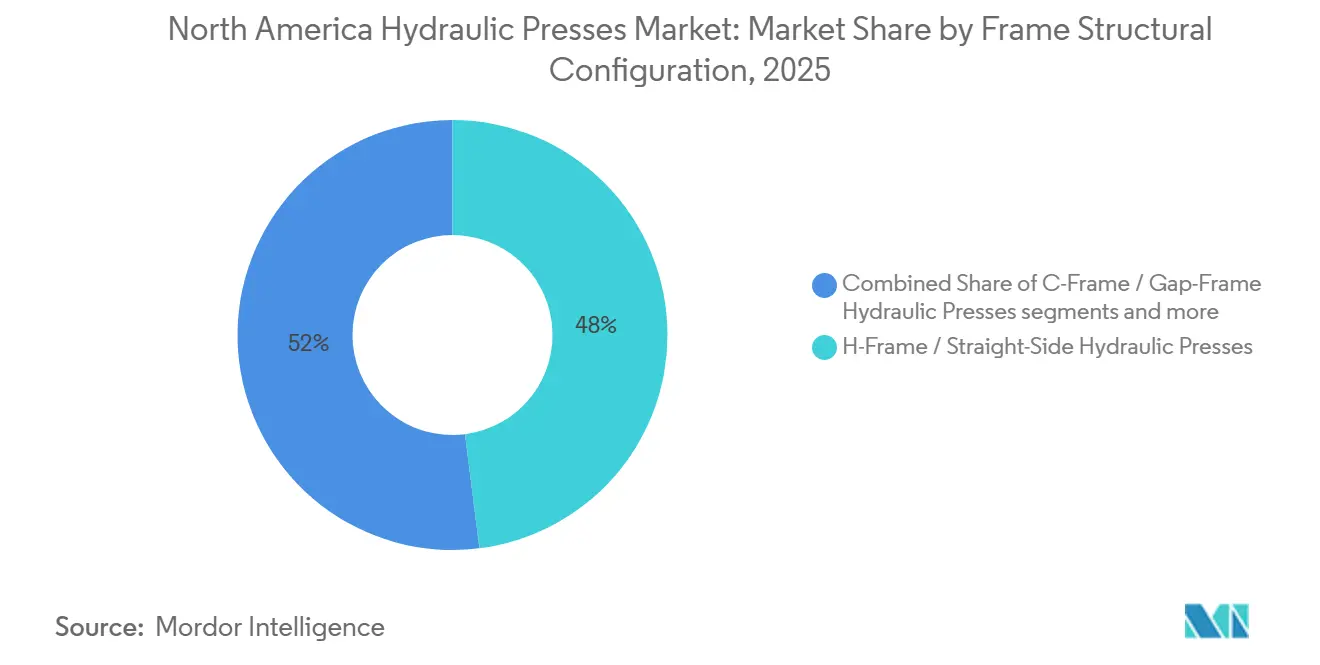
- Nach Rahmen- und Strukturkonfiguration hielten H-Rahmen- und Geradseiten-Pressen im Jahr 2025 einen Umsatzanteil von 48 %, während C-Rahmen- und Spaltrahmen-Pressen den höchsten prognostizierten CAGR von 8,2 % bis 2031 verzeichneten.
- Nach Tonnage und Presskraft entfiel auf die Klasse von 101–500 Tonnen im Jahr 2025 ein Anteil von 48,3 % am Marktvolumen für Hydraulikpressen in Nordamerika, während Pressen über 2.000 Tonnen bis 2031 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
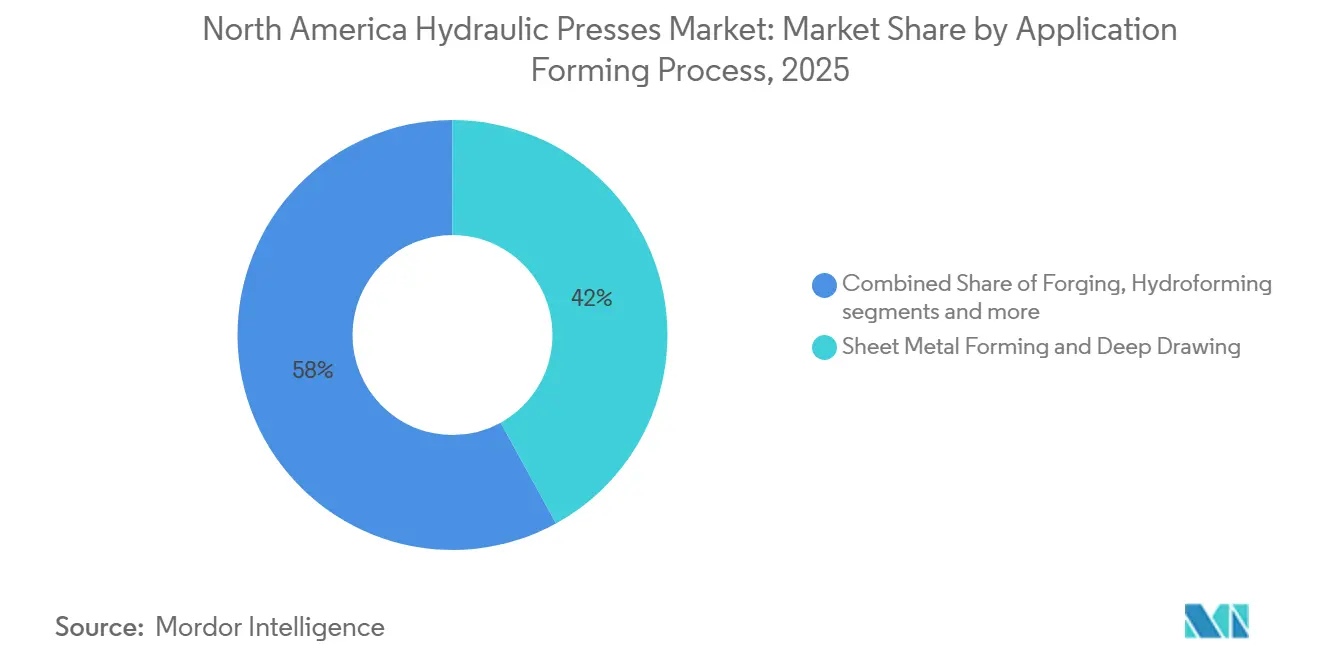
- Nach Anwendung und Umformverfahren hielten Blechumformung und Tiefziehen im Jahr 2025 einen Marktanteil von 42 % am Nordamerika-Markt für Hydraulikpressen, während Pressformen bis 2031 voraussichtlich mit einem CAGR von 8,4 % expandieren wird.
- Nach Endverbrauchsbranche dominierte die Automobil- und Transportbranche im Jahr 2025 mit einem Umsatzanteil von 50 %, während die Elektro- und Elektronikindustrie bis 2031 voraussichtlich mit einem CAGR von 8 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 80 %, während Mexiko bis 2031 den höchsten regionalen CAGR von 7 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau im Automobilbereich und Umformung von Hochleistungswerkstoffen | +1.7% | Automobilzentren in den Vereinigten Staaten, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Rückverlagerung und Ausbau inländischer Fertigungskapazitäten | +1.3% | Vereinigte Staaten, mit nachrangiger Relevanz in Kanada | Kurzfristig (≤ 2 Jahre) |
| Automatisierung, Robotik und Integration intelligenter Pressen | +1% | Nordamerika, angeführt von den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Hochkraft-Umformung in der Luft- und Raumfahrt sowie Verteidigung | +0.7% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf aus installierten Pressenbeständen und lokalen Serviceanforderungen | +0.4% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienzvorschriften und Nachfrage nach Servo-Hydraulik-Pressenaufrüstungen | +0.2% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau im Automobilbereich und Umformung von Hochleistungswerkstoffen
Der Markt für hydraulische Pressen in Nordamerika profitiert von Fahrzeugprogrammen, die Aluminium, ultrahochfesten Stahl und andere Werkstoffe in Karosseriestrukturen und Batteriesystemen einsetzen. Batteriewannen, Seitenschweller und Crashmanagement-Teile erfordern beim Umformen eine kontrollierte Kraft und Haltezeit. Novelis erklärte, dass Aluminium-Batteriegehäuse das Gewicht im Vergleich zu gleichwertigen Stahlkonstruktionen um bis zu 50 % reduzieren und die Energiedichte pro Einheit um 30 % verbessern können. Hydrauliksysteme können programmierte Stempelgeschwindigkeit, Vollhub-Tonnage und kontrollierte Haltezeit nutzen, um diese Anforderungen zu erfüllen. Tier-1- und Tier-2-Lieferanten in Michigan, Ontario und Coahuila aktualisieren ältere Linien zur Verarbeitung von hochfestem Stahl der Güte 1.200 MPa. Der Markt für hydraulische Pressen in Nordamerika sieht sich daher mit Spezifikationen konfrontiert, die zunehmend Batteriepaket-Ingenieure sowie Pressenwerkzeug-Teams einbeziehen, was die Beschaffung verlängern und die Geräteanforderungen erhöhen kann.
Rückverlagerung und Ausbau inländischer Fertigungskapazitäten
Neue Fabrikinvestitionen erhöhen den Bedarf an Umformmaschinen an nordamerikanischen Produktionsstandorten. Die Reshoring Initiative berichtete, dass 63 % der befragten Erstausrüster für 2026 oder 2027 Kapitalausgaben in den Vereinigten Staaten für die Rückverlagerung oder inländische Expansion planten.[1] John Deere kündigte eine Baggerfabrik im Wert von 70 Millionen USD in Kernersville, North Carolina, im Rahmen einer Fertigungsverpflichtung von 20 Milliarden USD in den Vereinigten Staaten über 10 Jahre an. Lohnfertiger, die expandierende Erstausrüster beliefern, benötigen möglicherweise Pressenkapazität, bevor die endgültige Fahrzeug- oder Geräteproduktion Skaleneffekte erreicht. Diese Abfolge macht neue Werkspläne für den Markt für hydraulische Pressen in Nordamerika relevant, bevor Gerätebestellungen aufgegeben werden. Sie unterstützt auch die Nachfrage nach H-Rahmen- und Vier-Säulen-Systemen, die in Strukturstanz- und Schmiedelinien eingesetzt werden.
Automatisierung, Robotik und Integration intelligenter Pressen
Käufer im Markt für hydraulische Pressen in Nordamerika bewerten zunehmend Konnektivität, Wiederholgenauigkeit und Wartungsmerkmale neben der Nennkraft. Bosch Rexroth berichtete, dass servo-hydraulische Plattformen im Vergleich zu Systemen mit fester Verdrängung Energieeinsparungen von 30 % bis 55 % erzielen können und dabei eine Wiederholgenauigkeit im Submillimeterbereich unterstützen. Sutherland Presses führte sein I-PRESS®-Steuerungssystem für servo-hydraulische und mechanische Pressen von 60 bis 6.000 Tonnen ein, mit Sicherheitsfunktionen der Kategorie 3 PL-d. Automatisierte Materialhandhabung, Roboterbeladung und In-Die-Sensorik können die Kosten eines Pressenprojekts erheblich erhöhen. Diese Elemente erschweren es einem Kunden auch, nach der Installation einer automatisierten Zelle den Gerätelieferanten zu wechseln. Nachrüstautomatisierung bietet einen separaten Weg für Betreiber, die eine bessere Produktionskontrolle wünschen, ohne die gesamte Presse zu ersetzen.
Nachfrage nach Hochkraft-Umformung in der Luft- und Raumfahrt sowie Verteidigung
Luft- und Raumfahrt- sowie Verteidigungsarbeiten stützen die Nachfrage nach Hochkraftpressen, die Titan und Hochleistungslegierungen umformen können. Das Verteidigungsministerium der Vereinigten Staaten beantragte 205,2 Milliarden USD für die Beschaffung in seinem Haushalt für das Geschäftsjahr 2026, einschließlich Mitteln für Flugzeuge, Schiffbau und andere Ausrüstungsprogramme.[2] Der Kongressforschungsdienst stellte fest, dass Titanschmiedeteile für einige Kampfflugzeugstrukturen Kauf-zu-Flug-Verhältnisse von 5:1 bis 7:1 aufweisen.[3] Beckwood Press Company erhielt 2025 Aufträge für eine 100-Tonnen-Warmformpresse und eine 500-Tonnen-Warmform-Nachrüstung für Titan-Luft- und Raumfahrtkomponenten. Flugsicherheitskritische Arbeiten erfordern auch Prozessaufzeichnungen, was Analoggeräte für qualifizierte Luft- und Raumfahrt- sowie Verteidigungslieferketten weniger geeignet macht. Dieser Bedarf kann Aufrüstungen unterstützen, selbst wenn eine ältere Presse noch über ausreichende physische Umformkapazität verfügt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und langer Amortisationszeitraum | -1.2% | Nordamerika, am stärksten ausgeprägt bei mittelgroßen US-Herstellern | Langfristig (≥ 4 Jahre) |
| Volatilität bei Hydraulikkomponenten, Stahl- und Energiekosten | -0.9% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit durch Zölle, Handelspolitik und grenzüberschreitende Lieferkettenrisiken | -0.7% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und Einschränkungen bei der Verfügbarkeit von Technikern | -0.5% | Vereinigte Staaten, mit nachrangiger Relevanz in Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und langer Amortisationszeitraum
Hohe Kapitalanforderungen können Käufe durch kleine und mittelgroße Fertigungsbetriebe einschränken. Kundenspezifische Hochtonnagenssysteme, die Automatisierung, Werkzeuge und Installation umfassen, können Investitionen in Millionenhöhe und Amortisationszeiträume von 7 bis 12 Jahren erfordern. Das NIST identifizierte die Planbarkeit von Kapitalkosten und Amortisationshorizonte für Anlagen als wichtige Wettbewerbseinschränkungen für US-Hersteller. Personalprobleme können dieses Problem verschärfen, wenn ein Käufer keine Bediener und Wartungspersonal für eine neue Linie sichern kann. Leasing, Pay-per-Part-Vereinbarungen und öffentliche Anlagenfinanzierung können die anfängliche Hürde senken, obwohl ihre Nutzung in vielen mittelgroßen Unternehmen begrenzt bleibt. Der Markt für hydraulische Pressen in Nordamerika kann daher eine starke Projektpipeline aufweisen, während einige geplante Investitionen länger brauchen, um zu festen Aufträgen zu werden.
Volatilität bei Hydraulikkomponenten, Stahl- und Energiekosten
Inputkosten beeinflussen Pressenhersteller, da Rahmen, Platten und Zuganker auf schwerem Stahlblech und Hydraulikkomponenten basieren. Das Weiße Haus stellte im Februar 2025 einen Zoll von 25 % auf Stahlimporte wieder her und erhöhte die Aluminiumzölle auf 25 %. Der Nationale Verband der Hersteller berichtete, dass US-Hersteller auf nahezu 297 Milliarden USD an importierten Maschinen angewiesen sind, und warnte, dass gestaffelte Zölle die Kosten für Kapitalinvestitionen erhöhen können. Das kanadische Parlament berichtete, dass die Änderung von Abschnitt 232 im April 2026 den vollen Zollwert von Derivatartikeln einschloss, einschließlich Werkzeug- und Gesenk-Produkten. Hersteller müssen höhere und weniger planbare Inputs verwalten, während Käufer Maschinenpreiserhöhungen ablehnen. Dieser Druck ist besonders schwierig für kleinere Lieferanten, die nur begrenzte Möglichkeiten haben, Materialkosten abzusichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen / Strukturkonfiguration:
H-Rahmen führt bei der Hochvolumen-Umformung, während Spaltrahmen flexible Zellen unterstütztH-Rahmen- und Geradführungspressen hielten im Jahr 2025 einen Marktanteil von 48 % am Markt für hydraulische Pressen in Nordamerika. Ihre führungsgeführte Stempelarchitektur hilft, die Parallelität unter exzentrischer Belastung aufrechtzuerhalten. Dies macht die Konfiguration geeignet für die Hochvolumen-Automobilstanzung und Luft- und Raumfahrtstrukturteile, die konsistente Abmessungen erfordern. ANDRITZ Schuler brachte im Januar 2026 die Feinschneidpressenserie HFA plus+ auf den Markt, mit Kraftbewertungen von 3.200 bis 15.500 kN und einem servo-gesteuerten Hydraulikpumpenantrieb. Das Unternehmen erklärte, dass der neue Antrieb zweistellige Energieeffizienzverbesserungen bietet. Die H-Rahmen-Skalierung macht auch Umbauten und Steuerungsaufrüstungen über längere Anlagenlebenszyklen wirtschaftlicher.
C-Rahmen- und Spaltrahmenpressen stellen die am schnellsten wachsende Konfiguration dar, mit einem CAGR von 8,2 % von 2026 bis 2031. Ihr offenes Kehlendesign bietet Zugang von 3 Seiten, was manuelle Arbeit und roboterbeladene Fertigungszellen unterstützt. Der kleinere Platzbedarf kann für Elektronik-, Medizingeräte- und Kleinserien-Automobilzuliefererbetriebe geeignet sein. Die Montage von Batteriezellenkomponenten, das Einpressen von Verbindern und die Umformung von Sensorgehäusen erhöhen die Nachfrage nach C-Rahmenpressen im Bereich von 20 bis 150 Tonnen. Vier-Säulen- und Zwei-Säulen-Konfigurationen bleiben für Verbundstoffpressen, Pulververdichtung und Gummiformung relevant. Tischpressen dienen der Forschung und Prototypenarbeit, während spezialisierte Systeme die isothermale und superplastische Luft- und Raumfahrtumformung abdecken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tonnage / Presskraft:
Mittlere Kapazität liefert den größten Umsatz, während sehr große Pressen expandierenDie Klasse 101–500 Tonnen entfiel im Jahr 2025 auf 48,3 % des Segmentumsatzes. Dieser Kapazitätsbereich bedient Blechstanzung, Tiefziehen, Biegen und allgemeine Fertigung. Er kann viele Aluminium- und hochfeste Stahlanwendungen verarbeiten, die von Tier-1- und Tier-2-Automobilzulieferern verwendet werden. Der Bereich ist eine gängige Spezifikation für neue Stanzlinien im gesamten Markt für hydraulische Pressen in Nordamerika. Inländische Hersteller und europäische Integratoren bieten beide Anlagen in diesem Bereich an, was den Wettbewerb aktiv hält und die Preise relativ transparent macht. Seine breite Kundenbasis hilft, die Nachfrage zu stabilisieren, selbst wenn ein einzelner Endverbrauchssektor nachlässt.
Pressen über 2.000 Tonnen sind das am schnellsten wachsende Tonnagesegment, mit einem prognostizierten CAGR von 6,8 % bis 2031. Luft- und Raumfahrt- sowie Verteidigungskunden nutzen diese Systeme für große Titan- und Aluminiumstrukturen, die in einem einzigen Zyklus geformt werden. Dieser Ansatz kann die Anzahl der Befestigungselemente und die Montagezeit bei Flugzeugzellen und Marineplattformen reduzieren. Programme für Kampfflugzeuge, Schiffbau und Hyperschallsysteme unterstützen Anforderungen von 2.000 bis 30.000 Tonnen. Die Klassen 501–1.000 Tonnen und 1.001–2.000 Tonnen unterstützen Schmieden und schwere Strukturumformung. Pressen bis zu 100 Tonnen bleiben nützlich für Tischmontage, Prägen und Prototypenarbeit mit geringem Volumen, während Sicherheitsanforderungen die Inbetriebnahme- und Installationskosten in jeder Kraftklasse beeinflussen.
Nach Anwendung / Umformverfahren:
Blechumformung hat die größte Basis, während Pressformen voranschreitetBlechumformung und Tiefziehen hielten im Jahr 2025 einen Anteil von 42 % an der Marktgröße für hydraulische Pressen in Nordamerika im Anwendungsumsatz. Die Anwendung unterstützt Fahrzeugkarosserieteile, Strukturkomponenten für Elektrofahrzeuge und Haushaltsgerätepaneele. Hochfester Stahl erhöht sowohl die erforderliche Presskraft als auch die Werkzeugkomplexität für viele dieser Teile. Cleveland-Cliffs beschrieb eine einteilige Stahlbatteriewanne, die hochfesten Stahl mit besser formbarem niederfestem Stahl in maßgeschneiderten Schweißplatinen kombiniert. Diese Arbeit zeigt, wie sich das Tiefziehen an Batteriepackgeometrien anpasst. Die Anwendung verfügt über eine große installierte Basis, da sie über mehrere Fahrzeug- und Gebrauchsgüterprogramme hinweg relevant bleibt.
Pressformen ist das am schnellsten wachsende Anwendungssegment, mit einem CAGR von 8,4 % von 2026 bis 2031. Es profitiert von Verbundstoffprogrammen in Automobilstrukturen, Luft- und Raumfahrtinnenverkleidungen und elektrischen Gehäusen. ANDRITZ Schuler liefert automatisierte Hydrauliksysteme für Blattformmasse, Glasmatterthermoplast, Schüttformmasse und Hochdruck-Harzinjektionsformen. Diese Anwendungen erfordern schnelles Schließen und aktive Stempelparallelität. Schmieden bleibt wichtig für Antriebsstrang- und Verteidigungskomponenten, während Hydroformen komplexe rohrförmige Fahrgestellteile und Batteriewannen bedient. Pulververdichtung unterstützt fortschrittliche Keramiken und Sintermetalle, und Montage oder Einpressen profitiert von der Elektronik- und Batteriemodulproduktion.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Automobil bleibt der größte Nutzer, während die Produktion in Elektro und Elektronik steigtAutomobil und Transport dominierten im Jahr 2025 mit einem Umsatzanteil von 50 % im Endverbrauch. Karosseriestanzung, Fahrgestellträgerumformung, Fahrwerkschmieden und Antriebsstrangprägen erfordern alle Pressoperationen. Der Übergang von Fahrzeugen mit Verbrennungsmotor zu batteriebetriebenen Elektrofahrzeugen schafft Anforderungen für Batteriegehäuse, Strukturunterbauteile und Crashmanagementsysteme. Diese Komponenten erzeugen Nachfrage über die in früheren Fahrzeugplattformen verwendeten Teile hinaus. Mexiko entwickelt sich zu einem sekundären Zentrum für pressintensive Tier-1-Operationen, da Lieferanten ihre Produktionsnetzwerke regionalisieren. Die Automobilnachfrage wird daher voraussichtlich zentral für die Branche der hydraulischen Pressen in Nordamerika bleiben, obwohl der Programm-Zeitplan die Aufträge für einzelne Lieferanten beeinflussen kann.
Die Elektro- und Elektronikindustrie ist das am schnellsten wachsende Endverbrauchssegment, mit einem CAGR von 8 % bis 2031. Halbleiterverpackung, Ladeinfrastruktur, Leistungstransformatoren und Stromversorgungsanlagen für Rechenzentren benötigen alle geformte Metallteile. Hitachi kündigte im September 2025 ein US-Fertigungsinvestitionsprogramm von 1 Milliarde USD an, das eine Leistungstransformatorenanlage im Wert von 457 Millionen USD in South Boston, Virginia, umfasste. Solche Anlagen können Pressen für Laminierungsstapel, Sammelschienen und Magnetkernkomponenten verwenden. Luft- und Raumfahrt sowie Verteidigung bleiben strategisch wichtig aufgrund der Hochleistungslegierungsumformung. Industriemaschinen, Kunststoffe und Verbundwerkstoffe, Baumaschinen, Energiesysteme, Schiene, Marine und Pulvermetallurgie fügen spezialisierte Nachfrage im gesamten Markt für hydraulische Pressen in Nordamerika hinzu.
Geografische Analyse
Vereinigte Staaten Hydraulikpressen Markt
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 80 % der regionalen Nachfrage. Der installierte Maschinenpark erstreckt sich über den Automobilkorridor im Mittleren Westen, den Luft- und Raumfahrtcluster im Südosten sowie den Energieanlagengürtel in Texas. Dieser installierte Maschinenpark unterstützt Wiederaufbau- und Nachrüstungsaktivitäten, die nicht ausschließlich von neuen Anlagen abhängen. Der Verteidigungsbeschaffungsantrag der Vereinigten Staaten für das Haushaltsjahr 2026 in Höhe von 205,2 Milliarden USD unterstützt Spezifikationen für das Warmumformen von Titan und das superplastische Umformen von Aluminium in der Luft- und Raumfahrt-Lieferkette. Das neue Baggerwerk von John Deere in North Carolina, die Expansion von Volvo Construction Equipment in den Vereinigten Staaten sowie die Energieinvestition von Hitachi in den Vereinigten Staaten fügen jeweils Fertigungsprojekte hinzu, die strukturelle Umformungsanlagen erfordern können.
Mexiko Hydraulikpressen Markt
Mexiko wird voraussichtlich den schnellsten regionalen CAGR von 7 % im Zeitraum 2026 bis 2031 verzeichnen. Automotive Nearshoring und regionale Inhaltsanforderungen stärken die Rolle des Landes im nordamerikanischen Markt für Hydraulikpressen. Die Nachfrage konzentriert sich auf Stanz-, Tiefzieh- und Einpressvorgänge für Automobilerstausrüster und Tier-1-Zulieferer. Chihuahua, Nuevo León und die Bajío-Region bleiben wichtige Standorte für diese Vorgänge. Neue Installationen erfordern nach wie vor eine zuverlässige Stromversorgung, Tiefbauarbeiten und ausgebildete Bediener, was die Umwandlung geplanter Investitionen in Betriebskapazität verlangsamen kann.
Kanada Hydraulikpressen Markt
Die Pressennachfrage in Kanada ist volumenmäßig geringer, bleibt jedoch für das Umformen von Luft- und Raumfahrtverbundwerkstoffen sowie für den Schwerpressenbau bedeutsam. Macrodyne Technologies führte im Jahr 2025 seine TRÜ Servo™-Plattform in Produktionssystemen ein. Luft- und Raumfahrtproduzenten in Québec und Ontario benötigen Warmumform- und Gummikissenpressen-Anlagen für Titan und Verbundwerkstoff-Prepregs. Eagle Press & Equipment bedient Kunden im Bereich Verbundwerkstoff-Kompressionspressen durch maßgeschneiderte Vier-Säulen-Systeme. Diese Anwendungen unterstützen spezialisierte Aufträge, die sich von den höhervolumigen Automobilaktivitäten in anderen Teilen der Region unterscheiden. Kanadische Lieferanten sind zudem einem Handelsrisiko ausgesetzt, wenn Anlagen oder Werkzeuge an Kunden in den Vereinigten Staaten geliefert werden.
Wettbewerbslandschaft
Der Markt für hydraulische Pressen in Nordamerika weist eine mittlere Marktkonzentration auf, wobei inländische Spezialisten gegen europäische Technologieintegratoren und ausgewählte asiatische Marktteilnehmer konkurrieren. Lieferanten konkurrieren durch Anwendungswissen, lokalen Service, Individualisierung und digitale Steuerungen. ANDRITZ Schuler konkurriert durch Fähigkeiten für große automatisierte Linien und internationale Skalierung. Macrodyne Technologies konzentriert sich auf kundenspezifische Hochtonnagenentwicklung und Servo-Technologie. Beckwood Press Company bedient präzise Luft- und Raumfahrtanwendungen und hat seine Nachrüstungsaktivitäten ausgebaut. Greenerd, French Oil Mill Machinery, HPM North America und Sutherland Presses bedienen spezifische Anwendungen mit regionalem Serviceunterstützung. Diese Unternehmen konkurrieren im Markt für hydraulische Pressen in Nordamerika, wo die Reaktion nach dem Verkauf genauso wichtig sein kann wie die ursprüngliche Maschinenspezifikation.
ANDRITZ Schuler brachte im Januar 2026 die HFA plus+-Serie auf den Markt und fügte seiner Feinschneidausrüstung einen servo-gesteuerten Hydraulikpumpenantrieb und Industrie-4.0-Schnittstellen hinzu. Macrodyne's TRÜ Servo™-Plattform verwendet direkte servo-gesteuerte Mechanik und eliminiert Hydrauliköl in relevanten Anwendungen. Beckwood's Luft- und Raumfahrt-Warmform-Nachrüstung 2025 verwendete beheizte Platten, um die Temperaturgleichmäßigkeit und Prozesskontrolle für Titanteile zu verbessern. Diese Schritte zeigen, dass Lieferanten Energieleistung, Steuerungen und Nachrüstdienste nutzen, um ihre Angebote zu differenzieren. Ältere Analogpressen können strukturell einwandfrei bleiben, aber Benutzer benötigen möglicherweise dennoch Steuerungs-, Daten- und Sicherheitsaufrüstungen. Dies schafft Raum für Lieferanten, die installierte Systeme modernisieren können, ohne einen vollständigen Austausch zu erfordern.
Der Markt für hydraulische Pressen in Nordamerika bietet auch eine Chance bei Modernisierungspaketen für kleinere Pressenwerkstätten, denen interne Steuerungskompetenz fehlt. Solche Pakete können Konnektivität, Energiemanagement, Ferndiagnose und Serviceunterstützung kombinieren. Die Einhaltung von Sicherheitsanforderungen für Hydrauliksysteme und funktionale Sicherheit ist wichtig für Lieferanten, die Export-, Luft- und Raumfahrt- sowie Verteidigungskunden bedienen. Lieferanten, die die erforderliche Dokumentation und Sicherheitsintegration mit ihren Anlagen bereitstellen, können den Implementierungsaufwand für Käufer reduzieren. Diese Fähigkeit kann schwieriger zu replizieren sein als der grundlegende Pressenrahmen allein. Der Wettbewerbserfolg wird daher von der Anlagenleistung und der Fähigkeit abhängen, Installation, Qualifizierung, Wartung und Nachrüstungen zu unterstützen.
Marktführer in der Branche für hydraulische Pressen in Nordamerika
-
ANDRITZ Schuler
-
Macrodyne Technologies Inc.
-
Beckwood Press Company
-
Greenerd Press & Machine Company, Inc.
-
French Oil Mill Machinery Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Hydraulikpressen Markt Unternehmen in diesem Bericht
- ANDRITZ Schuler
- Macrodyne Technologies Inc.
- Beckwood Press Company
- Greenerd Press & Machine Company, Inc.
- French Oil Mill Machinery Co.
- Enerpac Tool Group Corp.
- Pacific Press Technologies
- HPM North America
- Neff Press
- Dake Corp.
- Betenbender Manufacturing, Inc.
- Multipress, Inc.
- Sutherland Presses
- Eagle Press & Equipment Co. Ltd.
- AIDA Engineering, Ltd.
- Komatsu Ltd.
- JIER Machine-Tool Group Co., Ltd.
- Fagor Arrasate
- Siempelkamp
- LASCO Umformtechnik GmbH
Neueste Industrielle Entwicklungen in Nordamerika Hydraulikpressen Markt
- Juli 2026: TRUMPF unterzeichnete eine Vereinbarung zur Übernahme von Mate Precision Technologies, einem weltweit führenden Unternehmen für Metallschneid- und Umformprodukte. Die Partnerschaft erweitert TRUMPFs Portfolio an Stanz- und Biegewerkzeugen für Maschinen verschiedener Hersteller und stärkt die kommerzielle Position des Unternehmens in den Vereinigten Staaten, Kanada und Mexiko.
- Januar 2026: ANDRITZ Schuler brachte die Feinschneidpressenserie HFA plus+ auf den Markt, die gemeinsam mit Feintool entwickelt wurde und Presskräfte von 3.200 bis 15.500 kN abdeckt und bis zu 85 Hübe pro Minute erreicht. Der neue servo-gesteuerte Hydraulikpumpenantrieb verbessert die Energieeffizienz um einen zweistelligen Prozentsatz gegenüber Vorgängermodellen und umfasst integrierte Industrie-4.0-Schnittstellen. Zwei 8.800-kN-Systeme wurden Anfang 2025 für die US-Operationen von Feintool eingesetzt.
- Januar 2026: John Deere kündigte Pläne für eine Baggerfabrik im Wert von 70 Millionen USD in Kernersville, North Carolina, an, als Teil seines 10-jährigen US-Fertigungsinvestitionsprogramms von 20 Milliarden USD. Das Projekt verlagert die Produktion der nächsten Generation von Baggern von Japan in die Vereinigten Staaten und schafft Nachfrage nach Hochtonnagenstrukturumformungsanlagen.
Berichtsumfang für den Markt für hydraulische Pressen in Nordamerika
Der Bericht über den Markt für hydraulische Pressen in Nordamerika ist segmentiert nach Rahmen (C-Rahmen / Spaltrahmen hydraulische Pressen, H-Rahmen / Geradführung / führungsgeführte hydraulische Pressen und weitere), nach Tonnage (bis zu 100 Tonnen, 101–500 Tonnen und weitere), nach Anwendung (Schmieden, Hydroformen und weitere), nach Endverbrauchsbranche (Automobil und Transport sowie Elektro und Elektronik und weitere) und nach Geografie (Vereinigte Staaten, Kanada, Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| C-Rahmen / Spaltrahmen hydraulische Pressen |
| H-Rahmen / Geradführung / führungsgeführte hydraulische Pressen |
| Vier-Säulen / Vier-Ständer hydraulische Pressen |
| Zwei-Säulen / Ständer hydraulische Pressen |
| Tisch- / Werkstatt-Hydraulikpressen |
| Sonstige spezialisierte hydraulische Pressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Blechumformung und Tiefziehen |
| Schmieden |
| Biegen und Richten |
| Stanzen, Schneiden und Prägen |
| Pressformen |
| Pulververdichtung |
| Hydroformen |
| Montage, Einpressen und allgemeines Pressen |
| Sonstige spezialisierte Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und allgemeine Fertigung |
| Elektro und Elektronik |
| Kunststoffe, Gummi und Verbundwerkstoffe |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Schiene und Marine |
| Pulvermetallurgie, Keramik und Hochleistungswerkstoffe |
| Sonstige Endverbrauchsbranchen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Rahmen / Strukturkonfiguration | C-Rahmen / Spaltrahmen hydraulische Pressen |
| H-Rahmen / Geradführung / führungsgeführte hydraulische Pressen | |
| Vier-Säulen / Vier-Ständer hydraulische Pressen | |
| Zwei-Säulen / Ständer hydraulische Pressen | |
| Tisch- / Werkstatt-Hydraulikpressen | |
| Sonstige spezialisierte hydraulische Pressenkonfigurationen | |
| Nach Tonnage / Presskraft | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Umformverfahren | Blechumformung und Tiefziehen |
| Schmieden | |
| Biegen und Richten | |
| Stanzen, Schneiden und Prägen | |
| Pressformen | |
| Pulververdichtung | |
| Hydroformen | |
| Montage, Einpressen und allgemeines Pressen | |
| Sonstige spezialisierte Anwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und allgemeine Fertigung | |
| Elektro und Elektronik | |
| Kunststoffe, Gummi und Verbundwerkstoffe | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Schiene und Marine | |
| Pulvermetallurgie, Keramik und Hochleistungswerkstoffe | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für hydraulische Pressen in Nordamerika bis 2031 erreichen?
Der Markt für hydraulische Pressen in Nordamerika wird voraussichtlich bis 2031 einen Wert von 815,80 Millionen USD erreichen und von 2026 an mit einem CAGR von 5,40 % wachsen.
Welche hydraulische Pressenkonfiguration hat den größten Umsatzanteil in Nordamerika?
H-Rahmen- und Geradführungspressen hielten im Jahr 2025 einen Umsatzanteil von 48 %, unterstützt durch Automobilstanzung und Luft- und Raumfahrtstrukturumformung.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Pressformen wird voraussichtlich mit einem CAGR von 8,4 % wachsen, unterstützt durch Verbundstoffteile, die in Automobil-, Luft- und Raumfahrt- sowie elektrischen Gehäusen verwendet werden.
Welcher Endverbrauchssektor hat den größten Anteil an der Nachfrage nach hydraulischen Pressen?
Automobil und Transport hielten im Jahr 2025 einen Umsatzanteil von 50 %, da Pressen für Karosserieteile, Fahrgestellteile und Antriebsstrangkomponenten eingesetzt werden.
Warum sind hydraulische Pressen wichtig für die Elektrofahrzeugproduktion?
Im Markt für hydraulische Pressen in Nordamerika bieten sie die Kraftkontrolle und Haltekapazität, die für Aluminium-Batteriegehäuse, hochfeste Stahlteile und strukturelle Crashkomponenten benötigt werden.
Welches Land wird voraussichtlich am schnellsten in der regionalen Nachfrage wachsen?
Mexiko wird voraussichtlich bis 2031 mit einem CAGR von 7 % wachsen, da das Automotive Nearshoring Stanz-, Tiefzieh- und Einpressvorgänge ausweitet.