
Taille et part du marché des presses hydrauliques en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 595 Millions de dollars américains |
| Taille du Marché (2026) | 627.10 Millions de dollars américains |
| Taille du Marché (2031) | 815.80 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.40 % |
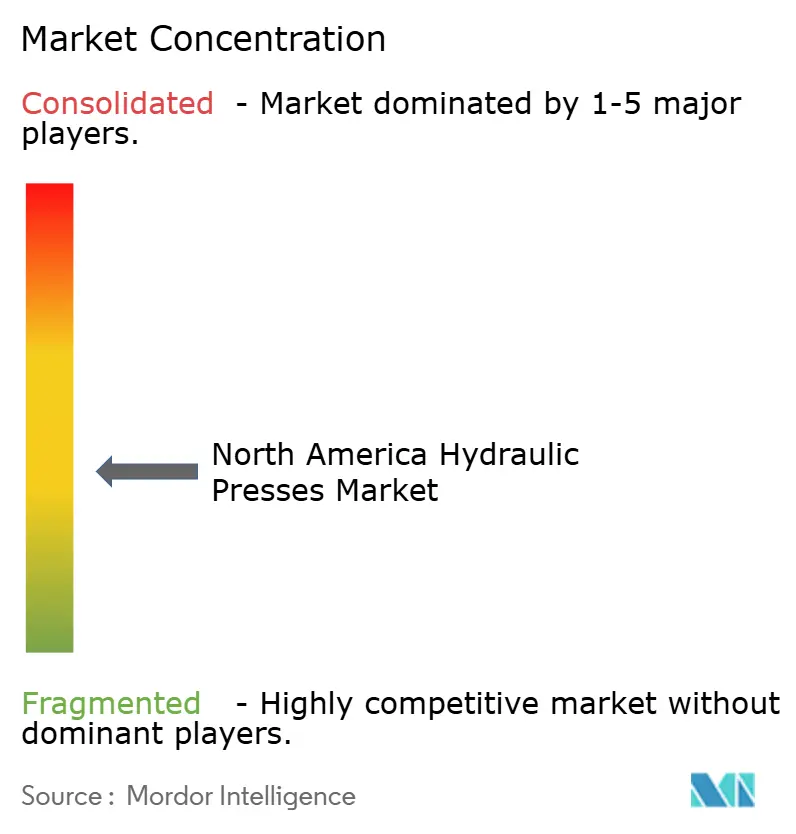
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des presses hydrauliques en Amérique du Nord par Mordor Intelligence
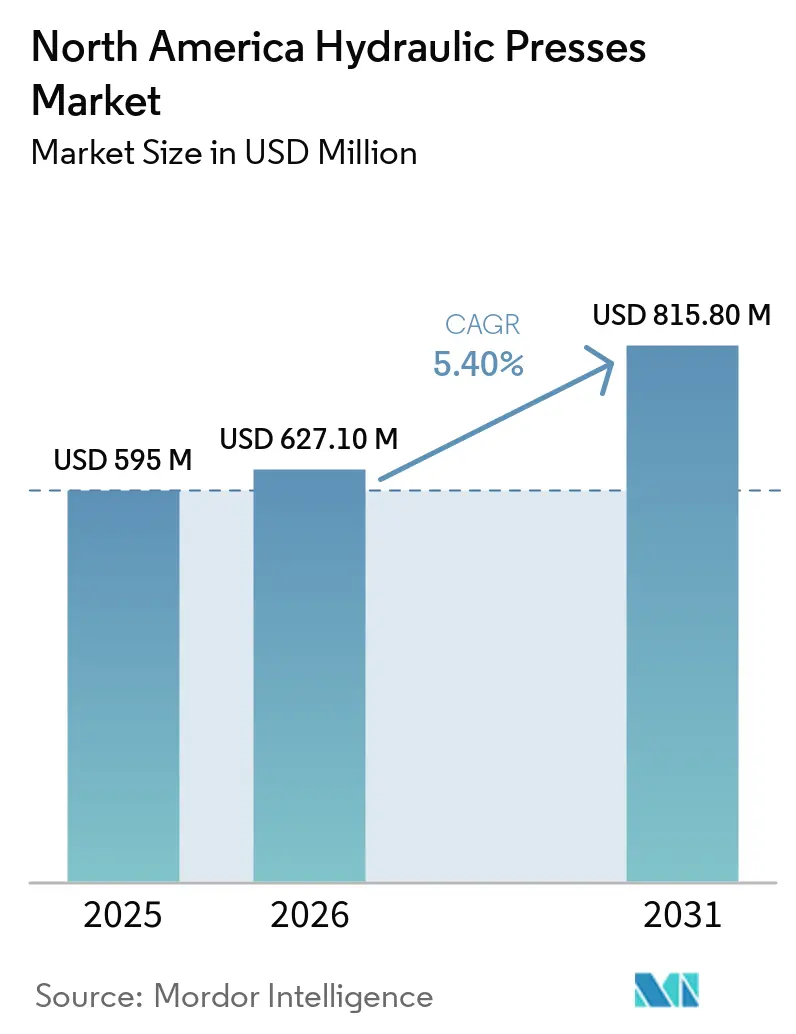
La taille du marché des presses hydrauliques en Amérique du Nord était évaluée à 595 millions USD en 2025 et devrait croître de 627,10 millions USD en 2026 pour atteindre 815,80 millions USD d'ici 2031, à un CAGR de 5,40 % au cours de la période de prévision (2026-2031).
La demande est soutenue par les nouvelles capacités de fabrication aux États-Unis, au Mexique et au Canada, notamment là où les producteurs ont besoin d'équipements de formage fiables pour les applications automobiles, aérospatiales, énergétiques et de matériaux avancés. L'électrification des véhicules modifie les exigences en matière de presses, car les boîtiers de batteries, les longerons structurels et les pièces de gestion des chocs utilisent souvent de l'aluminium et de l'acier à haute résistance. Les fabricants accordent également plus d'importance à la surveillance des forces, aux enregistrements de processus et aux commandes connectées lors de la sélection d'équipements pour une production réglementée. Les grands fournisseurs peuvent se démarquer grâce à l'automatisation intégrée et à des portefeuilles technologiques plus larges, tandis que les constructeurs locaux restent pertinents car l'installation, la remise en état et la réactivité du service comptent pour les opérateurs d'ateliers de presses. Les coûts de l'acier, la tarification des composants hydrauliques, les droits de douane et les pénuries de techniciens peuvent retarder les décisions d'achat, même lorsque les investissements manufacturiers planifiés restent solides.
Points clés du rapport
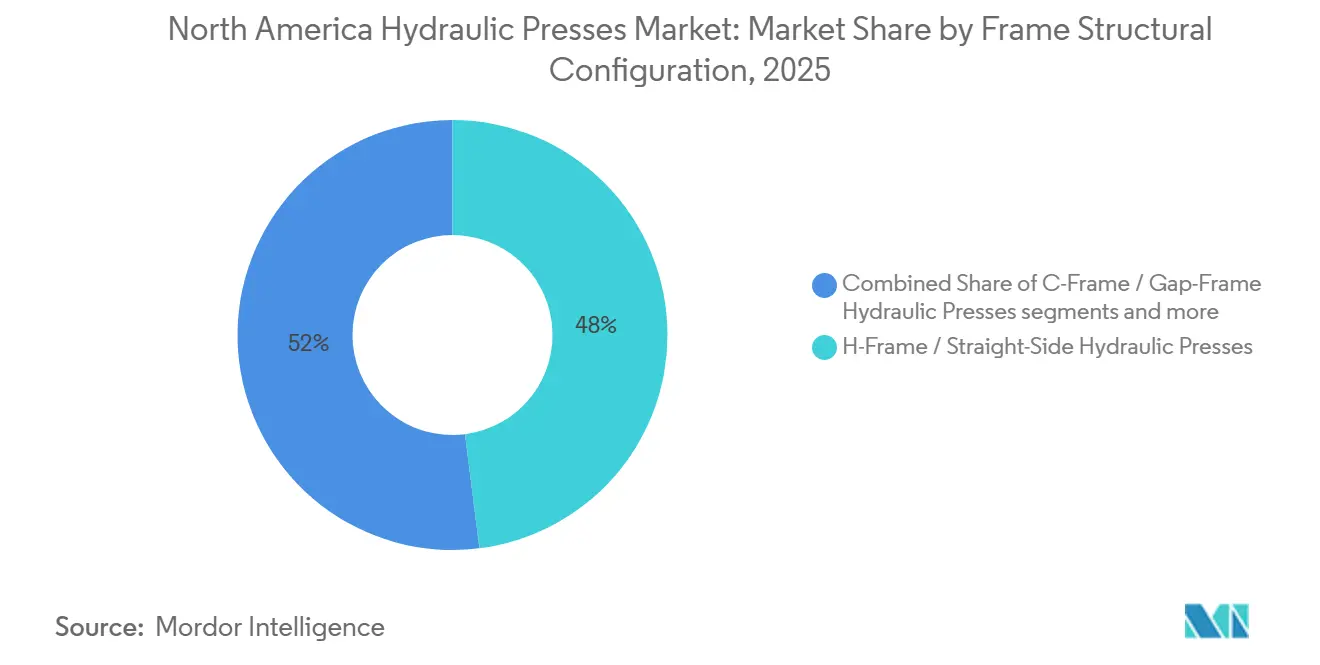
- Par châssis et configuration structurelle, les presses à châssis en H et à côtés droits ont représenté 48 % du chiffre d'affaires en 2025, tandis que les presses à châssis en C et à col de cygne ont enregistré le CAGR projeté le plus élevé à 8,2 % jusqu'en 2031.
- Par tonnage et force de presse, la classe 101–500 tonnes a représenté 48,3 % de la taille du marché des presses hydrauliques en Amérique du Nord en 2025, tandis que les presses de plus de 2 000 tonnes devraient croître à un CAGR de 6,8 % jusqu'en 2031.
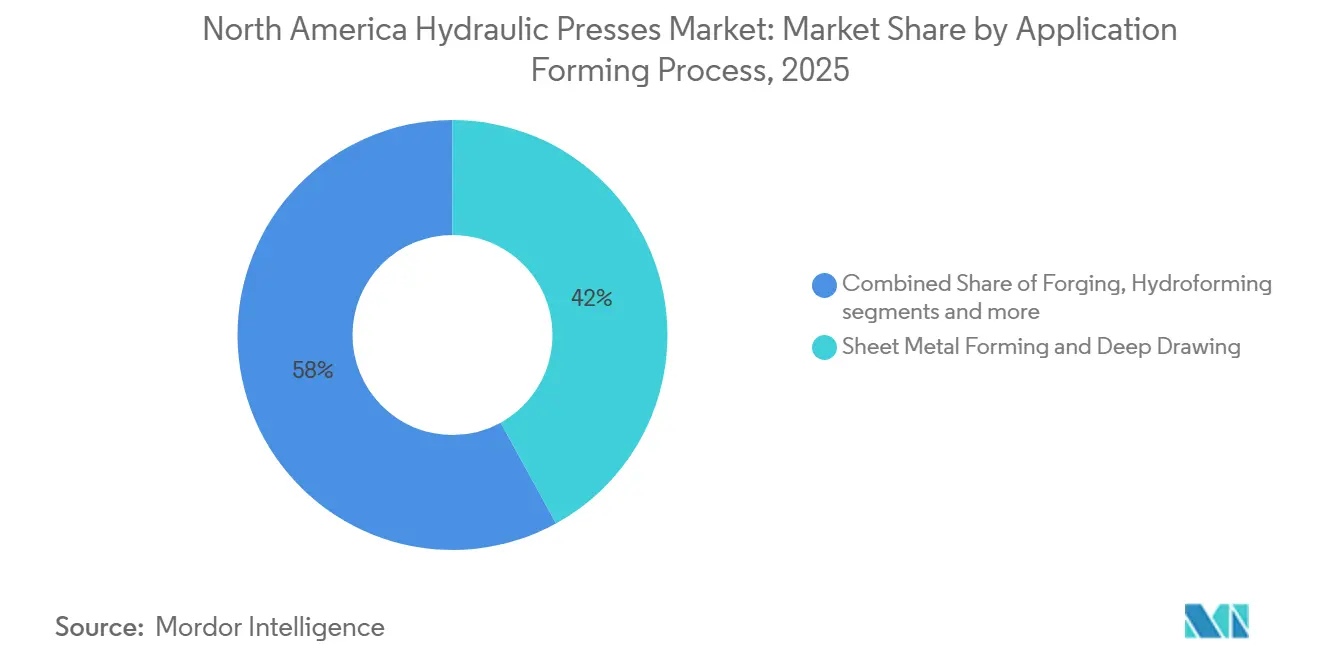
- Par application et procédé de formage, le formage de tôles et l'emboutissage profond ont conservé 42 % de la part du marché des presses hydrauliques en Amérique du Nord en 2025, tandis que le moulage par compression devrait progresser à un CAGR de 8,4 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport ont représenté 50 % du chiffre d'affaires en 2025, tandis que la fabrication électrique et électronique devrait progresser à un CAGR de 8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des presses hydrauliques en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules automobiles et formage de matériaux avancés | +1.7% | Pôles automobiles des États-Unis, du Canada et du Mexique | Moyen terme (2-4 ans) |
| Relocalisation et expansion des capacités de fabrication nationales | +1.3% | États-Unis, avec une pertinence secondaire au Canada | Court terme (≤ 2 ans) |
| Automatisation, robotique et intégration de presses intelligentes | +1% | Amérique du Nord, menée par les États-Unis et le Canada | Long terme (≥ 4 ans) |
| Demande de formage à haute force dans l'aérospatiale et la défense | +0.7% | États-Unis | Long terme (≥ 4 ans) |
| Demande de modernisation du parc de presses installé et exigences de service local | +0.4% | États-Unis et Canada, avec des retombées au Mexique | Court terme (≤ 2 ans) |
| Obligations d'efficacité énergétique et demande de modernisation des presses servo-hydrauliques | +0.2% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules automobiles et formage de matériaux avancés
Le marché des presses hydrauliques en Amérique du Nord bénéficie des programmes de véhicules utilisant l'aluminium, l'acier à très haute résistance et d'autres matériaux dans les structures de carrosserie et les systèmes de batteries. Les bacs de batteries, les seuils latéraux et les pièces de gestion des chocs nécessitent une force contrôlée et un temps de maintien lors du formage. Novelis a déclaré que les boîtiers de batteries en aluminium peuvent réduire le poids jusqu'à 50 % par rapport aux conceptions équivalentes en acier et améliorer la densité énergétique de 30 % par unité. Les systèmes hydrauliques peuvent utiliser une vitesse de vérin programmée, un tonnage sur toute la course et un maintien contrôlé pour répondre à ces exigences. Les fournisseurs de rang 1 et de rang 2 au Michigan, en Ontario et à Coahuila mettent à jour leurs anciennes lignes pour traiter les nuances d'acier à haute résistance avancée de 1 200 MPa. Le marché des presses hydrauliques en Amérique du Nord fait donc face à des spécifications qui impliquent de plus en plus les ingénieurs en packs de batteries ainsi que les équipes d'outillage des ateliers de presses, ce qui peut prolonger les achats tout en augmentant les exigences en matière d'équipements.
Relocalisation et expansion des capacités de fabrication nationales
Les nouveaux investissements en usines augmentent le besoin en équipements de formage dans les sites de production nord-américains. La Reshoring Initiative a rapporté que 63 % des fabricants d'équipements d'origine interrogés prévoyaient des dépenses en capital aux États-Unis en 2026 ou 2027 pour la relocalisation ou l'expansion nationale.[1]Reshoring Initiative, "2026 USA Reshoring Survey Report," Reshoring Initiative, reshorenow.org. John Deere a annoncé une usine d'excavateurs de 70 millions USD à Kernersville, en Caroline du Nord, dans le cadre d'un engagement de fabrication aux États-Unis de 20 milliards USD sur 10 ans. Les sous-traitants qui approvisionnent les fabricants d'équipements d'origine en expansion peuvent avoir besoin de capacités de presse avant que la production finale de véhicules ou d'équipements n'atteigne son plein régime. Cette séquence rend les nouveaux plans d'usines pertinents pour le marché des presses hydrauliques en Amérique du Nord avant que les commandes d'équipements ne soient passées. Elle soutient également la demande de systèmes à châssis en H et à quatre colonnes utilisés dans les lignes d'emboutissage et de forgeage structurels.
Automatisation, robotique et intégration de presses intelligentes
Les acheteurs sur le marché des presses hydrauliques en Amérique du Nord évaluent de plus en plus la connectivité, la répétabilité et les fonctionnalités de maintenance aux côtés de la force nominale. Bosch Rexroth a rapporté que les plateformes servo-hydrauliques peuvent offrir des économies d'énergie de 30 % à 55 % par rapport aux systèmes à déplacement fixe, tout en supportant une répétabilité inférieure au millimètre. Sutherland Presses a introduit son système de commande I-PRESS® pour les presses servo-hydrauliques et mécaniques de 60 à 6 000 tonnes, avec des fonctions de sécurité de catégorie 3 PL-d. La manutention automatisée des matériaux, le chargement robotisé et la détection en matrice peuvent ajouter des coûts élevés à un projet de presse. Ces éléments rendent également plus difficile pour un client de changer de fournisseur d'équipements après l'installation d'une cellule automatisée. L'automatisation par modernisation offre une voie distincte pour les opérateurs qui souhaitent un meilleur contrôle de la production sans remplacer l'ensemble de la presse.
Demande de formage à haute force dans l'aérospatiale et la défense
Les travaux aérospatiaux et de défense soutiennent la demande de presses à haute force capables de former le titane et les alliages haute performance. Le Département de la Défense des États-Unis a demandé 205,2 milliards USD pour les achats dans son budget de l'exercice fiscal 2026, incluant des financements pour les programmes d'aéronefs, de construction navale et d'autres équipements.[2] Département de la Défense des États-Unis, "FY2026 Defense Budget Request," Office of the Under Secretary of Defense Comptroller, comptroller.defense.gov. Le Congressional Research Service a noté que les pièces forgées en titane pour certaines structures d'avions de chasse ont des ratios achat-vol de 5:1 à 7:1.[3]Congressional Research Service, "FY2026 Defense Budget, Funding for Selected Weapon Systems," Congressional Research Service, congress.gov. Beckwood Press Company a reçu en 2025 des commandes pour une presse de formage à chaud de 100 tonnes et une modernisation de formage à chaud de 500 tonnes pour des composants aérospatiaux en titane. Les travaux critiques pour le vol nécessitent également des enregistrements de processus, ce qui rend les équipements analogiques moins adaptés aux chaînes d'approvisionnement aérospatiales et de défense qualifiées. Ce besoin peut soutenir les modernisations même lorsqu'une presse plus ancienne dispose encore d'une capacité de formage physique adéquate.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé et longue période de retour sur équipement | -1.2% | Amérique du Nord, plus aigu parmi les fabricants américains de taille moyenne | Long terme (≥ 4 ans) |
| Volatilité des coûts des composants hydrauliques, de l'acier et de l'énergie | -0.9% | Amérique du Nord | Court terme (≤ 2 ans) |
| Incertitude tarifaire, de politique commerciale et de chaîne d'approvisionnement transfrontalière | -0.7% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée et contraintes de disponibilité des techniciens | -0.5% | États-Unis, avec une pertinence secondaire au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et longue période de retour sur équipement
Les exigences élevées en capital peuvent limiter les achats des petits et moyens fabricants. Les systèmes personnalisés à haute capacité incluant l'automatisation, l'outillage et l'installation peuvent nécessiter des engagements de plusieurs millions de dollars et des périodes de retour sur investissement de 7 à 12 ans. Le NIST a identifié la prévisibilité des coûts en capital et les horizons de retour sur équipement comme des contraintes importantes de compétitivité pour les fabricants américains. Les préoccupations en matière de personnel peuvent aggraver ce problème lorsqu'un acheteur ne peut pas sécuriser des opérateurs et du personnel de maintenance pour une nouvelle ligne. La location, les arrangements de paiement à la pièce et le financement public des équipements peuvent réduire la barrière initiale, bien que leur utilisation reste limitée dans de nombreuses entreprises de taille moyenne. Le marché des presses hydrauliques en Amérique du Nord peut donc avoir un solide pipeline de projets, tandis que certains investissements planifiés mettent plus de temps à se concrétiser en commandes fermes.
Volatilité des coûts des composants hydrauliques, de l'acier et de l'énergie
Les coûts des intrants affectent les constructeurs de presses car les châssis, les plateaux et les tirants reposent sur des plaques d'acier lourdes et des composants hydrauliques. La Maison Blanche a rétabli un droit de douane de 25 % sur les importations d'acier et a relevé les droits de douane sur l'aluminium à 25 % en février 2025. La National Association of Manufacturers a rapporté que les fabricants américains dépendent de près de 297 milliards USD de machines importées et a averti que des droits de douane superposés peuvent augmenter le coût de l'investissement en capital. Le Parlement du Canada a rapporté que la modification de la Section 232 d'avril 2026 incluait la valeur en douane totale des articles dérivés, y compris les produits d'outillage et de matrices. Les constructeurs doivent gérer des intrants plus élevés et moins prévisibles tandis que les acheteurs résistent aux augmentations de prix des machines. Cette pression est particulièrement difficile pour les petits fournisseurs qui ont une capacité limitée à couvrir les coûts des matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par châssis / configuration structurelle : le châssis en H domine le formage à grand volume, tandis que le châssis à col de cygne soutient les cellules flexibles
Les presses à châssis en H et à côtés droits ont représenté 48 % de la part du marché des presses hydrauliques en Amérique du Nord en 2025. Leur architecture de vérin guidé par glissières aide à maintenir le parallélisme sous charge excentrique. Cette configuration convient à l'emboutissage automobile à grand volume et aux pièces structurelles aérospatiales nécessitant des dimensions constantes. ANDRITZ Schuler a lancé la série de presses de découpe fine HFA plus+ en janvier 2026, avec des capacités de force de 3 200 à 15 500 kN et un entraînement par pompe hydraulique à commande servo. L'entreprise a déclaré que le nouvel entraînement offre des améliorations d'efficacité énergétique à deux chiffres. L'échelle des châssis en H rend également les remises en état et les modernisations de commandes plus économiques sur des cycles de vie d'équipements plus longs.
Les presses à châssis en C et à col de cygne représentent la configuration à la croissance la plus rapide, avec un CAGR de 8,2 % de 2026 à 2031. Leur conception à gorge ouverte offre un accès depuis 3 côtés, ce qui facilite le travail manuel et les cellules de fabrication chargées par robot. Le plus petit encombrement peut convenir aux installations de fournisseurs automobiles spécialisés dans l'électronique, les dispositifs médicaux et les petites séries. L'assemblage de composants de cellules de batteries, le sertissage de connecteurs et le formage de boîtiers de capteurs ajoutent de la demande pour les presses à châssis en C dans la plage de 20 à 150 tonnes. Les configurations à quatre colonnes et à deux colonnes restent pertinentes pour le moulage de composites, la compaction de poudres et le formage du caoutchouc. Les presses de table servent à la recherche et aux travaux de prototypage, tandis que les systèmes spécialisés couvrent le formage aérospatial isotherme et superplastique.


Par tonnage / force de presse : la capacité intermédiaire génère le plus de chiffre d'affaires, tandis que les très grandes presses se développent
La classe 101–500 tonnes a représenté 48,3 % du chiffre d'affaires du segment en 2025. Cette plage de capacité sert l'emboutissage de tôles, l'emboutissage profond, le pliage et la fabrication générale. Elle peut traiter de nombreuses applications en aluminium et en acier à haute résistance avancée utilisées par les fournisseurs automobiles de rang 1 et de rang 2. La plage est une spécification courante pour les nouvelles lignes d'emboutissage sur le marché des presses hydrauliques en Amérique du Nord. Les constructeurs nationaux et les intégrateurs européens proposent tous deux des équipements dans cette plage, ce qui maintient la concurrence active et les prix relativement transparents. Sa large base de clients contribue à stabiliser la demande même lorsqu'un seul secteur d'utilisation finale ralentit.
Les presses de plus de 2 000 tonnes constituent le segment de tonnage à la croissance la plus rapide, avec un CAGR prévu de 6,8 % jusqu'en 2031. Les clients de l'aérospatiale et de la défense utilisent ces systèmes pour les grandes structures en titane et en aluminium formées en un seul cycle. Cette approche peut réduire le nombre de fixations et le temps d'assemblage sur les cellules d'aéronefs et les plateformes navales. Les programmes pour les avions de chasse, la construction navale et les systèmes hypersoniques soutiennent des exigences de 2 000 à 30 000 tonnes. Les classes 501–1 000 tonnes et 1 001–2 000 tonnes soutiennent le forgeage et le formage structurel lourd. Les presses jusqu'à 100 tonnes restent utiles pour l'assemblage sur établi, le monnayage et les travaux de prototypage à faible volume, tandis que les exigences de sécurité influencent les coûts de mise en service et d'installation dans toutes les classes de force.
Par application / procédé de formage : le formage de tôles a la plus grande base, tandis que le moulage par compression progresse
Le formage de tôles et l'emboutissage profond ont conservé 42 % de la taille du marché des presses hydrauliques en Amérique du Nord dans le chiffre d'affaires des applications en 2025. L'application soutient les panneaux de carrosserie de véhicules, les composants structurels de véhicules électriques et les panneaux d'appareils électroménagers. L'acier à haute résistance avancée augmente à la fois la force de presse requise et la complexité des matrices pour bon nombre de ces pièces. Cleveland-Cliffs a décrit un bac de batteries en acier monopièce qui combine de l'acier à haute résistance avancée avec de l'acier à résistance inférieure plus formable dans des flans soudés sur mesure. Ce travail montre comment l'emboutissage profond s'adapte aux géométries des packs de batteries. L'application dispose d'une grande base installée car elle reste pertinente pour plusieurs programmes de véhicules et de biens durables.
Le moulage par compression est le segment d'application à la croissance la plus rapide, avec un CAGR de 8,4 % de 2026 à 2031. Il bénéficie des programmes de composites dans les structures automobiles, les panneaux intérieurs aérospatiaux et les boîtiers électriques. ANDRITZ Schuler fournit des systèmes hydrauliques automatisés pour le moulage de composés de moulage en feuille, le thermoplastique en mat de verre, le composé de moulage en vrac et le moulage par transfert de résine à haute pression. Ces applications nécessitent une fermeture rapide et un parallélisme actif du vérin. Le forgeage reste important pour les composants de transmission et de défense, tandis que l'hydroformage sert les pièces de châssis tubulaires complexes et les bacs de batteries. La compaction de poudres soutient les céramiques avancées et les métaux frittés, et l'assemblage ou l'emmanchement à la presse bénéficie de la production d'électronique et de modules de batteries.
Par secteur d'utilisation finale : l'automobile reste le plus grand utilisateur, tandis que la production électrique et électronique augmente
L'automobile et le transport ont représenté 50 % du chiffre d'affaires d'utilisation finale en 2025. L'emboutissage de panneaux de carrosserie, le formage de longerons de châssis, le forgeage de suspensions et le monnayage de transmissions nécessitent tous des opérations de presse. La transition des véhicules à combustion interne vers les véhicules électriques à batteries ajoute des exigences pour les boîtiers de batteries, les pièces structurelles de soubassement et les systèmes de gestion des chocs. Ces composants créent une demande au-delà des pièces utilisées dans les plateformes de véhicules antérieures. Le Mexique devient un pôle secondaire pour les opérations de rang 1 à forte intensité de presse à mesure que les fournisseurs régionalisent leurs réseaux de production. La demande automobile devrait donc rester centrale pour le secteur des presses hydrauliques en Amérique du Nord, bien que le calendrier des programmes puisse affecter les commandes des fournisseurs individuels.
La fabrication électrique et électronique est le segment d'utilisation finale à la croissance la plus rapide, à un CAGR de 8 % jusqu'en 2031. L'encapsulation de semi-conducteurs, l'infrastructure de recharge, les transformateurs de puissance et les équipements d'alimentation pour centres de données nécessitent tous des pièces métalliques formées. Hitachi a annoncé un programme d'investissement manufacturier aux États-Unis de 1 milliard USD en septembre 2025, incluant une installation de transformateurs de puissance de 457 millions USD à South Boston, en Virginie. De telles installations peuvent utiliser des presses pour les empilements de laminations, les barres omnibus et les composants de noyaux magnétiques. L'aérospatiale et la défense restent stratégiquement importantes en raison du formage d'alliages à haute valeur ajoutée. Les machines industrielles, les plastiques et composites, les équipements de construction, les systèmes énergétiques, le ferroviaire, le maritime et la métallurgie des poudres ajoutent une demande spécialisée sur le marché des presses hydrauliques en Amérique du Nord.
Analyse géographique
Les États-Unis ont représenté 80 % de la demande régionale en 2025. Leur parc installé s'étend sur le corridor automobile du Midwest, le pôle aérospatial du Sud-Est et la ceinture d'équipements énergétiques du Texas. Ce parc installé soutient les activités de remise en état et de modernisation qui ne dépendent pas uniquement des nouvelles installations. La demande d'achats de défense des États-Unis pour l'exercice fiscal 2026 de 205,2 milliards USD soutient les spécifications pour le formage à chaud du titane et le formage superplastique de l'aluminium dans les chaînes d'approvisionnement aérospatiales. La nouvelle usine d'excavateurs de John Deere en Caroline du Nord, l'expansion aux États-Unis de Volvo Construction Equipment et l'investissement énergétique de Hitachi aux États-Unis ajoutent chacun des projets de fabrication pouvant nécessiter des équipements de formage structurel.
Le Mexique devrait enregistrer le CAGR régional le plus rapide à 4 % de 2026 à 2031. La délocalisation de proximité automobile et les exigences de contenu régional renforcent le rôle du pays sur le marché des presses hydrauliques en Amérique du Nord. La demande est concentrée dans les opérations d'emboutissage, d'emboutissage profond et d'emmanchement à la presse pour les fabricants d'équipements d'origine automobiles et les fournisseurs de rang 1. Chihuahua, Nuevo León et la région du Bajío restent des sites importants pour ces opérations. Les nouvelles installations nécessitent encore une alimentation électrique fiable, des travaux de génie civil et des opérateurs formés, ce qui peut ralentir la conversion des investissements planifiés en capacité opérationnelle.
La demande de presses au Canada est plus faible en volume mais reste importante pour le formage de composites aérospatiaux et l'ingénierie de presses lourdes. Macrodyne Technologies a introduit sa plateforme TRÜ Servo™ sur les systèmes de production en 2025. Les producteurs aérospatiaux au Québec et en Ontario ont besoin d'équipements de formage à chaud et à coussin de caoutchouc pour les préimprégnés en titane et en composite. Eagle Press & Equipment sert les clients de moulage par compression de composites grâce à des systèmes à quatre colonnes personnalisés. Ces utilisations soutiennent des commandes spécialisées distinctes de l'activité automobile à plus grand volume que l'on trouve ailleurs dans la région. Les fournisseurs canadiens sont également exposés aux échanges commerciaux lorsque des équipements ou des outillages sont fournis aux clients américains.
Paysage concurrentiel
Le marché des presses hydrauliques en Amérique du Nord présente un niveau moyen de concentration du marché, avec des spécialistes nationaux en concurrence avec des intégrateurs technologiques européens et quelques entrants asiatiques. Les fournisseurs se démarquent par leur connaissance des applications, leur service local, leur personnalisation et leurs commandes numériques. ANDRITZ Schuler se démarque par sa capacité de lignes automatisées à grande échelle et son envergure internationale. Macrodyne Technologies se concentre sur l'ingénierie personnalisée à haute capacité et la technologie servo. Beckwood Press Company sert les applications aérospatiales de précision et a élargi son activité de modernisation. Greenerd, French Oil Mill Machinery, HPM North America et Sutherland Presses s'adressent à des applications spécifiques avec un support de service régional. Ces entreprises sont en concurrence sur le marché des presses hydrauliques en Amérique du Nord, où la réactivité après-vente peut être aussi importante que la spécification initiale de la machine.
ANDRITZ Schuler a lancé la série HFA plus+ en janvier 2026, ajoutant un entraînement par pompe hydraulique à commande servo et des interfaces Industrie 4.0 à ses équipements de découpe fine. La plateforme TRÜ Servo™ de Macrodyne utilise une mécanique à entraînement servo direct et élimine l'huile hydraulique dans les applications concernées. La modernisation à chaud de 2025 de Beckwood pour l'aérospatiale a utilisé des plateaux chauffants pour améliorer l'uniformité de la température et le contrôle des processus pour les pièces en titane. Ces évolutions montrent que les fournisseurs utilisent les performances énergétiques, les commandes et les services de modernisation pour différencier leurs offres. Les presses analogiques plus anciennes peuvent rester structurellement solides, mais les utilisateurs peuvent encore avoir besoin de modernisations des commandes, des données et de la sécurité. Cela crée de la place pour les fournisseurs capables de moderniser les systèmes installés sans nécessiter un remplacement complet.
Le marché des presses hydrauliques en Amérique du Nord offre également une opportunité dans les packages de modernisation pour les petits ateliers de presses qui manquent d'expertise interne en commandes. Ces packages peuvent combiner la connectivité, la gestion de l'énergie, les diagnostics à distance et le support de service. La conformité aux exigences de sécurité des systèmes hydrauliques et de sécurité fonctionnelle est importante pour les fournisseurs desservant les clients à l'exportation, dans l'aérospatiale et la défense. Les fournisseurs qui fournissent la documentation requise et l'intégration de la sécurité avec leurs équipements peuvent réduire le travail de mise en œuvre pour les acheteurs. Cette capacité peut être plus difficile à reproduire que le châssis de presse de base seul. Le succès concurrentiel dépendra donc des performances des équipements et de la capacité à soutenir l'installation, la qualification, la maintenance et les modernisations.
Leaders du secteur des presses hydrauliques en Amérique du Nord
ANDRITZ Schuler
Macrodyne Technologies Inc.
Beckwood Press Company
Greenerd Press & Machine Company, Inc.
French Oil Mill Machinery Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : TRUMPF a signé un accord pour acquérir Mate Precision Technologies, un leader mondial des produits de découpe et de formage de métaux. Le partenariat élargit le portefeuille d'outils de poinçonnage et de pliage de TRUMPF sur des machines de plusieurs fabricants et renforce la position commerciale de l'entreprise aux États-Unis, au Canada et au Mexique.
- Janvier 2026 : ANDRITZ Schuler a lancé la série de presses de découpe fine HFA plus+, développée avec Feintool, couvrant des forces de presse de 3 200 à 15 500 kN et atteignant jusqu'à 85 coups par minute. Le nouvel entraînement par pompe hydraulique à commande servo améliore l'efficacité énergétique d'un pourcentage à deux chiffres par rapport aux modèles précédents et comprend des interfaces Industrie 4.0 intégrées. Deux systèmes de 8 800 kN ont été déployés pour les opérations américaines de Feintool au début de 2025.
- Janvier 2026 : John Deere a annoncé des plans pour une usine d'excavateurs de 70 millions USD à Kernersville, en Caroline du Nord, dans le cadre de son programme d'investissement manufacturier aux États-Unis de 20 milliards USD sur 10 ans. Le projet transfère la production d'excavateurs de nouvelle génération du Japon vers les États-Unis et crée une demande d'équipements de formage structurel à haute capacité.


Périmètre du rapport sur le marché des presses hydrauliques en Amérique du Nord
Le rapport sur le marché des presses hydrauliques en Amérique du Nord est segmenté par châssis (presses hydrauliques à châssis en C / col de cygne, presses hydrauliques à châssis en H / côtés droits / guidage par glissières et plus), par tonnage (jusqu'à 100 tonnes, 101–500 tonnes et plus), par application (forgeage, hydroformage et plus), par secteur d'utilisation finale (automobile et transport, électrique et électronique et plus), et par géographie (États-Unis, Canada, Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses hydrauliques à châssis en C / col de cygne |
| Presses hydrauliques à châssis en H / côtés droits / guidage par glissières |
| Presses hydrauliques à quatre colonnes |
| Presses hydrauliques à deux colonnes |
| Presses hydrauliques de table / d'atelier |
| Autres configurations de presses hydrauliques spécialisées |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Plus de 2 000 tonnes |
| Formage de tôles et emboutissage profond |
| Forgeage |
| Pliage et dressage |
| Poinçonnage, découpage et monnayage |
| Moulage par compression |
| Compaction de poudres |
| Hydroformage |
| Assemblage, emmanchement à la presse et pressage général |
| Autres applications spécialisées |
| Automobile et transport |
| Aérospatiale et défense |
| Machines industrielles et fabrication générale |
| Électrique et électronique |
| Plastiques, caoutchouc et composites |
| Construction et équipements lourds |
| Énergie et équipements de puissance |
| Ferroviaire et maritime |
| Métallurgie des poudres, céramiques et matériaux avancés |
| Autres secteurs d'utilisation finale |
| États-Unis |
| Canada |
| Mexique |
| Par châssis / configuration structurelle | Presses hydrauliques à châssis en C / col de cygne |
| Presses hydrauliques à châssis en H / côtés droits / guidage par glissières | |
| Presses hydrauliques à quatre colonnes | |
| Presses hydrauliques à deux colonnes | |
| Presses hydrauliques de table / d'atelier | |
| Autres configurations de presses hydrauliques spécialisées | |
| Par tonnage / force de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Plus de 2 000 tonnes | |
| Par application / procédé de formage | Formage de tôles et emboutissage profond |
| Forgeage | |
| Pliage et dressage | |
| Poinçonnage, découpage et monnayage | |
| Moulage par compression | |
| Compaction de poudres | |
| Hydroformage | |
| Assemblage, emmanchement à la presse et pressage général | |
| Autres applications spécialisées | |
| Par secteur d'utilisation finale | Automobile et transport |
| Aérospatiale et défense | |
| Machines industrielles et fabrication générale | |
| Électrique et électronique | |
| Plastiques, caoutchouc et composites | |
| Construction et équipements lourds | |
| Énergie et équipements de puissance | |
| Ferroviaire et maritime | |
| Métallurgie des poudres, céramiques et matériaux avancés | |
| Autres secteurs d'utilisation finale | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des presses hydrauliques en Amérique du Nord d'ici 2031 ?
Le marché des presses hydrauliques en Amérique du Nord devrait atteindre 815,80 millions USD d'ici 2031, avec un CAGR de 5,40 % à partir de 2026.
Quelle configuration de presse hydraulique détient la plus grande part de chiffre d'affaires en Amérique du Nord ?
Les presses à châssis en H et à côtés droits ont représenté 48 % du chiffre d'affaires en 2025, soutenues par l'emboutissage automobile et le formage structurel aérospatial.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le moulage par compression devrait croître à un CAGR de 8,4 %, soutenu par les pièces composites utilisées dans l'automobile, l'aérospatiale et les boîtiers électriques.
Quel secteur d'utilisation finale représente la plus grande part de la demande de presses hydrauliques ?
L'automobile et le transport ont représenté 50 % du chiffre d'affaires en 2025, car ce secteur utilise des presses pour les panneaux de carrosserie, les pièces de châssis et les composants de transmission.
Pourquoi les presses hydrauliques sont-elles importantes pour la production de véhicules électriques ?
Sur le marché des presses hydrauliques en Amérique du Nord, elles fournissent le contrôle de la force et la capacité de maintien nécessaires pour les boîtiers de batteries en aluminium, les pièces en acier à haute résistance et les composants structurels de gestion des chocs.
Quel pays devrait connaître la croissance la plus rapide de la demande régionale ?
Le Mexique devrait croître à un CAGR de 4 % jusqu'en 2031, la délocalisation de proximité automobile élargissant les opérations d'emboutissage, d'emboutissage profond et d'emmanchement à la presse.
Dernière mise à jour de la page le:



