
北米環境保護技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
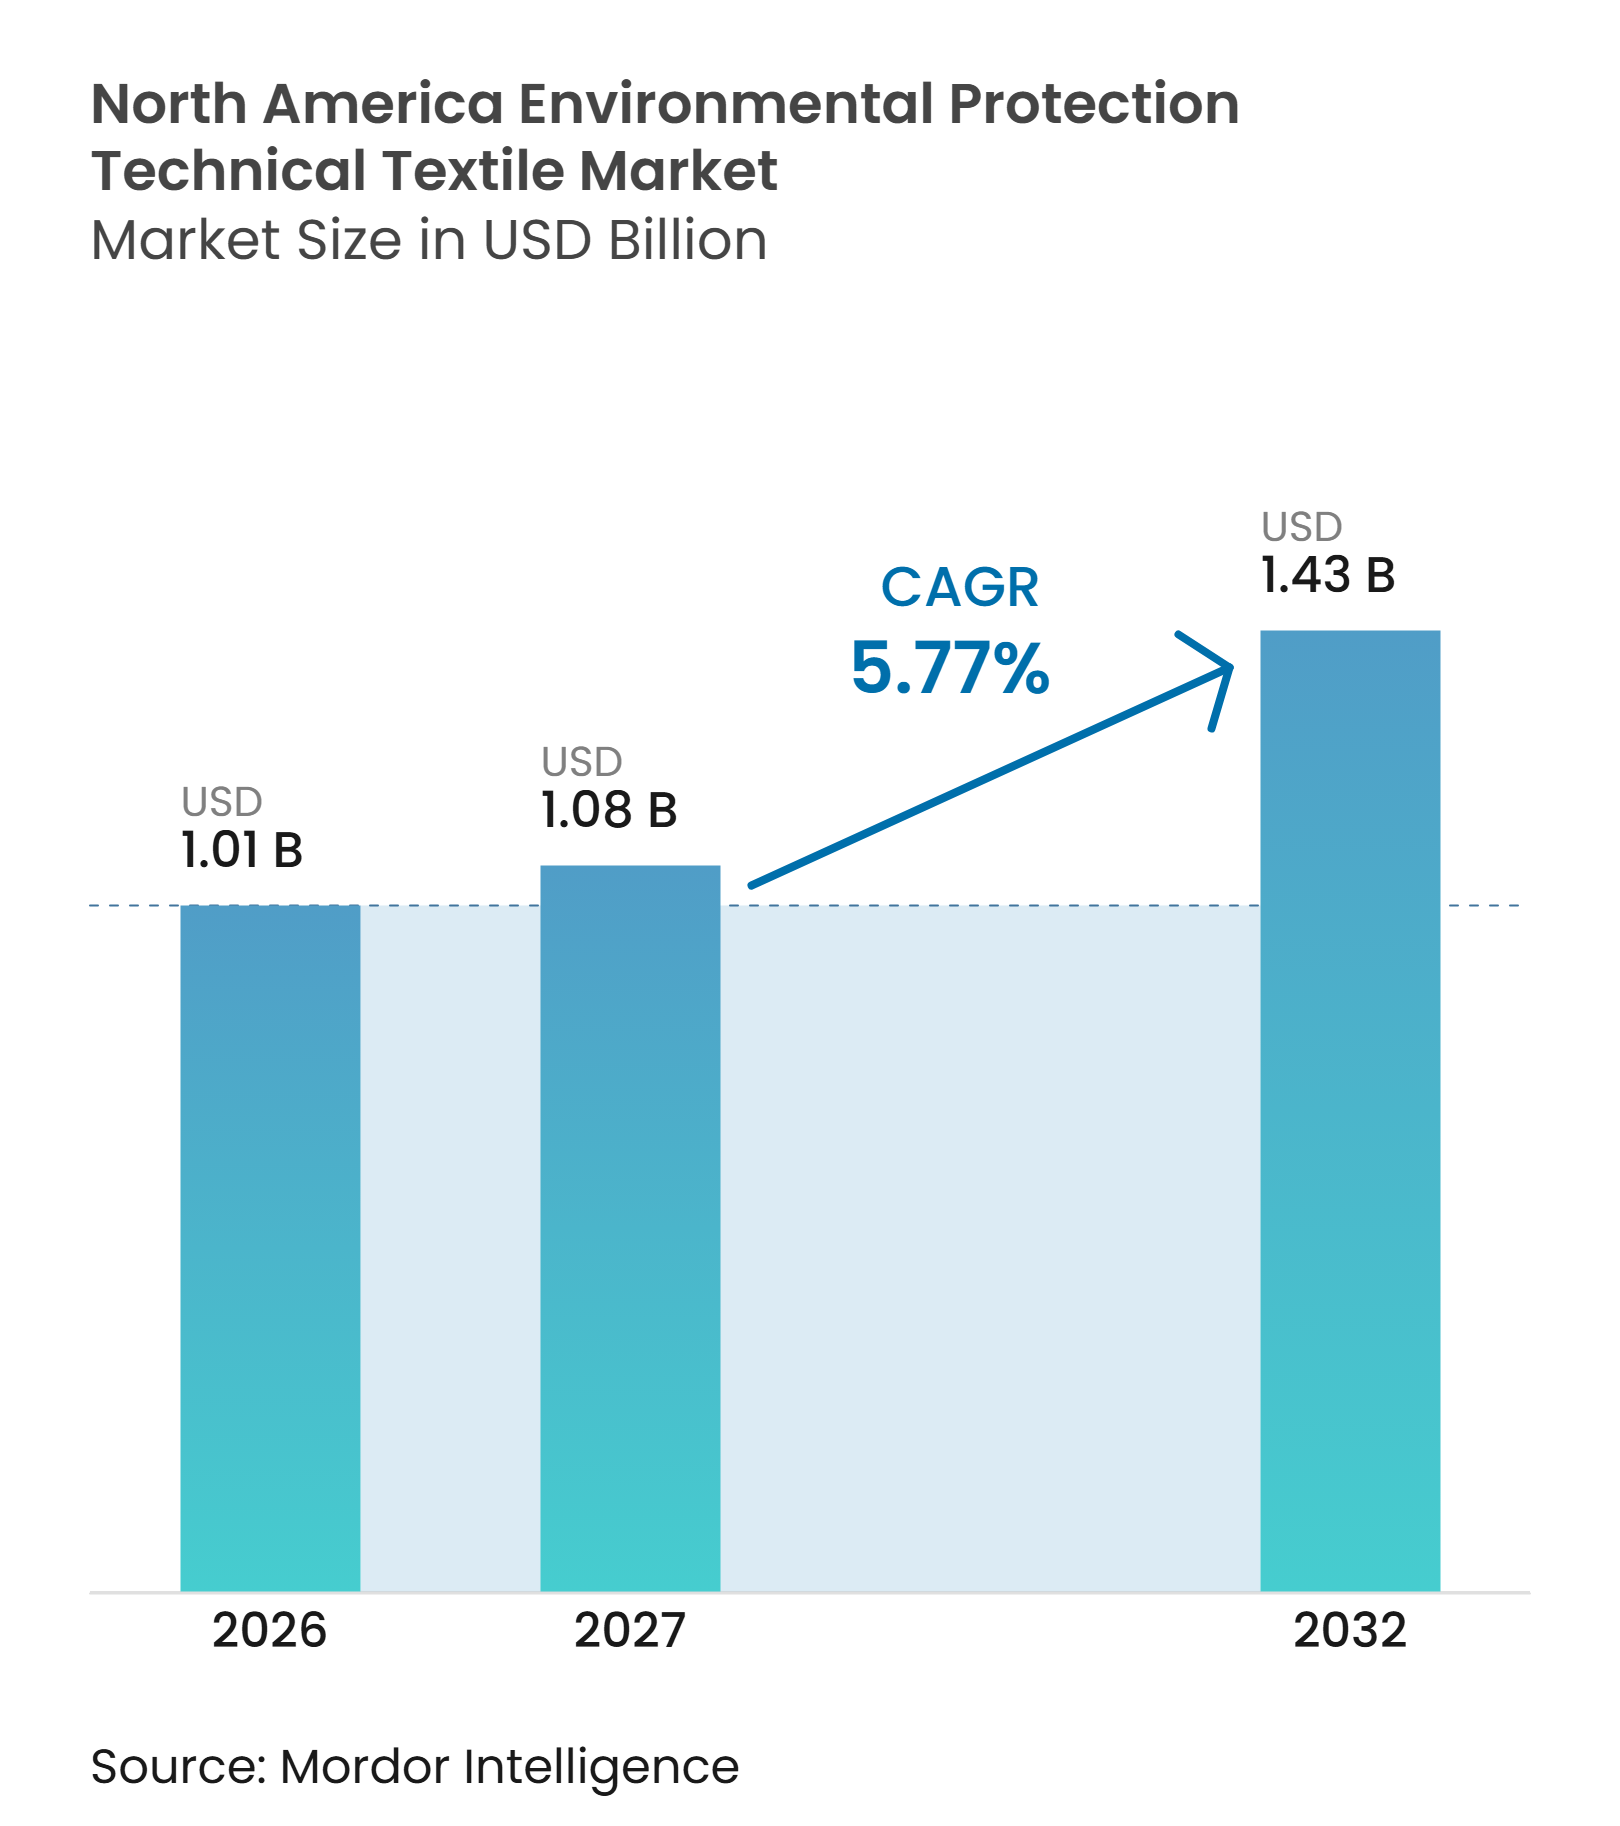
| 基準年の市場規模 (2026) | 1.01 十億米ドル |
| 市場規模 (2027) | 1.08 十億米ドル |
| 市場規模 (2032) | 1.43 十億米ドル |
| 成長率 (2027 - 2032) | 5.77 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米環境保護技術繊維市場分析
北米環境保護技術繊維市場規模は、2026年の10.1億米ドルから2027年には10.8億米ドルに成長し、2027年から2032年にかけて5.77%のCAGRで2032年までに14.3億米ドルに達すると予測されています。
連邦政府の水資源関連資金、排出規制要件、および繰り返し発生する山火事の煙に関するイベントが、購買行動を個別プロジェクトから継続的な交換・コンプライアンス需要へとシフトさせています。インフラプログラムは、地方自治体および産業プロジェクト全体にわたる分離、ろ過、排水、封じ込め、および食制御材料への需要を強化しており、サプライヤーにとって資格認定と調達能力がより重要になっています。国内コンテンツ規則は、公共プロジェクトが設計から調達段階に移行する際に、資格を持つ北米サプライヤーを優遇する場合があります。北米環境保護技術繊維市場における競争は、メディア性能、承認、納品能力、および運用条件に合わせた製品カスタマイズ能力を中心に展開されています。
主要レポートのポイント
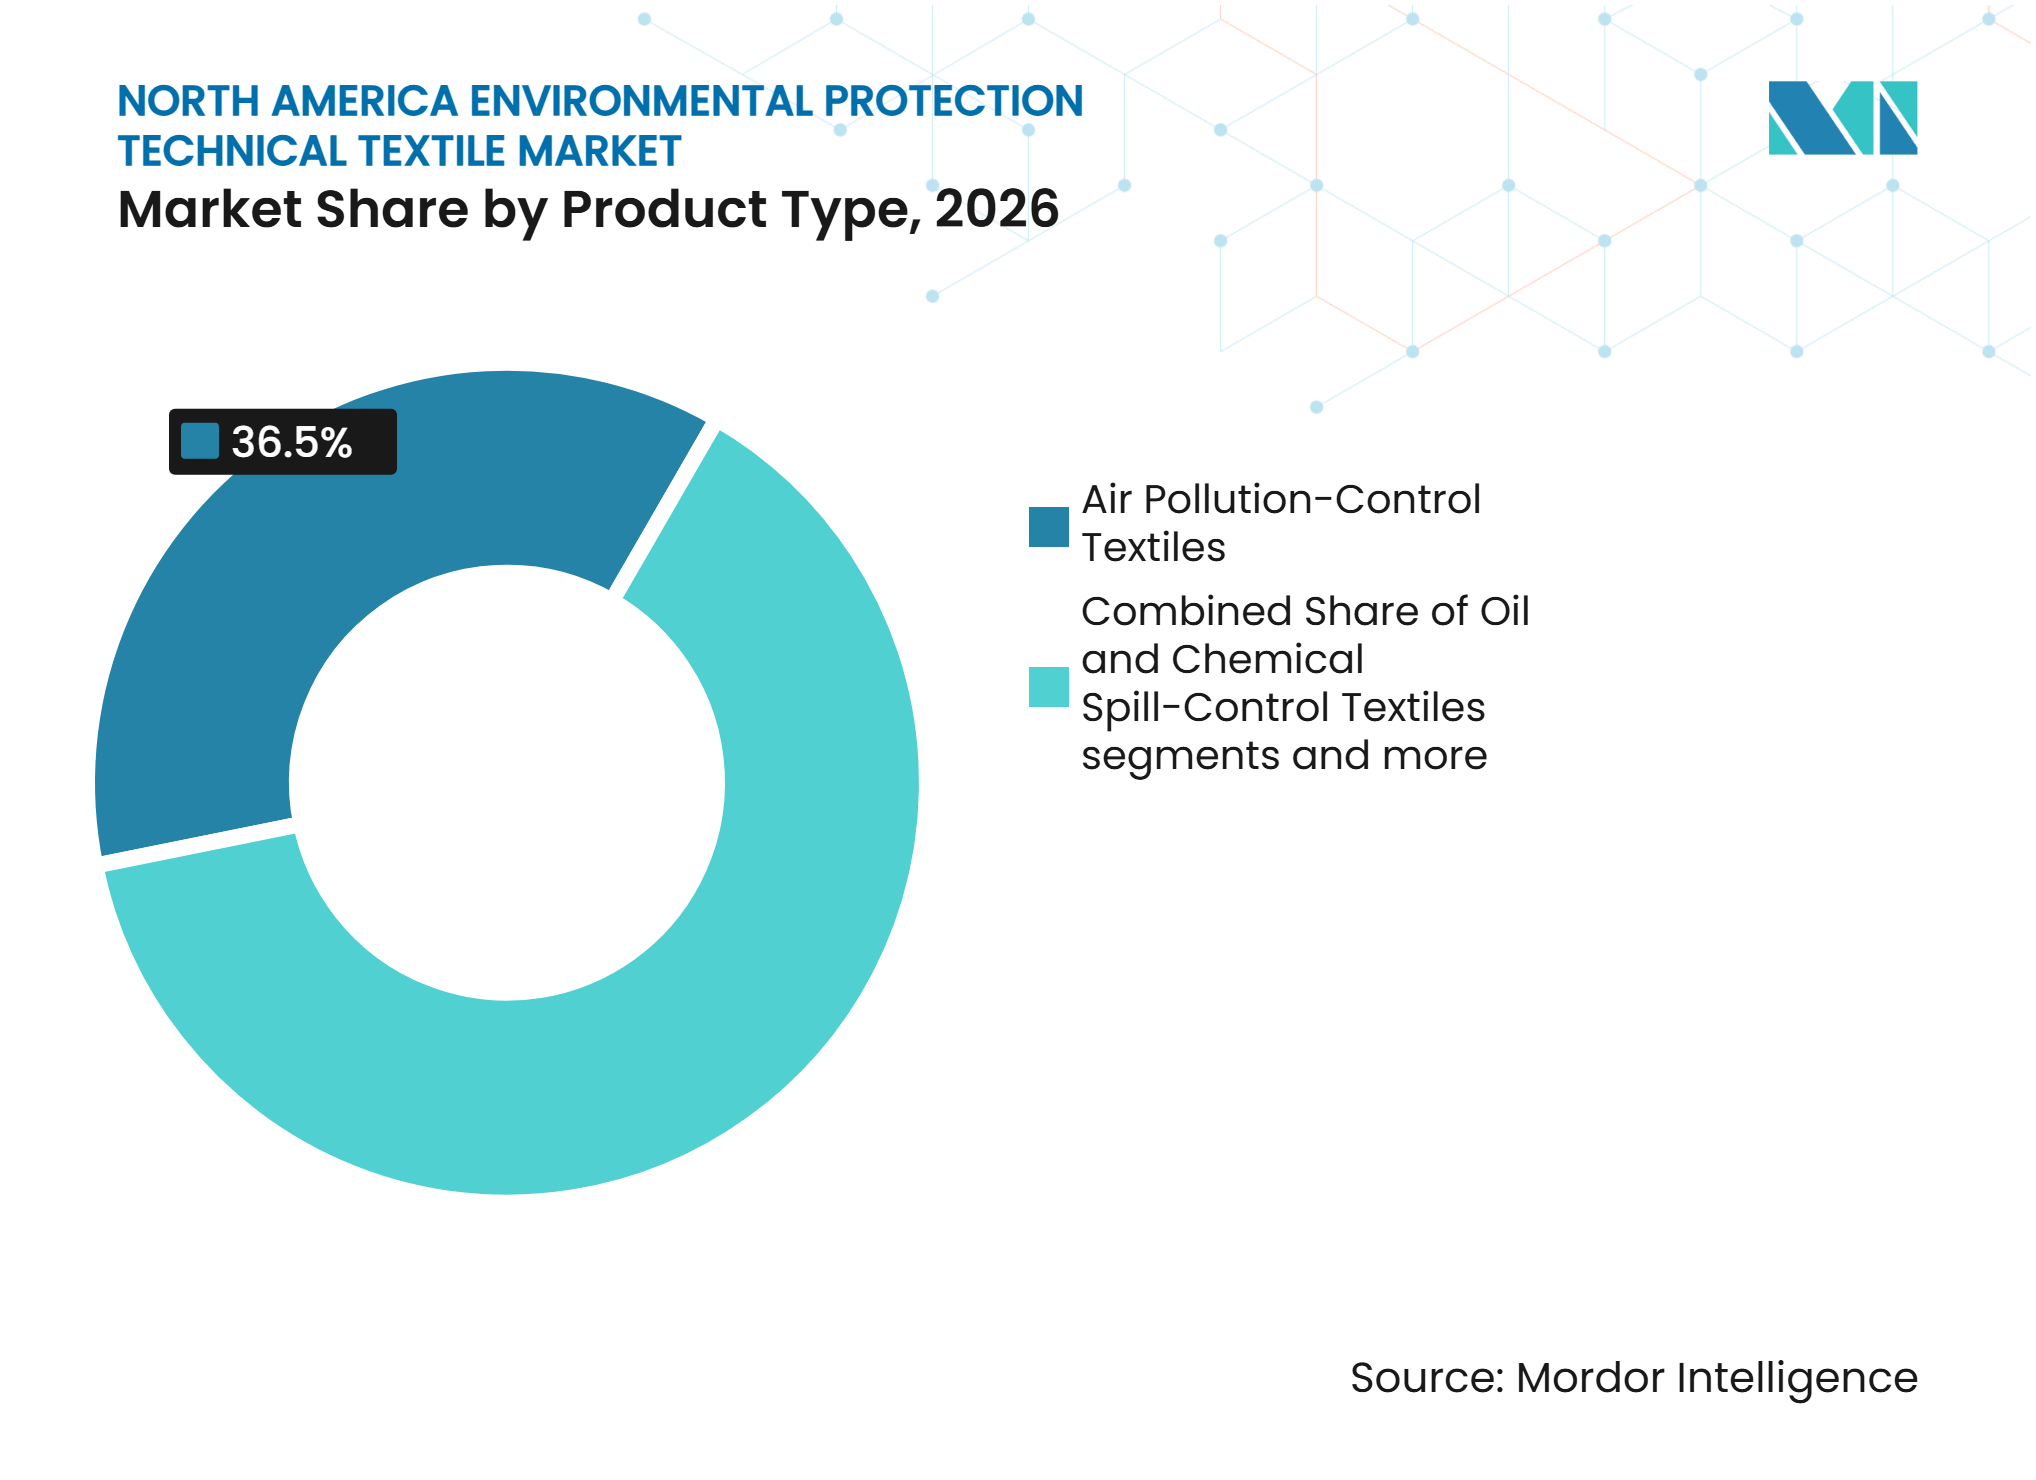
- 製品タイプ別では、大気汚染制御繊維が2026年の北米環境保護技術繊維市場規模の36.5%を占め、水・廃水処理繊維は2032年まで7%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の北米環境保護技術繊維市場シェアの30.5%を占め、高性能合成繊維は2032年まで7.2%のCAGRで成長すると予測されています。
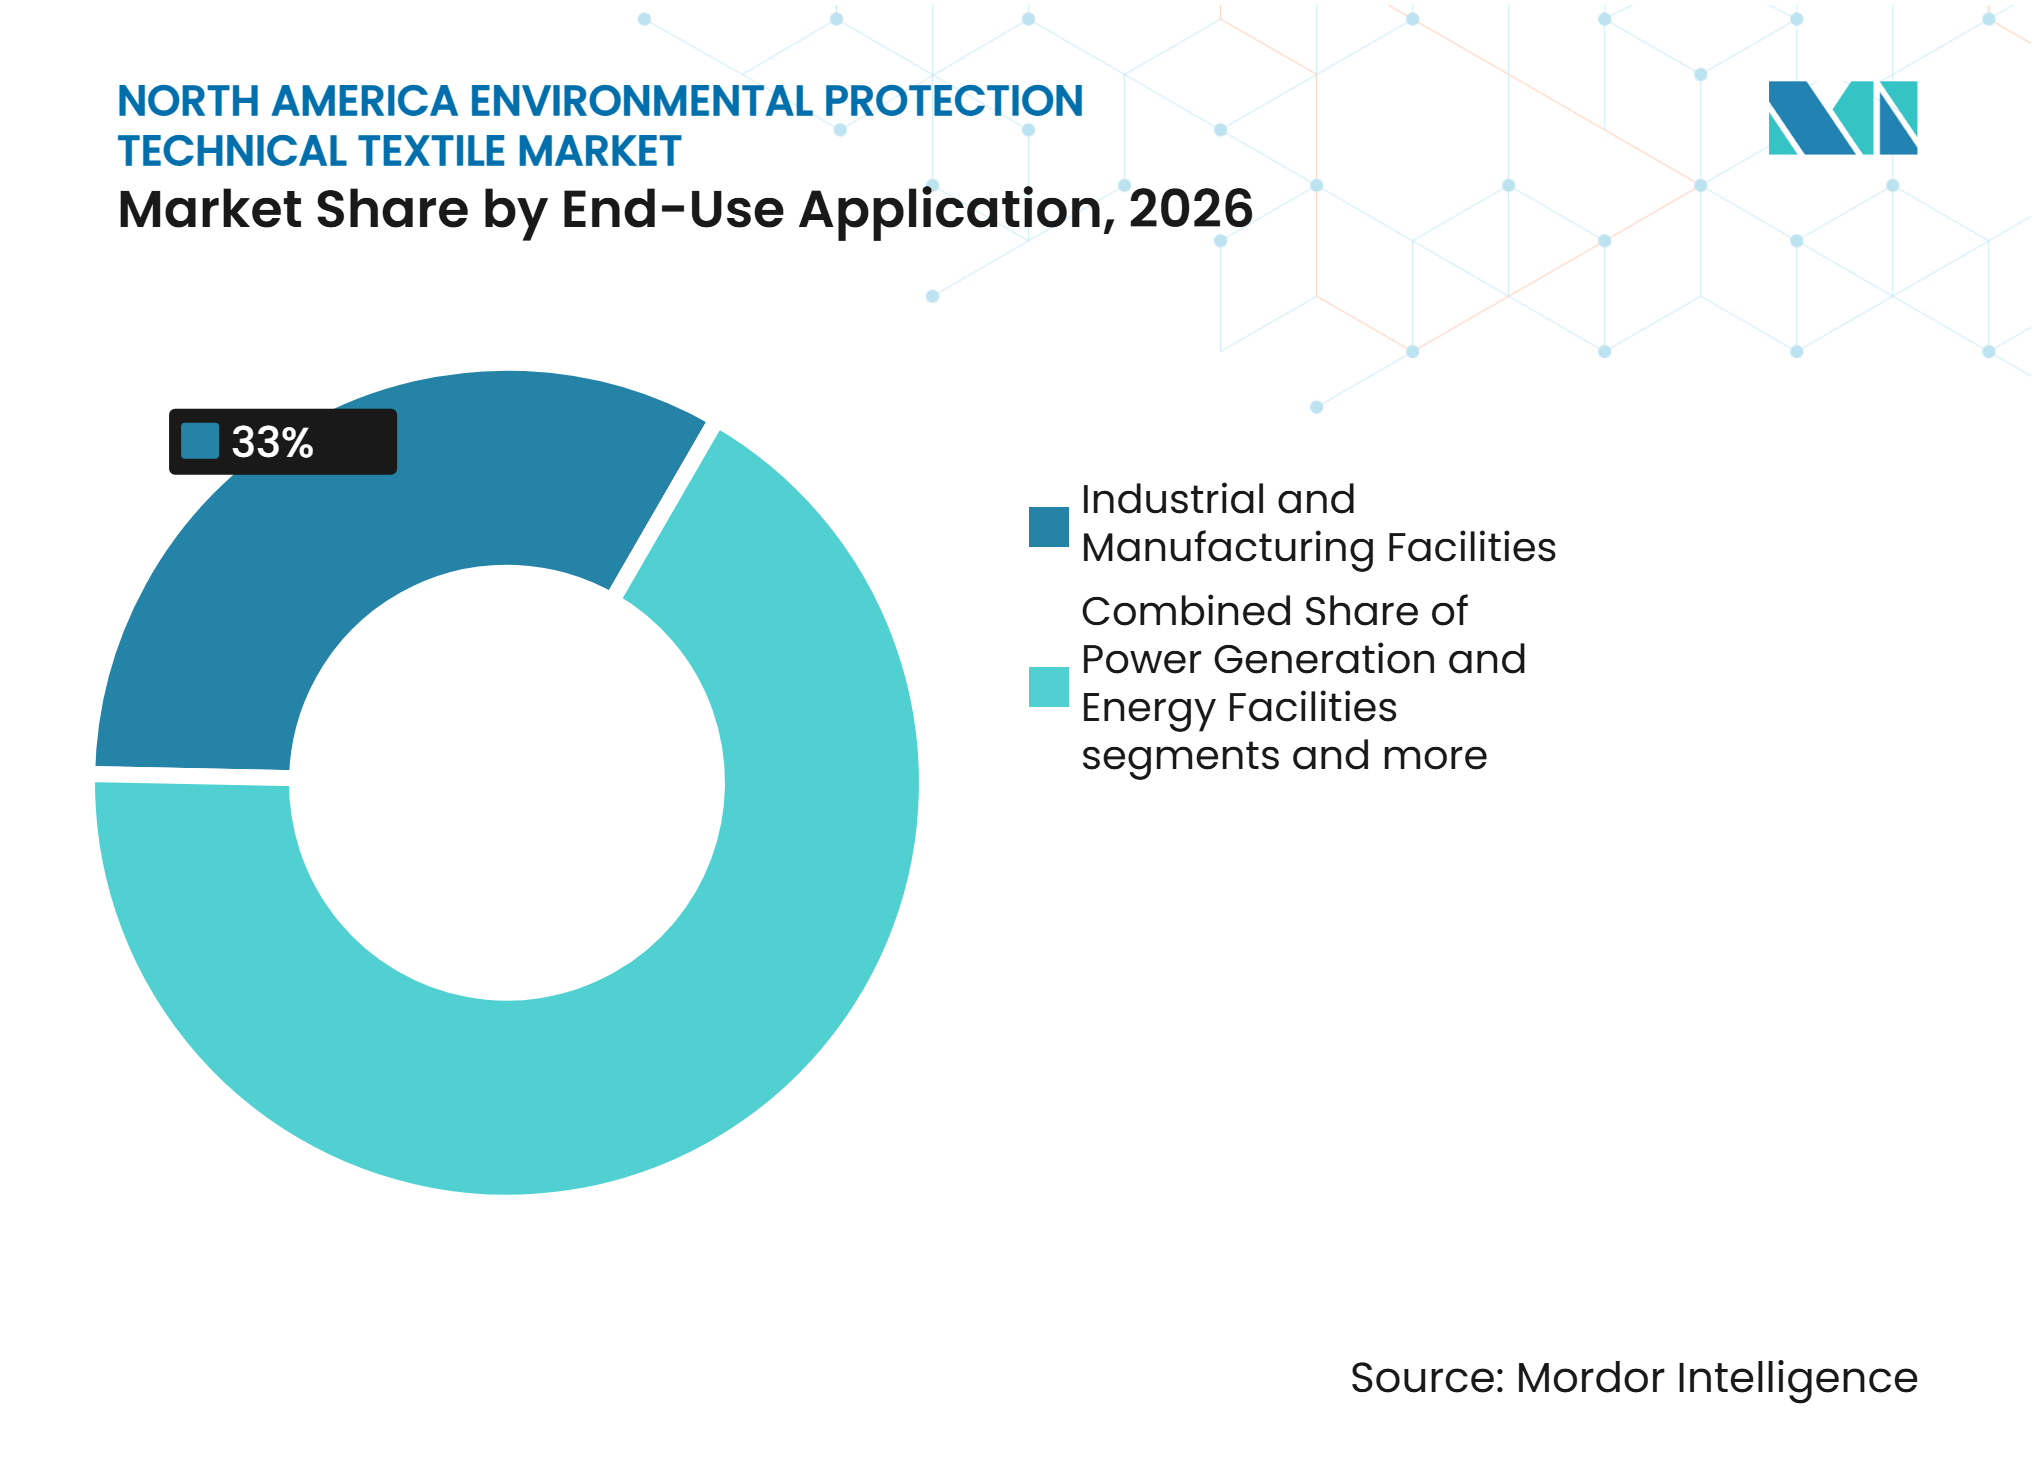
- 最終用途別では、産業・製造施設が2026年の収益の33%を占め、地方自治体の上下水道事業者は2032年まで6.9%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の収益の80%を占め、カナダは2032年まで6.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水・廃水・埋立地に関する環境コンプライアンス | +2.1% | 米国を中心とし、カナダおよびメキシコへの波及効果を含む全国規模 | 中期(2〜4年) |
| インフラ近代化と気候変動への強靭性 | +1.5% | 全国規模、米国南東部・中西部および西カナダで最も強い | 長期(4年以上) |
| 水の再利用、雨水管理、および海水淡水化投資 | +0.9% | 米国南西部およびカリフォルニア州、テキサス州・アリゾナ州への拡大 | 長期(4年以上) |
| 持続可能なインフラとリサイクル素材の採用 | +0.6% | 全国規模、カリフォルニア州およびオンタリオ州での早期成果 | 中期(2〜4年) |
| 国内コンテンツおよびローカル資格認定の優位性 | +0.4% | 全国規模、EPAおよびカナダ運輸省が資金提供するプロジェクトに直接関連 | 短期(2年以内) |
| 山火事の煙と断続的な大気質ろ過需要 | +0.3% | 米国西部および西カナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水・廃水・埋立地に関する環境コンプライアンス
連邦コンプライアンススケジュールにより、ろ過・封じ込め繊維に対するより予測可能な需要が生まれています。EPAは2024年4月にPFASに関する国家一次飲料水規制を最終決定し、影響を受ける公共水道システムは2027年までに初期モニタリングを完了しなければなりません。PFOAまたはPFOSの最大汚染物質レベルを超えるシステムは、2029年までに処理を実施しなければなりません。[1] これらの期限は、膜またはメディアベースのプロセスを使用できる高度処理システムを優遇します。北米環境保護技術繊維市場は、廃水プロジェクトが設計段階でフィルターメディアを指定する場合にも恩恵を受けます。これらの仕様は複数年にわたる購買サイクルを支援するためです。資源保全回収法の枠組みは、地方自治体の固形廃棄物埋立地の設計が連邦基準を満たすことを要求しており、ライナーおよび排水システムにおけるジオテキスタイル要素の使用を支援しています。[2]
インフラ近代化と気候変動への強靭性
米国は20年間で廃水・雨水インフラに6,300億米ドル、飲料水インフラに6,250億米ドルの需要を抱えています。[3] この修繕サイクルは、公共事業プロジェクト全体にわたる分離、ろ過、排水、および侵食制御製品への需要を支援します。州の回転資金プログラムは、北米環境保護技術繊維市場向けにこれらのプロジェクトを計画・設計・建設段階へと進める助けとなります。北米環境保護技術繊維市場は、強靭性基準がより広い水力・熱条件下で機能する材料を求める場合に恩恵を受けます。気候に焦点を当てた洪水制御プロジェクトも、排水、土砂制御、および堤防保護にジオテキスタイルを使用します。マニトバ州の複数年にわたるインフラ戦略文書は、洪水管理インフラへの継続的な投資計画を示しています。
水の再利用、雨水管理、および海水淡水化投資
水の再利用、雨水管理、および海水淡水化プロジェクトは、フィルタークロス、膜支持体、排水ライナー、および集水桝ろ過製品への需要を増加させています。開拓局は、17の西部州における海洋および汽水プロジェクト向けにFY2026タイトルXVI海水淡水化資金プロセスを通じて1.2億米ドルを提供しました。EPAもFY2025およびFY2026をカバーする下水溢流・雨水再利用地方自治体補助金として8,000万米ドルを発表しました。制約のある都市部では、繊維ベースの製品は大量の鉱物メディアを必要とせず、改修された排水システムに適合するため実用的です。このコンパクトなシステムへの需要が北米環境保護技術繊維市場を支援します。カリフォルニア州、アリゾナ州、テキサス州、およびその他の西部州における水不足プログラムは、単一の建設サイクルを超えた需要を維持できます。
持続可能なインフラとリサイクル素材の採用
公共調達プログラムは、リサイクルコンテンツと環境負荷の低い素材により多くの注目を払っています。Ahlstromは、2026年第4四半期にイリノイ州テイラービルの改良された生産ラインの稼働を開始する予定です。このラインは、大気汚染制御、ガスタービン吸気、および液体プロセスろ過向けの合成ろ過材料を製造します。北米環境保護技術繊維市場は、性能と長いサービス寿命または改善された回収オプションを組み合わせた製品に機会があります。同時に、購買者は水接触用途に使用される合成製品がマイクロプラスチックを放出するリスクを検討しています。カリフォルニア州はマイクロプラスチックを候補化学物質リストに追加しており、製造業者が製品組成についてより厳しい精査に直面する可能性が高まっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資格認定・試験・仕様コスト | -1.2% | 全国規模、米国連邦・州の調達プログラムで最も深刻 | 中期(2〜4年) |
| 鉱物・粒状・従来型処理メディアとの競合 | -0.8% | 全国規模、飲料水PFAS処理および産業液体ろ過で最も顕著 | 中期(2〜4年) |
| 合成繊維の使用済み処理とマイクロプラスチックへの精査 | -0.5% | 全国規模、カリフォルニア州および州プログラムで規制圧力が集中 | 長期(4年以上) |
| 請負業者・仕様策定者・規格環境の断片化 | -0.3% | 全国規模、農村部および小規模自治体で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資格認定・試験・仕様コスト
サプライヤーは、製品がインフラおよび産業用途に指定される前に、いくつかの試験を完了しなければなりません。ASTM D737、ASTM F2299、ASTM D3776、およびASTM D1777は、異なる繊維グレードの基本性能特性をカバーしています。埋立地関連の用途では、連邦固形廃棄物の枠組みの下でさらなる耐薬品性、引張、および継ぎ目性能試験が必要になる場合があります。これらの要件により、北米環境保護技術繊維市場への新製品参入が2〜4年遅延する可能性があります。小規模サプライヤーは、実験室、文書化、および検証コストが大部分固定されているため、より大きな負担を抱えています。北米環境保護技術繊維市場では、資格を持つサプライヤーは、より新しい代替品が優れた技術性能を持っていても、仕様リストで強固な地位を維持できます。
鉱物・粒状・従来型処理メディアとの競合
繊維ソリューションは、粒状活性炭、イオン交換樹脂、砂利、およびその他の従来型材料と競合しています。選択は、水質、汚染物質レベル、設置面積、運用要件、およびエンジニアリング慣行によって異なります。一部の購買者は、地元施設での長い運用実績がある場合、確立された鉱物または粒状の方法を引き続き好む傾向があります。この競合は、北米環境保護技術繊維市場内のPFAS処理および産業液体ろ過において特に関連性が高いです。北米環境保護技術繊維市場は、これらの用途を獲得するために、サービス寿命、設置面積、自動化、および交換の優位性を実証しなければなりません。膜と繊維支持体を組み合わせた技術は、スペースとプロセス制御が重要なプロジェクトにおける比較を改善できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
大気ろ過が収益を牽引、水処理繊維が加速大気汚染制御繊維は2026年の収益の36.5%を占めました。その地位は、連邦および州の要件の下で許可された粒子状物質排出レベルを維持しなければならない産業事業者によって支えられています。大気浄化法は、EPAの大気汚染制御プログラムの法的根拠を提供しています。バグハウスフィルターは、通常の運用寿命中に交換が必要なため、繰り返し需要を生み出します。石炭、天然ガス、およびセメント施設は、粒子状物質排出の制御を維持するためにこれらの製品に依存しています。高温フィルターバッグは、セメント、金属、および化学用途において特に重要です。北米環境保護技術繊維産業のの部分は、設置されたシステムが継続的なメンテナンスを必要とするため、個々のプロジェクトのタイミングへの露出が少ないです。触媒および多機能材料も、事業者がろ過と排出制御機能を組み合わせたい場合に使用が増えています。
水・廃水処理繊維は2032年まで7%のCAGRで成長すると予測されており、製品タイプの中で最も速いペースとなっています。PFAS処理の期限、栄養素制限、および水の再利用要件が、これらの製品の北米環境保護技術繊維市場規模を支援しています。DuPontは2025年10月にIntegraTec XTP 100 IG限外ろ過モジュールを発売し、従来世代と比較してモジュールあたり最大30%多い流量を報告しました。設置の複雑さの低減は、北米環境保護技術繊維市場の小規模施設における膜ベースシステムの採用事例を改善できます。流出制御繊維は引き続き海洋および産業ユーザーにサービスを提供していますが、その需要は事故活動によって変動する可能性があります。排水口フィルターバッグ、カートリッジメディア、フィルターマットを含む雨水繊維は、地方自治体の補助金プログラムおよびグリーンインフラ規則によって支援されています。これらの製品は、都市部が大型処理構造物ではなくコンパクトな改修を必要とする場合に有用です。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルがリード、高性能合成繊維が上回るポリエステルは、耐薬品性、寸法安定性、および経済的な加工性を兼ね備えているため、2026年の収益の30.5%を占めました。織物フィルタークロスおよびニードルパンチ不織布構造に広く使用されています。この素材は、特殊な製造設備を必要とせず、多くの廃水および産業液体ろ過システムで使用できます。ポリエステルは、標準的な湿式および乾式生産プロセスとの互換性もあります。これらの特性により、幅広いサプライヤーが北米環境保護技術繊維市場向けの認定メディアを生産できます。ポリプロピレンは、疎水性で低密度であるため、流出制御吸収材および雨水製品において引き続き重要です。ガラスおよびその他の無機繊維は、標準的なポリエステルまたはポリプロピレンの限界を超える温度を必要とする用途での役割を維持しています。
高性能合成繊維は2032年まで7.2%のCAGRで成長すると予測されています。この北米環境保護技術繊維市場の機会には、ポリフェニレンスルフィド、アラミド、およびフルオロポリマーメディアが含まれます。産業顧客は、高温または攻撃的な化学流体が従来製品の寿命を短縮する場合にこれらの材料を使用します。ポリフェニレンスルフィドは、ポリエステルメディアを損傷させる酸、アルカリ、および持続的な運用温度に耐えることができます。PTFEメンブレンラミネートおよび延伸PTFEファイバー構造は、廃棄物エネルギー化、地方自治体の焼却、および特殊化学ろ過において拡大しています。ダイオキシン、フラン、よび微細粒子に対するより厳しい制限が、表面ろ過技術の採用事例を強化しています。天然および再生セルロース繊維は規模が小さいままですが、バイオベース吸収材および指定環境製品において注目を集める可能性があります。
最終用途別:
産業施設が支配、地方自治体が地位を拡大産業・製造施設は2026年の収益の33%を占めました。化学品、石油化学品、金属加工、鉱業、およびセメント製造がこの需要基盤の大部分を占めています。これらの事業者は多くの場合、任意購買ではなく許可条件または同意命令要件を満たすためにメディアを購入します。この構造は安定した需要を支援しますが、新規サプライヤーが資格を持つ既存業者を置き換えることを難しくします。化学品および石油化学品施設は、耐薬品性織物クロスおよびPTFEメンブレンラミネートを使用します。金属、鉱業、および鉱物処理サイトは、バグハウスおよび関連用途向けの高温ファブリックを必要とします。北米環境保護技術繊維市場は、米国の設置済み産業基盤および繰り返しの交換サイクルから恩恵を受けています。
地方自治体の上下水道事業者は2032年まで6.9%のCAGRで成長すると予測されています。地方自治体事業者の北米環境保護技術繊維市場シェアは現在、産業需要より小さいですが、コンプライアンススケジュールとインフラ更新がその見通しを強化しています。EPAはFY2025およびFY2026向けに下水溢流・雨水再利用地方自治体補助金として8,000万米ドルを提供しました。州の回転資金パイプラインは、事業者がろ過プロジェクトを計画から調達へと進める助けとなります。発電、石油・ガス、海洋流出対応、および都市雨水システムも繰り返し需要を生み出します。緊急対応は、山火事、産業事故、および極端な気象に依存するため、予測が困難です。しかし、これらのイベントの頻度により、備蓄品および迅速展開製品が購買者にとってより重要になる可能性があります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国:インフラ投資と規制コンプライアンス要件に支えられた強固な市場地位
米国は2026年の収益の80%を占めました。その地位は、産業基盤、地方自治体の水道システム、および連邦環境要件の規模を反映しています。FY2026の合計歳出は、クリーンウォーター州回転資金に33.5億米ドル、飲料水州回転資金に30.1億米ドルとなっています。これらの資金チャネルは、ろ過および関連材料を必要とする廃水処理および飲料水のアップグレードを支援します。西部州も、山火事の煙管理、水の再利用、および海水淡水化計画から需要を生み出しています。大気浄化法、クリーンウォーター法、および資源保全回収法が、主要用途全体にわたるコンプライアンス要件を形成しています。
カナダ:インフラ投資と気候変動強靭性イニシアチブ
カナダは2032年まで6.5%のCAGRで成長すると予測されています。2025年連邦予算は、5年間で1,150億カナダドル(840億米ドル)以上をインフラに投入することを約束しており、同国の水・廃水・気候変動強靭性パイプラインを支援しています。カナダの北米環境保護技術繊維市場は、地方自治体のアップグレード、洪水制御、および雨水プロジェクトによって形成されています。オンタリオ州の水インフラプログラムおよびアルバータ州の水管理計画がプロジェクトパイプラインを強化しています。国内調達政策も、公共建設にサービスを提供するサプライヤーにとってより重要になっています。カナダ政府は2025年9月に、700億カナダドル(511億米ドル)の追加補助金およびインフラプログラムにバイ・カナダ要件を拡大する措置を発表しました。これにより、資格を持つカナダの繊維生産者および加工業者が入札プロセスでより強固な地位を得られる可能性があります。気候適応プロジェクトは、従来の水処理メディアと並んで、排水、侵食制御、および土砂管理材料への需要を生み出します。
メキシコおよび国境を越えた需要:廃水規制と近隣調達主導の産業投資
北米環境保護技術繊維市場におけるメキシコの成長ポテンシャルは、廃水規制の強化、産業活動の拡大、および共有水資源への関心の高まりによって支えられています。NOM-001は廃水排出基準を設定し、産業施設が処理技術およびろ過ソリューションに投資することを促しています。ニアショアリングは、製造業の拡大がプロセス水処理および廃水管理の要件を増加させることで、この機会をさらに強化しています。膜バイオリアクターおよび逆浸透システムを採用する繊維・アパレルメーカーは、前処理用途に使用される不織布ろ過メディアへの追加需要を生み出す可能性があります。一方、国境を越えた環境イニシアチブは、国境地域における地方自治体の水インフラおよび廃水処理への投資を支援しています。米国・メキシコ間の水質・廃水プロジェクトの継続的な進展は、特に用途特化型ソリューション、技術支援、および短い納品リードタイムを提供するサプライヤーにとって、調達をさらに支援する可能性があります。
競合環境
市場集中度
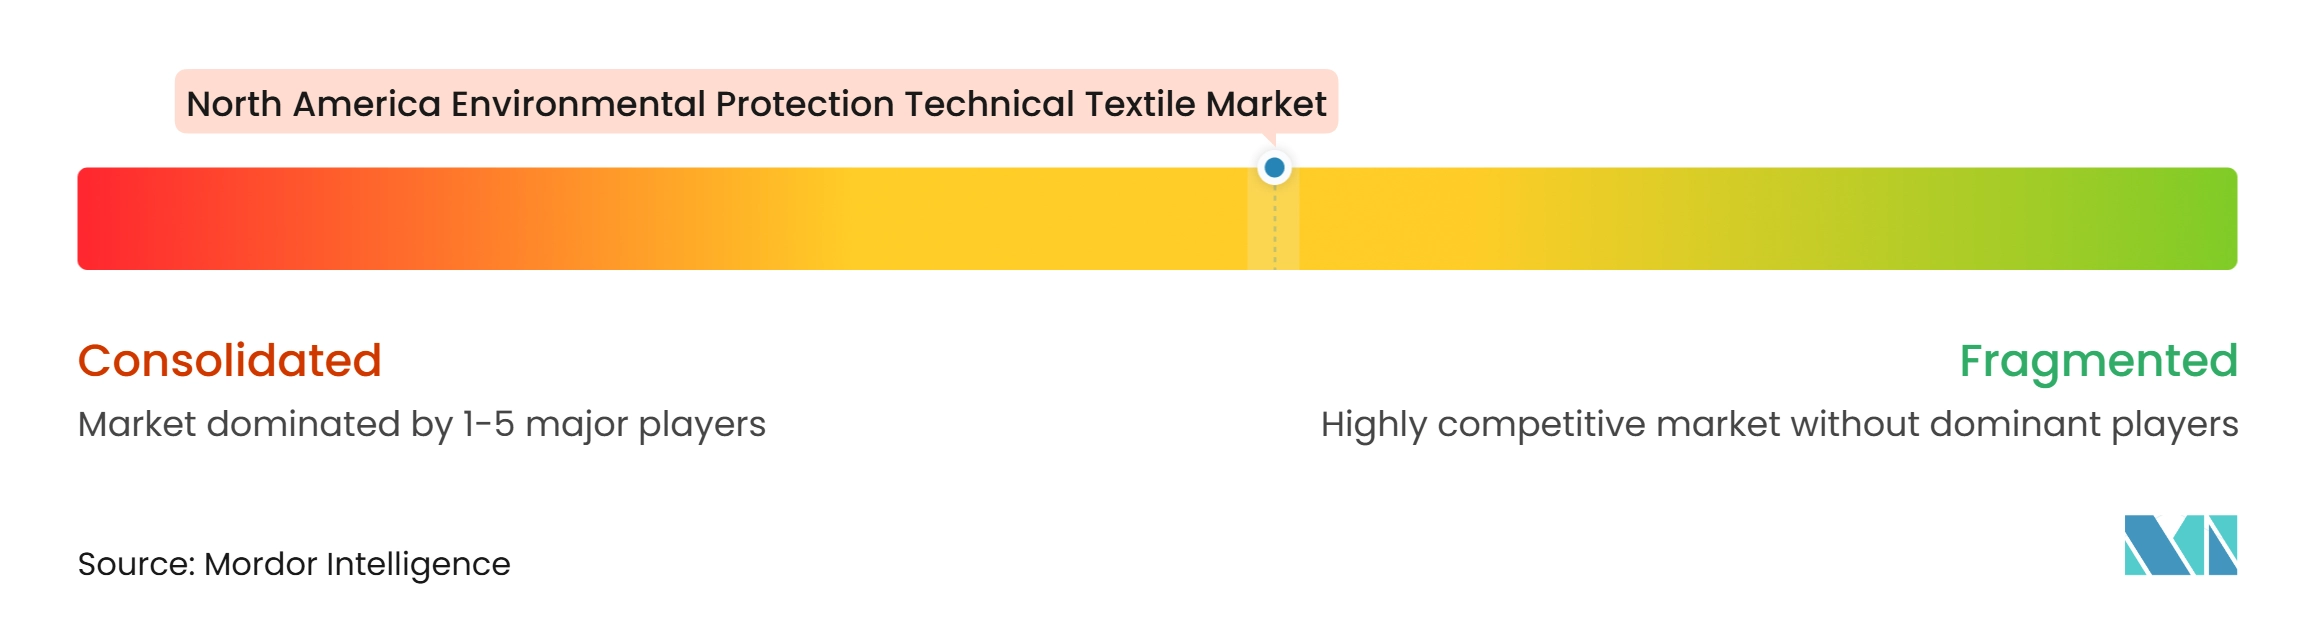
北米環境保護技術繊維市場は、中程度の市場集中度を示しています。産業用大気ろ過は、Donaldson、Freudenberg Performance Materials、およびHollingsworth & Voseが長年の資格認定と直接のアフターマーケット関係を保持しているため、中程度に集中しています。液体ろ過および膜統合システムはより断片化されています。DuPont、Toray Industries、Ahlstrom、Alkegen、地域コンバーター、およびシステムインテグレーターは、メディア性能、カスタム加工、およびアプリケーションサポートを通じて競合しています。この構造は、確立されたサプライヤーがあるタイプのメディアでは強力でも、すべての用途で強力とは限らないことを意味します。資格認定記録、応答時間、および顧客固有の設計作業は、引き続き重要な競争ツールです。北米環境保護技術繊維市場には、地域サービスおよびカスタマイズ製品で競合する小規模加工業者も含まれています。
Parker Hannifinは2025年11月にFiltration Group Corporationを92.5億米ドルで買収することに合意し、2026年8月13日に買収を完了しました。この買収により、Parkerの独自ろ過技術ポートフォリオが拡大し、産業およびその他の重要な用途全体にわたるアフターマーケット能力が強化されました。別途、Filtration GroupはFacet Filtration事業を2026年2月に約8.2億米ドルでDonaldsonに売却することに合意し、Parkerの買収完了前の2026年5月4日に取引が完了しました。Facetの追加により、Donaldsonの燃料・流体ろ過ポートフォリオが強化され、航空宇宙、防衛、および発電用途へのエクスポージャーが拡大しました。これらの取引は、より広範なろ過技術ポートフォリオ、特化したアプリケーション能力、および繰り返しのアフターマーケット収益が戦略的に重要であることを示しています。また、大手メーカーが製品ラインナップと顧客関係を拡大するにつれて、独立した地域ディストリビューターへの競争圧力が高まる可能性があります。
技術開発が高度ろ過セグメントにおける競争を形成しています。エレクトロスパンナノファイバーメディア、PTFEメンブレンラミネート、およびメルトブロー機能化不織布は、以前はセラミックまたは焼結金属製品に依存していた表面ろ過性能を提供できます。AlkegenのChapter 11再編計画は2026年9月に確認され、31億米ドルの負債を解消する予定です。北米環境保護技術繊維産業は、規制変更前にフルオロポリマーコーティング、バイオベース吸収材、および耐久性のある再利用可能製品を認定する企業を優遇できます。小規模競合他社は、PFAS選択的メディア、低マイクロプラスチック雨水製品、および実際の排水条件に基づいて地方自治体が材料を選択するのに役立つデジタルツールにおいて、引き続き参入機会を見つけることができます。
北米環境保護技術繊維産業のリーダー
-
Solmax International, Inc.
-
Berry Global Inc.
-
AGRU America, Inc.
-
Propex Operating Company, LLC
-
Tensar Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
北米環境保護技術繊維市場 このレポートでカバーされる企業
- Solmax International, Inc.
- Berry Global Inc.
- AGRU America, Inc.
- Propex Operating Company, LLC
- Tensar Corporation
- SKAPS Industries
- HUESKER Group
- Tenax Corporation
- Texel Technical Materials, Inc.
- Hanes Geo Components
- American Excelsior Company
- DuPont de Nemours, Inc.
- Ahlstrom Holding 3 Oy
- Alkegen
- Hollingsworth and Vose Company
- Freudenberg Performance Materials SE and Co. KG
- Johns Manville
- Donaldson Company, Inc.
- Parker Hannifin Corporation
- Toray Industries, Inc.
最近の産業開発事情 北米環境保護技術繊維市場
- 2026年9月:テキサス州北部地区米国破産裁判所がAlkegenのChapter 11再編計画を確認しました。この計画により、総額31億米ドルの負債が解消され、継続的な事業運営に十分な流動性が確保され、先進繊維メーカーが特殊ろ過および高温メディアセグメントにおいてより効率的な競合他社として再出発できるようになります。
- 2026年9月:H&Vはバージニア州フロイドの製造工場の4,000万米ドル以上の拡張を完了し、大型商業ビル、病院、キャビンエア、および食品・飲料・バイオファーマ向け液体マイクロろ過に対応する最先端の液体ろ過メディアの新ラインを追加し、インフラ主導の需要成長に先立って北米の製造フットプリントを拡大しました。
- 2026年4月:EPAはFY2025およびFY2026合計で下水溢流・雨水再利用地方自治体補助金プログラムを通じて8,000万米ドルの提供を発表し、数十の州にわたって繊維ろ過コンポーネントを指定する雨水管理インフラを設計・建設するプロジェクトを支援しました。
- 2026年1月:EPAはカールスバッド海水淡水化プラント取水口改修プロジェクト向けに1.7億米ドルのWIFIAローンの提供を最終決定し、新しい取水口施設の建設および125エーカーの沿岸湿地の回復を支援しました。
北米環境保護技術繊維市場レポートの範囲
北米環境保護技術繊維市場は、製品タイプ別(石油・化学物質流出制御繊維、その他)、素材タイプ別(ポリプロピレン、ポリエステル、その他)、最終用途別(地方自治体の上下水道事業者、産業・製造施設、その他)、地域別(米国、カナダ、メキシコ)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | |
| その他の特殊大気汚染制御繊維 | |
| 水・廃水処理繊維 | 水精製および精密ろ過繊維メディア |
| 廃水・排水ろ過繊維 | |
| 廃水汚泥脱水繊維 | |
| 石油・化学物質流出制御繊維 | 平面型吸収繊維 |
| 成形吸収繊維製品 | |
| 繊維ベースの流出封じ込め製品 | |
| その他の特殊流出制御繊維 | |
| 雨水・地表流出汚染制御繊維 | 排水口・集水桝繊維フィルターバッグ |
| 雨水フィルターマットおよび繊維インサート | |
| 雨水フィルターカートリッジ用繊維メディア | |
| その他の専用流出汚染除去繊維 | |
| その他の特殊環境保護繊維(汚染物質修復製品等) |
| ポリプロピレン |
| ポリエステル |
| ポリアミド |
| ポリエチレンおよびその他のポリオレフィン |
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) |
| フルオロポリマー繊維メディア |
| ガラスおよびその他の無機繊維 |
| 天然および再生セルロース繊維 |
| その他の素材 |
| 地方自治体の上下水道事業者 | 飲料水処理 |
| 地方自治体廃水処理 | |
| 産業・製造施設 | 化学品および石油化学品 |
| 金属、鉱業、および鉱物処理 | |
| セメントおよび建材製造 | |
| その他の産業製造 | |
| 発電・エネルギー施設 | |
| 地方自治体固形廃棄物・リサイクル施設 | |
| 石油・ガス、海洋、および流出対応業務 | |
| 都市雨水・排水インフラ | |
| 環境修復・緊急対応サービス | |
| その他の環境保護最終ユーザー |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | ||
| その他の特殊大気汚染制御繊維 | ||
| 水・廃水処理繊維 | 水精製および精密ろ過繊維メディア | |
| 廃水・排水ろ過繊維 | ||
| 廃水汚泥脱水繊維 | ||
| 石油・化学物質流出制御繊維 | 平面型吸収繊維 | |
| 成形吸収繊維製品 | ||
| 繊維ベースの流出封じ込め製品 | ||
| その他の特殊流出制御繊維 | ||
| 雨水・地表流出汚染制御繊維 | 排水口・集水桝繊維フィルターバッグ | |
| 雨水フィルターマットおよび繊維インサート | ||
| 雨水フィルターカートリッジ用繊維メディア | ||
| その他の専用流出汚染除去繊維 | ||
| その他の特殊環境保護繊維(汚染物質修復製品等) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエステル | ||
| ポリアミド | ||
| ポリエチレンおよびその他のポリオレフィン | ||
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) | ||
| フルオロポリマー繊維メディア | ||
| ガラスおよびその他の無機繊維 | ||
| 天然および再生セルロース繊維 | ||
| その他の素材 | ||
| 最終用途別 | 地方自治体の上下水道事業者 | 飲料水処理 |
| 地方自治体廃水処理 | ||
| 産業・製造施設 | 化学品および石油化学品 | |
| 金属、鉱業、および鉱物処理 | ||
| セメントおよび建材製造 | ||
| その他の産業製造 | ||
| 発電・エネルギー施設 | ||
| 地方自治体固形廃棄物・リサイクル施設 | ||
| 石油・ガス、海洋、および流出対応業務 | ||
| 都市雨水・排水インフラ | ||
| 環境修復・緊急対応サービス | ||
| その他の環境保護最終ユーザー | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米における環境保護技術繊維の予測はどのようなものですか?
このセクターは2026年の10.1億米ドルから2032年までに14.3億米ドルに上昇すると予測されており、2027年から2032年にかけて5.77%のCAGRとなっています。
最大の収益ポジションを持つ製品カテゴリーはどれですか?
大気汚染制御繊維は2026年の収益の36.5%をリードしており、繰り返しの産業フィルター交換と排出制御要件によって支えられています。
最も速く成長している用途はどれですか?
水・廃水処理繊維は、PFAS処理、再利用、および廃水アップグレードに支えられ、2032年まで7%のCAGRで拡大すると予測されています。
地方自治体事業者がより重要な購買者になりつつある理由は何ですか?
地方自治体の上下水道事業者は、コンプライアンス期限とインフラ更新がプロジェクト活動を支援するため、2032年まで6.9%のCAGRで成長すると予測されています。
最も強い成長見通しを持つ素材はどれですか?
PPS、アラミド、およびフルオロポリマーメディアを含む高性能合成繊維は、2032年まで7.2%のCAGRで成長すると予測されています。
最も速い成長が予測されている国はどこですか?
カナダは、インフラ、水、および気候変動強靭性投資に支えられ、2032年まで6.5%のCAGRで成長すると予測されています。