
Taille et part du marché des textiles techniques de protection environnementale en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.01 Milliards de dollars |
| Taille du Marché (2027) | 1.08 Milliards de dollars |
| Taille du Marché (2032) | 1.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.77 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques de protection environnementale en Amérique du Nord par Mordor Intelligence
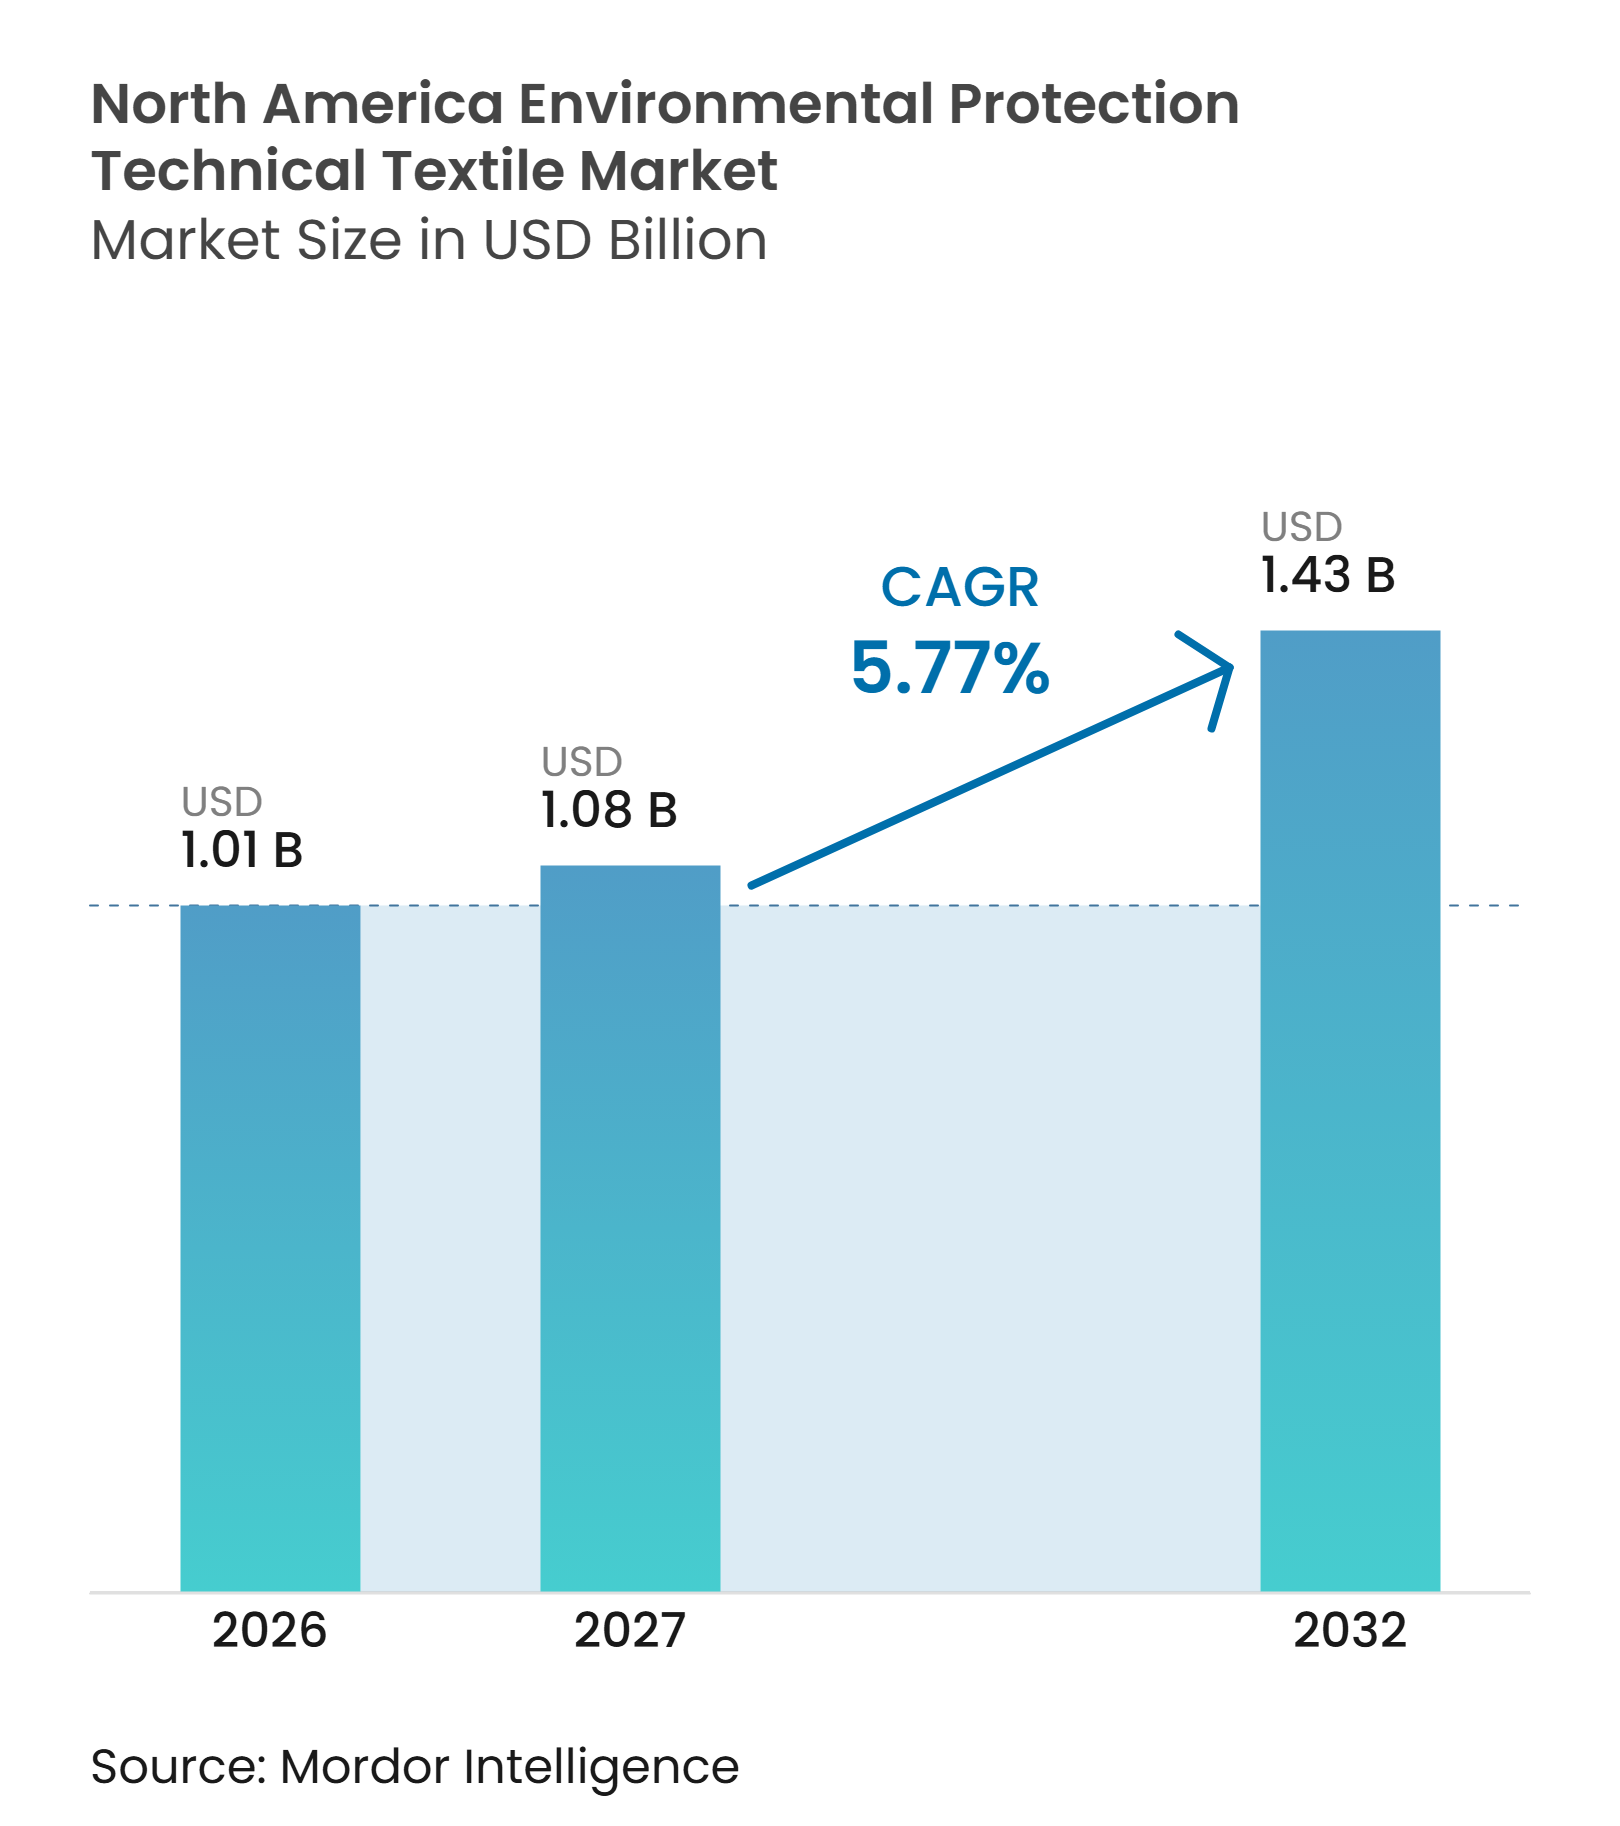
La taille du marché des textiles techniques de protection environnementale en Amérique du Nord devrait passer de 1,01 milliard USD en 2026 à 1,08 milliard USD en 2027 et atteindre 1,43 milliard USD d'ici 2032, à un CAGR de 5,77 % sur la période 2027-2032.
Le financement fédéral de l'eau, les exigences de contrôle des émissions et les épisodes récurrents de fumée de feux de forêt font évoluer les achats de projets isolés vers une demande récurrente de remplacement et de conformité. Les programmes d'infrastructure renforcent la demande de matériaux de filtration, de drainage, de confinement et de contrôle de l'érosion dans les projets municipaux et industriels, tout en rendant la capacité de qualification et d'approvisionnement plus importante pour les fournisseurs. Les règles relatives au contenu national peuvent favoriser les fournisseurs nord-américains qualifiés lorsque les projets publics passent de la conception à l'approvisionnement. La concurrence sur le marché des textiles techniques de protection environnementale en Amérique du Nord reste centrée sur les performances des médias filtrants, les homologations, la capacité de livraison et la capacité à adapter les produits aux conditions d'exploitation.
Principaux enseignements du rapport
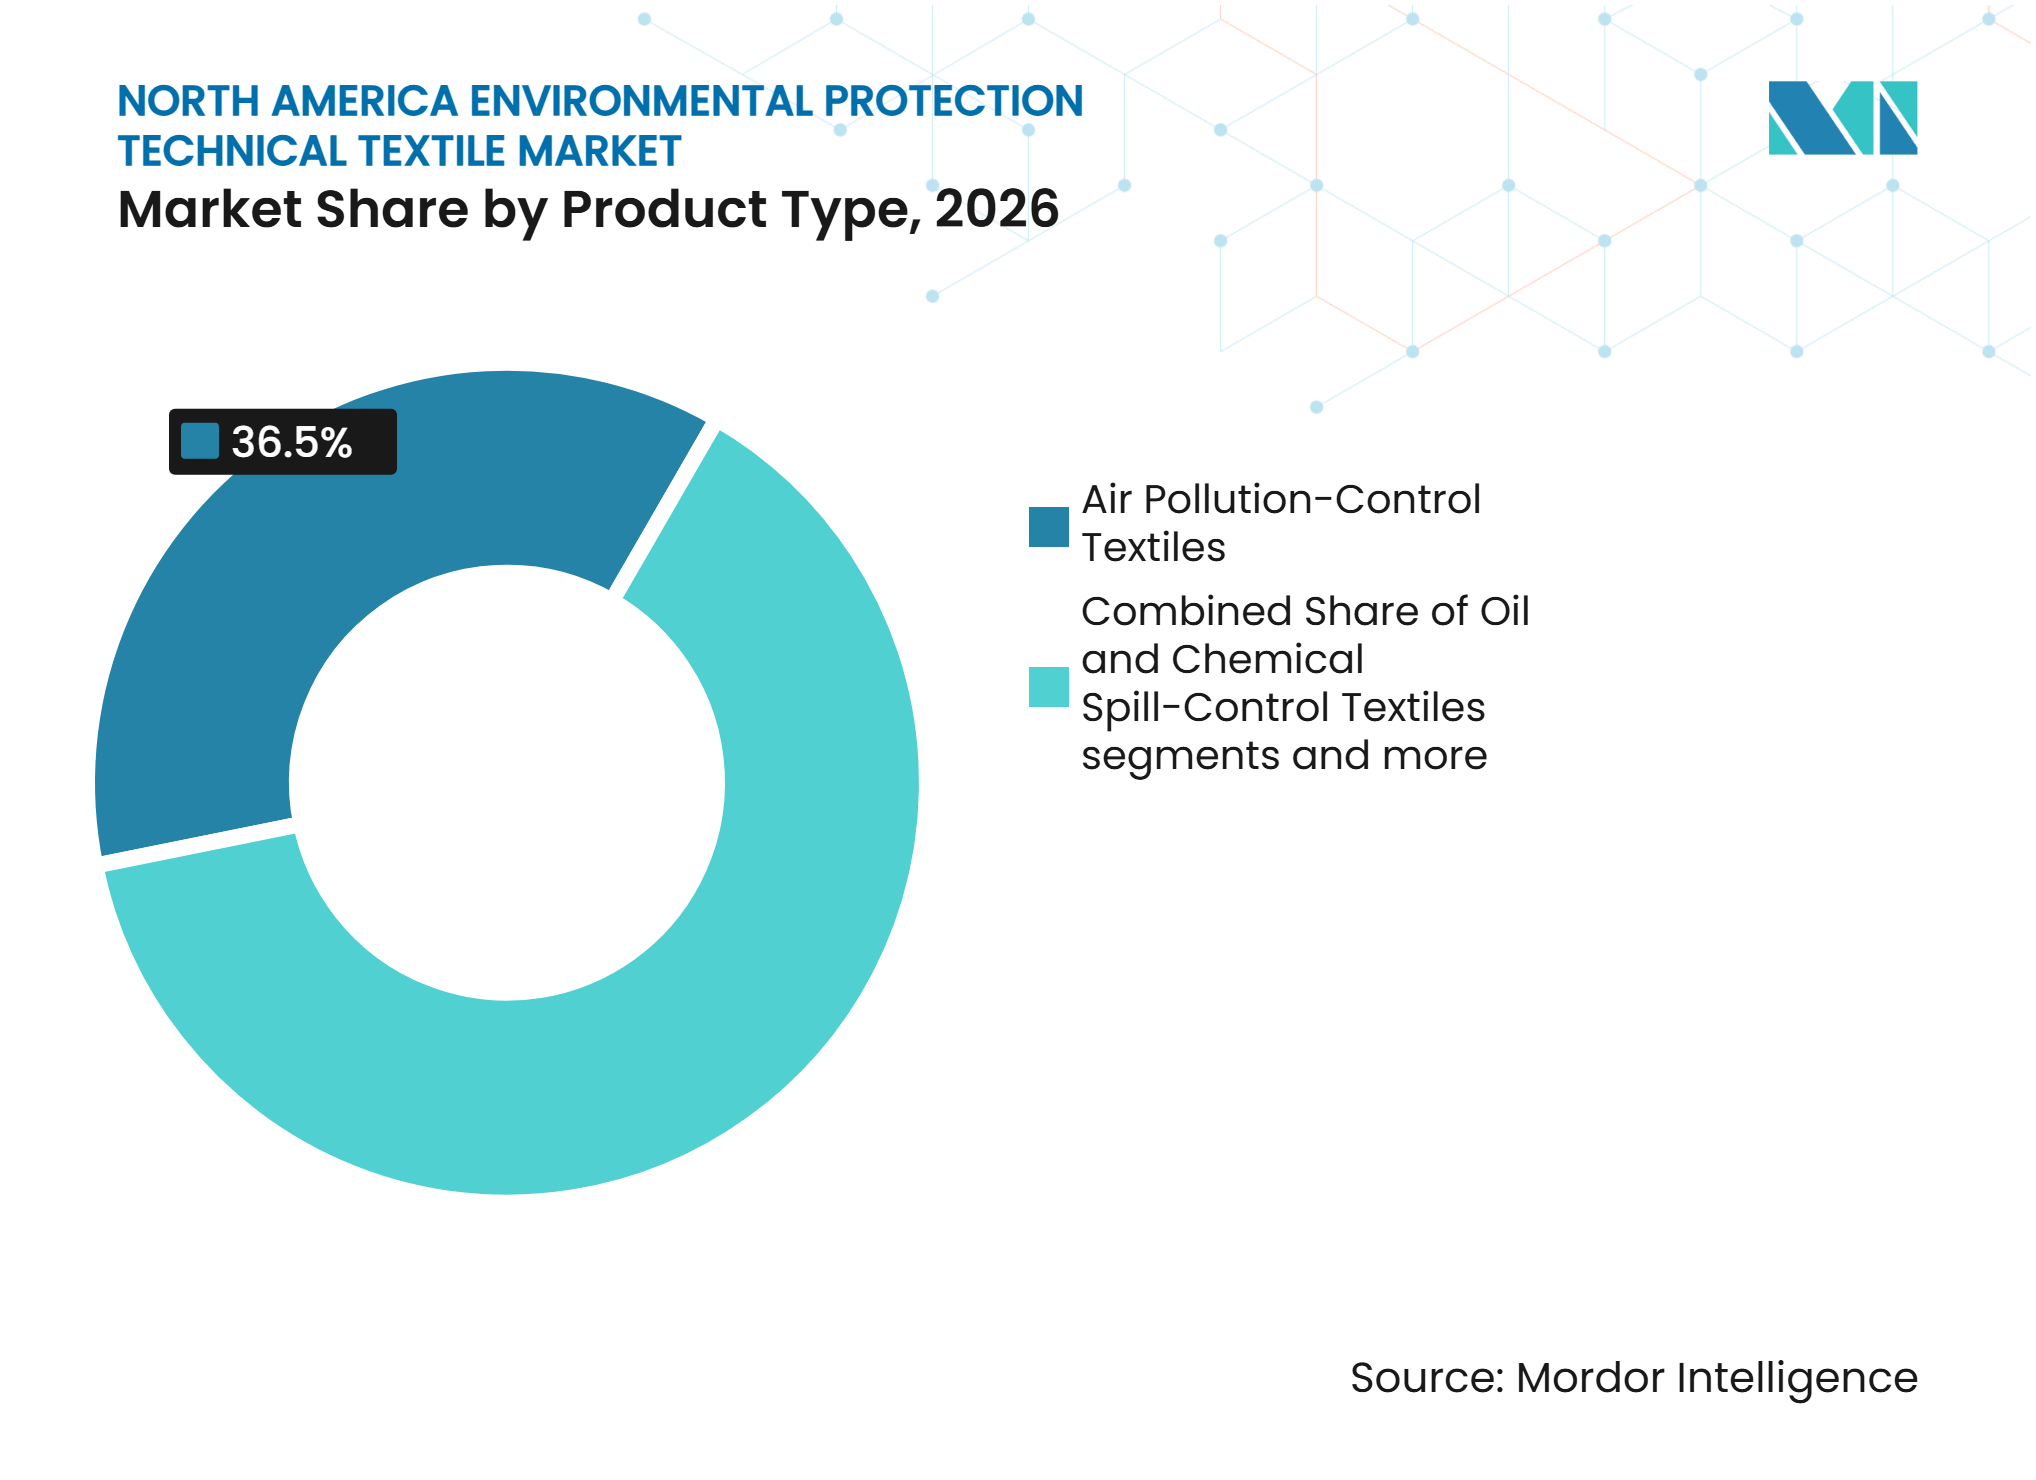
- Par type de produit, les textiles de contrôle de la pollution atmosphérique représentaient 36,5 % de la taille du marché des textiles techniques de protection environnementale en Amérique du Nord en 2026, tandis que les textiles de traitement de l'eau et des eaux usées devraient croître à un CAGR de 7 % jusqu'en 2032.
- Par type de matériau, le polyester représentait 30,5 % de la part du marché des textiles techniques de protection environnementale en Amérique du Nord en 2026, tandis que les fibres synthétiques haute performance devraient croître à un CAGR de 7,2 % jusqu'en 2032.
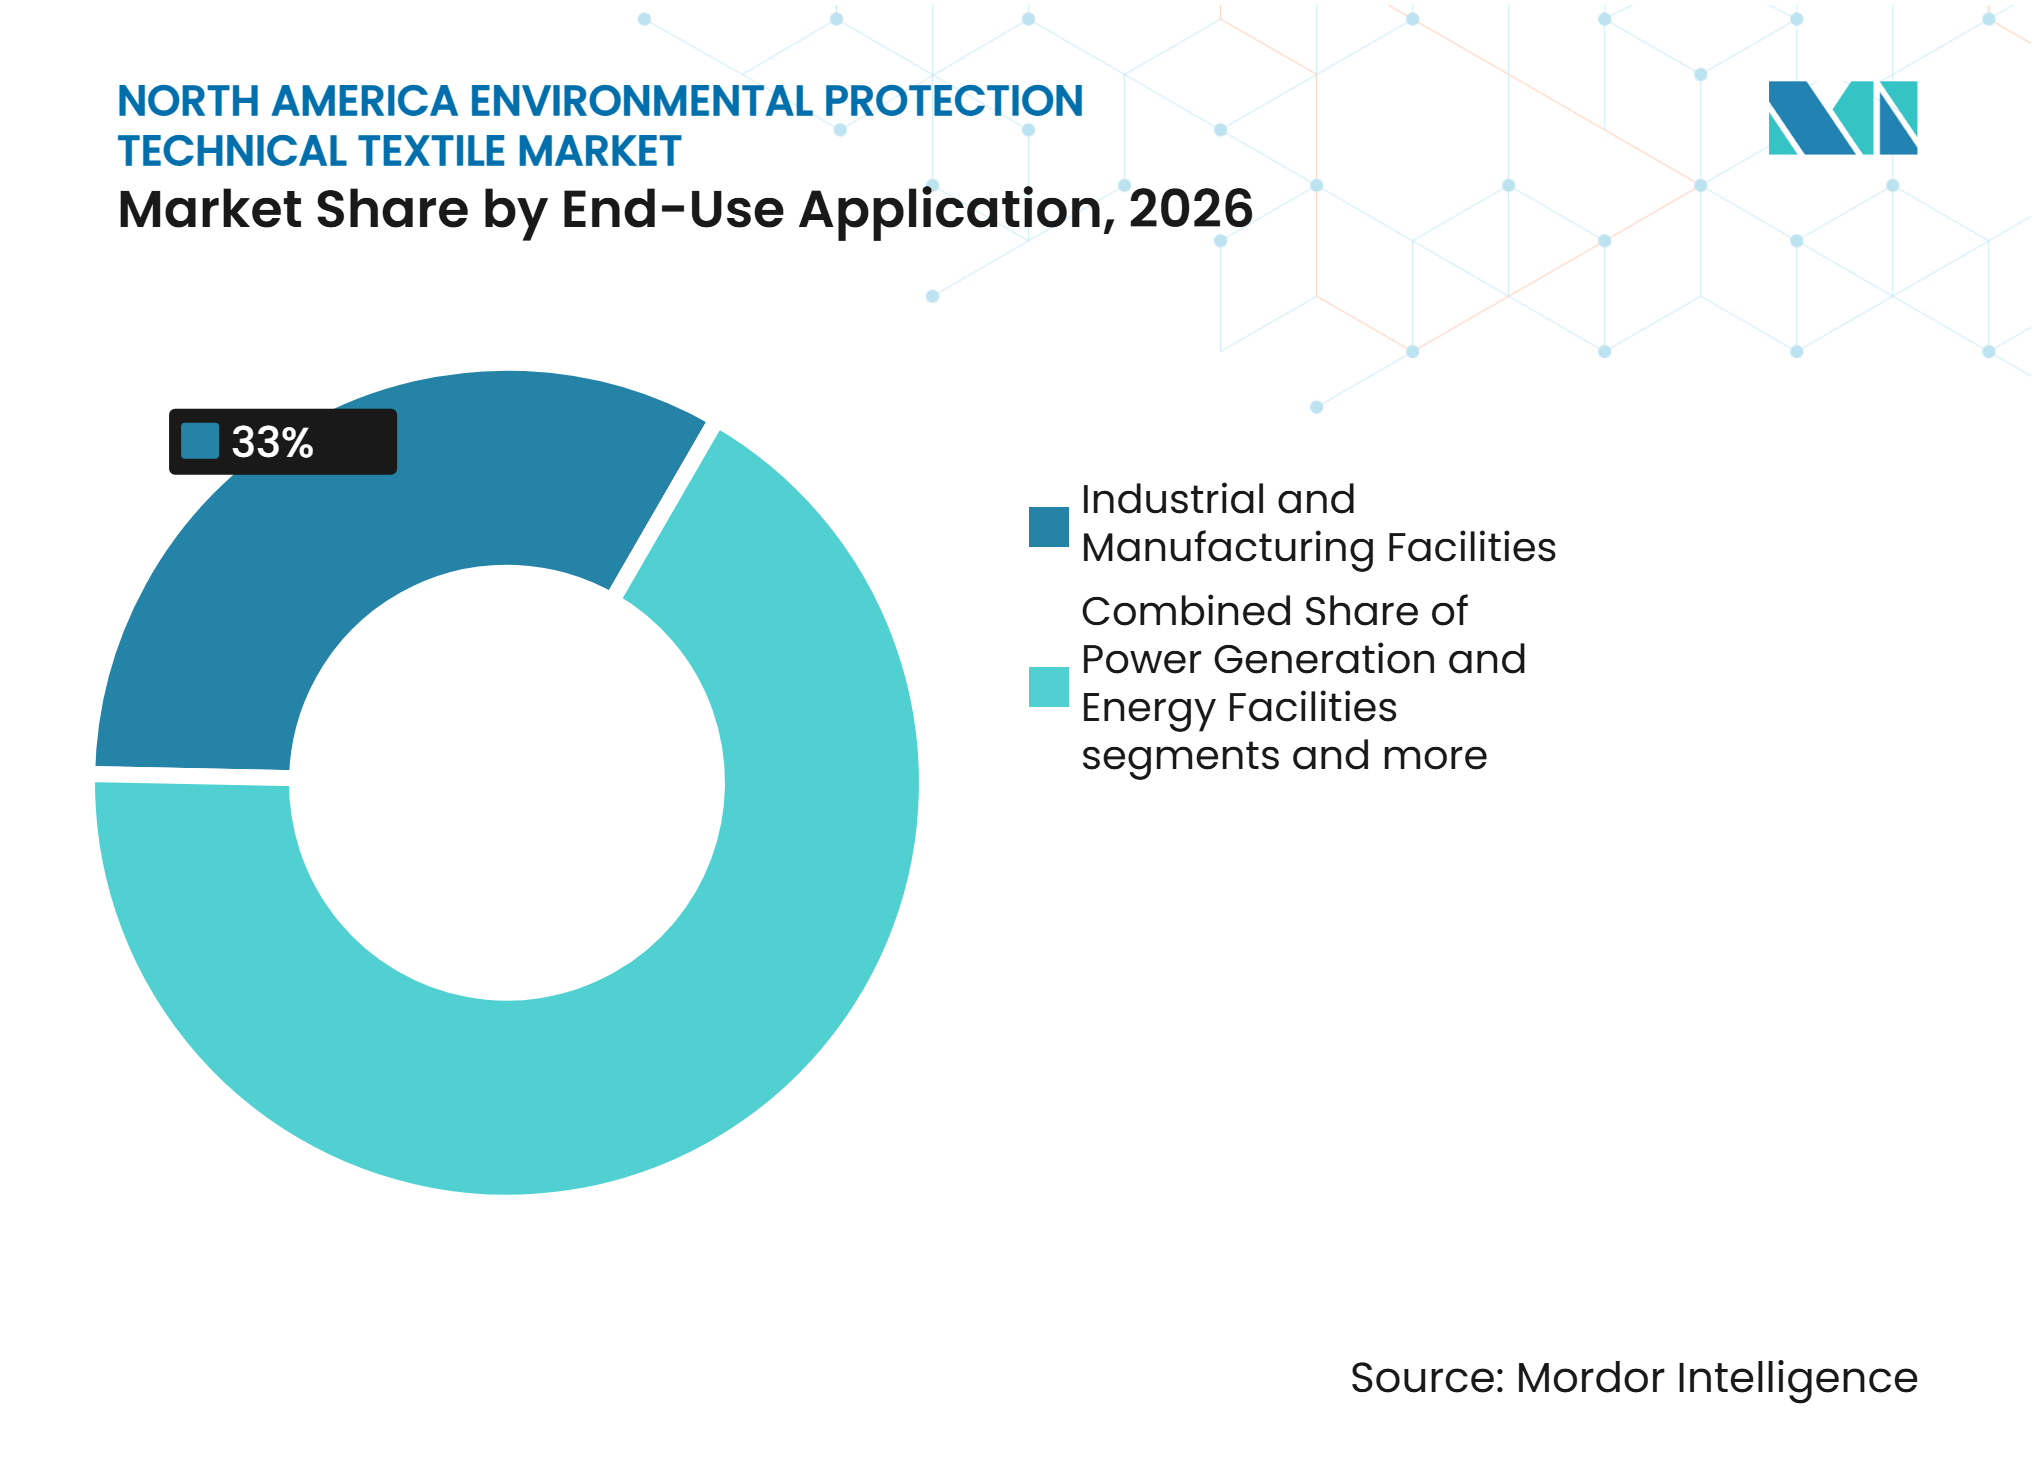
- Par application finale, les installations industrielles et de fabrication représentaient 33 % du chiffre d'affaires en 2026, tandis que les services publics municipaux d'eau et d'eaux usées devraient croître à un CAGR de 6,9 % jusqu'en 2032.
- Par géographie, les États-Unis représentaient 80 % du chiffre d'affaires en 2026, tandis que le Canada devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Conformité environnementale pour l'eau, les eaux usées et les décharges | +2.1% | National, avec les États-Unis au cœur et des retombées vers le Canada et le Mexique | Moyen terme (2-4 ans) |
| Modernisation des infrastructures et résilience climatique | +1.5% | National, plus fort dans le Sud-Est et le Midwest des États-Unis et dans l'Ouest du Canada | Long terme (≥ 4 ans) |
| Investissement dans la réutilisation de l'eau, la gestion des eaux pluviales et le dessalement | +0.9% | Sud-Ouest des États-Unis et Californie, avec extension au Texas et à l'Arizona | Long terme (≥ 4 ans) |
| Infrastructure durable et adoption de matériaux recyclés | +0.6% | National, avec des gains précoces en Californie et en Ontario | Moyen terme (2-4 ans) |
| Avantages liés au contenu national et à la qualification locale | +0.4% | National, avec une pertinence directe pour les projets financés par l'EPA et Transports Canada | Court terme (≤ 2 ans) |
| Demande de filtration liée à la fumée de feux de forêt et à la qualité de l'air épisodique | +0.3% | Ouest des États-Unis et Ouest du Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conformité environnementale pour l'eau, les eaux usées et les décharges
Les calendriers de conformité fédéraux créent une demande plus prévisible pour les textiles de filtration et de confinement. L'EPA a finalisé sa réglementation nationale primaire sur l'eau potable concernant les PFAS en avril 2024, et les systèmes d'eau potable publics concernés doivent effectuer une surveillance initiale d'ici 2027. Les systèmes dépassant les niveaux maximaux de contaminants pour le PFOA ou le PFOS doivent mettre en œuvre un traitement d'ici 2029.[1] Ces échéances favorisent les systèmes de traitement avancés pouvant utiliser des procédés à base de membranes ou de médias filtrants. Le marché des textiles techniques de protection environnementale en Amérique du Nord bénéficie également lorsque les projets d'eaux usées spécifient des médias filtrants lors de la conception, car ces spécifications soutiennent des cycles d'achat pluriannuels. Le cadre de la loi sur la conservation et la récupération des ressources exige que les conceptions de décharges de déchets solides municipaux satisfassent aux critères fédéraux, ce qui soutient l'utilisation d'éléments géotextiles dans les systèmes de revêtement et de drainage.[2]
Modernisation des infrastructures et résilience climatique
Les États-Unis font face à 630 milliards USD de besoins en infrastructures d'eaux usées et d'eaux pluviales sur 20 ans, ainsi qu'à 625 milliards USD de besoins en eau potable.[3] Ce cycle de réparation soutient la demande de produits de séparation, de filtration, de drainage et de contrôle de l'érosion dans les projets de travaux publics. Les programmes de fonds renouvelables des États contribuent à faire avancer ces projets à travers les phases de planification, de conception et de construction pour le marché des textiles techniques de protection environnementale en Amérique du Nord. Le marché des textiles techniques de protection environnementale en Amérique du Nord peut bénéficier lorsque les normes de résilience exigent des matériaux performants dans des conditions hydrauliques et thermiques plus larges. Les projets de contrôle des inondations axés sur le climat utilisent également des géotextiles pour le drainage, le contrôle des sédiments et la protection des remblais. La stratégie d'infrastructure pluriannuelle du Manitoba documente la planification continue des investissements dans les infrastructures de gestion des inondations.
Investissement dans la réutilisation de l'eau, la gestion des eaux pluviales et le dessalement
Les projets de réutilisation de l'eau, de gestion des eaux pluviales et de dessalement génèrent une demande supplémentaire pour les toiles filtrantes, les supports de membranes, les revêtements de drainage et les produits de filtration pour bassins de collecte. Le Bureau of Reclamation a mis à disposition 120 millions USD dans le cadre de son processus de financement du dessalement au titre XVI pour l'exercice 2026, destiné aux projets d'eau de mer et d'eau saumâtre dans 17 États de l'Ouest. L'EPA a également annoncé 80 millions USD pour des subventions municipales de réutilisation des débordements d'égouts et des eaux pluviales couvrant les exercices 2025 et 2026. Sur les sites urbains contraints, les produits à base de textiles peuvent être pratiques car ils s'intègrent dans des systèmes de drainage rénovés sans nécessiter de grands volumes de médias minéraux. Ce besoin de systèmes compacts soutient le marché des textiles techniques de protection environnementale en Amérique du Nord. Les programmes de lutte contre la pénurie d'eau en Californie, en Arizona, au Texas et dans d'autres États de l'Ouest peuvent maintenir la demande au-delà d'un seul cycle de construction.
Infrastructure durable et adoption de matériaux recyclés
Les programmes d'achats publics accordent davantage d'attention aux matériaux à contenu recyclé et à faible impact. Ahlstrom prévoit de commencer à exploiter sa ligne de production modernisée à Taylorville, dans l'Illinois, au quatrième trimestre 2026. La ligne produira des matériaux de filtration synthétiques pour le contrôle de la pollution atmosphérique, l'admission des turbines à gaz et la filtration des procédés liquides. Le marché des textiles techniques de protection environnementale en Amérique du Nord offre une opportunité dans les produits qui associent performance et durée de vie plus longue ou meilleures options de récupération. Dans le même temps, les acheteurs examinent le risque que les produits synthétiques utilisés dans les applications en contact avec l'eau puissent libérer des microplastiques. La Californie a ajouté les microplastiques à sa liste de produits chimiques candidats, augmentant la probabilité que les fabricants fassent l'objet d'un examen plus approfondi de la composition des produits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés de qualification, de test et de spécification | -1.2% | National, plus aigu dans les programmes d'approvisionnement fédéraux et étatiques des États-Unis | Moyen terme (2-4 ans) |
| Concurrence des médias de traitement minéraux, granulaires et conventionnels | -0.8% | National, plus prononcé dans le traitement des PFAS dans l'eau potable et la filtration industrielle des liquides | Moyen terme (2-4 ans) |
| Examen de fin de vie et des microplastiques des textiles synthétiques | -0.5% | National, avec une pression réglementaire concentrée en Californie et dans les programmes étatiques | Long terme (≥ 4 ans) |
| Environnement fragmenté des entrepreneurs, des prescripteurs et des normes | -0.3% | National, plus aigu dans les municipalités rurales et de petite taille | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de qualification, de test et de spécification
Les fournisseurs doivent effectuer plusieurs tests avant que leurs produits puissent être spécifiés pour les applications d'infrastructure et industrielles. Les normes ASTM D737, ASTM F2299, ASTM D3776 et ASTM D1777 couvrent les caractéristiques de performance de base pour différentes qualités de textiles. Les applications liées aux décharges peuvent nécessiter des tests supplémentaires de résistance chimique, de traction et de performance des coutures dans le cadre de la réglementation fédérale sur les déchets solides. Ces exigences peuvent retarder l'entrée de nouveaux produits de 2 à 4 ans sur le marché des textiles techniques de protection environnementale en Amérique du Nord. Les fournisseurs de plus petite taille supportent une charge plus importante car les coûts de laboratoire, de documentation et de validation sont en grande partie fixes. Sur le marché des textiles techniques de protection environnementale en Amérique du Nord, les fournisseurs qualifiés peuvent conserver une position solide sur les listes de spécifications même lorsqu'une alternative plus récente présente de solides performances techniques.
Concurrence des médias de traitement minéraux, granulaires et conventionnels
Les solutions textiles sont en concurrence avec le charbon actif en grains, les résines échangeuses d'ions, le gravier et d'autres matériaux conventionnels. Le choix dépend de la qualité de l'eau, des niveaux de contaminants, de l'empreinte au sol, des exigences d'exploitation et des pratiques d'ingénierie. Certains acheteurs continuent de privilégier les méthodes minérales ou granulaires établies lorsqu'elles ont de longs antécédents d'exploitation dans les installations locales. Cette concurrence est particulièrement pertinente dans le traitement des PFAS et la filtration industrielle des liquides au sein du marché des textiles techniques de protection environnementale en Amérique du Nord. Le marché des textiles techniques de protection environnementale en Amérique du Nord doit démontrer des avantages en termes de durée de vie, d'empreinte au sol, d'automatisation et de remplacement pour remporter ces applications. Les technologies combinant des membranes avec des supports textiles peuvent améliorer la comparaison dans les projets où l'espace et le contrôle des procédés sont importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la filtration de l'air ancre le chiffre d'affaires, les textiles pour l'eau s'accélèrentLes textiles de contrôle de la pollution atmosphérique représentaient 36,5 % du chiffre d'affaires en 2026. Leur position est soutenue par les exploitants industriels qui doivent maintenir les niveaux d'émissions de particules autorisés en vertu des exigences fédérales et étatiques. La loi sur la qualité de l'air constitue le fondement législatif des programmes de contrôle de la pollution atmosphérique de l'EPA. Les filtres de dépoussiéreurs à manches créent également une demande récurrente car ils nécessitent un remplacement au cours de leur durée de vie normale. Les installations de charbon, de gaz naturel et de ciment dépendent de ces produits pour maintenir le contrôle des émissions de particules. Les sacs filtrants haute température sont particulièrement importants dans les applications cimentières, métallurgiques et chimiques. Cette partie du secteur des textiles techniques de protection environnementale en Amérique du Nord est moins exposée au calendrier des projets individuels car les systèmes installés nécessitent une maintenance continue. Les matériaux catalytiques et multifonctionnels gagnent également en utilisation là où les exploitants souhaitent combiner la filtration avec des fonctions de contrôle des émissions.
Les textiles de traitement de l'eau et des eaux usées devraient croître à un CAGR de 7 % jusqu'en 2032, ce qui leur confère le rythme le plus rapide parmi les types de produits. Les échéances de traitement des PFAS, les limites en nutriments et les exigences de réutilisation de l'eau soutiennent la taille du marché des textiles techniques de protection environnementale en Amérique du Nord pour ces produits. DuPont a lancé les modules d'ultrafiltration IntegraTec XTP 100 IG en octobre 2025, signalant jusqu'à 30 % de débit supplémentaire par module par rapport aux générations précédentes. Une complexité d'installation réduite peut améliorer le cas des systèmes à base de membranes dans les petites installations sur le marché des textiles techniques de protection environnementale en Amérique du Nord. Les textiles de contrôle des déversements continuent de servir les utilisateurs marins et industriels, bien que leur demande puisse évoluer avec l'activité incidentelle. Les textiles pour eaux pluviales, notamment les sacs filtrants pour avaloirs, les médias à cartouche et les nattes filtrantes, sont soutenus par les programmes de subventions municipales et les règles d'infrastructure verte. Ces produits sont utiles là où les sites urbains ont besoin d'une rénovation compacte plutôt que d'une grande structure de traitement.



Par type de matériau :
le polyester est en tête, les synthétiques haute performance surpassentLe polyester représentait 30,5 % du chiffre d'affaires en 2026 car il combine résistance chimique, stabilité dimensionnelle et traitement économique. Il est largement utilisé dans les constructions de toiles filtrantes tissées et de non-tissés aiguilletés. Le matériau peut fonctionner dans de nombreux systèmes de filtration des eaux usées et des liquides industriels sans équipement de fabrication spécialisé. Le polyester est également compatible avec les procédés de production standard par voie humide et par voie sèche. Ces caractéristiques permettent à un large éventail de fournisseurs de produire des médias qualifiés pour le marché des textiles techniques de protection environnementale en Amérique du Nord. Le polypropylène reste important dans les absorbants pour déversements et les produits pour eaux pluviales car il est hydrophobe et de faible densité. Les fibres de verre et autres fibres inorganiques conservent un rôle dans les applications nécessitant des températures supérieures aux limites standard du polyester ou du polypropylène.
Les fibres synthétiques haute performance devraient croître à un CAGR de 7,2 % jusqu'en 2032. Cette opportunité sur le marché des textiles techniques de protection environnementale en Amérique du Nord comprend les médias en sulfure de polyphénylène, en aramide et en fluoropolymère. Les clients industriels utilisent ces matériaux là où des températures élevées ou des flux chimiques agressifs réduisent la durée de vie des produits conventionnels. Le sulfure de polyphénylène peut résister aux acides, aux alcalis et aux températures de fonctionnement soutenues qui endommagent les médias en polyester. Les stratifiés à membrane PTFE et les constructions en fibres PTFE expansé se développent dans la valorisation énergétique des déchets, l'incinération municipale et la filtration chimique de spécialité. Des limites plus strictes pour les dioxines, les furanes et les fines particules renforcent le cas de la technologie de filtration de surface. Les fibres cellulosiques naturelles et régénérées restent plus marginales mais peuvent attirer l'attention dans les absorbants biosourcés et les produits environnementaux spécifiés.
Par application finale :
les installations industrielles dominent, les services publics municipaux gagnent du terrainLes installations industrielles et de fabrication représentaient 33 % du chiffre d'affaires en 2026. Les produits chimiques, la pétrochimie, la transformation des métaux, les mines et la fabrication de ciment constituent une grande partie de cette base de demande. Ces exploitants achètent souvent des médias filtrants pour satisfaire aux conditions de permis ou aux exigences de décrets de consentement plutôt que par des achats discrétionnaires. Cette structure soutient une demande stable mais rend plus difficile pour les nouveaux fournisseurs de déplacer les titulaires qualifiés. Les installations chimiques et pétrochimiques utilisent des toiles tissées chimiquement résistantes et des stratifiés à membrane PTFE. Les sites de métaux, de mines et de traitement des minéraux nécessitent des tissus haute température pour les dépoussiéreurs à manches et les applications connexes. Le marché des textiles techniques de protection environnementale en Amérique du Nord bénéficie de la base industrielle installée aux États-Unis et des cycles de remplacement récurrents.
Les services publics municipaux d'eau et d'eaux usées devraient croître à un CAGR de 6,9 % jusqu'en 2032. La part du marché des textiles techniques de protection environnementale en Amérique du Nord pour les services publics municipaux est aujourd'hui inférieure à la demande industrielle, mais les calendriers de conformité et le remplacement des infrastructures renforcent leurs perspectives. L'EPA a mis à disposition 80 millions USD pour des subventions municipales de réutilisation des débordements d'égouts et des eaux pluviales pour les exercices 2025 et 2026. Les pipelines de fonds renouvelables des États peuvent aider les services publics à faire avancer les projets de filtration de la planification à l'approvisionnement. La production d'énergie, le pétrole et le gaz, la réponse aux déversements marins et les systèmes urbains d'eaux pluviales créent également une demande récurrente. La réponse aux urgences reste difficile à prévoir car elle dépend des feux de forêt, des accidents industriels et des conditions météorologiques extrêmes. Cependant, la fréquence de ces événements peut rendre les stocks et les produits de déploiement rapide plus importants pour les acheteurs.

Analyse géographique
États-Unis : position forte sur le marché soutenue par l'investissement dans les infrastructures et les exigences de conformité réglementaire
Les États-Unis détenaient 80 % du chiffre d'affaires en 2026. Leur position reflète l'ampleur de leur base industrielle, de leurs systèmes d'eau municipaux et de leurs exigences environnementales fédérales. Les crédits combinés pour l'exercice 2026 s'élèvent à 3,35 milliards USD pour le Fonds renouvelable pour l'eau propre des États et à 3,01 milliards USD pour le Fonds renouvelable pour l'eau potable des États. Ces canaux de financement soutiennent les mises à niveau du traitement des eaux usées et de l'eau potable qui nécessitent des matériaux de filtration et connexes. Les États de l'Ouest génèrent également une demande liée à la gestion de la fumée de feux de forêt, à la réutilisation de l'eau et à la planification du dessalement. La loi sur la qualité de l'air, la loi sur la qualité de l'eau et la loi sur la conservation et la récupération des ressources définissent les exigences de conformité dans les principales applications.
Canada : investissement dans les infrastructures et initiatives de résilience climatique
Le Canada devrait croître à un CAGR de 6,5 % jusqu'en 2032. Le budget fédéral 2025 engage plus de 115 milliards CAD (84 milliards USD) dans les infrastructures sur 5 ans, ce qui soutient le pipeline du pays en matière d'eau, d'eaux usées et de résilience climatique. Le marché des textiles techniques de protection environnementale en Amérique du Nord pour le Canada est façonné par les mises à niveau municipales, le contrôle des inondations et les projets d'eaux pluviales. Les programmes d'infrastructure hydraulique de l'Ontario et les plans de gestion de l'eau de l'Alberta renforcent le pipeline de projets. La politique d'approvisionnement national devient également plus importante pour les fournisseurs qui servent la construction publique. Le gouvernement du Canada a annoncé en septembre 2025 des mesures visant à étendre les exigences d'achat canadien à 70 milliards CAD supplémentaires (51,1 milliards USD) en subventions et programmes d'infrastructure. Cela peut donner aux producteurs et fabricants de textiles canadiens qualifiés une position plus forte dans les processus d'appel d'offres. Les projets d'adaptation climatique créent une demande de matériaux de drainage, de contrôle de l'érosion et de gestion des sédiments aux côtés des médias conventionnels de traitement de l'eau.
Mexique et demande transfrontalière : réglementations sur les eaux usées et investissement industriel lié à la délocalisation de proximité
Le potentiel de croissance du Mexique sur le marché des textiles techniques de protection environnementale en Amérique du Nord est soutenu par le renforcement des réglementations sur les eaux usées, l'expansion de l'activité industrielle et l'attention croissante portée aux ressources en eau partagées. La NOM-001 fixe des normes de rejet des eaux usées, encourageant les installations industrielles à investir dans les technologies de traitement et les solutions de filtration. La délocalisation de proximité renforce encore cette opportunité car l'expansion manufacturière accroît les besoins en traitement des eaux de process et en gestion des eaux usées. Les fabricants de textiles et de vêtements adoptant des systèmes de bioréacteur à membranes et d'osmose inverse peuvent créer une demande supplémentaire pour les médias de filtration non-tissés utilisés dans les applications de prétraitement. Par ailleurs, les initiatives environnementales transfrontalières soutiennent les investissements dans les infrastructures d'eau municipales et le traitement des eaux usées dans les communautés frontalières. La poursuite des progrès sur les projets de qualité de l'eau et d'eaux usées entre les États-Unis et le Mexique pourrait soutenir davantage les achats, notamment pour les fournisseurs proposant des solutions spécifiques aux applications, une assistance technique et des délais de livraison plus courts.
Paysage concurrentiel
Concentration du Marché
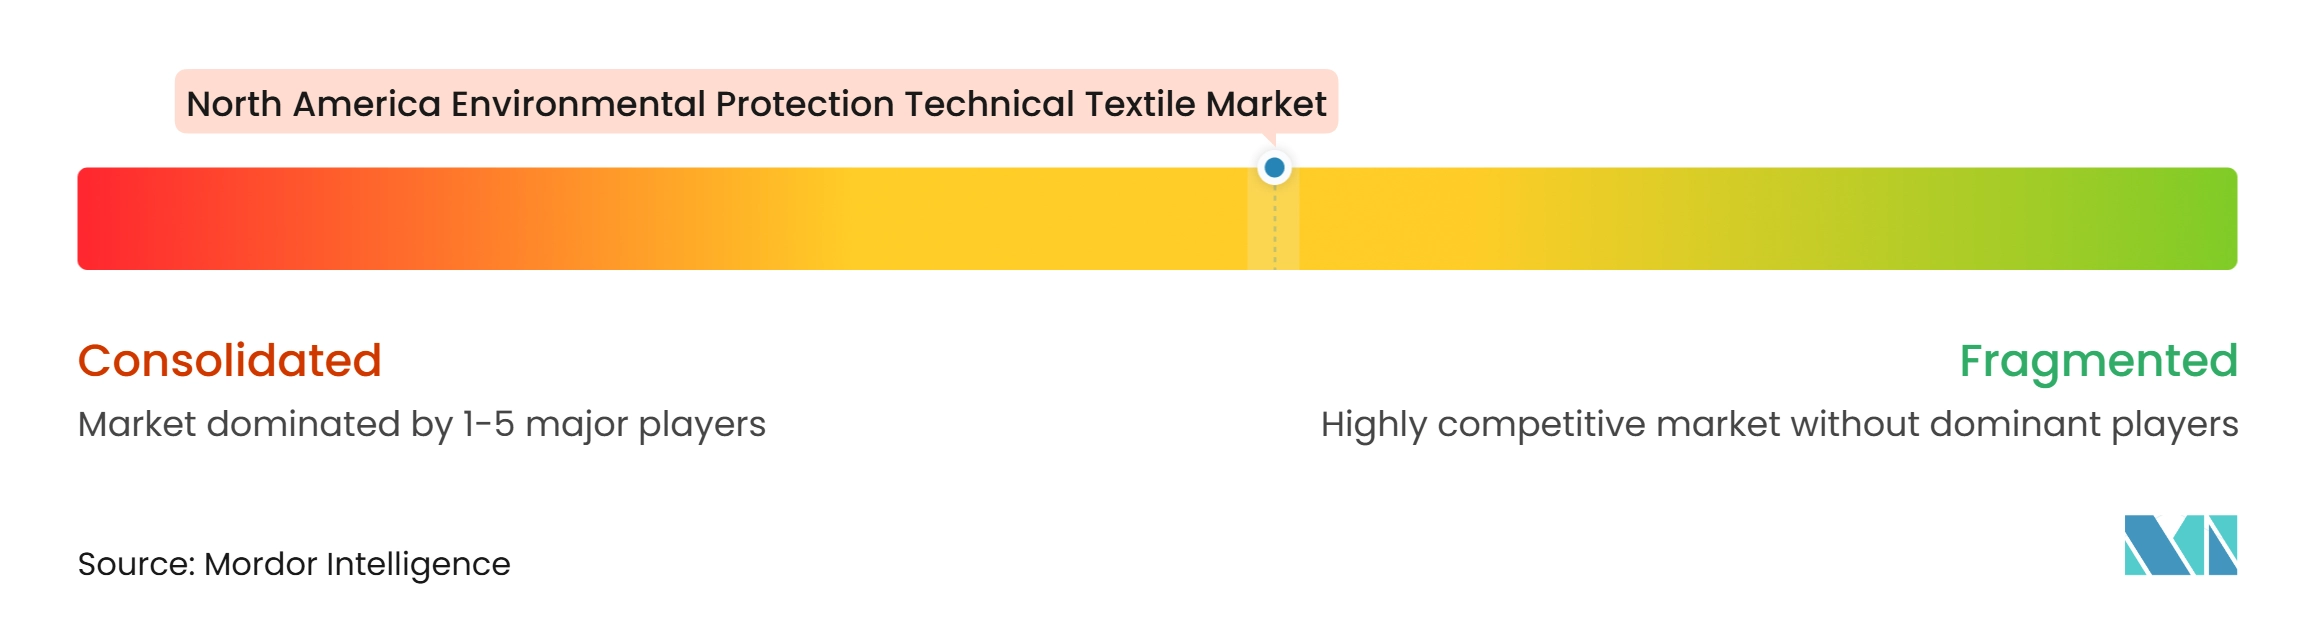
Le marché des textiles techniques de protection environnementale en Amérique du Nord présente un niveau moyen de concentration du marché. La filtration industrielle de l'air est modérément concentrée car Donaldson, Freudenberg Performance Materials et Hollingsworth & Vose détiennent des qualifications de longue date et des relations directes avec le marché secondaire. La filtration des liquides et les systèmes intégrés à membranes sont plus fragmentés. DuPont, Toray Industries, Ahlstrom, Alkegen, les convertisseurs régionaux et les intégrateurs de systèmes se font concurrence par les performances des médias filtrants, la fabrication sur mesure et le support applicatif. Cette structure signifie qu'un fournisseur établi peut être fort dans un type de média mais pas dans toutes les applications. Les dossiers de qualification, les délais de réponse et les travaux de conception spécifiques aux clients restent des outils concurrentiels importants. Le marché des textiles techniques de protection environnementale en Amérique du Nord comprend également des fabricants plus petits qui se font concurrence sur le service local et les produits sur mesure.
Parker Hannifin a accepté en novembre 2025 d'acquérir Filtration Group Corporation pour 9,25 milliards USD et a finalisé l'acquisition le 13 août 2026. L'acquisition élargit le portefeuille de technologies de filtration propriétaires de Parker et renforce ses capacités sur le marché secondaire dans les applications industrielles et autres applications critiques. Par ailleurs, Filtration Group a accepté de vendre son activité Facet Filtration à Donaldson pour environ 820 millions USD en février 2026, la transaction ayant été finalisée le 4 mai 2026, avant la clôture de l'acquisition par Parker. L'ajout de Facet renforce le portefeuille de filtration de carburant et de fluides de Donaldson et élargit son exposition aux applications aérospatiales, de défense et de production d'énergie. Ensemble, ces transactions montrent l'importance stratégique des portefeuilles de technologies de filtration plus larges, des capacités d'application spécialisées et des revenus récurrents du marché secondaire. Elles peuvent également accroître la pression concurrentielle sur les distributeurs régionaux indépendants à mesure que les grands fabricants élargissent leurs offres de produits et leurs relations avec les clients.
Le développement technologique façonne la concurrence dans les segments de filtration avancée. Les médias en nanofibres électrofilées, les stratifiés à membrane PTFE et les non-tissés fonctionnalisés par fusion-soufflage peuvent offrir des performances de filtration de surface qui dépendaient auparavant de produits céramiques ou en métal fritté. Le plan de réorganisation en vertu du chapitre 11 d'Alkegen a été confirmé en septembre 2026 et devrait éliminer 3,1 milliards USD de dette. Le secteur des textiles techniques de protection environnementale en Amérique du Nord peut récompenser les entreprises qui qualifient les revêtements fluoropolymères, les absorbants biosourcés et les produits réutilisables durables avant les changements réglementaires. Les concurrents plus petits peuvent encore trouver des opportunités dans les médias sélectifs aux PFAS, les produits pour eaux pluviales à faible teneur en microplastiques et les outils numériques qui aident les municipalités à choisir des matériaux en fonction des conditions réelles des effluents.
Leaders du secteur des textiles techniques de protection environnementale en Amérique du Nord
-
Solmax International, Inc.
-
Berry Global Inc.
-
AGRU America, Inc.
-
Propex Operating Company, LLC
-
Tensar Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques de protection environnementale en Amérique du Nord Entreprises couvertes dans ce rapport
- Solmax International, Inc.
- Berry Global Inc.
- AGRU America, Inc.
- Propex Operating Company, LLC
- Tensar Corporation
- SKAPS Industries
- HUESKER Group
- Tenax Corporation
- Texel Technical Materials, Inc.
- Hanes Geo Components
- American Excelsior Company
- DuPont de Nemours, Inc.
- Ahlstrom Holding 3 Oy
- Alkegen
- Hollingsworth and Vose Company
- Freudenberg Performance Materials SE and Co. KG
- Johns Manville
- Donaldson Company, Inc.
- Parker Hannifin Corporation
- Toray Industries, Inc.
Développements industriels récents dans Marché des textiles techniques de protection environnementale en Amérique du Nord
- Septembre 2026 : Le tribunal des faillites des États-Unis pour le district nord du Texas a confirmé le plan de réorganisation en vertu du chapitre 11 d'Alkegen, qui éliminera 3,1 milliards USD de dette totale et fournira des liquidités suffisantes pour la poursuite des opérations, permettant au fabricant de fibres avancées d'émerger comme un concurrent plus agile dans les segments de filtration de spécialité et de médias haute température.
- Septembre 2026 : H&V a achevé une expansion de plus de 40 millions USD de son usine de fabrication de Floyd, en Virginie, en ajoutant une nouvelle ligne pour des médias de filtration liquide de pointe destinés aux grands bâtiments commerciaux, aux hôpitaux, à l'air de cabine et à la microfiltration liquide pour les applications alimentaires, de boissons et biopharma, élargissant ainsi son empreinte de fabrication en Amérique du Nord en prévision de la croissance de la demande tirée par les infrastructures.
- Avril 2026 : L'EPA a annoncé la disponibilité de 80 millions USD dans le cadre du programme de subventions municipales pour la réutilisation des débordements d'égouts et des eaux pluviales pour les exercices 2025 et 2026 combinés, soutenant des projets qui conçoivent et construisent des infrastructures de gestion des eaux pluviales spécifiant des composants de filtration textile dans des dizaines d'États.
- Janvier 2026 : L'EPA a finalisé un prêt WIFIA de 170 millions USD pour le projet de modification de la prise d'eau de l'usine de dessalement de Carlsbad, soutenant la construction d'une nouvelle installation de prise d'eau et la restauration de 125 acres de zones humides côtières.
Périmètre du rapport sur le marché des textiles techniques de protection environnementale en Amérique du Nord
Le marché des textiles techniques de protection environnementale en Amérique du Nord est segmenté par type de produit (textiles de contrôle des déversements de pétrole et de produits chimiques, et autres), par type de matériau (polypropylène, polyester, et autres), par application finale (services publics municipaux d'eau et d'eaux usées, installations industrielles et de fabrication, et autres), et par géographie (États-Unis, Canada, Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de contrôle de la pollution atmosphérique | Textiles filtrants de contrôle des émissions de particules |
| Textiles catalytiques et multifonctionnels de contrôle des émissions | |
| Autres textiles spécialisés de contrôle de la pollution atmosphérique | |
| Textiles de traitement de l'eau et des eaux usées | Médias textiles de purification de l'eau et de filtration fine |
| Textiles de filtration des eaux usées et des effluents | |
| Textiles de déshydratation des boues d'eaux usées | |
| Textiles de contrôle des déversements de pétrole et de produits chimiques | Textiles absorbants en forme plate |
| Produits textiles absorbants façonnés | |
| Produits de confinement des déversements à base de textiles | |
| Autres textiles spécialisés de contrôle des déversements | |
| Textiles de contrôle de la pollution des eaux pluviales et du ruissellement de surface | Sacs filtrants textiles pour avaloirs et bassins de collecte |
| Nattes filtrantes et inserts textiles pour eaux pluviales | |
| Médias textiles pour cartouches filtrantes d'eaux pluviales | |
| Autres textiles dédiés à l'élimination de la pollution par ruissellement | |
| Autres textiles spécialisés de protection environnementale (produits de dépollution des contaminants, etc.) |
| Polypropylène |
| Polyester |
| Polyamide |
| Polyéthylène et autres polyoléfines |
| Fibres synthétiques haute performance (sulfure de polyphénylène, aramide, etc.) |
| Médias textiles en fluoropolymère |
| Fibres de verre et autres fibres inorganiques |
| Fibres cellulosiques naturelles et régénérées |
| Autres matériaux |
| Services publics municipaux d'eau et d'eaux usées | Traitement de l'eau potable |
| Traitement des eaux usées municipales | |
| Installations industrielles et de fabrication | Produits chimiques et pétrochimie |
| Métaux, mines et traitement des minéraux | |
| Fabrication de ciment et de matériaux de construction | |
| Autres fabrications industrielles | |
| Installations de production d'énergie | |
| Installations de gestion des déchets solides municipaux et de recyclage | |
| Opérations pétrolières et gazières, marines et de réponse aux déversements | |
| Infrastructures urbaines d'eaux pluviales et de drainage | |
| Services de dépollution environnementale et d'intervention d'urgence | |
| Autres utilisateurs finaux de la protection environnementale |
| États-Unis |
| Canada |
| Mexique |
| Par type de produit | Textiles de contrôle de la pollution atmosphérique | Textiles filtrants de contrôle des émissions de particules |
| Textiles catalytiques et multifonctionnels de contrôle des émissions | ||
| Autres textiles spécialisés de contrôle de la pollution atmosphérique | ||
| Textiles de traitement de l'eau et des eaux usées | Médias textiles de purification de l'eau et de filtration fine | |
| Textiles de filtration des eaux usées et des effluents | ||
| Textiles de déshydratation des boues d'eaux usées | ||
| Textiles de contrôle des déversements de pétrole et de produits chimiques | Textiles absorbants en forme plate | |
| Produits textiles absorbants façonnés | ||
| Produits de confinement des déversements à base de textiles | ||
| Autres textiles spécialisés de contrôle des déversements | ||
| Textiles de contrôle de la pollution des eaux pluviales et du ruissellement de surface | Sacs filtrants textiles pour avaloirs et bassins de collecte | |
| Nattes filtrantes et inserts textiles pour eaux pluviales | ||
| Médias textiles pour cartouches filtrantes d'eaux pluviales | ||
| Autres textiles dédiés à l'élimination de la pollution par ruissellement | ||
| Autres textiles spécialisés de protection environnementale (produits de dépollution des contaminants, etc.) | ||
| Par type de matériau | Polypropylène | |
| Polyester | ||
| Polyamide | ||
| Polyéthylène et autres polyoléfines | ||
| Fibres synthétiques haute performance (sulfure de polyphénylène, aramide, etc.) | ||
| Médias textiles en fluoropolymère | ||
| Fibres de verre et autres fibres inorganiques | ||
| Fibres cellulosiques naturelles et régénérées | ||
| Autres matériaux | ||
| Par application finale | Services publics municipaux d'eau et d'eaux usées | Traitement de l'eau potable |
| Traitement des eaux usées municipales | ||
| Installations industrielles et de fabrication | Produits chimiques et pétrochimie | |
| Métaux, mines et traitement des minéraux | ||
| Fabrication de ciment et de matériaux de construction | ||
| Autres fabrications industrielles | ||
| Installations de production d'énergie | ||
| Installations de gestion des déchets solides municipaux et de recyclage | ||
| Opérations pétrolières et gazières, marines et de réponse aux déversements | ||
| Infrastructures urbaines d'eaux pluviales et de drainage | ||
| Services de dépollution environnementale et d'intervention d'urgence | ||
| Autres utilisateurs finaux de la protection environnementale | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour les textiles techniques de protection environnementale en Amérique du Nord ?
Le secteur devrait passer de 1,01 milliard USD en 2026 à 1,43 milliard USD d'ici 2032, à un CAGR de 5,77 % de 2027 à 2032.
Quelle catégorie de produits occupe la position de chiffre d'affaires la plus importante ?
Les textiles de contrôle de la pollution atmosphérique sont en tête avec 36,5 % du chiffre d'affaires en 2026, soutenus par le remplacement récurrent des filtres industriels et les exigences de contrôle des émissions.
Quelle application connaît la croissance la plus rapide ?
Les textiles de traitement de l'eau et des eaux usées devraient se développer à un CAGR de 7 % jusqu'en 2032, soutenus par le traitement des PFAS, la réutilisation et les mises à niveau des eaux usées.
Pourquoi les services publics municipaux deviennent-ils des acheteurs plus importants ?
Les services publics municipaux d'eau et d'eaux usées devraient croître à un CAGR de 6,9 % jusqu'en 2032, les calendriers de conformité et le remplacement des infrastructures soutenant l'activité des projets.
Quel matériau présente les meilleures perspectives de croissance ?
Les fibres synthétiques haute performance, notamment les médias en PPS, en aramide et en fluoropolymère, devraient croître à un CAGR de 7,2 % jusqu'en 2032.
Quel pays présente la croissance projetée la plus rapide ?
Le Canada devrait croître à un CAGR de 6,5 % jusqu'en 2032, soutenu par les investissements dans les infrastructures, l'eau et la résilience climatique.