
Marktgröße und Marktanteil des nordamerikanischen Marktes für technische Textilien zum Umweltschutz
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
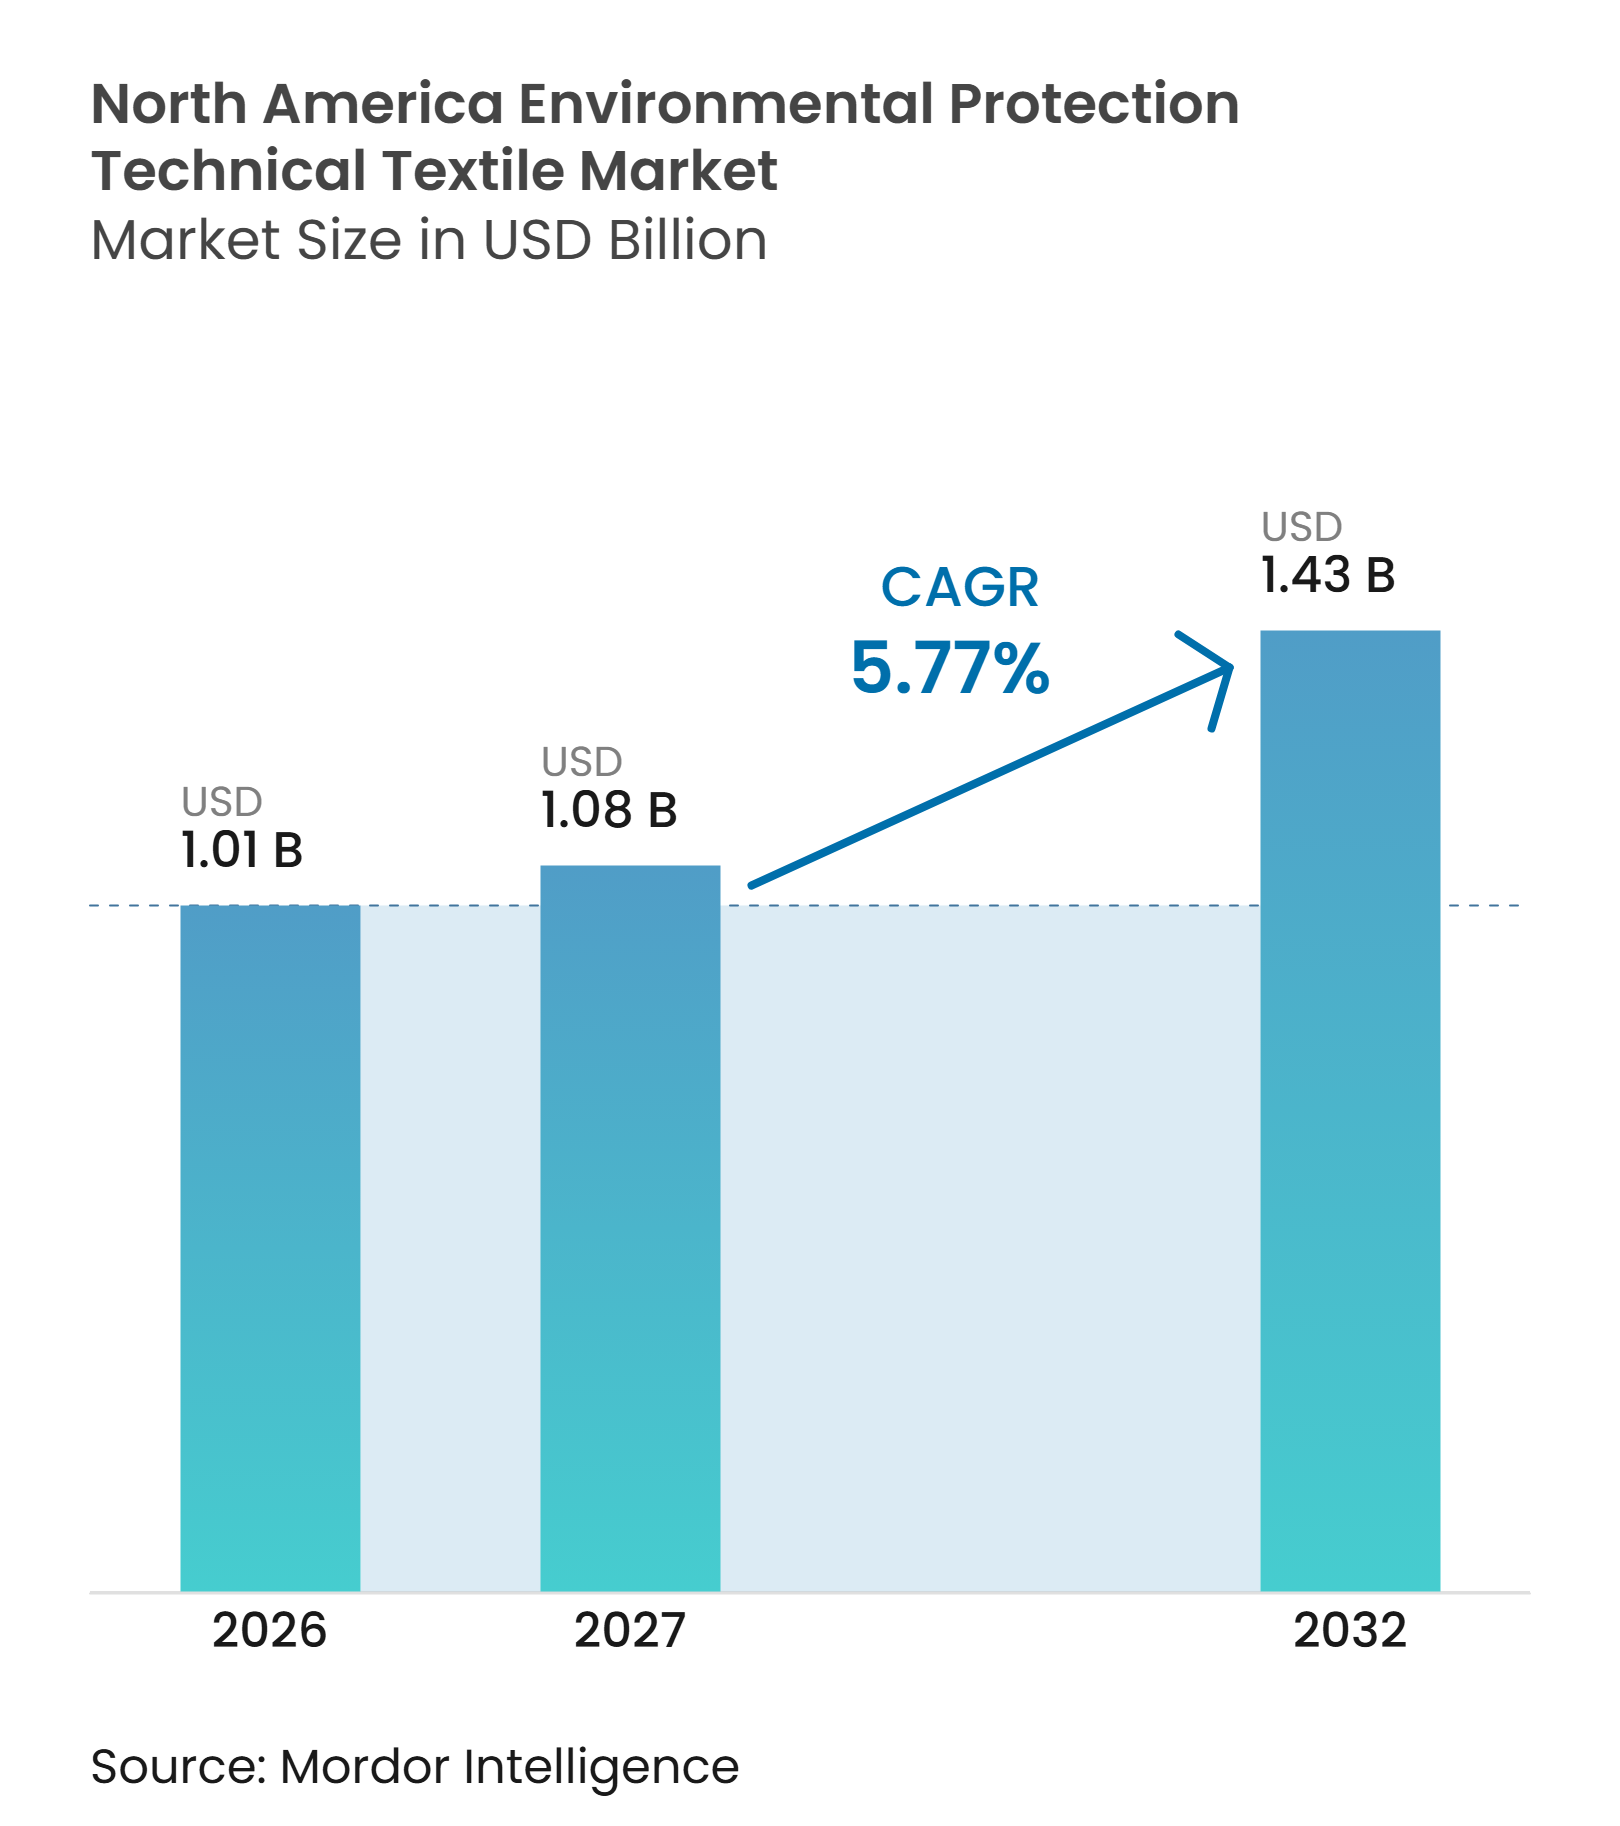
| Marktgröße im Basisjahr (2026) | 1.01 Milliarden US-Dollar |
| Marktgröße (2027) | 1.08 Milliarden US-Dollar |
| Marktgröße (2032) | 1.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.77 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des nordamerikanischen Marktes für technische Textilien zum Umweltschutz von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für technische Textilien zum Umweltschutz soll von 1,01 Milliarden USD im Jahr 2026 auf 1,08 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 5,77 % über den Zeitraum 2027–2032 einen Wert von 1,43 Milliarden USD erreichen.
Bundesfinanzierungen für Wasser, Emissionskontrollanforderungen und wiederkehrende Waldbrandrauch-Ereignisse verlagern die Käufe von isolierten Projekten hin zu wiederkehrender Ersatz- und Compliance-Nachfrage. Infrastrukturprogramme stärken die Nachfrage nach Filtrations-, Entwässerungs-, Eindämmungs- und Erosionsschutzmaterialien bei kommunalen und industriellen Projekten und machen Qualifikations- und Beschaffungskompetenz für Lieferanten wichtiger. Regelungen zu inländischen Inhalten können qualifizierte nordamerikanische Lieferanten begünstigen, wenn öffentliche Projekte von der Planung in die Beschaffung übergehen. Der Wettbewerb im nordamerikanischen Markt für technische Textilien zum Umweltschutz konzentriert sich weiterhin auf Medienleistung, Zulassungen, Lieferfähigkeit und die Fähigkeit, Produkte an Betriebsbedingungen anzupassen.
Wichtigste Erkenntnisse des Berichts
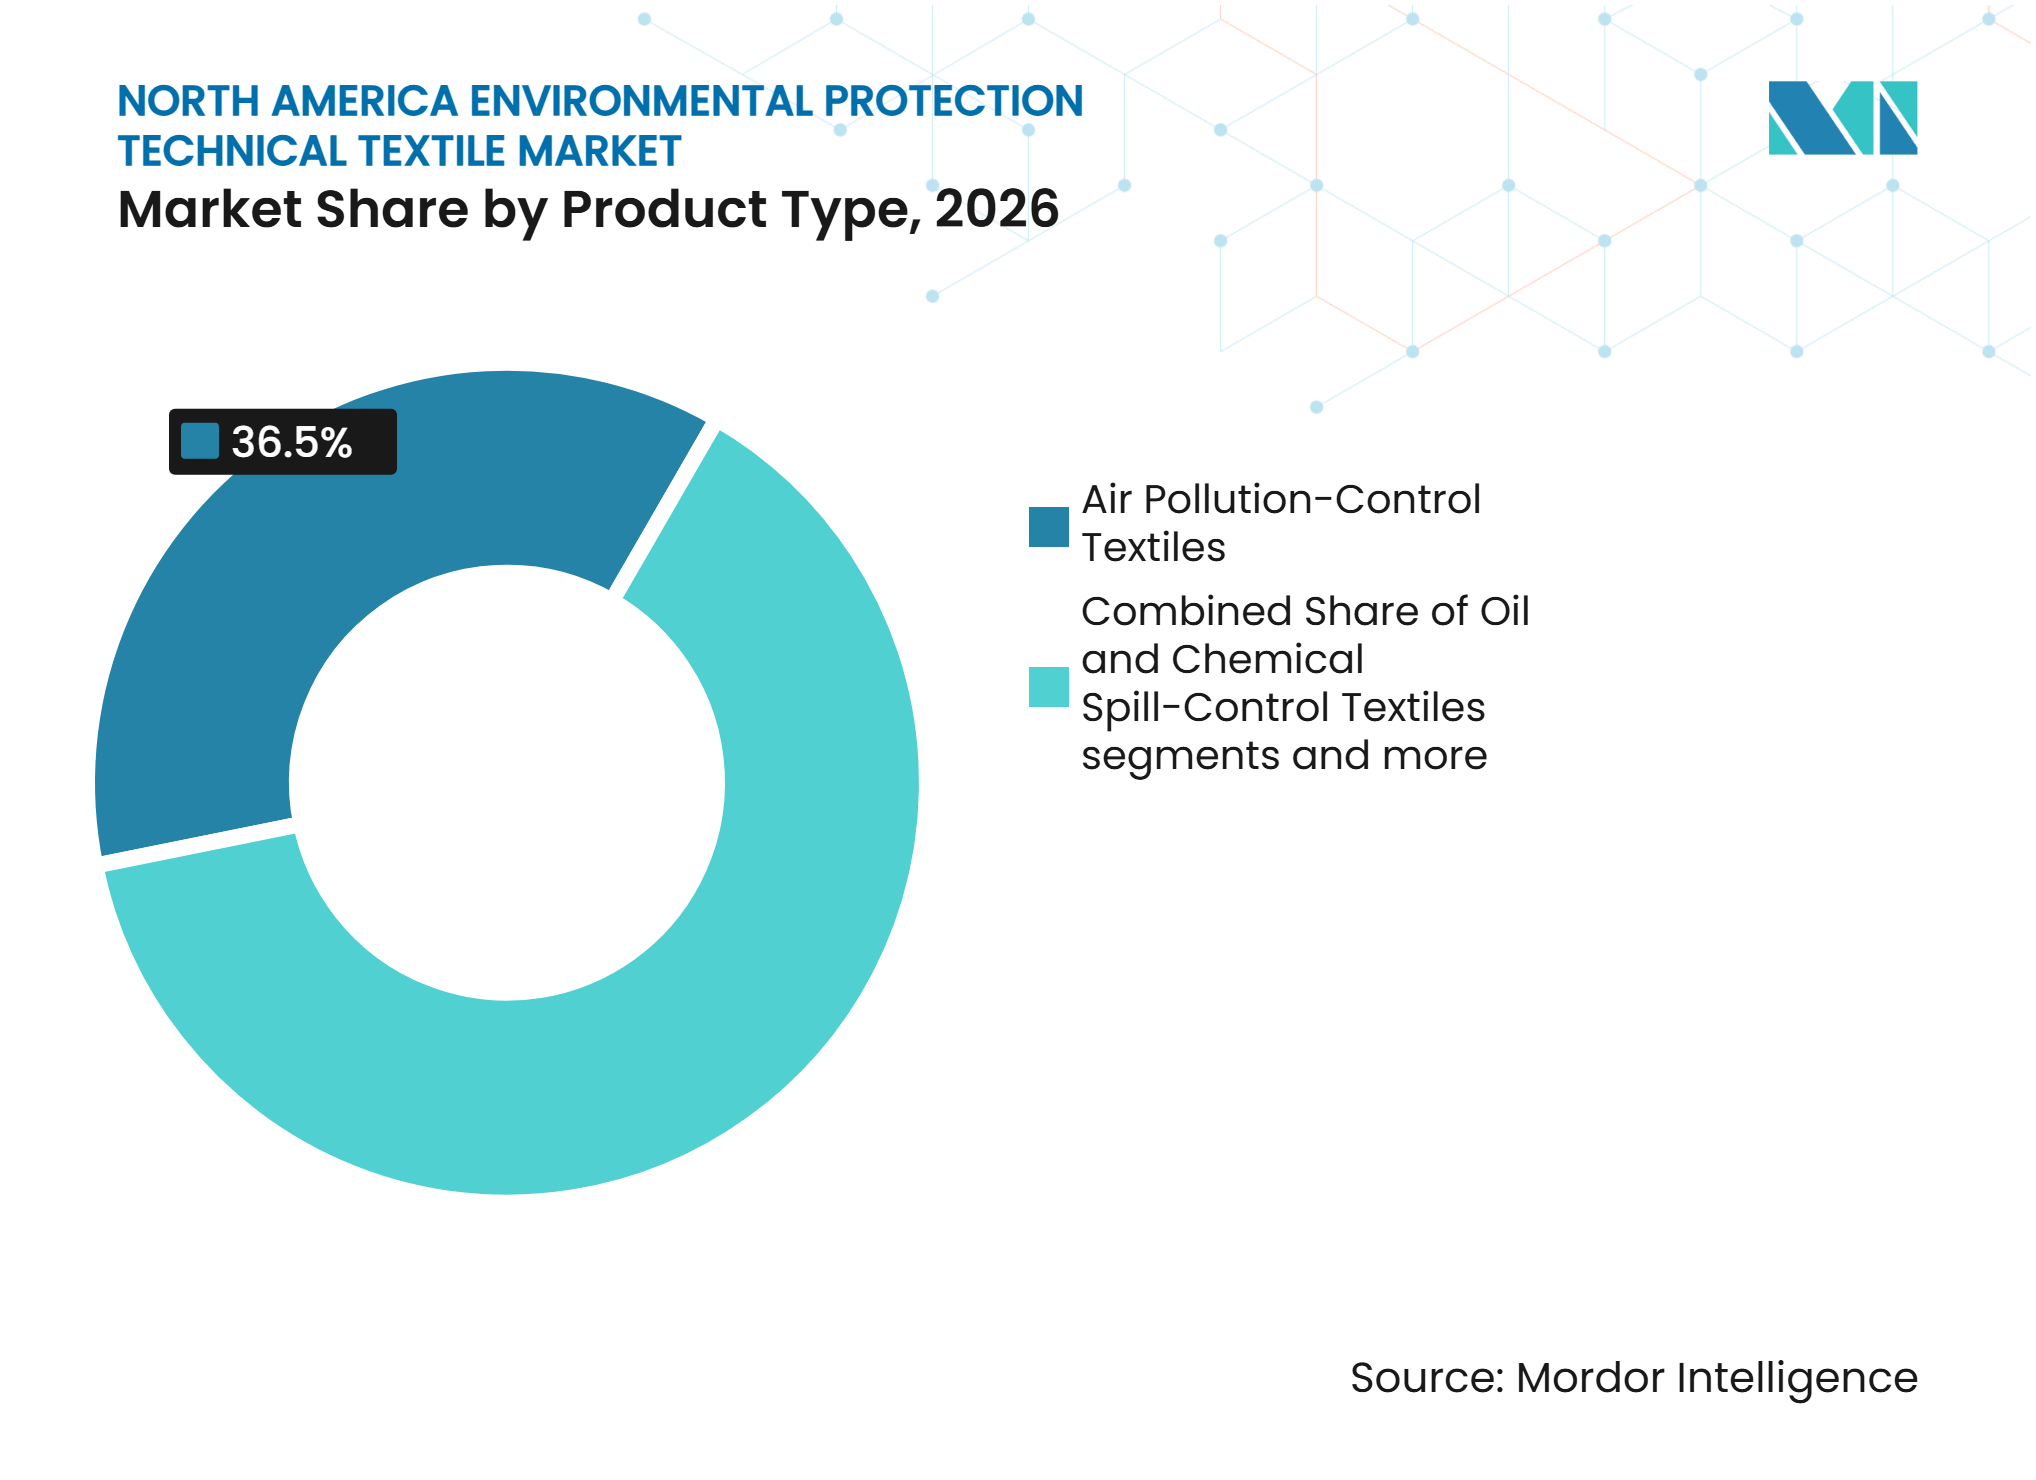
- Nach Produkttyp entfielen 36,5 % der Marktgröße des nordamerikanischen Marktes für technische Textilien zum Umweltschutz im Jahr 2026 auf Textilien zur Luftreinhaltung, während Textilien für die Wasser- und Abwasserbehandlung bis 2032 mit einem CAGR von 7 % wachsen sollen.
- Nach Materialtyp entfielen 30,5 % des Marktanteils des nordamerikanischen Marktes für technische Textilien zum Umweltschutz im Jahr 2026 auf Polyester, während Hochleistungs-Synthesefasern bis 2032 mit einem CAGR von 7,2 % wachsen sollen.
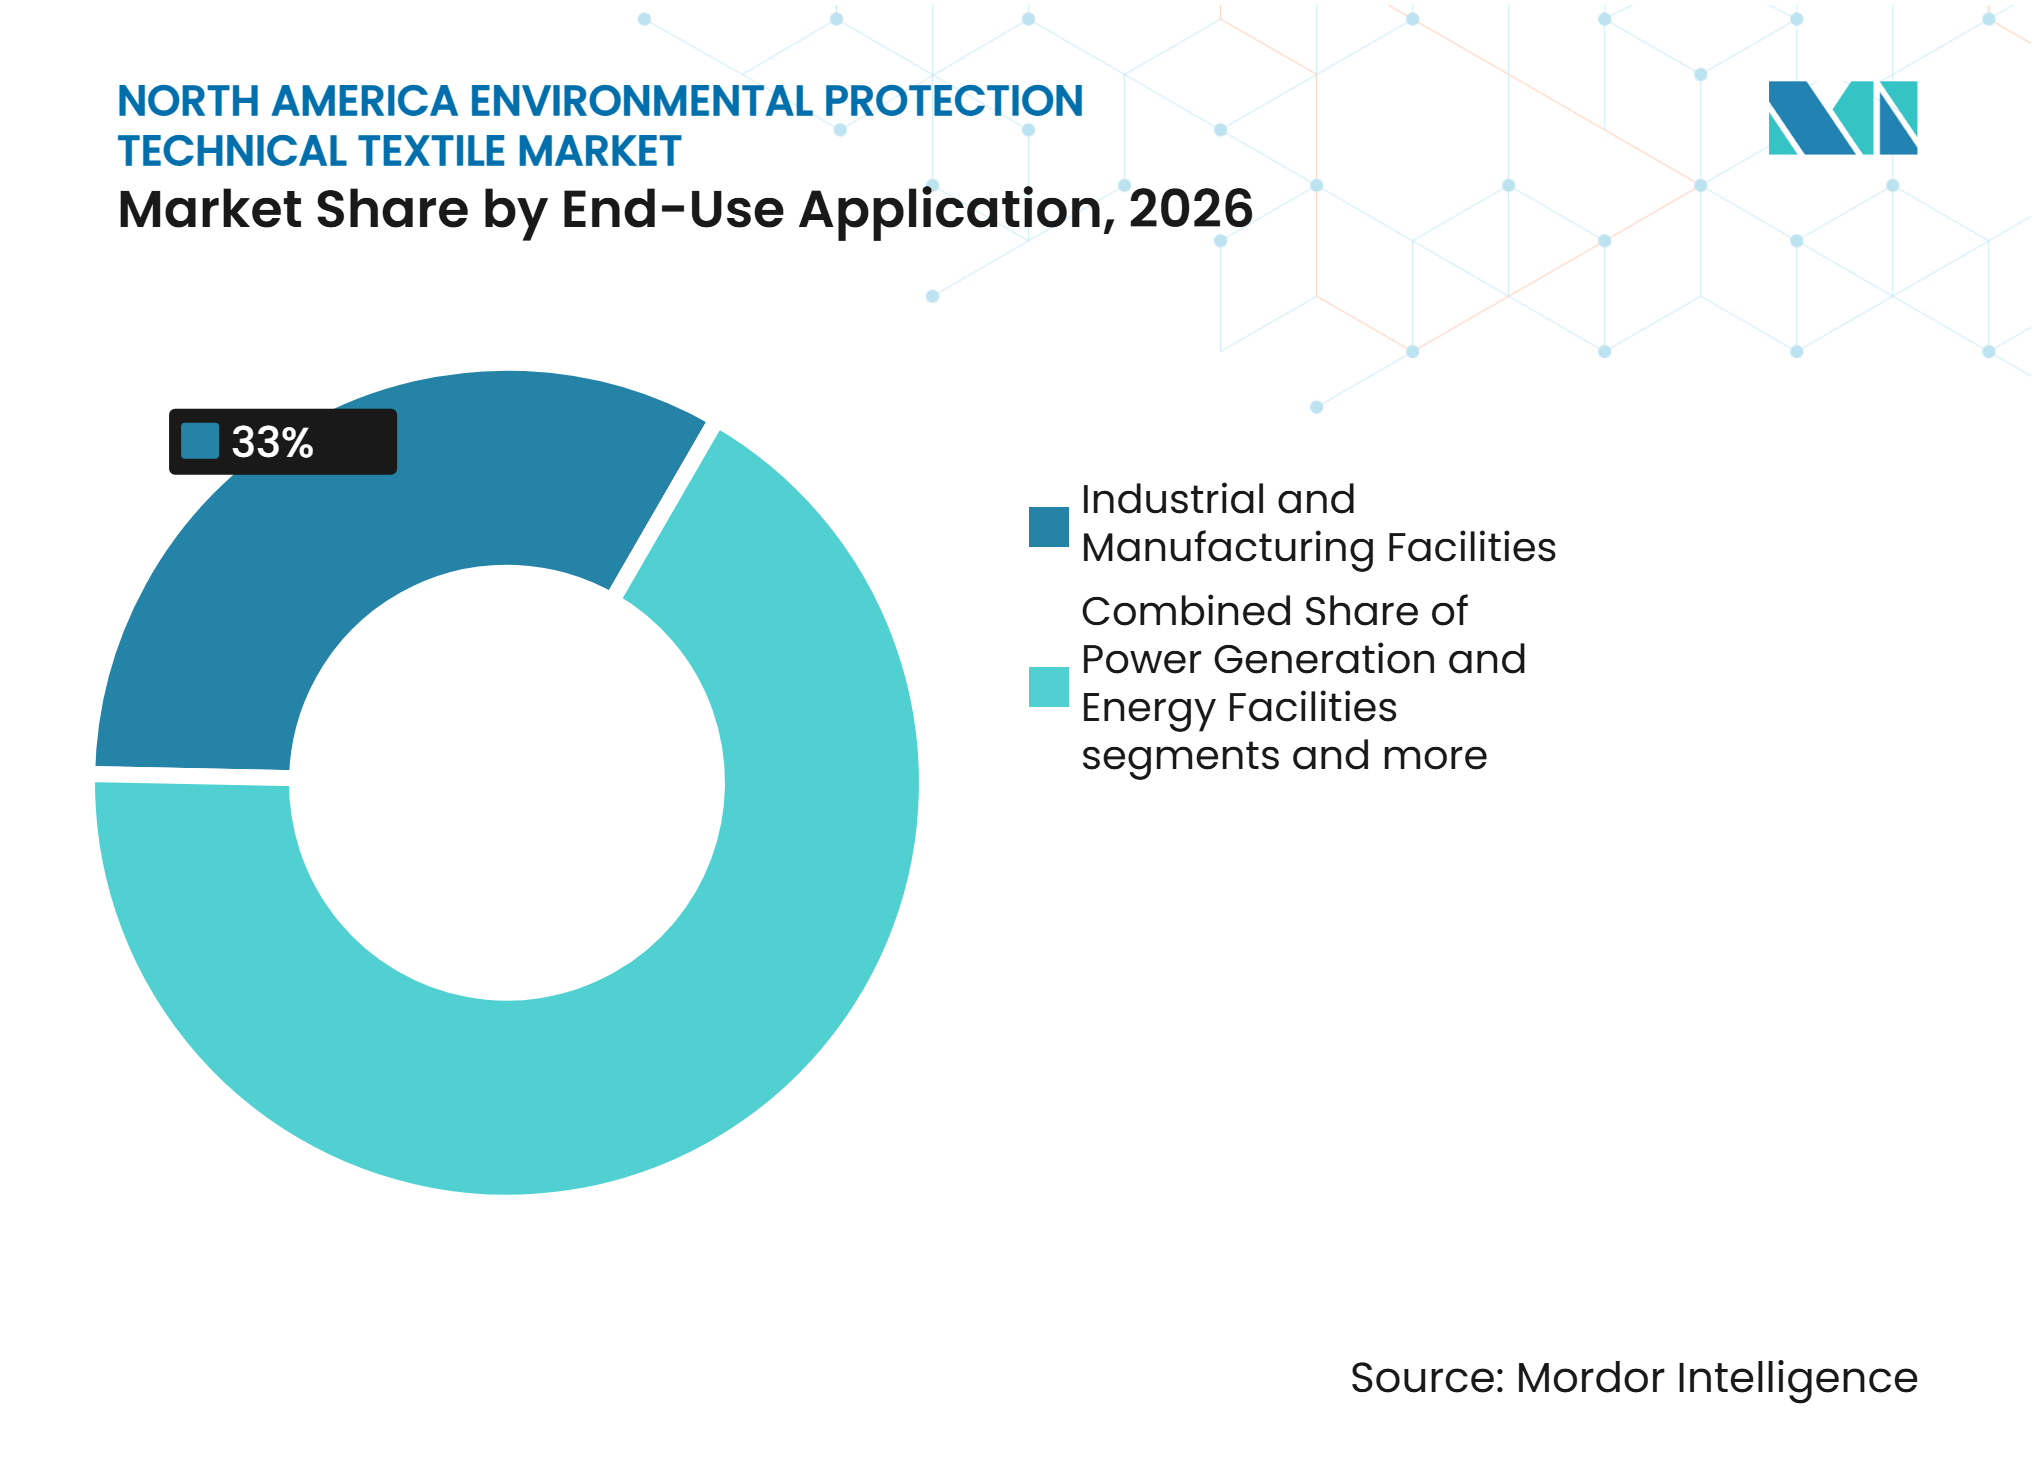
- Nach Endanwendung entfielen 33 % des Umsatzes im Jahr 2026 auf Industrie- und Fertigungsanlagen, während kommunale Wasser- und Abwasserversorgungsunternehmen bis 2032 mit einem CAGR von 6,9 % wachsen sollen.
- Nach Geografie entfielen 80 % des Umsatzes im Jahr 2026 auf die Vereinigten Staaten, während Kanada bis 2032 mit einem CAGR von 6,5 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Umweltvorschriften für Wasser, Abwasser und Deponien | +2.1% | National, mit den Vereinigten Staaten als Kern und Ausstrahlungseffekten auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Modernisierung der Infrastruktur und Klimaresilienz | +1.5% | National, am stärksten im Südosten und Mittleren Westen der Vereinigten Staaten sowie in Westkanada | Langfristig (≥ 4 Jahre) |
| Investitionen in Wasserwiederverwendung, Regenwassermanagement und Entsalzung | +0.9% | Südwesten der Vereinigten Staaten und Kalifornien, mit Ausweitung auf Texas und Arizona | Langfristig (≥ 4 Jahre) |
| Nachhaltige Infrastruktur und Übernahme von Recyclingmaterialien | +0.6% | National, mit frühen Gewinnen in Kalifornien und Ontario | Mittelfristig (2–4 Jahre) |
| Vorteile durch inländische Inhalte und lokale Qualifikation | +0.4% | National, mit direkter Relevanz für von der EPA und Transport Canada finanzierte Projekte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Filtration bei Waldbrandrauch und episodischer Luftqualität | +0.3% | Westen der Vereinigten Staaten und Westkanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Umweltvorschriften für Wasser, Abwasser und Deponien
Bundesweite Compliance-Zeitpläne schaffen eine besser vorhersehbare Nachfrage nach Filtrations- und Eindämmungstextilien. Die EPA hat im April 2024 ihre nationale primäre Trinkwasserverordnung für PFAS abgeschlossen, und betroffene öffentliche Wasserversorgungssysteme müssen bis 2027 ein erstes Monitoring abschließen. Systeme, die die maximalen Schadstoffwerte für PFOA oder PFOS überschreiten, müssen bis 2029 Behandlungsmaßnahmen umsetzen.[1] Diese Fristen begünstigen fortschrittliche Behandlungssysteme, die membran- oder medienbasierte Verfahren einsetzen können. Der nordamerikanische Markt für technische Textilien zum Umweltschutz profitiert auch, wenn Abwasserprojekte bei der Planung Filtermedien vorschreiben, da diese Spezifikationen mehrjährige Beschaffungszyklen unterstützen. Der Rahmen des Resource Conservation and Recovery Act schreibt vor, dass Deponiedesigns für kommunale Siedlungsabfälle bundesweite Kriterien erfüllen müssen, was den Einsatz von Geotextilelementen in Dichtungs- und Entwässerungssystemen unterstützt.[2]
Modernisierung der Infrastruktur und Klimaresilienz
Die Vereinigten Staaten stehen vor einem Bedarf von 630 Milliarden USD für Abwasser- und Regenwasserinfrastruktur über 20 Jahre sowie 625 Milliarden USD für die Trinkwasserversorgung.[3] Dieser Sanierungszyklus unterstützt die Nachfrage nach Trennungs-, Filtrations-, Entwässerungs- und Erosionsschutzprodukten bei öffentlichen Bauprojekten. Staatliche revolvierende Fondsprogramme helfen dabei, diese Projekte durch Planung, Entwurf und Bau für den nordamerikanischen Markt für technische Textilien zum Umweltschutz zu führen. Der nordamerikanische Markt für technische Textilien zum Umweltschutz kann profitieren, wenn Resilienzstandards Materialien fordern, die unter einem breiteren Spektrum hydraulischer und thermischer Bedingungen funktionieren. Klimaorientierte Hochwasserschutzprojekte nutzen ebenfalls Geotextilien für Entwässerung, Sedimentkontrolle und Böschungsschutz. Manitobas mehrjährige Infrastrukturstrategie dokumentiert eine fortgesetzte Investitionsplanung für Hochwasserschutzinfrastruktur.
Investitionen in Wasserwiederverwendung, Regenwassermanagement und Entsalzung
Projekte zur Wasserwiederverwendung, zum Regenwassermanagement und zur Entsalzung schaffen zusätzliche Nachfrage nach Filtertuch, Membranträgern, Entwässerungsauskleidungen und Filterprodukten für Einlaufbecken. Das Bureau of Reclamation stellte im Rahmen seines FY2026-Entsalzungsfinanzierungsverfahrens nach Titel XVI 120 Millionen USD für Meerwasser- und Brackwasserprojekte in 17 westlichen Bundesstaaten bereit. Die EPA kündigte außerdem 80 Millionen USD für kommunale Zuschüsse zur Wiederverwendung von Kanalüberlauf und Regenwasser für FY2025 und FY2026 an. In beengten städtischen Lagen können textilbasierte Produkte praktisch sein, da sie in nachgerüstete Entwässerungssysteme passen, ohne große Mengen mineralischer Medien zu benötigen. Dieser Bedarf an kompakten Systemen unterstützt den nordamerikanischen Markt für technische Textilien zum Umweltschutz. Programme zur Wasserknappheit in Kalifornien, Arizona, Texas und anderen westlichen Bundesstaaten können die Nachfrage über einen einzelnen Bauzyklus hinaus aufrechterhalten.
Nachhaltige Infrastruktur und Übernahme von Recyclingmaterialien
Öffentliche Beschaffungsprogramme schenken recycelten Inhalten und umweltfreundlicheren Materialien mehr Aufmerksamkeit. Ahlstrom plant, seine aufgerüstete Produktionslinie in Taylorville, Illinois, im vierten Quartal 2026 in Betrieb zu nehmen. Die Linie wird synthetische Filtrationsmaterialien für die Luftreinhaltung, die Gasturbinenansaugung und die Flüssigkeitsprozessfiltration herstellen. Der nordamerikanische Markt für technische Textilien zum Umweltschutz bietet eine Chance bei Produkten, die Leistung mit längerer Lebensdauer oder verbesserten Rückgewinnungsoptionen verbinden. Gleichzeitig prüfen Käufer das Risiko, dass synthetische Produkte, die in wasserberührenden Anwendungen eingesetzt werden, Mikroplastik freisetzen könnten. Kalifornien hat Mikroplastik in seine Liste der Kandidatenchemikalien aufgenommen, was die Wahrscheinlichkeit erhöht, dass Hersteller einer genaueren Prüfung der Produktzusammensetzung ausgesetzt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifikations-, Test- und Spezifikationskosten | -1.2% | National, am ausgeprägtesten in bundesstaatlichen und staatlichen Beschaffungsprogrammen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch mineralische, körnige und konventionelle Behandlungsmedien | -0.8% | National, am ausgeprägtesten bei der PFAS-Trinkwasserbehandlung und der industriellen Flüssigkeitsfiltration | Mittelfristig (2–4 Jahre) |
| Prüfung synthetischer Textilien hinsichtlich Entsorgung und Mikroplastik | -0.5% | National, mit konzentriertem regulatorischem Druck in Kalifornien und staatlichen Programmen | Langfristig (≥ 4 Jahre) |
| Fragmentiertes Umfeld bei Auftragnehmern, Planern und Normen | -0.3% | National, am ausgeprägtesten in ländlichen und kleineren Gemeinden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifikations-, Test- und Spezifikationskosten
Lieferanten müssen mehrere Tests abschließen, bevor ihre Produkte für Infrastruktur- und Industrieanwendungen spezifiziert werden können. ASTM D737, ASTM F2299, ASTM D3776 und ASTM D1777 decken grundlegende Leistungsmerkmale für verschiedene Textilklassen ab. Deponiebedingte Anwendungen können weitere Tests auf chemische Beständigkeit, Zugfestigkeit und Nahtleistung im Rahmen des bundesweiten Festabfallrahmens erfordern. Diese Anforderungen können den Markteintritt neuer Produkte im nordamerikanischen Markt für technische Textilien zum Umweltschutz um 2 bis 4 Jahre verzögern. Kleinere Lieferanten tragen eine größere Last, da Labor-, Dokumentations- und Validierungskosten weitgehend fix sind. Im nordamerikanischen Markt für technische Textilien zum Umweltschutz können qualifizierte Lieferanten eine starke Position auf Spezifikationslisten behalten, selbst wenn eine neuere Alternative eine starke technische Leistung aufweist.
Wettbewerb durch mineralische, körnige und konventionelle Behandlungsmedien
Textillösungen konkurrieren mit granulierter Aktivkohle, Ionenaustauscherharzen, Kies und anderen konventionellen Materialien. Die Wahl hängt von der Wasserqualität, den Schadstoffwerten, dem Platzbedarf, den Betriebsanforderungen und der Ingenieurpraxis ab. Einige Käufer bevorzugen weiterhin etablierte mineralische oder körnige Methoden, wenn diese an lokalen Anlagen über lange Betriebsaufzeichnungen verfügen. Dieser Wettbewerb ist besonders relevant bei der PFAS-Behandlung und der industriellen Flüssigkeitsfiltration im nordamerikanischen Markt für technische Textilien zum Umweltschutz. Der nordamerikanische Markt für technische Textilien zum Umweltschutz muss Vorteile bei Lebensdauer, Platzbedarf, Automatisierung und Austausch nachweisen, um diese Anwendungen zu gewinnen. Technologien, die Membranen mit Textilträgern kombinieren, können den Vergleich bei Projekten verbessern, bei denen Platz und Prozesskontrolle wichtig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Luftfiltration sichert Umsatz, Wassertextilien beschleunigen sichTextilien zur Luftreinhaltung entfielen 2026 auf 36,5 % des Umsatzes. Ihre Position wird durch Industriebetreiber gestützt, die zulässige Partikelemissionswerte gemäß bundesstaatlichen und staatlichen Anforderungen einhalten müssen. Der Clean Air Act bildet die gesetzliche Grundlage für die Luftreinhalteprogramme der EPA. Schlauchfilter erzeugen auch Wiederholungsnachfrage, da sie während ihrer normalen Betriebslebensdauer ausgetauscht werden müssen. Kohle-, Erdgas- und Zementanlagen sind auf diese Produkte angewiesen, um die Kontrolle über Partikelemissionen aufrechtzuerhalten. Hochtemperatur-Filterschläuche sind besonders wichtig in Zement-, Metall- und Chemieanwendungen. Dieser Teil der nordamerikanischen Branche für technische Textilien zum Umweltschutz ist weniger dem individuellen Projektzeitplan ausgesetzt, da installierte Systeme eine kontinuierliche Wartung benötigen. Katalytische und multifunktionale Materialien gewinnen auch dort an Bedeutung, wo Betreiber Filtration mit Emissionskontrollfunktionen kombinieren möchten.
Textilien für die Wasser- und Abwasserbehandlung sollen bis 2032 mit einem CAGR von 7 % wachsen und damit das schnellste Wachstum unter den Produkttypen aufweisen. PFAS-Behandlungsfristen, Nährstoffgrenzen und Anforderungen zur Wasserwiederverwendung unterstützen die Marktgröße des nordamerikanischen Marktes für technische Textilien zum Umweltschutz für diese Produkte. DuPont brachte im Oktober 2025 IntegraTec XTP 100 IG Ultrafiltrations-Module auf den Markt und berichtete von bis zu 30 % mehr Durchfluss pro Modul als bei früheren Generationen. Eine geringere installierte Komplexität kann den Fall für membranbasierte Systeme in kleineren Anlagen im nordamerikanischen Markt für technische Textilien zum Umweltschutz verbessern. Textilien zur Austrittsbekämpfung bedienen weiterhin marine und industrielle Nutzer, obwohl ihre Nachfrage mit der Vorfallsaktivität schwanken kann. Regenwassertextilien, einschließlich Filterbeutel für Einlaufbecken, Kartuschenmedien und Filtermatten, werden durch kommunale Förderprogramme und Regeln für grüne Infrastruktur unterstützt. Diese Produkte sind nützlich, wo städtische Standorte eine kompakte Nachrüstung statt einer großen Behandlungsanlage benötigen.



Nach Materialtyp:
Polyester führt, Hochleistungssynthesefasern übertreffenPolyester entfiel 2026 auf 30,5 % des Umsatzes, da es chemische Beständigkeit, Dimensionsstabilität und wirtschaftliche Verarbeitung kombiniert. Es wird häufig in gewebten Filtertüchern und nadelgestanzten Vliesstoffkonstruktionen verwendet. Das Material kann in vielen Abwasser- und industriellen Flüssigkeitsfiltrationssystemen ohne spezialisierte Fertigungsanlagen eingesetzt werden. Polyester ist auch mit standardmäßigen Nassleg- und Trockenlegproduktionsprozessen kompatibel. Diese Eigenschaften ermöglichen es einer breiten Basis von Lieferanten, qualifizierte Medien für den nordamerikanischen Markt für technische Textilien zum Umweltschutz herzustellen. Polypropylen bleibt bei Absorptionsmitteln zur Austrittsbekämpfung und Regenwasserprodukten wichtig, da es hydrophob und leicht ist. Glas- und andere anorganische Fasern behalten eine Rolle in Anwendungen, die Temperaturen oberhalb der Standardgrenzen von Polyester oder Polypropylen erfordern.
Hochleistungs-Synthesefasern sollen bis 2032 mit einem CAGR von 7,2 % wachsen. Diese Marktchance im nordamerikanischen Markt für technische Textilien zum Umweltschutz umfasst Polyphenylensulfid-, Aramid- und Fluorpolymermedien. Industriekunden verwenden diese Materialien dort, wo hohe Temperaturen oder aggressive Chemikalienströme die Lebensdauer konventioneller Produkte verkürzen. Polyphenylensulfid kann Säuren, Laugen und anhaltenden Betriebstemperaturen widerstehen, die Polyestermedien beschädigen würden. PTFE-Membranlaminate und expandierte PTFE-Faserkonstruktionen expandieren in der Abfallverwertung, der kommunalen Verbrennung und der Spezialchemikalienfiltration. Strengere Grenzwerte für Dioxine, Furane und Feinpartikel stärken den Fall für Oberflächenfiltrationstechnologie. Natürliche und regenerierte Zellulosefasern bleiben kleiner, können aber bei biobasierten Absorptionsmitteln und spezifizierten Umweltprodukten Aufmerksamkeit gewinnen.
Nach Endanwendung:
Industrieanlagen dominieren, kommunale Versorgungsunternehmen gewinnen an BedeutungIndustrie- und Fertigungsanlagen entfielen 2026 auf 33 % des Umsatzes. Chemikalien, Petrochemikalien, Metallverarbeitung, Bergbau und Zementherstellung machen einen großen Teil dieser Nachfragebasis aus. Diese Betreiber kaufen Medien häufig zur Erfüllung von Genehmigungsbedingungen oder Einwilligungsdekretanforderungen und nicht durch diskretionäre Käufe. Diese Struktur unterstützt eine stabile Nachfrage, erschwert es aber neuen Lieferanten, qualifizierte Incumbents zu verdrängen. Chemische und petrochemische Anlagen verwenden chemisch beständiges Gewebetuch und PTFE-Membranlaminate. Metall-, Bergbau- und Mineralverarbeitungsstandorte benötigen Hochtemperaturstoffe für Schlauchfilter und verwandte Anwendungen. Der nordamerikanische Markt für technische Textilien zum Umweltschutz profitiert von der installierten Industriebasis in den Vereinigten Staaten und von wiederkehrenden Ersatzzyklen.
Kommunale Wasser- und Abwasserversorgungsunternehmen sollen bis 2032 mit einem CAGR von 6,9 % wachsen. Der Marktanteil des nordamerikanischen Marktes für technische Textilien zum Umweltschutz für kommunale Versorgungsunternehmen ist heute kleiner als die industrielle Nachfrage, aber Compliance-Zeitpläne und Infrastrukturersatz stärken ihre Aussichten. Die EPA stellte 80 Millionen USD für kommunale Zuschüsse zur Wiederverwendung von Kanalüberlauf und Regenwasser für FY2025 und FY2026 bereit. Revolvierende staatliche Fondspipelines können Versorgungsunternehmen dabei helfen, Filtrationsprojekte von der Planung in die Beschaffung zu überführen. Stromerzeugung, Öl und Gas, marine Austrittsbekämpfung und städtische Regenwassersysteme schaffen ebenfalls wiederkehrende Nachfrage. Die Notfallreaktion bleibt schwer vorherzusagen, da sie von Waldbränden, Industrieunfällen und extremen Wetterereignissen abhängt. Die Häufigkeit dieser Ereignisse kann jedoch Lagerbestände und schnell einsetzbare Produkte für Käufer wichtiger machen.

Geografische Analyse
Vereinigte Staaten: Starke Marktposition gestützt durch Infrastrukturinvestitionen und regulatorische Compliance-Anforderungen
Die Vereinigten Staaten hielten 2026 80 % des Umsatzes. Ihre Position spiegelt das Ausmaß ihrer Industriebasis, kommunaler Wassersysteme und bundesweiter Umweltanforderungen wider. Die kombinierten Haushaltsmittel für FY2026 belaufen sich auf 3,35 Milliarden USD für den Clean Water State Revolving Fund und 3,01 Milliarden USD für den Drinking Water State Revolving Fund. Diese Finanzierungskanäle unterstützen Abwasserbehandlungs- und Trinkwasseraufrüstungen, die Filtration und verwandte Materialien erfordern. Westliche Bundesstaaten generieren auch Nachfrage aus dem Waldbrandrauchmanagement, der Wasserwiederverwendung und der Entsalzungsplanung. Der Clean Air Act, der Clean Water Act und der Resource Conservation and Recovery Act prägen die Compliance-Anforderungen in wichtigen Anwendungen.
Kanada: Infrastrukturinvestitionen und Klimaresilienz-Initiativen
Kanada soll bis 2032 mit einem CAGR von 6,5 % wachsen. Der Bundeshaushalt 2025 verpflichtet sich zu mehr als 115 Milliarden CAD (84 Milliarden USD) für Infrastruktur über 5 Jahre, was die Pipeline des Landes für Wasser, Abwasser und Klimaresilienz unterstützt. Der nordamerikanische Markt für technische Textilien zum Umweltschutz für Kanada wird durch kommunale Aufrüstungen, Hochwasserschutz und Regenwasserprojekte geprägt. Ontarios Wasserinfrastrukturprogramme und Albertas Wassermanagementpläne stärken die Projektpipeline. Die inländische Beschaffungspolitik wird auch für Lieferanten, die öffentliche Bauprojekte bedienen, immer wichtiger. Die Regierung Kanadas kündigte im September 2025 Maßnahmen an, um die Anforderungen für kanadische Inhalte auf weitere 70 Milliarden CAD (51,1 Milliarden USD) an Zuschüssen und Infrastrukturprogrammen auszuweiten. Dies kann qualifizierten kanadischen Textilherstellern und -verarbeitern eine stärkere Position in Ausschreibungsverfahren verschaffen. Klimaanpassungsprojekte schaffen Nachfrage nach Entwässerungs-, Erosionsschutz- und Sedimentmanagementmaterialien neben konventionellen Wasserbehandlungsmedien.
Mexiko und grenzüberschreitende Nachfrage: Abwasservorschriften und durch Nearshoring getriebene Industrieinvestitionen
Mexikos Wachstumspotenzial im nordamerikanischen Markt für technische Textilien zum Umweltschutz wird durch strengere Abwasservorschriften, expandierende Industrieaktivitäten und ein zunehmendes Augenmerk auf gemeinsame Wasserressourcen unterstützt. NOM-001 legt Abwassereinleitungsstandards fest und ermutigt Industrieanlagen, in Behandlungstechnologien und Filtrationslösungen zu investieren. Nearshoring stärkt diese Chance weiter, da die Fertigungsexpansion die Anforderungen an die Prozesswasserbehandlung und das Abwassermanagement erhöht. Textil- und Bekleidungshersteller, die Membranbioreaktoren und Umkehrosmosesysteme einsetzen, können zusätzliche Nachfrage nach Vliesfiltrationsmaterialien für Vorbehandlungsanwendungen schaffen. Gleichzeitig unterstützen grenzüberschreitende Umweltinitiativen Investitionen in kommunale Wasserinfrastruktur und Abwasserbehandlung in Grenzgemeinden. Weitere Fortschritte bei Wasser- und Abwasserprojekten zwischen den Vereinigten Staaten und Mexiko könnten die Beschaffung weiter unterstützen, insbesondere für Lieferanten, die anwendungsspezifische Lösungen, technische Unterstützung und kürzere Lieferzeiten anbieten.
Wettbewerbslandschaft
Marktkonzentration
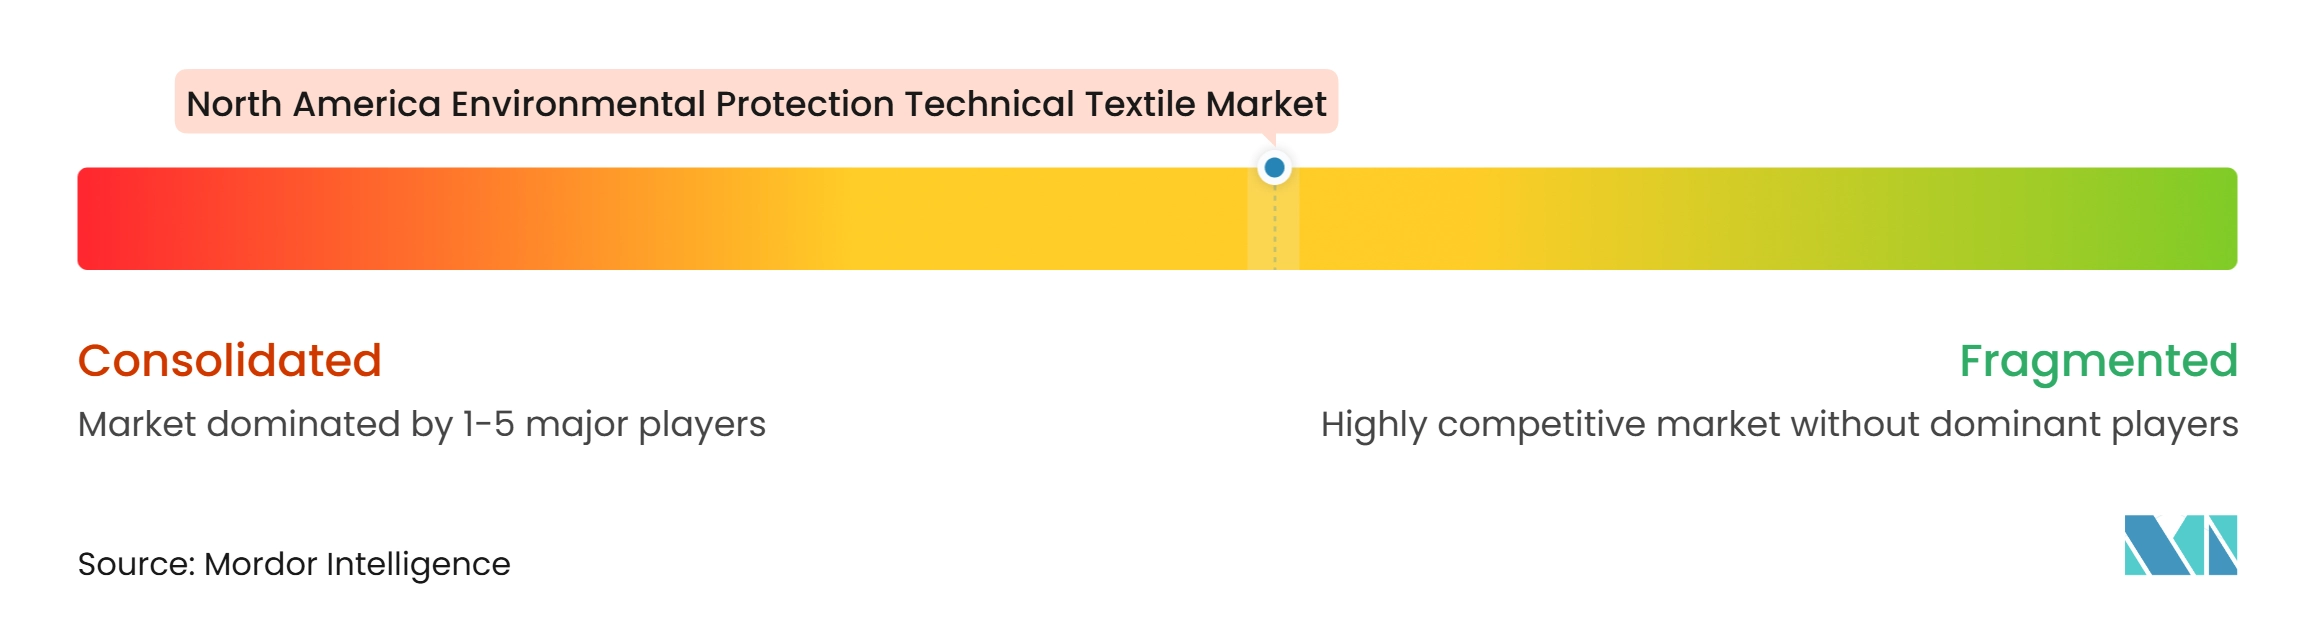
Der nordamerikanische Markt für technische Textilien zum Umweltschutz weist ein mittleres Maß an Marktkonzentration auf. Die industrielle Luftfiltration ist mäßig konzentriert, da Donaldson, Freudenberg Performance Materials und Hollingsworth & Vose langjährige Qualifikationen und direkte Aftermarket-Beziehungen halten. Flüssigkeitsfiltration und membranintegrierte Systeme sind stärker fragmentiert. DuPont, Toray Industries, Ahlstrom, Alkegen, regionale Konverter und Systemintegratoren konkurrieren durch Medienleistung, kundenspezifische Fertigung und Anwendungsunterstützung. Diese Struktur bedeutet, dass ein etablierter Lieferant in einem Medientyp stark sein kann, aber nicht in jeder Anwendung. Qualifikationsaufzeichnungen, Reaktionszeit und kundenspezifische Designarbeit bleiben wichtige Wettbewerbsinstrumente. Der nordamerikanische Markt für technische Textilien zum Umweltschutz umfasst auch kleinere Verarbeiter, die über lokalen Service und maßgeschneiderte Produkte konkurrieren.
Parker Hannifin stimmte im November 2025 der Übernahme der Filtration Group Corporation für 9,25 Milliarden USD zu und schloss die Übernahme am 13. August 2026 ab. Die Übernahme erweitert Parkers Portfolio proprietärer Filtrationstechnologien und stärkt seine Aftermarket-Fähigkeiten in industriellen und anderen kritischen Anwendungen. Separat stimmte die Filtration Group im Februar 2026 dem Verkauf ihres Facet Filtration-Geschäfts an Donaldson für rund 820 Millionen USD zu, wobei die Transaktion am 4. Mai 2026 abgeschlossen wurde, bevor Parkers Übernahme abgeschlossen war. Facets Hinzufügung stärkt Donaldsons Portfolio für Kraftstoff- und Flüssigkeitsfiltration und erweitert sein Engagement in Luft- und Raumfahrt-, Verteidigungs- und Stromerzeugungsanwendungen. Zusammen zeigen diese Transaktionen, wie breitere Filtrationstechnologieportfolios, spezialisierte Anwendungsfähigkeiten und wiederkehrende Aftermarket-Umsätze strategisch wichtig sind. Sie können auch den Wettbewerbsdruck auf unabhängige regionale Händler erhöhen, da größere Hersteller ihr Produktangebot und ihre Kundenbeziehungen ausbauen.
Die Technologieentwicklung prägt den Wettbewerb in fortgeschrittenen Filtrationssegmenten. Elektrogesponnene Nanofasermedien, PTFE-Membranlaminate und schmelzgeblasene funktionalisierte Vliesstoffe können Oberflächenfiltrationseigenschaften bieten, die zuvor von Keramik- oder Sintermetallprodukten abhingen. Alkegens Chapter-11-Reorganisationsplan wurde im September 2026 bestätigt und soll 3,1 Milliarden USD Schulden eliminieren. Die nordamerikanische Branche für technische Textilien zum Umweltschutz kann Unternehmen belohnen, die Fluorpolymerbeschichtungen, biobasierte Absorptionsmittel und langlebige wiederverwendbare Produkte vor regulatorischen Änderungen qualifizieren. Kleinere Wettbewerber können weiterhin Öffnungen in PFAS-selektiven Medien, mikroplastikärmeren Regenwasserprodukten und digitalen Werkzeugen finden, die Gemeinden bei der Materialauswahl auf Basis tatsächlicher Abwasserbedingungen unterstützen.
Branchenführer im nordamerikanischen Markt für technische Textilien zum Umweltschutz
-
Solmax International, Inc.
-
Berry Global Inc.
-
AGRU America, Inc.
-
Propex Operating Company, LLC
-
Tensar Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für technische Textilien zum Umweltschutz Unternehmen in diesem Bericht
- Solmax International, Inc.
- Berry Global Inc.
- AGRU America, Inc.
- Propex Operating Company, LLC
- Tensar Corporation
- SKAPS Industries
- HUESKER Group
- Tenax Corporation
- Texel Technical Materials, Inc.
- Hanes Geo Components
- American Excelsior Company
- DuPont de Nemours, Inc.
- Ahlstrom Holding 3 Oy
- Alkegen
- Hollingsworth and Vose Company
- Freudenberg Performance Materials SE and Co. KG
- Johns Manville
- Donaldson Company, Inc.
- Parker Hannifin Corporation
- Toray Industries, Inc.
Neueste Industrielle Entwicklungen in Nordamerikanischer Markt für technische Textilien zum Umweltschutz
- September 2026: Das US-Insolvenzgericht für den nördlichen Bezirk von Texas bestätigte Alkegens Chapter-11-Reorganisationsplan, der 3,1 Milliarden USD Gesamtschulden eliminieren und ausreichend Liquidität für den laufenden Betrieb bereitstellen wird, sodass der Hersteller von Hochleistungsfasern als schlankerer Wettbewerber in den Segmenten für Spezialfiltration und Hochtemperaturmedien hervorgehen kann.
- September 2026: H&V schloss eine Erweiterung seines Fertigungswerks in Floyd, Virginia, im Wert von über 40 Millionen USD ab und fügte eine neue Linie für hochmoderne Flüssigkeitsfiltrationsmaterialien hinzu, die große Gewerbegebäude, Krankenhäuser, Kabinenluft und Flüssigkeitsmikrofiltration für Lebensmittel-, Getränke- und Biopharmaanwendungen bedient und damit seinen nordamerikanischen Fertigungsstandort vor dem infrastrukturgetriebenen Nachfragewachstum ausbaut.
- April 2026: Die EPA kündigte die Verfügbarkeit von 80 Millionen USD durch das kommunale Förderprogramm zur Wiederverwendung von Kanalüberlauf und Regenwasser für FY2025 und FY2026 kombiniert an, das Projekte unterstützt, die Regenwassermanagementinfrastruktur entwerfen und bauen, die Textilfiltrationskomponenten in Dutzenden von Bundesstaaten vorschreibt.
- Januar 2026: Die EPA schloss ein WIFIA-Darlehen in Höhe von 170 Millionen USD für das Projekt zur Modifikation des Einlasses der Carlsbad-Entsalzungsanlage ab, das den Bau einer neuen Einlassanlage und die Wiederherstellung von 125 Acres Küstenfeuchtgebieten unterstützt.
Berichtsumfang des nordamerikanischen Marktes für technische Textilien zum Umweltschutz
Der nordamerikanische Markt für technische Textilien zum Umweltschutz ist segmentiert nach Produkttyp (Textilien zur Kontrolle von Öl- und Chemikalienaustritten und weitere), nach Materialtyp (Polypropylen, Polyester und weitere), nach Endanwendung (kommunale Wasser- und Abwasserversorgungsunternehmen, Industrie- und Fertigungsanlagen und weitere) sowie nach Geografie (Vereinigte Staaten, Kanada, Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien zur Luftreinhaltung | Textilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Textilien zur Emissionskontrolle | |
| Sonstige spezialisierte Textilien zur Luftreinhaltung | |
| Textilien für die Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration |
| Textilien zur Abwasser- und Effluentfiltration | |
| Textilien zur Abwasserschlammenentwässerung | |
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige absorbierende Textilien |
| Geformte absorbierende Textilprodukte | |
| Textilbasierte Produkte zur Eindämmung von Austritten | |
| Sonstige spezialisierte Textilien zur Austrittsbekämpfung | |
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabflussverunreinigungen | Textil-Filterbeutel für Einlaufbecken und Straßenabläufe |
| Regenwasserfiltermatten und Textileinsätze | |
| Textilmedien für Regenwasserfilterpatronen | |
| Sonstige dedizierte Textilien zur Entfernung von Abflussverunreinigungen | |
| Sonstige spezialisierte Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) |
| Polypropylen |
| Polyester |
| Polyamid |
| Polyethylen und andere Polyolefine |
| Hochleistungs-Synthesefasern (Polyphenylensulfid, Aramid usw.) |
| Fluorpolymer-Textilmedien |
| Glas- und andere anorganische Fasern |
| Natürliche und regenerierte Zellulosefasern |
| Sonstige Materialien |
| Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | |
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien |
| Metalle, Bergbau und Mineralverarbeitung | |
| Zement- und Baustoffherstellung | |
| Sonstige Industriefertigung | |
| Stromerzeugung und Energieanlagen | |
| Kommunale Siedlungsabfall- und Recyclinganlagen | |
| Öl und Gas, Marine und Austrittsbekämpfungseinsätze | |
| Städtische Regenwasser- und Entwässerungsinfrastruktur | |
| Umweltsanierungs- und Notfallreaktionsdienste | |
| Sonstige Endnutzer im Umweltschutz |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Textilien zur Luftreinhaltung | Textilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Textilien zur Emissionskontrolle | ||
| Sonstige spezialisierte Textilien zur Luftreinhaltung | ||
| Textilien für die Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration | |
| Textilien zur Abwasser- und Effluentfiltration | ||
| Textilien zur Abwasserschlammenentwässerung | ||
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige absorbierende Textilien | |
| Geformte absorbierende Textilprodukte | ||
| Textilbasierte Produkte zur Eindämmung von Austritten | ||
| Sonstige spezialisierte Textilien zur Austrittsbekämpfung | ||
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabflussverunreinigungen | Textil-Filterbeutel für Einlaufbecken und Straßenabläufe | |
| Regenwasserfiltermatten und Textileinsätze | ||
| Textilmedien für Regenwasserfilterpatronen | ||
| Sonstige dedizierte Textilien zur Entfernung von Abflussverunreinigungen | ||
| Sonstige spezialisierte Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyester | ||
| Polyamid | ||
| Polyethylen und andere Polyolefine | ||
| Hochleistungs-Synthesefasern (Polyphenylensulfid, Aramid usw.) | ||
| Fluorpolymer-Textilmedien | ||
| Glas- und andere anorganische Fasern | ||
| Natürliche und regenerierte Zellulosefasern | ||
| Sonstige Materialien | ||
| Nach Endanwendung | Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | ||
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien | |
| Metalle, Bergbau und Mineralverarbeitung | ||
| Zement- und Baustoffherstellung | ||
| Sonstige Industriefertigung | ||
| Stromerzeugung und Energieanlagen | ||
| Kommunale Siedlungsabfall- und Recyclinganlagen | ||
| Öl und Gas, Marine und Austrittsbekämpfungseinsätze | ||
| Städtische Regenwasser- und Entwässerungsinfrastruktur | ||
| Umweltsanierungs- und Notfallreaktionsdienste | ||
| Sonstige Endnutzer im Umweltschutz | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für technische Textilien zum Umweltschutz in Nordamerika?
Der Sektor soll von 1,01 Milliarden USD im Jahr 2026 auf 1,43 Milliarden USD bis 2032 steigen, mit einem CAGR von 5,77 % von 2027 bis 2032.
Welche Produktkategorie hat die größte Umsatzposition?
Textilien zur Luftreinhaltung führen mit 36,5 % des Umsatzes im Jahr 2026, unterstützt durch wiederkehrenden industriellen Filterersatz und Emissionskontrollanforderungen.
Welche Anwendung wächst am schnellsten?
Textilien für die Wasser- und Abwasserbehandlung sollen bis 2032 mit einem CAGR von 7 % wachsen, unterstützt durch PFAS-Behandlung, Wiederverwendung und Abwasseraufrüstungen.
Warum werden kommunale Versorgungsunternehmen zu wichtigeren Käufern?
Kommunale Wasser- und Abwasserversorgungsunternehmen sollen bis 2032 mit einem CAGR von 6,9 % wachsen, da Compliance-Fristen und Infrastrukturersatz die Projektaktivität unterstützen.
Welches Material hat die stärksten Wachstumsaussichten?
Hochleistungs-Synthesefasern, einschließlich PPS-, Aramid- und Fluorpolymermedien, sollen bis 2032 mit einem CAGR von 7,2 % wachsen.
Welches Land hat das schnellste prognostizierte Wachstum?
Kanada soll bis 2032 mit einem CAGR von 6,5 % wachsen, unterstützt durch Infrastruktur-, Wasser- und Klimaresilienzinvestitionen.