
北米データセンター水処理・リサイクル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
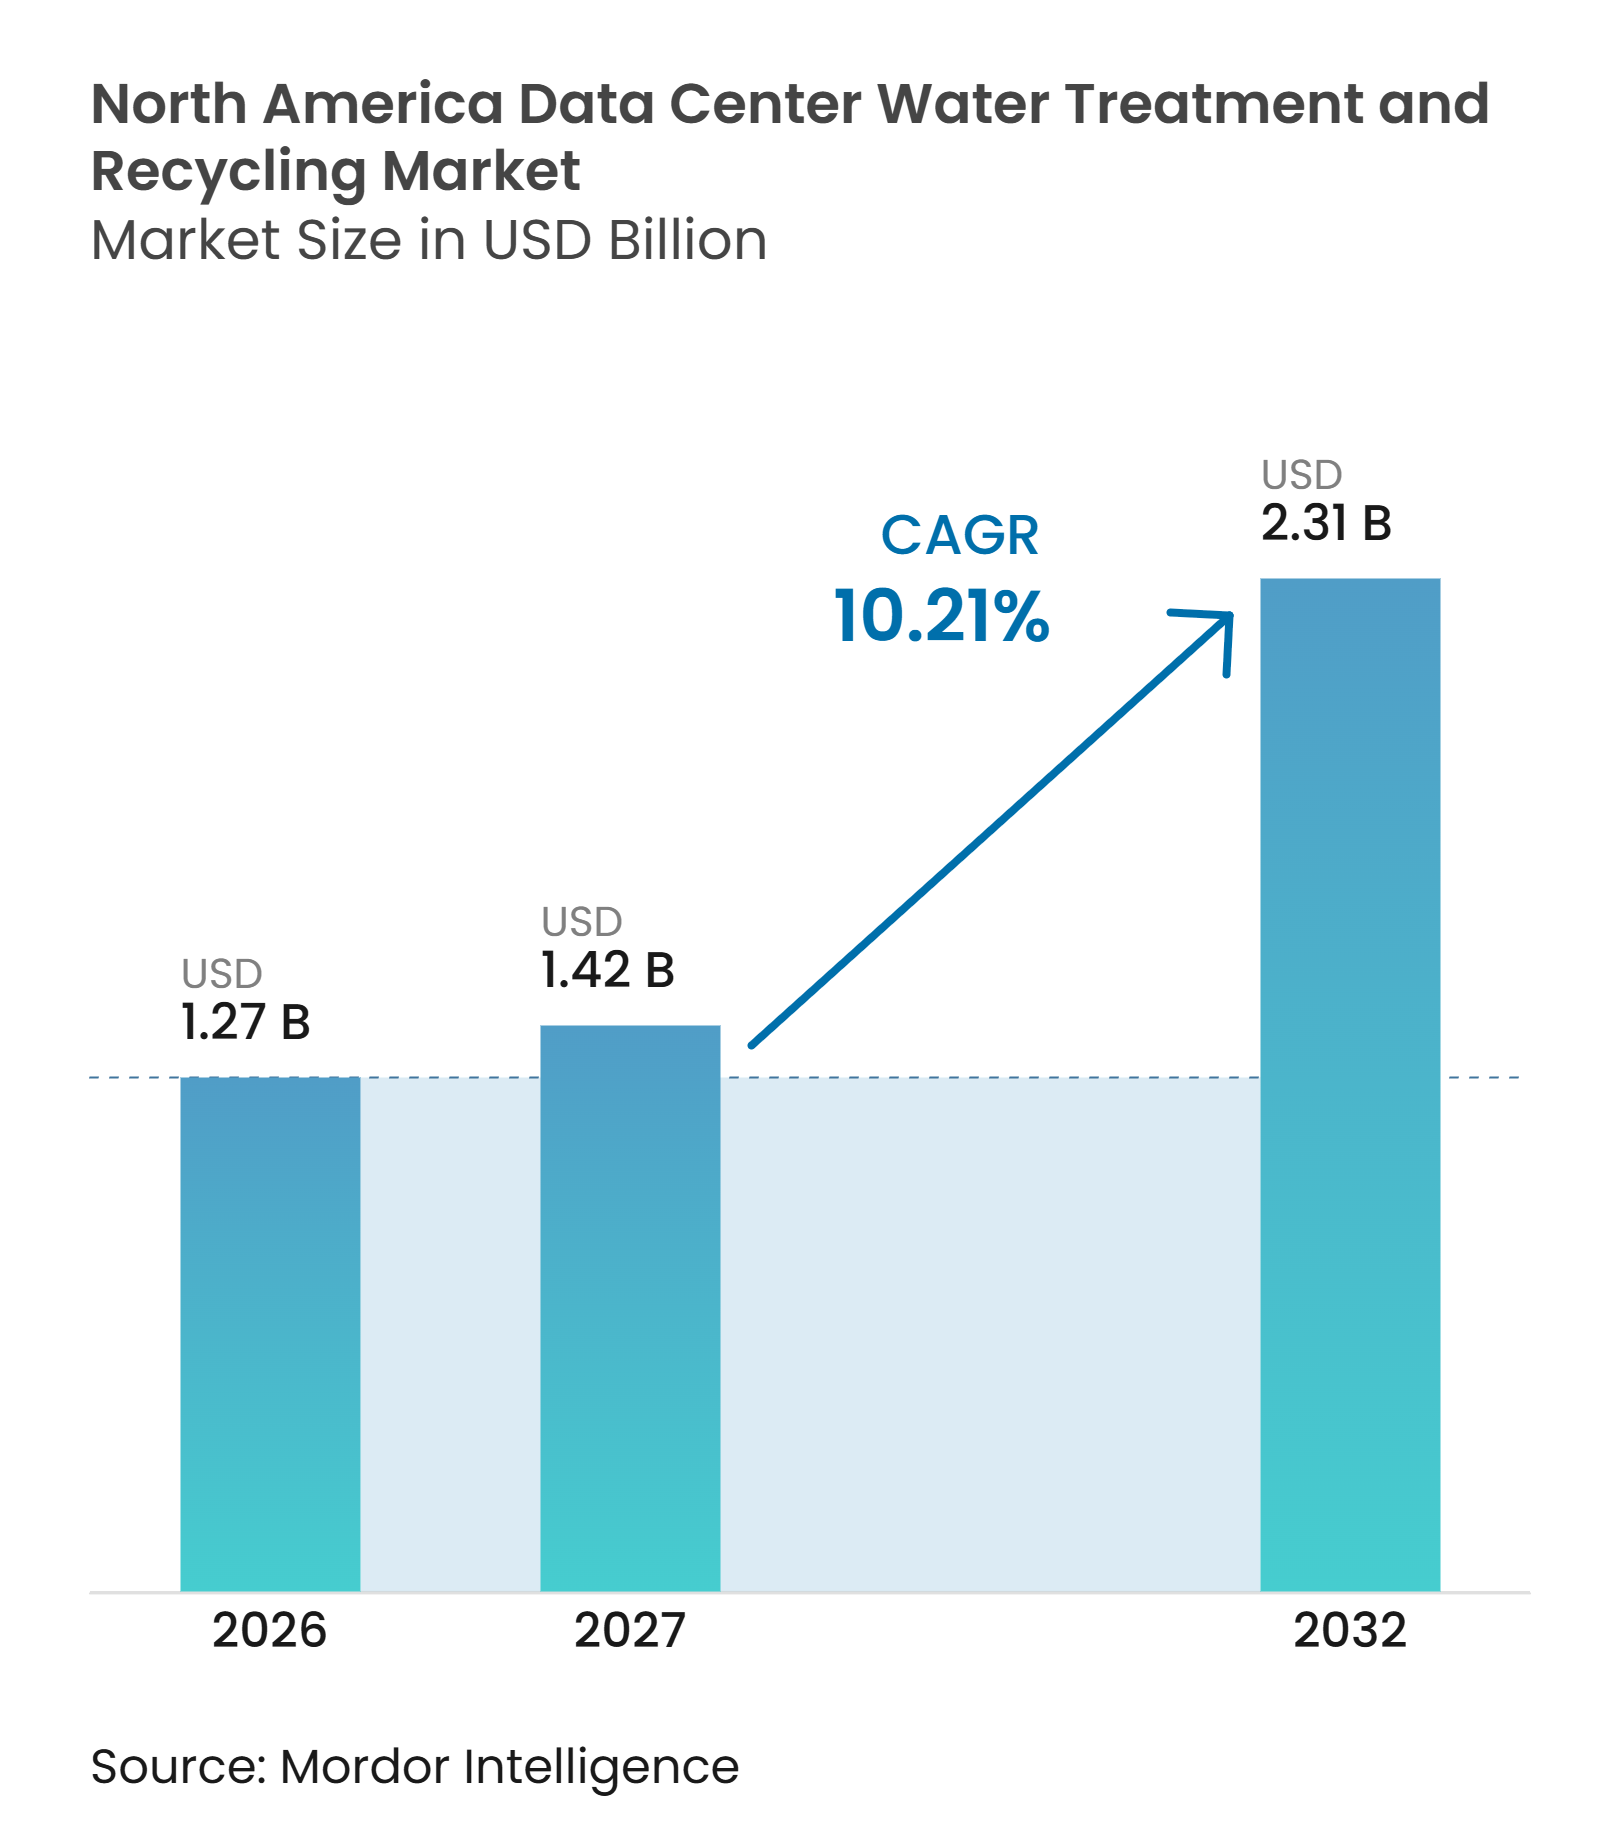
| 基準年の市場規模 (2026) | 1.27 十億米ドル |
| 市場規模 (2027) | 1.42 十億米ドル |
| 市場規模 (2032) | 2.31 十億米ドル |
| 成長率 (2027 - 2032) | 10.21 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター水処理・リサイクル市場分析
北米データセンター水処理・リサイクル市場規模は2026年に12.7億米ドルと評価され、2032年までに23.1億米ドルに達すると予測されており、2027年~2032年にかけてCAGR 10.21%で成長します。北米データセンター水処理・リサイクル市場は、より信頼性の高い冷却水とより複雑な処理システムを必要とするAIコンピューティングプロジェクトによって形成されています。水の利用可能性は、大規模キャンパスのサイト選定、設備投資計画、および運営コストに影響を与えるようになっています。州の規制、自治体の処理能力の制限、および情報開示要件が、事業者に再生水とオンサイト処理の活用を促しています。処理設備、水質化学、モニタリング、および液体冷却サポートを組み合わせた統合システムが、サプライヤー選定においてより重要になっています。北米データセンター水処理・リサイクル市場はまた、干ばつ状況、関税変更、不確実な許可、および困難な改修がプロジェクト経済性に影響を与える場面での遅延にも直面しています。
レポートの主要ポイント
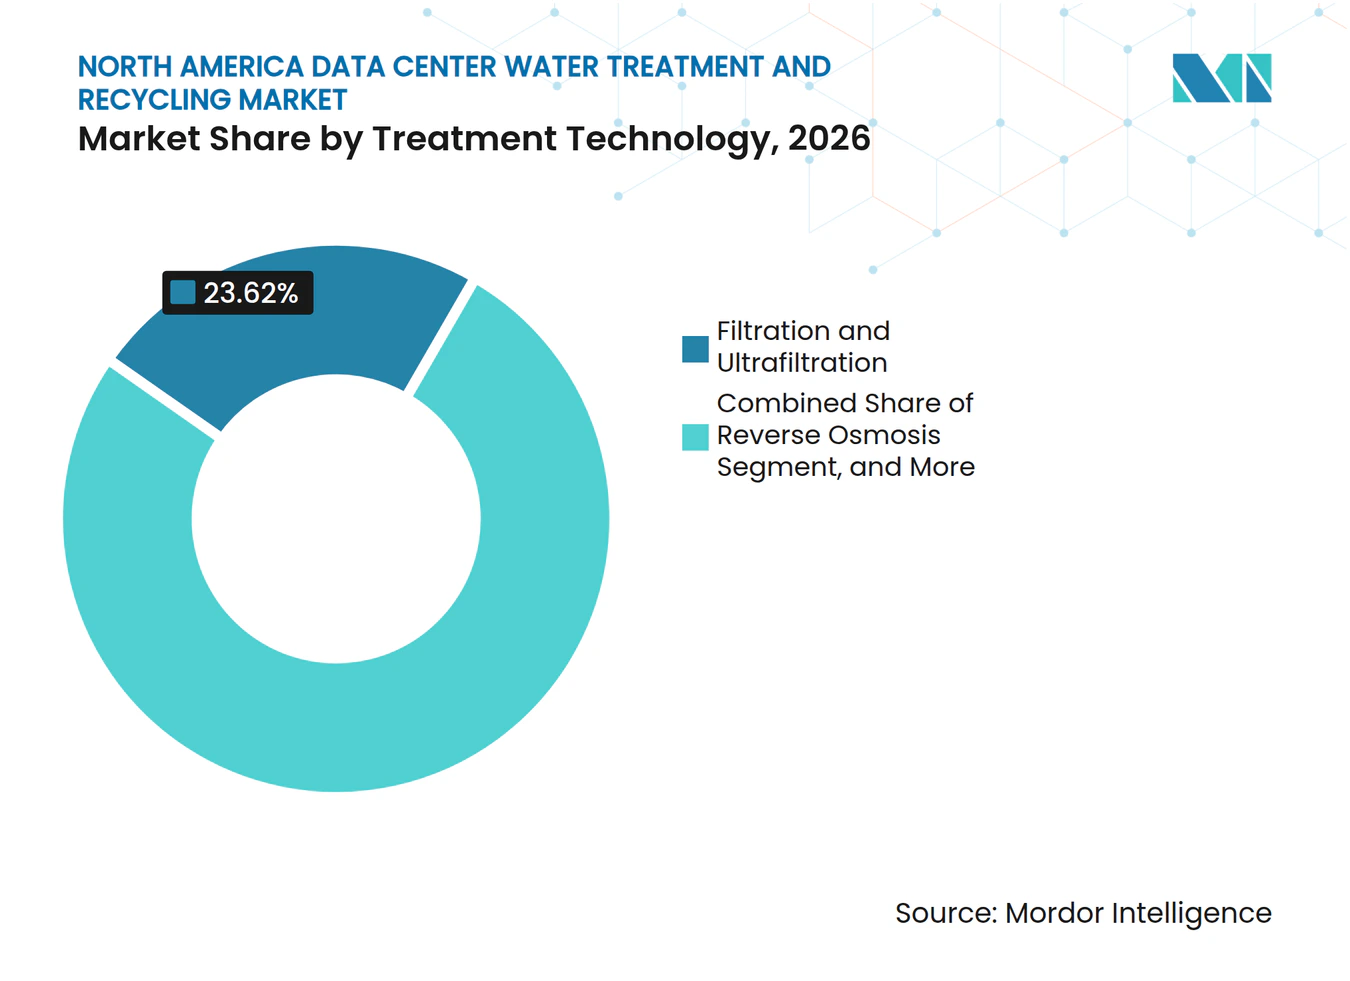
- 処理技術別では、ろ過・限外ろ過が2026年に23.62%の収益シェアを占め、その他の水処理技術は2032年までCAGR 10.48%で拡大すると予測されています。
- 水源別では、市水が2026年に33.86%の収益シェアを占め、その他の代替水源は2032年までCAGR 10.86%で拡大すると予測されています。
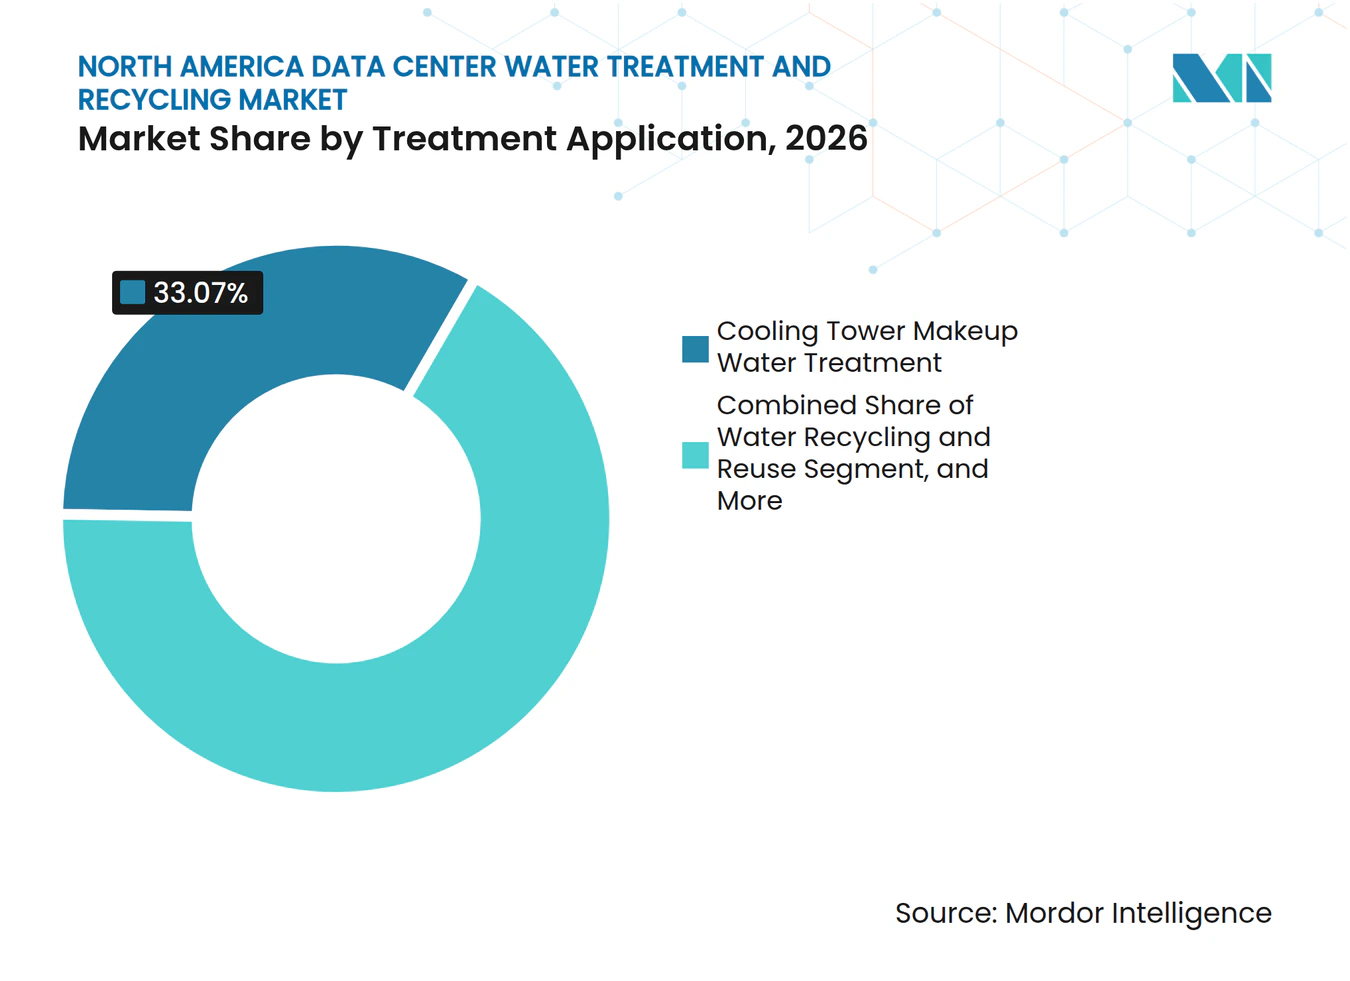
- 処理用途別では、冷却塔補給水処理が2026年に33.07%の収益シェアを占め、ZLDおよび濃縮水管理は2032年までCAGR 10.77%で拡大すると予測されています。
- ソリューションタイプ別では、水処理設備が2026年に40.94%の収益シェアを占め、水質モニタリング・制御システムは2032年までCAGR 10.58%で拡大すると予測されています。
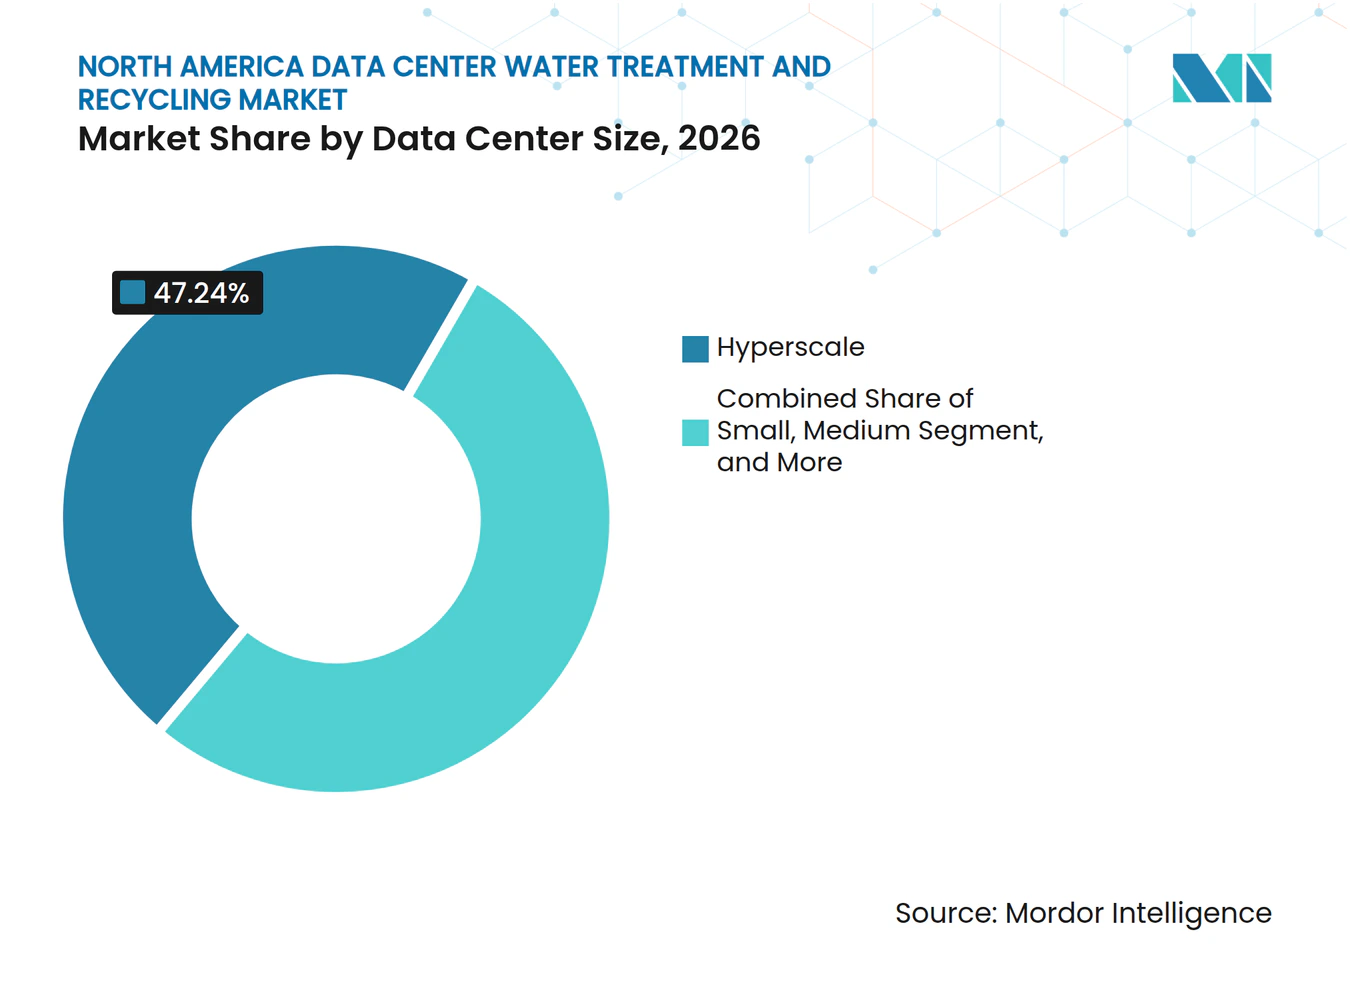
- データセンター規模別では、ハイパースケール施設が2026年に47.24%の収益シェアを占め、2032年までCAGR 10.84%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に50.39%の収益シェアを占め、2032年までCAGR 10.96%で拡大すると予測されています。
- 地域別では、米国が2026年に北米データセンター水処理・リサイクル市場の87.01%を占め、カナダは2032年までCAGR 11.14%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの拡大 | +3.2% | グローバル、米国に集中 | 短期(2年以内) |
| 水不足によるリサイクル・再利用の採用促進 | +2.1% | 米国、南西部および南東部、メキシコ | 中期(2~4年) |
| ダイレクト・トゥ・チップおよび高密度液体冷却の導入 | +1.8% | 北米およびEU、アジア太平洋への波及 | 短期(2年以内) |
| WUE開示および許可連動型効率要件 | +1.4% | 米国(州レベル)、カナダ(州レベル) | 中期(2~4年) |
| 冷却塔ブローダウンおよびHVACコンデンセート回収 | +0.9% | 全国規模、テキサス州・バージニア州・アリゾナ州での早期成果 | 長期(4年以上) |
| グリーンフィールドキャンパス向けモジュール式再生水処理 | +0.7% | 北米、中西部および南東部グリーンフィールド地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの拡大が産業規模の水処理を牽引
AIワークロードは、市水供給だけでなく産業用処理システムを必要とする施設での水需要を増加させています。米国のデータセンターは1日あたり4億4,900万ガロンの水を消費しており、AIの拡大により2030年までに1日あたりさらに6億9,700万~14億5,100万ガロンが必要になる可能性があります。[1] 100MWのデータセンターは1日あたり6,500世帯分の水を使用する可能性があり、水インフラはキャンパスオーナーにとって主要な運営上の考慮事項とっています。熱密度の上昇は冷却水温度を高め、化学処理と膜交換の必要性を増大させます。これらの条件は、より高い仕様の設備と継続的な運営サポートを提供できるサプライヤーに有利に働きます。したがって、北米データセンター水処理・リサイクル市場は、新しいAIキャンパスが建設後ではなく設計段階で処理要件を組み込む場合に恩恵を受けます。
水不足がより多くのサイトでリサイクル・再利用を促進
アリゾナ州、テキサス州、バージニア州北部、およびケレタロにおける水ストレスにより、水のリサイクルは自発的な持続可能性対策ではなく、拡大のための実際的な条件となっています。Amazon Web Servicesは120以上のデータセンターへの再生水利用を拡大し、水インフラに10億米ドル以上を投資しました。同社はこれらの取り組みにより年間5億3,000万ガロンの淡水を節約できると見込んでいます。同社のミシシッピキャンパスでは、2027年までに市水処理水を冷却用水に変換するコンテナ型処理インフラを開発しています。[2] メキシコでは、産業用水利権の制限により、水ストレスの高い州のキャンパスにとってオンサイト再利用の重要性が高まっています。北米データセンター水処理・リサイクル市場は、処理資産が周辺コミュニティの水システムも支援できる場合に機会を得ます。
ダイレクト・トゥ・チップ液体冷却が水質化学ニーズを変化させる
空冷から液体冷却への移行は水質化学要件を変化させ、処理プロバイダーの役割を拡大しています。閉ループ式ダイレクト・トゥ・チップシステムは、電気脱イオンおよび精密なイオン交換を含む超純水流体管理を必要とします。ハイブリッド設計はまた、排出または再利用前に処理が必要な濃縮冷却塔ブローダウンも生成します。Ecolabは2025年11月に、ダイレクト・トゥ・チップ冷却向けの3D TRASARテクノロジーとスマート冷媒分配ユニットを組み合わせたCooling as a Serviceプログラムを導入しました。Microsoftは、閉ループ式ダイレクト・トゥ・チップAI設計が通常運用中に水の蒸発ゼロで動作すると報告しました。その結果、北米データセンター水処理・リサイクル市場は施設の冷却塔からサーバーラック近くの冷媒ループへと拡大しています。
WUE開示および許可要件が処理投資を支援
水使用効率(WUE)は、自発的な指標から許可、公益事業協定、および公共政策における要件へと移行しています。ミネソタ州は、水の利用可能性と閉ループリサイクル能力を確認するために、建設前に州自然資源局との協議を開発者に義務付けています。イリノイ州は2025年8月にデータセンター冷却への処理済み市水処理水の使用を認可し、再生水処理システムのユースケースを拡大しました。米国環境保護庁は、水再利用行動計画2.0においてデータセンターを優先セクターとして特定しています。Alliance for Water Stewardship認証に関連するコンプライアンス要件も、事業者の持続可能性プログラムに登場しています。これらの要件により、ベンダーは測定可能な水性能を持つシステムを提供するためのよ明確な根拠を得ています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域的干ばつ、水関税、および配分制約 | -1.3% | 米国南西部、メキシコ・ケレタロ、カナダ・アルバータ州 | 中期(2~4年) |
| 改修の混乱と統合の複雑さ | -0.9% | 全国規模、バージニア州北部およびシリコンバレーに集中 | 長期(4年以上) |
| 再生冷却水に対する不明確な許可経路 | -0.6% | 米国(州ごとの差異)、メキシコ(連邦レベルのギャップ) | 中期(2~4年) |
| 公営処理施設への断続的なスラッグ負荷 | -0.3% | 米国、大規模キャンパス隣接の自治体システム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地域的干ばつ、水関税、および配分制約がサイト経済性に影響
干ばつと水配分規則は投資を方向転換させますが、新規プロジェクトにコストと遅延を加える可能性があります。アルバータ州はボウ川流域からの新規水利権に対してモラトリアムを設けており、開発者は既存の権利または制約された市水供給を必要とする場合があります。ストレスの高い流域での高額かつ変動する関税は、安定した水価格を前提とした従来の処理プログラムの財務的根拠を弱める可能性があります。これらの条件は再利用のより強力な根拠を生み出しますが、小規模事業者は必要な設備投資の資金調達に困難を抱える場合があります。ケレタロでは、産業用水利権が採取量を制限し、将来の拡大に向けた再利用の重要性を高めています。したがって、北米データセンター水処理・リサイクル市場は、水の利用可能性と許可された供給へのアクセスコストの両方に対処する必要があります。
改修の混乱と統合の複雑さがアップグレードを遅らせる
バージニア州北部およびシリコンバレーの多くの既存施設は、高度なリサイクルシステム向けに設計されていませんでした。逆浸透またはZLD設備の追加には、冷却塔ブローダウン接続、土木工事、および計画的な運用停止が必要になる場合があります。コロケーション事業者は、テナントへのサービスコミットメントに影響を与えることなくこれらの中断をスケジュールすることが困難な場合があります。KMX Technologiesは2025年12月に、冷却塔ブローダウン再利用のためのモジュール式改修として設計された真空膜蒸留システムを導入しました。[3] 州の排出許可要件により、試験、保険、および報告コストが追加される場合があります。これらの障壁は回収期間を延長し、新規キャンパスへの導入よりも既存施設での採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
処理技術別:
ろ過が最も広範な出発点を提供ろ過・限外ろ過は2026年に北米データセンター水処理・リサイクル市場シェアの23.62%を占めました。これらのシステムは多くの原水条件において前処理ステップとして使用されます。その地位は、より低いユニットコスト、既存資産との統合の容易さ、および広範な原水タイプへの適用可能性を反映しています。逆浸透は、事業者が冷却に市水処理水を使用する再生水処理トレインにおける主要技術です。イオン交換と軟水化冷却塔補給水回路のスケール防止に役立ちます。電気脱イオンは、蒸発冷却よりも流体純度要件が高い液体冷却サーバー環境においてより重要になっています。
その他の水処理技術は2032年までCAGR 10.48%で拡大すると予測されています。このカテゴリには、真空膜蒸留、電気化学処理、およびAI対応モニタリングプラットフォームが含まれます。研究により、逆浸透前の超タイト限外ろ過が、海水淡水化よりも低いライフサイクル温室効果ガス排出量でバイオテクノロジーおよび市水処理水を冷却用に回収できることが確認されています。原水水質がより変動するようになるにつれ、事業者は汚染物質を管理し安定した冷却性能を維持できる処理トレインを必要とするでしょう。これにより、特殊膜と自動制御のより広範な使用が支援され、事業者が冷却条件を損なうことなく低品質の水を使用できるようになります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
水源別:
市水が重要性を維持しながら代替水源が拡大市水は2026年に北米データセンター水処理・リサイクル市場シェアの33.86%を占めました。再生水ネットワークがまだ広く普及していない都市において、最も一貫した品質保証された水源であり続けています。地下水と表流水は多くの農村部および郊外キャンパスを支えていますが、これらの水源はより広範な前処理を必要とする場合があります。帯水層の枯渇は総溶解固形物を増加させる可能性があり、表流水規制は取水と排出の品質要件を厳格化する可能性があります。再生市水処理水と産業用リサイクル水は、適切な配水インフラを持つ都市においてより重要になっています。
その他の代替水源は2032年までCAGR 10.86%で拡大すると予測されています。このグループには、汽水地下水、HVACコンデンセート、および雨水が含まれます。Loudoun Waterは2024年にバージニア州北部のデータセンター事業者に7億3,600万ガロンの再生水を飲料水の半額以下で供給しました。イリノイ州法は現在、データセンター冷却への処理済み市水処理水を許可しています。市水処理水に関する研究により、逆浸透前の適切な前処理の組み合わせが冷却グレードの水を生産できることが確認されています。変動する品質の水源に経験を持つサプライヤーは、利用可能な供給の変化するミックスにより適合しています。
処理用途別:
冷却塔補給水が最大の用途冷却塔補給水処理は2026年に北米データセンター水処理・リサイクル市場規模の33.07%を占めました。冷却塔は、AIサーバー向けダイレクト・トゥ・チップ液体冷却を使用するキャンパスを含む、ほとんどの施設で一般的に使用されています。冷水および閉ループ処理は、サーバー側冷媒ループが開放冷却回路とは異なる品質管理を必要とするため、もう一つの重要な用途です。ボイラーおよび熱排出システム処理は、蒸気または温水システムを冗長な熱排出経路として使用する寒冷地において安定した役割を担っています。これらの用途は、スケール、腐食、および生物学的成長から設備を保護する処理プログラムを必要とします。
ZLDおよび濃縮水管理は2032年までCAGR 10.77%で拡大すると予測されています。この活動は、ブラインおよびその他の濃縮廃水流を管理することで閉サイクル水設計を支援します。2025年に発表された研究では、逆浸透がZLDトレインにおける最もコスト効率の高い第一段階として特定され、より高い回収率が下流の晶析負荷を低減することが確認されました。これにより、表流水へのゼロ排出を目指すキャンパスにとって高回収率逆浸透がより重要になります。北米データセンター水処理・リサイクル市場は、淡水取水量と排出量を削減する処理設計でこの需要に応えています。このようなシステムは、廃水排出のより強力な管理を許可が要求する場所で特に重要です。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ソリューションタイプ別:
設備がリードしながらモニタリングの重要性が増大水処理設備は2026年に40.94%の収益シェアを占めました。このカテゴリには、ろ過スキッド、逆浸透トレイン、電気脱イオンユニット、薬品注入システム、およびZLD晶析装置が含まれます。これらの資産はオンサイト水管理の物理的基盤を形成します。水処理薬品は、閉ループ液体冷却回路における生物汚染制御および腐食抑制のための製剤を含む継続的な需要を提供します。ハイパースケール事業者が複雑な水処理業務をアウトソーシングするにつれ、運転・保守サービスおよび処理プラント設計もより重要になっています。
水質モニタリング・制御システムは2032年までCAGR 10.58%で拡大すると予測されています。リアルタイムセンサーネットワーク、AIベースの異常検知、およびデジタルレポートニーズがこの成長を支えています。Ecolabの3D TRASARプラットフォームは、ダイレクト・トゥ・チップ液体冷却向けCooling as a Serviceオファリングの一部です。このプラットフォームは、定期的な手動サンプリングよりも迅速にスケール、生物汚染、および化学的不均衡を特定するのに役立ちます。集中型モニタリングはまた、マルチサイト事業者がポートフォリオ全体の水性能を比較するのにも役立ちます。この機能は、企業の持続可能性チームが監査可能な性能情報を必要とする場合に価値があります。
データセンター規模別:
ハイパースケール施設が需要と拡大をリードハイパースケールデータセンターは2026年に47.24%の収益シェアを占めました。大規模キャンパスは通常100MW~1GW以上のITロードで運用されており、オンサイト水処理が運用上必要かつ財務的に実用的となっています。その高い水量は専用処理資産の固定費を支えることができます。大規模データセンターは多くの場合、ZLDに必要な全額投資を行わずに冷却塔ブローダウンを回収する部分的なリサイクルシステムを導入しています。小規模およ中規模施設は、薬品注入プログラムと定期的なサービス契約をより多く使用します。
ハイパースケール施設は2032年までCAGR 10.84%で拡大すると予測されています。Microsoftは低い平均WUEを報告し、Amazon Web Servicesは業界平均を大幅に下回るグローバルWUEを報告しました。この比較は、検証可能な改善をもたらすシステムへの調達関心を強化します。測定可能な処理性能とモニタリングデータを提供するベンダーは、WUEレポートをより直接的に支援できます。小規模事業者は依然として広範なサービス機会を生み出しますが、その要件はより限定的です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドプロバイダーが最大の需要を占めるクラウドサービスプロバイダーは2026年に50.39%の収益シェアを占めました。大規模なAI構築により、新しいハイパースケールキャンパスを迅速かつ包括的な水インフラとともに開発する必要があります。コロケーション事業者は金額ベースで第2のセグメントですが、異なる商業構造に直面しています。冷却需要はテナントによって管理されることが多いため、水処理投資はリース契約に反映される必要がある場合があります。エンタープライズおよびエッジ施設は一般的に、薬品注入、軟水化、および定期的なメンテナンスを含むより単純な処理ニーズを持っています。
クラウドサービスプロバイダーは2032年までCAGR 10.96%で拡大すると予測されています。Amazon Web Servicesは最初のミシシッピキャンパスにおいて、今後数年間で市水処理水を冷却水に変換するためにVeoliaと協力しています。Microsoftは、所有する施設の大部分が低水使用または水使用ゼロの冷却システムを使用していると報告しました。また、以前のベースラインからの水使用強度の大幅な改善も報告しました。これらの例は、クラウドバイヤーが標準的な設備パッケージではなく、明示されたWUE目標を中心に設計されたシステムを好む理由を示しています。同じ要件がコロケーションのリース条件と事業者の責任に徐々に影響を与えています。
地域分析
北米
北米は2026年に地域収益の32.84%を占めました。米国は、水ストレスの高い場所での再生水、冷却効率、および信頼性の高い排出管理への注目が高まっているバージニア州北部、テキサス州、アリゾナ州、ジョージア州でのハイパースケール建設を通じてこの地位を支えています。Essential Utilitiesは、データセンターとオンサイト電力施設にサービスを提供することを目的とした1日1,800万ガロンのプラントへの2,600万米ドルの投資を発表し、大規模キャンパスが目的特化型処理能力のアンカー顧客として機能できることを示しました。米国全体で水利権、産業排出許可、および再生水承認が異なるため、広範な地域実行能力を持つプロバイダーが有利です。カナダでは、ケベック州とオンタリオ州の回廊が異なるプロファイルを持っており、絶対的な希少性よりも水システムの信頼性がより重要な場合があります。
アジア太平洋
アジア太平洋は2032年までCAGR 10.94%で拡大すると予測されています。中国は、国家および地方の水効率規制がモニタリング、水使用効率測定、および再利用システムの価値を高めているため、主要な牽引役となっています。GB/T 32910.6-2025規格はデータセンターの水使用効率測定を確立しており、北京のAlibaba Cloud施設は限外ろ過と二段階逆浸透を使用して3年後も目標を達成し続けています。マレーシア、シンガポール、インド、および韓国は、データセンター建設と資源効率への高まる精査を通じて需要を追加しています。地域需要はまた、飲料水供給への依存を低減するために処理済み排水を使用するプロジェクトによっても支えられています。
欧州
欧州は、2025年からのEU企業持続可能性報告指令およびEUタクソノミーに基づく水報告を含む、開示および許可要件が処理決定を形成する主要な地域ブロックです。ドイツの水管理法(Wasserhaushaltsgesetz)は冷却水取水と熱排出に対してサイト固有の義務を追加し、オランダとアイルランドは大規模キャンパスでの水と土地利用に関してより厳しい精査に直面しています。
南米および中東・アフリカ
南米では、水の利用可能性と大規模廃水処理施設からの距離が再生水利用を制限する可能性があり、サウジアラビア、アラブ首長国連邦、カタールでの深刻な制約により、再利用、淡水化、およびゼロ液体排出がより重要になっています。これらの混合地域は、地域の水文学、規制、および利用可能なインフラを反映した技術的選択を必要とします。
競合環境
市場集中度
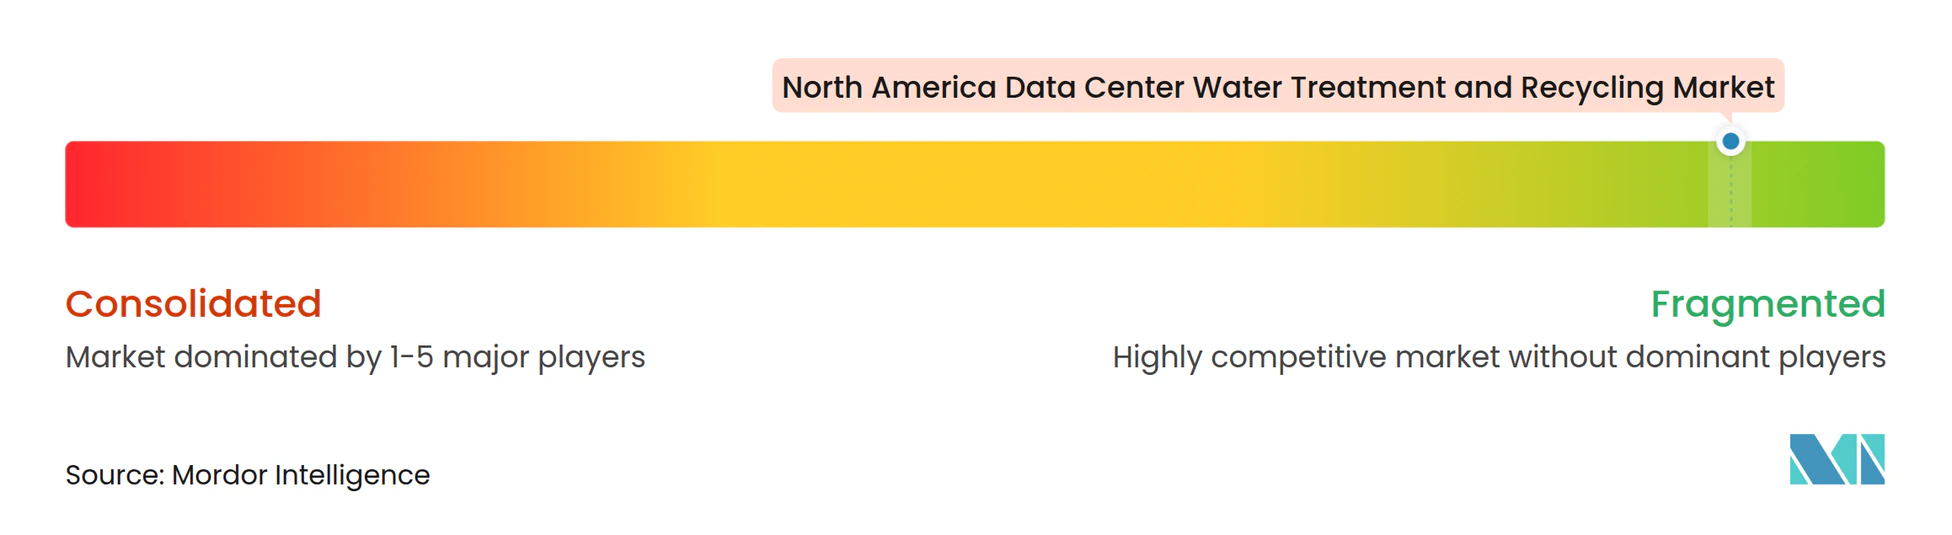
データセンター水処理・リサイクル市場は断片化しており、支配的な全体シェアを持つサプライヤーはいません。Ecolab、Veolia、およびXylemは設備、薬品、モニタリング、および長期マネージドサービスを組み合わせたポートフォリオを通じて競合し、Gradiant、Kurita、DuPont、Toray、Saltworks Technologies、およびIDE Technologiesはゼロ液体排出、膜バイオリアクター、高回収率逆浸透、および再生水処理における深い専門性を通じて競合しています。市場集中スコアは10点中1点であり、断片化したグローバル市場でトッププレイヤーが5%以上のシェアを持たず、競争は統合プロバイダーと専門業者全体に分散しています。新しい技術的アプローチも参入しており、2026年の米国特許にはデータセンターの蒸発冷却向けインテリジェントトリクリングフィルター水リサイクルが含まれています。この構造は、データセンター水処理・リサイクル市場が製品性能、サービス能力、および地域デリバリー能力を重視することを意味します。
Ecolabは2025年12月にOvivoのエレクトロニクス超純水事業の買収を16億米ドルの現金で完了し、エレクトロニクスおよびデータセンター顧客向けのハイテク水処理能力を拡大しました。DuPontは2025年9月に中国での逆浸透膜製造能力を追加するためにSinochem Ningbo RO Memtechの買収を発表しました。これらの動きは、サプライヤーが技術的深度と地域生産能力を追加するために買収を活用していることを示しています。データセンター水処理・リサイクル市場はまた、水回収、膜寿命、および薬品使用を管理できるデジタル運用ツールをより重視しています。GradiantのSmartOps、Ecolabの3D TRASAR、およびXylem Vueは、接続された水処理運用へのこの移行を示しています。
データセンター水処理・リサイクル市場は、中規模コロケーションサイト向けマネージド水処理サービスおよびエッジ展開向けパッケージシステムに機会を残しています。VeoliaがミシシッピでAmazonと計画している自律型コンテナ化処理システムは、モジュール形式が大規模事業者にサービスを提供し、より広範な採用のモデルを提供できることを示しています。サプライヤーは、システムが稼働時間を損なうことなく変動する再生水水質を管理できることを実証する必要があり、フィールドサービス、プロセス設計、および制御ソフトウェアが膜や薬品と同様に重要になっています。競合ポジションは引き続き、技術性能、地域プレゼンス、および長期水管理プログラムを支援する能力に依存します。
北米データセンター水処理・リサイクル産業リーダー
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
SUEZ SA
-
Aquatech International LLC
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター水処理・リサイクル市場 このレポートでカバーされる企業
- Veolia Environnement S.A.
- Ecolab Inc.
- Xylem Inc.
- SUEZ SA
- Aquatech International LLC
- Solenis LLC
- Kurita Water Industries Ltd.
- DuPont de Nemours, Inc.
- Gradiant Corporation
- Ovivo Inc.
- Pentair plc
- BWT Holding GmbH
- Toray Industries, Inc.
- Alfa Laval AB
- KMX Technologies Inc.
- Hydroleap Pte. Ltd.
- Industrie De Nora S.p.A.
- Tekleen, Inc.
- Vertiv Holdings Co.
- Trane Technologies plc
最近の産業開発事情 北米データセンター水処理・リサイクル市場
- 2026年9月:Gradiantは、未公開のハイパースケール事業者と、テキサス州西部のAIデータセンターキャンパス向けにHyperSolved水・廃水処理プラットフォームを提供する契約を締結しました。このソリューションは、代替水源調達、高回収率処理、廃水管理、およびAIベースのモニタリングを組み合わせ、表流水へのゼロ排出を目標としています。
- 2026年8月:Gradiantはヒューストンに新しいグローバルイノベーションセンターを開設し、フェニックス、シラキュース、フィラデルフィアに新しいオフィスを開設し、アメリカ大陸担当マネージングディレクターを任命しました。この投資により、データセンターおよびAIインフラ向けソリューションを含む高度な水処理と運用における北米の能力が強化されます。
- 2026年6月:VertivはデータセンターのCooling System(冷却システム)コミッショニング向けの流体管理サービスPurgeRite NearZeroを発売しました。機械的フラッシング、ろ過、逆浸透、水処理、リサイクル、および継続的な水質モニタリングを組み合わせています。一部の導入では、Vertivは従来のコミッショニング方法と比較して総水消費量が最大78%低減し、水搬出量が91%低減したと報告しました。
- 2026年5月:Gradiantは、複数の大規模ハイパースケールデータセンターにHyperSolved閉ループ水管理システムを展開したと報告しました。このプラットフォームは水源調達、処理、冷却水品質、および排出を管理し、再利用の増加と淡水需要の削減を目的としています。顧客名と施設の場所は引用された発表では開示されていません。
北米データセンター水処理・リサイクル市場レポートの範囲
北米データセンター水処理・リサイクル市場とは、主に冷却システム、液体冷却ループ、および廃水管理のために、米国、カナダ、メキシコ全体のデータセンター内で水を処理、調整、およびリサイクルするために使用される技術、設備、薬品、およびサービスの地域市場を指します。
北米データセンター水処理・リサイクル市場レポートは、処理技術(ろ過・限外ろ過、逆浸透、イオン交換・軟水化、電気脱イオン、化学処理・消毒、膜バイオリアクター、その他の水処理技術)、源(市水、地下水、表流水、再生市水処理水、産業用リサイクル水、その他の代替水源)、処理用途(冷却塔補給水処理、冷水・閉ループ水処理、ボイラー・熱排出システム水処理、廃水処理、水リサイクル・再利用、ゼロ液体排出・濃縮水管理)、ソリューションタイプ(水処理設備、水処理薬品、水質モニタリング・制御システム、処理プラント設計・エンジニアリング、運転・保守サービス)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズ・エッジ)、および北米(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ろ過・限外ろ過 |
| 逆浸透 |
| イオン交換・軟水化 |
| 電気脱イオン |
| 化学処理・消毒 |
| 膜バイオリアクター |
| その他の水処理技術 |
| 市水 |
| 地下水 |
| 表流水 |
| 再生市水処理水 |
| 産業用リサイクル水 |
| その他の代替水源 |
| 冷却塔補給水処理 |
| 冷水・閉ループ水処理 |
| ボイラー・熱排出システム水処理 |
| 廃水処理 |
| 水リサイクル・再利用 |
| ゼロ液体排出・濃縮水管理 |
| 水処理設備 |
| 水処理薬品 |
| 水質モニタリング・制御システム |
| 処理プラント設計・エンジニアリング |
| 運転・保守サービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズ・エッジ |
| 米国 |
| カナダ |
| メキシコ |
| 処理技術別 | ろ過・限外ろ過 |
| 逆浸透 | |
| イオン交換・軟水化 | |
| 電気脱イオン | |
| 化学処理・消毒 | |
| 膜バイオリアクター | |
| その他の水処理技術 | |
| 水源別 | 市水 |
| 地下水 | |
| 表流水 | |
| 再生市水処理水 | |
| 産業用リサイクル水 | |
| その他の代替水源 | |
| 処理用途別 | 冷却塔補給水処理 |
| 冷水・閉ループ水処理 | |
| ボイラー・熱排出システム水処理 | |
| 廃水処理 | |
| 水リサイクル・再利用 | |
| ゼロ液体排出・濃縮水管理 | |
| ソリューションタイプ別 | 水処理設備 |
| 水処理薬品 | |
| 水質モニタリング・制御システム | |
| 処理プラント設計・エンジニアリング | |
| 運転・保守サービス | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズ・エッジ | |
| 北米別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター水処理・リサイクル市場の規模はどのくらいですか?
北米データセンター水処理・リサイクル市場は2026年に12.7億米ドルと評価され、2027年~2032年にかけてCAGR 10.21%で2032年までに23.1億米ドルに達すると予測されています。水の利用可能性、再生水へのアクセス、およびより集約的なAI冷却要件がこの見通しを支えています。
なぜデータセンターは再生水システムに投資しているのですか?
水の制約、許可条件、および水使用報告により、リサイクルはサイト選定と拡大にとって重要になっています。再生供給はまた、適切な市水インフラを持つ場所での飲料水需要を削減することもできます。
最も強い見通しを持つデータセンター顧客グループはどれですか?
クラウドサービスプロバイダーは2026年に50.39%のシェアでリードし、2032年までCAGR 10.96%で拡大すると予測されています。そのキャンパスは一般的に、正式なWUEおよび水再利用目標に対して設計された処理システムを必要とします。
最も急速に拡大している用途はどれですか?
ZLDおよび濃縮水管理は2032年までCAGR 10.77%で拡大すると予測されています。この用途は閉サイクル水設計を支援し、排出または再利用前にキャンパスが濃縮廃水流を管理するのに役立ちます。
地域で最も急速に拡大している国はどこですか?
カナダは2032年までCAGR 11.14%で拡大すると予測されています。寒冷地の冷却条件、ハイパースケール投資、水力発電の利用可能性、および許可された水量の再利用の必要性がその見通しを形成しています。