
Marktgröße und Marktanteil für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
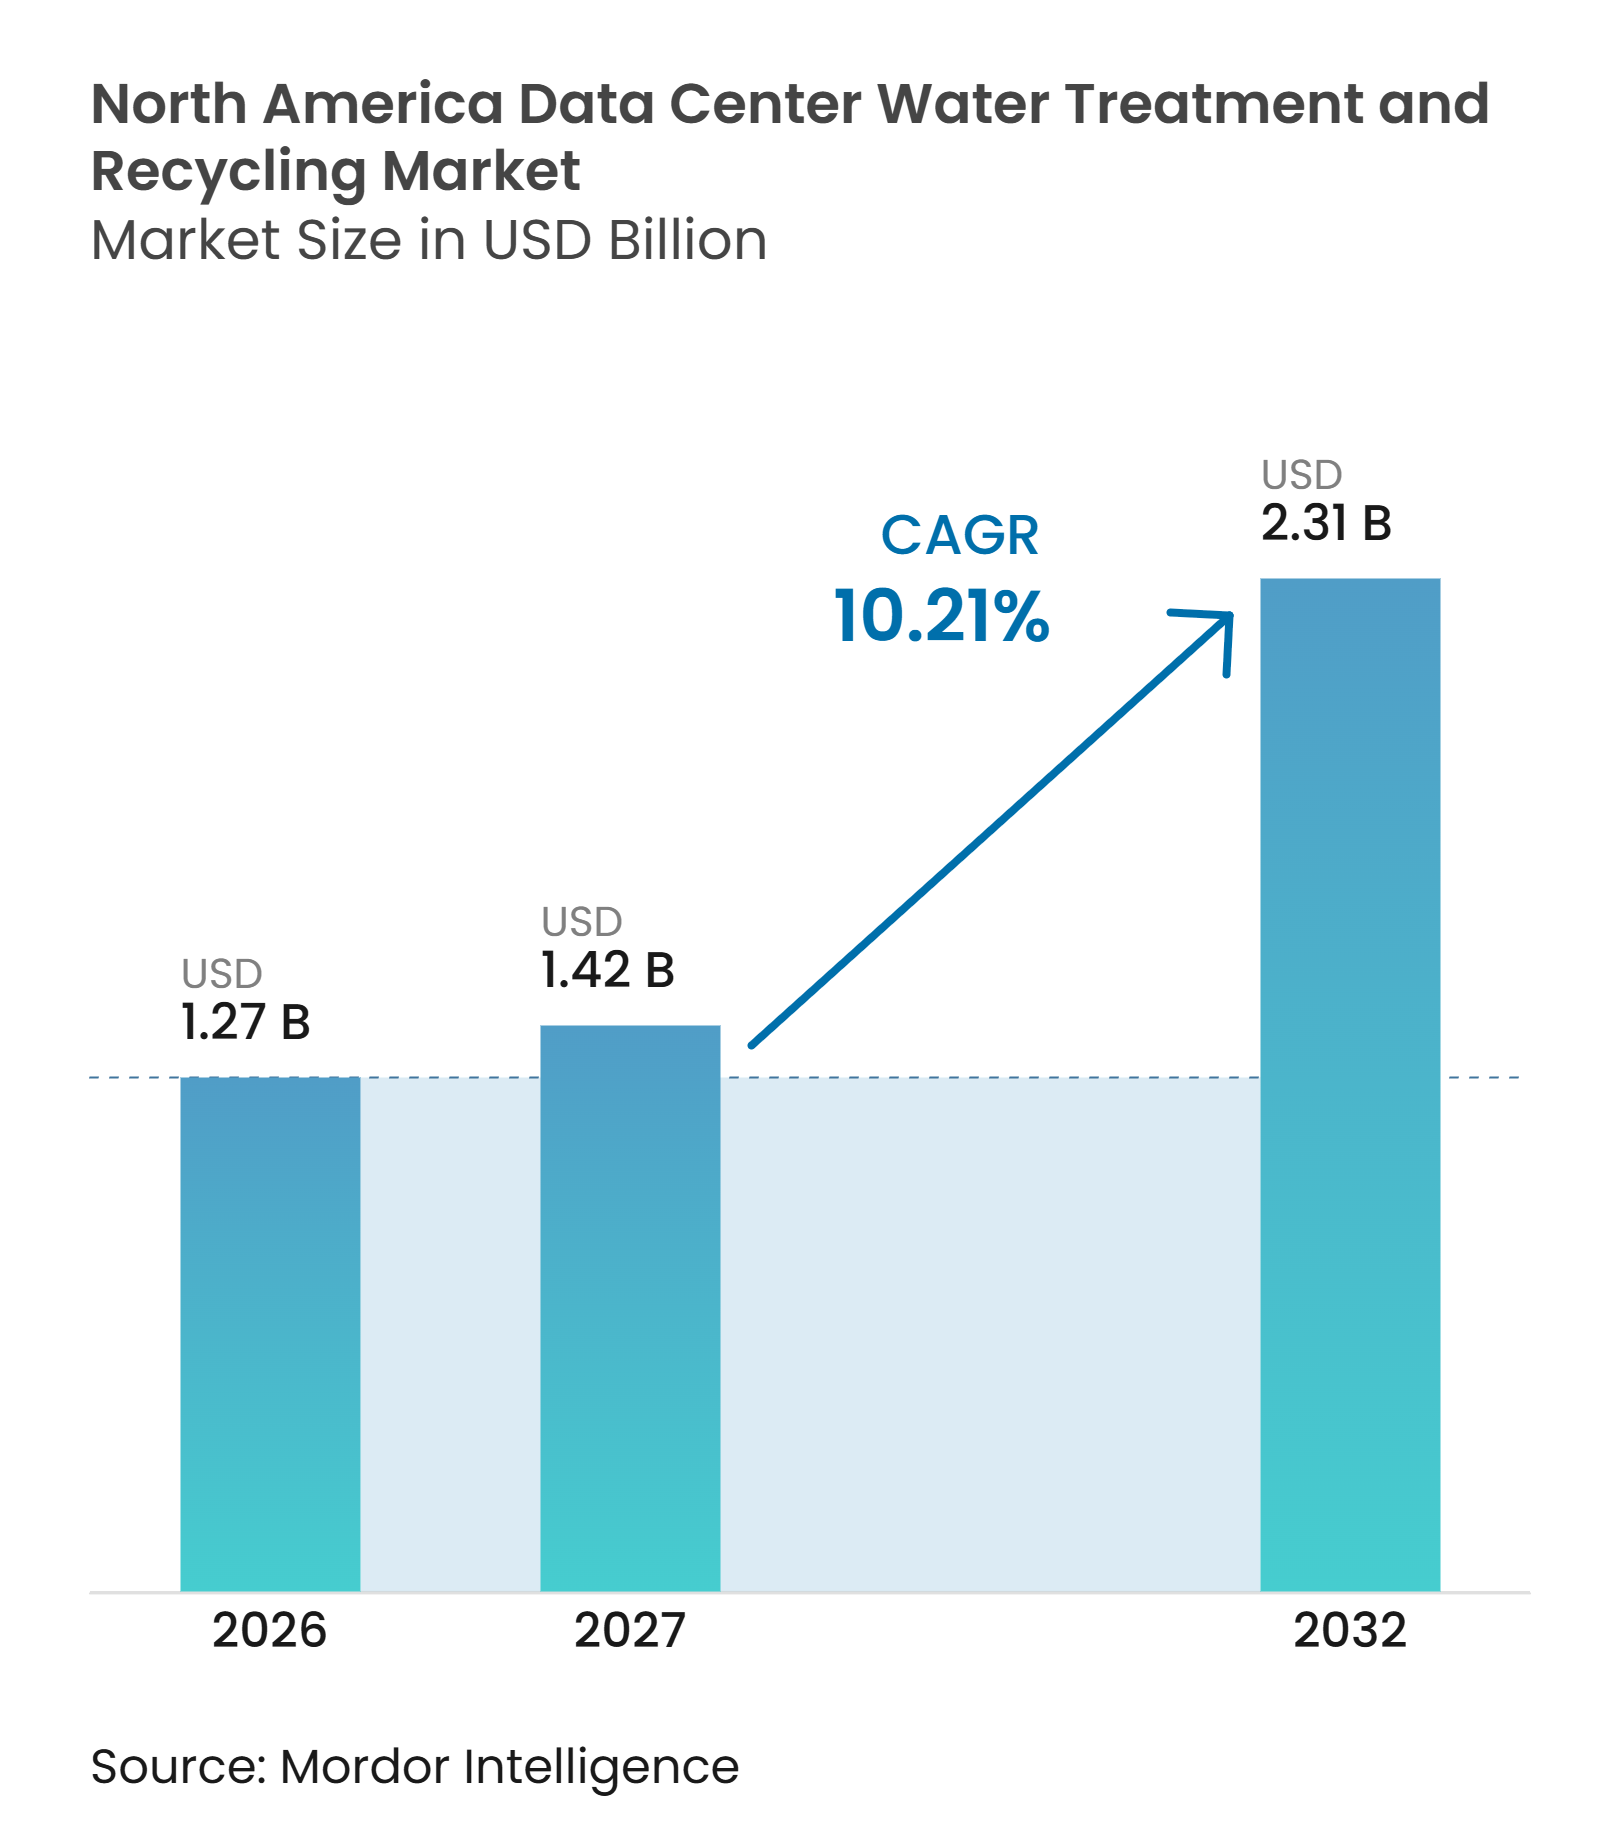
| Marktgröße im Basisjahr (2026) | 1.27 Milliarden US-Dollar |
| Marktgröße (2027) | 1.42 Milliarden US-Dollar |
| Marktgröße (2032) | 2.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.21 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren wird für 2026 auf 1,27 Milliarden USD geschätzt und soll bis 2032 auf 2,31 Milliarden USD anwachsen, mit einem CAGR von 10,21 % über den Zeitraum 2027–2032. Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren wird durch KI-Rechenprojekte geprägt, die zuverlässigeres Kühlwasser und komplexere Aufbereitungssysteme erfordern. Die Wasserverfügbarkeit beeinflusst nun die Standortwahl, die Kapitalplanung und die Betriebskosten großer Campusse. Staatliche Vorschriften, kommunale Kapazitätsgrenzen und Offenlegungspflichten ermutigen Betreiber zur Nutzung von Recyclingwasser und zur Aufbereitung vor Ort. Integrierte Systeme, die Aufbereitungsanlagen, Wasserchemie, Überwachung und Unterstützung für Flüssigkühlung kombinieren, gewinnen bei der Lieferantenauswahl an Bedeutung. Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren sieht sich zudem mit Verzögerungen konfrontiert, wo Dürrebedingungen, Zolländerungen, unsichere Genehmigungen und schwierige Nachrüstungen die Projektökonomie beeinflussen.
Wichtigste Erkenntnisse des Berichts
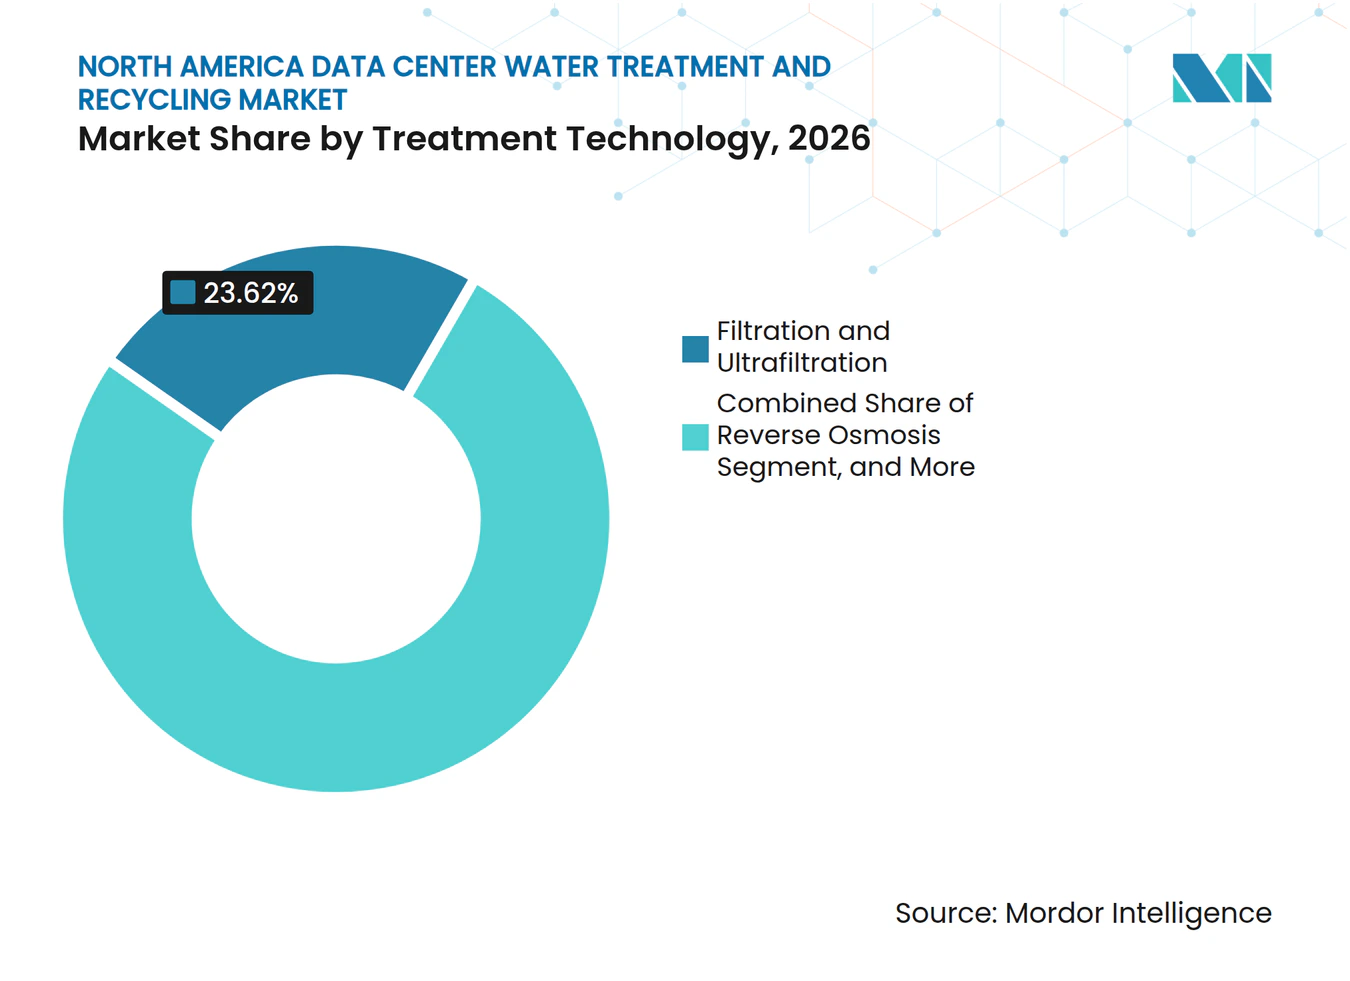
- Nach Aufbereitungstechnologie hielt Filtration und Ultrafiltration im Jahr 2026 einen Umsatzanteil von 23,62 %, während andere Wasseraufbereitungstechnologien bis 2032 voraussichtlich mit einem CAGR von 10,48 % wachsen werden.
- Nach Wasserquelle hielt kommunales Wasser im Jahr 2026 einen Umsatzanteil von 33,86 %, während andere alternative Wasserquellen bis 2032 voraussichtlich mit einem CAGR von 10,86 % wachsen werden.
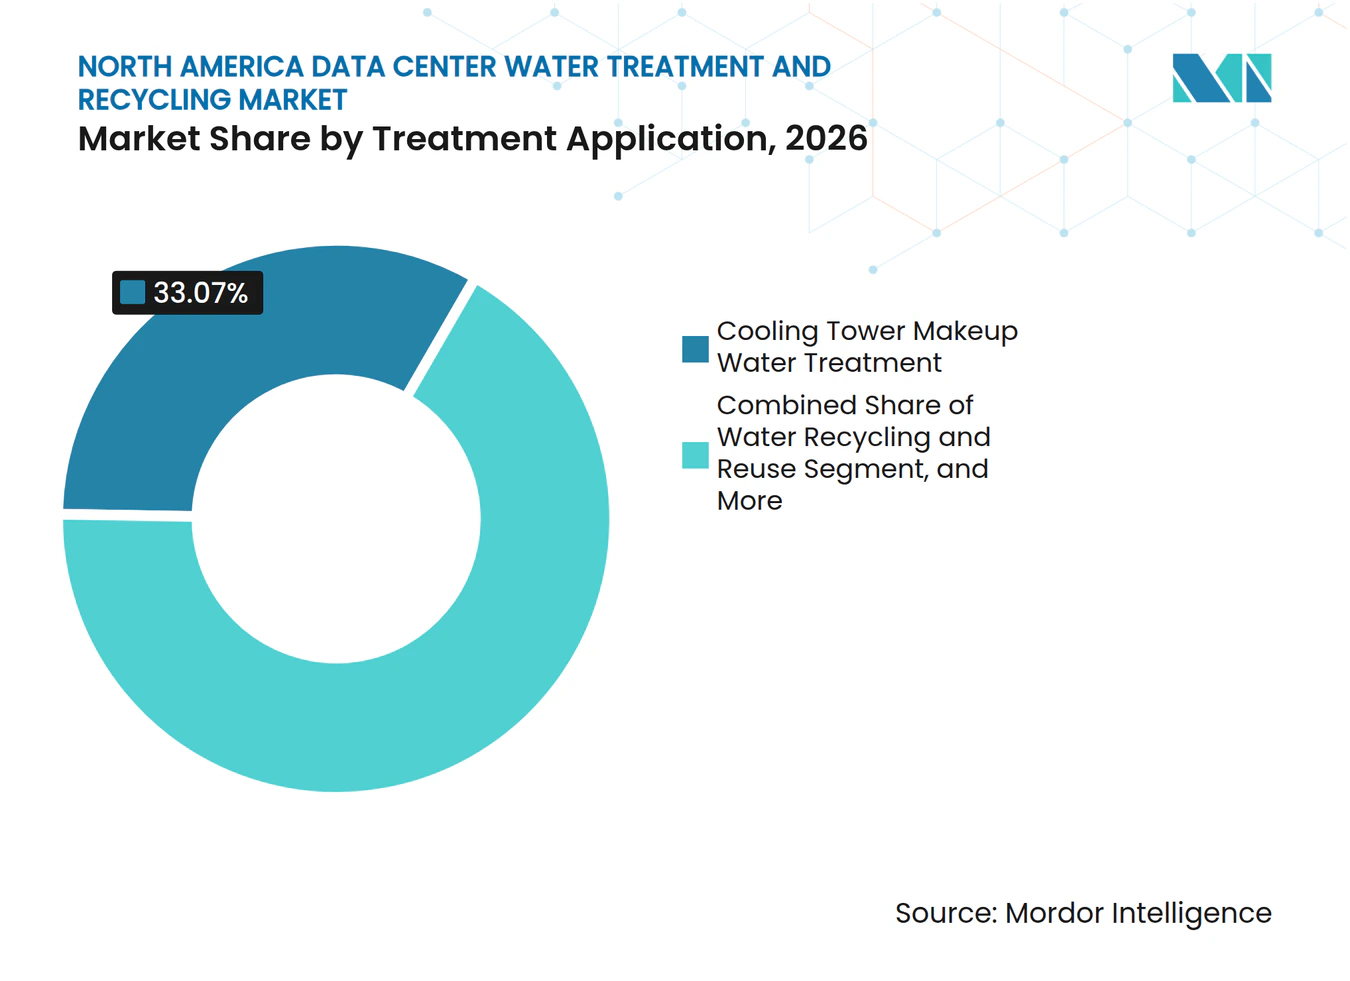
- Nach Aufbereitungsanwendung hielt die Aufbereitung von Kühlturm-Ergänzungswasser im Jahr 2026 einen Umsatzanteil von 33,07 %, während ZLD und Konzentratmanagement bis 2032 voraussichtlich mit einem CAGR von 10,77 % wachsen werden.
- Nach Lösungstyp hielt Wasseraufbereitungsausrüstung im Jahr 2026 einen Umsatzanteil von 40,94 %, während Wasserqualitätsüberwachungs- und Steuerungssysteme bis 2032 voraussichtlich mit einem CAGR von 10,58 % wachsen werden.
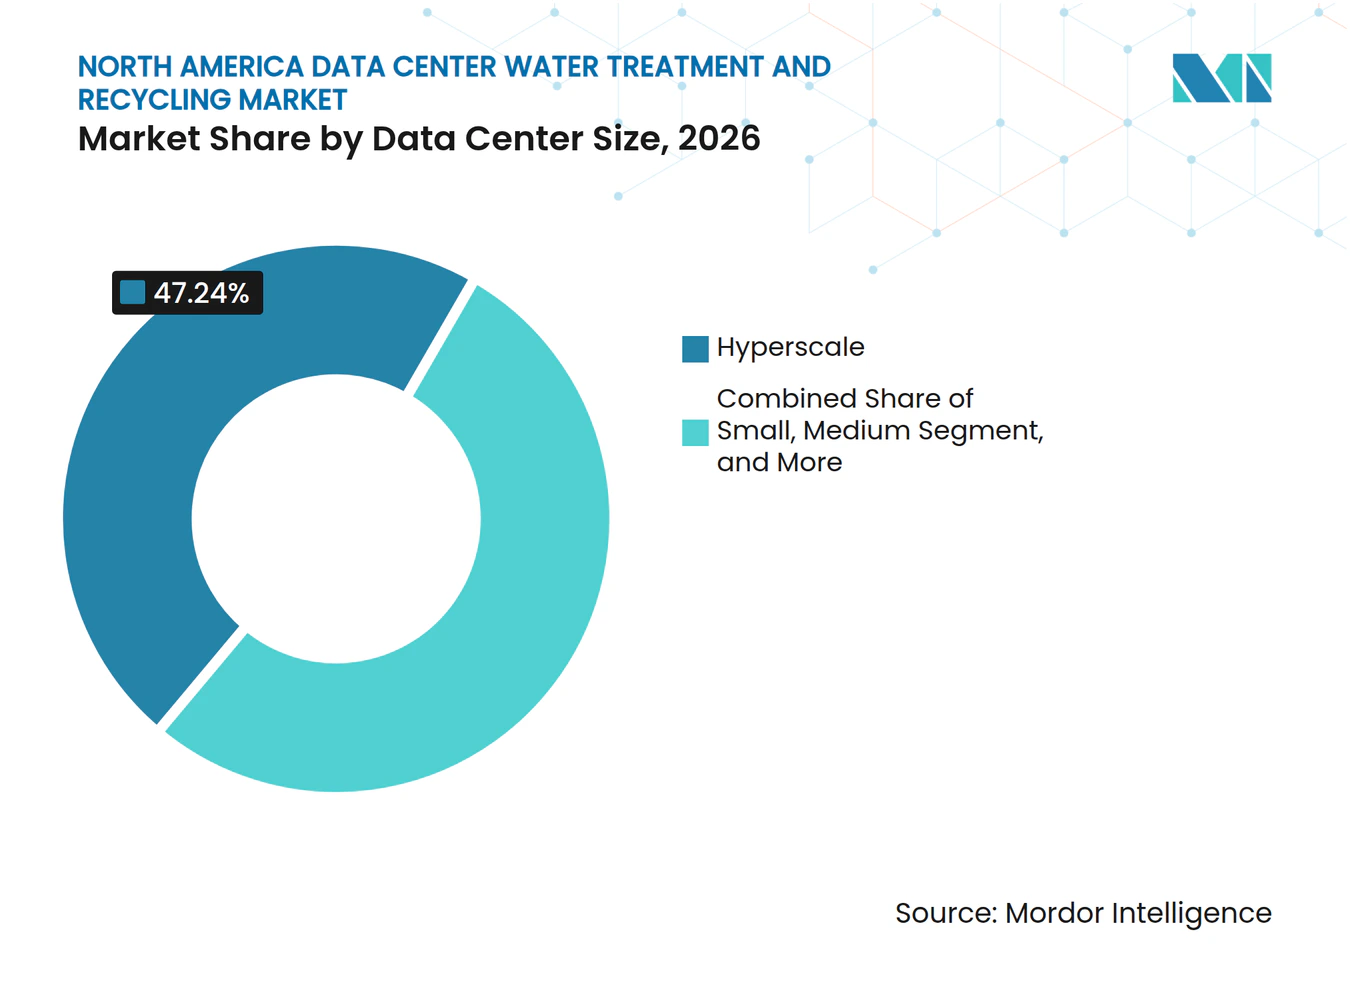
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 47,24 % und sollen bis 2032 mit einem CAGR von 10,84 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstleister im Jahr 2026 einen Umsatzanteil von 50,39 % und sollen bis 2032 mit einem CAGR von 10,96 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 87,01 % am Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren, während Kanada bis 2032 voraussichtlich mit einem CAGR von 11,14 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hyperscale-Rechenzentren | +3.2% | Global, konzentriert in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Durch Wasserknappheit getriebene Einführung von Recycling und Wiederverwendung | +2.1% | Vereinigte Staaten, Südwesten und Südosten, Mexiko | Mittelfristig (2–4 Jahre) |
| Einsatz von Direct-to-Chip- und Hochdichte-Flüssigkühlung | +1.8% | Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| WUE-Offenlegung und genehmigungsgebundene Effizienzanforderungen | +1.4% | Vereinigte Staaten, Bundesstaatsebene, Kanada, Provinzebene | Mittelfristig (2–4 Jahre) |
| Rückgewinnung von Kühlturm-Abschlammwasser und HVAC-Kondensat | +0.9% | National, mit frühen Gewinnen in Texas, Virginia und Arizona | Langfristig (≥ 4 Jahre) |
| Modulare Aufbereitung von rückgewonnenem Wasser für Greenfield-Campusse | +0.7% | Nordamerika, Greenfield-Regionen im Mittleren Westen und Südosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hyperscale-Rechenzentren treibt industrielle Wasseraufbereitung voran
KI-Workloads erhöhen den Wasserbedarf in Einrichtungen, die industrielle Aufbereitungssysteme anstelle einer alleinigen kommunalen Versorgung benötigen. US-amerikanische Rechenzentren verbrauchen täglich 449 Millionen Gallonen Wasser, und die KI-Expansion könnte bis 2030 einen zusätzlichen täglichen Bedarf von 697 Millionen bis 1.451 Millionen Gallonen erfordern.[1] Ein Rechenzentrum mit 100 MW kann täglich so viel Wasser verbrauchen wie 6.500 Haushalte, was die Wasserinfrastruktur zu einem wesentlichen Betriebsfaktor für Campusbetreiber macht. Höhere thermische Dichte erhöht die Kühlwassertemperaturen und steigert den Bedarf an chemischer Behandlung und Membranersatz. Diese Bedingungen begünstigen Lieferanten, die hochwertigere Ausrüstung und laufende Betriebsunterstützung anbieten können. Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren profitiert daher, wenn neue KI-Campusse Aufbereitungsanforderungen bereits in der Planungsphase und nicht erst nach der Fertigstellung berücksichtigen.
Wasserknappheit treibt Recycling und Wiederverwendung an mehr Standorten voran
Wasserknappheit in Arizona, Texas, Nordvirginia und Querétaro macht Wasserrecycling zu einer praktischen Voraussetzung für Expansion und nicht mehr zu einer freiwilligen Nachhaltigkeitsmaßnahme. Amazon Web Services hat die Nutzung von Recyclingwasser auf mehr als 120 Rechenzentren ausgeweitet und mehr als 1 Milliarde USD in die Wasserinfrastruktur investiert. Das Unternehmen erwartet, durch diese Maßnahmen jährlich 530 Millionen Gallonen Frischwasser einzusparen. Sein Mississippi-Campus entwickelt eine containerisierte Aufbereitungsinfrastruktur, um kommunales Abwasser bis 2027 in kühlgeeignetes Wasser umzuwandeln.[2] In Mexiko machen Beschränkungen bei industriellen Wasserkonzessionen die Wiederverwendung vor Ort für Campusse in wassergestressten Bundesstaaten relevanter. Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren gewinnt dort Chancen, wo Aufbereitungsanlagen auch die Wasserversorgung umliegender Gemeinden unterstützen können.
Direct-to-Chip-Flüssigkühlung verändert die Anforderungen an die Wasserchemie
Der Wechsel von Luftkühlung zu Flüssigkühlung verändert die Anforderungen an die Wasserchemie und erweitert die Rolle der Aufbereitungsanbieter. Geschlossene Direct-to-Chip-Systeme benötigen ein Reinstwassermanagement, einschließlich Elektrodeionisation und präzisem Ionenaustausch. Hybriddesigns erzeugen zudem konzentriertes Kühlturm-Abschlammwasser, das vor der Einleitung oder Wiederverwendung aufbereitet werden muss. Ecolab führte im November 2025 sein Programm Cooling as a Service ein, das die 3D TRASAR-Technologie für Direct-to-Chip-Kühlung mit einer intelligenten Kühlmittelverteilungseinheit kombiniert. Microsoft berichtete, dass sein geschlossenes Direct-to-Chip-KI-Design im Normalbetrieb ohne Wasserverdunstung auskommt. Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren erstreckt sich infolgedessen von den Kühltürmen der Einrichtungen bis hin zu den Kühlmittelkreisläufen in der Nähe der Serverracks.
WUE-Offenlegung und Genehmigungsanforderungen unterstützen Investitionen in die Aufbereitung
Die Wassernutzungseffizienz, oder WUE, entwickelt sich von einer freiwilligen Kennzahl zu einer Anforderung in Genehmigungen, Versorgungsverträgen und der öffentlichen Politik. Minnesota verpflichtet Entwickler, vor dem Bau das staatliche Ministerium für natürliche Ressourcen zu konsultieren, um die Wasserverfügbarkeit und die Fähigkeit zur geschlossenen Kreislaufführung zu bestätigen. Illinois genehmigte im August 2025 die Nutzung von aufbereitetem kommunalem Abwasser für die Kühlung von Rechenzentren, was den Anwendungsbereich für Aufbereitungssysteme für rückgewonnenes Wasser erweitert. Die US-amerikanische Umweltschutzbehörde identifiziert Rechenzentren als Prioritätssektor in ihrem Water Reuse Action Plan 2.0. Compliance-Erwartungen im Zusammenhang mit der Zertifizierung der Alliance for Water Stewardship tauchen ebenfalls in den Nachhaltigkeitsprogrammen der Betreiber auf. Diese Anforderungen geben Anbietern eine klarere Grundlage für das Angebot von Systemen mit messbarer Wasserleistung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regionale Dürre, Wassertarife und Zuteilungsbeschränkungen | -1.3% | Vereinigte Staaten, Südwesten, Mexiko, Querétaro, Kanada, Alberta | Mittelfristig (2–4 Jahre) |
| Störungen durch Nachrüstung und Integrationskomplexität | -0.9% | National, konzentriert in Nordvirginia und dem Silicon Valley | Langfristig (≥ 4 Jahre) |
| Unklare Genehmigungswege für recyceltes Kühlwasser | -0.6% | Vereinigte Staaten, bundesstaatliche Variation, Mexiko, föderale Lücke | Mittelfristig (2–4 Jahre) |
| Intermittierende Stoßbelastungen auf öffentliche Kläranlagen | -0.3% | Vereinigte Staaten, kommunale Systeme in der Nähe großer Campusse | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionale Dürre, Wassertarife und Zuteilungsbeschränkungen beeinflussen die Standortökonomie
Dürre und Wasserverteilungsregeln lenken Investitionen um, können aber neue Projekte verteuern und verzögern. Alberta hat ein Moratorium für neue Wasserlizenzen aus dem Bow River Basin, sodass Entwickler möglicherweise auf bestehende Rechte oder eingeschränkte kommunale Versorgung angewiesen sind. Hohe und sich ändernde Tarife in belasteten Einzugsgebieten können die wirtschaftliche Grundlage für konventionelle Aufbereitungsprogramme schwächen, die von stabilen Wasserpreisen ausgingen. Diese Bedingungen stärken den Fall für Wiederverwendung, aber kleinere Betreiber haben möglicherweise Schwierigkeiten, die erforderlichen Kapitalarbeiten zu finanzieren. In Querétaro begrenzen industrielle Wasserkonzessionen die Entnahmemengen und erhöhen die Bedeutung der Wiederverwendung für künftige Expansion. Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren muss daher sowohl die Wasserverfügbarkeit als auch die Kosten für den Zugang zu genehmigter Versorgung berücksichtigen.
Störungen durch Nachrüstung und Integrationskomplexität verlangsamen Upgrades
Viele bestehende Einrichtungen in Nordvirginia und dem Silicon Valley wurden nicht für fortschrittliche Recyclingsysteme ausgelegt. Das Hinzufügen von Umkehrosmose- oder ZLD-Anlagen kann Anschlüsse für Kühlturm-Abschlammwasser, Tiefbauarbeiten und geplante Betriebsunterbrechungen erfordern. Colocation-Betreiber können diese Unterbrechungen möglicherweise nur schwer planen, ohne die Serviceverpflichtungen gegenüber Mietern zu beeinträchtigen. KMX Technologies stellte im Dezember 2025 ein Vakuummembrandestillationssystem vor, das als modulare Nachrüstlösung für die Wiederverwendung von Kühlturm-Abschlammwasser konzipiert wurde.[3] Staatliche Einleitungsgenehmigungsanforderungen können zusätzliche Test-, Versicherungs- und Berichtskosten verursachen. Diese Hindernisse können die Amortisationszeiten verlängern und die Einführung in Bestandsgebäuden langsamer machen als die Bereitstellung auf neuen Campussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aufbereitungstechnologie:
Filtration bietet den breitesten AusgangspunktFiltration und Ultrafiltration hielten im Jahr 2026 einen Anteil von 23,62 % am Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren. Diese Systeme werden als Vorbehandlungsschritt unter vielen Rohwasserbedingungen eingesetzt. Ihre Position spiegelt niedrigere Stückkosten, eine einfachere Integration in bestehende Anlagen und die Anwendbarkeit auf eine breite Palette von Zulaufwassertypen wider. Umkehrosmose ist eine wichtige Technologie in Aufbereitungsketten für rückgewonnenes Wasser, bei denen Betreiber kommunales Abwasser zur Kühlung nutzen. Ionenaustausch und Wasserenthärtung helfen, Ablagerungen in Kühlturm-Ergänzungswasserkreisläufen zu verhindern. Elektrodeionisation wird in flüssiggekühlten Serverumgebungen zunehmend relevanter, wo die Anforderungen an die Flüssigkeitsreinheit höher sind als bei Verdunstungskühlung.
Andere Wasseraufbereitungstechnologien sollen bis 2032 mit einem CAGR von 10,48 % wachsen. Diese Kategorie umfasst Vakuummembrandestillation, elektrochemische Behandlung und KI-gestützte Überwachungsplattformen. Forschungsergebnisse haben gezeigt, dass eine sehr enge Ultrafiltration vor der Umkehrosmose Biotech- und kommunales Abwasser für die Kühlung mit geringeren Treibhausgasemissionen über den Lebenszyklus als Meerwasserentsalzung aufbereiten kann. Da die Qualität des Rohwassers variabler wird, benötigen Betreiber Aufbereitungsketten, die Schadstoffe bewältigen und eine stabile Kühlleistung aufrechterhalten können. Dies unterstützt den breiteren Einsatz spezialisierter Membranen und automatisierter Steuerungen und kann Betreibern helfen, Wasser minderer Qualität zu nutzen, ohne die Kühlbedingungen zu beeinträchtigen.



Nach Wasserquelle:
Kommunale Versorgung bleibt wichtig, während Alternativen zunehmenKommunales Wasser hielt im Jahr 2026 einen Anteil von 33,86 % am Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren. Es bleibt die qualitätssicherste Quelle in Städten, in denen Netzwerke für rückgewonnenes Wasser noch nicht weit verbreitet sind. Grundwasser und Oberflächenwasser versorgen viele ländliche und stadtrandnahe Campusse, können aber eine umfangreichere Vorbehandlung erfordern. Die Erschöpfung von Grundwasserleitern kann den Gehalt an gelösten Feststoffen erhöhen, während Oberflächenwasservorschriften die Qualitätsanforderungen für Entnahme und Einleitung verschärfen können. Rückgewonnenes kommunales Abwasser und industriell recyceltes Wasser gewinnen dort an Bedeutung, wo Städte über geeignete Verteilungsinfrastruktur verfügen.
Andere alternative Wasserquellen sollen bis 2032 mit einem CAGR von 10,86 % wachsen. Diese Gruppe umfasst brackiges Grundwasser, HVAC-Kondensat und Regenwasser. Loudoun Water lieferte 2024 736 Millionen Gallonen Recyclingwasser an Rechenzentrumsbetreiber in Nordvirginia zu weniger als der Hälfte der Kosten von Trinkwasser. Das Recht in Illinois erlaubt nun aufbereitetes kommunales Abwasser für die Kühlung von Rechenzentren. Forschungen zur kommunalen Abwasseraufbereitung bestätigen, dass geeignete Vorbehandlungskombinationen vor der Umkehrosmose kühlgeeignetes Wasser erzeugen können. Lieferanten mit Erfahrung in der Aufbereitung von Wasser variabler Qualität sind besser auf den sich verändernden Mix verfügbarer Versorgung ausgerichtet.
Nach Aufbereitungsanwendung:
Kühlturm-Ergänzungswasser ist die größte AnwendungDie Aufbereitung von Kühlturm-Ergänzungswasser hielt im Jahr 2026 einen Anteil von 33,07 % an der Marktgröße für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren. Kühltürme sind in den meisten Einrichtungen nach wie vor verbreitet, einschließlich Campussen, die Direct-to-Chip-Flüssigkühlung für KI-Server einsetzen. Die Aufbereitung von Kaltwasser und geschlossenen Kreisläufen ist eine weitere bedeutende Anwendung, da serverseitige Kühlmittelkreisläufe andere Qualitätskontrollen als offene Kühlkreisläufe erfordern. Die Aufbereitung von Kessel- und Wärmeabfuhrsystemen hat eine stabilere Rolle an Standorten in kalten Klimazonen, die Dampf- oder Heißwassersysteme als redundante Wärmeabfuhrpfade nutzen. Diese Anwendungen erfordern Aufbereitungsprogramme, die Anlagen vor Ablagerungen, Korrosion und biologischem Wachstum schützen.
ZLD und Konzentratmanagement sollen bis 2032 mit einem CAGR von 10,77 % wachsen. Diese Aktivität unterstützt geschlossene Wasserkreislaufdesigns durch das Management von Sole und anderen konzentrierten Abfallströmen. Im Jahr 2025 veröffentlichte Forschungsergebnisse identifizierten Umkehrosmose als die kosteneffektivste erste Stufe in ZLD-Ketten und stellten fest, dass eine höhere Rückgewinnung die nachgelagerte Kristallisationslast verringert. Dies macht Hochrückgewinnungs-Umkehrosmose für Campusse, die eine Nulleinleitung in Oberflächengewässer anstreben, relevanter. Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren reagiert auf diese Nachfrage mit Aufbereitungsdesigns, die Frischwasserentnahmen und Einleitungsmengen reduzieren. Solche Systeme sind besonders relevant, wo Genehmigungen eine stärkere Kontrolle der Abwassereinleitung erfordern.

Nach Lösungstyp:
Ausrüstung führt, während Überwachung wichtiger wirdWasseraufbereitungsausrüstung hielt im Jahr 2026 einen Umsatzanteil von 40,94 %. Diese Kategorie umfasst Filtrationsgestelle, Umkehrosmoseketten, Elektrodeionisationseinheiten, chemische Dosiersysteme und ZLD-Kristallisatoren. Diese Anlagen bilden die physische Grundlage für das Wassermanagement vor Ort. Wasseraufbereitungschemikalien erzeugen wiederkehrende Nachfrage, einschließlich Formulierungen zur Biofouling-Kontrolle und Korrosionshemmung in geschlossenen Flüssigkühlkreisläufen. Betriebs- und Wartungsdienstleistungen sowie die Planung von Aufbereitungsanlagen gewinnen ebenfalls an Bedeutung, da Hyperscale-Betreiber komplexe Wasseraktivitäten auslagern.
Wasserqualitätsüberwachungs- und Steuerungssysteme sollen bis 2032 mit einem CAGR von 10,58 % wachsen. Echtzeit-Sensornetzwerke, KI-basierte Anomalieerkennung und digitale Berichtsanforderungen unterstützen dieses Wachstum. Ecolabs 3D TRASAR-Plattform ist Teil seines Cooling as a Service-Angebots für Direct-to-Chip-Flüssigkühlung. Die Plattform hilft, Ablagerungen, Biofouling und chemische Ungleichgewichte schneller zu erkennen als bei periodischer manueller Probenahme. Zentralisierte Überwachung kann auch Betreibern mit mehreren Standorten helfen, die Wasserleistung in ihrem Portfolio zu vergleichen. Diese Fähigkeit hat einen Wert, wenn Unternehmens-Nachhaltigkeitsteams prüfbare Leistungsinformationen benötigen.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen führen Nachfrage und Expansion anHyperscale-Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 47,24 %. Große Campusse betreiben typischerweise 100 MW bis 1 GW oder mehr IT-Last, was die Wasseraufbereitung vor Ort betrieblich notwendig und finanziell praktikabel macht. Ihre hohen Wassermengen können die Fixkosten dedizierter Aufbereitungsanlagen tragen. Große Rechenzentren setzen häufig partielle Recyclingsysteme ein, die Kühlturm-Abschlammwasser zurückgewinnen, ohne die für ZLD erforderliche Vollinvestition zu tätigen. Kleine und mittlere Einrichtungen nutzen häufiger chemische Dosierprogramme und periodische Serviceverträge.
Hyperscale-Einrichtungen sollen bis 2032 mit einem CAGR von 10,84 % wachsen. Microsoft meldete einen niedrigen durchschnittlichen WUE-Wert, während Amazon Web Services einen globalen WUE deutlich unter dem Branchendurchschnitt meldete. Dieser Vergleich stärkt das Beschaffungsinteresse an Systemen, die nachweisbare Verbesserungen erzielen. Anbieter, die messbare Aufbereitungsleistung und Überwachungsdaten liefern, können die WUE-Berichterstattung direkter unterstützen. Kleinere Betreiber schaffen nach wie vor breite Servicemöglichkeiten, obwohl ihre Anforderungen weniger umfangreich sind.
Nach Rechenzentrumtyp:
Cloud-Anbieter machen den größten Anteil der Nachfrage ausCloud-Dienstleister hielten im Jahr 2026 einen Umsatzanteil von 50,39 %. Ihr umfangreicher KI-Ausbau erfordert die schnelle Entwicklung neuer Hyperscale-Campusse mit umfassender Wasserinfrastruktur. Colocation-Betreiber sind das zweitgrößte Segment nach Wert, stehen aber vor einer anderen kommerziellen Struktur. Der Kühlbedarf wird häufig von Mietern kontrolliert, sodass Investitionen in die Wasseraufbereitung möglicherweise in Mietverträgen berücksichtigt werden müssen. Unternehmens- und Edge-Einrichtungen haben im Allgemeinen einfachere Aufbereitungsanforderungen, einschließlich chemischer Dosierung, Enthärtung und periodischer Wartung.
Cloud-Dienstleister sollen bis 2032 mit einem CAGR von 10,96 % wachsen. Auf seinem ersten Mississippi-Campus arbeitet Amazon Web Services mit Veolia zusammen, um in den kommenden Jahren kommunales Abwasser in Kühlwasser umzuwandeln. Microsoft berichtete, dass der Großteil seiner eigenen Flotte Kühlsysteme mit niedrigem bis null Wasserverbrauch nutzte. Das Unternehmen meldete auch eine erhebliche Verbesserung der Wassernutzungsintensität gegenüber seinem früheren Ausgangswert. Diese Beispiele zeigen, warum Cloud-Käufer Systeme bevorzugen, die auf festgelegte WUE-Ziele ausgelegt sind, anstatt auf Standardausrüstungspakete. Dieselben Anforderungen beeinflussen nach und nach die Colocation-Mietbedingungen und die Betreiberpflichten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 32,84 % am regionalen Umsatz. Die Vereinigten Staaten stützen diese Position durch den Bau von Hyperscale-Rechenzentren in Nordvirginia, Texas, Arizona und Georgia, wo wassergestresste Standorte die Aufmerksamkeit auf rückgewonnenes Wasser, Kühleffizienz und zuverlässiges Einleitungsmanagement lenken. Essential Utilities kündigte eine Investition von 26 Millionen USD für eine Anlage mit einer Kapazität von 18 Millionen Gallonen pro Tag an, die einem Rechenzentrum und seiner Energieversorgungsanlage vor Ort dienen soll, was zeigt, wie große Campusse als Ankermieter für zweckgebundene Aufbereitungskapazitäten fungieren können. Staatliche Wasserrechte, industrielle Einleitungsgenehmigungen und Genehmigungen für rückgewonnenes Wasser variieren in den Vereinigten Staaten, was Anbieter mit breiter lokaler Ausführungskompetenz begünstigt. In Kanada hat der Korridor Quebec und Ontario ein anderes Profil, da die Zuverlässigkeit des Wassersystems wichtiger sein kann als absolute Knappheit.
Asien-Pazifik
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 10,94 % wachsen. China ist ein wichtiger Treiber, da nationale und lokale Wassereffizienzvorschriften den Wert von Überwachung, Messung der Wassernutzungseffizienz und Wiederverwendungssystemen steigern. Der Standard GB/T 32910.6-2025 legt die Messung der Wassernutzungseffizienz für Rechenzentren fest, während eine Alibaba Cloud-Einrichtung in Peking ihre Ziele nach 3 Jahren mit Ultrafiltration und zweistufiger Umkehrosmose weiterhin erfüllte. Malaysia, Singapur, Indien und Südkorea tragen durch den Bau von Rechenzentren und wachsende Aufmerksamkeit auf Ressourceneffizienz zur Nachfrage bei. Die regionale Nachfrage wird auch durch Projekte unterstützt, die aufbereitetes Abwasser nutzen, um die Abhängigkeit von Trinkwasser zu verringern.
Europa
Europa ist ein bedeutender regionaler Block, in dem Offenlegungs- und Genehmigungsanforderungen Aufbereitungsentscheidungen prägen, einschließlich der Wasserberichterstattung im Rahmen der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen und der EU-Taxonomie ab 2025. Das deutsche Wasserhaushaltsgesetz fügt standortspezifische Verpflichtungen für die Entnahme von Kühlwasser und die thermische Einleitung hinzu, während die Niederlande und Irland einer stärkeren Prüfung hinsichtlich Wasser- und Flächennutzung bei großen Campussen ausgesetzt waren.
Südamerika sowie Naher Osten und Afrika
In Südamerika können die Wasserverfügbarkeit und die Entfernung zu großen Kläranlagen die Nutzung von rückgewonnenem Wasser einschränken, während schwerwiegende Einschränkungen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar Wiederverwendung, Entsalzung und Nullflüssigkeitseinleitung relevanter machen. Diese gemischten Regionen erfordern technische Entscheidungen, die die lokale Hydrologie, Regulierung und verfügbare Infrastruktur widerspiegeln.
Wettbewerbslandschaft
Marktkonzentration
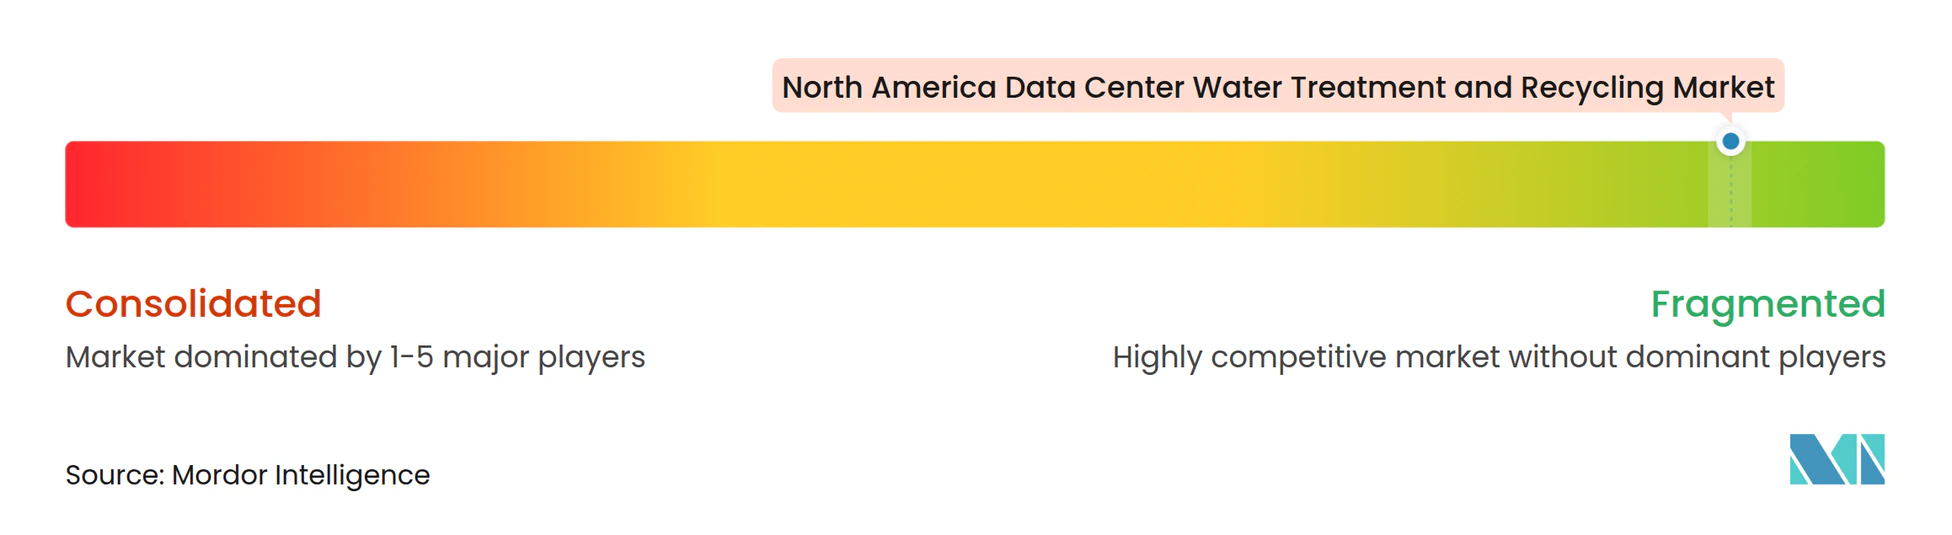
Der Markt für Wasseraufbereitung und Wasserrecycling in Rechenzentren ist fragmentiert, und kein Anbieter hält einen dominanten Gesamtanteil. Ecolab, Veolia und Xylem konkurrieren durch Portfolios, die Ausrüstung, Chemikalien, Überwachung und langfristige verwaltete Dienstleistungen kombinieren, während Gradiant, Kurita, DuPont, Toray, Saltworks Technologies und IDE Technologies durch Tiefe in den Bereichen Nullflüssigkeitseinleitung, Membranbioreaktor, Hochrückgewinnungs-Umkehrosmose und Aufbereitung von rückgewonnenem Wasser konkurrieren. Der Marktkonzentrationsindex beträgt 1 von 10, da kein führender Anbieter 5 % oder mehr des fragmentierten globalen Marktes hält, während der Wettbewerb über integrierte Anbieter und Spezialisten verteilt bleibt. Neue technische Ansätze treten ebenfalls in das Feld ein, darunter ein US-Patent aus dem Jahr 2026, das intelligentes Tropfkörper-Wasserrecycling für Verdunstungskühlung in Rechenzentren abdeckt. Diese Struktur bedeutet, dass der Markt für Wasseraufbereitung und Wasserrecycling in Rechenzentren Produktleistung, Servicefähigkeit und regionale Lieferkapazität belohnt.
Ecolab schloss im Dezember 2025 die Übernahme des Ultrareinwassergeschäfts für Elektronik von Ovivo für 1,6 Milliarden USD in bar ab und erweiterte damit seine Hochtechwasserfähigkeiten für Elektronik- und Rechenzentrumskunden. DuPont kündigte im September 2025 die Übernahme von Sinochem Ningbo RO Memtech an, um Fertigungskapazitäten für Umkehrosmosemembranen in China hinzuzufügen. Diese Schritte zeigen, dass Lieferanten Übernahmen nutzen, um technologische Tiefe und regionale Produktionskapazität hinzuzufügen. Der Markt für Wasseraufbereitung und Wasserrecycling in Rechenzentren legt auch größeren Wert auf digitale Betriebswerkzeuge, die Wasserrückgewinnung, Membranlebensdauer und Chemikalieneinsatz verwalten können. Gradiants SmartOps, Ecolabs 3D TRASAR und Xylem Vue veranschaulichen diese Entwicklung hin zu vernetzten Wasseroperationen.
Der Markt für Wasseraufbereitung und Wasserrecycling in Rechenzentren lässt Chancen bei verwalteten Wasserdienstleistungen für mittelgroße Colocation-Standorte und verpackten Systemen für Edge-Bereitstellungen offen. Veolias geplante autonome, containerisierte Aufbereitungssysteme mit Amazon in Mississippi zeigen, wie modulare Formate großen Betreibern dienen und ein Modell für eine breitere Einführung bieten können. Lieferanten müssen nachweisen, dass ihre Systeme variable Qualität von rückgewonnenem Wasser bewältigen können, ohne die Betriebszeit zu beeinträchtigen, was Außendienst, Prozessdesign und Steuerungssoftware ebenso wichtig macht wie Membranen und Chemikalien. Wettbewerbspositionen werden weiterhin von technischer Leistung, regionaler Präsenz und der Fähigkeit abhängen, langfristige Wassermanagementprogramme zu unterstützen.
Branchenführer im Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
SUEZ SA
-
Aquatech International LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Veolia Environnement S.A.
- Ecolab Inc.
- Xylem Inc.
- SUEZ SA
- Aquatech International LLC
- Solenis LLC
- Kurita Water Industries Ltd.
- DuPont de Nemours, Inc.
- Gradiant Corporation
- Ovivo Inc.
- Pentair plc
- BWT Holding GmbH
- Toray Industries, Inc.
- Alfa Laval AB
- KMX Technologies Inc.
- Hydroleap Pte. Ltd.
- Industrie De Nora S.p.A.
- Tekleen, Inc.
- Vertiv Holdings Co.
- Trane Technologies plc
Neueste Industrielle Entwicklungen in Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren
- September 2026: Gradiant unterzeichnete eine Vereinbarung mit einem nicht genannten Hyperscale-Betreiber zur Lieferung seiner HyperSolved-Plattform für Wasser- und Abwasseraufbereitung für einen KI-Rechenzentrumscampus in West-Texas. Die Lösung kombiniert alternative Wasserversorgung, Hochrückgewinnungsaufbereitung, Abwassermanagement und KI-basierte Überwachung mit dem Ziel einer Nulleinleitung in Oberflächengewässer.
- August 2026: Gradiant kündigte ein neues globales Innovationszentrum in Houston, neue Büros in Phoenix, Syracuse und Philadelphia sowie die Ernennung eines Geschäftsführers für Amerika an. Die Investition stärkt seine nordamerikanischen Kapazitäten in der fortschrittlichen Wasseraufbereitung und im Betrieb, einschließlich Lösungen für Rechenzentren und KI-Infrastruktur.
- Juni 2026: Vertiv brachte PurgeRite NearZero auf den Markt, einen Flüssigkeitsverwaltungsservice für die Inbetriebnahme von Kühlsystemen in Rechenzentren. Er kombiniert mechanisches Spülen, Filtration, Umkehrosmose, Wasseraufbereitung, Recycling und kontinuierliche Wasserqualitätsüberwachung. In ausgewählten Bereitstellungen meldete Vertiv bis zu 78 % niedrigeren Gesamtwasserverbrauch und 91 % niedrigere Wasserabtransportmengen im Vergleich zu herkömmlichen Inbetriebnahmemethoden.
- Mai 2026: Gradiant meldete den Einsatz seines HyperSolved-Systems für geschlossenes Wassermanagement in mehreren großen Hyperscale-Rechenzentren. Die Plattform verwaltet Wasserversorgung, Aufbereitung, Kühlwasserqualität und Einleitung mit dem Ziel, die Wiederverwendung zu steigern und den Frischwasserbedarf zu senken. Kundennamen und Standorte der Einrichtungen wurden in der zitierten Ankündigung nicht offengelegt.
Berichtsumfang für den Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren
Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren bezieht sich auf den regionalen Markt für Technologien, Ausrüstungen, Chemikalien und Dienstleistungen, die zur Aufbereitung, Konditionierung und zum Recycling von Wasser in Rechenzentren in den Vereinigten Staaten, Kanada und Mexiko verwendet werden, hauptsächlich für Kühlsysteme, Flüssigkühlkreisläufe und Abwassermanagement.
Der Bericht über den Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren ist segmentiert nach Aufbereitungstechnologie (Filtration und Ultrafiltration, Umkehrosmose, Ionenaustausch und Wasserenthärtung, Elektrodeionisation, chemische Behandlung und Desinfektion, Membranbioreaktor und andere Wasseraufbereitungstechnologien), Wasserquelle (kommunales Wasser, Grundwasser, Oberflächenwasser, rückgewonnenes kommunales Abwasser, industriell recyceltes Wasser und andere alternative Wasserquellen), Aufbereitungsanwendung (Aufbereitung von Kühlturm-Ergänzungswasser, Kaltwasser- und Kreislaufwasseraufbereitung, Aufbereitung von Kessel- und Wärmeabfuhrsystemwasser, Abwasseraufbereitung, Wasserrecycling und Wiederverwendung sowie Nullflüssigkeitseinleitung und Konzentratmanagement), Lösungstyp (Wasseraufbereitungsausrüstung, Wasseraufbereitungschemikalien, Wasserqualitätsüberwachungs- und Steuerungssysteme, Planung und Ingenieurwesen von Aufbereitungsanlagen sowie Betriebs- und Wartungsdienstleistungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstleister sowie Unternehmens- und Edge-Rechenzentren) und Nordamerika (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Filtration und Ultrafiltration |
| Umkehrosmose |
| Ionenaustausch und Wasserenthärtung |
| Elektrodeionisation |
| Chemische Behandlung und Desinfektion |
| Membranbioreaktor |
| Andere Wasseraufbereitungstechnologien |
| Kommunales Wasser |
| Grundwasser |
| Oberflächenwasser |
| Rückgewonnenes kommunales Abwasser |
| Industriell recyceltes Wasser |
| Andere alternative Wasserquellen |
| Aufbereitung von Kühlturm-Ergänzungswasser |
| Kaltwasser- und Kreislaufwasseraufbereitung |
| Aufbereitung von Kessel- und Wärmeabfuhrsystemwasser |
| Abwasseraufbereitung |
| Wasserrecycling und Wiederverwendung |
| Nullflüssigkeitseinleitung und Konzentratmanagement |
| Wasseraufbereitungsausrüstung |
| Wasseraufbereitungschemikalien |
| Wasserqualitätsüberwachungs- und Steuerungssysteme |
| Planung und Ingenieurwesen von Aufbereitungsanlagen |
| Betriebs- und Wartungsdienstleistungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister |
| Unternehmens- und Edge-Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Aufbereitungstechnologie | Filtration und Ultrafiltration |
| Umkehrosmose | |
| Ionenaustausch und Wasserenthärtung | |
| Elektrodeionisation | |
| Chemische Behandlung und Desinfektion | |
| Membranbioreaktor | |
| Andere Wasseraufbereitungstechnologien | |
| Nach Wasserquelle | Kommunales Wasser |
| Grundwasser | |
| Oberflächenwasser | |
| Rückgewonnenes kommunales Abwasser | |
| Industriell recyceltes Wasser | |
| Andere alternative Wasserquellen | |
| Nach Aufbereitungsanwendung | Aufbereitung von Kühlturm-Ergänzungswasser |
| Kaltwasser- und Kreislaufwasseraufbereitung | |
| Aufbereitung von Kessel- und Wärmeabfuhrsystemwasser | |
| Abwasseraufbereitung | |
| Wasserrecycling und Wiederverwendung | |
| Nullflüssigkeitseinleitung und Konzentratmanagement | |
| Nach Lösungstyp | Wasseraufbereitungsausrüstung |
| Wasseraufbereitungschemikalien | |
| Wasserqualitätsüberwachungs- und Steuerungssysteme | |
| Planung und Ingenieurwesen von Aufbereitungsanlagen | |
| Betriebs- und Wartungsdienstleistungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstleister | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren?
Der Markt für Wasseraufbereitung und Wasserrecycling in nordamerikanischen Rechenzentren wird für 2026 auf 1,27 Milliarden USD geschätzt und soll bis 2032 auf 2,31 Milliarden USD anwachsen, mit einem CAGR von 10,21 % über den Zeitraum 2027–2032. Wasserverfügbarkeit, Zugang zu Recyclingwasser und intensivere KI-Kühlanforderungen unterstützen diesen Ausblick.
Warum investieren Rechenzentren in Recyclingwassersysteme?
Wasserbeschränkungen, Genehmigungsauflagen und Wassernutzungsberichterstattung machen Recycling für die Standortwahl und Expansion wichtig. Recycelte Versorgung kann auch den Bedarf an Trinkwasser an Standorten mit geeigneter kommunaler Infrastruktur reduzieren.
Welche Rechenzentrums-Kundengruppe hat die stärksten Aussichten?
Cloud-Dienstleister führen mit einem Anteil von 50,39 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 10,96 % wachsen. Ihre Campusse erfordern häufig Aufbereitungssysteme, die auf formale WUE- und Wasserwiederverwendungsziele ausgelegt sind.
Welche Anwendung wächst am schnellsten?
ZLD und Konzentratmanagement sollen bis 2032 mit einem CAGR von 10,77 % wachsen. Die Anwendung unterstützt geschlossene Wasserkreislaufdesigns und hilft Campussen, konzentrierte Abfallströme vor der Einleitung oder Wiederverwendung zu kontrollieren.
Welches Land wächst in der Region am schnellsten?
Kanada soll bis 2032 mit einem CAGR von 11,14 % wachsen. Kühlbedingungen in kalten Klimazonen, Hyperscale-Investitionen, Verfügbarkeit von Wasserkraft und die Notwendigkeit, lizenzierte Wassermengen wiederzuverwenden, prägen seinen Ausblick.