
Tamaño y Participación del Mercado de Tratamiento y Reciclaje de Agua en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
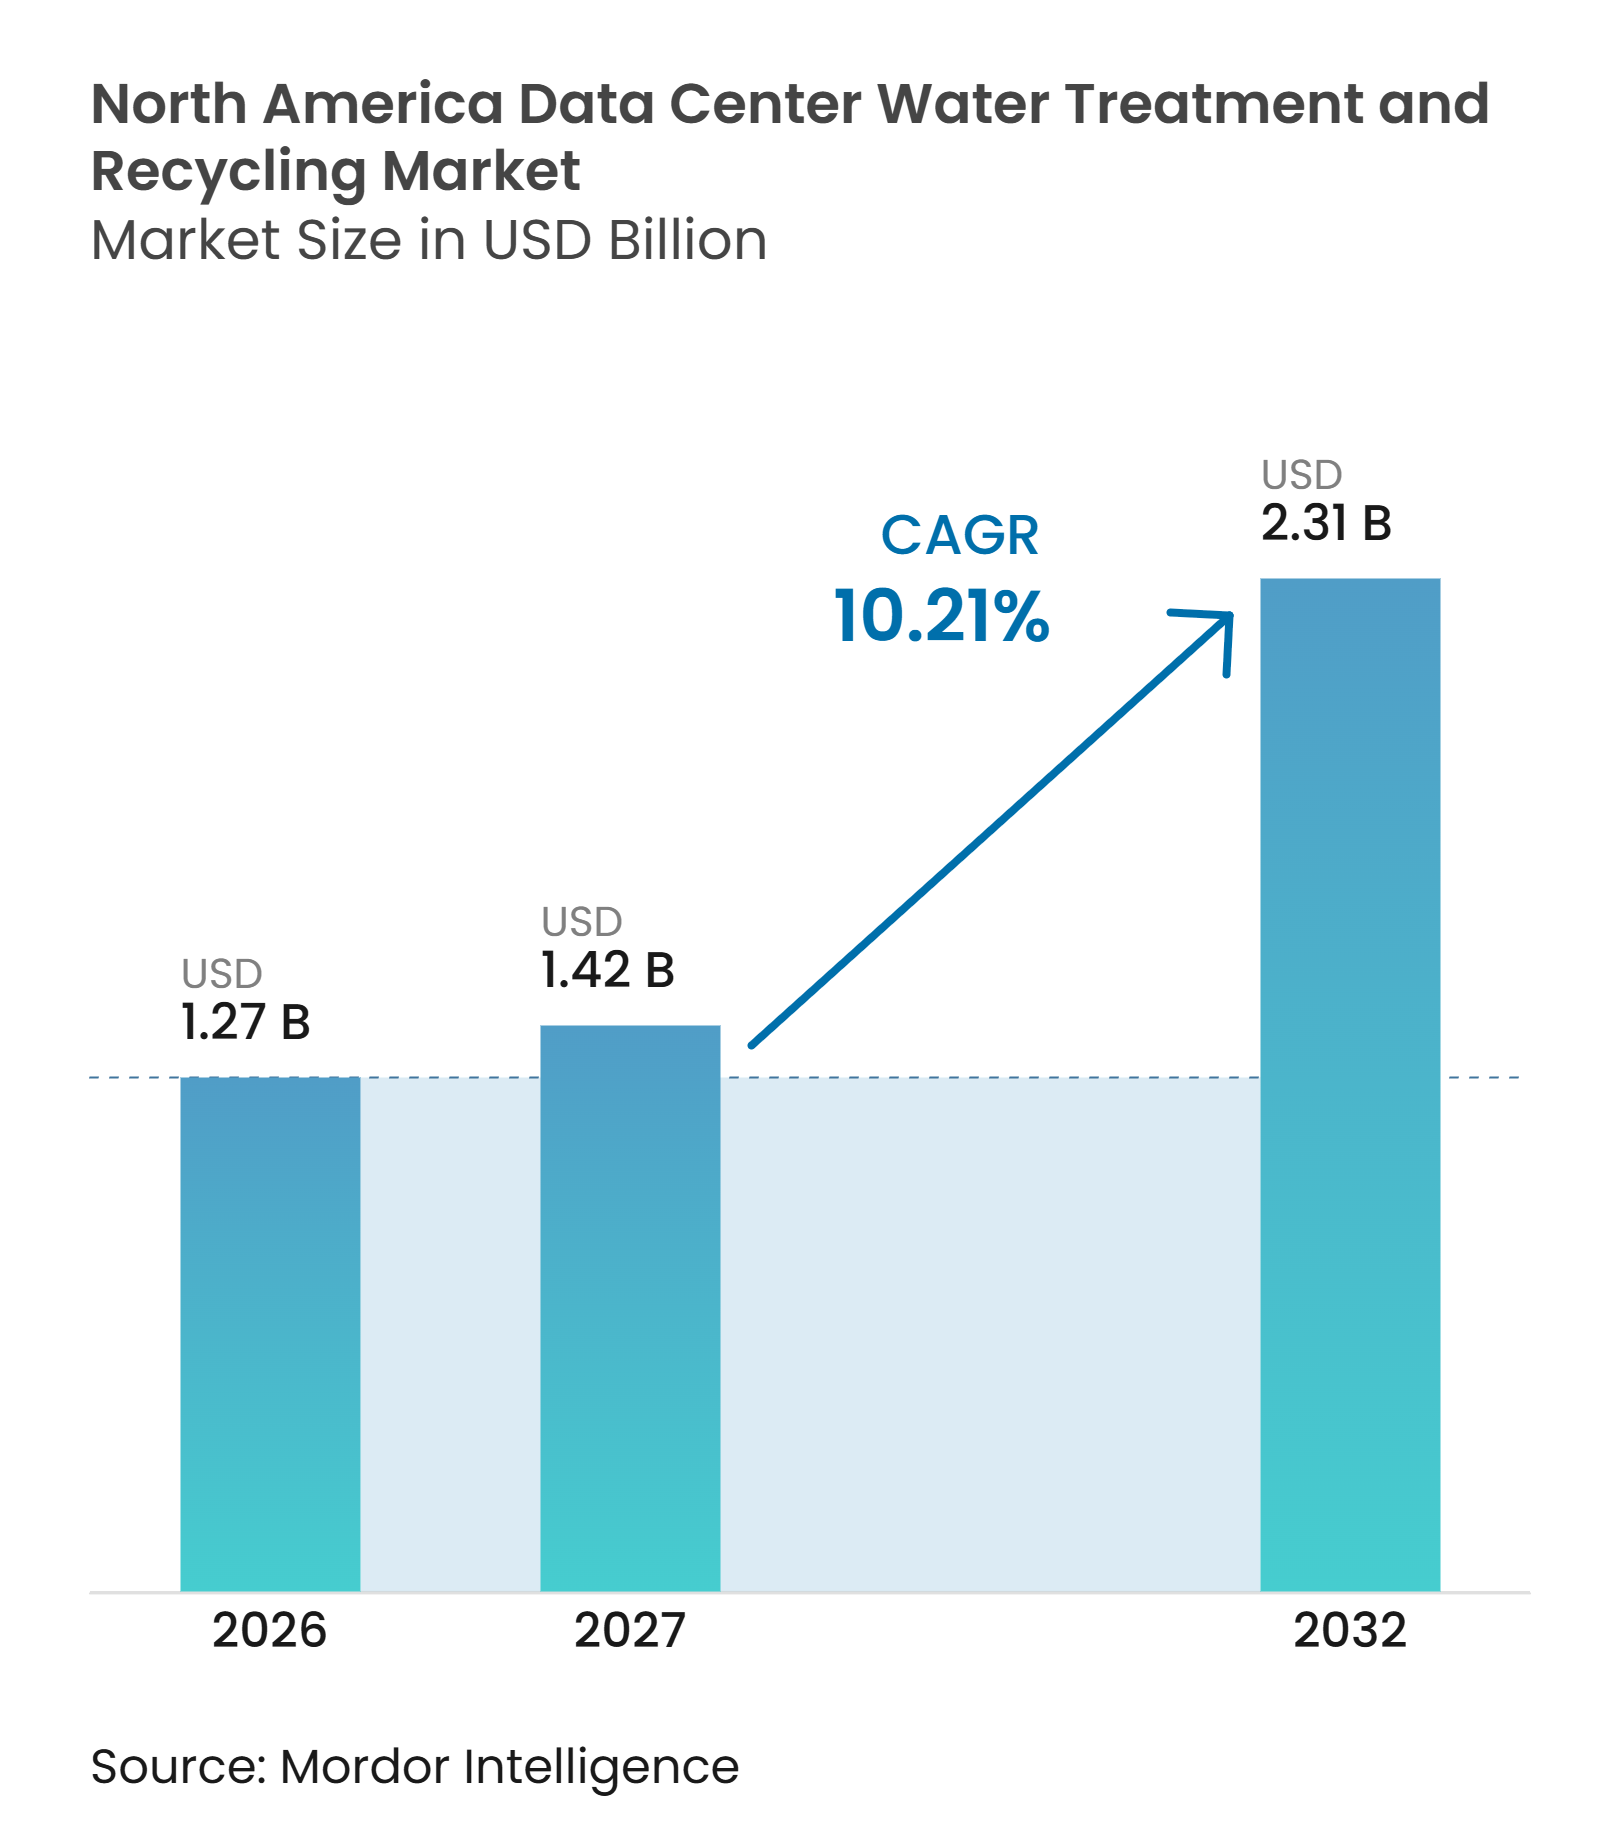
| Tamaño del mercado en el año base (2026) | 1.27 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.21 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento y Reciclaje de Agua en Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte se valora en 1,27 mil millones de USD en 2026 y se prevé que alcance los 2,31 mil millones de USD para 2032, avanzando a una CAGR del 10,21% durante 2027-2032. El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte está siendo moldeado por proyectos de computación de inteligencia artificial que requieren agua de enfriamiento más confiable y sistemas de tratamiento más complejos. La disponibilidad de agua ahora afecta la selección de sitios, la planificación de capital y los costos operativos de los grandes campus. Las regulaciones estatales, los límites de capacidad municipal y los requisitos de divulgación están alentando a los operadores a utilizar agua reciclada y tratamiento en el sitio. Los sistemas integrados que combinan equipos de tratamiento, química del agua, monitoreo y soporte de enfriamiento líquido se están volviendo más importantes en la selección de proveedores. El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte también enfrenta retrasos donde las condiciones de sequía, los cambios arancelarios, los permisos inciertos y las difíciles modernizaciones afectan la economía de los proyectos.
Conclusiones Clave del Informe
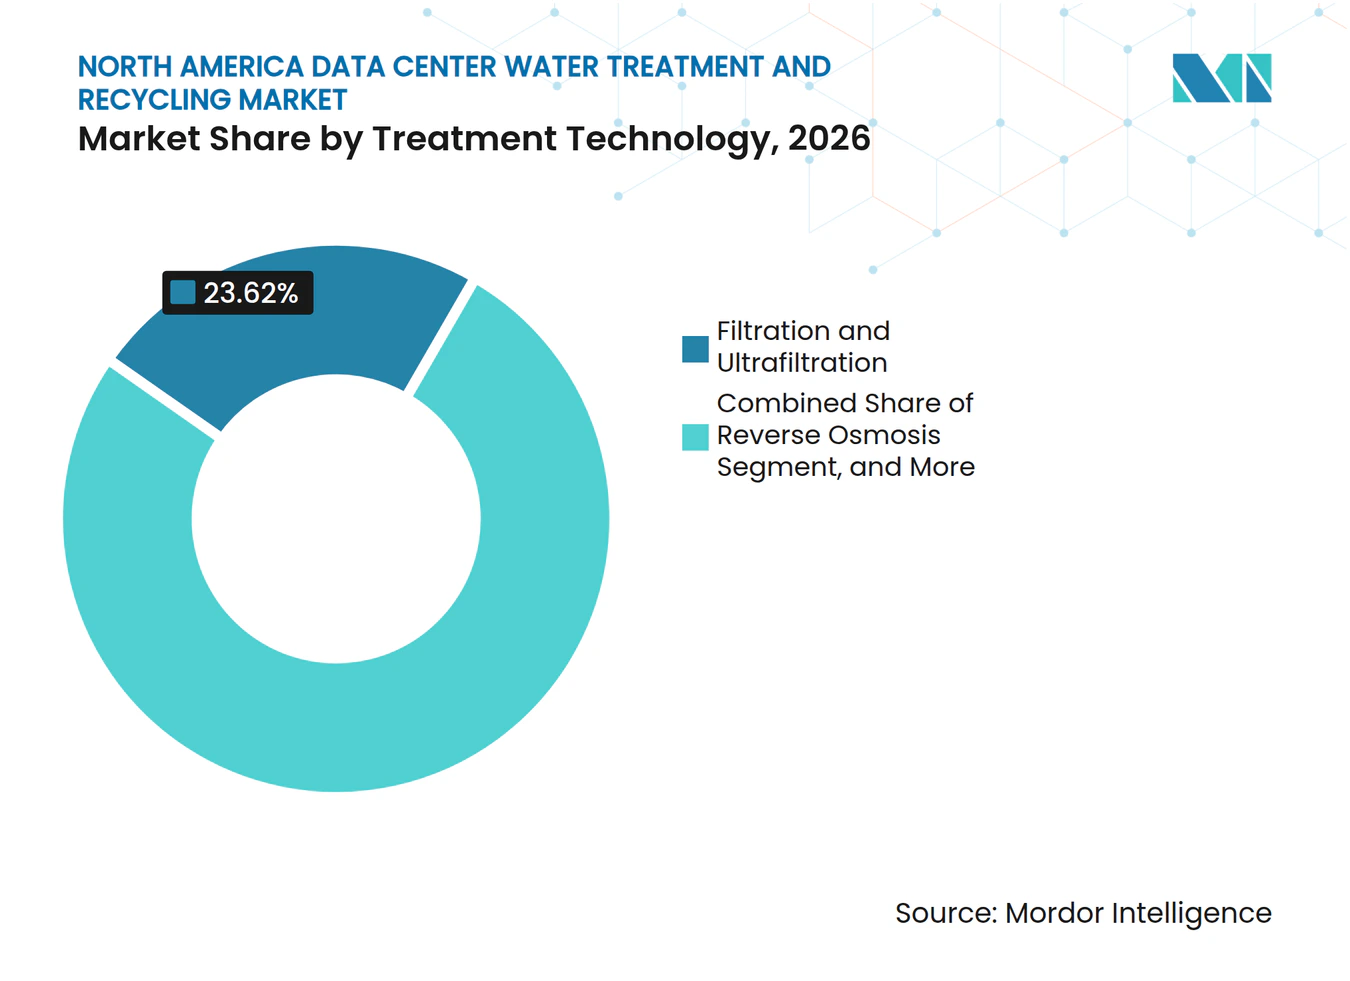
- Por tecnología de tratamiento, la filtración y ultrafiltración representó el 23,62% de la participación en ingresos en 2026, mientras que otras tecnologías de tratamiento de agua se proyecta que se expandan a una CAGR del 10,48% hasta 2032.
- Por fuente de agua, el agua municipal representó el 33,86% de la participación en ingresos en 2026, mientras que otras fuentes alternativas de agua se proyecta que se expandan a una CAGR del 10,86% hasta 2032.
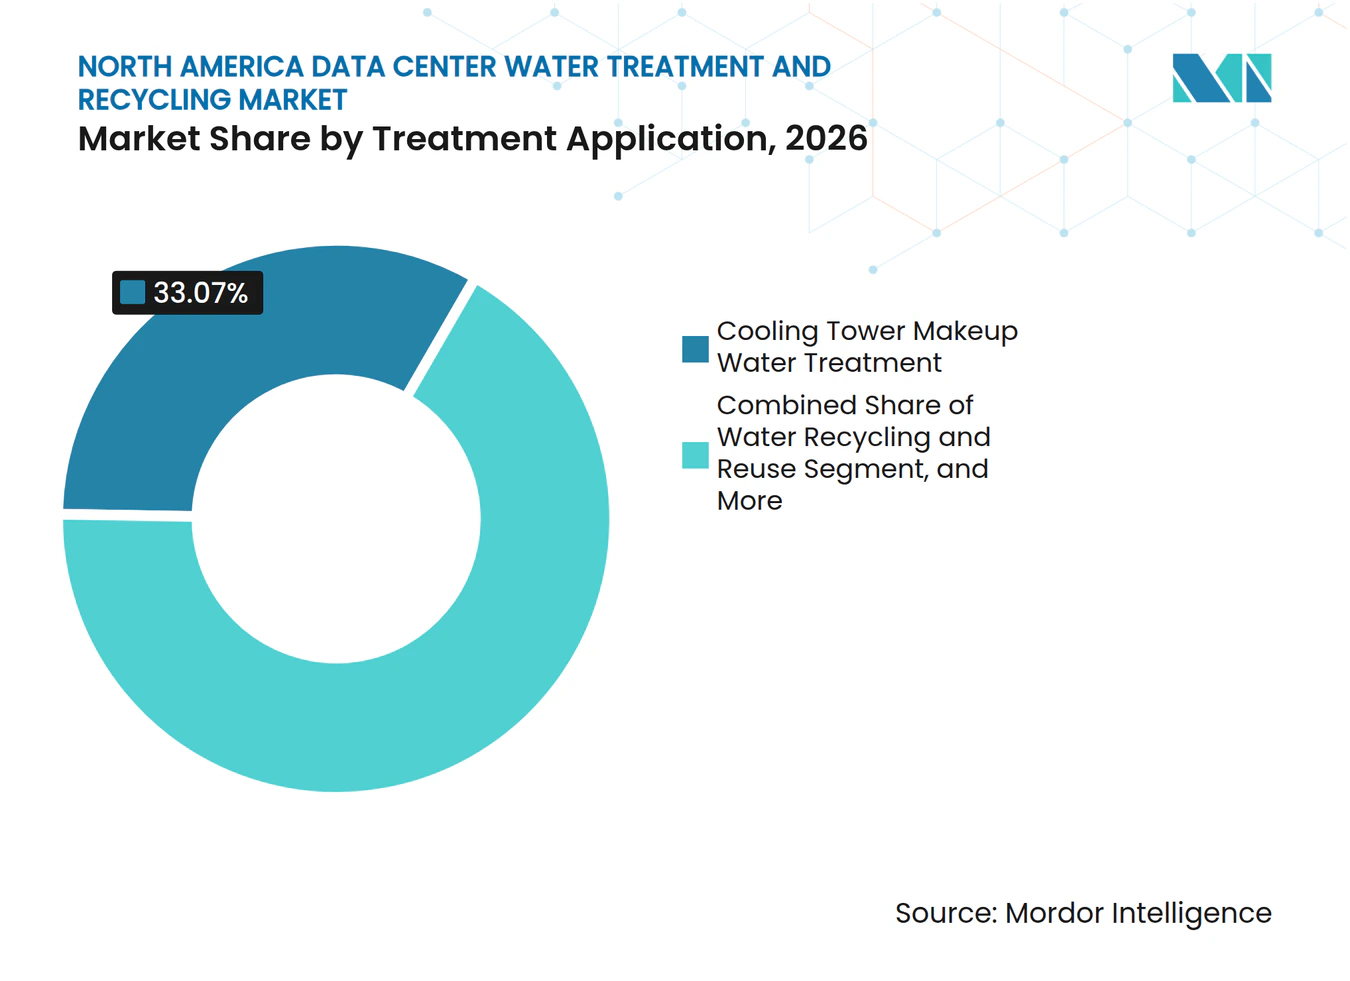
- Por aplicación de tratamiento, el tratamiento de agua de reposición de torres de enfriamiento representó el 33,07% de la participación en ingresos en 2026, mientras que la descarga cero de líquidos y la gestión de concentrados se proyecta que se expandan a una CAGR del 10,77% hasta 2032.
- Por tipo de solución, los equipos de tratamiento de agua representaron el 40,94% de la participación en ingresos en 2026, mientras que los sistemas de monitoreo y control de calidad del agua se proyecta que se expandan a una CAGR del 10,58% hasta 2032.
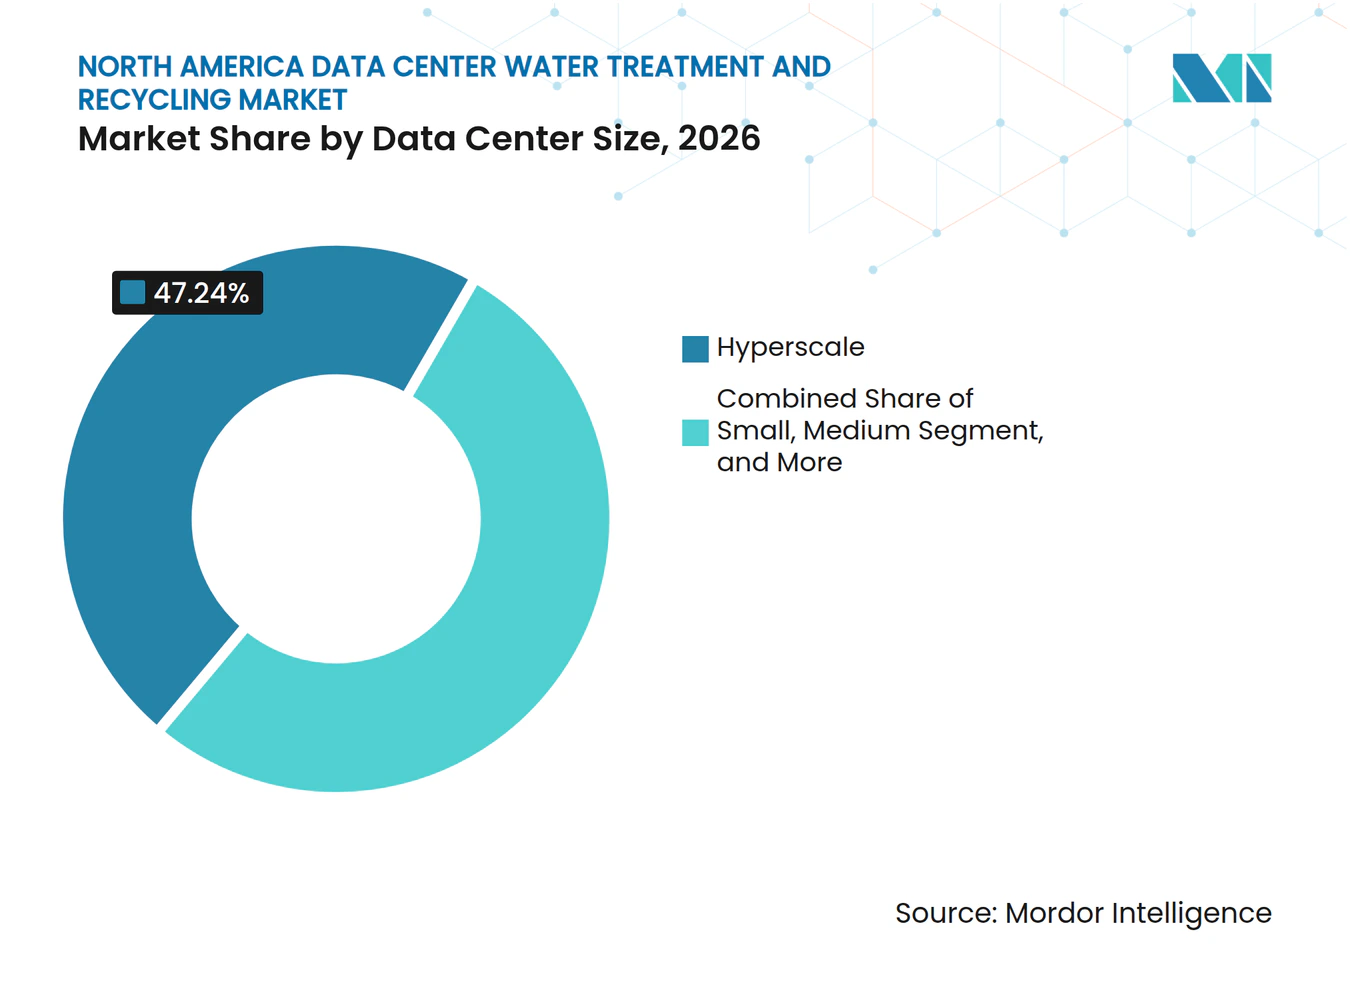
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 47,24% de la participación en ingresos en 2026 y se proyecta que se expandan a una CAGR del 10,84% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 50,39% de la participación en ingresos en 2026 y se proyecta que se expandan a una CAGR del 10,96% hasta 2032.
- Por geografía, Estados Unidos representó el 87,01% del mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte en 2026, mientras que Canadá se proyecta que se expanda a una CAGR del 11,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala | +3.2% | Global, concentrado en Estados Unidos | Corto plazo (≤ 2 años) |
| Adopción de Reciclaje y Reutilización Impulsada por la Escasez de Agua | +2.1% | Estados Unidos, Suroeste y Sureste, México | Mediano plazo (2-4 años) |
| Implementación de Enfriamiento Líquido de Alta Densidad y Directo al Chip | +1.8% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de Eficiencia Vinculados a la Divulgación de WUE y Permisos | +1.4% | Estados Unidos, nivel estatal, Canadá, provincial | Mediano plazo (2-4 años) |
| Recuperación de Purga de Torres de Enfriamiento y Condensado de HVAC | +0.9% | Nacional, con ganancias tempranas en Texas, Virginia y Arizona | Largo plazo (≥ 4 años) |
| Tratamiento Modular de Agua Recuperada para Campus de Nueva Construcción | +0.7% | América del Norte, regiones de nueva construcción en el Medio Oeste y Sureste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala Impulsa el Tratamiento de Agua a Escala Industrial
Las cargas de trabajo de inteligencia artificial están aumentando la demanda de agua en instalaciones que necesitan sistemas de tratamiento industrial en lugar de solo suministro municipal. Los centros de datos de Estados Unidos consumen 449 millones de galones de agua cada día, y la expansión de la inteligencia artificial podría requerir entre 697 millones y 1.451 millones de galones adicionales cada día para 2030.[1] Un centro de datos de 100 MW puede usar tanta agua cada día como 6.500 hogares, lo que convierte la infraestructura hídrica en una consideración operativa importante para los propietarios de campus. La mayor densidad térmica eleva las temperaturas del agua de enfriamiento y aumenta la necesidad de tratamiento químico y reemplazo de membranas. Estas condiciones favorecen a los proveedores que pueden ofrecer equipos de mayor especificación y soporte operativo continuo. El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte se beneficia, por tanto, cuando los nuevos campus de inteligencia artificial incluyen los requisitos de tratamiento durante el diseño en lugar de después de la construcción.
La Escasez de Agua Impulsa el Reciclaje y la Reutilización en Más Sitios
El estrés hídrico en Arizona, Texas, el norte de Virginia y Querétaro está convirtiendo el reciclaje de agua en una condición práctica para la expansión en lugar de una medida voluntaria de sostenibilidad. Amazon Web Services ha ampliado el uso de agua reciclada a más de 120 centros de datos e invertido más de 1 mil millones de USD en infraestructura hídrica. La empresa espera ahorrar 530 millones de galones de agua dulce cada año gracias a estos esfuerzos. Su campus en Mississippi está desarrollando infraestructura de tratamiento en contenedores para convertir el efluente municipal en agua de calidad para enfriamiento para 2027.[2] En México, los límites a las concesiones de agua industrial hacen que la reutilización en el sitio sea más relevante para los campus en estados con estrés hídrico. El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte gana oportunidades donde los activos de tratamiento también pueden apoyar los sistemas de agua de las comunidades circundantes.
El Enfriamiento Líquido Directo al Chip Cambia las Necesidades de Química del Agua
El paso del enfriamiento por aire al enfriamiento líquido cambia los requisitos de química del agua y amplía el papel de los proveedores de tratamiento. Los sistemas de circuito cerrado directo al chip necesitan gestión de fluidos ultrapuros, incluida la electrodesionización e intercambio iónico preciso. Los diseños híbridos también producen purgas concentradas de torres de enfriamiento que deben tratarse antes de su descarga o reutilización. Ecolab introdujo su programa de Enfriamiento como Servicio en noviembre de 2025, combinando la tecnología 3D TRASAR para enfriamiento directo al chip con una unidad inteligente de distribución de refrigerante. Microsoft informó que su diseño de inteligencia artificial de circuito cerrado directo al chip opera con cero evaporación de agua durante las operaciones normales. El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte se está extendiendo, en consecuencia, desde las torres de enfriamiento de las instalaciones hasta los circuitos de refrigerante cercanos a los bastidores de servidores.
La Divulgación de WUE y los Requisitos de Permisos Respaldan la Inversión en Tratamiento
La efectividad en el uso del agua, o WUE, está pasando de ser una métrica voluntaria a un requisito en permisos, acuerdos de servicios públicos y políticas públicas. Minnesota exige a los desarrolladores que se comuniquen con el Departamento de Recursos Naturales del estado antes de la construcción para confirmar la disponibilidad de agua y la capacidad de reciclaje en circuito cerrado. Illinois autorizó el uso de aguas residuales municipales tratadas para el enfriamiento de centros de datos en agosto de 2025, lo que amplía el caso de uso para los sistemas de tratamiento de agua recuperada. La Agencia de Protección Ambiental de Estados Unidos identifica a los centros de datos como un sector prioritario en su Plan de Acción de Reutilización del Agua 2.0. Las expectativas de cumplimiento relacionadas con la certificación de la Alianza para la Gestión del Agua también están apareciendo en los programas de sostenibilidad de los operadores. Estos requisitos ofrecen a los proveedores una base más clara para ofrecer sistemas con rendimiento hídrico medible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sequía Regional, Tarifas de Agua y Restricciones de Asignación | -1.3% | Estados Unidos, Suroeste, México, Querétaro, Canadá, Alberta | Mediano plazo (2-4 años) |
| Interrupción por Modernización y Complejidad de Integración | -0.9% | Nacional, concentrado en el Norte de Virginia y Silicon Valley | Largo plazo (≥ 4 años) |
| Vías de Permisos Poco Claras para el Agua de Enfriamiento Reciclada | -0.6% | Estados Unidos, variación estado por estado, México, brecha federal | Mediano plazo (2-4 años) |
| Cargas Intermitentes en Plantas de Tratamiento de Aguas Residuales de Propiedad Pública | -0.3% | Estados Unidos, sistemas municipales adyacentes a grandes campus | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Sequía Regional, las Tarifas de Agua y las Restricciones de Asignación Afectan la Economía de Ubicación
La sequía y las normas de asignación de agua redirigen la inversión, pero pueden añadir costos y retrasos a los nuevos proyectos. Alberta tiene una moratoria sobre nuevas licencias de agua de la Cuenca del Río Bow, por lo que los desarrolladores pueden necesitar derechos existentes o suministros municipales restringidos. Las tarifas elevadas y cambiantes en cuencas con estrés hídrico pueden debilitar el caso financiero de los programas de tratamiento convencionales que asumían precios estables del agua. Estas condiciones crean un argumento más sólido para la reutilización, pero los operadores más pequeños pueden tener dificultades para financiar el trabajo de capital requerido. En Querétaro, las concesiones de agua industrial limitan los volúmenes de extracción y aumentan la importancia de la reutilización para la expansión futura. El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte debe, por tanto, abordar tanto la disponibilidad de agua como el costo de acceder al suministro con permisos.
La Interrupción por Modernización y la Complejidad de Integración Ralentizan las Actualizaciones
Muchas instalaciones existentes en el norte de Virginia y Silicon Valley no fueron diseñadas para sistemas avanzados de reciclaje. Añadir equipos de ósmosis inversa o de descarga cero de líquidos puede requerir conexiones de purga de torres de enfriamiento, obras civiles y tiempo de inactividad operativa planificado. Los operadores de colocación pueden encontrar difícil programar estas interrupciones sin afectar los compromisos de servicio con los inquilinos. KMX Technologies introdujo un sistema de destilación por membrana al vacío en diciembre de 2025 diseñado como una modernización modular para la reutilización de la purga de torres de enfriamiento.[3] Los requisitos de permisos de descarga estatales pueden añadir costos de pruebas, seguros e informes. Estas barreras pueden alargar los períodos de recuperación de la inversión y hacer que la adopción en instalaciones existentes sea más lenta que el despliegue en nuevos campus.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Tratamiento:
La Filtración Proporciona el Punto de Partida más AmplioLa filtración y ultrafiltración representó el 23,62% de la participación del mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte en 2026. Estos sistemas se utilizan como paso de pretratamiento en muchas condiciones de agua de origen. Su posición refleja menores costos unitarios, integración más sencilla con los activos existentes y aplicabilidad en un amplio conjunto de tipos de agua de alimentación. La ósmosis inversa es una tecnología importante en los trenes de tratamiento de agua recuperada donde los operadores utilizan efluentes municipales para el enfriamiento. El intercambio iónico y el ablandamiento del agua ayudan a prevenir incrustaciones en los circuitos de reposición de torres de enfriamiento. La electrodesionización se está volviendo más relevante en entornos de servidores con enfriamiento líquido donde los requisitos de pureza del fluido son más altos que en el enfriamiento evaporativo.
Se proyecta que otras tecnologías de tratamiento de agua se expandan a una CAGR del 10,48% hasta 2032. Esta categoría incluye la destilación por membrana al vacío, el tratamiento electroquímico y las plataformas de monitoreo habilitadas por inteligencia artificial. La investigación ha encontrado que la ultrafiltración de alta precisión antes de la ósmosis inversa puede recuperar aguas residuales de biotecnología y municipales para el enfriamiento con menores emisiones de gases de efecto invernadero durante el ciclo de vida que la desalinización de agua de mar. A medida que la calidad del agua de origen se vuelve más variable, los operadores necesitarán trenes de tratamiento que puedan gestionar contaminantes y mantener un rendimiento de enfriamiento estable. Esto respalda un uso más amplio de membranas especializadas y controles automatizados, y puede ayudar a los operadores a utilizar agua de menor calidad sin comprometer las condiciones de enfriamiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente de Agua:
El Suministro Municipal Sigue Siendo Importante Mientras las Alternativas se ExpandenEl agua municipal representó el 33,86% de la participación del mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte en 2026. Sigue siendo la fuente con mayor garantía de calidad consistente en ciudades donde las redes de agua recuperada aún no están ampliamente disponibles. El agua subterránea y superficial apoya muchos campus rurales y periurbanos, pero estas fuentes pueden requerir un pretratamiento más extenso. El agotamiento de los acuíferos puede aumentar los sólidos disueltos totales, mientras que las normas sobre aguas superficiales pueden endurecer los requisitos de calidad para la captación y la descarga. Las aguas residuales municipales recuperadas y el agua industrial reciclada se están volviendo más importantes donde las ciudades cuentan con infraestructura de distribución adecuada.
Se proyecta que otras fuentes alternativas de agua se expandan a una CAGR del 10,86% hasta 2032. Este grupo incluye agua subterránea salobre, condensado de HVAC y agua de lluvia. Loudoun Water entregó 736 millones de galones de agua reciclada a operadores de centros de datos del norte de Virginia en 2024 a menos de la mitad del costo del agua potable. La ley de Illinois ahora permite el uso de aguas residuales municipales tratadas para el enfriamiento de centros de datos. La investigación sobre el tratamiento de aguas residuales municipales confirma que las combinaciones de pretratamiento adecuadas antes de la ósmosis inversa pueden producir agua de calidad para enfriamiento. Los proveedores con experiencia en fuentes de agua de calidad variable están mejor alineados con la combinación cambiante de suministro disponible.
Por Aplicación de Tratamiento:
El Agua de Reposición de Torres de Enfriamiento es el Mayor UsoEl tratamiento de agua de reposición de torres de enfriamiento representó el 33,07% del tamaño del mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte en 2026. Las torres de enfriamiento siguen siendo comunes en la mayoría de las instalaciones, incluidos los campus que utilizan enfriamiento líquido directo al chip para servidores de inteligencia artificial. El tratamiento de agua fría y de circuito cerrado es otro uso significativo porque los circuitos de refrigerante del lado del servidor necesitan controles de calidad diferentes a los de los circuitos de enfriamiento abiertos. El tratamiento de sistemas de calderas y de rechazo de calor tiene un papel más estable en ubicaciones de clima frío que utilizan sistemas de vapor o agua caliente como vías de rechazo de calor redundantes. Estas aplicaciones requieren programas de tratamiento que protejan los equipos de incrustaciones, corrosión y crecimiento biológico.
Se proyecta que la descarga cero de líquidos y la gestión de concentrados se expandan a una CAGR del 10,77% hasta 2032. Esta actividad apoya los diseños de agua de ciclo cerrado mediante la gestión de salmueras y otras corrientes de residuos concentrados. Una investigación publicada en 2025 identificó la ósmosis inversa como la primera etapa más rentable en los trenes de descarga cero de líquidos y encontró que una mayor recuperación reduce la carga de cristalización aguas abajo. Esto hace que la ósmosis inversa de alta recuperación sea más relevante para los campus que buscan descarga cero a aguas superficiales. El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte está respondiendo a esta demanda con diseños de tratamiento que reducen las extracciones de agua dulce y los volúmenes de descarga. Dichos sistemas son especialmente relevantes donde los permisos requieren un control más estricto de la liberación de aguas residuales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Solución:
Los Equipos Lideran Mientras el Monitoreo se Vuelve Más ImportanteLos equipos de tratamiento de agua representaron el 40,94% de la participación en ingresos en 2026. Esta categoría incluye bastidores de filtración, trenes de ósmosis inversa, unidades de electrodesionización, sistemas de dosificación química y cristalizadores de descarga cero de líquidos. Estos activos forman la base física para la gestión del agua en el sitio. Los productos químicos para el tratamiento del agua proporcionan demanda recurrente, incluidas formulaciones para el control del bioensuciamiento y la inhibición de la corrosión en circuitos de enfriamiento líquido de circuito cerrado. Los servicios de operación y mantenimiento y el diseño de plantas de tratamiento también se están volviendo más importantes a medida que los operadores de hiperescala externalizan actividades complejas relacionadas con el agua.
Se proyecta que los sistemas de monitoreo y control de calidad del agua se expandan a una CAGR del 10,58% hasta 2032. Las redes de sensores en tiempo real, la detección de anomalías basada en inteligencia artificial y las necesidades de informes digitales están apoyando este crecimiento. La plataforma 3D TRASAR de Ecolab es parte de su oferta de Enfriamiento como Servicio para el enfriamiento líquido directo al chip. La plataforma ayuda a identificar incrustaciones, bioensuciamiento y desequilibrio químico más rápido que el muestreo manual periódico. El monitoreo centralizado también puede ayudar a los operadores de múltiples sitios a comparar el rendimiento hídrico en toda su cartera. Esta capacidad tiene valor cuando los equipos corporativos de sostenibilidad requieren información de rendimiento auditable.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Lideran la Demanda y la ExpansiónLos centros de datos de hiperescala representaron el 47,24% de la participación en ingresos en 2026. Los grandes campus típicamente operan con una carga de TI de 100 MW a 1 GW o más, lo que hace que el tratamiento de agua en el sitio sea operativamente necesario y financieramente práctico. Sus altos volúmenes de agua pueden soportar el costo fijo de los activos de tratamiento dedicados. Los grandes centros de datos a menudo implementan sistemas de reciclaje parcial que recuperan la purga de torres de enfriamiento sin realizar la inversión completa requerida para la descarga cero de líquidos. Las instalaciones pequeñas y medianas utilizan con mayor frecuencia programas de dosificación química y contratos de servicio periódicos.
Se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 10,84% hasta 2032. Microsoft informó un WUE promedio bajo, mientras que Amazon Web Services informó un WUE global significativamente por debajo del promedio de la industria. Esta comparación fortalece el interés de adquisición en sistemas que producen mejoras verificables. Los proveedores que ofrecen rendimiento de tratamiento medible y datos de monitoreo pueden respaldar los informes de WUE de manera más directa. Los operadores más pequeños aún crean amplias oportunidades de servicio, aunque sus requisitos son menos extensos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Representan la Mayor DemandaLos proveedores de servicios en la nube representaron el 50,39% de la participación en ingresos en 2026. Su gran expansión en inteligencia artificial requiere que los nuevos campus de hiperescala se desarrollen rápidamente y con infraestructura hídrica integral. Los operadores de colocación son el segundo segmento por valor, pero enfrentan una estructura comercial diferente. La demanda de enfriamiento a menudo está controlada por los inquilinos, por lo que las inversiones en tratamiento de agua pueden necesitar reflejarse en los contratos de arrendamiento. Las instalaciones empresariales y de borde generalmente tienen necesidades de tratamiento más simples, incluida la dosificación química, el ablandamiento y el mantenimiento periódico.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 10,96% hasta 2032. En su campus inicial en Mississippi, Amazon Web Services está trabajando con Veolia para convertir el efluente municipal en agua de enfriamiento en los próximos años. Microsoft informó que la mayor parte de su flota propia utilizaba sistemas de enfriamiento con bajo consumo o cero consumo de agua. También informó una mejora sustancial en la intensidad del uso del agua respecto a su línea base anterior. Estos ejemplos muestran por qué los compradores de servicios en la nube prefieren sistemas diseñados en torno a objetivos de WUE declarados en lugar de paquetes de equipos estándar. Los mismos requisitos están influyendo gradualmente en los términos de arrendamiento de colocación y las responsabilidades de los operadores.
Análisis Geográfico
América del Norte
América del Norte representó el 32,84% de los ingresos regionales en 2026. Estados Unidos apoya esta posición a través de la construcción de hiperescala en el norte de Virginia, Texas, Arizona y Georgia, donde las ubicaciones con estrés hídrico están aumentando la atención sobre el agua recuperada, la eficiencia del enfriamiento y la gestión confiable de descargas. Essential Utilities anunció una inversión de 26 millones de USD para una planta de 18 millones de galones por día destinada a servir a un centro de datos y su instalación de energía en el sitio, lo que muestra cómo los grandes campus pueden actuar como clientes ancla para la capacidad de tratamiento construida específicamente para ese fin. Los derechos de agua a nivel estatal, los permisos de descarga industrial y las aprobaciones de agua recuperada varían en todo Estados Unidos, lo que favorece a los proveedores con amplia capacidad de ejecución local. En Canadá, el corredor de Quebec y Ontario tiene un perfil diferente porque la confiabilidad del sistema de agua puede ser más importante que la escasez absoluta.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,94% hasta 2032. China es un impulsor clave porque las normas nacionales y locales de eficiencia hídrica están aumentando el valor del monitoreo, la medición de la efectividad en el uso del agua y los sistemas de reutilización. El estándar GB/T 32910.6-2025 establece la medición de la efectividad en el uso del agua para los centros de datos, mientras que una instalación de Alibaba Cloud en Pekín continuó cumpliendo sus objetivos después de 3 años utilizando ultrafiltración y ósmosis inversa de doble etapa. Malasia, Singapur, India y Corea del Sur añaden demanda a través de la construcción de centros de datos y el creciente escrutinio de la eficiencia en el uso de recursos. La demanda regional también está respaldada por proyectos que utilizan efluentes tratados para reducir la dependencia del suministro potable.
Europa
Europa es un bloque regional importante donde los requisitos de divulgación y permisos dan forma a las decisiones de tratamiento, incluidos los informes de agua bajo la Directiva de Informes de Sostenibilidad Corporativa de la UE y la Taxonomía de la UE a partir de 2025. La Ley de Gestión de Recursos Hídricos de Alemania añade obligaciones específicas del sitio para la extracción de agua de enfriamiento y la descarga térmica, mientras que los Países Bajos e Irlanda han enfrentado un mayor escrutinio en torno al uso del agua y del suelo en grandes campus.
América del Sur y Oriente Medio y África
En América del Sur, la disponibilidad de agua y la distancia a las grandes plantas de tratamiento de aguas residuales pueden limitar el uso de agua recuperada, mientras que las restricciones severas en Arabia Saudita, los Emiratos Árabes Unidos y Qatar hacen que la reutilización, la desalinización y la descarga cero de líquidos sean más relevantes. Estas regiones mixtas requieren opciones técnicas que reflejen la hidrología local, la regulación y la infraestructura disponible.
Panorama Competitivo
Concentración del Mercado
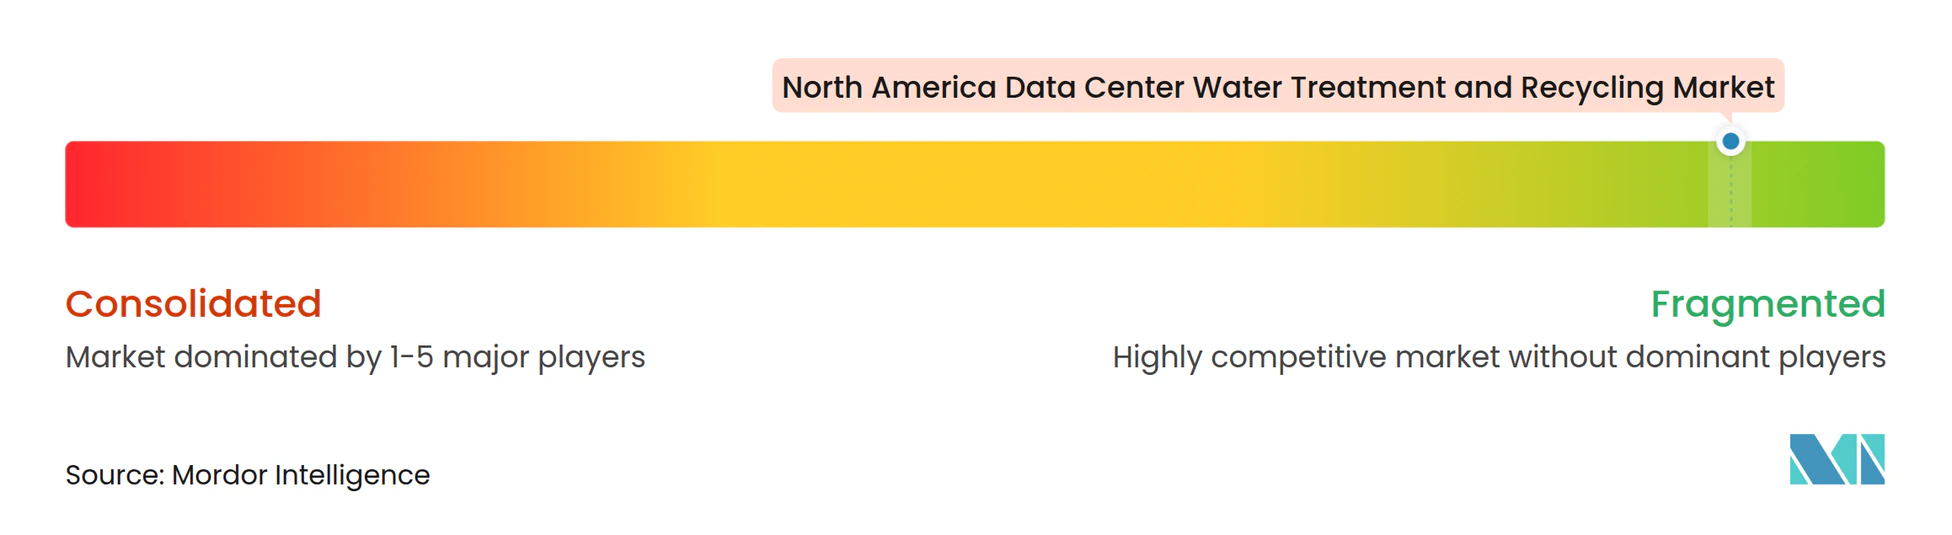
El mercado de tratamiento y reciclaje de agua en centros de datos está fragmentado y ningún proveedor tiene una participación general dominante. Ecolab, Veolia y Xylem compiten a través de carteras que combinan equipos, productos químicos, monitoreo y servicios gestionados a largo plazo, mientras que Gradiant, Kurita, DuPont, Toray, Saltworks Technologies e IDE Technologies compiten a través de su profundidad en descarga cero de líquidos, biorreactores de membrana, ósmosis inversa de alta recuperación y tratamiento de agua recuperada. La puntuación de concentración del mercado es 1 sobre 10 porque ningún actor principal tiene el 5% o más del mercado global fragmentado, mientras que la competencia permanece dispersa entre proveedores integrados y especialistas. También están entrando al campo nuevos enfoques técnicos, incluida una patente estadounidense de 2026 que cubre el reciclaje inteligente de agua mediante filtro percolador para el enfriamiento evaporativo en centros de datos. Esta estructura significa que el mercado de tratamiento y reciclaje de agua en centros de datos recompensa el rendimiento del producto, la capacidad de servicio y la capacidad de entrega regional.
Ecolab cerró su adquisición del negocio de agua ultrapura para electrónica de Ovivo en diciembre de 2025 por 1,6 mil millones de USD en efectivo, ampliando sus capacidades de agua de alta tecnología para clientes de electrónica y centros de datos. DuPont anunció la adquisición de Sinochem Ningbo RO Memtech en septiembre de 2025 para añadir capacidad de fabricación de membranas de ósmosis inversa en China. Estos movimientos muestran que los proveedores están utilizando adquisiciones para añadir profundidad tecnológica y capacidad de producción regional. El mercado de tratamiento y reciclaje de agua en centros de datos también otorga mayor valor a las herramientas operativas digitales que pueden gestionar la recuperación de agua, la vida útil de las membranas y el uso de productos químicos. SmartOps de Gradiant, 3D TRASAR de Ecolab y Xylem Vue ilustran este movimiento hacia operaciones de agua conectadas.
El mercado de tratamiento y reciclaje de agua en centros de datos deja oportunidades en servicios de agua gestionados para sitios de colocación de escala media y sistemas empaquetados para despliegues de borde. Los sistemas de tratamiento autónomos y en contenedores planificados por Veolia con Amazon en Mississippi demuestran cómo los formatos modulares pueden servir a grandes operadores y proporcionar un modelo para una adopción más amplia. Los proveedores deben demostrar que sus sistemas pueden gestionar la calidad variable del agua recuperada sin comprometer el tiempo de actividad, lo que hace que el servicio de campo, el diseño de procesos y el software de control sean tan importantes como las membranas y los productos químicos. Las posiciones competitivas seguirán dependiendo del rendimiento técnico, la presencia regional y la capacidad de apoyar programas de gestión del agua a largo plazo.
Líderes de la Industria de Tratamiento y Reciclaje de Agua en Centros de Datos de América del Norte
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
SUEZ SA
-
Aquatech International LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento y Reciclaje de Agua para Centros de Datos de América del Norte Empresas cubiertas en este informe
- Veolia Environnement S.A.
- Ecolab Inc.
- Xylem Inc.
- SUEZ SA
- Aquatech International LLC
- Solenis LLC
- Kurita Water Industries Ltd.
- DuPont de Nemours, Inc.
- Gradiant Corporation
- Ovivo Inc.
- Pentair plc
- BWT Holding GmbH
- Toray Industries, Inc.
- Alfa Laval AB
- KMX Technologies Inc.
- Hydroleap Pte. Ltd.
- Industrie De Nora S.p.A.
- Tekleen, Inc.
- Vertiv Holdings Co.
- Trane Technologies plc
Desarrollos recientes de la industria en Mercado de Tratamiento y Reciclaje de Agua para Centros de Datos de América del Norte
- Septiembre de 2026: Gradiant firmó un acuerdo con un operador de hiperescala no divulgado para entregar su plataforma de tratamiento de agua y aguas residuales HyperSolved para un campus de centros de datos de inteligencia artificial en el oeste de Texas. La solución combina abastecimiento alternativo de agua, tratamiento de alta recuperación, gestión de aguas residuales y monitoreo basado en inteligencia artificial, con un objetivo de descarga cero a aguas superficiales.
- Agosto de 2026: Gradiant anunció un nuevo Centro Global de Innovación en Houston, nuevas oficinas en Phoenix, Syracuse y Filadelfia, y el nombramiento de un Director General para las Américas. La inversión fortalece sus capacidades en América del Norte en tratamiento avanzado de agua y operaciones, incluidas soluciones para centros de datos e infraestructura de inteligencia artificial.
- Junio de 2026: Vertiv lanzó PurgeRite NearZero, un servicio de gestión de fluidos para la puesta en marcha de sistemas de enfriamiento de centros de datos. Combina purga mecánica, filtración, ósmosis inversa, tratamiento del agua, reciclaje y monitoreo continuo de la calidad del agua. En despliegues seleccionados, Vertiv informó hasta un 78% menos de consumo total de agua y un 91% menos de volúmenes de transporte de agua en comparación con los métodos de puesta en marcha convencionales.
- Mayo de 2026: Gradiant informó haber desplegado su sistema de gestión de agua de circuito cerrado HyperSolved en varios grandes centros de datos de hiperescala. La plataforma gestiona el abastecimiento de agua, el tratamiento, la calidad del agua de enfriamiento y la descarga, con el objetivo de aumentar la reutilización y reducir la demanda de agua dulce. Los nombres de los clientes y las ubicaciones de las instalaciones no fueron divulgados en el anuncio citado.
Alcance del Informe del Mercado de Tratamiento y Reciclaje de Agua en Centros de Datos de América del Norte
El Mercado de Tratamiento y Reciclaje de Agua en Centros de Datos de América del Norte se refiere al mercado regional de tecnologías, equipos, productos químicos y servicios utilizados para tratar, acondicionar y reciclar el agua dentro de los centros de datos de Estados Unidos, Canadá y México, principalmente para sistemas de enfriamiento, circuitos de enfriamiento líquido y gestión de aguas residuales.
El Informe del Mercado de Tratamiento y Reciclaje de Agua en Centros de Datos de América del Norte está segmentado por Tecnología de Tratamiento (Filtración y Ultrafiltración, Ósmosis Inversa, Intercambio Iónico y Ablandamiento del Agua, Electrodesionización, Tratamiento Químico y Desinfección, Biorreactores de Membrana y Otras Tecnologías de Tratamiento de Agua), Fuente de Agua (Agua Municipal, Agua Subterránea, Agua Superficial, Aguas Residuales Municipales Recuperadas, Agua Industrial Reciclada y Otras Fuentes Alternativas de Agua), Aplicación de Tratamiento (Tratamiento de Agua de Reposición de Torres de Enfriamiento, Tratamiento de Agua Fría y de Circuito Cerrado, Tratamiento de Agua de Calderas y Sistemas de Rechazo de Calor, Tratamiento de Aguas Residuales, Reciclaje y Reutilización del Agua, y Descarga Cero de Líquidos y Gestión de Concentrados), Tipo de Solución (Equipos de Tratamiento de Agua, Productos Químicos para el Tratamiento del Agua, Sistemas de Monitoreo y Control de Calidad del Agua, Diseño e Ingeniería de Plantas de Tratamiento, y Servicios de Operación y Mantenimiento), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, y Empresarial y de Borde), y América del Norte (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Filtración y Ultrafiltración |
| Ósmosis Inversa |
| Intercambio Iónico y Ablandamiento del Agua |
| Electrodesionización |
| Tratamiento Químico y Desinfección |
| Biorreactores de Membrana |
| Otras Tecnologías de Tratamiento de Agua |
| Agua Municipal |
| Agua Subterránea |
| Agua Superficial |
| Aguas Residuales Municipales Recuperadas |
| Agua Industrial Reciclada |
| Otras Fuentes Alternativas de Agua |
| Tratamiento de Agua de Reposición de Torres de Enfriamiento |
| Tratamiento de Agua Fría y de Circuito Cerrado |
| Tratamiento de Agua de Calderas y Sistemas de Rechazo de Calor |
| Tratamiento de Aguas Residuales |
| Reciclaje y Reutilización del Agua |
| Descarga Cero de Líquidos y Gestión de Concentrados |
| Equipos de Tratamiento de Agua |
| Productos Químicos para el Tratamiento del Agua |
| Sistemas de Monitoreo y Control de Calidad del Agua |
| Diseño e Ingeniería de Plantas de Tratamiento |
| Servicios de Operación y Mantenimiento |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnología de Tratamiento | Filtración y Ultrafiltración |
| Ósmosis Inversa | |
| Intercambio Iónico y Ablandamiento del Agua | |
| Electrodesionización | |
| Tratamiento Químico y Desinfección | |
| Biorreactores de Membrana | |
| Otras Tecnologías de Tratamiento de Agua | |
| Por Fuente de Agua | Agua Municipal |
| Agua Subterránea | |
| Agua Superficial | |
| Aguas Residuales Municipales Recuperadas | |
| Agua Industrial Reciclada | |
| Otras Fuentes Alternativas de Agua | |
| Por Aplicación de Tratamiento | Tratamiento de Agua de Reposición de Torres de Enfriamiento |
| Tratamiento de Agua Fría y de Circuito Cerrado | |
| Tratamiento de Agua de Calderas y Sistemas de Rechazo de Calor | |
| Tratamiento de Aguas Residuales | |
| Reciclaje y Reutilización del Agua | |
| Descarga Cero de Líquidos y Gestión de Concentrados | |
| Por Tipo de Solución | Equipos de Tratamiento de Agua |
| Productos Químicos para el Tratamiento del Agua | |
| Sistemas de Monitoreo y Control de Calidad del Agua | |
| Diseño e Ingeniería de Plantas de Tratamiento | |
| Servicios de Operación y Mantenimiento | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por América del Norte | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte?
El mercado de tratamiento y reciclaje de agua en centros de datos de América del Norte se valora en 1,27 mil millones de USD en 2026 y se prevé que alcance los 2,31 mil millones de USD para 2032, a una CAGR del 10,21% durante 2027-2032. La disponibilidad de agua, el acceso al agua reciclada y los requisitos de enfriamiento más intensivos para la inteligencia artificial respaldan estas perspectivas.
¿Por qué los centros de datos están invirtiendo en sistemas de agua reciclada?
Las restricciones hídricas, las condiciones de los permisos y los informes sobre el uso del agua están haciendo que el reciclaje sea importante para la selección de sitios y la expansión. El suministro reciclado también puede reducir la demanda de agua potable en ubicaciones con infraestructura municipal adecuada.
¿Qué grupo de clientes de centros de datos tiene las perspectivas más sólidas?
Los proveedores de servicios en la nube lideran con una participación del 50,39% en 2026 y se proyecta que se expandan a una CAGR del 10,96% hasta 2032. Sus campus comúnmente requieren sistemas de tratamiento diseñados en torno a objetivos formales de WUE y reutilización del agua.
¿Qué aplicación se está expandiendo más rápido?
Se proyecta que la descarga cero de líquidos y la gestión de concentrados se expandan a una CAGR del 10,77% hasta 2032. La aplicación apoya los diseños de agua de ciclo cerrado y ayuda a los campus a controlar las corrientes de residuos concentrados antes de su descarga o reutilización.
¿Qué país se está expandiendo más rápido en la región?
Se proyecta que Canadá se expanda a una CAGR del 11,14% hasta 2032. Las condiciones de enfriamiento en climas fríos, la inversión en hiperescala, la disponibilidad de energía hidroeléctrica y la necesidad de reutilizar los volúmenes de agua con licencia dan forma a sus perspectivas.