
北米データセンター気候リスクおよびレジリエンス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
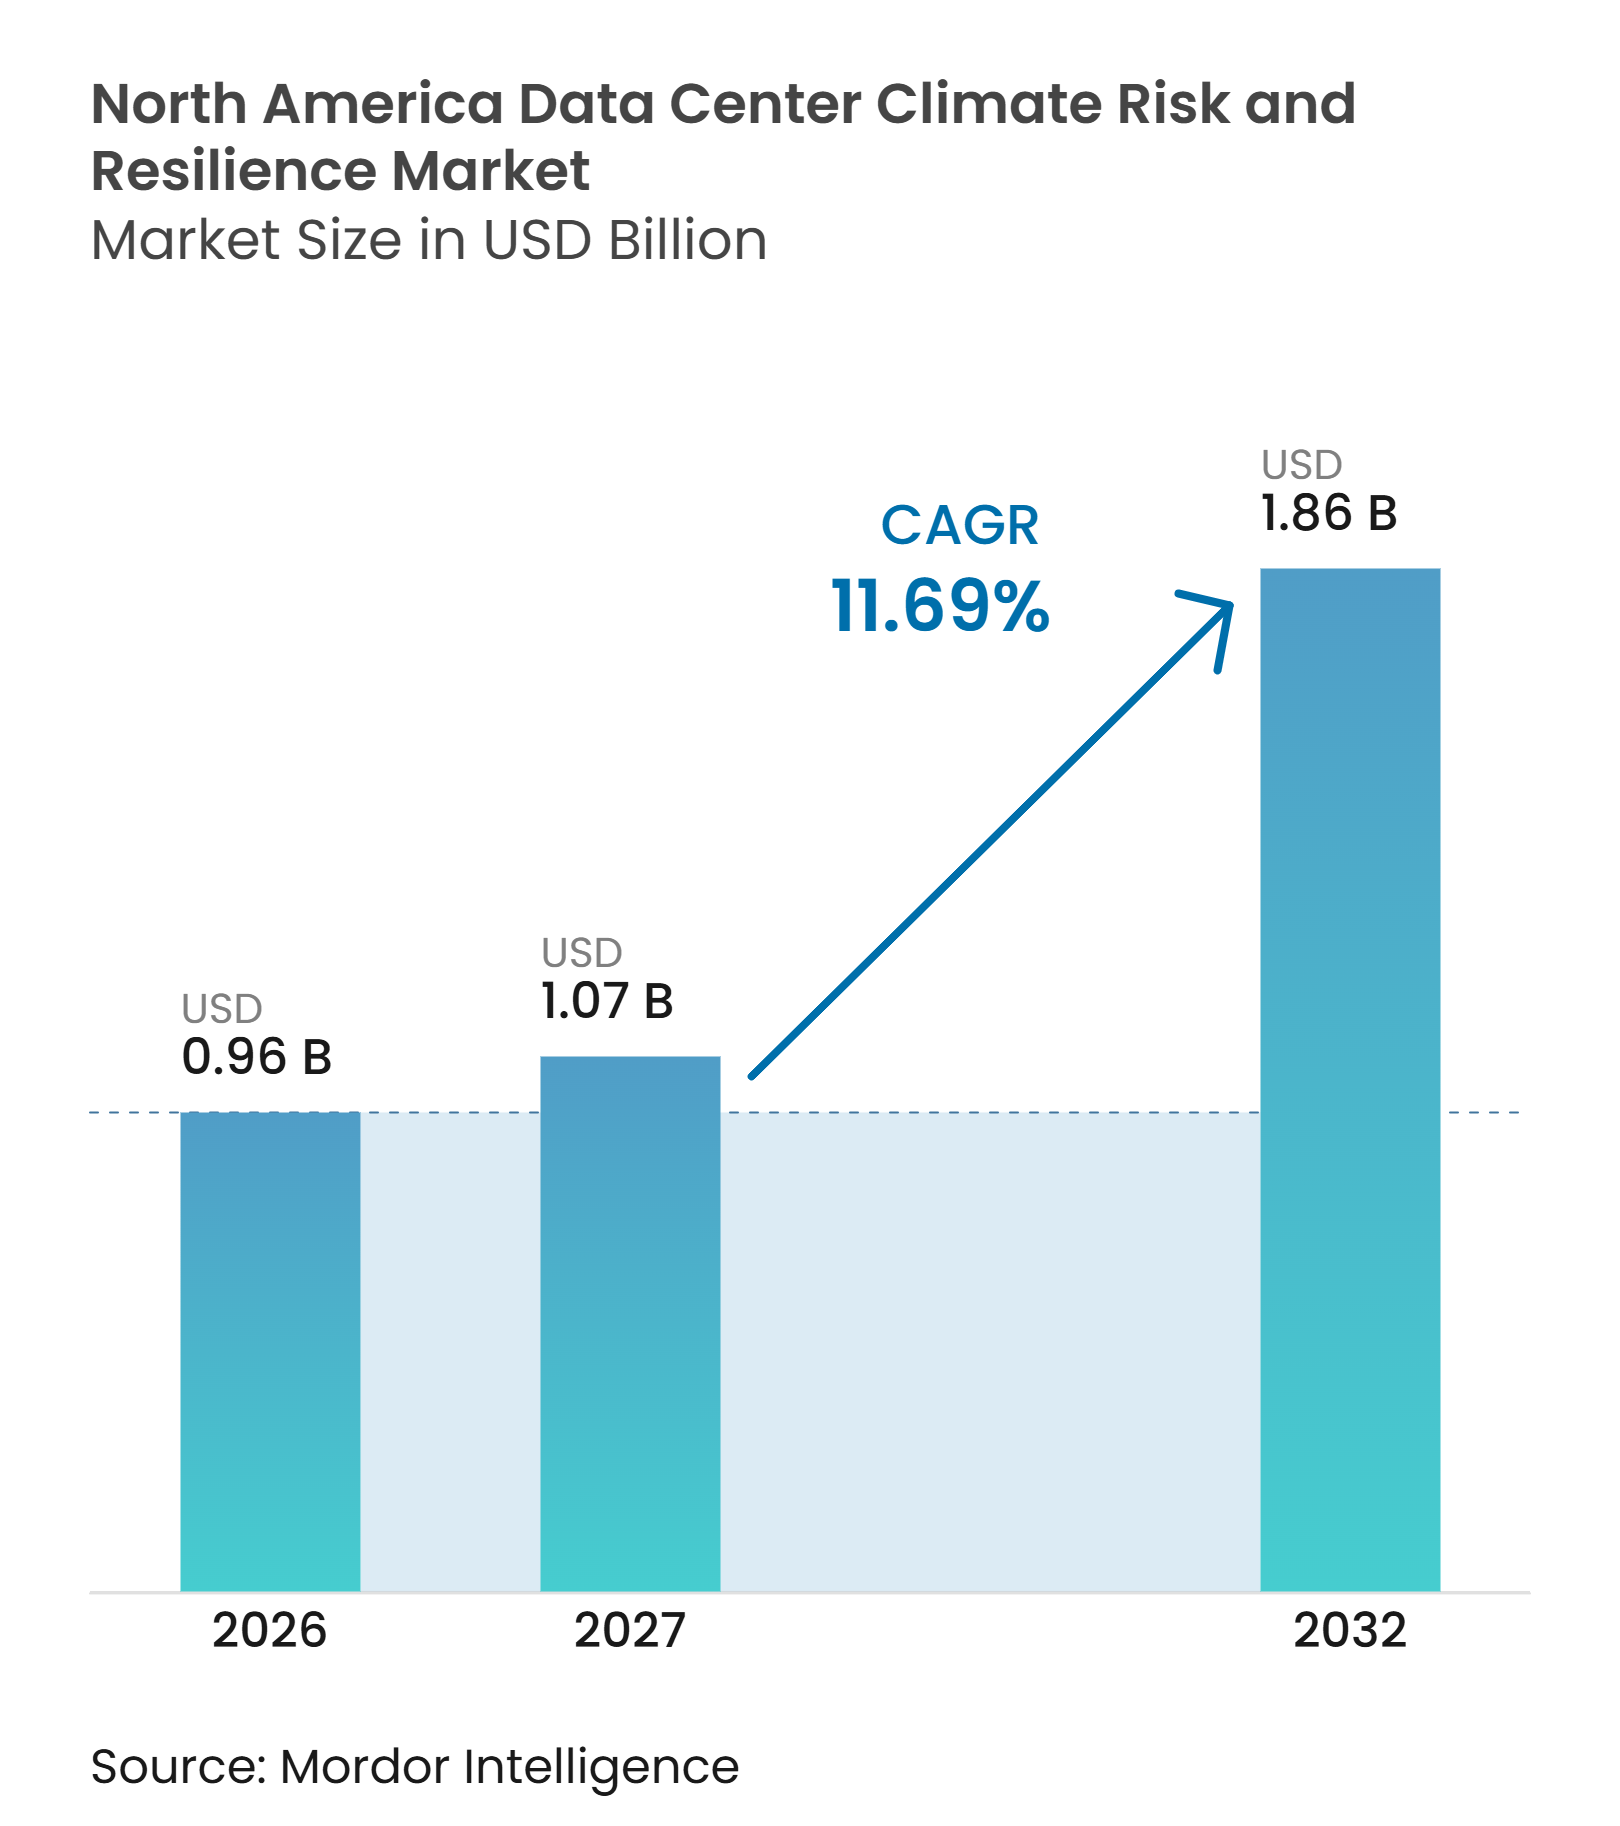
| 基準年の市場規模 (2026) | 0.96 十億米ドル |
| 市場規模 (2027) | 1.07 十億米ドル |
| 市場規模 (2032) | 1.86 十億米ドル |
| 成長率 (2027 - 2032) | 11.69 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター気候リスクおよびレジリエンス市場分析
北米データセンター気候リスクおよびレジリエンス市場規模は2026年に9.6億米ドルと評価され、2027年の10.7億米ドルから2032年には18.6億米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは11.69%です。オペレーターがより大規模かつ電力集約型の施設を保護するにつれ、需要は自発的な計画を超えて拡大しています。ハイパースケール容量の集中により、立地固有のエクスポージャーが取締役会、貸し手、および保険会社にとっての懸念事項となっています。グリッドアクセス、水の利用可能性、冷却設計、および悪天候への備えは、相互に連動した投資判断となりつつあります。ハザード分析をエンジニアリングおよび運用データと結びつけるサプライーは、新規建設とアップグレードの両方を支援するうえで有利な立場にあります。北米データセンター気候リスクおよびレジリエンス市場は、リスクモニタリング、開示、およびレジリエンステストが定期的な更新を必要とすることから、継続的な業務からも恩恵を受けています。
主要レポートのポイント
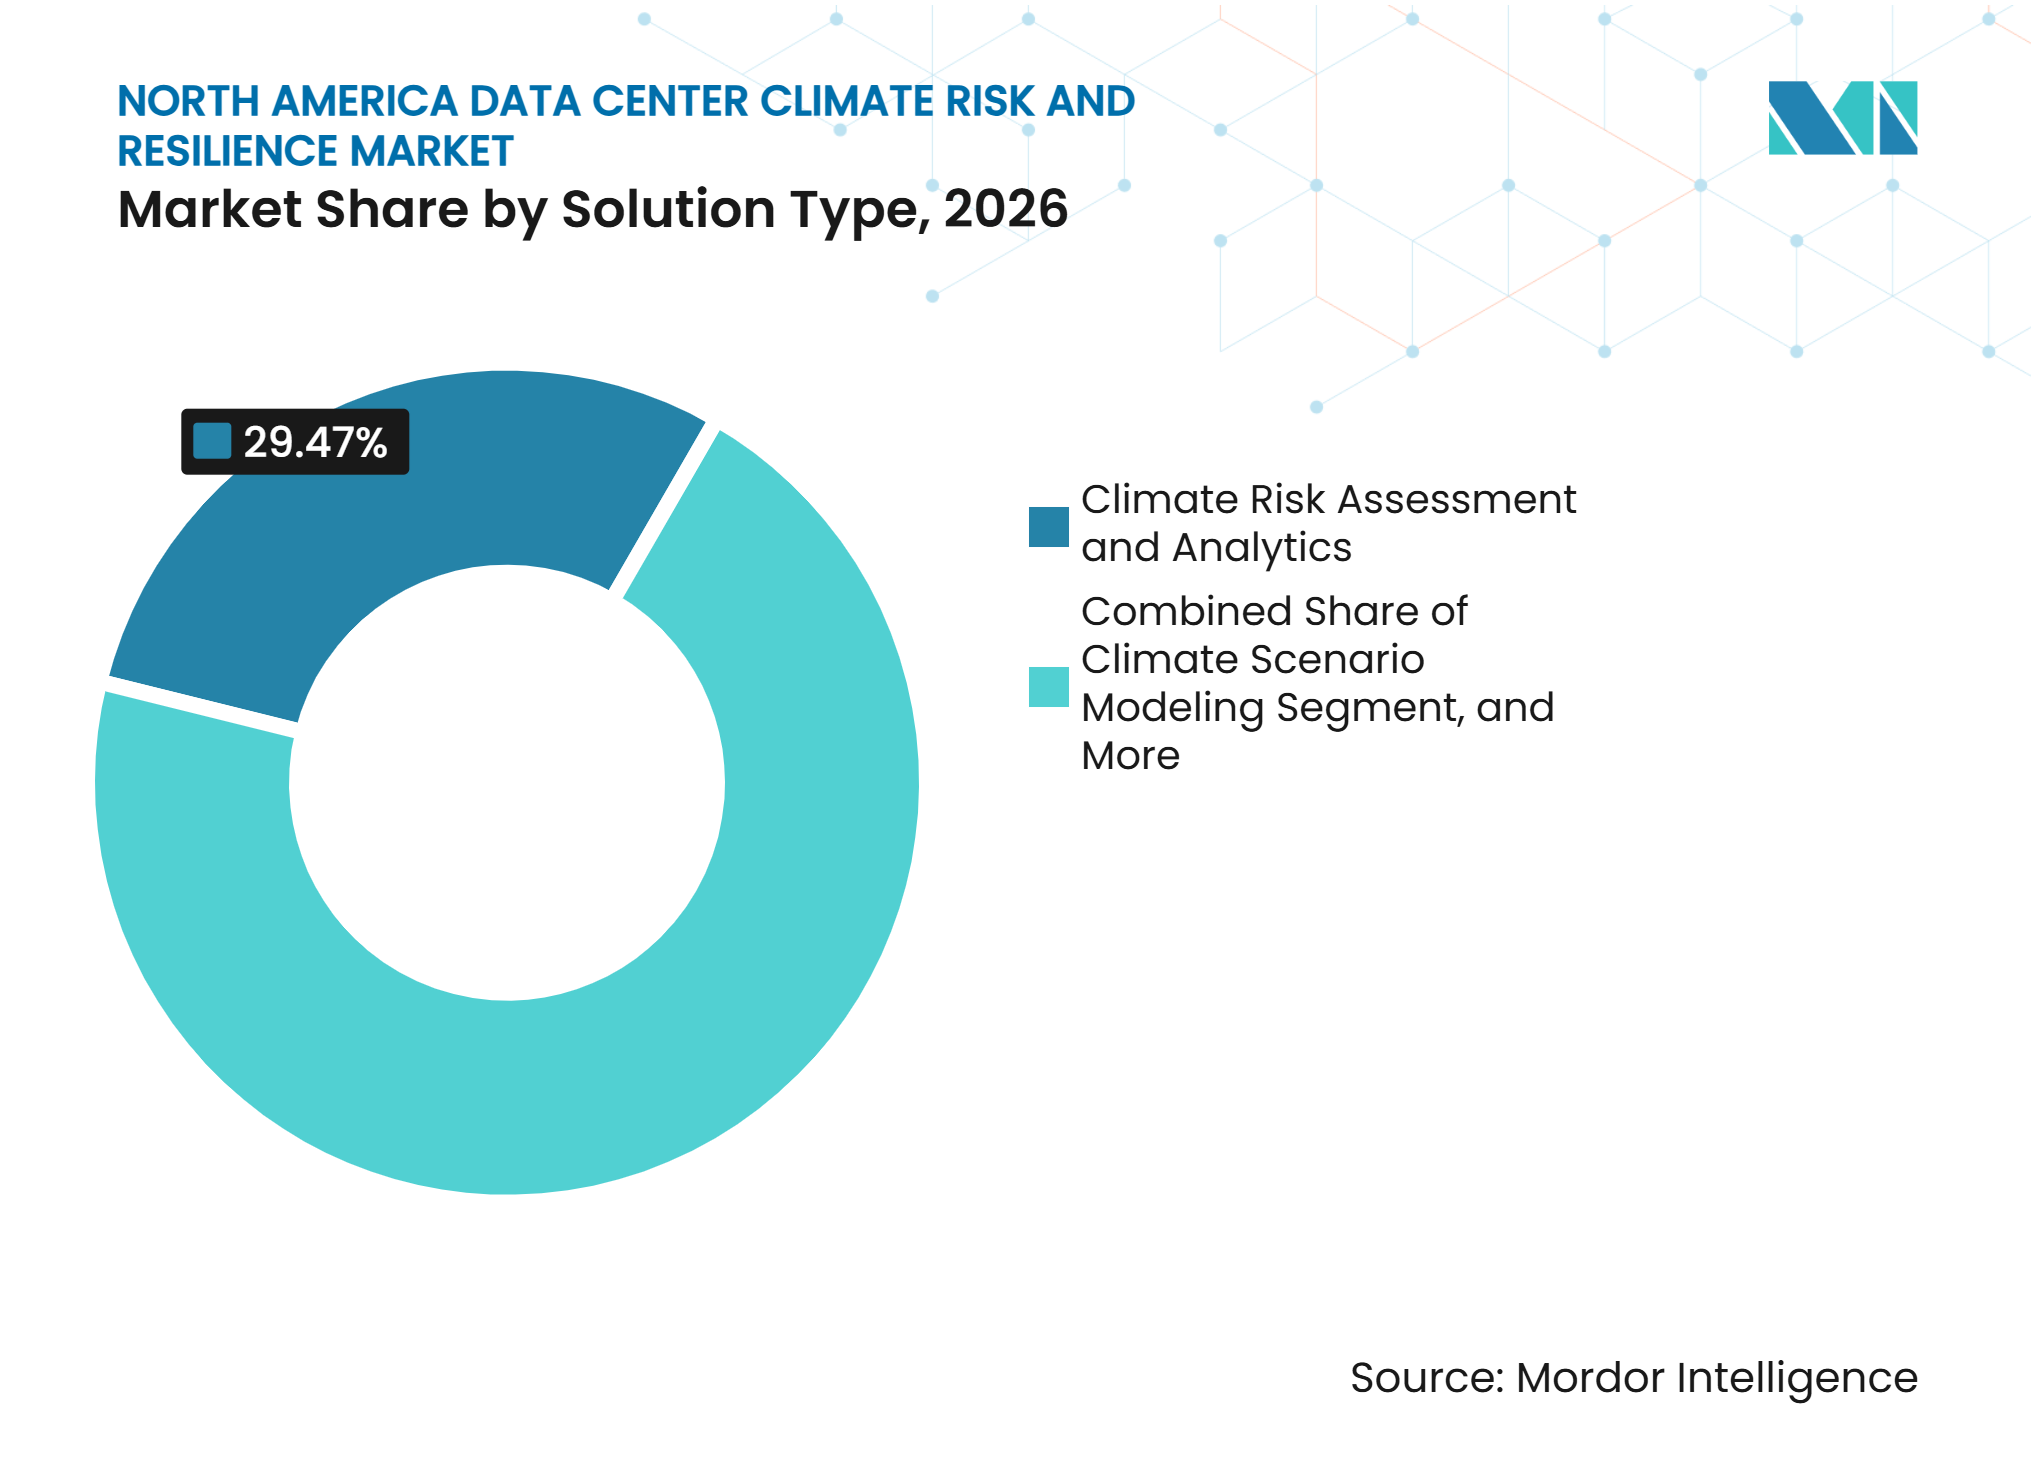
- ソリューションタイプ別では、気候リスク評価・アナリティクスが2026年の北米データセンター気候リスクおよびレジリエンス市場シェアの29.47%を占め、気候リスクモニタリングおよびアーリーウォーニングは2032年までに12.54%のCAGRで拡大すると予測されています。
- 気候ハザード別では、ハリケーン・サイクロン・激しい暴風雨が2026年に32.68%のシェアを占め、複合・マルチハザードイベントは2032年までに12.46%のCAGRで拡大すると予測されています。
- 評価方法別では、物理リスクおよび脆弱性評価が2026年に27.39%のシェアを占め、財務・資産レベルの気候リスク定量化は2032年までに12.58%のCAGRで拡大すると予測されています。
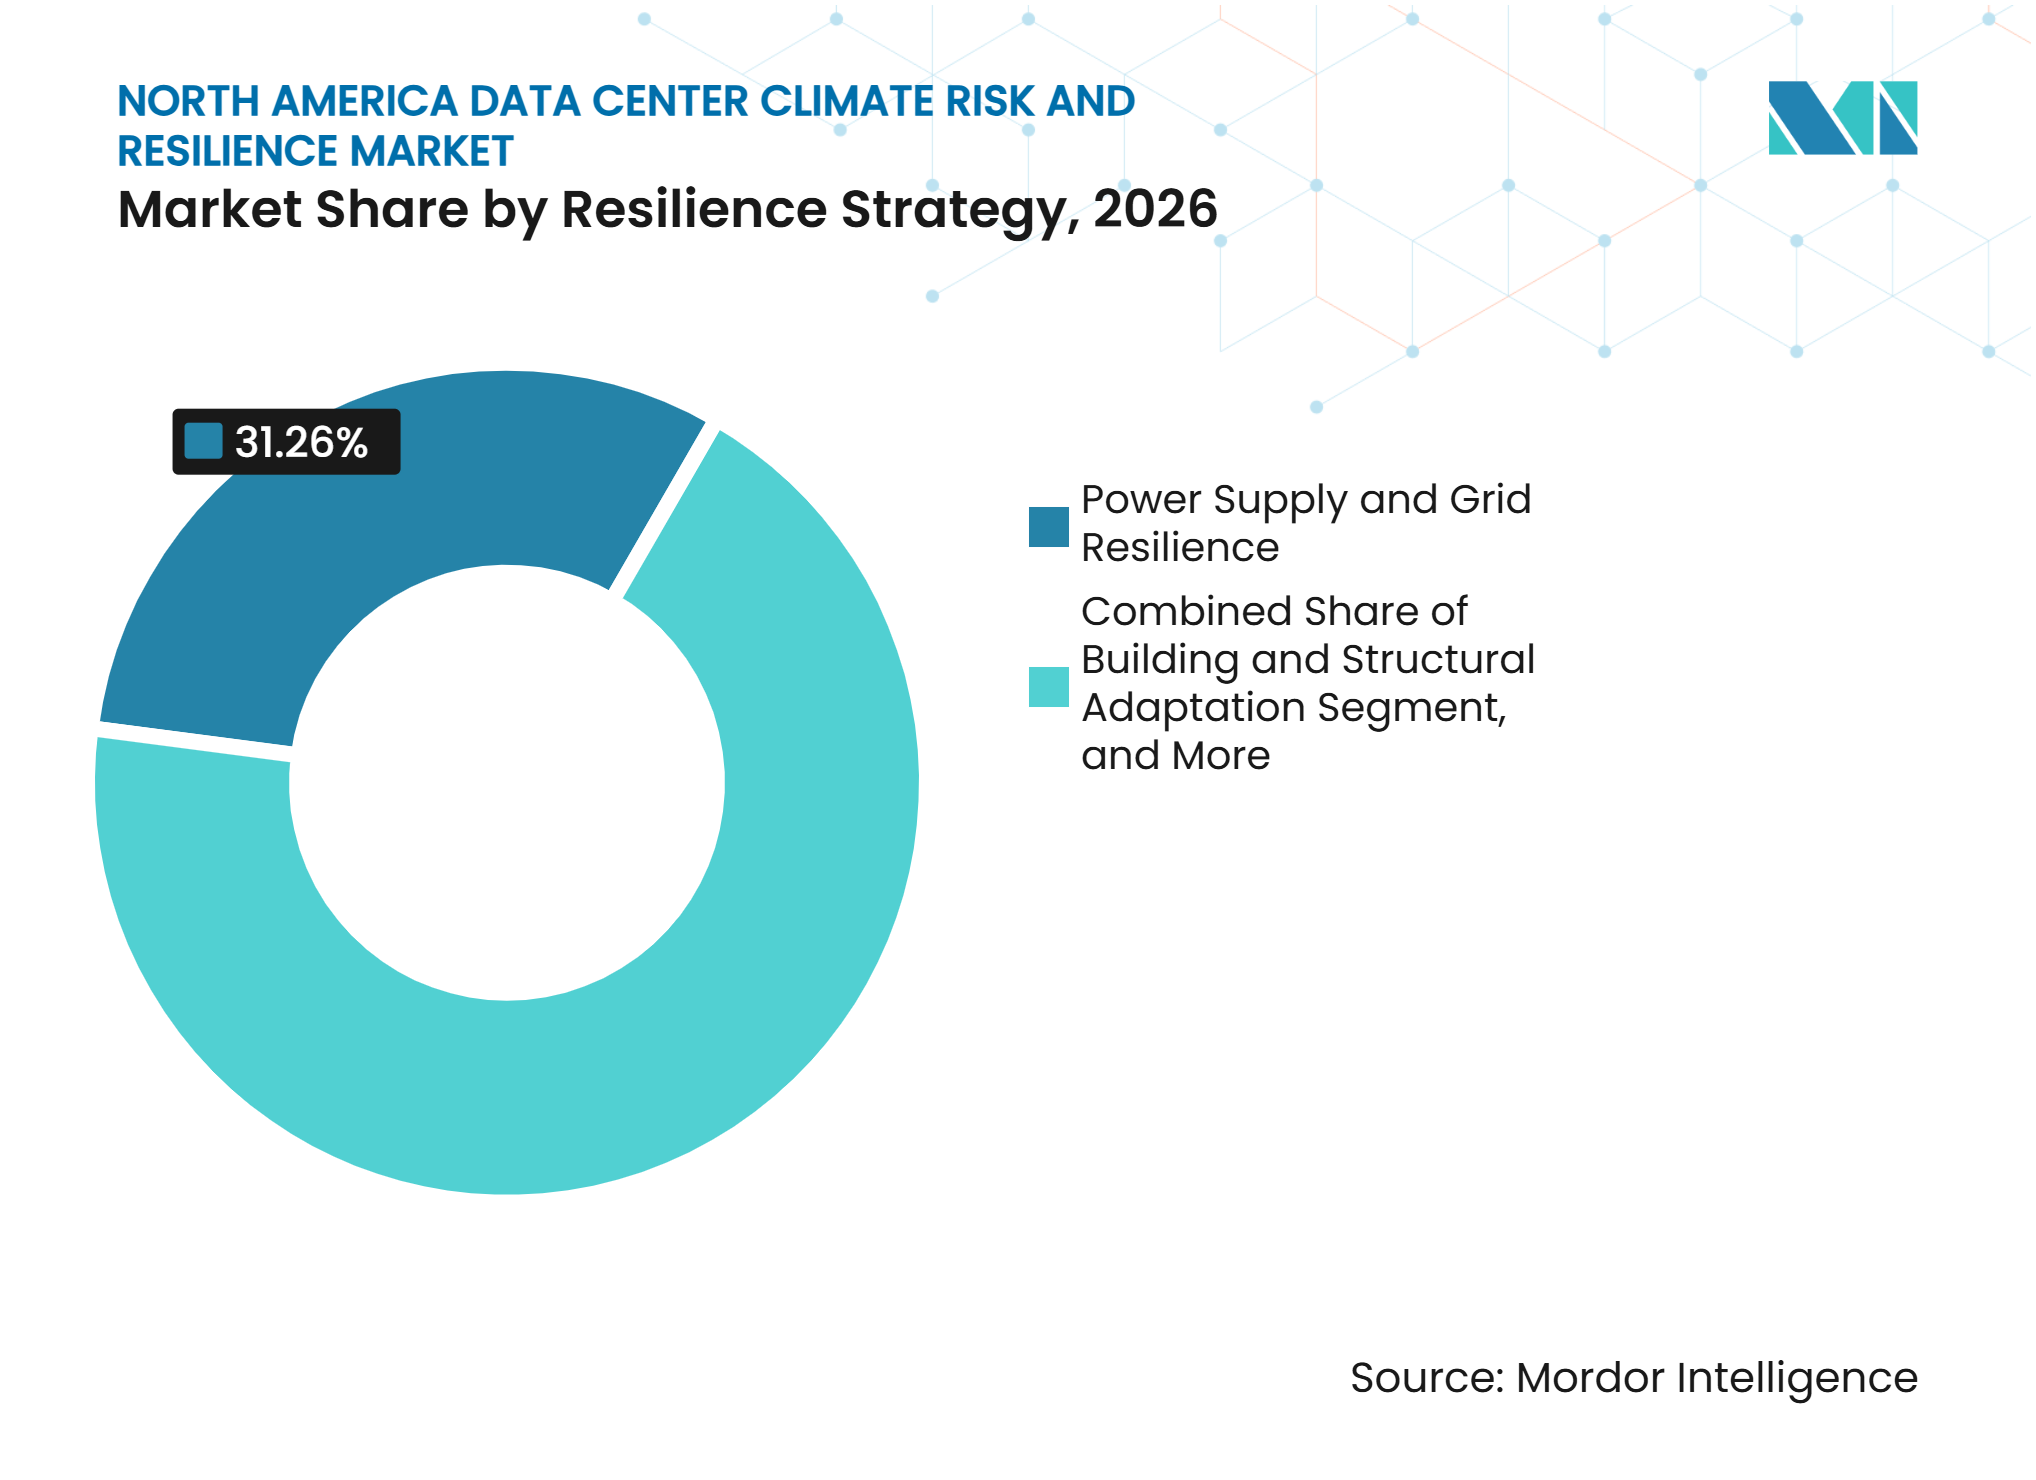
- レジリエンス戦略別では、電力供給およびグリッドレジリエンスが2026年に31.26%のシェアを占め、水の利用可能性および節水対策は2032年までに12.43%のCAGRで拡大すると予測されています。
- サービスタイプ別では、気候リスクコンサルティングが2026年に36.83%のシェアを占め、気候エンジニアリングおよびデザインは2032年までに12.62%のCAGRで拡大すると予測されています。
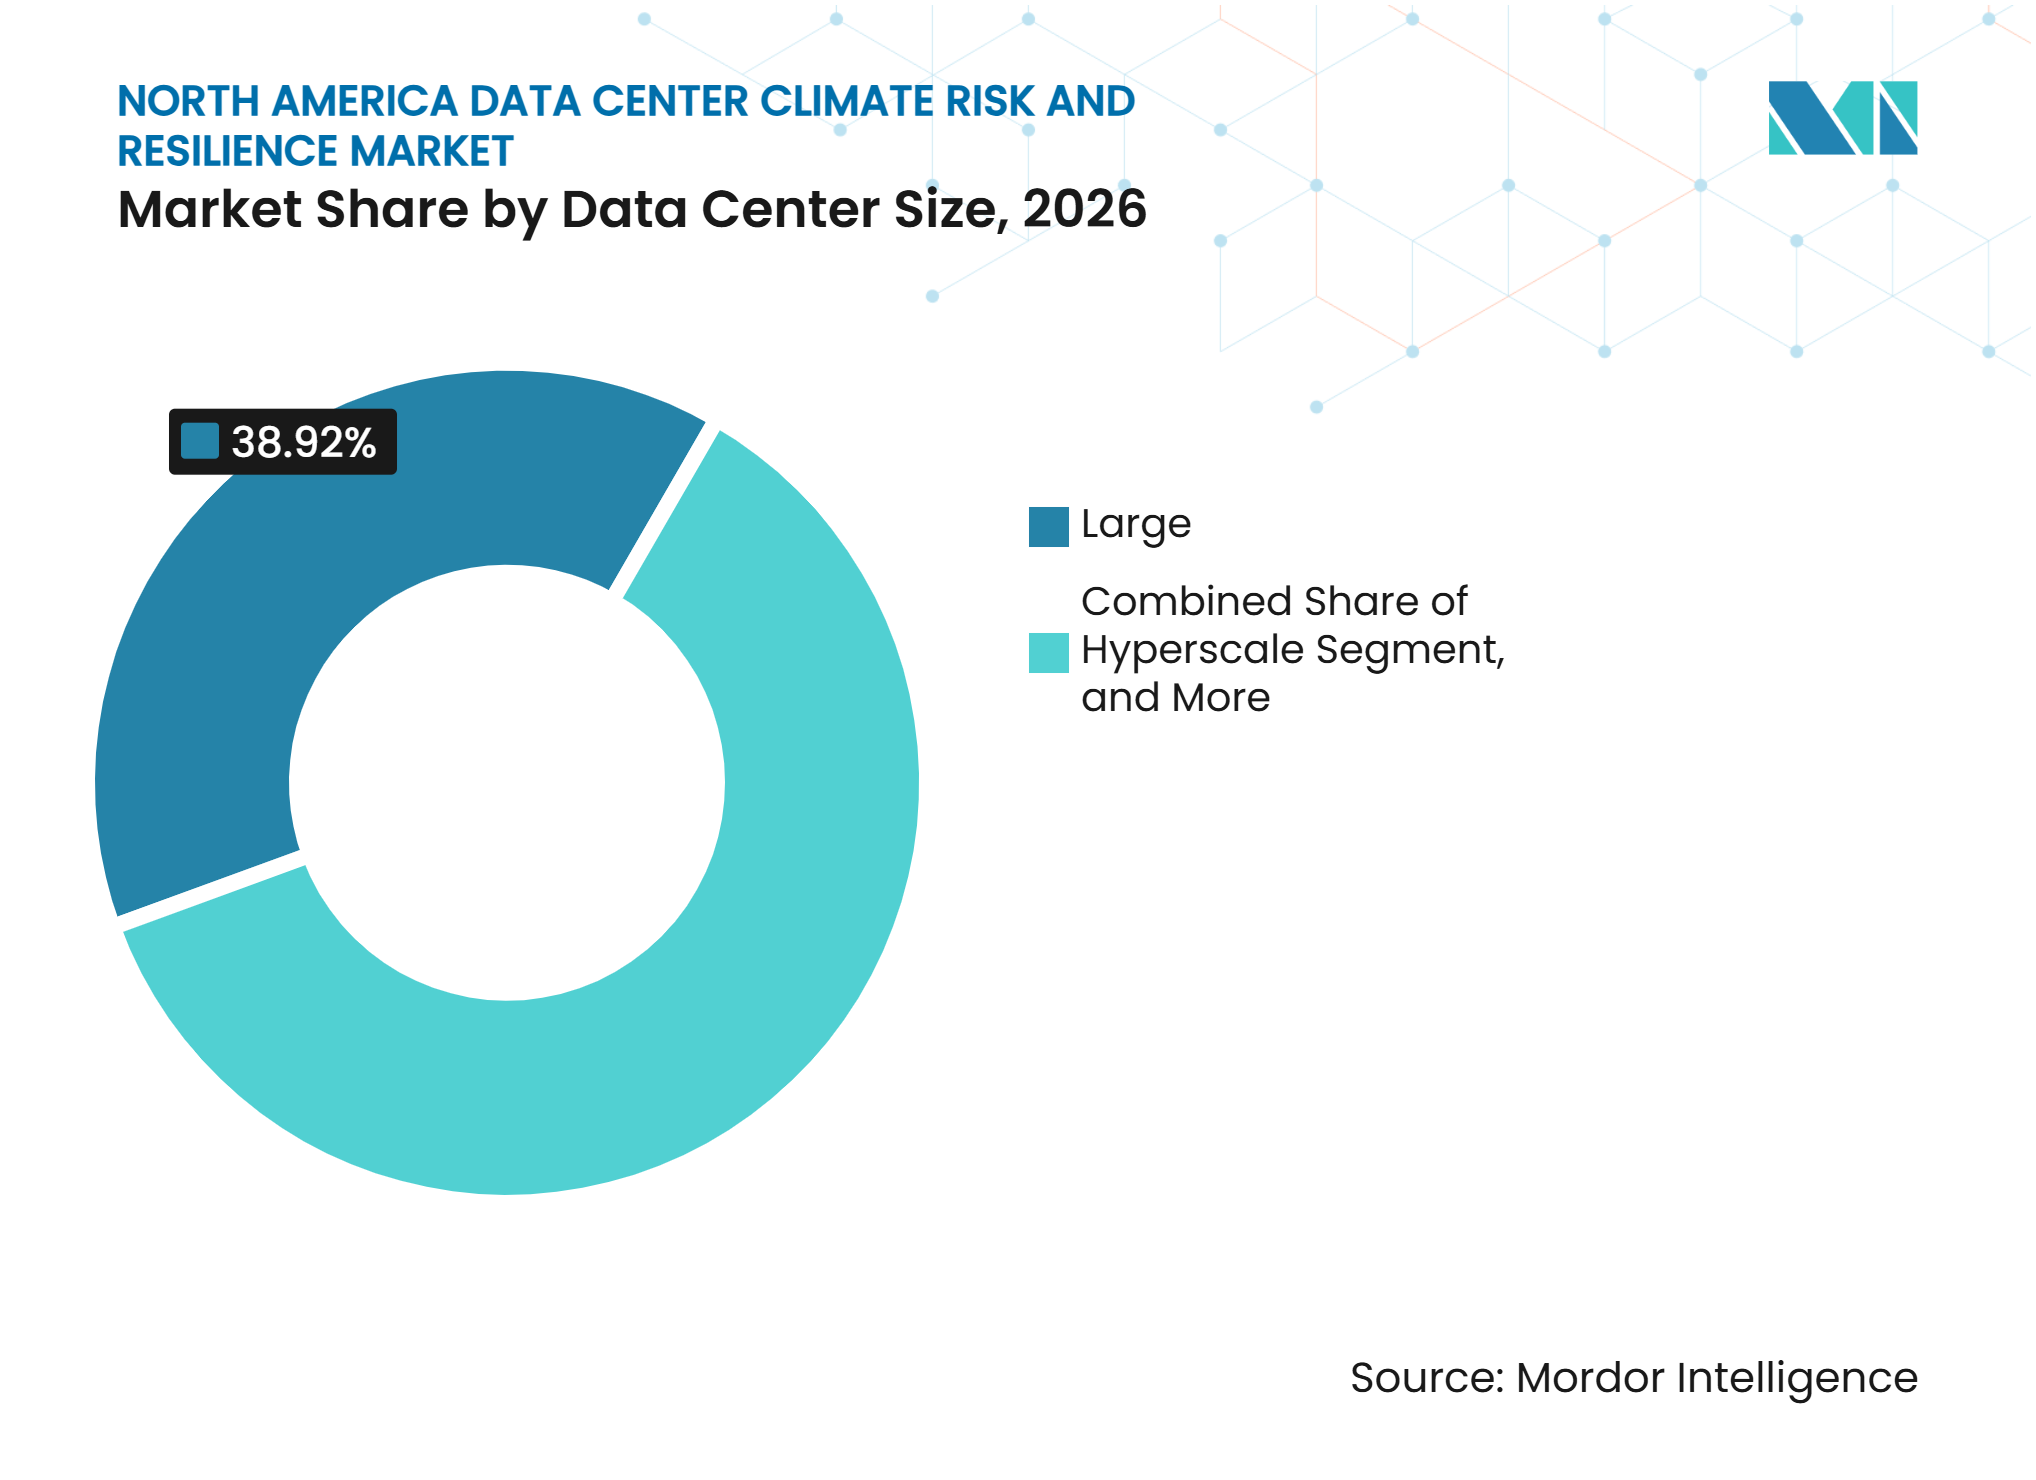
- データセンター規模別では、大規模データセンターが2026年に38.92%のシェアを占め、ハイパースケールは2032年までに12.49%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年に43.74%のシェアを占め、クラウドサービスプロバイダーは2032年までに12.52%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年に83.59%のシェアを占め、メキシコは2032年までに12.57%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびハイパースケール容量の拡大 | +3.8% | 米国、カナダ | 短期(2年以内) |
| 物理的な気候ハザードエクスポージャーの増大 | +3.2% | 米国南東部、メキシコ湾岸、南西部、メキシコ、カナダ | 短期(2年以内) |
| 気候連動型保険および融資要件 | +2.6% | 米国、カナダ、メキシコ | 中期(2~4年) |
| 水・エネルギー・気候開示に関する規制圧力 | +2.1% | カリフォルニア州、ニューヨーク州、複数州連合、カナダ | 中期(2~4年) |
| グリッドレジリエンスおよび分散型バックアップ投資 | +1.7% | ERCOT、PJM、CAISO、アルバータ州、オンタリオ州 | 中期(2~4年) |
| 既存データセンターのレジリエンス改修 | +1.3% | 米国北東部および中部大西洋岸 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケール容量の拡大
AI重点の建設により、気候エクスポージャーがプロジェクトの初期段階の意思決定に組み込まれるようになっています。高密度ラックは、冷却中断や局所的な電力障害の影響を増大させます。米国地質調査所は、アリゾナ州、カリフォルニア州、ネバダ州における気温上昇が、AIデータセンターのエネルギーおよび運用上の負荷を増大させる要因となり得ると指摘しています。そのため、大規模キャンパスでは資本投入前にサイトスクリーニングが必要となります。この要件により、北米データセンター気候リスクおよびレジリエンス市場におけるハザード評価、熱計画、および復旧手順への需要が拡大しています。また、開発者がキャンパスの各フェーズを進めるにつれ、継続的なエンゲージメントも支援されます。
物理的な気候ハザードエクスポージャーの増大
物理的なエクスポージャーは、単一ハザードの視点では評価が困難になりつつあります。2,445か所の米国データセンターを対象とした査読済み評価では、南部平原が熱と水ストレスの複合エクスポージャーに直面していることが明らかになりました。国際災害リスク軽減ジャーナルの研究でも、ハリケーン、地震、竜巻にさらされる地域に施設が集中していることが確認されています。これらの重複する条件は、継続的なモニタリングと統合シナリオ計画の価値を高めています。また、設備、水供給、およびグリッドの信頼性を同一のレジリエンス議論に含めることにもなります。オペレーターがハザードの局所的な組み合わせを反映した意思決定を必要とするため、北米データセンター気候リスクおよびレジリエンス市場はこの変化から恩恵を受けています。
気候連動型保険および融資要件
保険の利用可能性は、レジリエンス文書の質と密接に結びつくようになっています。Aonは、サイト選定、設計、建設、および運用のそれぞれが、データセンターが銀行融資可能かつ保険加入可能な状態を維持できるかどうかに影響すると述べています。貸し手は、長期資産を支援する前に物理的エクスポージャーをより明確に把握する必要があります。オペレーターも、バックアップシステム、冷却設備、および建物保護が予見可能な混乱に耐えられることを示す証拠を必要としています。これらの要件により、気候分析は企業報告だけでなく、融資にも関連するものとなっています。北米データセンター気候リスクおよびレジリエンス市場では、ハザードデータを実践的なエンジニアリングおよびリスク管理に変換できる企業に対する需要が生まれています。
水・エネルギー・気候開示に関する規制圧力
カリフォルニア州は、大企業に対する気候関連開示をより実務的なものにしつつあります。同州はSB 253に基づき、対象企業に対して2026年からスコープ1およびスコープ2の排出量報告を義務付けています。カリフォルニア州はまた、SB 261に基づく気候関連財務リスク報告も義務付けており、これにより水および物理リスクの問題がガバナンスサイクルに組み込まれる可能性があります。米国証券取引委員会(SEC)が連邦気候開示規則の弁護を撤回したことで、多くのオペレーターにとって州の義務がより重要となっています。複数の州に施設を持つ企業は、異なる報告要件を管理しなければなりません。その結果として生じる監査可能なリスク情報への需要が、継続的な評価と開示を支援しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 系統連系待ちおよび電力会社の容量制約 | -1.9% | ERCOT、PJM、MISO、アルバータ州、オンタリオ州 | 短期(2年以内) |
| 気候強化インフラの高い初期コスト | -1.4% | 北米 | 中期(2~4年) |
| 液体冷却およびレジリエンス技術者の不足 | -0.8% | 北米、特にテキサス州およびアリゾナ州 | 中期(2~4年) |
| 不確実な保険カバレッジおよび気候モデル基準 | -0.6% | 米国メキシコ湾岸および南東部、メキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統連系待ちおよび電力会社の容量制約
グリッドの系統連系待ちは、気候対応施設の建設スケジュールを遅延させる可能性があります。米国エネルギー省のローレンス・バークレー国立研究所は、2025年に商業運転を開始したプロジェクトが、系統連系申請から運転開始まで中央値で5年以上待機したと報告しています。[1] 遅延により、サイト固有のエンジニアリング、モニタリング、および保護システムの発注が先送りされます。また、初期の気候スクリーニング完了後に開発者が立地を再検討せざるを得ない状況も生じ得ます。大規模負荷の系統連系規則は、需要が既存の接続プロセスを上回るペースで拡大する中、圧力にさらされています。この制約は、大規模負荷の需要がネットワーク計画および接続プロセスの対応速度を超えて成長している地域で最も顕著です。
気候強化インフラの高い初期コスト
気候強化は、小規模オペレーターにとって資金調達が困難な場合があります。新たな防火対策、液体冷却の安全対策、強化構造、および水システムにより、プロジェクトの初期コストが増加する可能性があります。このコストは、大規模な資本予算を持つハイパースケーラーにとっては管理しやすいものです。一方、より小規模な施設を保護しなければならないエンタープライズおよびエッジオペレーターにとっては管理が困難です。レジリエンス投資は長期的な保険および融資の成果を改善する可能性がありますが、その恩恵は初期の資金需要を解消するものではありません。このギャップが、北米データセンター気候リスクおよびレジリエンス市場の一部における導入速度を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
アナリティクスが初期レジリエンス支出の基盤を形成気候リスク評価・アナリティクスは2026年に29.47%の市場シェアを占めました。オペレーターは通常、物理的な変更に資金を投じる前にエクスポージャーマッピングから着手します。ベースライン作業には、洪水エクスポージャー、風のパターン、山火事の経路、熱ストレス、および水の利用可能性が含まれます。また、一貫した方法を用いて複数の立地を比較するのにも役立ちます。気候シナリオモデリングは、将来の可能性のある条件をテストすることでこの作業を拡張します。気候リスクマッピングおよび地理空間分析は、大規模ポートフォリオに対して立地の詳細を追加します。その後、アドバイザリーおよびエンジニアリングチームが調査結果を活用して、建物、電力、および冷却に関するアクションを定義します。
気候リスクモニタリングおよびアーリーウォーニングは、2032年までに12.54%のCAGRで拡大すると予測されています。このセグメントは、定期的なレビューから継続的な運用上の認識へのシフトを反映しています。リアルタイムの気象フィードとオンサイトセンサーにより、冷却や電力システムが混乱する前に状況を特定できます。ピュー・リサーチ・センターは、米国のデータセンターが2024年に183 TWhの電力を消費したと報告しています。効率的なモニタリングは、レジリエンスと施設パフォーマンスの両方を支援できます。オペレーターはアーリーウォーニング機能を運用・保守契約に組み込むケースが増えています。これにより、モニタリングは単独の技術購入ではなく、実用的なサービス層となっています。



気候ハザード別:
風エクスポージャーがリードし、複合イベントが台頭ハリケーン・サイクロン・激しい暴風雨は、2026年の北米データセンター気候リスクおよびレジリエンス市場規模の32.68%を占めました。この位置づけは、米国の沿岸および沿岸近接地域への施設の広範な集中を反映しています。風害は建物に損傷を与え、電力を遮断し、燃料および修理サービスへのアクセスを妨げる可能性があります。暴風雨はまた洪水と同時に発生することが多く、復旧計画を複雑にします。極端な熱波は、高温が冷却需要に影響するため引き続き重要です。洪水および海面上昇は、設備の配置とサイトアクセスに対して固有のリスクをもたらします。山火事および煙害は、煙が火災境界を超えて精密機器に影響を与える可能性があるため、西部市場において重要です。
複合・マルチハザードイベントは、2032年までに12.46%のCAGRで拡大すると予測されています。急速な成長は、各ハザードを独立して評価するアプローチの限界を反映しています。IOP Scienceの研究では、南部平原における熱と水ストレスの同時発生が確認されました。干ばつ、山火事、洪水、およびグリッドストレスは連続して、または同時に発生する可能性があります。これらの連鎖は、冷却、水供給、物流、および保険カバレッジのリスクプロファイルを変化させます。そのため、北米データセンター気候リスクおよびレジリエンス産業は統合シナリオをより重視するようになっています。物理データと運用データを組み合わせられるプロバイダーは、このニーズにより適合しています。
評価方法別:
物理的脆弱性評価が出発点として継続物理リスクおよび脆弱性評価は2026年に27.39%のシェアを占めました。貸し手とオペレーターは、保険、融資、またはアップグレードを決定する前に構造的な弱点を明確に把握する必要があります。この作業では、建物外皮、設備の配置、冷却設計、燃料アクセス、およびサイトの排水が考慮されます。また、施設を近隣の変所や水システムと結びつける依存関係を特定することもできます。その結果は、資本支出の優先順位付けのための実践的な基盤を提供します。将来を見据えた気候シナリオ分析は、標準的な設計前提が将来の条件を反映していない可能性があるため、重要なインプットとなります。地理・地理空間リスクマッピングは、ポートフォリオ全体のサイトを比較するための一貫した方法を追加します。
財務・資産レベルの気候リスク定量化は、2032年までに12.58%のCAGRで拡大すると予測されています。この方法は、物理的エクスポージャーを資産所有者および貸し手にとっての潜在的な財務的影響に変換します。保険限度額、債務条件、および投資タイミングに関する意思決定を支援できます。世界経済フォーラムおよび持続可能な発展のための世界経済人会議は、気候レジリエンスをデータセンター計画の意思決定フレームワークの一部として位置づけています。[2] 気候ストレステストは、深刻ではあるが起こり得る混乱シナリオを検討するのにも役立ちます。過去のハザード分析は依然として有用ですが、単独で使用した場合の価値は低くなります。需要は、長期にわたる施設の耐用年数にわたって投資判断を支援できる方法へとシフトしています。
レジリエンス戦略別:
電力の継続性が現在の優先事項を定義電力供給およびグリッドレジリエンスは2026年に31.26%のシェアを占めました。短時間の停電でも顧客の稼働時間義務に違反する可能性があるため、安定した電力は基本的な要件です。アップタイム・インスティテュートは、2025年の調査において、電力供給の問題が報告された停電の45%の原因であったことを明らかにしました。この戦略には、バックアップ発電、蓄電池、分散型発電、および電力会社との連携が含まれます。また、地域のグリッドが計画容量を支援できるかどうかの調査も含まれます。サイト選定および気候を考慮した計画は、建設開始前にこれらの問題に対処します。建物および構造適応は、サイトが稼働した後の継続性を支援します。
水の利用可能性および節水対策は、2032年までに12.43%のCAGRで拡大すると予測されています。コンピューティング密度の上昇により、水ストレスのある地域での冷却需要が増加する可能性があります。カリフォルニア大学リバーサイド校は、新たな効率化対策なしには、2030年までにデータセンターのピーク冷却需要が1日あたり6億9,700万ガロンから14億5,000万ガロンの追加水容量を必要とする可能性があると報告しています。マイクロソフトは2025年に、フリート全体の水使用効率が1キロワット時あたり0.27リットルであったと報告しました。アマゾンは2025年に、グローバルデータセンター運用における水使用効率が1キロワット時あたり0.12リットルであったと報告しました。これらの開示は、水効率が運用およびレジリエンスの優先事項となりつつある理由を示しています。

サービスタイプ別:
コンサルティングがリードし、設計業務が拡大気候リスクコンサルティングは2026年に36.83%のシェアを占めました。コンサルティングエンゲージメントは、サイトスクリーニング、ポートフォリオレビュー、ガバナンスプロセス、および気候リスク開示を支援します。広範なスコープにより、プロバイダーは計画段階と運用段階の両方にわたって業務を行うことができます。オペレーターはまた、技術チーム、貸し手、および取締役会レベルの意思決定者を調整するためにコンサルタントを活用します。モニタリングおよびアーリーウォーニングサービスは、計画が実施された後の運用段階を支援します。気候適応計画は、調査結果を資本プログラムと結びつけます。リスク監査および開示支援は、州レベルの要件が拡大するにつれてより重要性を増しています。
気候エンジニアリングおよびデザインは、2032年までに12.62%のCAGRで拡大すると予測されています。このサービスは、リスク調査結果を設備、建物、および運用仕様に変換します。作業には、冷却の再設計、排水、洪水対策、防火対策、および電気的冗長性が含まれる場合があります。エンジニアリングは、オペレーターがエクスポージャーを評価するだけでなく実行する準備ができているときにより重要となります。Arupは、現代のレジリエンスには気候ハザードやグリッドの不安定性を含む、より広範な混乱への備えが必要であると指摘しています。そのため、アドバイザリーとエンジニアリングの境界は狭まりつつあります。これは、気候と施設設計の両方の経験を持つプロバイダーを支援します。
データセンター規模別:
大規模施設がリードし、ハイパースケールが拡大大規模データセンターは2026年に38.92%のシェアを占めました。これらの施設は多くの場合、専任のサステナビリティ、施設管理、およびリスク管理チームを有しています。また、体系的な評価とレジリエンスプログラムのための予算を確保することもできます。大規模オペレーターは、顧客、貸し手、および保険会社からの圧力が高まっています。これらの施設は、局所的な停電が重大な契約上および財務上の影響をもたらすほど重要です。中小規模のデータセンターも重要ですが、複雑なプログラムに資金を投じる柔軟性は低くなっています。これらの支出は、予算の制約と規制上の可視性の低さによって制限される場合があります。
ハイパースケールは、2032年までに12.49%のCAGRで拡大すると予測されています。これらのキャンパスは、個々の立地に高価値の設備と非常に大きな電力負荷を集中させています。この集中により、容量が構築される前に気候スクリーニングとレジリエントな設計が重要となります。戦略国際問題研究所は、AIインフラのために米国が2030年までに14万人の追加熟練技術者を必要とすると推定しています。労働力の制約は、建設開始後の手直しコストを増加させる可能性があります。そのため、開発者は初期設計プログラムにレジリエンス要件を組み込む可能性が高くなっています。このアプローチは混乱を軽減し、長期的な資産価値の維持に役立ちます。
データセンタータイプ別:
コロケーションが最大シェアを維持コロケーションデータセンターは2026年に43.74%のシェアを占めました。これらのオペレーターは、厳しい稼働時間要件を持つ複数の顧客のために共有インフラを管理しています。気候関連の停電は、物理的損失、契約上のペナルティ、および顧客関係への損害を引き起こす可能性があります。これにより、モニタリング、アーリーウォーニング、および物理的保護が直接的なビジネス優先事項となっています。コロケーションプロバイダーはまた、大規模ポートフォリオを拡大するにつれて貸し手の期待にも直面しています。エンタープライズ施設およびエッジサイトは、露出した沿岸、砂漠、および洪水リスクのある地域に立地する可能性があるため、依然として重要です。エッジサイトは、大規模キャンパスよりもオンサイトリソースが少ない場合があります。
クラウドサービスプロバイダーは、2032年までに12.52%のCAGRで拡大すると予測されています。大手クラウドプロバイダーは、水、エネルギー、およびレジリエンスの開示を運用アプローチの一部として活用しています。マイクロソフトは2025年に、2020年ベースラインから平均水使用効率を25%削減したと報告しました。このような取り組みは、サプライヤー選定とコロケーション要件に影響を与える可能性があります。ベンダーはこれらの契約を獲得するために、より強固なリスクデータと報告能力を必要とする場合があります。これらの期待がサプライチェーンを通じて波及するにつれ、北米データセンター気候リスクおよびレジリエンス市場は恩恵を受けます。気候計画は、コンプライアンス要件であると同時に商業的な能力となっています。
地域分析
米国
米国は2026年の北米データセンター気候リスクおよびレジリエンス市場シェアの83.59%を占めました。そのシェアは、地理的に多様なデータセンター資産の大規模な基盤を反映しています。南部平原はまた、査読済みの空間研究に基づき、高い熱と水ストレスを組み合わせています。メキシコ湾岸および南東部の立地は、追加的な風と洪水のエクスポージャーに直面しています。これらの条件により、プロジェクト計画において局所的なハザードの知識が重要となっています。カリフォルニア州のSB 253およびSB 261は、対象企業に排出量と気候リスクの報告を義務付けることで規制上の影響力を追加しています。州の規則により、大規模オペレーターにとって監査可能な物理リスク情報がより重要となっています。PJM、ERCOT、およびMISOにおける長いグリッド系統連系タイムラインは、バックアップ電力とサイトレベルのレジリエンス計画への関心をさらに高めています。
メキシコ
メキシコは2032年までに12.57%のCAGRで拡大すると予測されています。計画されている容量の追加により、新規プロジェクトにおけるレジリエンスの意思決定がより重要となっています。メキシコデータセンター協会は、2030年までに1,500 MW以上の追加設置容量の計画と180億米ドル以上の投資を文書化しました。[3] ケレタロは急速な建設と熱および水の圧力を組み合わせています。開発者は水への依存を低減する冷却設計で対応しています。エネルギーセキュリティと気候レジリエンスがこの立地で重複するため、グリッドレジリエンスも重要です。CloudHQのケレタロ施設における無水冷却アプローチの計画はこの方向性を示しています。新規投資は、水、グリッド、および気象条件を総合的に対処できるサプライヤーを優先する可能性が高いです。メキシコの北米データセンター気候リスクおよびレジリエンス市場規模は、この統合的なプロジェクト計画への需要によって支えられています。
カナダおよび地域差
カナダは異なる気候とエネルギー条件の組み合わせを示しています。UNDRRのレポートは、カナダのデータセンターの7%以上が2050年までに高い気候被害リスクに達する可能性があると述べています。オンタリオ州は地表水洪水のエクスポージャーを抱え、ブリティッシュコロンビア州は気候被害リスクの上昇に直面しています。オンタリオ州の独立電力システムオペレーターは、今後10年間でデータセンターが新規電力需要の13%を占めると予測しています。アルバータ州も提案されている容量の接続に制限があります。深湖水冷却は、冷却効率とレジリエンスを結びつけることで実用的な地域的対応策を提供します。カナダ気候研究所は、協調的なエネルギー計画なしにデータセンターが成長すれば、州の脱炭素化目標が危うくなる可能性があると警告しています。地域全体では、米国が広範な資産集中を持ち、メキシコが急速な拡大を遂げており、カナダは独自のグリッドおよび寒冷気候の課題を抱えています。
競合環境
市場集中度
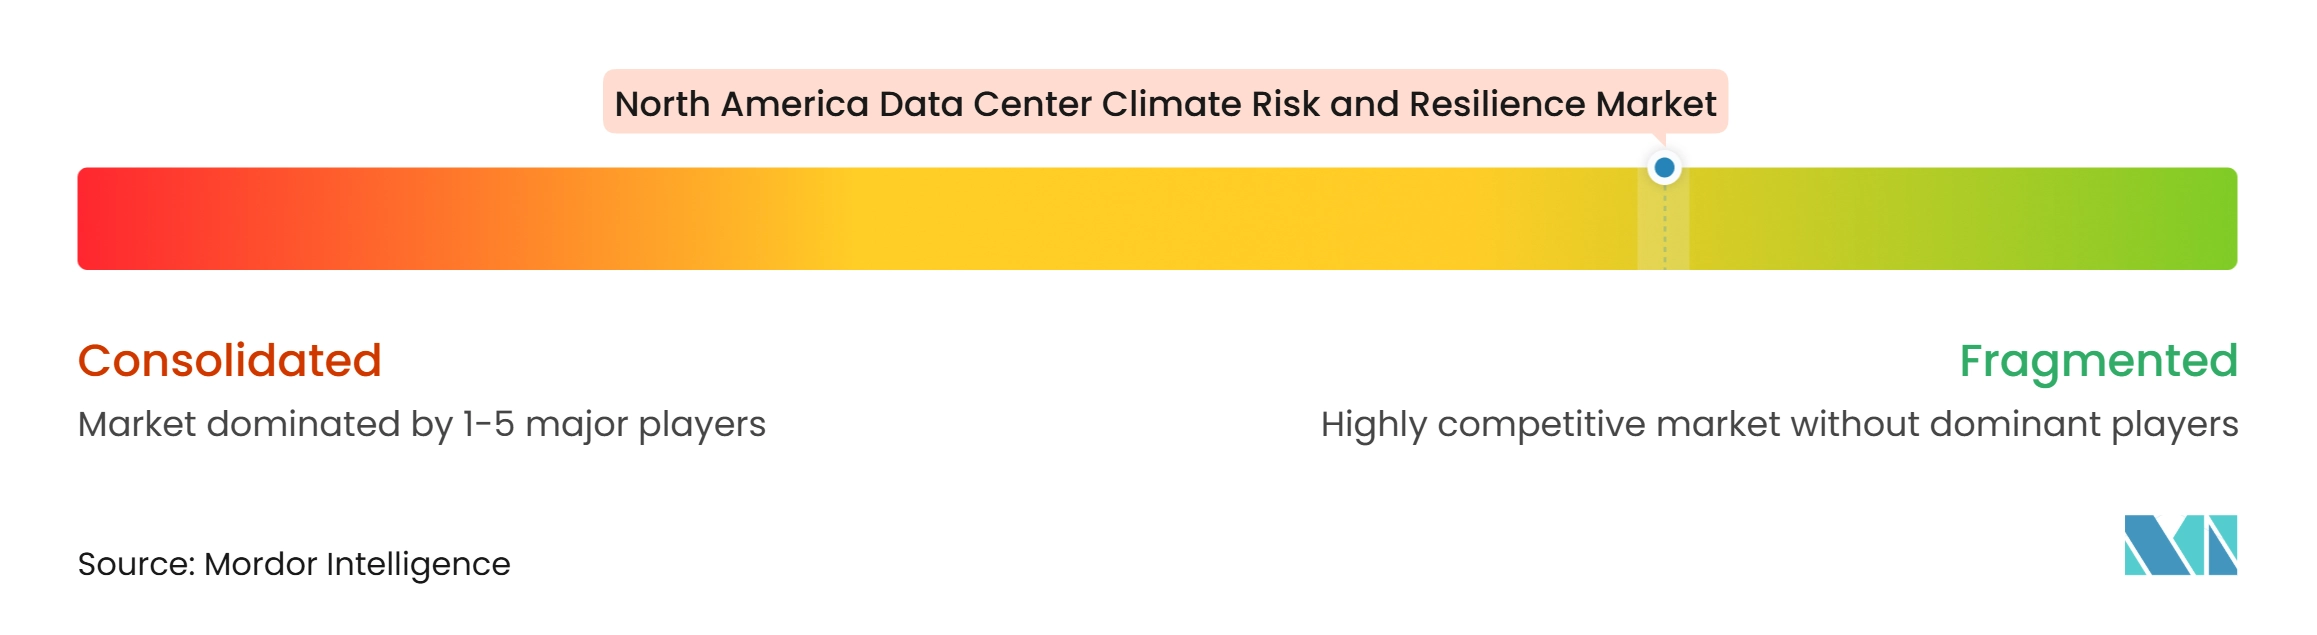
北米データセンター気候リスクおよびレジリエンス市場は断片化しています。リスクアナリティクス、シナリオモデリング、電力レジリエンス、冷却システム、および継続的なモニタリングにわたってリードする単一の企業は存在しません。競争は3つのグループを中心に形成されています。熱管理サプライヤーはレジリエンス設計へと拡張しています。電力システムスペシリストは設備販売とグリッドおよびバックアップ計画を結びつけています。リスクアドバイザリー企業は専門的なデータセンタープラクティスを構築しています。Zurich Resilience Solutionsは2026年1月に、100人以上のリスクエンジニアを擁するデータセンターリスクアドバイザリープラクティスを立ち上げました。[4] このプラクティスは、計画、建設、運用、および極端な気象レジリエンスを支援します。
設備サプライヤーは、高密度データセンター設計においてより広い役割を求めています。Schneider Electricは2025年11月にSwitchとの19億米ドルの供給能力契約を発表しました。この契約には、プレファブリケーテッドパワーモジュールとUniflairチラーの米国展開が含まれます。Johnson Controlsは2025年10月にAccelsiusに投資し、液体冷却の提供を強化しました。また2025年9月にはSilent-Aire冷媒分配ユニットプラットフォームを立ち上げました。これらの動きは、冷却がAI重点施設のレジリエンス計画の一部となったことを示しています。
財務的な気候リスク定量化、マルチハザードモデリング、および開示支援においてはホワイトスペースが残っています。これらのサービスには、気候科学、地理空間分析、および施設運用の理解が必要です。AIベースのモニタリングプラットフォームは、センサーデータと気象およびサイト情報を組み合わせることで、従来のエンジニアリング企業と競合する可能性があります。従来の企業は、設計権限と確立されたクライアント関係において依然として優位性を持っています。FMの改訂されたデータセンターガイダンスは、専門的なエンジニアリングおよび安全の専門知識の重要性を高めています。アドバイザリー企業と設備ベンダーの戦略的パートナーシップがより重要になる可能性があります。顧客が物理的、財務的、および運用上のリスクにわたって機能するソリューションを必要としているため、北米データセンター気候リスクおよびレジリエンス産業はスペシャリストに対して開かれたままです。北米データセンター気候リスクおよびレジリエンス市場は、これらのニーズを明確な運用モデルで結びつけられる専門プロバイダーに対して余地を提供しています。
北米データセンター気候リスクおよびレジリエンス産業リーダー
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Eaton Corporation plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター気候リスクおよびレジリエンス市場 このレポートでカバーされる企業
- Vertiv Group Corp.
- Schneider Electric SE
- Eaton Corporation plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Airedale International Air-Conditioning Ltd.
- Johnson Controls International plc
- Trane Technologies plc
- Munters Group AB
- Mitsubishi Electric Corporation
- Delta Electronics, Inc.
- Zurich Insurance Group AG
- Willis Towers Watson plc
- Arup Group Ltd.
- AECOM Technology Corporation
- Moody's Corporation
- Green Revolution Cooling, Inc.
- Bureau Veritas SA
- Piller Power Systems GmbH
- Socomec Group S.A.
- Riello Elettronica S.p.A.
最近の産業開発事情 北米データセンター気候リスクおよびレジリエンス市場
- 2026年6月:Generac Power Systemsは、大規模データセンターオペレーターとのバックアップ電力発電機に関するグローバル供給契約を発表し、ミッションクリティカルな施設におけるレジリエンス調達の中核的優先事項としてエネルギーレジリエンスを強化しました。この契約は、工場訪問、性能レビュー、およびサプライヤー監査を含む資格審査プロセスを経て締結され、業界のレジリエンス調達に適用されるエンジニアリングの厳格さが高まっていることを示しています。
- 2026年6月:マイクロソフト社は水管理データを公表し、2025年に自社所有フリート全体の平均水使用効率が1キロワット時あたり0.27リットルに達したことを示しました。これは2020年ベースラインから25%の削減であり、2030年までに水使用強度を40%改善するというコミットメントに向けた意義ある進展であり、2024年に導入されたゼロウォーター直接チップ冷却設計を含むAI時代の冷却革新を反映しています。
- 2026年6月:アマゾンはサステナビリティ開示を公表し、2025年のグローバルデータセンター運用における水使用効率が1キロワット時あたり0.12リットルを達成したことを示しました。これは報告された業界平均の1キロワット時あたり0.84リットルの7倍以上の効率であり、データセンター気候レジリエンスにおける節水のリファレンスベンチマークとして同社を位置づけています。
- 2026年1月:Zurich Insurance Group AGの部門であるZurich Resilience Solutionsは、100人以上の専門リスクエンジニアで構成される専門的なデータセンターリスクアドバイザリープラクティスを立ち上げました。このプラクティスは、ハイパースケーラー、請負業者、および開発者に対して計画、建設、運用レジリエンス、および極端な気象レジリエンスにわたる支援を提供しており、Zurichは現在、米国20州以上にわたる1兆米ドル以上のデータセンター資産を支援していると報告しています。
北米データセンター気候リスクおよびレジリエンス市場レポートスコープ
北米データセンター気候リスクおよびレジリエンス市場は、データセンターオペレーターが極端な気象イベント、気温上昇、洪水、山火事、および電力障害を含む気候関連リスクを評価、軽減、および管理するのを支援するソリューションとサービスで構成されています。これらのサービスは、レジリエントなデータセンターインフラの開発を支援し、地域全体でのビジネス継続性を確保します。
北米データセンター気候リスクおよびレジリエンス市場レポートは、ソリューションタイプ(気候リスク評価・アナリティクス、気候シナリオモデリング、気候リスクマッピングおよび地理空間分析、気候適応およびレジリエンス計画、気候リスクモニタリングおよびアーリーウォーニング、気候リスクアドバイザリーおよびエンジニアリングサービス)、気候ハザード(極端な熱波、洪水および海面上昇、ハリケーン・サイクロン・激しい暴風雨、山火事および煙害、干ばつおよび水不足、極端な寒冷・氷・降雪イベント、複合・マルチハザードイベント)、評価方法(過去のハザード分析、将来を見据えた気候シナリオ分析、物理リスクおよび脆弱性評価、地理・地理空間リスクマッピング、気候ストレステスト、財務・資産レベルの気候リスク定量化)、レジリエンス戦略(サイト選定および気候を考慮した計画、建物および構造適応、冷却および熱レジリエンス、水の利用可能性および節水対策、電力供給およびグリッドレジリエンス、洪水・火災・悪天候対策、マルチハザード適応計画)、サービスタイプ(気候リスクコンサルティング、気候エンジニアリングおよびデザイン、気候適応計画、モニタリングおよびアーリーウォーニングサービス、リスク監査および開示支援)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 気候リスク評価・アナリティクス |
| 気候シナリオモデリング |
| 気候リスクマッピングおよび地理空間分析 |
| 気候適応およびレジリエンス計画 |
| 気候リスクモニタリングおよびアーリーウォーニング |
| 気候リスクアドバイザリーおよびエンジニアリングサービス |
| 極端な熱波 |
| 洪水および海面上昇 |
| ハリケーン・サイクロン・激しい暴風雨 |
| 山火事および煙害 |
| 干ばつおよび水不足 |
| 極端な寒冷・氷・降雪イベント |
| 複合・マルチハザードイベント |
| 過去のハザード分析 |
| 将来を見据えた気候シナリオ分析 |
| 物理リスクおよび脆弱性評価 |
| 地理・地理空間リスクマッピング |
| 気候ストレステスト |
| 財務・資産レベルの気候リスク定量化 |
| サイト選定および気候を考慮した計画 |
| 建物および構造適応 |
| 冷却および熱レジリエンス |
| 水の利用可能性および節水対策 |
| 電力供給およびグリッドレジリエンス |
| 洪水・火災・悪天候対策 |
| マルチハザード適応計画 |
| 気候リスクコンサルティング |
| 気候エンジニアリングおよびデザイン |
| 気候適応計画 |
| モニタリングおよびアーリーウォーニングサービス |
| リスク監査および開示支援 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| ソリューションタイプ別 | 気候リスク評価・アナリティクス |
| 気候シナリオモデリング | |
| 気候リスクマッピングおよび地理空間分析 | |
| 気候適応およびレジリエンス計画 | |
| 気候リスクモニタリングおよびアーリーウォーニング | |
| 気候リスクアドバイザリーおよびエンジニアリングサービス | |
| 気候ハザード別 | 極端な熱波 |
| 洪水および海面上昇 | |
| ハリケーン・サイクロン・激しい暴風雨 | |
| 山火事および煙害 | |
| 干ばつおよび水不足 | |
| 極端な寒冷・氷・降雪イベント | |
| 複合・マルチハザードイベント | |
| 評価方法別 | 過去のハザード分析 |
| 将来を見据えた気候シナリオ分析 | |
| 物理リスクおよび脆弱性評価 | |
| 地理・地理空間リスクマッピング | |
| 気候ストレステスト | |
| 財務・資産レベルの気候リスク定量化 | |
| レジリエンス戦略別 | サイト選定および気候を考慮した計画 |
| 建物および構造適応 | |
| 冷却および熱レジリエンス | |
| 水の利用可能性および節水対策 | |
| 電力供給およびグリッドレジリエンス | |
| 洪水・火災・悪天候対策 | |
| マルチハザード適応計画 | |
| サービスタイプ別 | 気候リスクコンサルティング |
| 気候エンジニアリングおよびデザイン | |
| 気候適応計画 | |
| モニタリングおよびアーリーウォーニングサービス | |
| リスク監査および開示支援 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター気候リスクおよびレジリエンス市場規模はどのくらいですか?
このセクターは2026年の9.6億米ドルおよび2027年の10.7億米ドルから2032年には18.6億米ドルに増加すると予測されており、CAGRは11.69%です。
データセンターにおける気候レジリエンスサービスへの需要を牽引しているものは何ですか?
AI容量の構築、より複雑な物理的ハザード、保険要件、開示義務、およびグリッドの制約が需要を増大させています。
最大のシェアを持つソリューション分野はどれですか?
気候リスク評価・アナリティクスが2026年に29.47%で最大のソリューションタイプシェアを占めています。
レジリエンス支出をリードするデータセンタータイプはどれですか?
コロケーションデータセンターが2026年に43.74%のシェアでリードしており、稼働時間義務と共有インフラが混乱のコストを高めているためです。
最も急速に拡大している地域はどこですか?
メキシコは2032年までに12.57%のCAGRで拡大すると予測されており、新規容量開発と熱、水、およびグリッドリスクへの対処の必要性によって支えられています。
水管理がデータセンターのレジリエンスにとって重要な理由は何ですか?
高密度コンピューティングは冷却需要を増加させる可能性があり、水ストレスのある立地ではより効率的な冷却と節水の実践が必要です。