
Nordamerika Rechenzentrum Klimarisiko und Resilienz Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
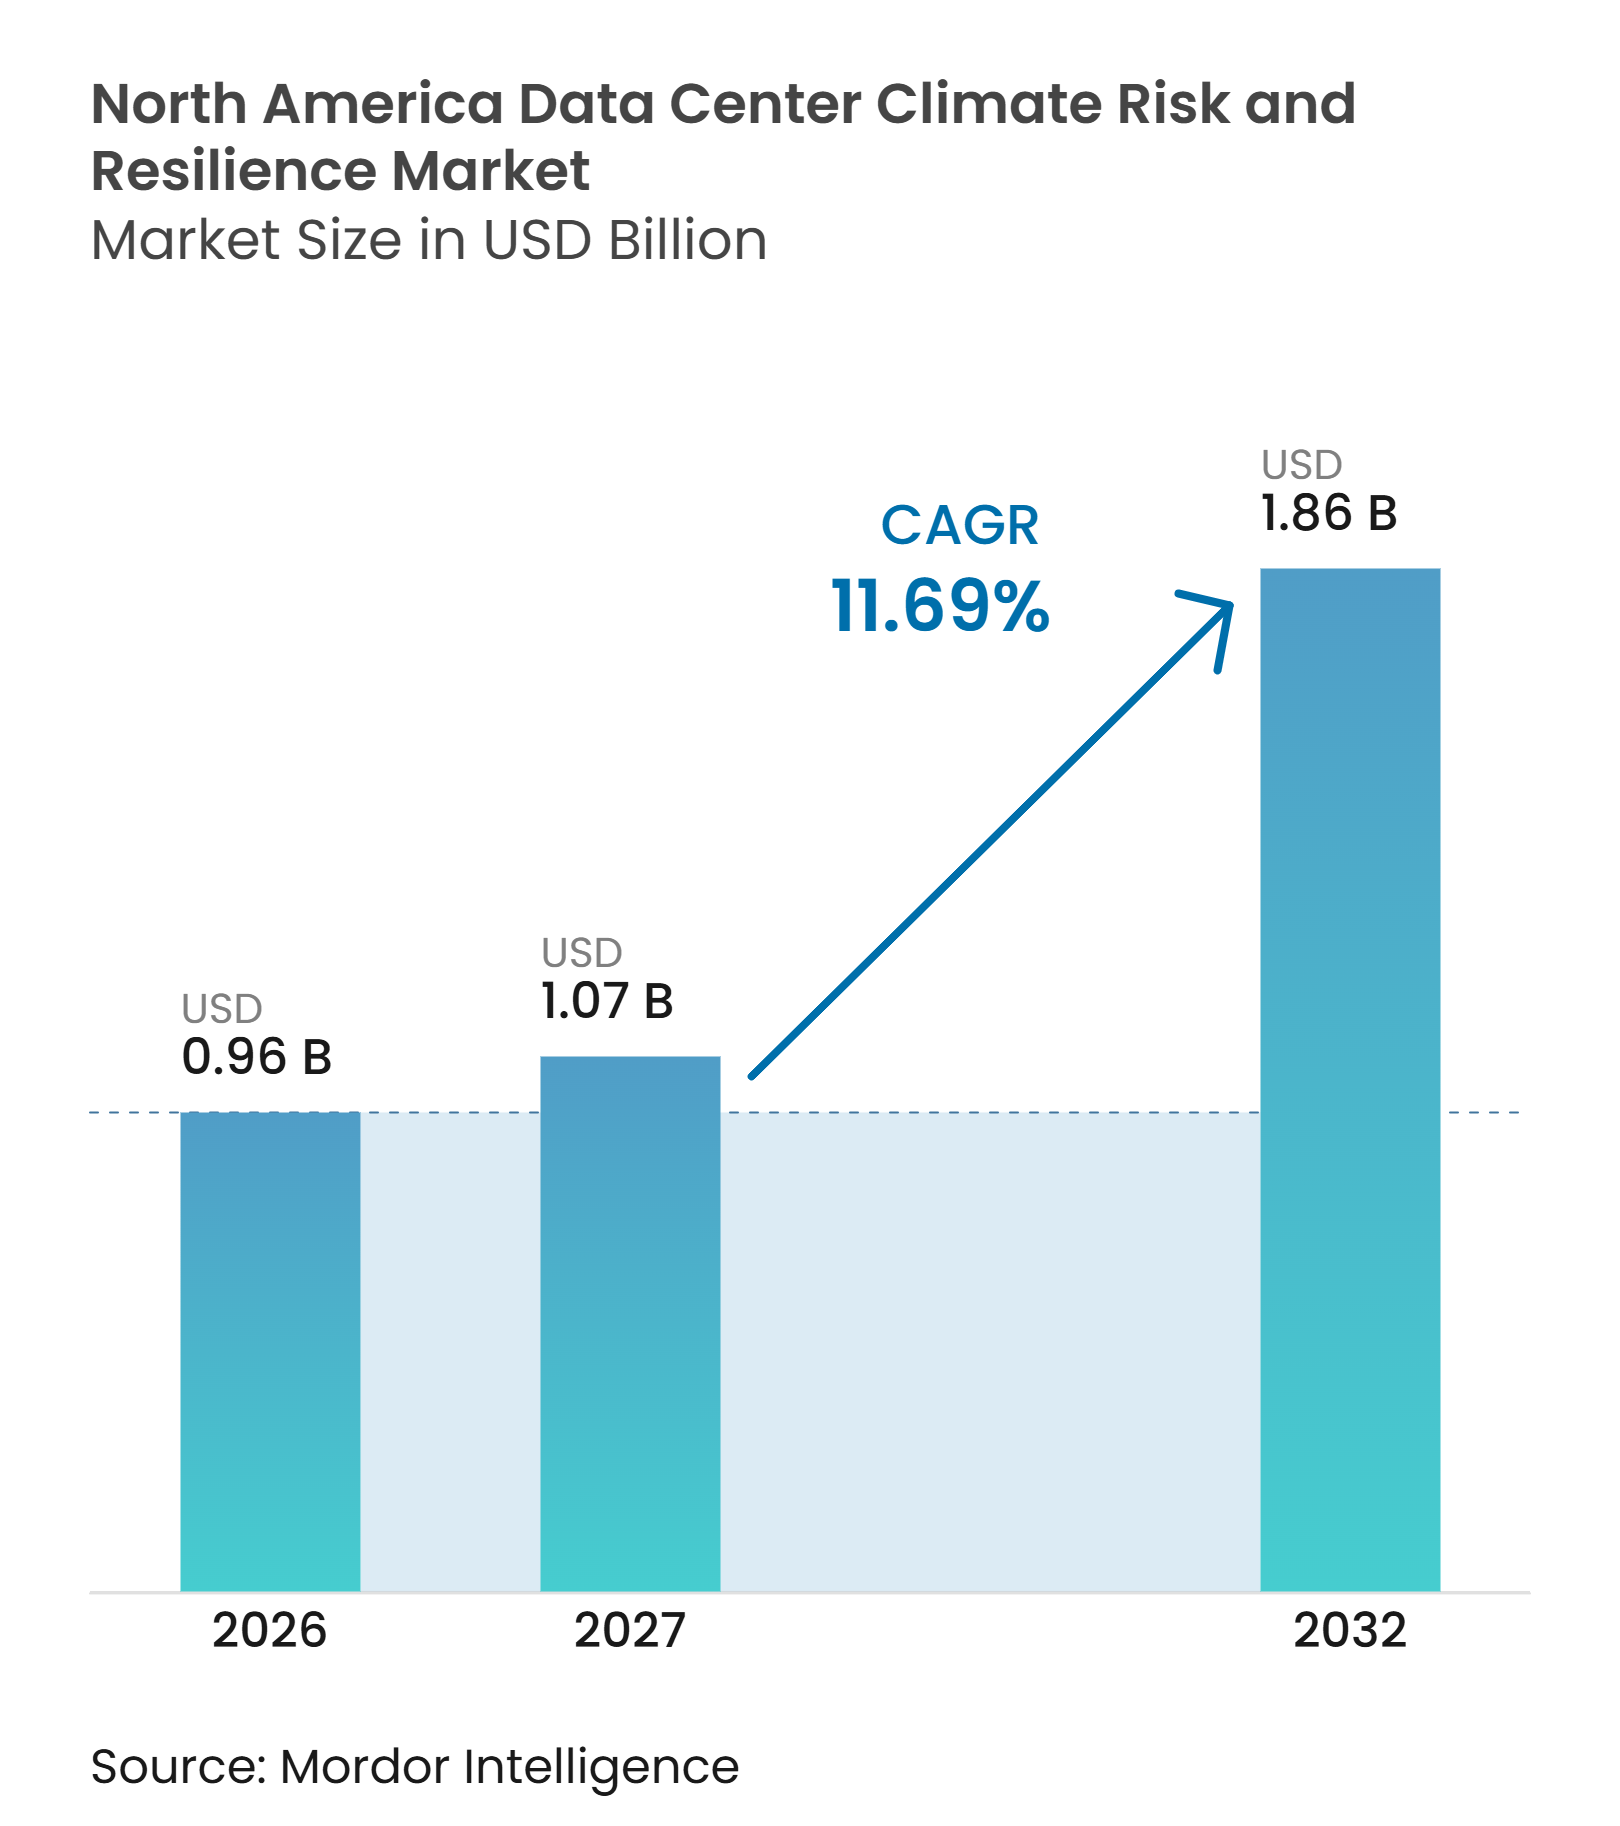
| Marktgröße im Basisjahr (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2027) | 1.07 Milliarden US-Dollar |
| Marktgröße (2032) | 1.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.69 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Klimarisiko und Resilienz Marktanalyse von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für Klimarisiko und Resilienz von Rechenzentren wurde im Jahr 2026 auf 0,96 Milliarden USD geschätzt und soll von 1,07 Milliarden USD im Jahr 2027 auf 1,86 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,69 % während des Prognosezeitraums (2027–2032). Die Nachfrage geht über freiwillige Planung hinaus, da Betreiber größere und leistungsintensivere Anlagen schützen. Die Konzentration von Hyperscale-Kapazitäten macht standortspezifische Exposition zu einem Anliegen für Vorstände, Kreditgeber und Versicherer. Netzzugang, Wasserverfügbarkeit, Kühlungsdesign und Vorbereitung auf Extremwetterereignisse werden zu verknüpften Investitionsentscheidungen. Anbieter, die Gefahrenanalyse mit Ingenieur- und Betriebsdaten verbinden, sind besser positioniert, um sowohl Neubauten als auch Modernisierungen zu unterstützen. Der nordamerikanische Markt für Klimarisiko und Resilienz von Rechenzentren profitiert zudem von wiederkehrenden Aufträgen, da Risikoüberwachung, Offenlegung und Resilienztests regelmäßige Aktualisierungen erfordern.
Wichtigste Erkenntnisse des Berichts
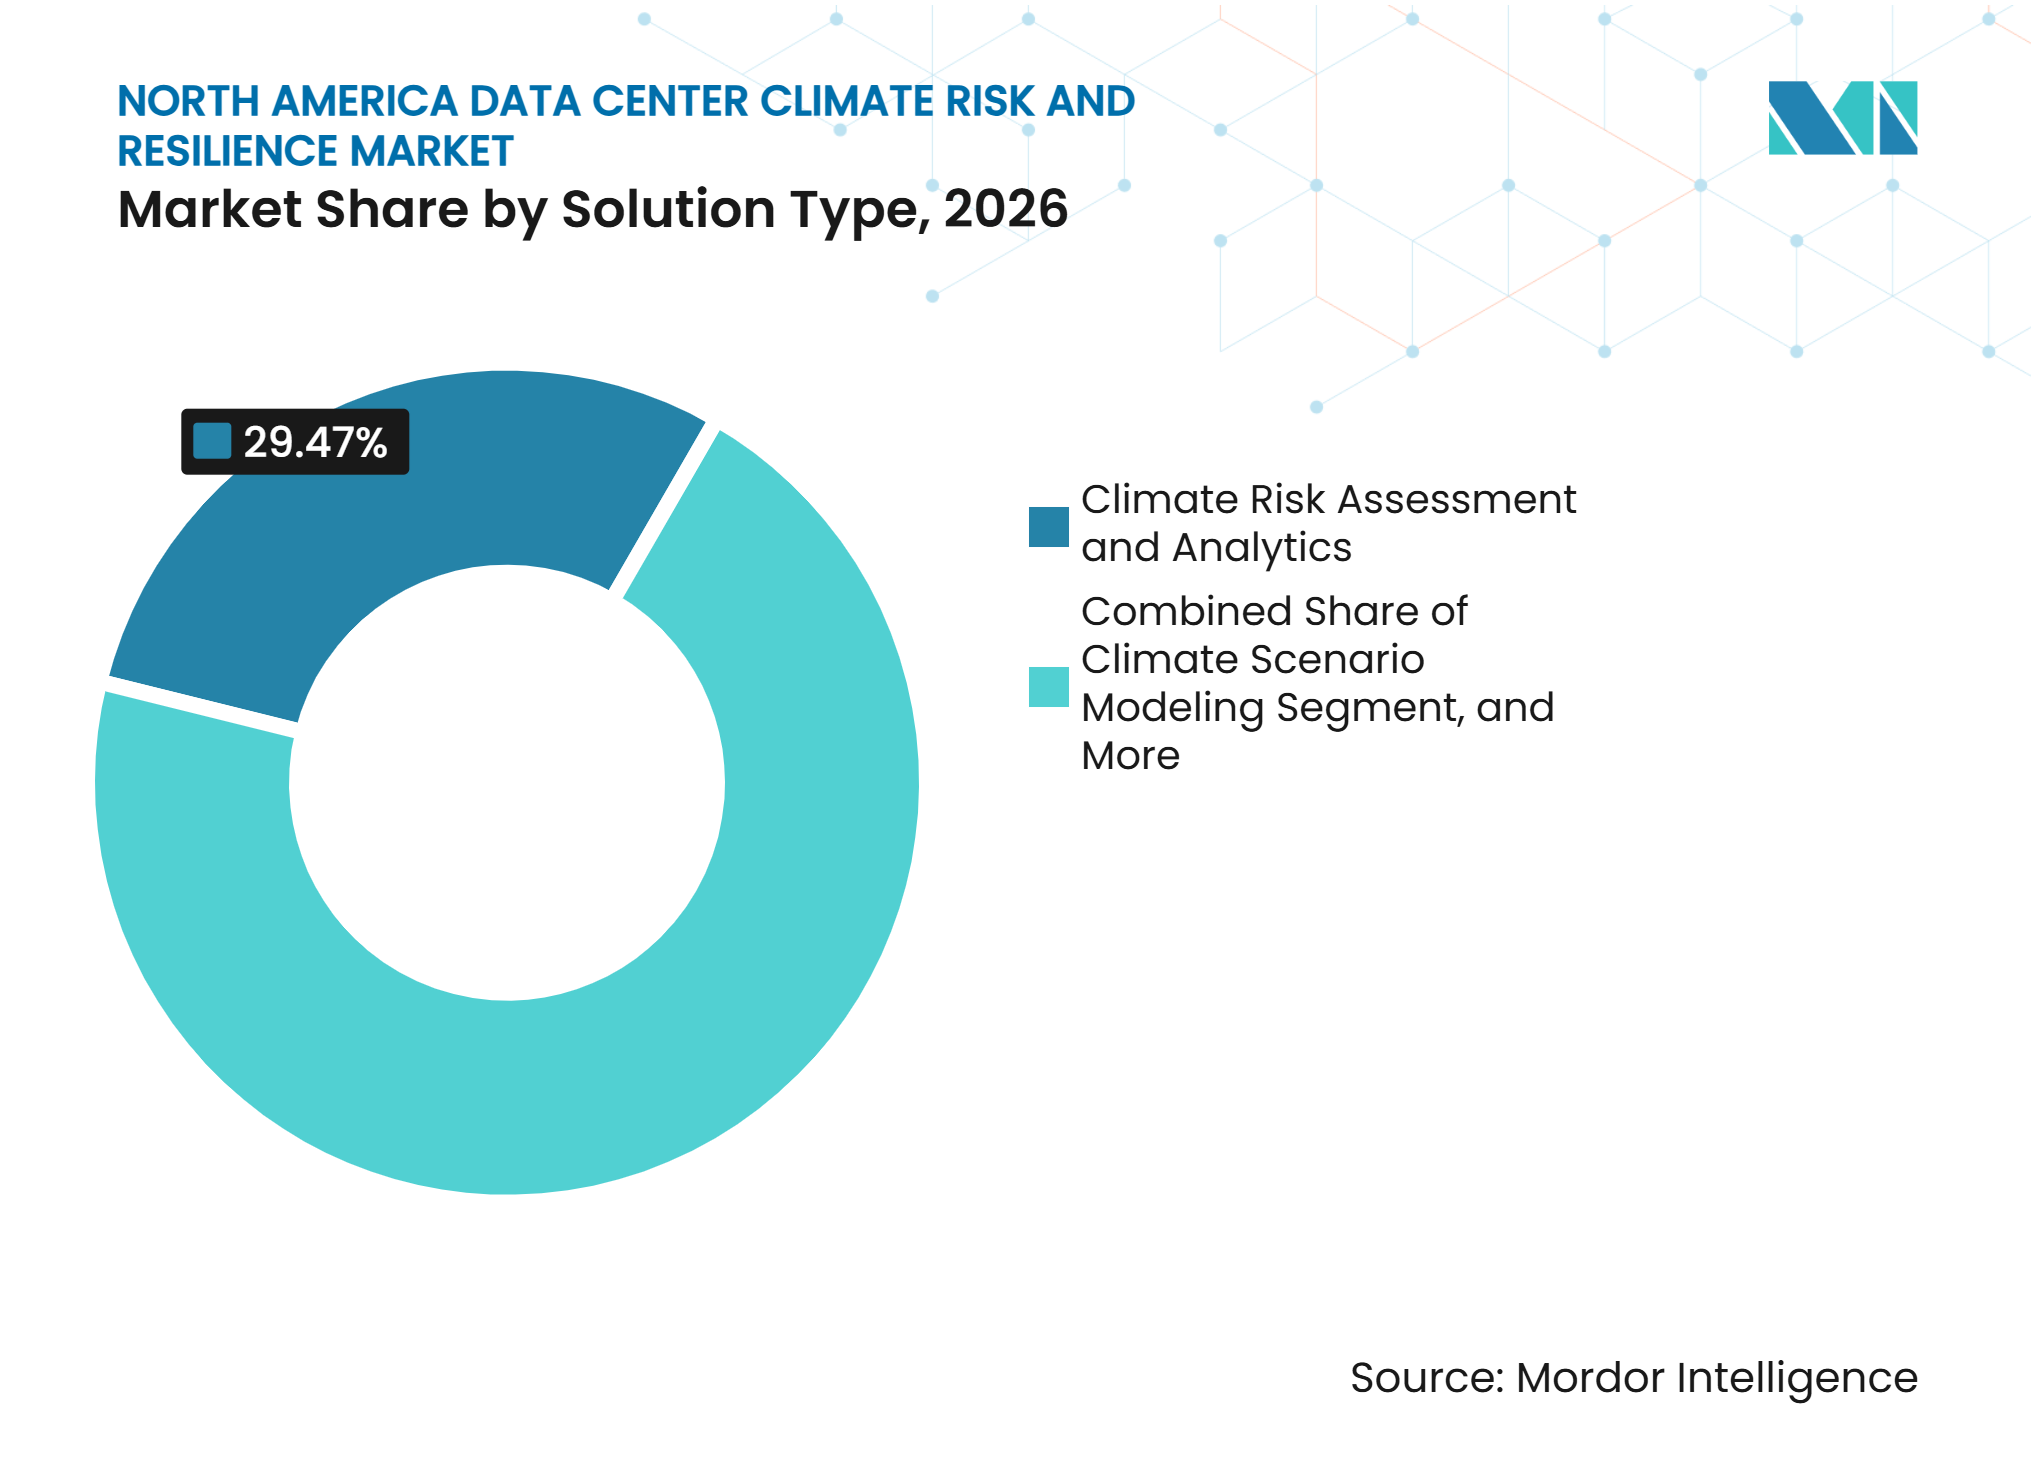
- Nach Lösungstyp hielt Klimarisikobewertung und -analytik im Jahr 2026 einen Marktanteil von 29,47 % am nordamerikanischen Markt für Klimarisiko und Resilienz von Rechenzentren, während Klimarisikoüberwachung und Frühwarnung bis 2032 voraussichtlich mit einem CAGR von 12,54 % wachsen wird.
- Nach Klimagefahr hielten Hurrikane, Wirbelstürme und schwere Windstürme im Jahr 2026 einen Anteil von 32,68 %, während zusammengesetzte Ereignisse und Mehrfachgefahren bis 2032 voraussichtlich mit einem CAGR von 12,46 % wachsen werden.
- Nach Bewertungsmethode hielt die physische Risiko- und Vulnerabilitätsbewertung im Jahr 2026 einen Anteil von 27,39 %, während die finanzielle und anlagebezogene Klimarisikoermittlung bis 2032 voraussichtlich mit einem CAGR von 12,58 % wachsen wird.
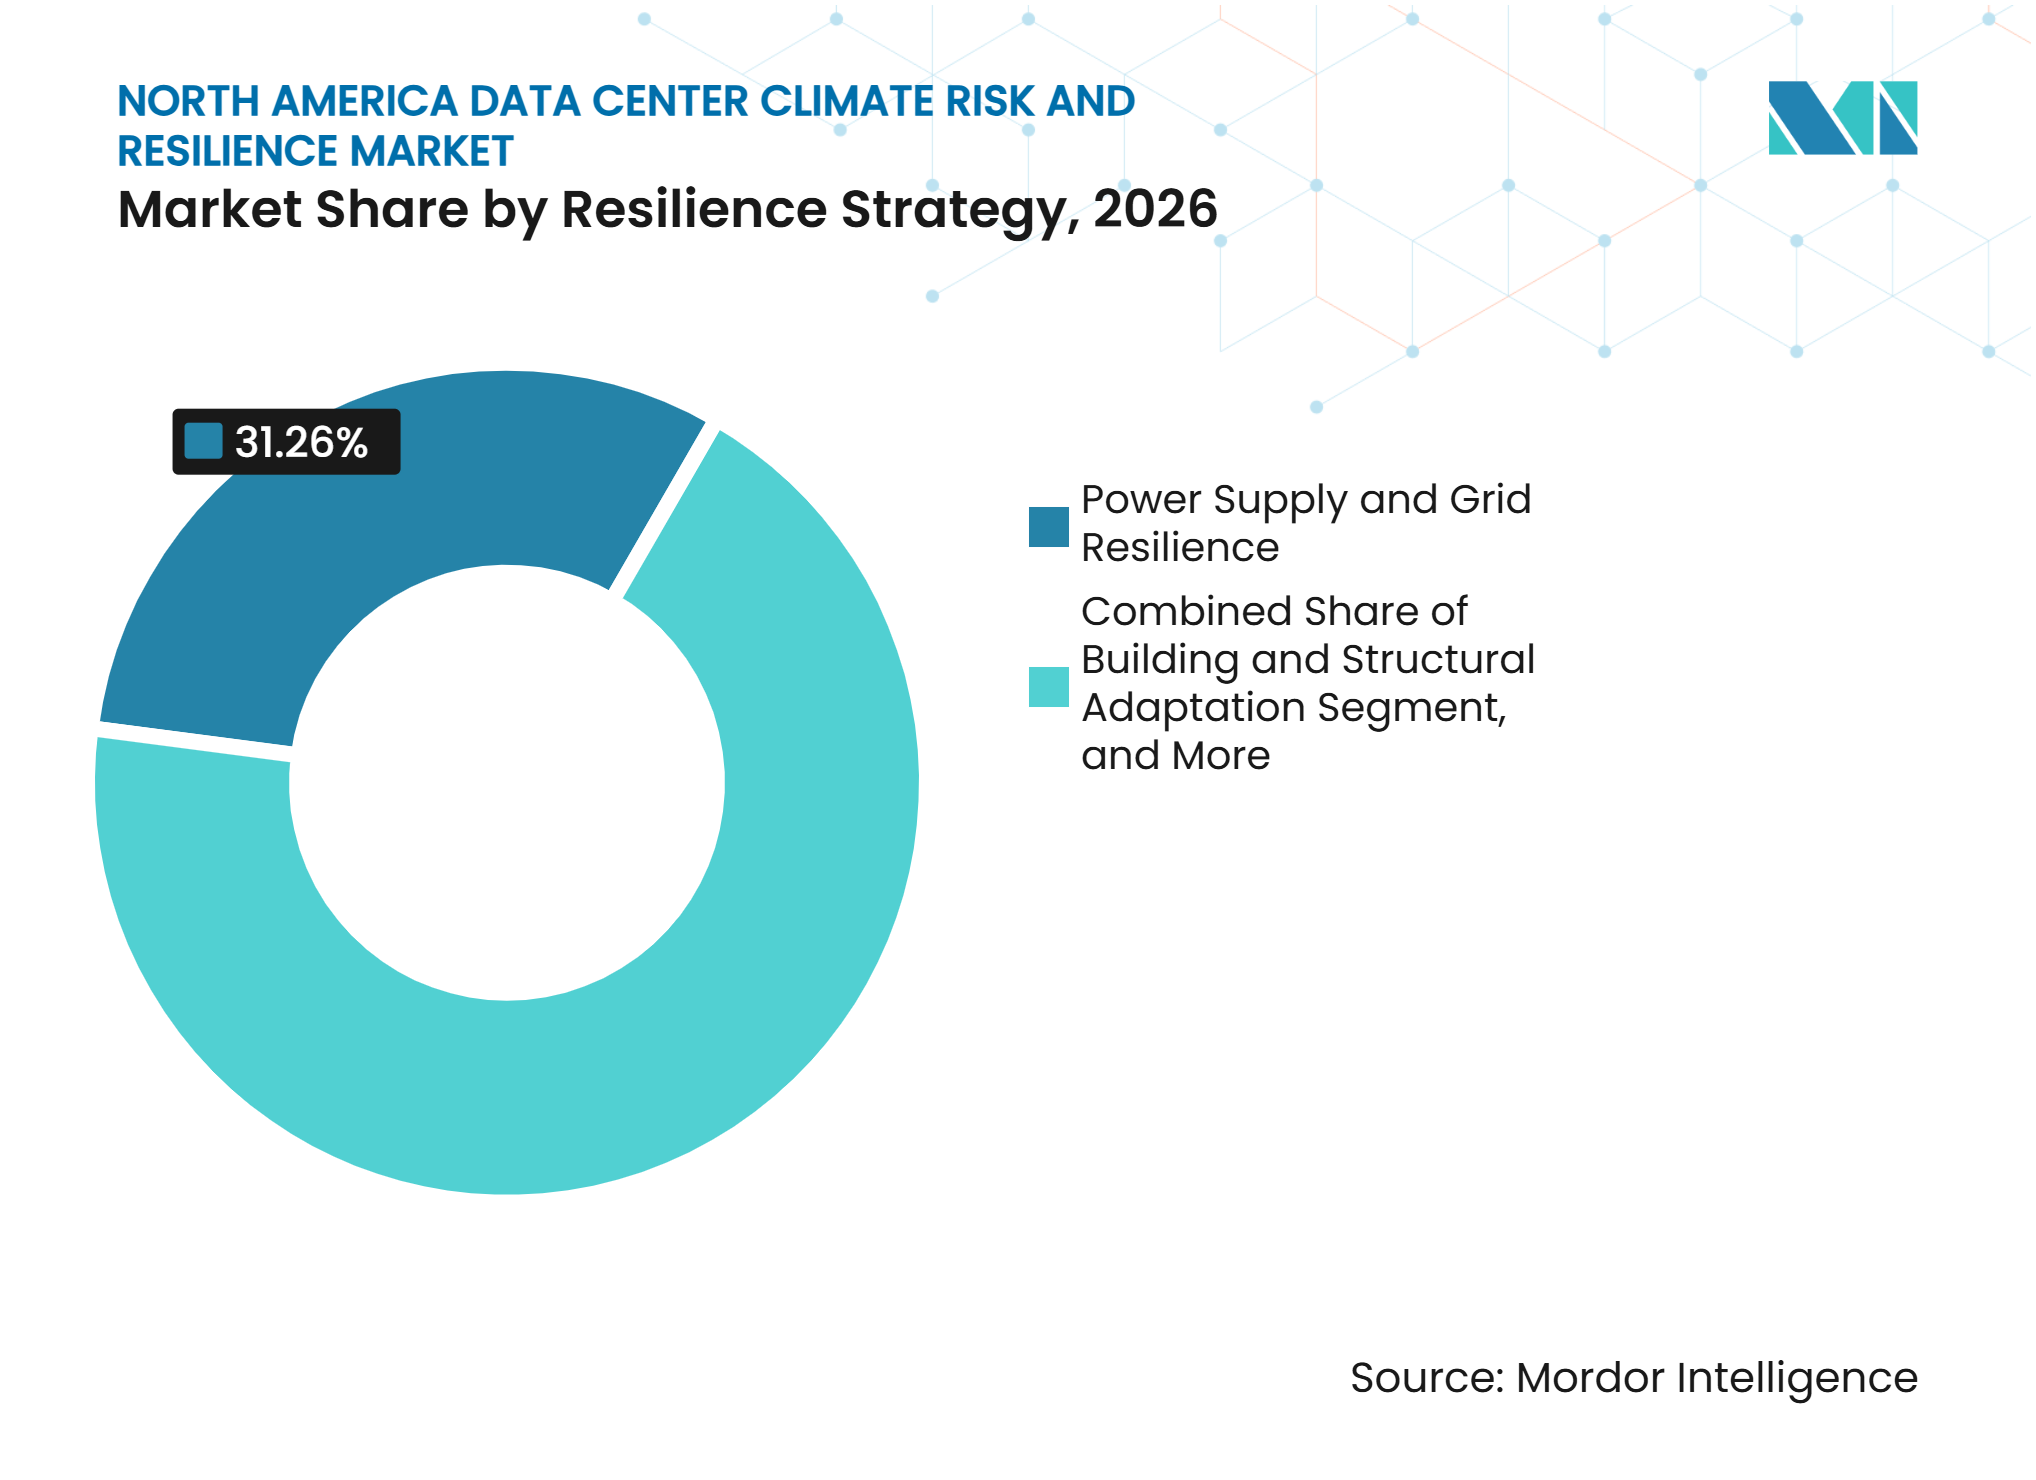
- Nach Resilienzstrategie hielt Stromversorgung und Netzresilienz im Jahr 2026 einen Anteil von 31,26 %, während Wasserverfügbarkeit und Wasserschutzmaßnahmen bis 2032 voraussichtlich mit einem CAGR von 12,43 % wachsen werden.
- Nach Serviceart hielt Klimarisiko-Beratung im Jahr 2026 einen Anteil von 36,83 %, während Klimaingenieurwesen und -design bis 2032 voraussichtlich mit einem CAGR von 12,62 % wachsen wird.
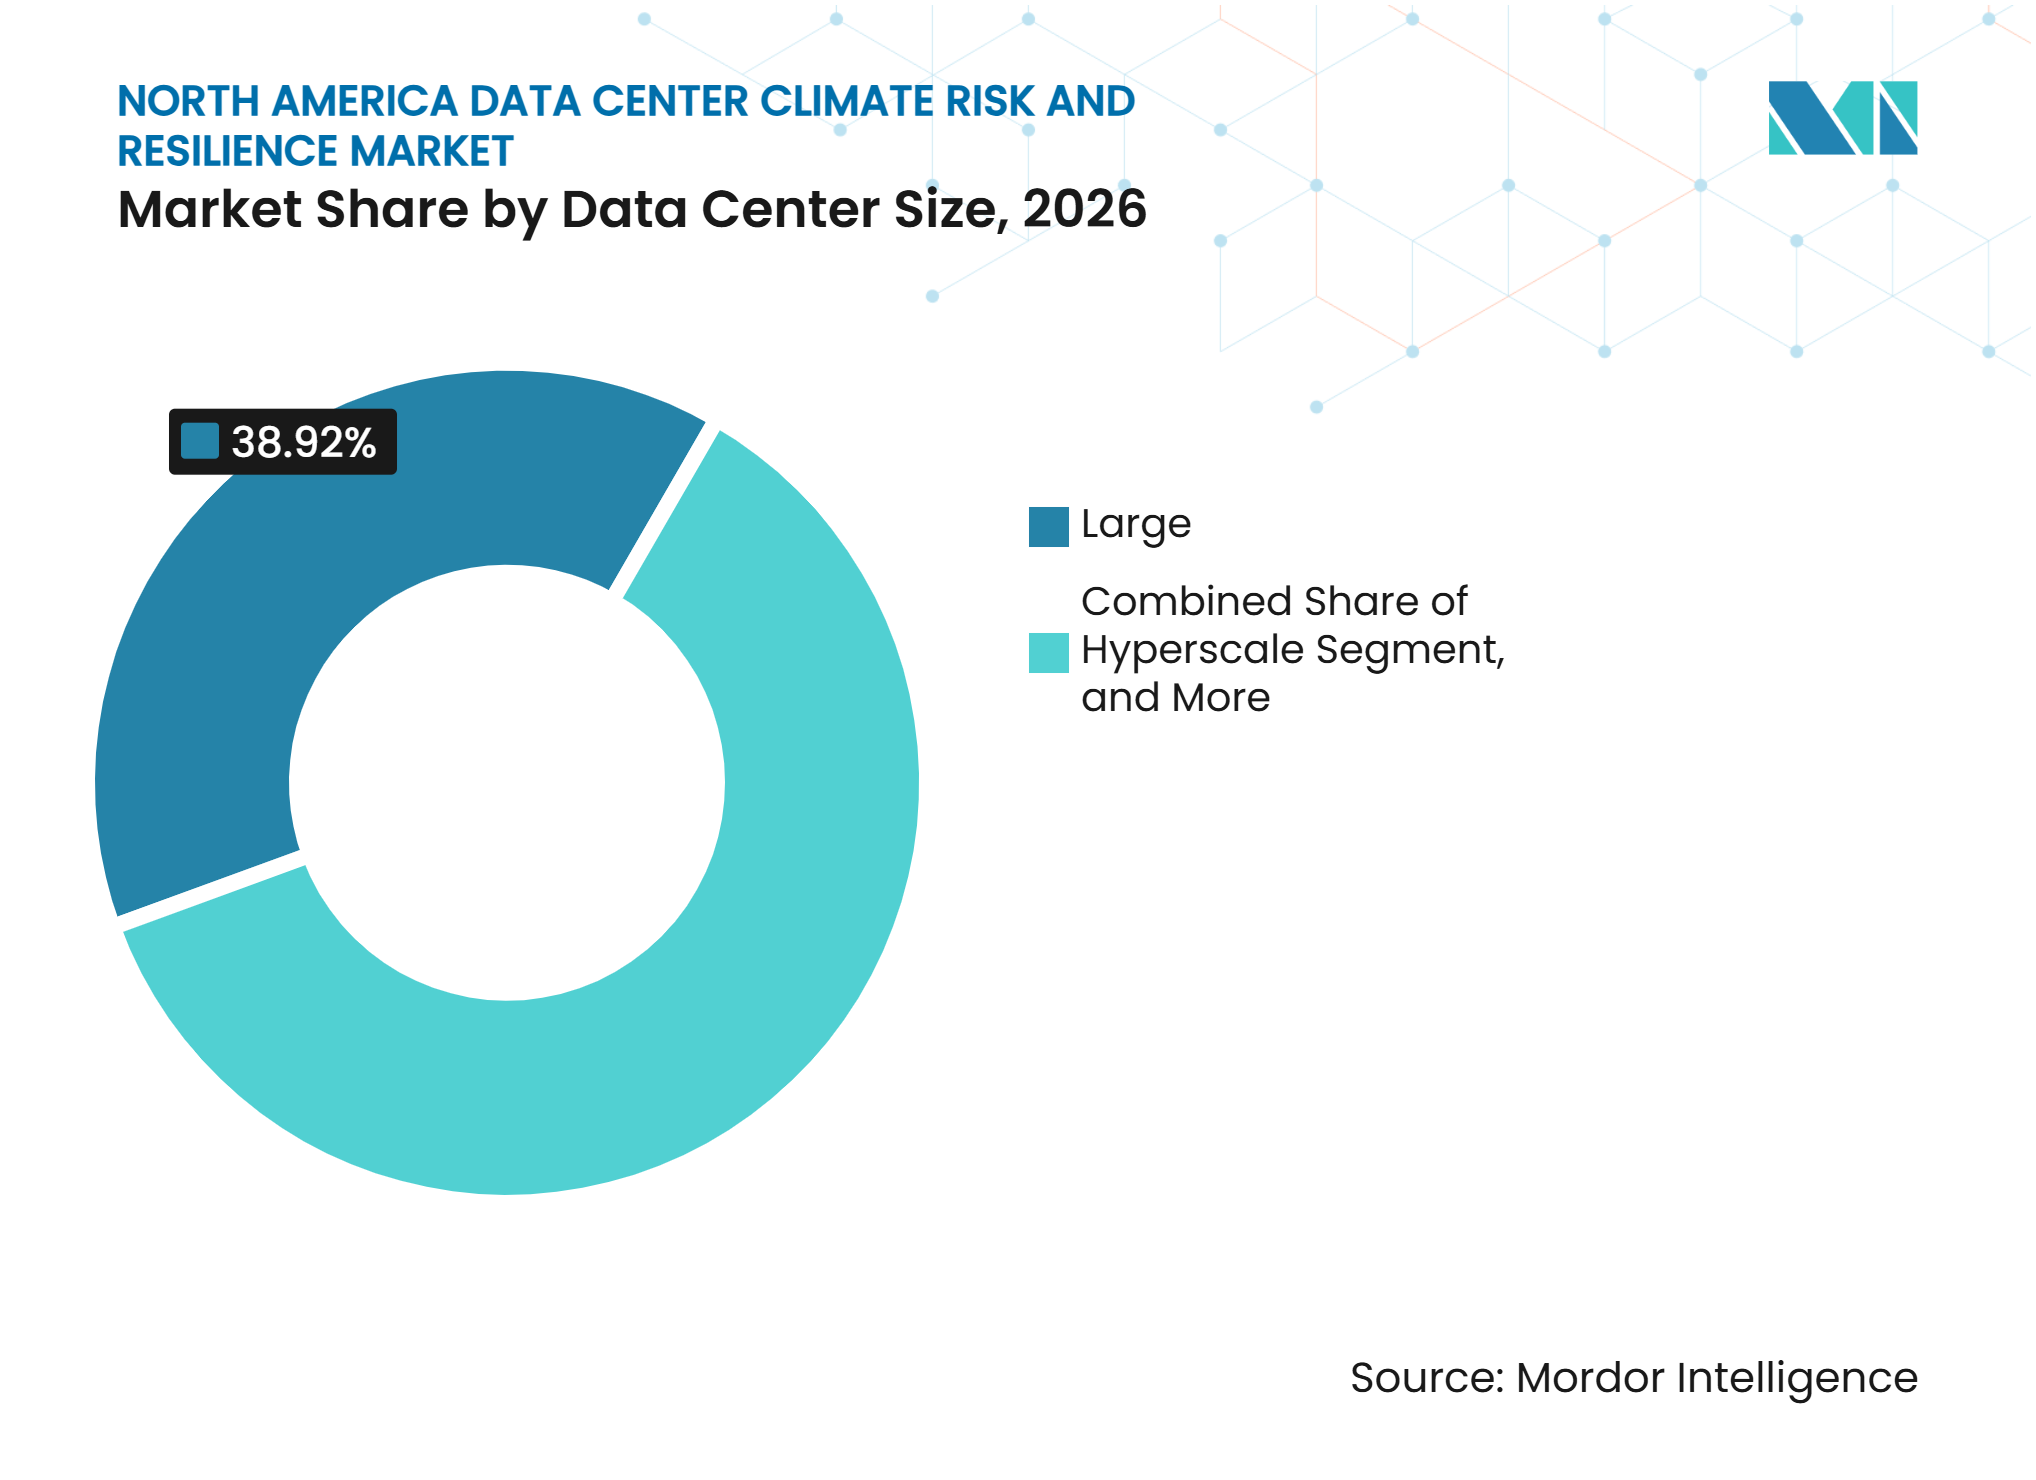
- Nach Rechenzentrumsgrößen hielten große Rechenzentren im Jahr 2026 einen Anteil von 38,92 %, während Hyperscale bis 2032 voraussichtlich mit einem CAGR von 12,49 % wachsen wird.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 43,74 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 12,52 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 83,59 %, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 12,57 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Hyperscale-Kapazitätserweiterung | +3.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Exposition gegenüber physischen Klimagefahren | +3.2% | Südosten der Vereinigten Staaten, Golfküste, Südwesten, Mexiko, Kanada | Kurzfristig (≤ 2 Jahre) |
| Klimabezogene Versicherungs- und Finanzierungsanforderungen | +2.6% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck zur Offenlegung von Wasser-, Energie- und Klimadaten | +2.1% | Kalifornien, New York, bundesstaatenübergreifende Koalitionen, Kanada | Mittelfristig (2–4 Jahre) |
| Investitionen in Netzresilienz und dezentrale Notstromversorgung | +1.7% | ERCOT, PJM, CAISO, Alberta, Ontario | Mittelfristig (2–4 Jahre) |
| Resilienz-Nachrüstungen für bestehende Rechenzentren | +1.3% | Nordosten und mittlerer Atlantik der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Hyperscale-Kapazitätserweiterung
KI-fokussierter Bau bringt Klimaexposition in frühere Projektentscheidungen ein. Höherdichte Racks erhöhen die Folgen von Kühlungsunterbrechungen und lokalen Stromausfällen. Der U.S. Geological Survey identifiziert steigende Temperaturen in Arizona, Kalifornien und Nevada als Faktoren, die den Energie- und Betriebsdruck für KI-Rechenzentren erhöhen können. Große Campus-Anlagen erfordern daher eine Standortprüfung, bevor Kapital eingesetzt wird. Diese Anforderung erhöht die Nachfrage nach Gefahrenbewertung, thermischer Planung und Wiederherstellungsverfahren im nordamerikanischen Markt für Klimarisiko und Resilienz von Rechenzentren. Sie unterstützt auch Folgeaufträge, wenn Entwickler von einer Campus-Phase zur nächsten übergehen.
Zunehmende Exposition gegenüber physischen Klimagefahren
Die physische Exposition lässt sich zunehmend schwerer durch eine Einzelgefahren-Perspektive bewerten. Eine von Fachleuten begutachtete Bewertung von 2.445 US-amerikanischen Rechenzentren ergab, dass die südlichen Ebenen einer kombinierten Hitze- und Wasserbelastungsexposition ausgesetzt sind. Forschungsergebnisse im International Journal of Disaster Risk Reduction stellten zudem bemerkenswerte Anlagenkonzentrationen in Gebieten fest, die Hurrikanen, Erdbeben und Tornados ausgesetzt sind. Diese überlappenden Bedingungen erhöhen den Wert kontinuierlicher Überwachung und integrierter Szenarioplanung. Sie beziehen auch Ausrüstung, Wasserversorgung und Netzzuverlässigkeit in dieselbe Resilienzdiskussion ein. Der nordamerikanische Markt für Klimarisiko und Resilienz von Rechenzentren profitiert von diesem Wandel, da Betreiber Entscheidungen benötigen, die lokale Gefahrenkombinationen widerspiegeln.
Klimabezogene Versicherungs- und Finanzierungsanforderungen
Die Verfügbarkeit von Versicherungen ist zunehmend an die Qualität der Resilienzdokumentation geknüpft. Aon stellt fest, dass Standortauswahl, Design, Bau und Betrieb jeweils beeinflussen, ob Rechenzentren bankfähig und versicherbar bleiben. Kreditgeber benötigen einen klareren Überblick über die physische Exposition, bevor sie langlebige Vermögenswerte unterstützen. Betreiber benötigen auch Nachweise, dass Backup-Systeme, Kühlungsanlagen und Gebäudeschutz vorhersehbaren Störungen standhalten können. Diese Anforderungen machen Klimaanalysen für die Finanzierung relevant, nicht nur für die Unternehmensberichterstattung. Im nordamerikanischen Markt für Klimarisiko und Resilienz von Rechenzentren schafft dies Aufträge für Unternehmen, die Gefahrendaten in praktische Ingenieur- und Risikokontrollen übersetzen können.
Regulatorischer Druck zur Offenlegung von Wasser-, Energie- und Klimadaten
Kalifornien macht klimabezogene Offenlegung für große Unternehmen operativer. Der Bundesstaat verpflichtet betroffene Unternehmen, ab 2026 gemäß SB 253 über Scope-1- und Scope-2-Emissionen zu berichten. Kalifornien verlangt außerdem klimabezogene Finanzrisikoberichte gemäß SB 261, was Wasser- und physische Risikofragen in Governance-Zyklen einbringen kann. Der Rückzug der SEC von der Verteidigung ihrer bundesweiten Klimaoffenlegungsregeln macht staatliche Verpflichtungen für viele Betreiber wichtiger. Unternehmen mit Anlagen in mehreren Bundesstaaten müssen unterschiedliche Berichtspflichten verwalten. Der daraus resultierende Bedarf an prüffähigen Risikoinformationen unterstützt laufende Bewertungen und Offenlegungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschluss-Warteschlangen und Kapazitätsengpässe bei Versorgungsunternehmen | -1.9% | ERCOT, PJM, MISO, Alberta, Ontario | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen für klimagehärtete Infrastruktur | -1.4% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Flüssigkühlung und Resilienz | -0.8% | Nordamerika, insbesondere Texas und Arizona | Mittelfristig (2–4 Jahre) |
| Unsichere Versicherungsdeckung und Klimamodellstandards | -0.6% | Golfküste und Südosten der Vereinigten Staaten, Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschluss-Warteschlangen und Kapazitätsengpässe bei Versorgungsunternehmen
Netzwarteschlangen können den Bauzeitplan für klimaresistente Anlagen verzögern. Das Lawrence Berkeley National Laboratory des US-amerikanischen Energieministeriums berichtete, dass Projekte, die 2025 in den kommerziellen Betrieb gingen, eine mittlere Wartezeit von mehr als 5 Jahren vom Netzanschlussantrag bis zur Inbetriebnahme hatten.[1] Verzögerungen verschieben Aufträge für standortspezifisches Ingenieurwesen, Überwachung und Schutzsysteme. Sie können Entwickler auch dazu zwingen, Standorte nach Abschluss der ersten Klimaprüfung zu überdenken. Netzanschlussregeln für große Lasten stehen unter Druck, da die Nachfrage die etablierten Anschlussprozesse übersteigt. Das Hemmnis ist am stärksten dort, wo die Nachfrage nach großen Lasten schneller wächst, als Netzplanung und Anschlussprozesse Schritt halten können.
Hohe Anfangsinvestitionen für klimagehärtete Infrastruktur
Die Klimahärtung kann für kleinere Betreiber schwer zu finanzieren sein. Neuer Brandschutz, Sicherheitsvorkehrungen für Flüssigkühlung, verstärkte Strukturen und Wassersysteme können die frühen Projektkosten erhöhen. Die Kosten sind für Hyperscaler mit großen Kapitalbudgets besser handhabbar. Sie sind weniger handhabbar für Unternehmens- und Edge-Betreiber, die kleinere Anlagen schützen müssen. Resilienzinvestitionen können langfristige Versicherungs- und Finanzierungsergebnisse verbessern, aber dieser Vorteil beseitigt nicht den anfänglichen Liquiditätsbedarf. Diese Lücke begrenzt die Adoptionsgeschwindigkeit in Teilen des nordamerikanischen Marktes für Klimarisiko und Resilienz von Rechenzentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Analytik verankert frühe ResilienzausgabenKlimarisikobewertung und -analytik hielt im Jahr 2026 einen Marktanteil von 29,47 %. Betreiber beginnen häufig mit der Expositionskartierung, bevor sie physische Änderungen finanzieren. Die Basisarbeit umfasst Hochwasserexposition, Windmuster, Waldbrandpfade, Hitzestress und Wasserverfügbarkeit. Sie hilft auch dabei, mehrere Standorte mit einer einheitlichen Methode zu vergleichen. Klimaszenario-Modellierung erweitert diese Arbeit durch das Testen möglicher zukünftiger Bedingungen. Klimarisikokartierung und Geospatial-Analyse fügen Standortdetails für große Portfolios hinzu. Beratungs- und Ingenieurteams nutzen die Ergebnisse dann, um Maßnahmen für Gebäude, Strom und Kühlung zu definieren.
Klimarisikoüberwachung und Frühwarnung wird bis 2032 voraussichtlich mit einem CAGR von 12,54 % wachsen. Das Segment spiegelt einen Wandel von periodischen Überprüfungen hin zu kontinuierlichem Betriebsbewusstsein wider. Echtzeit-Wetterfeeds und Vor-Ort-Sensoren können Bedingungen identifizieren, bevor sie Kühlungs- oder Stromsysteme stören. Das Pew Research Center berichtete, dass US-amerikanische Rechenzentren im Jahr 2024 183 TWh Strom verbrauchten. Effiziente Überwachung kann daher sowohl Resilienz als auch Anlagenleistung unterstützen. Betreiber integrieren Frühwarnfunktionen zunehmend in Betriebs- und Wartungsverträge. Dies macht Überwachung zu einer praktischen Serviceschicht anstatt zu einem eigenständigen Technologiekauf.



Nach Klimagefahr:
Windexposition führt, während zusammengesetzte Ereignisse an Bedeutung gewinnenHurrikane, Wirbelstürme und schwere Windstürme machten im Jahr 2026 32,68 % der Marktgröße des nordamerikanischen Marktes für Klimarisiko und Resilienz von Rechenzentren aus. Diese Position spiegelt die breite Konzentration von Anlagen in küstennahen und küstennahen US-amerikanischen Gebieten wider. Windexposition kann Gebäude beschädigen, die Stromversorgung unterbrechen und den Zugang zu Kraftstoff und Reparaturdiensten beeinträchtigen. Windstürme fallen häufig mit Überschwemmungen zusammen, was die Wiederherstellungsplanung erschwert. Extreme Hitze und Hitzewellen bleiben wichtig, da höhere Temperaturen den Kühlungsbedarf beeinflussen. Überschwemmungen und Meeresspiegelanstieg stellen besondere Risiken für die Platzierung von Ausrüstung und den Standortzugang dar. Waldbrände und Rauchexposition sind in westlichen Märkten relevant, da Rauch empfindliche Ausrüstung auch jenseits des Brandperimeters beeinflussen kann.
Zusammengesetzte Ereignisse und Mehrfachgefahren werden bis 2032 voraussichtlich mit einem CAGR von 12,46 % wachsen. Das schnelle Wachstum spiegelt die Grenzen von Ansätzen wider, die jede Gefahr unabhängig bewerten. Die IOP-Science-Studie fand gleichzeitig auftretende Hitze- und Wasserbelastung in den südlichen Ebenen. Dürre, Waldbrand, Überschwemmung und Netzbelastung können aufeinander folgen oder gleichzeitig auftreten. Diese Abfolgen verändern das Risikoprofil von Kühlung, Wasserversorgung, Logistik und Versicherungsdeckung. Die nordamerikanische Branche für Klimarisiko und Resilienz von Rechenzentren legt daher größeren Wert auf integrierte Szenarien. Anbieter, die physische und betriebliche Daten kombinieren können, sind besser auf diesen Bedarf ausgerichtet.
Nach Bewertungsmethode:
Physische Vulnerabilitätsarbeit bleibt der AusgangspunktPhysische Risiko- und Vulnerabilitätsbewertung hielt im Jahr 2026 einen Anteil von 27,39 %. Kreditgeber und Betreiber benötigen einen klaren Überblick über strukturelle Schwachstellen, bevor sie Entscheidungen über Versicherung, Finanzierung oder Modernisierungen treffen. Diese Arbeit berücksichtigt die Gebäudehülle, den Standort der Ausrüstung, das Kühlungsdesign, den Kraftstoffzugang und die Standortentwässerung. Sie kann auch Abhängigkeiten identifizieren, die eine Anlage mit nahegelegenen Umspannwerken oder Wassersystemen verbinden. Das Ergebnis bietet eine praktische Grundlage für die Priorisierung von Kapitalausgaben. Vorausschauende Klimaszenarioanalyse ist ein wichtiger Input, da Standarddesignannahmen möglicherweise keine zukünftigen Bedingungen widerspiegeln. Geografische und Geospatial-Risikokartierung fügt eine einheitliche Methode zum Vergleich von Standorten in einem Portfolio hinzu.
Finanzielle und anlagebezogene Klimarisikoermittlung wird bis 2032 voraussichtlich mit einem CAGR von 12,58 % wachsen. Diese Methode übersetzt physische Exposition in potenzielle finanzielle Konsequenzen für Vermögenseigentümer und Kreditgeber. Sie kann Entscheidungen über Versicherungslimits, Kreditbedingungen und Investitionszeitpunkte unterstützen. Das Weltwirtschaftsforum und der World Business Council for Sustainable Development identifizieren Klimaresilienz als Teil des Entscheidungsrahmens für die Rechenzentrumsplanung.[2] Klimastresstests helfen Nutzern auch dabei, schwerwiegende, aber plausible Störungsszenarien zu untersuchen. Historische Gefahrenanalyse bleibt nützlich, hat aber weniger Wert, wenn sie allein verwendet wird. Die Nachfrage verlagert sich hin zu Methoden, die Investitionsentscheidungen über lange Anlagenlebensdauern hinweg untersttzen können.
Nach Resilienzstrategie:
Stromkontinuität definiert aktuelle PrioritätenStromversorgung und Netzresilienz hielten im Jahr 2026 einen Anteil von 31,26 %. Zuverlässige Stromversorgung ist grundlegend, da selbst eine kurze Unterbrechung die Betriebszeit-Verpflichtungen gegenüber Kunden verletzen kann. Das Uptime Institute stellte fest, dass Stromversorgungsprobleme in seiner Umfrage 2025 für 45 % der gemeldeten Ausfälle verantwortlich waren. Die Strategie umfasst Notstromversorgung, Batteriespeicher, dezentrale Stromerzeugung und Koordination mit Versorgungsunternehmen. Sie beinhaltet auch die Untersuchung, ob das lokale Netz die geplante Kapazität unterstützen kann. Standortauswahl und klimainformierte Planung befassen sich mit diesen Fragen vor Baubeginn. Gebäude- und Strukturanpassung unterstützt die Kontinuität, sobald ein Standort in Betrieb ist.
Wasserverfügbarkeit und Wasserschutzmaßnahmen werden bis 2032 voraussichtlich mit einem CAGR von 12,43 % wachsen. Höhere Rechendichte kann den Kühlungsbedarf in wasserbelasteten Gebieten erhöhen. Die University of California, Riverside berichtete, dass der Spitzenkühlungsbedarf von Rechenzentren bis 2030 ohne neue Effizienzmaßnahmen 697 Millionen bis 1,45 Milliarden Gallonen zusätzliche tägliche Wasserkapazität erfordern könnte. Microsoft berichtete für 2025 eine Wassernutzungseffektivität seiner Flotte von 0,27 Litern pro Kilowattstunde. Amazon berichtete 0,12 Liter pro Kilowattstunde für seinen globalen Rechenzentrumsbetrieb im Jahr 2025. Diese Offenlegungen zeigen, warum Wassereffizienz zu einer Betriebs- und Resilienzpriorität wird.

Nach Serviceart:
Beratung führt, während Designarbeit zunimmtKlimarisiko-Beratung hielt im Jahr 2026 einen Anteil von 36,83 %. Beratungsaufträge unterstützen Standortprüfung, Portfolio-Reviews, Governance-Prozesse und Klimarisikooffenlegungen. Der breite Umfang ermöglicht es Anbietern, in Planungs- und Betriebsphasen tätig zu sein. Betreiber nutzen Berater auch, um technische Teams, Kreditgeber und Entscheidungsträger auf Vorstandsebene aufeinander abzustimmen. Überwachungs- und Frühwarndienste unterstützen die Betriebsphase nach der Umsetzung von Plänen. Klimaanpassungsplanung verbindet die Erkenntnisse mit Kapitalprogrammen. Risikoprüfung und Offenlegungsunterstützung ist relevanter geworden, da staatliche Anforderungen zunehmen.
Klimaingenieurwesen und -design wird bis 2032 voraussichtlich mit einem CAGR von 12,62 % wachsen. Dieser Service wandelt Risikoerkenntnisse in Ausrüstungs-, Gebäude- und Betriebsspezifikationen um. Die Arbeit kann Kühlungsredesign, Entwässerung, Hochwasserschutz, Brandschutz und elektrische Redundanz umfassen. Ingenieurwesen wird wichtiger, wenn Betreiber bereit sind, Maßnahmen umzusetzen, anstatt nur die Exposition zu bewerten. Arup stellt fest, dass moderne Resilienz eine Vorbereitung auf ein breiteres Spektrum von Störungen erfordert, einschließlich Klimagefahren und Netzinstabilität. Die Grenze zwischen Beratung und Ingenieurwesen verengt sich daher. Dies unterstützt Anbieter mit sowohl Klima- als auch Anlagendesign-Erfahrung.
Nach Rechenzentrumsgrößen:
Große Anlagen behalten die Führung, während Hyperscale expandiertGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 38,92 %. Diese Anlagen verfügen häufig über dedizierte Teams für Nachhaltigkeit, Anlagenverwaltung und Risikomanagement. Sie können auch Budgets für strukturierte Bewertungen und Resilienzprogramme bereitstellen. Große Betreiber stehen unter zunehmendem Druck von Kunden, Kreditgebern und Versicherern. Ihre Anlagen sind bedeutend genug, dass ein lokaler Ausfall erhebliche vertragliche und finanzielle Konsequenzen haben kann. Kleine und mittlere Rechenzentren bleiben wichtig, haben aber weniger Flexibilität zur Finanzierung komplexer Programme. Ihre Ausgaben können durch kleinere Budgets und geringere regulatorische Sichtbarkeit begrenzt sein.
Hyperscale wird bis 2032 voraussichtlich mit einem CAGR von 12,49 % wachsen. Diese Campus-Anlagen konzentrieren hochwertige Ausrüstung und sehr große Stromlasten an einzelnen Standorten. Diese Konzentration macht Klimaprüfung und resilientes Design wichtig, bevor Kapazität aufgebaut wird. Das Center for Strategic and International Studies schätzt, dass die Vereinigten Staaten bis 2030 140.000 zusätzliche Fachkräfte im Handwerk für KI-Infrastruktur benötigen werden. Arbeitskräftemangel kann die Kosten für Nacharbeiten nach Baubeginn erhöhen. Entwickler sind daher eher geneigt, Resilienzanforderungen in frühe Designprogramme einzubeziehen. Dieser Ansatz kann Störungen reduzieren und dazu beitragen, den langfristigen Vermögenswert zu erhalten.
Nach Rechenzentrumstyp:
Colocation behält die größte PositionColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 43,74 %. Diese Betreiber verwalten gemeinsame Infrastruktur für mehrere Kunden mit anspruchsvollen Betriebszeit-Anforderungen. Ein klimabedingter Ausfall kann physische Verluste, Vertragsstrafen und Schäden an Kundenbeziehungen verursachen. Dies macht Überwachung, Frühwarnung und physischen Schutz zu direkten Geschäftsprioritäten. Colocation-Anbieter stehen auch vor Kreditgebererwartungen, wenn sie große Portfolios erweitern. Unternehmensanlagen und Edge-Standorte bleiben relevant, da sie sich in exponierten Küsten-, Wüsten- und überschwemmungsgefährdeten Gebieten befinden können. Edge-Standorte verfügen möglicherweise über weniger Vor-Ort-Ressourcen als größere Campus-Anlagen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 12,52 % wachsen. Große Cloud-Anbieter nutzen Wasser-, Energie- und Resilienzoffenlegungen als Teil ihres Betriebsansatzes. Microsoft berichtete bis 2025 eine Reduzierung der durchschnittlichen Wassernutzungseffektivität um 25 % gegenüber seinem Basiswert von 2020. Solche Maßnahmen können die Lieferantenauswahl und Colocation-Anforderungen beeinflussen. Anbieter benötigen möglicherweise stärkere Risikodaten und Berichtsfähigkeiten, um für diese Verträge zu konkurrieren. Der nordamerikanische Markt für Klimarisiko und Resilienz von Rechenzentren profitiert, wenn sich diese Erwartungen durch die Lieferkette bewegen. Klimaplanung wird zu einer kommerziellen Fähigkeit sowie zu einer Compliance-Anforderung.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 83,59 % des Marktanteils des nordamerikanischen Marktes für Klimarisiko und Resilienz von Rechenzentren. Ihre Größe spiegelt eine große und geografisch vielfältige Basis von Rechenzentrumsvermögen wider. Die südlichen Ebenen kombinieren auch hohe Hitze- und Wasserbelastung, basierend auf von Fachleuten begutachteter räumlicher Forschung. Standorte an der Golfküste und im Südosten sind zusätzlicher Wind- und Überschwemmungsexposition ausgesetzt. Diese Bedingungen machen lokales Gefahrenwissen in der Projektplanung wichtig. Kaliforniens SB 253 und SB 261 fügen regulatorischen Einfluss hinzu, indem sie betroffene Unternehmen verpflichten, über Emissionen und Klimarisiken zu berichten. Die staatlichen Regeln machen prüffähige physische Risikoinformationen für große Betreiber relevanter. Lange Netzanschluss-Zeitpläne in PJM, ERCOT und MISO erhöhen das Interesse an Notstromversorgung und standortbezogener Resilienzplanung weiter.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 12,57 % wachsen. Geplante Kapazitätserweiterungen machen Resilienzbeschlüsse für neue Projekte wichtiger. Der Mexikanische Rechenzentrums-Verband dokumentierte Pläne für mehr als 1.500 MW zusätzliche installierte Kapazität und Investitionen von über 18 Milliarden USD bis 2030.[3] Querétaro kombiniert schnellen Bau mit Hitze- und Wasserdruck. Entwickler reagieren mit Kühlungsdesigns, die die Abhängigkeit von Wasser reduzieren. Netzresilienz ist ebenfalls wichtig, da sich Energiesicherheit und Klimaresilienz an diesem Standort überschneiden. CloudHQs geplanter wasserloser Kühlungsansatz für seine Querétaro-Anlagen veranschaulicht diese Richtung. Neue Investitionen werden wahrscheinlich Anbieter bevorzugen, die Wasser-, Netz- und Wetterbedingungen gemeinsam adressieren können. Die Marktgröße des nordamerikanischen Marktes fr Klimarisiko und Resilienz von Rechenzentren für Mexiko wird durch diesen Bedarf an integrierter Projektplanung unterstützt.
Kanada und regionale Unterschiede
Kanada weist eine andere Mischung aus Klima- und Energiebedingungen auf. Der UNDRR-Bericht stellt fest, dass mehr als 7 % der kanadischen Rechenzentren bis 2050 ein hohes Klimaschadensrisiko erreichen könnten. Ontario ist Oberflächenwasserüberschwemmungen ausgesetzt, während British Columbia einem steigenden Klimaschadensrisiko gegenübersteht. Der Independent Electricity System Operator von Ontario erwartet, dass Rechenzentren im nächsten Jahrzehnt 13 % der neuen Stromnachfrage ausmachen werden. Alberta hat auch Einschränkungen beim Anschluss geplanter Kapazitäten. Tiefseewasserkühlung bietet eine praktische regionale Antwort, indem sie Kühlungseffizienz mit Resilienz verbindet. Das Canadian Climate Institute hat gewarnt, dass Rechenzentrumswachstum ohne koordinierte Energieplanung die provinziellen Dekarbonisierungsziele gefährden könnte. In der gesamten Region hat die USA eine breite Vermögenskonzentration, Mexiko hat schnelle Expansion, und Kanada hat besondere Netz- und Kälteklima-Herausforderungen.
Wettbewerbslandschaft
Marktkonzentration
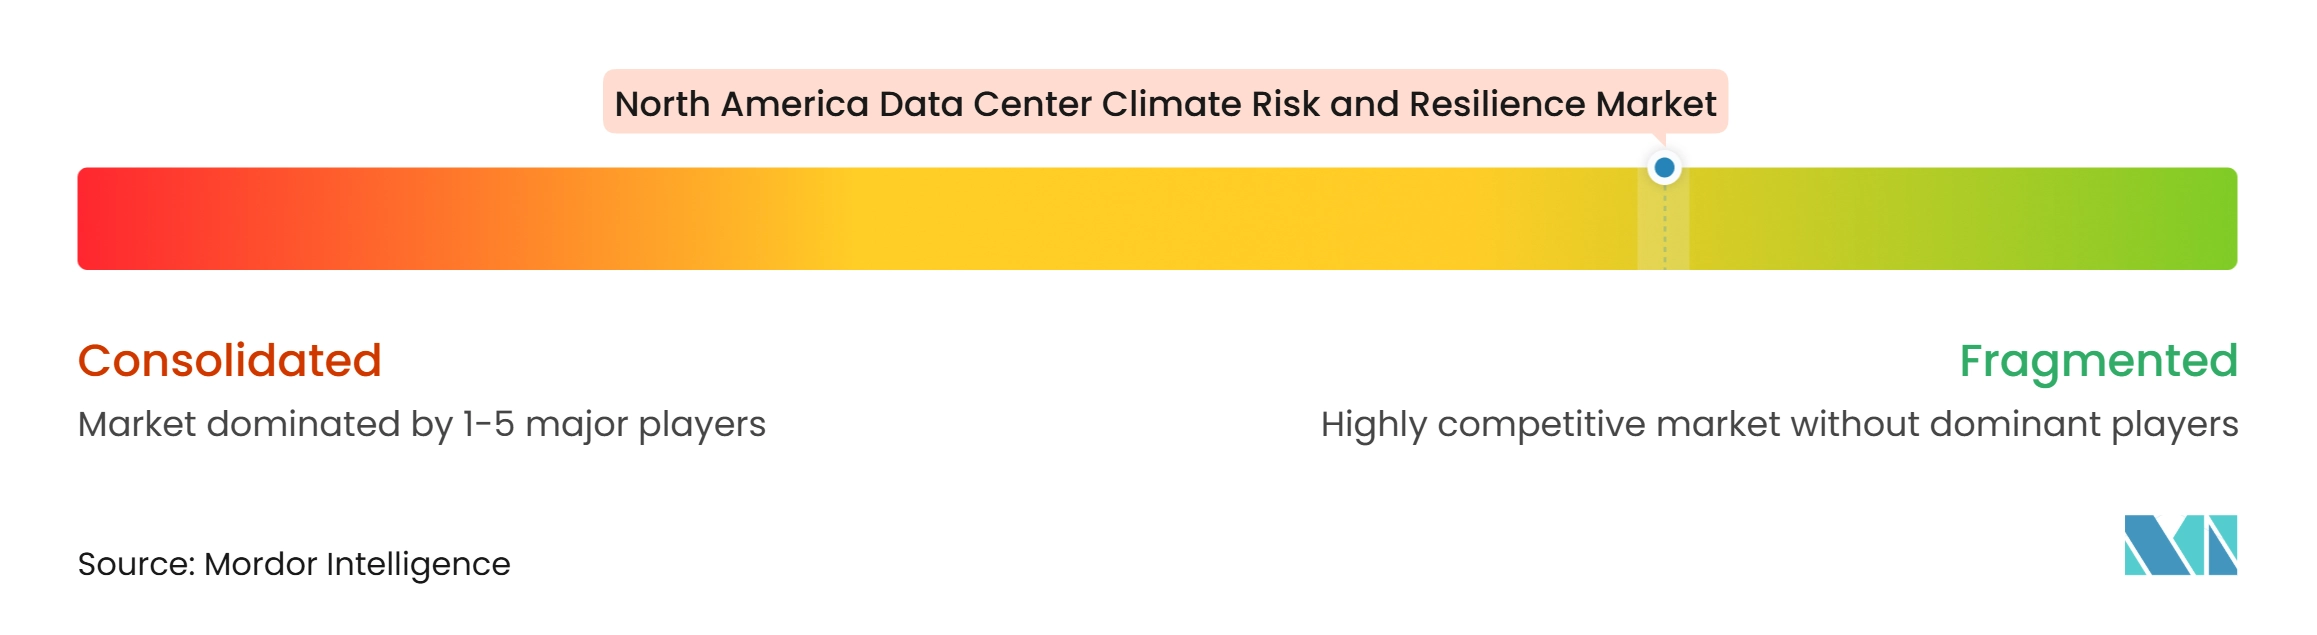
Der nordamerikanische Markt für Klimarisiko und Resilienz von Rechenzentren ist fragmentiert. Kein einzelnes Unternehmen führt in den Bereichen Risikoanalytik, Szenariomodellierung, Stromresilienz, Kühlungssysteme und laufende Überwachung. Der Wettbewerb bildet sich um drei Gruppen. Thermomanagement-Anbieter erweitern sich in Richtung Resilienzdesign. Stromspezialisten verbinden Geräteverkäufe mit Netz- und Backup-Planung. Risikoberatungsunternehmen bauen spezialisierte Rechenzentrumspraktiken auf. Zurich Resilience Solutions startete im Januar 2026 seine Praxis für Rechenzentrums-Risikoberatung mit mehr als 100 Risikoingenieure.[4] Die Praxis unterstützt Planung, Bau, Betrieb und Extremwetter-Resilienz.
Ausrüstungsanbieter suchen nach breiteren Rollen im Design von Hochdichte-Rechenzentren. Schneider Electric kündigte im November 2025 eine Lieferkapazitätsvereinbarung über 1,9 Milliarden USD mit Switch an. Die Vereinbarung umfasst vorgefertigte Strommodule und den US-amerikanischen Einsatz von Uniflair-Kühlern. Johnson Controls investierte im Oktober 2025 in Accelsius, um sein Flüssigkühlungsangebot zu stärken. Es startete auch im September 2025 seine Silent-Aire Kühlmittelverteilungseinheit-Plattform. Diese Schritte zeigen, dass Kühlung Teil der Resilienzplanung für KI-fokussierte Anlagen geworden ist.
Weißer Raum verbleibt in der finanziellen Klimarisikoermittlung, Mehrfachgefahren-Modellierung und Offenlegungsunterstützung. Diese Dienste benötigen Klimawissenschaft, Geospatial-Analyse und ein Verständnis des Anlagenbetriebs. KI-basierte Überwachungsplattformen können mit konventionellen Ingenieurbüros konkurrieren, indem sie Sensordaten mit Wetter- und Standortinformationen kombinieren. Traditionelle Unternehmen haben noch einen Vorteil in Designautorität und etablierten Kundenbeziehungen. FMs überarbeitete Rechenzentrumsleitlinien erhöhen die Relevanz von spezialisiertem Ingenieurwesen und Sicherheitsexpertise. Strategische Partnerschaften zwischen Beratungsunternehmen und Ausrüstungsanbietern könnten wichtiger werden. Die nordamerikanische Branche für Klimarisiko und Resilienz von Rechenzentren bleibt offen für Spezialisten, da Kunden Lösungen benötigen, die über physische, finanzielle und betriebliche Risiken hinweg funktionieren. Der nordamerikanische Markt für Klimarisiko und Resilienz von Rechenzentren bietet Raum für spezialisierte Anbieter, die diese Bedürfnisse in einem klaren Betriebsmodell verknüpfen können.
Branchenführer im nordamerikanischen Markt für Klimarisiko und Resilienz von Rechenzentren
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Eaton Corporation plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Klimarisiko und Resilienz Markt Unternehmen in diesem Bericht
- Vertiv Group Corp.
- Schneider Electric SE
- Eaton Corporation plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Airedale International Air-Conditioning Ltd.
- Johnson Controls International plc
- Trane Technologies plc
- Munters Group AB
- Mitsubishi Electric Corporation
- Delta Electronics, Inc.
- Zurich Insurance Group AG
- Willis Towers Watson plc
- Arup Group Ltd.
- AECOM Technology Corporation
- Moody's Corporation
- Green Revolution Cooling, Inc.
- Bureau Veritas SA
- Piller Power Systems GmbH
- Socomec Group S.A.
- Riello Elettronica S.p.A.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Klimarisiko und Resilienz Markt
- Juni 2026: Generac Power Systems gab eine globale Liefervereinbarung mit einem führenden Großrechenzentrum-Betreiber für Notstromgeneratoren bekannt und stärkte damit Energieresilienz als zentrale Beschaffungspriorität für geschäftskritische Anlagen. Die Vereinbarung folgte einem Qualifizierungsprozess, der Werksbesuche, Leistungsüberprüfungen und Lieferantenaudits umfasste, was den erhöhten technischen Anspruch unterstreicht, der nun auf die Resilienzbeschaffung im Sektor angewendet wird.
- Juni 2026: Microsoft Corporation veröffentlichte Daten zur Wasserverantwortung, die zeigen, dass seine durchschnittliche Wassernutzungseffektivität im Jahr 2025 0,27 Liter pro Kilowattstunde in seiner eigenen Flotte erreichte, eine Reduzierung um 25 % gegenüber seinem Basiswert von 2020 und bedeutende Fortschritte in Richtung seiner Verpflichtung zu einer 40-prozentigen Verbesserung der Wasserintensität bis 2030, was KI-Ära-Kühlungsinnovationen widerspiegelt, einschließlich wasserloser Direkt-zu-Chip-Kühlungsdesigns, die 2024 eingeführt wurden.
- Juni 2026: Amazon veröffentlichte Nachhaltigkeitsoffenlegungen, die zeigen, dass sein globaler Rechenzentrumsbetrieb im Jahr 2025 eine Wassernutzungseffektivität von 0,12 Litern pro Kilowattstunde erreichte, mehr als 7-mal effizienter als der gemeldete Branchendurchschnitt von 0,84 Litern pro Kilowattstunde, was das Unternehmen als Referenz-Benchmark für Wasserschutz in der Klimaresilienz von Rechenzentren positioniert.
- Januar 2026: Zurich Resilience Solutions, eine Einheit von Zurich Insurance Group AG, startete eine spezialisierte Praxis für Rechenzentrums-Risikoberatung mit mehr als 100 erfahrenen Risikoingenieure. Die Praxis unterstützt Hyperscaler, Auftragnehmer und Entwickler in den Bereichen Planung, Bau, Betriebsresilienz und Extremwetter-Resilienz, wobei Zurich die aktuelle Unterstützung für über 1 Billion USD an Rechenzentrumsvermögen in mehr als 20 US-amerikanischen Bundesstaaten berichtet.
Berichtsumfang des nordamerikanischen Marktes für Klimarisiko und Resilienz von Rechenzentren
Der nordamerikanische Markt für Klimarisiko und Resilienz von Rechenzentren umfasst Lösungen und Dienste, die Rechenzentrumsbetreibern helfen, klimabezogene Risiken zu bewerten, zu mindern und zu verwalten, einschließlich Extremwetterereignisse, steigende Temperaturen, Überschwemmungen, Waldbrände und Stromunterbrechungen. Diese Angebote unterstützen die Entwicklung resilienter Rechenzentrumsinfrastruktur und gewährleisten die Geschäftskontinuität in der gesamten Region.
Der Bericht über den nordamerikanischen Markt für Klimarisiko und Resilienz von Rechenzentren ist segmentiert nach Lösungstyp (Klimarisikobewertung und -analytik, Klimaszenario-Modellierung, Klimarisikokartierung und Geospatial-Analyse, Klimaanpassung und Resilienzplanung, Klimarisikoüberwachung und Frühwarnung sowie Klimarisiko-Beratung und Ingenieurdienstleistungen), Klimagefahr (extreme Hitze und Hitzewellen, Überschwemmungen und Meeresspiegelanstieg, Hurrikane, Wirbelstürme und schwere Windstürme, Waldbrände und Rauchexposition, Dürre und Wasserknappheit, extreme Kälte, Eis- und Schneeereignisse sowie zusammengesetzte Ereignisse und Mehrfachgefahren), Bewertungsmethode (historische Gefahrenanalyse, vorausschauende Klimaszenarioanalyse, physische Risiko- und Vulnerabilitätsbewertung, geografische und Geospatial-Risikokartierung, Klimastresstest sowie finanzielle und anlagebezogene Klimarisikoermittlung), Resilienzstrategie (Standortauswahl und klimainformierte Planung, Gebäude- und Strukturanpassung, Kühlung und thermische Resilienz, Wasserverfügbarkeit und Wasserschutzmaßnahmen, Stromversorgung und Netzresilienz, Hochwasser-, Brand- und Extremwetterschutz sowie Mehrfachgefahren-Anpassungsplanung), Serviceart (Klimarisiko-Beratung, Klimaingenieurwesen und -design, Klimaanpassungsplanung, Überwachungs- und Frühwarndienste sowie Risikoprüfung und Offenlegungsunterstützung), Rechenzentrumsgrößen (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Klimarisikobewertung und -analytik |
| Klimaszenario-Modellierung |
| Klimarisikokartierung und Geospatial-Analyse |
| Klimaanpassung und Resilienzplanung |
| Klimarisikoüberwachung und Frühwarnung |
| Klimarisiko-Beratung und Ingenieurdienstleistungen |
| Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg |
| Hurrikane, Wirbelstürme und schwere Windstürme |
| Waldbrände und Rauchexposition |
| Dürre und Wasserknappheit |
| Extreme Kälte, Eis- und Schneeereignisse |
| Zusammengesetzte Ereignisse und Mehrfachgefahren |
| Historische Gefahrenanalyse |
| Vorausschauende Klimaszenarioanalyse |
| Physische Risiko- und Vulnerabilitätsbewertung |
| Geografische und Geospatial-Risikokartierung |
| Klimastresstest |
| Finanzielle und anlagebezogene Klimarisikoermittlung |
| Standortauswahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung |
| Kühlung und thermische Resilienz |
| Wasserverfügbarkeit und Wasserschutzmaßnahmen |
| Stromversorgung und Netzresilienz |
| Hochwasser-, Brand- und Extremwetterschutz |
| Mehrfachgefahren-Anpassungsplanung |
| Klimarisiko-Beratung |
| Klimaingenieurwesen und -design |
| Klimaanpassungsplanung |
| Überwachungs- und Frühwarndienste |
| Risikoprüfung und Offenlegungsunterstützung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Lösungstyp | Klimarisikobewertung und -analytik |
| Klimaszenario-Modellierung | |
| Klimarisikokartierung und Geospatial-Analyse | |
| Klimaanpassung und Resilienzplanung | |
| Klimarisikoüberwachung und Frühwarnung | |
| Klimarisiko-Beratung und Ingenieurdienstleistungen | |
| Nach Klimagefahr | Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg | |
| Hurrikane, Wirbelstürme und schwere Windstürme | |
| Waldbrände und Rauchexposition | |
| Dürre und Wasserknappheit | |
| Extreme Kälte, Eis- und Schneeereignisse | |
| Zusammengesetzte Ereignisse und Mehrfachgefahren | |
| Nach Bewertungsmethode | Historische Gefahrenanalyse |
| Vorausschauende Klimaszenarioanalyse | |
| Physische Risiko- und Vulnerabilitätsbewertung | |
| Geografische und Geospatial-Risikokartierung | |
| Klimastresstest | |
| Finanzielle und anlagebezogene Klimarisikoermittlung | |
| Nach Resilienzstrategie | Standortauswahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung | |
| Kühlung und thermische Resilienz | |
| Wasserverfügbarkeit und Wasserschutzmaßnahmen | |
| Stromversorgung und Netzresilienz | |
| Hochwasser-, Brand- und Extremwetterschutz | |
| Mehrfachgefahren-Anpassungsplanung | |
| Nach Serviceart | Klimarisiko-Beratung |
| Klimaingenieurwesen und -design | |
| Klimaanpassungsplanung | |
| Überwachungs- und Frühwarndienste | |
| Risikoprüfung und Offenlegungsunterstützung | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Klimarisiko und Resilienz von Rechenzentren?
Der Sektor soll von 0,96 Milliarden USD im Jahr 2026 und 1,07 Milliarden USD im Jahr 2027 auf 1,86 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,69 %.
Was treibt die Nachfrage nach Klimaresilienz-Diensten in Rechenzentren an?
KI-Kapazitätsausbau, komplexere physische Gefahren, Versicherungsanforderungen, Offenlegungspflichten und Netzengpässe erhöhen die Nachfrage.
Welcher Lösungsbereich hält den größten Anteil?
Klimarisikobewertung und -analytik hält mit 29,47 % im Jahr 2026 den größten Anteil nach Lösungstyp.
Welcher Rechenzentrumstyp führt bei den Resilienzausgaben?
Colocation-Rechenzentren führen mit einem Anteil von 43,74 % im Jahr 2026, da Betriebszeit-Verpflichtungen und gemeinsame Infrastruktur die Kosten von Störungen erhöhen.
Welche Geografie expandiert am schnellsten?
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 12,57 % wachsen, unterstützt durch neue Kapazitätsentwicklung und den Bedarf, Hitze-, Wasser- und Netzrisiken zu adressieren.
Warum ist Wassermanagement für die Resilienz von Rechenzentren wichtig?
Höherdichtes Computing kann den Kühlungsbedarf erhöhen, während wasserbelastete Standorte effizientere Kühlung und Wasserschutzpraktiken erfordern.