
Taille et part du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.96 Milliards de dollars |
| Taille du Marché (2027) | 1.07 Milliards de dollars |
| Taille du Marché (2032) | 1.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.69 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord par Mordor Intelligence
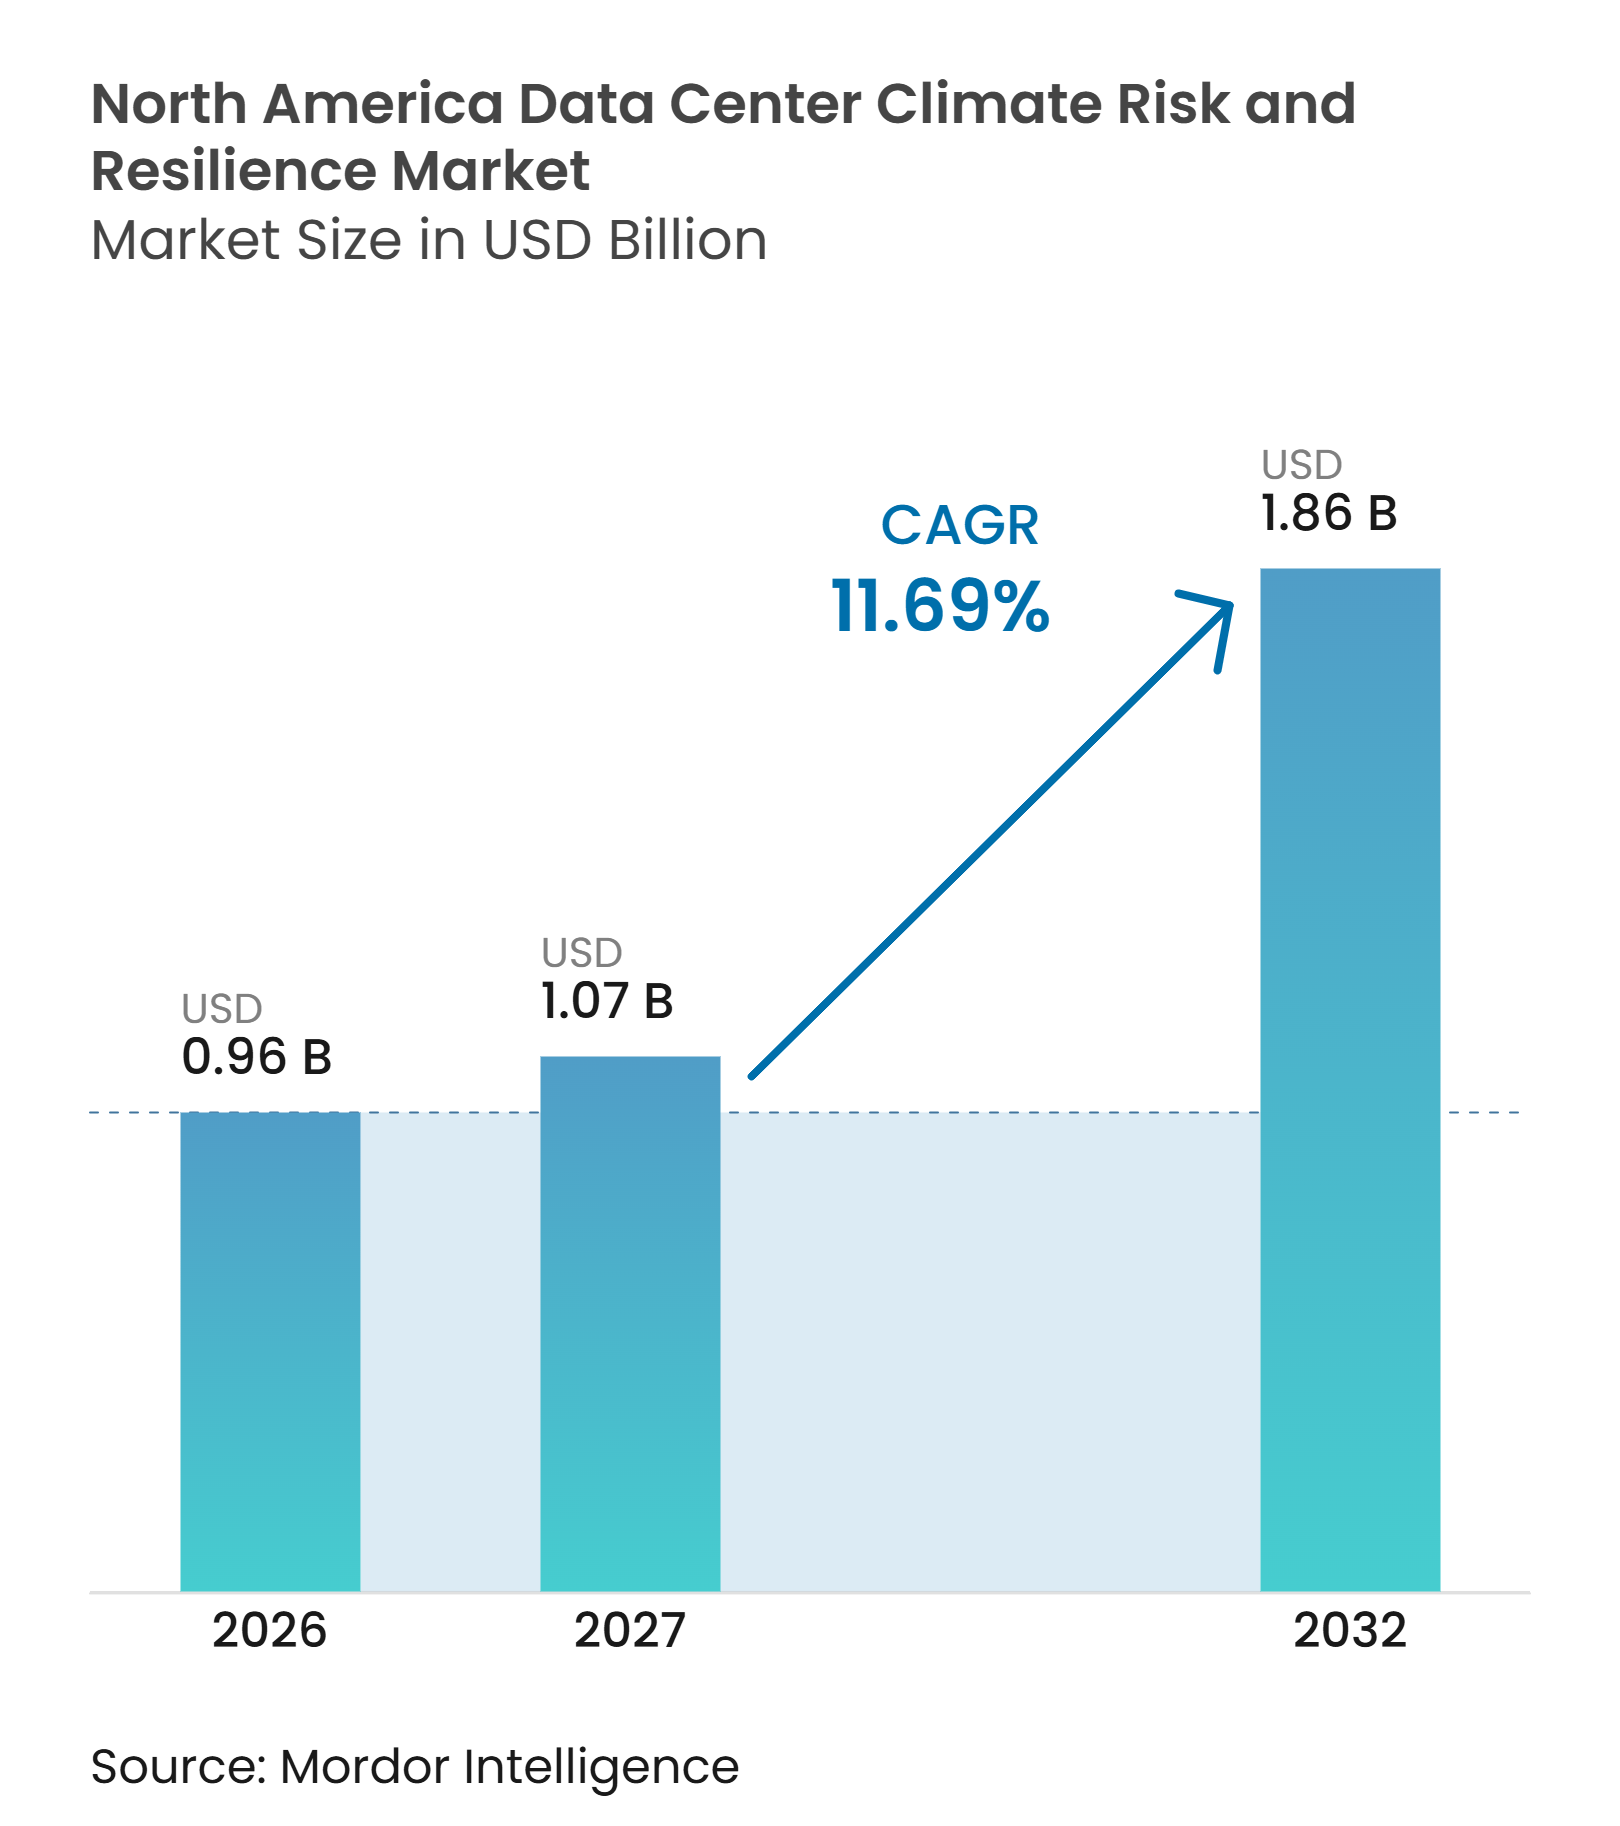
La taille du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord était évaluée à 0,96 milliard USD en 2026 et devrait croître de 1,07 milliard USD en 2027 pour atteindre 1,86 milliard USD d'ici 2032, à un CAGR de 11,69 % pendant la période de prévision (2027-2032). La demande dépasse la planification volontaire à mesure que les opérateurs protègent des installations plus grandes et plus énergivores. La concentration des capacités hyperscale fait de l'exposition spécifique à chaque site une préoccupation pour les conseils d'administration, les prêteurs et les assureurs. L'accès au réseau électrique, la disponibilité de l'eau, la conception du refroidissement et la préparation aux intempéries deviennent des décisions d'investissement liées. Les fournisseurs qui relient l'analyse des risques aux données d'ingénierie et d'exploitation sont mieux placés pour soutenir à la fois les nouvelles constructions et les mises à niveau. Le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord bénéficie également de travaux récurrents, car la surveillance des risques, la divulgation et les tests de résilience nécessitent des mises à jour régulières.
Points clés du rapport
- Par type de solution, l'évaluation et l'analyse des risques climatiques détenaient 29,47 % de la part du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord en 2026, tandis que la surveillance des risques climatiques et l'alerte précoce devrait se développer à un CAGR de 12,54 % jusqu'en 2032.
- Par risque climatique, les ouragans, cyclones et tempêtes de vent sévères détenaient une part de 32,68 % en 2026, tandis que les événements composés et multi-risques devraient se développer à un CAGR de 12,46 % jusqu'en 2032.
- Par méthode d'évaluation, l'évaluation des risques physiques et de la vulnérabilité détenait une part de 27,39 % en 2026, tandis que la quantification financière et au niveau des actifs des risques climatiques devrait se développer à un CAGR de 12,58 % jusqu'en 2032.
- Par stratégie de résilience, l'alimentation électrique et la résilience du réseau détenaient une part de 31,26 % en 2026, tandis que la disponibilité de l'eau et les mesures de conservation devrait se développer à un CAGR de 12,43 % jusqu'en 2032.
- Par type de service, le conseil en risques climatiques détenait une part de 36,83 % en 2026, tandis que l'ingénierie et la conception climatiques devraient se développer à un CAGR de 12,62 % jusqu'en 2032.
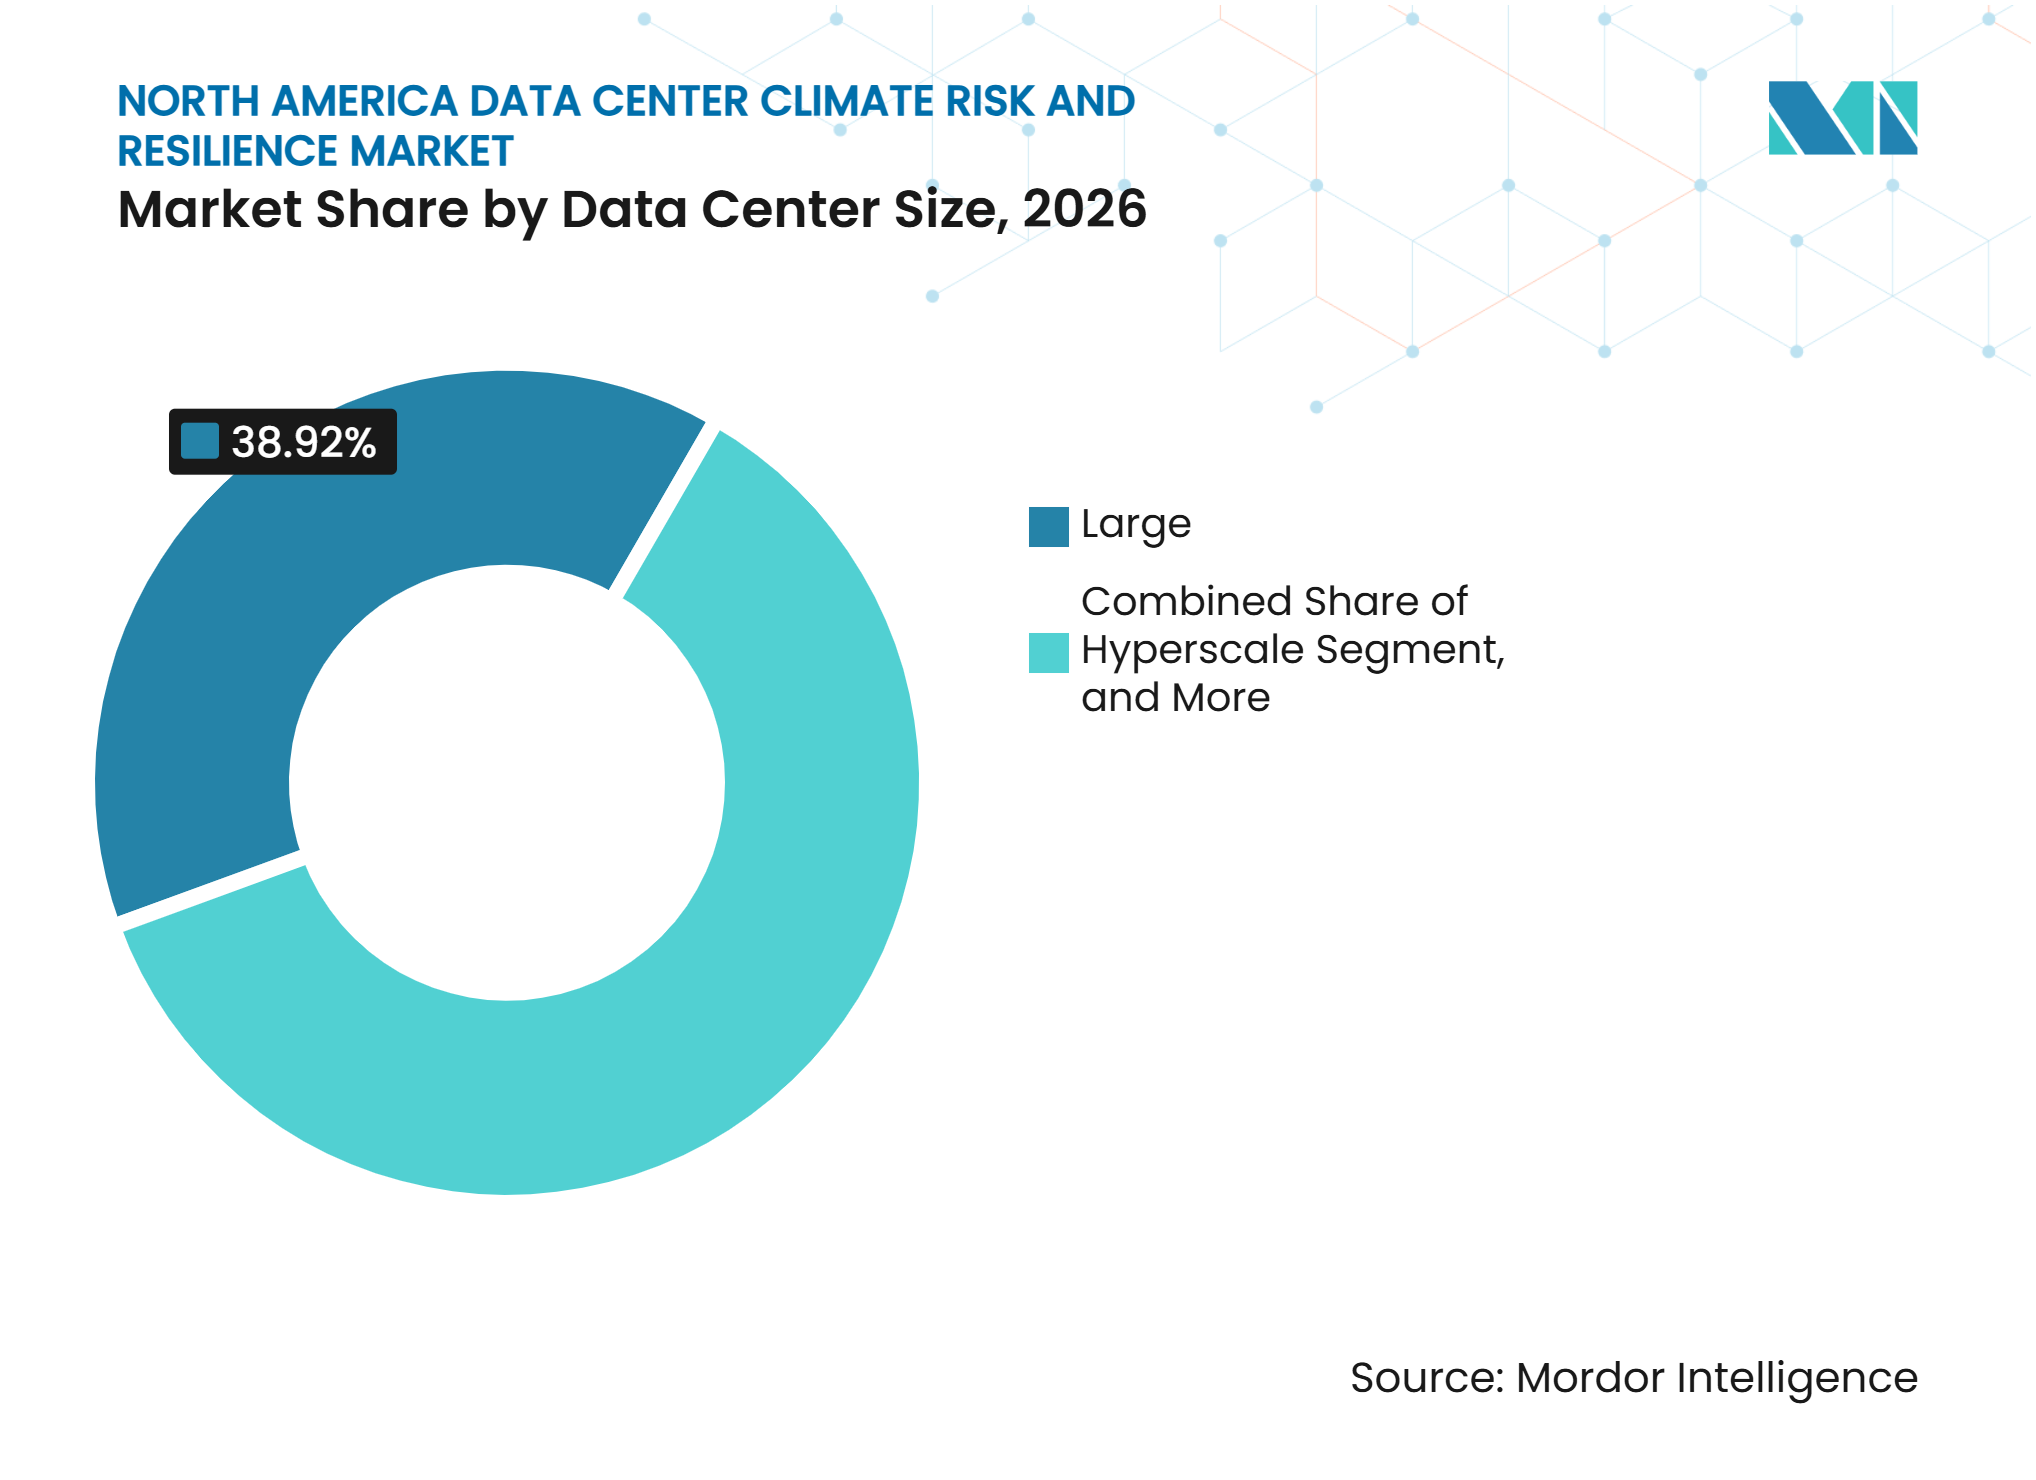
- Par taille de centre de données, les grands centres de données détenaient une part de 38,92 % en 2026, tandis que l'hyperscale devrait se développer à un CAGR de 12,49 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation détenaient une part de 43,74 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 12,52 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 83,59 % en 2026, tandis que le Mexique devrait se développer à un CAGR de 12,57 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des capacités d'IA et hyperscale | +3.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Exposition croissante aux risques climatiques physiques | +3.2% | Sud-Est des États-Unis, Côte du Golfe, Sud-Ouest, Mexique, Canada | Court terme (≤ 2 ans) |
| Exigences d'assurance et de financement liées au climat | +2.6% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Pression réglementaire pour la divulgation de l'eau, de l'énergie et du climat | +2.1% | Californie, New York, coalitions multi-États, Canada | Moyen terme (2-4 ans) |
| Investissement dans la résilience du réseau et les systèmes de secours distribués | +1.7% | ERCOT, PJM, CAISO, Alberta, Ontario | Moyen terme (2-4 ans) |
| Rénovations de résilience pour les centres de données existants | +1.3% | Nord-Est et Mid-Atlantique des États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités d'IA et hyperscale
La construction axée sur l'IA intègre l'exposition climatique dans les décisions de projet plus tôt. Les baies à plus haute densité augmentent les conséquences des interruptions de refroidissement et des pannes d'alimentation locales. L'Institut d'études géologiques des États-Unis identifie la hausse des températures en Arizona, en Californie et au Nevada comme des facteurs pouvant ajouter une pression énergétique et opérationnelle pour les centres de données d'IA. Les grands campus nécessitent donc une sélection de site avant que le capital ne soit engagé. Cette exigence élargit la demande d'évaluation des risques, de planification thermique et de procédures de reprise sur le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord. Elle soutient également les engagements répétés à mesure que les promoteurs passent d'une phase de campus à la suivante.
Exposition croissante aux risques climatiques physiques
L'exposition physique devient de plus en plus difficile à évaluer à travers le prisme d'un seul risque. Une évaluation évaluée par des pairs portant sur 2 445 centres de données américains a révélé que les Grandes Plaines du Sud font face à une exposition combinée à la chaleur et au stress hydrique. Des recherches publiées dans l'International Journal of Disaster Risk Reduction ont également révélé des concentrations notables d'installations dans des zones exposées aux ouragans, aux tremblements de terre et aux tornades. Ces conditions qui se chevauchent augmentent la valeur d'une surveillance continue et d'une planification de scénarios intégrée. Elles incluent également les équipements, l'approvisionnement en eau et la fiabilité du réseau dans la même discussion sur la résilience. Le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord bénéficie de ce changement car les opérateurs ont besoin de décisions qui reflètent les combinaisons locales de risques.
Exigences d'assurance et de financement liées au climat
La disponibilité de l'assurance est de plus en plus liée à la qualité de la documentation sur la résilience. Aon indique que la sélection du site, la conception, la construction et les opérations influencent chacune la capacité des centres de données à rester bancables et assurables. Les prêteurs ont besoin d'une vision plus claire de l'exposition physique avant de soutenir des actifs à longue durée de vie. Les opérateurs ont également besoin de preuves que les systèmes de secours, les équipements de refroidissement et la protection des bâtiments peuvent résister à des perturbations prévisibles. Ces exigences rendent l'analyse climatique pertinente pour le financement, et pas seulement pour les rapports d'entreprise. Sur le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord, cela crée du travail pour les entreprises capables de traduire les données sur les risques en contrôles d'ingénierie et de risques pratiques.
Pression réglementaire pour la divulgation de l'eau, de l'énergie et du climat
La Californie rend la divulgation liée au climat plus opérationnelle pour les grandes entreprises. L'État exige que les entreprises concernées commencent à déclarer les émissions de portée 1 et de portée 2 en 2026 en vertu de la loi SB 253. La Californie exige également des rapports sur les risques financiers liés au climat en vertu de la loi SB 261, ce qui peut intégrer les questions de risques liés à l'eau et aux risques physiques dans les cycles de gouvernance. Le retrait par la SEC de la défense de ses règles fédérales de divulgation climatique rend les obligations des États plus importantes pour de nombreux opérateurs. Les entreprises disposant d'installations dans plusieurs États doivent gérer différentes attentes en matière de rapports. Le besoin qui en résulte d'informations sur les risques vérifiables soutient l'évaluation et la divulgation continues.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Files d'attente d'interconnexion et contraintes de capacité des services publics | -1.9% | ERCOT, PJM, MISO, Alberta, Ontario | Court terme (≤ 2 ans) |
| Coût initial élevé des infrastructures renforcées contre le climat | -1.4% | Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie de compétences en refroidissement liquide et en résilience | -0.8% | Amérique du Nord, notamment le Texas et l'Arizona | Moyen terme (2-4 ans) |
| Incertitude sur la couverture d'assurance et les normes des modèles climatiques | -0.6% | Côte du Golfe et Sud-Est des États-Unis, Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente d'interconnexion et contraintes de capacité des services publics
Les files d'attente du réseau peuvent retarder le calendrier de construction des installations résilientes au climat. Le Laboratoire national Lawrence Berkeley du Département de l'énergie des États-Unis a rapporté que les projets atteignant leur mise en service commerciale en 2025 avaient un délai médian de plus de 5 ans entre la demande d'interconnexion et la mise en service.[1] Les retards reportent les commandes pour l'ingénierie spécifique au site, la surveillance et les systèmes de protection. Ils peuvent également forcer les promoteurs à reconsidérer les emplacements après la fin du premier examen climatique. Les règles d'interconnexion pour les grandes charges sont sous pression car la demande dépasse les processus de connexion établis. La contrainte est la plus forte là où la demande de grandes charges croît plus vite que la planification du réseau et les processus de connexion ne peuvent suivre.
Coût initial élevé des infrastructures renforcées contre le climat
Le renforcement climatique peut être difficile à financer pour les opérateurs plus petits. Les nouvelles protections contre les incendies, les dispositifs de sécurité pour le refroidissement liquide, les structures renforcées et les systèmes d'eau peuvent augmenter les coûts initiaux du projet. Le coût est plus gérable pour les hyperscalers disposant de budgets d'investissement importants. Il est moins gérable pour les opérateurs d'entreprise et de périphérie qui doivent protéger des installations plus petites. Les investissements en résilience peuvent améliorer les résultats à long terme en matière d'assurance et de financement, mais cet avantage ne supprime pas l'exigence de trésorerie initiale. Cet écart limite la vitesse d'adoption dans certaines parties du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
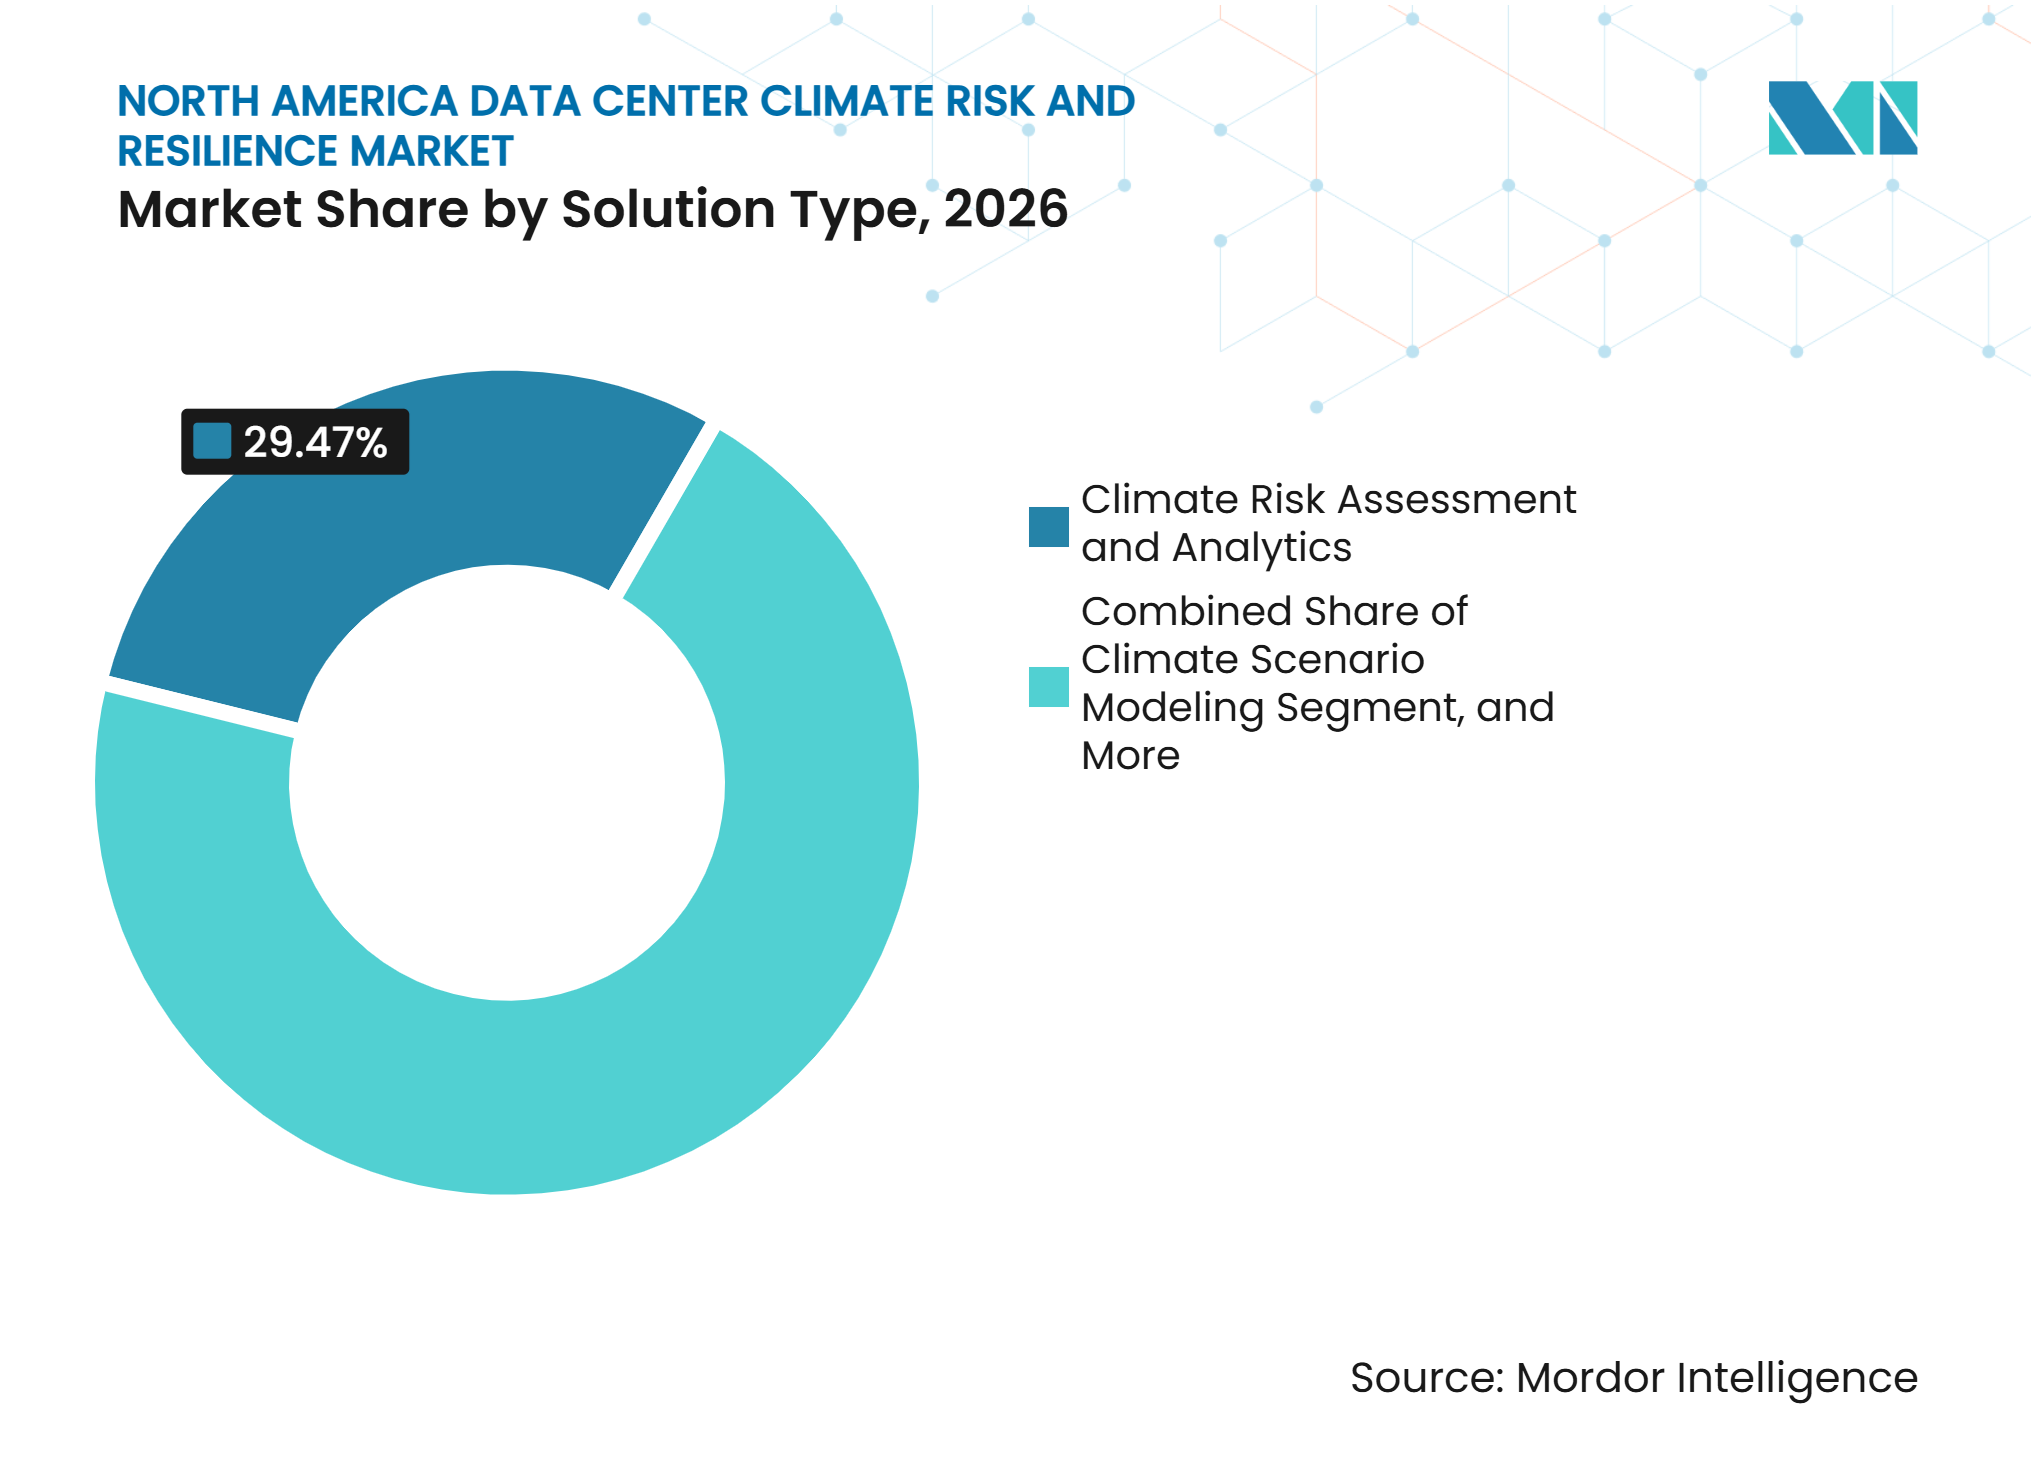
l'analytique ancre les premières dépenses de résilienceL'évaluation et l'analyse des risques climatiques détenaient une part de marché de 29,47 % en 2026. Les opérateurs commencent généralement par la cartographie de l'exposition avant de financer des changements physiques. Le travail de base couvre l'exposition aux inondations, les régimes de vent, les trajectoires des incendies de forêt, le stress thermique et la disponibilité de l'eau. Il aide également à comparer plusieurs emplacements en utilisant une méthode cohérente. La modélisation de scénarios climatiques étend ce travail en testant les conditions futures possibles. La cartographie des risques climatiques et l'analyse géospatiale ajoutent des détails de localisation pour les grands portefeuilles. Les équipes de conseil et d'ingénierie utilisent ensuite les résultats pour définir des actions pour le bâtiment, l'alimentation électrique et le refroidissement.
La surveillance des risques climatiques et l'alerte précoce devraient se développer à un CAGR de 12,54 % jusqu'en 2032. Le segment reflète un passage des examens périodiques vers une conscience opérationnelle continue. Les flux météorologiques en temps réel et les capteurs sur site peuvent identifier les conditions avant qu'elles ne perturbent les systèmes de refroidissement ou d'alimentation. Le Pew Research Center a rapporté que les centres de données américains ont consommé 183 TWh d'électricité en 2024. Une surveillance efficace peut donc soutenir à la fois la résilience et les performances des installations. Les opérateurs intègrent de plus en plus les fonctions d'alerte précoce dans les contrats d'exploitation et de maintenance. Cela fait de la surveillance une couche de service pratique plutôt qu'un achat technologique autonome.



Par risque climatique :
l'exposition au vent est en tête tandis que les événements composés gagnent du terrainLes ouragans, cyclones et tempêtes de vent sévères représentaient 32,68 % de la taille du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord en 2026. Cette position reflète la large concentration d'installations dans les zones côtières et proches des côtes américaines. L'exposition au vent peut endommager les bâtiments, interrompre l'alimentation électrique et entraver l'accès au carburant et aux services de réparation. Les tempêtes de vent coïncident également fréquemment avec des inondations, ce qui complique la planification de la reprise. Les chaleurs extrêmes et les vagues de chaleur restent importantes car les températures plus élevées affectent la demande de refroidissement. Les inondations et la montée du niveau de la mer posent des risques distincts pour le placement des équipements et l'accès au site. Les incendies de forêt et l'exposition à la fumée sont importants sur les marchés de l'Ouest car la fumée peut affecter les équipements sensibles même au-delà du périmètre de l'incendie.
Les événements composés et multi-risques devraient se développer à un CAGR de 12,46 % jusqu'en 2032. La croissance rapide reflète les limites des approches qui évaluent chaque risque indépendamment. L'étude IOP Science a trouvé une chaleur et un stress hydrique concomitants dans les Grandes Plaines du Sud. La sécheresse, les incendies de forêt, les inondations et le stress du réseau peuvent se succéder ou se produire simultanément. Ces séquences modifient le profil de risque du refroidissement, de l'approvisionnement en eau, de la logistique et de la couverture d'assurance. Le secteur de la résilience et des risques climatiques des centres de données en Amérique du Nord accorde donc une plus grande valeur aux scénarios intégrés. Les fournisseurs capables de combiner des données physiques et opérationnelles sont mieux alignés sur ce besoin.
Par méthode d'évaluation :
l'évaluation de la vulnérabilité physique reste le point de départL'évaluation des risques physiques et de la vulnérabilité détenait une part de 27,39 % en 2026. Les prêteurs et les opérateurs ont besoin d'une vision claire des faiblesses structurelles avant de décider de l'assurance, du financement ou des mises à niveau. Ce travail prend en compte l'enveloppe du bâtiment, l'emplacement des équipements, la conception du refroidissement, l'accès au carburant et le drainage du site. Il peut également identifier les dépendances qui relient une installation aux sous-stations ou aux systèmes d'eau voisins. Le résultat fournit une base pratique pour prioriser les dépenses en capital. L'analyse prospective de scénarios climatiques est une contribution importante car les hypothèses de conception standard peuvent ne pas refléter les conditions futures. La cartographie géographique et géospatiale des risques ajoute un moyen cohérent de comparer les sites dans un portefeuille.
La quantification financière et au niveau des actifs des risques climatiques devrait se développer à un CAGR de 12,58 % jusqu'en 2032. Cette méthode traduit l'exposition physique en conséquences financières potentielles pour les propriétaires d'actifs et les prêteurs. Elle peut soutenir les décisions sur les limites d'assurance, les conditions d'endettement et le calendrier des investissements. Le Forum économique mondial et le Conseil mondial des entreprises pour le développement durable identifient la résilience climatique comme faisant partie du cadre décisionnel pour la planification des centres de données.[2] Les tests de résistance climatique aident également les utilisateurs à examiner des scénarios de perturbation graves mais plausibles. L'analyse historique des risques reste utile, mais elle a moins de valeur lorsqu'elle est utilisée seule. La demande se déplace vers des méthodes capables de soutenir les décisions d'investissement sur de longues durées de vie des installations.
Par stratégie de résilience :
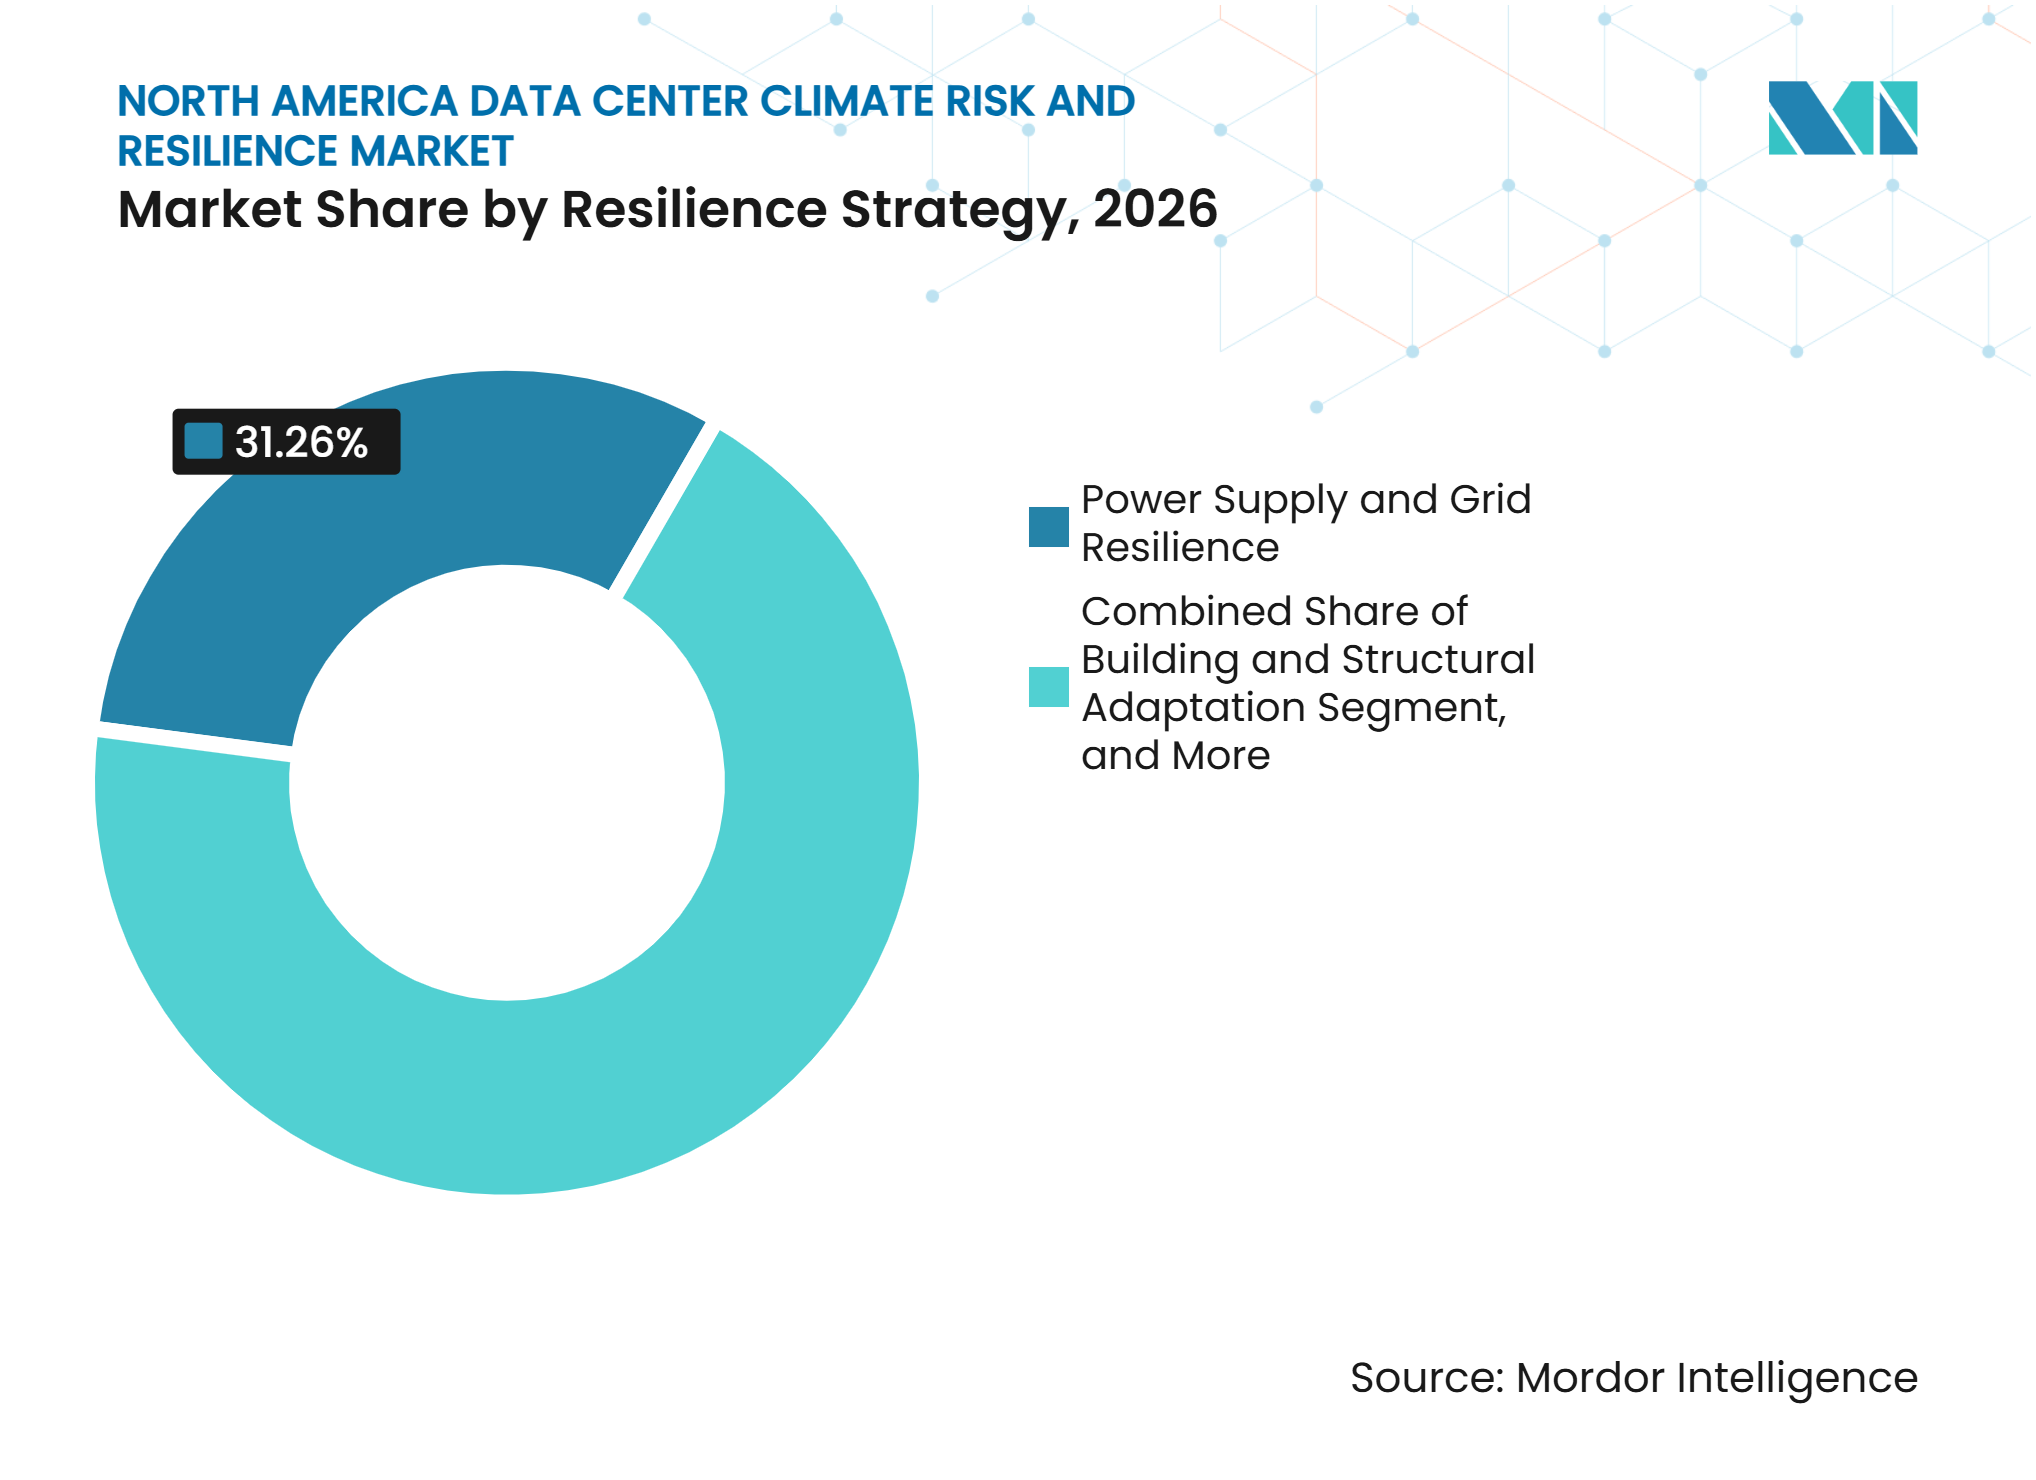
la continuité de l'alimentation électrique définit les priorités actuellesL'alimentation électrique et la résilience du réseau détenaient une part de 31,26 % en 2026. Une alimentation électrique fiable est fondamentale car même une courte interruption peut violer les obligations de disponibilité des clients. L'Uptime Institute a constaté que les problèmes d'alimentation électrique étaient responsables de 45 % des pannes signalées dans son enquête de 2025. La stratégie comprend la production de secours, le stockage par batterie, la production distribuée et la coordination avec les services publics. Elle implique également d'étudier si le réseau local peut soutenir la capacité prévue. La sélection du site et la planification éclairée par le climat abordent ces questions avant le début de la construction. L'adaptation des bâtiments et des structures soutient la continuité une fois qu'un site est en exploitation.
La disponibilité de l'eau et les mesures de conservation devraient se développer à un CAGR de 12,43 % jusqu'en 2032. Une densité de calcul plus élevée peut augmenter les besoins de refroidissement dans les zones soumises à un stress hydrique. L'Université de Californie à Riverside a rapporté que la demande de refroidissement de pointe des centres de données pourrait nécessiter entre 697 millions et 1,45 milliard de gallons de capacité d'eau quotidienne supplémentaire d'ici 2030 sans nouvelles mesures d'efficacité. Microsoft a rapporté une efficacité d'utilisation de l'eau de 0,27 litre par kilowattheure pour sa flotte en 2025. Amazon a rapporté 0,12 litre par kilowattheure pour ses opérations mondiales de centres de données en 2025. Ces divulgations montrent pourquoi l'efficacité de l'eau devient une priorité opérationnelle et de résilience.

Par type de service :
le conseil est en tête tandis que les travaux de conception progressentLe conseil en risques climatiques détenait une part de 36,83 % en 2026. Les missions de conseil soutiennent la sélection de sites, les examens de portefeuille, les processus de gouvernance et les divulgations des risques climatiques. La large portée permet aux fournisseurs de travailler à travers les étapes de planification et d'exploitation. Les opérateurs utilisent également des consultants pour aligner les équipes techniques, les prêteurs et les décideurs au niveau du conseil d'administration. Les services de surveillance et d'alerte précoce soutiennent la phase opérationnelle après la mise en œuvre des plans. La planification de l'adaptation climatique relie les résultats aux programmes d'investissement. L'audit des risques et le soutien à la divulgation sont devenus plus pertinents à mesure que les exigences au niveau des États augmentent.
L'ingénierie et la conception climatiques devraient se développer à un CAGR de 12,62 % jusqu'en 2032. Ce service transforme les résultats des risques en spécifications d'équipements, de bâtiments et d'exploitation. Les travaux peuvent couvrir la reconception du refroidissement, le drainage, la protection contre les inondations, la protection contre les incendies et la redondance électrique. L'ingénierie devient plus importante lorsque les opérateurs sont prêts à exécuter plutôt qu'à simplement évaluer l'exposition. Arup note que la résilience moderne nécessite une préparation à un plus large éventail de perturbations, y compris les risques climatiques et l'instabilité du réseau. La frontière entre le conseil et l'ingénierie se rétrécit donc. Cela soutient les fournisseurs ayant à la fois une expérience climatique et en conception d'installations.
Par taille de centre de données :
les grandes installations maintiennent leur avance tandis que l'hyperscale se développeLes grands centres de données détenaient une part de 38,92 % en 2026. Ces installations disposent souvent d'équipes dédiées à la durabilité, aux installations et à la gestion des risques. Elles peuvent également allouer des budgets pour des évaluations structurées et des programmes de résilience. Les grands opérateurs font face à une pression croissante de la part des clients, des prêteurs et des assureurs. Leurs installations sont suffisamment importantes pour qu'une panne locale crée des conséquences contractuelles et financières significatives. Les petits et moyens centres de données restent importants mais ont moins de flexibilité pour financer des programmes complexes. Leurs dépenses peuvent être limitées par des budgets plus petits et une visibilité réglementaire moindre.
L'hyperscale devrait se développer à un CAGR de 12,49 % jusqu'en 2032. Ces campus concentrent des équipements de grande valeur et de très grandes charges électriques dans des emplacements individuels. Cette concentration rend l'examen climatique et la conception résiliente importants avant que la capacité ne soit construite. Le Center for Strategic and International Studies estime que les États-Unis auront besoin de 140 000 postes supplémentaires dans les métiers qualifiés d'ici 2030 pour l'infrastructure d'IA. Les contraintes de main-d'œuvre peuvent augmenter le coût des reprises après le début de la construction. Les promoteurs sont donc plus susceptibles d'inclure les exigences de résilience dans les premiers programmes de conception. Cette approche peut réduire les perturbations et aider à préserver la valeur à long terme des actifs.
Par type de centre de données :
la colocation conserve la plus grande positionLes centres de données de colocation détenaient une part de 43,74 % en 2026. Ces opérateurs gèrent une infrastructure partagée pour plusieurs clients ayant des exigences de disponibilité exigeantes. Une panne liée au climat peut entraîner des pertes physiques, des pénalités contractuelles et des dommages aux relations avec les clients. Cela fait de la surveillance, de l'alerte précoce et de la protection physique des priorités commerciales directes. Les fournisseurs de colocation font également face aux attentes des prêteurs lorsqu'ils développent de grands portefeuilles. Les installations d'entreprise et les sites périphériques restent pertinents car ils peuvent être situés dans des zones côtières, désertiques et inondables exposées. Les sites périphériques peuvent disposer de moins de ressources sur site que les campus plus grands.
Les fournisseurs de services cloud devraient se développer à un CAGR de 12,52 % jusqu'en 2032. Les grands fournisseurs de cloud utilisent les divulgations sur l'eau, l'énergie et la résilience dans le cadre de leur approche opérationnelle. Microsoft a rapporté une réduction de 25 % de l'efficacité moyenne d'utilisation de l'eau par rapport à sa référence de 2020 d'ici 2025. De telles mesures peuvent influencer la sélection des fournisseurs et les exigences de colocation. Les fournisseurs peuvent avoir besoin de capacités plus solides en matière de données sur les risques et de rapports pour concourir à ces contrats. Le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord en bénéficie à mesure que ces attentes se propagent dans la chaîne d'approvisionnement. La planification climatique devient une capacité commerciale ainsi qu'une exigence de conformité.
Analyse géographique
États-Unis
Les États-Unis détenaient 83,59 % de la part du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord en 2026. Son ampleur reflète une base large et géographiquement diversifiée d'actifs de centres de données. Les Grandes Plaines du Sud combinent également une chaleur élevée et un stress hydrique, sur la base de recherches spatiales évaluées par des pairs. Les emplacements de la Côte du Golfe et du Sud-Est font face à une exposition supplémentaire au vent et aux inondations. Ces conditions rendent la connaissance des risques locaux importante dans la planification de projets. Les lois SB 253 et SB 261 de Californie ajoutent une influence réglementaire en exigeant que les entreprises concernées rendent compte des émissions et des risques climatiques. Les règles de l'État rendent les informations sur les risques physiques prêtes à être auditées plus pertinentes pour les grands opérateurs. Les longs délais d'interconnexion au réseau dans PJM, ERCOT et MISO augmentent encore l'intérêt pour l'alimentation de secours et la planification de la résilience au niveau du site.
Mexique
Le Mexique devrait se développer à un CAGR de 12,57 % jusqu'en 2032. Les ajouts de capacité prévus rendent les décisions de résilience plus importantes pour les nouveaux projets. L'Association mexicaine des centres de données a documenté des plans pour plus de 1 500 MW de capacité installée supplémentaire et des investissements supérieurs à 18 milliards USD d'ici 2030.[3] Querétaro combine une construction rapide avec une pression thermique et hydrique. Les promoteurs répondent avec des conceptions de refroidissement qui réduisent la dépendance à l'eau. La résilience du réseau est également importante car la sécurité énergétique et la résilience climatique se chevauchent dans cet emplacement. L'approche de refroidissement sans eau prévue par CloudHQ pour ses installations de Querétaro illustre cette direction. Les nouveaux investissements favoriseront probablement les fournisseurs capables de traiter ensemble les conditions liées à l'eau, au réseau et aux intempéries. La taille du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord pour le Mexique est soutenue par ce besoin de planification de projet intégrée.
Canada et différences régionales
Le Canada présente un mélange différent de conditions climatiques et énergétiques. Le rapport du Bureau des Nations Unies pour la réduction des risques de catastrophe indique que plus de 7 % des centres de données canadiens pourraient atteindre un risque élevé de dommages climatiques d'ici 2050. L'Ontario est exposé aux inondations des eaux de surface, tandis que la Colombie-Britannique fait face à un risque croissant de dommages climatiques. L'Opérateur indépendant du système d'électricité de l'Ontario s'attend à ce que les centres de données représentent 13 % de la nouvelle demande d'électricité au cours de la prochaine décennie. L'Alberta a également des limites sur la connexion de la capacité proposée. Le refroidissement par eau de lac profond offre une réponse régionale pratique en reliant l'efficacité du refroidissement à la résilience. L'Institut climatique canadien a averti que la croissance des centres de données sans planification énergétique coordonnée pourrait compromettre les objectifs de décarbonisation provinciaux. Dans l'ensemble de la région, les États-Unis ont une large concentration d'actifs, le Mexique connaît une expansion rapide et le Canada présente des défis distincts liés au réseau et au climat froid.
Paysage concurrentiel
Concentration du Marché
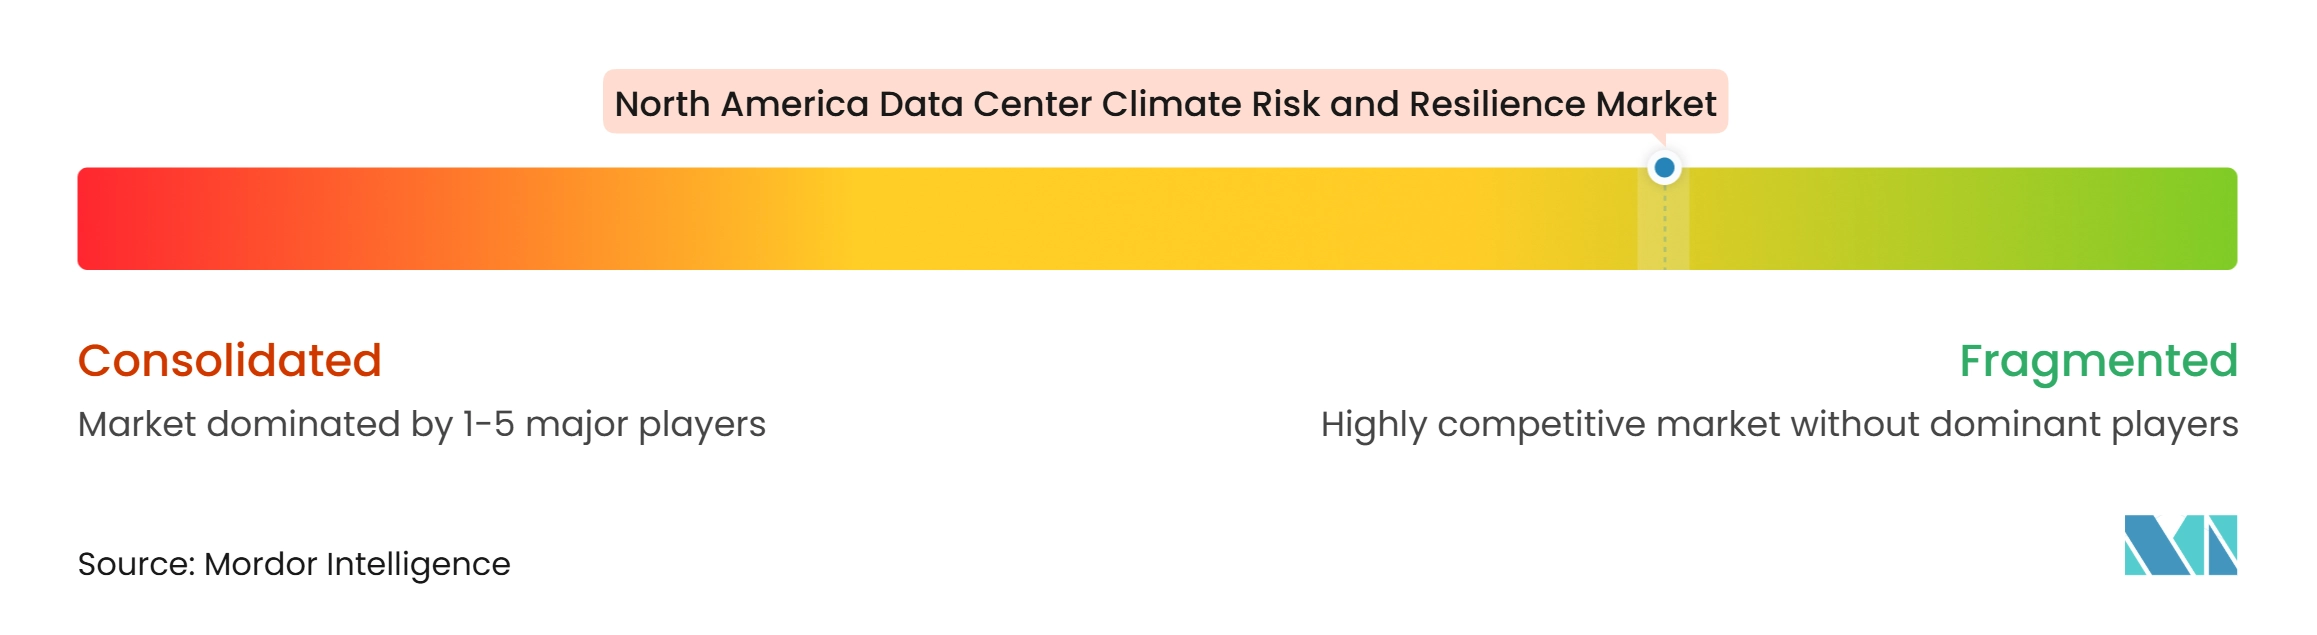
Le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord est fragmenté. Aucune entreprise ne domine dans les domaines de l'analytique des risques, de la modélisation de scénarios, de la résilience de l'alimentation électrique, des systèmes de refroidissement et de la surveillance continue. La concurrence se forme autour de trois groupes. Les fournisseurs de gestion thermique s'étendent vers la conception de la résilience. Les spécialistes des systèmes d'alimentation électrique relient les ventes d'équipements à la planification du réseau et des systèmes de secours. Les cabinets de conseil en risques développent des pratiques spécialisées dans les centres de données. Zurich Resilience Solutions a lancé sa pratique de conseil en risques pour les centres de données en janvier 2026 avec plus de 100 ingénieurs spécialisés en risques.[4] La pratique soutient la planification, la construction, les opérations et la résilience aux intempéries extrêmes.
Les fournisseurs d'équipements cherchent à jouer un rôle plus large dans la conception de centres de données à haute densité. Schneider Electric a annoncé un accord de capacité d'approvisionnement de 1,9 milliard USD avec Switch en novembre 2025. L'accord comprend des modules d'alimentation préfabriqués et le déploiement aux États-Unis de refroidisseurs Uniflair. Johnson Controls a investi dans Accelsius en octobre 2025 pour renforcer son offre de refroidissement liquide. Il a également lancé sa plateforme Silent-Aire Coolant Distribution Unit en septembre 2025. Ces mouvements montrent que le refroidissement est devenu une partie de la planification de la résilience pour les installations axées sur l'IA.
Des espaces blancs subsistent dans la quantification financière des risques climatiques, la modélisation multi-risques et le soutien à la divulgation. Ces services nécessitent des sciences climatiques, une analyse géospatiale et une compréhension des opérations des installations. Les plateformes de surveillance basées sur l'IA peuvent concurrencer les cabinets d'ingénierie conventionnels en combinant des données de capteurs avec des informations météorologiques et de site. Les entreprises traditionnelles conservent un avantage en matière d'autorité de conception et de relations clients établies. La révision des directives de FM pour les centres de données renforce la pertinence de l'expertise spécialisée en ingénierie et en sécurité. Les partenariats stratégiques entre les cabinets de conseil et les fournisseurs d'équipements pourraient devenir plus importants. Le secteur de la résilience et des risques climatiques des centres de données en Amérique du Nord reste ouvert aux spécialistes car les clients ont besoin de solutions qui fonctionnent à travers les risques physiques, financiers et opérationnels. Le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord offre de la place aux fournisseurs spécialisés capables de relier ces besoins dans un modèle opérationnel clair.
Leaders du secteur de la résilience et des risques climatiques des centres de données en Amérique du Nord
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Eaton Corporation plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la résilience et des risques climatiques des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Vertiv Group Corp.
- Schneider Electric SE
- Eaton Corporation plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Airedale International Air-Conditioning Ltd.
- Johnson Controls International plc
- Trane Technologies plc
- Munters Group AB
- Mitsubishi Electric Corporation
- Delta Electronics, Inc.
- Zurich Insurance Group AG
- Willis Towers Watson plc
- Arup Group Ltd.
- AECOM Technology Corporation
- Moody's Corporation
- Green Revolution Cooling, Inc.
- Bureau Veritas SA
- Piller Power Systems GmbH
- Socomec Group S.A.
- Riello Elettronica S.p.A.
Développements industriels récents dans Marché de la résilience et des risques climatiques des centres de données en Amérique du Nord
- Juin 2026 : Generac Power Systems a annoncé un accord d'approvisionnement mondial avec un opérateur de centres de données à grande échelle de premier plan pour des générateurs d'alimentation de secours, renforçant la résilience énergétique comme priorité d'approvisionnement fondamentale pour les installations à mission critique. L'accord a suivi un processus de qualification comprenant des visites d'usine, des examens de performance et des audits de fournisseurs, soulignant la rigueur d'ingénierie accrue désormais appliquée aux achats de résilience dans le secteur.
- Juin 2026 : Microsoft Corporation a publié des données sur la gestion de l'eau montrant que son efficacité moyenne d'utilisation de l'eau a atteint 0,27 litre par kilowattheure dans sa flotte propre en 2025, une réduction de 25 % par rapport à sa référence de 2020 et des progrès significatifs vers son engagement d'améliorer l'intensité d'utilisation de l'eau de 40 % d'ici 2030, reflétant les innovations de refroidissement de l'ère de l'IA, notamment les conceptions de refroidissement direct à la puce sans eau introduites en 2024.
- Juin 2026 : Amazon a publié des divulgations sur la durabilité montrant que ses opérations mondiales de centres de données ont atteint une efficacité d'utilisation de l'eau de 0,12 litre par kilowattheure en 2025, plus de 7 fois plus efficace que la moyenne du secteur rapportée de 0,84 litre par kilowattheure, positionnant l'entreprise comme référence de référence pour la conservation de l'eau dans la résilience climatique des centres de données.
- Janvier 2026 : Zurich Resilience Solutions, une unité de Zurich Insurance Group AG, a lancé une pratique spécialisée de conseil en risques pour les centres de données comprenant plus de 100 ingénieurs experts en risques. La pratique soutient les hyperscalers, les entrepreneurs et les promoteurs dans les domaines de la planification, de la construction, de la résilience opérationnelle et de la résilience aux intempéries extrêmes, Zurich rapportant un soutien actuel à plus de 1 000 milliards USD d'actifs de centres de données dans plus de 20 États américains.
Périmètre du rapport sur le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord
Le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord comprend des solutions et des services qui aident les opérateurs de centres de données à évaluer, atténuer et gérer les risques liés au climat, notamment les événements météorologiques extrêmes, la hausse des températures, les inondations, les incendies de forêt et les perturbations de l'alimentation électrique. Ces offres soutiennent le développement d'une infrastructure de centres de données résiliente et assurent la continuité des activités dans toute la région.
Le rapport sur le marché de la résilience et des risques climatiques des centres de données en Amérique du Nord est segmenté par type de solution (évaluation et analyse des risques climatiques, modélisation de scénarios climatiques, cartographie des risques climatiques et analyse géospatiale, planification de l'adaptation et de la résilience climatiques, surveillance des risques climatiques et alerte précoce, et services de conseil et d'ingénierie en risques climatiques), risque climatique (chaleurs extrêmes et vagues de chaleur, inondations et montée du niveau de la mer, ouragans, cyclones et tempêtes de vent sévères, incendies de forêt et exposition à la fumée, sécheresse et pénurie d'eau, événements de froid extrême, de glace et de neige, et événements composés et multi-risques), méthode d'évaluation (analyse historique des risques, analyse prospective de scénarios climatiques, évaluation des risques physiques et de la vulnérabilité, cartographie géographique et géospatiale des risques, tests de résistance climatique, et quantification financière et au niveau des actifs des risques climatiques), stratégie de résilience (sélection du site et planification éclairée par le climat, adaptation des bâtiments et des structures, résilience du refroidissement et thermique, disponibilité de l'eau et mesures de conservation, alimentation électrique et résilience du réseau, protection contre les inondations, les incendies et les intempéries sévères, et planification de l'adaptation multi-risques), type de service (conseil en risques climatiques, ingénierie et conception climatiques, planification de l'adaptation climatique, services de surveillance et d'alerte précoce, et audit des risques et soutien à la divulgation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et analyse des risques climatiques |
| Modélisation de scénarios climatiques |
| Cartographie des risques climatiques et analyse géospatiale |
| Planification de l'adaptation et de la résilience climatiques |
| Surveillance des risques climatiques et alerte précoce |
| Services de conseil et d'ingénierie en risques climatiques |
| Chaleurs extrêmes et vagues de chaleur |
| Inondations et montée du niveau de la mer |
| Ouragans, cyclones et tempêtes de vent sévères |
| Incendies de forêt et exposition à la fumée |
| Sécheresse et pénurie d'eau |
| Événements de froid extrême, de glace et de neige |
| Événements composés et multi-risques |
| Analyse historique des risques |
| Analyse prospective de scénarios climatiques |
| Évaluation des risques physiques et de la vulnérabilité |
| Cartographie géographique et géospatiale des risques |
| Tests de résistance climatique |
| Quantification financière et au niveau des actifs des risques climatiques |
| Sélection du site et planification éclairée par le climat |
| Adaptation des bâtiments et des structures |
| Résilience du refroidissement et thermique |
| Disponibilité de l'eau et mesures de conservation |
| Alimentation électrique et résilience du réseau |
| Protection contre les inondations, les incendies et les intempéries sévères |
| Planification de l'adaptation multi-risques |
| Conseil en risques climatiques |
| Ingénierie et conception climatiques |
| Planification de l'adaptation climatique |
| Services de surveillance et d'alerte précoce |
| Audit des risques et soutien à la divulgation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de solution | Évaluation et analyse des risques climatiques |
| Modélisation de scénarios climatiques | |
| Cartographie des risques climatiques et analyse géospatiale | |
| Planification de l'adaptation et de la résilience climatiques | |
| Surveillance des risques climatiques et alerte précoce | |
| Services de conseil et d'ingénierie en risques climatiques | |
| Par risque climatique | Chaleurs extrêmes et vagues de chaleur |
| Inondations et montée du niveau de la mer | |
| Ouragans, cyclones et tempêtes de vent sévères | |
| Incendies de forêt et exposition à la fumée | |
| Sécheresse et pénurie d'eau | |
| Événements de froid extrême, de glace et de neige | |
| Événements composés et multi-risques | |
| Par méthode d'évaluation | Analyse historique des risques |
| Analyse prospective de scénarios climatiques | |
| Évaluation des risques physiques et de la vulnérabilité | |
| Cartographie géographique et géospatiale des risques | |
| Tests de résistance climatique | |
| Quantification financière et au niveau des actifs des risques climatiques | |
| Par stratégie de résilience | Sélection du site et planification éclairée par le climat |
| Adaptation des bâtiments et des structures | |
| Résilience du refroidissement et thermique | |
| Disponibilité de l'eau et mesures de conservation | |
| Alimentation électrique et résilience du réseau | |
| Protection contre les inondations, les incendies et les intempéries sévères | |
| Planification de l'adaptation multi-risques | |
| Par type de service | Conseil en risques climatiques |
| Ingénierie et conception climatiques | |
| Planification de l'adaptation climatique | |
| Services de surveillance et d'alerte précoce | |
| Audit des risques et soutien à la divulgation | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la résilience et des risques climatiques des centres de données en Amérique du Nord ?
Le secteur devrait passer de 0,96 milliard USD en 2026 et 1,07 milliard USD en 2027 à 1,86 milliard USD d'ici 2032, à un CAGR de 11,69 %.
Qu'est-ce qui stimule la demande de services de résilience climatique dans les centres de données ?
Les déploiements de capacités d'IA, des risques physiques plus complexes, les exigences d'assurance, les obligations de divulgation et les contraintes du réseau augmentent la demande.
Quel domaine de solution détient la plus grande part ?
L'évaluation et l'analyse des risques climatiques détiennent la plus grande part par type de solution à 29,47 % en 2026.
Quel type de centre de données est en tête des dépenses de résilience ?
Les centres de données de colocation sont en tête avec une part de 43,74 % en 2026 car les obligations de disponibilité et l'infrastructure partagée augmentent le coût des perturbations.
Quelle géographie se développe le plus rapidement ?
Le Mexique devrait se développer à un CAGR de 12,57 % jusqu'en 2032, soutenu par le développement de nouvelles capacités et la nécessité de faire face aux risques liés à la chaleur, à l'eau et au réseau.
Pourquoi la gestion de l'eau est-elle importante pour la résilience des centres de données ?
L'informatique à plus haute densité peut augmenter les besoins de refroidissement, tandis que les emplacements soumis à un stress hydrique nécessitent un refroidissement plus efficace et des pratiques de conservation.