
北米コンテナホームズ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 28.31 十億米ドル |
| 市場規模 (2027) | 30.14 十億米ドル |
| 市場規模 (2032) | 41.20 十億米ドル |
| 成長率 (2027 - 2032) | 6.45 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米コンテナホームズ市場分析
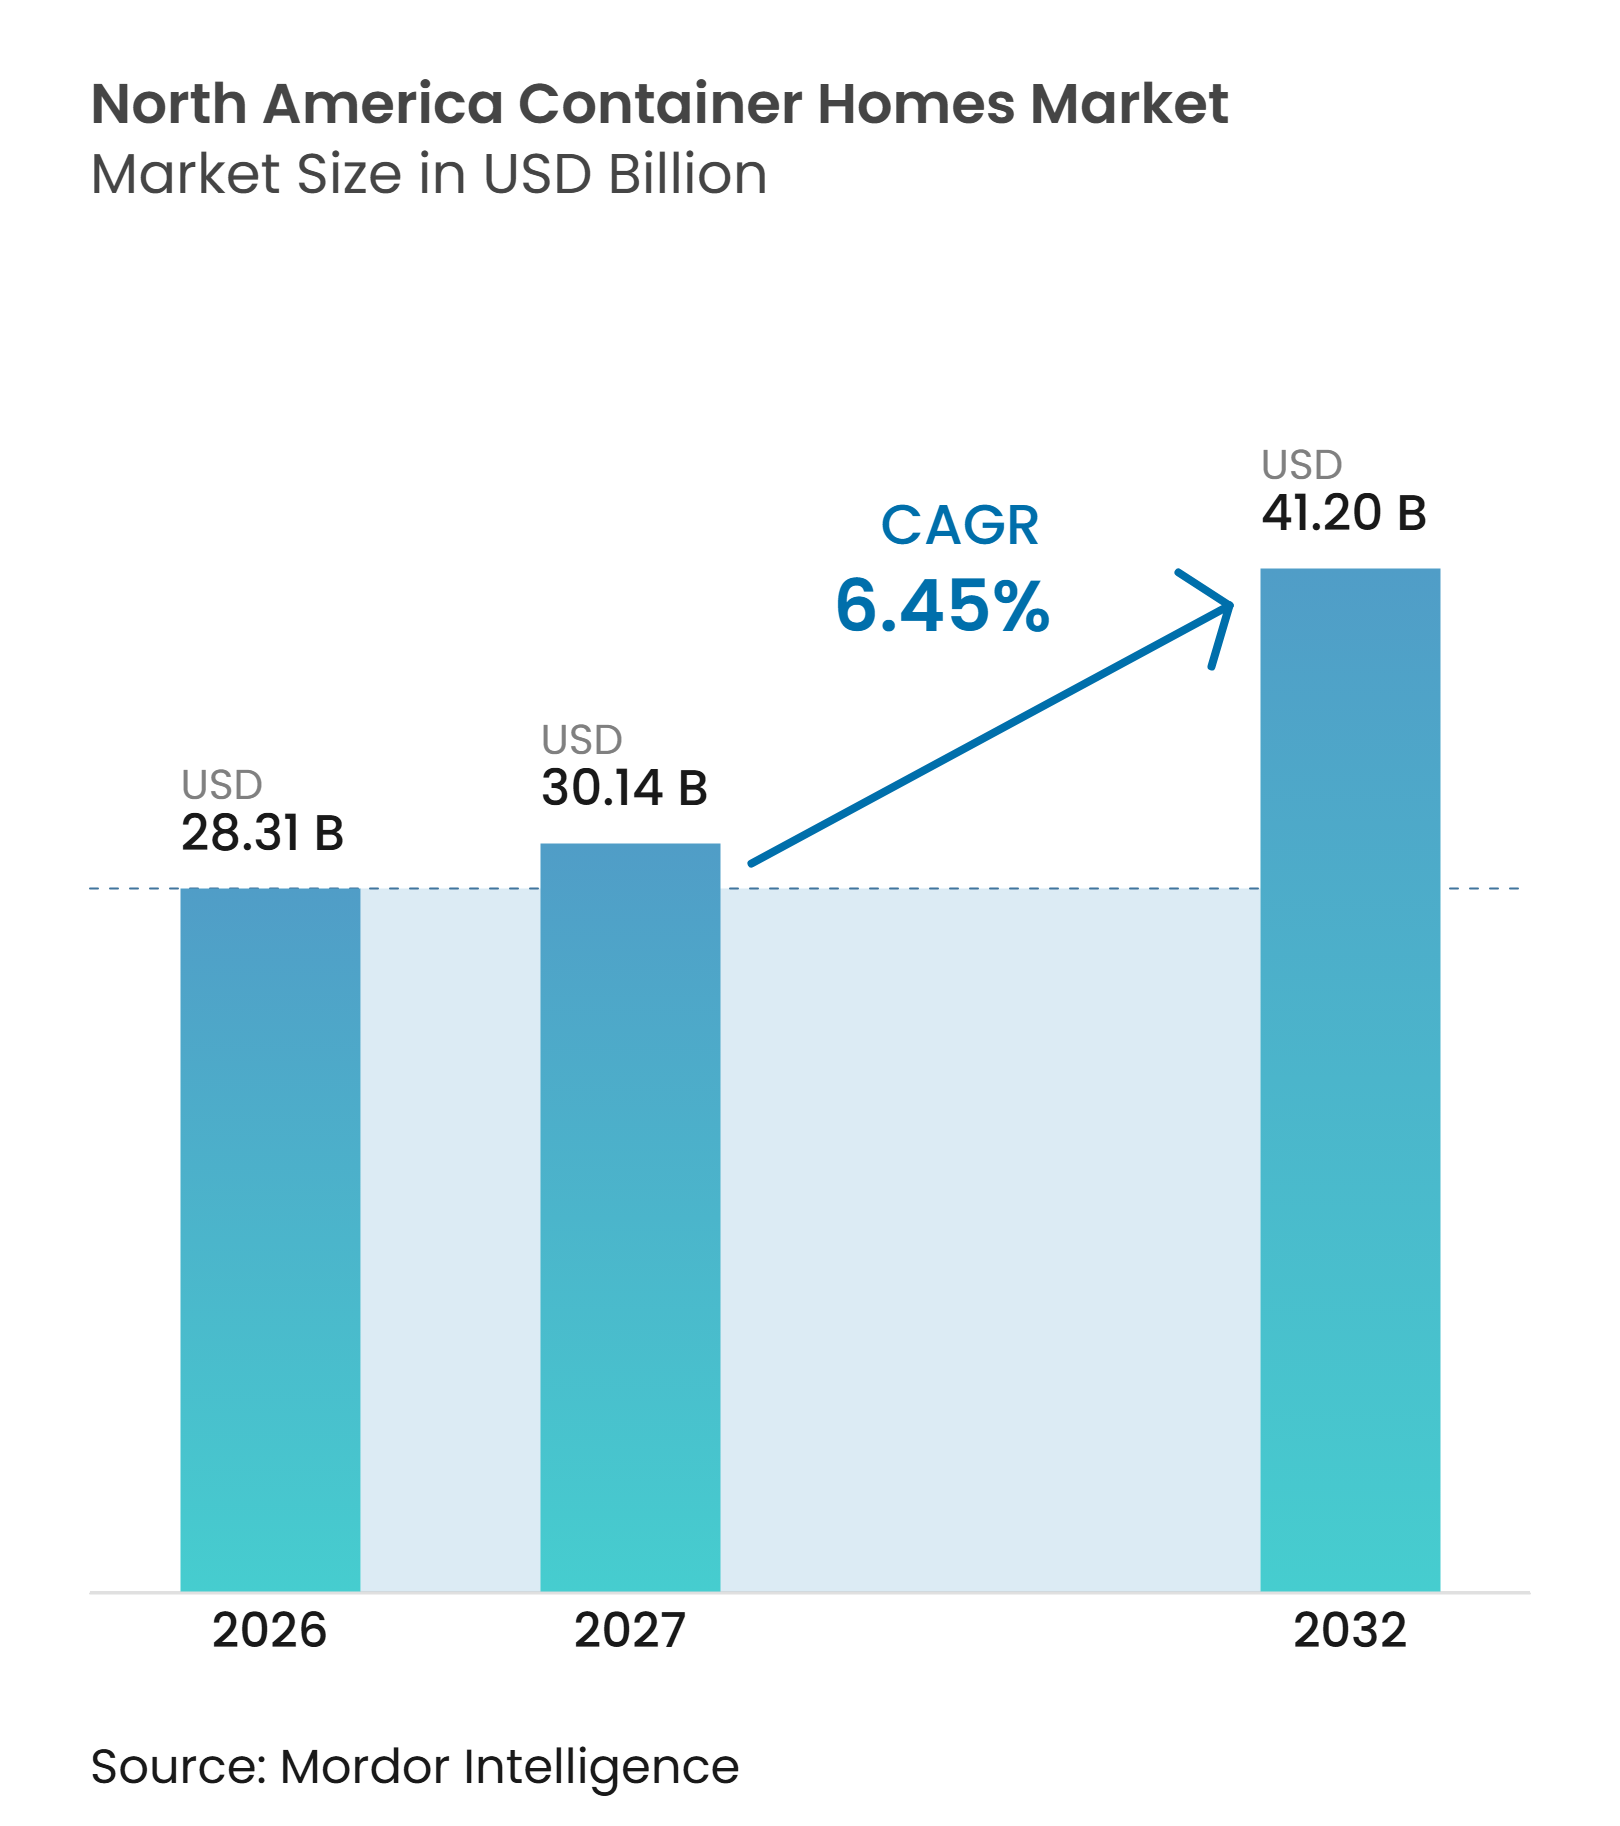
北米コンテナホームズ市場規模は2026年に28.31 ビリオン 米ドルと評価され、2027年の30.14 ビリオン 米ドルから2032年には41.20 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.45%です。
北米コンテナホームズ市場は、住宅取得可能性への圧力、付属住宅ユニット(ADU)規制の広範な採用、および災害後の迅速展開可能な住宅への需要によって牽引されており、特に従来型建設において現場での工程が長期化する地域においてその傾向が顕著です。工場生産は、公共住宅プログラムが一貫した品質、文書化されたプロセス、短い建設工期、および複数ユニットにわたる調整の改善を求めるにつれて、ますます重要性を増しています。コンテナの再利用は、廃棄ユニットをエネルギー集約的なスクラップ処理の代わりに住宅へと転換できるため、開発業者に実用的なサステナビリティの提案をもたらします。ただし、この利点は効果的な断熱および耐腐食設計に依存します。成長は、地方自治体の規制、融資基準、保険の利用可能性、および気候性能要件が地域、個々のコミュニティ、およびプロジェクトタイプによって異なるため、引き続き不均なものとなるでしょう。競争は、設計能力、エンジニアリング文書、許可取得の経験、製造能力、信頼性の高い設置サポート、および購入者や公共機関に対して性能要件を明確に伝える能力を組み合わせた事業者に有利に働く可能性が高いです。
主要レポートのポイント
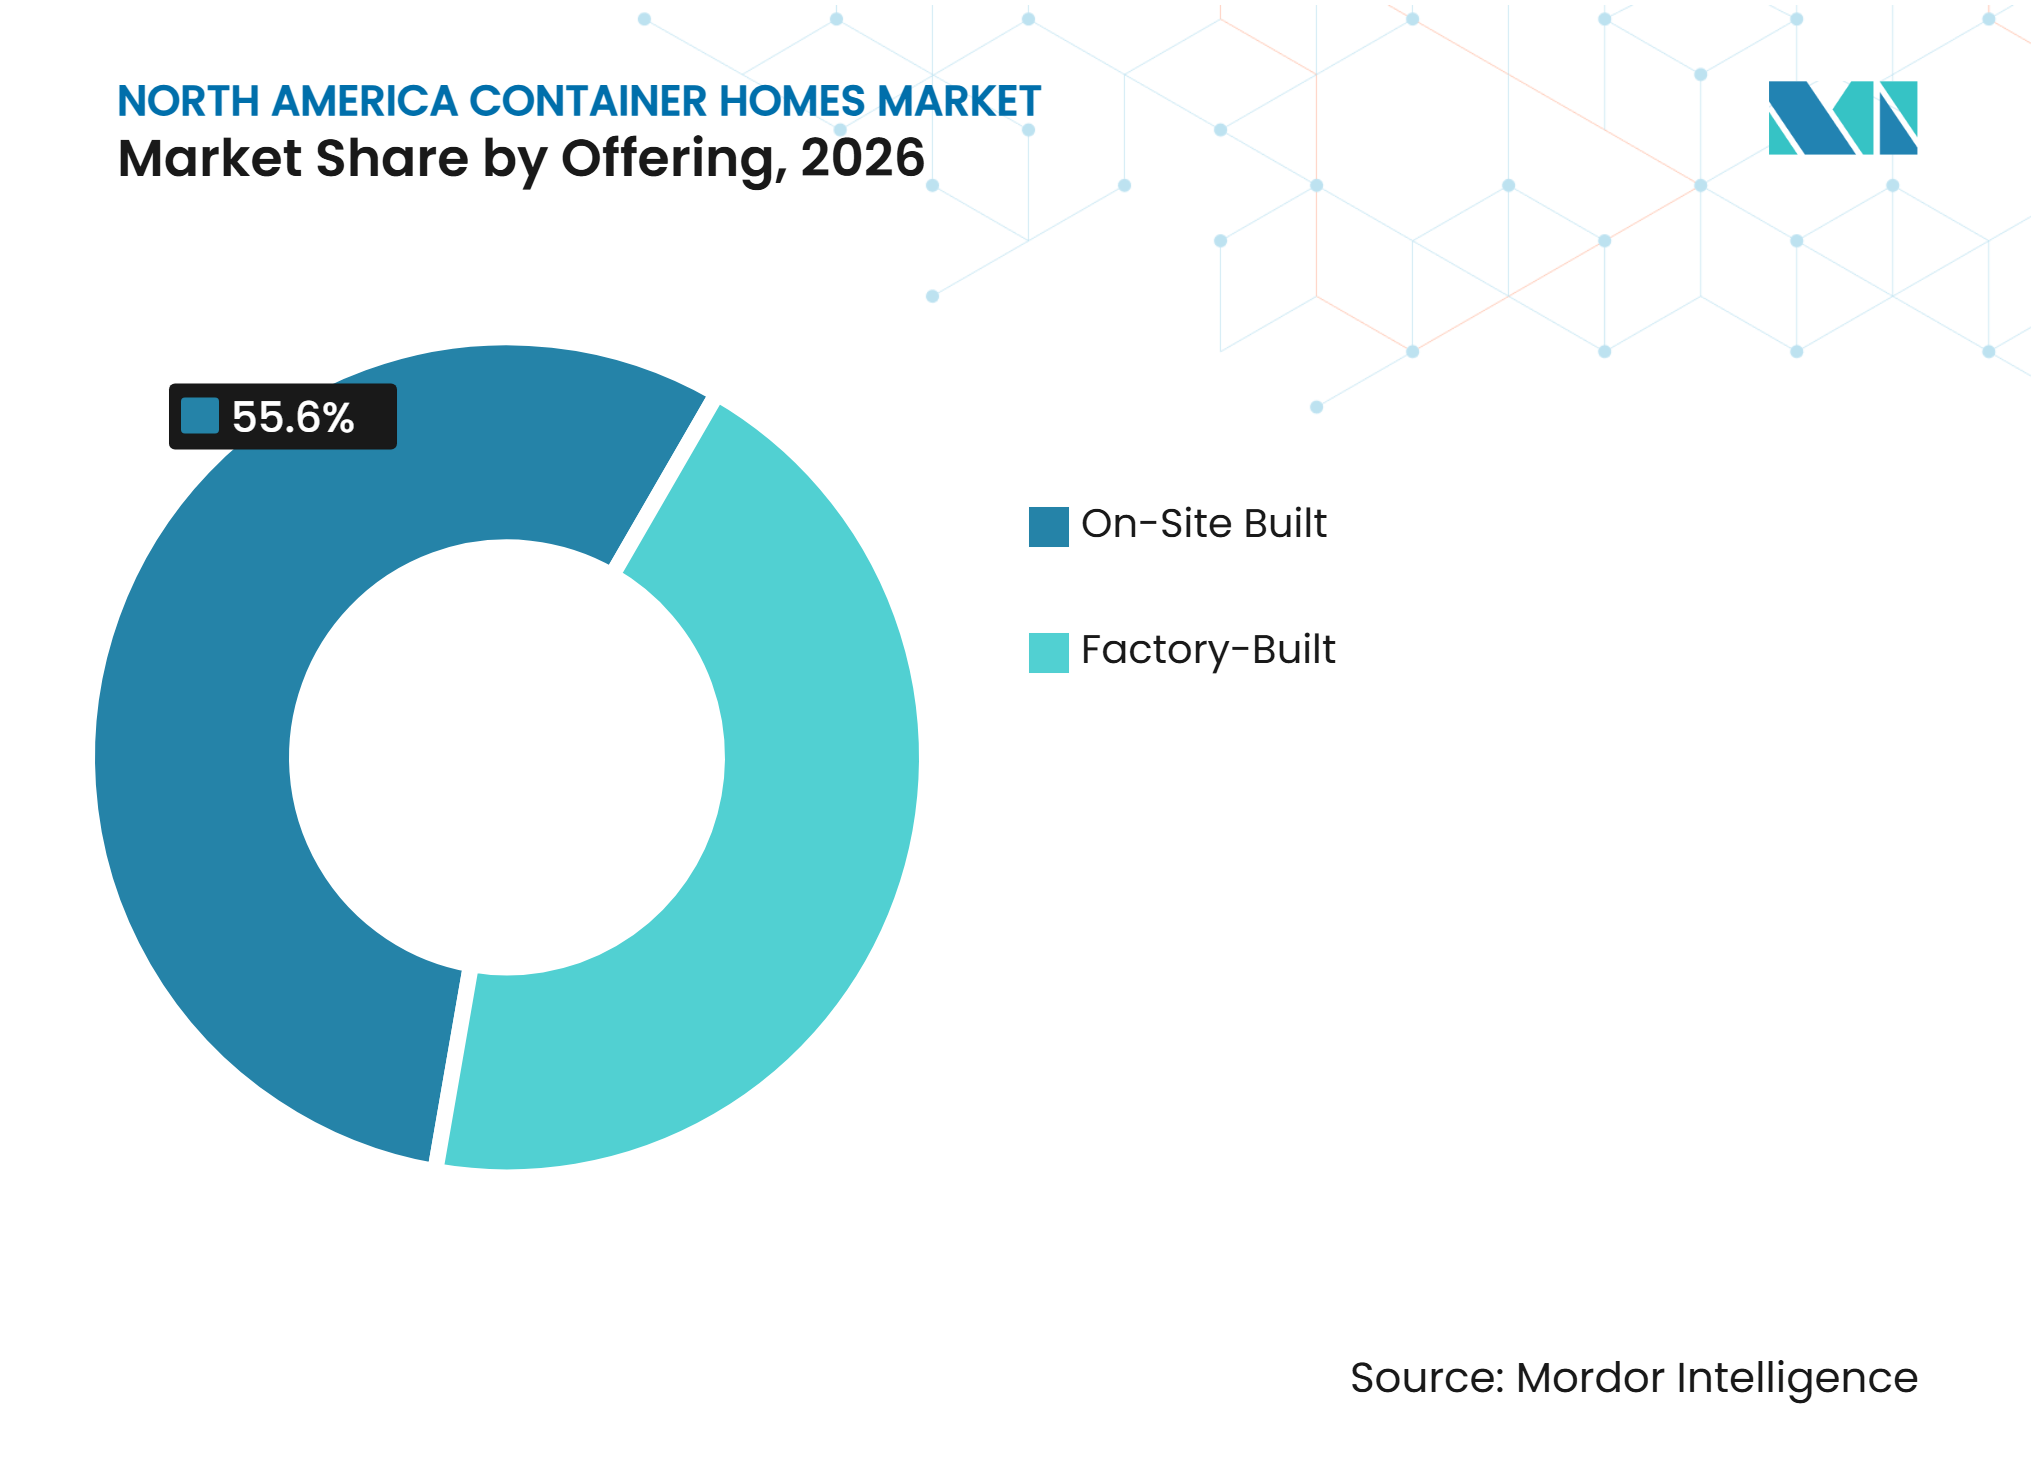
- 提供形態別では、オンサイト建設型が2026年の北米コンテナホームズ市場において55.6%を占め、工場建設型の提供は2032年までに7.25%のCAGRで成長すると予測されています。
- 建設タイプ別では、固定型ホームが2026年の北米コンテナホームズ市場において59.1%のシェアを占め、可動型ホームは2032年までに7.7%のCAGRで成長すると予測されています。
- 最終用途別では、住宅用ホームが2026年の北米コンテナホームズ市場規模において58.2%を占め、緊急用ホームは2032年までに7.85%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の北米コンテナホームズ市場シェアにおいて77.5%を占め、メキシコは2032年までに7.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
北米コンテナホームズ市場の促進要因影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅取得可能性への圧力 | +2.0% | 米国(カリフォルニア州、テキサス州、フロリダ州での早期成長を含む) | 短期(2年以内) |
| 付属住宅ユニット(ADU)政策改革 | +1.4% | 米国(カリフォルニア州、ワシントン州、オレゴン州、フロリダ州を含む) | 中期(2~4年) |
| モジュラーおよびプレハブ製造の拡大 | +1.1% | 北米(コロラド州、ペンシルベニア州、アルバータ州での早期成長を含む) | 中期(2~4年) |
| 災害救援および迅速展開型住宅需要 | +0.7% | 米国ガルフコースト、太平洋岸、およびハワイ | 短期(2年以内) |
| 鉄鋼コンテナの循環利用 | +0.4% | 北米へのスピルオーバーを伴うグローバルな影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国における住宅コストの上と住宅取得可能性への圧力
住宅取得可能性は、北米コンテナホームズ市場に広範な需要基盤をもたらします。これは、多くの世帯が、従来型の独立住宅プロジェクトの全規模を必要とせずに提供できる、より小型で低コストの住宅オプションを必要としているためです。高い住宅価格と賃借人のコスト負担は、特に利用可能な土地や建設可能な区画が限られているコミュニティにおいて、世帯がコンパクトで小規模なフォーマットを従来型の新築住宅と比較するよう促す可能性があります。コロラド州ブエナビスタでは、BV Basecampが16戸の賃貸住宅のために21棟のインターモーダル鉄鋼建築ユニットを使用し、160平方フィートの家具付きユニットを月額1,150 米ドルから提供しています。このプロジェクトは、コンパクトなコンテナ開発が共有スペースと繰り返し可能なユニットを活用して、個人の購入者だけでなく賃借人にもサービスを提供しながら、共通インフラをより管理しやすくする方法を示しています。このような事例は、地域の開発業者が、小規模プロジェクトが利用可能な土地、賃貸需要、地域の設能力、および将来のテナントの期待の範囲内で機能するかどうかを評価するのに役立ちます。この需要は、完成したユニット、敷地工事、地域の承認、および継続的な不動産管理が、対象居住者にとって現実的な予算内で調整できる場合に最も関連性が高くなります。
付属住宅ユニット(ADU)政策改革と住宅用地の高度利用
付属住宅ユニット(ADU)改革は、すでに主要住居を含む区画を含め、コンテナ構造が住宅利用および賃貸収入のために検討できる環境を拡大します。提供された資料によると、2025年7月時点で18の州がADUを広く認める法律を有しており、そのうち11の法律は過去4年間に制定されたものです。2025年10月に署名されたカリフォルニア州の法律は、地方のADU条例が州の基準に準拠していない場合の州の措置を強化しました。フロリダ州の法律は、一戸建て住宅ゾーンの地方自治体に対し、2025年12月1日までにADU条例を採択することを義務付けました。連邦住宅局(FHA)はまた、予測されるADU賃貸収入を一部の主要住居借入者の資格審査において考慮することを認めており、これにより経性の評価が容易になる可能性があります。これらの政策変更は、小規模な工場完成ユニットの計画上の不確実性を低減し、住宅所有者、請負業者、貸し手、市の職員、および将来のテナントにとってプロジェクトをより理解しやすいものにする可能性があります。
モジュラーおよびプレハブ建設の拡大
より大きな製造基盤は、工場完成コンテナフォーマットの調達、検査、融資、およびプロジェクト全体での繰り返しを容易にする可能性があります。クリーブランドは2025年7月にコリンウッドの旧ゼネラル・エレクトリック敷地を取得し、モジュラー住宅工場プロジェクトに充て、工場建設は2027年に開始される予定です[1]。ペンシルベニア州は2025年にModule Design, Inc.から2.4 ミリオン 米ドルの投資コミットメントを確保し、アレゲニー郡の事業所で58の雇用創出しました[2]。2025年8月、カナダとケベック州は2026年夏までに引き渡す合計336ユニットの高度プレハブ多住戸プロジェクト11件を選定しました。繰り返し可能な品質と迅速な引き渡しを求める公共プログラムは、特に同一プログラム内で複数の類似ユニットが必要な場合に、プロジェクトごとの現場作業よりも工場建設方式を優先する可能性があります。この生産シフトは、北米コンテナホームズ市場に、サプライヤーが基礎、仕上げ、アクセス配置、および公共設備接続を地域の要件に適応させる能力を失うことなくモジュールを標準化できるスケール化への経路を提供します。
災害救援および迅速展開型住宅の成長
災害対応は、大規模な事象の後に迅速に輸送、設置、および居住できる宅の重要なユースケースとなっています。提供された資料によると、2025年1月のロサンゼルス山火事は16,000棟以上の建物を破壊し、代替住宅の必要性を公共機関と地域コミュニティに強く認識させました。また、連邦緊急事態管理庁(FEMA)がラハイナ山火事後に167棟の代替輸送可能仮設住宅ユニットを発注し、Liv-Connectedが2024年11月から2025年1月の間に109棟のConexusユニットを引き渡したことも記録されています[3]。ラハイナのKa La'i Olaは、ハワイ州とハワイ・コミュニティ財団からの185 ミリオン 米ドルの支援を受けたプログラムを通じて、山火事被災者向けに450棟のモジュラーホームを提供しました。これらの事例は、公共調達が個別の住宅購入を超えて、調整された敷地選定、公共設備工事、物流、居住者支援、および完成ユニットの活用計画を必要とする大規模プグラムへと移行できることを示しています。北米コンテナホームズ市場は、サプライヤーが緊急事態発生前に自社ユニットが輸送、安全、設置、および居住要件を満たすことを実証した場合に恩恵を受けることができます。
北米コンテナホームズ市場の抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゾーニング、許可取得、および建築基準の断片化 | -1.6% | 米国(特に郊外および農村部の自治体) | 中期(2~4年) |
| 住宅ローン、保険、および評価インフラの限界 | -1.2% | 米国およびカナダ | 中期(2~4年) |
| 断熱、腐食、および寒冷気候性能要件 | -0.6% | カナダ、米国北部、および沿岸地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゾーニング、許可取得、および建築基準要件の断片化
州の政策がより開放的になり、購入者の需要が存在する場合でも、地方の土地利用規則は直接的な障壁であり続けます。国際コード評議会(ICC)は、2021年および2024年の国際建築基準(IBC)第3114条に輸送用コンテナ構造を含め、構造、換気、および基礎に関する要件を定めました。採用と解釈は然として管轄区域によって異なり、提供された調査によると、サンアントニオは住宅用コンテナの使用を60日以内の仮設構造物に限定しています。プロジェクトチームは、積み重ねまたは接続されたユニットに対して、エンジニアリング図面、ISO 6346データプレートの確認、基礎計画、および防火区画の規定が必要になる場合があります。したがって、サプライヤーは技術的に健全なユニットを持っていても、管轄区域が提案された用途を審査するための明確なプロセスを欠いている場合、または検査官がこの形態の住宅に対する経験が限られている場合には、遅延に直面する可能性があります。これにより、時間と予算の柔軟性が限られている低マージンの手頃な価格の住宅および緊急プロジェクトにおいて、法的、文書化、保有、および調整コストが最も大きく増加します。
住宅ローン、保険、および評価インフラの限界
住宅が標準的な融資、保険、または鑑定カテゴリーに適合しない場合、融資は困難になります。提供された調査によると、多くのコンテナホームは住宅都市開発省(HUD)の認証たは州のモジュラー認証を欠いており、これが従来型の引受経路を制限しています。また、連邦住宅局(FHA)タイトルI住宅専用保険プログラムは依然として手動の紙ベースの引受手続きに依存していることも指摘されています。保険会社は補償を拒否する場合があり、完了した比較可能な取引が限られており、不動産の特性が大きく異なる可能性があるため、専門補償はより高いプレミアムを伴う可能性があります。提供されたスーフォールズの事例では、585,000 米ドルで上場されたコンテナホームが406,000 米ドルで売却されており、比較可能な販売事例が少ない場合に貸し手や鑑定士が慎重になる理由を示しています。北米コンテナホームズ市場は、貸し手、保険会社、鑑定士、および製造業者が完了、融資、保険、再販、および一貫して評価されたプロジェクトのより広範な記録を構築するまで、制約を受け続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
オンサイト建設型が主要な提供フォーマットとして維持オンサイト建設型の提供は2026年の北米コンテナホームズ市場において55.6%を占めました。このフォーマットは、多くの住宅購入者が敷地固有のレイアウト選択、地元の請負業者による監督、および引き渡し後の壁の開口部やコンテナの積み重ねを調整するオプションを期待しているため、確立されたままです。既存の請負業者ネットワークは、特にそれらの請負業者がすでに地元の業者や建築部門と協力している場合に、コンテナプロジェクトに馴染みのある住宅プロセスを適応させることができます。これは、プロジェクトが変則的な区画、好みの外装仕上げ、または地域の基礎要件に対応する必要がある場所で有用です。したがって、この提供アプローチは、オーナーが設計上の決定、現場調整、造園、公共設備、および内部仕上げを厳密に管理したいカスタムホームや小規模開発に適しています。
工場建設型の提供は2032年までに7.25%のCAGRで成長すると予測されており、高水準のオフサイト完成を要求する公共プログラムを通じて支持を得ています。クリーブランドの工場イニシアチブと336棟の高度プレハブユニットに関する2025年のカナダおよびケベック州のプログラムは、公共の購入がこのフォーマットをどのように奨励できるかを示しています。提供された資料によると、一部のプログラムは90%から95%の工場完成を指定しており、これにより建設のより大きな部分を管理された生産環境に移行させることができます。工場環境は、複数のユニットにわたって品質チェック、繰り返し設計、材料計画、納品スケジュール、および現場作業をより一貫したものにすることができます。北米コンテナホームズ産業は、カスタマイズされたプロジェクトに対してオンサイト作業を維持しながら、繰り返し可能な公共および手頃な価格の住宅プロジェクトに対して工場建設型の提供がより重要になると予想されます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
固定型ホームが2026年をリード、可動型ユニットが最速成長固定型コンテナホームは2026年に59.1%のシェアを占め、永続的な基礎と公共設備接続が住宅、介護施設、および機関融資プロジェクトにとって重要であるため、数量の基盤であり続けています。その永続性は、建築官が国際建築基準(IBC)第3115条に基づく基礎設計を期待する場所での基準適合もサポートします。これらのホームは、住宅ローンの適格性、長期居住、公共設備の信頼性、および従来型の住宅外観が購入者にとって重要なプロジェクトに適しています。開発業者は、安定した公共設備システム、一貫した敷地アクセス、および建物と区画の明確な関係を必要とする多ユニットレイアウトに固定設計を使用できます。これらの条件により、固定型ホームは確立された住宅用途のコアな建設タイプとなっています。
可動型ホームは2032年までに7.7%のCAGRで成長すると予測されており、これは北米コンテナホームズ市場規模全体の成長率6.4%を上回っています。需要は、緊急管理機関、クリエーション購入者、およびメキシコの観光志向の宿泊施設から来ており、そこでは移転が有用な運用機能となり得ます。提供された調査によると、Boxhouseは1つの標準インターモーダルコンテナ内に2棟の完全な住宅を収納し、2時間以内に展開できる折り畳み式緊急ユニットを設計しました。その時速200マイルの耐風性は、輸送効率と構造性能の両方が重要な沿岸部の緊急調達での使用をサポートします。より優れた断熱システムは、困難な気候における可動型ユニットの競争力を高め、一部の初期設計を制限してきた懸念に対処するのにも役立ちます。
最終用途別:
住宅用ホームが需要を支え、緊急用ホームが拡大住宅用ホームは2026年の北米コンテナホームズ市場において58.2%のシェアを占めました。このセグメントは、コンパクトなユニットが大きな住宅フットプリントを必要とせずに賃貸、ADU、または小規模世帯のニーズを満たすことができる都市部および都市周辺部における住宅取得可能性への圧力から恩恵を受けています。BV Basecampは、16棟の家具付きユニットのために共有中庭を囲む21棟のコンテナを使用した賃貸アプローチの例を提供しています。提供された調査では、160平方フィートの家具付きユニットの価格を月額1,150 米ドルからとしています。このモデルは、住宅開発が、オーナー居住型の住宅としてだけでなく、共有敷地計画と繰り返しのユニットレイアウトを持つ収益を生む賃貸物件として設計できることを示しています。
緊急用ホームは2032年までに7.85%のCAGRで成長すると予測されています。ハワイの山火事と2025年のカリフォルニア火災後の連邦および州の災害調達は、迅速展開型住宅の実用的な参照点を生み出しました。需要は個々の事象に連動していますが、調達システム、敷地計画の実践、およびサプライヤーの資格は、即時の緊急フェーズが終了した後も維持される可能性があります。レクリエーション用ホームは、カナダとメキシコで別個のユースケースを提供しており、そこでは購入者が観光または休暇の設定に対応できるコンパクトなユニットを評価する場合があります。北米コンテナホームズ市場は、単一の住宅フォーマットに依存するのではなく、異なる製品設計、サービス、および設置方法を通じて緊急、レクリエーション、および初期段階の高齢者ケアの用途に対応できます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国
米国は2026年の北米コンテナホームズ市場シェアにおいて77.5%を占めました。住宅取得可能性、ADU改革、および広範な製造業者基盤がこの地位を支えており、提供された調査は追加住宅の持続的な必要性を説明しています。2025年10月のカリフォルニア州法は、地方の非準拠ADU規則に対する州の監督を強化し、2025年1月のロサンゼルス火災後の山火事再建が需要を追加しました。Plant PrefabのTeton Ranch施設は年間最大2,000棟の住宅を生産でき、提供された調査によると、それらの火災後に約300件の問い合わせを受けました。建築基準の解釈は依然として管轄区域によって異なり、これはエンジニアリング記録、許可サポート、明確な設置文書、および基礎、公共設備接続、最終検査を調整するための予測可能な方法を提供できる企業に有利に働きます。
メキシコ
メキシコは2032年までに7.4%のCAGRで成長すると予測されています。提供された調査は、この成長を住宅不足、競争力のある土地価値、国境を越えた製造投資、および観光需要と結び付けています。Vessel Modularがヌエボレオン州ペスケリアの施設への300 ミリオン 米ドルの投資を発表し、最大3,000の雇用の可能性があることが記録されています。基本的なコンテナホームは10,000 米ドルと報告されており、可動型の1ベッドルームおよび2ベッドルームのレイアウトはヌエボレオン州、ハリスコ州、およびキンタナロー州で関連性があります。多くの場所で地方自治体の規則は依然として不明確ですが、これは準備の整った製造業者に住宅および観光プロジェクトの許可取得能力を構築し、地元の設置業者との関係を確立し、異なる敷地条件に適応できるフォーマットを提供する機会を与えます。
カナダおよびその他の地域
カナダには2030年までに350 ミリオン ユニットの政府認定住宅不足があり、Build Canada Homesは政府所有地に最初の4,000棟のプレハブ住宅を目標としていす。カナダとケベック州はまた、2026年夏までに引き渡す合計336ユニットの高度プレハブ多住戸プロジェクト11件を発表しました。ケベックシティの過渡期住宅プロジェクトは1.23 ミリオン 米ドルの公的資金を使用し、住宅1戸あたり85,600 米ドルと報告されており、HOMOMOBOは2026年3月にロボットトラスプレハブ製造をテストしました。寒冷気候性能により、断熱、グレージング、および湿気管理が設計の中心となり、他の地域市場は共通の製造基盤を共有できるレクリエーション、災害、および観光用途をサポートします。
競争環境
市場集中度
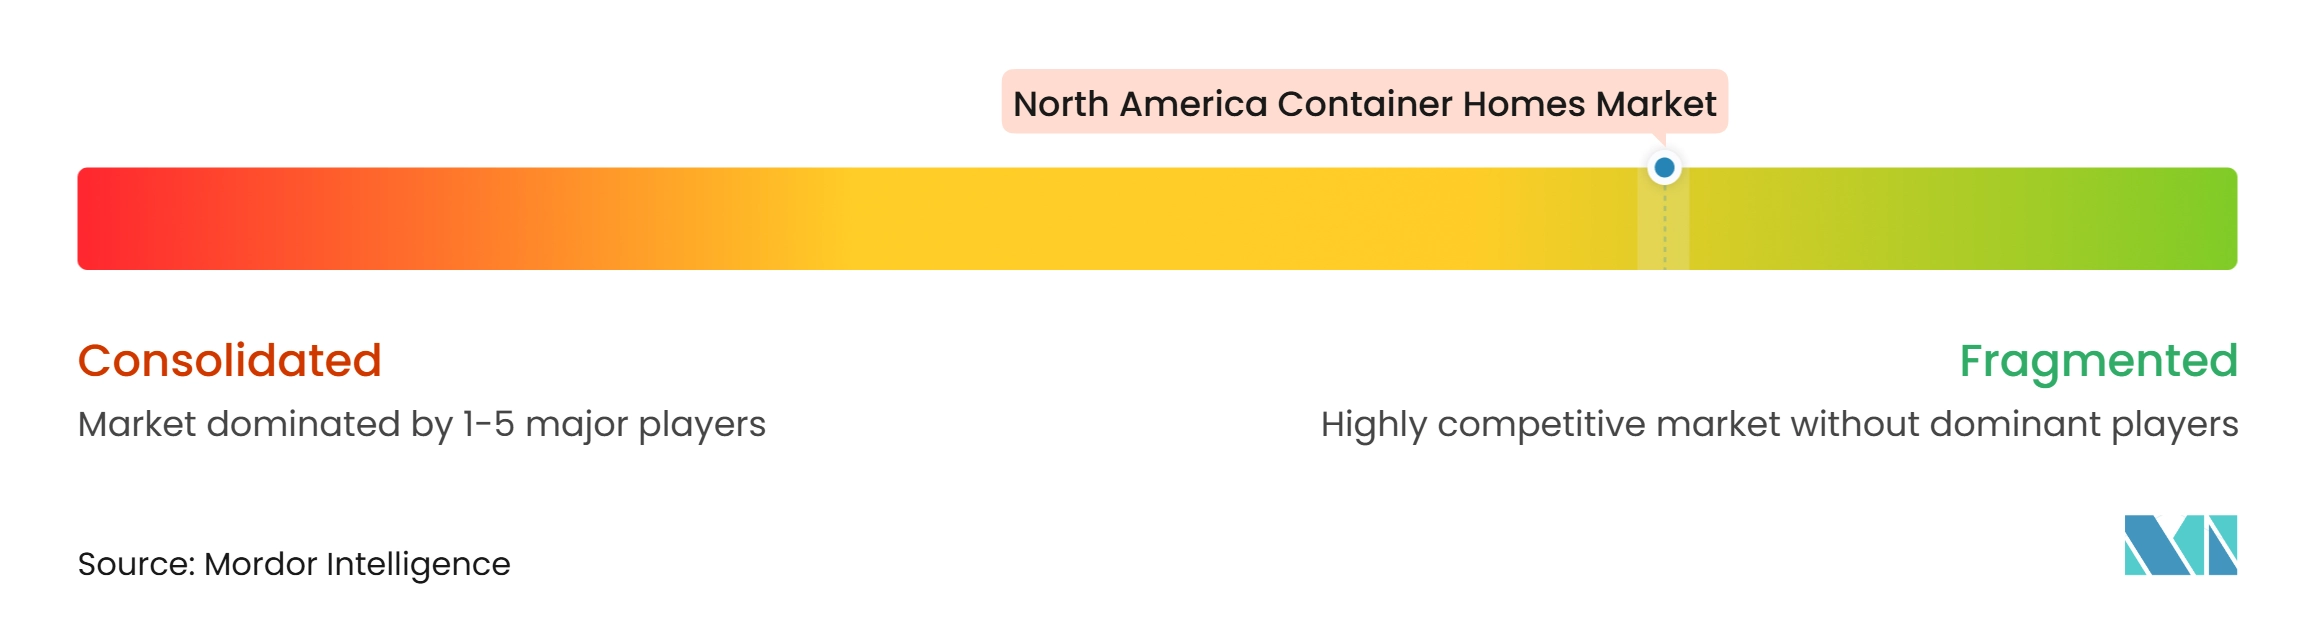
北米コンテナホームズ市場は断片化されており、提供された調査において決定的な地域シェアを持つ事業者はいませんでした。競争には、コンテナホームの専門製造業者、コンテナ製品を持つより広範なモジュラー建設会社、およびプレミアムまたはカスタマイズされたプロジェクトにサービスを提供するデザインビルド事業者が含まれます。小規模企業は廃棄コンテナを調達できますが、設置された住宅には依然としてエンジニアリング能力、基準知識、地方許可、信頼でる下請業者、および輸送と設置を管理するプロセスが必要です。これにより、単純な改造作業と、公共の購入者や繰り返し開発業者を満足させることができる住宅が区別されます。製造と文書化を一緒に管理する企業は、顧客が製品と信頼性の高いプロジェクト提供プロセスの両方を必要としているため、競争においてより有利な立場にあります。
SG Blocks, Inc.(Safe & Green Holdings Corp.を通じて運営)は、GreenSteelアプローチを使用して、コンテナ構造を基準準拠のホスピタリティ、軍事、および住宅用途に位置付けています。HOMOMOBOは米国でのディーラーベースのモデルを通じて拡大し、2026年3月にRoBIM Technologiesとのロボットトラスプレハブ製造パイロットを開始しました。このパイロットは、より一貫したコンポーネント生産と変動労働コストの低減に向けた動きを示しており、サプライヤーが複数の場所で同じ設計を提供する必要がある場合に重要となり得ます。同社はまた、提供された調査によると、2026年3月にカリフォルニア州ヒルズボローに第5世代HO3 ADUを設置しました。これらの動きは、主要サプライヤーが製造システム、地域配送ネットワーク、製品開発、および地元の請負業者と顧客の間での信頼構築を通じて競争していることを示しています。
提供された調査は、60日間のプロジェクトサイクル内で300,000 米ドル未満の国際建築基準(IBC)準拠住宅を提供できる企業に対する機会を特定しています。ユニットが輸送、迅速な設置、および公共調達要件に適している必要があるため、災害救援には資格を持つサプライヤーのより小さなグループが存在する可能性が高いです。フラットパック展開式設計および3Dプリントモジュールも入門レベルのレクリエーションおよび緊急プロジェクトで競合しているため、北米コンテナホームズ市場はそれらの低価格アプリケーションを独占していると想定することはできません。サプライヤーは、これらの圧力に対応するために、より強力な性能データ、融資関係、信頼性の高い許可サポート、および設置後の明確なサービスモデルを必要とするでしょう。
北米コンテナホームズ産業リーダー
-
SG Blocks, Inc. (Safe & Green Holdings Corp.)
-
HONOMOBO
-
Giant Containers
-
Meka Modular
-
Kubed Living
- 注:主要企業の掲載順は順位を示すものではありません。
北米コンテナホームズ市場 このレポートでカバーされる企業
- SG Blocks, Inc. (Safe & Green Holdings Corp.)
- HONOMOBO
- Giant Containers
- Meka Modular
- Kubed Living
- Backcountry Containers
- Alternative Living Spaces
- Rhino Cubed
- Stackhouse Container Homes
- Nova Deko
- Mods-Integral Solutions
- Falcon Structures
- Custom Container Living
- IndieDwell
- Boxhouse
- Container One
- Ark Container Homes
- CW Dwellings
- EcoMod LLC
- NRB Modular Solutions
最近の産業開発事情 北米コンテナホームズ市場
- 2026年9月:MODUS Structures Inc.がROC Modular Inc.の買収を完了し、2つの確立されたカナダのモジュラー建設会社をMODUS Structuresブランドの下に統合しました。統合後の事業は460名以上の従業員を有し、アルバータ州クロスフィールドとボウアイランドの3施設にわたって約260,000平方フィートの認定製造スペースを持ちます。拡大されたプラットフォームは、社会的・手頃な価格の住宅、先住民コミュニティプロジェクト、多家族住宅、ホスピタリティ、労働力宿泊施設、および緊急対応施設にわたる能力を提供します。
- 2026年7月:S2A ModularとThe Launchpad Collectiveが、カリフォルニア州サンバーナーディーノで1階に商業スペースを持つ48ユニット4階建ての手頃な価格のモジュラー住宅開発の着工式を行いました。このプロジェクトは、元の8ユニット2階建てのコンテナホームのコンセプトから、より大きな多家族開発へと発展しました。プロジェクトチームによると、上部3つの住宅フロアの工場建設により、従来型の現場工法と比較して建設コストを約50%削減できます。
- 2026年5月:オンタリオ州政府は、北部オンタリオ遺産基金公社(NOHFC)を通じて、主に先住民コミュニティにサービスを提供するサンダーベイを拠点とするカスタムモジュラーコンテナホームおよびその他の構造物の製造業者であるModBox Modularに100 ミリオン カナダドル(約73 ミリオン 米ドル)を投資しました。この資金は、新しい工業用建物の購入、施設の改修、および新しい製造設備の購入を支援し、同社の生産施設を約4,000平方フィートから25,000平方フィートに拡大します。
北米コンテナホームズ市場レポートの範囲
セグメンテーション概要
| 工場建設型 |
| オンサイト建設型 |
| 固定型 |
| 可動型 |
| 住宅用ホーム |
| レクリエーション用ホーム |
| 緊急用ホーム |
| 介護施設用ホーム |
| 米国 |
| カナダ |
| メキシコ |
| 提供形態別 | 工場建設型 |
| オンサイト建設型 | |
| 建設タイプ別 | 固定型 |
| 可動型 | |
| 最終用途別 | 住宅用ホーム |
| レクリエーション用ホーム | |
| 緊急用ホーム | |
| 介護施設用ホーム | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米コンテナホームズの2026年の価値は?
北米コンテナホームズ市場は2026年に28.31 ビリオン 米ドルと評価されています。2032年までに41.2 ビリオン 米ドルに達し、CAGRは6.45%と予測されています。
北米におけるコンテナホームの需要を牽引しているものは何ですか?
住宅取得可能性への圧力、ADU改革、工場生産、および災害救援ニーズが需要を支えています。採用は、許可取得、融資、および地元の設置を明確に管理できる場所で最も強くなっています。
コンテナ住宅の需要をリードしている提供フォーマットはどれですか?
オンサイト建設型の提供が2026年に55.6%のシェアでリードしています。工場建設型の提供は2032年までに7.25%のCAGRで成長すると予測されています。
最も速く成長しているコンテナホームの建設タイプはどれですか?
固定型ホームが2026年に59.1%のシェアでリードしています。可動型ホームは、緊急、レクリエーション、および観光用途に支えられ、2032年までに7.7%のCAGRで成長すると予測されています。
コンテナホームに対する最大の需要を持つ最終用途はどれですか?
住宅用ホームが2026年に58.2%のシェアでリードしています。緊急用ホームは2032年までに7.85%のCAGRで成長すると予測されています。
コンテナ住宅のより広範な採用を制限しているものは何ですか?
断片化された許可取得、限られた融資と保険、および断熱または腐食要件が主な障壁であり続けています。プロジェクトは多くの場合、詳細なエンジニアリングと明確な基準文書を必要とします。