
Tamaño y Participación del Mercado de Casas Contenedor en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
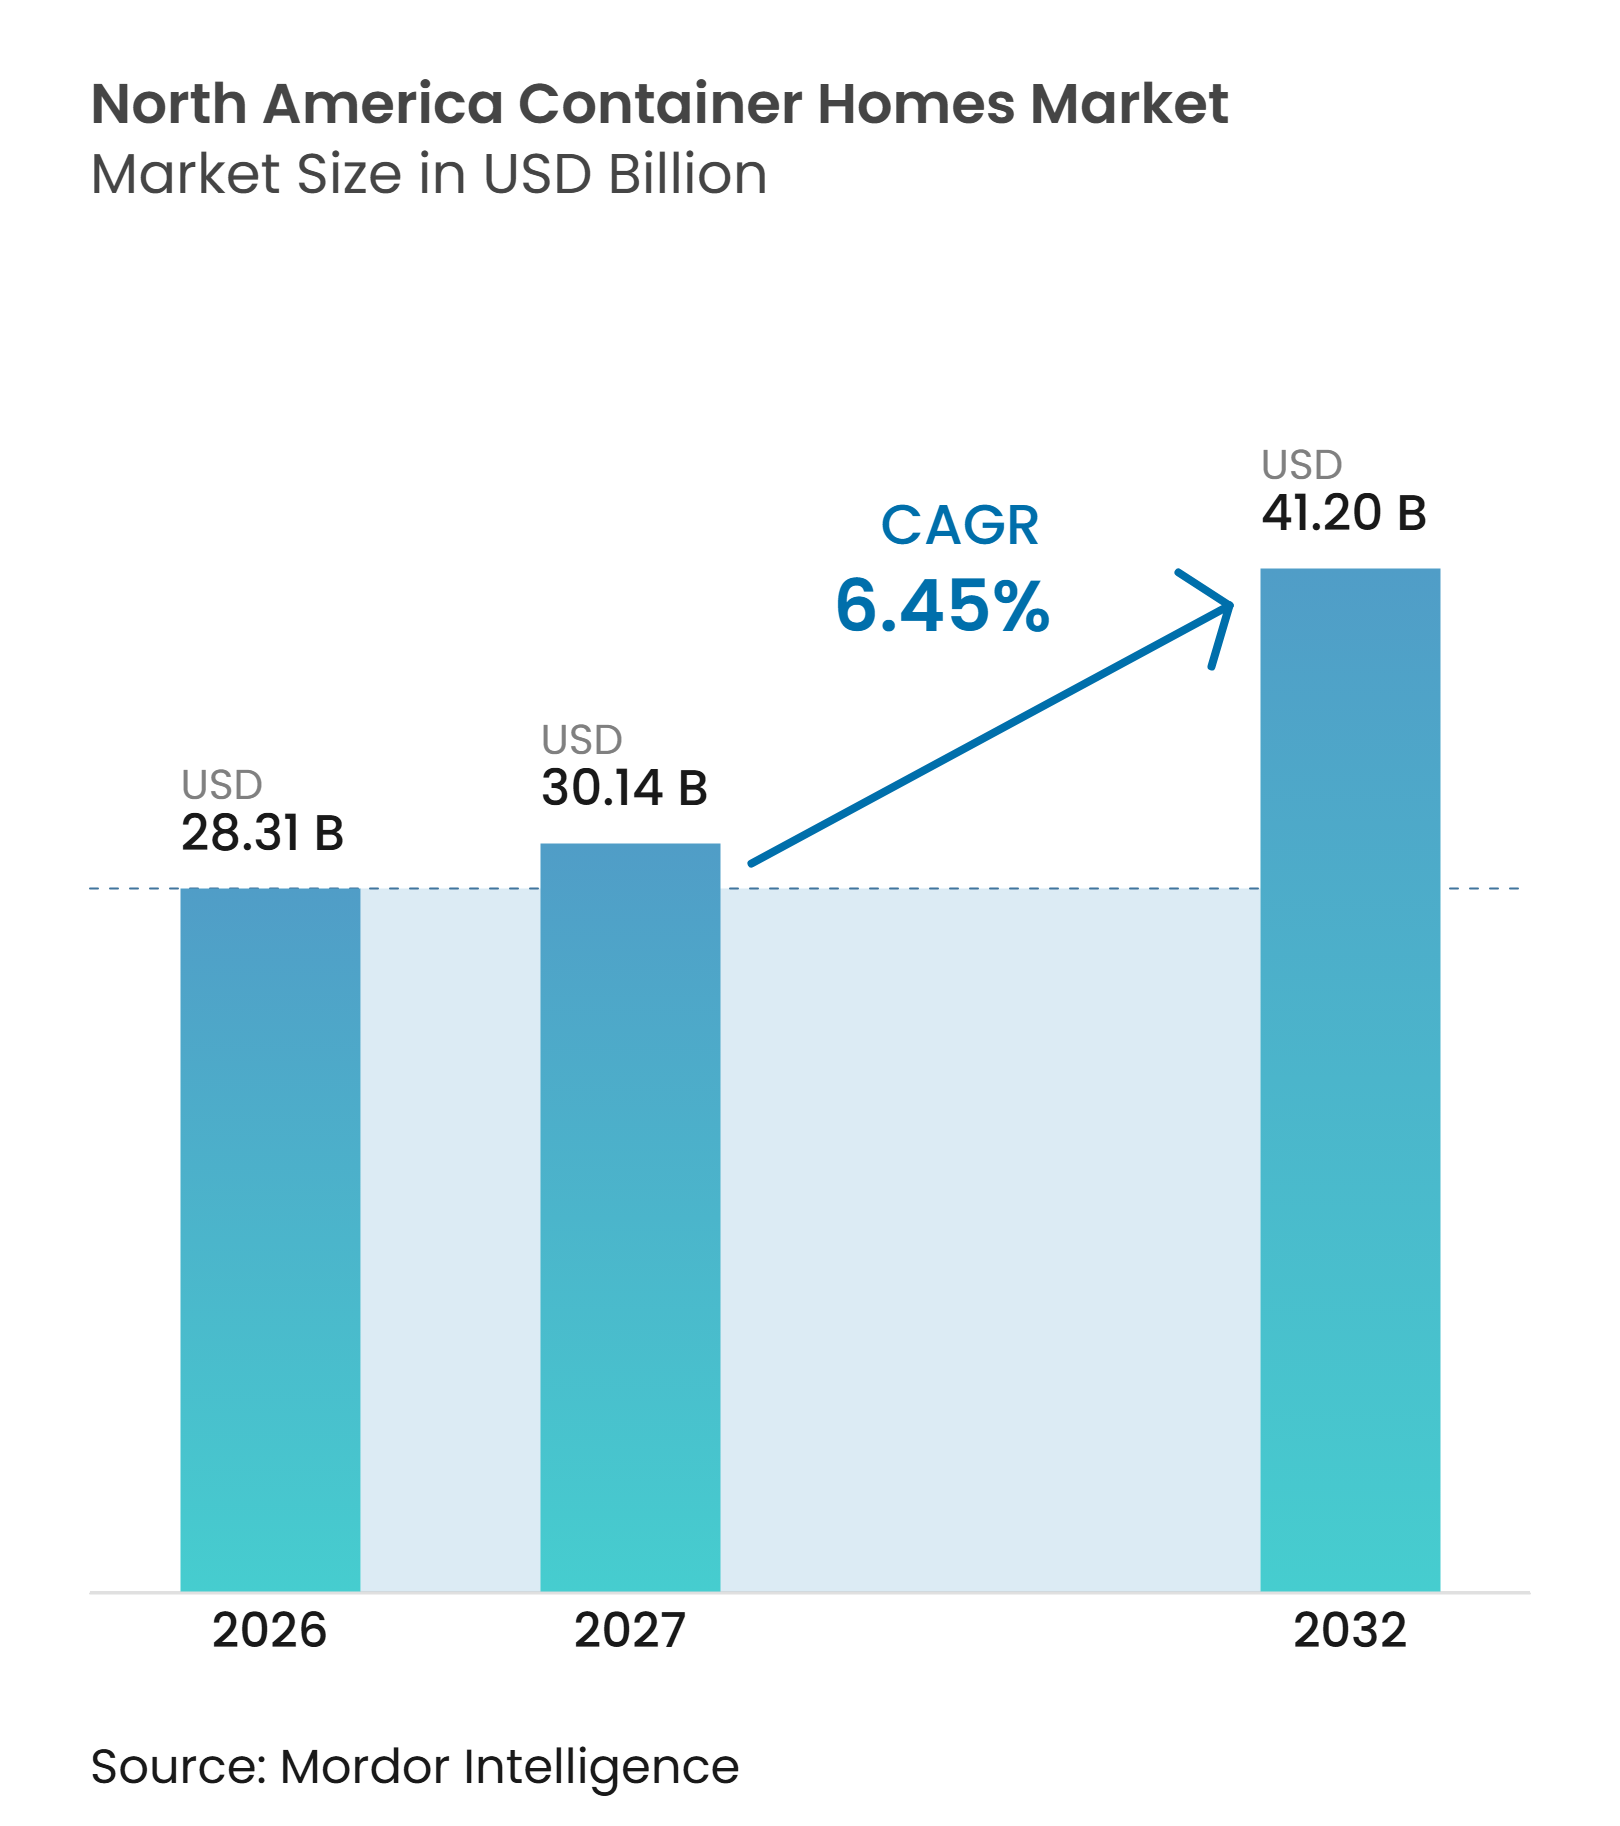
| Tamaño del mercado en el año base (2026) | 28.31 Mil millones de dólares |
| Tamaño del Mercado (2027) | 30.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 41.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.45 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Casas Contenedor en América del Norte por Mordor Intelligence
El tamaño del Mercado de Casas Contenedor en América del Norte fue valorado en 28,31 mil millones de USD en 2026 y se estima que crecerá desde 30,14 mil millones de USD en 2027 hasta alcanzar los 41,20 mil millones de USD para 2032, a una CAGR del 6,45% durante el período de pronóstico (2027-2032).
El mercado de casas contenedor en América del Norte está impulsado por las presiones sobre la asequibilidad de la vivienda, la adopción más amplia de regulaciones de unidades de vivienda accesoria y la demanda de viviendas de despliegue rápido tras desastres, particularmente en áreas donde la construcción convencional implica cronogramas más largos en el sitio. La producción en fábrica es cada vez más relevante a medida que los programas de vivienda pública buscan calidad consistente, procesos documentados, plazos de construcción más cortos y una mejor coordinación entre múltiples unidades. La reutilización de contenedores también ofrece a los desarrolladores una propuesta de sostenibilidad práctica, ya que las unidades retiradas pueden convertirse en viviendas en lugar de someterse a un procesamiento de chatarra que consume mucha energía. Sin embargo, este beneficio depende de un aislamiento térmico eficaz y un diseño resistente a la corrosión. El crecimiento seguirá siendo desigual porque las regulaciones municipales, los estándares de financiamiento, la disponibilidad de seguros y los requisitos de rendimiento climático varían en toda la región, las comunidades individuales y los tipos de proyectos. La competencia probablemente favorecerá a los operadores que combinen capacidades de diseño, documentación de ingeniería, experiencia en permisos, capacidad de fabricación, soporte de instalación confiable y la capacidad de comunicar claramente los requisitos de rendimiento a los compradores y a las agencias públicas.
Conclusiones Clave del Informe
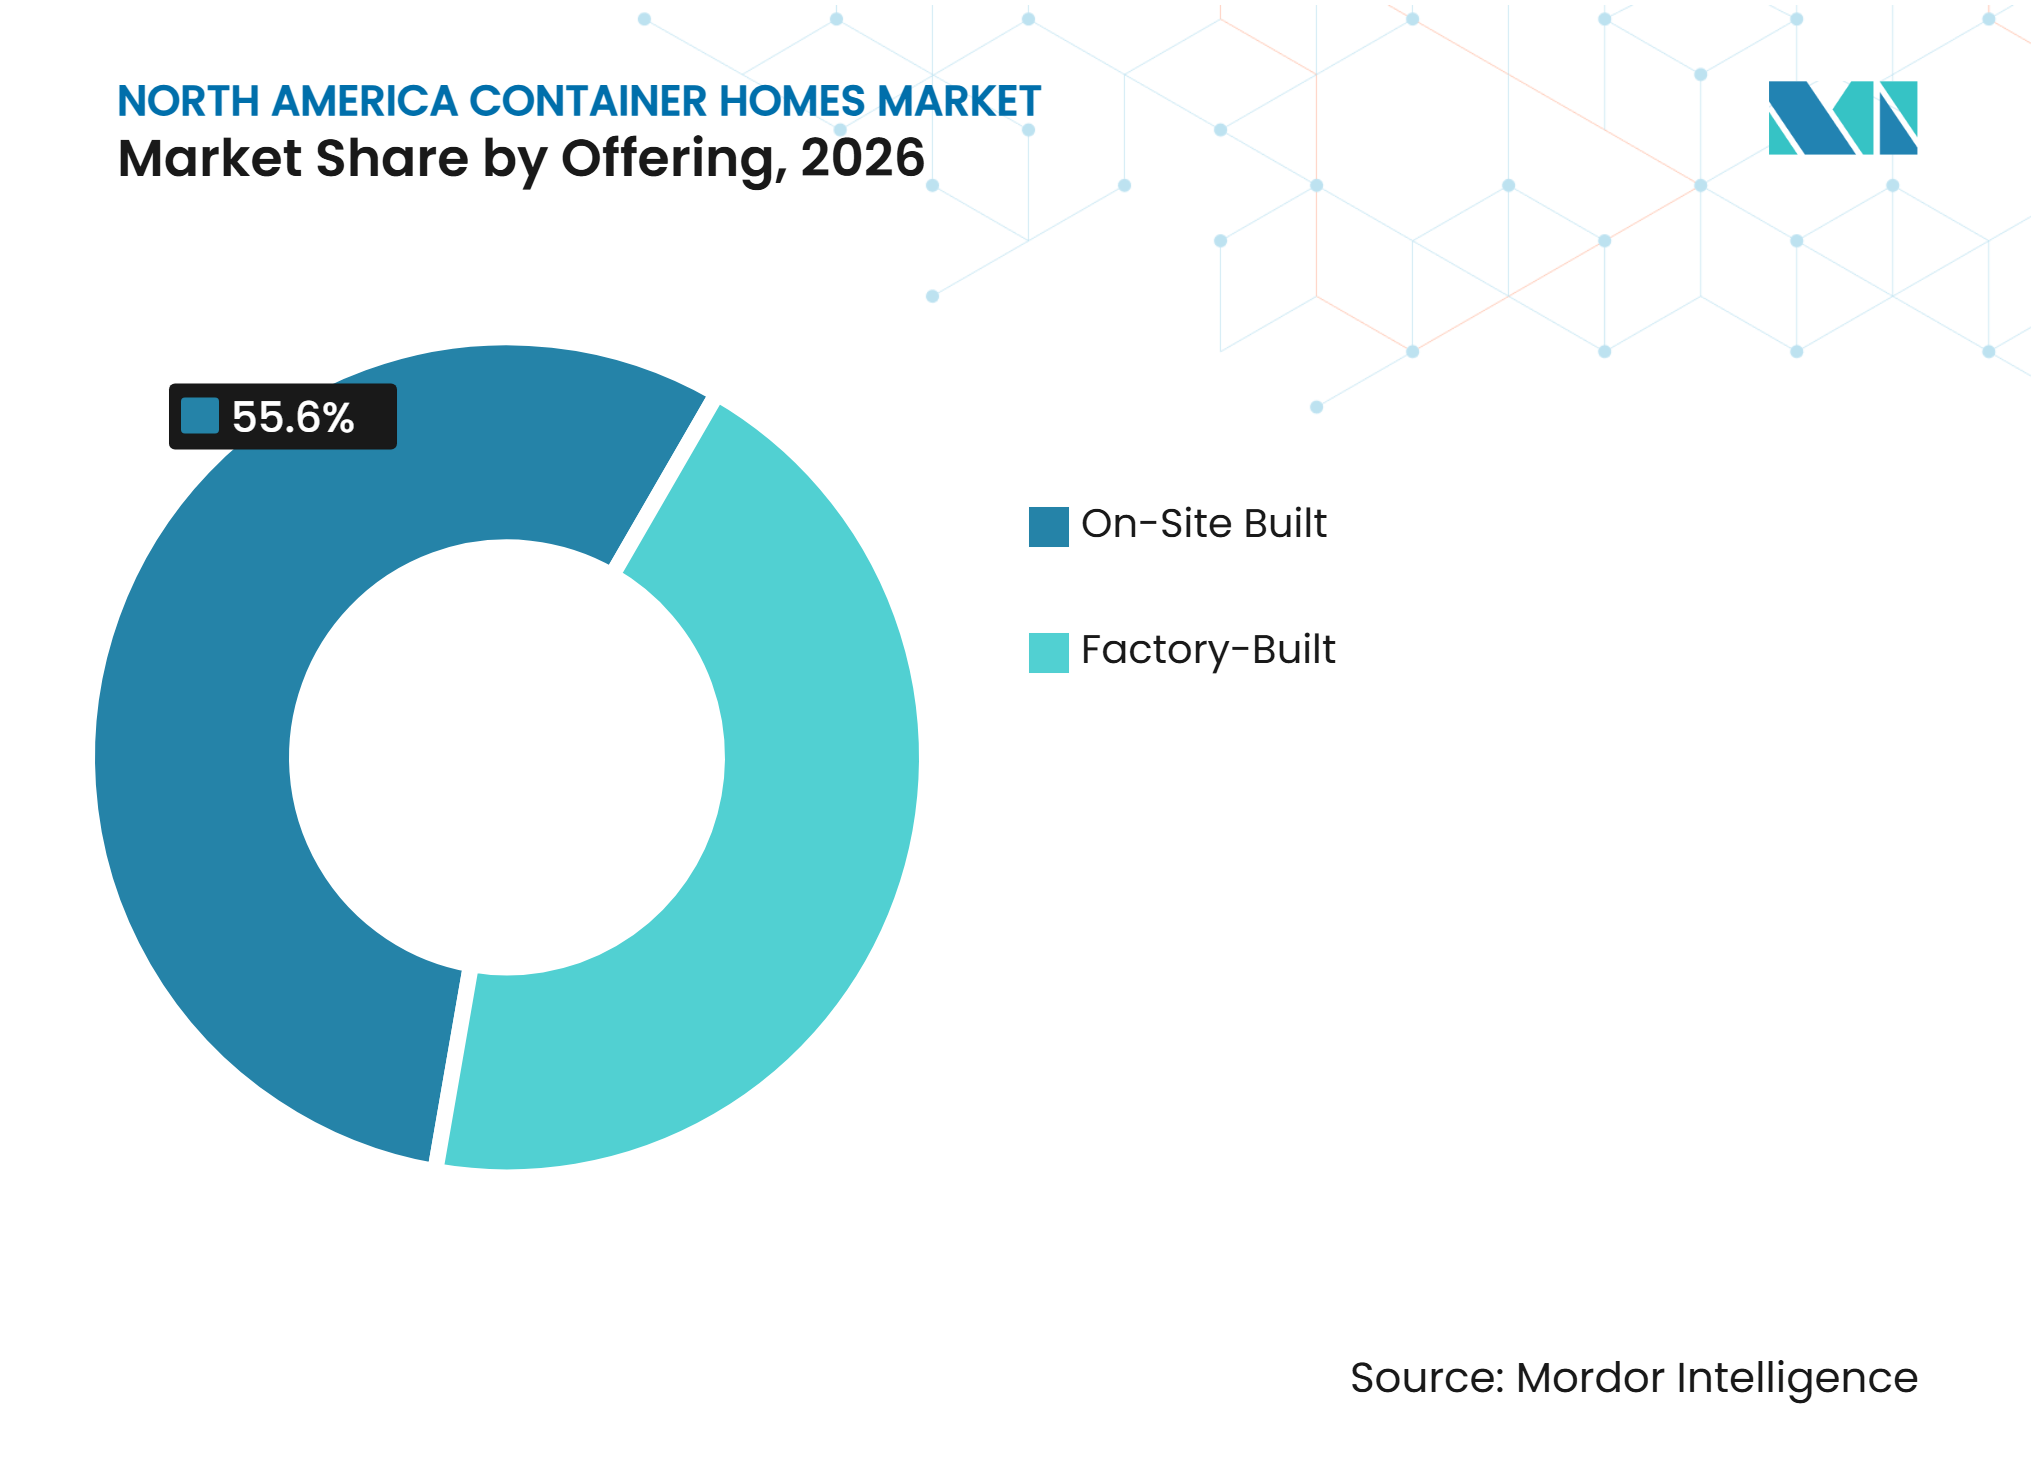
- Por oferta, la Construcción en Sitio representó el 55,6% del mercado de casas contenedor en América del Norte en 2026, mientras que la entrega Prefabricada en Fábrica tiene un pronóstico de crecimiento a una CAGR del 7,25% hasta 2032.
- Por tipo de construcción, las viviendas Fijas representaron el 59,1% del mercado de casas contenedor en América del Norte en 2026, mientras que las viviendas Móviles tienen un pronóstico de crecimiento a una CAGR del 7,7% hasta 2032.
- Por uso final, las Viviendas Residenciales representaron el 58,2% del tamaño del mercado de casas contenedor en América del Norte en 2026, mientras que las Viviendas de Emergencia tienen un pronóstico de crecimiento a una CAGR del 7,85% hasta 2032.
- Por geografía, los Estados Unidos representaron el 77,5% de la participación del mercado de casas contenedor en América del Norte en 2026, mientras que México tiene un pronóstico de crecimiento a una CAGR del 7,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Casas Contenedor en América del Norte*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presión sobre la Asequibilidad de la Vivienda | +2.0% | Estados Unidos, con ganancias tempranas en California, Texas y Florida | Corto plazo (≤ 2 años) |
| Reforma de Políticas de Unidades de Vivienda Accesoria | +1.4% | Estados Unidos, incluyendo California, Washington, Oregón y Florida | Mediano plazo (2-4 años) |
| Expansión de la Fabricación Modular y Prefabricada | +1.1% | América del Norte, con ganancias tempranas en Colorado, Pensilvania y Alberta | Mediano plazo (2-4 años) |
| Demanda de Vivienda para Alivio de Desastres y Despliegue Rápido | +0.7% | Costa del Golfo de los Estados Unidos, Costa del Pacífico y Hawái | Corto plazo (≤ 2 años) |
| Uso Circular de Contenedores de Acero | +0.4% | Influencia global con efectos secundarios en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Vivienda y Presión sobre la Asequibilidad en los Estados Unidos
La asequibilidad de la vivienda otorga al mercado de casas contenedor en América del Norte una amplia base de demanda, ya que muchos hogares necesitan opciones de vivienda más pequeñas y de menor costo que puedan entregarse sin la escala completa de un proyecto convencional de vivienda unifamiliar. Los altos precios de las viviendas y la carga de costos para los inquilinos pueden llevar a los hogares a comparar formatos compactos de menor huella con la nueva vivienda convencional, especialmente en comunidades donde el terreno disponible y los lotes edificables son limitados. En Buena Vista, Colorado, BV Basecamp utilizó 21 unidades de edificios de acero intermodal para 16 viviendas de alquiler, con unidades amuebladas de 160 pies cuadrados ofrecidas desde 1.150 USD por mes. El proyecto demuestra cómo el desarrollo compacto de contenedores puede utilizar espacios compartidos y unidades repetibles para atender a los inquilinos, no solo a los compradores individuales, al tiempo que hace que la infraestructura común sea más manejable. Tales ejemplos ayudan a los desarrolladores locales a evaluar si un proyecto de pequeña huella puede funcionar dentro del terreno disponible, la demanda de alquiler, la capacidad de construcción local y las expectativas de los futuros inquilinos. Esta demanda es más relevante cuando la unidad terminada, el trabajo en el sitio, las aprobaciones locales y la gestión continua de la propiedad pueden coordinarse dentro de un presupuesto que sea realista para los residentes previstos.
Reforma de Políticas de Unidades de Vivienda Accesoria e Intensificación de Lotes Residenciales
La reforma de las unidades de vivienda accesoria amplía los entornos en los que una estructura de contenedor puede considerarse para uso residencial e ingresos por alquiler, incluidos los lotes que ya contienen una residencia principal. El material suministrado indica que 18 estados tenían leyes que permitían ampliamente las unidades de vivienda accesoria para julio de 2025, con 11 de esas leyes promulgadas en los 4 años anteriores. La legislación de California firmada en octubre de 2025 fortaleció la acción estatal cuando las ordenanzas locales de unidades de vivienda accesoria no cumplen con los estándares estatales. La legislación de Florida requirió que los gobiernos locales en zonas residenciales unifamiliares adoptaran ordenanzas de unidades de vivienda accesoria antes del 1 de diciembre de 2025. La Administración Federal de Vivienda también permite que los ingresos proyectados por alquiler de unidades de vivienda accesoria se consideren para calificar a algunos prestatarios de residencia principal, lo que puede facilitar la evaluación de la economía del proyecto. Estos cambios de política pueden reducir la incertidumbre de planificación para las unidades más pequeñas terminadas en fábrica y hacer que un proyecto sea más comprensible para los propietarios, contratistas, prestamistas, personal municipal y posibles inquilinos.
Expansión de la Construcción Modular y Prefabricada
Una base de fabricación más amplia puede facilitar la adquisición, inspección, financiamiento y repetición de formatos de contenedores completados en fábrica en múltiples proyectos. Cleveland adquirió el antiguo sitio de General Electric en Collinwood en julio de 2025 para un proyecto de fábrica de viviendas modulares, con el inicio de la construcción de la fábrica previsto para 2027[1]. Pensilvania aseguró un compromiso de inversión de 2,4 millones de USD de Module Design, Inc. en 2025, creando 58 empleos en su operación en el Condado de Allegheny[2]. En agosto de 2025, Canadá y Quebec seleccionaron 11 proyectos multirresidenciales altamente prefabricados que totalizan 336 unidades para su entrega en el verano de 2026. Los programas públicos que buscan calidad repetible y una entrega más rápida pueden favorecer los métodos de construcción en fábrica sobre el trabajo en sitio proyecto por proyecto, especialmente cuando se requieren varias unidades similares en el mismo programa. Este cambio en la producción ofrece al mercado de casas contenedor en América del Norte una vía de escala donde los proveedores pueden estandarizar módulos sin perder la capacidad de adaptar cimientos, acabados, disposiciones de acceso y conexiones de servicios públicos a los requisitos locales.
Crecimiento en Viviendas para Alivio de Desastres y Despliegue Rápido
La respuesta a desastres se ha convertido en un caso de uso importante para viviendas que pueden transportarse, instalarse y ocuparse rápidamente después de un evento mayor. El material suministrado registra que el incendio forestal de Los Ángeles de enero de 2025 destruyó más de 16.000 estructuras, lo que hizo que la necesidad de viviendas de reemplazo fuera muy visible para las agencias públicas y las comunidades locales. También indica que la Agencia Federal para el Manejo de Emergencias encargó 167 Unidades de Vivienda Temporal Transportable Alternativa después de los incendios forestales de Lahaina, mientras que Liv-Connected entregó 109 unidades Conexus entre noviembre de 2024 y enero de 2025[3]. Ka La'i Ola en Lahaina entregó 450 viviendas modulares para sobrevivientes de incendios forestales a través de un programa respaldado por 185 millones de USD del estado de Hawái y la Fundación Comunitaria de Hawái. Estos casos muestran cómo la contratación pública puede ir más allá de las compras de viviendas individuales hacia programas más grandes que requieren ubicación coordinada, trabajo de servicios públicos, logística, apoyo a los residentes y un plan para el uso de las unidades completadas. El mercado de casas contenedor en América del Norte puede beneficiarse cuando los proveedores demuestran que sus unidades cumplen con los requisitos de transporte, seguridad, instalación y ocupación antes de que ocurra una emergencia.
Análisis del Impacto de las Restricciones del Mercado de Casas Contenedor en América del Norte*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Zonificación Fragmentada, Permisos y Requisitos del Código de Construcción | -1.6% | Estados Unidos, especialmente municipios suburbanos y rurales | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Hipotecas, Seguros y Valoración | -1.2% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Requisitos de Rendimiento Térmico, de Corrosión y en Climas Fríos | -0.6% | Canadá, norte de los Estados Unidos y zonas costeras | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Zonificación Fragmentada, Permisos y Requisitos del Código de Construcción
Las normas locales de uso del suelo siguen siendo una barrera directa incluso donde la política estatal se ha vuelto más abierta y existe demanda de los compradores. El Consejo Internacional de Códigos incluyó las estructuras de contenedores de envío en el Código Internacional de Construcción de 2021 y 2024 bajo la Sección 3114, que establece requisitos para la estructura, la ventilación y los cimientos. La adopción e interpretación aún difieren entre jurisdicciones, y la investigación suministrada señala que San Antonio limita el uso residencial de contenedores a estructuras temporales de no más de 60 días. Los equipos de proyecto pueden necesitar planos de ingeniería, verificación de la placa de datos ISO 6346, planos de cimientos y disposiciones de separación contra incendios para unidades apiladas o conectadas. Por lo tanto, un proveedor puede tener una unidad técnicamente sólida pero aún enfrentar retrasos si una jurisdicción carece de un proceso claro para revisar el uso propuesto o si los inspectores tienen experiencia limitada con esta forma de vivienda. Esto eleva los costos legales, de documentación, de mantenimiento y de coordinación de manera más pronunciada en proyectos asequibles y de emergencia de menor margen, donde la flexibilidad de tiempo y presupuesto es limitada.
Infraestructura Limitada de Hipotecas, Seguros y Valoración
El financiamiento es difícil cuando una vivienda no se ajusta a las categorías estándar de préstamos, seguros o tasación. La investigación suministrada indica que muchas casas contenedor carecen de una certificación del Departamento de Vivienda y Desarrollo Urbano o de un emblema modular estatal, lo que limita las vías de suscripción convencionales. También señala que el programa de seguro solo para viviendas del Título I de la Administración Federal de Vivienda todavía depende de procedimientos de suscripción manuales en papel. Las aseguradoras pueden rechazar la cobertura, mientras que la cobertura especializada puede tener una prima más alta porque las transacciones comparables completadas son limitadas y las características de la propiedad pueden variar ampliamente. El ejemplo de Sioux Falls suministrado mostró una casa contenedor listada en 585.000 USD vendiéndose por 406.000 USD, lo que ilustra por qué los prestamistas y tasadores pueden ser cautelosos cuando las ventas comparables son escasas. El mercado de casas contenedor en América del Norte seguirá siendo limitado hasta que los prestamistas, aseguradoras, tasadores y fabricantes desarrollen un registro más amplio de proyectos completados, financiados, asegurados, revendidos y valorados de manera consistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
La Construcción en Sitio Sigue Siendo el Formato de Entrega LíderLa entrega de Construcción en Sitio representó el 55,6% del mercado de casas contenedor en América del Norte en 2026. El formato sigue siendo establecido porque muchos compradores residenciales esperan opciones de diseño específicas del sitio, supervisión de contratistas locales y la opción de ajustar las aberturas de paredes o el apilamiento de contenedores después de la entrega. Las redes de contratistas existentes pueden adaptar los procesos residenciales familiares a los proyectos de contenedores, particularmente cuando esos contratistas ya trabajan con los oficios locales y los departamentos de construcción. Esto es útil en ubicaciones donde el proyecto necesita responder a un lote inusual, un acabado exterior preferido o un requisito de cimentación local. El enfoque de entrega, por lo tanto, se adapta a viviendas personalizadas y desarrollos más pequeños donde el propietario desea un control cercano sobre las decisiones de diseño, la coordinación en el sitio, el paisajismo, los servicios públicos y los acabados interiores.
La entrega Prefabricada en Fábrica tiene un pronóstico de crecimiento a una CAGR del 7,25% hasta 2032 y está ganando apoyo a través de programas públicos que solicitan altos niveles de finalización fuera del sitio. La iniciativa de fábrica de Cleveland y el programa de Canadá y Quebec de 2025 para 336 unidades altamente prefabricadas muestran cómo los compradores públicos pueden fomentar este formato. El material suministrado indica que algunos programas especifican una finalización en fábrica del 90% al 95%, lo que puede trasladar una mayor parte de la construcción a un entorno de producción controlado. Un entorno de fábrica puede hacer que los controles de calidad, los diseños repetidos, la planificación de materiales, la programación de entregas y las actividades en el sitio sean más consistentes en múltiples unidades. Es probable que la industria de casas contenedor en América del Norte retenga el trabajo en sitio para proyectos personalizados, mientras que la entrega prefabricada en fábrica se vuelve más importante para proyectos de vivienda pública y asequible repetibles.



Por Tipo de Construcción:
Las Viviendas Fijas Lideran en 2026, Mientras que las Unidades Móviles Crecen Más RápidoLas casas contenedor fijas representaron el 59,1% de la participación en 2026 y siguen siendo la base de volumen porque los cimientos permanentes y las conexiones de servicios públicos son importantes para los proyectos residenciales, de residencias de enfermería y financiados institucionalmente. Su permanencia también respalda el cumplimiento del código donde los funcionarios de construcción esperan el diseño de cimientos bajo la Sección 3115 del Código Internacional de Construcción. Estas viviendas son más adecuadas para proyectos donde la elegibilidad hipotecaria, la ocupación a largo plazo, la confiabilidad de los servicios públicos y una apariencia residencial convencional son importantes para el comprador. Los desarrolladores pueden usar diseños fijos para diseños de múltiples unidades que necesitan sistemas de servicios públicos estables, acceso consistente al sitio y una relación clara entre el edificio y la parcela. Estas condiciones hacen que las viviendas fijas sean el tipo de construcción principal para el uso residencial establecido.
Las viviendas móviles tienen un pronóstico de crecimiento a una CAGR del 7,7% hasta 2032, por encima de la tasa de crecimiento total del tamaño del mercado de casas contenedor en América del Norte del 6,4%. La demanda proviene de agencias de gestión de emergencias, compradores recreativos y alojamiento orientado al turismo en México, donde la reubicación puede ser una característica operativa útil. La investigación suministrada indica que Boxhouse diseñó una unidad de emergencia plegable que puede colocar 2 viviendas completas dentro de un contenedor intermodal estándar y desplegarse en menos de 2 horas. Su resistencia al viento declarada de 200 millas por hora respalda el uso en la contratación de emergencias costeras, donde la eficiencia del transporte y el rendimiento estructural son igualmente importantes. Los mejores sistemas térmicos también pueden mejorar el caso competitivo de las unidades móviles en climas difíciles, ayudando a abordar una preocupación que ha limitado algunos diseños tempranos.
Por Uso Final:
Las Viviendas Residenciales Anclan la Demanda Mientras las Viviendas de Emergencia se ExpandenLas Viviendas Residenciales representaron el 58,2% del mercado de casas contenedor en América del Norte en 2026. El segmento se beneficia de la presión sobre la asequibilidad en áreas urbanas y periurbanas donde una unidad compacta puede satisfacer las necesidades de alquiler, unidad de vivienda accesoria o hogares más pequeños sin requerir una gran huella residencial. BV Basecamp proporciona un ejemplo de un enfoque de alquiler, utilizando 21 contenedores alrededor de un patio compartido para 16 unidades amuebladas. La investigación suministrada fijó el precio de las unidades amuebladas de 160 pies cuadrados desde 1.150 USD por mes. Este modelo muestra que los desarrollos residenciales pueden diseñarse como alquileres generadores de ingresos, con planificación de sitio compartido y un diseño de unidad repetido, en lugar de solo como viviendas de propietarios ocupantes.
Las Viviendas de Emergencia tienen un pronóstico de crecimiento a una CAGR del 7,85% hasta 2032. La contratación federal y estatal para desastres después de los incendios forestales de Hawái y los incendios de California de 2025 creó un punto de referencia práctico para la vivienda de despliegue rápido. La demanda está vinculada a eventos individuales, pero los sistemas de contratación, las prácticas de planificación del sitio y las calificaciones de los proveedores pueden mantenerse después de que termine la fase de emergencia inmediata. Las Viviendas Recreativas proporcionan un caso de uso separado en Canadá y México, donde los compradores pueden valorar una unidad compacta que pueda servir en un entorno de turismo o vacaciones. El mercado de casas contenedor en América del Norte puede abordar los usos de emergencia, recreativos y de atención a personas mayores en etapa inicial a través de diferentes diseños de productos, servicios y métodos de instalación en lugar de depender de un único formato residencial.


Análisis Geográfico
Estados Unidos
Los Estados Unidos representaron el 77,5% de la participación del mercado de casas contenedor en América del Norte en 2026. La asequibilidad de la vivienda, las reformas de unidades de vivienda accesoria y una amplia base de fabricantes respaldan esta posición, mientras que la investigación suministrada describe una necesidad persistente de viviendas adicionales. La ley de California de octubre de 2025 mejoró la supervisión estatal de las normas locales de unidades de vivienda accesoria no conformes, y la reconstrucción tras los incendios forestales añadió demanda después de los incendios de Los Ángeles de enero de 2025. La instalación Teton Ranch de Plant Prefab puede producir hasta 2.000 viviendas anuales y recibió casi 300 consultas después de esos incendios, según la investigación suministrada. La interpretación del código de construcción sigue difiriendo entre jurisdicciones, lo que favorece a las empresas que pueden proporcionar registros de ingeniería, apoyo para permisos, documentos de instalación claros y una forma predecible de coordinar cimientos, conexiones de servicios públicos e inspecciones finales.
México
México tiene un pronóstico de crecimiento a una CAGR del 7,4% hasta 2032. La investigación suministrada vincula este crecimiento con un déficit de vivienda, valores competitivos del suelo, inversión manufacturera transfronteriza y demanda turística. Registra la inversión anunciada de 300 millones de USD de Vessel Modular en una instalación en Pesquería, Nuevo León, con potencial para hasta 3.000 empleos. Se informó que las casas contenedor básicas tenían un precio de 10.000 USD, mientras que los diseños móviles de una y dos habitaciones son relevantes en Nuevo León, Jalisco y Quintana Roo. Las normas municipales siguen siendo poco claras en muchos lugares, pero esto brinda a los fabricantes preparados la oportunidad de desarrollar capacidad de permisos para proyectos de vivienda y turismo, establecer relaciones con instaladores locales y ofrecer formatos que puedan adaptarse a diferentes condiciones del sitio.
Canadá y el Resto de la Región
Canadá tiene un déficit de vivienda identificado por el gobierno de 3,5 millones de unidades hasta 2030, mientras que Build Canada Homes tiene como objetivo inicial 4.000 viviendas prefabricadas en terrenos de propiedad gubernamental. Canadá y Quebec también anunciaron 11 proyectos multirresidenciales altamente prefabricados que totalizan 336 unidades para su entrega en el verano de 2026. Un proyecto de vivienda de transición en la Ciudad de Quebec utilizó 1,23 millones de USD en financiamiento público y se informó a 85.600 USD por puerta residencial, mientras que HONOMOBO probó la prefabricación robótica de cerchas en marzo de 2026. El rendimiento en climas fríos hace que el aislamiento, el acristalamiento y la gestión de la humedad sean fundamentales para el diseño, mientras que otros mercados regionales apoyan usos recreativos, de desastres y de turismo que pueden compartir una base de fabricación común.
Panorama Competitivo
Concentración del Mercado
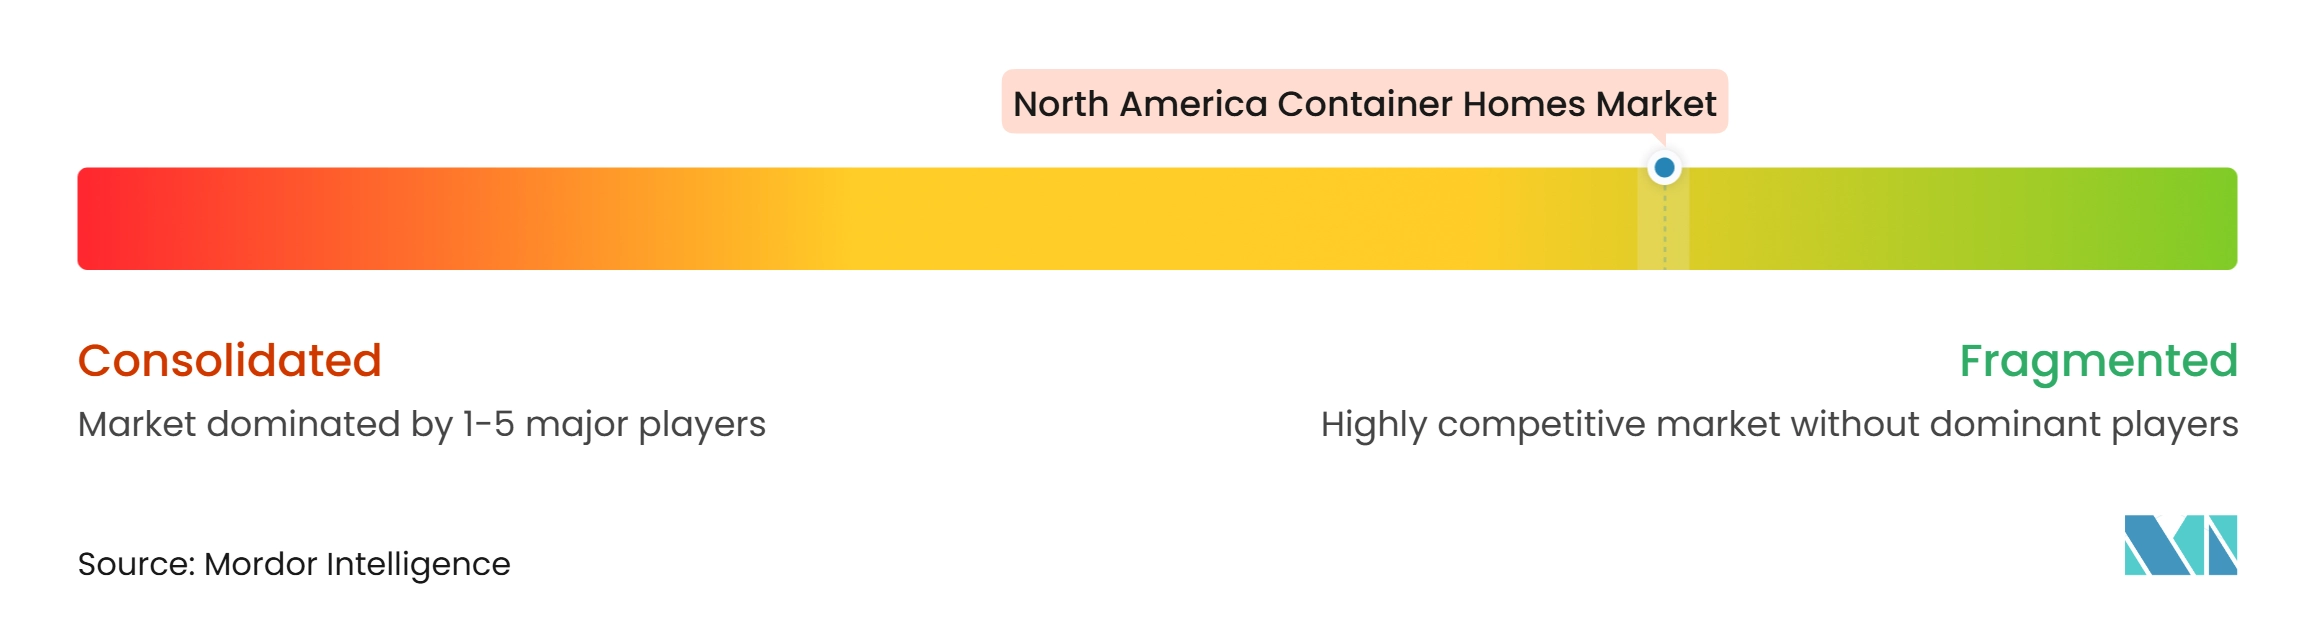
El mercado de casas contenedor en América del Norte está fragmentado porque ningún operador en la investigación suministrada tenía una participación regional decisiva. La competencia incluye fabricantes especializados de casas contenedor, empresas de construcción modular más amplias con ofertas de contenedores y negocios de diseño y construcción que atienden proyectos premium o personalizados. Las empresas más pequeñas pueden obtener contenedores retirados, pero las viviendas instaladas aún requieren capacidad de ingeniería, conocimiento del código, permisos locales, subcontratistas confiables y un proceso para gestionar el transporte y la colocación. Esto separa el trabajo de conversión simple de la vivienda que puede satisfacer a los compradores públicos y a los desarrolladores recurrentes. Las empresas que gestionan la fabricación y la documentación juntas están mejor posicionadas para competir porque sus clientes necesitan tanto un producto como un proceso de entrega de proyectos confiable.
SG Blocks, Inc., que opera a través de Safe & Green Holdings Corp., utiliza su enfoque GreenSteel para posicionar las estructuras de contenedores para usos de hospitalidad, militares y residenciales que cumplan con el código. HONOMOBO se ha expandido a través de un modelo basado en distribuidores en los Estados Unidos y comenzó un piloto de prefabricación robótica de cerchas con RoBIM Technologies en marzo de 2026. El piloto muestra un movimiento hacia una producción de componentes más consistente y una menor exposición a la mano de obra variable, lo que puede importar cuando un proveedor necesita entregar el mismo diseño en varios lugares. La empresa también colocó su unidad de vivienda accesoria HO3 de quinta generación en Hillsborough, California, en marzo de 2026, según la investigación suministrada. Estos movimientos muestran que los principales proveedores están compitiendo a través de sistemas de fabricación, redes de entrega regionales, desarrollo de productos y la capacidad de generar confianza entre los contratistas y clientes locales.
La investigación suministrada identifica una oportunidad para las empresas que pueden entregar viviendas conformes con el Código Internacional de Construcción por debajo de 300.000 USD dentro de ciclos de proyecto de 60 días. Es probable que el alivio de desastres tenga un grupo más pequeño de proveedores calificados porque las unidades deben ser adecuadas para el transporte, la instalación rápida y los requisitos de contratación pública. Los diseños expandibles de panel plano y los módulos impresos en 3D también compiten por proyectos recreativos y de emergencia de nivel básico, por lo que el mercado de casas contenedor en América del Norte no puede asumir que posee esas aplicaciones de precio más bajo. Los proveedores necesitarán datos de rendimiento más sólidos, relaciones de financiamiento, soporte de permisos confiable y un modelo de servicio claro después de la instalación para responder a estas presiones.
Líderes de la Industria de Casas Contenedor en América del Norte
-
SG Blocks, Inc. (Safe & Green Holdings Corp.)
-
HONOMOBO
-
Giant Containers
-
Meka Modular
-
Kubed Living
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Casas Contenedor en América del Norte Empresas cubiertas en este informe
- SG Blocks, Inc. (Safe & Green Holdings Corp.)
- HONOMOBO
- Giant Containers
- Meka Modular
- Kubed Living
- Backcountry Containers
- Alternative Living Spaces
- Rhino Cubed
- Stackhouse Container Homes
- Nova Deko
- Mods-Integral Solutions
- Falcon Structures
- Custom Container Living
- IndieDwell
- Boxhouse
- Container One
- Ark Container Homes
- CW Dwellings
- EcoMod LLC
- NRB Modular Solutions
Desarrollos recientes de la industria en Mercado de Casas Contenedor en América del Norte
- Septiembre de 2026: MODUS Structures Inc. completó la adquisición de ROC Modular Inc., combinando dos empresas canadienses establecidas de construcción modular bajo la marca MODUS Structures. El negocio combinado tiene más de 460 empleados y aproximadamente 260.000 pies cuadrados de espacio de fabricación certificado en tres instalaciones en Crossfield y Bow Island, Alberta. La plataforma ampliada ofrece capacidades en vivienda social y asequible, proyectos de comunidades indígenas, residencial multifamiliar, hospitalidad, alojamiento para trabajadores e instalaciones de respuesta a emergencias.
- Julio de 2026: S2A Modular y The Launchpad Collective iniciaron la construcción de un desarrollo de vivienda modular asequible de 48 unidades y cuatro pisos con espacio comercial en planta baja en San Bernardino, California. El proyecto evolucionó desde un concepto original de casa contenedor de ocho unidades y dos pisos hasta un desarrollo multifamiliar más grande. Según el equipo del proyecto, la construcción en fábrica de los tres pisos residenciales superiores puede reducir sus costos de construcción en aproximadamente un 50% en comparación con los métodos convencionales en el sitio.
- Mayo de 2026: El gobierno de Ontario, a través de la Corporación del Fondo del Patrimonio del Norte de Ontario (NOHFC), invirtió 1 millón de CAD (aproximadamente 730.000 USD) en ModBox Modular, un fabricante con sede en Thunder Bay de casas contenedor modulares personalizadas y otras estructuras que sirven principalmente a comunidades de Primeras Naciones. El financiamiento apoya la compra de un nuevo edificio industrial, renovaciones de instalaciones y nuevos equipos de fabricación, expandiendo la instalación de producción de la empresa de aproximadamente 4.000 a 25.000 pies cuadrados.
Alcance del Informe del Mercado de Casas Contenedor en América del Norte
Resumen de la segmentación
| Prefabricadas en Fábrica |
| Construidas en Sitio |
| Fijas |
| Móviles |
| Viviendas Residenciales |
| Viviendas Recreativas |
| Viviendas de Emergencia |
| Residencias de Enfermería |
| Estados Unidos |
| Canadá |
| México |
| Por Oferta | Prefabricadas en Fábrica |
| Construidas en Sitio | |
| Por Tipo de Construcción | Fijas |
| Móviles | |
| Por Uso Final | Viviendas Residenciales |
| Viviendas Recreativas | |
| Viviendas de Emergencia | |
| Residencias de Enfermería | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de casas contenedor en América del Norte en 2026?
El mercado de casas contenedor en América del Norte tiene un valor de 28,31 mil millones de USD en 2026. Se prevé que alcance los 41,2 mil millones de USD para 2032, a una CAGR del 6,45%.
¿Qué impulsa la demanda de casas contenedor en América del Norte?
La presión sobre la asequibilidad, las reformas de unidades de vivienda accesoria, la producción en fábrica y las necesidades de alivio de desastres respaldan la demanda. La adopción es más fuerte donde los permisos, el financiamiento y la instalación local pueden gestionarse claramente.
¿Qué formato de entrega lidera la demanda de viviendas contenedor?
La entrega de Construcción en Sitio lidera con una participación del 55,6% en 2026. La entrega Prefabricada en Fábrica tiene un pronóstico de crecimiento a una CAGR del 7,25% hasta 2032.
¿Qué tipo de construcción de casas contenedor está creciendo más rápido?
Las viviendas fijas lideran con una participación del 59,1% en 2026. Las viviendas móviles tienen un pronóstico de crecimiento a una CAGR del 7,7% hasta 2032, respaldadas por usos de emergencia, recreación y turismo.
¿Qué uso final tiene la mayor demanda de casas contenedor?
Las Viviendas Residenciales lideran con una participación del 58,2% en 2026. Las Viviendas de Emergencia tienen un pronóstico de crecimiento a una CAGR del 7,85% hasta 2032.
¿Qué limita una adopción más amplia de la vivienda contenedor?
Los permisos fragmentados, el financiamiento y los seguros limitados, y los requisitos térmicos o de corrosión siguen siendo las principales barreras. Los proyectos a menudo necesitan ingeniería detallada y documentación clara del código.