
Taille et part du marché des maisons en conteneurs en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 28.31 Milliards de dollars |
| Taille du Marché (2027) | 30.14 Milliards de dollars |
| Taille du Marché (2032) | 41.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.45 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maisons en conteneurs en Amérique du Nord par Mordor Intelligence
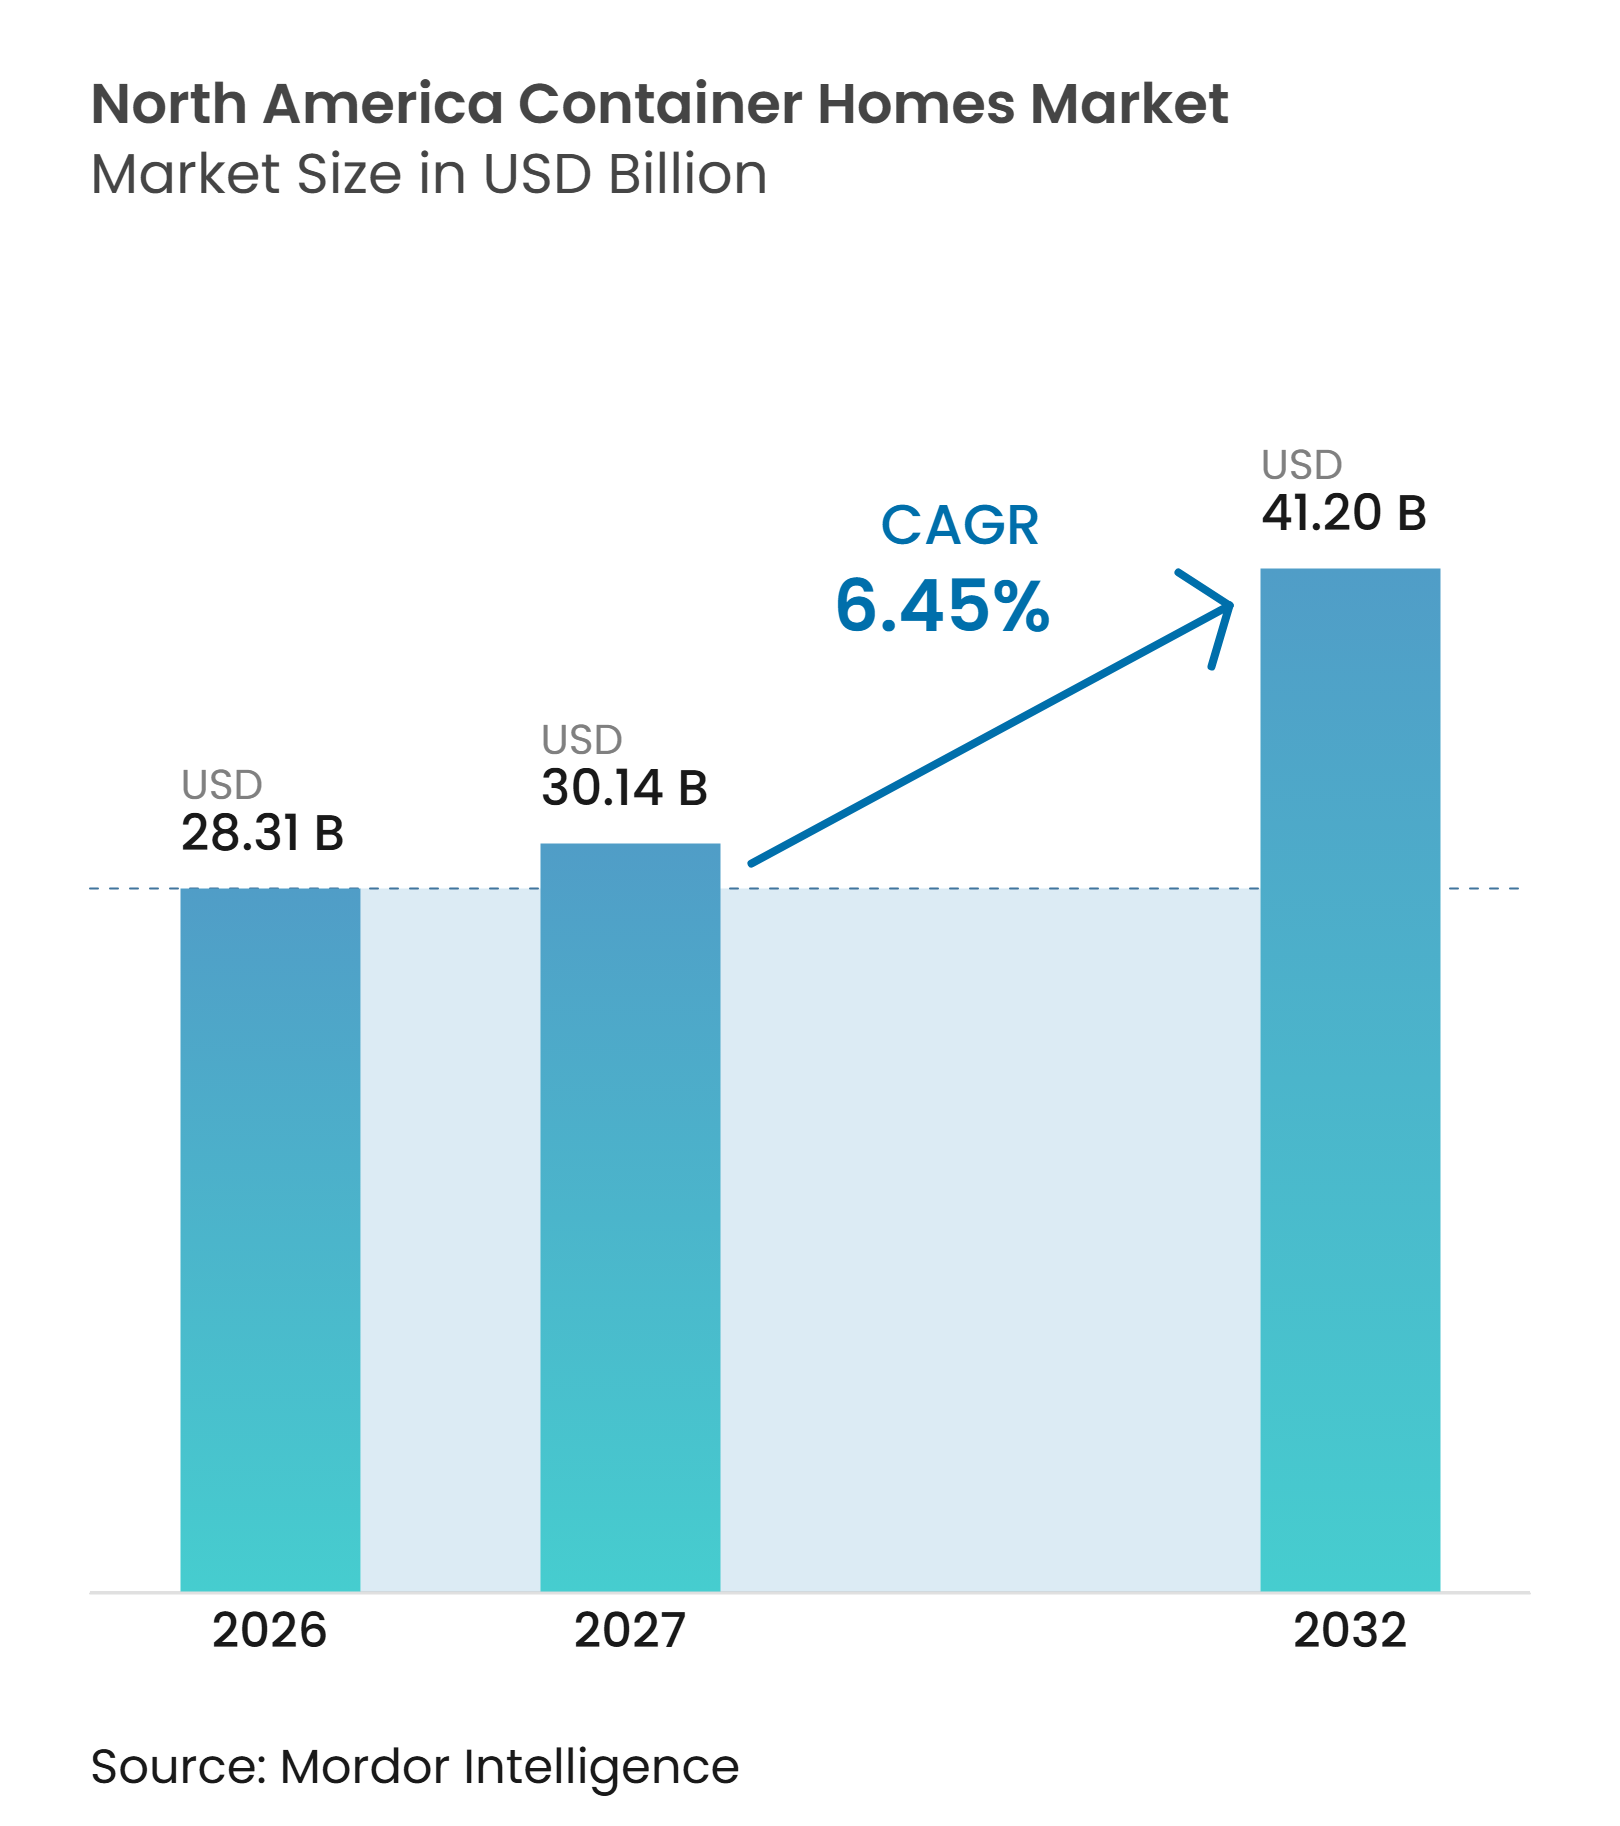
La taille du marché des maisons en conteneurs en Amérique du Nord était évaluée à 28,31 milliards USD en 2026 et devrait croître de 30,14 milliards USD en 2027 pour atteindre 41,20 milliards USD d'ici 2032, à un CAGR de 6,45 % pendant la période de prévision (2027-2032).
Le marché des maisons en conteneurs en Amérique du Nord est porté par les pressions sur l'accessibilité au logement, l'adoption plus large des réglementations relatives aux logements accessoires et la demande de logements rapidement déployables après des catastrophes, notamment dans les zones où la construction conventionnelle implique des délais plus longs sur site. La production en usine devient de plus en plus pertinente à mesure que les programmes de logements publics recherchent une qualité constante, des processus documentés, des délais de construction plus courts et une meilleure coordination entre plusieurs unités. La réutilisation des conteneurs offre également aux promoteurs une proposition de durabilité pratique, car les unités hors service peuvent être converties en logements au lieu de subir un traitement de ferraillage à forte consommation d'énergie. Cependant, cet avantage dépend d'une isolation thermique efficace et d'une conception résistante à la corrosion. La croissance restera inégale car les réglementations municipales, les normes de financement, la disponibilité des assurances et les exigences de performance climatique varient selon la région, les communautés individuelles et les types de projets. La concurrence favorisera probablement les opérateurs qui combinent des capacités de conception, une documentation technique, une expérience en matière de permis, une capacité de fabrication, un soutien à l'installation fiable et la capacité de communiquer clairement les exigences de performance aux acheteurs et aux organismes publics.
Points clés du rapport
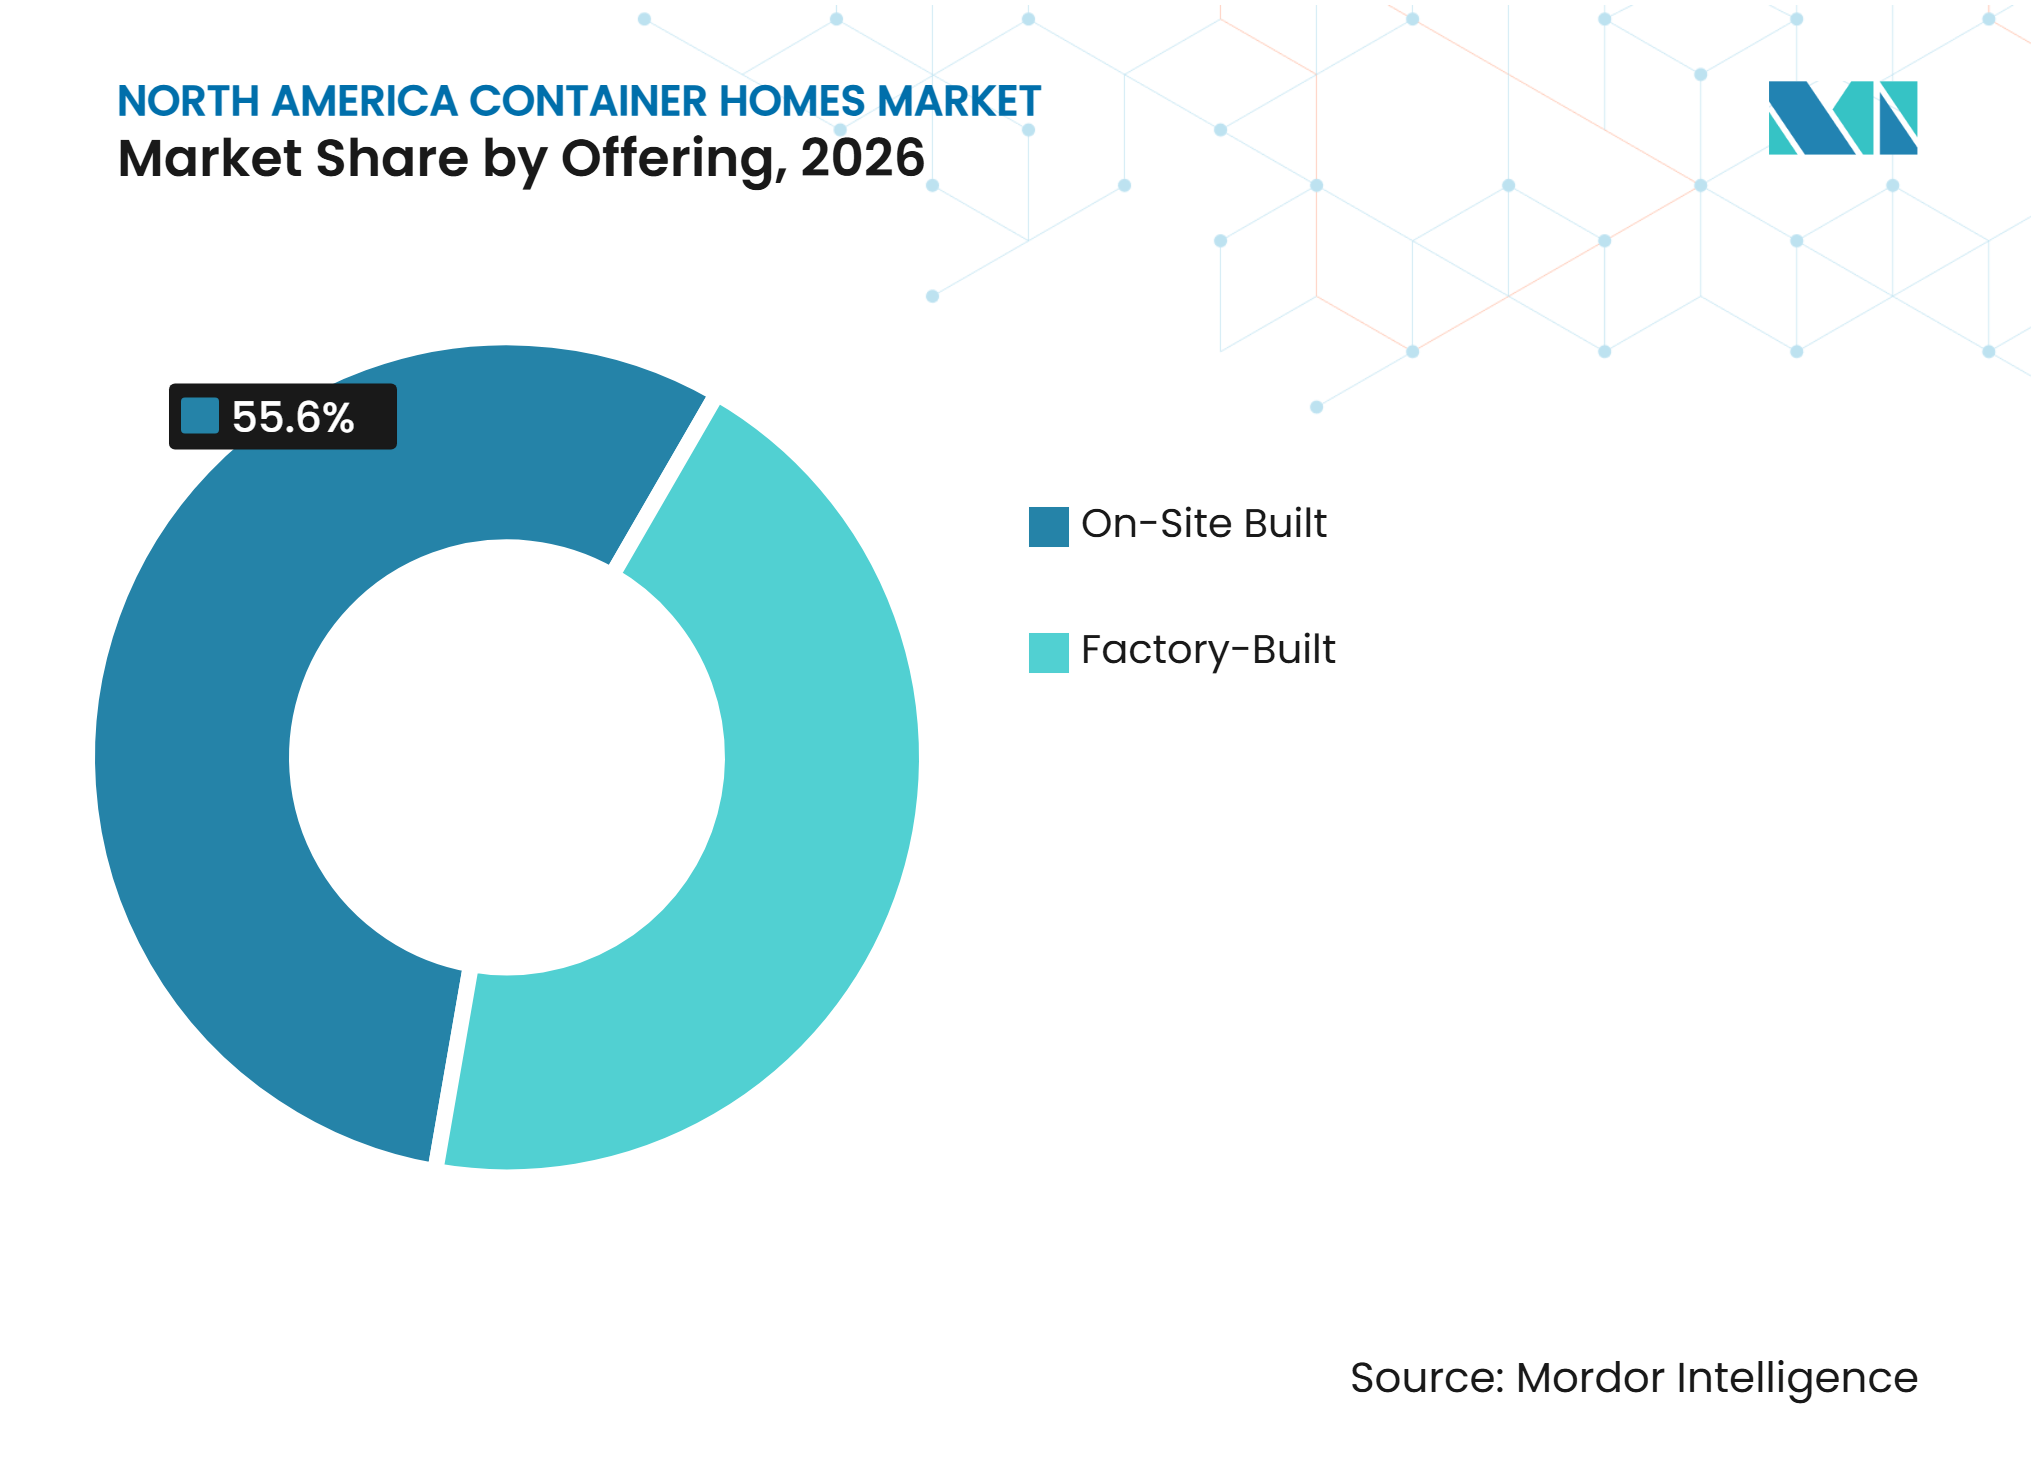
- Par offre, la construction sur site a représenté 55,6 % du marché des maisons en conteneurs en Amérique du Nord en 2026, tandis que la livraison préfabriquée en usine devrait croître à un CAGR de 7,25 % jusqu'en 2032.
- Par type de construction, les maisons fixes ont représenté une part de 59,1 % du marché des maisons en conteneurs en Amérique du Nord en 2026, tandis que les maisons mobiles devraient croître à un CAGR de 7,7 % jusqu'en 2032.
- Par utilisation finale, les maisons résidentielles ont représenté 58,2 % de la taille du marché des maisons en conteneurs en Amérique du Nord en 2026, tandis que les maisons d'urgence devraient croître à un CAGR de 7,85 % jusqu'en 2032.
- Par géographie, les États-Unis ont détenu 77,5 % de la part du marché des maisons en conteneurs en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 7,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des maisons en conteneurs en Amérique du Nord*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pression sur l'accessibilité au logement | +2.0% | États-Unis, avec des gains précoces en Californie, au Texas et en Floride | Court terme (≤ 2 ans) |
| Réforme de la politique relative aux logements accessoires | +1.4% | États-Unis, notamment la Californie, Washington, l'Oregon et la Floride | Moyen terme (2-4 ans) |
| Expansion de la fabrication modulaire et préfabriquée | +1.1% | Amérique du Nord, avec des gains précoces au Colorado, en Pennsylvanie et en Alberta | Moyen terme (2-4 ans) |
| Demande de logements pour la gestion des catastrophes et le déploiement rapide | +0.7% | Côte du Golfe des États-Unis, côte Pacifique et Hawaï | Court terme (≤ 2 ans) |
| Utilisation circulaire des conteneurs en acier | +0.4% | Influence mondiale avec des retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts du logement et pression sur l'accessibilité aux États-Unis
L'accessibilité au logement offre au marché des maisons en conteneurs en Amérique du Nord une large base de demande, car de nombreux ménages ont besoin d'options de logement plus petites et moins coûteuses qui peuvent être livrées sans l'envergure complète d'un projet de maison individuelle conventionnelle. Les prix élevés des logements et le poids des loyers peuvent amener les ménages à comparer des formats compacts à faible empreinte avec les nouvelles constructions conventionnelles, notamment dans les communautés où les terrains disponibles et les lots constructibles sont limités. À Buena Vista, Colorado, BV Basecamp a utilisé 21 unités de construction en acier intermodal pour 16 logements locatifs, avec des unités meublées de 160 pieds carrés proposées à partir de 1 150 USD par mois. Le projet démontre comment un développement compact en conteneurs peut utiliser des espaces partagés et des unités répétables pour servir les locataires, et pas seulement les acheteurs individuels, tout en rendant l'infrastructure commune plus gérable. De tels exemples aident les promoteurs locaux à évaluer si un projet à faible empreinte peut fonctionner dans le cadre des terrains disponibles, de la demande locative, de la capacité de construction locale et des attentes des futurs locataires. Cette demande est la plus pertinente lorsque l'unité finie, les travaux de viabilisation, les approbations locales et la gestion continue de la propriété peuvent être coordonnés dans un budget réaliste pour les résidents visés.
Réforme de la politique relative aux logements accessoires et intensification des lots résidentiels
La réforme des logements accessoires élargit les contextes dans lesquels une structure en conteneur peut être envisagée pour un usage résidentiel et des revenus locatifs, y compris les lots qui contiennent déjà une résidence principale. Le document fourni indique que 18 États avaient des lois autorisant largement les logements accessoires en juillet 2025, dont 11 de ces lois adoptées au cours des 4 années précédentes. La législation californienne promulguée en octobre 2025 a renforcé l'action de l'État lorsque les ordonnances locales relatives aux logements accessoires ne respectent pas les normes de l'État. La législation floridienne a obligé les gouvernements locaux des zones résidentielles unifamiliales à adopter des ordonnances relatives aux logements accessoires avant le 1er décembre 2025. La Federal Housing Administration autorise également la prise en compte des revenus locatifs projetés des logements accessoires pour qualifier certains emprunteurs de résidence principale, ce qui peut faciliter l'évaluation économique. Ces changements de politique peuvent réduire l'incertitude en matière de planification pour les unités plus petites finies en usine et rendre un projet plus compréhensible pour les propriétaires, les entrepreneurs, les prêteurs, le personnel municipal et les locataires potentiels.
Expansion de la construction modulaire et préfabriquée
Une base de fabrication plus large peut faciliter l'approvisionnement, l'inspection, le financement et la répétition des formats de conteneurs achevés en usine dans le cadre de projets. Cleveland a acquis l'ancien site de General Electric à Collinwood en juillet 2025 pour un projet d'usine de logements modulaires, avec un début de construction d'usine prévu en 2027[1]. La Pennsylvanie a obtenu un engagement d'investissement de 2,4 millions USD de Module Design, Inc. en 2025, créant 58 emplois dans son opération du comté d'Allegheny[2]. En août 2025, le Canada et le Québec ont sélectionné 11 projets résidentiels multi-logements hautement préfabriqués totalisant 336 unités pour livraison avant l'été 2026. Les programmes publics recherchant une qualité répétable et une livraison plus rapide peuvent favoriser les méthodes de construction en usine par rapport aux travaux sur site projet par projet, notamment lorsque plusieurs unités similaires sont requises dans le même programme. Ce changement de production offre au marché des maisons en conteneurs en Amérique du Nord une voie vers l'échelle où les fournisseurs peuvent standardiser les modules sans perdre la capacité d'adapter les fondations, les finitions, les aménagements d'accès et les raccordements aux services aux exigences locales.
Croissance de la demande de logements pour la gestion des catastrophes et le déploiement rapide
La réponse aux catastrophes est devenue un cas d'utilisation important pour les logements pouvant être transportés, installés et occupés rapidement après un événement majeur. Le document fourni indique que l'incendie de forêt de Los Angeles de janvier 2025 a détruit plus de 16 000 structures, ce qui a rendu le besoin de logements de remplacement très visible pour les organismes publics et les communautés locales. Il indique également que la Federal Emergency Management Agency a commandé 167 unités de logement temporaire transportable alternatif après les incendies de forêt de Lahaina, tandis que Liv-Connected a livré 109 unités Conexus entre novembre 2024 et janvier 2025[3]. Ka La'i Ola à Lahaina a livré 450 maisons modulaires pour les survivants des incendies de forêt dans le cadre d'un programme soutenu par 185 millions USD de l'État d'Hawaï et de la Hawaii Community Foundation. Ces cas montrent comment les marchés publics peuvent aller au-delà des achats de logements individuels vers des programmes plus importants nécessitant une implantation coordonnée, des travaux de viabilisation, une logistique, un soutien aux résidents et un plan d'utilisation des unités achevées. Le marché des maisons en conteneurs en Amérique du Nord peut en bénéficier lorsque les fournisseurs démontrent que leurs unités satisfont aux exigences de transport, de sécurité, d'installation et d'occupation avant qu'une urgence ne survienne.
Analyse de l'impact des freins du marché des maisons en conteneurs en Amérique du Nord*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Zonage fragmenté, exigences en matière de permis et de codes de construction | -1.6% | États-Unis, notamment les municipalités suburbaines et rurales | Moyen terme (2-4 ans) |
| Infrastructure limitée en matière d'hypothèques, d'assurances et d'évaluation | -1.2% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Exigences de performance thermique, anticorrosion et en climat froid | -0.6% | Canada, nord des États-Unis et zones côtières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Zonage fragmenté, exigences en matière de permis et de codes de construction
Les règles locales d'utilisation des terres restent un obstacle direct même là où la politique de l'État est devenue plus ouverte et où la demande des acheteurs est présente. L'International Code Council a inclus les structures en conteneurs d'expédition dans le Code international du bâtiment 2021 et 2024 sous la section 3114, qui fixe les exigences en matière de structure, de ventilation et de fondations. L'adoption et l'interprétation diffèrent encore selon les juridictions, et la recherche fournie note que San Antonio limite l'utilisation résidentielle des conteneurs aux structures temporaires de 60 jours maximum. Les équipes de projet peuvent avoir besoin de plans d'ingénierie, de la vérification de la plaque de données ISO 6346, de plans de fondation et de dispositions de séparation incendie pour les unités empilées ou connectées. Un fournisseur peut donc disposer d'une unité techniquement solide mais faire face à des retards si une juridiction ne dispose pas d'un processus clair pour examiner l'utilisation proposée ou si les inspecteurs ont une expérience limitée de cette forme de logement. Cela augmente les coûts juridiques, de documentation, de portage et de coordination de manière la plus marquée dans les projets abordables et d'urgence à faible marge où la flexibilité en termes de temps et de budget est limitée.
Infrastructure limitée en matière d'hypothèques, d'assurances et d'évaluation
Le financement est difficile lorsqu'un logement ne correspond pas aux catégories standard de prêt, d'assurance ou d'évaluation. La recherche fournie indique que de nombreuses maisons en conteneurs ne disposent pas d'une certification du Département du logement et du développement urbain ou d'un insigne modulaire d'État, ce qui limite les voies de souscription conventionnelles. Elle note également que le programme d'assurance habitation uniquement du titre I de la Federal Housing Administration repose toujours sur des procédures de souscription manuelles sur papier. Les assureurs peuvent refuser la couverture, tandis que la couverture spécialisée peut comporter une prime plus élevée car les transactions comparables réalisées sont limitées et les caractéristiques des propriétés peuvent varier considérablement. L'exemple de Sioux Falls fourni a montré une maison en conteneur inscrite à 585 000 USD vendue pour 406 000 USD, ce qui illustre pourquoi les prêteurs et les évaluateurs peuvent être prudents lorsque les ventes comparables sont rares. Le marché des maisons en conteneurs en Amérique du Nord restera contraint jusqu'à ce que les prêteurs, les assureurs, les évaluateurs et les fabricants développent un dossier plus large de projets achevés, financés, assurés, revendus et évalués de manière cohérente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
la construction sur site reste le format de livraison dominantLa livraison par construction sur site a représenté 55,6 % du marché des maisons en conteneurs en Amérique du Nord en 2026. Le format reste établi car de nombreux acheteurs résidentiels attendent des choix de disposition spécifiques au site, une supervision par un entrepreneur local et la possibilité d'ajuster les ouvertures murales ou l'empilement des conteneurs après la livraison. Les réseaux d'entrepreneurs existants peuvent adapter les processus résidentiels familiers aux projets de conteneurs, notamment lorsque ces entrepreneurs travaillent déjà avec les corps de métier locaux et les services de construction. Cela est utile dans les endroits où le projet doit répondre à un lot inhabituel, à une finition extérieure préférée ou à une exigence de fondation locale. L'approche de livraison convient donc aux maisons personnalisées et aux petits développements où le propriétaire souhaite un contrôle étroit sur les décisions de conception, la coordination sur site, l'aménagement paysager, les services publics et les finitions intérieures.
La livraison préfabriquée en usine devrait croître à un CAGR de 7,25 % jusqu'en 2032 et bénéficie du soutien de programmes publics qui demandent des niveaux élevés d'achèvement hors site. L'initiative d'usine de Cleveland et le programme 2025 du Canada et du Québec pour 336 unités hautement préfabriquées montrent comment les acheteurs publics peuvent encourager ce format. Le document fourni indique que certains programmes spécifient un achèvement en usine de 90 % à 95 %, ce qui peut déplacer une plus grande partie de la construction vers un cadre de production contrôlé. Un cadre d'usine peut rendre les contrôles de qualité, les conceptions répétées, la planification des matériaux, la planification des livraisons et les activités sur site plus cohérents sur plusieurs unités. Le secteur des maisons en conteneurs en Amérique du Nord est susceptible de conserver les travaux sur site pour les projets personnalisés, tandis que la livraison préfabriquée en usine devient plus importante pour les projets de logements publics et abordables répétables.



Par type de construction :
les maisons fixes dominent en 2026, tandis que les unités mobiles connaissent la croissance la plus rapideLes maisons en conteneurs fixes ont représenté une part de 59,1 % en 2026 et restent la base volumique car les fondations permanentes et les raccordements aux services publics sont importants pour les projets résidentiels, de maisons de retraite et financés par des institutions. Leur permanence soutient également la conformité aux codes là où les responsables de la construction attendent une conception de fondation en vertu de la section 3115 du Code international du bâtiment. Ces maisons sont mieux adaptées aux projets où l'éligibilité hypothécaire, l'occupation à long terme, la fiabilité des services publics et une apparence résidentielle conventionnelle importent à l'acheteur. Les promoteurs peuvent utiliser des conceptions fixes pour des aménagements multi-unités nécessitant des systèmes de services publics stables, un accès au site cohérent et une relation claire entre le bâtiment et la parcelle. Ces conditions font des maisons fixes le type de construction principal pour l'usage résidentiel établi.
Les maisons mobiles devraient croître à un CAGR de 7,7 % jusqu'en 2032, au-dessus du taux de croissance total de la taille du marché des maisons en conteneurs en Amérique du Nord de 6,4 %. La demande provient des agences de gestion des urgences, des acheteurs de loisirs et des hébergements touristiques au Mexique, où la relocalisation peut être une caractéristique opérationnelle utile. La recherche fournie indique que Boxhouse a conçu une unité d'urgence pliable pouvant placer 2 maisons complètes dans un conteneur intermodal standard et se déployer en moins de 2 heures. Sa résistance aux vents de 200 miles par heure soutient l'utilisation dans les marchés publics d'urgence côtiers, où l'efficacité du transport et la performance structurelle sont toutes deux importantes. De meilleurs systèmes thermiques peuvent également améliorer le cas concurrentiel des unités mobiles dans les climats difficiles, contribuant à résoudre une préoccupation qui a limité certaines conceptions initiales.
Par utilisation finale :
les maisons résidentielles ancrent la demande tandis que les maisons d'urgence se développentLes maisons résidentielles ont représenté une part de 58,2 % du marché des maisons en conteneurs en Amérique du Nord en 2026. Le segment bénéficie des pressions sur l'accessibilité dans les zones urbaines et périurbaines où une unité compacte peut répondre aux besoins locatifs, de logement accessoire ou de ménages plus petits sans nécessiter une grande empreinte résidentielle. BV Basecamp fournit un exemple d'approche locative, utilisant 21 conteneurs autour d'une cour partagée pour 16 unités meublées. La recherche fournie a évalué les unités meublées de 160 pieds carrés à partir de 1 150 USD par mois. Ce modèle montre que les développements résidentiels peuvent être conçus comme des locations génératrices de revenus, avec une planification de site partagée et une disposition d'unité répétée, plutôt que seulement comme des maisons occupées par leur propriétaire.
Les maisons d'urgence devraient croître à un CAGR de 7,85 % jusqu'en 2032. Les marchés publics fédéraux et étatiques après les incendies de forêt à Hawaï et les incendies de Californie de 2025 ont créé un point de référence pratique pour les logements à déploiement rapide. La demande est liée à des événements individuels, mais les systèmes de marchés publics, les pratiques de planification de site et les qualifications des fournisseurs peuvent rester en place après la fin de la phase d'urgence immédiate. Les maisons de loisirs offrent un cas d'utilisation distinct au Canada et au Mexique, où les acheteurs peuvent valoriser une unité compacte pouvant servir un cadre touristique ou de vacances. Le marché des maisons en conteneurs en Amérique du Nord peut répondre aux utilisations d'urgence, de loisirs et de soins aux personnes âgées en phase initiale grâce à différentes conceptions de produits, services et méthodes d'installation plutôt que de s'appuyer sur un seul format résidentiel.


Analyse géographique
États-Unis
Les États-Unis ont détenu 77,5 % de la part du marché des maisons en conteneurs en Amérique du Nord en 2026. L'accessibilité au logement, les réformes relatives aux logements accessoires et une large base de fabricants soutiennent cette position, tandis que la recherche fournie décrit un besoin persistant de logements supplémentaires. La loi californienne d'octobre 2025 a amélioré la supervision de l'État sur les règles locales non conformes relatives aux logements accessoires, et la reconstruction après les incendies de forêt a ajouté de la demande après les incendies de Los Angeles de janvier 2025. L'installation de Teton Ranch de Plant Prefab peut produire jusqu'à 2 000 maisons par an et a reçu près de 300 demandes de renseignements après ces incendies, selon la recherche fournie. L'interprétation du code de construction diffère encore selon les juridictions, ce qui favorise les entreprises capables de fournir des dossiers d'ingénierie, un soutien aux permis, des documents d'installation clairs et une méthode prévisible pour coordonner les fondations, les raccordements aux services publics et les inspections finales.
Mexique
Le Mexique devrait croître à un CAGR de 7,4 % jusqu'en 2032. La recherche fournie relie cette croissance à un déficit de logements, à des valeurs foncières compétitives, à des investissements manufacturiers transfrontaliers et à la demande touristique. Elle enregistre l'investissement annoncé de 300 millions USD de Vessel Modular dans une installation à Pesquería, Nuevo León, avec un potentiel de jusqu'à 3 000 emplois. Les maisons en conteneurs de base ont été rapportées à 10 000 USD, tandis que les aménagements mobiles d'une et deux chambres sont pertinents à Nuevo León, Jalisco et Quintana Roo. Les règles municipales restent peu claires dans de nombreux endroits, mais cela donne aux fabricants préparés la possibilité de développer des capacités en matière de permis pour les projets de logement et de tourisme, d'établir des relations avec les installateurs locaux et de proposer des formats pouvant être adaptés à différentes conditions de site.
Canada et reste de la région
Le Canada a un déficit de logements identifié par le gouvernement de 3,5 millions d'unités d'ici 2030, tandis que Build Canada Homes cible initialement 4 000 maisons préfabriquées sur des terrains appartenant au gouvernement. Le Canada et le Québec ont également annoncé 11 projets résidentiels multi-logements hautement préfabriqués totalisant 336 unités pour livraison avant l'été 2026. Un projet de logement de transition à Québec a utilisé 1,23 million USD de financement public et a été rapporté à 85 600 USD par porte résidentielle, tandis que HONOMOBO a testé la préfabrication robotisée de fermes en mars 2026. La performance en climat froid fait de l'isolation, du vitrage et de la gestion de l'humidité des éléments centraux de la conception, tandis que d'autres marchés régionaux soutiennent les utilisations récréatives, de gestion des catastrophes et touristiques pouvant partager une base de fabrication commune.
Paysage concurrentiel
Concentration du Marché
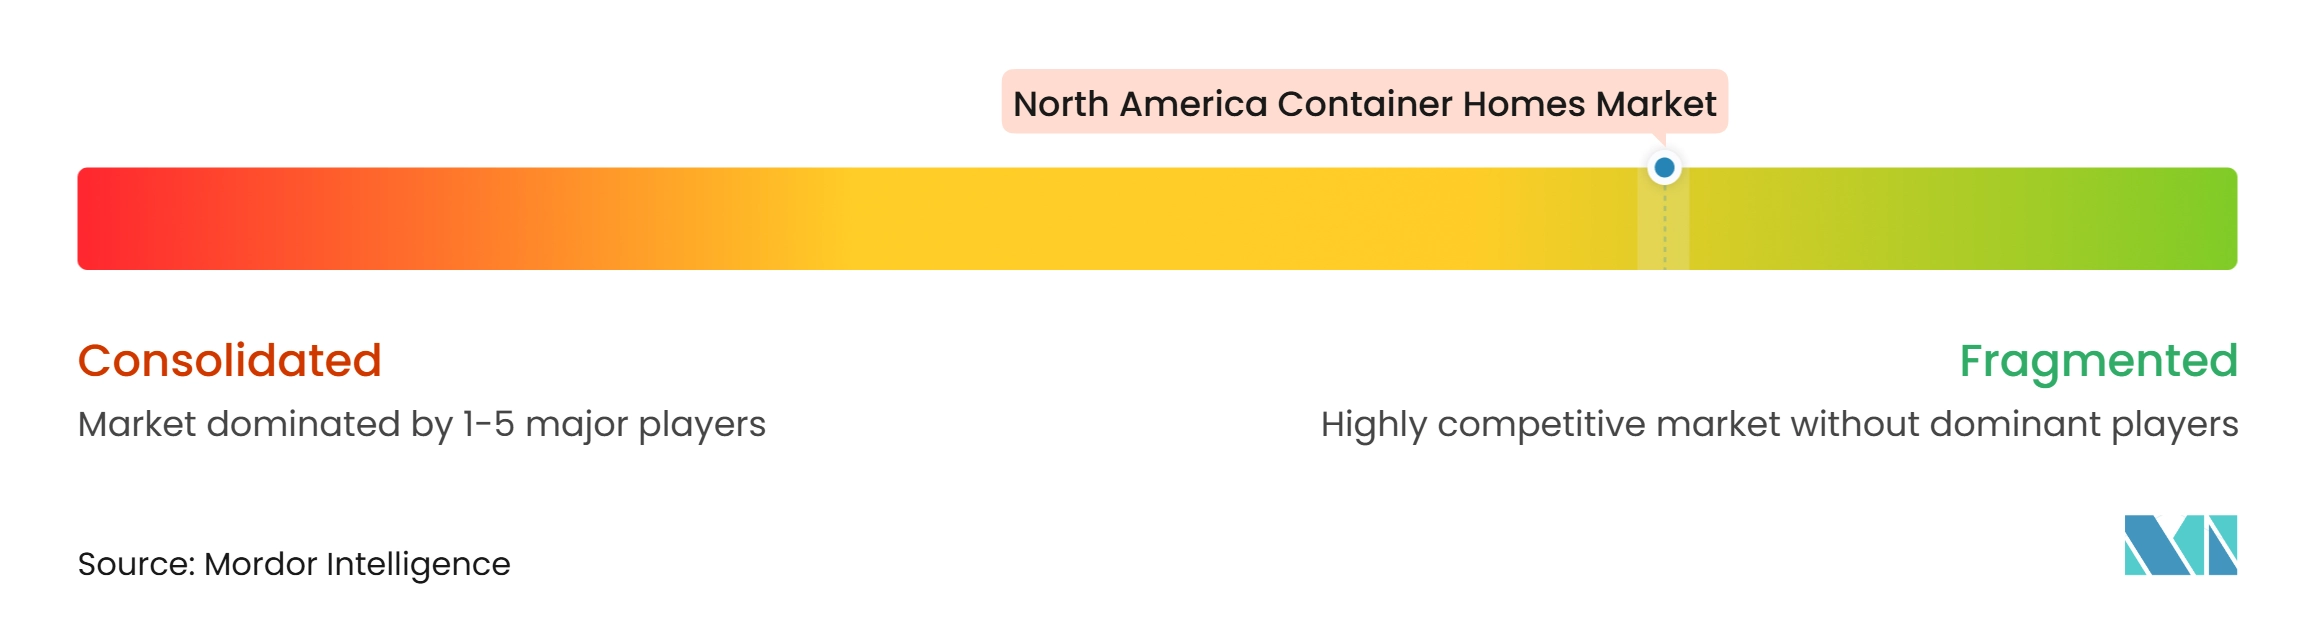
Le marché des maisons en conteneurs en Amérique du Nord est fragmenté car aucun opérateur dans la recherche fournie ne détenait une part régionale décisive. La concurrence comprend des fabricants spécialisés de maisons en conteneurs, des entreprises de construction modulaire plus larges avec des offres de conteneurs, et des entreprises de conception-construction au service de projets haut de gamme ou personnalisés. Les petites entreprises peuvent s'approvisionner en conteneurs hors service, mais les maisons installées nécessitent toujours des capacités d'ingénierie, une connaissance des codes, des permis locaux, des sous-traitants fiables et un processus de gestion du transport et de la mise en place. Cela sépare le simple travail de conversion du logement pouvant satisfaire les acheteurs publics et les promoteurs récurrents. Les entreprises qui gèrent conjointement la fabrication et la documentation sont mieux positionnées pour concurrencer car leurs clients ont besoin à la fois d'un produit et d'un processus de livraison de projet fiable.
SG Blocks, Inc., opérant via Safe & Green Holdings Corp., utilise son approche GreenSteel pour positionner les structures en conteneurs pour des utilisations hôtelières, militaires et résidentielles conformes aux codes. HONOMOBO s'est développé grâce à un modèle basé sur des revendeurs aux États-Unis et a lancé un pilote de préfabrication robotisée de fermes avec RoBIM Technologies en mars 2026. Le pilote montre une évolution vers une production de composants plus cohérente et une exposition moindre à la main-d'œuvre variable, ce qui peut être important lorsqu'un fournisseur doit livrer le même design dans plusieurs endroits. L'entreprise a également placé son logement accessoire de cinquième génération HO3 à Hillsborough, Californie, en mars 2026, selon la recherche fournie. Ces mouvements montrent que les principaux fournisseurs se concurrencent à travers les systèmes de fabrication, les réseaux de livraison régionaux, le développement de produits et la capacité à renforcer la confiance parmi les entrepreneurs et les clients locaux.
La recherche fournie identifie une opportunité pour les entreprises capables de livrer des maisons conformes au Code international du bâtiment en dessous de 300 000 USD dans des cycles de projet de 60 jours. Les secours en cas de catastrophe auront probablement un groupe plus restreint de fournisseurs qualifiés car les unités doivent être adaptées au transport, à l'installation rapide et aux exigences des marchés publics. Les conceptions pliables extensibles et les modules imprimés en 3D concurrencent également pour les projets récréatifs et d'urgence d'entrée de gamme, de sorte que le marché des maisons en conteneurs en Amérique du Nord ne peut pas supposer qu'il possède ces applications à prix inférieur. Les fournisseurs auront besoin de données de performance plus solides, de relations de financement, d'un soutien fiable aux permis et d'un modèle de service clair après l'installation pour répondre à ces pressions.
Leaders du secteur des maisons en conteneurs en Amérique du Nord
-
SG Blocks, Inc. (Safe & Green Holdings Corp.)
-
HONOMOBO
-
Giant Containers
-
Meka Modular
-
Kubed Living
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des maisons en conteneurs en Amérique du Nord Entreprises couvertes dans ce rapport
- SG Blocks, Inc. (Safe & Green Holdings Corp.)
- HONOMOBO
- Giant Containers
- Meka Modular
- Kubed Living
- Backcountry Containers
- Alternative Living Spaces
- Rhino Cubed
- Stackhouse Container Homes
- Nova Deko
- Mods-Integral Solutions
- Falcon Structures
- Custom Container Living
- IndieDwell
- Boxhouse
- Container One
- Ark Container Homes
- CW Dwellings
- EcoMod LLC
- NRB Modular Solutions
Développements industriels récents dans Marché des maisons en conteneurs en Amérique du Nord
- Septembre 2026 : MODUS Structures Inc. a finalisé l'acquisition de ROC Modular Inc., combinant deux entreprises canadiennes établies de construction modulaire sous la marque MODUS Structures. L'entreprise combinée compte plus de 460 employés et environ 260 000 pieds carrés d'espace de fabrication certifié répartis sur trois installations à Crossfield et Bow Island, en Alberta. La plateforme élargie offre des capacités dans les domaines du logement social et abordable, des projets communautaires autochtones, du résidentiel multi-logements, de l'hôtellerie, de l'hébergement pour la main-d'œuvre et des installations de réponse aux urgences.
- Juillet 2026 : S2A Modular et The Launchpad Collective ont lancé les travaux d'un développement de logements modulaires abordables de 48 unités sur quatre étages avec un espace commercial au rez-de-chaussée à San Bernardino, Californie. Le projet a évolué d'un concept original de maisons en conteneurs de huit unités sur deux étages vers un développement multi-logements plus important. Selon l'équipe du projet, la construction en usine des trois étages résidentiels supérieurs peut réduire leurs coûts de construction d'environ 50 % par rapport aux méthodes conventionnelles sur site.
- Mai 2026 : Le gouvernement de l'Ontario, par l'intermédiaire de la Northern Ontario Heritage Fund Corporation (NOHFC), a investi 1 million CAD (environ 730 000 USD) dans ModBox Modular, un fabricant basé à Thunder Bay de maisons en conteneurs modulaires personnalisées et d'autres structures servant principalement les communautés des Premières Nations. Le financement soutient l'achat d'un nouveau bâtiment industriel, des rénovations d'installations et de nouveaux équipements de fabrication, élargissant l'installation de production de l'entreprise d'environ 4 000 à 25 000 pieds carrés.
Périmètre du rapport sur le marché des maisons en conteneurs en Amérique du Nord
Aperçu de la segmentation
| Préfabriquée en usine |
| Construction sur site |
| Fixe |
| Mobile |
| Maisons résidentielles |
| Maisons de loisirs |
| Maisons d'urgence |
| Maisons de retraite |
| États-Unis |
| Canada |
| Mexique |
| Par offre | Préfabriquée en usine |
| Construction sur site | |
| Par type de construction | Fixe |
| Mobile | |
| Par utilisation finale | Maisons résidentielles |
| Maisons de loisirs | |
| Maisons d'urgence | |
| Maisons de retraite | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des maisons en conteneurs en Amérique du Nord en 2026 ?
Le marché des maisons en conteneurs en Amérique du Nord est évalué à 28,31 milliards USD en 2026. Il devrait atteindre 41,2 milliards USD d'ici 2032, à un CAGR de 6,45 %.
Qu'est-ce qui stimule la demande de maisons en conteneurs en Amérique du Nord ?
Les pressions sur l'accessibilité, les réformes relatives aux logements accessoires, la production en usine et les besoins en matière de secours en cas de catastrophe soutiennent la demande. L'adoption est la plus forte là où les permis, le financement et l'installation locale peuvent être gérés clairement.
Quel format de livraison domine la demande de logements en conteneurs ?
La livraison par construction sur site domine avec une part de 55,6 % en 2026. La livraison préfabriquée en usine devrait croître à un CAGR de 7,25 % jusqu'en 2032.
Quel type de construction de maisons en conteneurs connaît la croissance la plus rapide ?
Les maisons fixes dominent avec une part de 59,1 % en 2026. Les maisons mobiles devraient croître à un CAGR de 7,7 % jusqu'en 2032, soutenues par les utilisations d'urgence, de loisirs et touristiques.
Quelle utilisation finale présente la plus grande demande de maisons en conteneurs ?
Les maisons résidentielles dominent avec une part de 58,2 % en 2026. Les maisons d'urgence devraient croître à un CAGR de 7,85 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption plus large du logement en conteneurs ?
Les permis fragmentés, le financement et l'assurance limités, ainsi que les exigences thermiques ou anticorrosion restent les principaux obstacles. Les projets nécessitent souvent une ingénierie détaillée et une documentation claire des codes.