
北米衣料・フットウェア技術繊維市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.88 十億米ドル |
| 市場規模 (2027) | 3 十億米ドル |
| 市場規模 (2032) | 3.46 十億米ドル |
| 成長率 (2027 - 2032) | 2.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米衣料・フットウェア技術繊維市場分析
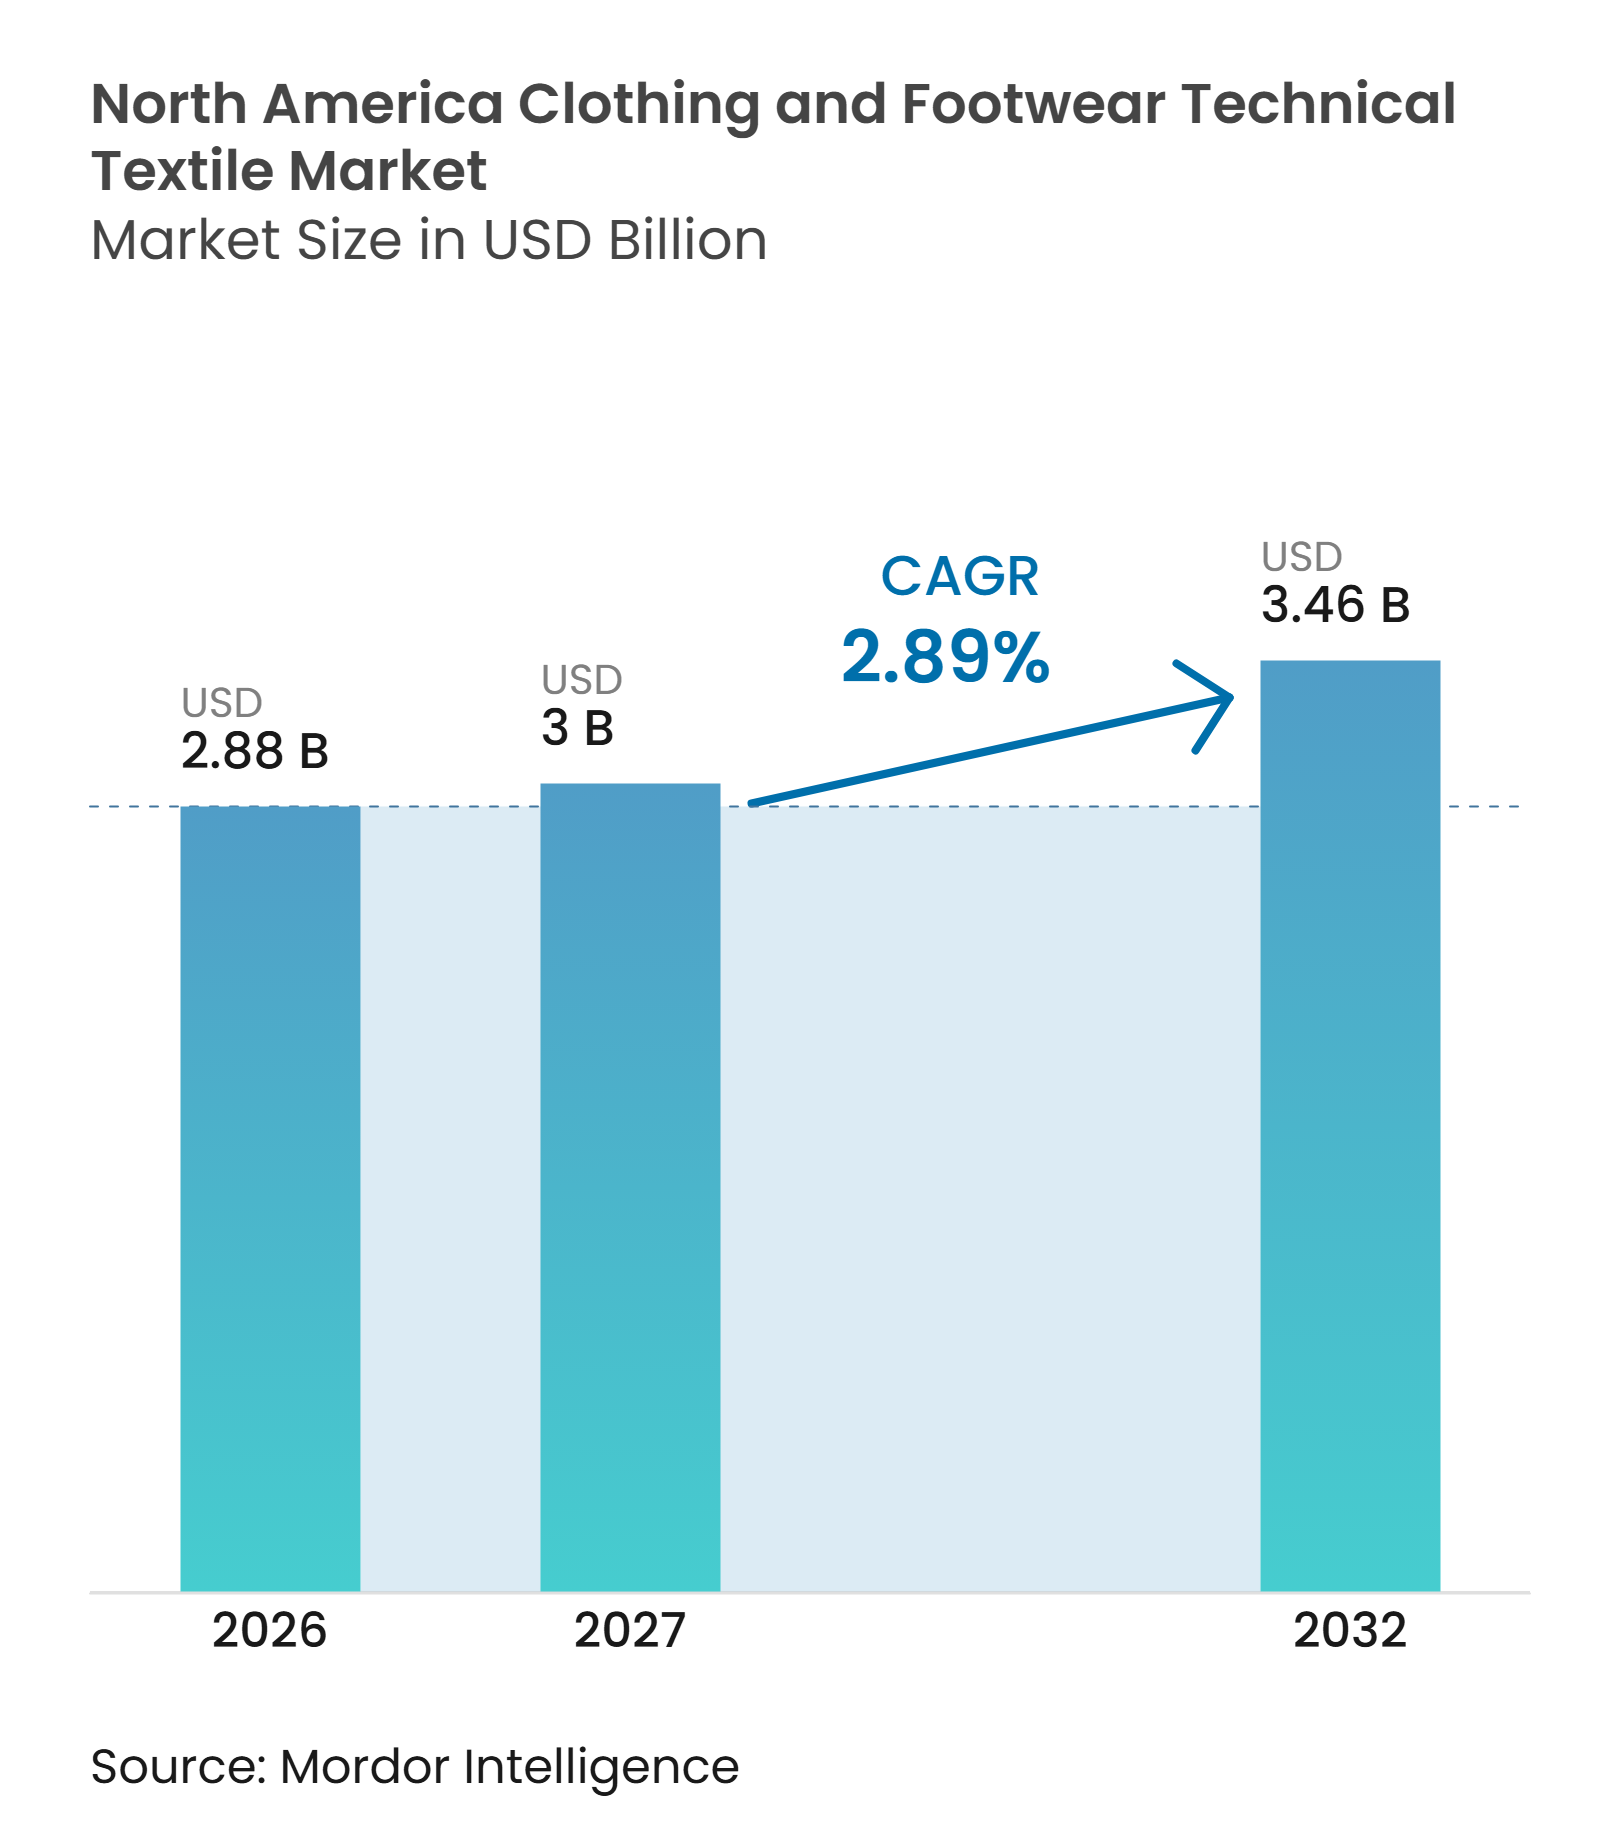
北米衣料・フットウェア技術繊維市場規模は、2026年に2.88 ビリオン 米ドル、2027年に3 ビリオン 米ドルと予測され、2027年から2032年にかけて2.89%のCAGRで成長し、2032年までに3.46 ビリオン 米ドルに達する見込みです。
北米衣料・フットウェア技術繊維市場は、より少ない衣料・フットウェアコンポーネントでより多くの機能を発揮する素材へとシフトしています。製品性能、作業者保護、および国内調達規則により代替が困難な用途において需要が最も強くなっています。防衛、防護服、およびパフォーマンスブランドの契約を狙うサプライヤーにとって、認定記録とトレーサブルな素材投入物が重要な差別化要因になりつつあります。PFASフリーメンブレン、リサイクル繊維、バイオベースの弾性素材、およびセンサー対応生地が供給素材の技術的価値を高めています。素材性能、調達規則、および製品認定が代替を制限する用途において需要は集中し続ける可能性が高い一方、サプライヤーのコストおよびコンプライアンス負担は増大しています。
主要レポートのポイント
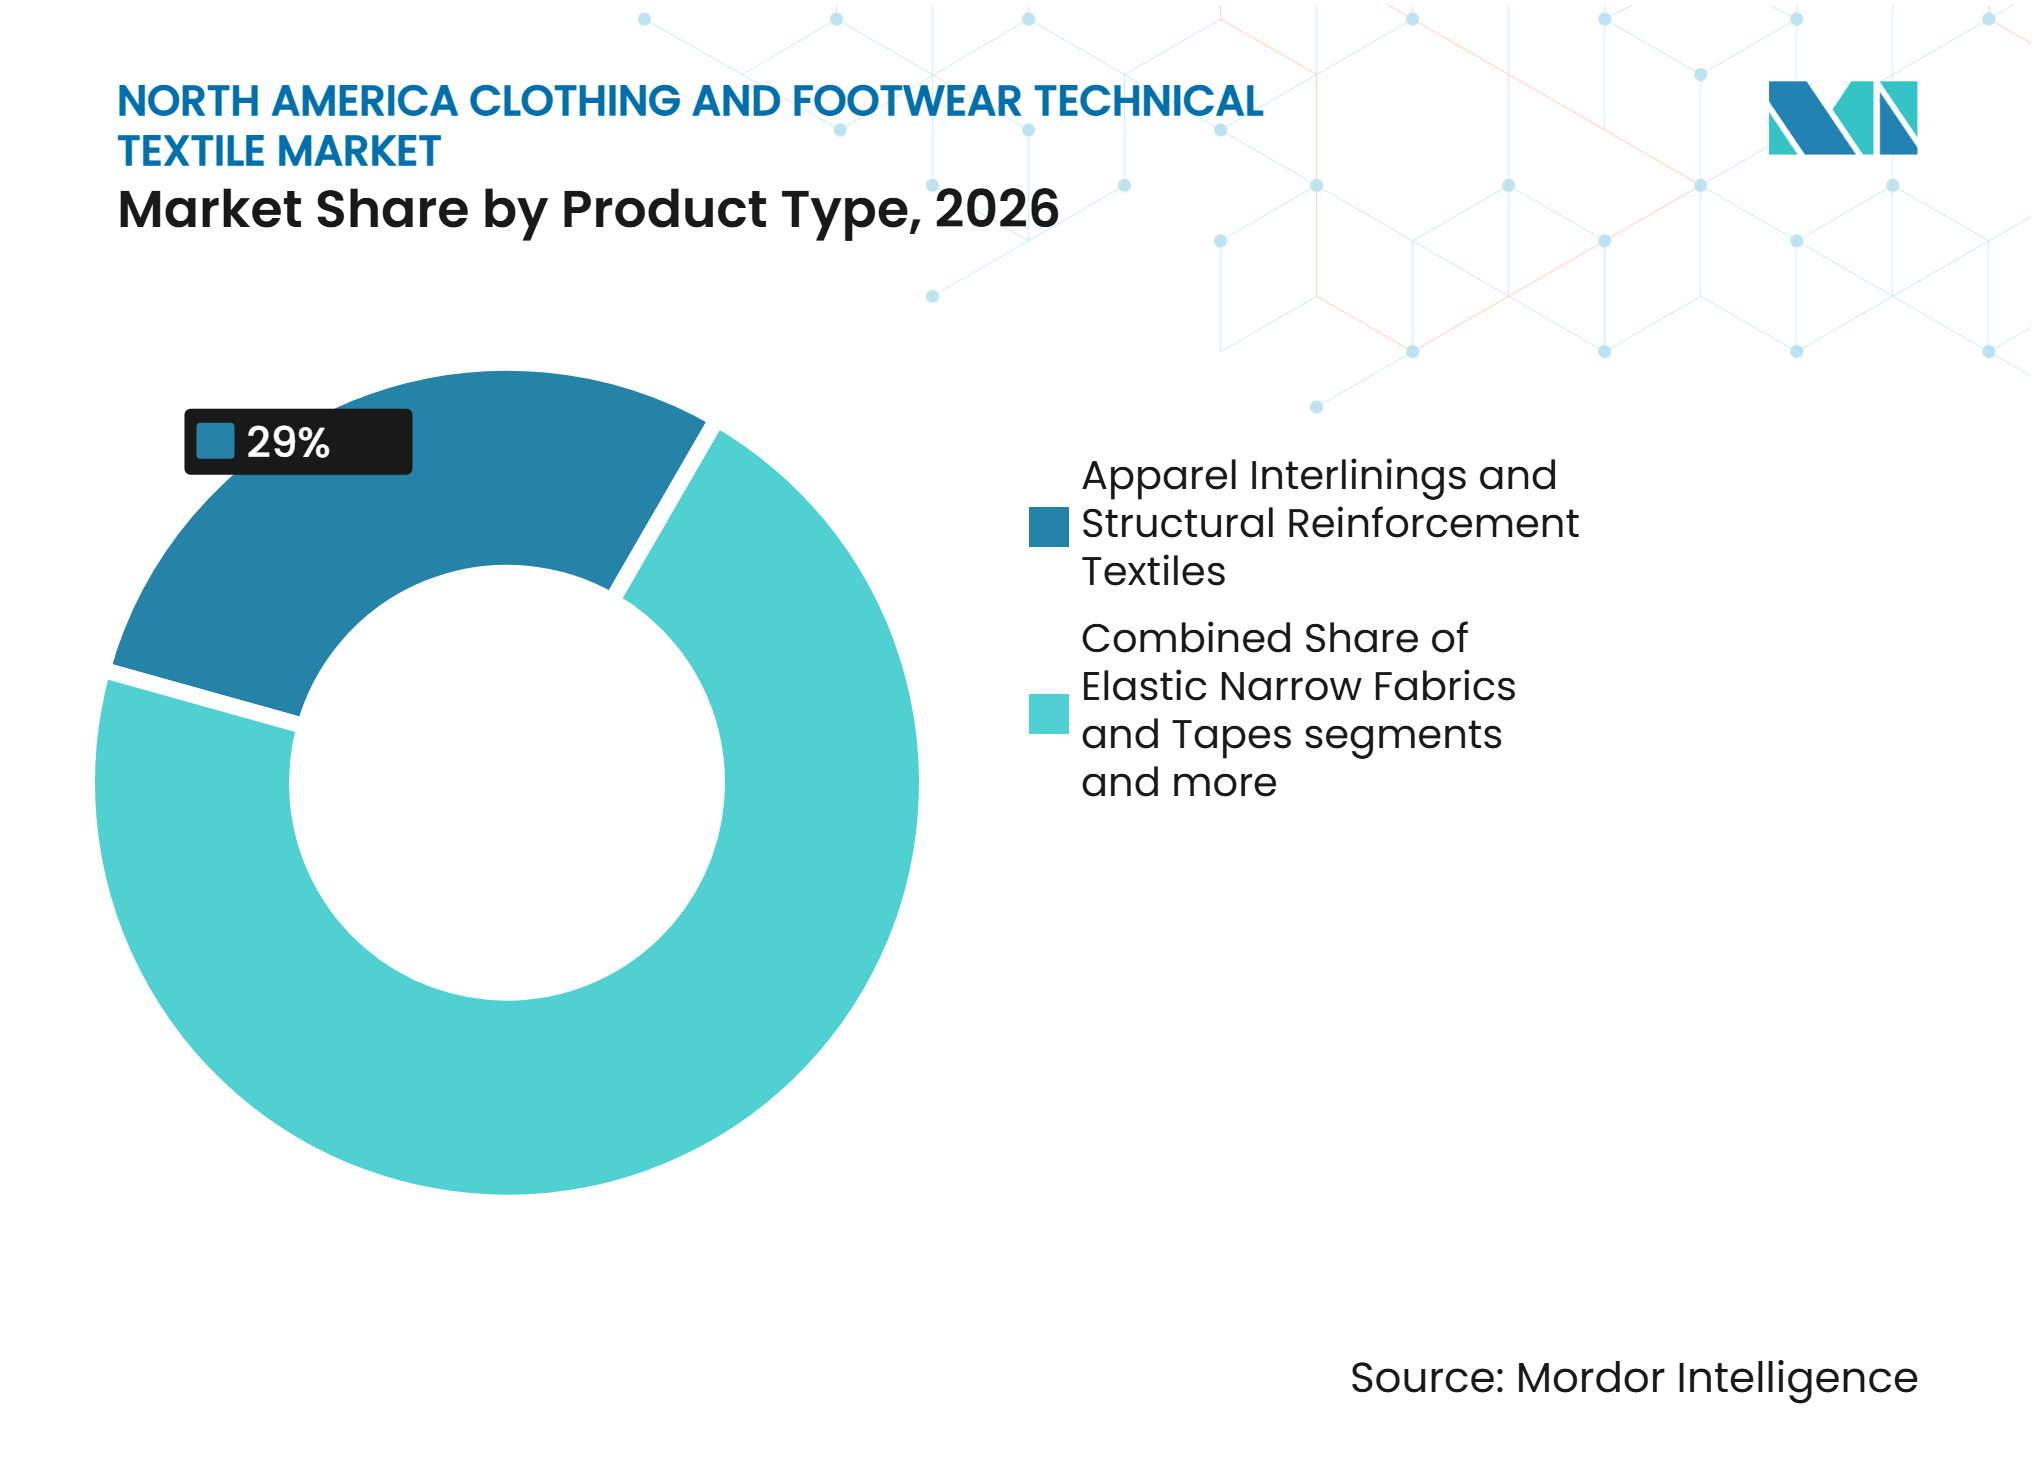
- 製品タイプ別では、アパレル芯地および構造補強テキスタイルが2026年の北米衣料・フットウェア技術繊維市場シェアの29.0%を占め、弾性狭幅生地・テープは2032年にかけて4.8%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の北米衣料・フットウェア技術繊維市場シェアの40.0%を占め、エラスタンおよびその他のエラストマー繊維は2032年にかけて5%のCAGRで成長すると予測されています。
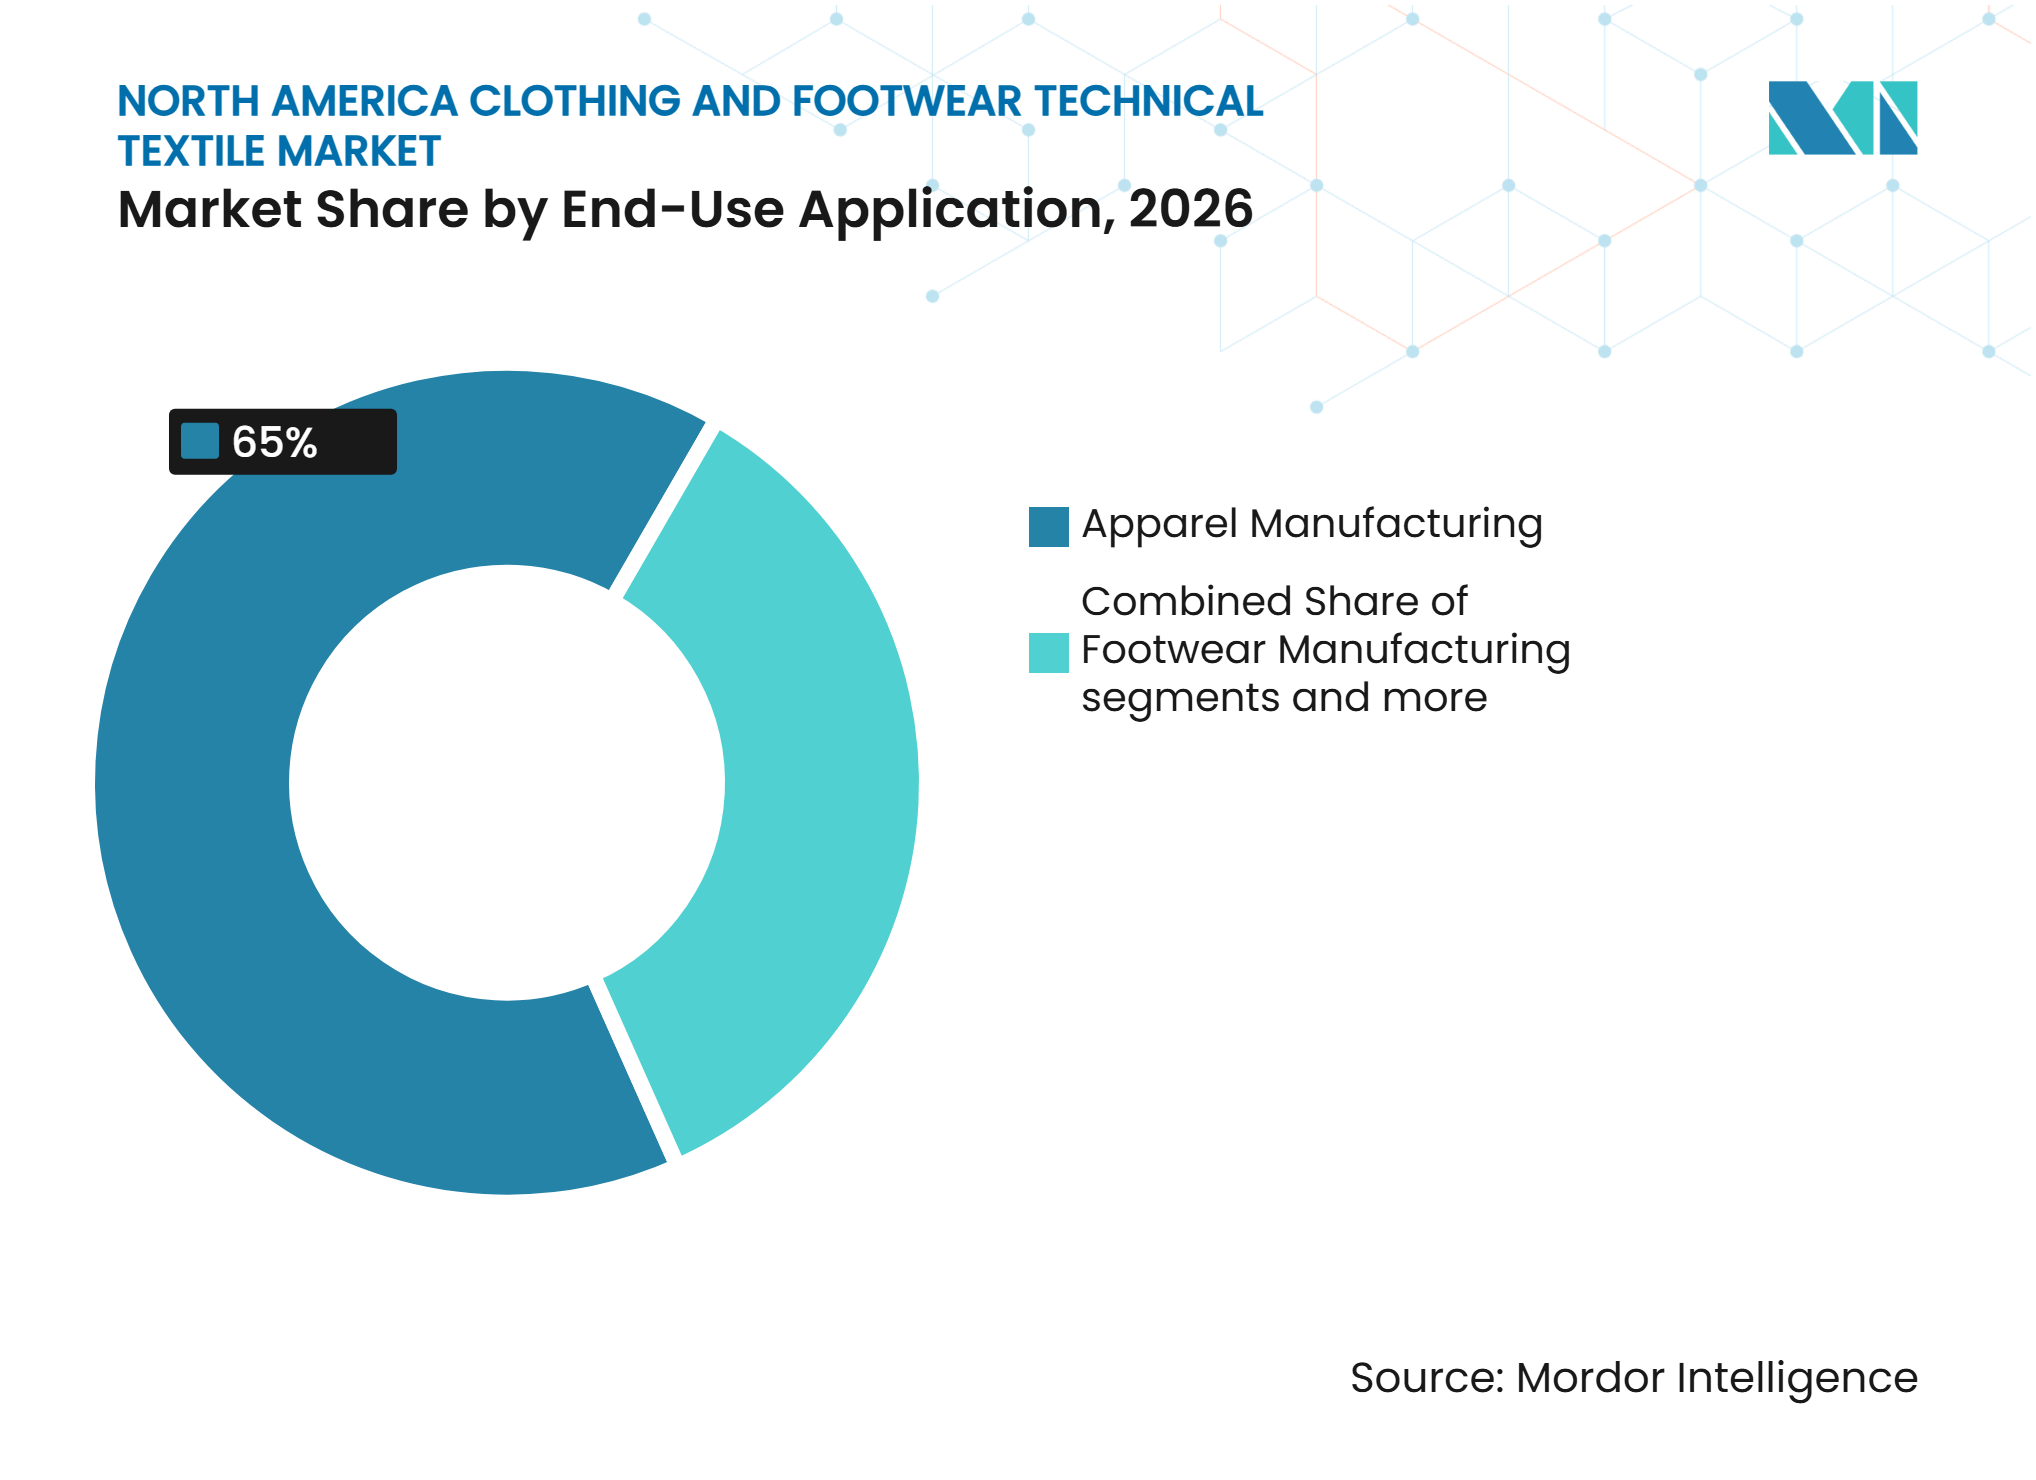
- 最終用途別では、アパレル製造が2026年の北米衣料・フットウェア技術繊維市場シェアの65.0%を占め、アスレチック・パフォーマンスフットウェアは2032年にかけて5.1%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の北米衣料・フットウェア技術繊維市場シェアの72.0%を占め、メキシコは2032年にかけて4.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パフォーマンス・防護服の採用拡大 | +0.7% | テキサス州、ノースカロライナ州、カリフォルニア州、および南東部の軍事・産業拠点を有する米国 | 短期(2年以内) |
| ニアショアリングおよび地域サプライチェーンの強靭化 | +0.5% | メキシコ、米国国境州、およびUSMCAサプライ回廊 | 中期(2〜4年) |
| リサイクルおよびバイオベース技術繊維への需要 | +0.4% | 米国およびカナダ | 中期(2〜4年) |
| スマートおよびセンサー対応衣料・フットウェア | +0.3% | 米国の防衛、医療、およびエリートスポーツ用途 | 長期(4年以上) |
| フットウェアコンポーネントの国内認定 | +0.2% | ニューイングランドおよび南東部の米国製造クラスター | 中期(2〜4年) |
| 極限環境での使用に向けたトレーサブルな多機能素材 | +0.2% | 米国の防衛・山火事プログラムおよびカナダ軍プログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パフォーマンス・防護服の採用拡大
2025年1月13日に施行された29 CFR 1926.95(c)に基づくOSHAの規則は、建設業の雇用主に対し、個人用保護具(PPE)が各対象従業員に適切にフィットすることを確保するよう義務付けています。この規則はフィットを調達要件とし、生地の選択を衣料エンジニアリングおよびサイズ展開と結びつけています。この要件により、雇用主およびPPEサプライヤーは、より幅広い労働者に対して衣料のサイジングとフィットを見直すことが促されます。これにより、差別化された衣料構造、適切に規定された弾性コンポーネント、およびサイズ範囲全体で防護性能を維持する素材の必要性が高まる可能性があり、芯地および狭幅生地への需要効果は間接的なものとなります。アーク閃光定格の衣料は、NFPA 70Eの安全作業慣行がPPE仕様を形成し、ひいてはOSHAのフィット要件と並んで素材要件を規定する電気的危険のある職場において特に関連性が高くなります。このセグメントはまた、標準的な衣料プログラムが十分に対応してこなかった女性向けに設計された幅広い作業服からも恩恵を受けています。
ニアショアリングおよび地域サプライチェーンの靭化
メキシコは米国への重要な繊維・アパレルサプライヤーであり、地域のアパレル調達における中心的な役割を反映しています。USMCAの原産地規則の下、多くの繊維・アパレル製品は特恵待遇を受けるために糸前進要件を満たす必要があります。ただし、規則は製品および関税分類によって異なり、短期供給条項やその他の例外も適用されます。地域生産の統合、USMCAの原産地規則、およびメキシコ独自の輸入関税は別個の要因ですが、衣料が特恵を主張する場合、これらが合わさって地域認定コンポーネントへの需要を高める可能性があります。ECLACは、メキシコのニアショアリングモデルが組立から、より統合された上流調達を伴うフルパッケージ生産へと移行していると報告しました。この生産モデルが各衣料に使用されるコンポーネントの数と複雑さを増大させる場合、地域調達コンポーネントへの需要が高まります。
リサイクルおよびバイオベース技術繊維への需要
リサイクルおよびバイオベースのコンテンツ要件は、アクティブウェアおよびパフォーマンスアウトドアブランドのサプライヤープログラムにますます含まれるようになっています。W.L. Gore & Associatesは2025年9月に、意図的に添加されたPFASを使用せずに製造されたePEメンブレンとリサイクルテキスタイルフェイス素材を採用した次世代GORE-TEX Proファブリックを発表しました。[1] 同社は、この製品が素材サステナビリティ指数の下で前世代比最大39%の炭素影響削減を達成したと述べました。この商業的ローンチは、PFASフリーのメンブレン技術が要求の厳しい性能要件を満たせることを示しています。lululemonも2025年6月にSamsara Ecoと酵素的にリサイクルされたナイロン6,6およびポリエステルに関する10年間の契約を発表しており、これらの素材は同社の総繊維ポートフォリオの約20%を供給できる可能性があるとされていますが、これは現在の商業的供給ではなく発表された目標です。したがって、ブランドプログラムはトレーサブルなリサイクル素材およびバイオベースの弾性素材により高い価値を置くようになっています。
スマートおよびセンサー対応衣料・フットウェア
導電性糸、圧力感知テキスタイル、および組み込み電子機器が技術生地の新たな用途領域を開拓しています。防衛および医療プログラムは、洗濯可能で快適かつコンプライアントな状態を維持しながら電子機能を担持できる基材を必要としています。このようなテキスタイルが国防総省によって調達され、ベリー修正条項の適用範囲に含まれる場合、国内原産要件により米国産のニット・織物基材が重要な投入物となる可能性があります。適用範囲は特定の調達カテゴリーによって異なります。フットウェアでは、エンジニアードウォープニットアッパーがベンチレーション、サポート、および補強ゾーンをテキスタイル構造に直接配置することができます。
抑制要因の影分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な繊維、メンブレン、およびラミネートの高コスト | -0.6% | 米国、特に防衛、消防士、およびパフォーマンスアウターウェア用途 | 短期(2年以内) |
| 複雑な認証・認定サイクル | -0.4% | 米国およびカナダ、特に軍事および職業安全チャネル | 中期(2〜4年) |
| PFASおよび化学物質コンプライアンスの再処方負担 | -0.3% | カリフォルニア州、ニューヨーク州、および全国サプライチェーン | 短期(2年以内) |
| 保護性、快適性、耐久性、およびリサイクル可能性のトレードオフ | -0.2% | サステナビリティ要件を公表している北米ブランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な繊維、メンブレン、およびラミネートの高コスト
アラミド、ePEメンブレン、および高性能エラストマーラミネートは、従来のポリエステル系素材よりもコストが高くなります。このため、その使用は規格またはブランドポジショニングが追加費用を正当化する用途に限定されます。その結果、市場は大量生産の基本コンポーネントと高マージンの特殊製品に二分されています。2025年10月1日に発効した国防総省契約の改訂された簡易取得閾値20万米ドルは、ベリー修正条項の国内コンテンツ要件および例外との相互作用により、一部の小規模契約の調達方法に影響を与えます。[2] 国内生産者はまた、試験、拡大サイズの在庫、および認定文書化の複合コストを負担しています。中小規模の請負業者にとって、PFASフリーメンブレンやアラミドブレンドの難燃性生地に対する価格プレミアムは、仕様のアップグレードを遅らせる可能性があります。
複雑な認証・認定サイクル
単一の衣料またはコンポーネントが、OSHA、NFPA、ISO、および軍事調達要件を満たす必要がある場合があります。これにより、特に新素材を導入している小規模サプライヤーにとって、スケジュールおよびキャッシュフローへの圧力が生じます。国防総省監察総監室は2025年9月の監査において、2.78 ビリオン 米ドル相当の82件の契約行為を審査し、評価された4つの契約サイトすべてでベリー修正条項の条項上の欠陥を発見しました。ある規格の下でクリアされた素材であっても、別の規格の下では別途試験と文書化が必要になる場合があります。したがって、市場は、新規サプライヤーが技術的に優れた代替品を提供する場合でも、すでに十分に発達した認定記録を保有する企業を優遇する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
構造コンポーネントが収益を支え、弾性イノベーションが成長を牽引アパレル芯地および構造補強テキスタイルは2026年の市場の29.0%を占め、最大の製品カテゴリーとなっています。これらはテーラードウェア、ユニフォーム、構造化アウターウェア、およびカジュアルアパレルにおける基盤層として機能しています。サプライヤーは、低水使用およびバイオベースの接着システムを採用した接着芯地および不織布スティフナーを開発しています。特殊な縫製・刺繍糸もバリューチェーンの重要なコンポーネントです。Coatsは2026年上半期にリサイクル糸関連益として2億9,700万米ドルを報告しました。糸は、強度、耐久性、または耐熱性などの技術的基準が適用される場合に含まれます。従来の縫製糸は除外されます。
弾性狭幅生地・テープは2032年にかけて4.8%のCAGRで成長すると予測されており、製品タイプの中で最も高い成長率となっています。アスレジャーの数量、シェイプウェアの仕様、およびパフォーマンスアウターウェアのシームシーリングがこの成長を支えています。非弾性衣料テープおよびトリムは、認定とトレーサビリティが数量よりも重要になり得る技術的機能を提供します。ファスニングおよびクロージャーコンポーネントも、定義された性能要件を持つ用途に対応しています。耐久性、防護性、RFID対応、およびトレーサビリティ指向のラベルおよび識別コンポーネントは、製品識別とサプライチェーントレーサビリティの支援に役立ちます。通常のラベルおよび装飾トリムは除外されます。フットウェアコンポーネントは、ウォープニットアッパーが多ピースのカットアンドソー構造に取って代わるにつれて価値を高めています。ACS Applied Engineering Materialsの研究では、インターニットされたポリエステルとアラミドのアッパー生地が強度対重量比の性能と熱寸法安定性を向上させることができると報告されました。[3] Polartecは2025年に次世代Alphaインシュレーションを発表し、気流を維持しながらスナッグおよびシェディング耐性を向上させることを意図した構造を採用しました。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
素材タイプ別:
ポリエステルが基盤を支配し、エラストマー繊維が成長率を牽引ポリエステルは2026年の北米衣料・フットウェア技術繊維市場シェアの40.0%を占めました。その地位は、芯地、不織布断熱材、狭幅生地、および機能性メッシュ全体での使用を反映しています。ポリアミドは、耐摩耗性と寸法安定性を必要とするフットウェアアッパーおよびライニングにおいて引き続き重要です。コットンは難燃性シャツおよびベリー修正条項に準拠したユニフォームプログラムにおける役割を維持しています。ポリプロピレンおよびその他のポリオレフィンは低コストの断熱材および撥水性不織布用途を支え、再生セルロース系、アクリル、およびモダクリル繊維は吸湿管理および本質的難燃性用途に対応しています。
エラスタンおよびその他のエラストマ繊維は2032年にかけて5.0%のCAGRで成長すると予測されています。サトウキビ由来でUSDAプログラムの下で認証されたバイオベースのエラスタンを含む製品が、アクティブウェアおよびインティメートアパレルのサプライプログラムに参入しています。このシフトは素材のトレーサビリティを支援し、狭幅生地および芯地サプライヤーの調達要件を変化させています。カリフォルニア州およびニューヨーク州のPFAS規制は、撥水性パフォーマンス生地の再処方圧力を高めています。本質的なストレッチおよび吸湿管理特性を持つ素材は、代替コンポーネント設計を求めるメーカーからより多くの注目を集める可能性があります。
最終用途別:
アパレルが数量を支え、フットウェアがパフォーマンスイノベーションを牽引アパレル製造は2026年の市場の65.0%を占めました。この用途にはフォーマルウェア、カジュアルウェア、インナーウェア、アウターウェア、スポーツウェア、アスレジャー、職業用衣料、および特殊衣料が含まれます。アウターウェアおよび機能性衣料は、PFASフリーメンブレン、リサイクル芯地、認定糸、およびバイオベースの弾性素材を含む複数の技術的投入物を同時に必要とします。フォーマルウェアおよびユニフォームは、形状と構造のために引き続き織物および不織布芯地に依存しています。インナーウェア、ランジェリー、およびシェイプウェアは弾性狭幅生地およびエラストマー繊維への需要を生み出しています。職業用衣料は、建設セクターにおける拡大されたPPEサイズおよびフィット要件から恩恵を受ける可能性があります。
アスレチック・パフォーマンスフットウェアは2032年にかけて5.1%のCAGRで成長すると予測されています。統合されたウォープニットアッパーデザインは、かつて別々のコンポーネントを通じて供給されていた複数の機能を組み合わせています。これにより、製造ステップ数を削減しながら、1足あたりのエンジニアードテキスタイル投入物の価値が高まります。カジュアルおよびファッションフットウェアは、標準的なメッシュおよびライニング生地の大量用途として引き続き重要です。リサイクルコンテンツのカジュアルアスレチックスタイルへの需要は、一部のデザインにおける技術的要件を高めています。職業用および特殊フットウェアは、トゥパフ、ヒールカウンター、およびメッシュライニングの国内調達要件から恩恵を受けています。ニアショアリングの拡大に伴い、USMCAコンポーネント原産地要件がフットウェアおよびアパレル用途全体を支援しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
米国:調達義務とパフォーマンスイノベーションが需要を支援
米国は2026年の北米衣料・フットウェア技術繊維市場シェアの72.0%を占めました。その地位は、制度的調達と高性能製品に対する消費者需要に基づいています。産業文脈として、米国の人工繊維、テキスタイル、およびアパレルの出荷総額は2025年に60.9 ビリオン 米ドルに達し、輸出は27 ビリオン 米ドルとなりました。ベリー修正条項は、生地、芯地、糸、ファスナー、およびフットウェアコンポーネントを含む国防総省の衣料・テキスタイル調達に対して国内調達を義務付けています。2025年9月の国防総省監査もまた、ベリー修正条項の購買におけるコンプライアンス文書化の重要性を強調しました。パフォーマンスアウターウェア、軍用衣料、および職業用PPEが認定素材への需要を支えています。
メキシコ:USMCA統合とフルパッケージ生産が成長を支援
メキシコは2032年にかけて4.6%のCAGRで成長すると予測されており、地域内で最も速いペースとなっています。USMCAの糸前進規則は、関税特恵をテキスタイル素材およびトリムの地域調達と結びつけています。ECLACは、メキシコにおけるフルパッケージ生産への移行と上流サプライ統合の深化を確認しました。フルパッケージ生産は、メーカーが調達のより大きな割合を担うにつれて、芯地、テープ、糸、および機能性トリムへの地域需要を高める可能性があります。2024年末に導入された一部のテキスタイル製品に対するメキシコの輸入関税の引き上げは、USMCA原産地規則とは別の要因であり、一部の輸入投入物のコストを増加させます。文書化されたUSMCA原産地、競争力のある納期、および安定した技術品質を提供できるサプライヤーは、地域メーカーへの対応においてより有利な立場にあります。
カナダおよび新興最終市場:寒冷地パフォーマンスとトレーサブル素材が需要を形成
カナダには、寒冷地アウターウェア、石油・ガス、鉱業、および林業向けの職業安全衣料、ならびに軍用ユニフォームプログラムへの需要があります。同国の要件は、サーマルワディング、防水透湿ラミネート、および難燃性生地を優先します。USMCAへの参加により、カナダのバイヤーは米国のサプライチェーンと密接に結びついていますが、国内生産能力はより限られています。製品技術が成熟しコンプライアンス要件が進化するにつれて、PFASフリーメンブレンの採用が関連性を高めています。GoreのePEファブリックプラットフォームは、過酷なアウトドア条件向けにリサイクルテキスタイルとePEメンブレンを組み合わせています。センサー統合作業服、北極圏システム、およびトレーサブルサプライチェーンは、現在の需要の証拠ではなく、米国とカナダ全体にわたる潜在的な機会を表しています。
競争環境
市場集中度
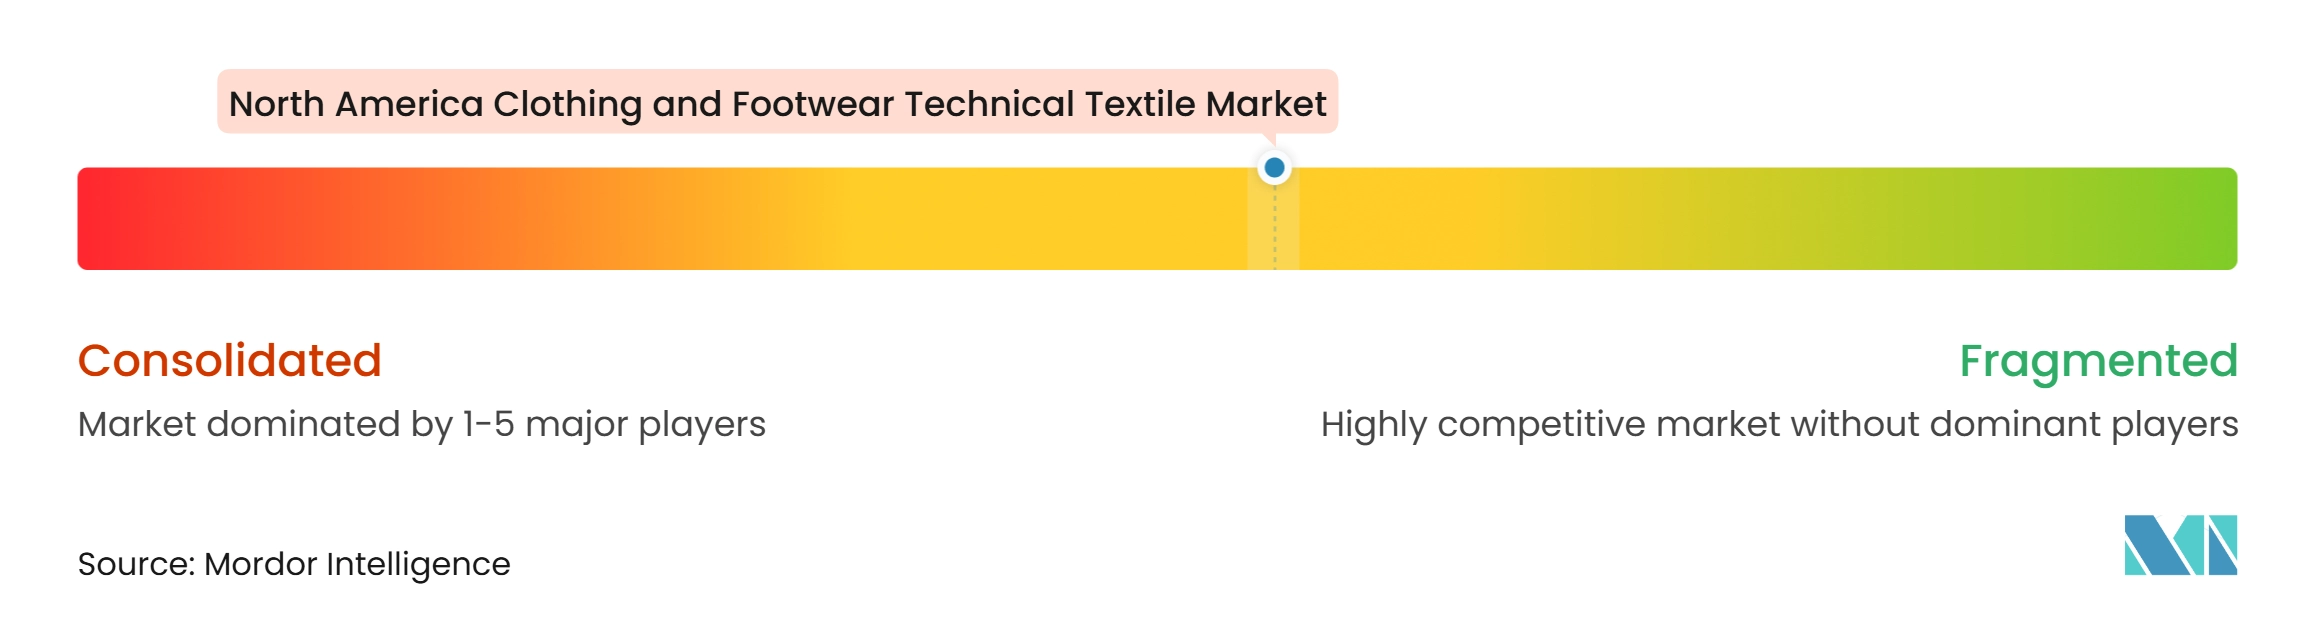
市場は、測定されたシェアやHHIではなく定性的評価に基づき、中程度の集中度を示しています。大規模な統合型特殊素材企業が、メンブレン、芯地、およびパフォーマンス繊維技術を通じて競争しています。地域コンバーター、狭幅生地企業、およびトリムサプライヤーは、スピード、カスタマイズ、価格、およびUSMCAコンプライアンスを通じて競争しています。W.L. Goreは2025年9月にePEメンブレンのGORE-TEX Proを発表し、2026年にはリサイクルテキスタイルツーテキスタイルフェイス素材でファブリックポートフォリオを拡大しました。Coatsは2025年10月にOrthoLiteの買収を7億7,000万米ドルの企業価値で完了し、縫製糸を超えてフットウェアコンポーネントのプレゼンスを拡大しました。OrthoLiteの製品範囲のうちテキスタイルベースの部分のみがこの市場の範囲に含まれす。
Coatsはまた、より強力なサーキュラー素材提供を構築するためにT2T EpicおよびT2T Gramaxリサイクル縫製糸コンセプトを発表しました。2026年上半期に報告されたリサイクル糸関連収益2億9,700万米ドルは、この差別化されたサプライポジションの商業的価値を示しています。Freudenberg Performance Materialsは主要な芯地サプライヤーであり続け、地域コンバーターはリードタイムと地域での入手可能性において製品性能と並んでグローバルサプライヤーと競争しています。最もアクセスしやすい機会は、PFASフリー仕上げ、センサー対応作業服素材、およびトレーサブルなニアショアサプライシステムにあります。小規模企業は、特殊素材と安全または軍事プログラムに必要な認定証拠を組み合わせることでポジションを確立できます。
ISO、NFPA、OSHA、および軍事要件は、仕様がロックされた用途において意味のある参入障壁を生み出しています。確立されたサプライヤーは、顧客および製品プログラムをまたいで認定経験を再利用できます。新規企業は、多くの用途において性能、原産地、およびコンプライアンスを独自に実証する必要があります。これにより、消防士、軍事、および産業安全チャネルへの迅速な参入が制限されます。市場にはまた、機能性アパレルおよびフットウェア用途向けのエンジニアードメッシュおよび狭幅生地のサプライヤーも含まれます。Hyosung TNCが供給するLYCRAブランドは、水着、シェイプウェア、およびパフォーマンスアウターウェアのストレッチ用途において引き続き関連性があります。Jason Millsは、機能性アパレルおよびフットウェアに使用されるエンジニアードメッシュおよびニット構造において関連性があります。
北米衣料・フットウェア技術繊維産業リーダー
-
W. L. Gore and Associates, Inc.
-
Freudenberg Performance Materials
-
Jason Mills
-
Hyosung TNC
-
Coats Group
- 注:主要企業の掲載順は順位を示すものではありません。
北米衣料・フットウェア技術繊維市場 このレポートでカバーされる企業
- W. L. Gore and Associates, Inc.
- DuPont de Nemours, Inc.
- TORAY INDUSTRIES, INC.
- Milliken and Company
- Freudenberg Performance Materials
- Teijin Aramid B.V.
- Avient Corporation
- Honeywell International Inc.
- Kimberly-Clark Corporation
- Ahlstrom
- Berry Global Inc.
- Schoeller Textil AG
- Polartec LLC
- Elevate Textiles, Inc.
- Unifi, Inc.
- Coats Group plc
- Tietex International, Ltd.
- Precision Fabrics Group, Inc.
- Safety Components Fabric Technologies, Inc.
- Barrday Inc.
- National Safety Apparel, Inc.
- Stedfast, Inc.
- FELLFAB Limited
最近の産業開発事情 北米衣料・フットウェア技術繊維市場
- 2026年1月:Freudenberg Performance Materialsは、2023年に買収したFilcのリブランディングを2026年1月1日付でFreudenberg Performance Materialsブランド名に正式化し、統合を完了して北米の芯地および技術テキスタイル市場において統一されたアイデンティティを提示しました。
- 2025年10月:Coats Groupは、2025年7月16日に当初発表されたOrthoLiteの買収を7億7,000万米ドルの企業価値で完了し、プレミアムフットウェアインソール素材のグローバルリーダーを追加することでCoatsのフットウェア部門を強化しました。統合された事業体は、2028年までに少なくとも2,000万米ドルの年間コストシナジー、および2030年までに4,000万米ドルの年間増分収益シナジーを目標とし、糸とパフォーマンスフットウェアコンポーネント供給の両方にわたってCoatsのティア2クロステックフランチャズを拡大します。
- 2025年10月:Freudenberg Performance Materials Apparelは、インド・チェンナイ施設において2万平方フィートの拡張を開始し、100%コットンおよび100%ポリエステル芯地の専用生産ラインを追加しました。この拡張により、地域メーカーのリードタイムが中国からの輸入品の6〜8週間から1〜2週間に短縮され、関税圧力の下で芯地調達を多様化している北米OEMに関連するニアショアサプライチェーン戦略を支援します。
- 2025年9月:W.L. Gore & Associatesは、意図的に添加されたPFASを使用せずに製造されたePEメンブレンを採用し、リサイクルテキスタイルを組み込み、素材サステナビリティ指数で測定した前世代比最大39%の炭素影響削減を実現した次世代GORE-TEX Proファブリックを発表しました。
北米衣料・フットウェア技術繊維市場レポートの範囲
北米衣料・フットウェア技術繊維市場は、製品タイプ別(弾性狭幅生地・テープ、フットウェア技術繊維コンポーネント、その他)、素材タイプ別(ポリエステル、ポリアミド、コットン、その他)、最終用途別(アパレル製造、フットウェア製造、その他)、地域別(米国、カナダ、メキシコ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| アパレル芯地および構造補強テキスタイル |
| 特殊縫製・刺繍糸 |
| 弾性狭幅生地・テープ |
| 非弾性機能性衣料テープおよびトリム |
| テキスタイルファスニングおよびクロージャーコンポーネント |
| テキスタイルラベル、バッジ、および識別コンポーネント |
| フットウェア技術繊維コンポーネント |
| 衣料断熱材および特殊機能性テキスタイルコンポーネント |
| 傘およびその他の機能性アクセサリーテキスタイル |
| ポリエステル |
| ポリアミド |
| コットン |
| エラスタンおよびその他のエラストマー繊維 |
| ポリプロピレンおよびその他のポリオレフィン |
| 再生セルロース系繊維 |
| アクリルおよびモダクリル繊維 |
| その他の特殊合成繊維 |
| その他の素材 |
| アパレル製造 | フォーマルウェアおよびテーラードアパレル |
| カジュアルウェアおよび日常衣料 | |
| インナーウェア、ランジェリー、およびシェイプウェア | |
| アウターウェアおよび機能性衣料 | |
| スポーツウェアおよびアスレジャーアパレルコンポーネント | |
| その他のアパレル製造 | |
| フットウェア製造 | カジュアルおよびファッションフットウェア |
| アスレチック・パフォーマンスフットウェア | |
| 職業用、特殊用途、およびその他のフットウェアコンポーネント | |
| 衣料アクセサリーおよび傘 | ヘッドウェアおよびウェアラブルアクセサリー |
| 傘およびレインアクセサリー | |
| その他の特殊衣料・フットウェア用途 |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | アパレル芯地および構造補強テキスタイル | |
| 特殊縫製・刺繍糸 | ||
| 弾性狭幅生地・テープ | ||
| 非弾性機能性衣料テープおよびトリム | ||
| テキスタイルファスニングおよびクロージャーコンポーネント | ||
| テキスタイルラベル、バッジ、および識別コンポーネント | ||
| フットウェア技術繊維コンポーネント | ||
| 衣料断熱材および特殊機能性テキスタイルコンポーネント | ||
| 傘およびその他の機能性アクセサリーテキスタイル | ||
| 素材タイプ別 | ポリエステル | |
| ポリアミド | ||
| コットン | ||
| エラスタンおよびその他のエラストマー繊維 | ||
| ポリプロピレンおよびその他のポリオレフィン | ||
| 再生セルロース系繊維 | ||
| アクリルおよびモダクリル繊維 | ||
| その他の特殊合成繊維 | ||
| その他の素材 | ||
| 最終用途別 | アパレル製造 | フォーマルウェアおよびテーラードアパレル |
| カジュアルウェアおよび日常衣料 | ||
| インナーウェア、ランジェリー、およびシェイプウェア | ||
| アウターウェアおよび機能性衣料 | ||
| スポーツウェアおよびアスレジャーアパレルコンポーネント | ||
| その他のアパレル製造 | ||
| フットウェア製造 | カジュアルおよびファッションフットウェア | |
| アスレチック・パフォーマンスフットウェア | ||
| 職業用、特殊用途、およびその他のフットウェアコンポーネント | ||
| 衣料アクセサリーおよび傘 | ヘッドウェアおよびウェアラブルアクセサリー | |
| 傘およびレインアクセサリー | ||
| その他の特殊衣料・フットウェア用途 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米衣料・フットウェア技術繊維セクターの2032年における予測値は?
このセクターは2027年から2032年にかけて2.89%のCAGRで拡大し、2032年までに3.46 ビリオン 米ドルに達すると予測されています。この予測は、衣料およびフットウェア用途全体にわたるより機能的な素材への需要を反映しています。
最大の収益ポジションを持つ製品カテゴリーはどれですか?
アパレル芯地および構造補強テキスタイルは、2026年に29.0%のシェアで製品需要をリードしました。ユニフォーム、アウターウェア、テーラードウェア、およびカジュアルアパレルにおける役割がこの地位を支えています。
最も速く成長している素材カテゴリーはどれですか?
エラスタンおよびその他のエラストマー繊維は、2032年にかけて5.0%という素材カテゴリー最高のCAGRを記録すると予測されています。アクティブウェア、インティメートアパレル、および優先素材プログラムがこの見通しを支えています。
防護服における技術生地への需要を牽引しているものは何ですか?
OSHAの2025年PPEフィット規則および安全規格は、より良いフィットの防護衣料、芯地、トリム、および弾性コンポーネントへの需要を支援しています。この需要は定期的な交換購入にも及びます。
メキシコが他の地域諸国よりも速く成長している理由は何ですか?
メキシコはニアショアリングおよびUSMCAの地域調達規則が地域のアパレルおよびコンポーネントサプライチェーンを支援することで、4.6%のCAGRで成長すると予測されています。フルパッケージ生産もより統合された素材投入物を必要とします。