
Taille et Part du Marché des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.88 Milliards de dollars |
| Taille du Marché (2027) | 3 Milliards de dollars |
| Taille du Marché (2032) | 3.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord par Mordor Intelligence
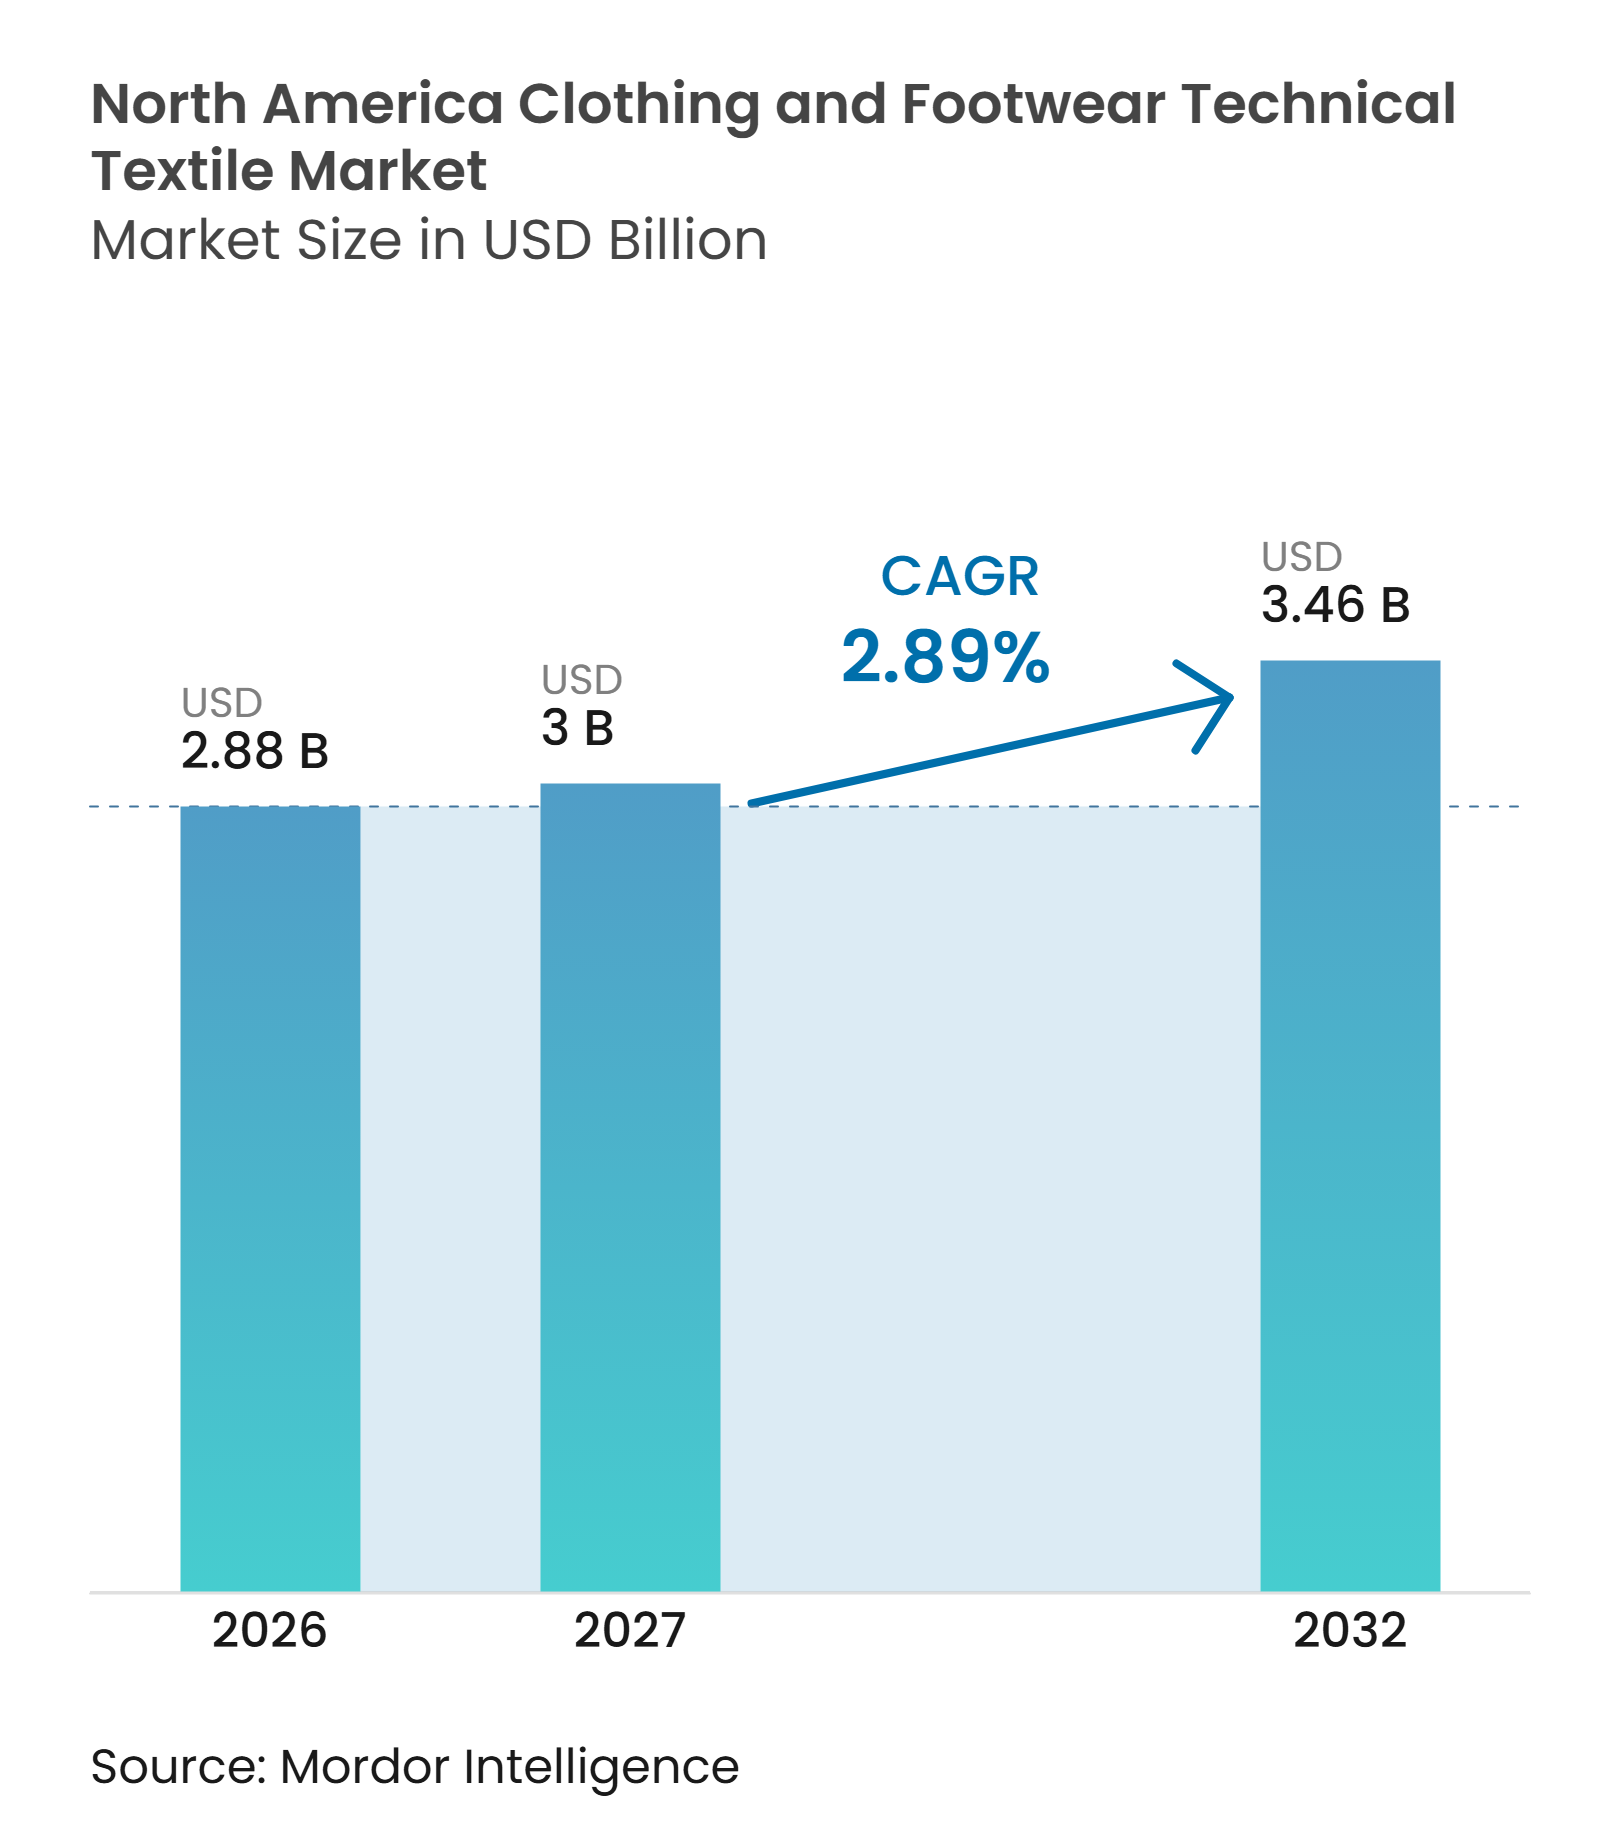
La taille du Marché des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord est estimée à 2,88 milliards USD en 2026, 3 milliards USD en 2027, et devrait atteindre 3,46 milliards USD d'ici 2032, avec un CAGR de 2,89 % de 2027 à 2032.
Le marché des textiles techniques pour vêtements et chaussures en Amérique du Nord évolue vers des matériaux offrant davantage de fonctions au sein d'un nombre réduit de composants de vêtements et de chaussures. La demande est la plus forte là où la performance des produits, la protection des travailleurs et les règles d'approvisionnement national rendent la substitution difficile. Les dossiers de qualification et les intrants de matériaux traçables deviennent des facteurs de différenciation importants pour les fournisseurs ciblant les contrats de défense, de vêtements de protection et de marques de performance. Les membranes sans PFAS, les fibres recyclées, les élastiques biosourcés et les tissus prêts pour les capteurs augmentent la valeur technique des matériaux fournis. La demande devrait rester concentrée dans les applications où la performance des matériaux, les règles d'approvisionnement et la qualification des produits limitent la substitution, tandis que le coût et la charge de conformité pour les fournisseurs augmentent.
Principaux Enseignements du Rapport
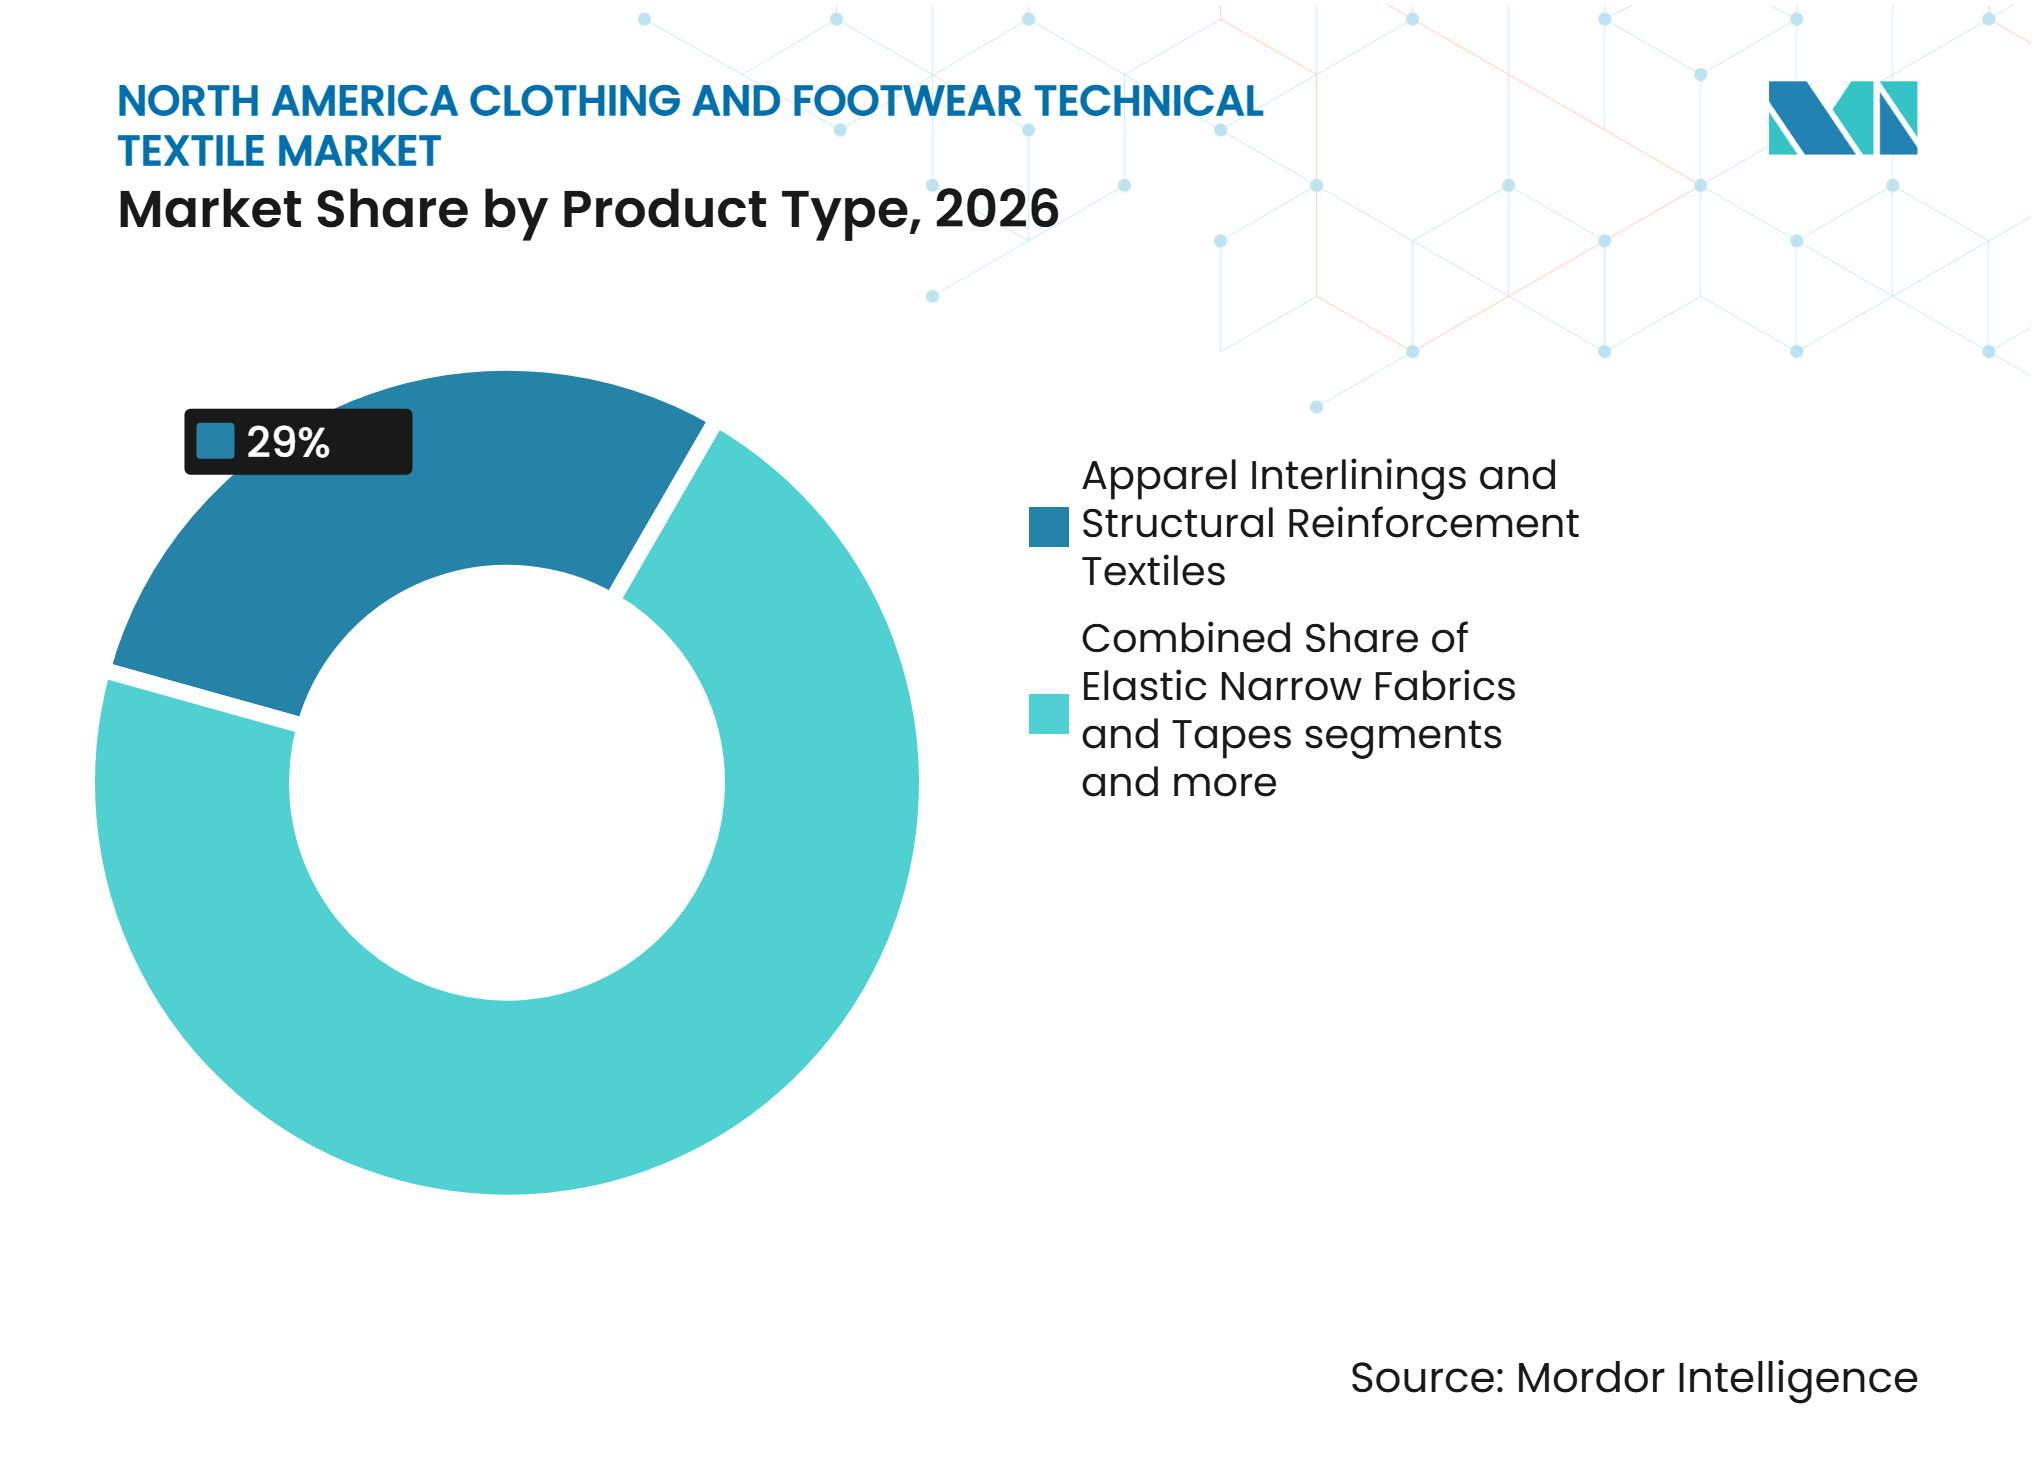
- Par type de produit, les entoilages de vêtements et les textiles de renforcement structurel représentaient 29,0 % de la part du marché des textiles techniques pour vêtements et chaussures en Amérique du Nord en 2026, tandis que les tissus élastiques étroits et les rubans devraient croître à un CAGR de 4,8 % jusqu'en 2032.
- Par type de matériau, le polyester représentait 40,0 % de la part du marché des textiles techniques pour vêtements et chaussures en Amérique du Nord en 2026, tandis que l'élasthanne et les autres fibres élastomères devraient croître à un CAGR de 5 % jusqu'en 2032.
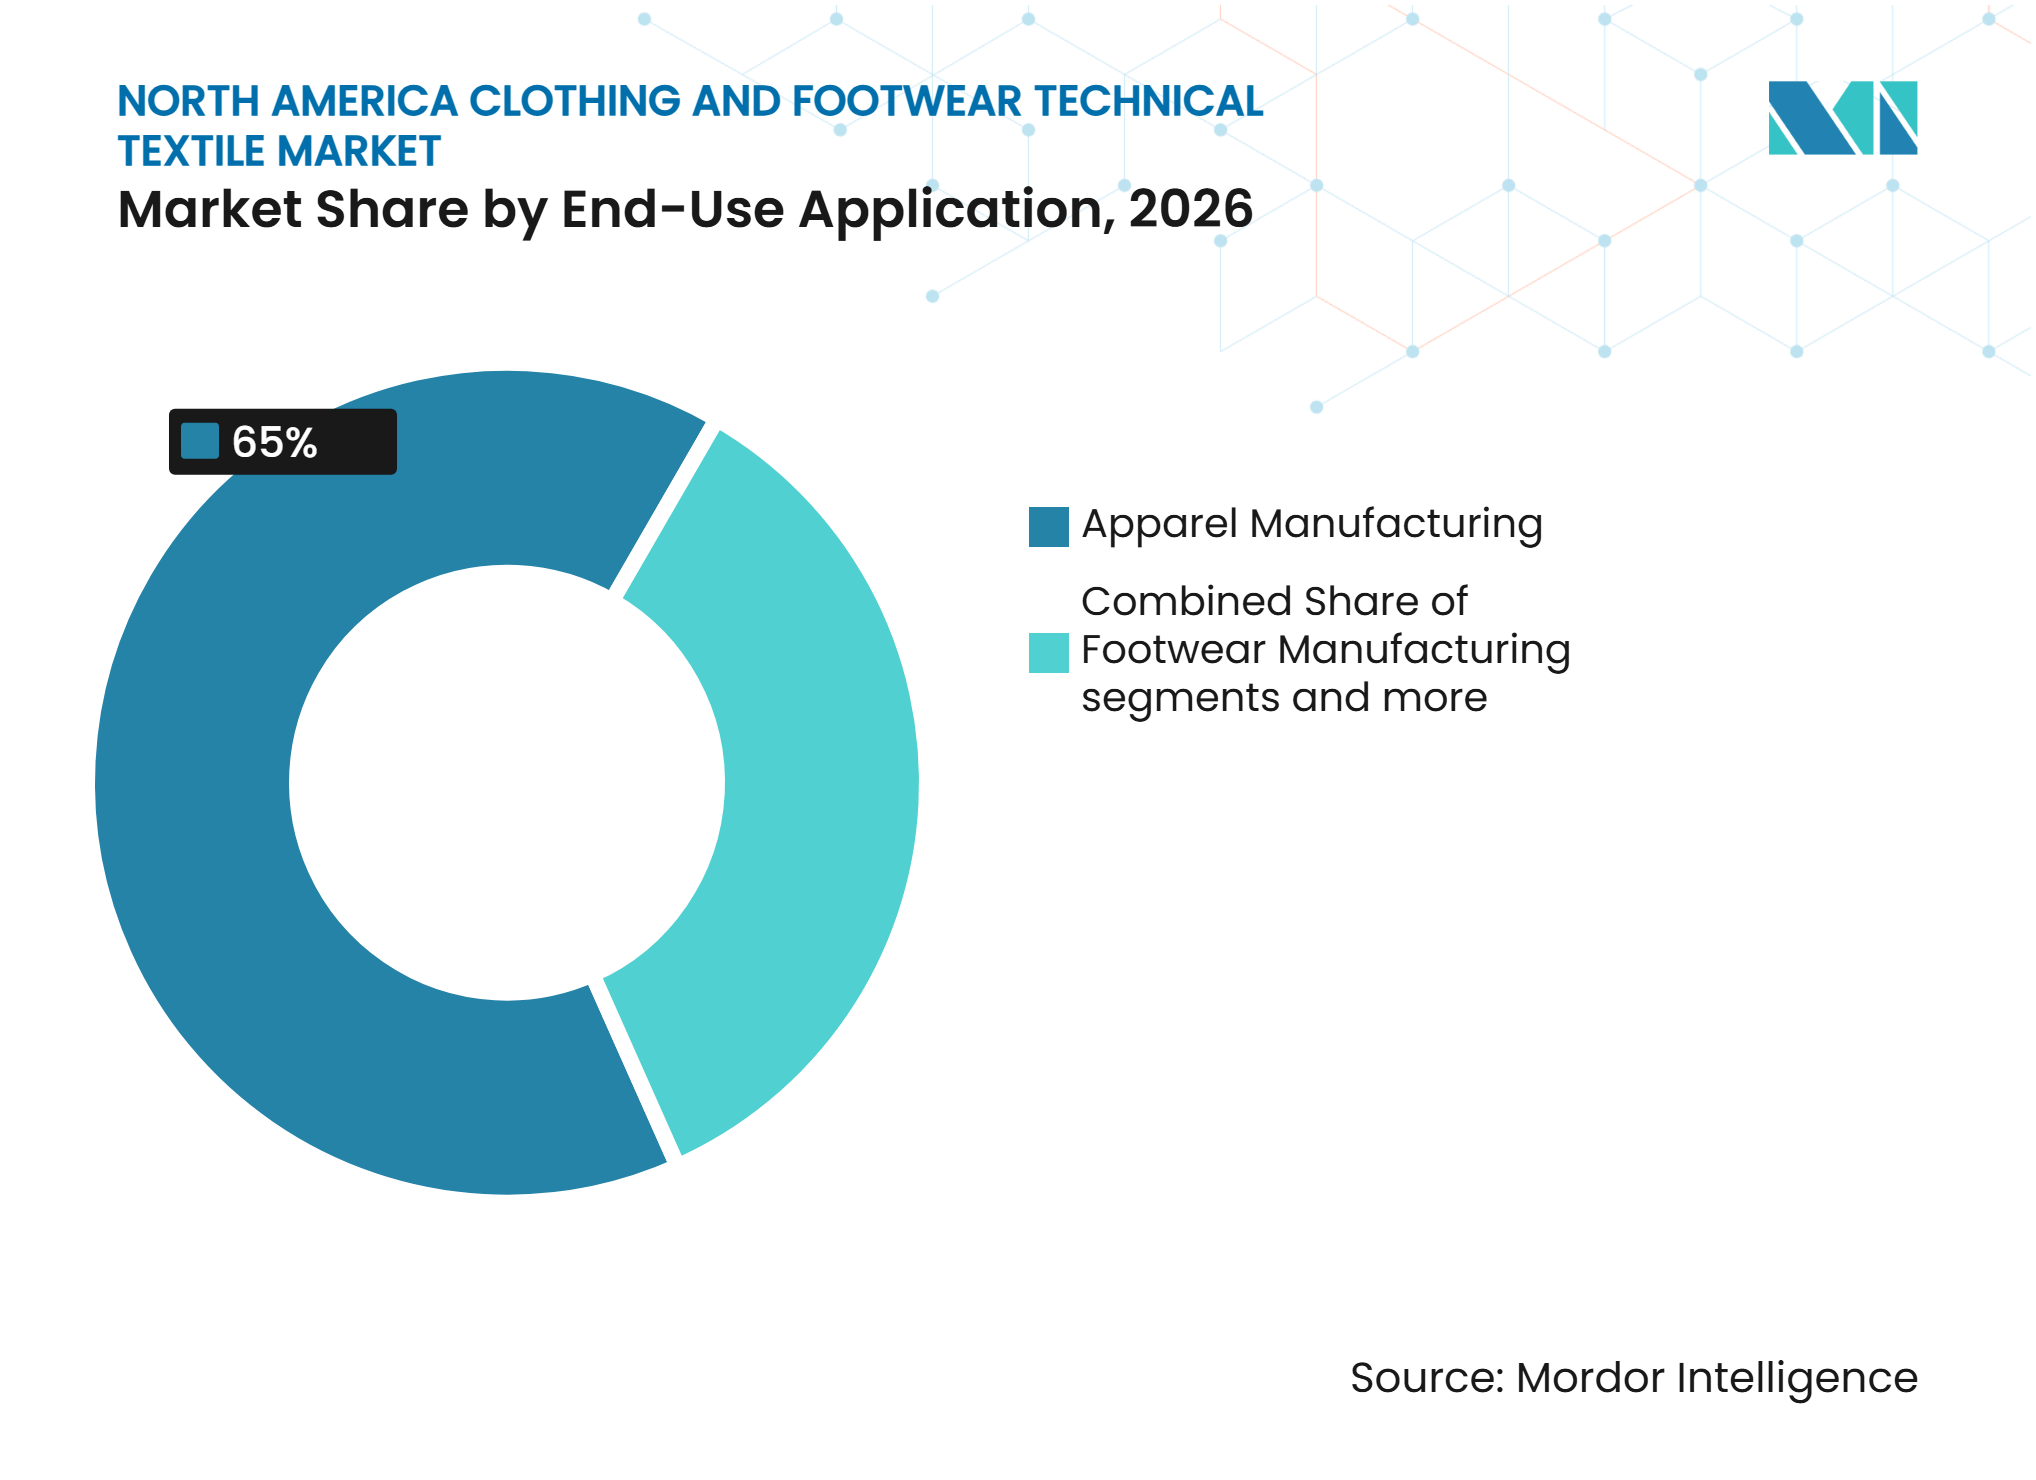
- Par application d'utilisation finale, la fabrication de vêtements représentait 65,0 % de la part du marché des textiles techniques pour vêtements et chaussures en Amérique du Nord en 2026, tandis que les chaussures de sport et de performance devraient croître à un CAGR de 5,1 % jusqu'en 2032.
- Par géographie, les États-Unis représentaient 72,0 % de la part du marché des textiles techniques pour vêtements et chaussures en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 4,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante des Vêtements de Performance et de Protection | +0.7% | États-Unis, avec les corridors militaires et industriels au Texas, en Caroline du Nord, en Californie et dans le Sud-Est | Court terme (≤ 2 ans) |
| Délocalisation de Proximité et Résilience de la Chaîne d'Approvisionnement Régionale | +0.5% | Mexique, États frontaliers des États-Unis et corridors d'approvisionnement USMCA | Moyen terme (2-4 ans) |
| Demande de Fibres Techniques Recyclées et Biosourcées | +0.4% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Vêtements et Chaussures Intelligents et Équipés de Capteurs | +0.3% | Applications de défense, de santé et de sports d'élite aux États-Unis | Long terme (≥ 4 ans) |
| Qualification Nationale des Composants de Chaussures | +0.2% | Clusters de fabrication aux États-Unis en Nouvelle-Angleterre et dans le Sud-Est | Moyen terme (2-4 ans) |
| Matériaux Multifonctionnels Traçables pour Utilisation en Conditions Extrêmes | +0.2% | Programmes de défense et de lutte contre les incendies de forêt aux États-Unis, et programmes des Forces armées canadiennes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante des Vêtements de Performance et de Protection
La règle de l'OSHA au 29 CFR 1926.95(c), entrée en vigueur le 13 janvier 2025, exige des employeurs du secteur de la construction qu'ils s'assurent que les équipements de protection individuelle s'adaptent correctement à chaque employé concerné. La règle fait de l'ajustement une exigence d'approvisionnement, liant la sélection des tissus à l'ingénierie des vêtements et à la disponibilité des tailles. Cette exigence encourage les employeurs et les fournisseurs d'EPI à revoir les tailles et l'ajustement des vêtements pour une main-d'œuvre plus diversifiée. Cela peut accroître le besoin de constructions de vêtements différenciées, de composants élastiques correctement spécifiés et de matériaux maintenant des performances de protection sur toutes les gammes de tailles ; l'effet sur la demande d'entoilages et de tissus étroits est donc indirect. Les vêtements homologués contre les arcs électriques sont particulièrement pertinents dans les environnements de travail présentant des risques électriques, où les pratiques de travail sécuritaires de la NFPA 70E définissent les spécifications des EPI et, par conséquent, les exigences en matière de matériaux, parallèlement à l'exigence d'ajustement de l'OSHA. Le segment bénéficie également d'une gamme plus large de vêtements de travail conçus pour les femmes, un groupe que les programmes de vêtements standard ont souvent mal servi.
Délocalisation de Proximité et Résilience de la Chaîne d'Approvisionnement Régionale
Le Mexique est un important fournisseur de textiles et de vêtements pour les États-Unis, reflétant son rôle central dans l'approvisionnement régional en vêtements. En vertu des règles d'origine de l'USMCA, de nombreux produits textiles et vestimentaires doivent satisfaire aux exigences de filature en avant pour bénéficier d'un traitement préférentiel. Cependant, les règles varient selon le produit et la classification tarifaire, et des dispositions de pénurie d'approvisionnement et d'autres exceptions s'appliquent. L'intégration de la production régionale, les règles d'origine de l'USMCA et les propres droits d'importation du Mexique sont des facteurs distincts, mais ensemble, ils peuvent accroître la demande de composants qualifiés régionalement lorsque les vêtements revendiquent une préférence. La CEPALC a rapporté que le modèle de délocalisation de proximité du Mexique évolue au-delà de l'assemblage vers une production en package complet avec une intégration plus poussée de l'approvisionnement en amont. La demande de composants d'approvisionnement régional augmente là où ce modèle de production accroît le nombre et la complexité des composants utilisés dans chaque vêtement.
Demande de Fibres Techniques Recyclées et Biosourcées
Les exigences en matière de contenu recyclé et biosourcé sont de plus en plus intégrées dans les programmes fournisseurs pour les marques de vêtements de sport et de plein air de performance. W.L. Gore & Associates a lancé un tissu GORE-TEX Pro de nouvelle génération en septembre 2025 avec une membrane ePE fabriquée sans PFAS ajoutés intentionnellement et des matériaux de surface en textile recyclé.[1] La société a déclaré que le produit réduisait l'impact carbone jusqu'à 39 % par rapport à la génération précédente selon son Indice de Durabilité des Matériaux. Ce lancement commercial démontre que la technologie de membrane sans PFAS peut répondre à des exigences de performance exigeantes. lululemon a également annoncé un accord de 10 ans avec Samsara Eco en juin 2025 pour du nylon 6,6 et du polyester recyclés par voie enzymatique, dans le cadre duquel les matériaux pourraient alimenter environ 20 % de son portefeuille total de fibres, une ambition annoncée plutôt qu'un approvisionnement commercial actuel. Les programmes des marques accordent donc plus de valeur aux matériaux recyclés traçables et aux élastiques biosourcés.
Vêtements et Chaussures Intelligents et Équipés de Capteurs
Les fils conducteurs, les textiles à détection de pression et l'électronique intégrée ouvrent un nouveau domaine d'application pour les tissus techniques. Les programmes de défense et de santé nécessitent des substrats capables de remplir des fonctions électroniques tout en restant lavables, confortables et conformes. Lorsque ces textiles sont achetés par le Département de la Défense et relèvent de la couverture du Berry Amendment, les exigences d'origine nationale peuvent rendre les bases tricotées et tissées d'origine américaine des intrants importants ; la couverture dépend de la catégorie d'approvisionnement spécifique. Dans les chaussures, les tiges en tricot chaîne ingéniérisées peuvent intégrer directement dans la structure textile des zones de ventilation, de soutien et de renforcement.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Fibres, Membranes et Stratifiés Avancés | -0.6% | États-Unis, notamment pour les applications de défense, de pompiers et de vêtements de protection de performance | Court terme (≤ 2 ans) |
| Cycles de Certification et de Qualification Complexes | -0.4% | États-Unis et Canada, notamment pour les canaux militaires et de sécurité au travail | Moyen terme (2-4 ans) |
| Charge de Reformulation liée aux PFAS et à la Conformité Chimique | -0.3% | Californie, New York et chaînes d'approvisionnement nationales | Court terme (≤ 2 ans) |
| Compromis entre Protection, Confort, Durabilité et Recyclabilité | -0.2% | Marques nord-américaines avec des exigences de durabilité publiées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Fibres, Membranes et Stratifiés Avancés
L'aramide, les membranes ePE et les stratifiés élastomères haute performance coûtent plus cher que les matériaux conventionnels à base de polyester. Cela limite leur utilisation aux applications où les normes ou le positionnement de la marque justifient la dépense supplémentaire. Le marché est par conséquent divisé entre des composants de base à volume élevé et des produits spécialisés à marge plus élevée. Un seuil d'acquisition simplifié révisé de 200 000 USD pour les contrats du Département de la Défense est entré en vigueur le 1er octobre 2025, et son interaction avec les exigences de contenu national du Berry Amendment et les exceptions affecte la manière dont certains contrats plus petits sont passés.[2] Les producteurs nationaux supportent également le coût combiné des tests, des stocks en tailles élargies et de la documentation de qualification. Pour les contractants de petite et moyenne taille, la prime de prix pour les membranes sans PFAS ou les tissus ignifuges à mélange d'aramide peut retarder les mises à niveau des spécifications.
Cycles de Certification et de Qualification Complexes
Un seul vêtement ou composant peut devoir satisfaire aux exigences de l'OSHA, de la NFPA, de l'ISO et des marchés publics militaires. Cela crée une pression sur les délais et les flux de trésorerie, en particulier pour les fournisseurs de plus petite taille qui introduisent de nouveaux matériaux. Le Bureau de l'Inspecteur général du Département de la Défense a examiné 82 actions contractuelles d'une valeur de 2,78 milliards USD dans son audit de septembre 2025 et a constaté des déficiences dans les clauses du Berry Amendment dans les 4 sites de passation de marchés évalués. Un matériau homologué selon une norme peut encore nécessiter des tests et une documentation distincts selon une autre. Le marché favorise donc les entreprises qui disposent déjà de dossiers de qualification bien développés, même lorsque des fournisseurs plus récents proposent des alternatives techniquement compétentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Composants Structurels Ancrent les Revenus, l'Innovation Élastique Mène la CroissanceLes entoilages de vêtements et les textiles de renforcement structurel représentaient 29,0 % du marché en 2026, ce qui en fait la plus grande catégorie de produits. Ils servent de couche habilitante dans les vêtements sur mesure, les uniformes, les vêtements d'extérieur structurés et les vêtements décontractés. Les fournisseurs développent des entoilages thermocollants et des raidisseurs non tissés avec des systèmes adhésifs à faible consommation d'eau et biosourcés. Les fils à coudre et à broder spécialisés constituent également un composant important de la chaîne de valeur. Coats a déclaré 297 millions USD de revenus liés aux fils recyclés au cours du premier semestre 2026. Les fils sont inclus lorsque des critères techniques tels que la résistance, la durabilité ou la résistance à la chaleur s'appliquent ; le fil à coudre conventionnel est exclu.
Les tissus élastiques étroits et les rubans devraient croître à un CAGR de 4,8 % jusqu'en 2032, le taux le plus élevé parmi les types de produits. Les volumes d'athleisure, les spécifications de vêtements gainants et l'étanchéité des coutures dans les vêtements d'extérieur de performance soutiennent cette croissance. Les rubans et garnitures de vêtements non élastiques remplissent des fonctions techniques là où la qualification et la traçabilité peuvent importer plus que le volume. Les composants de fixation et de fermeture servent également des applications avec des exigences de performance définies. Les étiquettes et composants d'identification durables, protecteurs, compatibles RFID et orientés vers la traçabilité contribuent à l'identification des produits et à la traçabilité de la chaîne d'approvisionnement ; les étiquettes ordinaires et les garnitures décoratives sont exclues. Les composants de chaussures gagnent en valeur à mesure que les tiges en tricot chaîne remplacent la construction en coupe-couture multi-pièces. Une étude publiée dans ACS Applied Engineering Materials a révélé que les tissus de tige en polyester et aramide entrelacés peuvent améliorer les performances résistance-poids et la stabilité dimensionnelle thermique.[3] Polartec a lancé son isolation Alpha de nouvelle génération en 2025 avec une construction destinée à améliorer la résistance aux accrocs et à l'effilochage tout en maintenant la circulation d'air.



Par Type de Matériau :
Le Polyester Domine la Base, les Fibres Élastomères Dominent le Taux de CroissanceLe polyester détenait 40,0 % de la part du marché des textiles techniques pour vêtements et chaussures en Amérique du Nord en 2026. Sa position reflète son utilisation dans les entoilages, l'isolation non tissée, les tissus étroits et les mailles fonctionnelles. Le polyamide reste important pour les tiges et doublures de chaussures nécessitant une résistance à l'abrasion et une stabilité dimensionnelle. Le coton conserve un rôle dans les chemises ignifuges et les programmes d'uniformes conformes au Berry Amendment. Le polypropylène et les autres polyoléfines soutiennent les utilisations d'isolation à moindre coût et les utilisations non tissées résistantes à l'eau, tandis que les fibres cellulosiques régénérées, acryliques et modacryliques servent les applications de gestion de l'humidité et de résistance inhérente aux flammes.
L'élasthanne et les autres fibres élastomères devraient croître à un CAGR de 5,0 % jusqu'en 2032. L'élasthanne biosourcé, y compris le matériau à base de canne à sucre certifié dans le cadre des programmes de l'USDA, entre dans les programmes d'approvisionnement pour les vêtements de sport et les sous-vêtements. Ce changement soutient la traçabilité des matériaux et modifie les exigences d'approvisionnement pour les fournisseurs de tissus étroits et d'entoilages. Les restrictions sur les PFAS en Californie et à New York ont ajouté une pression de reformulation pour les tissus de performance hydrofuges. Les matériaux présentant des propriétés d'élasticité inhérente et de gestion de l'eau peuvent donc recevoir plus d'attention de la part des fabricants cherchant des conceptions de composants alternatives.
Par Application d'Utilisation Finale :
Le Vêtement Ancre le Volume, la Chaussure Stimule l'Innovation de PerformanceLa fabrication de vêtements détenait 65,0 % du marché en 2026. L'application comprend les vêtements formels, décontractés, de dessous, d'extérieur, de sport, d'athleisure, professionnels et les vêtements spéciaux. Les vêtements d'extérieur et les vêtements fonctionnels nécessitent plusieurs intrants techniques à la fois, notamment des membranes sans PFAS, des entoilages recyclés, des fils certifiés et des élastiques biosourcés. Les vêtements formels et les uniformes continuent de s'appuyer sur des entoilages tissés et non tissés pour la forme et la structure. Les sous-vêtements, la lingerie et les vêtements gainants génèrent une demande de tissus élastiques étroits et de fibres élastomères. Les vêtements professionnels peuvent bénéficier des exigences élargies en matière de taille et d'ajustement des EPI dans le secteur de la construction.
Les chaussures de sport et de performance devraient croître à un CAGR de 5,1 % jusqu'en 2032. Les conceptions de tiges en tricot chaîne intégrées combinent plusieurs fonctions qui étaient autrefois fournies par des composants séparés. Cela augmente la valeur des intrants textiles ingéniérisés par paire tout en réduisant le nombre d'étapes de construction. Les chaussures décontractées et de mode restent une application à volume élevé pour les mailles et doublures standard. La demande de styles sportifs décontractés à contenu recyclé augmente néanmoins les exigences techniques dans certaines conceptions. Les chaussures professionnelles et spéciales bénéficient des exigences d'approvisionnement national pour les bouts durs, les contreforts et les doublures en maille. Les exigences d'origine des composants de l'USMCA apportent un soutien supplémentaire dans les applications de chaussures et de vêtements à mesure que la délocalisation de proximité se développe.

Analyse Géographique
États-Unis : Les Mandats d'Approvisionnement et l'Innovation de Performance Soutiennent la Demande
Les États-Unis détenaient 72,0 % de la part du marché des textiles techniques pour vêtements et chaussures en Amérique du Nord en 2026. Leur position est fondée sur les marchés publics institutionnels et la demande des consommateurs pour des produits haute performance. Pour le contexte sectoriel, les expéditions plus larges de fibres artificielles, de textiles et de vêtements aux États-Unis ont totalisé 60,9 milliards USD en 2025, avec des exportations de 27 milliards USD. Le Berry Amendment exige un approvisionnement national pour les achats de vêtements et de textiles du Département de la Défense, y compris les tissus, les entoilages, les fils, les fermetures à glissière et les composants de chaussures. L'audit du Département de la Défense de septembre 2025 a également souligné l'importance de la documentation de conformité dans les achats relevant du Berry Amendment. Les vêtements d'extérieur de performance, les vêtements militaires et les EPI professionnels soutiennent la demande de matériaux qualifiés.
Mexique : L'Intégration USMCA et la Production en Package Complet Soutiennent la Croissance
Le Mexique devrait croître à un CAGR de 4,6 % jusqu'en 2032, le rythme le plus rapide de la région. La règle de filature en avant de l'USMCA lie la préférence tarifaire à l'approvisionnement régional en matières textiles et en garnitures. La CEPALC a identifié un passage vers la production en package complet et une plus grande intégration de l'approvisionnement en amont au Mexique. La production en package complet peut accroître la demande locale d'entoilages, de rubans, de fils et de garnitures fonctionnelles à mesure que les fabricants prennent en charge une plus grande part de l'approvisionnement. Les droits d'importation mexicains plus élevés sur certains produits textiles introduits fin 2024 constituent un facteur distinct des règles d'origine de l'USMCA et ajoutent des coûts à certains intrants importés. Les fournisseurs capables de fournir une origine USMCA documentée, des délais de livraison compétitifs et une qualité technique stable sont mieux placés pour servir les fabricants locaux.
Canada et Marchés Finaux Émergents : La Performance par Temps Froid et les Matériaux Traçables Façonnent la Demande
Le Canada a une demande de vêtements d'extérieur pour temps froid, de vêtements de sécurité professionnels pour le pétrole et le gaz, l'exploitation minière et la foresterie, et de programmes d'uniformes militaires. Les exigences du pays favorisent les ouates thermiques, les stratifiés imperméables-respirants et les tissus ignifuges. Sa participation à l'USMCA connecte étroitement les acheteurs canadiens aux chaînes d'approvisionnement américaines, bien que la capacité de production nationale soit plus limitée. À mesure que la technologie des produits mûrit et que les exigences de conformité évoluent, l'adoption de membranes sans PFAS gagne en pertinence. La plateforme de tissu ePE de Gore combine des textiles recyclés avec une membrane ePE pour des conditions extérieures exigeantes. Les vêtements de travail intégrant des capteurs, les systèmes arctiques et les chaînes d'approvisionnement traçables représentent une opportunité potentielle aux États-Unis et au Canada plutôt qu'une preuve de demande actuelle.
Paysage Concurrentiel
Concentration du Marché
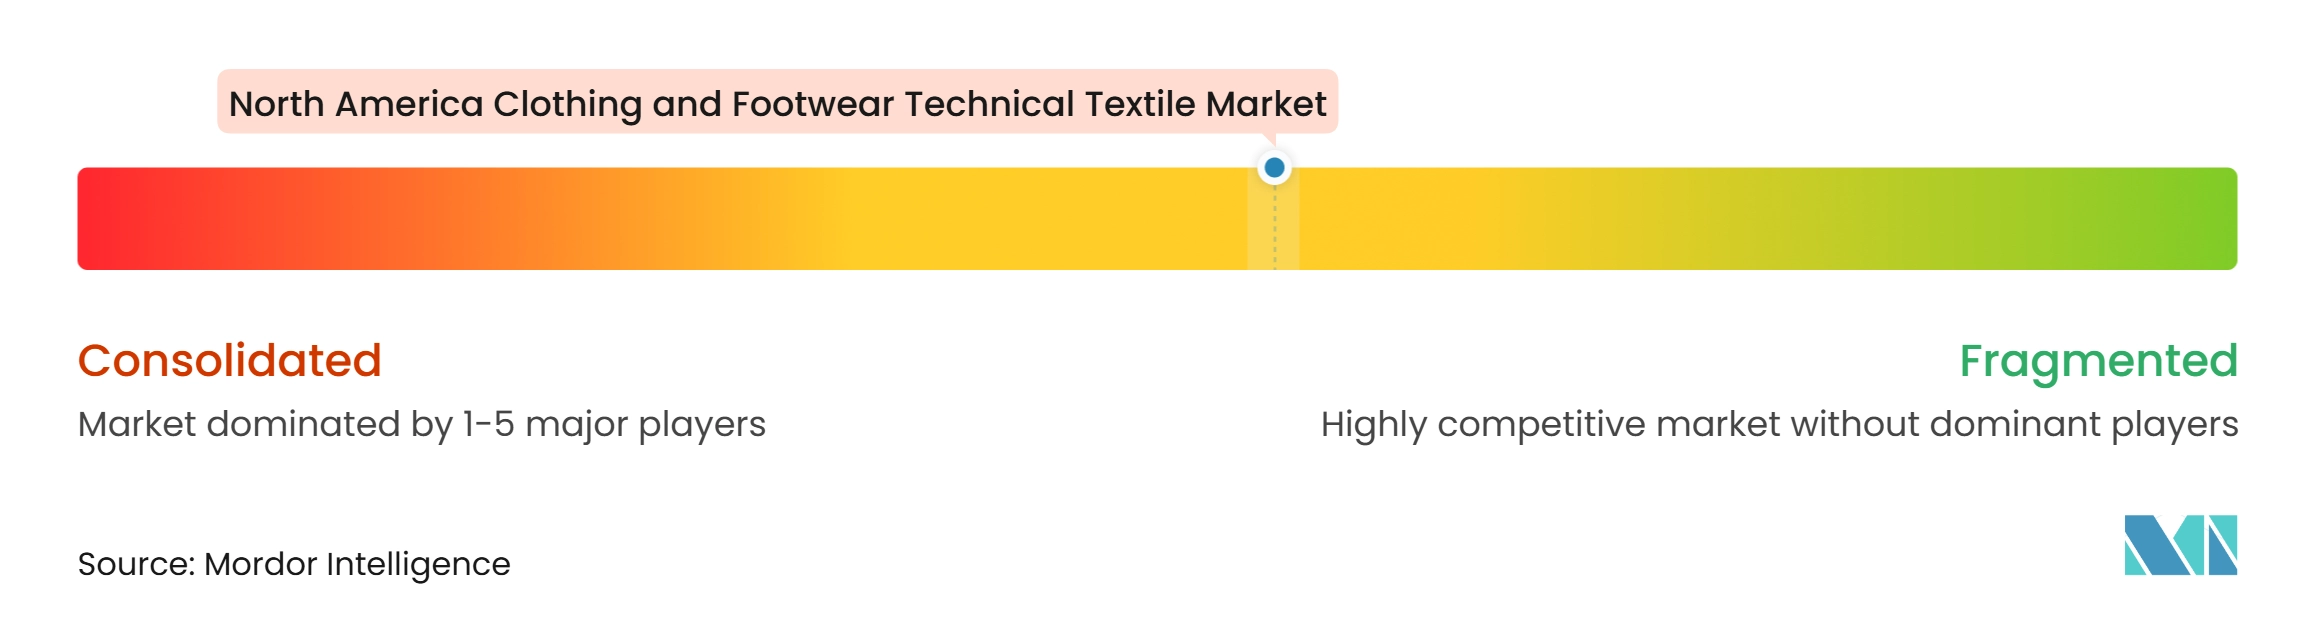
Le marché présente un niveau de concentration moyen, basé sur une évaluation qualitative plutôt que sur une part mesurée ou un IHH. Les grandes entreprises de matériaux spéciaux intégrées se font concurrence grâce aux technologies de membranes, d'entoilages et de fibres de performance. Les convertisseurs régionaux, les entreprises de tissus étroits et les fournisseurs de garnitures se font concurrence par la rapidité, la personnalisation, le prix et la conformité USMCA. W.L. Gore a lancé son GORE-TEX Pro à membrane ePE en septembre 2025 et a élargi son portefeuille de tissus en 2026 avec des matériaux de surface textile à textile recyclés. Coats a finalisé l'acquisition d'OrthoLite en octobre 2025 à une valeur d'entreprise de 770 millions USD, étendant sa présence dans les composants de chaussures au-delà du fil à coudre ; seule la part à base de textile de la gamme d'OrthoLite entre dans le périmètre de ce marché.
Coats a également lancé les concepts de fil à coudre recyclé T2T Epic et T2T Gramax pour développer une offre de matériaux circulaires plus solide. Les 297 millions USD de revenus liés aux fils recyclés déclarés pour le premier semestre 2026 soulignent la valeur commerciale de cette position d'approvisionnement différenciée. Freudenberg Performance Materials reste un fournisseur clé d'entoilages, et les convertisseurs régionaux se font concurrence avec les fournisseurs mondiaux sur les délais et la disponibilité locale en plus des performances des produits. Les ouvertures les plus accessibles se trouvent dans les finitions sans PFAS, les matériaux de vêtements de travail prêts pour les capteurs et les systèmes d'approvisionnement de proximité traçables. Les petites entreprises peuvent établir des positions là où elles combinent un matériau spécialisé avec les preuves de certification nécessaires pour les programmes de sécurité ou militaires.
Les exigences de l'ISO, de la NFPA, de l'OSHA et des marchés publics militaires créent une barrière significative dans les applications à spécifications verrouillées. Les fournisseurs établis peuvent réutiliser leur expérience de qualification auprès de différents clients et programmes de produits. Les nouvelles entreprises doivent encore démontrer leurs performances, leur origine et leur conformité de manière indépendante pour de nombreuses utilisations. Cela limite l'entrée rapide dans les canaux des pompiers, militaires et de sécurité industrielle. Le marché comprend également des fournisseurs de mailles ingéniérisées et de tissus étroits pour les applications de vêtements fonctionnels et de chaussures. La marque LYCRA, fournie par Hyosung TNC, reste pertinente pour les applications d'élasticité dans les maillots de bain, les vêtements gainants et les vêtements d'extérieur de performance. Jason Mills est pertinent pour les structures de maille et de tricot ingéniérisées utilisées dans les vêtements fonctionnels et les chaussures.
Leaders du Secteur des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord
-
W. L. Gore and Associates, Inc.
-
Freudenberg Performance Materials
-
Jason Mills
-
Hyosung TNC
-
Coats Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord Entreprises couvertes dans ce rapport
- W. L. Gore and Associates, Inc.
- DuPont de Nemours, Inc.
- TORAY INDUSTRIES, INC.
- Milliken and Company
- Freudenberg Performance Materials
- Teijin Aramid B.V.
- Avient Corporation
- Honeywell International Inc.
- Kimberly-Clark Corporation
- Ahlstrom
- Berry Global Inc.
- Schoeller Textil AG
- Polartec LLC
- Elevate Textiles, Inc.
- Unifi, Inc.
- Coats Group plc
- Tietex International, Ltd.
- Precision Fabrics Group, Inc.
- Safety Components Fabric Technologies, Inc.
- Barrday Inc.
- National Safety Apparel, Inc.
- Stedfast, Inc.
- FELLFAB Limited
Développements industriels récents dans Marché des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord
- Janvier 2026 : Freudenberg Performance Materials a officialisé le rebranding de Filc, une acquisition de 2023, sous la marque Freudenberg Performance Materials à compter du 1er janvier 2026, complétant l'intégration et présentant une identité unifiée sur le marché nord-américain des entoilages et des textiles techniques.
- Octobre 2025 : Coats Group a finalisé l'acquisition d'OrthoLite à une valeur d'entreprise de 770 millions USD, initialement annoncée le 16 juillet 2025, renforçant la division chaussures de Coats en ajoutant un leader mondial dans les matériaux de semelles intérieures de chaussures premium. L'entité combinée vise au moins 20 millions USD de synergies de coûts annualisées d'ici 2028 et 40 millions USD de synergies de revenus incrémentiels annuels d'ici 2030, élargissant la franchise clothtech de Niveau 2 de Coats à la fois dans l'approvisionnement en fil et en composants de chaussures de performance.
- Octobre 2025 : Freudenberg Performance Materials Apparel a ouvert une extension de 20 000 pieds carrés dans son installation de Chennai, en Inde, ajoutant des lignes de production spécialisées pour les entoilages 100 % coton et 100 % polyester. L'extension réduit les délais de livraison pour les fabricants régionaux de 6 à 8 semaines pour les importations chinoises à 1 à 2 semaines, soutenant les stratégies de chaîne d'approvisionnement de proximité pertinentes pour les équipementiers nord-américains diversifiant leur base d'approvisionnement en entoilages sous pression tarifaire.
- Septembre 2025 : W.L. Gore & Associates a lancé le tissu GORE-TEX Pro de nouvelle génération avec une membrane ePE produite sans PFAS ajoutés intentionnellement, intégrant des textiles recyclés et offrant une réduction de l'impact carbone allant jusqu'à 39 % par rapport à la génération précédente, telle que mesurée par l'Indice de Durabilité des Matériaux.
Périmètre du Rapport sur le Marché des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord
Le Marché des Textiles Techniques pour Vêtements et Chaussures en Amérique du Nord est Segmenté par Type de Produit (Tissus Élastiques Étroits et Rubans, Composants de Textiles Techniques pour Chaussures, et Plus), par Type de Matériau (Polyester, Polyamide, Coton, et Plus), par Utilisation Finale (Fabrication de Vêtements, Fabrication de Chaussures, et Plus), et par Géographie (États-Unis, Canada et Mexique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Entoilages de Vêtements et Textiles de Renforcement Structurel |
| Fils à Coudre et à Broder Spécialisés |
| Tissus Élastiques Étroits et Rubans |
| Rubans et Garnitures Fonctionnels Non Élastiques pour Vêtements |
| Composants de Fixation et de Fermeture Textiles |
| Étiquettes, Badges et Composants d'Identification Textiles |
| Composants de Textiles Techniques pour Chaussures |
| Composants d'Isolation de Vêtements et de Textiles Fonctionnels Spéciaux |
| Textiles Fonctionnels pour Parapluies et Autres Accessoires |
| Polyester |
| Polyamide |
| Coton |
| Élasthanne et Autres Fibres Élastomères |
| Polypropylène et Autres Polyoléfines |
| Fibres Cellulosiques Régénérées |
| Fibres Acryliques et Modacryliques |
| Autres Fibres Synthétiques Spéciales |
| Autres Matériaux |
| Fabrication de Vêtements | Vêtements Formels et Tailleur |
| Vêtements Décontractés et du Quotidien | |
| Sous-Vêtements, Lingerie et Vêtements Gainants | |
| Vêtements d'Extérieur et Vêtements Fonctionnels | |
| Composants de Vêtements de Sport et d'Athleisure | |
| Autres Fabrications de Vêtements | |
| Fabrication de Chaussures | Chaussures Décontractées et de Mode |
| Chaussures de Sport et de Performance | |
| Composants de Chaussures Professionnelles, Spéciales et Autres | |
| Accessoires Vestimentaires et Parapluies | Couvre-Chefs et Accessoires Portables |
| Parapluies et Accessoires de Pluie | |
| Autres Applications Spécialisées pour Vêtements et Chaussures |
| États-Unis |
| Canada |
| Mexique |
| Par Type de Produit | Entoilages de Vêtements et Textiles de Renforcement Structurel | |
| Fils à Coudre et à Broder Spécialisés | ||
| Tissus Élastiques Étroits et Rubans | ||
| Rubans et Garnitures Fonctionnels Non Élastiques pour Vêtements | ||
| Composants de Fixation et de Fermeture Textiles | ||
| Étiquettes, Badges et Composants d'Identification Textiles | ||
| Composants de Textiles Techniques pour Chaussures | ||
| Composants d'Isolation de Vêtements et de Textiles Fonctionnels Spéciaux | ||
| Textiles Fonctionnels pour Parapluies et Autres Accessoires | ||
| Par Type de Matériau | Polyester | |
| Polyamide | ||
| Coton | ||
| Élasthanne et Autres Fibres Élastomères | ||
| Polypropylène et Autres Polyoléfines | ||
| Fibres Cellulosiques Régénérées | ||
| Fibres Acryliques et Modacryliques | ||
| Autres Fibres Synthétiques Spéciales | ||
| Autres Matériaux | ||
| Par Application d'Utilisation Finale | Fabrication de Vêtements | Vêtements Formels et Tailleur |
| Vêtements Décontractés et du Quotidien | ||
| Sous-Vêtements, Lingerie et Vêtements Gainants | ||
| Vêtements d'Extérieur et Vêtements Fonctionnels | ||
| Composants de Vêtements de Sport et d'Athleisure | ||
| Autres Fabrications de Vêtements | ||
| Fabrication de Chaussures | Chaussures Décontractées et de Mode | |
| Chaussures de Sport et de Performance | ||
| Composants de Chaussures Professionnelles, Spéciales et Autres | ||
| Accessoires Vestimentaires et Parapluies | Couvre-Chefs et Accessoires Portables | |
| Parapluies et Accessoires de Pluie | ||
| Autres Applications Spécialisées pour Vêtements et Chaussures | ||
| Par Géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur des textiles techniques pour vêtements et chaussures en Amérique du Nord d'ici 2032 ?
Le secteur devrait atteindre 3,46 milliards USD d'ici 2032, avec un CAGR de 2,89 % de 2027 à 2032. Les prévisions reflètent la demande de matériaux plus fonctionnels dans les utilisations vestimentaires et de chaussures.
Quelle catégorie de produits occupe la plus grande position en termes de revenus ?
Les entoilages de vêtements et les textiles de renforcement structurel ont dominé la demande de produits avec une part de 29,0 % en 2026. Leur rôle dans les uniformes, les vêtements d'extérieur, les vêtements sur mesure et les vêtements décontractés soutient cette position.
Quelle catégorie de matériaux connaît la croissance la plus rapide ?
L'élasthanne et les autres fibres élastomères devraient enregistrer le CAGR de catégorie de matériaux le plus élevé à 5,0 % jusqu'en 2032. Les vêtements de sport, les sous-vêtements et les programmes de matériaux préférés soutiennent ces perspectives.
Qu'est-ce qui stimule la demande de tissus techniques dans les vêtements de protection ?
La règle d'ajustement des EPI de l'OSHA de 2025 et les normes de sécurité soutiennent la demande de vêtements de protection mieux ajustés, d'entoilages, de garnitures et de composants élastiques. Le besoin s'étend aux achats de remplacement récurrents.
Pourquoi le Mexique connaît-il une croissance plus rapide que les autres pays de la région ?
Le Mexique devrait croître à un CAGR de 4,6 % à mesure que la délocalisation de proximité et les règles d'approvisionnement régional de l'USMCA soutiennent les chaînes d'approvisionnement locales en vêtements et en composants. La production en package complet nécessite également des intrants de matériaux plus intégrés.