
Marktgröße und Marktanteile des nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
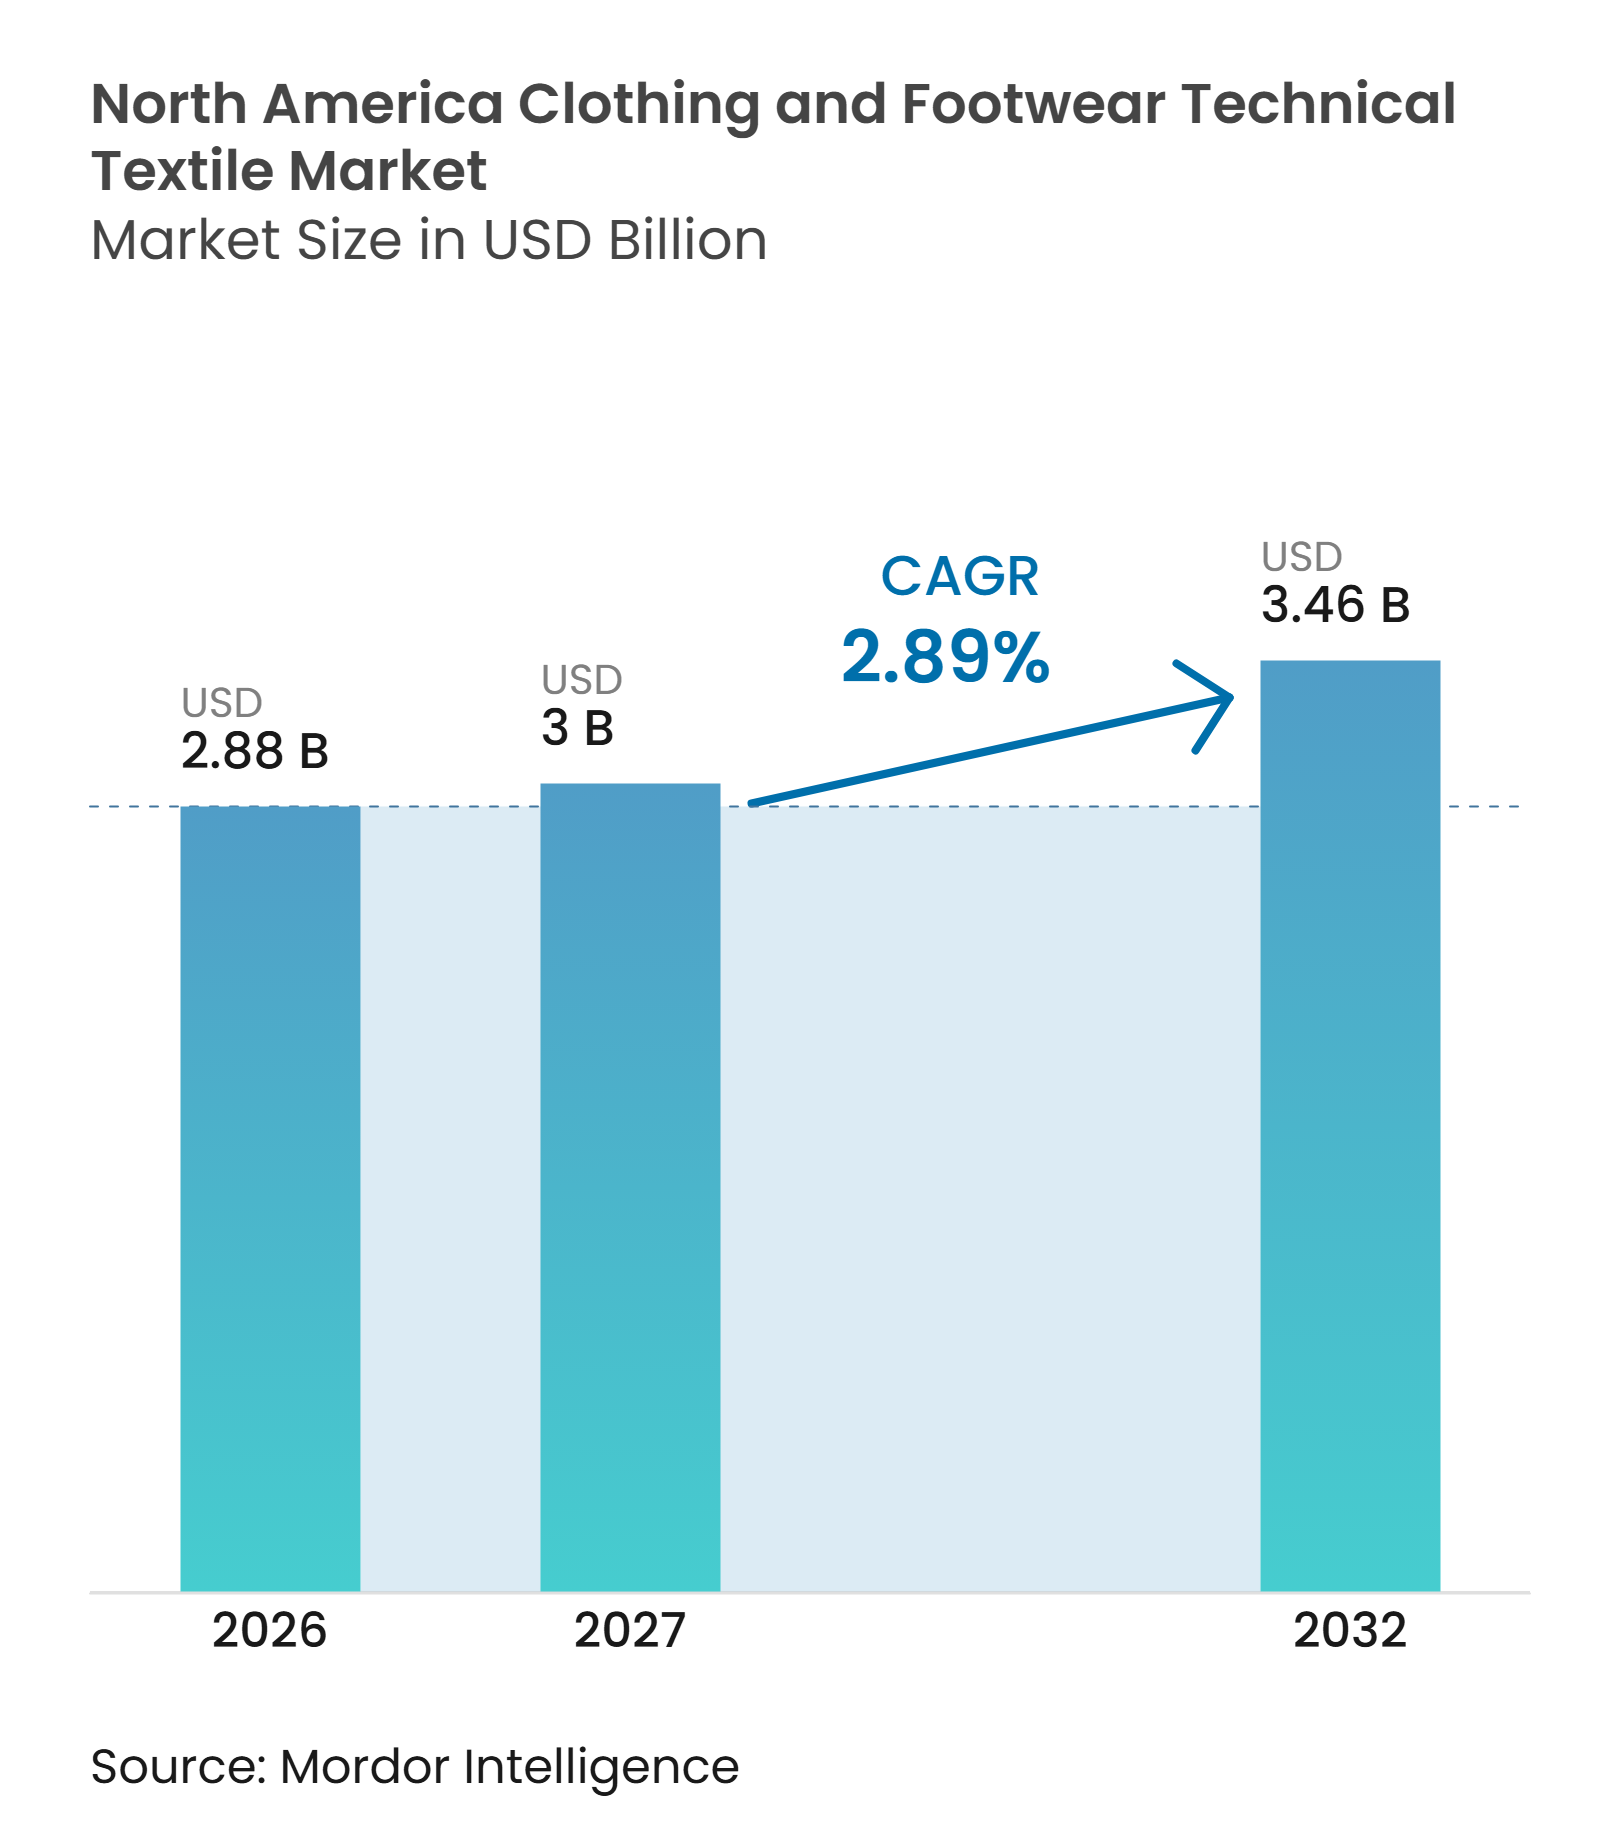
| Marktgröße im Basisjahr (2026) | 2.88 Milliarden US-Dollar |
| Marktgröße (2027) | 3 Milliarden US-Dollar |
| Marktgröße (2032) | 3.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkts von Mordor Intelligence
Die Marktgröße des nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkts wird für 2026 auf 2,88 Milliarden USD, für 2027 auf 3 Milliarden USD und bis 2032 auf 3,46 Milliarden USD prognostiziert, mit einem CAGR von 2,89 % von 2027 bis 2032.
Der nordamerikanische Bekleidungs- und Schuhwaren-Technotextilmarkt entwickelt sich hin zu Materialien, die mehr Funktionen in weniger Bekleidungs- und Schuhwarenkomponenten vereinen. Die Nachfrage ist dort am stärksten, wo Produktleistung, Arbeitnehmerschutz und inländische Beschaffungsvorschriften eine Substitution erschweren. Qualifizierungsnachweise und rückverfolgbare Materialeinsätze werden zu wichtigen Differenzierungsmerkmalen für Lieferanten, die auf Verträge im Bereich Verteidigung, Schutzkleidung und Leistungsmarken abzielen. PFAS-freie Membranen, Recyclingfasern, biobasierte Elastiken und sensorgeeignete Gewebe steigern den technischen Wert der gelieferten Materialien. Die Nachfrage dürfte weiterhin auf Anwendungen konzentriert bleiben, in denen Materialleistung, Beschaffungsvorschriften und Produktqualifizierung die Substitution einschränken, während die Kosten- und Compliance-Belastung für Lieferanten steigt.
Wichtigste Erkenntnisse des Berichts
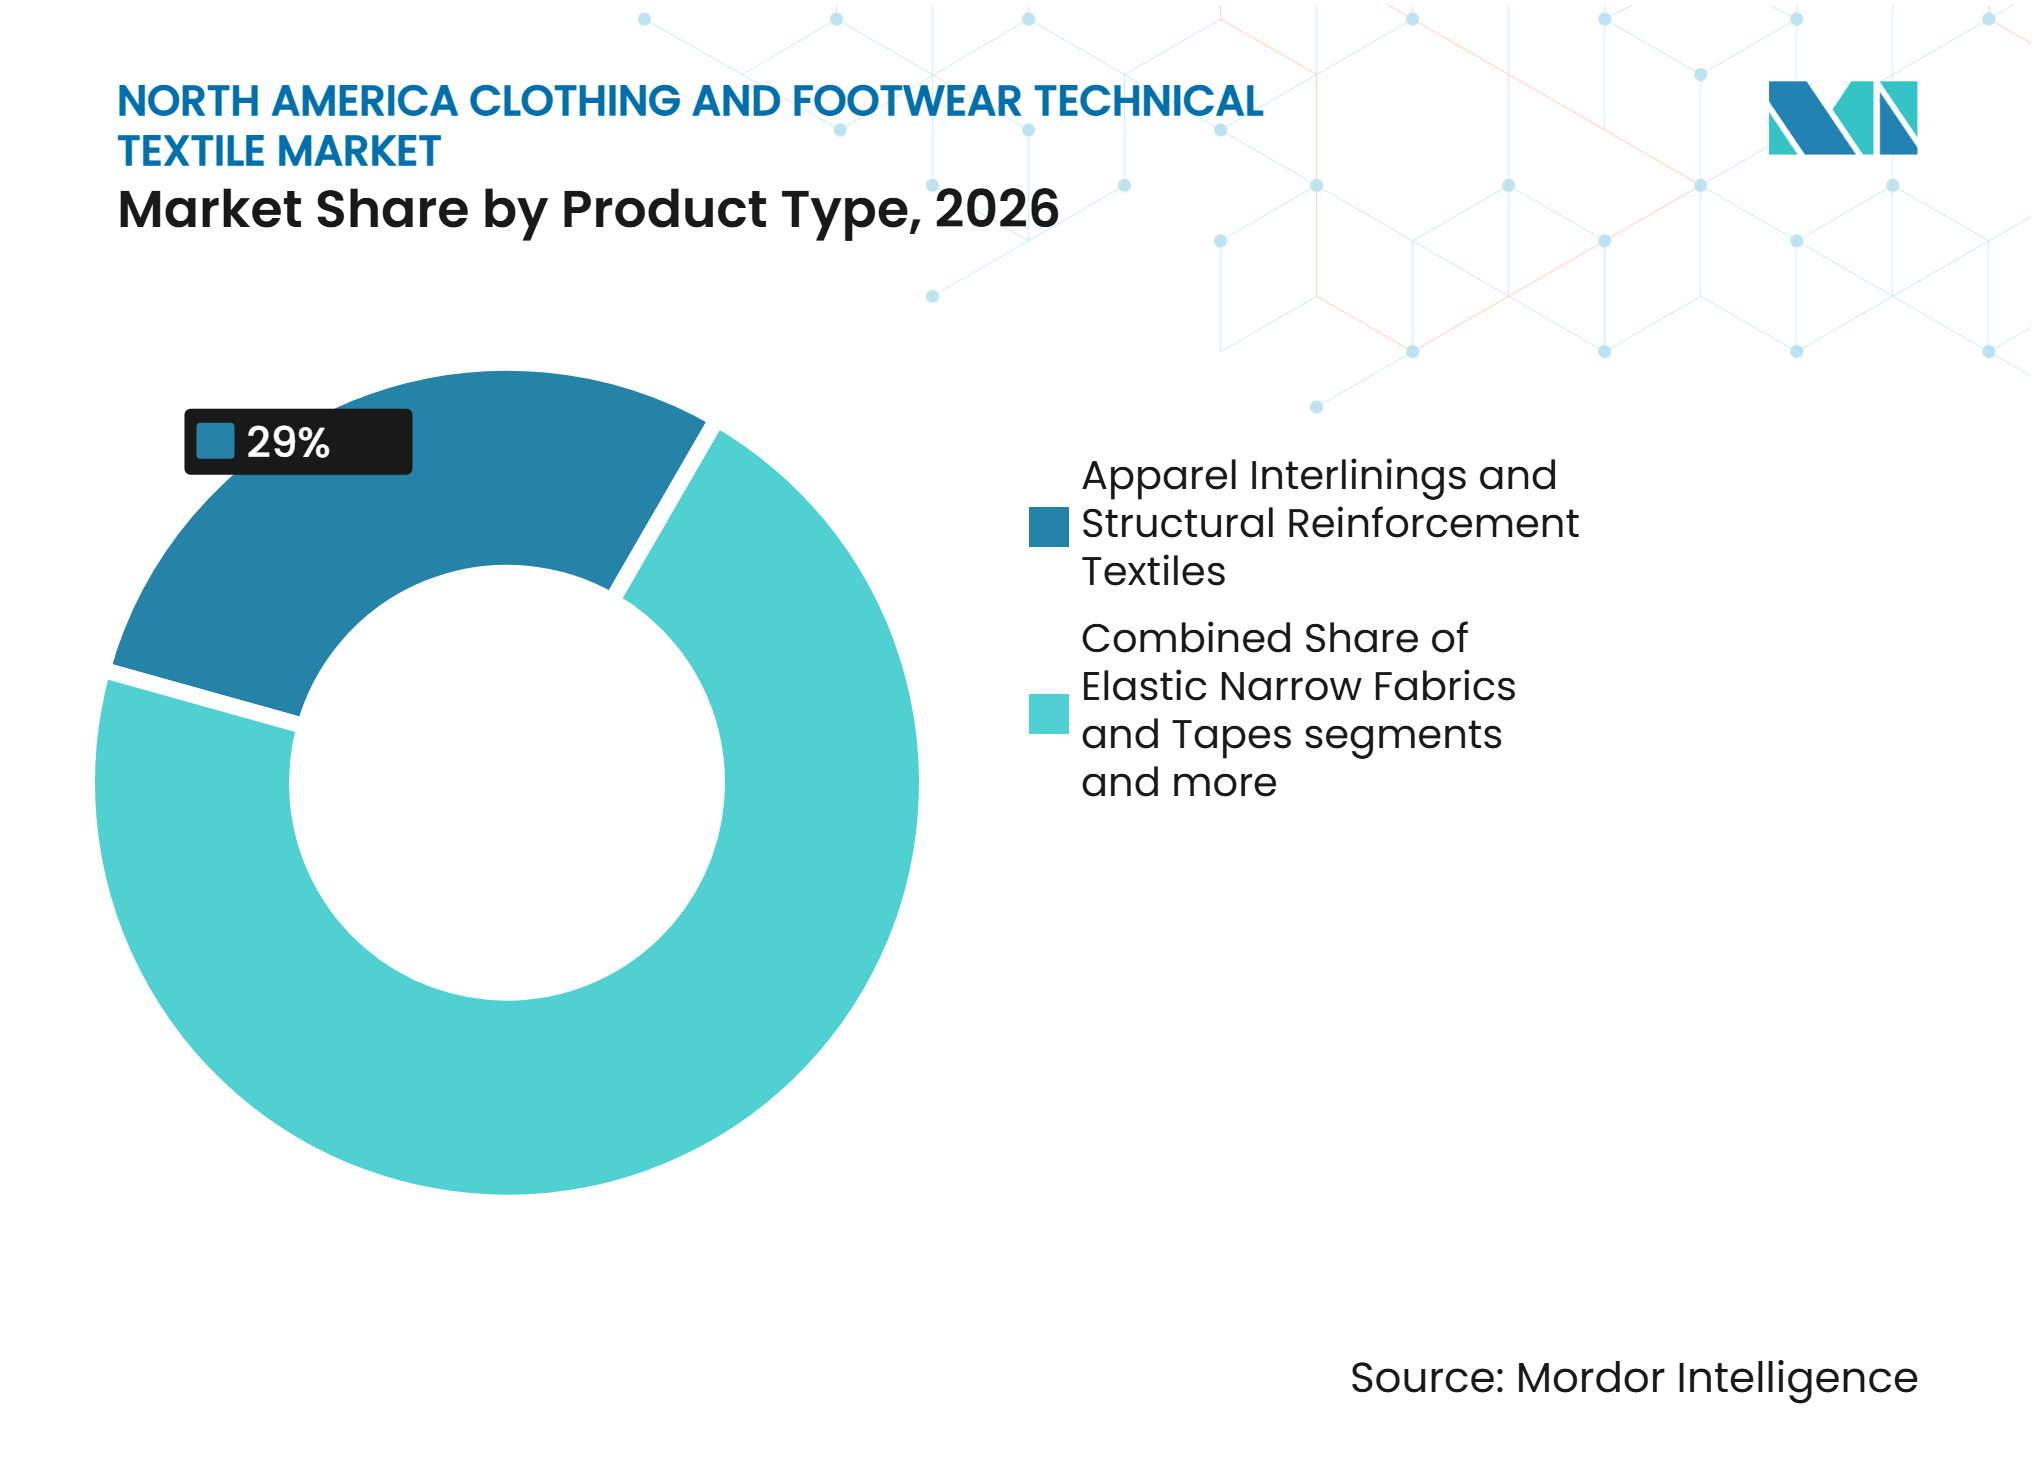
- Nach Produkttyp entfielen Bekleidungseinlagen und strukturelle Verstärkungstextilien im Jahr 2026 auf einen Marktanteil von 29,0 % am nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkt, während elastische Schmalgewebe und Bänder bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen werden.
- Nach Materialtyp entfiel Polyester im Jahr 2026 auf einen Marktanteil von 40,0 % am nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkt, während Elastan und andere elastomere Fasern bis 2032 voraussichtlich mit einem CAGR von 5 % wachsen werden.
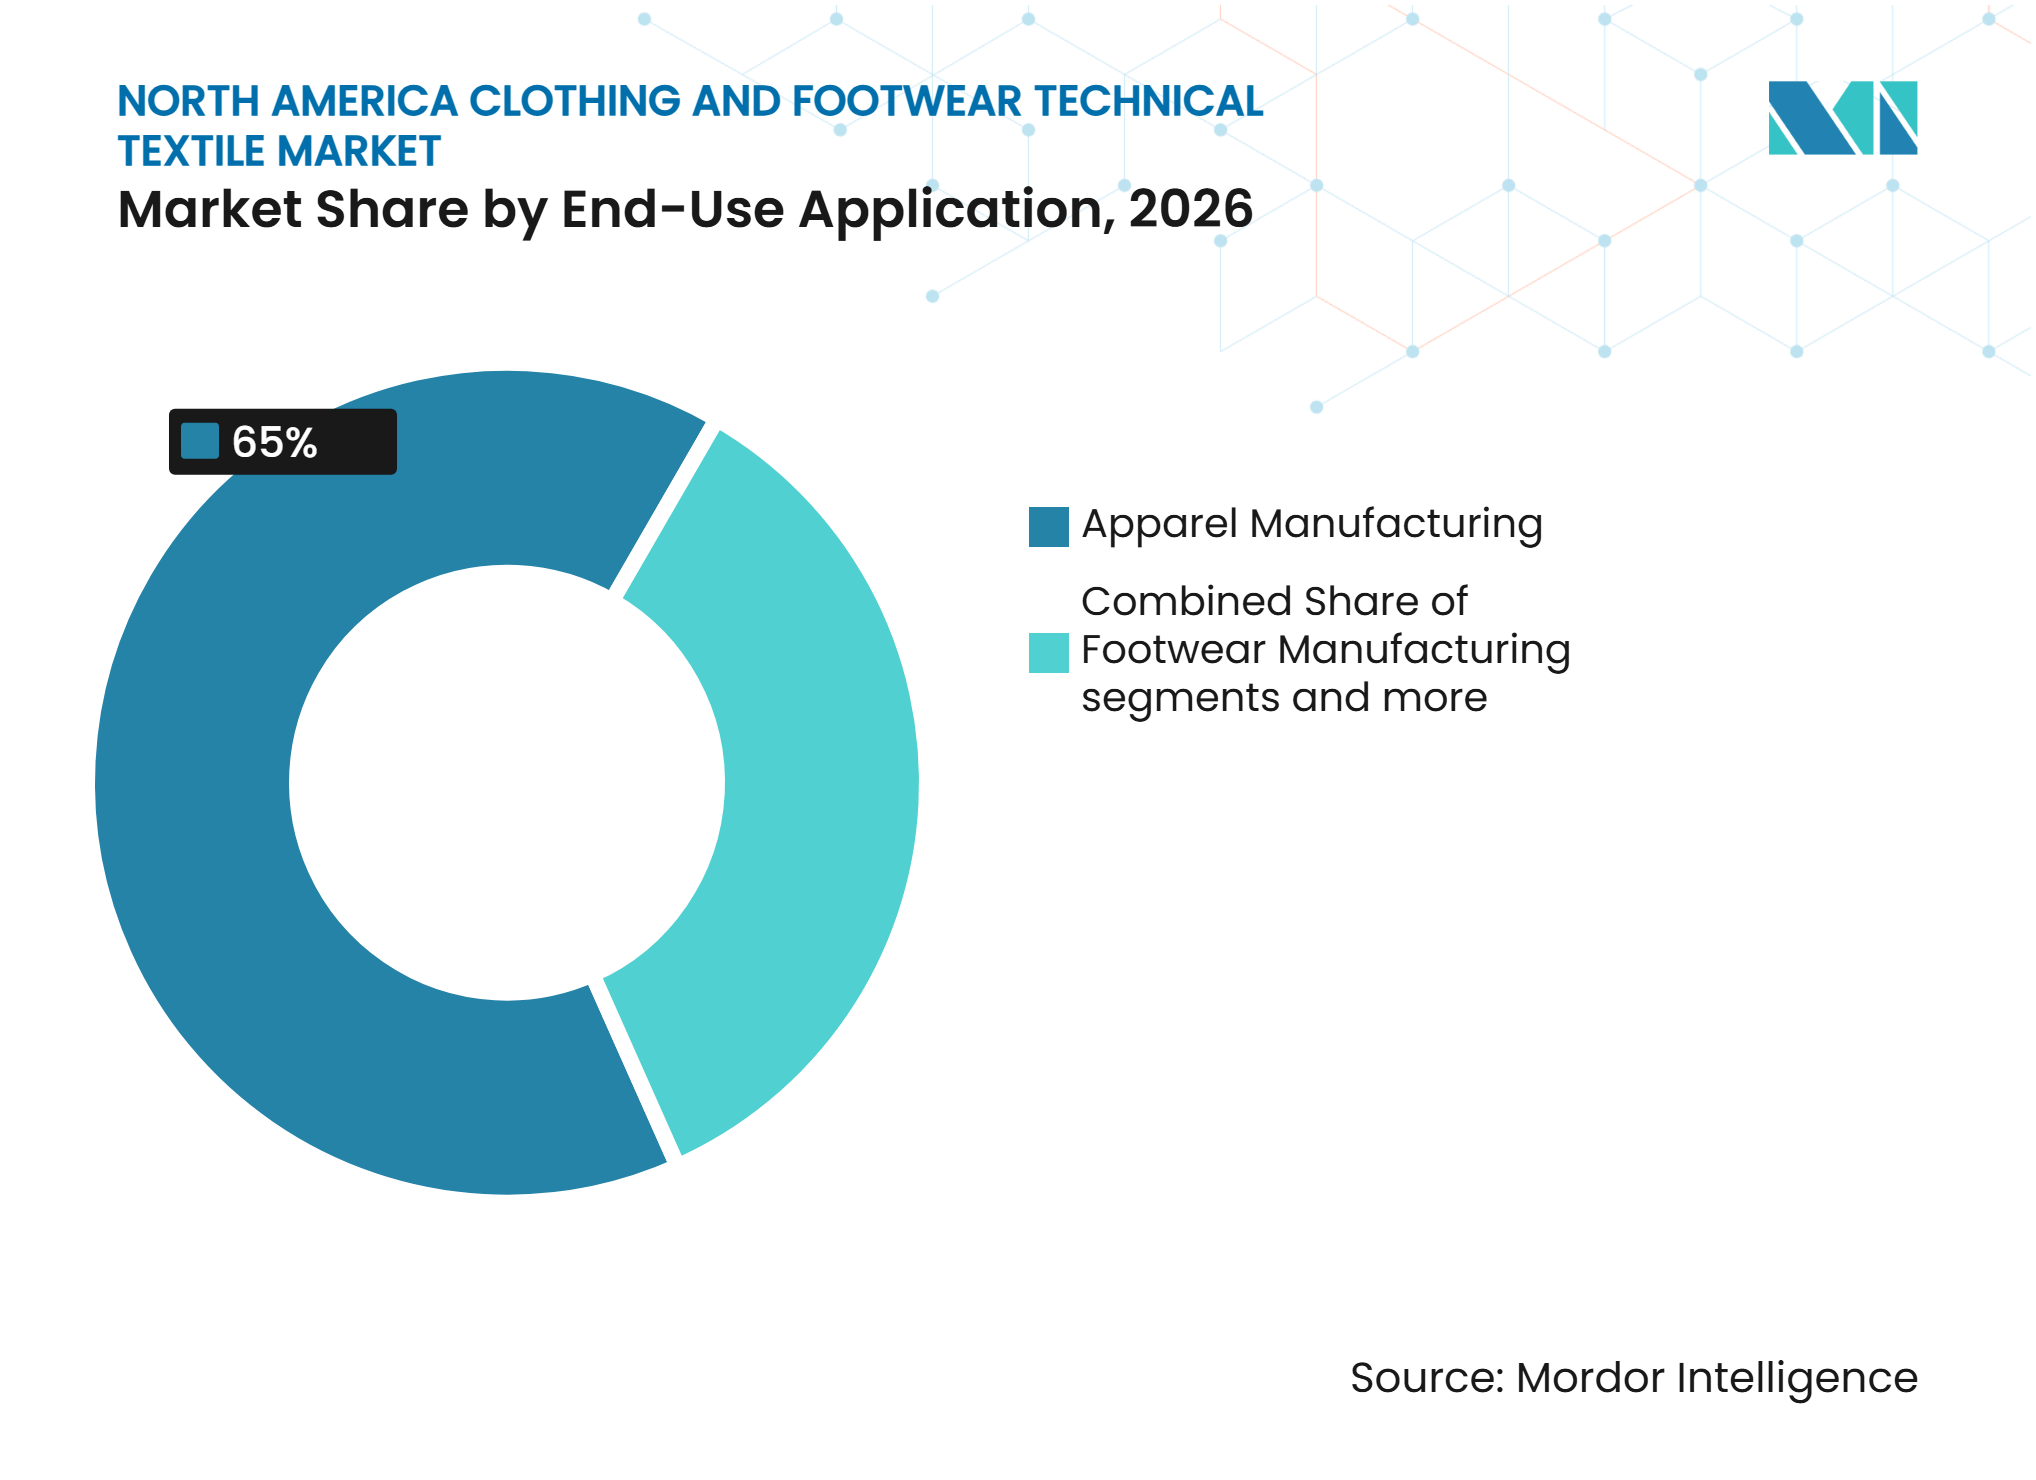
- Nach Endverwendungsanwendung entfiel die Bekleidungsherstellung im Jahr 2026 auf einen Marktanteil von 65,0 % am nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkt, während Sport- und Leistungsschuhwaren bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen werden.
- Nach Geografie entfielen die Vereinigten Staaten im Jahr 2026 auf einen Marktanteil von 72,0 % am nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkt, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 4,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Leistungs- und Schutzkleidung | +0.7% | Vereinigte Staaten, mit Militär- und Industriekorridoren in Texas, North Carolina, Kalifornien und dem Südosten | Kurzfristig (≤ 2 Jahre) |
| Nearshoring und regionale Lieferkettenresilienz | +0.5% | Mexiko, US-Grenzstaaten und USMCA-Versorgungskorridore | Mittelfristig (2–4 Jahre) |
| Nachfrage nach recycelten und biobasierten technischen Fasern | +0.4% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Intelligente und sensorgestützte Bekleidung und Schuhwaren | +0.3% | Anwendungen in den Bereichen Verteidigung, Gesundheitswesen und Spitzensport in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Inländische Qualifizierung von Schuhwarenkomponenten | +0.2% | Fertigungscluster in den Vereinigten Staaten in Neuengland und dem Südosten | Mittelfristig (2–4 Jahre) |
| Rückverfolgbare Multifunktionsmaterialien für den Einsatz unter extremen Bedingungen | +0.2% | Verteidigungs- und Waldbrandprogramme der Vereinigten Staaten sowie Programme der kanadischen Streitkräfte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Leistungs- und Schutzkleidung
Die OSHA-Vorschrift gemäß 29 CFR 1926.95(c), die am 13. Januar 2025 in Kraft trat, verpflichtet Bauunternehmen sicherzustellen, dass persönliche Schutzausrüstung jedem betroffenen Mitarbeiter ordnungsgemäß passt. Die Vorschrift macht die Passform zu einer Beschaffungsanforderung und verknüpft die Materialauswahl mit der Bekleidungskonstruktion und der Größenverfügbarkeit. Die Anforderung veranlasst Arbeitgeber und PSA-Lieferanten, Bekleidungsgrößen und -passformen für eine breitere Belegschaft zu überprüfen. Dies kann den Bedarf an differenzierten Bekleidungskonstruktionen, angemessen spezifizierten elastischen Komponenten und Materialien erhöhen, die über Größenbereiche hinweg eine Schutzleistung aufrechterhalten; der Nachfrageeffekt auf Einlagen und Schmalgewebe ist daher indirekt. Lichtbogenblitzbeständige Kleidungsstücke sind besonders relevant in Arbeitsstätten mit elektrischen Gefährdungen, wo die sicheren Arbeitspraktiken gemäß NFPA 70E die PSA-Spezifikationen und damit die Materialanforderungen neben der OSHA-Passformanforderung prägen. Das Segment profitiert auch von einem breiteren Angebot an Berufskleidung für Frauen, einer Gruppe, die von Standardbekleidungsprogrammen oft schlecht bedient wurde.
Nearshoring und regionale Lieferkettenresilienz
Mexiko ist ein wichtiger Textil- und Bekleidungslieferant für die Vereinigten Staaten und spiegelt seine zentrale Rolle in der regionalen Bekleidungsbeschaffung wider. Gemäß den USMCA-Ursprungsregeln müssen viele Textil- und Bekleidungsgüter die Yarn-Forward-Anforderungen erfüllen, um eine Vorzugsbehandlung in Anspruch nehmen zu können. Die Regeln variieren jedoch je nach Produkt und Zolltarifnummer, und Kurzversorgungsbestimmungen sowie andere Ausnahmen gelten. Regionale Produktionsintegration, USMCA-Ursprungsregeln und Mexikos eigene Einfuhrzölle sind separate Faktoren, können aber zusammen die Nachfrage nach regional qualifizierten Komponenten erhöhen, wenn Bekleidungsstücke Präferenzansprüche geltend machen. Die ECLAC berichtete, dass Mexikos Nearshoring-Modell sich über die Montage hinaus hin zur Vollpaketproduktion mit stärker integrierter vorgelagerter Beschaffung entwickelt. Die Nachfrage nach regional beschafften Komponenten steigt, wenn dieses Produktionsmodell die Anzahl und Komplexität der in jedem Bekleidungsstück verwendeten Komponenten erhöht.
Nachfrage nach recycelten und biobasierten technischen Fasern
Anforderungen an recycelte und biobasierte Inhalte werden zunehmend in Lieferantenprogrammen für Aktivwear- und Leistungs-Outdoor-Marken aufgenommen. W.L. Gore & Associates stellte im September 2025 ein GORE-TEX Pro Gewebe der nächsten Generation mit einer ePE-Membran vor, die ohne absichtlich hinzugefügte PFAS und mit recycelten Textil-Obermaterialien hergestellt wird.[1] Das Unternehmen erklärte, dass das Produkt den CO₂-Fußabdruck im Vergleich zur Vorgängergeneration gemäß seinem Materials Sustainability Index um bis zu 39 % reduziert hat. Diese kommerzielle Markteinführung zeigt, dass PFAS-freie Membrantechnologie anspruchsvolle Leistungsanforderungen erfüllen kann. lululemon gab im Juni 2025 auch eine 10-Jahres-Vereinbarung mit Samsara Eco für enzymatisch recyceltes Nylon 6,6 und Polyester bekannt, unter der die Materialien etwa 20 % seines gesamten Faserportfolios liefern könnten – eine angekündigte Ambition und keine aktuelle kommerzielle Versorgung. Markenprogramme legen daher mehr Wert auf rückverfolgbare Recyclingmaterialien und biobasierte Elastiken.
Intelligente und sensorgestützte Bekleidung und Schuhwaren
Leitfähige Garne, drucksensitive Textilien und eingebettete Elektronik eröffnen ein neues Anwendungsgebiet für technische Gewebe. Verteidigungs- und Gesundheitsprogramme erfordern Substrate, die elektronische Funktionen tragen können und dabei waschbar, komfortabel und konform bleiben. Wenn solche Textilien vom Verteidigungsministerium beschafft werden und unter den Berry Amendment fallen, können inländische Ursprungsanforderungen US-amerikanische Strick- und Webgrundlagen zu wichtigen Einsatzstoffen machen; die Abdeckung hängt von der spezifischen Beschaffungskategorie ab. Bei Schuhwaren können technisch konstruierte Kettenwirkobermaterialien Belüftungs-, Stütz- und Verstärkungszonen direkt in die Textilstruktur einbringen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Fasern, Membranen und Laminate | -0.6% | Vereinigte Staaten, insbesondere Anwendungen in den Bereichen Verteidigung, Feuerwehr und Leistungs-Oberbekleidung | Kurzfristig (≤ 2 Jahre) |
| Komplexe Zertifizierungs- und Qualifizierungszyklen | -0.4% | Vereinigte Staaten und Kanada, insbesondere Militär- und Arbeitssicherheitskanäle | Mittelfristig (2–4 Jahre) |
| PFAS- und chemische Compliance-Reformulierungsbelastung | -0.3% | Kalifornien, New York und nationale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Zielkonflikte zwischen Schutz, Komfort, Haltbarkeit und Recyclingfähigkeit | -0.2% | Nordamerikanische Marken mit veröffentlichten Nachhaltigkeitsanforderungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Fasern, Membranen und Laminate
Aramidfasern, ePE-Membranen und hochleistungsfähige elastomere Laminate kosten mehr als konventionelle Polyestermaterialien. Dies schränkt ihre Verwendung auf Anwendungen ein, bei denen Standards oder Markenpositionierung den Mehraufwand rechtfertigen. Der Markt ist daher zwischen hochvolumigen Basiskomponenten und höhermargigen Spezialprodukten aufgeteilt. Ein überarbeiteter vereinfachter Beschaffungsschwellenwert von 200.000 USD für Verträge des Verteidigungsministeriums trat am 1. Oktober 2025 in Kraft, und seine Wechselwirkung mit den Anforderungen und Ausnahmen des Berry Amendment für inländische Inhalte beeinflusst die Beschaffung einiger kleinerer Verträge.[2] Inländische Hersteller tragen auch die kombinierten Kosten für Tests, erweitertes Größeninventar und Qualifizierungsdokumentation. Für kleine und mittelgroße Auftragnehmer kann der Preisaufschlag für PFAS-freie Membranen oder aramidhaltigen flammhemmenden Stoffe Spezifikationsaktualisierungen verzögern.
Komplexe Zertifizierungs- und Qualifizierungszyklen
Ein einzelnes Bekleidungsstück oder eine Komponente muss möglicherweise die Anforderungen von OSHA, NFPA, ISO und militärischen Beschaffungsvorschriften erfüllen. Dies erzeugt Zeit- und Cashflow-Druck, insbesondere für kleinere Lieferanten, die neue Materialien einführen. Das Büro des Generalinspekteurs des Verteidigungsministeriums prüfte in seinem Audit vom September 2025 82 Vertragsmaßnahmen im Wert von 2,78 Milliarden USD und stellte bei allen 4 bewerteten Vergabestellen Mängel bei der Berry-Amendment-Klausel fest. Ein Material, das nach einem Standard zugelassen ist, kann nach einem anderen noch separate Tests und Dokumentation erfordern. Der Markt begünstigt daher Unternehmen, die bereits über gut entwickelte Qualifizierungsnachweise verfügen, selbst wenn neuere Lieferanten technisch leistungsfähige Alternativen anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Strukturkomponenten sichern den Umsatz, elastische Innovationen treiben das WachstumBekleidungseinlagen und strukturelle Verstärkungstextilien machten im Jahr 2026 29,0 % des Marktes aus und sind damit die größte Produktkategorie. Sie dienen als ermöglichende Schicht in maßgeschneiderter Kleidung, Uniformen, strukturierter Oberbekleidung und Freizeitbekleidung. Lieferanten entwickeln schmelzfixierbare Einlagen und Vliesstoffversteifer mit wasserarmen und biobasierten Klebstoffsystemen. Spezialisierte Näh- und Stickgarne sind ebenfalls eine wichtige Wertschöpfungskettenkomponente. Coats meldete im ersten Halbjahr 2026 einen Umsatz von 297 Millionen USD im Zusammenhang mit Recyclinggarnen. Garne werden dort einbezogen, wo technische Kriterien wie Festigkeit, Haltbarkeit oder Hitzebeständigkeit gelten; konventionelles Nähgarn ist ausgeschlossen.
Elastische Schmalgewebe und Bänder werden bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen, der stärksten Rate unter den Produkttypen. Athleisure-Volumina, Shapewear-Spezifikationen und Nahtversiegelung in Leistungs-Oberbekleidung unterstützen dieses Wachstum. Nicht-elastische Bekleidungsbänder und -besätze erfüllen technische Funktionen, bei denen Qualifizierung und Rückverfolgbarkeit wichtiger sein können als das Volumen. Befestigungs- und Verschlusskomponenten dienen auch Anwendungen mit definierten Leistungsanforderungen. Langlebige, schützende, RFID-fähige und rückverfolgbarkeitsorientierte Etiketten und Identifikationskomponenten unterstützen die Produktidentifikation und die Rückverfolgbarkeit der Lieferkette; gewöhnliche Etiketten und dekorative Besätze sind ausgeschlossen. Schuhwarenkomponenten gewinnen an Wert, da Kettenwirkobermaterialien die mehrteilige Schnitt-und-Näh-Konstruktion ersetzen. Eine Studie in ACS Applied Engineering Materials ergab, dass ineinander gestrickte Polyester- und Aramid-Obermaterialien die Festigkeit-zu-Gewicht-Leistung und die thermische Dimensionsstabilität verbessern können.[3] Polartec stellte 2025 seine Alpha-Isolierung der nächsten Generation mit einer Konstruktion vor, die die Haken- und Schuppenbeständigkeit verbessern und gleichzeitig den Luftstrom erhalten soll.



Nach Materialtyp:
Polyester dominiert die Basis, elastomere Fasern führen beim WachstumPolyester hielt im Jahr 2026 einen Marktanteil von 40,0 % am nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkt. Seine Position spiegelt seine Verwendung in Einlagen, Vliesstoffisolierungen, Schmalgeweben und funktionellen Maschengeweben wider. Polyamid bleibt wichtig für Schuhwarenobermaterialien und -futter, die Abriebfestigkeit und Dimensionsstabilität benötigen. Baumwolle behält eine Rolle bei flammhemmenden Hemden und Berry-Amendment-konformen Uniformprogrammen. Polypropylen und andere Polyolefine unterstützen kostengünstigere Isolierungs- und wasserbeständige Vliesstoffanwendungen, während regenerierte Zellulosefasern, Acryl- und Modacrylfasern für Feuchtigkeitsmanagement und inhärent flammhemmende Anwendungen eingesetzt werden.
Elastan und andere elastomere Fasern werden bis 2032 voraussichtlich mit einem CAGR von 5,0 % wachsen. Biobasiertes Elastan, einschließlich zuckerrohrbasiertem Material, das unter USDA-Programmen zertifiziert ist, findet Eingang in Aktivwear- und Dessous-Versorgungsprogramme. Der Wandel unterstützt die Materialrückverfolgbarkeit und verändert die Beschaffungsanforderungen für Schmalgewebe- und Einlagenlieferanten. PFAS-Beschränkungen in Kalifornien und New York haben den Reformulierungsdruck für wasserabweisende Leistungsgewebe erhöht. Materialien mit inhärenten Dehn- und Feuchtigkeitsmanagementeigenschaften können daher von Herstellern, die nach alternativen Komponentendesigns suchen, mehr Aufmerksamkeit erhalten.
Nach Endverwendungsanwendung:
Bekleidung sichert das Volumen, Schuhwaren treiben LeistungsinnovationenDie Bekleidungsherstellung hielt im Jahr 2026 65,0 % des Marktes. Die Anwendung umfasst Formalwear, Freizeitbekleidung, Unterwäsche, Oberbekleidung, Sportbekleidung, Athleisure, Berufskleidung und Spezialbekleidung. Oberbekleidung und Funktionsbekleidung erfordern gleichzeitig mehrere technische Einsatzstoffe, darunter PFAS-freie Membranen, recycelte Einlagen, zertifiziertes Garn und biobasierte Elastiken. Formalwear und Uniformen verlassen sich weiterhin auf gewebte und Vliesstoffeinlagen für Form und Struktur. Unterwäsche, Dessous und Shapewear erzeugen Nachfrage nach elastischen Schmalgeweben und elastomeren Fasern. Berufskleidung kann von den erweiterten PSA-Größen- und Passformanforderungen im Bausektor profitieren.
Sport- und Leistungsschuhwaren werden bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen. Integrierte Kettenwirkobermaterialdesigns kombinieren mehrere Funktionen, die früher durch separate Komponenten bereitgestellt wurden. Dies erhöht den Wert der technischen Textileinsätze pro Paar und reduziert gleichzeitig die Anzahl der Konstruktionsschritte. Freizeit- und Modeschuhwaren bleiben eine hochvolumige Anwendung für Standard-Maschen- und Futtergewebe. Die Nachfrage nach Freizeitathletikstilen mit Recyclinginhalt erhöht dennoch die technischen Anforderungen in einigen Designs. Berufs- und Spezialschuhwaren profitieren von inländischen Beschaffungsanforderungen für Zehenversteifer, Fersenversteifer und Mascheninnenfutter. USMCA-Komponentenursprungsanforderungen bieten zusätzliche Unterstützung in Schuhwaren- und Bekleidungsanwendungen, da das Nearshoring zunimmt.

Geografische Analyse
Vereinigte Staaten: Beschaffungsvorschriften und Leistungsinnovationen stützen die Nachfrage
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 72,0 % am nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkt. Ihre Position basiert auf institutioneller Beschaffung und Verbrauchernachfrage nach Hochleistungsprodukten. Zum Branchenkontext: Die gesamten US-amerikanischen Lieferungen von Kunstfasern, Textilien und Bekleidung beliefen sich im Jahr 2025 auf 60,9 Milliarden USD, mit Exporten von 27 Milliarden USD. Der Berry Amendment schreibt die inländische Beschaffung für Bekleidungs- und Textilbeschaffungen des Verteidigungsministeriums vor, einschließlich Stoffe, Einlagen, Garne, Reißverschlüsse und Schuhwarenkomponenten. Das DoD-Audit vom September 2025 unterstrich auch die Bedeutung der Compliance-Dokumentation bei Berry-Amendment-Käufen. Leistungs-Oberbekleidung, Militärbekleidung und Berufs-PSA stützen die Nachfrage nach qualifizierten Materialien.
Mexiko: USMCA-Integration und Vollpaketproduktion stützen das Wachstum
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 4,6 % wachsen, dem schnellsten Tempo in der Region. Die USMCA-Yarn-Forward-Regel verknüpft Zollpräferenzen mit der regionalen Beschaffung von Textilmaterialien und Besätzen. Die ECLAC identifizierte einen Wandel hin zur Vollpaketproduktion und einer stärkeren vorgelagerten Versorgungsintegration in Mexiko. Die Vollpaketproduktion kann die lokale Nachfrage nach Einlagen, Bändern, Garnen und funktionellen Besätzen erhöhen, da Hersteller die Verantwortung für einen größeren Anteil der Beschaffung übernehmen. Höhere mexikanische Einfuhrzölle auf ausgewählte Textilprodukte, die Ende 2024 eingeführt wurden, sind ein separater Faktor von den USMCA-Ursprungsregeln und erhöhen die Kosten für einige importierte Einsatzstoffe. Lieferanten, die dokumentierten USMCA-Ursprung, wettbewerbsfähige Lieferzeiten und stabile technische Qualität bieten können, sind besser positioniert, um lokale Hersteller zu bedienen.
Kanada und aufstrebende Endmärkte: Kältewetterschutz und rückverfolgbare Materialien prägen die Nachfrage
Kanada hat Bedarf an Kältewetter-Oberbekleidung, Berufsschutzkleidung für Öl und Gas, Bergbau und Forstwirtschaft sowie Militäruniformprogrammen. Die Anforderungen des Landes begünstigen thermische Wattierungen, wasserdicht-atmungsaktive Laminate und flammhemmende Stoffe. Die USMCA-Beteiligung Kanadas verbindet kanadische Käufer eng mit US-amerikanischen Lieferketten, obwohl die inländische Produktionskapazität begrenzter ist. Da die Produkttechnologie reift und sich die Compliance-Anforderungen weiterentwickeln, gewinnt die Einführung PFAS-freier Membranen an Relevanz. Gores ePE-Gewebeplattform kombiniert recycelte Textilien mit einer ePE-Membran für anspruchsvolle Outdoor-Bedingungen. Sensorintegrierte Berufskleidung, Arktissysteme und rückverfolgbare Lieferketten stellen eine potenzielle Chance in den Vereinigten Staaten und Kanada dar und sind kein Beleg für aktuelle Nachfrage.
Wettbewerbslandschaft
Marktkonzentration
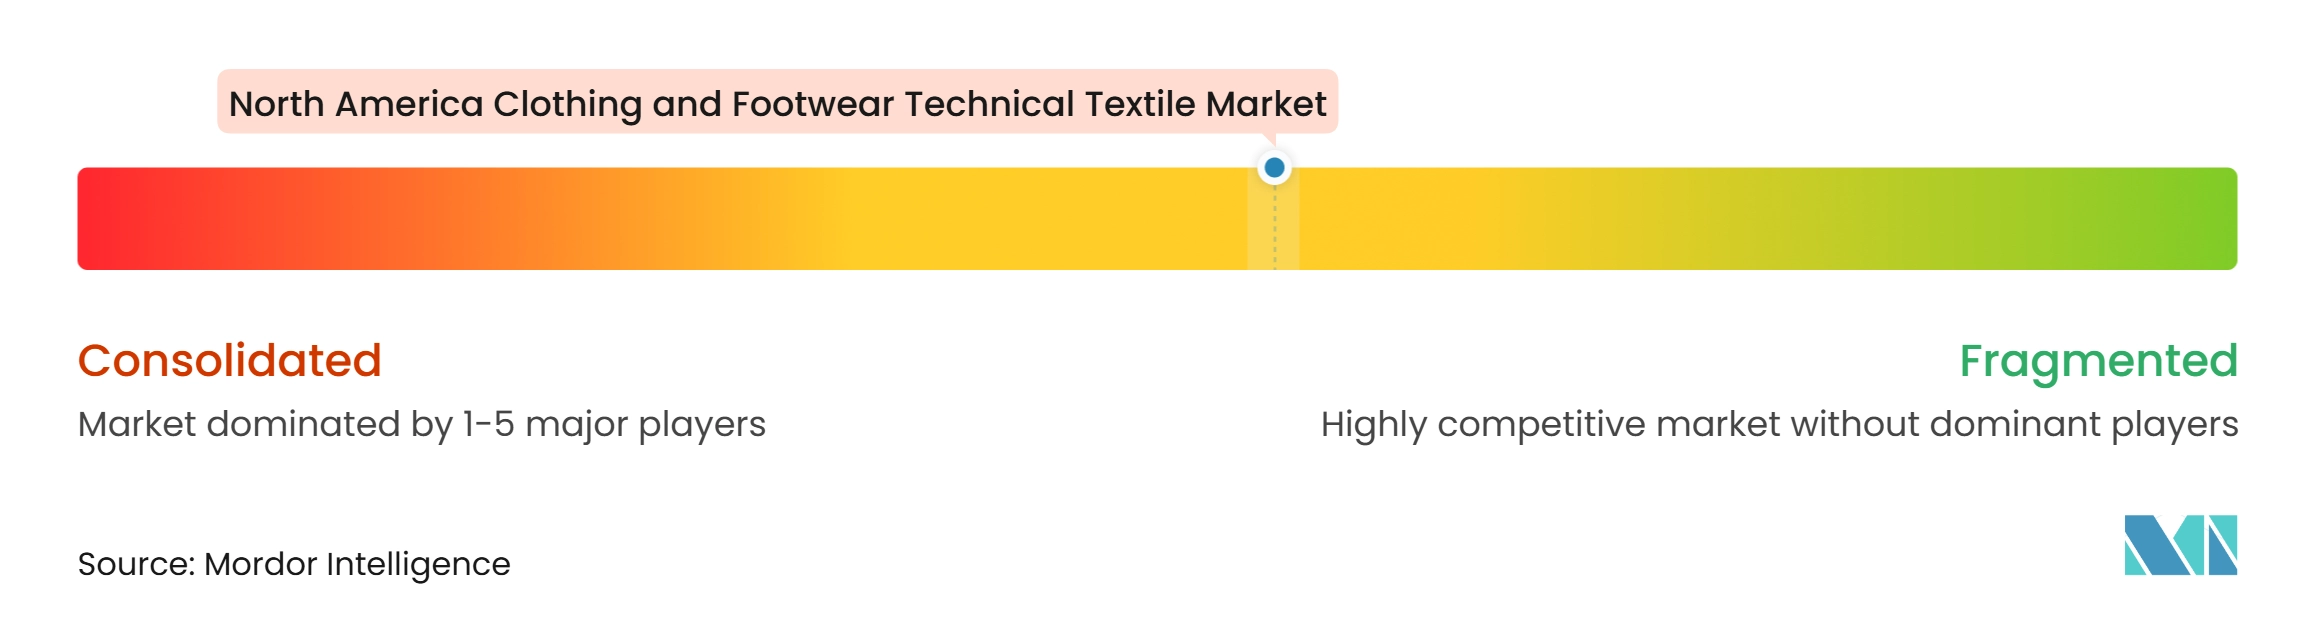
Der Markt weist ein mittleres Konzentrationsmaß auf, basierend auf einer qualitativen Bewertung und nicht auf einem gemessenen Anteil oder HHI. Große integrierte Spezialwerkstoffunternehmen konkurrieren durch Membran-, Einlagen- und Leistungsfasertechnologien. Regionale Konverter, Schmalgewebeunternehmen und Besatzlieferanten konkurrieren durch Geschwindigkeit, Individualisierung, Preis und USMCA-Konformität. W.L. Gore stellte im September 2025 sein GORE-TEX Pro mit ePE-Membran vor und erweiterte sein Gewebeportfolio im Jahr 2026 um recycelte Textil-zu-Textil-Obermaterialien. Coats schloss im Oktober 2025 die Übernahme von OrthoLite zu einem Unternehmenswert von 770 Millionen USD ab, was seine Präsenz bei Schuhwarenkomponenten über Nähgarn hinaus erweitert; nur der textilbasierte Anteil des OrthoLite-Sortiments fällt in den Geltungsbereich dieses Marktes.
Coats führte auch die recycelten Nähgarnkonzepte T2T Epic und T2T Gramax ein, um ein stärkeres Angebot an Kreislaufmaterialien aufzubauen. Der für das erste Halbjahr 2026 gemeldete Umsatz von 297 Millionen USD im Zusammenhang mit Recyclinggarnen verdeutlicht den kommerziellen Wert dieser differenzierten Lieferposition. Freudenberg Performance Materials bleibt ein wichtiger Einlagenlieferant, und regionale Konverter konkurrieren mit globalen Lieferanten bei Lieferzeiten und lokaler Verfügbarkeit neben der Produktleistung. Die zugänglichsten Möglichkeiten liegen bei PFAS-freien Ausrüstungen, sensorgeeigneten Berufskleidungsmaterialien und rückverfolgbaren Nearshore-Versorgungssystemen. Kleinere Unternehmen können Positionen aufbauen, wo sie ein spezialisiertes Material mit den Zertifizierungsnachweisen kombinieren, die für Sicherheits- oder Militärprogramme erforderlich sind.
ISO-, NFPA-, OSHA- und Militäranforderungen schaffen eine bedeutende Markteintrittsbarriere in spezifikationsgesperrten Anwendungen. Etablierte Lieferanten können Qualifizierungserfahrungen über Kunden und Produktprogramme hinweg wiederverwenden. Neue Unternehmen müssen Leistung, Ursprung und Konformität für viele Verwendungszwecke dennoch unabhängig nachweisen. Dies schränkt den schnellen Markteintritt in Feuerwehr-, Militär- und Industriesicherheitskanäle ein. Der Markt umfasst auch Lieferanten von technischen Maschen- und Schmalgeweben für funktionelle Bekleidungs- und Schuhwarenanwendungen. Die Marke LYCRA, geliefert von Hyosung TNC, bleibt für Dehnungsanwendungen in Bademode, Shapewear und Leistungs-Oberbekleidung relevant. Jason Mills ist für technische Maschen- und Wirkstrukturen relevant, die in funktioneller Bekleidung und Schuhwaren verwendet werden.
Marktführer der nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilindustrie
-
W. L. Gore and Associates, Inc.
-
Freudenberg Performance Materials
-
Jason Mills
-
Hyosung TNC
-
Coats Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Bekleidungs- und Schuhwaren-Technotextilmarkt Unternehmen in diesem Bericht
- W. L. Gore and Associates, Inc.
- DuPont de Nemours, Inc.
- TORAY INDUSTRIES, INC.
- Milliken and Company
- Freudenberg Performance Materials
- Teijin Aramid B.V.
- Avient Corporation
- Honeywell International Inc.
- Kimberly-Clark Corporation
- Ahlstrom
- Berry Global Inc.
- Schoeller Textil AG
- Polartec LLC
- Elevate Textiles, Inc.
- Unifi, Inc.
- Coats Group plc
- Tietex International, Ltd.
- Precision Fabrics Group, Inc.
- Safety Components Fabric Technologies, Inc.
- Barrday Inc.
- National Safety Apparel, Inc.
- Stedfast, Inc.
- FELLFAB Limited
Neueste Industrielle Entwicklungen in Nordamerikanischer Bekleidungs- und Schuhwaren-Technotextilmarkt
- Januar 2026: Freudenberg Performance Materials formalisierte die Umbenennung von Filc, einer Akquisition aus dem Jahr 2023, unter dem Markennamen Freudenberg Performance Materials mit Wirkung zum 1. Januar 2026, schloss damit die Integration ab und präsentiert eine einheitliche Identität auf dem nordamerikanischen Markt für Einlagen und technische Textilien.
- Oktober 2025: Coats Group schloss die Übernahme von OrthoLite zu einem Unternehmenswert von 770 Millionen USD ab, ursprünglich am 16. Juli 2025 angekündigt, und stärkte damit die Schuhwarensparte von Coats durch die Hinzufügung eines globalen Marktführers bei Premium-Schuhwaren-Einlegesohlen. Das kombinierte Unternehmen strebt bis 2028 mindestens 20 Millionen USD an annualisierten Kostensynergien und bis 2030 40 Millionen USD an jährlichen inkrementellen Umsatzsynergien an und erweitert das Tier-2-Clothtech-Franchise von Coats sowohl im Bereich Garn als auch bei der Versorgung mit Leistungsschuhwarenkomponenten.
- Oktober 2025: Freudenberg Performance Materials Apparel eröffnete eine Erweiterung von 20.000 Quadratfuß in seiner Anlage in Chennai, Indien, und fügte spezialisierte Produktionslinien für 100 % Baumwoll- und 100 % Polyestereinlagen hinzu. Die Erweiterung reduziert die Lieferzeiten für regionale Hersteller von 6–8 Wochen für chinesische Importe auf 1–2 Wochen und unterstützt Nearshore-Lieferkettenstrategien, die für nordamerikanische OEMs relevant sind, die ihre Einlagenbeschaffungsbasis unter Zolldruck diversifizieren.
- September 2025: W.L. Gore & Associates brachte das GORE-TEX Pro Gewebe der nächsten Generation mit einer ePE-Membran auf den Markt, die ohne absichtlich hinzugefügte PFAS hergestellt wird, recycelte Textilien einbezieht und eine Reduzierung des CO₂-Fußabdrucks um bis zu 39 % gegenüber der Vorgängergeneration gemäß dem Materials Sustainability Index erzielt.
Berichtsumfang des nordamerikanischen Bekleidungs- und Schuhwaren-Technotextilmarkts
Der nordamerikanische Bekleidungs- und Schuhwaren-Technotextilmarkt ist segmentiert nach Produkttyp (elastische Schmalgewebe und Bänder, technische Textilkomponenten für Schuhwaren und weitere), nach Materialtyp (Polyester, Polyamid, Baumwolle und weitere), nach Endverwendung (Bekleidungsherstellung, Schuhwarenherstellung und weitere) sowie nach Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bekleidungseinlagen und strukturelle Verstärkungstextilien |
| Spezialisierte Näh- und Stickgarne |
| Elastische Schmalgewebe und Bänder |
| Nicht-elastische funktionelle Bekleidungsbänder und -besätze |
| Textile Befestigungs- und Verschlusskomponenten |
| Textiletiketten, Abzeichen und Identifikationskomponenten |
| Technische Textilkomponenten für Schuhwaren |
| Bekleidungsisolierung und spezielle funktionelle Textilkomponenten |
| Schirm- und andere funktionelle Zubehörtextilien |
| Polyester |
| Polyamid |
| Baumwolle |
| Elastan und andere elastomere Fasern |
| Polypropylen und andere Polyolefine |
| Regenerierte Zellulosefasern |
| Acryl- und Modacrylfasern |
| Andere Spezialkunstfasern |
| Andere Materialien |
| Bekleidungsherstellung | Formalwear und maßgeschneiderte Bekleidung |
| Freizeitbekleidung und Alltagskleidung | |
| Unterwäsche, Dessous und Shapewear | |
| Oberbekleidung und Funktionsbekleidung | |
| Sportbekleidungs- und Athleisure-Bekleidungskomponenten | |
| Sonstige Bekleidungsherstellung | |
| Schuhwarenherstellung | Freizeit- und Modeschuhwaren |
| Sport- und Leistungsschuhwaren | |
| Berufs-, Spezial- und sonstige Schuhwarenkomponenten | |
| Bekleidungszubehör und Schirme | Kopfbedeckungen und tragbare Accessoires |
| Schirme und Regenzubehör | |
| Sonstige spezialisierte Bekleidungs- und Schuhwarenanwendungen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Bekleidungseinlagen und strukturelle Verstärkungstextilien | |
| Spezialisierte Näh- und Stickgarne | ||
| Elastische Schmalgewebe und Bänder | ||
| Nicht-elastische funktionelle Bekleidungsbänder und -besätze | ||
| Textile Befestigungs- und Verschlusskomponenten | ||
| Textiletiketten, Abzeichen und Identifikationskomponenten | ||
| Technische Textilkomponenten für Schuhwaren | ||
| Bekleidungsisolierung und spezielle funktionelle Textilkomponenten | ||
| Schirm- und andere funktionelle Zubehörtextilien | ||
| Nach Materialtyp | Polyester | |
| Polyamid | ||
| Baumwolle | ||
| Elastan und andere elastomere Fasern | ||
| Polypropylen und andere Polyolefine | ||
| Regenerierte Zellulosefasern | ||
| Acryl- und Modacrylfasern | ||
| Andere Spezialkunstfasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Bekleidungsherstellung | Formalwear und maßgeschneiderte Bekleidung |
| Freizeitbekleidung und Alltagskleidung | ||
| Unterwäsche, Dessous und Shapewear | ||
| Oberbekleidung und Funktionsbekleidung | ||
| Sportbekleidungs- und Athleisure-Bekleidungskomponenten | ||
| Sonstige Bekleidungsherstellung | ||
| Schuhwarenherstellung | Freizeit- und Modeschuhwaren | |
| Sport- und Leistungsschuhwaren | ||
| Berufs-, Spezial- und sonstige Schuhwarenkomponenten | ||
| Bekleidungszubehör und Schirme | Kopfbedeckungen und tragbare Accessoires | |
| Schirme und Regenzubehör | ||
| Sonstige spezialisierte Bekleidungs- und Schuhwarenanwendungen | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Bekleidungs- und Schuhwaren-Technotextilsektor bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 3,46 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 2,89 % wachsen. Die Prognose spiegelt die Nachfrage nach funktionelleren Materialien in Bekleidungs- und Schuhwarenanwendungen wider.
Welche Produktkategorie hat die größte Umsatzposition?
Bekleidungseinlagen und strukturelle Verstärkungstextilien führten die Produktnachfrage mit einem Anteil von 29,0 % im Jahr 2026 an. Ihre Rolle in Uniformen, Oberbekleidung, maßgeschneiderter Kleidung und Freizeitbekleidung stützt diese Position.
Welche Materialkategorie wächst am schnellsten?
Elastan und andere elastomere Fasern werden voraussichtlich den höchsten CAGR in der Materialkategorie von 5,0 % bis 2032 verzeichnen. Aktivwear, Dessous und bevorzugte Materialprogramme unterstützen diesen Ausblick.
Was treibt die Nachfrage nach technischen Geweben in Schutzkleidung an?
Die OSHA-PSA-Passformvorschrift von 2025 und Sicherheitsstandards stützen die Nachfrage nach besser sitzenden Schutzkleidungsstücken, Einlagen, Besätzen und elastischen Komponenten. Der Bedarf erstreckt sich auf wiederkehrende Ersatzkäufe.
Warum wächst Mexiko schneller als andere Länder der Region?
Mexiko wird voraussichtlich mit einem CAGR von 4,6 % wachsen, da Nearshoring und USMCA-regionale Beschaffungsregeln lokale Bekleidungs- und Komponentenlieferketten unterstützen. Die Vollpaketproduktion erfordert auch stärker integrierte Materialeinsätze.