
北米ボトリングライン滅菌機械市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.61 百万米ドル |
| 市場規模 (2027) | 6.09 百万米ドル |
| 市場規模 (2032) | 8.61 百万米ドル |
| 成長率 (2027 - 2032) | 7.17 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ボトリングライン滅菌機械市場分析
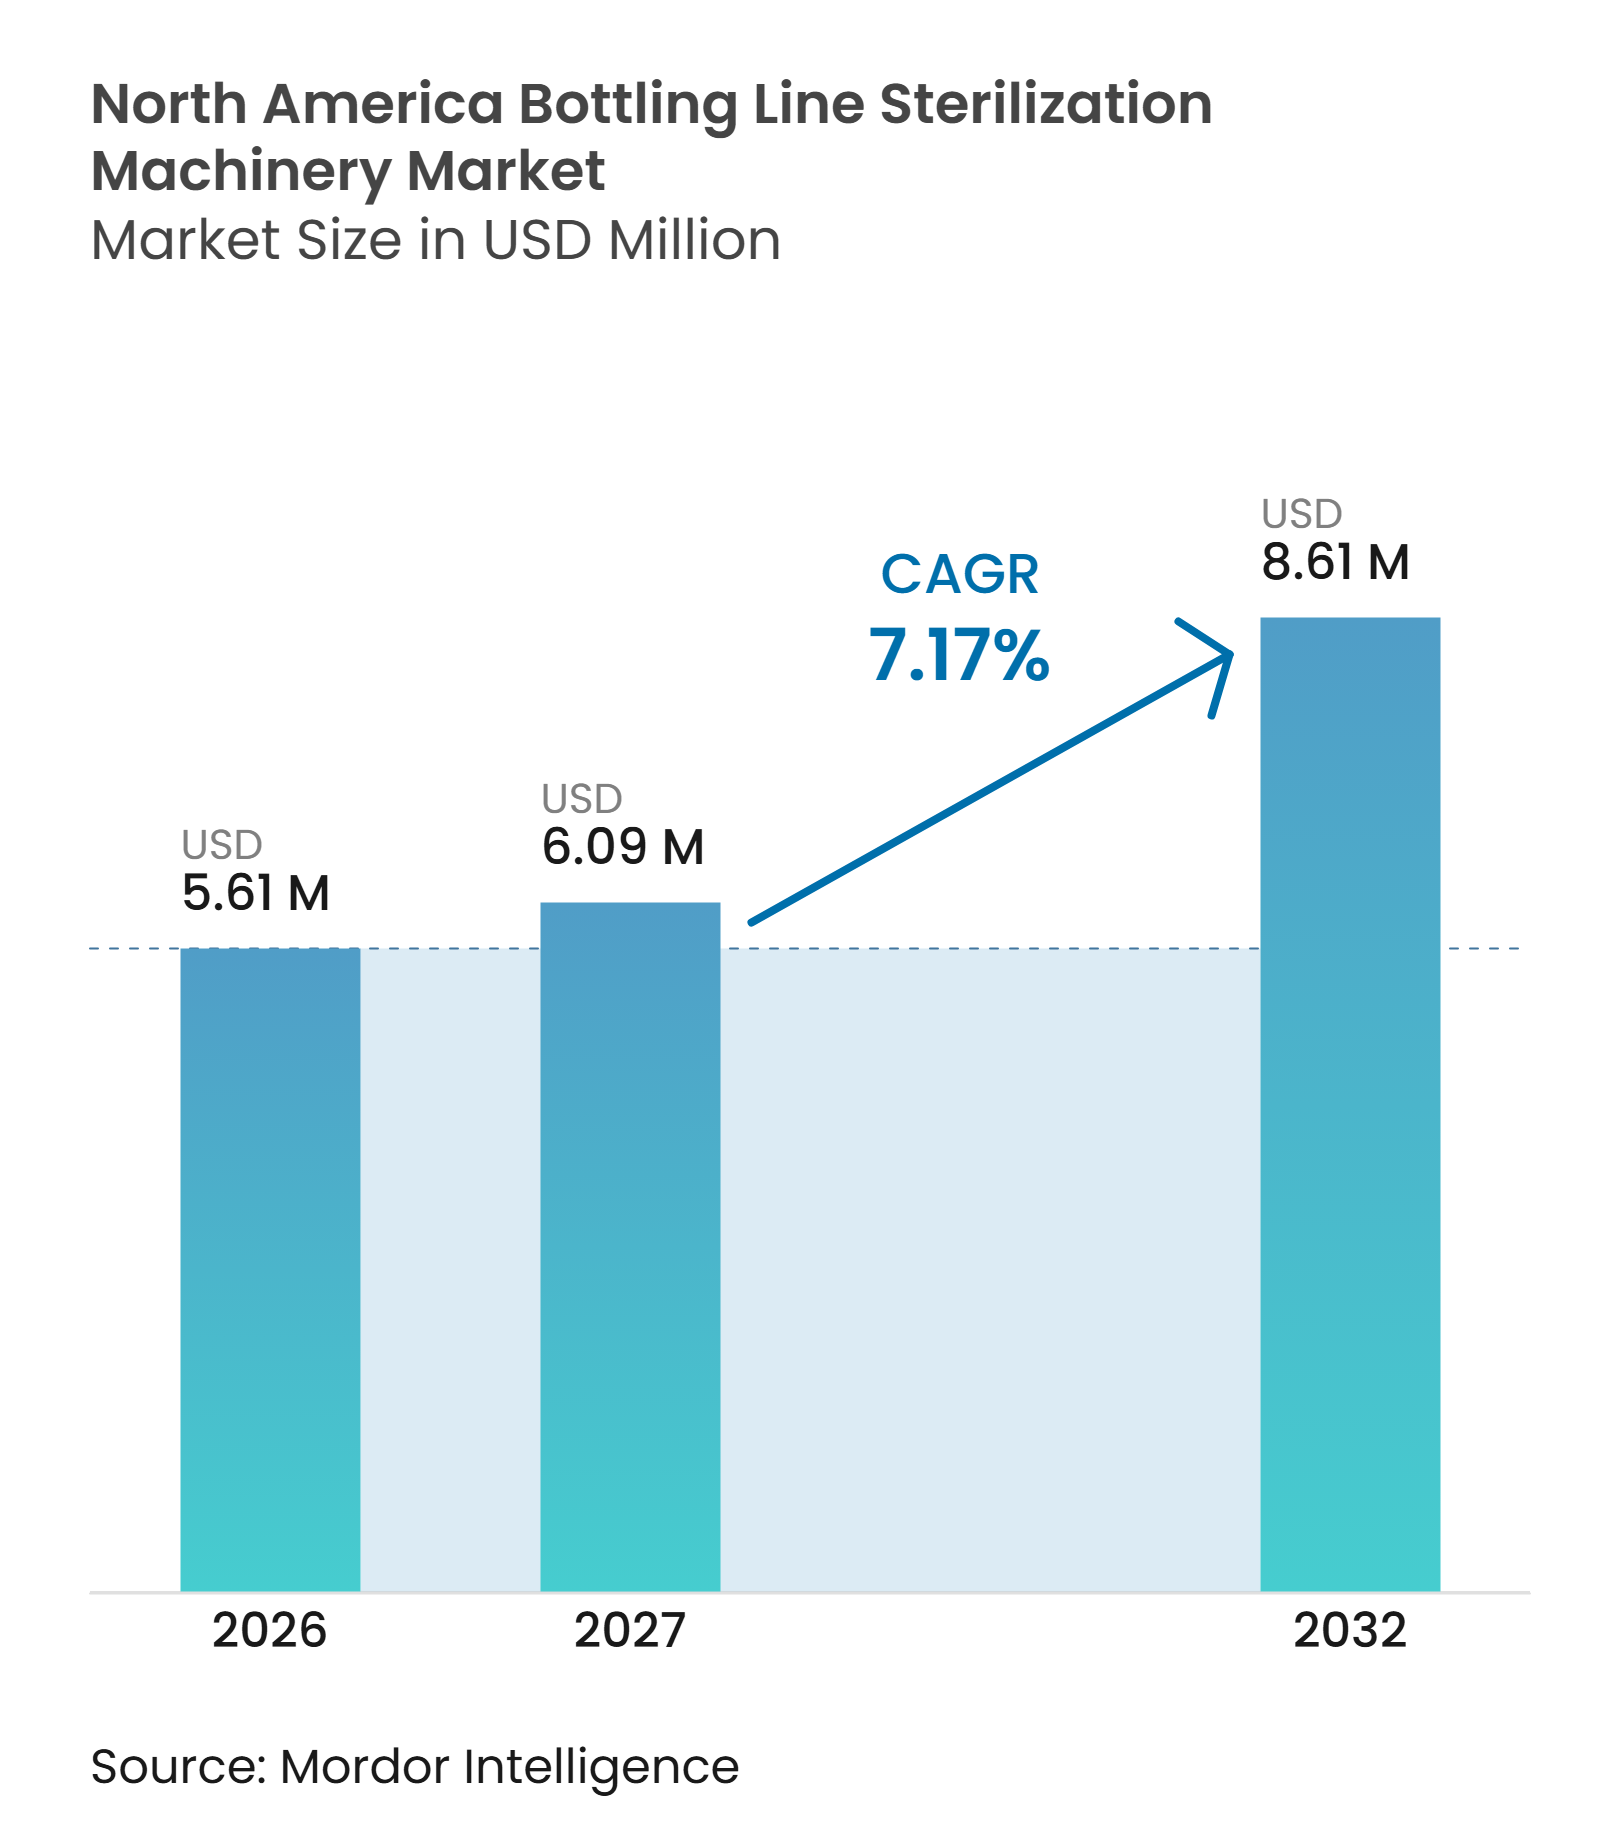
北米ボトリングライン滅菌機械市場規模は、2026年の5.61 ミリオン 米ドルおよび2027年の6.09 ミリオン 米ドルから2032年までに8.61 ミリオン 米ドルへと拡大し、2027年から2032年の間に7.17%のCAGRを記録する見込みです。
北米ボトリングライン滅菌機械市場は、冷蔵物流なしに流通可能な常温保存飲料への移行によって支えられており、これが地域の飲料サプライチェーンのコストとリーチを変えています。この変化により、多くの低酸性・デリケート製品において、検証済みの容器滅菌が任意のライン改良ではなく生産上の必須要件となっています。植物性乳製品代替品も、大量小売での常温棚寿命を確保するために無菌処理が必要であり、その生産ニーズはプリフォーム処理と統合型ブロー・フィル・キャップ設計を優先させる場合があります。液体剤形の医薬品およびニュートラシューティカル生産は飲料ライン以外の機器需要を拡大させ、より詳細なコンプライアンス要件は滅菌と充填作業結びつける記録に価値をもたらします。サプライヤーは、水・薬品使用量を削減しながら複雑なライン移行を管理するオペレーターを支援するため、コンパクトな統合システム、デジタル検証機能、乾式滅菌オプション、およびサービスサポートで対応しています。
主要レポートのポイント
- 機器タイプ別では、統合型滅菌・充填・キャッピングモノブロックが2026年の北米ボトリングライン滅菌機械市場シェアの50.17%を占め、2032年までに8.17%のCAGRで拡大する見込みです。
- 滅菌技術別では、過酸化水素が2026年の収益シェアの40.45%を占め、電子線およびその他の新興技術は2032年までに8.21%のCAGRで拡大する見込みです。
- フォーマット別では、PETボトルが2026年の北米ボトリングライン滅菌機械市場の収益シェアの36.97%を占め、プリフォームは2032年までに8.24%のCAGRで拡大する見込みです。
- ライン構成別では、ロータリーシステムが2026年の収益シェアの35.31%を占め、統合型システムは2032年までに8.14%のCAGRで拡大する見込みです。
- エンドユーザー別では、ジュース・茶・機能性飲料メーカーが2026年の収益シェアの23.87%を占め、医薬品・バイオ医薬品メーカーは2032年までに8.19%のCAGRで拡大する見込みです。
- 地域別では、米国が2026年の収益シェアの76.79%を占め、メキシコは2032年までに7.86%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温保存・延長賞味期限飲料の拡大 | +2.0% | グローバル、米国およびカナダの小売回廊に集中 | 短期(2年以内) |
| 統合型ブロー・フィル・キャップモノブロックへの移行 | +1.5% | グローバル、米国の乳製品・ジュース生産回廊での早期拡大 | 中期(2〜4年) |
| 食品安全検証・トレーサビリティ要件の強化 | +1.0% | 米国主導、カナダおよびメキシコへの波及 | 中期(2〜4年) |
| 水・薬品効率的な滅菌への需要 | +0.8% | グローバル、水不足の米国南西部および北部メキシコで増幅 | 長期(4年以上) |
| 乳製品・植物性飲料ボトリングの成長 | +0.7% | 米国・カナダが主導、メキシコが台頭 | 中期(2〜4年) |
| 老朽化した北米ボトリングラインからのレトロフィット需要 | +0.5% | 米国産業回廊およびカナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
常温保存・延長賞味期限飲料の拡大
常温保存の機能性ウォーター、植物性ミルク、ジュースは、地域ブランドが各チャネルで冷蔵物流を維持することなくより広い市場に供給できるため、米国およびカナダの飲料メーカーの流通モデルを変えています。常温流通は、コールドチェーンインフラへの依存を低減し、生産拠点の実質的なリーチを拡大し、より長い賞味期限を必要とする小売リスティングの根拠を強化できます。このモデルは必要な無菌保証レベルを満たす容器滅菌に依存しているため、北米ボトリングライン滅菌機械市場においてデリケートな飲料フォーマットに対して機械は任意のライン改良ではなく中核的な生産要件となります。新製品の発売は、各製品・容器の組み合わせが個別のプロセス適格性確認、検証サポート、文書化された操作手順、およびクロージャー処理への一貫したアプローチを必要とする場合があるため、需要に影響を与える可能性があります。FDAは、21 CFR第113条に基づき、密封容器に包装された熱処理低酸性食品の各組み合わせについて文書化されたスケジュールプロセスを要求しています。[1] ジュース・茶・機能性飲料メーカーは、ブランドが常温流通製品を追加するにつれて、北米ボトリングライン滅菌機械市場における無菌ライン容量の主要購入者として位置づけられています。
統合型ブロー・フィル・キャップモノブロックへの移行
統合ラインは、個別のブロー、リンス、充填、キャッピングユニット間のボトル移送を制限し、無菌検証計画内で管理が必要なインターフェースの数を削減します。これらの移送ポイントを排除することで、充填前に処理済み容器が管理されていない環境にさらされるリスクを低減でき、これはグリーンフィールドプロジェクトとアップグレードの両方において重要な考慮事項です。Kronesは2025年9月にコンパクトなContipure AseptBlocを発売し、100 m²の床面積内に統合型プリフォーム滅菌、延伸ブロー成形、無菌充填を備えています。このシステムは毎時8,000〜27,500本を処理し、包装滅菌剤として気体H₂O₂を使用しており、小規模および中規模施設の操業範囲内に統合機能を提供します。2026年9月、Kronesは再設計されたContipure Dモジュールを発表し、スループットを38%向上させ、適用可能な製品要件に対してH₂O₂曝露時間を最大40%延長できます。GEAも2025年9月にEHEDG準拠のアイソレーター、毎時60,000本の容量、AIアシスト警報診断を備えたモジュール式飲料充填プラットフォームを発売し、北米ボトリングライン滅菌機械市場が機械的容量とともに運用サポートをますます重視していることを示しています。
食品安全検証・トレーサビリティ要件の強化
食品安全要件は、特にメーカーがプロセスが検証済みパラメータ内で稼働したことを実証しなければならない場合に、生産ライン全体で滅菌データを記録・保持する機器を優先します。21 CFR第117条に基づくFDAフレームワークは、対象施設に予防管理の使用と適用可能な記録の維持を要求しており、より広範な生産管理とデータを交換できるシステムに価値を付加します。FDA食品トレーサビリティ規則も重要追跡イベントにおける主要データ要素の記録保持要件を設けていますが、そのコンプライアンス期日は2028年7月20日に延長されました。これらの要件は、孤立した滅菌モジュールが接続された食品生産システムの記録保持要件を満たさない可能性があるため、メーカーが新しい機械を評価する際にライン単位のデータ統合をより関連性の高いものにします。医薬品用途は、21 CFR 211.113(b)が無菌性を要求されない医薬品における好ましくない微生物の存在を防ぐための手順を要求するため、別個のコンプライアンス要件を追加します。2026年5月に発行されたFDA警告書723059は、無菌処理管理に関連する欠陥を文書化し、コンプライアンス上の懸念が北米ボトリングライン滅菌機械市場において文書化のギャップを機器アップグレードの決定に変える可能性を示しまし。
水・薬品効率的な滅菌への需要
乾式滅菌システムは、湿式化学アプローチに関連するリンスおよび廃水ステップを削減でき、プロセス水の制約や廃水処理コストに直面する施設にとって実用的なメリットがあります。気体H₂O₂はプリフォーム用途に適しており、ブロー成形中の加熱がプロセス内での活性化と蒸発をサポートし、適用可能な構成では個別のリンスステージを回避できます。電子線システムはボトルへの化学滅菌剤の必要性を排除し、残留物管理作業、廃水要件、および化学物質取り扱いに関連するプロセスステップを削減します。2025年の査読済み研究では、電子線照射が処理容器への熱ストレスなしに食品を効果的に滅菌できることが確認されました。この操業プロファイルは、軽量容器、簡略化された処理シーケンス、および低プロセス水使用がライン設計において重要な乾式方法を支持します。北米ボトリングライン滅菌機械市場は、乾式処理、統合ハンドリング、文書化された管理、および既存プラントへの実行可能なサービス手配を組み合わせるサプライヤーに明確な機会を提供しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長い検証サイクル | -1.5% | グローバル、米国およびカナダの中規模施設で最も深刻 | 中期(2〜4年) |
| 無菌操作・保守のための熟練労働力不足 | -0.8% | 米国およびカナダ、メキシコの産業回廊で初期兆候 | 中期(2〜4年) |
| 化学残留物、廃水、および許可の複雑さ | -0.5% | 米国南西部および水不足のメキシコ地域 | 長期(4年以上) |
| 混在ベンダーボトリングライン全体の統合リスク | -0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い検証サイクル
無菌モノブロックシステムは、特に投資がプラントレイアウト、ユーティリティ、および操作手順の変更も必要とする場合、共同包装の取り決めなしに中規模メーカーが吸収するのが困難な資本コミットメントを必要とする場合があります。長い適格性確認サイクルは、新しいラインが商業生産に貢献し始めるまでの時間を遅らせ、限られた投資能力で運営する施設にとってプロジェクトの魅力を低下させる可能性があります。失敗したメディアフィル試験のコストは、メーカーが原因を特定し、調査を文書化し、プロセスを再開する前に是正措置を完了しなければならないため、操業をさらに遅らせる可能性があります。FDA規則は微生物汚染を防ぐための書面による手順を要求し、適切な場合には無菌プロセスの検証を要求します。この負担は、無菌保証が規制コンプライアンスの中心であり、中断が計画された製品生産に影響を与える可能性がある医薬品・バイオ医薬品メーカーに特に関連します。コンパクトでモジュール式の構成は初期ハードルを下げることができますが、商業操業前に必要な検証作業や北米ボトリングライン滅菌機械市場の小規模メーカーが直面する投資収益率の圧力を排除するものではありません。
無菌操作・保守のための熟練労働力不足
無菌操作には、クリーンルーム実践、メディアフィル実施、環境モニタリング、CIPおよびSIPスケジューリングに訓練された人員が必要であり、これらはプロセス規律と機器知識を組み合わせた能力です。これらのスキルは北米の食品・飲料労働力の一部では限られており、一部のプラントは少数の経験豊富なオペレーターとサービス技術者に依存していますメキシコの生産拡大は、メーカーが新しいボトリング容量を追加し、輸出品質生産のためにラインを準備するにつれて、この専門知識の必要性を高めています。HEINEKEN Méxicoは2025〜2028年に2.75 ビリオン 米ドルをコミットし、初期容量400万ヘクトリットルのユカタン州カナシンの新施設を含みます。GEAの新プラットフォームはAIアシスト警報診断を使用してオペレーターが障害の可能性のある原因を特定するのを支援し、経験豊富な保守スタッフがすぐに利用できない場合のトラブルシューティング時間を短縮する可能性があります。このようなツールはトラブルシューティング時間を削減する可能性がありますが、無菌条件を管理し、計画的な介入を実施し、検証済みのパフォーマンスを維持できる訓練されたオペレーターと保守スタッフの必要性を置き換えるものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
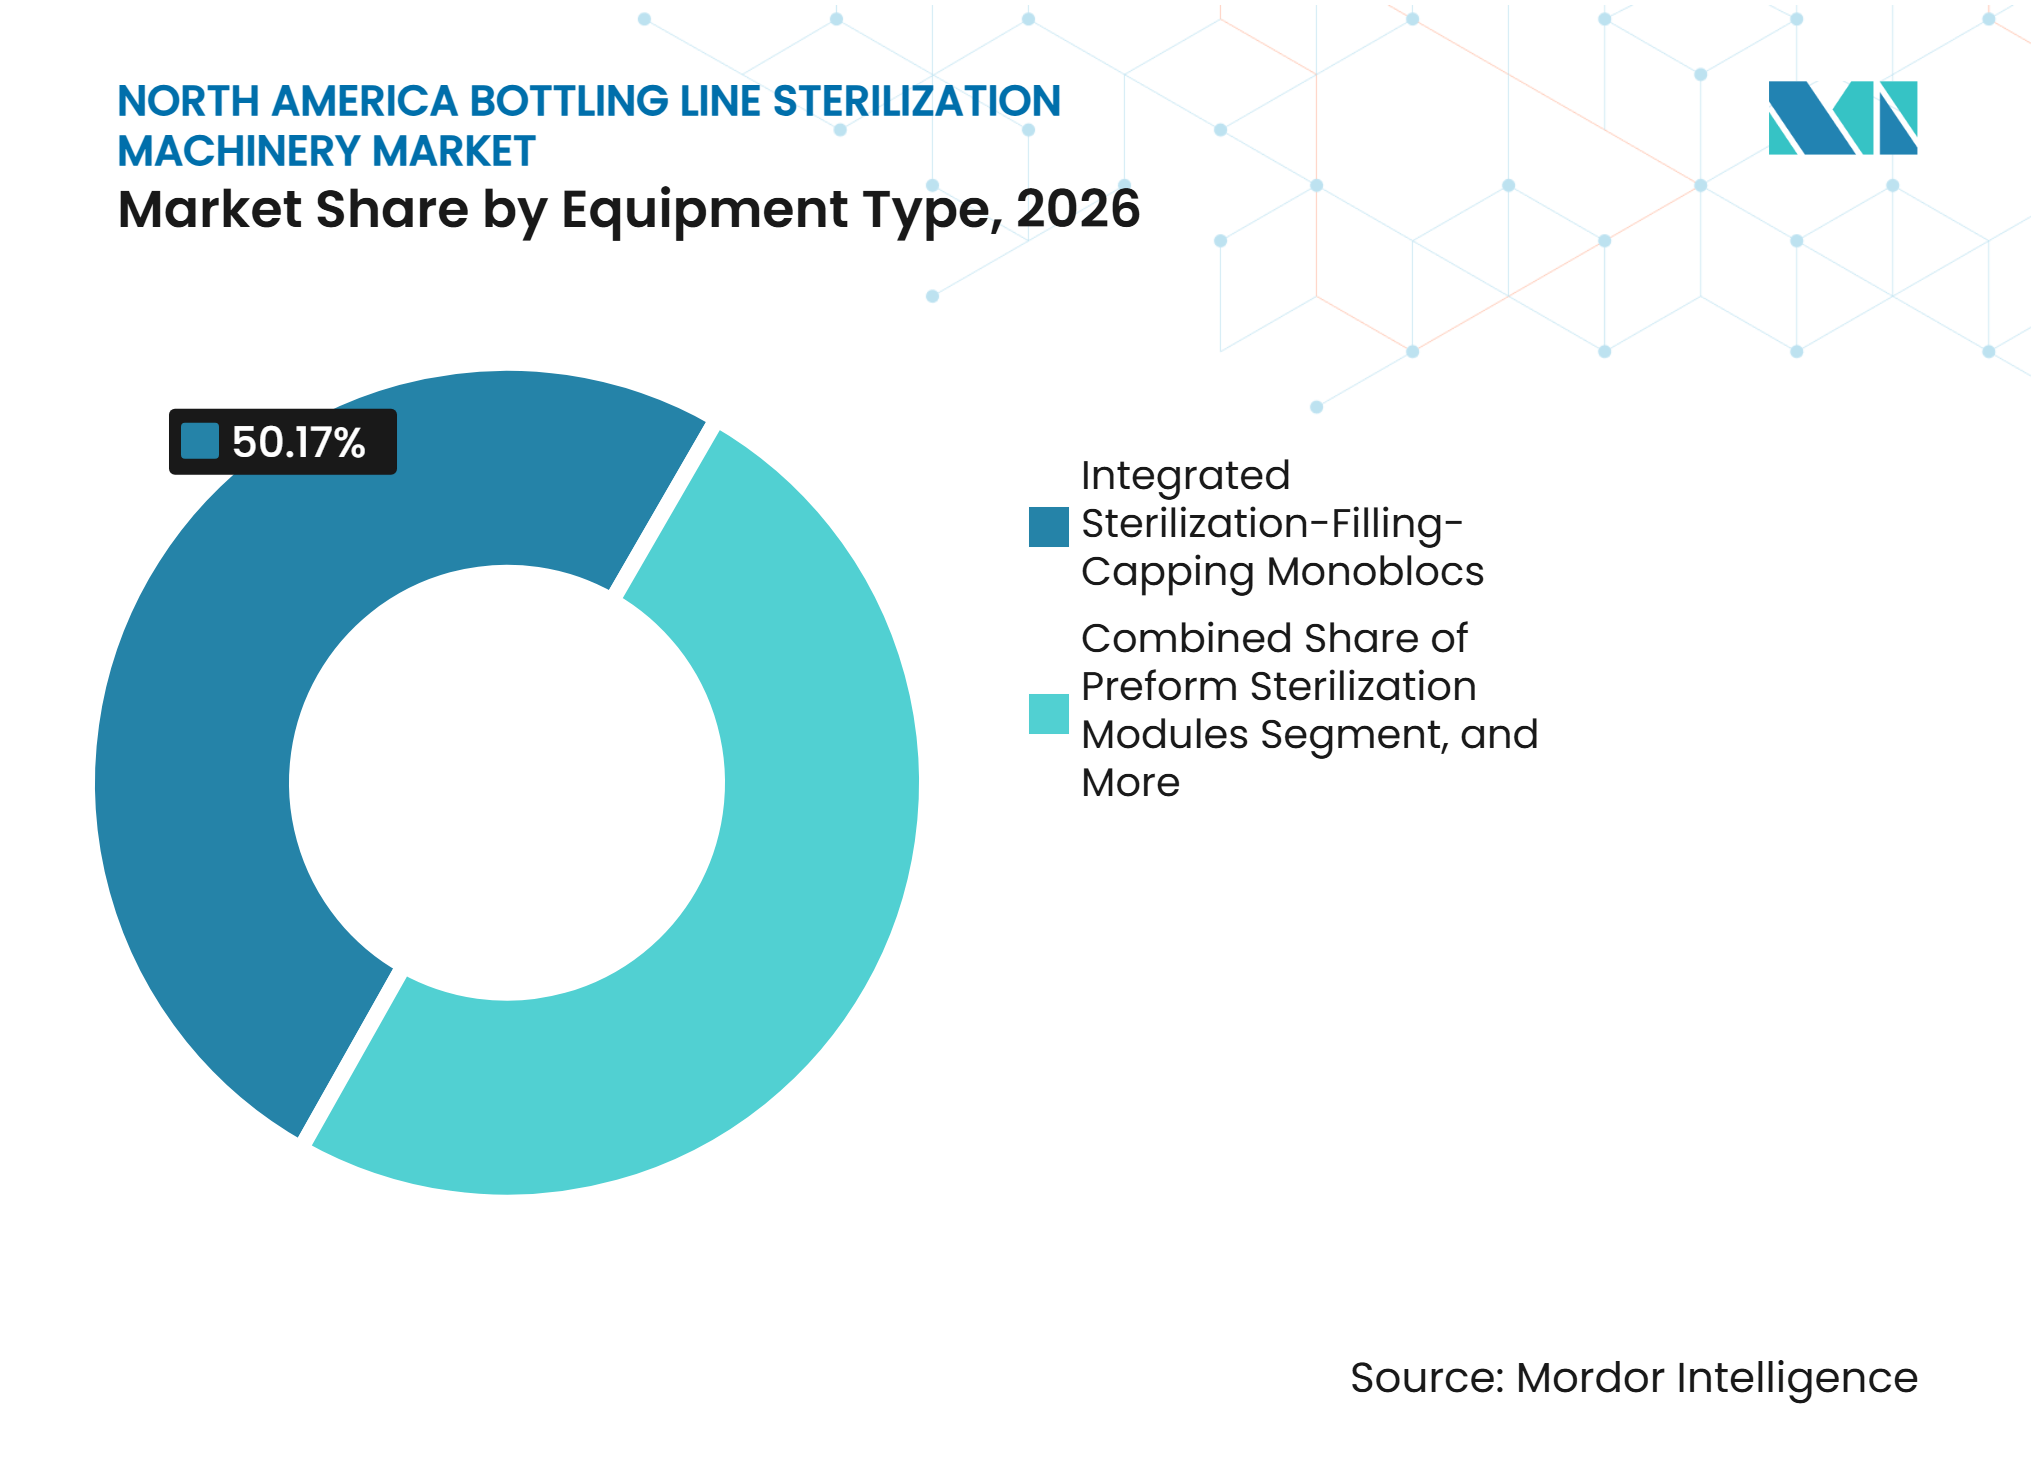
統合型システムが採用をリード統合型滅菌・充填・キャッピングモノブロックは2026年の北米ボトリングライン滅菌機械市場シェアの50.17%を占め、2032年までに8.17%のCAGRで拡大する見込みです。このセグメントは、統一されたアーキテクチャが滅菌、充填、キャッピング間の移送ポイント数を削減するため、最高の収益ポジションと最高の予測成長率を組み合わせています。各移送ポイントは個別の汚染管理要件を導入する可能性がある一方、コンパクトな設計は従来のフルスケールブロックを収容できないサイトにとってアプローチをより実用的にします。KronesのContipure AseptBlocは、100 m²のフットプリントにプリフォーム滅菌、延伸ブロー成形、無菌充填を統合し、毎時8,000〜27,500本の容量を謳っています。この機能は、床面積と交換コストが以前の投資を制限していたブラウンフィールドアップグレードをサポートします。
ボトル滅菌・リンスモジュールは、フィラーがまだ使用可能で完全交換が正当化されない場合に特に、既存の充填ラインに滅菌機能を追加するメーカーにとって引き続き関連性があります。プリフォーム滅菌モジュールは、完全なモノブロック再構築なしに無菌ブロー・フィル処理を可能にするモールド内H₂O₂処理を望む既存の延伸ブロー成形資産を持つオペレーターに対応します。キャップ・クロージャー滅菌モジュールは、ボトルと充填環境が管理された後の残留汚染リスクに対処し、これはメーカーが主充填チャンバーのみに焦点を当てる場合に見落とされる可能性のある要件です。北米ボトリングライン滅菌機械産業は、検証文書に運用データを提供する接続型スタンドアロンモジュールへの移行も進めており、モジュールがより広範な品質記録要件をサポートできるようにしています。この組み合わせにより、統合型システムが最高の新規プロジェクト関心を集める中でもレトロフィットモジュールの関連性が維持され、サプライヤーに北米ボトリングライン滅菌機械市場内の複数のエントリーポイントが提供されます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
滅菌技術別:
過酸化水素がリードし電子線が進展過酸化水素は2026年の収益シェアの40.45%を占めました。その地位は、確立されたプロセス経験、無菌充填プラットフォーム全体での広範な統合、およびPETとプリフォーム用途との互換性を反映しています。これらの用途では、気体H₂O₂はブロー成形熱と連携して個別のリンスステップなしに滅菌剤の活性化と蒸発をサポートします。FDAの残留基準と確立された検証実践により、メーカーに馴染みのあるプロセスフレームワークが提供されます。UV-CとH₂O₂のパルス光の組み合わせも延長賞味期限乳製品ラインで使用されており、過酸化水素は統合型無菌ラインで確立されたオプションであり続けます。
電子線およびその他の新興技術は、この技術グループで最高の成長率となる2032年までに8.21%のCAGRで拡大する見込みです。これらのアプローチはボトル処理における化学滅菌剤の必要性を排除し、廃水管理ニーズを削減できます。2025年の査読済み研究は、電子線照射が容器への熱ストレスなしに食品関連用途を滅菌する能力を支持しています。ペルオキシ酢酸はHDPE用途に引き続き対応し、蒸気と温水は熱処理が期待されるガラス包装および医薬品設定で引き続き関連性があります。技術選択は容器フォーマット、操業速度、残留要件、および既存の検証アプローチに依存しており、過酸化水素をリードに維持しながら乾式方法のより速い進展をサポートします。
フォーマット別:
PETボトルが量を維持しプリフォームが進展PETボトルは2026年の収益シェアの36.97%を占め、北米ボトリングライン滅菌機械市場のプリフォームの市場規模は2032年までに8.24%のCAGRで拡大する見込みです。PETはボトル入り飲料水、ジュース、茶、機能性飲料に広く使用されており、H₂O₂蒸気と電子線処理の両方と互換性があります。この柔軟性により、PETは多くの無菌検証プロセスの基準容器となっています。プリフォームはボトル形成前に処理され、滅菌剤にさらされる表面積を削減し、消費量を低減できます。処理をブロー成形サイクルに統合することがプリフォームのより速い予測成長率を説明しています。
HDPEボトルは、バリア性能を必要とする常温保存植物性飲料を含む乳製品および液体栄養製品において引き続き重要です。ガラスはパッケージフォーマットが製品ポジショニングの一部であり続けるプレミアムジュースおよび機能性飲料製品に対応し、蒸気と温水処理が役割を維持します。キャップとクロージャーは、ボトル処理が最適化された後に微生物を導入する可能性があるため、個別の汚染管理ポイントを形成します。Claranorは2026年のPACK EXPO International Chicagoでキャップ、クロージャー、容器向けのパルス光除染プラットフォームを展示しました。フォーマットの選択は、各ラインに必要な滅菌方法、機械レイアウト、および検証記録を形成します。
ライン構成別:
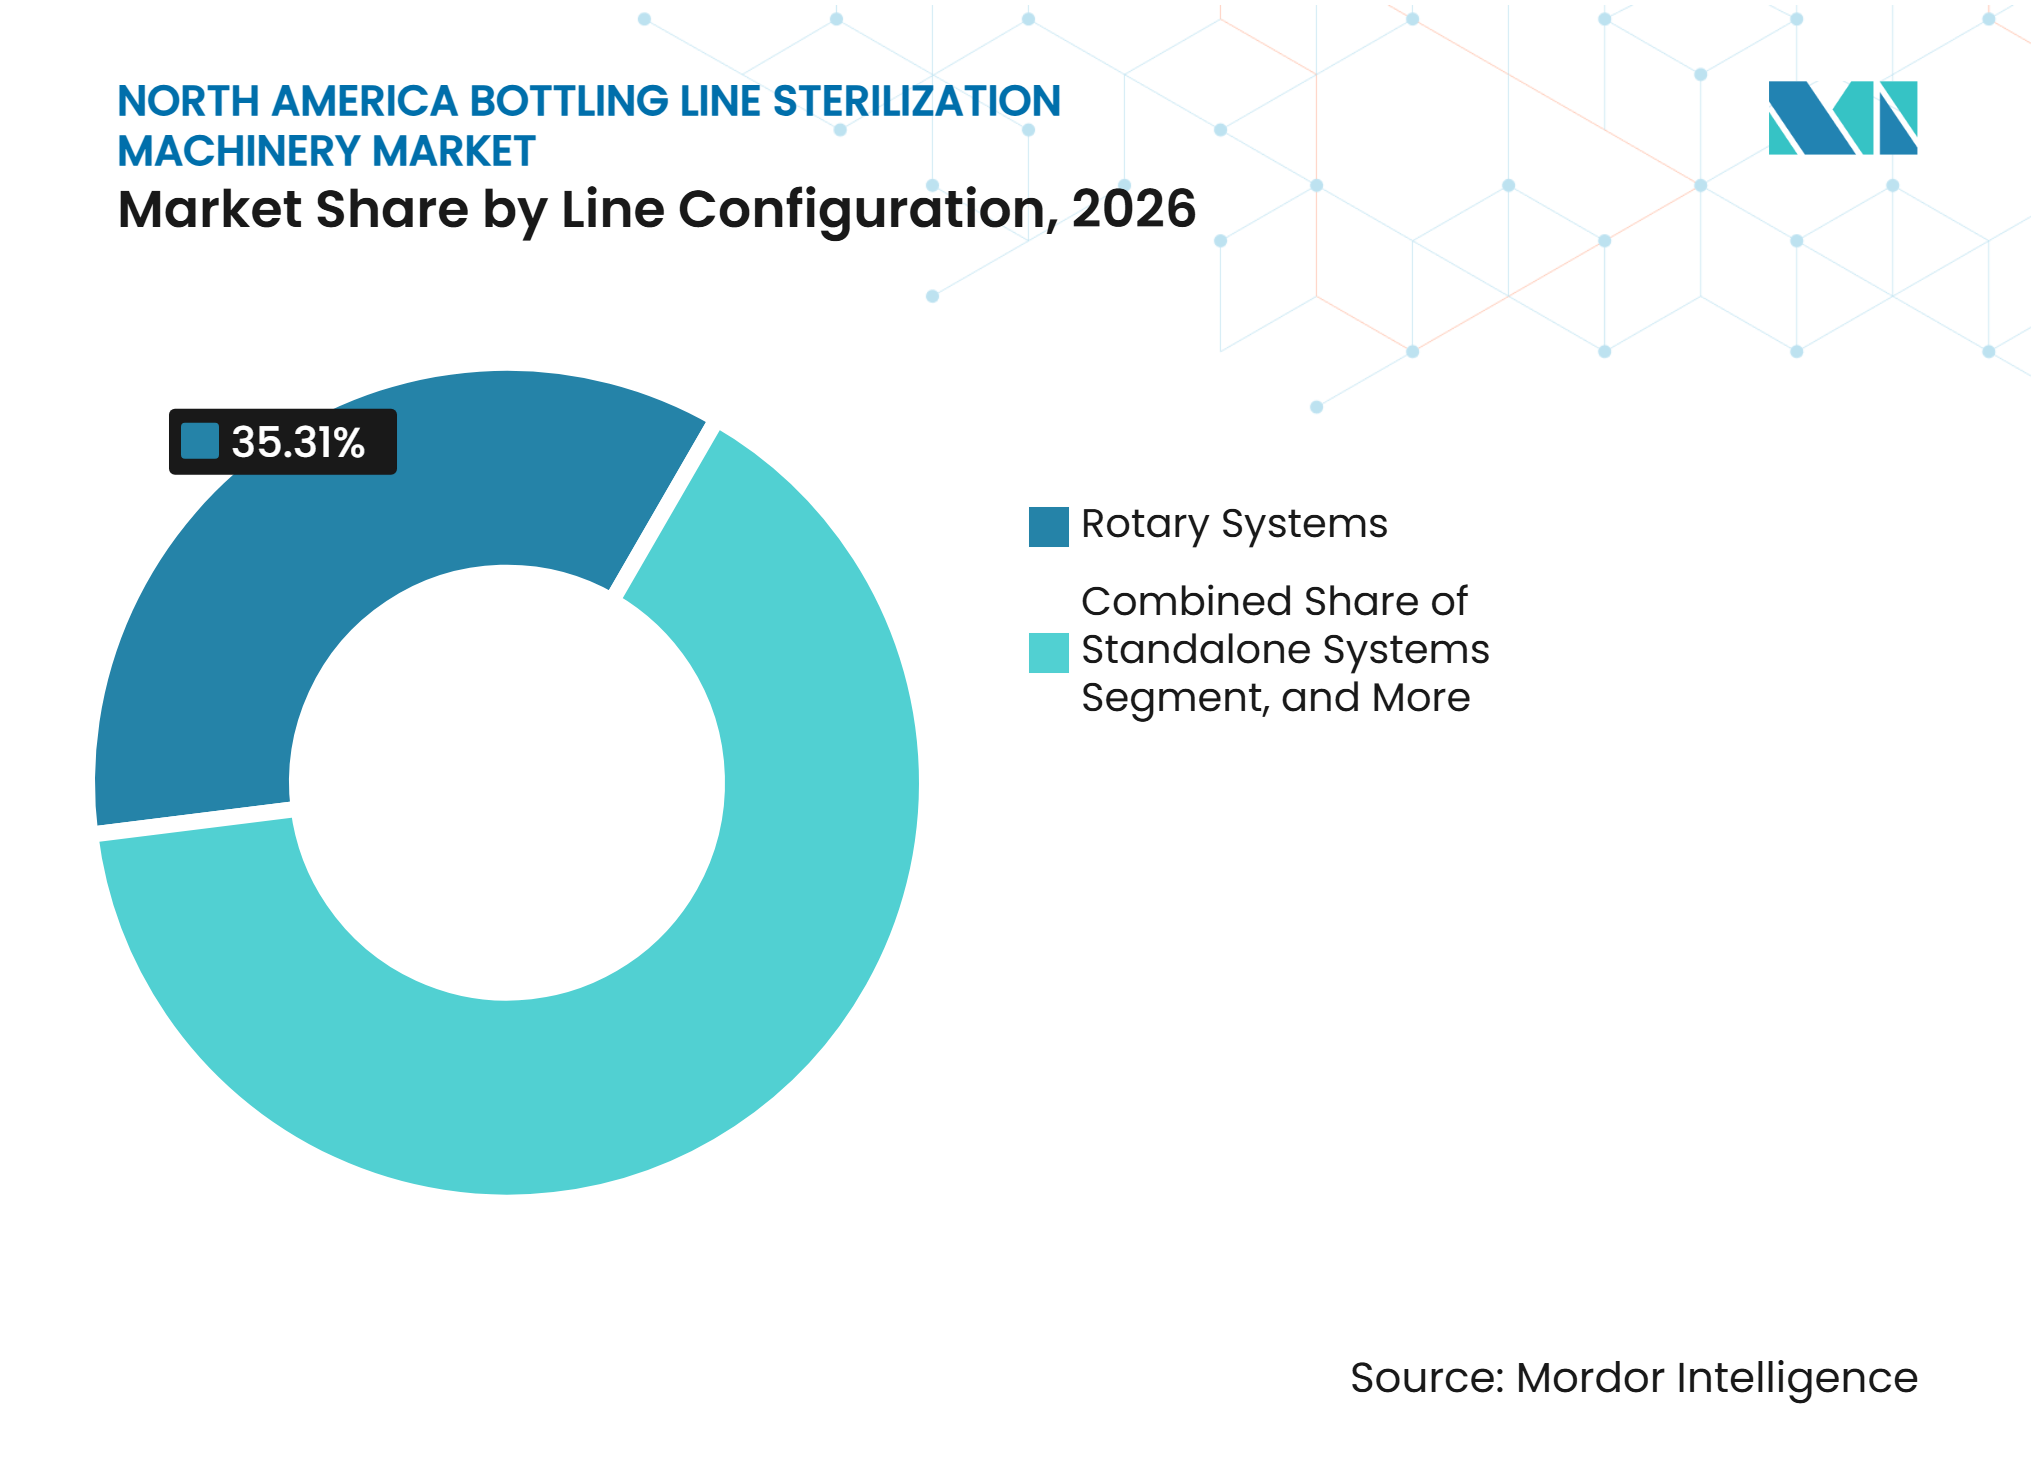
ロータリーシステムが設置ベース需要を維持ロータリーシステムは2026年の収益シェアの35.31%を占め、統合型システムは2032年までに8.14%のCAGRで拡大する見込みです。ロータリーシステムは高速炭酸飲料およびボトル入り飲料水ラインで確立されており、そのターレットベースのアーキテクチャは資本コミットメントを正当化できるスループットをサポートします。広範な設置ベース、メーカーが更新された汚染管理を必要とする場合の交換部品とロータリー互換滅菌モジュールへの需要も維持します。統合型システムは、滅菌、充填、キャッピングを単一の検証済み境界内に統合するため、新規プロジェクトを引き付けます。このアプローチは、個別の汚染管理と文書化を必要とするハンドオフポイントの数を削減します。
リニアおよびインラインシステムは、無菌性能を必要とするがロータリー構成をサポートできないクラフトおよび中規模メーカーに対応し、コンパクトな製品は空間制約のある施設での実用的な適合性を向上させます。スタンドアロン滅菌システムは、フィラーが対象アップグレード後も稼働を継続できる低コストオプションであり、自動または半自動システムは文書化されたサイクルを優先する医薬品およびニュートラシューティカルユーザーに対応します。GEAのモジュール式飲料フィラーはいくつかの無菌プラットフォームをサポートし、EHEDG準拠のアイソレーターを含みます。そのAIアシスト診断機能は充填環境内でのより大きなデジタルサポートを反映し、ライン警報が発生した際にオペレーターが可能性の高い原因に集中するのを支援できます。構成の決定は、設置済み資産、生産ニーズ、スペース、および北米ボトリングライン滅菌機械市場においてメーカーが実施できる検証作業の範囲に依存します。

エンドユーザー別:
機能性飲料が需要を支え医薬品ユーザーが進展ジュース・茶・機能性飲料メーカーは2026年の収益シェアの23.87%を占めました。このグループは常温流通の高酸性および低酸性飲料の検証済み容器処理に依存しており、機能性飲料は新しい製品・容器の組み合わせを導入する可能性があります。各組み合わせは個別の適格性確認と新規または改良された滅菌モジュールを必要とする場合があります。乳製品・植物性飲料メーカーは冷蔵製品が常温フォーマットに移行するにつれて需要をサポートし、契約飲料および無菌包装組織は複数のブランドオーナーに対応するためにインフラに投資します。ボトル入り飲料水、化粧品、パーソナルケア製品メーカーは、既存の生産量により密接に結びついたより安定した交換主導の需要を提供します。
医薬品・バイオ医薬品メーカーは2032年までに8.19%のCAGRで拡大する見込みです。このセグメントは液体経口投与、局所製品、および市販のニュートラシューティカルのボトルライン無菌充填を採用しています。21 CFR 211.113(b)に基づくFDA要件は好ましくない微生物汚染を防ぐ手順への焦点を維持し、警告書723059は医薬品設定における無菌管理の欠陥に対処しました。この規制環境は、影響を受けるメーカーにとってインフラアップグレードをより緊急にする可能性があります。北米ボトリングライン滅菌機械産業は、飲料と医薬品用途全体の需要から恩恵を受けており、それらのコンプライアンスニーズは管理された充填環境を中心に重複しています。
地域分析
米国
米国は2026年の地域収益の76.79%を占め、飲料、医薬品、ュートラシューティカルの容量はテキサス、カリフォルニア、オハイオ、ウィスコンシン、ニュージャージーに集中しています。21 CFR第113条および第117条に基づくFDA要件はプロセスおよび予防管理を文書化する継続的な必要性を生み出し、カリフォルニアのジュースおよび植物性飲料メーカーは選択されたラインを常温流通に移行しています。デジタル記録を欠く古い機器は、特にFDA食品トレーサビリティ規則が適用可能なサプライチェーン全体でライン単位の記録をより重要にし、2028年7月20日のコンプライアンスを設定するにつれて、監査準備を強化する施設には適さない場合があります。機器ベンダーは、サービス容量、データ接続性、および既存施設に適合するコンパクトなライン設計を通じて差別化できます。
メキシコ
メキシコは、ニアショアリングと国内飲料投資が国内および米国向け需要の新しい生産容量をサポートするにつれて、対象地域の中で最高の成長率となる2032年までに7.86%のCAGRで拡大する見込みです。HEINEKEN Méxicoは2025〜2028年に2.75 ビリオン 米ドルをコミットし、初期容量400万ヘクトリットルのユカタン州カナシンのグリーンフィールドブルワリーを含みます。新施設は輸出グレードの食品・飲料生産をサポートする機器と文書化を必要とし、設置、保守、検証サポート、およびオペレータートレーニングへの需要を高めています。メキシコの拡大は、国境を越えた生産のコンプライアンスニーズを満たそうとするサプライヤーにとって、現地技術サービスと部品の入手可能性もより重要にしています。
カナダおよび地域生産トレンド
カナダは飲料および医薬品セクターの交換サイクルと容量拡大を通じて需要を維持しています。オンタリオとブリティッシュコロンビアは、延長賞味期限処理を必要とする乳製品および植物性飲料ラインの活発な地域です。カナダ食品検査庁はHACCP原則に沿った予防管理要件を使用しており、一貫した記録保持と検証文書をサポートする機器を優先します。[2] 3カ国全体で、非炭酸飲料は炭酸の微生物抑制効果を欠くスチルおよびpH感受性処方が一般的な需要源です。地域の機会は、米国の設置ベース、メキシコのグリーンフィールド容量、およびカナダの対象交換需要を組み合わせています。
競合環境
市場集中度
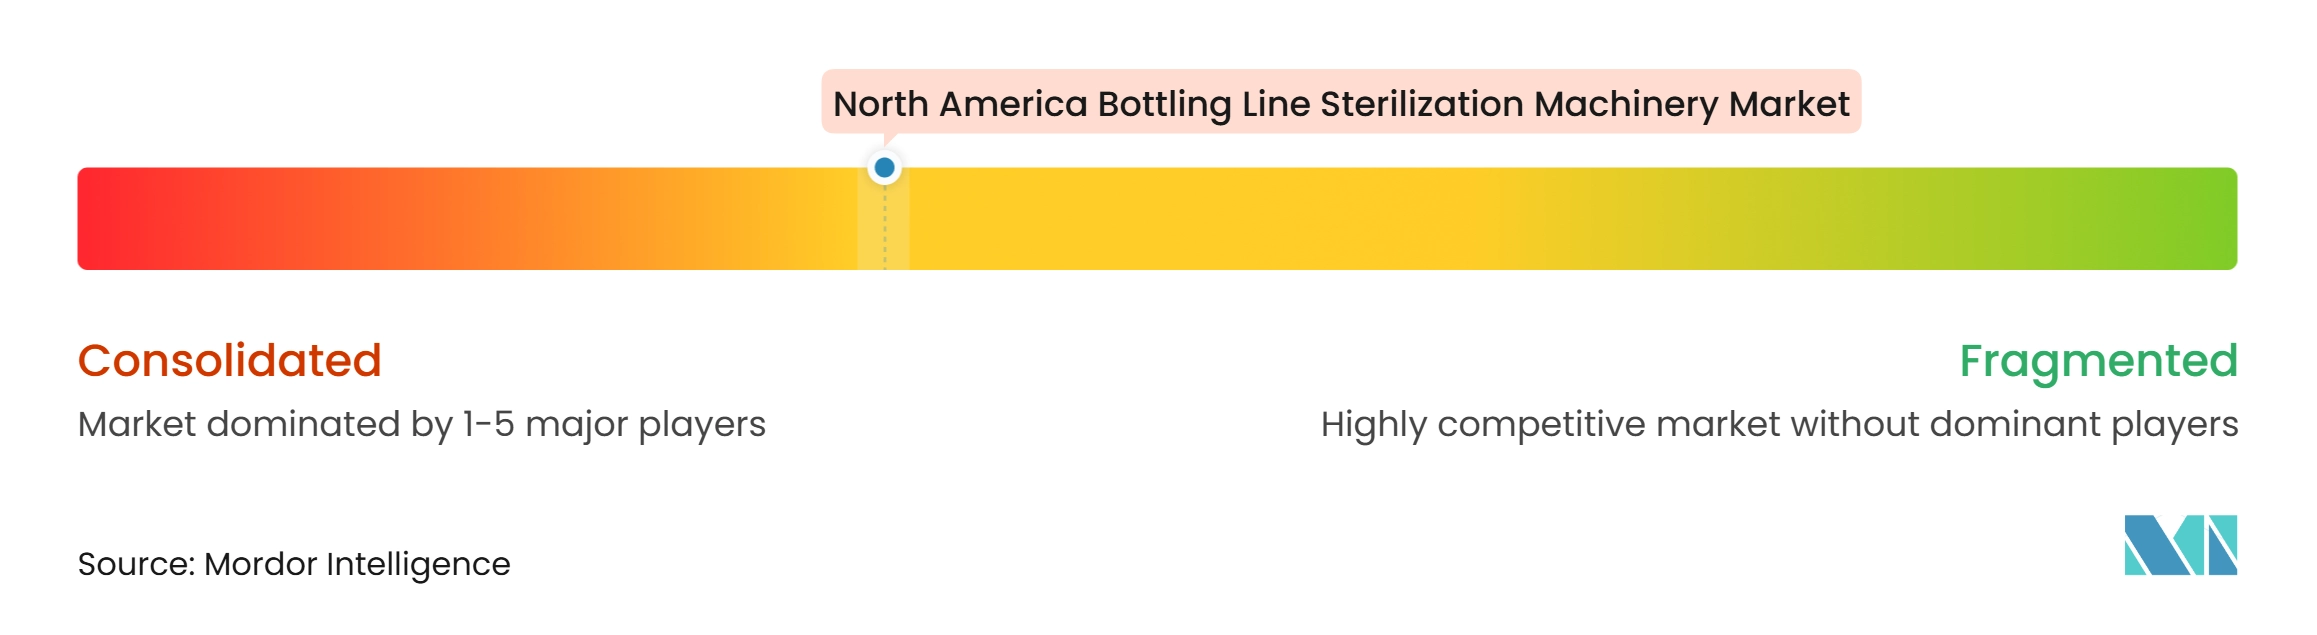
北米ボトリングライン滅菌機械市場は、Krones、GEA、Sidel、KHSを含む確立されたサプライヤー間で適度な集中度を持ち、その設置ベースの優位性はメーカーが検証済みパフォーマンスとサービスの継続性に置く価値を反映しています。無菌ラインの切り替えは、新しい機器が既存のプロセス内で統合・適格性確認されなければならないため困難ですが、スペシャリストはパルス光、レトロフィットモジュール、クロージャー処理、および医薬品構成で競争できます。Kronesは2026年9月にマルチレベルスターホイール設計、最大38%の高速化、調整可能なH₂O₂曝露時間を備えた再設計されたContipure Dを発表しました。Kronesはまた、より小さなフットプリントで統合システムを必要とする施設向けにコンパクトなContipure AseptBlocを提供しています。
GEAは、ABF、EcoSpin、Whitebloc、Unibloc Flex無菌ソリューションと連携しAIアシスト警報診断を含む2025年プラットフォームを通じて飲料充填のモジュール性とデジタル運用サポートを追求しています。この戦略は、専門労働力が限られている場合の柔軟な構成とより容易な障害特定の必要性に対処します。Claranorはパルス光プラットフォームを通じてキャップ、クロージャー、容器の化学物質フリー除染を追求しています。このアプローチは、無菌アーキテクチャ全体を置き換えることなくH₂O₂ボトルまたはプリフォーム処理を補完できます。JBT Marelは、フレキシブル包装における粒子状食品処理と無菌充填のためのAurum Process Technologyとの独占パートナーシップを通じてエンドツーエンドの提供を拡大し、無菌処理を標準PETボトル以外のレディミール・プレミアムペットフード包装用途に拡張しました。[3]
中堅サプライヤーは、購入者が単一ソースのライン解決策よりも迅速な技術サービス、専門的な液体処理、またはレトロフィット互換性を重視する場合に引き続き関連性があります。老朽化した設置ベースは、完全な機器交換を必要とせずに特定の滅菌ステージをアップグレードするサプライヤーの機会を生み出します。2005年から2015年の間に設置されたラインは、稼働寿命を延長するか統合アーキテクチャに移行するかの決定に直面することが増えています。コンパクトなモジュール式システムは完全な再構築に伴う混乱を軽減でき、北米ボトリングライン滅菌機械市場で関連性を持ちます。検証要件は依然として信頼できるプロセス知識と文書化サポートを持つサプライヤーを優先します。
北米ボトリングライン滅菌機械産業リーダー
-
Krones AG
-
GEA Group AG
-
Tetra Pak International S.A.
-
Coesia S.p.A.
-
ProMach, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米ボトリングライン滅菌機械市場 このレポートでカバーされる企業
- Krones AG
- KHS GmbH
- GEA Group AG
- Tetra Pak International S.A.
- Sidel Group
- ProMach, Inc.
- Serac Group
- Fogg Filler Company
- Shibuya Corporation
- Syntegon Technology GmbH
- Barry-Wehmiller Companies, Inc.
- Coesia S.p.A.
- SACMI Cooperativa Meccanici Imola S.C.
- JBT Marel Corporation
- SPX FLOW, Inc.
- Alfa Laval AB
- M&O Perry Industries, Inc.
- Ecolab Inc.
- Belimed AG
- Steelco S.p.A.
最近の産業開発事情 北米ボトリングライン滅菌機械市場
- 2026年11月:KHS GmbHは、米国ウォーキーシャ施設でのInnopro Paramix Cブレンディングシステム生産のローカライズを発表し、プロセス技術の北米製造能力を拡大しました。この動きは米国およびカナダの顧客のリードタイムを短縮し、サービス対応性がライン改良決定における競争上の差別化要因となる市場でのKHSの運営上の近接性を深めます。
- 2026年10月:Claranorは、PACK EXPO International Chicago 2026でキャップ、クロージャー、容器の化学物質フリー滅菌のためのパルス光除染プラットフォームを展示しました。このプラットフォームは無菌ボトリングライン内のH₂O₂ベースのボトルおよびプリフォーム滅菌を補完します。
- 2026年9月:Krones AGは、垂直積層型マルチレベルスターホイール設計を特徴とする新世代Contipure Dプリフォーム滅菌モジュールで商業量産を達成しました。このシステムは定義されたパフォーマンス範囲内で最大38%の高速化を実現し、H₂O₂曝露時間を最大40%延長し、最初のユニットが世界中の顧客プラントで稼働していることが確認されており、Kronesが北米の無菌飲料ライン全体で中〜大量の交換需要を獲得する位置づけとなっています。
- 2026年8月:AB InBevのGrupo Modeloはメキシコのイダルゴ州アパンにブルワリーおよびボトリング複合施設の建設を確認し、140億メキシコペソ(760 ミリオン 米ドル)の投資と年間1,200万ヘクトリットルの初期生産能力を表しています。この施設は国内需要とプレミアムメキシコビールブランドの米国輸出需要を供給するよう設計されており、滅菌・包装ライン機器への投資を直接支援します。
北米ボトリングライン滅菌機械市場レポートの範囲
北米ボトリングライン滅菌機械市場とは、飲料、医薬品、パーソナルケア、およびその他の液体製品製造産業全体にわたり、充填・包装プロセスの前または最中にボトル、プリフォーム、キャップ、クロージャー、およびその他の包装コンポーネントを滅菌するために使用さる専門機器および統合システムの市場を指します。これらの機械システムは、細菌、酵母、カビ、およびその他の汚染物質を含む微生物を包装表面から排除または低減し、製品の安全性を維持し、品質を保持し、賞味期限を延長し、厳格な衛生および規制要件を満たすよう設計されています。
北米ボトリングライン滅菌機械市場レポートは、機器タイプ(ボトル滅菌・リンスモジュール、プリフォーム滅菌モジュール、キャップ・クロージャー滅菌モジュール、統合型滅菌・充填・キャッピングモノブロック)、滅菌技術(過酸化水素、ペルオキシ酢酸、蒸気・温水、乾熱・熱風、UV-C・パルス光、電子線・その他の新興技術)、フォーマット(PETボトル、HDPEボトル、ガラスボトル、プリフォーム、キャップ・クロージャー、その他のフォーマット)、ライン構成(ロータリーシステム、リニア・インラインシステム、スタンドアロンシステム、統合型システム、自動・半自動システム)、エンドユーザー(乳製品・植物性飲料メーカー、ジュース・茶・機能性飲料メーカー、ボトル入り飲料水メーカー、医薬品・バイオ医薬品メーカー、契約飲料・無菌包装組織、化粧品・パーソナルケア・その他の液体製品メーカー)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ボトル滅菌・リンスモジュール |
| プリフォーム滅菌モジュール |
| キャップ・クロージャー滅菌モジュール |
| 統合型滅菌・充填・キャッピングモノブロック |
| 過酸化水素 |
| ペルオキシ酢酸 |
| 蒸気・温水 |
| 乾熱・熱風 |
| UV-C・パルス光 |
| 電子線・その他の新興技術 |
| PETボトル |
| HDPEボトル |
| ガラスボトル |
| プリフォーム |
| キャップ・クロージャー |
| その他のフォーマット |
| ロータリーシステム |
| リニア・インラインシステム |
| スタンドアロンシステム |
| 統合型システム |
| 自動・半自動システム |
| 乳製品・植物性飲料メーカー |
| ジュース・茶・機能性飲料メーカー |
| ボトル入り飲料水メーカー |
| 医薬品・バイオ医薬品メーカー |
| 契約飲料・無菌包装組織 |
| 化粧品・パーソナルケア・その他の液体製品メーカー |
| 米国 |
| カナダ |
| メキシコ |
| 機器タイプ別 | ボトル滅菌・リンスモジュール |
| プリフォーム滅菌モジュール | |
| キャップ・クロージャー滅菌モジュール | |
| 統合型滅菌・充填・キャッピングモノブロック | |
| 滅菌技術別 | 過酸化水素 |
| ペルオキシ酢酸 | |
| 蒸気・温水 | |
| 乾熱・熱風 | |
| UV-C・パルス光 | |
| 電子線・その他の新興技術 | |
| フォーマット別 | PETボトル |
| HDPEボトル | |
| ガラスボトル | |
| プリフォーム | |
| キャップ・クロージャー | |
| その他のフォーマット | |
| ライン構成別 | ロータリーシステム |
| リニア・インラインシステム | |
| スタンドアロンシステム | |
| 統合型システム | |
| 自動・半自動システム | |
| エンドユーザー別 | 乳製品・植物性飲料メーカー |
| ジュース・茶・機能性飲料メーカー | |
| ボトル入り飲料水メーカー | |
| 医薬品・バイオ医薬品メーカー | |
| 契約飲料・無菌包装組織 | |
| 化粧品・パーソナルケア・その他の液体製品メーカー | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米ボトリングライン滅菌機械市場の規模はどのくらいですか?
市場は2026年に5.61 ミリオン 米ドルと評価され、2032年までに8.61 ミリオン 米ドルに達すると推定され、2027年から2032年にかけて7.17%のCAGRを記録します。この見通しは、文書化された無菌管理をサポートするシステムを含む常温保存飲料および液体製品生産における検証済み滅への需要を反映しています。予測はまた、統合型機械、乾式処理オプション、医薬品用途、および既存のボトリング施設での交換プロジェクトの役割も捉えています。
北米でボトリングライン滅菌機械需要をリードする機器タイプはどれですか?
統合型滅菌・充填・キャッピングモノブロックが2026年に50.17%のシェアでリードし、2032年までに8.17%のCAGRで拡大する見込みです。その統合レイアウトは個別の無菌管理を必要とする移送ポイントを削減し、検証境界を合理化できます。
統合型無菌ボトリングラインが採用されている理由は何ですか?
滅菌、充填、キャッピング間のボトル移送ポイントを削減し、汚染管理と検証作業を簡素化できます。コンパクトな統合システムは、床面積が限られ長時間の生産中断への許容度が低いプラントでのアップグレードにも適しています。
北米で最も速く拡大している滅菌技術はどれですか?
電子線およびその他の新興技術は、化学物質フリーのボトル処理を提供するため2032年までに8.21%のCAGRで拡大する見込みです。これにより、乾式処理シーケンスを維持しながら適用可能なラインの残留物管理と廃水要件を削減できます。
2032年までに最も速い拡大を記録すると予想される国はどこですか?
メキシコはニアショアリングと飲料製造容量への投資に支えられ、7.86%のCAGRで拡大する見込みです。新しい生産拠点は技術サービス、検証サポート、熟練オペレーター、および国境を越えたサプライチェーンに対応できる機器への需要も高めます。
2032年までに最も速く拡大すると予想されるエンドユーザーはどれですか?
医薬品・バイオ医薬品メーカーは、無菌要件が機器アップグレードをサポートするにつれて8.19%のCAGRで拡大する見込みです。このセグメントには、管理された充填条件と文書化された手順を必要とする液体経口投与、局所製品、および市販のニュートラシューティカルが含まれます。規制検査の期待は、検証済みの汚染管理システム、一貫した操業記録、プロセス逸脱が特定された際の明確に定義された是正手順、および継続的なスタッフ能力の必要性を強化します。