
Taille et part du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
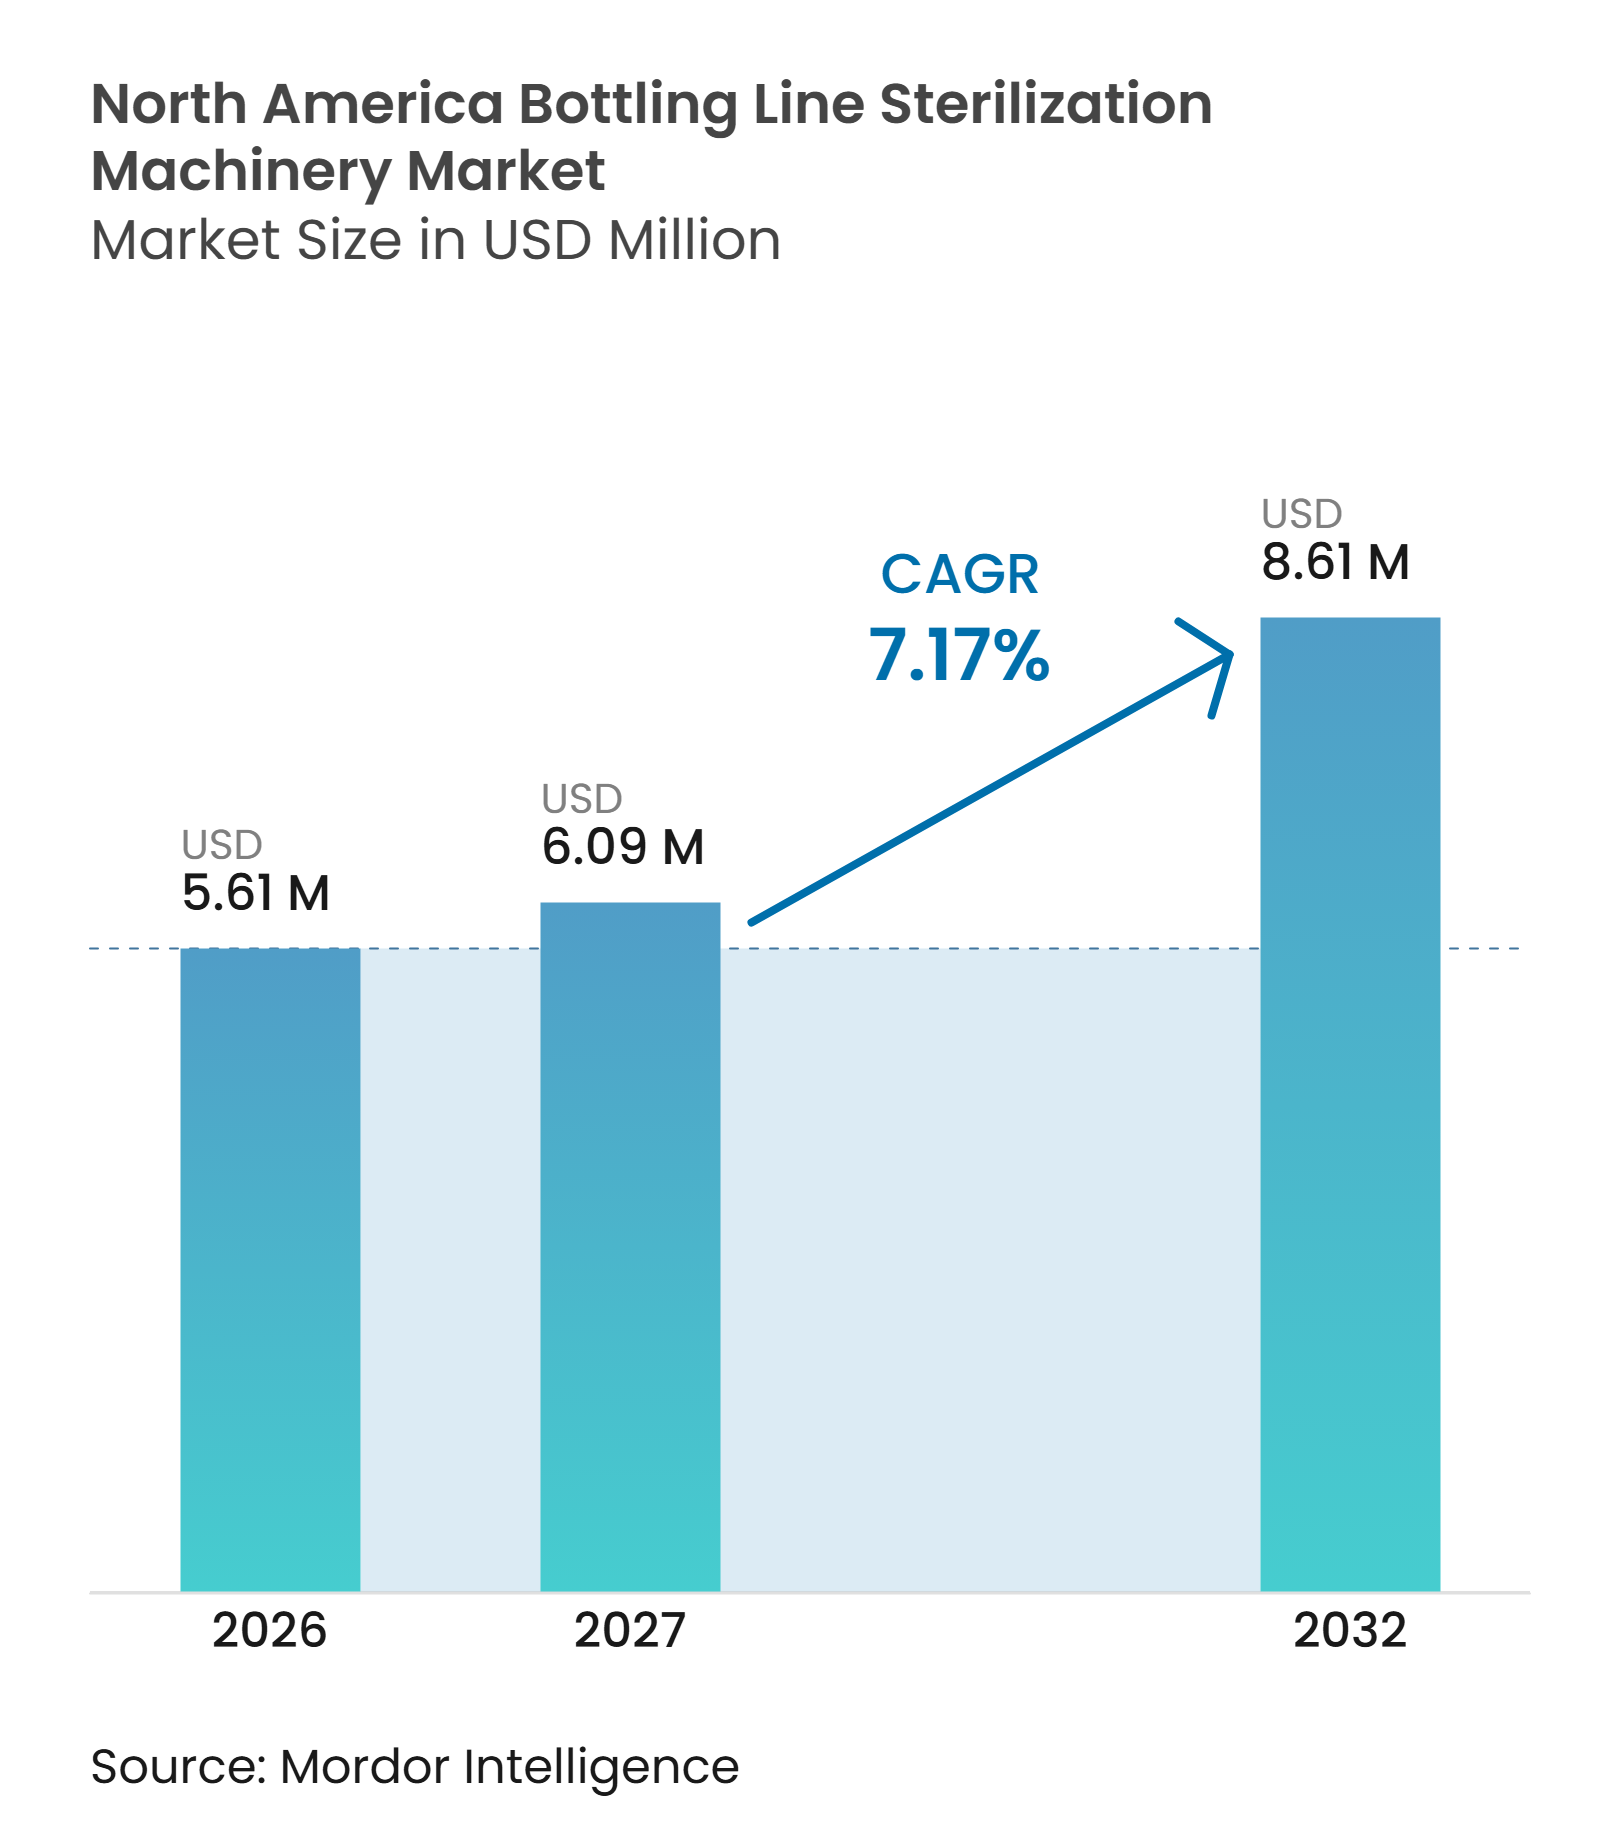
| Taille du marché de l'année de base (2026) | 5.61 Millions de dollars américains |
| Taille du Marché (2027) | 6.09 Millions de dollars américains |
| Taille du Marché (2032) | 8.61 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord par Mordor Intelligence
La taille du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord devrait passer de 5,61 millions USD en 2026 et 6,09 millions USD en 2027 à 8,61 millions USD d'ici 2032, enregistrant un CAGR de 7,17 % entre 2027 et 2032.
Le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord est soutenu par l'évolution vers des boissons stables à température ambiante pouvant être distribuées sans logistique réfrigérée, ce qui modifie le coût et la portée des chaînes d'approvisionnement régionales en boissons. Ce changement fait de la stérilisation validée des contenants une exigence de production pour de nombreux produits peu acides et sensibles, plutôt qu'une mise à niveau de ligne discrétionnaire. Les alternatives laitières à base de plantes nécessitent également un traitement aseptique pour assurer une durée de conservation ambiante en grande distribution, et leurs besoins de production peuvent favoriser le traitement des préformes et les conceptions intégrées soufflage-remplissage-bouchage. La production pharmaceutique et nutraceutique de doses liquides élargit la demande d'équipements au-delà des lignes de boissons, tandis que des exigences de conformité plus détaillées accordent de la valeur aux enregistrements qui relient la stérilisation aux opérations de remplissage. Les fournisseurs répondent avec des systèmes intégrés compacts, des fonctionnalités de validation numérique, des options de stérilisation à sec et un support de service qui réduisent la consommation d'eau et de produits chimiques tout en aidant les opérateurs à gérer les transitions de lignes complexes.
Points clés du rapport
- Par type d'équipement, les monoblocs intégrés stérilisation-remplissage-bouchage détenaient 50,17 % de la part du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord en 2026 et devraient se développer à un CAGR de 8,17 % jusqu'en 2032.
- Par technologie de stérilisation, le peroxyde d'hydrogène détenait 40,45 % de la part des revenus en 2026, tandis que le faisceau d'électrons et d'autres technologies émergentes devraient se développer à un CAGR de 8,21 % jusqu'en 2032.
- Par format, les bouteilles PET représentaient 36,97 % de la part des revenus en 2026 du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord, tandis que les préformes devraient se développer à un CAGR de 8,24 % jusqu'en 2032.
- Par configuration de ligne, les systèmes rotatifs détenaient 35,31 % de la part des revenus en 2026, tandis que les systèmes intégrés devraient se développer à un CAGR de 8,14 % jusqu'en 2032.
- Par utilisateur final, les producteurs de jus, de thé et de boissons fonctionnelles représentaient 23,87 % de la part des revenus en 2026, tandis que les fabricants pharmaceutiques et biopharmaceutiques devraient se développer à un CAGR de 8,19 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 76,79 % de la part des revenus en 2026, tandis que le Mexique devrait se développer à un CAGR de 7,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des boissons stables à température ambiante et à durée de conservation prolongée | +2.0% | Mondial, concentré dans les corridors de distribution au détail des États-Unis et du Canada | Court terme (≤ 2 ans) |
| Évolution vers les monoblocs intégrés soufflage-remplissage-bouchage | +1.5% | Mondial, avec des gains précoces dans les corridors de production laitière et de jus aux États-Unis | Moyen terme (2-4 ans) |
| Renforcement des exigences de validation de la sécurité alimentaire et de traçabilité | +1.0% | Piloté par les États-Unis, avec des répercussions au Canada et au Mexique | Moyen terme (2-4 ans) |
| Demande de stérilisation économe en eau et en produits chimiques | +0.8% | Mondial, amplifié dans le sud-ouest des États-Unis soumis au stress hydrique et dans le nord du Mexique | Long terme (≥ 4 ans) |
| Croissance de l'embouteillage de produits laitiers et de boissons à base de plantes | +0.7% | États-Unis et Canada dominants, Mexique émergent | Moyen terme (2-4 ans) |
| Demande de modernisation des lignes d'embouteillage vieillissantes en Amérique du Nord | +0.5% | Corridor industriel des États-Unis et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des boissons stables à température ambiante et à durée de conservation prolongée
Les eaux fonctionnelles stables à température ambiante, les laits à base de plantes et les jus modifient le modèle de distribution des producteurs de boissons aux États-Unis et au Canada, car les marques régionales peuvent approvisionner des marchés plus larges sans maintenir une logistique réfrigérée sur chaque canal. La distribution ambiante peut réduire la dépendance à l'infrastructure de la chaîne du froid, étendre la portée pratique d'un site de production et améliorer les chances d'obtenir des référencements en grande distribution nécessitant une durée de conservation plus longue. Ce modèle dépend d'une stérilisation des contenants qui répond au niveau d'assurance de stérilité requis, de sorte que les machines deviennent une exigence de production fondamentale plutôt qu'une mise à niveau de ligne optionnelle pour les formats de boissons sensibles dans le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord. Les lancements de nouveaux produits peuvent donc influencer la demande, car chaque combinaison produit-contenant peut nécessiter une qualification de processus distincte, un support de validation, des procédures opérationnelles documentées et une approche cohérente de la gestion des bouchages. La FDA exige un processus documenté et planifié pour chaque combinaison d'aliments peu acides traités thermiquement et de leur contenant en vertu du 21 CFR Partie 113.[1] Les producteurs de jus, de thé et de boissons fonctionnelles sont positionnés comme un acheteur majeur de capacité de ligne aseptique dans le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord, à mesure que les marques ajoutent des produits distribués en ambiant.
Évolution vers les monoblocs intégrés soufflage-remplissage-bouchage
Les lignes intégrées limitent le transfert de bouteilles entre les unités distinctes de soufflage, rinçage, remplissage et bouchage, ce qui réduit le nombre d'interfaces devant être contrôlées dans un plan de validation aseptique. La suppression de ces points de transfert peut réduire le risque qu'un contenant préalablement traité soit exposé à un environnement non contrôlé avant le remplissage, une considération importante tant dans les projets sur site vierge que dans les mises à niveau. Krones a lancé son Contipure AseptBloc compact en septembre 2025, intégrant la stérilisation des préformes, le moulage par étirage-soufflage et le remplissage aseptique dans 100 m² de surface au sol. Le système traite 8 000 à 27 500 bouteilles par heure et utilise du H₂O₂ gazeux comme stérilisant d'emballage, plaçant la capacité intégrée dans la plage opérationnelle des installations de petite et moyenne taille. En septembre 2026, Krones a introduit un module Contipure D repensé qui a augmenté le débit de 38 % et peut prolonger le temps d'exposition au H₂O₂ jusqu'à 40 % pour les exigences de produits applicables. GEA a également lancé une plateforme modulaire de remplissage de boissons en septembre 2025 avec un isolateur conforme à l'EHEDG, une capacité de 60 000 bouteilles par heure et des diagnostics d'alarme assistés par intelligence artificielle, montrant que le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord valorise de plus en plus le support opérationnel aux côtés de la capacité mécanique.
Renforcement des exigences de validation de la sécurité alimentaire et de traçabilité
Les exigences en matière de sécurité alimentaire favorisent les équipements qui enregistrent et conservent les données de stérilisation sur toute la ligne de production, en particulier lorsque le fabricant doit démontrer que le processus a fonctionné dans ses paramètres validés. Le cadre réglementaire de la FDA en vertu du 21 CFR Partie 117 exige que les établissements concernés utilisent des contrôles préventifs et tiennent les enregistrements applicables, ce qui ajoute de la valeur aux systèmes capables d'échanger des données avec des contrôles de production plus larges. La règle de traçabilité alimentaire de la FDA crée également des exigences de tenue de registres pour les éléments de données clés lors des événements de suivi critiques, bien que sa date de conformité ait été reportée au 20 juillet 2028. Ces exigences rendent l'intégration des données au niveau de la ligne plus pertinente lorsque les producteurs évaluent de nouvelles machines, car un module de stérilisation isolé peut ne pas répondre aux attentes de tenue de registres d'un système de production alimentaire connecté. Les applications pharmaceutiques ajoutent une exigence de conformité distincte, car le 21 CFR 211.113(b) exige des procédures conçues pour prévenir la présence de micro-organismes indésirables dans les médicaments qui ne sont pas tenus d'être stériles. La lettre d'avertissement FDA 723059, émise en mai 2026, a documenté des déficiences liées aux contrôles de traitement aseptique et a illustré comment les préoccupations de conformité peuvent transformer les lacunes de documentation en décisions de mise à niveau d'équipements dans le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord.
Demande de stérilisation économe en eau et en produits chimiques
Les systèmes de stérilisation à sec peuvent réduire les étapes de rinçage et de traitement des eaux usées associées aux approches chimiques humides, un avantage pratique pour les installations confrontées à des contraintes en eau de process ou à des coûts de traitement des eaux usées. Le H₂O₂ gazeux est adapté aux applications de préformes car le chauffage lors du moulage par soufflage peut favoriser l'activation et l'évaporation dans le processus, évitant une étape de rinçage distincte dans les configurations applicables. Les systèmes à faisceau d'électrons éliminent le besoin de stérilisants chimiques sur les bouteilles, réduisant ainsi le travail de gestion des résidus, les besoins en eaux usées et les étapes de processus associées à la manipulation des produits chimiques. Des recherches évaluées par des pairs en 2025 ont montré que l'irradiation par faisceau d'électrons peut stériliser efficacement les aliments sans stress thermique sur le contenant traité. Ce profil opérationnel soutient les méthodes à sec, dans lesquelles les contenants légers, les séquences de traitement simplifiées et une utilisation réduite de l'eau de process sont importants pour la conception de la ligne. Le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord offre donc une opportunité claire pour les fournisseurs qui combinent traitement à sec, manutention intégrée, contrôles documentés et arrangements de service viables pour les installations existantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et longs cycles de validation | -1.5% | Mondial, le plus aigu dans les installations de taille intermédiaire aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée pour les opérations aseptiques et la maintenance | -0.8% | États-Unis et Canada, avec des signes précoces dans le corridor industriel du Mexique | Moyen terme (2-4 ans) |
| Complexité des résidus chimiques, des eaux usées et des autorisations | -0.5% | Sud-ouest des États-Unis et régions mexicaines soumises au stress hydrique | Long terme (≥ 4 ans) |
| Risque d'intégration sur les lignes d'embouteillage à fournisseurs multiples | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et longs cycles de validation
Les systèmes monoblocs aseptiques peuvent nécessiter des engagements en capital difficiles à absorber pour les producteurs de taille intermédiaire sans arrangements de co-fabrication, surtout lorsque l'investissement nécessite également des modifications de l'aménagement de l'usine, des utilités et des procédures opérationnelles. Les longs cycles de qualification retardent le moment où une nouvelle ligne commence à contribuer à la production commerciale et peuvent rendre un projet moins attrayant pour les installations opérant avec une capacité d'investissement limitée. Le coût d'un exercice de remplissage de milieu échoué peut retarder davantage les opérations, car le fabricant doit identifier la cause, documenter l'enquête et effectuer des actions correctives avant de reprendre le processus. Les règles de la FDA exigent des procédures écrites pour prévenir la contamination microbiologique et, le cas échéant, la validation des processus aseptiques. Cette contrainte est particulièrement pertinente pour les fabricants pharmaceutiques et biopharmaceutiques, où l'assurance aseptique est au cœur de la conformité réglementaire, et les interruptions peuvent affecter la production de produits planifiée. Les configurations compactes et modulaires peuvent abaisser le seuil initial, mais elles ne suppriment pas le travail de validation nécessaire avant l'exploitation commerciale ni la pression sur le retour sur investissement à laquelle font face les petits producteurs dans le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord.
Pénuries de main-d'œuvre qualifiée pour les opérations aseptiques et la maintenance
Les opérations aseptiques nécessitent du personnel formé aux pratiques de salle blanche, à l'exécution des remplissages de milieu, à la surveillance environnementale et à la planification des opérations de nettoyage en place et de stérilisation en place, des compétences qui combinent la discipline de processus avec la connaissance des équipements. Ces compétences sont limitées dans certaines sections de la main-d'œuvre nord-américaine dans les secteurs de l'alimentation et des boissons, laissant certaines usines dépendantes d'un petit groupe d'opérateurs expérimentés et de techniciens de service. L'expansion de la production au Mexique accroît le besoin de cette expertise à mesure que les fabricants ajoutent de nouvelles capacités d'embouteillage et préparent les lignes pour une production de qualité export. HEINEKEN México s'est engagé à investir 2,75 milliards USD pour 2025-2028, incluant une nouvelle installation à Kanasín, Yucatán, avec une capacité initiale de 4 millions d'hectolitres. La nouvelle plateforme de GEA utilise des diagnostics d'alarme assistés par intelligence artificielle pour aider les opérateurs à identifier les causes probables de pannes et peut raccourcir le dépannage lorsque le personnel de maintenance expérimenté n'est pas immédiatement disponible. Ces outils peuvent réduire le temps de dépannage, mais ils ne remplacent pas le besoin d'opérateurs formés et de personnel de maintenance capables de gérer les conditions aseptiques, d'effectuer des interventions planifiées et de maintenir des performances validées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
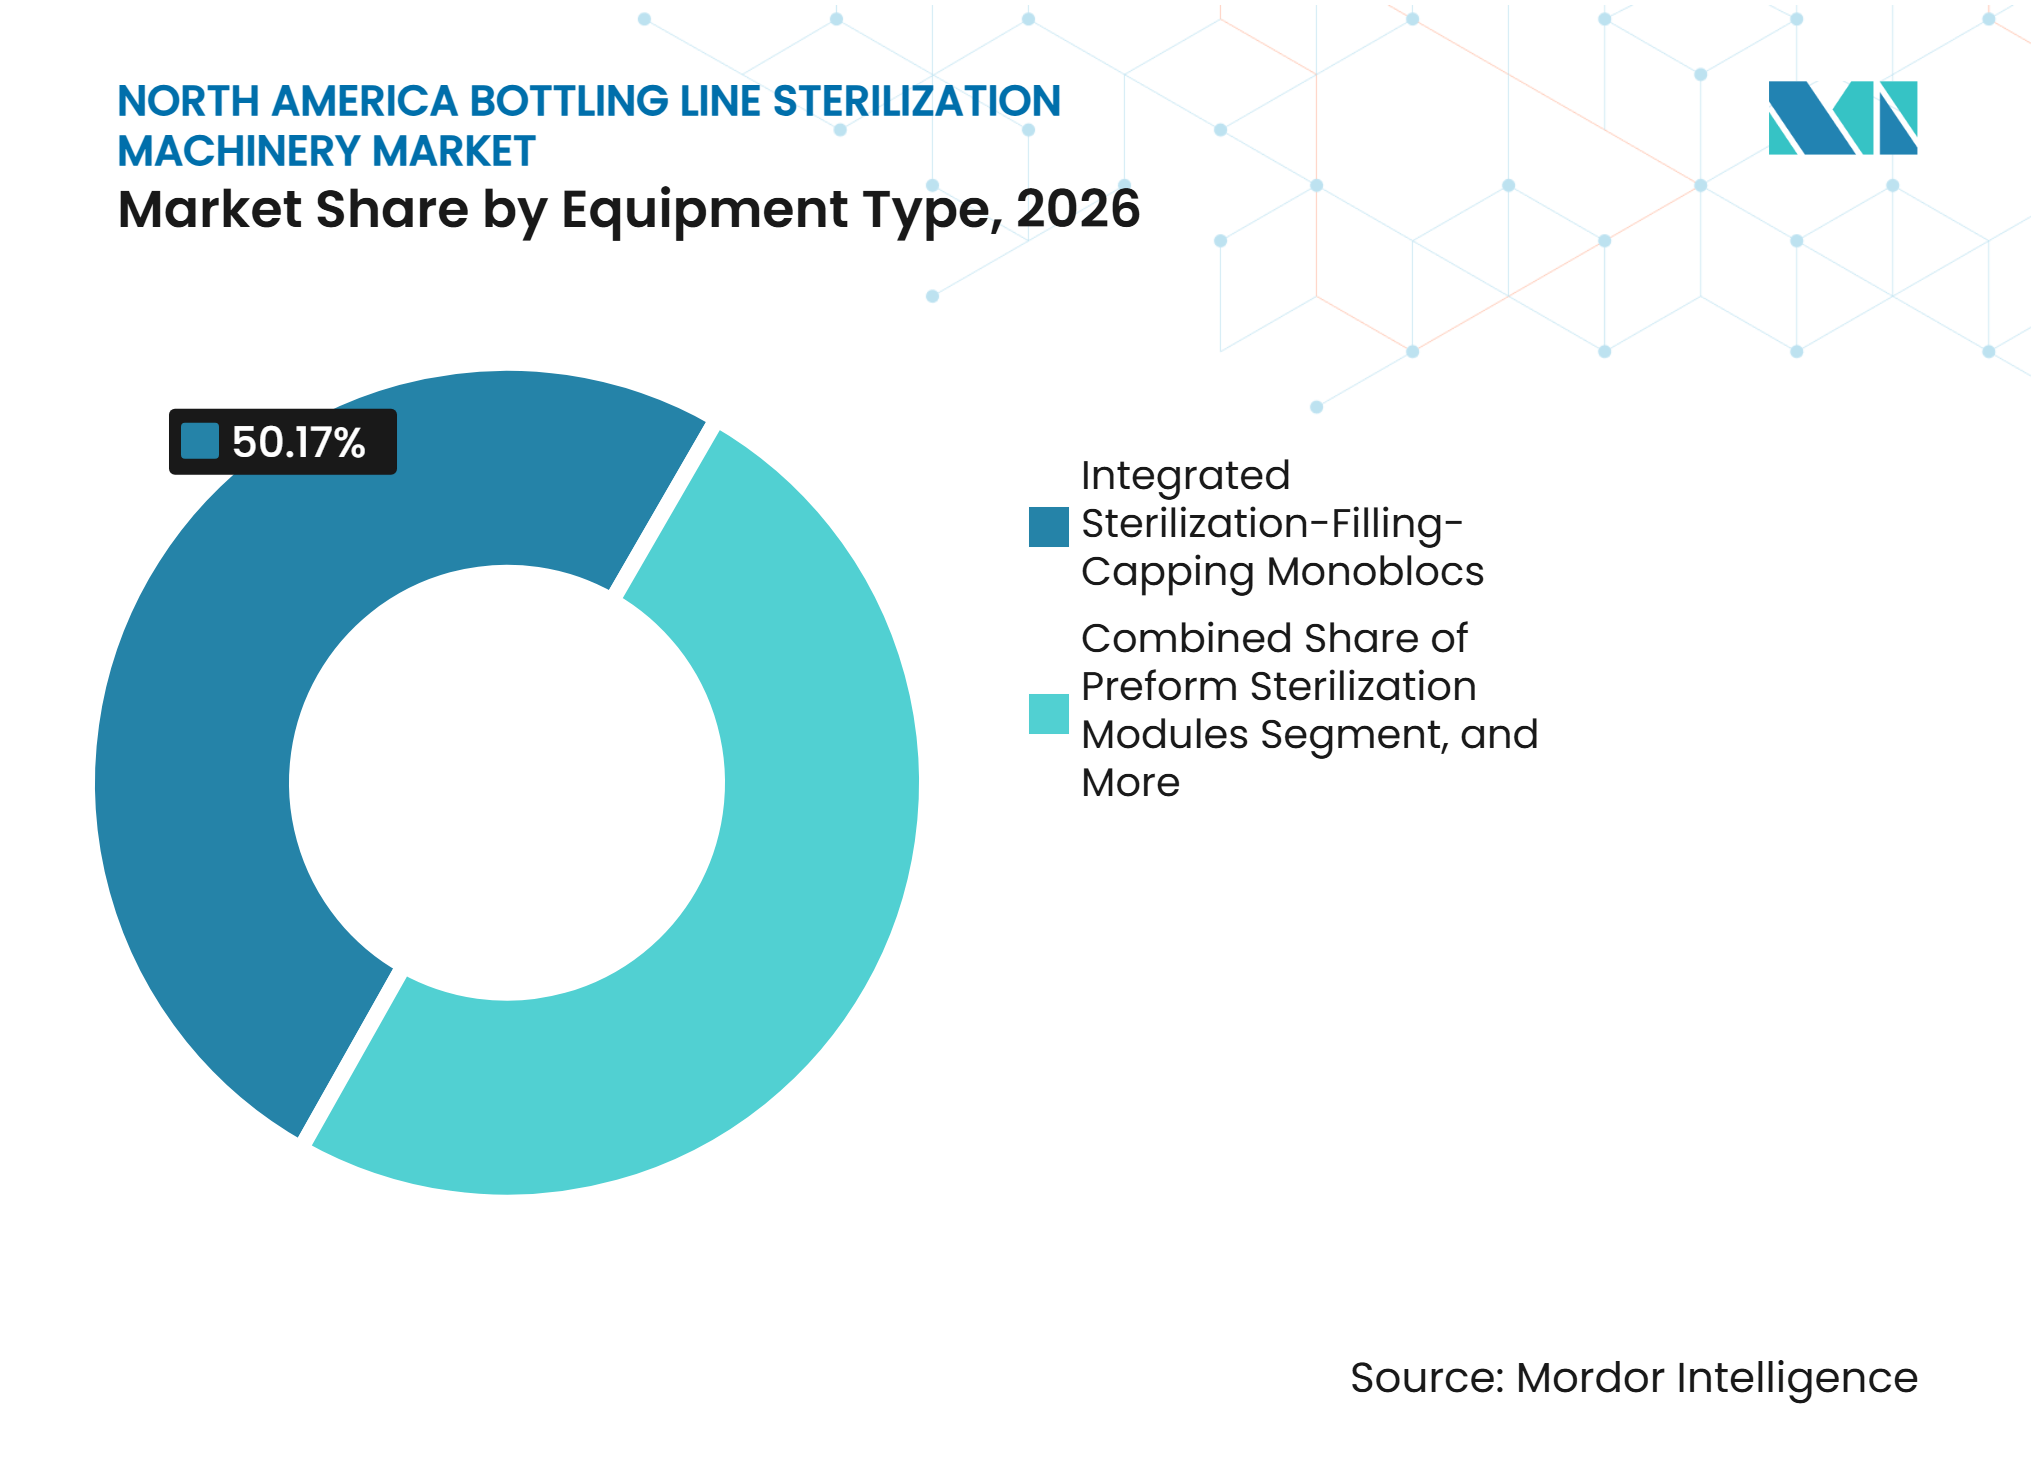
les systèmes intégrés mènent l'adoptionLes monoblocs intégrés stérilisation-remplissage-bouchage représentaient 50,17 % de la part du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord en 2026 et devraient se développer à un CAGR de 8,17 % jusqu'en 2032. Le segment combine la position de revenus dominante avec le taux projeté le plus élevé, car une architecture unifiée réduit le nombre de points de transfert entre la stérilisation, le remplissage et le bouchage. Chaque point de transfert peut introduire une exigence distincte de contrôle de la contamination, tandis que les conceptions compactes rendent l'approche plus pratique pour les sites qui ne peuvent pas accueillir un bloc conventionnel à grande échelle. Le Contipure AseptBloc de Krones intègre la stérilisation des préformes, le moulage par étirage-soufflage et le remplissage aseptique dans une empreinte de 100 m², avec une capacité déclarée de 8 000 à 27 500 bouteilles par heure. Cette capacité soutient les mises à niveau sur sites existants où l'espace au sol et le coût de remplacement de la ligne ont limité les investissements précédents.
Les modules de stérilisation et de rinçage de bouteilles restent pertinents pour les producteurs qui ajoutent une capacité de stérilisation aux lignes de remplissage existantes, en particulier lorsque la remplisseuse est encore utilisable et qu'un remplacement complet n'est pas justifié. Les modules de stérilisation de préformes servent aux opérateurs disposant d'actifs de moulage par étirage-soufflage existants qui souhaitent un traitement au H₂O₂ en moule, permettant un traitement aseptique soufflage-remplissage sans reconstruction complète en monobloc. Les modules de stérilisation des bouchons et fermetures traitent le risque de contamination résiduelle après que la bouteille et l'environnement de remplissage sont contrôlés, une exigence qui peut être négligée lorsque les producteurs se concentrent uniquement sur la chambre de remplissage principale. Le secteur des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord évolue également vers des modules autonomes connectés qui contribuent des données opérationnelles à la documentation de validation, permettant aux modules de répondre à des exigences plus larges de tenue de registres de qualité. Cette combinaison maintient la pertinence des modules de modernisation même si les systèmes intégrés attirent le plus grand intérêt pour les nouveaux projets et offre aux fournisseurs plusieurs points d'entrée dans le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord.



Par technologie de stérilisation :
le peroxyde d'hydrogène domine tandis que le faisceau d'électrons progresseLe peroxyde d'hydrogène détenait 40,45 % de la part des revenus en 2026. Sa position reflète l'expérience de processus établie, une large intégration sur les plateformes de remplissage aseptique et sa compatibilité avec les applications PET et préformes. Dans ces applications, le H₂O₂ gazeux fonctionne avec la chaleur du moulage par soufflage pour favoriser l'activation et l'évaporation du stérilisant sans étape de rinçage distincte. La norme de résidus de la FDA et les pratiques de validation établies offrent aux producteurs un cadre de processus familier. Les combinaisons UV-C et lumière pulsée avec H₂O₂ sont également utilisées dans les lignes laitières à durée de conservation prolongée, tandis que le peroxyde d'hydrogène reste l'option établie dans les lignes aseptiques intégrées.
Le faisceau d'électrons et d'autres technologies émergentes devraient se développer à un CAGR de 8,21 % jusqu'en 2032, le taux le plus élevé dans ce groupe technologique. Ces approches éliminent le besoin de stérilisants chimiques dans le traitement des bouteilles et peuvent réduire les besoins de gestion des eaux usées. Une étude évaluée par des pairs de 2025 soutient la capacité de l'irradiation par faisceau d'électrons à stériliser les applications liées aux aliments sans stress thermique sur le contenant. L'acide peracétique continue de servir les applications HDPE, tandis que la vapeur et l'eau chaude restent pertinentes pour les emballages en verre et les environnements pharmaceutiques où le traitement thermique est attendu. La sélection de la technologie dépend du format du contenant, de la vitesse opérationnelle, des exigences en matière de résidus et de l'approche de validation existante, ce qui maintient le peroxyde d'hydrogène en tête tout en soutenant l'avance plus rapide des méthodes à sec.
Par format :
les bouteilles PET conservent le volume tandis que les préformes progressentLes bouteilles PET détenaient une part de revenus de 36,97 % en 2026, tandis que la taille du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord pour les préformes devrait se développer à un CAGR de 8,24 % jusqu'en 2032. Le PET est largement utilisé pour l'eau en bouteille, les jus, le thé et les boissons fonctionnelles, et est compatible avec les traitements à la vapeur de H₂O₂ et par faisceau d'électrons. Cette flexibilité fait du PET un contenant de référence pour de nombreux processus de validation aseptique. Les préformes sont traitées avant la formation de la bouteille, ce qui réduit la surface exposée au stérilisant et peut diminuer la consommation. L'intégration du traitement dans le cycle de moulage par soufflage explique le taux projeté plus rapide pour les préformes.
Les bouteilles HDPE restent importantes dans les produits laitiers et de nutrition liquide, y compris les boissons à base de plantes stables à température ambiante qui nécessitent des performances de barrière. Le verre sert les produits de jus et de boissons fonctionnelles haut de gamme où le format d'emballage reste partie intégrante du positionnement du produit, de sorte que le traitement à la vapeur et à l'eau chaude conserve un rôle. Les bouchons et fermetures constituent un point de contrôle de la contamination distinct car ils peuvent introduire des micro-organismes après que le traitement des bouteilles a été optimisé. Claranor a présenté sa plateforme de décontamination par lumière pulsée pour les bouchons, fermetures et contenants au PACK EXPO International Chicago en 2026. Le choix du format détermine donc la méthode de stérilisation, la disposition de la machine et l'enregistrement de validation requis pour chaque ligne.
Par configuration de ligne :
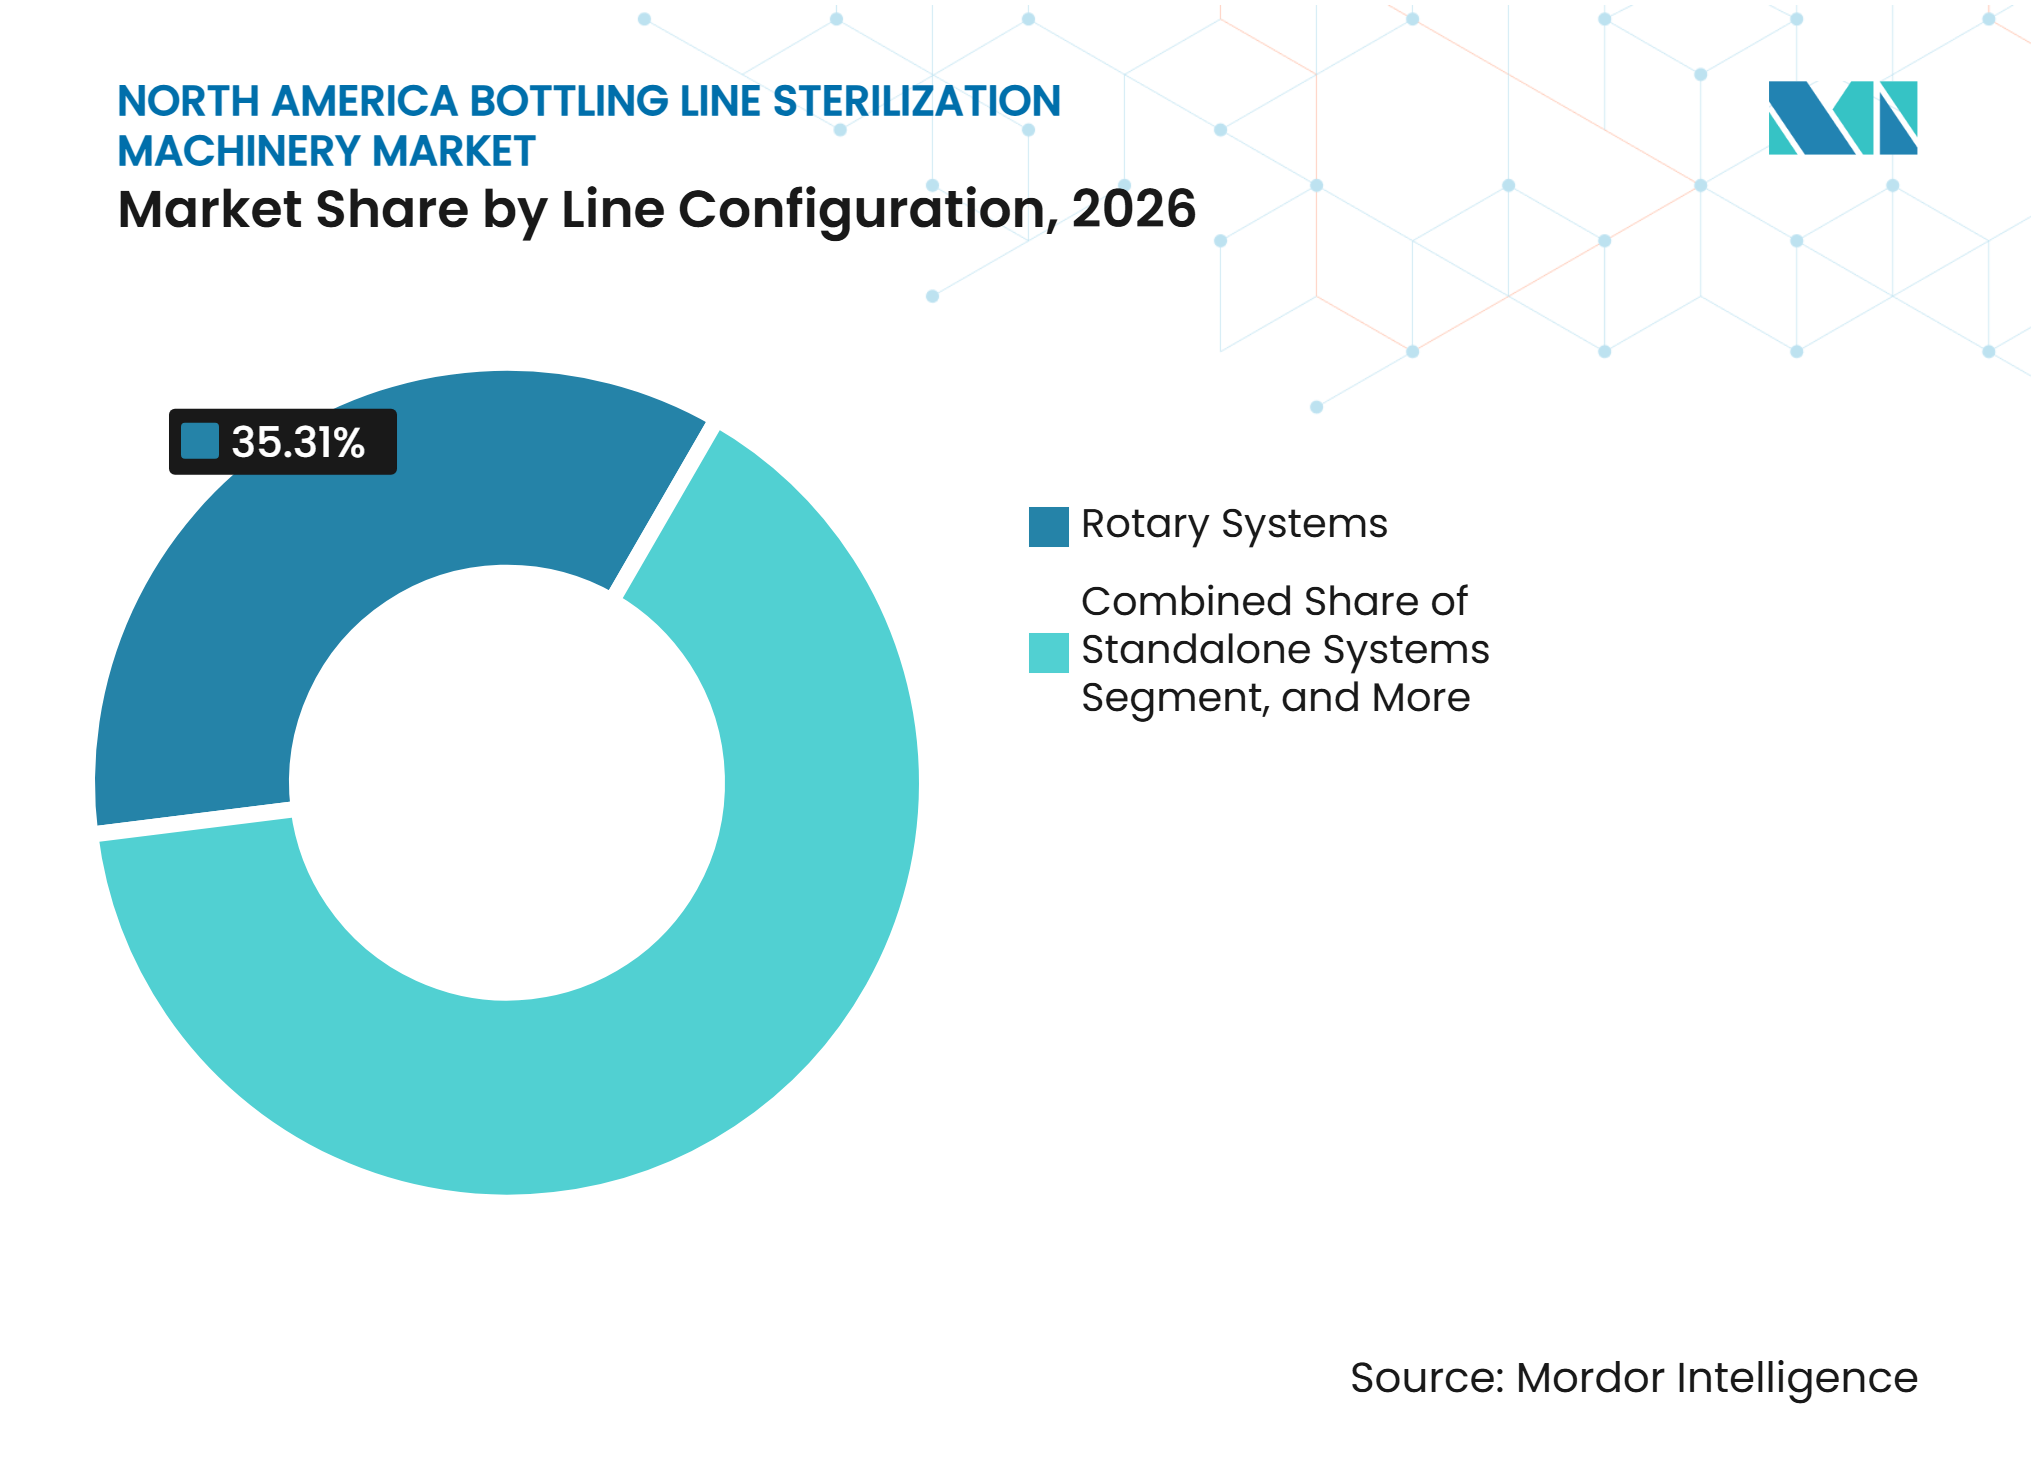
les systèmes rotatifs maintiennent la demande de la base installéeLes systèmes rotatifs détenaient 35,31 % de la part des revenus en 2026, tandis que les systèmes intégrés devraient se développer à un CAGR de 8,14 % jusqu'en 2032. Les systèmes rotatifs sont établis dans les lignes de boissons gazeuses et d'eau en bouteille à grande vitesse, où leur architecture à tourelle soutient un débit pouvant justifier l'engagement en capital. La vaste base installée soutient également la demande de pièces de rechange et de modules de stérilisation compatibles avec les systèmes rotatifs lorsque les producteurs ont besoin de contrôles de contamination mis à jour. Les systèmes intégrés attirent de nouveaux projets car ils regroupent la stérilisation, le remplissage et le bouchage dans une seule frontière validée. Cette approche réduit le nombre de points de transfert nécessitant des contrôles de contamination et une documentation distincts.
Les systèmes linéaires et en ligne servent les producteurs artisanaux et de taille intermédiaire qui ont besoin de performances aseptiques mais ne peuvent pas prendre en charge une configuration rotative, tandis que les offres compactes améliorent l'adéquation pratique dans les installations à espace limité. Les systèmes de stérilisation autonomes restent une option à moindre coût dans laquelle une remplisseuse peut continuer à fonctionner après une mise à niveau ciblée, et les systèmes automatiques ou semi-automatiques servent les utilisateurs pharmaceutiques et nutraceutiques qui privilégient les cycles documentés. La plateforme modulaire de remplissage de boissons de GEA prend en charge plusieurs plateformes aseptiques et comprend un isolateur conforme à l'EHEDG. Sa fonction de diagnostic assisté par intelligence artificielle reflète un support numérique accru dans l'environnement de remplissage et peut aider les opérateurs à se concentrer sur les causes probables lorsqu'une alarme de ligne se produit. La décision de configuration dépend des actifs installés, des besoins de production, de l'espace et de l'étendue du travail de validation qu'un producteur peut entreprendre dans le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord.

Par utilisateur final :
les boissons fonctionnelles ancrent la demande tandis que les utilisateurs pharmaceutiques progressentLes producteurs de jus, de thé et de boissons fonctionnelles détenaient 23,87 % de la part des revenus en 2026. Ce groupe dépend de traitements de contenants validés pour les boissons à haute et faible acidité distribuées en ambiant, et les boissons fonctionnelles peuvent introduire de nouvelles combinaisons produit-contenant. Chaque combinaison peut nécessiter une qualification distincte et un module de stérilisation nouveau ou mis à niveau. Les producteurs de produits laitiers et de boissons à base de plantes soutiennent la demande à mesure que les offres réfrigérées évoluent vers des formats ambiants, tandis que les organisations de conditionnement aseptique et de boissons sous contrat investissent dans des infrastructures pour servir plusieurs propriétaires de marques. Les producteurs d'eau en bouteille, de cosmétiques et de soins personnels fournissent une demande de remplacement plus stable, plus étroitement liée aux volumes de production existants.
Les fabricants pharmaceutiques et biopharmaceutiques devraient se développer à un CAGR de 8,19 % jusqu'en 2032. Le segment adopte le remplissage aseptique sur ligne de bouteilles pour les doses orales liquides, les produits topiques et les nutraceutiques en vente libre. Les exigences de la FDA en vertu du 21 CFR 211.113(b) maintiennent l'accent sur les procédures qui préviennent la contamination microbiologique indésirable, tandis que la lettre d'avertissement 723059 a traité des déficiences de contrôle aseptique dans un contexte pharmaceutique. Ce cadre réglementaire peut rendre les mises à niveau d'infrastructure plus urgentes pour les fabricants concernés. Le secteur des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord bénéficie de la demande des applications de boissons et pharmaceutiques car leurs besoins de conformité se recoupent autour d'environnements de remplissage contrôlés.
Analyse géographique
États-Unis
Les États-Unis détenaient 76,79 % des revenus régionaux en 2026, avec des capacités dans les secteurs des boissons, pharmaceutique et nutraceutique concentrées au Texas, en Californie, en Ohio, au Wisconsin et au New Jersey. Les exigences de la FDA en vertu des 21 CFR Parties 113 et 117 créent un besoin continu de documenter les contrôles de processus et préventifs, tandis que les producteurs de jus et de boissons à base de plantes en Californie font évoluer certaines lignes vers la distribution ambiante. Les équipements plus anciens dépourvus d'enregistrements numériques peuvent être moins adaptés aux installations renforçant leur préparation aux audits, d'autant plus que la règle de traçabilité alimentaire de la FDA rend les enregistrements au niveau de la ligne plus importants dans les chaînes d'approvisionnement applicables et fixe la conformité au 20 juillet 2028. Les fournisseurs d'équipements peuvent se différencier par leur capacité de service, leur connectivité des données et leurs conceptions de lignes compactes adaptées aux installations existantes.
Mexique
Le Mexique devrait se développer à un CAGR de 7,86 % jusqu'en 2032, le taux le plus élevé parmi les géographies couvertes, car la délocalisation de proximité et les investissements nationaux dans les boissons soutiennent de nouvelles capacités de production pour la demande intérieure et à destination des États-Unis. HEINEKEN México s'est engagé à investir 2,75 milliards USD pour 2025-2028, incluant une brasserie sur site vierge à Kanasín, Yucatán, avec une capacité initiale de 4 millions d'hectolitres. Les nouvelles installations ont besoin d'équipements et de documentation qui soutiennent la production alimentaire et de boissons de qualité export, augmentant la demande d'installation, de maintenance, de support de validation et de formation des opérateurs. L'expansion du Mexique rend également le service technique local et la disponibilité des pièces plus importants pour les fournisseurs cherchant à répondre aux besoins de conformité de la production transfrontalière.
Canada et tendances de production régionales
Le Canada maintient la demande grâce aux cycles de remplacement et aux expansions de capacité dans les secteurs des boissons et des produits pharmaceutiques. L'Ontario et la Colombie-Britannique sont des zones actives pour les lignes de produits laitiers et de boissons à base de plantes nécessitant un traitement à durée de conservation prolongée. L'Agence canadienne d'inspection des aliments utilise des exigences de contrôle préventif alignées sur les principes HACCP, qui favorisent les équipements soutenant une tenue de registres cohérente et une documentation de validation.[2] Dans les 3 pays, les boissons non gazeuses sont une source commune de demande car les formulations plates et sensibles au pH ne bénéficient pas de l'avantage d'inhibition microbienne de la carbonatation. L'opportunité régionale combine la base installée des États-Unis, la capacité sur site vierge du Mexique et la demande de remplacement ciblée du Canada.
Paysage concurrentiel
Concentration du Marché
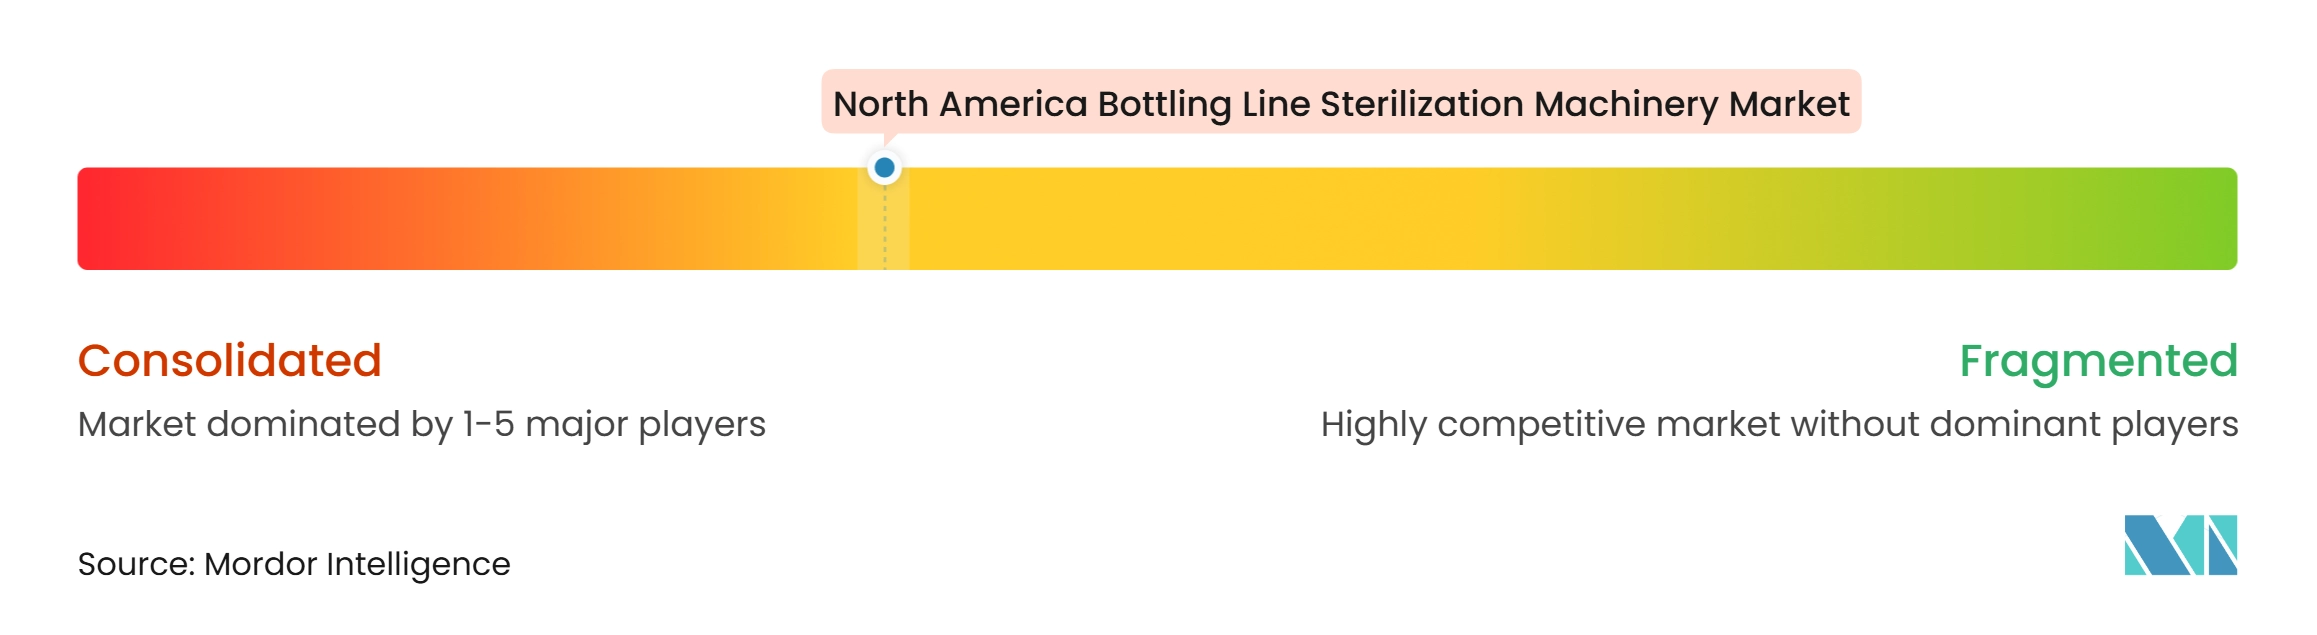
Le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord présente une concentration modérée parmi les fournisseurs établis, notamment Krones, GEA, Sidel et KHS, dont les avantages liés à la base installée reflètent la valeur que les producteurs accordent aux performances validées et à la continuité du service. Le remplacement d'une ligne aseptique peut être difficile car le nouvel équipement doit être intégré et qualifié dans le processus existant, mais les spécialistes peuvent concurrencer dans les domaines de la lumière pulsée, des modules de modernisation, du traitement des fermetures et des configurations pharmaceutiques. Krones a introduit le Contipure D repensé en septembre 2026 avec une conception à étoile de distribution à plusieurs niveaux, une vitesse jusqu'à 38 % plus élevée et un temps d'exposition au H₂O₂ réglable. Krones propose également le Contipure AseptBloc compact pour les installations nécessitant un système intégré dans une empreinte plus petite.
GEA poursuit la modularité et le support opérationnel numérique dans le remplissage de boissons grâce à sa plateforme 2025, qui fonctionne avec les solutions aseptiques ABF, EcoSpin, Whitebloc et Unibloc Flex et comprend des diagnostics d'alarme assistés par intelligence artificielle. Cette stratégie répond au besoin de configurations flexibles et d'une identification plus facile des pannes lorsque la main-d'œuvre spécialisée est limitée. Claranor poursuit la décontamination sans produits chimiques pour les bouchons, fermetures et contenants grâce à sa plateforme à lumière pulsée. Cette approche peut compléter le traitement des bouteilles ou préformes au H₂O₂ sans remplacer l'ensemble de l'architecture aseptique. JBT Marel a élargi son offre de bout en bout grâce à un partenariat exclusif avec Aurum Process Technology pour le traitement des aliments particulaires et le remplissage aseptique dans des emballages flexibles, étendant le traitement aseptique aux applications d'emballage de plats préparés et d'aliments pour animaux de compagnie haut de gamme au-delà des bouteilles PET standard.[3]
Les fournisseurs de niveau intermédiaire restent pertinents lorsque les acheteurs valorisent un service technique rapide, une manutention de liquides spécialisée ou une compatibilité de modernisation plutôt qu'une solution de ligne à source unique. La base installée vieillissante crée des opportunités pour les fournisseurs de mettre à niveau une étape de stérilisation spécifique sans nécessiter un remplacement complet de l'équipement. Les lignes installées entre 2005 et 2015 font de plus en plus face à des décisions quant à la prolongation de leur durée de vie opérationnelle ou au passage à une architecture intégrée. Les systèmes modulaires compacts peuvent réduire les perturbations associées à une reconstruction complète, les rendant pertinents dans le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord. Les exigences de validation favorisent toujours les fournisseurs disposant de connaissances de processus crédibles et d'un support de documentation.
Leaders du secteur des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord
-
Krones AG
-
GEA Group AG
-
Tetra Pak International S.A.
-
Coesia S.p.A.
-
ProMach, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord Entreprises couvertes dans ce rapport
- Krones AG
- KHS GmbH
- GEA Group AG
- Tetra Pak International S.A.
- Sidel Group
- ProMach, Inc.
- Serac Group
- Fogg Filler Company
- Shibuya Corporation
- Syntegon Technology GmbH
- Barry-Wehmiller Companies, Inc.
- Coesia S.p.A.
- SACMI Cooperativa Meccanici Imola S.C.
- JBT Marel Corporation
- SPX FLOW, Inc.
- Alfa Laval AB
- M&O Perry Industries, Inc.
- Ecolab Inc.
- Belimed AG
- Steelco S.p.A.
Développements industriels récents dans Marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord
- Novembre 2026 : KHS GmbH a annoncé la localisation de la production du système de mélange Innopro Paramix C dans son installation de Waukesha, États-Unis, élargissant la capacité de fabrication nord-américaine pour la technologie de processus. Cette décision réduit les délais de livraison pour les clients américains et canadiens et renforce la proximité opérationnelle de KHS avec un marché où la réactivité du service est un facteur de différenciation concurrentielle dans les décisions de mise à niveau de ligne.
- Octobre 2026 : Claranor a présenté sa plateforme de décontamination par lumière pulsée pour la stérilisation sans produits chimiques des bouchons, fermetures et contenants au PACK EXPO International Chicago 2026. La plateforme complète la stérilisation des bouteilles et préformes à base de H₂O₂ dans une ligne d'embouteillage aseptique.
- Septembre 2026 : Krones AG a atteint la production en série commerciale avec son module de stérilisation de préformes Contipure D de nouvelle génération, doté d'une conception à étoile de distribution à plusieurs niveaux empilés verticalement. Le système offre une vitesse jusqu'à 38 % plus élevée et prolonge le temps d'exposition au H₂O₂ jusqu'à 40 % dans des plages de performance définies, avec les premières unités confirmées en fonctionnement dans des usines clients à l'échelle mondiale, positionnant Krones pour capter la demande de remplacement de volume moyen à élevé sur les lignes de boissons aseptiques nord-américaines.
- Août 2026 : Le Grupo Modelo d'AB InBev a confirmé la construction d'une brasserie et d'un complexe d'embouteillage à Apan, Hidalgo, Mexique, représentant un investissement de 14 milliards MXN (760 millions USD) avec une capacité de production annuelle initiale de 12 millions d'hectolitres. L'installation est conçue pour répondre à la demande intérieure et à la demande d'exportation vers les États-Unis pour les marques de bière mexicaine haut de gamme, soutenant directement les investissements dans les équipements de stérilisation et de ligne d'emballage.
Périmètre du rapport sur le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord
Le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord désigne le marché des équipements spécialisés et des systèmes intégrés utilisés pour stériliser les bouteilles, les préformes, les bouchons, les fermetures et d'autres composants d'emballage avant ou pendant le processus de remplissage et d'emballage dans les secteurs de fabrication de boissons, pharmaceutique, de soins personnels et d'autres produits liquides. Ces systèmes de machines sont conçus pour éliminer ou réduire les micro-organismes, notamment les bactéries, les levures, les moisissures et d'autres contaminants, des surfaces d'emballage, préservant ainsi la sécurité des produits, la qualité, la durée de conservation et répondant aux exigences strictes en matière d'hygiène et de réglementation.
Le rapport sur le marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord est segmenté par type d'équipement (modules de stérilisation et de rinçage de bouteilles, modules de stérilisation de préformes, modules de stérilisation des bouchons et fermetures, monoblocs intégrés stérilisation-remplissage-bouchage), technologie de stérilisation (peroxyde d'hydrogène, acide peracétique, vapeur et eau chaude, chaleur sèche et air chaud, UV-C et lumière pulsée, faisceau d'électrons et autres technologies émergentes), format (bouteilles PET, bouteilles HDPE, bouteilles en verre, préformes, bouchons et fermetures, et autres formats), configuration de ligne (systèmes rotatifs, systèmes linéaires et en ligne, systèmes autonomes, systèmes intégrés, systèmes automatiques et semi-automatiques), utilisateur final (producteurs de produits laitiers et de boissons à base de plantes, producteurs de jus, de thé et de boissons fonctionnelles, producteurs d'eau en bouteille, fabricants pharmaceutiques et biopharmaceutiques, organisations de conditionnement aseptique et de boissons sous contrat, producteurs de cosmétiques, de soins personnels et d'autres produits liquides) et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Modules de stérilisation et de rinçage de bouteilles |
| Modules de stérilisation de préformes |
| Modules de stérilisation des bouchons et fermetures |
| Monoblocs intégrés stérilisation-remplissage-bouchage |
| Peroxyde d'hydrogène |
| Acide peracétique |
| Vapeur et eau chaude |
| Chaleur sèche et air chaud |
| UV-C et lumière pulsée |
| Faisceau d'électrons et autres technologies émergentes |
| Bouteilles PET |
| Bouteilles HDPE |
| Bouteilles en verre |
| Préformes |
| Bouchons et fermetures |
| Autres formats |
| Systèmes rotatifs |
| Systèmes linéaires et en ligne |
| Systèmes autonomes |
| Systèmes intégrés |
| Systèmes automatiques et semi-automatiques |
| Producteurs de produits laitiers et de boissons à base de plantes |
| Producteurs de jus, de thé et de boissons fonctionnelles |
| Producteurs d'eau en bouteille |
| Fabricants pharmaceutiques et biopharmaceutiques |
| Organisations de conditionnement aseptique et de boissons sous contrat |
| Producteurs de cosmétiques, de soins personnels et d'autres produits liquides |
| États-Unis |
| Canada |
| Mexique |
| Par type d'équipement | Modules de stérilisation et de rinçage de bouteilles |
| Modules de stérilisation de préformes | |
| Modules de stérilisation des bouchons et fermetures | |
| Monoblocs intégrés stérilisation-remplissage-bouchage | |
| Par technologie de stérilisation | Peroxyde d'hydrogène |
| Acide peracétique | |
| Vapeur et eau chaude | |
| Chaleur sèche et air chaud | |
| UV-C et lumière pulsée | |
| Faisceau d'électrons et autres technologies émergentes | |
| Par format | Bouteilles PET |
| Bouteilles HDPE | |
| Bouteilles en verre | |
| Préformes | |
| Bouchons et fermetures | |
| Autres formats | |
| Par configuration de ligne | Systèmes rotatifs |
| Systèmes linéaires et en ligne | |
| Systèmes autonomes | |
| Systèmes intégrés | |
| Systèmes automatiques et semi-automatiques | |
| Par utilisateur final | Producteurs de produits laitiers et de boissons à base de plantes |
| Producteurs de jus, de thé et de boissons fonctionnelles | |
| Producteurs d'eau en bouteille | |
| Fabricants pharmaceutiques et biopharmaceutiques | |
| Organisations de conditionnement aseptique et de boissons sous contrat | |
| Producteurs de cosmétiques, de soins personnels et d'autres produits liquides | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des machines de stérilisation pour lignes d'embouteillage en Amérique du Nord ?
Le marché était évalué à 5,61 millions USD en 2026 et devrait atteindre 8,61 millions USD d'ici 2032, avec un CAGR de 7,17 % de 2027 à 2032. Les perspectives reflètent la demande de stérilisation validée dans la production de boissons stables à température ambiante et de produits liquides, y compris les systèmes qui soutiennent un contrôle aseptique documenté. Les prévisions tiennent également compte du rôle des machines intégrées, des options de traitement à sec, des applications pharmaceutiques et des projets de remplacement dans les installations d'embouteillage existantes.
Quel type d'équipement domine la demande de machines de stérilisation pour lignes d'embouteillage en Amérique du Nord ?
Les monoblocs intégrés stérilisation-remplissage-bouchage ont dominé avec une part de 50,17 % en 2026 et devraient se développer à un CAGR de 8,17 % jusqu'en 2032. Leur disposition intégrée réduit les points de transfert nécessitant des contrôles aseptiques distincts et peut simplifier la frontière de validation.
Pourquoi les lignes d'embouteillage aseptiques intégrées sont-elles adoptées ?
Elles réduisent les points de transfert de bouteilles entre la stérilisation, le remplissage et le bouchage, ce qui peut simplifier le contrôle de la contamination et le travail de validation. Les systèmes intégrés compacts conviennent également aux mises à niveau dans les usines disposant d'un espace au sol limité et d'une faible tolérance aux longues interruptions de production.
Quelle technologie de stérilisation se développe le plus rapidement en Amérique du Nord ?
Le faisceau d'électrons et d'autres technologies émergentes devraient se développer à un CAGR de 8,21 % jusqu'en 2032 car ils offrent un traitement des bouteilles sans produits chimiques. Cela peut réduire les besoins de gestion des résidus et des eaux usées pour les lignes applicables, tout en maintenant une séquence de traitement à sec.
Quel pays devrait enregistrer l'expansion la plus rapide jusqu'en 2032 ?
Le Mexique devrait se développer à un CAGR de 7,86 %, soutenu par la délocalisation de proximité et les investissements dans la capacité de fabrication de boissons. Les nouveaux sites de production augmentent également le besoin de service technique, de support de validation, d'opérateurs qualifiés et d'équipements pouvant servir les chaînes d'approvisionnement transfrontalières.
Quel utilisateur final devrait se développer le plus rapidement jusqu'en 2032 ?
Les fabricants pharmaceutiques et biopharmaceutiques devraient se développer à un CAGR de 8,19 % car les exigences aseptiques soutiennent les mises à niveau d'équipements. Le segment comprend les doses orales liquides, les produits topiques et les nutraceutiques en vente libre qui nécessitent des conditions de remplissage contrôlées et des procédures documentées. Les attentes des inspections réglementaires renforcent le besoin de systèmes de contrôle de la contamination validés, d'enregistrements opérationnels cohérents, de procédures correctives bien définies lorsque des écarts de processus sont identifiés, et de compétences continues du personnel.