
Marktgröße und Marktanteil der Sterilisationsmaschinen für Abfülllinien in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
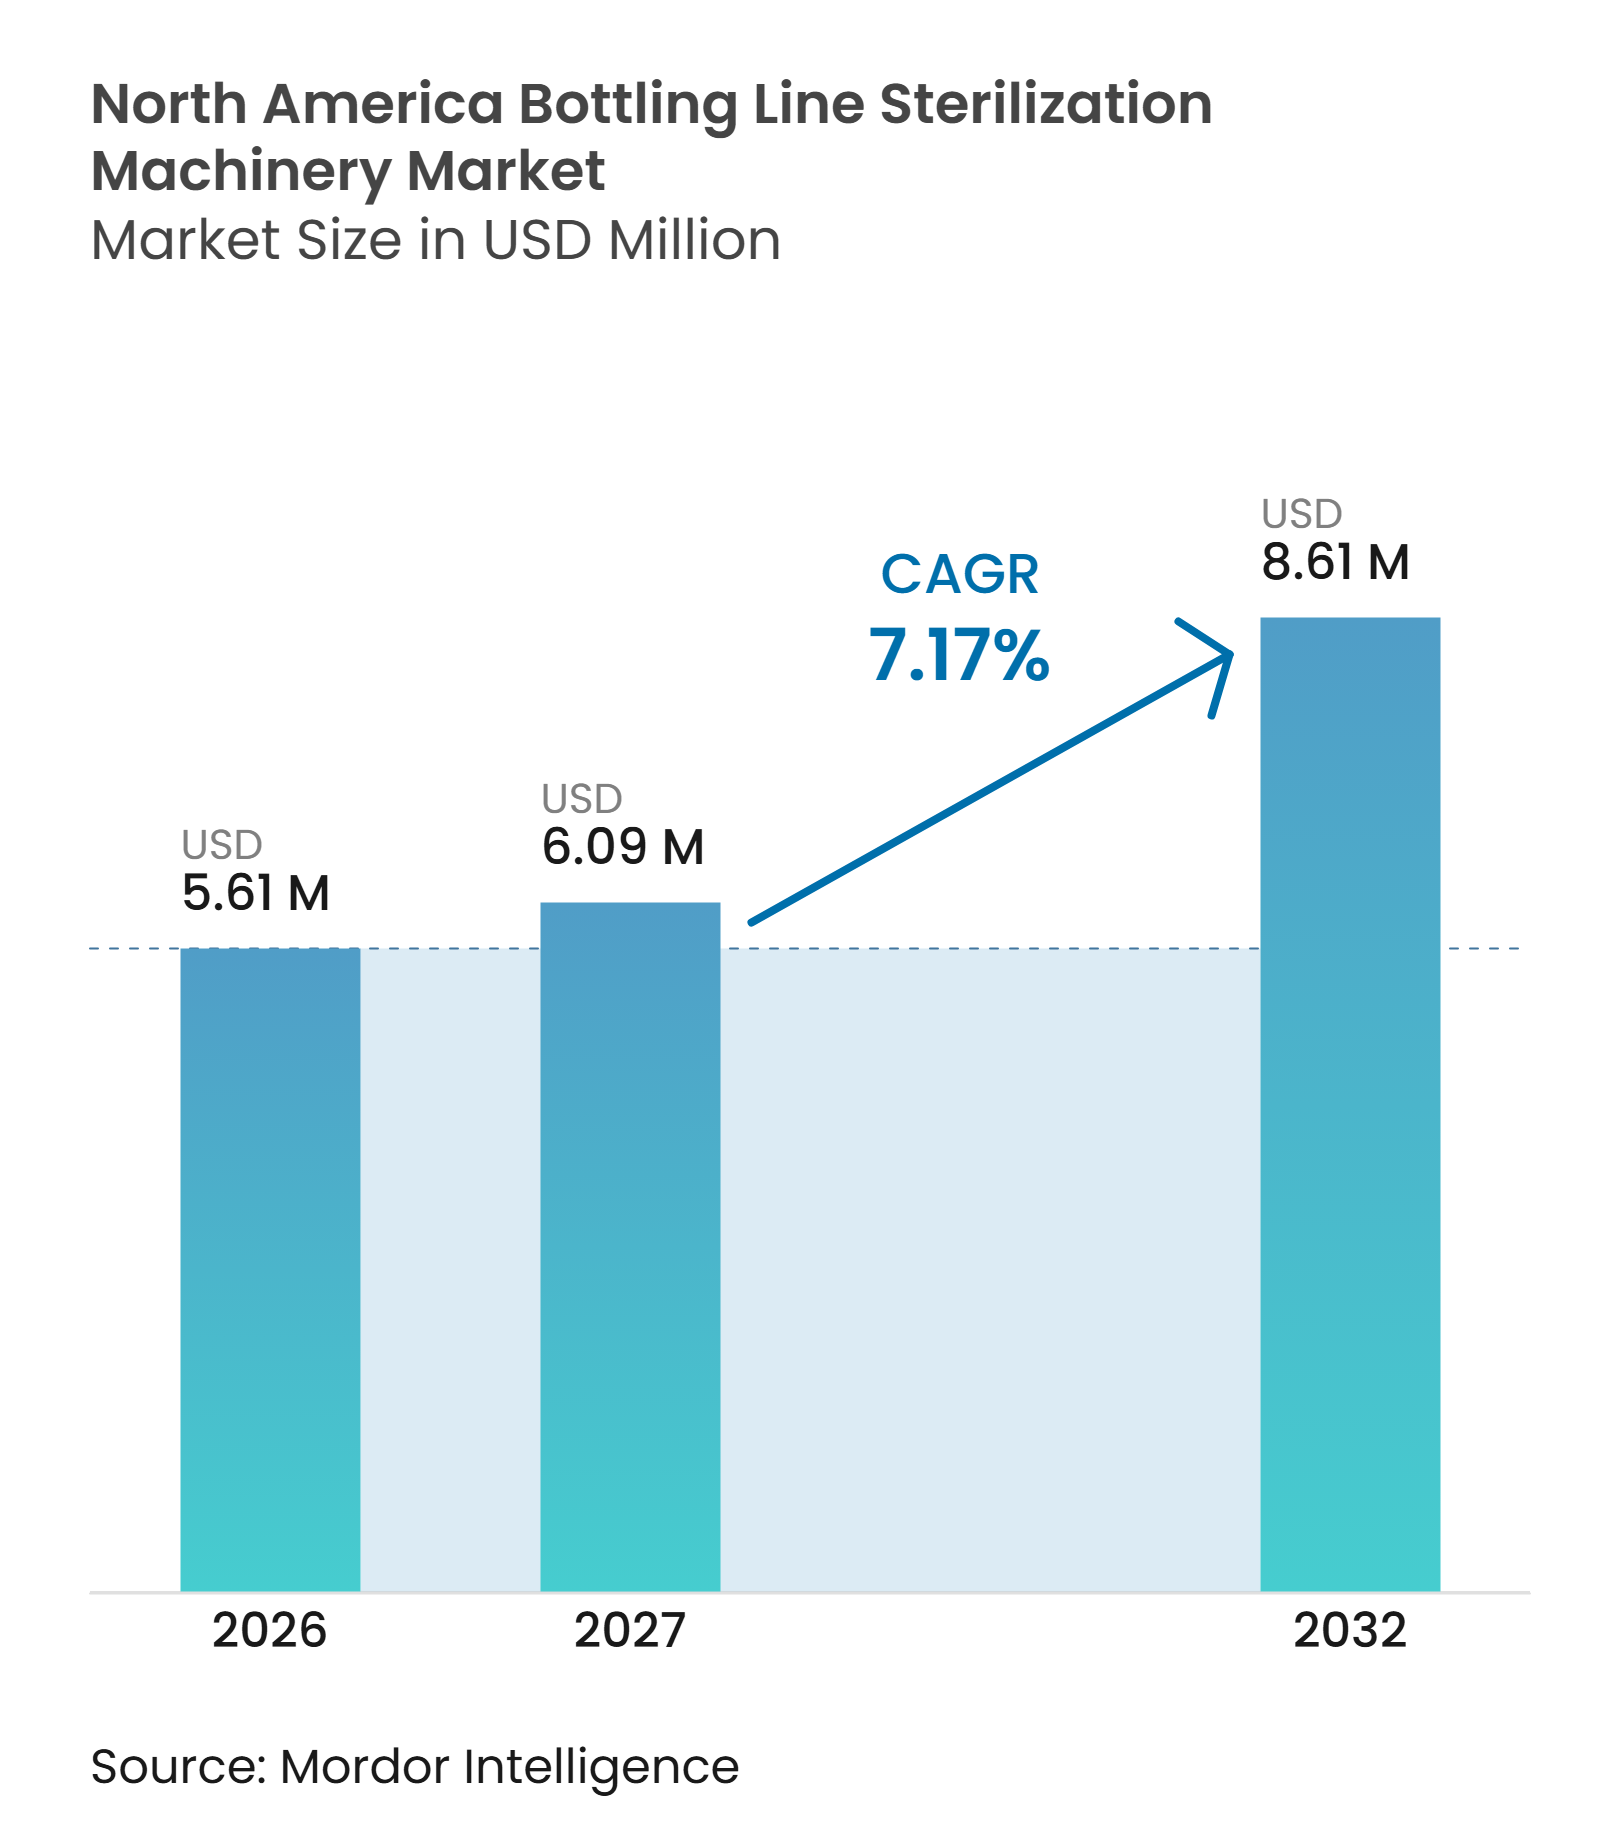
| Marktgröße im Basisjahr (2026) | 5.61 Millionen US-Dollar |
| Marktgröße (2027) | 6.09 Millionen US-Dollar |
| Marktgröße (2032) | 8.61 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sterilisationsmaschinen für Abfülllinien in Nordamerika von Mordor Intelligence
Die Marktgröße für Sterilisationsmaschinen für Abfülllinien in Nordamerika wird voraussichtlich von 5,61 Millionen USD im Jahr 2026 und 6,09 Millionen USD im Jahr 2027 auf 8,61 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,17 % verzeichnen.
Der Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika wird durch die Verlagerung hin zu haltbaren Getränken gestützt, die ohne Kühllogistik vertrieben werden können, was die Kosten und Reichweite regionaler Getränkelieferketten verändert. Diese Veränderung macht die validierte Behältersterilisation für viele säurearme und empfindliche Produkte zu einer Produktionsanforderung und nicht mehr zu einer optionalen Linienaufrüstung. Pflanzliche Milchalternativen erfordern ebenfalls eine aseptische Verarbeitung, um eine Umgebungslagerfähigkeit im Masseneinzelhandel zu unterstützen, und ihr Produktionsbedarf kann Vorformbehandlungen und integrierte Blas-Füll-Verschließ-Designs begünstigen. Die Produktion flüssiger Darreichungsformen in der Pharma- und Nahrungsergänzungsmittelbranche erweitert die Nachfrage nach Anlagen über Getränkelinien hinaus, während detailliertere Compliance-Anforderungen den Wert von Aufzeichnungen erhöhen, die Sterilisation und Abfüllvorgänge verknüpfen. Lieferanten reagieren mit kompakten integrierten Systemen, digitalen Validierungsfunktionen, Trockensterilisationsoptionen und Serviceunterstützung, die den Wasser- und Chemikalienverbrauch reduzieren und gleichzeitig Betreibern helfen, komplexe Linienübergänge zu bewältigen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten integrierte Sterilisations-Füll-Verschließ-Monoblöcke im Jahr 2026 einen Marktanteil von 50,17 % am Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika und werden voraussichtlich bis 2032 mit einem CAGR von 8,17 % wachsen.
- Nach Sterilisationstechnologie hielt Wasserstoffperoxid im Jahr 2026 einen Umsatzanteil von 40,45 %, während Elektronenstrahl und andere aufkommende Technologien bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen werden.
- Nach Format entfielen im Jahr 2026 36,97 % des Umsatzanteils am Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika auf PET-Flaschen, während Vorformen bis 2032 voraussichtlich mit einem CAGR von 8,24 % wachsen werden.
- Nach Linienkonfiguration hielten Rotationssysteme im Jahr 2026 einen Umsatzanteil von 35,31 %, während integrierte Systeme bis 2032 voraussichtlich mit einem CAGR von 8,14 % wachsen werden.
- Nach Endverbraucher entfielen im Jahr 2026 23,87 % des Umsatzanteils auf Hersteller von Säften, Tees und Functional Beverages, während Pharma- und Biopharmazeutikahersteller bis 2032 voraussichtlich mit einem CAGR von 8,19 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 76,79 %, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung haltbarer Getränke und Getränke mit verlängerter Haltbarkeit | +2.0% | Global, konzentriert auf Einzelhandelskorridore in den Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu integrierten Blas-Füll-Verschließ-Monoblöcken | +1.5% | Global, mit frühen Gewinnen in den Molkerei- und Saftproduktionskorridoren der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Verschärfung der Anforderungen an Lebensmittelsicherheitsvalidierung und Rückverfolgbarkeit | +1.0% | Von den Vereinigten Staaten getrieben, mit Ausstrahlungseffekten auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Nachfrage nach wasser- und chemikalieneffizienter Sterilisation | +0.8% | Global, verstärkt im wasserarmen Südwesten der Vereinigten Staaten und im nördlichen Mexiko | Langfristig (≥ 4 Jahre) |
| Wachstum bei der Abfüllung von Molkerei- und pflanzlichen Getränken | +0.7% | Vereinigte Staaten und Kanada dominant, Mexiko aufstrebend | Mittelfristig (2–4 Jahre) |
| Nachrüstungsnachfrage aus alternden nordamerikanischen Abfülllinien | +0.5% | Industriekorridor der Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung haltbarer Getränke und Getränke mit verlängerter Haltbarkeit
Haltbare Functional Waters, pflanzliche Milchprodukte und Säfte verändern das Vertriebsmodell für Getränkehersteller in den Vereinigten Staaten und Kanada, da regionale Marken breitere Märkte beliefern können, ohne über jeden Kanal eine Kühllogistik aufrechterhalten zu müssen. Der Umgebungsvertrieb kann die Abhängigkeit von der Kühlketteninfrastruktur verringern, die praktische Reichweite eines Produktionsstandorts erweitern und die Grundlage für Einzelhandelslisten verbessern, die eine längere Haltbarkeit erfordern. Dieses Modell hängt von einer Behältersterilisation ab, die das erforderliche Sterilitätssicherungsniveau erfüllt, sodass Maschinen für empfindliche Getränkeformate im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika zu einer zentralen Produktionsanforderung und nicht zu einer optionalen Linienaufrüstung werden. Neue Produkteinführungen können daher die Nachfrage beeinflussen, da jede Produkt-Behälter-Kombination möglicherweise eine separate Prozessqualifizierung, Validierungsunterstützung, dokumentierte Betriebsverfahren und einen konsistenten Ansatz für die Verschlusshandhabung erfordert. Die FDA verlangt unter 21 CFR Part 113 ein dokumentiertes, geplantes Verfahren für jede Kombination aus thermisch verarbeitetem säurearmem Lebensmittel und seinem Behälter.[1] Hersteller von Säften, Tees und Functional Beverages sind als wichtige Käufer aseptischer Linienkapazitäten im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika positioniert, da Marken Produkte mit Umgebungsvertrieb hinzufügen.
Verlagerung hin zu integrierten Blas-Füll-Verschließ-Monoblöcken
Integrierte Linien begrenzen den Flaschentransfer zwischen separaten Blas-, Spül-, Füll- und Verschließeinheiten, was die Anzahl der Schnittstellen reduziert, die innerhalb eines aseptischen Validierungsplans kontrolliert werden müssen. Die Beseitigung dieser Übergabepunkte kann das Risiko verringern, dass ein zuvor behandelter Behälter vor dem Befüllen einer unkontrollierten Umgebung ausgesetzt wird – eine Überlegung, die sowohl bei Neubauprojekten als auch bei Aufrüstungen relevant ist. Krones brachte im September 2025 seinen kompakten Contipure AseptBloc auf den Markt, der integrierte Vorformsterilisation, Streckblasformen und aseptisches Befüllen auf einer Grundfläche von 100 m² vereint. Das System verarbeitet 8.000–27.500 Flaschen pro Stunde und verwendet gasförmiges H₂O₂ als Verpackungssterilisationsmittel, wodurch integrierte Kapazitäten im Betriebsbereich kleinerer und mittelgroßer Anlagen verfügbar werden. Im September 2026 stellte Krones ein neu gestaltetes Contipure-D-Modul vor, das den Durchsatz um 38 % erhöhte und die H₂O₂-Einwirkzeit für entsprechende Produktanforderungen um bis zu 40 % verlängern kann. GEA brachte ebenfalls im September 2025 eine modulare Getränkeabfüllplattform mit einem EHEDG-konformen Isolator, einer Kapazität von 60.000 Flaschen pro Stunde und KI-gestützter Alarmdiagnose auf den Markt, was zeigt, dass der Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika zunehmend Betriebsunterstützung neben mechanischer Kapazität schätzt.
Verschärfung der Anforderungen an Lebensmittelsicherheitsvalidierung und Rückverfolgbarkeit
Lebensmittelsicherheitsanforderungen begünstigen Anlagen, die Sterilisationsdaten über die gesamte Produktionslinie aufzeichnen und aufbewahren, insbesondere wenn der Hersteller nachweisen muss, dass der Prozess innerhalb seiner validierten Parameter betrieben wurde. Der FDA-Rahmen unter 21 CFR Part 117 verpflichtet betroffene Einrichtungen zur Anwendung präventiver Kontrollen und zur Führung entsprechender Aufzeichnungen, was den Wert von Systemen erhöht, die Daten mit übergeordneten Produktionskontrollen austauschen können. Die FDA-Lebensmittelrückverfolgbarkeitsregel schafft zudem Aufzeichnungspflichten für wichtige Datenelemente bei kritischen Verfolgungsereignissen, obwohl ihr Compliance-Datum auf den 20. Juli 2028 verschoben wurde. Diese Anforderungen machen die Datenintegration auf Linienebene relevanter, wenn Hersteller neue Maschinen bewerten, da ein isoliertes Sterilisationsmodul möglicherweise nicht den Aufzeichnungserwartungen eines vernetzten Lebensmittelproduktionssystems entspricht. Pharmazeutische Anwendungen fügen eine separate Compliance-Anforderung hinzu, da 21 CFR 211.113(b) Verfahren vorschreibt, die darauf ausgelegt sind, das Vorhandensein unerwünschter Mikroorganismen in Arzneimitteln zu verhindern, die nicht steril sein müssen. Der FDA-Warnbrief 723059, der im Mai 2026 ausgestellt wurde, dokumentierte Mängel im Zusammenhang mit aseptischen Verarbeitungskontrollen und veranschaulichte, wie Compliance-Bedenken Dokumentationslücken in Entscheidungen zur Geräteaufrüstung im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika umwandeln können.
Nachfrage nach wasser- und chemikalieneffizienter Sterilisation
Trockensterilisationssysteme können die Spül- und Abwasserschritte reduzieren, die mit nassen chemischen Verfahren verbunden sind – ein praktischer Vorteil für Anlagen, die mit Prozesswasserbeschränkungen oder Abwasserbehandlungskosten konfrontiert sind. Gasförmiges H₂O₂ eignet sich für Vorformanwendungen, da die Erwärmung beim Blasformen die Aktivierung und Verdampfung innerhalb des Prozesses unterstützen kann, wodurch in geeigneten Konfigurationen ein separater Spülschritt entfällt. Elektronenstrahlanlagen eliminieren den Bedarf an chemischen Sterilisationsmitteln für Flaschen, wodurch der Aufwand für das Rückstandsmanagement, die Abwasseranforderungen und die mit der chemischen Handhabung verbundenen Prozessschritte reduziert werden. Peer-reviewed Forschung aus dem Jahr 2025 ergab, dass Elektronenstrahlbestrahlung Lebensmittel effektiv sterilisieren kann, ohne thermischen Stress auf den behandelten Behälter auszuüben. Dieses Betriebsprofil unterstützt Trockenmethoden, bei denen leichte Behälter, vereinfachte Behandlungssequenzen und ein geringerer Prozesswasserverbrauch für das Liniendesign wichtig sind. Der Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika bietet daher eine klare Öffnung für Lieferanten, die Trockenbehandlung, integrierte Handhabung, dokumentierte Kontrollen und praktikable Servicevereinbarungen für bestehende Anlagen kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Validierungszyklen | -1.5% | Global, am stärksten ausgeprägt in mittelgroßen Anlagen in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für aseptische Betriebe und Wartung | -0.8% | Vereinigte Staaten und Kanada, mit ersten Anzeichen im Industriekorridor Mexikos | Mittelfristig (2–4 Jahre) |
| Komplexität bei chemischen Rückständen, Abwasser und Genehmigungen | -0.5% | Südwesten der Vereinigten Staaten und wasserarme mexikanische Regionen | Langfristig (≥ 4 Jahre) |
| Integrationsrisiko bei Abfülllinien mit gemischten Lieferanten | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Validierungszyklen
Aseptische Monoblocsysteme können Kapitalverpflichtungen erfordern, die für mittelgroße Hersteller ohne Co-Packing-Vereinbarungen schwer zu bewältigen sind, insbesondere wenn die Investition auch Änderungen an Anlagenlayout, Versorgungseinrichtungen und Betriebsverfahren erfordert. Lange Qualifizierungszyklen verzögern den Zeitpunkt, bis eine neue Linie zur kommerziellen Produktion beiträgt, und können ein Projekt für Anlagen mit begrenzter Investitionskapazität weniger attraktiv machen. Die Kosten einer fehlgeschlagenen Medienfüllübung können den Betrieb weiter verzögern, da der Hersteller die Ursache identifizieren, die Untersuchung dokumentieren und Korrekturmaßnahmen abschließen muss, bevor er den Prozess wieder aufnimmt. FDA-Vorschriften verlangen schriftliche Verfahren zur Verhinderung mikrobiologischer Kontamination und, wo angemessen, die Validierung aseptischer Prozesse. Diese Belastung ist besonders relevant für Pharma- und Biopharmazeutikahersteller, bei denen die aseptische Sicherheit zentral für die regulatorische Compliance ist und Unterbrechungen die geplante Produktproduktion beeinträchtigen können. Kompakte und modulare Konfigurationen können die anfängliche Hürde senken, beseitigen jedoch nicht den Validierungsaufwand, der vor dem kommerziellen Betrieb erforderlich ist, oder den Renditedruckdruck, dem kleinere Hersteller im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika ausgesetzt sind.
Fachkräftemangel für aseptische Betriebe und Wartung
Aseptische Betriebe benötigen Personal, das in Reinraumverfahren, Medienfülldurchführung, Umgebungsüberwachung sowie CIP- und SIP-Planung geschult ist – Fähigkeiten, die Prozessdisziplin mit Gerätekenntnissen verbinden. Diese Fähigkeiten sind in Teilen der nordamerikanischen Lebensmittel- und Getränkebelegschaft begrenzt, sodass einige Anlagen von einer kleinen Gruppe erfahrener Bediener und Servicetechniker abhängig sind. Mexikos Produktionsausweitung erhöht den Bedarf an diesem Fachwissen, da Hersteller neue Abfüllkapazitäten hinzufügen und Linien für die exportqualitätsorientierte Produktion vorbereiten. HEINEKEN México verpflichtete sich für 2025–2028 zu 2,75 Milliarden USD, einschließlich einer neuen Anlage in Kanasín, Yucatán, mit einer Anfangskapazität von 4 Millionen Hektolitern. GEAs neue Plattform verwendet KI-gestützte Alarmdiagnose, um Bedienern bei der Identifizierung wahrscheinlicher Fehlerursachen zu helfen, und kann die Fehlerbehebungszeit verkürzen, wenn erfahrenes Wartungspersonal nicht sofort verfügbar ist. Solche Werkzeuge können die Fehlerbehebungszeit reduzieren, ersetzen jedoch nicht den Bedarf an ausgebildeten Bedienern und Wartungspersonal, die aseptische Bedingungen verwalten, geplante Eingriffe durchführen und eine validierte Leistung aufrechterhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
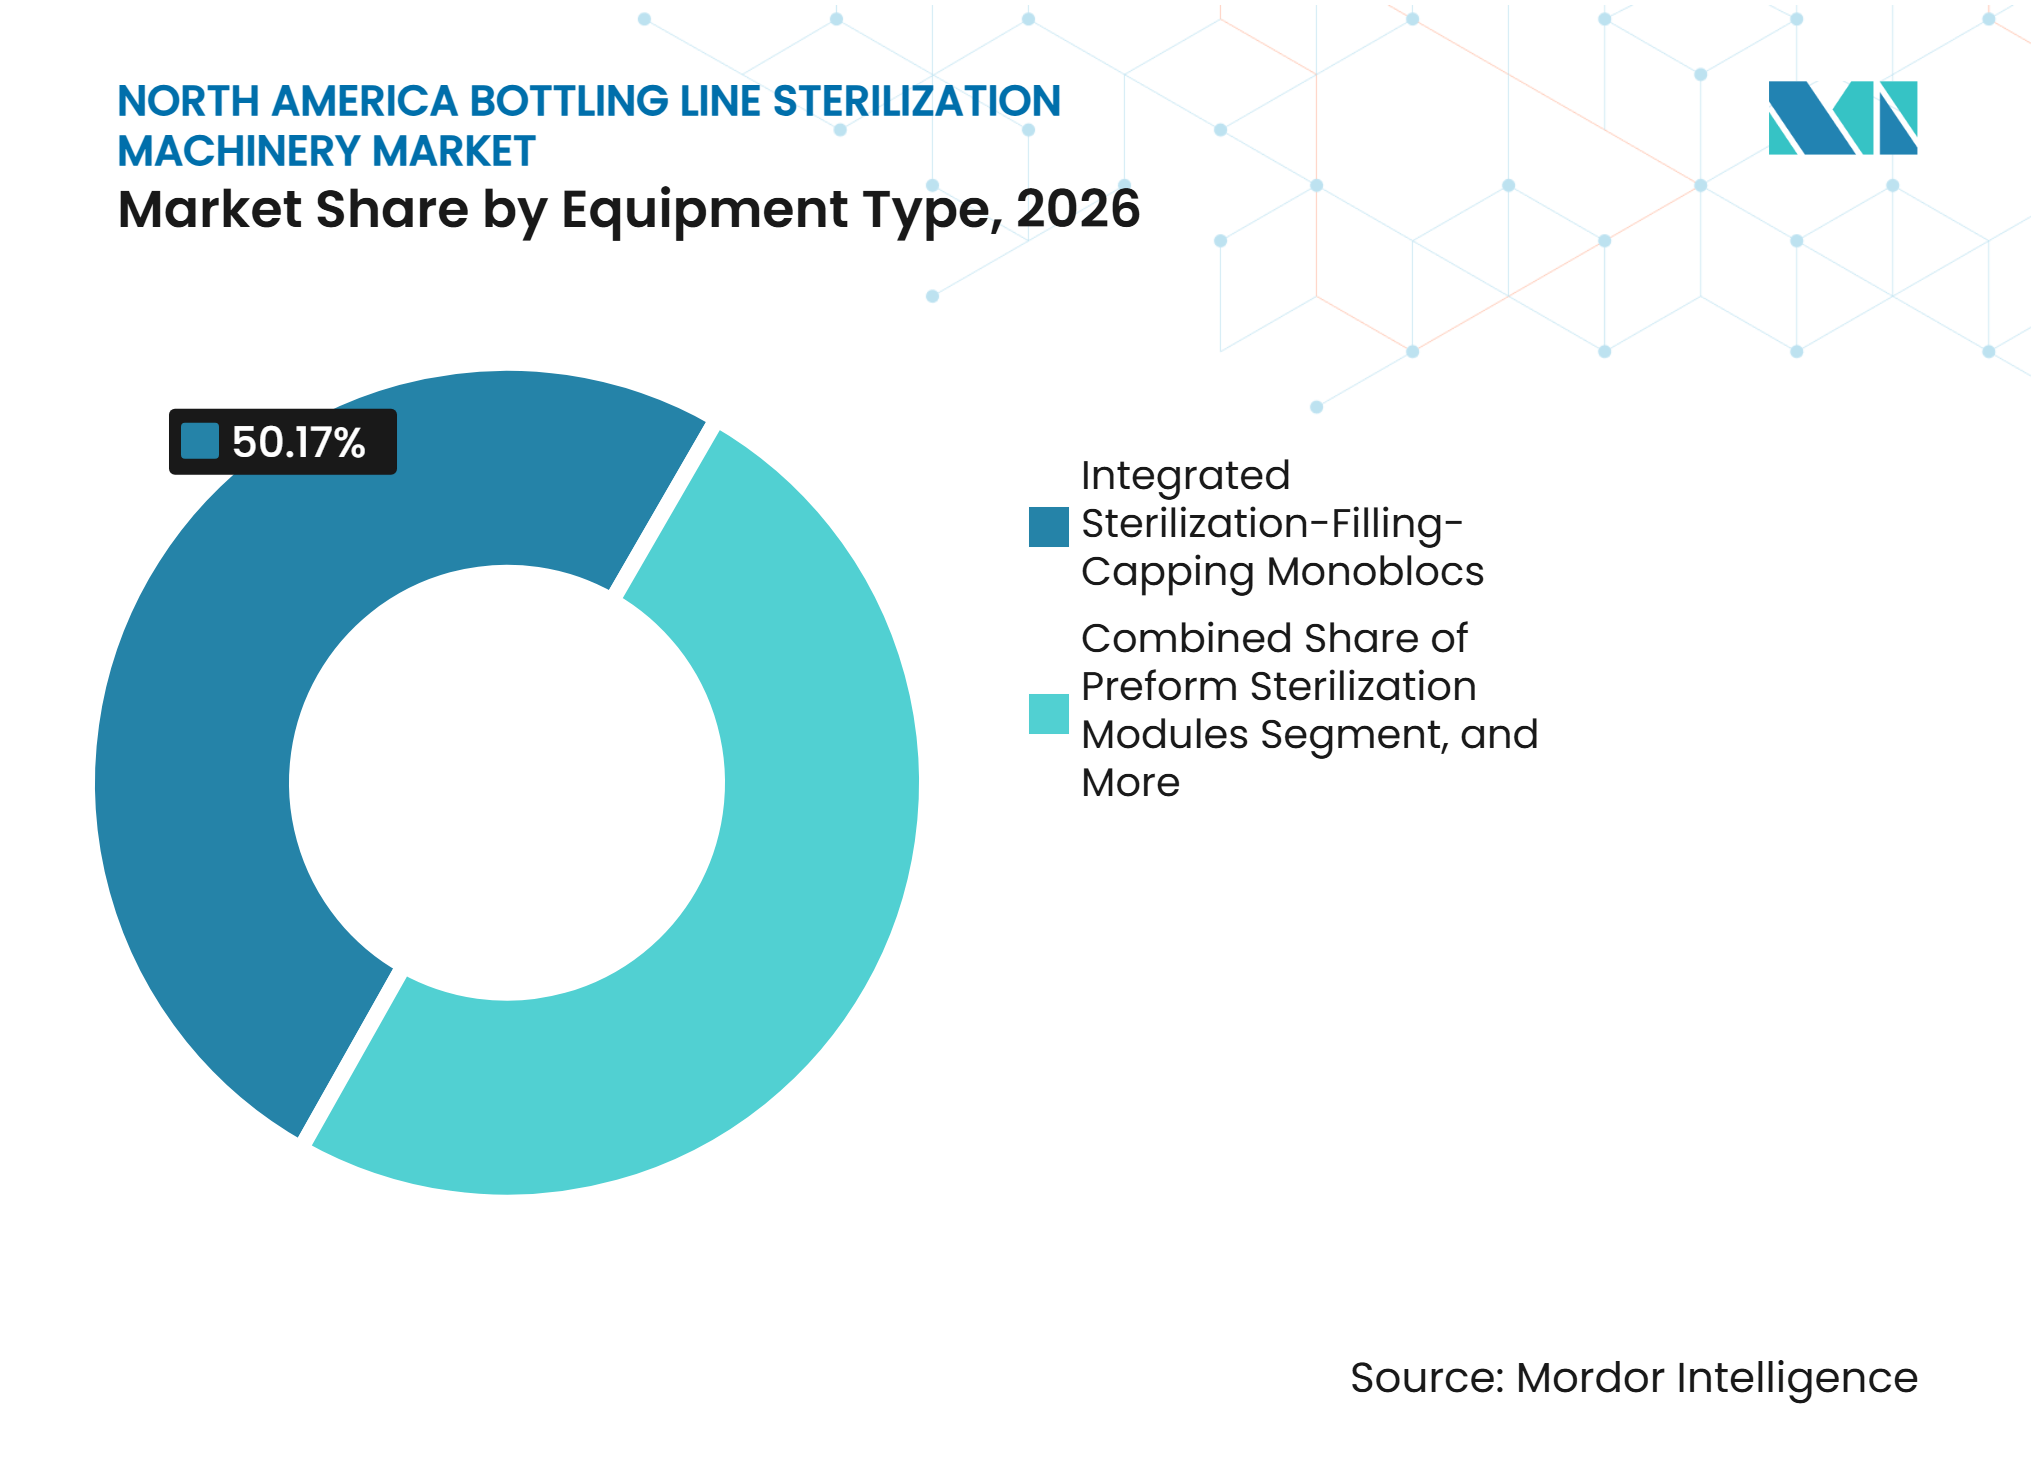
Integrierte Systeme führen die Akzeptanz anIntegrierte Sterilisations-Füll-Verschließ-Monoblöcke entfielen im Jahr 2026 auf 50,17 % des Marktanteils am Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika und werden bis 2032 voraussichtlich mit einem CAGR von 8,17 % wachsen. Das Segment verbindet die führende Umsatzposition mit der höchsten prognostizierten Wachstumsrate, da eine einheitliche Architektur die Anzahl der Übergabepunkte zwischen Sterilisation, Befüllung und Verschließen reduziert. Jeder Übergabepunkt kann eine separate Kontaminationskontrollanforderung einführen, während kompakte Designs den Ansatz für Standorte praktischer machen, die keinen konventionellen Vollmaßstabsblock aufnehmen können. Krones' Contipure AseptBloc integriert Vorformsterilisation, Streckblasformen und aseptisches Befüllen auf einer Grundfläche von 100 m² mit einer angegebenen Kapazität von 8.000–27.500 Flaschen pro Stunde. Diese Fähigkeit unterstützt Brownfield-Aufrüstungen, bei denen Grundfläche und Linienersatzkosten frühere Investitionen begrenzt haben.
Flaschensterilisations- und Spülmodule bleiben für Hersteller relevant, die Sterilisationskapazitäten zu bestehenden Abfülllinien hinzufügen, insbesondere wenn der Füller noch funktionsfähig ist und ein vollständiger Ersatz nicht gerechtfertigt ist. Vorformsterilisationsmodule dienen Betreibern mit vorhandenen Streckblasformanlagen, die eine H₂O₂-Behandlung im Former wünschen, und ermöglichen aseptisches Blas-und-Füll-Verfahren ohne einen vollständigen Monoblocumbau. Verschluss- und Kappensterilisationsmodule adressieren das Restrisiko einer Kontamination, nachdem Flasche und Füllumgebung kontrolliert wurden – eine Anforderung, die übersehen werden kann, wenn Hersteller sich nur auf die Hauptfüllkammer konzentrieren. Die Branche der Sterilisationsmaschinen für Abfülllinien in Nordamerika bewegt sich auch hin zu vernetzten eigenständigen Modulen, die Betriebsdaten zur Validierungsdokumentation beitragen, sodass die Module breitere Qualitätsaufzeichnungsanforderungen unterstützen können. Diese Mischung hält Nachrüstmodule relevant, auch wenn integrierte Systeme das höchste Interesse bei neuen Projekten auf sich ziehen, und gibt Lieferanten mehrere Einstiegspunkte im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sterilisationstechnologie:
Wasserstoffperoxid führt, während Elektronenstrahl voranschreitetWasserstoffperoxid hielt im Jahr 2026 einen Umsatzanteil von 40,45 %. Seine Position spiegelt etablierte Prozesserfahrung, breite Integration in aseptische Abfüllplattformen und seine Kompatibilität mit PET- und Vorformanwendungen wider. Bei diesen Anwendungen arbeitet gasförmiges H₂O₂ mit der Blasformwärme zusammen, um die Aktivierung und Verdampfung des Sterilisationsmittels ohne einen separaten Spülschritt zu unterstützen. Der FDA-Rückstandsstandard und etablierte Validierungspraktiken geben Herstellern einen vertrauten Prozessrahmen. UV-C- und Pulslicht-Kombinationen mit H₂O₂ werden auch in Molkereilinien mit verlängerter Haltbarkeit eingesetzt, während Wasserstoffperoxid die etablierte Option in integrierten aseptischen Linien bleibt.
Elektronenstrahl und andere aufkommende Technologien werden bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen – der höchsten Rate in dieser Technologiegruppe. Diese Ansätze eliminieren den Bedarf an chemischen Sterilisationsmitteln bei der Flaschenbehandlung und können den Bedarf an Abwassermanagement reduzieren. Eine peer-reviewed Studie aus dem Jahr 2025 unterstützt die Fähigkeit der Elektronenstrahlbestrahlung, lebensmittelbezogene Anwendungen ohne thermischen Stress auf den Behälter zu sterilisieren. Peressigsäure dient weiterhin HDPE-Anwendungen, während Dampf und Heißwasser für Glasverpackungen und pharmazeutische Umgebungen relevant bleiben, wo thermische Behandlung erwartet wird. Die Technologieauswahl hängt von Behälterformat, Betriebsgeschwindigkeit, Rückstandsanforderungen und dem bestehenden Validierungsansatz ab, was Wasserstoffperoxid in der Führung hält und gleichzeitig den schnelleren Vormarsch von Trockenmethoden unterstützt.
Nach Format:
PET-Flaschen behalten das Volumen, während Vorformen voranschreitenPET-Flaschen hielten im Jahr 2026 einen Umsatzanteil von 36,97 %, während die Marktgröße für Sterilisationsmaschinen für Abfülllinien in Nordamerika für Vorformen bis 2032 voraussichtlich mit einem CAGR von 8,24 % wachsen wird. PET wird häufig für Mineralwasser, Säfte, Tees und Functional Beverages verwendet und ist sowohl mit H₂O₂-Dampf als auch mit Elektronenstrahlbehandlungen kompatibel. Diese Flexibilität macht PET zu einem Referenzbehälter für viele aseptische Validierungsprozesse. Vorformen werden vor der Flaschenformung behandelt, was die dem Sterilisationsmittel ausgesetzte Oberfläche reduziert und den Verbrauch senken kann. Die Integration der Behandlung in den Blasformzyklus erklärt die schnellere prognostizierte Rate für Vorformen.
HDPE-Flaschen bleiben bei Molkerei- und flüssigen Ernährungsprodukten wichtig, einschließlich haltbarer pflanzlicher Getränke, die Barriereleistung erfordern. Glas dient Premium-Saft- und Functional-Beverage-Produkten, bei denen das Verpackungsformat Teil der Produktpositionierung bleibt, sodass Dampf- und Heißwasserbehandlung eine Rolle behält. Verschlüsse und Kappen bilden einen separaten Kontaminationskontrollpunkt, da sie nach der Optimierung der Flaschenbehandlung Mikroorganismen einbringen können. Claranor präsentierte seine Pulslicht-Dekontaminationsplattform für Kappen, Verschlüsse und Behälter auf der PACK EXPO International Chicago im Jahr 2026. Die Formatwahl bestimmt daher die Sterilisationsmethode, das Maschinenlayout und den für jede Linie erforderlichen Validierungsnachweis.
Nach Linienkonfiguration:
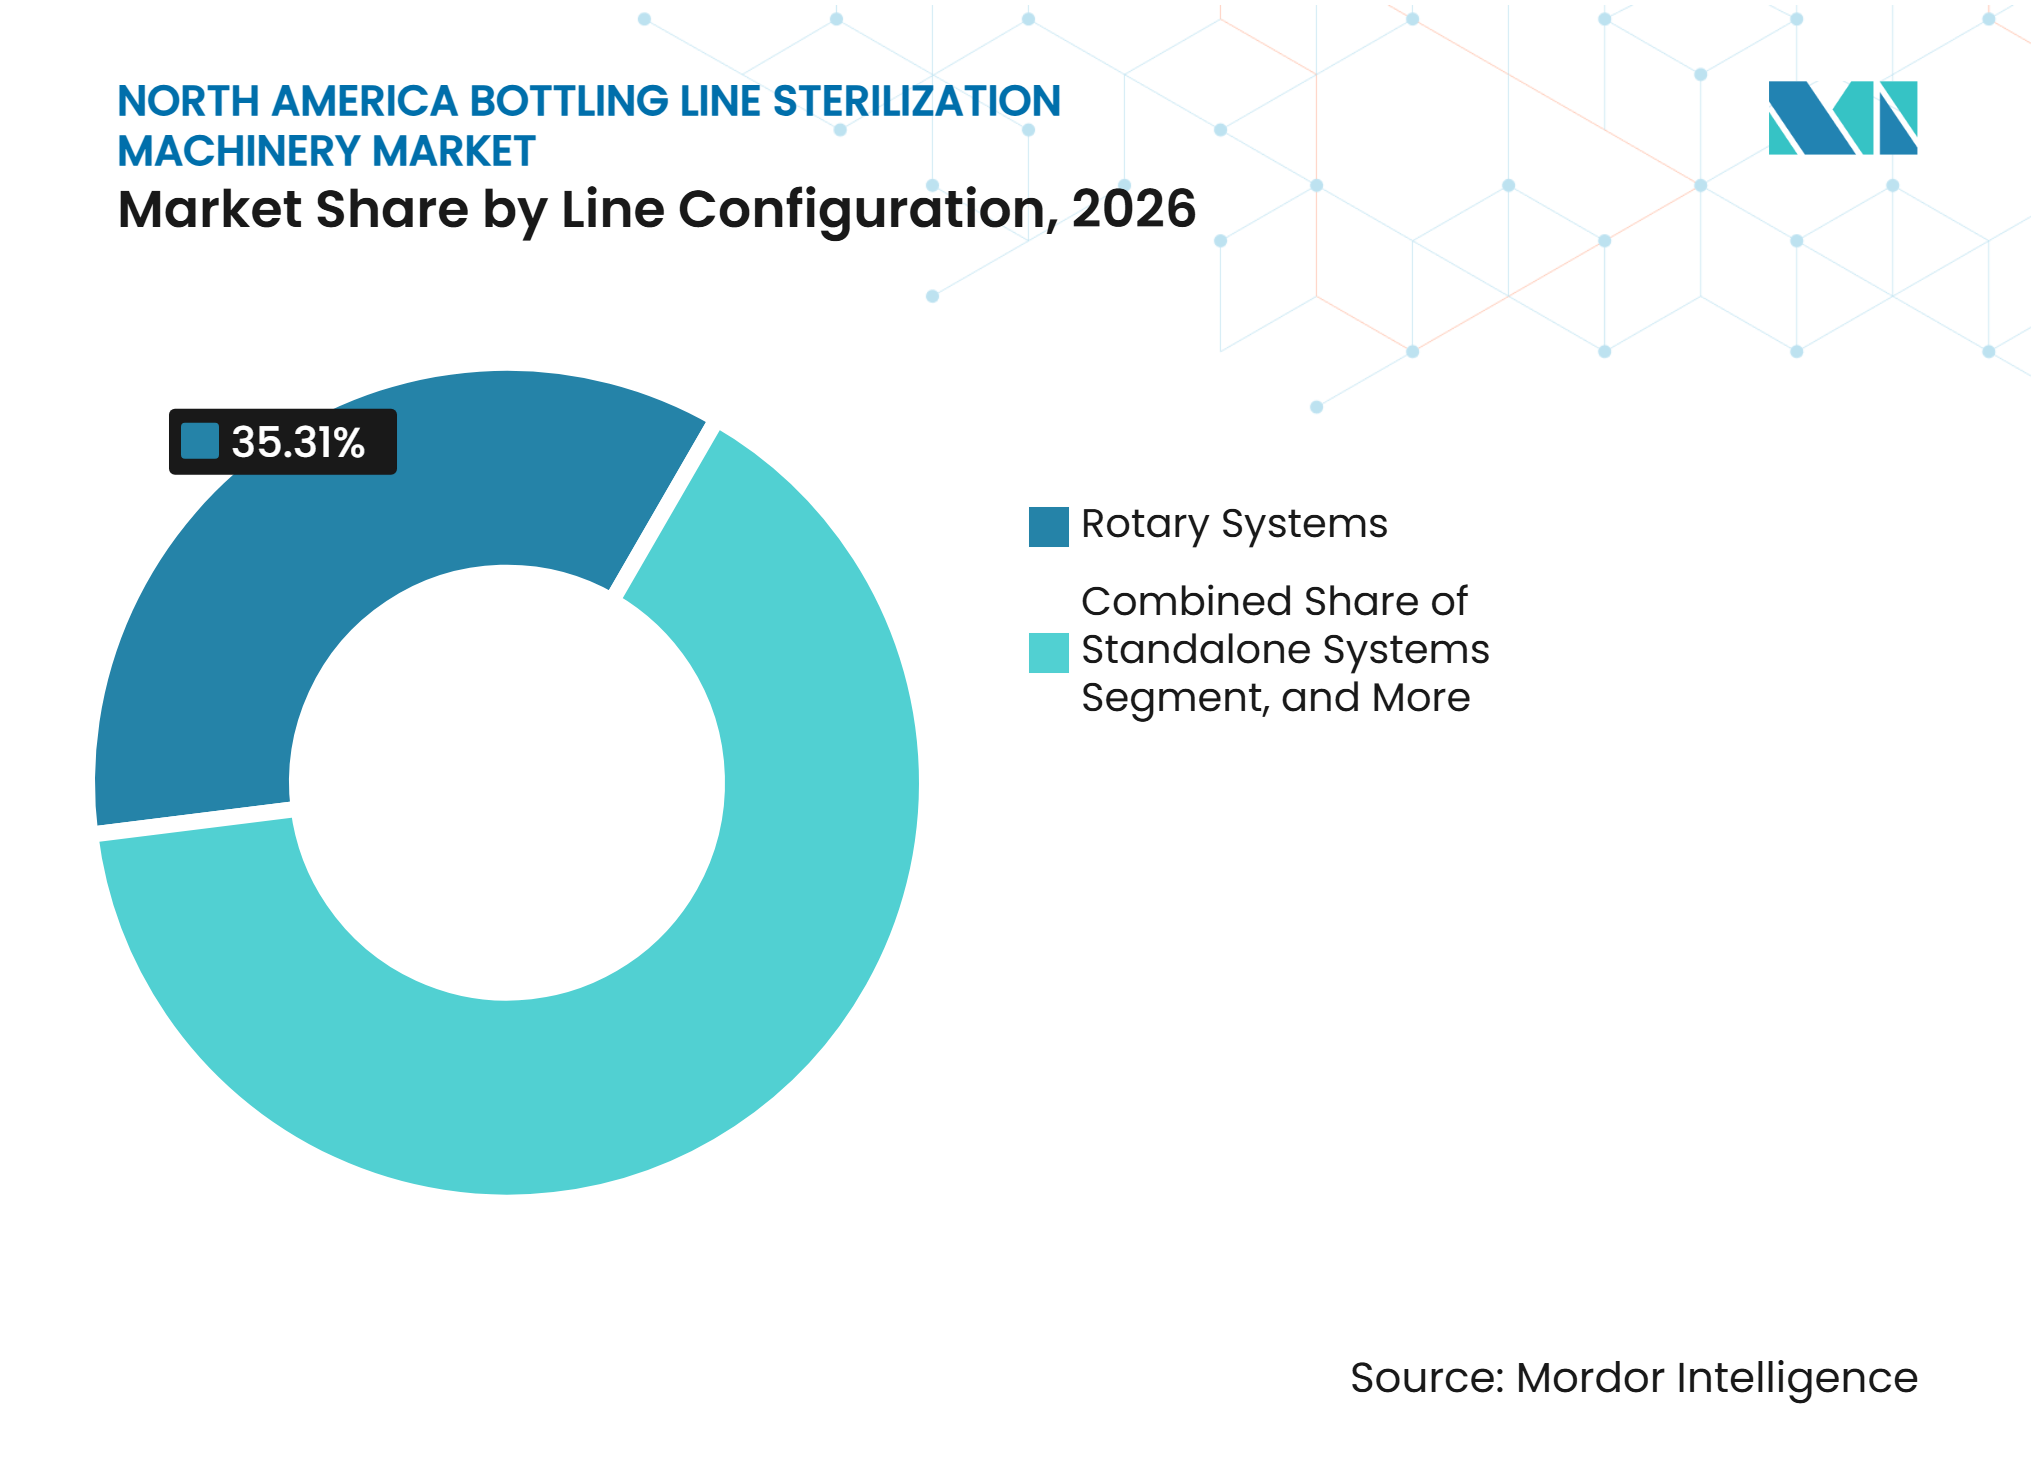
Rotationssysteme halten die Nachfrage aus der installierten BasisRotationssysteme hielten im Jahr 2026 einen Umsatzanteil von 35,31 %, während integrierte Systeme bis 2032 voraussichtlich mit einem CAGR von 8,14 % wachsen werden. Rotationssysteme sind in Hochgeschwindigkeitslinien für kohlensäurehaltige Erfrischungsgetränke und Mineralwasser etabliert, wo ihre Karussellarchitektur einen Durchsatz unterstützt, der die Kapitalverpflichtung rechtfertigen kann. Die umfangreiche installierte Basis hält auch die Nachfrage nach Ersatzteilen und rotationskompatiblen Sterilisationsmodulen aufrecht, wenn Hersteller aktualisierte Kontaminationskontrollen benötigen. Integrierte Systeme ziehen neue Projekte an, da sie Sterilisation, Befüllung und Verschließen in eine einzige validierte Grenze bringen. Dieser Ansatz reduziert die Anzahl der Übergabepunkte, die separate Kontaminationskontrollen und Dokumentation erfordern.
Lineare und Inline-Systeme dienen Handwerks- und mittelgroßen Herstellern, die aseptische Leistung benötigen, aber keine Rotationskonfiguration unterstützen können, während kompakte Angebote die praktische Eignung in platzbeschränkten Anlagen verbessern. Eigenständige Sterilisationssysteme bleiben eine kostengünstigere Option, bei der ein Füller nach einer gezielten Aufrüstung weiter betrieben werden kann, und automatische oder halbautomatische Systeme dienen pharmazeutischen und Nahrungsergänzungsmittelanwendern, die dokumentierte Zyklen priorisieren. GEAs modularer Getränkefüller unterstützt mehrere aseptische Plattformen und umfasst einen EHEDG-konformen Isolator. Seine KI-gestützte Diagnosefunktion spiegelt eine stärkere digitale Unterstützung in der Füllumgebung wider und kann Bedienern helfen, sich auf wahrscheinliche Ursachen zu konzentrieren, wenn ein Linienalarm auftritt. Die Konfigurationsentscheidung hängt von installierten Anlagen, Produktionsanforderungen, Platz und dem Umfang der Validierungsarbeit ab, die ein Hersteller im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika durchführen kann.

Nach Endverbraucher:
Functional Beverages verankern die Nachfrage, während pharmazeutische Anwender voranschreitenHersteller von Säften, Tees und Functional Beverages hielten im Jahr 2026 einen Umsatzanteil von 23,87 %. Diese Gruppe ist auf validierte Behälterbehandlungen für umgebungsverteilte hochsäurehaltige und säurearme Getränke angewiesen, und Functional Beverages können neue Produkt-Behälter-Kombinationen einführen. Jede Kombination kann eine separate Qualifizierung und ein neues oder aufgerüstetes Sterilisationsmodul erfordern. Molkerei- und pflanzliche Getränkehersteller unterstützen die Nachfrage, da gekühlte Angebote auf Umgebungsformate umgestellt werden, während Auftragsgetränke- und aseptische Verpackungsorganisationen in Infrastruktur investieren, um mehrere Markeninhaber zu bedienen. Hersteller von Mineralwasser, Kosmetika und Körperpflegeprodukten bieten eine stabilere ersatzgetriebene Nachfrage, die enger mit bestehenden Produktionsvolumina verbunden ist.
Pharma- und Biopharmazeutikahersteller werden bis 2032 voraussichtlich mit einem CAGR von 8,19 % wachsen. Das Segment übernimmt aseptisches Befüllen auf Flaschenlinien für flüssige orale Darreichungsformen, topische Produkte und rezeptfreie Nahrungsergänzungsmittel. FDA-Anforderungen unter 21 CFR 211.113(b) halten den Fokus auf Verfahren aufrecht, die unerwünschte mikrobiologische Kontamination verhindern, während Warnbrief 723059 Mängel bei aseptischen Kontrollen in einem pharmazeutischen Umfeld adressierte. Dieses regulatorische Umfeld kann Infrastrukturaufrüstungen für betroffene Hersteller dringlicher machen. Die Branche der Sterilisationsmaschinen für Abfülllinien in Nordamerika profitiert von der Nachfrage aus Getränke- und pharmazeutischen Anwendungen, da sich ihre Compliance-Anforderungen rund um kontrollierte Füllumgebungen überschneiden.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 76,79 % des regionalen Umsatzes, wobei Getränke-, Pharma- und Nahrungsergänzungsmittelkapazitäten in Texas, Kalifornien, Ohio, Wisconsin und New Jersey konzentriert sind. FDA-Anforderungen unter 21 CFR Parts 113 und 117 schaffen einen anhaltenden Bedarf zur Dokumentation von Prozess- und Präventivkontrollen, während Hersteller von Säften und pflanzlichen Getränken in Kalifornien ausgewählte Linien auf Umgebungsvertrieb umstellen. Ältere Geräte ohne digitale Aufzeichnungen können für Anlagen, die ihre Prüfungsbereitschaft stärken, weniger geeignet sein, insbesondere da die FDA-Lebensmittelrückverfolgbarkeitsregel linienebene Aufzeichnungen über anwendbare Lieferketten hinweg wichtiger macht und die Compliance auf den 20. Juli 2028 festlegt. Geräteanbieter können sich durch Servicekapazität, Datenkonnektivität und kompakte Liniendesigns differenzieren, die in bestehende Anlagen passen.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen – der höchsten Rate unter den abgedeckten Geografien –, da Nearshoring und inländische Getränkeinvestitionen neue Produktionskapazitäten für die inländische und auf die Vereinigten Staaten ausgerichtete Nachfrage unterstützen. HEINEKEN México verpflichtete sich für 2025–2028 zu 2,75 Milliarden USD, einschließlich einer Greenfield-Brauerei in Kanasín, Yucatán, mit einer Anfangskapazität von 4 Millionen Hektolitern. Neue Anlagen benötigen Geräte und Dokumentation, die eine exportqualitätsorientierte Lebensmittel- und Getränkeproduktion unterstützen, was die Nachfrage nach Installation, Wartung, Validierungsunterstützung und Bedienerschulung erhöht. Mexikos Expansion macht auch lokalen technischen Service und die Verfügbarkeit von Ersatzteilen für Lieferanten wichtiger, die die Compliance-Anforderungen der grenzüberschreitenden Produktion erfüllen möchten.
Kanada und regionale Produktionstrends
Kanada hält die Nachfrage durch Ersatzzyklen und Kapazitätserweiterungen in den Getränke- und Pharmabereichen aufrecht. Ontario und British Columbia sind aktive Bereiche für Molkerei- und pflanzliche Getränkelinien, die eine Verarbeitung mit verlängerter Haltbarkeit benötigen. Die Kanadische Lebensmittelinspektionsbehörde verwendet Anforderungen an präventive Kontrollen, die auf HACCP-Grundsätzen basieren und Geräte begünstigen, die eine konsistente Aufzeichnungsführung und Validierungsdokumentation unterstützen.[2] In allen 3 Ländern sind nicht kohlensäurehaltige Getränke eine häufige Nachfragequelle, da stille und pH-empfindliche Formulierungen nicht vom mikrobiellen Hemmvorteil der Kohlensäure profitieren. Die regionale Chance verbindet die installierte Basis der Vereinigten Staaten, Mexikos Greenfield-Kapazität und Kanadas gezielte Ersatznachfrage.
Wettbewerbslandschaft
Marktkonzentration
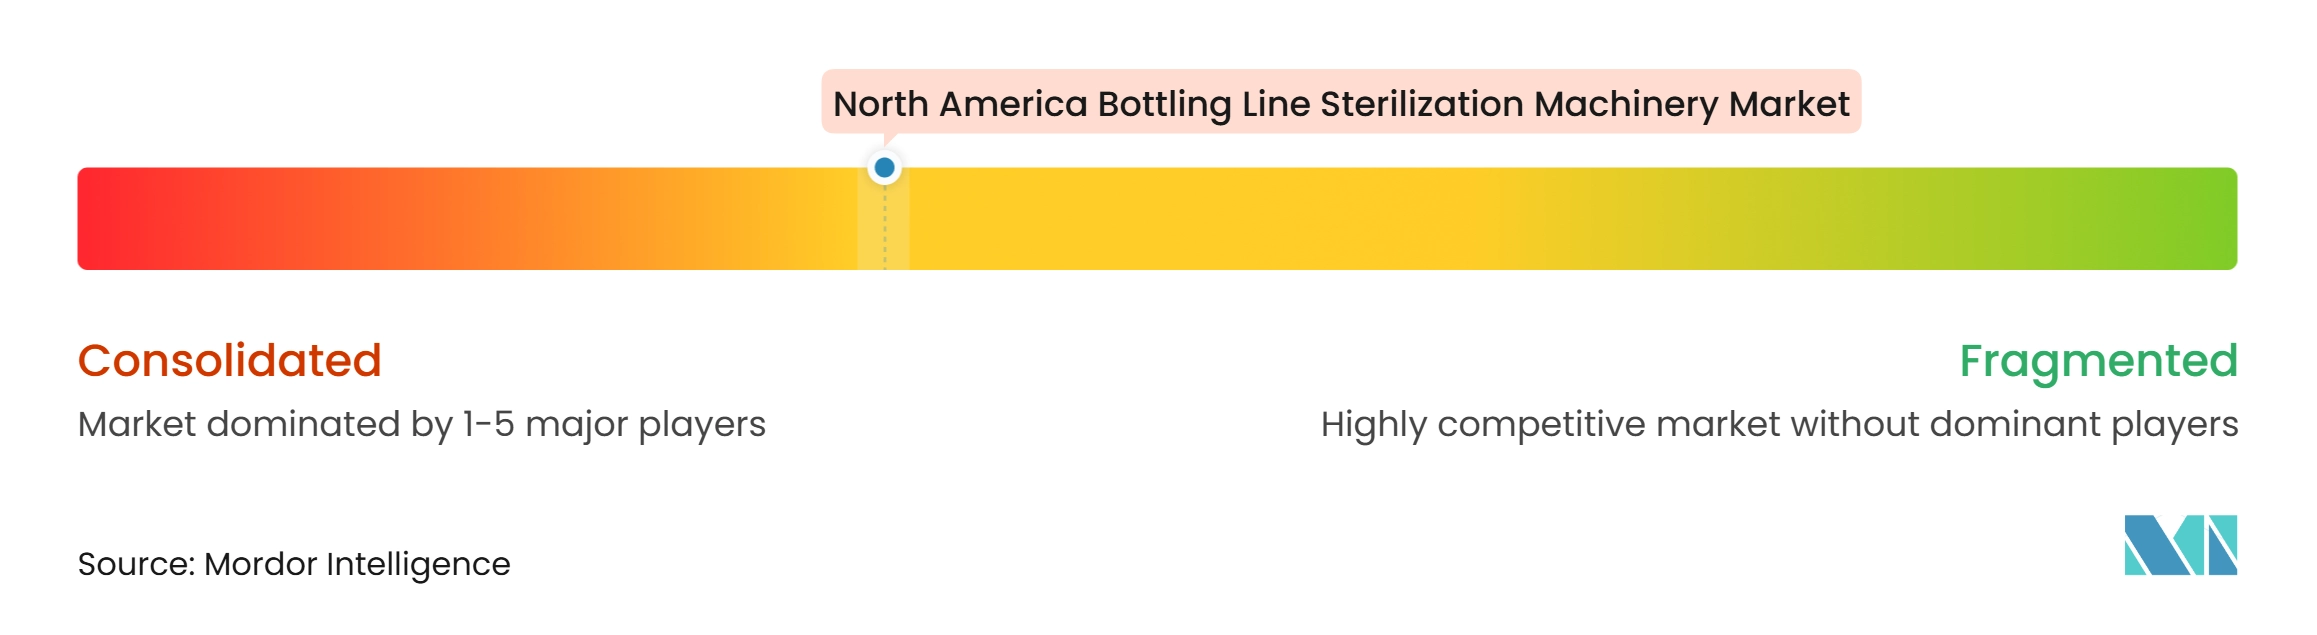
Der Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika weist eine moderate Konzentration unter etablierten Lieferanten auf, darunter Krones, GEA, Sidel und KHS, deren Vorteile aus der installierten Basis den Wert widerspiegeln, den Hersteller auf validierte Leistung und Servicekontinuität legen. Der Wechsel einer aseptischen Linie kann schwierig sein, da neue Geräte in den bestehenden Prozess integriert und qualifiziert werden müssen, aber Spezialisten können bei Pulslicht, Nachrüstmodulen, Verschlussbehandlung und pharmazeutischen Konfigurationen konkurrieren. Krones stellte im September 2026 das neu gestaltete Contipure D mit einem mehrstufigen Sternraddesign, bis zu 38 % höherer Geschwindigkeit und einstellbarer H₂O₂-Einwirkzeit vor. Krones bietet auch den kompakten Contipure AseptBloc für Anlagen an, die ein integriertes System auf kleinerem Raum benötigen.
GEA verfolgt Modularität und digitale Betriebsunterstützung bei der Getränkeabfüllung durch seine Plattform von 2025, die mit ABF-, EcoSpin-, Whitebloc- und Unibloc-Flex-Aseptiklösungen zusammenarbeitet und KI-gestützte Alarmdiagnose umfasst. Diese Strategie adressiert den Bedarf an flexiblen Konfigurationen und einfacherer Fehleridentifikation, wo Fachpersonal begrenzt ist. Claranor verfolgt chemikalienfreie Dekontamination für Kappen, Verschlüsse und Behälter durch seine Pulslichtplattform. Dieser Ansatz kann die H₂O₂-basierte Flaschen- oder Vorformbehandlung ergänzen, ohne die gesamte aseptische Architektur zu ersetzen. JBT Marel erweiterte sein End-to-End-Angebot durch eine exklusive Partnerschaft mit Aurum Process Technology für die Verarbeitung partikulärer Lebensmittel und aseptisches Befüllen in flexiblen Verpackungen, wodurch die aseptische Verarbeitung auf Fertiggerichts- und Premium-Heimtiernahrungsverpackungsanwendungen über Standard-PET-Flaschen hinaus ausgedehnt wird.[3]
Mittelständische Lieferanten bleiben relevant, wo Käufer schnellen technischen Service, spezialisierte Flüssigkeitshandhabung oder Nachrüstkompatibilität gegenüber einer Einquellenlinienlösung schätzen. Die alternde installierte Basis schafft Möglichkeiten für Lieferanten, eine bestimmte Sterilisationsstufe aufzurüsten, ohne einen vollständigen Geräteersatz zu erfordern. Linien, die zwischen 2005 und 2015 installiert wurden, stehen zunehmend vor Entscheidungen darüber, ob sie ihre Betriebslebensdauer verlängern oder zu einer integrierten Architektur wechseln sollen. Kompakte modulare Systeme können die mit einem vollständigen Umbau verbundene Störung reduzieren und sind daher im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika relevant. Validierungsanforderungen begünstigen weiterhin Lieferanten mit glaubwürdigem Prozesswissen und Dokumentationsunterstützung.
Branchenführer im Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika
-
Krones AG
-
GEA Group AG
-
Tetra Pak International S.A.
-
Coesia S.p.A.
-
ProMach, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika Unternehmen in diesem Bericht
- Krones AG
- KHS GmbH
- GEA Group AG
- Tetra Pak International S.A.
- Sidel Group
- ProMach, Inc.
- Serac Group
- Fogg Filler Company
- Shibuya Corporation
- Syntegon Technology GmbH
- Barry-Wehmiller Companies, Inc.
- Coesia S.p.A.
- SACMI Cooperativa Meccanici Imola S.C.
- JBT Marel Corporation
- SPX FLOW, Inc.
- Alfa Laval AB
- M&O Perry Industries, Inc.
- Ecolab Inc.
- Belimed AG
- Steelco S.p.A.
Neueste Industrielle Entwicklungen in Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika
- November 2026: KHS GmbH gab die Lokalisierung der Produktion des Innopro Paramix C Mischsystems in seinem Werk in Waukesha, USA, bekannt und erweiterte damit die nordamerikanische Fertigungskapazität für Prozesstechnologie. Der Schritt verkürzt die Lieferzeiten für US-amerikanische und kanadische Kunden und vertieft die operative Nähe von KHS zu einem Markt, in dem die Servicereaktion ein Wettbewerbsdifferenziator bei Linienaufrüstungsentscheidungen ist.
- Oktober 2026: Claranor präsentierte seine Pulslicht-Dekontaminationsplattform für chemikalienfreie Sterilisation von Kappen, Verschlüssen und Behältern auf der PACK EXPO International Chicago 2026. Die Plattform ergänzt die H₂O₂-basierte Flaschen- und Vorformsterilisation innerhalb einer aseptischen Abfülllinie.
- September 2026: Krones AG erreichte die kommerzielle Serienproduktion mit seinem neuen Contipure-D-Vorformsterilisationsmodul der nächsten Generation, das ein vertikal gestapeltes, mehrstufiges Sternraddesign aufweist. Das System liefert bis zu 38 % höhere Geschwindigkeit und verlängert die H₂O₂-Einwirkzeit um bis zu 40 % innerhalb definierter Leistungsbereiche, wobei die ersten Einheiten bestätigt wurden, die bei Kundenanlagen weltweit in Betrieb sind, und positioniert Krones, um die mittel- bis hochvolumige Ersatznachfrage in nordamerikanischen aseptischen Getränkelinien zu erfassen.
- August 2026: AB InBevs Grupo Modelo bestätigte den Bau eines Brauerei- und Abfüllkomplexes in Apan, Hidalgo, Mexiko, der eine Investition von 14 Milliarden MXN (760 Millionen USD) mit einer anfänglichen jährlichen Produktionskapazität von 12 Millionen Hektolitern darstellt. Die Anlage ist darauf ausgelegt, die inländische Nachfrage und die US-Exportnachfrage nach Premium-mexikanischen Biermarken zu bedienen und unterstützt direkt Investitionen in Sterilisations- und Verpackungslinienausrüstung.
Berichtsumfang des Marktes für Sterilisationsmaschinen für Abfülllinien in Nordamerika
Der Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika bezieht sich auf den Markt für spezialisierte Geräte und integrierte Systeme, die zur Sterilisation von Flaschen, Vorformen, Kappen, Verschlüssen und anderen Verpackungskomponenten vor oder während des Füll- und Verpackungsprozesses in der Getränke-, Pharma-, Körperpflege- und anderen Flüssigprodukt- Fertigungsindustrien eingesetzt werden. Diese Maschinensysteme sind darauf ausgelegt, Mikroorganismen, einschließlich Bakterien, Hefen, Schimmelpilzen und anderen Verunreinigungen, von Verpackungsoberflächen zu eliminieren oder zu reduzieren und damit die Produktsicherheit zu gewährleisten, die Qualität zu erhalten, die Haltbarkeit zu verlängern und strenge Hygiene- und regulatorische Anforderungen zu erfüllen.
Der Bericht über den Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika ist segmentiert nach Gerätetyp (Flaschensterilisations- und Spülmodule, Vorformsterilisationsmodule, Verschluss- und Kappensterilisationsmodule, Integrierte Sterilisations-Füll-Verschließ-Monoblöcke), Sterilisationstechnologie (Wasserstoffperoxid, Peressigsäure, Dampf und Heißwasser, Trockenwärme und Heißluft, UV-C und Pulslicht, Elektronenstrahl und andere aufkommende Technologien), Format (PET-Flaschen, HDPE-Flaschen, Glasflaschen, Vorformen, Kappen und Verschlüsse sowie andere Formate), Linienkonfiguration (Rotationssysteme, Lineare und Inline-Systeme, Eigenständige Systeme, Integrierte Systeme, Automatische und halbautomatische Systeme), Endverbraucher (Molkerei- und pflanzliche Getränkehersteller, Hersteller von Säften, Tees und Functional Beverages, Mineralwasserhersteller, Pharma- und Biopharmazeutikahersteller, Auftragsgetränke- und aseptische Verpackungsorganisationen, Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller) sowie Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flaschensterilisations- und Spülmodule |
| Vorformsterilisationsmodule |
| Verschluss- und Kappensterilisationsmodule |
| Integrierte Sterilisations-Füll-Verschließ-Monoblöcke |
| Wasserstoffperoxid |
| Peressigsäure |
| Dampf und Heißwasser |
| Trockenwärme und Heißluft |
| UV-C und Pulslicht |
| Elektronenstrahl und andere aufkommende Technologien |
| PET-Flaschen |
| HDPE-Flaschen |
| Glasflaschen |
| Vorformen |
| Kappen und Verschlüsse |
| Andere Formate |
| Rotationssysteme |
| Lineare und Inline-Systeme |
| Eigenständige Systeme |
| Integrierte Systeme |
| Automatische und halbautomatische Systeme |
| Molkerei- und pflanzliche Getränkehersteller |
| Hersteller von Säften, Tees und Functional Beverages |
| Mineralwasserhersteller |
| Pharma- und Biopharmazeutikahersteller |
| Auftragsgetränke- und aseptische Verpackungsorganisationen |
| Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Gerätetyp | Flaschensterilisations- und Spülmodule |
| Vorformsterilisationsmodule | |
| Verschluss- und Kappensterilisationsmodule | |
| Integrierte Sterilisations-Füll-Verschließ-Monoblöcke | |
| Nach Sterilisationstechnologie | Wasserstoffperoxid |
| Peressigsäure | |
| Dampf und Heißwasser | |
| Trockenwärme und Heißluft | |
| UV-C und Pulslicht | |
| Elektronenstrahl und andere aufkommende Technologien | |
| Nach Format | PET-Flaschen |
| HDPE-Flaschen | |
| Glasflaschen | |
| Vorformen | |
| Kappen und Verschlüsse | |
| Andere Formate | |
| Nach Linienkonfiguration | Rotationssysteme |
| Lineare und Inline-Systeme | |
| Eigenständige Systeme | |
| Integrierte Systeme | |
| Automatische und halbautomatische Systeme | |
| Nach Endverbraucher | Molkerei- und pflanzliche Getränkehersteller |
| Hersteller von Säften, Tees und Functional Beverages | |
| Mineralwasserhersteller | |
| Pharma- und Biopharmazeutikahersteller | |
| Auftragsgetränke- und aseptische Verpackungsorganisationen | |
| Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sterilisationsmaschinen für Abfülllinien in Nordamerika?
Der Markt wurde im Jahr 2026 auf 5,61 Millionen USD geschätzt und wird bis 2032 voraussichtlich 8,61 Millionen USD erreichen, mit einem CAGR von 7,17 % von 2027 bis 2032. Der Ausblick spiegelt die Nachfrage nach validierter Sterilisation in der Produktion haltbarer Getränke und Flüssigprodukte wider, einschließlich Systemen, die eine dokumentierte aseptische Kontrolle unterstützen. Die Prognose erfasst auch die Rolle integrierter Maschinen, Trockenbehandlungsoptionen, pharmazeutischer Anwendungen und Ersatzprojekte in bestehenden Abfüllanlagen.
Welcher Gerätetyp führt die Nachfrage nach Sterilisationsmaschinen für Abfülllinien in Nordamerika an?
Integrierte Sterilisations-Füll-Verschließ-Monoblöcke führten im Jahr 2026 mit einem Anteil von 50,17 % und werden bis 2032 voraussichtlich mit einem CAGR von 8,17 % wachsen. Ihr integriertes Layout reduziert die Übergabepunkte, die separate aseptische Kontrollen erfordern, und kann die Validierungsgrenze vereinfachen.
Warum werden integrierte aseptische Abfülllinien eingeführt?
Sie reduzieren die Flaschenübergabepunkte zwischen Sterilisation, Befüllung und Verschließen, was die Kontaminationskontrolle und Validierungsarbeit vereinfachen kann. Kompakte integrierte Systeme eignen sich auch für Aufrüstungen in Anlagen mit begrenzter Grundfläche und geringerer Toleranz für längere Produktionsunterbrechungen.
Welche Sterilisationstechnologie expandiert in Nordamerika am schnellsten?
Elektronenstrahl und andere aufkommende Technologien werden bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen, da sie eine chemikalienfreie Flaschenbehandlung bieten. Dies kann den Aufwand für Rückstandsmanagement und Abwasseranforderungen für geeignete Linien reduzieren und gleichzeitig eine Trockenbehandlungssequenz aufrechterhalten.
Welches Land wird bis 2032 die schnellste Expansion verzeichnen?
Mexiko wird voraussichtlich mit einem CAGR von 7,86 % wachsen, unterstützt durch Nearshoring und Investitionen in die Getränkeproduktionskapazität. Neue Produktionsstandorte erhöhen auch den Bedarf an technischem Service, Validierungsunterstützung, ausgebildeten Bedienern und Geräten, die grenzüberschreitende Lieferketten bedienen können.
Welcher Endverbraucher wird bis 2032 am schnellsten wachsen?
Pharma- und Biopharmazeutikahersteller werden voraussichtlich mit einem CAGR von 8,19 % wachsen, da aseptische Anforderungen Geräteaufrüstungen unterstützen. Das Segment umfasst flüssige orale Darreichungsformen, topische Produkte und rezeptfreie Nahrungsergänzungsmittel, die kontrollierte Füllbedingungen und dokumentierte Verfahren benötigen. Regulatorische Inspektionserwartungen verstärken den Bedarf an validierten Kontaminationskontrollsystemen, konsistenten Betriebsaufzeichnungen, klar definierten Korrekturverfahren bei identifizierten Prozessabweichungen und laufender Mitarbeiterkompetenz.