
ナイアシンおよびナイアシンアミド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.59 十億米ドル |
| 市場規模 (2031) | 1.99 十億米ドル |
| 成長率 (2026 - 2031) | 4.55 % |
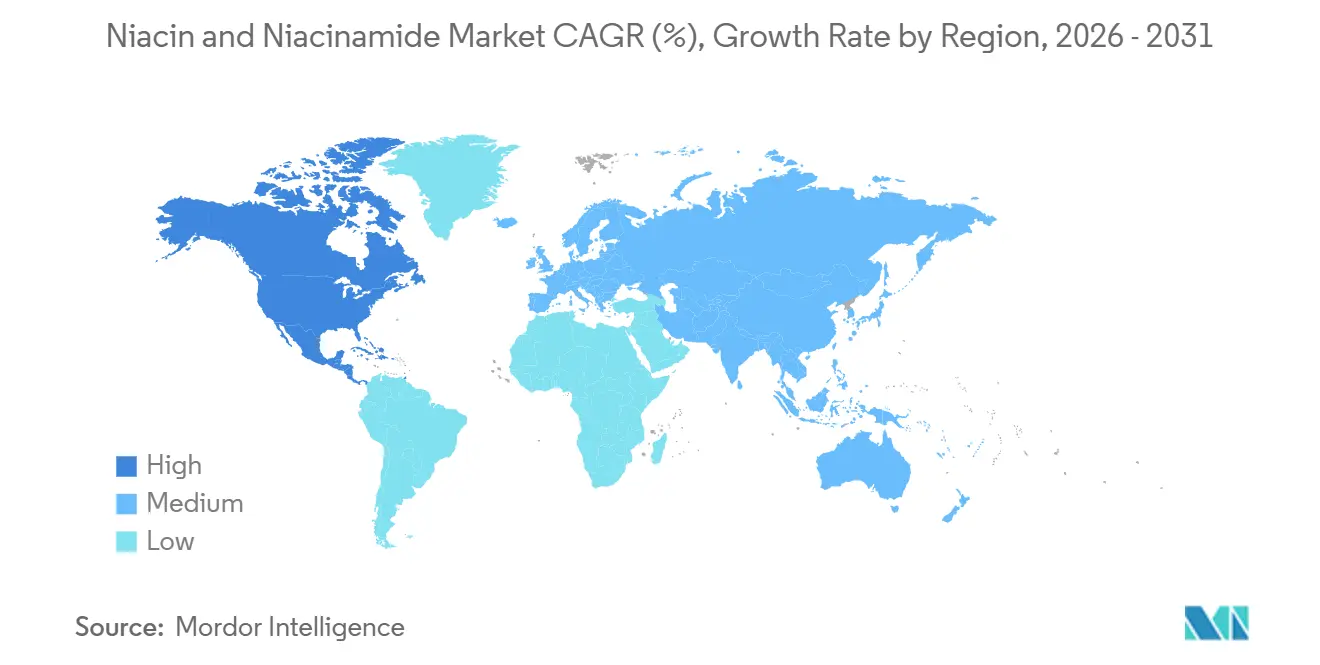
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
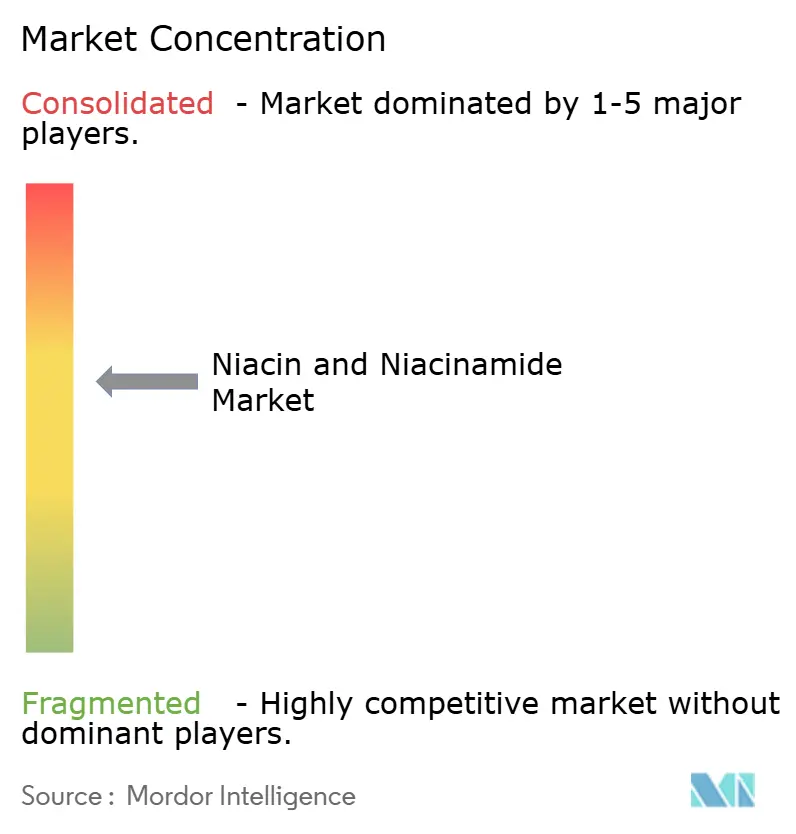
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナイアシンおよびナイアシンアミド市場分析
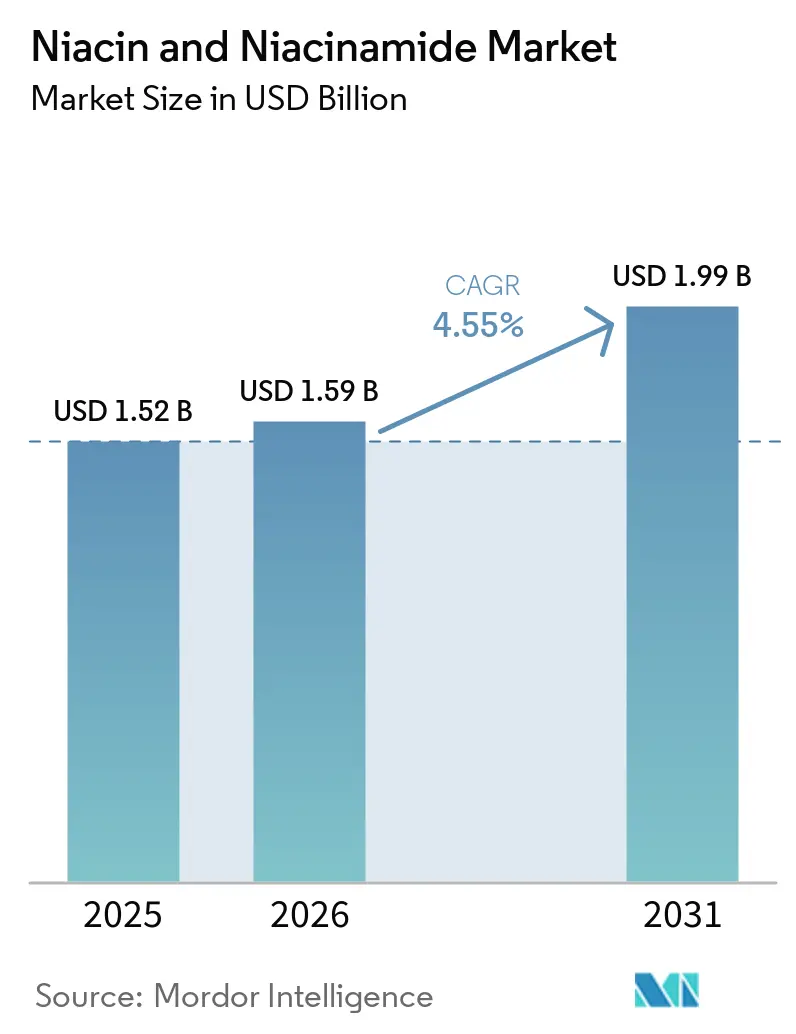
ナイアシンおよびナイアシンアミド市場規模は2025年に1.52 ビリオン 米ドルと評価され、2026年の1.59 ビリオン 米ドルから2031年には1.99 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.55%です。
市場は、高仕様の化粧品グレード、医薬品グレード、食品強化グレードと、低マージンの飼料グレード素材に分化しつつあります。食品および飼料用途全般において、強化プログラムは消費者支出パターンへの依存度が低い継続的な需要を生み出しています。これは、参加する製粉業者や加工業者が、任意の製品追加としてではなく、通常の生産の一環として適合原料を購入しなければならないためであり、サプライヤーはより可視性の高いプログラム要件に基づいて生産能力と在庫を計画する基盤を得ることができます。ナイアシンアミドは、ビタミン添加剤としてだけでなく、化粧品活性成分としての使用が増加しており、パーソナルケア分野での販売価格の上昇を支えています。また、バイヤーは追跡可能なサプライ、規制文書、および低炭素生産方法に対してより大きな重みを置くようになっており、特に内部調達基準においてサプライヤーが素材の製造方法、各バッチの検証方法、および数量が増加した場合に同じ要件を満たせるかどうかを示すことが求められる場合に顕著です。これらの要件は、信頼性の高い納品、文書化された管理体制、および処方チームへの実践的な技術サポートを維持しながら、複数の最終用途にわたって認証品質基準を満たすことができるサプライヤーを優遇します。
主要レポートのポイント
- 製品タイプ別では、ナイアシンアミドが2025年に58.31%の収益シェアを占め、2031年にかけて8.65%の最高CAGRを記録する見込みです。
- 原料別では、合成素材が2025年に71.24%の収益シェアを占め、天然およびバイオベース素材は2031年にかけて6.42% CAGRで成長すると予測されています。
- 形態別では、粉末が2025年に53.24%の収益シェアを占め、液体形態は2031年にかけて8.52% CAGRで成長すると予測されています。
- 用途別では、医薬品が2025年に42.14%の収益シェアを占め、化粧品およびパーソナルケアは2031年にかけて8.82% CAGRで成長すると予測されています。
- 流通チャネル別では、直接販売および契約供給が2025年に32.84%の収益シェアを占め、オンライン小売および電子商取引は2031年にかけて7.22% CAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に42.41%の収益シェアを占め、北米は2031年にかけて7.25% CAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルナイアシンおよびナイアシンアミド市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品および飼料強化プログラム | +1.0% | グローバル、サブサハラアフリカ、南アジア、ラテンアメリカが最も活発 | 中期(2~4年) |
| 予防医療およびサプリメント消費 | +0.9% | 北米、EU、東アジア | 短期(2年以内) |
| 医薬品グレードのビタミンB3需要 | +0.8% | 北米、EU、日本 | 中期(2~4年) |
| 皮膚科スキンケアにおけるナイアシンアミド | +1.0% | グローバル、APACおよび北米が最速 | 短期(2年以内) |
| 低炭素およびバイオベース生産 | +0.4% | EU、北米、日本 | 長期(4年以上) |
| マルチソースおよび監査対応サプライ | +0.3% | グローバル、EUおよび北米が主要フォーカス | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食品および飼料強化プログラムの拡大
政府支援の強化プログラムは、栄養政策に結びついた監視された調達によって、ナイアシンおよびナイアシンアミド市場に需要をもたらします。エチオピアの食品強化計画は2024年8月31日に完全実施に達し、エチオピア規格309に基づく小麦粉へのナイアシン強化を義務付けています。西アフリカ諸国間のより広範な協調は、不規則なスポット購入に代わる長期供給契約を支援することができます。このような取り決めは、地域ディストリビューターに明確な数量見通しを与え、生産者にはより安定した販売チャネルをもたらします。これは、変動する現地在庫水準に依存する散発的な輸入よりも、定期的なコンプライアンス購入の方が計画しやすいためです。EU規則も動物栄養に使用される添加物を規制しており、家畜プレミックスにおける認証ナイアシンの需要を支えています。中国の厳格化した飼料登録要件も、国内原料調達における純度と文書化の重要性を高めており、加工業者がプレミックス原料が定められた基準を満たすことを証明しなければならない場合に、確立された生産者をより魅力的にする可能性があります。
予防医療の向上とサプリメント消費の増加
予防医療は、ナイアシンおよびナイアシンアミドの使用を狭い治療用途を超えて広げています。2025年の無作為化臨床試験では、ナイアシンが血液透析患者においてリポタンパク質(a)を11.4%、LDL-Cを31.9%低下させたことが報告されました[1]。これらの結果は、高リスク心血管疾患集団向けの医薬品グレード素材への関心を持続させています。ナイアシンアミドはまた、アルツハイマー病およびパーキンソンにおける神経保護用途の臨床研究対象となっており、臨床研究が継続する中、メーカーが高齢消費者向けの専用高純度製品を検討することを促しています。高齢消費者向けサプリメントブランドは、したがって高純度素材とより強固な製品文書化を必要としています。詳細な仕様書と分析証明書に対する結果としての選好は、ブランドが顧客、規制当局、および商業パートナーに原料品質を説明できなければならないため、機能グレードのサプライをコモディティ素材から差別化します。
医薬品グレードのビタミンB3需要の成長
ナイアシンおよびナイアシンアミド市場は、心血管、腎臓、代謝、および皮膚科ケアにわたるビタミンB3需要から恩恵を受けています。2025年の血液透析研究では、脂質効果とともにリン酸塩および副甲状腺ホルモンマーカーの変化も報告されました。ナイアシンは、したがってより広範な代謝管理プロトコル内の補助薬として引き続き関連性を持つ可能性があります。医薬品プログラムでは、純度が少なくとも99.0%で、重金属、残留溶媒、および微生物汚染に対する厳格な管理が施されたナイアシンアミドが必要です。これらの条件は、飼料グレード素材が臨床需要に対応することを妨げます。臨床グレード活性成分に対するFDAおよびEMAの要件は、確立されたコンプライアンスシステムを持つ適格な生産者を優遇します。これらの要件を満たすには、継続的な試験、文書化された管理体制、および顧客監査への対応能力が必要なためです。
皮膚科スキンケアにおけるナイアシンアミド使用の加速
ナイアシンアミドは、バリアケア、色素沈着管理、皮脂調整、および抗炎症処方における用途を持つ確立された化粧品活性成分となっています。2025年の研究では、15,000 ppmから40,000 ppmの濃度での抗菌活性が報告され、ナイアシンアミドの皮膚健康特性が説明されました。このエビデンスベースは、ニキビ肌、敏感肌、および加齢肌向けに設計された製品での使用を支持しており、処方者が狭く位置付けられた単一効果の活性成分に頼るのではなく、複数の消費者ニーズに対して1つの成分を使用できるようにします。欧州連合および日本における既存の規制承認は、化粧品メーカーの処方変更の不確実性を低減します。プレミアムセラム、保湿剤、および日焼け止めは、一般的に5%から10%の濃度でナイアシンアミドを使用します。このパターンは、ナイアシンおよびナイアシンアミド市場にスキンケアポートフォリオへの継続的な経路を与えており、ブランドが小売、プロフェッショナル、およびデジタルチャネルにわたって同じ処方を販売する際に一貫した原料品質を必要とする日常的な消費者使用向けの処方を含みます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナイアシンフラッシングおよび高用量忍容性 | -0.3% | 北米およびEU | 短期(2年以内) |
| コモディティグレードの価格競争 | -0.5% | グローバル、APACコモディティセグメントで最も深刻 | 短期(2年以内) |
| 処方安定性およびナイアシン変換 | -0.2% | EUおよび北米 | 中期(2~4年) |
| 東アジアの原料供給集中リスク | -0.4% | グローバル、EUおよび北米バイヤーにとって深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ナイアシンフラッシングおよび高用量忍容性の懸念
ナイアシンフラッシングは、治療用および市販サプリメント使用における重大な障壁であり続けています。FDAの表示は、フラシングをプロスタグランジン介在性反応として特定し、即放性製剤を使用する患者の最大88%に報告されています。2025年の研究では、減弱したフラッシング反応が晩年性うつ病における認知障害と関連していることが示されました。この経路には忍容性と研究上の関連性の両方があるため、ブランドは困難なコミュニケーション上の問題を抱えています。FDAの表示では、徐放性製品が各4週間期間のフラッシングイベントの平均を8.6から1.9に減少させたと報告されています。しかし、薬物動態が遅くなると、特定の脂質管理ニーズに対するピーク曝露が低下する可能性があり、処方者と患者は快適さ、用量選択、および望ましい臨床反応のバランスを取る必要があります。
コモディティグレードの価格競争とマージン圧縮
中国およびインドの大量生産者からの価格競争は、差別化されていない飼料グレードナイアシンのマージンを制限し続けています。中国の製造能力は需要が改善すると対応できるため、持続的なコモディティ価格の回復が困難になっています。東アジア以外の小規模生産者は、より高品質のグレードに移行せずに耐久性のある飼料グレードマージンを確立する機会が限られています。西側の生産者は、したがって大量のコモディティよりも認証された医薬品および化粧品供給に集中しています。この戦略は差別化されたポートフォリオを保護しますが、コモディティ競争を価格重視のサプライヤーに集中させます。コモディティ価格の可視性は、プレミアムグレード素材がより完全な文書化またはより規制された完成品への適合性を提供する場合でも、処方者が代替品を検討する際にプレミアムサプライヤーの価格設定の自由を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ナイアシンアミドが価値と成長においてリード
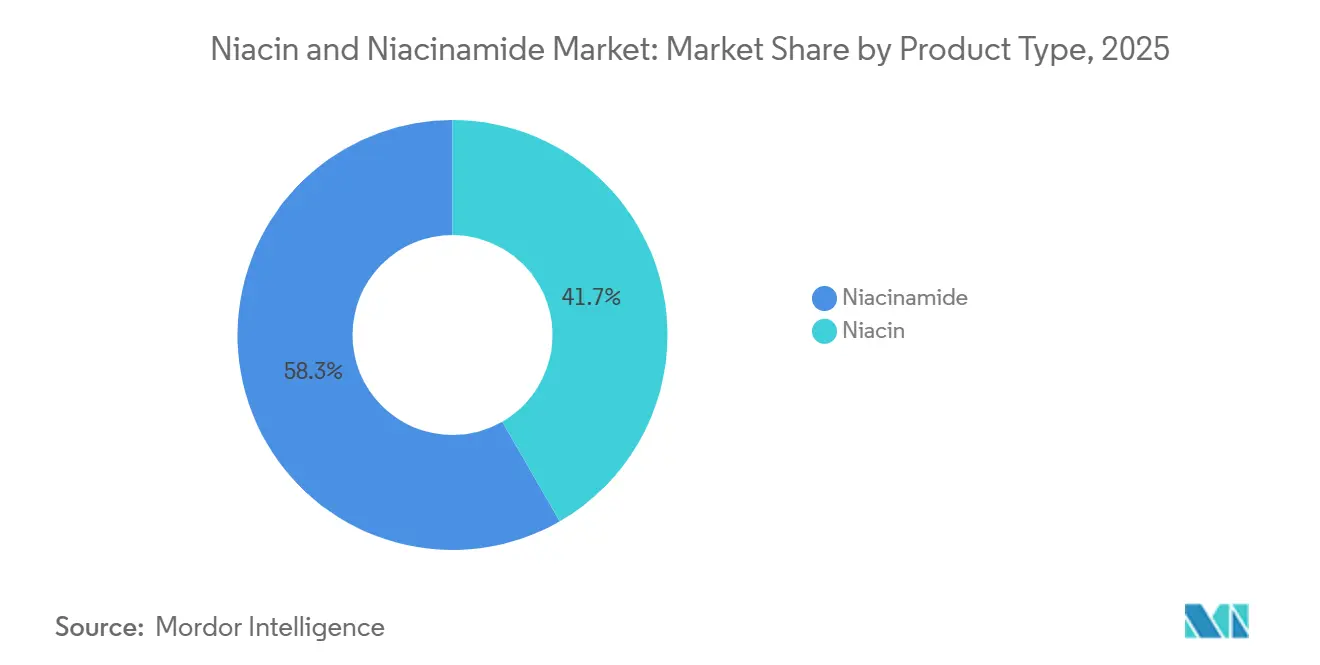
ナイアシンアミドは2025年のナイアシンおよびナイアシンアミド市場シェアの58.31%を金額ベースで占め、2031年にかけて8.65% CAGRで成長すると予測されています。その用途は化粧品、ニュートラシューティカル、食品強化、および医薬品製品にわたります。この広範な用途基盤は、ナイアシンの主要な治療および飼料チャネルへの露出よりも広いです。化粧品ブランドはプレミアムセラムにナイアシンアミドを使用し、製薬メーカーはサプリメントおよび局所製品向けに適格化しています。食品加工業者もナイアシン関連フラッシングを回避するため、一部の強化製品にナイアシンアミドを選択しています。これらの組み合わされた用途により、ナイアシンおよびナイアシンアミド産業は1つの製品カテゴリーを通じて複数の需要ストリームに対応できます。2024年から2026年にかけてのLonza、DSM-Firmenich、およびZhejiang NHUによる能力活動は、差別化グレードの需要への信頼を反映しており、顧客適格化プロセス、バッチ一貫性、およびアプリケーションサポートが利用可能なトン数と同様に重要になる場合があります。セグメントの成長はまた、処方者による品質保証と安定した製品性能に置かれる価値を反映しています。
ナイアシンは徐放性脂質異常症製品および代謝管理において確立された役割を持ち続けています。また、コスト面が重要な飼料プレミックスにおいても引き続き関連性があります。その治療的使用は高用量での忍容性の懸念によって制約されています。その制約は、薬理学的有効性が認められている場合でも、消費者向け健康製品の用を制限してきました。規制市場における標準的な治療プロトコルもスタチンおよび複合脂質療法を使用しています。これらの慣行は、特に臨床医が確立された治療経路を持ち、患者が高い治療用量に関連する忍容性の問題を受け入れることに消極的な場合、一部の治療環境でのナイアシンの成長可能性を狭めます。この製品は廃れているわけではありません。なぜなら、その中核的な用途は臨床および飼料要件によって引き続き支持されているからです。むしろ、その緩やかな拡大は確立されたチャネルにおける上限を反映しており、需要は既知の用途によって維持されていますが、ナイアシンアミドベースのパーソナルケアで見られる同様の広範な製品開発活動の恩恵を受けていません。ナイアシンおよびナイアシンアミド市場は、したがって両製品への需要を維持しながら、価値成長はナイアシンアミドへとシフトしています。


原料別:合成供給が支配的を維持しながらバイオベース素材が前進
合成素材は2025年の原料別ナイアシンおよびナイアシンアミド供給シェアの71.24%を占めました。確立された製造経済性、信頼性の高い純度、および規制承認が医薬品、食品、および飼料用途におけるその地位を支えています。従来の生産は、ニトリルヒドラターゼまたは酸触媒加水分解による3-シアノピリジンの触媒水和を使用します。これらのプロセスは長年にわたって改善されており、99%を超える変換効率を達成できます。このルートの規模と一貫性は、バルクアプリケーションにおいて新しい生産方法が匹敵することが依然として困難です。合成素材は、したがって大量供給契約の中心であり続けています。原料セグメントはまた、既知の取り扱い方法と確立された品質仕様から恩恵を受けています。これらの特性は、単一の素材が医薬品、食品、および動物栄養業務にわたって異なる文書化、品質、および納品の期待を満たす必要があるため、複数の規制市場に対応するバイヤーにとって重要です。また、大規模な食品、飼料、および医薬品生産ランの予測可能な納品を支援します。
天然およびバイオベース素材は、2031年にかけて6.42% CAGRで最速の原料成長を記録すると予測されています。2025年に発表された研究では、工学的組換え大腸菌システムが最適化された条件下で40分以内に98.6%のナイアシン収率を達成したことが報告されました。このプロセスは、より穏やかな条件下で動作し、従来の化学ルートよりも有毒な副産物が少なく、製品品質と原料選択の背後にある生産慣行の両方を評価する企業に関連しています。発酵由来グレードはまた、クリーンラベル化粧品をサポートする追跡可能性を提供し、ブランドが原料選択を再生可能原料の主張と持続可能性重視の顧客が求めるサプライ情報に合わせる方法を提供します。Viablifeは化粧品向けの発酵ベースのナイアシンアミドグレードを提示しており、このルートへの商業的関心を示しています。欧州の持続可能性要件と調達期待がこの原料シフトを促進しています。合成供給はバルク飼料および医薬品使用において引き続き重要である可能性が高いです。バイオベース製品は、持続可能性の記録と原料の追跡可能性が最も重要な場所でより高い価値ポジションを構築できます。これにより、ナイアシンおよびナイアシンアミド産業における2つの供給経路に明確な役割が生まれ、従来の生産が確立されたバルク要件に対応し、新しい方法がプロセス属性により大きな価値を置く顧客に対応します。
形態別:粉末が規模を維持しながら液体使用が拡大
粉末は2025年の形態別ナイアシンおよびナイアシンアミド市場規模の53.24%を占めました。その地位は、確立された取り扱い方法、長い棚安定性、および乾燥ブレンド製品での容易な使用に基づいています。製薬メーカーは錠剤、カプセル、およびその他の乾燥製剤に粉末を使用します。飼料生産者および栄養サプリメント会社もプレミックスに使用します。USPおよび欧州薬局方の仕様は、医薬品グレード粉末の適格化のための馴染みのあるルートを支援します。これにより、複数の地域にわたって申請を準備するメーカーの規制上の不確実性が低減されます。顆粒素材は、ダストレス飼料プレミックスにおける関連する役割を果たします。その流動特性と低微粒子曝露は、特定の職場および加工ニーズをサポートします。粉末は予測期間中、大量用途の実用的な選択肢であり続けるはずです。メーカーはすでに確立されたブレンド設備、保管手順、乾燥素材の品質ルーティン、および安定した非液体原料の効率的な輸送を中心に設計されたサプライチェーンを持っているためです。
液体形態は2031年にかけて8.52% CAGRで成長すると予測されており、形態の中で最速の成長率です。化粧品セラムおよび臨床栄養製品における水性デリバリーをサポートします。高濃度飲料プレミックスも溶液ベースの形態を必要とします。ナイアシンアミドは粘度への影響が限られた状態でセラムに5%から10%の濃度で含めることができます。これにより、液体供給は拡大するスキンケアカテゴリーと一致し、水ベースの形態と迅速な処方作業により、事前溶解された活性成分が別の乾燥取り扱いステップよりもメーカーにとって便利になる場合があります。一部の液体栄養補助食品形態のガイダンスは、用量均一性のために事前溶解された成分を強調しています。これらの要件は液体グレード調達の需要を支援します。液体製品はまた、すでに水ベースシステムを使用している製品の処方者が生産ステップを簡素化するのに役立ちます。化粧品および臨床栄養用途が拡大するにつれて、液体素材はナイアシンおよびナイアシンアミド市場内でより大きな収益貢献を占めるはずです。特に処方者が粉末の保管および輸送上の利点よりもすぐに使用できる配合を重視する場合に顕著です。
用途別:医薬品が規模を提供し化粧品が成長を牽引
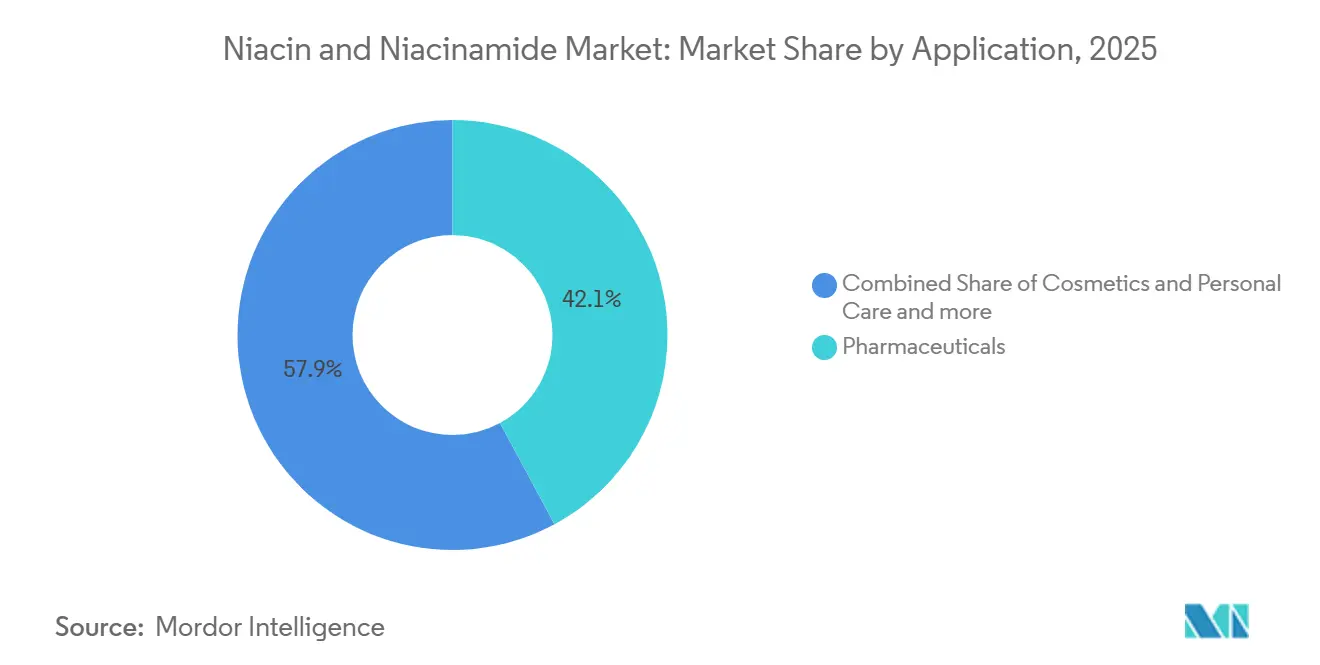
医薬品は2025年の用途別ナイアシンおよびナイアシンアミド市場規模の42.14%を占めました。需要には脂質異常症管理、ペラグラ治療、代謝健康、および局所皮膚科製品が含まれます。医薬品グレードのナイアシンアミドはまた、発展中の神経保護研究パイプラインを支援しています。徐放性ナイアシン製品および局所ナイアシンアミドは、このアプリケーションにおける仕様管理の重要性を高めています。このセグメントは一貫した純度とコンプライアンス文書化を必要とします。これらのニーズは、確立された試験システムを持つ適格なサプライヤーを支援します。ヒトおよび動物栄養もより広範な用途への意味のある需要に貢献しています。飼料需要は家畜プレミックスにおけるナイアシン配合要件によって支えられています。医薬品は依然として最大の単一用途であり続けています。なぜなら、治療的使用は高価値の認証原料を必要とし、サプライヤーは原料が完成した医薬品製品に含まれる前に厳しい品質期待を満たさなければならないためです。
化粧品およびパーソナルケアは2031年にかけて8.82% CAGRで成長すると予測されています。ナイアシンアミドはニキビケア、皮脂コントロール、炎症後色素沈着ケア、および抗炎症スキンケアをサポートします。その用途の範囲はプレミアムアンチエイジング製品を超えてより広範な皮膚科ケアに及びます。米国の規則は、ナイアシンアミドを特定の食品使用に対して一般的に安全と認められるものとして列挙しており、複数の最終用途カテゴリーにわたって事業を展開する企業を支援できます[2]。EU化粧品規則もパーソナルケア処方における使用のための馴染みのある規制基盤を提供します。この規制基盤は製品メーカーによる繰り返し購入を支援します。なぜなら、ブランドが異なる形態で同じ活性成分を使用する複数の製品を開発し、複数の国で販売する場合の不確実性を低減するためです。食品および飲料はナイアシンおよびナイアシンアミド市場内で安定した強化主導の基盤を維持しています。化粧品はナイアシンおよびナイアシンアミド市場における主要な価値成長用途であり続けています。なぜなら、処方は機能的なエビデンスと信頼性の高い原料品質に報いる一方、ブランドは異なる消費者ニーズをターゲットとする複数の製品形態でナイアシンアミドを使用できるためです。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
流通チャネル別:契約供給が数量を維持しオンラインチャネルがリーチを拡大
直接販売および契約供給は2025年のナイアシンおよびナイアシンアミド流通シェアの32.84%を占めました。製薬メーカー、大手食品加工業者、および飼料インテグレーターは、定義された仕様を持つバルク納品を必要とします。複数年の供給契約はバイヤーに継続性を提供し、生産者に収益の可視性を提供します。規制用途ではサプライヤーの適格化に時間がかかる場合があり、交替の決定が少なくなります。一部の契約はまた、納品計画を強化するテイクオアペイ条項を使用しています。このチャネルは、したがって一貫した品質と大量出荷を提供できるナイアシンおよびナイアシンアミド市場の生産者に適しています。直接的な関係はまた、グレードと文書化に関する詳細な技術的議論を可能にします。原料性能と監査証跡が重要な取引において引き続き重要です。ディストリビューターおよび卸売業者は、主要生産者と直接交渉する数量を持たない小規模処方者にサービスを提供し、小規模顧客が必要とする製品グレード、現地在庫、および技術情報へのアクセスを提供できます。
オンライン小売および電子商取引は2031年にかけて7.22% CAGRで成長すると予測されています。直接消費者向けサプリメント会社およびデジタルネイティブスキンケアブランドは、オンラインチャネルを通じて完成品の販売を拡大しています。その成長はナイアシンアミド含有原料の関連調達需要を生み出します。専門的な企業間プラットフォームおよび小規模の直接契約は、これらのブランドとサプライヤーを結びつけるのに役立ちます。このチャネルは重要です。なぜなら、消費者需要が補充注文に迅速に変換される可能性があるためです。特に、製品販売を密接に監視し、従来の小売業者よりも頻繁に在庫購入を調整するデジタルブランドにとって顕著です。病院薬局、ドラッグストア、および小売薬局は引き続き処方箋および市販の需要に対応しています。これらの確立された販売店は、医薬品グレードのナイアシンおよびナイアシンアミドへの安定したアクセスを提供します。オンラインの成長はすべての使用ケースでこれらのチャネルを置き換えるわけではありません。代わりに、従来の販売店が薬剤師のサポート、処方箋アクセス、または確立された小売の可用性を必要とするバイヤーに引き続き対応しながら、サプリメントおよびスキンケアブランドがナイアシンおよびナイアシンアミド市場内で売上を構築するためのより迅速なルートを追加します。
地域分析
アジア太平洋は2025年のナイアシンおよびナイアシンアミド市場シェアの42.41%を占めました。中国の大規模なピリジンベースの製造基盤がこの地位を支えています。国内需要はまた、機能性食品、飼料プレミックス、およびパーソナルケア製品からも来ています。インドは医薬品APIおよびニュートラシューティカル製造能力を追加し、アジア太平洋のナイアシンおよびナイアシンアミド市場を強化しています。Jubilant Ingreviaは2025年1月に食品、栄養、および化粧品用途向けにグジャラート州バルーチに5,000メートルトンのcGMPナイアシンアミド施設を稼働させました。この施設はUSFDA承認を持ち、米国、欧州、および日本への輸出グレード需要をターゲットとしており、現地のバルク供給だけでなく、世界的に認められた品質基準を必要とする顧客への注力を示しています。日本および韓国もプレミアムスキンケア向けの高純度ナイアシンアミドを吸収しており、ブランドは一般的に製品性能、確立された化粧品品質慣行、および慎重に位置付けられた処方に使用できる原料を重視しています。確立された化粧品フレームワークは製品適格化と定期的な調達を支援し、ブランドが複数のプレミアムスキンケア形態にわたってナイアシンアミドを導入する際の製品継続性の維持を助けます。
北米は2031年にかけて7.25% CAGRで成長すると予測されており、最速の地域成長率です。需要はプレミアムサプリメント、科学ベースのスキンケア製品、および東アジアの集中供給からの調達多様化によって支えられています。2026年のFDA食品プログラムの優先事項は原料文書化とサプライヤーコンプライアンスを強調しています。この環境は完全な監査記録を提供できるサプライヤーを優遇します。カナダは2024年12月に食品添加物および組成規則を改正し、地域の規制環境全体の一貫性を強化しました[3]。これらの要件は、複数地域の認証ポートフォリオの価値を高める可能性があります。なぜなら、完全な技術ファイルを持つサプライヤーは、素材が日常的な使用に承認される前に追加の証拠や試験を必要とするベンダーよりもバイヤーが適格化しやすい場合があるためです。北米のナイアシンおよびナイアシンアミド市場規模は、したがって消費者需要だけでなく品質要件によっても支えられています。
欧州は成熟していますが、その需要は検証された品質と低炭素供給へとシフトしています。規則(EC)第1925/2006号は食品へのビタミンおよびミネラルの添加を規制し、朝食シリアルのナイアシンアミド制限を設定しています。REACHおよび持続可能性調達の期待は、食品、化粧品、および消費財生産者のナイアシンおよびナイアシンアミド市場においてバイオベース調達を促進しています。中東およびアフリカはナイジェリアの義務的食品強化努力およびECOWASの協調活動から恩恵を受けています。これらのプログラムは、執行が改善されるにつれて加工食品チャネルを通じてより定期的な需要を生み出す可能性があります。ブラジルは小麦粉強化と成長する栄養補助食品基盤を通じて南米の需要を支援し、栄養政策ニーズと消費者主導のウェルネス需要の両方に対応するサプライヤーに確立された基盤を提供しています。アルゼンチンおよびその他の南米諸国は都市化と機能性食品の採用が進むにつれて追加の需要を提供しますが、中核的な需要基盤は引き続き強化食品と栄養補助食品への関心の高まりから来ています。

競合環境
ナイアシンおよびナイアシンアミド市場は、医薬品グレードおよび化粧品グレード供給において中程度に統合されています。DSM-Firmenich、BASF、Lonza、Jubilant Ingrevia、およびZhejiang NHUがこれらのグレードにおける垂直統合サプライヤーの主要グループを形成しています。コモディティ飼料グレード供給はより分散しており、Brother Enterprises、Shandong Hongda、およびTianjin Zhongrui が価格と数量で競争しています。この対比は、規制および化粧品用途に対するより高い適格化要件を反映しています。品質文書化、純度、および信頼性の高い供給は、カテゴリーの上位端におけるナイアシンおよびナイアシンアミド市場の中心的な競争要因です。価格と生産規模はコモディティ販売においてより大きな重みを持ちます。バイヤーはこれら2つの層に対して異なるサプライヤー戦略を必要とすることが多いです。この構造により、認証サプライヤーはより高い価値ポジションを保護できます。同時に、低グレード生産者は数量を競い、臨床、化粧品、食品、または飼料原料を必要とする顧客に対して異なる購買基準を生み出し、単一の競争アプローチがすべてのバイヤーのニーズを満たすことを防いでいます。
DSM-Firmenichはそのポートフォリオをヒト栄養および特殊用途にシフトしています。BASFは2026年7月にデュッセルドルフで生産プラントを開設し、特殊生産能力への継続的な投資を示しました。これらの例は、主要企業が特殊化された、規制された、高価値のアプリケーションにリソースを向けていることを示しています。また、認証と処方サポートがサプライヤー選択においてより重要になっていることを示しています。なぜなら、主要バイヤーは素材、技術記録、および適格化と処方変更作業中の一貫したサポートを提供できるパートナーを求めているためです。
ナイアシンおよびナイアシンアミド産業のリーダー
-
BASF SE
-
dsm-firmenich AG
-
Lonza Group AG
-
Jubilant Pharmova Limited
-
Vanetta Food Ingredients
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:女性経営のFDA登録スキンケアメーカーであるBee Naturalsは、スキンケア市場における高濃度ナイアシンアミド製品の台頭を検討したレポートを発表し、原料バランスと全体的な処方設計が、ナイアシンアミドの割合を単に高めるだけよりも、製品性能と皮膚忍容性においてより大きな役割を果たす可能性があることを発見しました。
- 2026年3月:Bare Skin and Beautyは、プロフェッショナルな臨床環境においてバリアサポートおよび赤み軽減スキンケアソリューションへの高まる需要に対応するため、Medik8のナイアシンアミドペプチドセラムの導入によりトリートメントの提供を拡大しました。


グローバルナイアシンおよびナイアシンアミド市場レポートの範囲
レポートの範囲によると、ナイアシンおよびナイアシンアミドはビタミンB3の2つの形態であり、体が食物をエネルギーに変換し、健康な皮膚と神経機能をサポートするのに役立つ栄養素です。ニコチン酸とも呼ばれるナイアシンは、特に高用量でフラッシング、温感、またはかゆみを引き起こす可能性がありますが、ニコチンアミドとも呼ばれるナイアシンアミドは一般的にフラッシングを引き起こさず、スキンケアで一般的に使用されています。
ナイアシンおよびナイアシンアミド市場は、製品タイプ別にナイアシンとナイアシンアミドに、原料別に合成と天然およびバイオベースに、形態別に粉末、顆粒、および液体に、用途別に医薬品、ヒト栄養、動物栄養、食品・飲料、および化粧品・パーソナルケアに、流通チャネル別に直接販売および契約供給、ディストリビューターおよび卸売業者、病院薬局、ドラッグストアおよび小売薬局、ならびにオンライン小売および電子商取引に、地域別に北米、欧州、アジア太平洋、中東およびアフリカ、ならびに南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| ナイアシン |
| ナイアシンアミド |
| 合成 |
| 天然およびバイオベース |
| 粉末 |
| 顆粒 |
| 液体 |
| 医薬品 |
| ヒト栄養 |
| 動物栄養 |
| 食品・飲料 |
| 化粧品およびパーソナルケア |
| 直接販売および契約供給 |
| ディストリビューターおよび卸売業者 |
| 病院薬局 |
| ドラッグストアおよび小売薬局 |
| オンライン小売および電子商取引 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| その他の中東およびアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ナイアシン | |
| ナイアシンアミド | ||
| 原料別 | 合成 | |
| 天然およびバイオベース | ||
| 形態別 | 粉末 | |
| 顆粒 | ||
| 液体 | ||
| 用途別 | 医薬品 | |
| ヒト栄養 | ||
| 動物栄養 | ||
| 食品・飲料 | ||
| 化粧品およびパーソナルケア | ||
| 流通チャネル別 | 直接販売および契約供給 | |
| ディストリビューターおよび卸売業者 | ||
| 病院薬局 | ||
| ドラッグストアおよび小売薬局 | ||
| オンライン小売および電子商取引 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
ナイアシンおよびナイアシンアミド市場の規模はどのくらいですか?
このセクターは2026年に1.59 ビリオン 米ドルと評価され、4.55% CAGRで2031年までに1.99 ビリオン 米ドルに達すると予測されています。
最も急成長しているナイアシンおよびナイアシンアミドの製品タイプはどれですか?
ナイアシンアミドは最も急成長している製品タイプであり、2031年にかけて8.65% CAGRを記録し、2025年に58.31%のシェアを占めました。
ナイアシンアミドがスキンケア製品に使用される理由は何ですか?
バリアケア、色素沈着管理、皮脂調整、および抗炎症処方に使用されており、発表された皮膚科学的エビデンスによって支持されています。
2031年にかけて最も高い成長率を持つ用途はどれですか?
化粧品およびパーソナルケアは2031年にかけて8.82% CAGRで成長すると予測されています。
ナイアシンおよびナイアシンアミドの需要をリードしている地域はどこですか?
アジア太平洋が2025年に42.41%のシェアでリードしており、中国の生産とインドの医薬品およびニュートラシューティカル製造によって支えられています。
ナイアシン採用の主な抑制要因は何ですか?
治療用量でのフラッシングは主要な忍容性の問題であり続けていますが、徐放性製品はフラッシングイベントを低減できます。


 お客様のデータは安全であり、販売や共有は一切行われません。
